
Taille et part du marché des grues à jambes rigides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.19 Milliards de dollars |
| Taille du Marché (2032) | 3.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.31 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des grues à jambes rigides par Mordor Intelligence
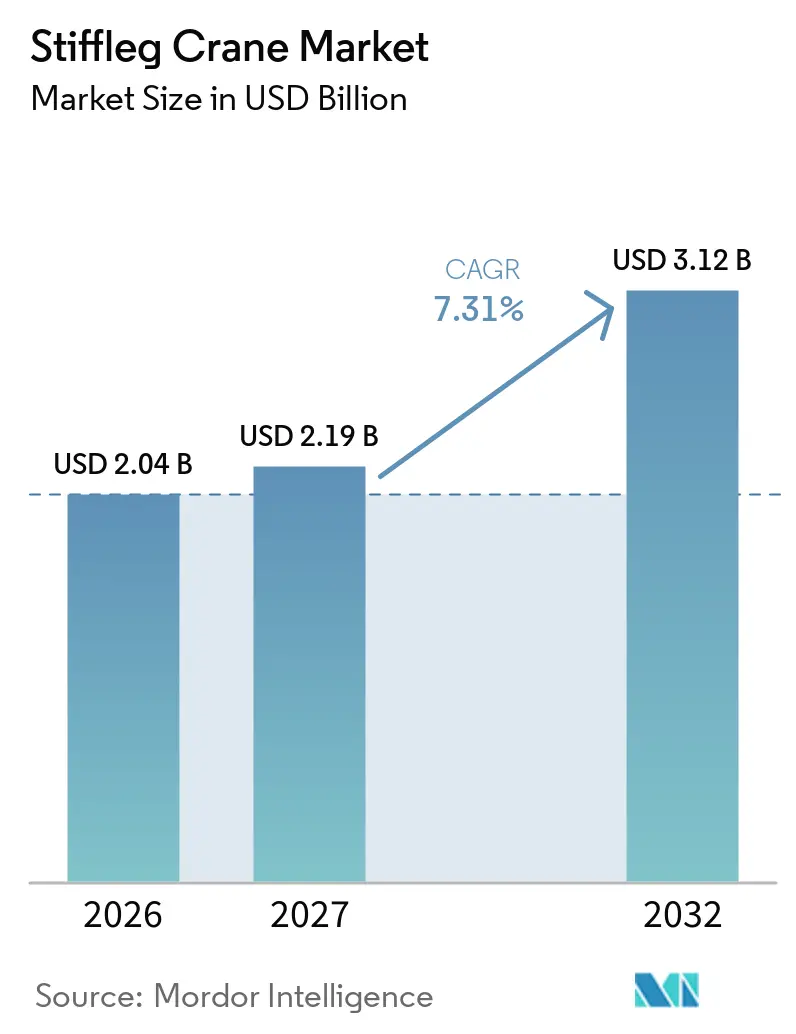
La taille du marché des grues à jambes rigides était évaluée à 2,04 milliards USD en 2026 et devrait croître de 2,19 milliards USD en 2027 à 3,12 milliards USD d'ici 2032, à un CAGR de 7,31 % durant la période 2027-2032. L'étude couvre les derricks à jambes rigides (stiff-leg) et les grues à derrick fixes et montées sur barge comparables, utilisées dans les chantiers navals, les ports et les sites industriels en bord de mer. Le marché des grues à jambes rigides est façonné par des investissements à long terme dans les chantiers navals, les ports et les installations industrielles en bord de mer, où le choix des équipements est lié aux travaux de génie civil, à l'alimentation électrique, aux configurations d'exploitation, aux règles de sécurité et à la séquence prévue des travaux de levage. Les acheteurs prennent généralement leurs décisions bien avant le début de la construction, car une grue fixe peut influencer l'emplacement des zones de fabrication, les voies d'accès, les opérations à quai et la conception des systèmes électriques de soutien. Les installations fixes restent centrales, car les chantiers et terminaux établis peuvent justifier des fondations permanentes lorsque les travaux de levage sont fréquents, prévisibles et intégrés dans des plans d'actifs à long terme. L'adoption de l'entraînement électrique modifie également les décisions d'achat, les exploitants de sites accordant la priorité au raccordement au réseau, à la réduction de la maintenance des équipements, à la récupération d'énergie et à la conformité aux exigences d'émissions au niveau du site.
Points clés du rapport
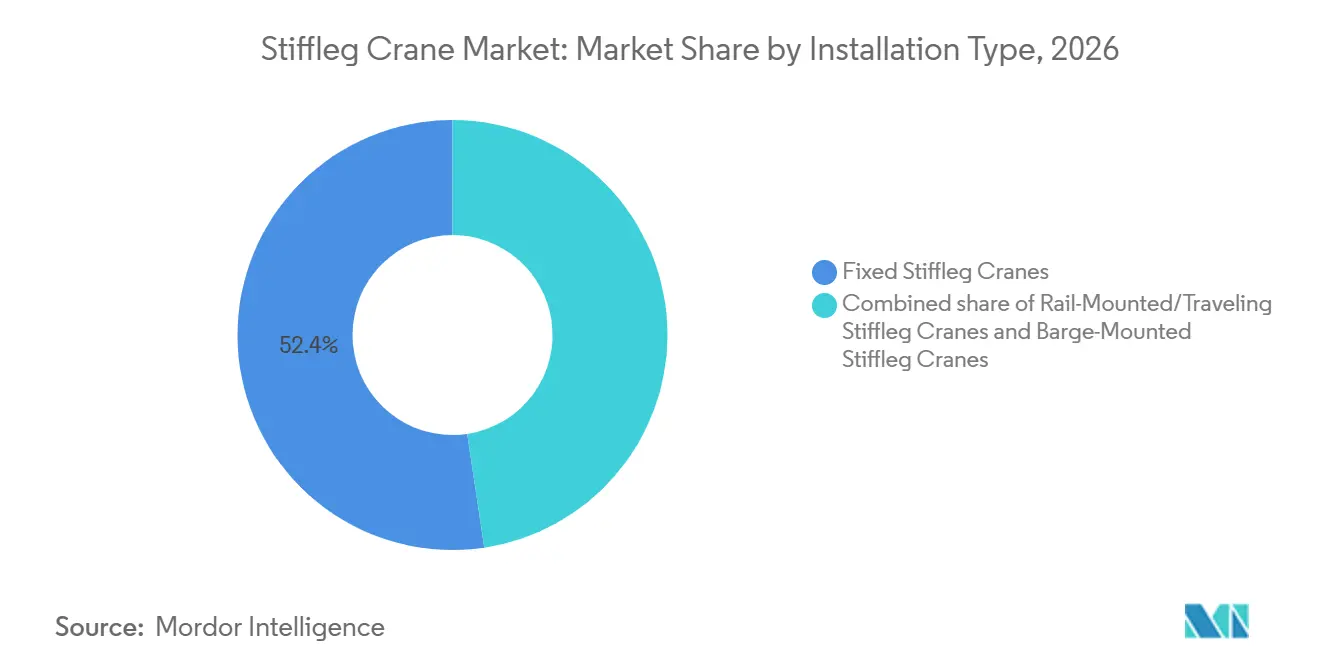
- Par type d'installation, les grues à jambes rigides fixes détenaient une part de 52,36 % en 2026, tandis que les grues à jambes rigides montées sur barge devraient croître à un CAGR de 8,37 % jusqu'en 2032.
- Par capacité de charge, la catégorie 26 à 50 tonnes détenait une part de 34,27 % en 2026, tandis que la catégorie supérieure à 80 tonnes devrait croître à un CAGR de 8,26 % jusqu'en 2032.
- Par type d'entraînement, l'électrique détenait une part de 57,18 % en 2026, tandis que l'hybride devrait croître à un CAGR de 10,74 % jusqu'en 2032.
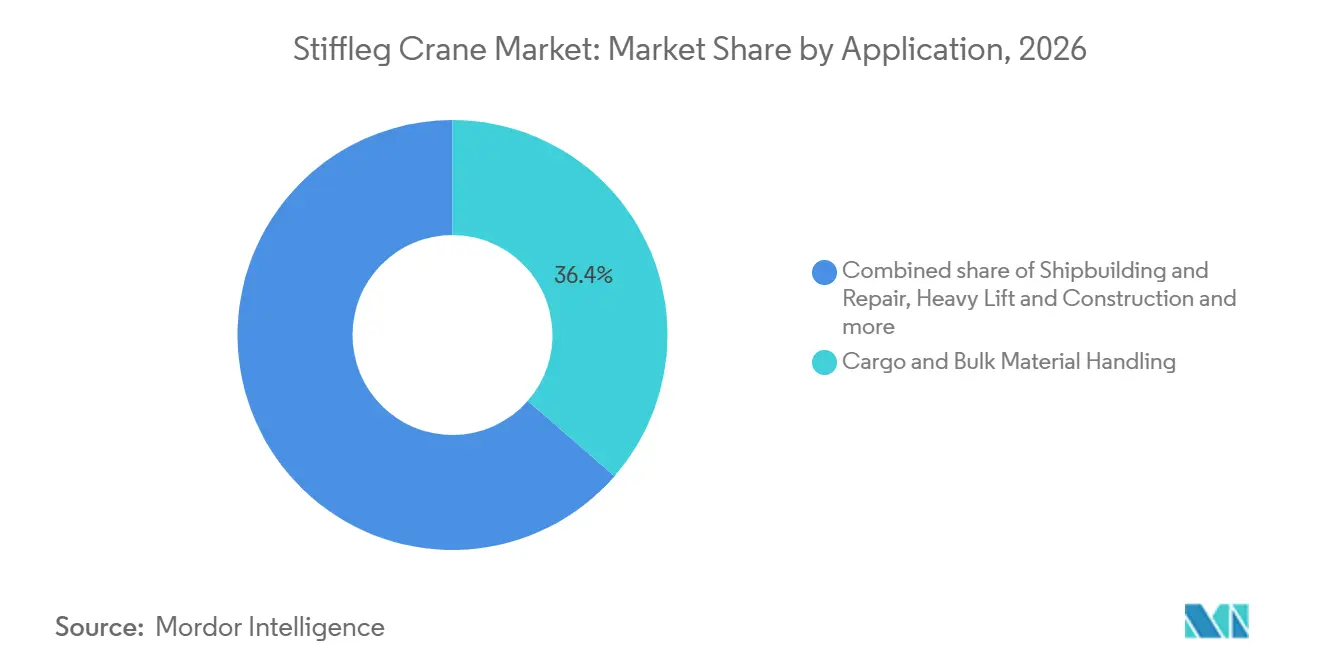
- Par application, la manutention de marchandises et de matériaux en vrac détenait une part de 36,42 % en 2026, tandis que le levage lourd et la construction devraient croître à un CAGR de 8,13 % jusqu'en 2032.
- Par utilisateur final, les ports à conteneurs et à marchandises générales détenaient une part de 33,27 % en 2026, tandis que les chantiers navals devraient croître à un CAGR de 8,42 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 49,63 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des dépenses d'investissement dans les ports et les chantiers navals | +2.1% | Mondial, avec un impact concentré en Asie-Pacifique, au Moyen-Orient et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Croissance de la construction, de la réparation et de la fabrication lourde de navires | +1.8% | Asie-Pacifique en premier lieu, Europe et Amérique du Nord en second lieu | Moyen terme (2 à 4 ans) |
| Demande de levages à haute capacité dans les terminaux en vrac et industriels | +1.4% | Mondial, avec des gains précoces en Amérique du Sud, en Afrique et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Électrification et disponibilité du réseau sur les sites de levage fixes | +0.9% | Amérique du Nord, Europe et Asie de l'Est | Moyen terme (2 à 4 ans) |
| Remplacement des équipements de levage vieillissants dans les chantiers navals et les terminaux | +0.7% | Amérique du Nord et Europe, où les flottes vieillissantes sont concentrées | Court terme (≤ 2 ans) |
| Adoption des commandes numériques, de la surveillance à distance et de la maintenance prédictive | +0.5% | Mondial, avec une adoption précoce en Amérique du Nord, au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des dépenses d'investissement dans les ports et les chantiers navals
Les dépenses dans les chantiers navals et les ports créent un flux soutenu de projets pour les équipements de levage pouvant être intégrés dans des configurations d'exploitation permanentes et mis en service parallèlement à des travaux d'infrastructure plus larges. Les constructeurs navals sud-coréens étendent leurs installations de production, tandis que les exploitants de ports ajoutent des capacités de manutention, renouvellent leurs flottes d'équipements et améliorent la fiabilité des actifs en bord de mer à forte utilisation. Ces programmes exigent que les équipements de levage soient planifiés conjointement avec les travaux à quai, les halls de fabrication, les réseaux, les voies d'accès, les zones de sécurité et les flux de matériaux, plutôt que d'être achetés comme un élément isolé. Les achats commencent donc bien avant la livraison d'une grue, notamment lorsque des fondations, des raccordements électriques et des approbations d'exploitation détaillées sont nécessaires.
Croissance de la construction, de la réparation et de la fabrication lourde de navires
La construction et la réparation navales continuent de soutenir la demande de systèmes de levage contrôlés dans les chantiers navals où la production dépend du déplacement répété de blocs, de machines et d'assemblages structurels. La Chine représentait 74,4 % du tonnage brut contracté en 2024 et détenait 63,7 % du carnet de commandes mondial au début de 2025, ce qui souligne l'importance continue de l'infrastructure des chantiers asiatiquesBilan 2025 du transport maritime, CNUCED, unctad.org">[1]. Des blocs de coque plus grands et des travaux de fabrication plus complexes nécessitent des déplacements répétables dans des zones de travail définies, avec des chemins de charge clairs et une perturbation minimale des activités de production adjacentes. Les nouveaux chantiers ont également besoin d'équipements de levage lorsqu'ils entrent dans la construction et la réparation de navires commerciaux, tandis que les chantiers établis doivent aligner les mises à niveau des équipements avec les carnets de commandes actifs.
Demande de levages à haute capacité dans les terminaux en vrac et industriels
Les terminaux en vrac et les sites industriels côtiers nécessitent de plus en plus des levages dépassant la plage pratique des équipements à capacité moyenne plus anciens et pouvant être répétés dans des conditions de site contrôlées. Les structures éoliennes offshore, les modules GNL et les grands assemblages fabriqués nécessitent un positionnement précis ainsi qu'une capacité de levage, car leurs séquences de construction laissent peu de place aux changements de position ou de calendrier. Jiangsu Weihua Ocean Heavy Industry a commencé à mettre en place une grue à portique à poutre unique de 2 400 tonnes sur le chantier de Wison New Energies à Qidong en mai 2026, illustrant l'échelle des équipements utilisés dans les travaux d'ingénierie offshoreJiangsu Weihua Ocean Heavy Industry Commences Lifting of 2,400-Ton Gantry Crane at Wison New Energies Qidong Yard, iMarine.cn, www.imarinenews.com">[2]. Des exigences de fabrication similaires peuvent créer une demande pour des configurations à jambes rigides lorsqu'un agencement fixe ou semi-fixe correspond à la séquence de travail, à la géométrie du site et au degré de contrôle requis.
Électrification et disponibilité du réseau sur les sites de levage fixes
Les systèmes d'entraînement raccordés au réseau deviennent une considération standard pour les sites de levage fixes, car l'alimentation en énergie est désormais étroitement liée à la planification de la maintenance, aux règles d'émissions locales et aux coûts d'exploitation sur le cycle de vie. L'évolution vers les entraînements électriques dans les équipements maritimes montre que de plus en plus d'exploitants considèrent l'électrification comme une exigence d'exploitation pratique plutôt qu'une option facultative. Les exploitants apprécient les équipements électriques car ils peuvent réduire la maintenance courante des moteurs, supprimer les tâches de manutention du carburant, répondre aux exigences d'émissions et offrir des conditions d'exploitation plus prévisibles dans les ports et les chantiers. Parmi les équipements de levage en bord de mer fixes tels que les grues à portique sur pneumatiques, Konecranes indique que sa technologie E-Hybrid peut limiter la demande de puissance de pointe à 60 kW par grue, contre jusqu'à 400 kW pour les systèmes électriques traditionnelsUn terminal à conteneurs indien investit dans 30 grues RTG Konecranes avec la technologie E-Hybrid, Konecranes, investors.konecranes.com">[3]. Cette option est pertinente lorsqu'un client a besoin d'une voie progressive vers une exploitation entièrement raccordée au réseau, mais doit gérer les limites de puissance existantes du site et éviter des investissements immédiats à grande échelle dans des sous-stations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de préparation du site et de fondation | -1.2% | Mondial, plus sévère dans les ports des économies en développement et les chantiers navals en site occupé | Court terme (≤ 2 ans) |
| Longs cycles d'ingénierie, de certification et de livraison | -0.9% | Mondial, amplifié dans les marchés soumis à des contrôles à l'importation ou à des exigences de contenu local | Moyen terme (2 à 4 ans) |
| Disponibilité limitée de talents spécialisés en ingénierie de levage lourd maritime | -0.6% | Amérique du Nord, Europe et économies maritimes émergentes au Moyen-Orient et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Complexité de conception spécifique au projet et faible liquidité à la revente | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de préparation du site et de fondation
Les travaux de fondation peuvent constituer un obstacle de coût décisif pour l'installation d'une grue à jambes rigides fixe, car la structure de la grue dépend de travaux de génie civil spécifiques au site et au plan de charge prévu. Chaque installation nécessite une conception tenant compte des conditions du sol, des contraintes en bord de mer, du dégagement au sol, des composants encastrés, de l'accès pour l'érection et du dispositif d'ancrage utilisé pour transférer les charges de levage. Les sites en exploitation peuvent présenter des infrastructures enfouies, des contaminations ou des conditions de sol qui n'apparaissent que lors de l'ingénierie détaillée, de la démolition ou des travaux d'excavation. Ces facteurs peuvent forcer des modifications du plan de fondation après l'approbation d'un projet et créer des problèmes de coordination entre les fournisseurs de grues, les entrepreneurs en génie civil et l'exploitant. L'effet est le plus prononcé lorsque la discipline budgétaire est stricte et que l'acheteur compare une grue permanente avec des alternatives mobiles nécessitant moins de préparation initiale du site.
Longs cycles d'ingénierie, de certification et de livraison
Les projets d'équipements sur mesure peuvent prendre beaucoup de temps pour passer de l'ingénierie à la mise en service, car chaque grue doit être alignée avec la géométrie du site, les procédures d'exploitation, les contrôles de sécurité et la documentation requise. La revue de classification, la fabrication structurelle, les essais, le transport, l'érection et la réception finale sont des étapes interdépendantes qui ne peuvent pas être facilement comprimées sans ajouter un risque d'exécution. Le règlement SOLAS II-1/3-13 a introduit des exigences de conception, d'essai de charge et de documentation pour les appareils de levage installés sur les navires à partir du 1er janvier 2026. Les exigences spécifiques au site peuvent également évoluer pendant la fabrication lorsque les clients mettent à jour leurs hypothèses d'exploitation, leurs besoins de conformité ou l'agencement des installations adjacentes. La capacité limitée en ingénierie de levage lourd maritime peut prolonger les revues de conception, en particulier dans les nouveaux centres maritimes émergents qui développent simultanément de grands projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'installation :
les installations fixes en tête, les unités montées sur barge s'accélèrentLes grues à jambes rigides fixes représentaient 52,36 % de la part du marché des grues à jambes rigides en 2026. Elles conviennent aux chantiers navals établis et aux terminaux lourds où les levages récurrents, les chemins de charge connus, les volumes de production stables et les longues durées de vie d'exploitation justifient d'importants travaux de génie civil et une planification détaillée avant l'installation. La configuration offre aux exploitants un point de levage stable pour les travaux répétitifs dans les flux de matériaux planifiés, les zones d'assemblage, les opérations à quai et les zones de maintenance qui doivent rester accessibles pendant l'activité quotidienne. Elle convient également aux sites où l'accès à la grue, l'alimentation électrique, les voies de maintenance, les zones de sécurité, les procédures d'inspection et les déplacements du personnel peuvent être intégrés dans la configuration de l'installation.
Les grues à jambes rigides montées sur barge devraient croître à un CAGR de 8,37 % jusqu'en 2032. Elles répondent aux besoins des sites en bord de mer où les travaux de fondation permanents sont techniquement impraticables, commercialement difficiles, incompatibles avec les opérations actives du terminal, ou inadaptés parce que le terrain disponible ne peut pas supporter les charges structurelles requises. Leur valeur est la plus forte dans les ports contraints, les terminaux insulaires, les sites de projets temporaires et les extensions en site occupé où l'accès à la rive ne peut pas être interrompu pour de longues périodes de construction, d'excavation ou de modifications des réseaux existants.

Par capacité de charge :
la catégorie supérieure à 80 tonnes redéfinit la portée structurelleLa catégorie 26 à 50 tonnes détenait 34,27 % de la part du marché des grues à jambes rigides en 2026. Cette plage correspond aux levages courants de composants de navires, aux exigences de modernisation des terminaux, aux programmes de remplacement et aux travaux de fabrication générale où les charges sont importantes mais restent dans les routines d'exploitation habituelles. Elle convient bien aux installations qui ont besoin de performances de levage fiables sans la complexité d'ingénierie, les besoins de dégagement plus larges, les exigences de fondation supplémentaires et les procédures d'exploitation spécialisées associées aux très grands systèmes de levage lourd. La catégorie soutient également la maintenance, la fabrication et le déplacement général de matériaux sur les sites industriels en bord de mer où les exploitants apprécient les flux de travail familiers, la maintenance accessible et une capacité adaptée à un large éventail de tâches quotidiennes.
La catégorie supérieure à 80 tonnes devrait croître à un CAGR de 8,26 % jusqu'en 2032. Ce segment reflète des blocs de navires plus lourds, des composants d'énergie offshore et des travaux de fabrication plus intégrés qui sont de plus en plus réalisés dans des installations côtières dédiées plutôt qu'en des lieux temporaires dispersés. Les charges plus importantes nécessitent un positionnement précis, des contrôles anti-balancement efficaces, des protocoles de communication clairs, des procédures d'exploitation détaillées et une coordination fiable entre l'équipe de levage et le programme de production global. Cela accroît l'importance de l'expertise en ingénierie, de la planification structurelle, des évaluations d'accès au site, des plans de gréage, de la visibilité sur la zone de travail et d'une coordination soigneuse entre les fournisseurs de grues, les entrepreneurs en génie civil, les installateurs d'équipements et les exploitants du site.
Par type d'entraînement :
les systèmes électriques dominent, la catégorie hybride capte la croissance futureLes systèmes électriques détenaient 57,18 % de la part du marché des grues à jambes rigides en 2026. Leur position reflète la disponibilité de l'infrastructure de réseau dans les grands ports et chantiers navals, où de longues heures d'exploitation peuvent justifier l'investissement dans le raccordement électrique, les équipements de distribution et la gestion de l'énergie à l'échelle du site. Les entraînements électriques peuvent simplifier la maintenance en réduisant la dépendance aux moteurs à combustion, aux systèmes de carburant et aux composants liés aux gaz d'échappement, ainsi que les exigences d'entretien qui peuvent compliquer les opérations dans les installations en bord de mer très fréquentées. Ils aident également les sites à répondre à des règles plus strictes sur les émissions des équipements à quai, à atteindre des objectifs énergétiques internes et à construire un modèle d'exploitation plus prévisible pour les équipements desservant des zones de production fixes.
Les systèmes hybrides devraient croître à un CAGR de 10,74 % jusqu'en 2032. Ils offrent aux exploitants une option pratique lorsqu'un raccordement électrique complet n'est pas immédiatement disponible, lorsque le calendrier des mises à niveau d'alimentation plus larges reste incertain, ou lorsque les sites doivent maintenir une flexibilité opérationnelle pendant une transition d'infrastructure. Les configurations à batterie et hybrides peuvent réduire les émissions locales pendant les cycles de levage tout en maintenant la continuité opérationnelle sur les sites à alimentation variable ou à infrastructure électrique incomplète. Cela permet aux installations d'améliorer leurs performances tout en planifiant des mises à niveau électriques plus importantes, en évaluant le coût de nouveaux postes de transformation ou de systèmes de câbles, et en évitant un engagement immédiat vers une exploitation entièrement raccordée au réseau.
Par application :
la manutention en vrac ancre la demande, le levage lourd s'accélèreLa manutention de marchandises et de matériaux en vrac détenait 36,42 % de la part du marché des grues à jambes rigides en 2026. Cette application bénéficie de la large base installée d'infrastructures de terminaux qui nécessitent des équipements de levage fixes fiables pour les mouvements de marchandises planifiés, les travaux à quai, les cycles de remplacement des équipements et la manutention de matériaux dans des zones d'exploitation définies. Les installations en vrac apprécient les équipements capables de résister à des cycles d'exploitation répétitifs, aux conditions exposées en bord de mer, aux calendriers de maintenance exigeants et à la nécessité pratique de maintenir les opérations essentielles disponibles pendant les travaux d'entretien. Les programmes de modernisation peuvent inclure à la fois des actifs de remplacement et des ajouts de capacité lorsque les exploitants étendent les quais, les zones de stockage, les systèmes de transfert de matériaux ou les capacités de maintenance de soutien.
Le levage lourd et la construction devraient croître à un CAGR de 8,13 % jusqu'en 2032. L'éolien offshore, la fabrication de GNL et les projets d'installation industrielle augmentent le besoin de levages de précision à haute capacité dans des endroits où la planification du levage est centrale dans le calendrier de construction et où les conditions d'accès peuvent limiter l'utilisation d'équipements mobiles. Ces projets ont souvent une faible tolérance aux retards, aux erreurs de positionnement, aux accès restreints ou aux changements dans la séquence des travaux une fois que les grands modules sont prêts à être déplacés. Les systèmes de grues fixes peuvent assurer des opérations stables lorsque de grands modules sont déplacés de manière répétée dans une zone de travail définie et placés à des positions contrôlées pendant l'assemblage ou l'installation.
Par utilisateur final :
les ports en tête en volume, les chantiers navals affichent la croissance la plus rapideLes ports à conteneurs et à marchandises générales détenaient une part de 33,27 % du marché des grues à jambes rigides en 2026. Leur leadership reflète des décennies d'investissements dans les infrastructures de manutention de marchandises, la logistique en bord de mer, les opérations à quai et les installations de maintenance de soutien qui fonctionnent sur de longues durées de vie des actifs. Les terminaux ont besoin d'équipements qui soutiennent des flux de marchandises prévisibles, s'inscrivent dans les zones d'exploitation établies, s'adaptent aux escales de navires et aux activités de stockage, et peuvent être entretenus sans provoquer de perturbations prolongées aux quais ou aux zones de transfert voisines. Les terminaux miniers et en vrac ont également besoin de systèmes de levage fixes et durables pour la manutention à cycle élevé, la maintenance planifiée et le déplacement des équipements dans les environnements portuaires industriels.
Les chantiers navals devraient croître à un CAGR de 8,42 % jusqu'en 2032. La construction de nouveaux chantiers et les extensions de capacité augmentent le besoin d'équipements de levage conçus sur mesure qui fonctionnent avec les halls de production, les formes de construction, les voies de blocs, les contrôles de sécurité et le déplacement planifié des matériaux d'une étape de construction à la suivante. Les chantiers navals nécessitent des grues adaptées aux halls de construction, aux formes, aux systèmes de sécurité et aux séquences spécifiques de manutention des blocs, plutôt que des configurations standardisées uniquement, car l'agencement physique du chantier affecte chaque levage.
Analyse géographique
L'Asie-Pacifique détenait 49,63 % de la part du marché des grues à jambes rigides en 2026. La Chine reste centrale à la demande régionale, car ses chantiers combinent une large part de la construction navale mondiale avec un réseau domestique dense de fabricants d'acier, de fabricants d'équipements, de bureaux d'ingénierie et d'exploitants de ports. La Chine détenait 63,7 % du carnet de commandes mondial au début de 2025. Cette base de production soutient une demande récurrente d'équipements utilisés dans l'assemblage de blocs, la réparation, les travaux à quai et le déplacement de structures fabriquées entre des zones définies au sein d'un chantier. La Corée du Sud ajoute de la demande grâce à de grands programmes d'infrastructure de chantiers navals et à une utilisation élevée dans les grandes installations, tandis que le Japon, Singapour, le Vietnam et l'Inde contribuent par des activités de réparation, le développement de terminaux et des projets de manutention électrifiée.
L'Amérique du Nord et l'Europe évoluent dans une plage de croissance moyenne, bien que les sources de demande et les priorités d'approvisionnement diffèrent. La demande nord-américaine est soutenue par la modernisation des chantiers navals, les efforts pour renforcer la construction navale nationale et la nécessité de remédier aux contraintes de levage dans les installations navales et commerciales. Ces clients nécessitent souvent des systèmes portiques, à portique et associés conçus sur mesure, capables de fonctionner dans des sites existants avec un espace restreint, des fondations plus anciennes et des procédures de sécurité strictes. L'investissement européen est plus étroitement lié à la modernisation des ports, à l'électrification et au remplacement des actifs vieillissants, souvent avec un fort accent sur le soutien au cycle de vie et l'efficacité opérationnelle. L'infrastructure de réseau établie et les normes d'exploitation rigoureuses rendent les entraînements électriques, les systèmes de récupération d'énergie et les équipements à surveillance numérique particulièrement pertinents dans les deux régions.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,67 % jusqu'en 2032. L'Arabie saoudite et les Émirats arabes unis soutiennent l'expansion de la région grâce au développement industriel maritime, aux investissements dans les chantiers navals et aux programmes portuaires qui nécessitent de nouvelles capacités de levage et de manutention. DP World a ajouté trois grues à quai semi-automatisées, une forme d'équipement de levage fixe en bord de mer, au port islamique de Djeddah en mars 2026 dans le cadre de son programme de modernisation. Ras Al-Khair, les mises à niveau des ports africains et les infrastructures d'exportation en vrac offrent des opportunités sélectives, bien que chaque projet dépende des conditions de construction locales, de la disponibilité de l'énergie et de l'accès à un soutien en ingénierie spécialisée. Les projets industriels côtiers sud-américains offrent d'autres opportunités sélectives.
Paysage concurrentiel
La structure concurrentielle du marché des grues à jambes rigides est modérément concentrée. Les fabricants d'équipements d'origine chinois occupent une position forte dans les équipements orientés vers le volume et dans les chaînes d'approvisionnement asiatiques, car leurs réseaux de production combinent la fabrication d'acier, l'approvisionnement en composants, l'assemblage et l'exécution de grands projets. ZPMC, Weihua et XCMG se font concurrence grâce à une fabrication intégrée, des délais de livraison compétitifs et une expérience dans la fourniture d'équipements pour les grands ports et les installations industrielles lourdes. Les fournisseurs européens et nord-américains sont plus visibles dans les projets à haute spécification qui nécessitent une ingénierie de précision, des processus de conformité documentés, une protection contre la corrosion et un service spécialisé tout au long de la vie de l'équipement. Cette combinaison offre aux clients des choix entre des équipements standardisés et sur mesure, tout en rendant la capacité technique et la fiabilité de livraison plus importantes que le seul prix pour les projets critiques.
Konecranes et Liebherr se font concurrence dans des applications où la précision opérationnelle, les systèmes de sécurité, les exigences de classification et la disponibilité sont déterminants pour l'acheteur. Konecranes a réalisé un ensemble personnalisé d'équipements de levage fixes tels que des grues aériennes et des grues Goliath dans le hall de construction navale de BAE Systems à Govan en 2025, ce qui soutient des opérations de grues étroitement coordonnées. L'installation de la grue à portique de 2 400 tonnes de Weihua sur le chantier de Qidong en 2026 démontre la capacité des fabricants chinois dans les grands équipements de fabrication maritime. Les fournisseurs utilisent également la surveillance à distance, la maintenance préventive et la maintenance prédictive pour renforcer les relations avec les clients après la livraison et réduire le risque d'arrêts évitables sur les sites en exploitation. Les exigences de conformité mises à jour favorisent en outre les entreprises capables de fournir l'ingénierie, la documentation, les essais et le soutien au cycle de vie dans le cadre d'un périmètre de projet coordonné.
Des opportunités existent aux deux extrémités de la gamme de produits. L'extrémité ultra-lourde est soutenue par les ports mères d'éolien offshore, la fabrication de modules GNL et d'autres projets nécessitant des levages soigneusement contrôlés, une planification approfondie et un soutien technique spécialisé. Les clients à capacité moyenne peuvent préférer des systèmes standardisés montés sur skid ou déployables sur barge pouvant être mis en service rapidement dans des installations contraintes, notamment lorsque les travaux de génie civil permanents sont difficiles à justifier. L'électrification offre une autre voie de différenciation pour les clients disposant d'un bon accès au réseau, d'exigences d'émissions ou d'un plan clair pour améliorer les performances énergétiques de leur parc d'équipements.
Leaders du secteur des grues à jambes rigides
-
Liebherr Group
-
Konecranes Plc
-
Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
-
Henan Weihua Heavy Machinery Co., Ltd.
-
Lampson International LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des grues à jambes rigides Entreprises couvertes dans ce rapport
- Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
- Henan Weihua Heavy Machinery Co., Ltd.
- Konecranes Plc
- Liebherr Group
- XCMG Group
- GH Cranes & Components
- Lampson International LLC
- The Manitowoc Company, Inc.
- Kobe Steel, Ltd.
- Tadano Ltd.
- Terex Corporation
- SANY Heavy Industry Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Fushun Yongmao Construction Machinery Co., Ltd.
- Nucleon (Xinxiang) Crane Co., Ltd.
- PLM Cranes
- Somerset Engineering
- Thunder Cranes
- Shenyang Baoquan Group
- Palfinger AG
Développements industriels récents dans Marché des grues à jambes rigides
- Mai 2026 : Konecranes a reçu une commande de 51,2 millions USD de la Marine américaine pour une grue à flèche portique de 175 tonnes destinée au chantier naval de Portsmouth à Kittery, dans le Maine.
- Mai 2026 : Jiangsu Weihua Ocean Heavy Industry a commencé à mettre en place une grue à portique à poutre unique de 2 400 tonnes sur le chantier de Wison New Energies à Qidong, en Chine.
- Avril 2026 : Konecranes a accepté de fournir à Meyer Turku une grue de chantier naval à flèche unique de 50 tonnes avec une portée allant jusqu'à 75 m pour son quai d'armement, avec une installation prévue en juillet 2027.
- Mars 2026 : DP World a ajouté trois grues à quai semi-automatisées ZPMC au port islamique de Djeddah, portant la flotte de grues navire-à-terre du terminal de 14 à 17 unités.
Périmètre du rapport mondial sur le marché des grues à jambes rigides
Le marché des grues à jambes rigides est segmenté par type d'installation, capacité de charge, type d'entraînement, application, utilisateur final et géographie. Par type d'installation, le marché est segmenté en grues à jambes rigides fixes, grues à jambes rigides sur rails/à déplacement et grues à jambes rigides montées sur barge. Par capacité de charge, le marché est segmenté en jusqu'à 25 tonnes, 26 à 50 tonnes, 51 à 80 tonnes et supérieur à 80 tonnes. Par type d'entraînement, le marché est segmenté en diesel/diesel-hydraulique, électrique et hybride. Par application, le marché est segmenté en construction et réparation navales, manutention de marchandises et de matériaux en vrac, levage lourd et construction, maintenance et installation d'équipements, et autres applications. Par utilisateur final, le marché est segmenté en chantiers navals, ports à conteneurs et à marchandises générales, terminaux miniers et en vrac, installations industrielles et services publics d'énergie, et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Europe (Royaume-Uni, Allemagne, France, Italie, Espagne, Belgique, Pays-Bas, Suède, Pologne et reste de l'Europe), Asie-Pacifique (Chine, Inde, Japon, Corée du Sud, Indonésie, Thaïlande et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud), et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Turquie, Israël, Afrique du Sud, Égypte, Nigéria et reste du Moyen-Orient et de l'Afrique). L'étude couvre les derricks à jambes rigides (stiff-leg) et les grues à derrick fixes et montées sur barge comparables, utilisées dans les chantiers navals, les ports et les sites industriels en bord de mer. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Grues à jambes rigides fixes |
| Grues à jambes rigides sur rails/à déplacement |
| Grues à jambes rigides montées sur barge |
| Jusqu'à 25 tonnes |
| 26 à 50 tonnes |
| 51 à 80 tonnes |
| Supérieur à 80 tonnes |
| Diesel/diesel-hydraulique |
| Électrique |
| Hybride |
| Construction et réparation navales |
| Manutention de marchandises et de matériaux en vrac |
| Levage lourd et construction |
| Maintenance et installation d'équipements |
| Autres applications |
| Chantiers navals |
| Ports à conteneurs et à marchandises générales |
| Terminaux miniers et en vrac |
| Installations industrielles et services publics d'énergie |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Belgique | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'installation | Grues à jambes rigides fixes | |
| Grues à jambes rigides sur rails/à déplacement | ||
| Grues à jambes rigides montées sur barge | ||
| Par capacité de charge | Jusqu'à 25 tonnes | |
| 26 à 50 tonnes | ||
| 51 à 80 tonnes | ||
| Supérieur à 80 tonnes | ||
| Par type d'entraînement | Diesel/diesel-hydraulique | |
| Électrique | ||
| Hybride | ||
| Par application | Construction et réparation navales | |
| Manutention de marchandises et de matériaux en vrac | ||
| Levage lourd et construction | ||
| Maintenance et installation d'équipements | ||
| Autres applications | ||
| Par utilisateur final | Chantiers navals | |
| Ports à conteneurs et à marchandises générales | ||
| Terminaux miniers et en vrac | ||
| Installations industrielles et services publics d'énergie | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Belgique | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché des grues à jambes rigides d'ici 2032 ?
Le marché des grues à jambes rigides devrait atteindre 3,12 milliards USD d'ici 2032, en croissance à partir de 2,19 milliards USD en 2027 à un CAGR de 7,31 %. La projection reflète la poursuite des investissements dans les infrastructures de levage portuaires, de chantiers navals et industrielles côtières.
Qu'est-ce qui stimule la demande de grues à jambes rigides ?
L'expansion des chantiers navals, la modernisation des ports, la fabrication lourde et l'évolution vers les systèmes d'entraînement électrique soutiennent la demande. Les achats sont également liés à d'importants travaux de génie civil et à la nécessité de disposer d'équipements de levage fiables dans des emplacements d'exploitation fixes.
Quel type d'installation est en tête de la demande de grues à jambes rigides ?
Les grues à jambes rigides fixes sont en tête avec une part de 52,36 % en 2026, car les chantiers et terminaux établis peuvent supporter des fondations permanentes. Cette configuration convient particulièrement aux sites avec des levages réguliers et des déplacements de matériaux planifiés.
Quelle technologie d'entraînement connaît la croissance la plus rapide pour les grues à jambes rigides ?
Les systèmes hybrides devraient croître à un CAGR de 10,74 % jusqu'en 2032, soutenus par les sites qui ont besoin d'une voie progressive vers l'électrification. Ils peuvent aider les clients à améliorer leurs performances en matière d'émissions tout en gérant les limitations du réseau.