
てんかん重積状態市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.42 十億米ドル |
| 市場規模 (2032) | 2.12 十億米ドル |
| 成長率 (2027 - 2032) | 8.32 % |
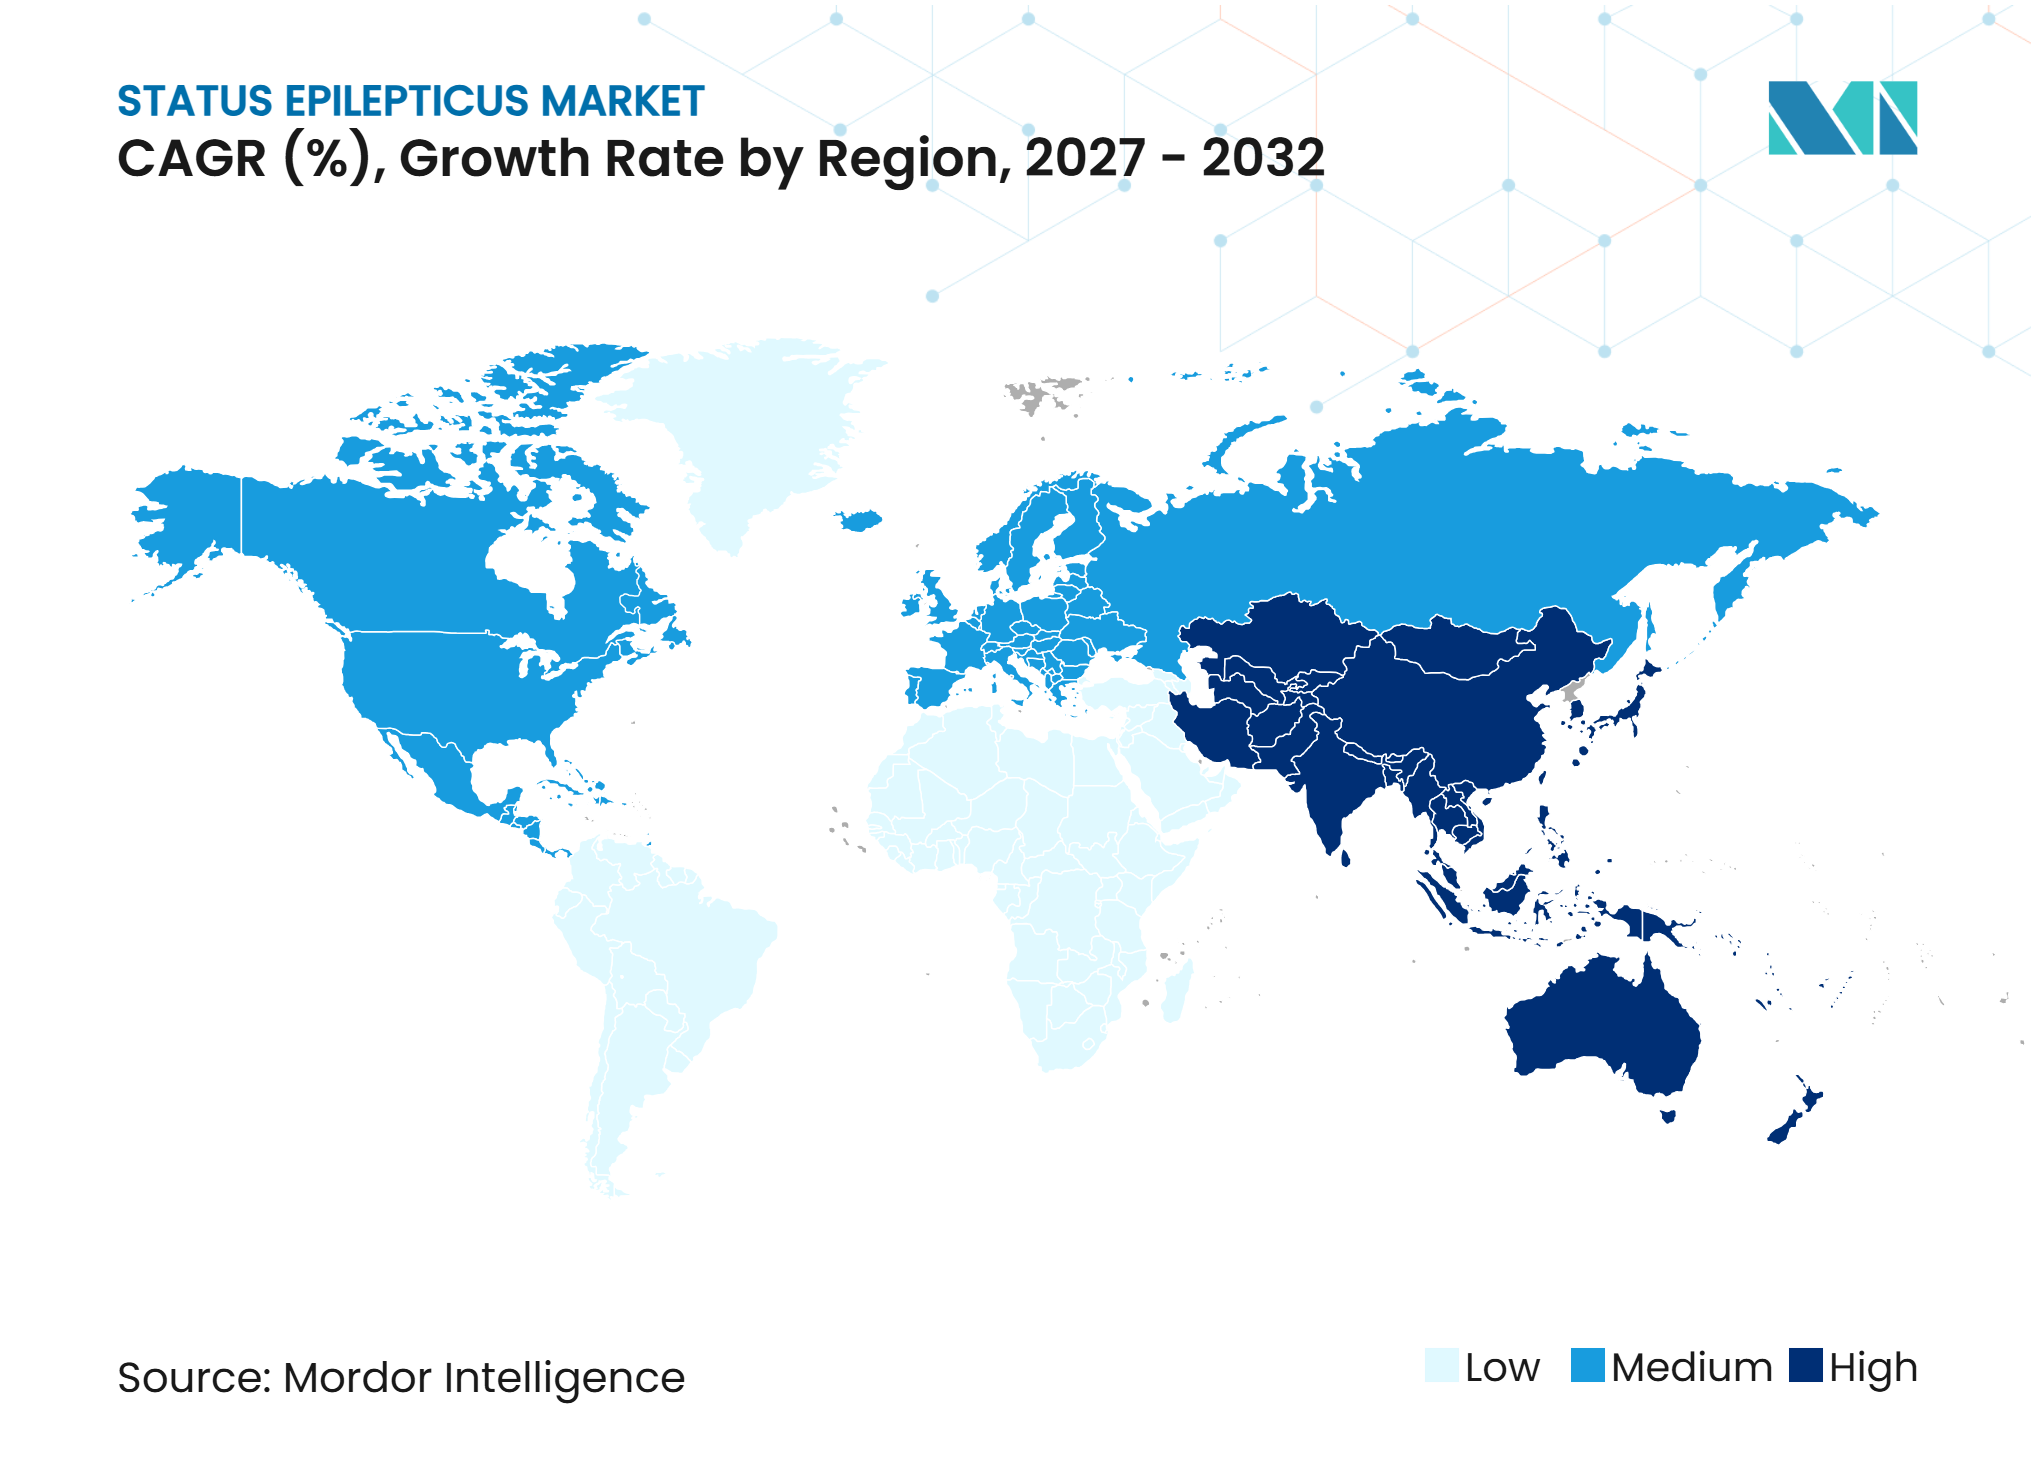
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるてんかん重積状態市場分析
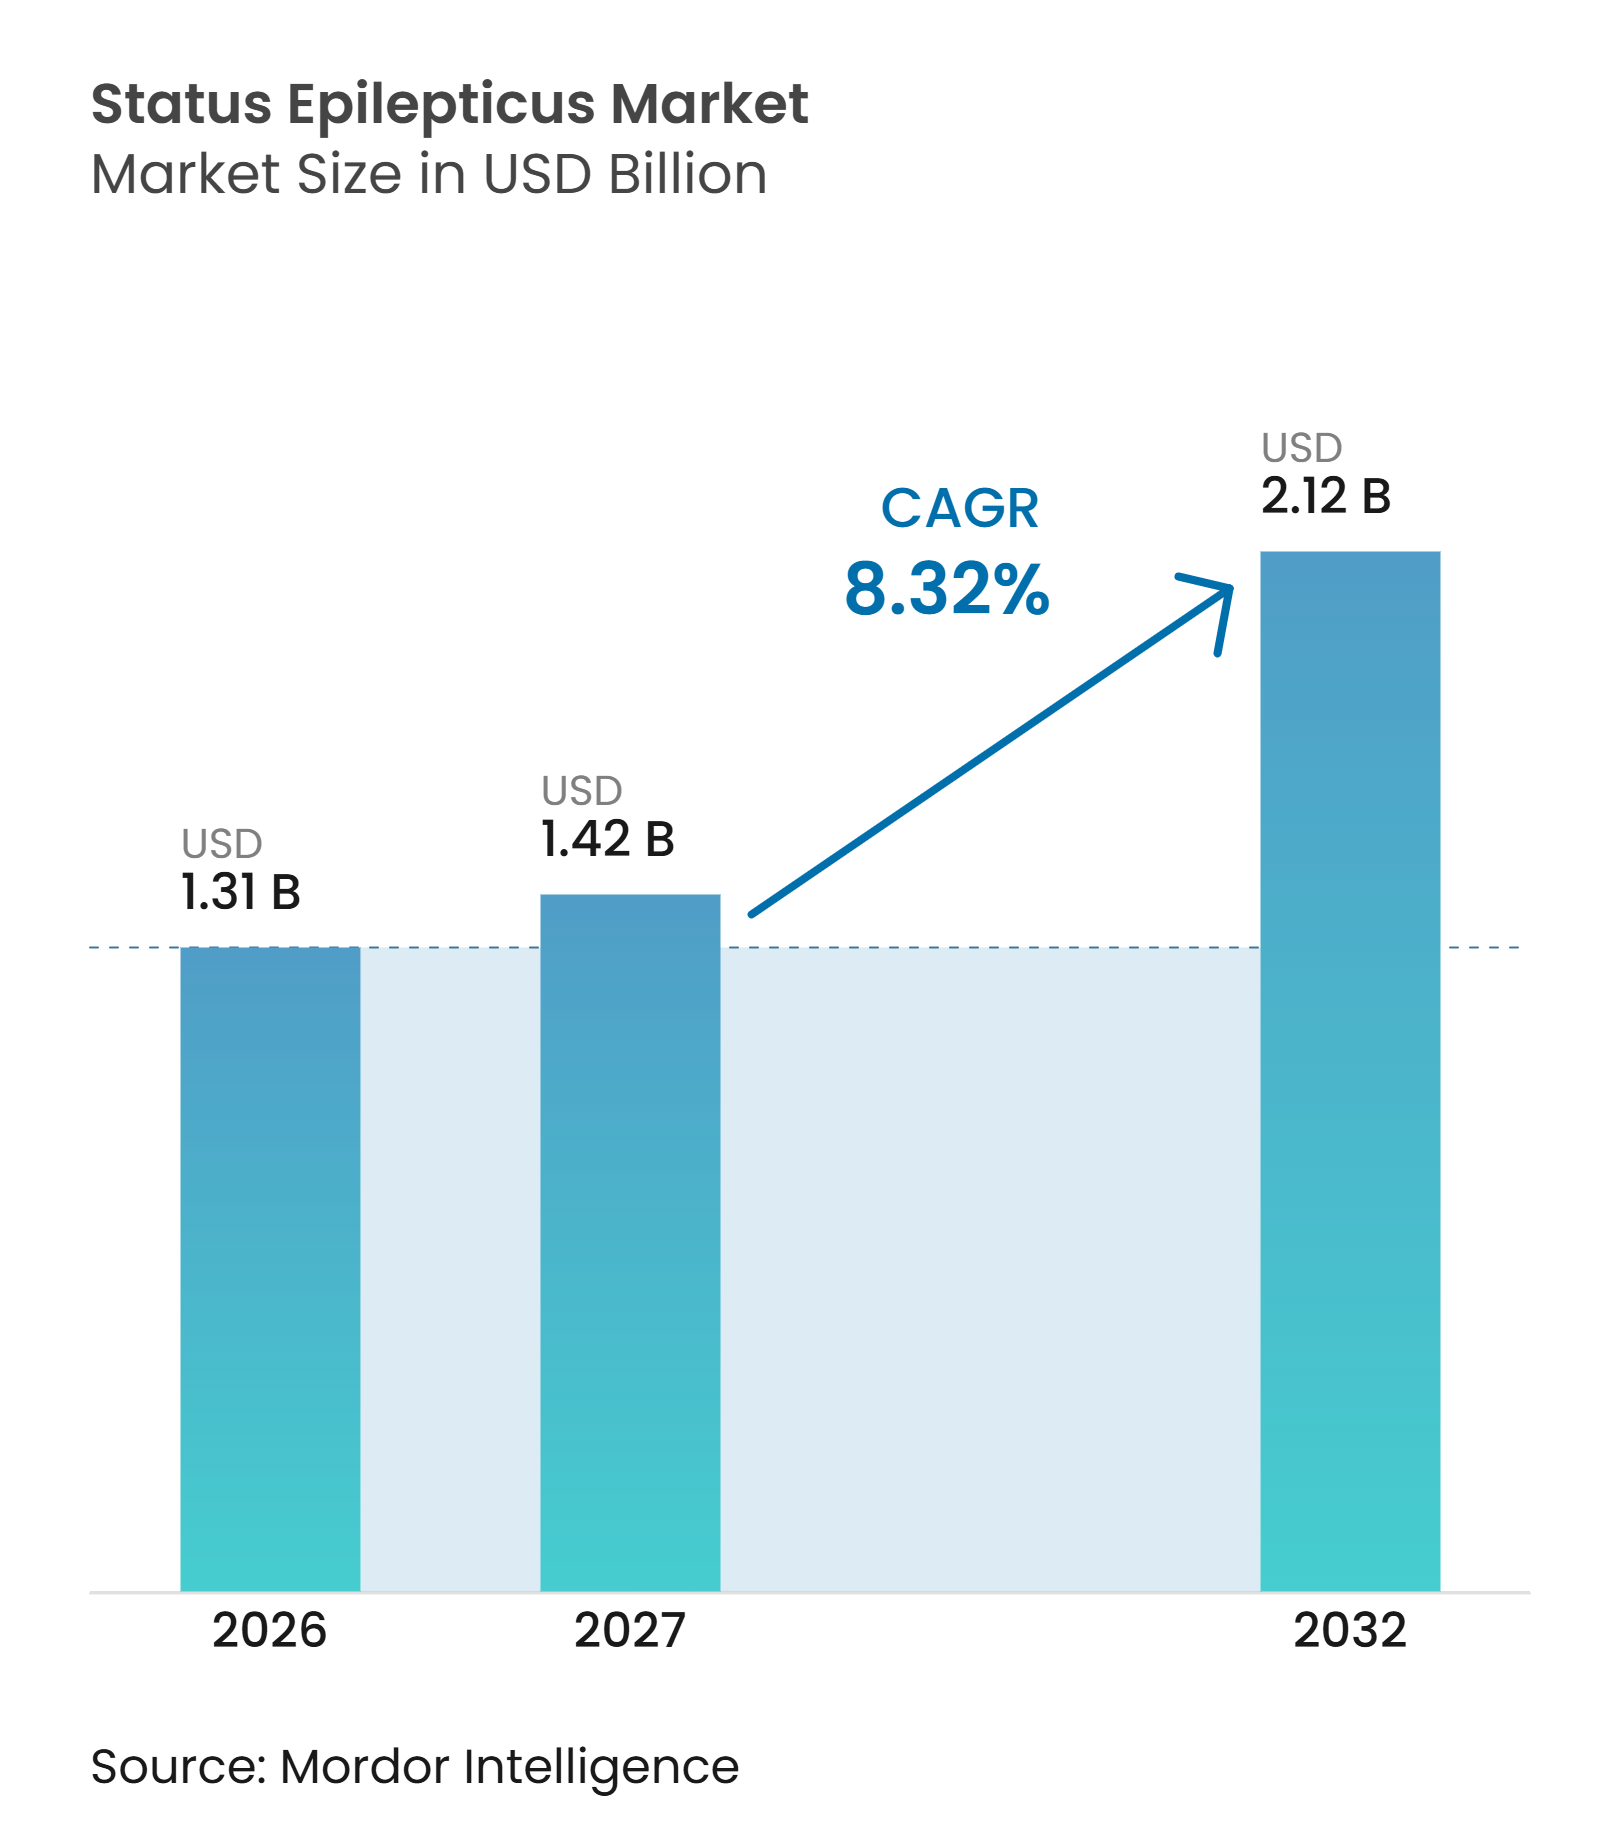
てんかん重積状態市場規模は2026年に1.31 ビリオン 米ドルと評価され、2027年の1.42 ビリオン 米ドルから2032年には2.12 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に8.32%CAGRで成長します。
てんかん重積状態は主要な神経学的緊急事態であり、治療の優先事項は迅速な発作制御、安全なエスカレーション、および非痙攣性症例の早期特定に集中しています。国際抗てんかん連盟による全般性痙攣発作に対する5分間の操作的閾値は、介入の時間的余裕を短縮し、緊急治療経路への需要を強化しました。病院システムは救急・集中治療環境における持続的EEGの使用を拡大しており、製薬開発者は難治性および超難治性疾患に対する選択肢を追求しています。てんかん重積状態市場は、地域間のプロトコル成熟度、モニタリングアクセス、および償還の違いによっても形成されています。ポイントオブケアEEGは、意識変容患者の早期診断を支援し、これまで見逃されていた症例の治療活動を増加させる可能性があります。
主要レポートのポイント
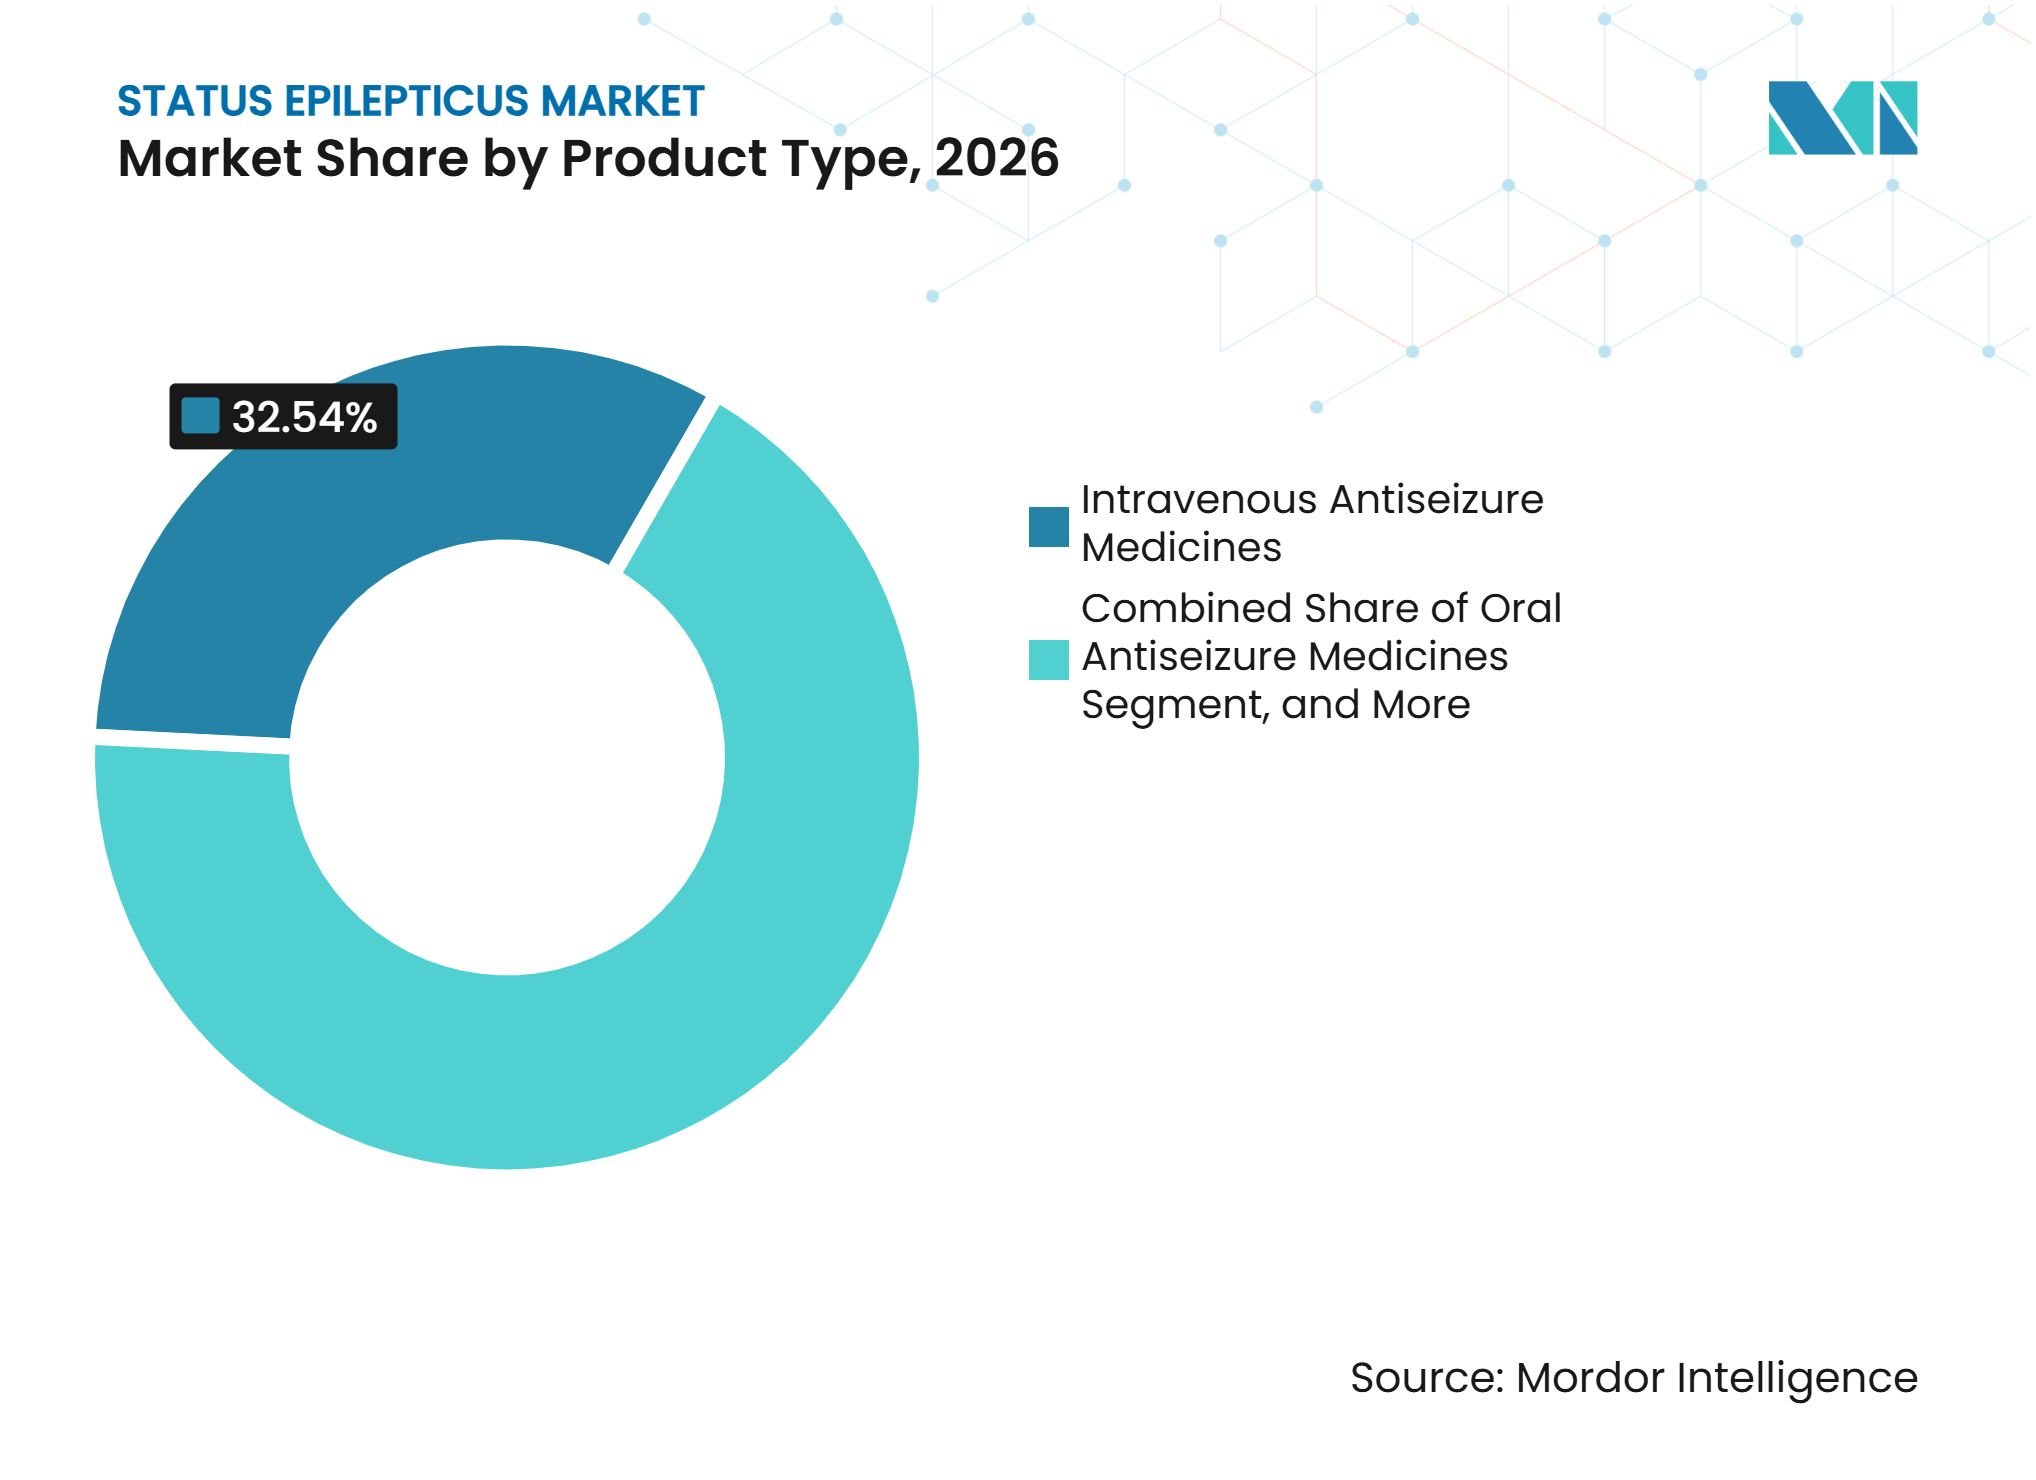
- 製品タイプ別では、静脈内抗てんかん薬が2026年に32.5%の収益シェアを占め、EEGおよび発作モニタリング機器は2032までに10.4%のCAGRで拡大すると予測されています。
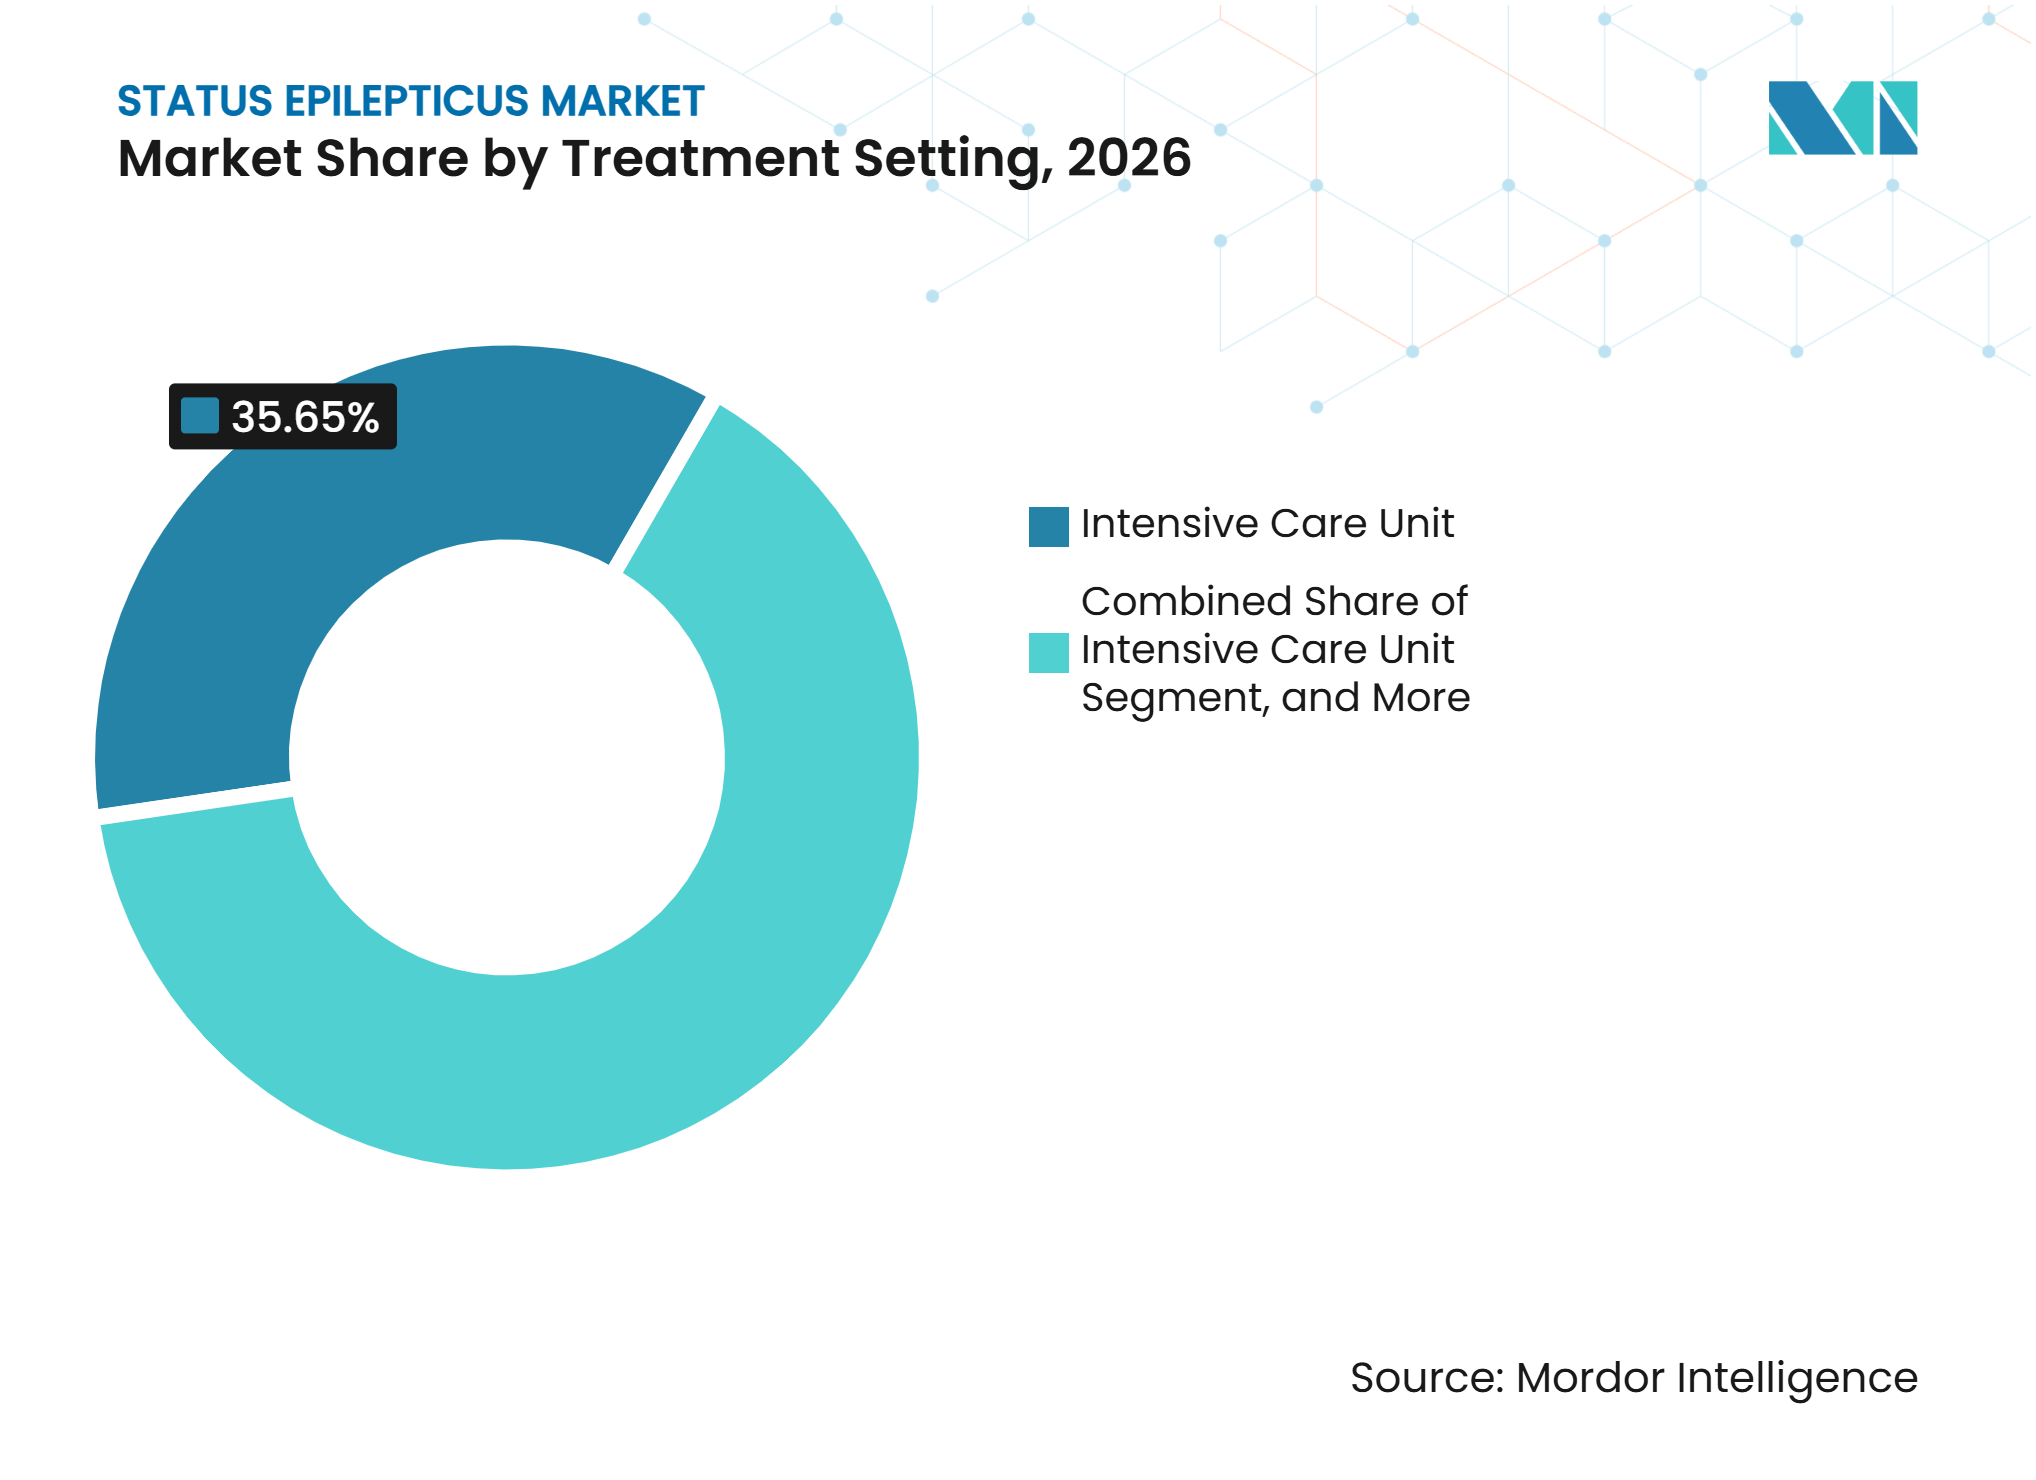
- 治療環境別では、ICUが2026年に35.7%の収益シェアを占め、救急部門は2032年までに10.7%のCAGRで成長すると予測されています。
- 適用別では、痙攣性てんかん重積状態が2026年に37.7%の収益シェアを占め、難治性てんかん重積状態は2032年までに11.5%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に42.76%の最高シェアを占め、アジア太平洋は予測期間中に9.54%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 早期介入と迅速な発作終結 | +1.50% | 北米・EUでの実装加速を伴うグローバル | 短期(2年以内) |
| 集中治療・神経集中治療能力の拡大 | +1.40% | アジア太平洋中心、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| ポイントオブケアEEGおよび自動発作検出の成長 | +1.30% | 北米・EU、日本および韓国での早期成果 | 短期(2年以内) |
| 第二世代および第三世代抗てんかん薬の使用増加 | +1.20% | グローバル | 中期(2~4年) |
| 病院前ケアにおける非静脈内救急製剤の採用 | +0.90% | 北米、EU、日本 | 短期(2年以内) |
| 難治性および超難治性てんかん重積状態に対する標的療法の開発 | +0.80% | 北米・EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
早期介入と迅速な発作終結
治療までの時間はてんかん重積状態ケアにおける修正可能な要因であり、緊急プロトコルは発作発症から薬剤投与までの間隔を短縮することにより大きな焦点を当てています。2025年のマレーシアのコンセンサス研究では、調査対象の医療専門家の89.1%が救急薬を認識していたものの、病院前担当者がてんかん重積状態に対して筋肉内ミダゾラムを投与できると報告したのはわずか35.7%でした。最も一般的な障壁は、回答者の64.2%が報告したアプローチへの不慣れと、62.1%が報告したプロトコルの不在でした[1]。このギャップは、真の治療抵抗性ではなく、不十分な一次治療後のエスカレーションにつながる可能性があります。したがって、標準化された緊急プロトコルは、使用のタイミングと一貫性を改善することで救急製剤への需要を支援できます。緊急医療サービスのトレーニング処方集の決定により、これらの薬剤が病院到着前に利用可能になる場合、てんかん重積状態市場は恩恵を受けます。
集中治療・神経集中治療能力の拡大
神経集中治療能力は、集中的なモニタリングと反復治療を必要とする難治性症例を管理する病院の能力を高めます。これらの施設はまず静脈内薬剤を必要とし、持続的EEGおよび意思決定支援ツールへの投資はサービスが成熟するにつれて続くことができます。2025年の遠隔集中治療医プログラムに関するレポートでは、安全網コミュニティ病院におけるてんかん重積状態の抗てんかん治療とモニタリングの調整が説明されました。遠隔専門家サポートは、オンサイトの神経科チームを持たない病院への臨床監督を拡大できます。マウントサイナイは2025年にネパールの集中治療室における持続的EEGプログラムの確立に向けた協力的アプローチを報告しました[2]。てんかん重積状態市場はこのような環境では段階的に発展することができ、薬剤調達、臨床経路、およびモニタリングインフラが異なる時間軸で進展します。
ポイントオブケアEEGおよび自動発作検出の成長
非痙攣性てんかん重積状態の診断にはEEGが必要ですが、従来のEEGは救急・集中治療環境で迅速に利用できない場合があります。Ceribellは2025年4月に、1歳以上の患者における電気的発作検出のためのClarityアルゴリズムについてFDA 510(k)認可を取得しました。同社は、小児認可が1,700人以上の患者の検証データセットに基づいていると述べました。この認可は、より広い患者集団での使用を支援し、病院に別のポイントオブケアオプションを提供します。2025年の米国てんかん学会抄録では、ICUおよび救急部門におけるClarityベースのプロトコルが、低リスク患者を従来のEEGから遠ざけながら、より重症度の高い症例のためにリソースを確保することが説明されました。ポイントオブケアシステムが普及するにつれて、意識変容が他の原因に起因すると考えられていた患者を特定できます。この診断効果は、モニタリングカテゴリーと抗てんかん薬の使用の両方を支援します。
第二世代および第三世代抗てんかん薬の使用増加
臨床医が二次治療のためのより新しい静脈内薬剤を評価するにつれて、治療実践は確立されたベンゾジアゼピンの中核を超えて移行しています。2026年の多施設後ろ向き研究では、ラコサミドが最初の二次静脈内療法として使用された場合、レベチラセタムよりも良好な結果を示し、オッズ比3.29、95%信頼区間1.06~10.19であることが報告されました。このエビデンスは、確立されたてんかん重積状態に対するガイドラインの議論と病院の購買に影響を与える可能性があります。PCORIは2025年に、新規発症難治性てんかん重積状態の438人の患者においてアナキンラとトシリズマブを比較する研究に資金を提供しました。この研究は、炎症性または自己免疫メカニズムを持つ患者に対する免疫療法への継続的な関心を反映しています。従来のエスカレーションが十分な制御を提供しない場合、てんかん重積状態市場はこれらの新しい療法から価値を得る可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 一次治療の適切な用量の遅延認識と過少使用 | -1.1% | アジア太平洋および中東・アフリカで最も深刻なグローバル | 短期から中期(4年以内) |
| 呼吸器、心血管、肝臓、および鎮静関連の安全リスク | -0.9% | グローバル | 短期(2年以内) |
| 難治性および超難治性てんかん重積状態に対する比較エビデンスの限界 | -0.8% | グローバル | 長期(4年以上) |
| 持続的EEG、訓練された人員、および緊急プロトコルへの不均等なアクセス | -0.9% | アジア太平洋、中東・アフリカ、南米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
一次治療の適切な用量の遅延認識と過少使用
薬剤投与の遅延と不十分なベンゾジアゼピン投与量は、病院前および救急部門の両方の設定において緊急ケアの有効性を低下させます。2026年のNeurologyによるリソース限定環境のレビューでは、アジアからの研究全体にわたる日常的な一次治療の過少投与が説明され、基礎文献において42.6%という高い死亡率が報告されました[3]。より新しい選択肢へのアクセスが限られている場合、より古く低コストの二次治療薬がより頻繁に使用されました。このパターンは、中心的な問題が薬理学的失敗ではなくタイミングや用量である場合に、確立された薬剤の有効性が低いように見せる可能性があります。神経集中治療学会の緊急神経学的生命維持フレームワークは、標準化された緊急ケアのモデルを提供していますが、実施はローカルシステムによって異なります。緊急チームがトレーニング、承認されたプロトコル、または優先される一次製剤への信頼できるアクセスを欠いている場合、てんかん重積状態市場は制約を受け続けます。
呼吸器、心血管、肝臓、および鎮静関連の安全リスク
治療強度は、特に患者が難治性てんかん重積状態に進行し麻酔薬の点滴を必要とする場合、安全リスクによって制限される可能性があります。ベンゾジアゼピンは高用量で呼吸抑制を引き起こす可能性があり、ラコサミドは心臓伝導リスクのある患者への注意が必要であり、バルプロ酸は小児ケアにおいて肝臓の安全上の懸念を引き起こす可能性があります。2026年のケタミンの系統的レビューでは、12の研究にわたる491人の患者が含まれ、43%から100%の発作減少率が報告されました。このレビューはまた、併用治療のため、持続的な発作制御と生存に対するケタミンの独立した効果が不確かなままであることを発見しました。米国てんかん学会は2025年に、ラモトリギン、ガナキソロン、カルバマゼピンに対するFDAラベル変更を報告し、スティーブンス・ジョンソン症候群のラモトリギンリスク因子としてHLA-B*15:02の追加を含みました。安全要件は、医師の信頼、製品ラベリング、および差別化された療法の設計に影響し続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
静脈内薬剤がリードし、モニタリング技術が加速静脈内抗てんかん薬は、静脈内アクセスが多くの救急、ICU、および専門神経科設定において不可欠であるため、2026年のてんかん重積状態市場シェアの32.5%を占めました。その使用は、発作が解消しない場合の迅速な投与の必要性と密接に関連しています。2025年のドイツ、オーストリア、スイスにわたる調査では、臨床医の35.4%が確立されたてんかん重積状態の第一選択としてレベチラセタムを好むことが判明しました。ラコサミドも二次静脈内ケアにおいて臨床的支持が高まっています。鼻腔内および口腔内ジアゼパムとミダゾラムを含む救急製剤は、病院への搬送前または搬送中の治療の必要性に対応します。それらの商業的役割は、プロトコル承認、介護者教育、および緊急設定における実際のアクセスに依存します。
EEGおよび発作モニタリング機器は、てんかん重積状態市場の製品タイプの中で最高率となる2032年までに10.4%のCAGRで成長すると予測されています。疑われる非痙攣性症例にはEEG確認が必要ですが、従来のシステムは手配と解釈に数時間かかる場合があります。ポイントオブケアEEGはこの遅延を短縮し、ICUおよび救急部門でより早い臨床的意思決定を可能にします。Ceribellの2025年小児認可は、AI支援発作検出がより若い年齢層に移行していることを示しました。Natusも2025年にBrainWatchポイントオブケアEEGソリューションにおける電気的てんかん重積状態診断適応についてFDA 510(k)認可を発表しました。神経刺激および臨床意思決定支援ソフトウェアはより長期的なカテゴリーに留まりますが、継続的な検出とより構造化された神経学的ケアへの同じシフトから恩恵を受けます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
治療環境別:
ICUが規模を維持しながら救急部門が拡大ICUは、難治性および超難治性ケアの要件を反映して、2026年の収益の35.7%を占めました。これらの患者は、持続的な麻酔薬の点滴、侵襲的モニタリング、延長されたEEG観察、および呼吸器または心血管合併症の管理を必要とする場合があります。ICUはまた、病院が持続的EEG、臨床意思決定支援、および神経刺激サービスへのアクセスを必要とする場合があるため、薬剤を超えた需要を生み出します。専門神経科およびてんかんセンターは、他の病院が使用する可能性のあるプロトコルを確立するため、製品採用に影響を与えます。小児病院も、デバイスおよび救急製剤の承認が幼い子供の選択肢を広げるにつれて重要性を増しています。Ceribellの1歳以上の患者への拡大認可は、この広い臨床的リーチの一例です。
救急部門は、病院が早期評価と治療を優先するにつれて、2032年までに10.7%のCAGRで成長すると予測されています。ポイントオブケアEEGにより、救急臨床医は従来の神経生理学的サポートを待たずに疑われる非痙攣性発作を評価できます。これにより、トリアージが改善され、より重症度の高い患者のために従来のEEG能力を確保するのに役立ちます。病院前ケアは、救急隊員が投与する救急療法の許可がシステムによって異なるため、より初期段階の設定に留まります。マレーシアからのエビデンスは、臨床医が救急療法を認識していても、フィールドアクセスがプロトコルとトレーニングの障壁によって制限されていたことを示しました。遠隔神経科と遠隔モニタリングは、特に神経科のカバレッジが乏しい場所で、地域チームを補完できます。したがって、遠隔専門知識が実際の治療経路と組み合わされると、てんかん重積状態市場は三次センター以外でも拡大できます。

適用別:
痙攣性症例が量を維持しながら難治性疾患が新しい選択肢への需要を高める痙攣性てんかん重積状態は2026年の収益の37.7%を占め、エピソード量で最大の適用に留まっています。多くの痙攣性症例は標準的なベンゾジアゼピンおよびレベチラセタムベースのレジメンに反応するため、迅速な認識が特に重要です。非痙攣性症例は、診断にEEGが必要であり、症状が意識変容の他の原因に似ている可能性があるため、可視性が低くなっています。より広いポイントオブケアEEGの使用は、集中治療と救急の両方の設定での検出を増加させる可能性があります。これにより、以前は見逃されていた可能性のある治療済み症例が追加され、モニタリングと薬剤アクセスの両方の必要性が支援されます。てんかん重積状態市場には、超難治性疾患、新規発症難治性てんかん重積状態、および発熱感染関連てんかん症候群も含まれており、臨床的ニーズはより複雑で治療エビデンスは限られています。
難治性てんかん重積状態は2032年までに11.5%のCAGRで成長すると予測されており、最も成長の速い適用となっています。難治性てんかん重積状態に特別に承認された療法がないため、このカテゴリーには相当な未充足ニーズがあります。PCORIの2025年の新規発症難治性症例に対するアナキンラとトシリズマブの438人の患者比較への資金提供は、免疫ベースの治療選択肢への継続的な関心を示しています。Immedicaは2026年10月に、FDA協議後、2027年に難治性てんかん重積状態に対する静脈内ガナキソロンの新しいフェーズ3試験を開始する計画を発表しました。同社は2025年のMarinus Pharmaceuticalsの買収を通じてグローバルなガナキソロン権利を取得しました。このグループに対処するプログラムは、明確な比較エビデンスと規制承認を生み出す場合、治療経路を変える可能性があります。
地理的分析
北米:インフラとイノベーションが採用を支援
北米は2026年のてんかん重積状態市場シェアの42.8%を占め、発達した神経集中治療能力、確立された支払者カバレッジ、および新しい治療・モニタリングツールへの早期アクセスによって支えられています。この地域には、静脈内薬剤と持続的EEGを使用できる救急・集中治療サービスの大規模な既存基盤があります。Neurелисは、FDAが2025年4月に2歳から5歳の子供に対して製品を承認した後、VALTOCOの2025年推定純売上高を295 ミリオン 米ドルから300 ミリオン 米ドルと報告しました。同社は、承認から数ヶ月以内にこの齢層の12,000人以上の患者が療法を処方されたと述べました。CeribellのFDA小児認可とNatusのBrainWatch認可も、ポイントオブケアEEG採用に対するFDAの規制的影響を示しています。LivaNova は、VNS療法の手術が2026年1月1日から新規患者インプラントに対してより高いメディケア償還を受けたと述べました。これらの条件は療法とデバイスの採用を支援し、償還は病院の意思決定における重要な要因に留まっています。
アジア太平洋:能力成長とアクセスギャップが異なる需要パターンを生み出す
アジア太平洋は、てんかん重積状態市場で最も速い地域成長率となる2032年までに9.5%のCAGRで成長すると予測されています。日本、中国、韓国、インドは、専門家能力と緊急ケアの準備状況が異なります。Viatrisは2026年6月にAculys Pharmaの買収を完了し、日本および特定のアジア太平洋市場においてSpydiaの独占権を取得しました。同社はSpydiaを日本初の鼻腔内抗てんかん薬であり、成人の院外使用に承認された最初の救急薬として説明しました。2025年に発表されたアジア・オセアニアのレビューでは、一次ベンゾジアゼピンの反復的な過少投与と三次センターにおける持続的EEGアクセスの限られた報告が見られました。これらのアクセスギャップは臨床的課題を生み出しますが、緊急トレーニング、モニタリング能力、およびより新しい製剤が拡大できる場所も示しています。マウントサイナイの2025年ネパールにおける持続的EEGプログラムに関するレポートは、リソースが制約された集中治療室での能力構築のための協力的なルートを示しています。
欧州、中東・アフリカ、および南米:プロトコルとアクセスが発展を形成
欧州は専門センターの強固な基盤を持ち、二次治療においてラコサミドとレベチラセタムを使用していますが、緊急プロトコルはすべてのサービスで一貫していません。2025年のドイツ、オーストリア、スイスの調査では、緊急サービスの31.8%のみがてんかん重積状態の標準作業手順を持っていました。この発見は、専門学会と病院ネットワークがプロトコルの整合に向けてまだ取り組むべきことがあることを示唆しています。中東・アフリカでは、EEG、訓練された人員、および必須抗てんかん薬の不足によってアクセスが影響を受けています。2025年のNeurologyのザンビアの病院に関するレポートは、これらの神経集中治療リソースの制約を記録しました。南米は主要な都市中心部に集中した専門インフラを持ち、病院前およびコミュニティケアはより限られています。これらの地域全体で、手頃なポイントオブケアモニタリング、地域の償還決定、および実際の緊急プロトコルは、製品の可用性だけよりも採用に大きな影響を与える可能性があります。てんかん重積状態市場は、モニタリングアクセスと臨床医トレーニングが共に強化される場所で発展します。
競合環境
市場集中度
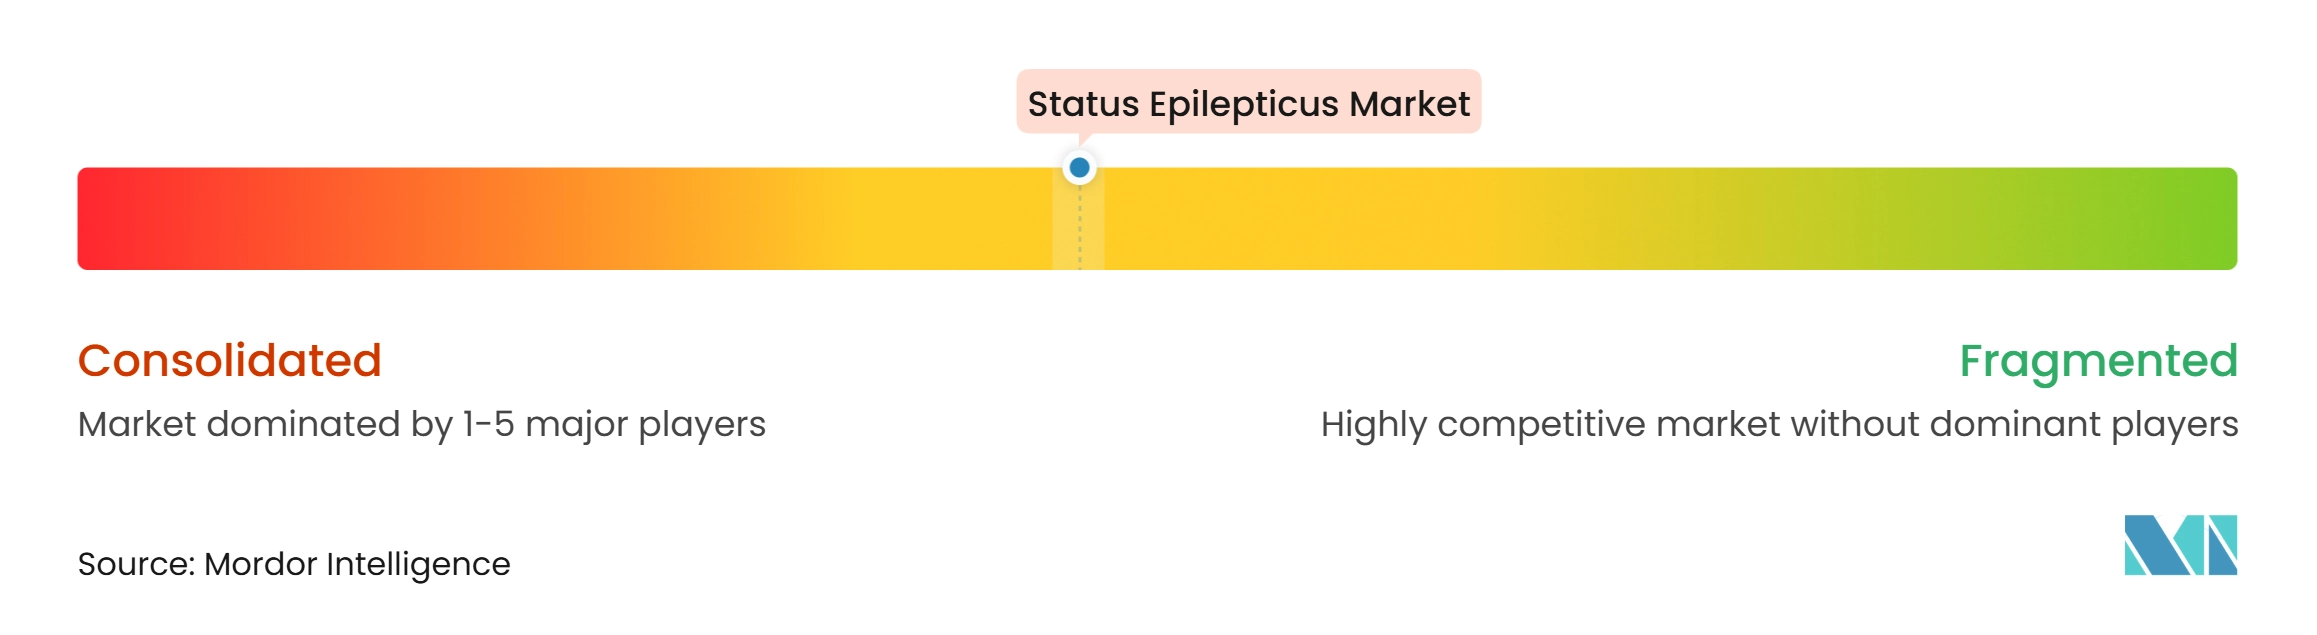
てんかん重積状態市場は、確立された静脈内薬剤において激しいジェネリック競争があり、より新しいモニタリング技術においてはより中した分野があります。Hikma、Sandoz、Teva、Lupin、Dr. Reddy's、Sun Pharma、およびViatrisは、中核的なベンゾジアゼピンとレベチラセタムの使用に対して、価格、製品の可用性、および地理的流通を通じて競争しています。これらの薬剤は日常的な一次および二次プロトコルにおいて重要ですが、製品差別化の余地は限られています。専門企業は、より大きな未充足ニーズを持つ患者グループのための救急製剤と療法に焦点を当てています。Aquestive TherapeuticsとEton Pharmaceuticalsは2026年10月に、ジアゼパム口腔内フィルムであるLIBERVANTについて米国独占ライセンス契約を発表しました。両社は2027年4月の商業的発売を予定しています。
Ceribellは、Clarityアルゴリズム、病院展開、および成長する臨床エビデンスベースを通じて、ポイントオブケアEEGにおいて強力な地位を築いています。2025年4月のFDA認可は、1歳という若い患者へのアクセスを広げ、AI支援発作検出の役割を強化しました。 Natusも2025年のBrainWatchの電気的てんかん重積状態診断適応の認可でこのカテゴリーに参入しました。病院は、ベッドサイド取得、自動解釈、および遠隔神経科医との連携を組み合わせたシステムを評価する可能性があります。これにより、システムがICUおよび救急ワークフローに統合されると切り替えコストが生じます。AI対応医療機器に対するFDAの監督は、検証要件、ラベリング、および機能開発に影響するため、重要なコンプライアンス要因です。デバイスセグメントは、ハードウェアだけでなく、ワークフローパフォーマンスと臨床統合によって差別化され続ける可能性があります。
最も明確な治療的機会は難治性てんかん重積状態に留まっており、適応に特有の承認された治療法がありません。Immedicaの2027年の静脈内ガナキソロンの新しいフェーズ3試験の計画は、この未充足ニーズを直接ターゲットにしているため、重要な戦略的動きです。LivaNova もVNS療法とデジタルヘルス開発を通じててんかんケアにおける地位を強化しています。同社は、61の国際サイトの800人以上の患者にわたる完全な36ヶ月のCORE-VNSデータが、発作頻度の76%の中央値減少、16%の完全発作消失、および発作関連入院の73%の減少を示したと報告しました。これらの発展は、企業が単一の製品カテゴリーではなく、薬剤、モニタリング、および長期的な神経調節にわたって競争していることを示しています。規制審査、償還、および臨床エビデンスが、どの戦略が病院採用を獲得するかを引き続き決定します。
てんかん重積状態産業リーダー
-
UCB S.A.
-
Neurelis, Inc.
-
Hikma Pharmaceuticals PLC
-
Pfizer Inc.
-
Viatris Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
てんかん重積状態市場 このレポートでカバーされる企業
- Abbvie
- AFT Pharmaceuticals Limited
- Aquestive Therapeutics
- B. Braun
- Bausch Health
- Ceribell, Inc.
- Crossject SA
- Dr. Reddy’s Laboratories
- Eisai
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- LivaNova
- Lupin
- Medtronic
- Neurelis
- Neuraxpharm Arzneimittel GmbH
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- UCB
- Viatris
最近の産業開発事情 てんかん重積状態市場
- 2026年10月:Immedicaは、2027年に開始予定の難治性てんかん重積状態に対する静脈内ガナキソロンの新しいフェーズ3試験の計画を発表しました。この決定は、明確な規制経路を確認するFDAとの生産的な協議に続くものです。Immedicaは2025年のMarinus Pharmaceuticalsの買収を通じてグローバルなガナキソロン権利を取得し、最初の潜在的な難治性てんかん重積状態特有の承認候補をターゲットにしています。
- 2026年10月:Eton PharmaceuticalsとAquestive Therapeuticsは、ジアゼパム口腔内フィルムであるLIBERVANTについて米国独占ライセンス契約を発表し、2027年4月の商業的発売を予定しています。
- 2026年6月:ViatrisはAculys Pharmaの買収を完了し、日本および特定のアジア太平洋市場においてSpydiaの独占権を取得しました。
- 2025年4月:Ceribellは、1歳以上の患者における電気的発作検出のための次世代Clarityアルゴリズムについてまた FDA 510(k)認可を取得しました。
世界のてんかん重積状態市場レポートの範囲
レポートの範囲によると、てんかん重積状態は、5分以上続く生命を脅かす発作、または発作間に意識を回復しない反復発作です。発作を止め、合併症を防ぐために即時の緊急医療治療が必要です。
てんかん重積状態市場は、製品タイプ、治療環境、適用、および地域にセグメント化されています。製品タイプ別では、市場は静脈内抗てんかん薬、経口抗てんかん薬、緊急救急製剤、EEGおよび発作モニタリング機器、EEG分析および臨床意思決定支援ソフトウェア、ならびに神経刺激および補助デバイスにセグメント化されています。治療環境別では、市場は救急部門、集中治療室、病院前および緊急医療サービス、神経科およびてんかん専門センター、小児病院、外来およびコミュニティケア、ならびに遠隔神経科および遠隔モニタリングにセグメント化されています。適用別では、市場は痙攣性てんかん重積状態、非痙攣性てんかん重積状態、難治性てんかん重積状態、超難治性てんかん重積状態、新規発症難治性てんかん重積状態、および発熱感染関連てんかん症候群にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 静脈内抗てんかん薬 |
| 経口抗てんかん薬 |
| 緊急救急製剤 |
| EEGおよび発作モニタリング機器 |
| EEG分析および臨床意思決定支援ソフトウェア |
| 神経刺激および補助デバイス |
| 救急部門 |
| 集中治療室 |
| 病院前および緊急医療サービス |
| 神経科およびてんかん専門センター |
| 小児病院 |
| 外来およびコミュニティケア |
| 遠隔神経科および遠隔モニタリング |
| 痙攣性てんかん重積状態 |
| 非痙攣性てんかん重積状態 |
| 難治性てんかん重積状態 |
| 超難治性てんかん重積状態 |
| 新規発症難治性てんかん重積状態 |
| 発熱感染関連てんかん症候群 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 静脈内抗てんかん薬 | |
| 経口抗てんかん薬 | ||
| 緊急救急製剤 | ||
| EEGおよび発作モニタリング機器 | ||
| EEG分析および臨床意思決定支援ソフトウェア | ||
| 神経刺激および補助デバイス | ||
| 治療環境別 | 救急部門 | |
| 集中治療室 | ||
| 病院前および緊急医療サービス | ||
| 神経科およびてんかん専門センター | ||
| 小児病院 | ||
| 外来およびコミュニティケア | ||
| 遠隔神経科および遠隔モニタリング | ||
| 適用別 | 痙攣性てんかん重積状態 | |
| 非痙攣性てんかん重積状態 | ||
| 難治性てんかん重積状態 | ||
| 超難治性てんかん重積状態 | ||
| 新規発症難治性てんかん重積状態 | ||
| 発熱感染関連てんかん症候群 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答された主要な質問
てんかん重積状態ケアの成長を促進しているものは何ですか?
成長は、より迅速な介入プロトコル、より広いポイントオブケアEEGの使用、拡大した集中治療能力、および難治性症例に対するより新しい治療アプローチによって支えられています。これらの変化は、特に急性病院ケアにおいて、発作を診断し、より短い治療ウィンドウ内で行動する能力を向上させます。
てんかん重積状態市場の2032年の予測値はいくらですか?
てんかん重積状態市場は2032年までに2.12 ビリオン 米ドルに達すると予測されており、2027年から8.3%のCAGRで成長します。予測は、確立された医療環境と発展途上の医療環境における薬剤とモニタリングにわたる治療活動の増加を反映しています。
てんかん重積状態ケアで最も速く成長している製品カテゴリーはどれですか?
EEGおよび発作モニタリング機器は、病院が非痙攣性発作のより迅速な検出を求めるにつれて、2032年までに10.4%のCAGRで成長すると予測されています。ポイントオブケアシステムは、診断の遅延が治療の意思決定に影響を与える可能性があるICUおよび救急部門において特に関連性があります。
ポイントオブケアEEGがてんかん重積状態にとって重要な理由は何ですか?
従来のEEGが迅速に利用できない場合に、救急・集中治療環境で臨床医が電気的発作をより早く特定するのに役立ちます。早期確認は、疑われる非痙攣性症例に対するよりタイムリーな治療の意思決定を支援し、従来のEEGリソースの適切な使用を支援できます。
最も速く拡大している治療環境はどれですか?
救急部門は、早期評価とポイントオブケアモニタリングがより重要になるにつれて、2032年までに10.7%のCAGRで成長すると予測されています。また、病院前の引き渡し、迅速なトリアージ、および早期治療プロトコルがケア経路で収束する場所でもあります。
最大の未充足治療ニーズがある領域はどこですか?
難治性てんかん重積状態には適応に特別に承認された療法がなく、2032年までに11.5%のCAGRで成長すると予測されています。進行中の臨床開発は、標準的なエスカレーションに反応せず、さらなる治療選択肢を必要とする患者に焦点を当てており、実際の重篤で持続的なエピソードにおいて従来の抗てんかん薬によって十分に制御されないメカニズムに対処するアプローチを含みます。