
Tamaño y Participación del Mercado de Status Epilepticus
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
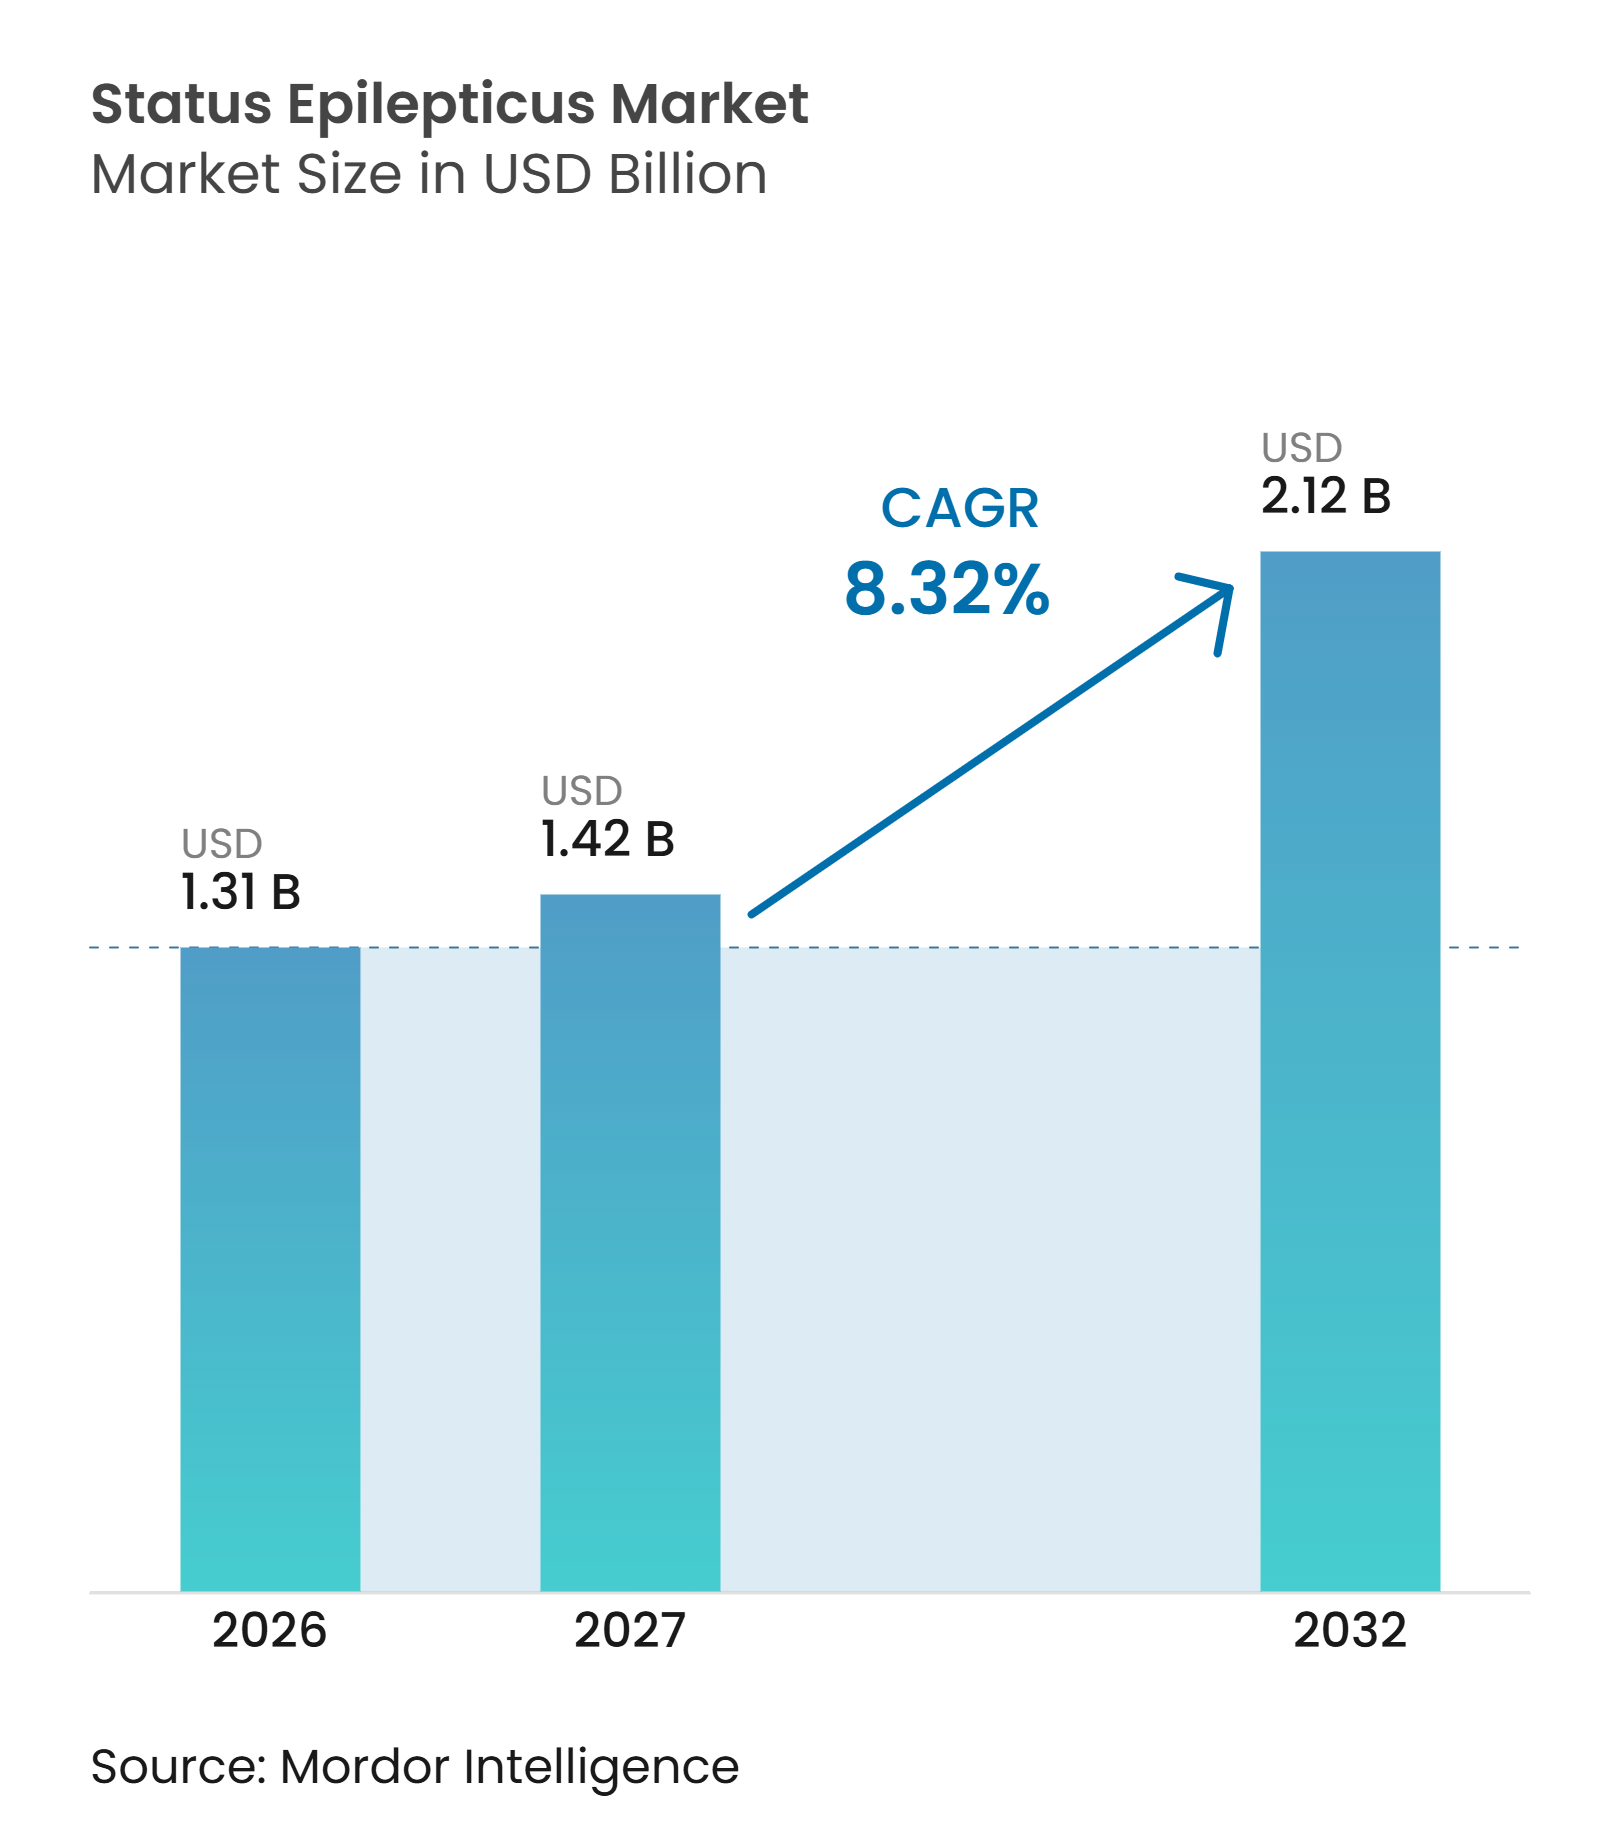
| Tamaño del Mercado (2027) | 1.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.32 % |
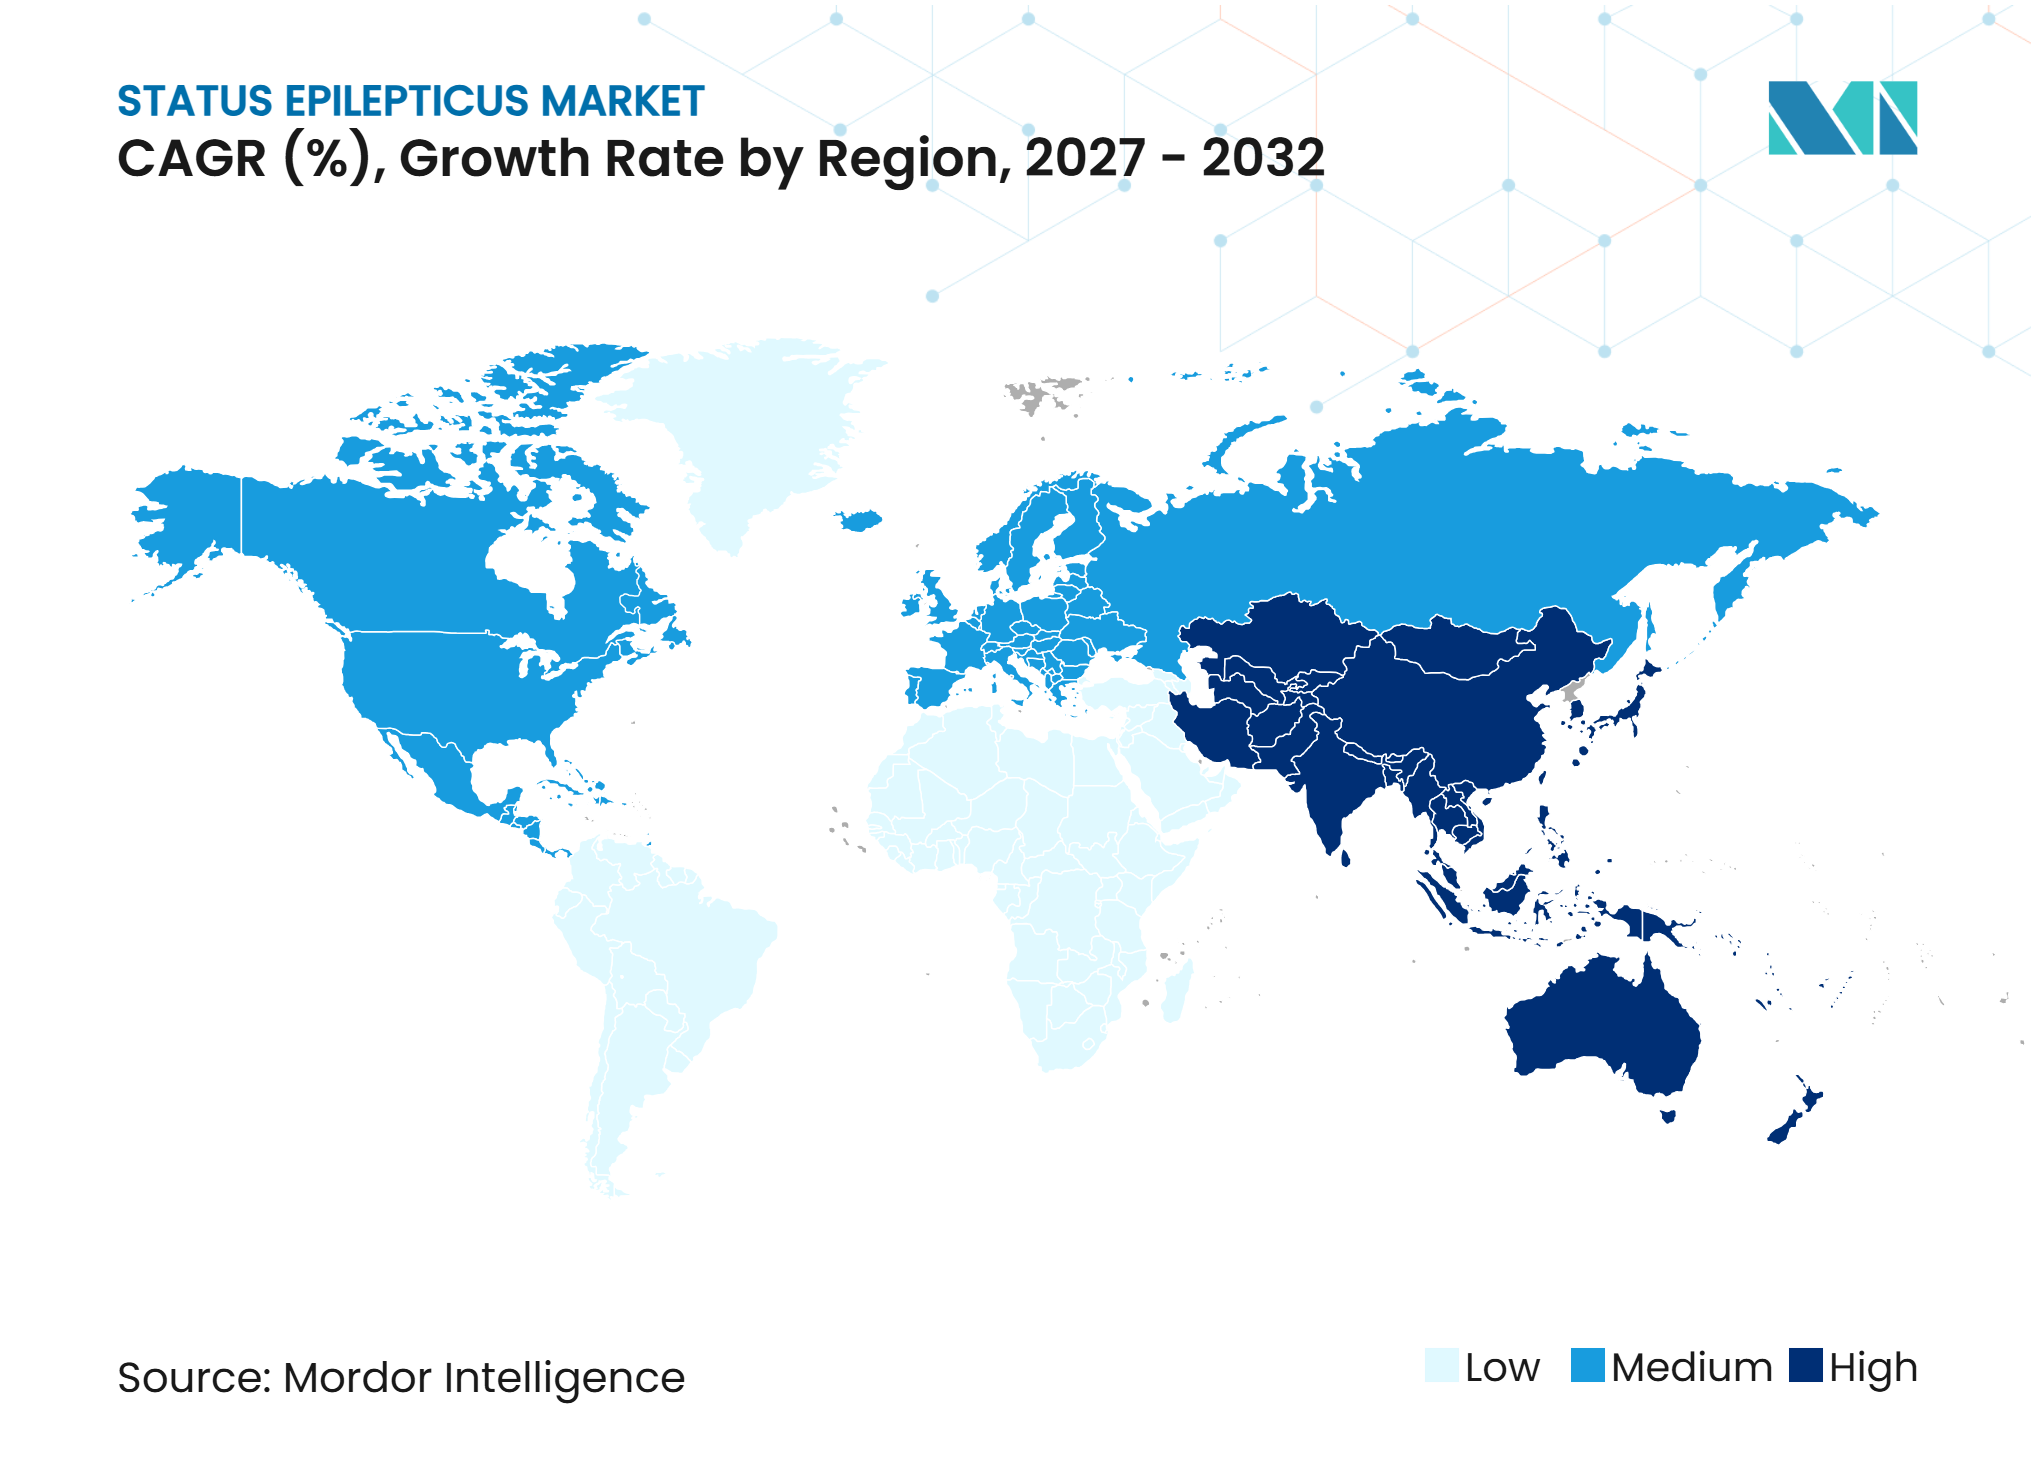
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Status Epilepticus por Mordor Intelligence
El tamaño del Mercado de Status Epilepticus fue valorado en 1,31 mil millones de USD en 2026 y se estima que crecerá desde 1,42 mil millones de USD en 2027 hasta alcanzar los 2,12 mil millones de USD para 2032, a una CAGR del 8,32% durante el período de pronóstico (2027-2032).
El status epilepticus es una emergencia neurológica mayor, y las prioridades de tratamiento se centran en el control rápido de las convulsiones, la escalada segura y la identificación temprana de los casos no convulsivos. El umbral operativo de 5 minutos de la Liga Internacional Contra la Epilepsia para las convulsiones convulsivas generalizadas ha acortado la ventana de intervención y ha fortalecido la demanda de vías de tratamiento de emergencia. Los sistemas hospitalarios están ampliando el uso del EEG continuo en entornos de emergencia y cuidados críticos, mientras que los desarrolladores de fármacos están buscando opciones para la enfermedad refractaria y súper-refractaria. El mercado de status epilepticus también está determinado por las diferencias en la madurez de los protocolos, el acceso a la monitorización y el reembolso entre regiones. El EEG en el punto de atención apoya el diagnóstico temprano de pacientes con alteración de la conciencia y puede aumentar la actividad de tratamiento para los casos que anteriormente no eran detectados.
Conclusiones Clave del Informe
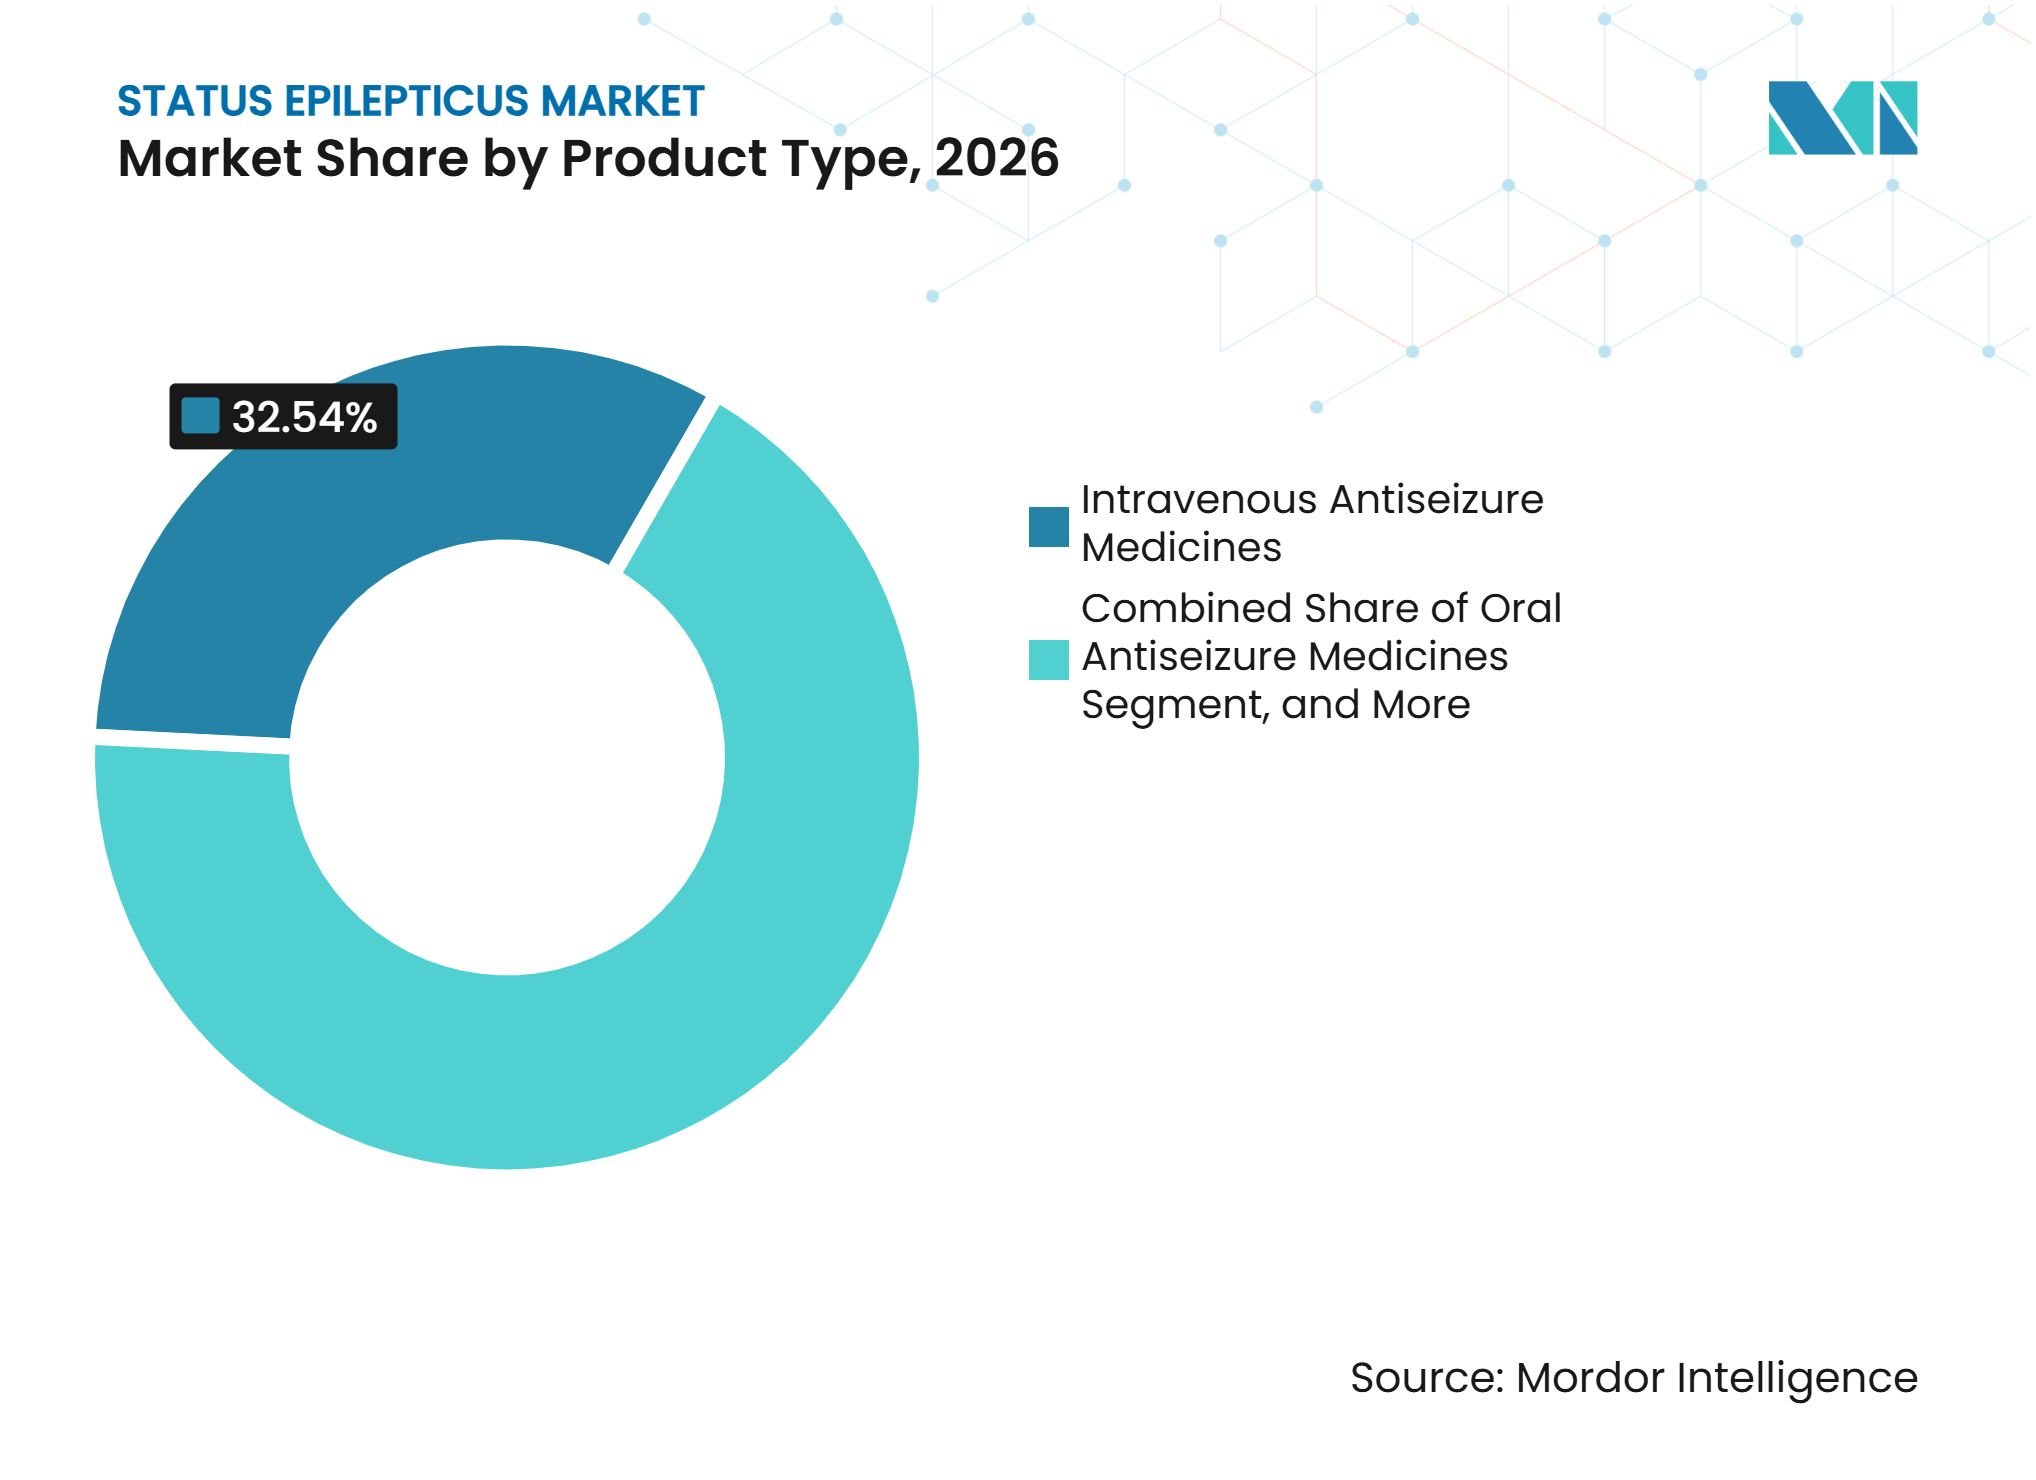
- Por tipo de producto, los medicamentos anticonvulsivos intravenosos tuvieron una participación de ingresos del 32,5% en 2026, mientras que se proyecta que el equipo de EEG y monitorización de convulsiones se expanda a una CAGR del 10,4% hasta 2032.
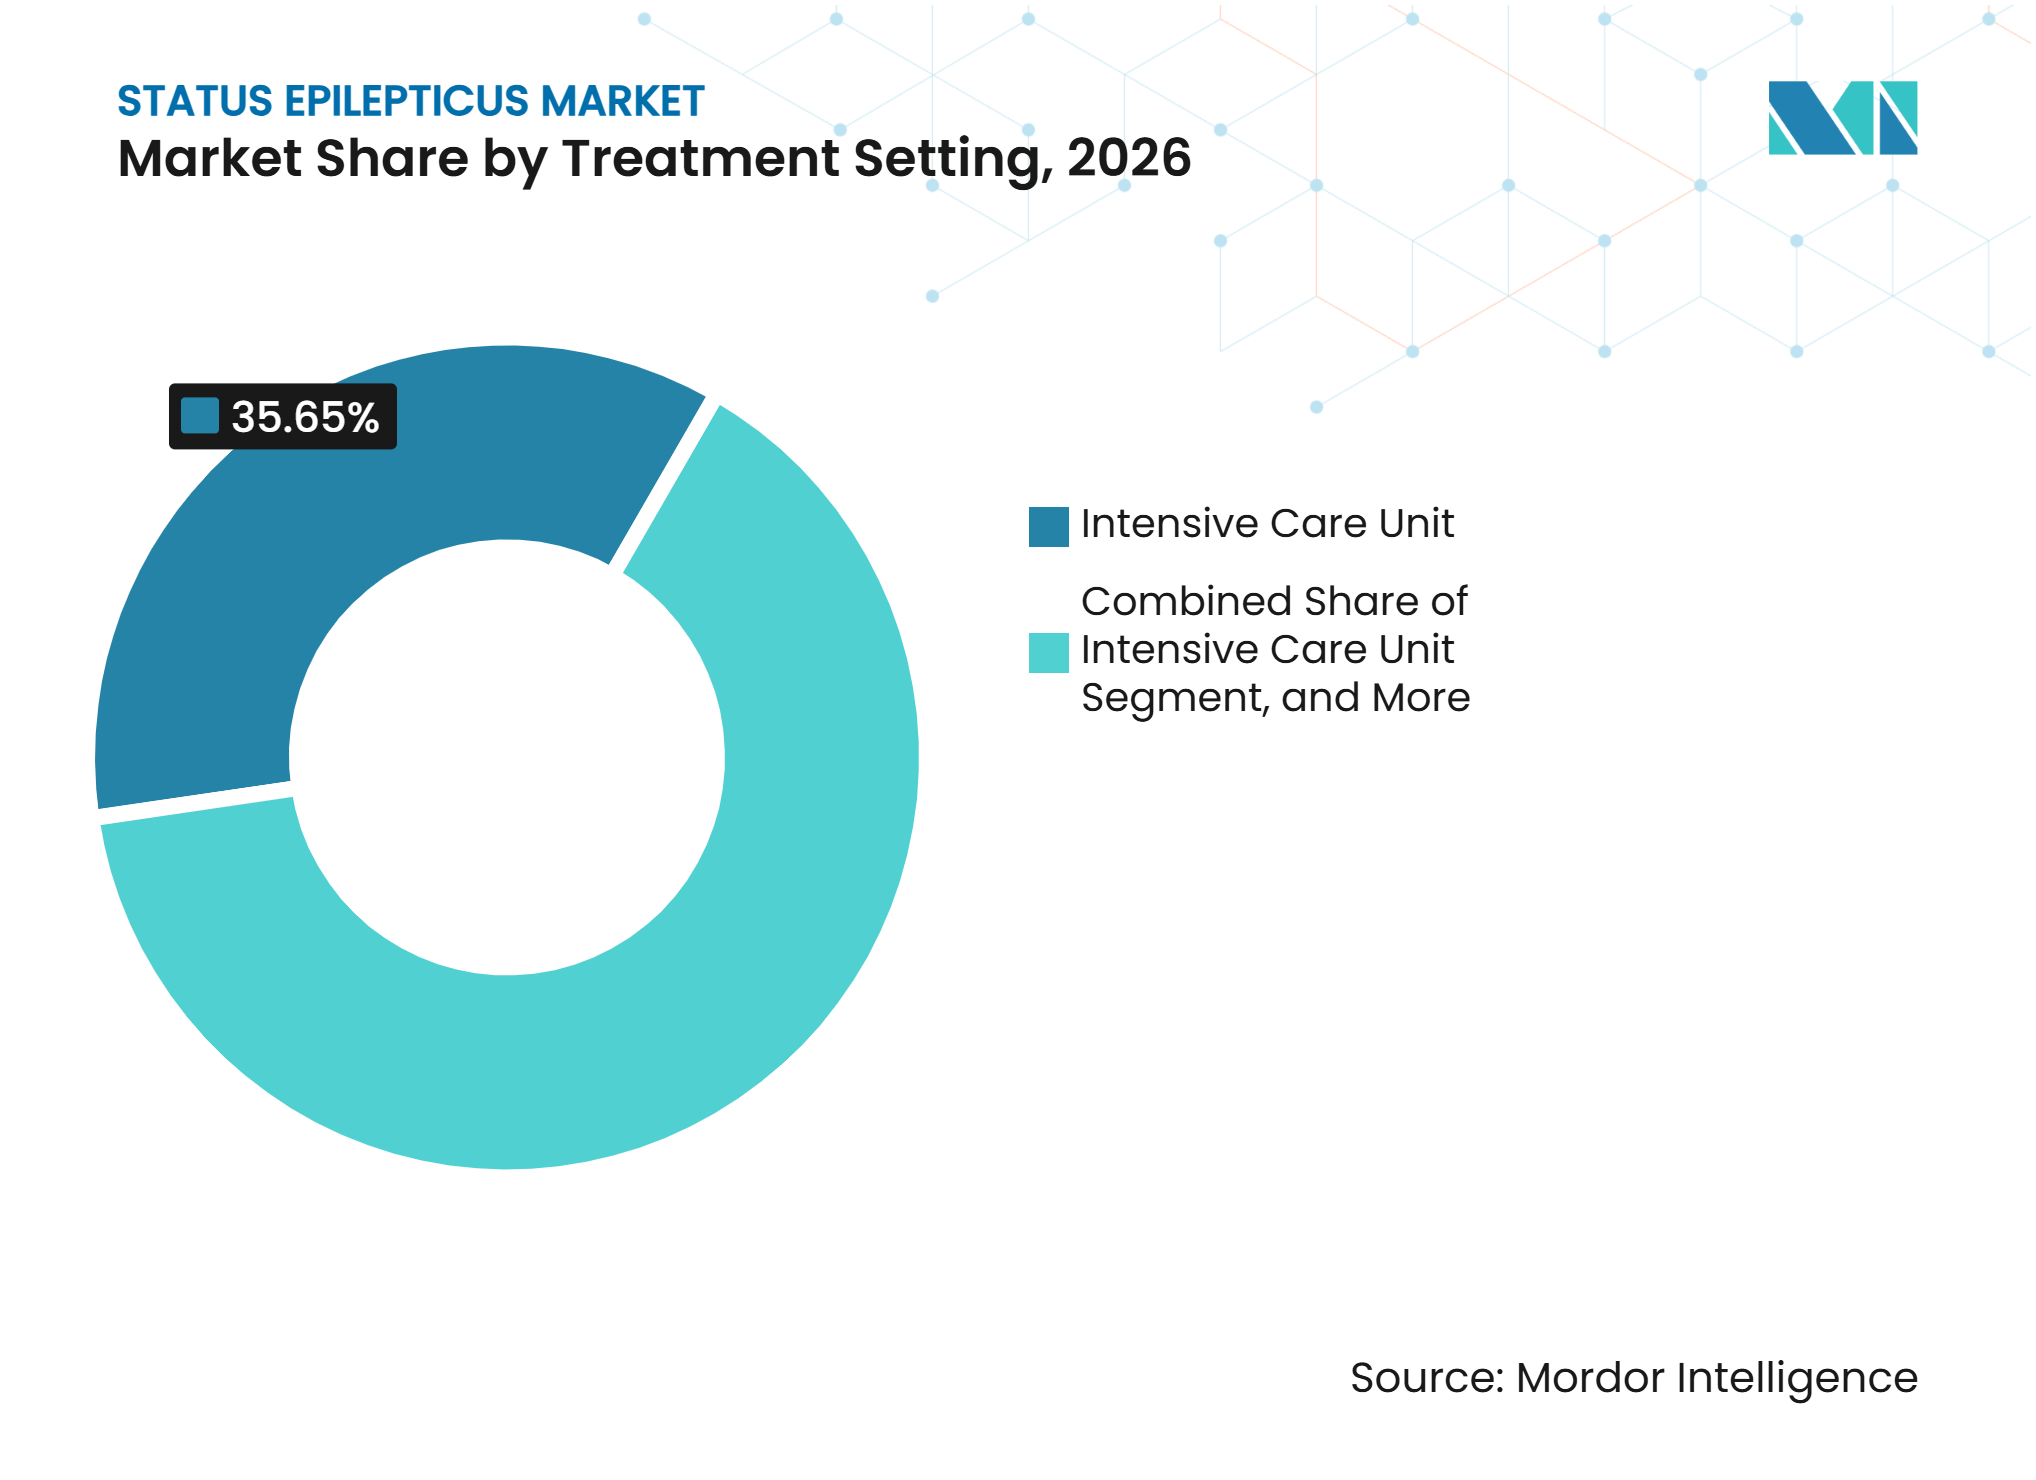
- Por entorno de tratamiento, la UCI tuvo una participación de ingresos del 35,7% en 2026, mientras que se prevé que el departamento de urgencias crezca a una CAGR del 10,7% hasta 2032.
- Por aplicación, el status epilepticus convulsivo representó una participación de ingresos del 37,7% en 2026, mientras que se proyecta que el status epilepticus refractario crezca a una CAGR del 11,5% hasta 2032.
- Por geografía, América del Norte representó la mayor participación del 42,76% en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,54% durante el período de pronóstico.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intervención Temprana y Terminación Rápida de las Convulsiones | +1.50% | Global, con implementación acelerada en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de Cuidados Críticos y Neurocríticos | +1.40% | Núcleo en APAC, con extensión a MEA y América del Sur | Mediano plazo (2–4 años) |
| Crecimiento del EEG en el Punto de Atención y la Detección Automatizada de Convulsiones | +1.30% | América del Norte y UE, con ganancias tempranas en Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Mayor Uso de Medicamentos Anticonvulsivos de Segunda y Tercera Generación | +1.20% | Global | Mediano plazo (2–4 años) |
| Adopción de Formulaciones de Rescate No Intravenosas en la Atención Prehospitalaria | +0.90% | América del Norte, UE, Japón | Corto plazo (≤ 2 años) |
| Desarrollo de Terapias Dirigidas para el SE Refractario y Súper-Refractario | +0.80% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intervención Temprana y Terminación Rápida de las Convulsiones
El tiempo hasta el tratamiento sigue siendo un factor modificable en la atención del status epilepticus, y los protocolos de emergencia están poniendo mayor énfasis en reducir el intervalo entre el inicio de la convulsión y la administración del medicamento. Un estudio de consenso malayo de 2025 encontró que el 89,1% de los profesionales de la salud encuestados reconocían los medicamentos de rescate, pero solo el 35,7% informó que el personal prehospitalario podía administrar midazolam intramuscular para el status epilepticus. Las barreras más comunes fueron la falta de familiaridad con el enfoque, reportada por el 64,2% de los encuestados, y la ausencia de protocolos, reportada por el 62,1%[1]. Esta brecha puede llevar a una escalada tras una atención de primera línea inadecuada en lugar de una verdadera resistencia al tratamiento. Los protocolos de emergencia estandarizados pueden, por tanto, respaldar la demanda de formulaciones de rescate al mejorar el momento y la consistencia de su uso. El mercado de status epilepticus se beneficia cuando la formación de los servicios médicos de emergencia y las decisiones sobre el formulario hacen que estos medicamentos estén disponibles antes de la llegada al hospital.
Expansión de la Capacidad de Cuidados Críticos y Neurocríticos
La capacidad de cuidados neurocríticos aumenta la capacidad de los hospitales para gestionar los casos refractarios que necesitan monitorización intensiva y tratamiento repetido. Estas instalaciones requieren medicamentos intravenosos en primer lugar, mientras que la inversión en EEG continuo y herramientas de apoyo a la decisión clínica puede seguir a medida que los servicios maduran. Un informe de 2025 sobre un programa remoto de tele-intensivista describió la coordinación del tratamiento anticonvulsivo y la monitorización del status epilepticus en un hospital comunitario de red de seguridad. El apoyo remoto de especialistas puede extender la supervisión clínica a hospitales que no cuentan con un equipo de neurología in situ. Mount Sinai informó en 2025 sobre un enfoque colaborativo para establecer programas de EEG continuo en unidades de cuidados intensivos nepalesas[2]. El mercado de status epilepticus puede desarrollarse por etapas en dichos entornos, con la adquisición de medicamentos, las vías clínicas y la infraestructura de monitorización avanzando en diferentes plazos.
Crecimiento del EEG en el Punto de Atención y la Detección Automatizada de Convulsiones
El status epilepticus no convulsivo requiere EEG para su diagnóstico, pero el EEG convencional puede no estar disponible rápidamente en entornos de emergencia y cuidados intensivos. Ceribell recibió la autorización 510(k) de la FDA en abril de 2025 para su algoritmo Clarity para la detección de convulsiones electrográficas en pacientes de 1 año en adelante. La empresa declaró que la autorización pediátrica se basó en un conjunto de datos de validación de más de 1.700 pacientes. La autorización respalda el uso en una población de pacientes más amplia y ofrece a los hospitales otra opción en el punto de atención. Un resumen de la Sociedad Americana de Epilepsia de 2025 describió protocolos basados en Clarity en la UCI y el departamento de urgencias que dirigían a los pacientes de menor riesgo fuera del EEG convencional, preservando los recursos para los casos de mayor agudeza. A medida que los sistemas en el punto de atención se expanden, pueden identificar a pacientes cuya alteración de la conciencia podría atribuirse a otra causa. Este efecto diagnóstico respalda tanto la categoría de monitorización como el uso de medicamentos anticonvulsivos.
Mayor Uso de Medicamentos Anticonvulsivos de Segunda y Tercera Generación
La práctica de tratamiento está evolucionando más allá del núcleo establecido de benzodiacepinas a medida que los clínicos evalúan agentes intravenosos más nuevos para la atención de segunda línea. Un estudio retrospectivo multicéntrico de 2026 informó que la lacosamida tuvo mejores resultados que el levetiracetam cuando se utilizó como primera terapia intravenosa de segunda línea, con una razón de probabilidades de 3,29 y un intervalo de confianza del 95% de 1,06 a 10,19. Esta evidencia puede influir en las discusiones sobre guías clínicas y las decisiones de compra hospitalaria para el status epilepticus establecido. El PCORI financió en 2025 un estudio que comparó anakinra y tocilizumab en 438 pacientes con status epilepticus refractario de nuevo inicio. El estudio refleja el interés continuo en la inmunoterapia para pacientes con mecanismos inflamatorios o autoinmunes. El mercado de status epilepticus puede ganar valor con estas terapias más nuevas donde la escalada convencional no proporciona un control adecuado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reconocimiento Tardío y Subutilización de la Terapia de Primera Línea con Dosis Adecuadas | -1.1% | Global, más agudo en APAC y MEA | Corto a Mediano plazo (≤ 4 años) |
| Riesgos de Seguridad Respiratorios, Cardiovasculares, Hepáticos y Relacionados con la Sedación | -0.9% | Global | Corto plazo (≤ 2 años) |
| Evidencia Comparativa Limitada para el SE Refractario y Súper-Refractario | -0.8% | Global | Largo plazo (≥ 4 años) |
| Acceso Desigual al EEG Continuo, Personal Capacitado y Protocolos de Emergencia | -0.9% | APAC, MEA, América del Sur | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Reconocimiento Tardío y Subutilización de la Terapia de Primera Línea con Dosis Adecuadas
La administración tardía de medicamentos y la dosificación inadecuada de benzodiacepinas reducen la eficacia de la atención de emergencia tanto en entornos prehospitalarios como en departamentos de urgencias. Una revisión de Neurology de 2026 sobre entornos con recursos limitados describió una subdosificación rutinaria de primera línea en estudios de Asia e informó una mortalidad de hasta el 42,6% en la literatura subyacente[3]. Los medicamentos de segunda línea más antiguos y de menor costo se utilizaron con mayor frecuencia donde el acceso a opciones más nuevas era limitado. Este patrón puede hacer que los medicamentos establecidos parezcan menos eficaces cuando el problema central es el momento o la dosis en lugar del fracaso farmacológico. El marco de Soporte Vital Neurológico de Emergencia de la Sociedad de Neurocuidados Críticos proporciona un modelo para la atención de emergencia estandarizada, pero la implementación difiere entre los sistemas locales. El mercado de status epilepticus sigue siendo limitado donde los equipos de emergencia carecen de formación, protocolos autorizados o acceso confiable a las formulaciones de primera línea preferidas.
Riesgos de Seguridad Respiratorios, Cardiovasculares, Hepáticos y Relacionados con la Sedación
La intensidad del tratamiento puede verse limitada por los riesgos de seguridad, especialmente cuando los pacientes progresan al status epilepticus refractario y requieren infusiones anestésicas. Las benzodiacepinas pueden causar depresión respiratoria a dosis más altas, la lacosamida requiere atención en pacientes con riesgos de conducción cardíaca, y el ácido valproico puede plantear problemas de seguridad hepática en la atención pediátrica. Una revisión sistemática de 2026 sobre la ketamina incluyó 491 pacientes en 12 estudios e informó tasas de reducción de convulsiones del 43% al 100%. La revisión también encontró que el efecto independiente de la ketamina sobre el control sostenido de las convulsiones y la supervivencia seguía siendo incierto debido a los tratamientos concomitantes. La Sociedad Americana de Epilepsia informó en 2025 sobre cambios en el etiquetado de la FDA para la lamotrigina, la ganaxolona y la carbamazepina, incluida la adición del HLA-B*15:02 como factor de riesgo de la lamotrigina para el síndrome de Stevens-Johnson. Los requisitos de seguridad continúan afectando la confianza de los médicos, el etiquetado de los productos y el diseño de terapias diferenciadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Medicamentos Intravenosos Lideran Mientras la Tecnología de Monitorización se AceleraLos medicamentos anticonvulsivos intravenosos tuvieron el 32,5% de la participación del mercado de status epilepticus en 2026 porque el acceso intravenoso es esencial en muchos entornos de emergencia, UCI y neurología especializada. Su uso está estrechamente vinculado a la necesidad de administración rápida una vez que una convulsión no se resuelve. Una encuesta de 2025 realizada en Alemania, Austria y Suiza encontró que el 35,4% de los clínicos prefería el levetiracetam como primera opción para el status epilepticus establecido. La lacosamida también cuenta con un creciente respaldo clínico en la atención intravenosa de segunda línea. Las formulaciones de rescate, incluidos el diazepam y el midazolam intranasal y bucal, abordan la necesidad de tratamiento antes o durante el traslado al hospital. Su papel comercial depende de la autorización del protocolo, la educación del cuidador y el acceso práctico en entornos de emergencia.
Se proyecta que el equipo de EEG y monitorización de convulsiones crezca a una CAGR del 10,4% hasta 2032, la tasa más alta entre los tipos de productos en el mercado de status epilepticus. Los casos no convulsivos sospechosos necesitan confirmación por EEG, pero los sistemas convencionales pueden tardar horas en organizarse e interpretarse. El EEG en el punto de atención reduce este retraso y puede permitir decisiones clínicas más tempranas en la UCI y el departamento de urgencias. La autorización pediátrica de Ceribell en 2025 mostró cómo la detección de convulsiones asistida por IA está llegando a grupos de edad más jóvenes. Natus también anunció la autorización 510(k) de la FDA en 2025 para una indicación diagnóstica de status epilepticus electrográfico en su solución de EEG en el punto de atención BrainWatch. La neuroestimulación y el software de apoyo a la decisión clínica siguen siendo categorías a más largo plazo, pero se benefician del mismo cambio hacia la detección continua y una atención neurológica más estructurada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Entorno de Tratamiento:
La UCI Mantiene su Escala Mientras el Departamento de Urgencias se ExpandeLa UCI representó el 35,7% de los ingresos en 2026, lo que refleja los requisitos de la atención refractaria y súper-refractaria. Estos pacientes pueden necesitar infusiones anestésicas continuas, monitorización invasiva, observación prolongada por EEG y manejo de complicaciones respiratorias o cardiovasculares. La UCI también genera demanda más allá de los medicamentos, ya que los hospitales pueden requerir EEG continuo, apoyo a la decisión clínica y acceso a servicios de neuroestimulación. Los centros de neurología y epilepsia especializados influyen en la adopción de productos porque establecen protocolos que otros hospitales pueden utilizar. Los hospitales pediátricos también están ganando importancia a medida que las aprobaciones de dispositivos y formulaciones de rescate amplían las opciones para los niños más pequeños. La ampliación de la autorización de Ceribell a pacientes de 1 año en adelante es un ejemplo de este alcance clínico más amplio.
Se espera que el departamento de urgencias crezca a una CAGR del 10,7% hasta 2032 a medida que los hospitales priorizan la evaluación y el tratamiento tempranos. El EEG en el punto de atención permite a los clínicos de urgencias evaluar las convulsiones no convulsivas sospechosas sin esperar el apoyo convencional de neurofisiología. Esto puede mejorar el triaje y ayudar a reservar la capacidad completa del EEG convencional para los pacientes con mayor agudeza. La atención prehospitalaria sigue siendo un entorno en etapa más temprana porque los permisos para la terapia de rescate administrada por paramédicos varían según el sistema. La evidencia de Malasia mostró que incluso cuando los clínicos reconocían las terapias de rescate, el acceso en el campo estaba limitado por barreras de protocolo y formación. La tele-neurología y la monitorización remota pueden complementar a los equipos locales, especialmente donde la cobertura de neurología es escasa. El mercado de status epilepticus puede, por tanto, expandirse fuera de los centros terciarios cuando la experiencia remota se combina con vías de tratamiento prácticas.

Por Aplicación:
Los Casos Convulsivos Sostienen el Volumen Mientras la Enfermedad Refractaria Aumenta la Demanda de Nuevas OpcionesEl status epilepticus convulsivo representó el 37,7% de los ingresos en 2026 y sigue siendo la aplicación más grande por volumen de episodios. Muchos casos convulsivos responden a los regímenes estándar basados en benzodiacepinas y levetiracetam, lo que hace que el reconocimiento rápido sea especialmente importante. Los casos no convulsivos han sido menos visibles porque su diagnóstico requiere EEG, y los síntomas pueden parecerse a otras causas de alteración de la conciencia. Un uso más amplio del EEG en el punto de atención puede aumentar la detección tanto en entornos de cuidados intensivos como de urgencias. Esto añade casos tratados que anteriormente podrían haberse pasado por alto y respalda la necesidad de acceso tanto a la monitorización como a los medicamentos. El mercado de status epilepticus también incluye la enfermedad súper-refractaria, el status epilepticus refractario de nuevo inicio y el síndrome de epilepsia relacionada con infección febril, donde las necesidades clínicas son más complejas y la evidencia de tratamiento sigue siendo limitada.
Se proyecta que el status epilepticus refractario crezca a una CAGR del 11,5% hasta 2032, convirtiéndolo en la aplicación de más rápido crecimiento. La categoría tiene una necesidad insatisfecha sustancial porque no existe ninguna terapia aprobada específicamente para el status epilepticus refractario. La financiación del PCORI en 2025 para una comparación de 438 pacientes de anakinra y tocilizumab muestra el interés continuo en las opciones de tratamiento basadas en la inmunidad para los casos refractarios de nuevo inicio. Immedica anunció en octubre de 2026 que planea iniciar un nuevo estudio de Fase 3 de ganaxolona intravenosa para el status epilepticus refractario en 2027 tras las interacciones con la FDA. La empresa adquirió los derechos globales de la ganaxolona a través de su adquisición de Marinus Pharmaceuticals en 2025. Los programas que abordan este grupo pueden alterar las vías de tratamiento si generan evidencia comparativa clara y aprobación regulatoria.
Análisis Geográfico
América del Norte: La Infraestructura y la Innovación Respaldan la Adopción
América del Norte tuvo el 42,8% de la participación del mercado de status epilepticus en 2026, respaldada por una capacidad de neurocuidados críticos desarrollada, una cobertura de pagadores establecida y acceso temprano a nuevas herramientas de tratamiento y monitorización. La región cuenta con una gran base instalada de servicios de emergencia y cuidados intensivos que pueden utilizar medicamentos intravenosos y EEG continuo. Neurelis informó ventas netas estimadas de 2025 de entre 295 millones de USD y 300 millones de USD para VALTOCO después de que la FDA aprobara el producto para niños de 2 a 5 años en abril de 2025. La empresa declaró que más de 12.000 pacientes en este grupo de edad habían recibido la terapia prescrita en los meses posteriores a la aprobación. La autorización pediátrica de la FDA de Ceribell y la autorización de BrainWatch de Natus también muestran la influencia regulatoria de la FDA en la adopción del EEG en el punto de atención. LivaNova declaró que sus procedimientos de Terapia VNS recibieron un mayor reembolso de Medicare para nuevos implantes de pacientes a partir del 1 de enero de 2026. Estas condiciones respaldan la adopción de terapias y dispositivos, mientras que el reembolso sigue siendo un factor clave en las decisiones hospitalarias.
Asia-Pacífico: El Crecimiento de la Capacidad y las Brechas de Acceso Crean Diferentes Patrones de Demanda
Se prevé que Asia-Pacífico crezca a una CAGR del 9,5% hasta 2032, la tasa regional más rápida en el mercado de status epilepticus. Japón, China, Corea del Sur e India tienen diferentes niveles de capacidad especializada y preparación para la atención de emergencia. Viatris completó su adquisición de Aculys Pharma en junio de 2026 y obtuvo derechos exclusivos sobre Spydia en Japón y ciertos mercados de Asia-Pacífico. La empresa describió Spydia como el primer medicamento anticonvulsivo intranasal de Japón para el status epilepticus y su primer medicamento de rescate aprobado para uso adulto fuera del hospital. Una revisión de Asia-Oceanía publicada en 2025 encontró una subdosificación repetida de benzodiacepinas de primera línea y una notificación limitada del acceso al EEG continuo en centros terciarios. Estas brechas de acceso crean un desafío clínico, pero también muestran dónde la formación de emergencia, la capacidad de monitorización y las formulaciones más nuevas podrían expandirse. El informe de 2025 de Mount Sinai sobre programas de EEG continuo en Nepal demuestra una vía colaborativa para desarrollar capacidades en unidades de cuidados intensivos con recursos limitados.
Europa, Oriente Medio y África, y América del Sur: Los Protocolos y el Acceso Determinan el Desarrollo
Europa cuenta con una sólida base de centros especializados y utiliza lacosamida y levetiracetam en la atención de segunda línea, pero los protocolos de emergencia no son consistentes en todos los servicios. En la encuesta de 2025 realizada en Alemania, Austria y Suiza, solo el 31,8% de los servicios de emergencia contaba con un procedimiento operativo estándar para el status epilepticus. Este hallazgo sugiere que las sociedades profesionales y las redes hospitalarias aún tienen trabajo por hacer en la alineación de protocolos. En Oriente Medio y África, el acceso se ve afectado por la escasez de EEG, personal capacitado y medicamentos anticonvulsivos esenciales. Un informe de Neurology de 2025 sobre un hospital de Zambia documentó estas limitaciones de recursos en neurocuidados críticos. América del Sur tiene infraestructura especializada concentrada en los principales centros urbanos, mientras que la atención prehospitalaria y comunitaria sigue siendo más limitada. En estas geografías, la monitorización asequible en el punto de atención, las decisiones de reembolso locales y los protocolos de emergencia prácticos pueden tener una mayor influencia en la adopción que la disponibilidad del producto por sí sola. El mercado de status epilepticus se desarrolla donde el acceso a la monitorización y la formación de los clínicos se fortalecen conjuntamente.
Panorama Competitivo
Concentración del Mercado
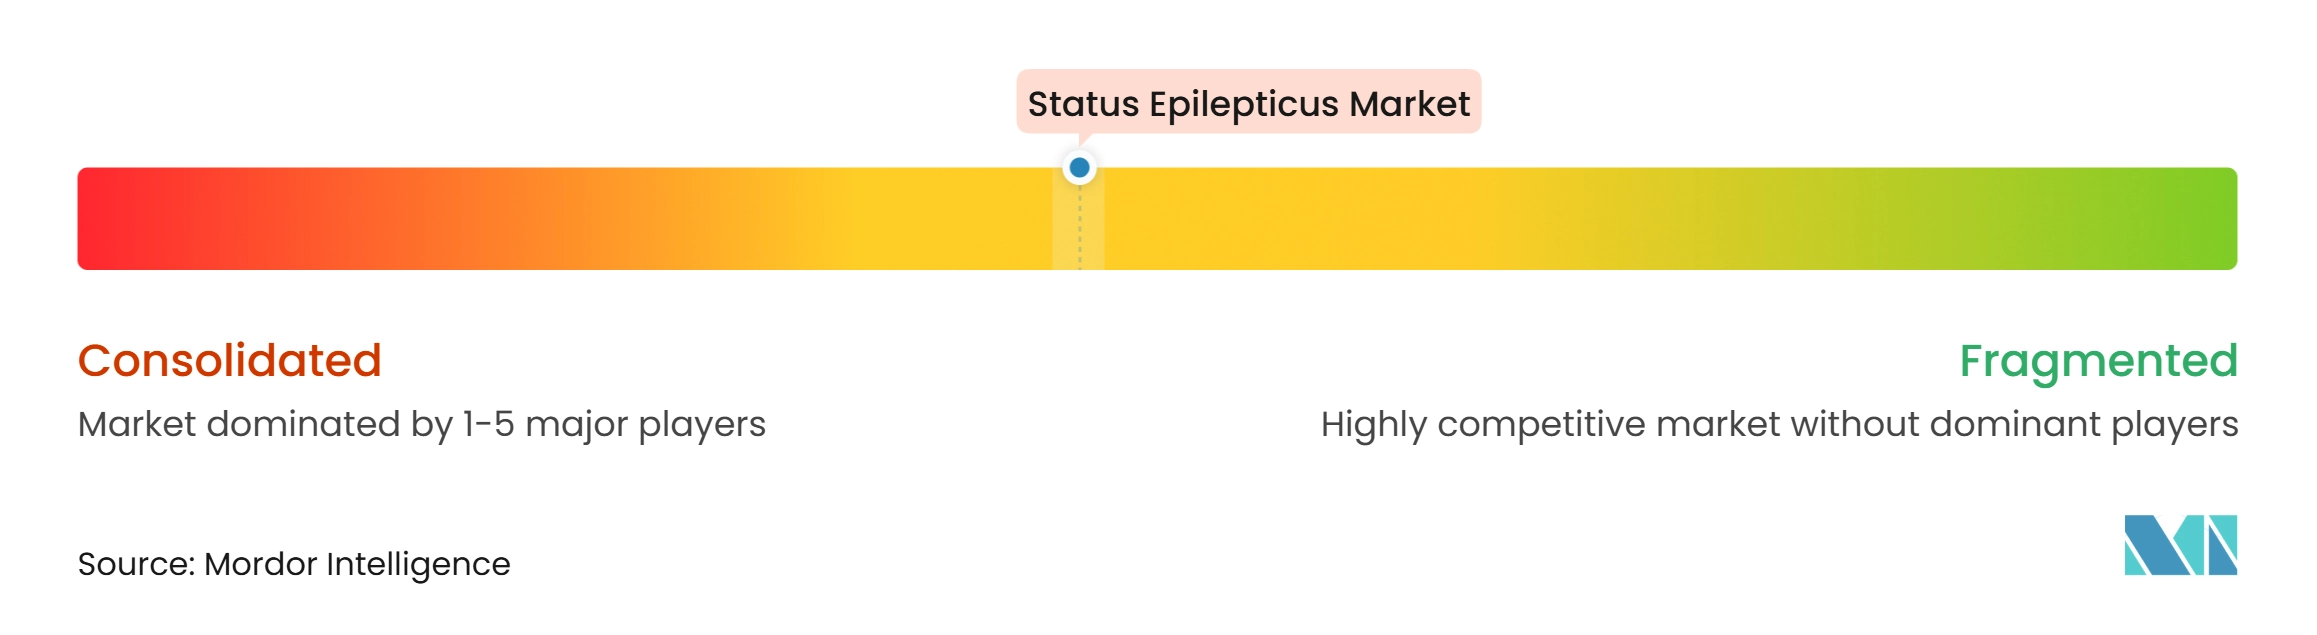
El mercado de status epilepticus tiene una intensa competencia genérica en los medicamentos intravenosos establecidos y un campo más concentrado en las tecnologías de monitorización más nuevas. Hikma, Sandoz, Teva, Lupin, Dr. Reddy's, Sun Pharma y Viatris compiten a través del precio, la disponibilidad del producto y la distribución geográfica para el uso central de benzodiacepinas y levetiracetam. Estos medicamentos son importantes en los protocolos rutinarios de primera y segunda línea, pero ofrecen un margen limitado para la diferenciación de productos. Las empresas especializadas se están centrando en las formulaciones de rescate y las terapias para grupos de pacientes con mayor necesidad insatisfecha. Aquestive Therapeutics y Eton Pharmaceuticals anunciaron un acuerdo de licencia exclusivo para EE. UU. para LIBERVANT, una película bucal de diazepam, en octubre de 2026. Las empresas esperan el lanzamiento comercial en abril de 2027.
Ceribell ha construido una posición sólida en el EEG en el punto de atención a través de su algoritmo Clarity, el despliegue hospitalario y una creciente base de evidencia clínica. Su autorización de la FDA de abril de 2025 amplió el acceso a pacientes de tan solo 1 año y reforzó el papel de la detección de convulsiones asistida por IA. Natus también ha entrado en la categoría con la autorización de 2025 para la indicación diagnóstica de status epilepticus electrográfico de BrainWatch. Los hospitales pueden valorar los sistemas que combinan la adquisición a pie de cama, la interpretación automatizada y la colaboración remota con neurólogos. Esto crea costos de cambio una vez que un sistema está integrado en los flujos de trabajo de la UCI y urgencias. La supervisión de la FDA sobre los dispositivos médicos habilitados por IA es un factor de cumplimiento importante porque afecta a los requisitos de validación, el etiquetado y el desarrollo de funciones. Es probable que el segmento de dispositivos siga diferenciándose por el rendimiento del flujo de trabajo y la integración clínica más que por el hardware por sí solo.
La apertura terapéutica más clara sigue siendo el status epilepticus refractario, donde no existe un tratamiento aprobado específico para la indicación. El plan de Immedica para un nuevo ensayo de Fase 3 de ganaxolona intravenosa en 2027 es un movimiento estratégico material porque apunta directamente a esta necesidad insatisfecha. LivaNova también está fortaleciendo su posición en la atención de la epilepsia a través de la Terapia VNS y el desarrollo de salud digital. La empresa informó que los datos completos de 36 meses del estudio CORE-VNS en más de 800 pacientes en 61 centros internacionales mostraron una reducción mediana del 76% en la frecuencia de las convulsiones, un 16% de libertad completa de convulsiones y una reducción del 73% en las hospitalizaciones relacionadas con convulsiones. Estos desarrollos muestran que las empresas compiten en medicamentos, monitorización y neuromodulación a largo plazo en lugar de a través de una única categoría de productos. La revisión regulatoria, el reembolso y la evidencia clínica seguirán determinando qué estrategias logran la adopción hospitalaria.
Líderes de la Industria de Status Epilepticus
-
UCB S.A.
-
Neurelis, Inc.
-
Hikma Pharmaceuticals PLC
-
Pfizer Inc.
-
Viatris Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Status Epilepticus Empresas cubiertas en este informe
- Abbvie
- AFT Pharmaceuticals Limited
- Aquestive Therapeutics
- B. Braun
- Bausch Health
- Ceribell, Inc.
- Crossject SA
- Dr. Reddy’s Laboratories
- Eisai
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- LivaNova
- Lupin
- Medtronic
- Neurelis
- Neuraxpharm Arzneimittel GmbH
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- UCB
- Viatris
Desarrollos recientes de la industria en Mercado de Status Epilepticus
- Octubre de 2026: Immedica anuncia planes para un nuevo estudio de Fase 3 de ganaxolona IV para el SE refractario, a iniciarse en 2027. La decisión sigue a interacciones productivas con la FDA que confirman una vía regulatoria clara. Immedica adquirió los derechos globales de la ganaxolona a través de su adquisición de Marinus Pharmaceuticals en 2025, apuntando al primer candidato potencial a aprobación específica para el SE refractario.
- Octubre de 2026: Eton Pharmaceuticals y Aquestive Therapeutics anuncian un acuerdo de licencia exclusivo para EE. UU. para LIBERVANT, una película bucal de diazepam, con lanzamiento comercial previsto para abril de 2027.
- Junio de 2026: Viatris completa la adquisición de Aculys Pharma y obtiene derechos exclusivos sobre Spydia en Japón y ciertos mercados de Asia-Pacífico.
- Abril de 2025: Ceribell recibe la autorización 510(k) de la FDA para su algoritmo Clarity de próxima generación para la detección de convulsiones electrográficas en pacientes de 1 año en adelante.
Alcance del Informe Global del Mercado de Status Epilepticus
Según el alcance del informe, el status epilepticus es una convulsión potencialmente mortal que dura 5 minutos o más, o convulsiones repetidas sin recuperar la conciencia entre ellas. Requiere tratamiento médico de emergencia inmediato para detener la convulsión y prevenir complicaciones.
El mercado de status epilepticus está segmentado por tipo de producto, entorno de tratamiento, aplicación y geografía. Por tipo de producto, el mercado está segmentado en medicamentos anticonvulsivos intravenosos, medicamentos anticonvulsivos orales, formulaciones de rescate de emergencia, equipo de EEG y monitorización de convulsiones, software de análisis de EEG y apoyo a la decisión clínica, y dispositivos de neuroestimulación y adyuvantes. Por entorno de tratamiento, el mercado está segmentado en departamento de urgencias, unidad de cuidados intensivos, servicios médicos de emergencia y prehospitalarios, centros especializados de neurología y epilepsia, hospitales pediátricos, atención ambulatoria y comunitaria, y tele-neurología y monitorización remota. Por aplicación, el mercado está segmentado en status epilepticus convulsivo, status epilepticus no convulsivo, status epilepticus refractario, status epilepticus súper-refractario, status epilepticus refractario de nuevo inicio y síndrome de epilepsia relacionada con infección febril. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Medicamentos Anticonvulsivos Intravenosos |
| Medicamentos Anticonvulsivos Orales |
| Formulaciones de Rescate de Emergencia |
| Equipo de EEG y Monitorización de Convulsiones |
| Software de Análisis de EEG y Apoyo a la Decisión Clínica |
| Dispositivos de Neuroestimulación y Adyuvantes |
| Departamento de Urgencias |
| Unidad de Cuidados Intensivos |
| Servicios Médicos de Emergencia y Prehospitalarios |
| Centros Especializados de Neurología y Epilepsia |
| Hospitales Pediátricos |
| Atención Ambulatoria y Comunitaria |
| Tele-Neurología y Monitorización Remota |
| Status Epilepticus Convulsivo |
| Status Epilepticus No Convulsivo |
| Status Epilepticus Refractario |
| Status Epilepticus Súper-Refractario |
| Status Epilepticus Refractario de Nuevo Inicio |
| Síndrome de Epilepsia Relacionada con Infección Febril |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Medicamentos Anticonvulsivos Intravenosos | |
| Medicamentos Anticonvulsivos Orales | ||
| Formulaciones de Rescate de Emergencia | ||
| Equipo de EEG y Monitorización de Convulsiones | ||
| Software de Análisis de EEG y Apoyo a la Decisión Clínica | ||
| Dispositivos de Neuroestimulación y Adyuvantes | ||
| Por Entorno de Tratamiento | Departamento de Urgencias | |
| Unidad de Cuidados Intensivos | ||
| Servicios Médicos de Emergencia y Prehospitalarios | ||
| Centros Especializados de Neurología y Epilepsia | ||
| Hospitales Pediátricos | ||
| Atención Ambulatoria y Comunitaria | ||
| Tele-Neurología y Monitorización Remota | ||
| Por Aplicación | Status Epilepticus Convulsivo | |
| Status Epilepticus No Convulsivo | ||
| Status Epilepticus Refractario | ||
| Status Epilepticus Súper-Refractario | ||
| Status Epilepticus Refractario de Nuevo Inicio | ||
| Síndrome de Epilepsia Relacionada con Infección Febril | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en la atención del status epilepticus?
El crecimiento está respaldado por protocolos de intervención más rápidos, un mayor uso del EEG en el punto de atención, una mayor capacidad de cuidados críticos y enfoques de tratamiento más nuevos para los casos refractarios. Estos cambios mejoran la capacidad de diagnosticar convulsiones y actuar dentro de una ventana de tratamiento más corta, especialmente en la atención hospitalaria aguda.
¿Cuál es el valor proyectado del Mercado de Status Epilepticus para 2032?
Se prevé que el Mercado de Status Epilepticus alcance los 2,12 mil millones de USD para 2032, creciendo a una CAGR del 8,3% desde 2027. El pronóstico refleja una mayor actividad de tratamiento en medicamentos y monitorización en entornos de atención establecidos y en desarrollo.
¿Qué categoría de producto está creciendo más rápido en la atención del status epilepticus?
Se proyecta que el equipo de EEG y monitorización de convulsiones crezca a una CAGR del 10,4% hasta 2032 a medida que los hospitales buscan una detección más rápida de las convulsiones no convulsivas. Los sistemas en el punto de atención son especialmente relevantes en la UCI y el departamento de urgencias, donde los retrasos diagnósticos pueden afectar las decisiones de tratamiento.
¿Por qué es importante el EEG en el punto de atención para el status epilepticus?
Puede ayudar a los clínicos a identificar convulsiones electrográficas más temprano en entornos de emergencia y cuidados intensivos cuando el EEG convencional no está disponible rápidamente. La confirmación más temprana puede respaldar decisiones de tratamiento más oportunas para los casos no convulsivos sospechosos y puede ayudar con el uso apropiado de los recursos de EEG convencional.
¿Qué entorno de tratamiento se está expandiendo más rápido?
Se prevé que el departamento de urgencias crezca a una CAGR del 10,7% hasta 2032 porque la evaluación temprana y la monitorización en el punto de atención son cada vez más importantes. También es donde la transferencia prehospitalaria, el triaje rápido y los protocolos de tratamiento temprano convergen en la vía de atención.
¿Qué área tiene la mayor necesidad de tratamiento insatisfecha?
El status epilepticus refractario no tiene ninguna terapia aprobada específicamente para la indicación y se proyecta que crezca a una CAGR del 11,5% hasta 2032. El desarrollo clínico en curso se centra en los pacientes que no responden a la escalada estándar y necesitan más opciones de tratamiento, incluidos enfoques que abordan mecanismos no controlados adecuadamente por los medicamentos anticonvulsivos convencionales en episodios graves y persistentes en la práctica.