
Marktgröße und Marktanteil Status Epilepticus
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.42 Milliarden US-Dollar |
| Marktgröße (2032) | 2.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Status-Epilepticus-Marktes durch Mordor Intelligence
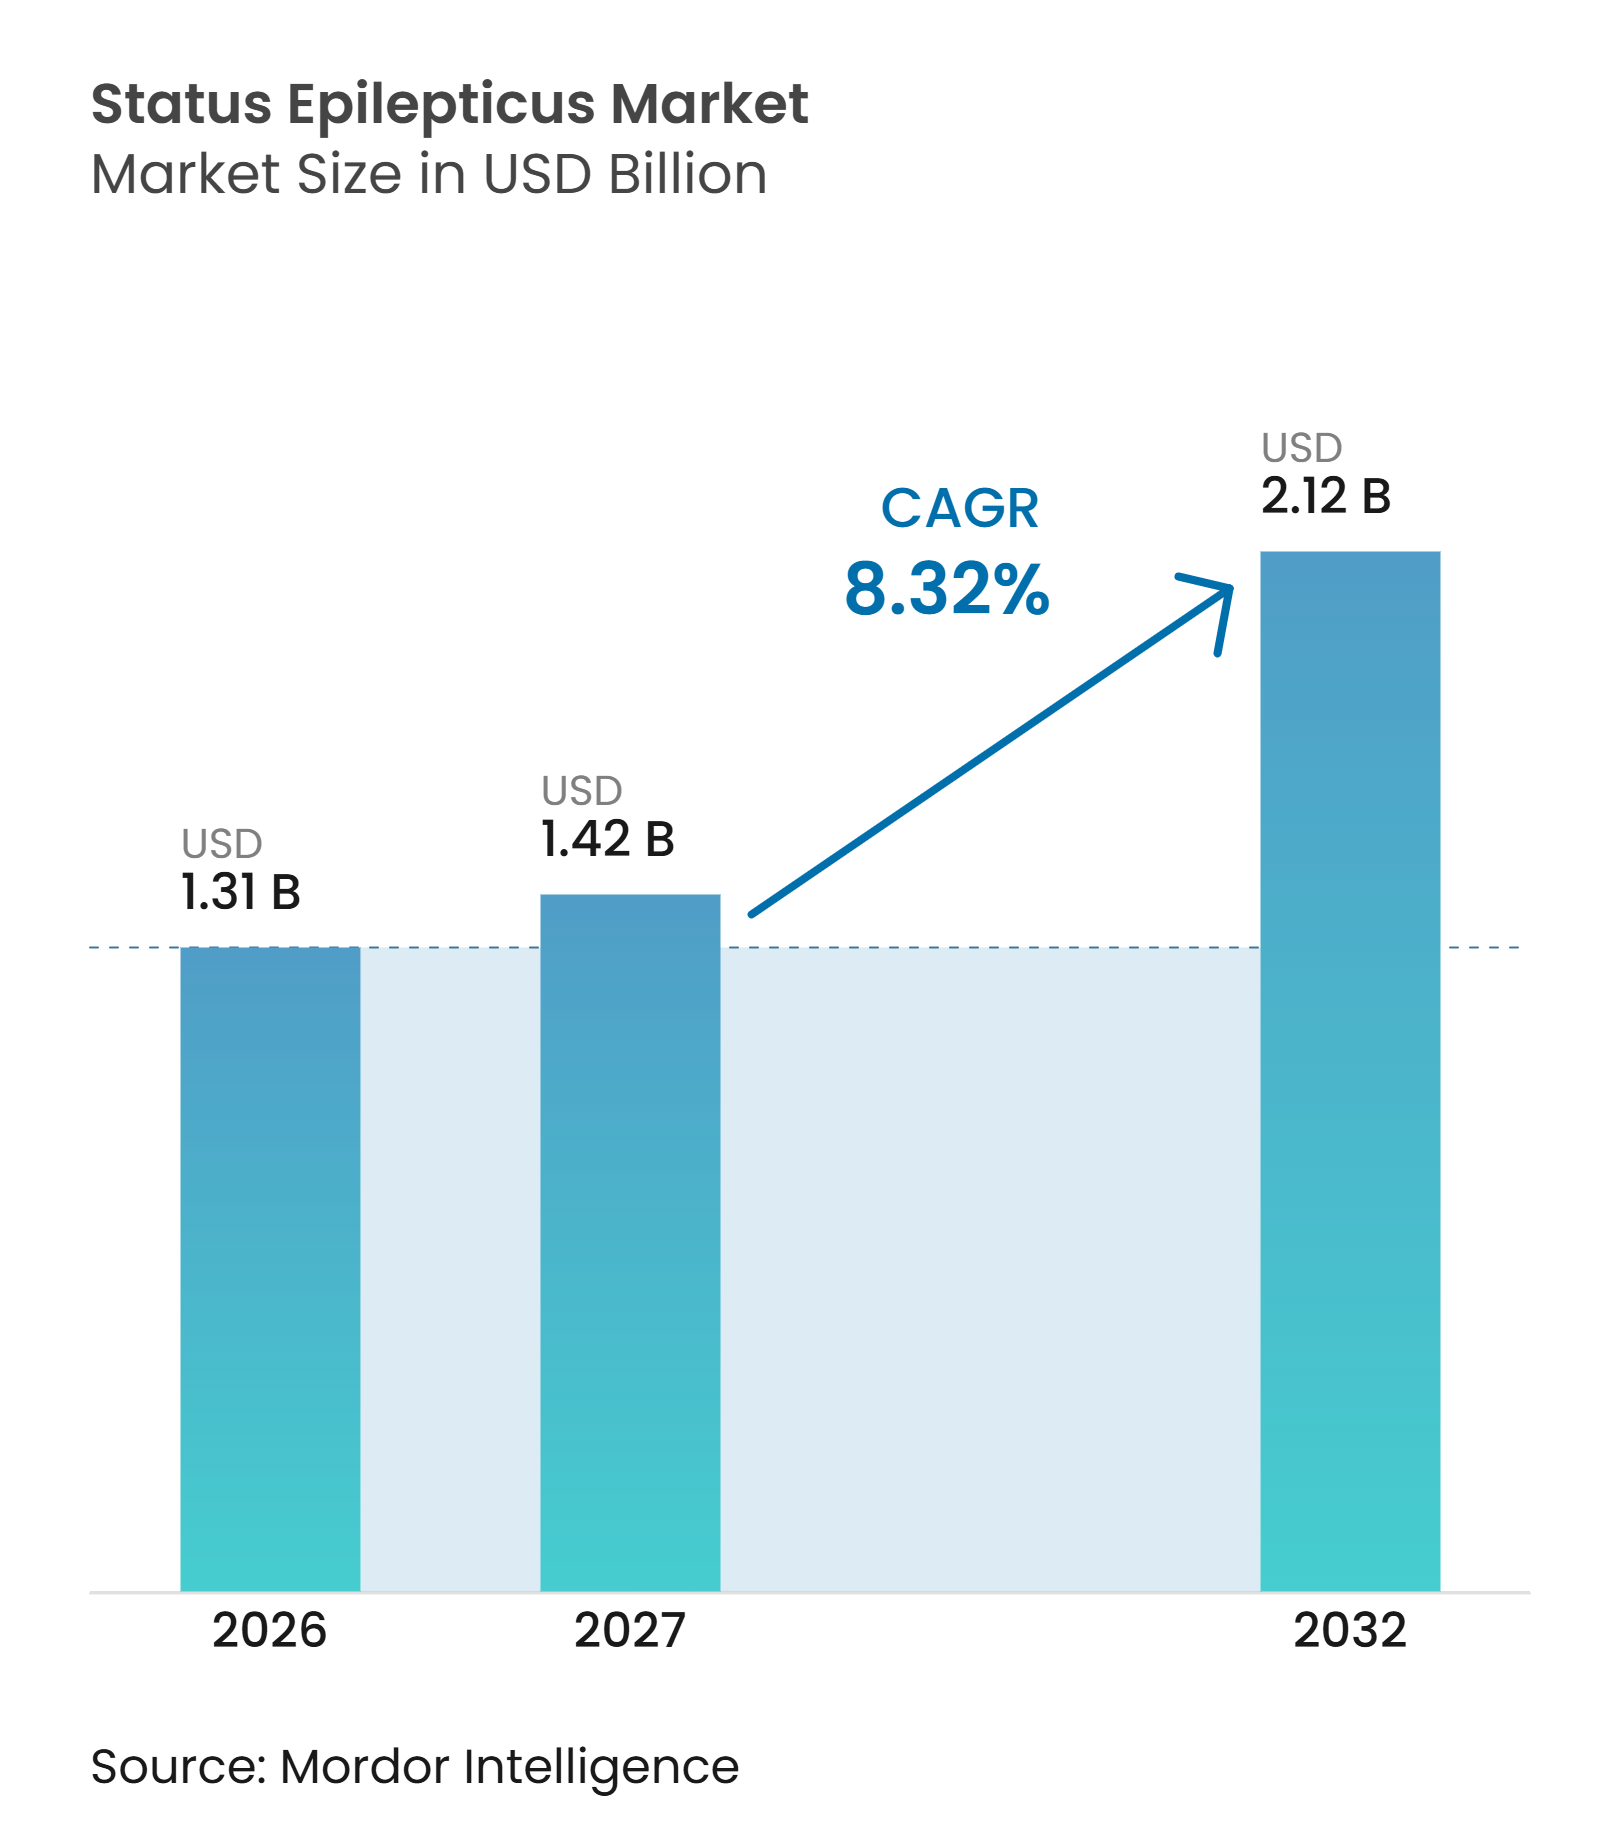
Die Marktgröße des Status-Epilepticus-Marktes wurde im Jahr 2026 auf 1,31 Milliarden USD geschätzt und wird voraussichtlich von 1,42 Milliarden USD im Jahr 2027 auf 2,12 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,32 % während des Prognosezeitraums (2027–2032).
Status epilepticus ist ein schwerwiegender neurologischer Notfall; die Behandlungsprioritäten konzentrieren sich auf eine schnelle Anfallskontrolle, eine sichere Eskalation und die frühzeitigere Erkennung nicht-konvulsiver Fälle. Der operative Schwellenwert der Internationalen Liga gegen Epilepsie von 5 Minuten für generalisierte konvulsive Anfälle hat das Interventionsfenster verkürzt und die Nachfrage nach Notfallbehandlungspfaden gestärkt. Krankenhaussysteme weiten den Einsatz kontinuierlicher EEG-Überwachung in Notaufnahmen und Intensivstationen aus, während Arzneimittelentwickler Optionen für refraktäre und super-refraktäre Erkrankungen verfolgen. Der Status-Epilepticus-Markt wird auch durch Unterschiede in der Protokollreife, dem Zugang zur Überwachung und der Erstattung in den verschiedenen Regionen geprägt. Point-of-Care-EEG unterstützt die frühzeitigere Diagnose von Patienten mit verändertem Bewusstsein und kann die Behandlungsaktivität für Fälle erhöhen, die zuvor übersehen wurden.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten intravenöse Antiepileptika im Jahr 2026 einen Umsatzanteil von 32,5 %, während EEG- und Anfallsüberwachungsgeräte bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
- Nach Behandlungsumgebung hielt die Intensivstation im Jahr 2026 einen Umsatzanteil von 35,7 %, während die Notaufnahme bis 2032 voraussichtlich mit einer CAGR von 10,7 % wachsen wird.
- Nach Anwendung entfiel auf den konvulsiven Status epilepticus im Jahr 2026 ein Umsatzanteil von 37,7 %, während der refraktäre Status epilepticus bis 2032 voraussichtlich mit einer CAGR von 11,5 % wachsen wird.
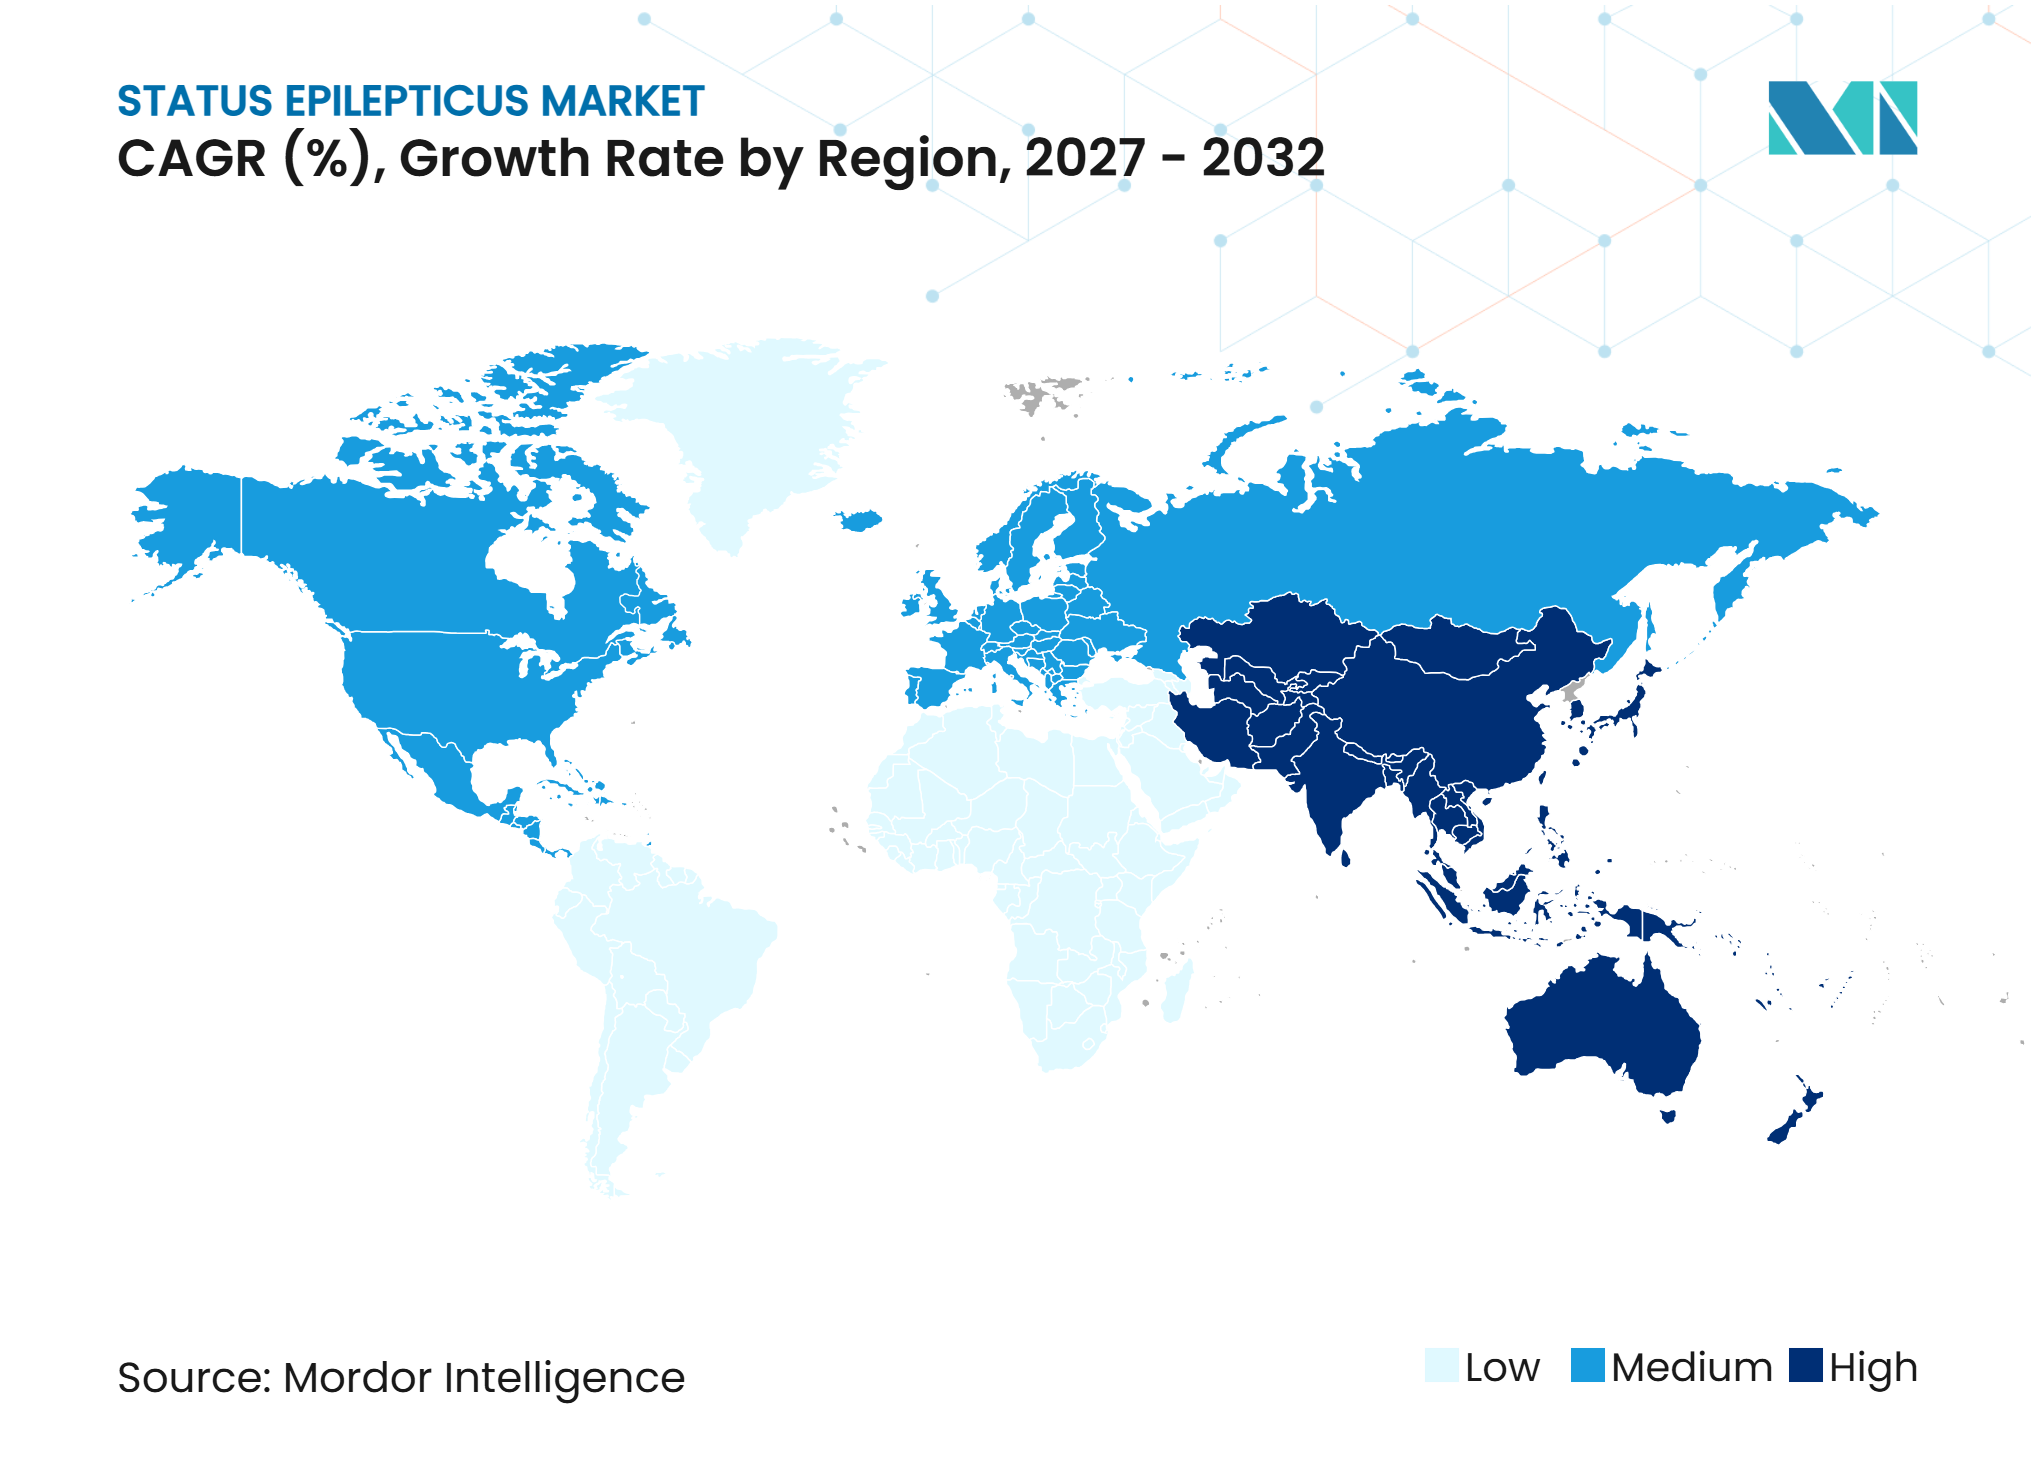
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 der höchste Anteil von 42,76 %, während Asien-Pazifik im Prognosezeitraum voraussichtlich mit einer CAGR von 9,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Frühzeitigere Intervention und schnelle Anfallsbeendigung | +1.50% | Global, mit beschleunigter Umsetzung in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Intensiv- und Neurokritischen-Pflege-Kapazitäten | +1.40% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum von Point-of-Care-EEG und automatisierter Anfallserkennung | +1.30% | Nordamerika und EU, frühe Gewinne in Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz von Antiepileptika der zweiten und dritten Generation | +1.20% | Global | Mittelfristig (2–4 Jahre) |
| Einführung nicht-intravenöser Notfallformulierungen in der prähospitalen Versorgung | +0.90% | Nordamerika, EU, Japan | Kurzfristig (≤ 2 Jahre) |
| Entwicklung gezielter Therapien für refraktären und super-refraktären Status epilepticus | +0.80% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Frühzeitigere Intervention und schnelle Anfallsbeendigung
Die Zeit bis zur Behandlung bleibt ein beeinflussbarer Faktor in der Versorgung des Status epilepticus, und Notfallprotokolle legen zunehmend Wert auf die Verkürzung des Intervalls zwischen Anfallsbeginn und Medikamentengabe. Eine malaysische Konsensstudie aus dem Jahr 2025 ergab, dass 89,1 % der befragten Gesundheitsfachkräfte Notfallmedikamente kannten, aber nur 35,7 % berichteten, dass prähospitales Personal intramuskuläres Midazolam bei Status epilepticus verabreichen konnte. Die häufigsten Hindernisse waren Unvertrautheit mit dem Ansatz, angegeben von 64,2 % der Befragten, und das Fehlen von Protokollen, angegeben von 62,1 %[1]. Diese Lücke kann zu einer Eskalation nach unzureichender Erstlinienversorgung führen, anstatt auf eine echte Therapieresistenz hinzuweisen. Standardisierte Notfallprotokolle können daher die Nachfrage nach Notfallformulierungen unterstützen, indem sie den Zeitpunkt und die Konsistenz des Einsatzes verbessern. Der Status-Epilepticus-Markt profitiert, wenn die Ausbildung des Rettungsdienstpersonals und Entscheidungen über die Arzneimittelausstattung dafür sorgen, dass diese Medikamente vor der Krankenhausaufnahme verfügbar sind.
Ausbau der Intensiv- und Neurokritischen-Pflege-Kapazitäten
Neurokritische Pflegekapazitäten erhöhen die Fähigkeit von Krankenhäusern, refraktäre Fälle zu behandeln, die intensive Überwachung und wiederholte Behandlung erfordern. Diese Einrichtungen benötigen zunächst intravenöse Medikamente, während Investitionen in kontinuierliches EEG und Entscheidungsunterstützungstools folgen können, wenn die Dienste reifen. Ein Bericht aus dem Jahr 2025 über ein ferngesteuertes Tele-Intensivmedizin-Programm beschrieb die Koordination der antiepileptischen Behandlung und Überwachung bei Status epilepticus in einem gemeinnützigen Gemeinschaftskrankenhaus. Ferngestützte Facharztbegleitung kann die klinische Aufsicht auf Krankenhäuser ausweiten, die kein Neurologieteam vor Ort haben. Mount Sinai berichtete 2025 über einen kollaborativen Ansatz zur Einrichtung kontinuierlicher EEG-Programme in nepalesischen Intensivstationen[2]. Der Status-Epilepticus-Markt kann sich in solchen Umgebungen stufenweise entwickeln, wobei Arzneimittelbeschaffung, klinische Pfade und Überwachungsinfrastruktur in unterschiedlichen Zeitrahmen voranschreiten.
Wachstum von Point-of-Care-EEG und automatisierter Anfallserkennung
Nicht-konvulsiver Status epilepticus erfordert zur Diagnose ein EEG, doch konventionelle EEG-Geräte sind in Notaufnahmen und Intensivstationen möglicherweise nicht schnell verfügbar. Ceribell erhielt im April 2025 die FDA-510(k)-Zulassung für seinen Clarity-Algorithmus zur elektroenzephalografischen Anfallserkennung bei Patienten ab 1 Jahr. Das Unternehmen erklärte, dass die pädiatrische Zulassung auf einem Validierungsdatensatz von mehr als 1.700 Patienten basierte. Die Zulassung unterstützt den Einsatz bei einer breiteren Patientenpopulation und bietet Krankenhäusern eine weitere Point-of-Care-Option. Ein Abstract der American Epilepsy Society aus dem Jahr 2025 beschrieb Clarity-basierte Protokolle auf der Intensivstation und in der Notaufnahme, die Patienten mit geringerem Risiko von konventionellen EEG-Untersuchungen fernhielten und gleichzeitig Ressourcen für Fälle mit höherem Schweregrad bewahrten. Mit der Verbreitung von Point-of-Care-Systemen können Patienten identifiziert werden, deren veränderter Bewusstseinszustand sonst einer anderen Ursache zugeschrieben werden könnte. Dieser diagnostische Effekt unterstützt sowohl die Überwachungskategorie als auch den Einsatz von Antiepileptika.
Zunehmender Einsatz von Antiepileptika der zweiten und dritten Generation
Die Behandlungspraxis verlagert sich über den etablierten Benzodiazepinkern hinaus, da Kliniker neuere intravenöse Wirkstoffe für die Zweitlinienversorgung evaluieren. Eine multizentrische retrospektive Studie aus dem Jahr 2026 berichtete, dass Lacosamid bessere Ergebnisse als Levetiracetam erzielte, wenn es als erste intravenöse Zweitlinientherapie eingesetzt wurde, mit einem Odds Ratio von 3,29 und einem 95%-Konfidenzintervall von 1,06 bis 10,19. Diese Evidenz könnte Leitliniendiskussionen und Krankenhauseinkäufe für den etablierten Status epilepticus beeinflussen. PCORI finanzierte 2025 eine Studie, die Anakinra und Tocilizumab bei 438 Patienten mit neu aufgetretenem refraktärem Status epilepticus verglich. Die Studie spiegelt das anhaltende Interesse an Immuntherapie für Patienten mit entzündlichen oder autoimmunen Mechanismen wider. Der Status-Epilepticus-Markt kann durch diese neueren Therapien an Wert gewinnen, wenn eine konventionelle Eskalation keine ausreichende Kontrolle bietet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerte Erkennung und Unterversorgung mit ausreichend dosierter Erstlinientherapie | -1.1% | Global, am akutesten in Asien-Pazifik und Naher Osten und Afrika | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Respiratorische, kardiovaskuläre, hepatische und sedierungsbedingte Sicherheitsrisiken | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Vergleichsevidenz für refraktären und super-refraktären Status epilepticus | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Ungleicher Zugang zu kontinuierlichem EEG, geschultem Personal und Notfallprotokollen | -0.9% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerte Erkennung und Unterversorgung mit ausreichend dosierter Erstlinientherapie
Verzögerte Medikamentengabe und unzureichende Benzodiazepindosierung verringern die Wirksamkeit der Notfallversorgung sowohl im prähospitalen als auch im Notaufnahmebereich. Ein Neurology-Review aus dem Jahr 2026 über ressourcenbeschränkte Umgebungen beschrieb eine routinemäßige Unterdosierung der Erstlinientherapie in Studien aus Asien und berichtete über eine Sterblichkeit von bis zu 42,6 % in der zugrunde liegenden Literatur[3]. Ältere und kostengünstigere Zweitlinienmedikamente wurden häufiger eingesetzt, wo der Zugang zu neueren Optionen begrenzt war. Dieses Muster kann dazu führen, dass etablierte Medikamente weniger wirksam erscheinen, wenn das Kernproblem im Zeitpunkt oder der Dosis und nicht im pharmakologischen Versagen liegt. Das Rahmenwerk der Neurocritical Care Society für die Notfallversorgung neurologischer Erkrankungen bietet ein Modell für eine standardisierte Notfallversorgung, aber die Umsetzung unterscheidet sich je nach lokalem System. Der Status-Epilepticus-Markt bleibt dort eingeschränkt, wo Notfallteams keine Ausbildung, keine autorisierten Protokolle oder keinen zuverlässigen Zugang zu bevorzugten Erstlinienformulierungen haben.
Respiratorische, kardiovaskuläre, hepatische und sedierungsbedingte Sicherheitsrisiken
Die Behandlungsintensität kann durch Sicherheitsrisiken begrenzt werden, insbesondere wenn Patienten einen refraktären Status epilepticus entwickeln und Anästhetikainfusionen benötigen. Benzodiazepine können bei höheren Dosen eine Atemdepression verursachen, Lacosamid erfordert Aufmerksamkeit bei Patienten mit kardialen Leitungsrisiken, und Valproinsäure kann bei der pädiatrischen Versorgung hepatische Sicherheitsbedenken aufwerfen. Ein systematischer Review aus dem Jahr 2026 zu Ketamin umfasste 491 Patienten aus 12 Studien und berichtete über Anfallsreduktionsraten von 43 % bis 100 %. Der Review stellte auch fest, dass die unabhängige Wirkung von Ketamin auf eine anhaltende Anfallskontrolle und das Überleben aufgrund gleichzeitiger Behandlungen unsicher blieb. Die American Epilepsy Society berichtete 2025 über FDA-Kennzeichnungsänderungen für Lamotrigin, Ganaxolon und Carbamazepin, einschließlich der Aufnahme von HLA-B*15:02 als Risikofaktor für Lamotrigin im Zusammenhang mit dem Stevens-Johnson-Syndrom. Sicherheitsanforderungen beeinflussen weiterhin das Vertrauen der Ärzte, die Produktkennzeichnung und die Entwicklung differenzierter Therapien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
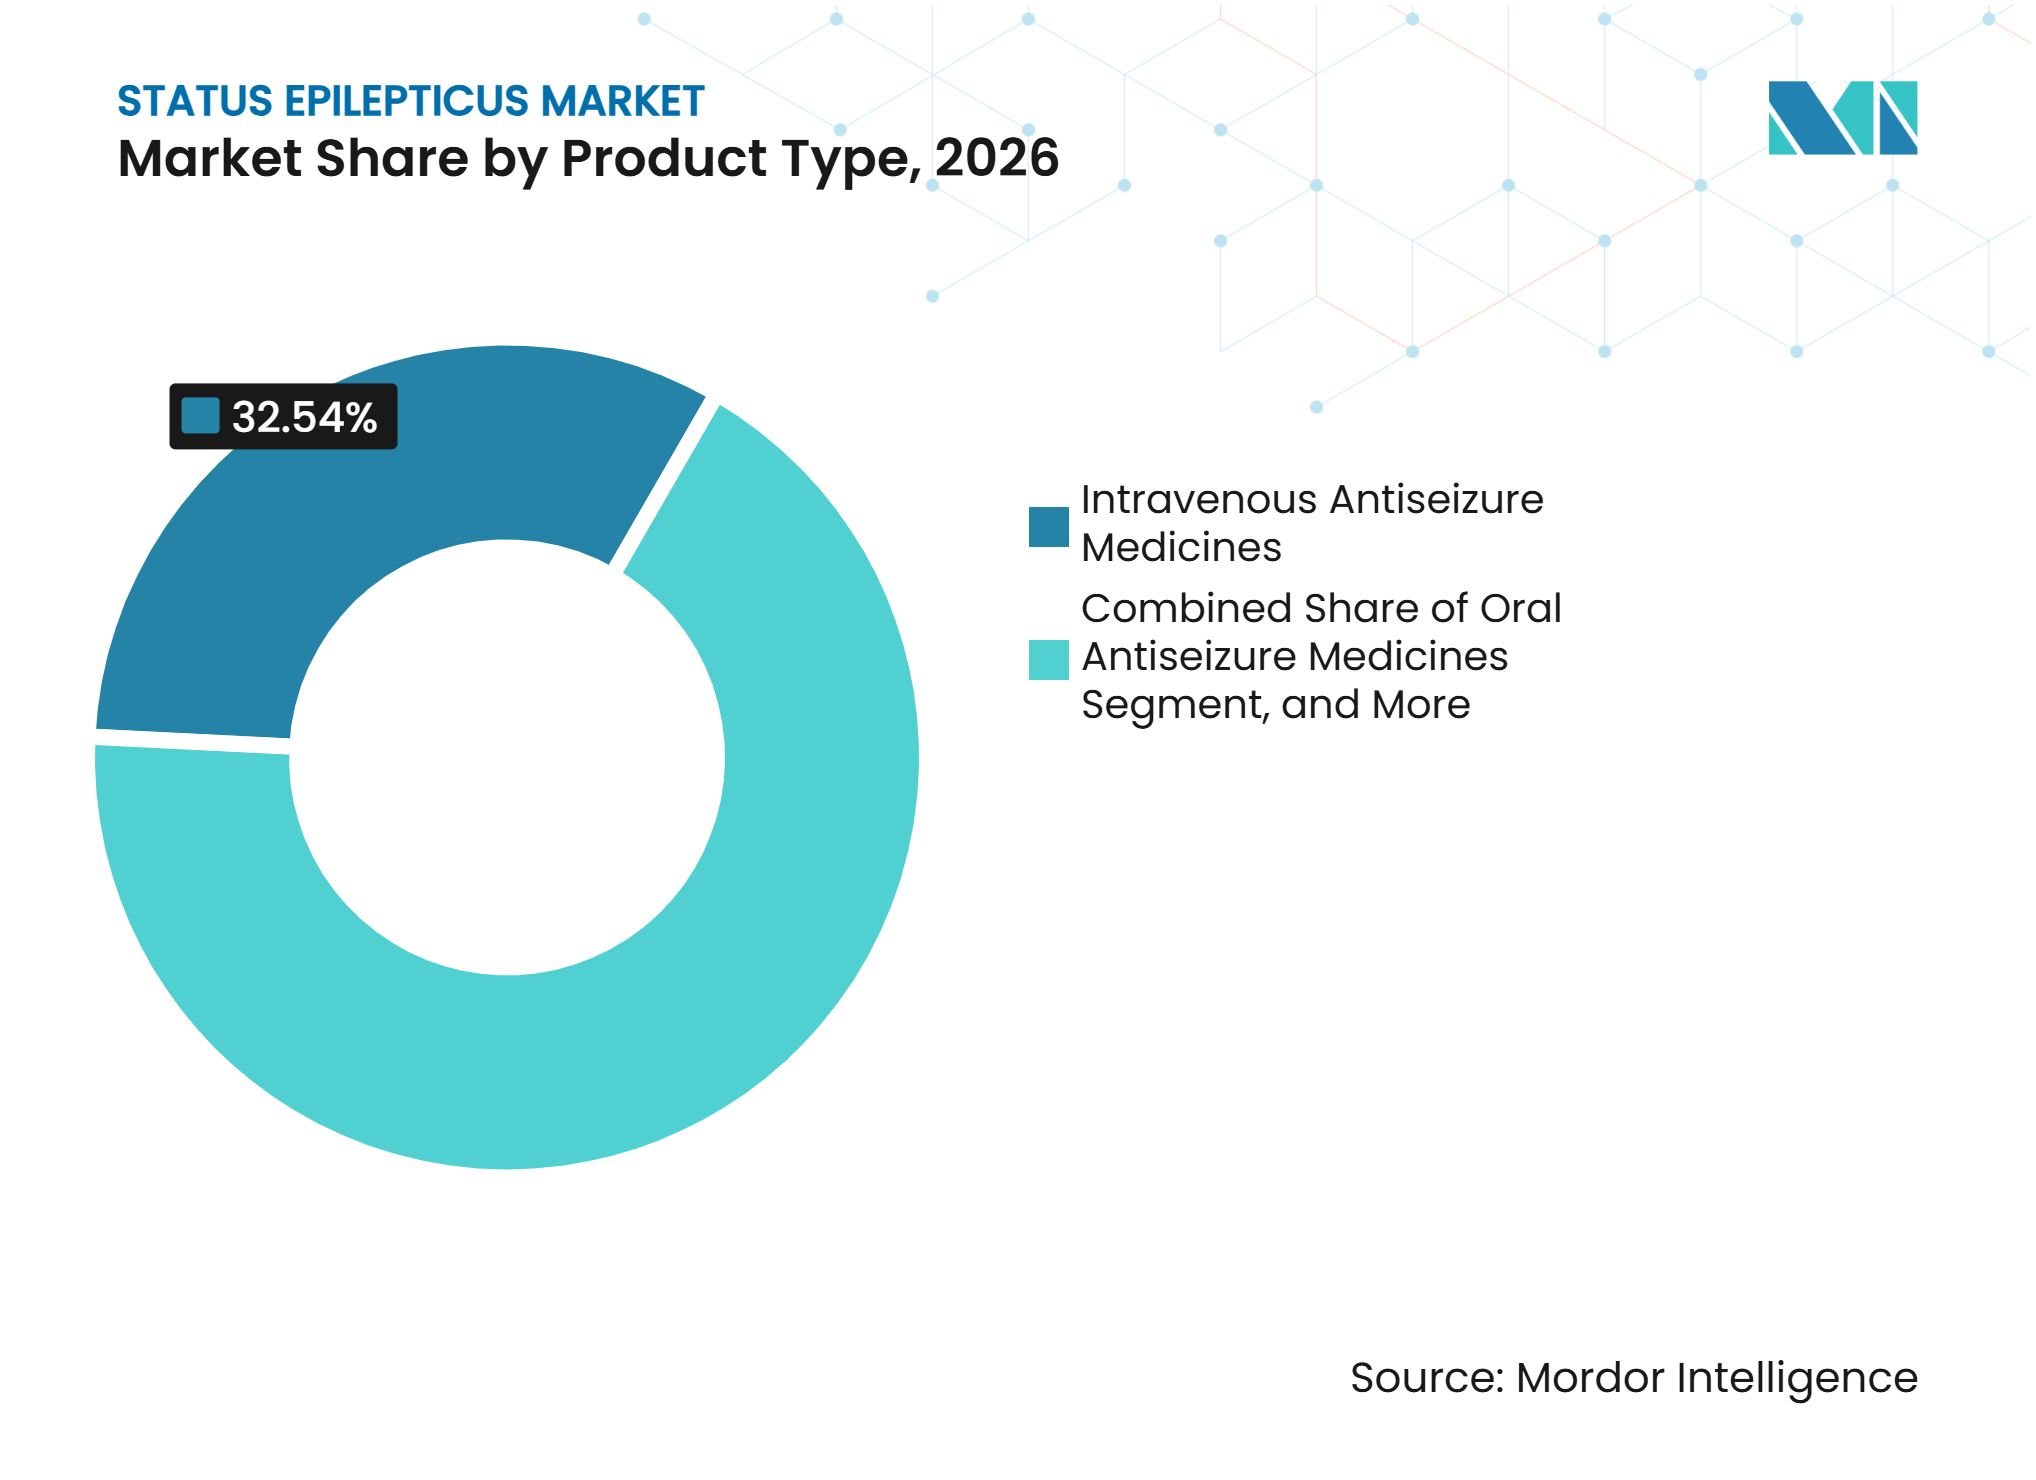
Intravenöse Medikamente führen, während die Überwachungstechnologie beschleunigtIntravenöse Antiepileptika hielten im Jahr 2026 einen Marktanteil von 32,5 % am Status-Epilepticus-Markt, da der intravenöse Zugang in vielen Notaufnahmen, Intensivstationen und neurologischen Fachbereichen unerlässlich ist. Ihr Einsatz ist eng mit der Notwendigkeit einer schnellen Verabreichung verbunden, sobald ein Anfall nicht abklingt. Eine Umfrage aus dem Jahr 2025 in Deutschland, Österreich und der Schweiz ergab, dass 35,4 % der Kliniker Levetiracetam als erste Wahl für den etablierten Status epilepticus bevorzugten. Lacosamid hat auch in der intravenösen Zweitlinienversorgung wachsende klinische Unterstützung. Notfallformulierungen, einschließlich intranasalem und bukkalem Diazepam und Midazolam, decken den Bedarf an Behandlung vor oder während des Transports ins Krankenhaus. Ihre kommerzielle Rolle hängt von der Protokollgenehmigung, der Aufklärung von Pflegepersonen und dem praktischen Zugang in Notfallsituationen ab.
EEG- und Anfallsüberwachungsgeräte werden bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen, der höchsten Rate unter den Produkttypen im Status-Epilepticus-Markt. Vermutete nicht-konvulsive Fälle benötigen eine EEG-Bestätigung, aber konventionelle Systeme können Stunden in Anspruch nehmen, um arrangiert und interpretiert zu werden. Point-of-Care-EEG reduziert diese Verzögerung und kann frühzeitigere klinische Entscheidungen auf der Intensivstation und in der Notaufnahme ermöglichen. Ceribells pädiatrische Zulassung aus dem Jahr 2025 zeigte, wie die KI-gestützte Anfallserkennung in jüngere Altersgruppen vordringt. Natus gab 2025 auch die FDA-510(k)-Zulassung für eine elektroenzephalografische Status-epilepticus-Diagnoseindikation in seiner BrainWatch-Point-of-Care-EEG-Lösung bekannt. Neurostimulation und klinische Entscheidungsunterstützungssoftware bleiben längerfristige Kategorien, profitieren aber von derselben Verlagerung hin zu kontinuierlicher Erkennung und strukturierterer neurologischer Versorgung.



Nach Behandlungsumgebung:
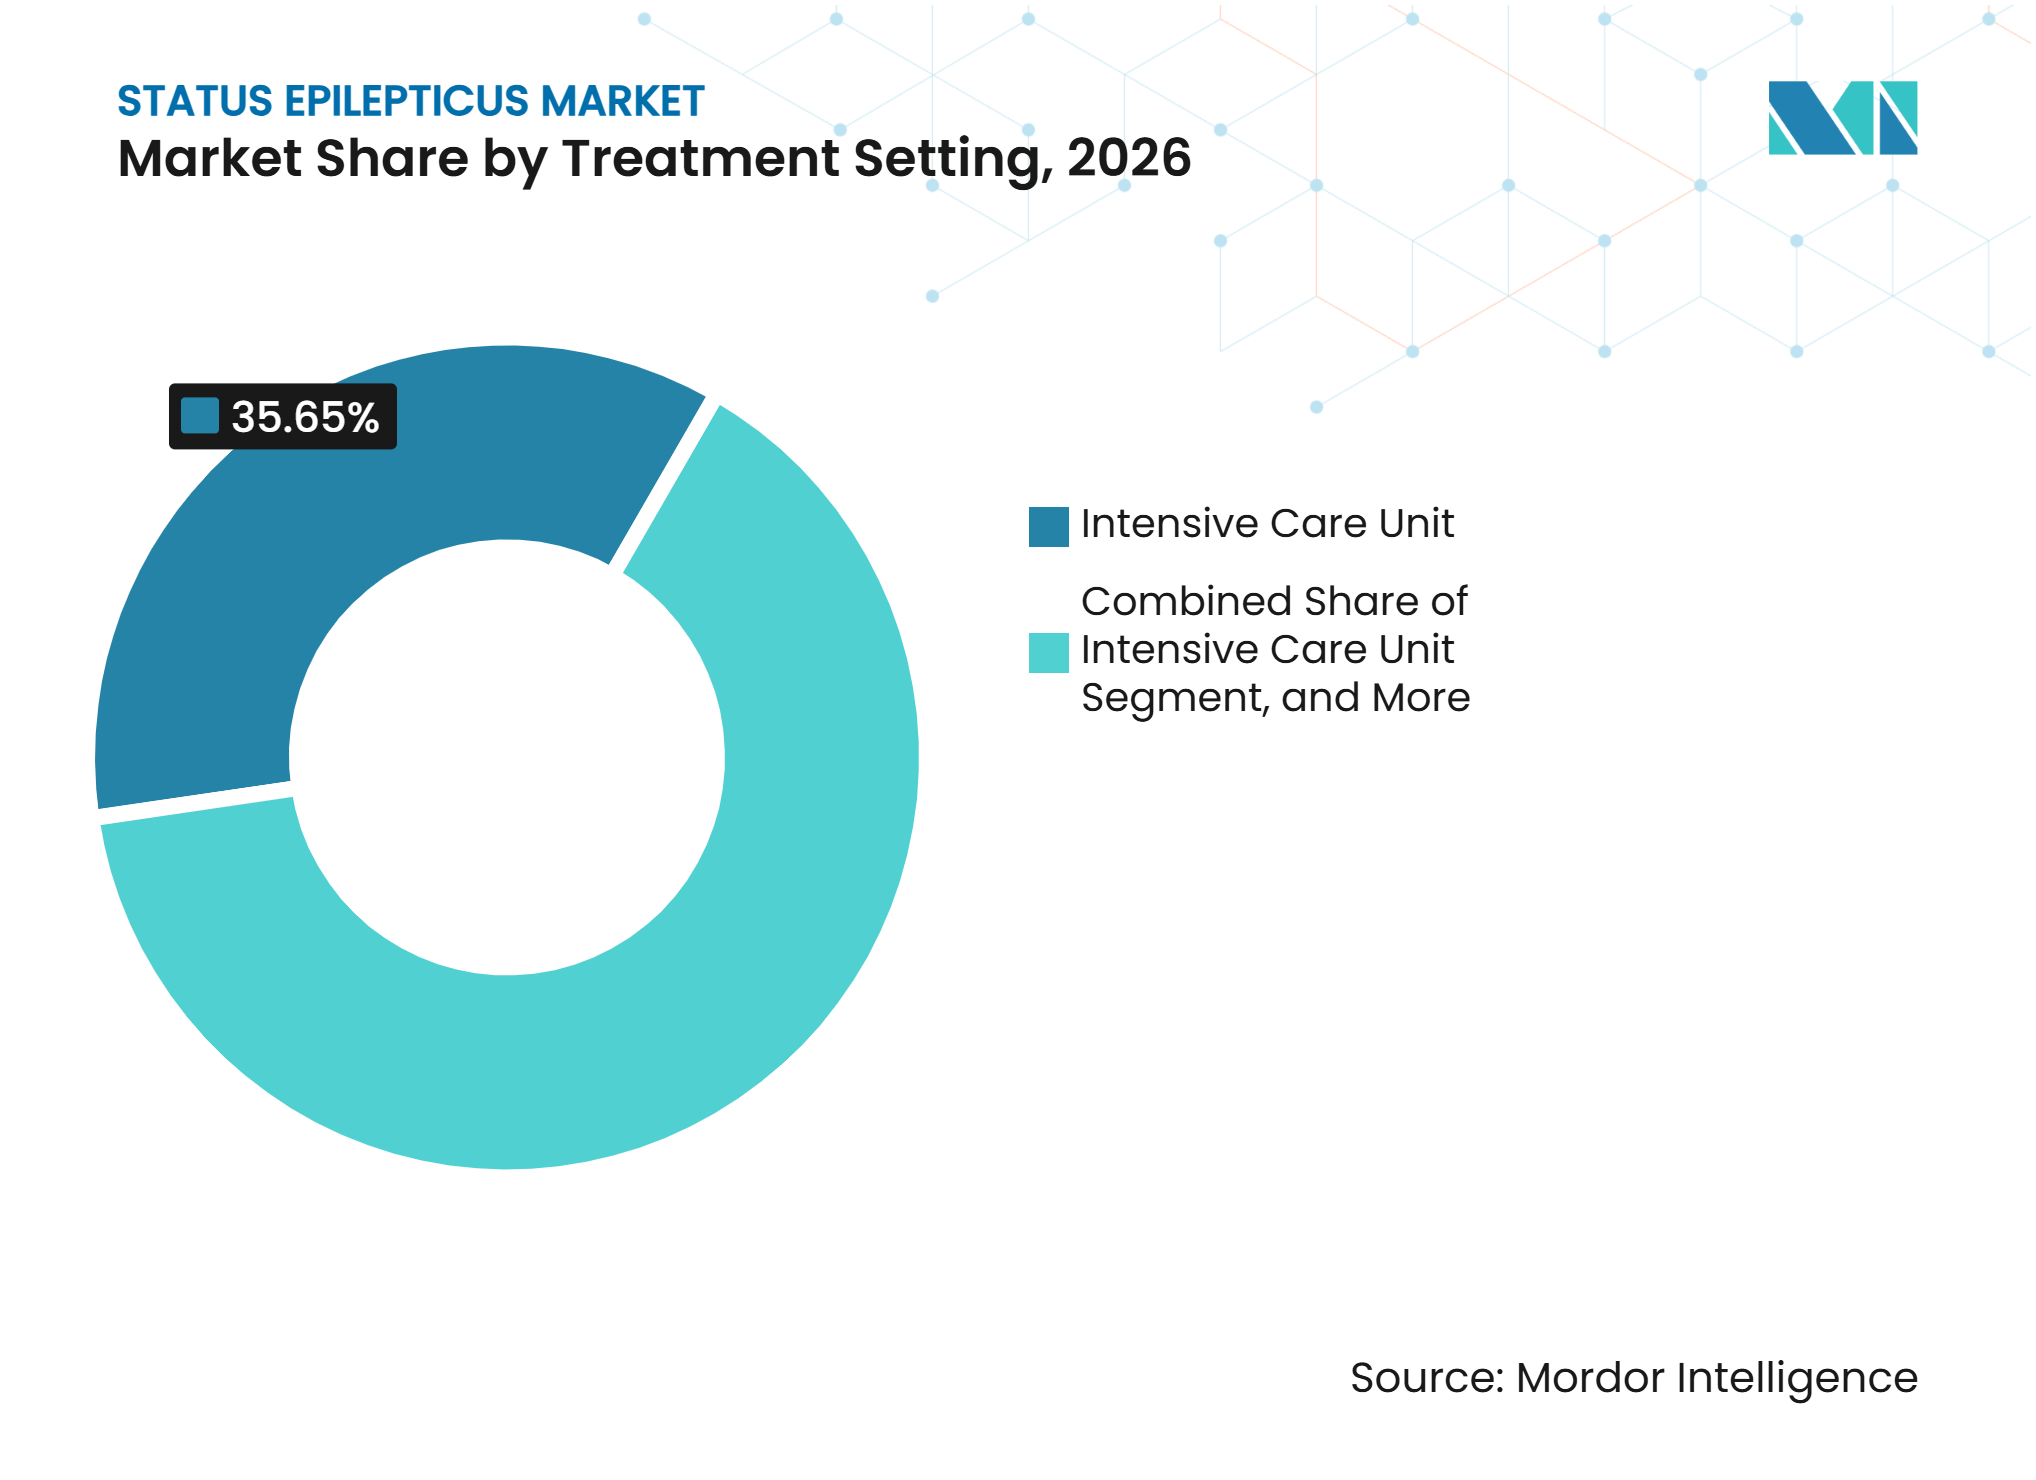
Intensivstation behält Größe, während die Notaufnahme expandiertDie Intensivstation entfiel im Jahr 2026 auf 35,7 % des Umsatzes, was den Anforderungen der refraktären und super-refraktären Versorgung entspricht. Diese Patienten können kontinuierliche Anästhetikainfusionen, invasive Überwachung, verlängerte EEG-Beobachtung und das Management respiratorischer oder kardiovaskulärer Komplikationen benötigen. Die Intensivstation schafft auch Nachfrage über Medikamente hinaus, da Krankenhäuser möglicherweise kontinuierliches EEG, klinische Entscheidungsunterstützung und Zugang zu Neurostimulationsdiensten benötigen. Neurologische Fachzentren und Epilepsiezentren beeinflussen die Produktakzeptanz, da sie Protokolle festlegen, die andere Krankenhäuser möglicherweise übernehmen. Kinderkrankenhäuser gewinnen ebenfalls an Bedeutung, da Geräte- und Notfallformulierungszulassungen die Optionen für jüngere Kinder erweitern. Ceribells erweiterte Zulassung für Patienten ab 1 Jahr ist ein Beispiel für diese breitere klinische Reichweite.
Die Notaufnahme wird bis 2032 voraussichtlich mit einer CAGR von 10,7 % wachsen, da Krankenhäuser der frühzeitigen Beurteilung und Behandlung Priorität einräumen. Point-of-Care-EEG ermöglicht es Notfallmedizinern, vermutete nicht-konvulsive Anfälle zu beurteilen, ohne auf konventionelle neurophysiologische Unterstützung warten zu müssen. Dies kann die Triage verbessern und helfen, die volle konventionelle EEG-Kapazität für Patienten mit höherem Schweregrad zu reservieren. Die prähospitale Versorgung bleibt ein früheres Stadium, da die Genehmigungen für die Verabreichung von Notfalltherapien durch Rettungssanitäter je nach System variieren. Erkenntnisse aus Malaysia zeigten, dass selbst wenn Kliniker Notfalltherapien kannten, der Feldzugang durch Protokoll- und Ausbildungsbarrieren begrenzt war. Tele-Neurologie und Fernüberwachung können lokale Teams ergänzen, insbesondere dort, wo die neurologische Abdeckung knapp ist. Der Status-Epilepticus-Markt kann sich daher außerhalb von Tertiärzentren ausweiten, wenn Fernexpertise mit praktischen Behandlungspfaden kombiniert wird.

Nach Anwendung:
Konvulsive Fälle sichern das Volumen, während refraktäre Erkrankungen die Nachfrage nach neuen Optionen steigernKonvulsiver Status epilepticus entfiel im Jahr 2026 auf 37,7 % des Umsatzes und bleibt die größte Anwendung nach Episodenvolumen. Viele konvulsive Fälle sprechen auf standardmäßige Benzodiazepine und Levetiracetam-basierte Therapieschemata an, was eine schnelle Erkennung besonders wichtig macht. Nicht-konvulsive Fälle waren weniger sichtbar, da ihre Diagnose ein EEG erfordert und die Symptome anderen Ursachen eines veränderten Bewusstseinszustands ähneln können. Ein breiterer Einsatz von Point-of-Care-EEG kann die Erkennung sowohl in der Intensivpflege als auch in Notaufnahmen verbessern. Dies fügt behandelte Fälle hinzu, die zuvor möglicherweise übersehen wurden, und unterstützt den Bedarf an Überwachung und Medikamentenzugang. Der Status-Epilepticus-Markt umfasst auch super-refraktäre Erkrankungen, neu aufgetretenen refraktären Status epilepticus und das febrile infektionsbedingte Epilepsiesyndrom, bei denen die klinischen Bedürfnisse komplexer sind und die Behandlungsevidenz begrenzt bleibt.
Refraktärer Status epilepticus wird bis 2032 voraussichtlich mit einer CAGR von 11,5 % wachsen und ist damit die am schnellsten wachsende Anwendung. Die Kategorie hat einen erheblichen ungedeckten Bedarf, da es keine speziell für den refraktären Status epilepticus zugelassene Therapie gibt. Die PCORI-Finanzierung aus dem Jahr 2025 für einen Vergleich von Anakinra und Tocilizumab bei 438 Patienten mit neu aufgetretenem refraktärem Status epilepticus zeigt das anhaltende Interesse an immunbasierten Behandlungsoptionen für neu aufgetretene refraktäre Fälle. Immedica gab im Oktober 2026 bekannt, dass das Unternehmen nach Gesprächen mit der FDA plant, 2027 eine neue Phase-3-Studie mit intravenösem Ganaxolon für refraktären Status epilepticus zu starten. Das Unternehmen erwarb die weltweiten Ganaxolon-Rechte durch die Übernahme von Marinus Pharmaceuticals im Jahr 2025. Programme, die diese Gruppe ansprechen, könnten Behandlungspfade verändern, wenn sie klare Vergleichsevidenz und eine behördliche Zulassung generieren.
Geografische Analyse
Nordamerika: Infrastruktur und Innovation unterstützen die Akzeptanz
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,8 % am Status-Epilepticus-Markt, unterstützt durch entwickelte neurokritische Pflegekapazitäten, etablierte Kostenträgerdeckung und frühen Zugang zu neuen Behandlungs- und Überwachungstools. Die Region verfügt über eine große installierte Basis an Notfall- und Intensivpflegediensten, die intravenöse Medikamente und kontinuierliches EEG einsetzen können. Neurelis berichtete über geschätzte Nettoumsätze für VALTOCO im Jahr 2025 von 295 Millionen USD bis 300 Millionen USD, nachdem die FDA das Produkt im April 2025 für Kinder im Alter von 2 bis 5 Jahren zugelassen hatte. Das Unternehmen erklärte, dass mehr als 12.000 Patienten dieser Altersgruppe innerhalb von Monaten nach der Zulassung die Therapie verschrieben bekommen hatten. Ceribells pädiatrische FDA-Zulassung und Natus' BrainWatch-Zulassung zeigen auch den regulatorischen Einfluss der FDA auf die Akzeptanz von Point-of-Care-EEG. LivaNova erklärte, dass seine VNS-Therapieverfahren ab dem 1. Januar 2026 eine höhere Medicare-Erstattung für neue Patientenimplantate erhalten. Diese Bedingungen unterstützen die Akzeptanz von Therapien und Geräten, während die Erstattung ein wichtiger Faktor bei Krankenhausentscheidungen bleibt.
Asien-Pazifik: Kapazitätswachstum und Zugangslücken schaffen unterschiedliche Nachfragemuster
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 9,5 % wachsen, der schnellsten regionalen Rate im Status-Epilepticus-Markt. Japan, China, Südkorea und Indien haben unterschiedliche Niveaus an Fachkapazitäten und Notfallversorgungsbereitschaft. Viatris schloss im Juni 2026 die Übernahme von Aculys Pharma ab und erhielt exklusive Rechte an Spydia in Japan und bestimmten Asien-Pazifik-Märkten. Das Unternehmen beschrieb Spydia als Japans erstes intranasales Antiepileptikum für Status epilepticus und als erstes Notfallmedikament, das für den Einsatz außerhalb des Krankenhauses bei Erwachsenen zugelassen wurde. Ein 2025 veröffentlichter asiatisch-ozeanischer Review stellte wiederholte Unterdosierungen von Erstlinien-Benzodiazepinen und eine begrenzte Berichterstattung über den Zugang zu kontinuierlichem EEG in Tertiärzentren fest. Diese Zugangslücken stellen eine klinische Herausforderung dar, zeigen aber auch, wo Notfallausbildung, Überwachungskapazitäten und neuere Formulierungen ausgebaut werden könnten. Mount Sinais Bericht aus dem Jahr 2025 über kontinuierliche EEG-Programme in Nepal zeigt einen kollaborativen Weg zum Aufbau von Kapazitäten in ressourcenbeschränkten Intensivstationen.
Europa, Naher Osten und Afrika sowie Südamerika: Protokolle und Zugang prägen die Entwicklung
Europa verfügt über eine starke Basis an Fachzentren und setzt Lacosamid und Levetiracetam in der Zweitlinienversorgung ein, aber die Notfallprotokolle sind nicht in allen Diensten einheitlich. In der Umfrage aus dem Jahr 2025 in Deutschland, Österreich und der Schweiz hatten nur 31,8 % der Notfalldienste ein Standardarbeitsverfahren für Status epilepticus. Dieser Befund legt nahe, dass Fachgesellschaften und Krankenhausnetzwerke bei der Protokollharmonisierung noch Arbeit zu leisten haben. Im Nahen Osten und in Afrika wird der Zugang durch Engpässe bei EEG, geschultem Personal und wesentlichen Antiepileptika beeinträchtigt. Ein Neurology-Bericht aus dem Jahr 2025 über ein sambisches Krankenhaus dokumentierte diese Ressourcenengpässe in der neurokritischen Pflege. Südamerika verfügt über eine auf große Stadtzentren konzentrierte Fachinfrastruktur, während die prähospitale und gemeinschaftliche Versorgung begrenzter bleibt. In diesen Regionen können erschwingliche Point-of-Care-Überwachung, lokale Erstattungsentscheidungen und praktische Notfallprotokolle einen größeren Einfluss auf die Akzeptanz haben als die bloße Produktverfügbarkeit. Der Status-Epilepticus-Markt entwickelt sich dort, wo Überwachungszugang und klinische Ausbildung gemeinsam gestärkt werden.
Wettbewerbslandschaft
Marktkonzentration
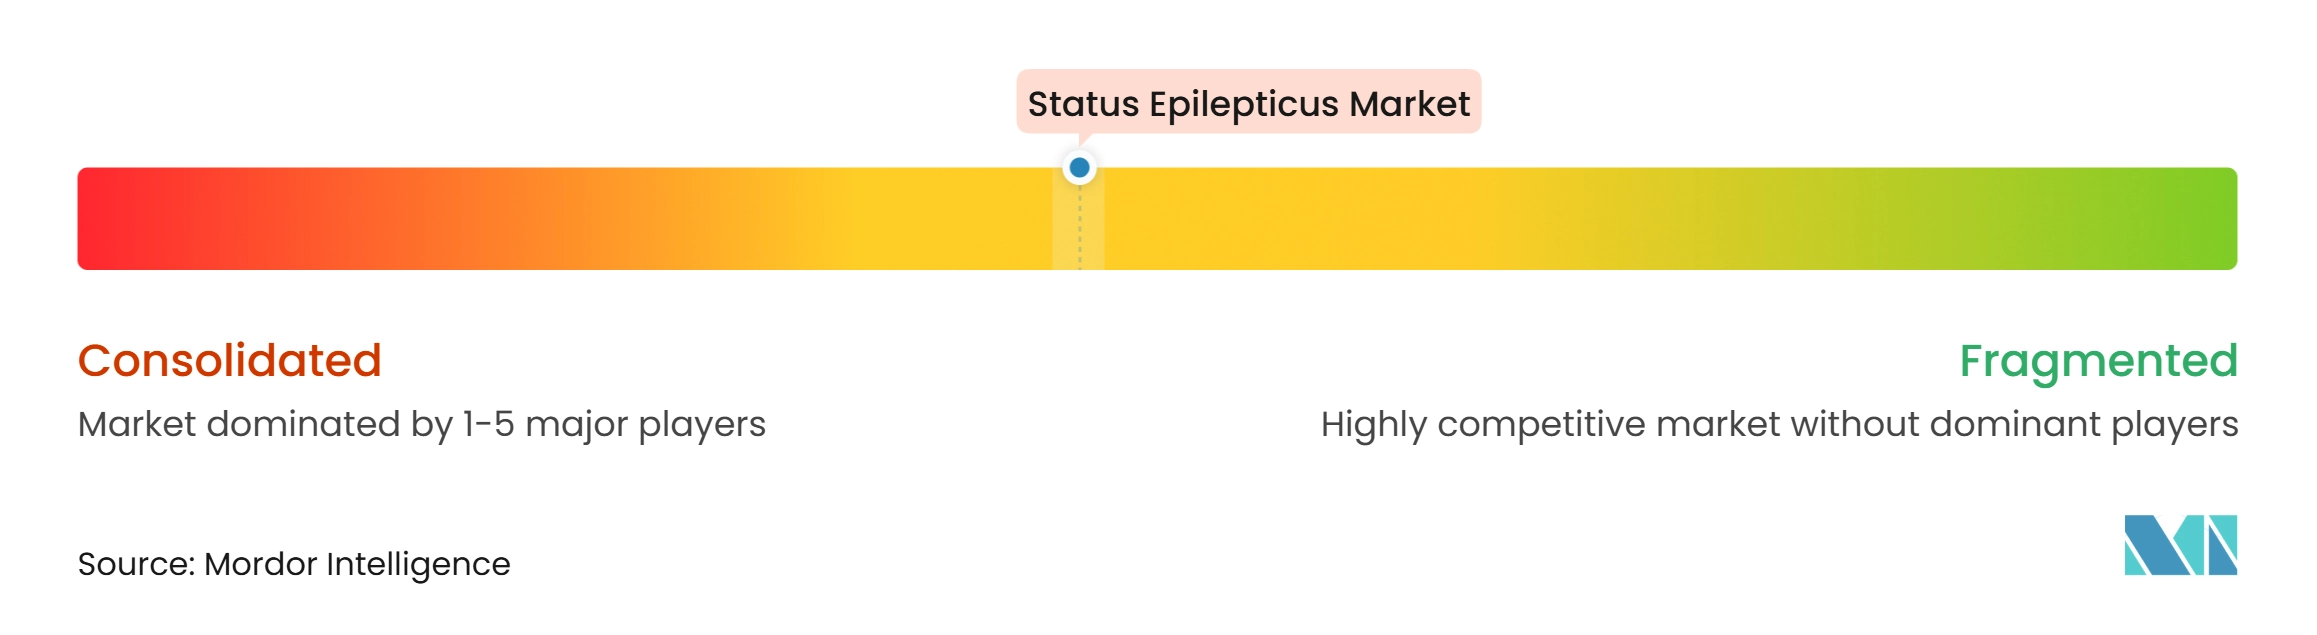
Der Status-Epilepticus-Markt weist einen intensiven Generikawettbewerb bei etablierten intravenösen Medikamenten und ein konzentrierteres Feld bei neueren Überwachungstechnologien auf. Hikma, Sandoz, Teva, Lupin, Dr. Reddy's, Sun Pharma und Viatris konkurrieren über Preis, Produktverfügbarkeit und geografische Distribution für den Kernbereich der Benzodiazepine und Levetiracetam. Diese Medikamente sind in routinemäßigen Erst- und Zweitlinienprotokollen wichtig, bieten aber begrenzten Spielraum für Produktdifferenzierung. Spezialunternehmen konzentrieren sich auf Notfallformulierungen und Therapien für Patientengruppen mit größerem ungedeckten Bedarf. Aquestive Therapeutics und Eton Pharmaceuticals gaben im Oktober 2026 eine exklusive US-Lizenzvereinbarung für LIBERVANT, einen Diazepam-Buccalfilm, bekannt. Die Unternehmen erwarten einen kommerziellen Start im April 2027.
Ceribell hat durch seinen Clarity-Algorithmus, den Krankenhauseinsatz und eine wachsende klinische Evidenzbasis eine starke Position im Point-of-Care-EEG aufgebaut. Die FDA-Zulassung vom April 2025 erweiterte den Zugang auf Patienten ab 1 Jahr und stärkte die Rolle der KI-gestützten Anfallserkennung. Natus ist ebenfalls in die Kategorie eingetreten, mit der Zulassung aus dem Jahr 2025 für die elektroenzephalografische Status-epilepticus-Diagnoseindikation von BrainWatch. Krankenhäuser können Systeme schätzen, die Bettseitenerfassung, automatisierte Interpretation und Zusammenarbeit mit Fernneurorologen kombinieren. Dies schafft Wechselkosten, sobald ein System in die Intensivstations- und Notaufnahme-Workflows integriert ist. Die FDA-Aufsicht über KI-gestützte Medizinprodukte ist ein wichtiger Compliance-Faktor, da sie Validierungsanforderungen, Kennzeichnung und Funktionsentwicklung beeinflusst. Das Gerätesegment wird wahrscheinlich durch Workflow-Leistung und klinische Integration differenziert bleiben, nicht nur durch Hardware.
Die deutlichste therapeutische Öffnung bleibt der refraktäre Status epilepticus, für den es keine spezifisch für die Indikation zugelassene Behandlung gibt. Immedicas Plan für eine neue Phase-3-Studie mit intravenösem Ganaxolon im Jahr 2027 ist ein wesentlicher strategischer Schritt, da er direkt auf diesen ungedeckten Bedarf abzielt. LivaNova stärkt auch seine Position in der Epilepsieversorgung durch VNS-Therapie und digitale Gesundheitsentwicklung. Das Unternehmen berichtete, dass vollständige 36-Monats-CORE-VNS-Daten von mehr als 800 Patienten an 61 internationalen Standorten eine mediane Reduktion der Anfallshäufigkeit von 76 %, eine vollständige Anfallsfreiheit von 16 % und eine Reduktion anfallsbedingter Krankenhausaufenthalte von 73 % zeigten. Diese Entwicklungen zeigen, dass Unternehmen über Medikamente, Überwachung und langfristige Neuromodulation hinweg konkurrieren und nicht über eine einzelne Produktkategorie. Regulatorische Überprüfung, Erstattung und klinische Evidenz werden weiterhin bestimmen, welche Strategien die Krankenhausakzeptanz gewinnen.
Marktführer im Bereich Status Epilepticus
-
UCB S.A.
-
Neurelis, Inc.
-
Hikma Pharmaceuticals PLC
-
Pfizer Inc.
-
Viatris Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Status-Epilepticus-Markt Unternehmen in diesem Bericht
- Abbvie
- AFT Pharmaceuticals Limited
- Aquestive Therapeutics
- B. Braun
- Bausch Health
- Ceribell, Inc.
- Crossject SA
- Dr. Reddy’s Laboratories
- Eisai
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- LivaNova
- Lupin
- Medtronic
- Neurelis
- Neuraxpharm Arzneimittel GmbH
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- UCB
- Viatris
Neueste Industrielle Entwicklungen in Status-Epilepticus-Markt
- Oktober 2026: Immedica kündigt Pläne für eine neue Phase-3-Studie mit intravenösem Ganaxolon für refraktären Status epilepticus an, die 2027 beginnen soll. Die Entscheidung folgt auf produktive FDA-Gespräche, die einen klaren regulatorischen Weg bestätigen. Immedica erwarb die weltweiten Ganaxolon-Rechte durch die Übernahme von Marinus Pharmaceuticals im Jahr 2025 und zielt auf den ersten potenziellen RSE-spezifischen Zulassungskandidaten ab.
- Oktober 2026: Eton Pharmaceuticals und Aquestive Therapeutics geben eine exklusive US-Lizenzvereinbarung für LIBERVANT, einen Diazepam-Buccalfilm, bekannt, mit einem erwarteten kommerziellen Start im April 2027.
- Juni 2026: Viatris schließt die Übernahme von Aculys Pharma ab und erhält exklusive Rechte an Spydia in Japan und bestimmten Asien-Pazifik-Märkten.
- April 2025: Ceribell erhält die FDA-510(k)-Zulassung für seinen Clarity-Algorithmus der nächsten Generation zur elektroenzephalografischen Anfallserkennung bei Patienten ab 1 Jahr.
Berichtsumfang des globalen Status-Epilepticus-Marktberichts
Gemäß dem Berichtsumfang ist Status epilepticus ein lebensbedrohlicher Anfall, der 5 Minuten oder länger andauert oder bei dem sich Anfälle wiederholen, ohne dass das Bewusstsein zwischen ihnen wiedererlangt wird. Er erfordert sofortige medizinische Notfallbehandlung, um den Anfall zu stoppen und Komplikationen zu verhindern.
Der Status-Epilepticus-Markt ist nach Produkttyp, Behandlungsumgebung, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in intravenöse Antiepileptika, orale Antiepileptika, Notfallformulierungen, EEG- und Anfallsüberwachungsgeräte, EEG-Analyse- und klinische Entscheidungsunterstützungssoftware sowie Neurostimulations- und Zusatzgeräte segmentiert. Nach Behandlungsumgebung ist der Markt in Notaufnahme, Intensivstation, prähospitale Versorgung und Notfallmedizinische Dienste, neurologische und epileptologische Fachzentren, Kinderkrankenhäuser, ambulante und gemeinschaftliche Versorgung sowie Tele-Neurologie und Fernüberwachung segmentiert. Nach Anwendung ist der Markt in konvulsiven Status epilepticus, nicht-konvulsiven Status epilepticus, refraktären Status epilepticus, super-refraktären Status epilepticus, neu aufgetretenen refraktären Status epilepticus und febriles infektionsbedingtes Epilepsiesyndrom segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Intravenöse Antiepileptika |
| Orale Antiepileptika |
| Notfallformulierungen |
| EEG- und Anfallsüberwachungsgeräte |
| EEG-Analyse- und klinische Entscheidungsunterstützungssoftware |
| Neurostimulations- und Zusatzgeräte |
| Notaufnahme |
| Intensivstation |
| Prähospitale Versorgung und Notfallmedizinische Dienste |
| Neurologische und epileptologische Fachzentren |
| Kinderkrankenhäuser |
| Ambulante und gemeinschaftliche Versorgung |
| Tele-Neurologie und Fernüberwachung |
| Konvulsiver Status epilepticus |
| Nicht-konvulsiver Status epilepticus |
| Refraktärer Status epilepticus |
| Super-refraktärer Status epilepticus |
| Neu aufgetretener refraktärer Status epilepticus |
| Febriles infektionsbedingtes Epilepsiesyndrom |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Intravenöse Antiepileptika | |
| Orale Antiepileptika | ||
| Notfallformulierungen | ||
| EEG- und Anfallsüberwachungsgeräte | ||
| EEG-Analyse- und klinische Entscheidungsunterstützungssoftware | ||
| Neurostimulations- und Zusatzgeräte | ||
| Nach Behandlungsumgebung | Notaufnahme | |
| Intensivstation | ||
| Prähospitale Versorgung und Notfallmedizinische Dienste | ||
| Neurologische und epileptologische Fachzentren | ||
| Kinderkrankenhäuser | ||
| Ambulante und gemeinschaftliche Versorgung | ||
| Tele-Neurologie und Fernüberwachung | ||
| Nach Anwendung | Konvulsiver Status epilepticus | |
| Nicht-konvulsiver Status epilepticus | ||
| Refraktärer Status epilepticus | ||
| Super-refraktärer Status epilepticus | ||
| Neu aufgetretener refraktärer Status epilepticus | ||
| Febriles infektionsbedingtes Epilepsiesyndrom | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum in der Status-Epilepticus-Versorgung an?
Das Wachstum wird durch schnellere Interventionsprotokolle, einen breiteren Einsatz von Point-of-Care-EEG, erweiterte Intensivpflegekapazitäten und neuere Behandlungsansätze für refraktäre Fälle unterstützt. Diese Veränderungen verbessern die Fähigkeit, Anfälle zu diagnostizieren und innerhalb eines kürzeren Behandlungsfensters zu handeln, insbesondere in der akuten Krankenhausversorgung.
Welchen prognostizierten Wert wird der Status-Epilepticus-Markt bis 2032 erreichen?
Der Status-Epilepticus-Markt wird bis 2032 voraussichtlich einen Wert von 2,12 Milliarden USD erreichen und ab 2027 mit einer CAGR von 8,3 % wachsen. Die Prognose spiegelt eine zunehmende Behandlungsaktivität bei Medikamenten und Überwachung in etablierten und sich entwickelnden Versorgungsumgebungen wider.
Welche Produktkategorie wächst im Bereich Status-Epilepticus-Versorgung am schnellsten?
EEG- und Anfallsüberwachungsgeräte werden bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen, da Krankenhäuser eine schnellere Erkennung nicht-konvulsiver Anfälle anstreben. Point-of-Care-Systeme sind besonders relevant auf der Intensivstation und in der Notaufnahme, wo diagnostische Verzögerungen Behandlungsentscheidungen beeinflussen können.
Warum ist Point-of-Care-EEG für Status epilepticus wichtig?
Es kann Klinikern helfen, elektroenzephalografische Anfälle früher in Notaufnahmen und Intensivstationen zu identifizieren, wenn konventionelles EEG nicht schnell verfügbar ist. Eine frühere Bestätigung kann zeitgerechtere Behandlungsentscheidungen bei vermuteten nicht-konvulsiven Fällen unterstützen und bei der angemessenen Nutzung konventioneller EEG-Ressourcen helfen.
Welche Behandlungsumgebung expandiert am schnellsten?
Die Notaufnahme wird bis 2032 voraussichtlich mit einer CAGR von 10,7 % wachsen, da frühzeitigere Beurteilung und Point-of-Care-Überwachung immer wichtiger werden. Sie ist auch der Ort, an dem prähospitale Übergabe, schnelle Triage und frühe Behandlungsprotokolle im Versorgungspfad zusammentreffen.
Welcher Bereich hat den größten ungedeckten Behandlungsbedarf?
Refraktärer Status epilepticus hat keine speziell für die Indikation zugelassene Therapie und wird bis 2032 voraussichtlich mit einer CAGR von 11,5 % wachsen. Die laufende klinische Entwicklung konzentriert sich auf Patienten, die nicht auf die standardmäßige Eskalation ansprechen und weitere Behandlungsoptionen benötigen, einschließlich Ansätzen, die Mechanismen ansprechen, die durch konventionelle Antiepileptika bei schweren, anhaltenden Episoden in der Praxis nicht ausreichend kontrolliert werden.