
Taille et part du marché du status epilepticus
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.42 Milliards de dollars |
| Taille du Marché (2032) | 2.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.32 % |
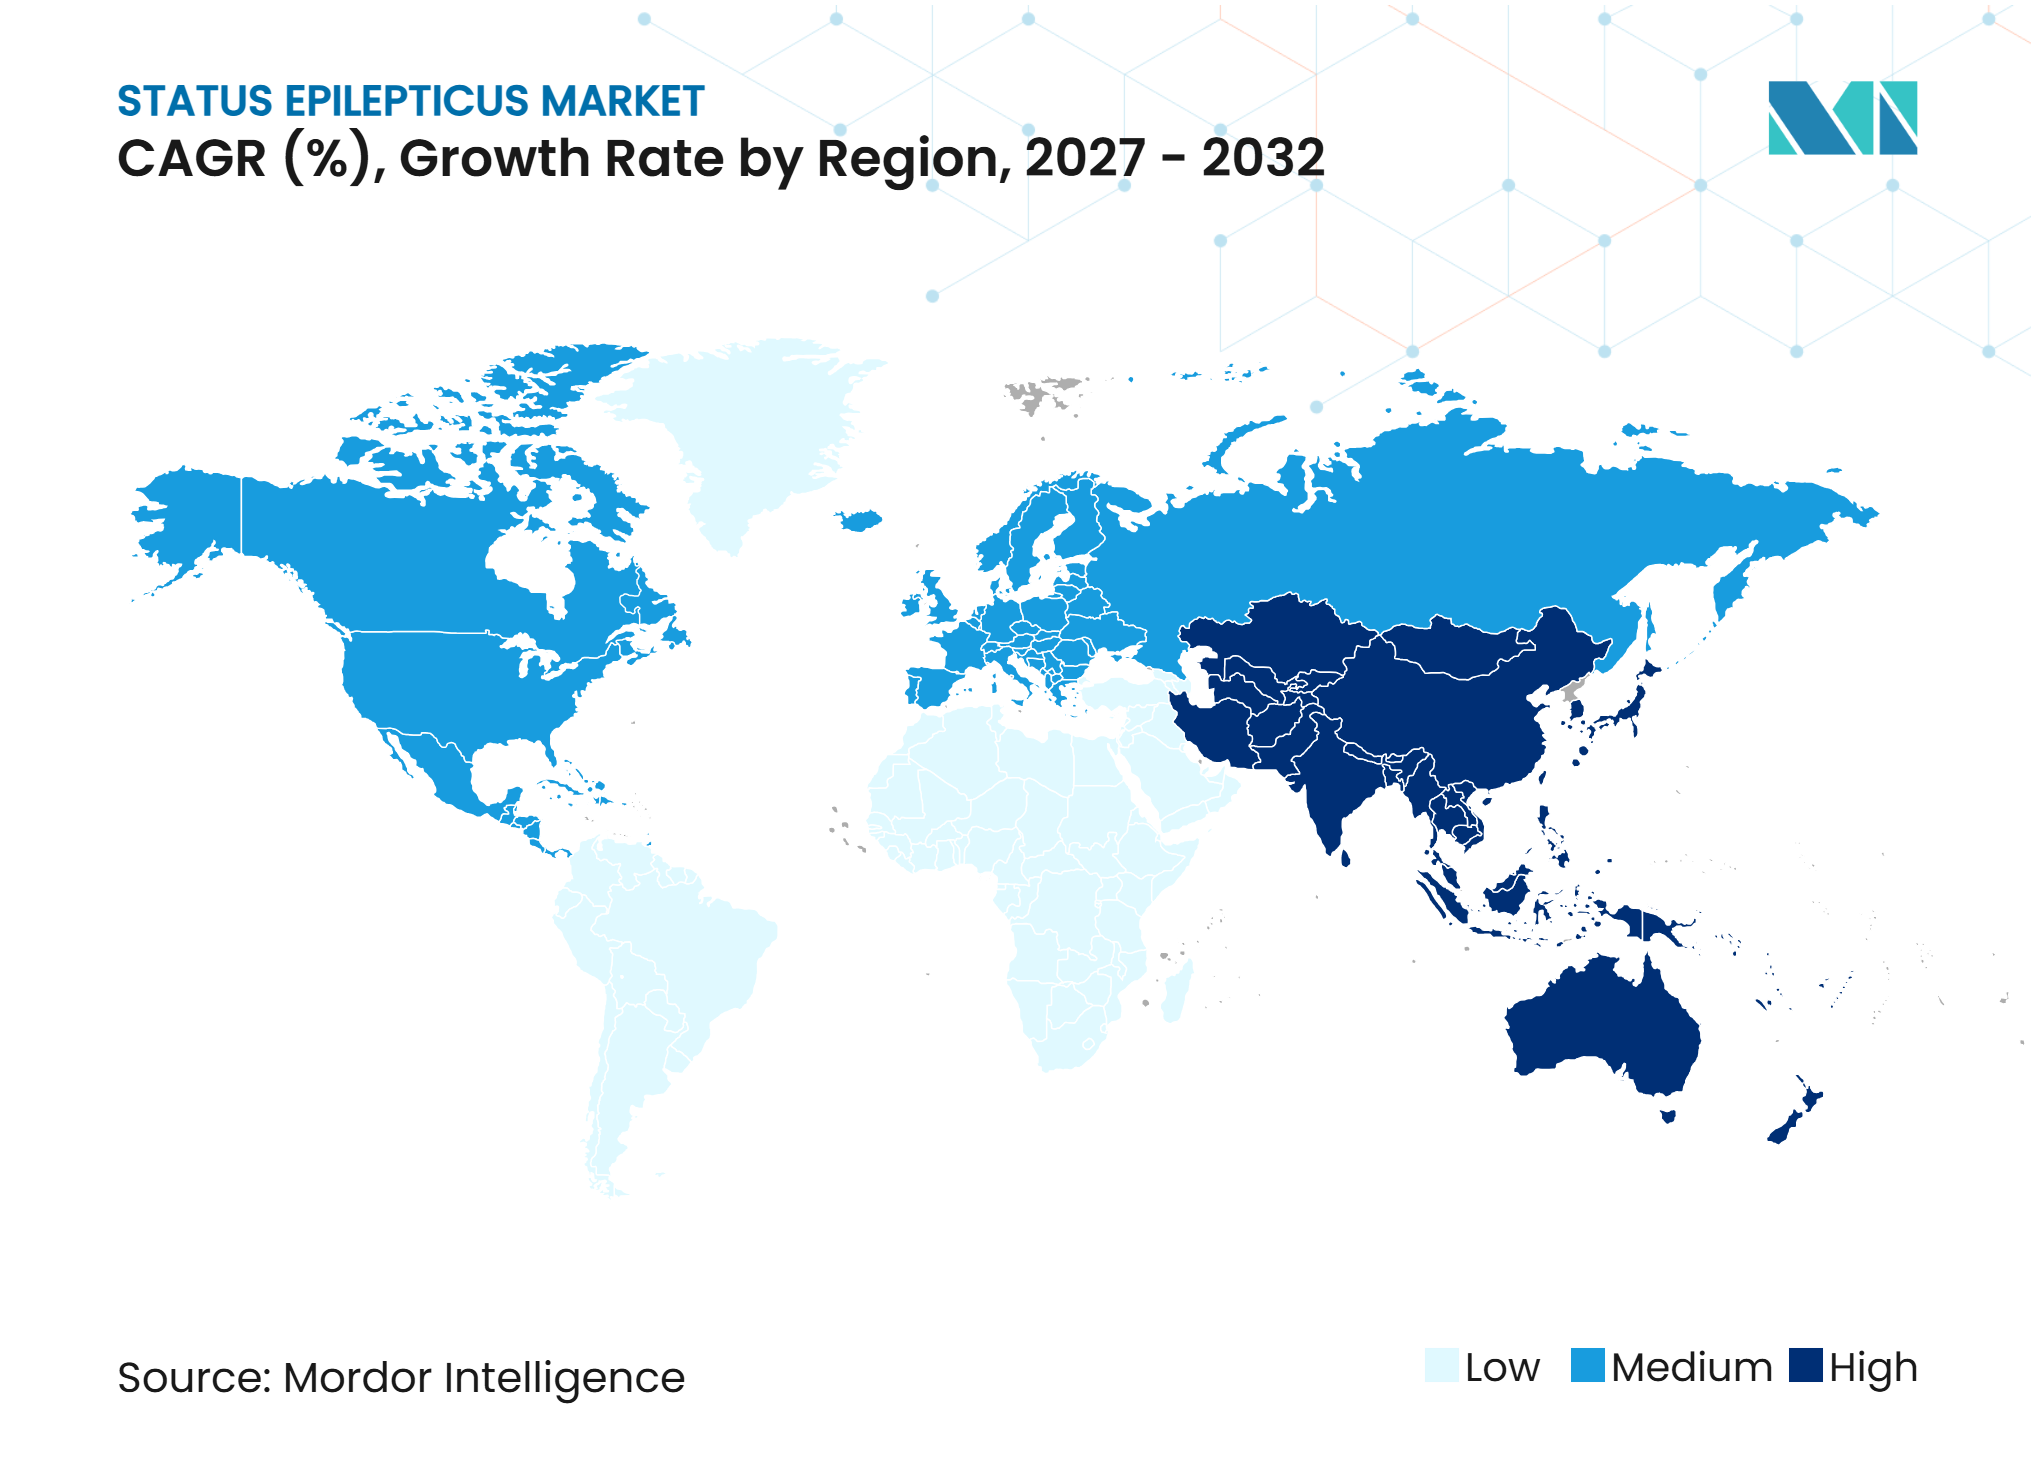
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du status epilepticus par Mordor Intelligence
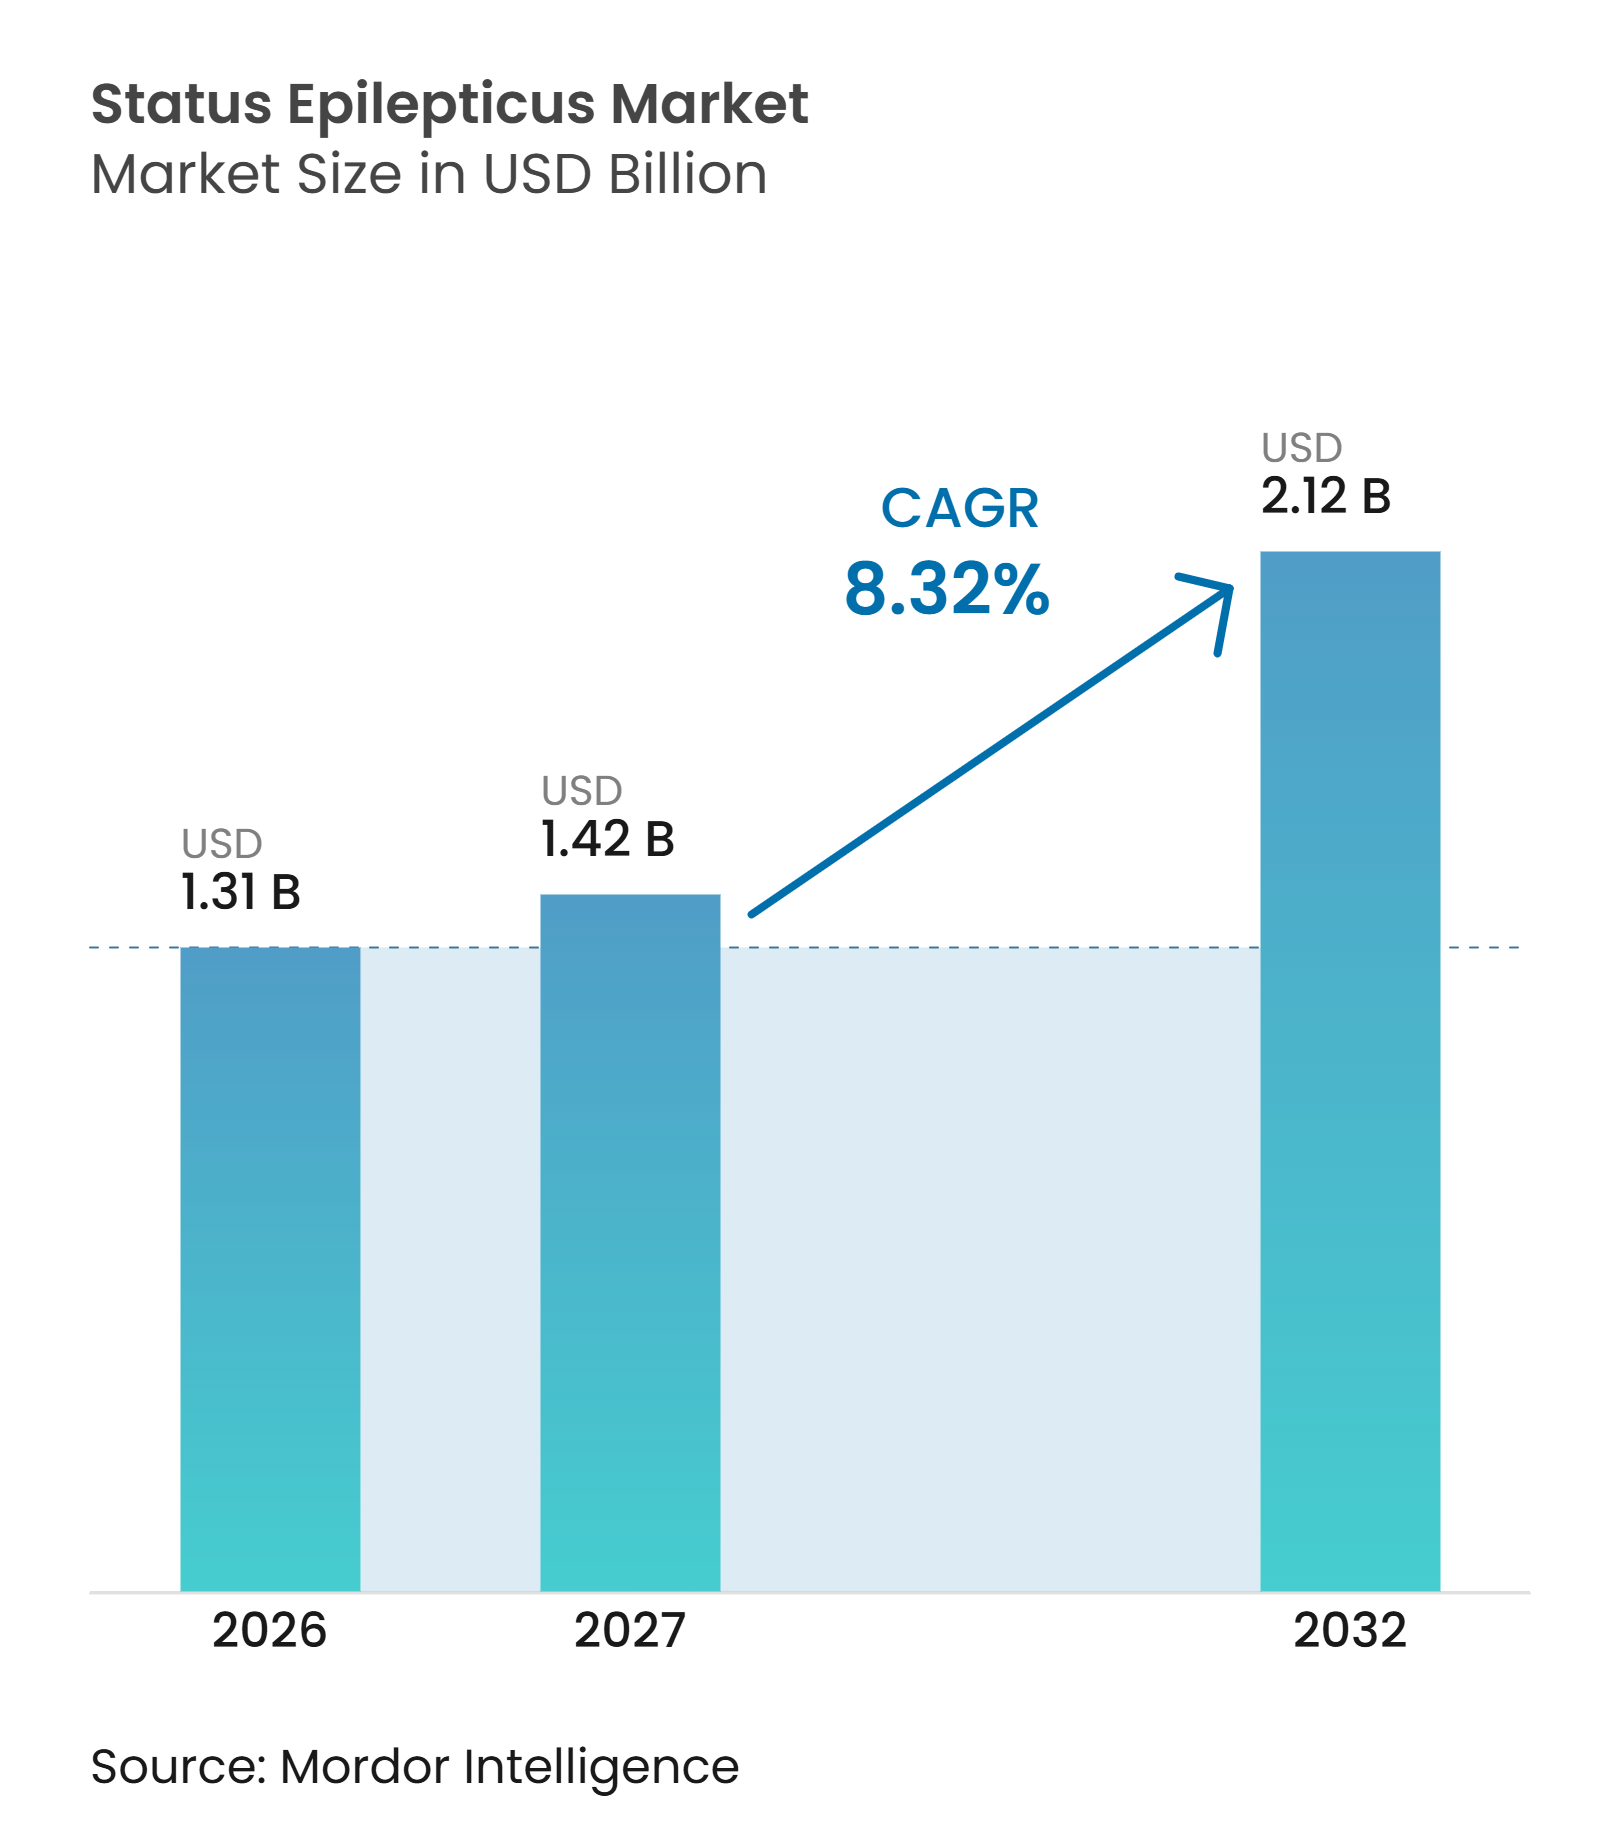
La taille du marché du status epilepticus était évaluée à 1,31 milliard USD en 2026 et devrait croître de 1,42 milliard USD en 2027 pour atteindre 2,12 milliards USD d'ici 2032, à un CAGR de 8,32 % pendant la période de prévision (2027-2032).
Le status epilepticus est une urgence neurologique majeure, et les priorités de traitement sont centrées sur le contrôle rapide des crises, une escalade thérapeutique sécurisée et une identification plus précoce des cas non convulsifs. Le seuil opérationnel de 5 minutes de la Ligue internationale contre l'épilepsie pour les crises convulsives généralisées a raccourci la fenêtre d'intervention et renforcé la demande de protocoles de traitement d'urgence. Les systèmes hospitaliers élargissent l'utilisation de l'EEG continu dans les services d'urgence et de soins intensifs, tandis que les développeurs de médicaments poursuivent des options pour les maladies réfractaires et super-réfractaires. Le marché du status epilepticus est également façonné par les différences de maturité des protocoles, d'accès à la surveillance et de remboursement selon les régions. L'EEG au point de soins soutient un diagnostic plus précoce des patients présentant une conscience altérée et peut augmenter l'activité de traitement pour les cas qui étaient auparavant manqués.
Principaux enseignements du rapport
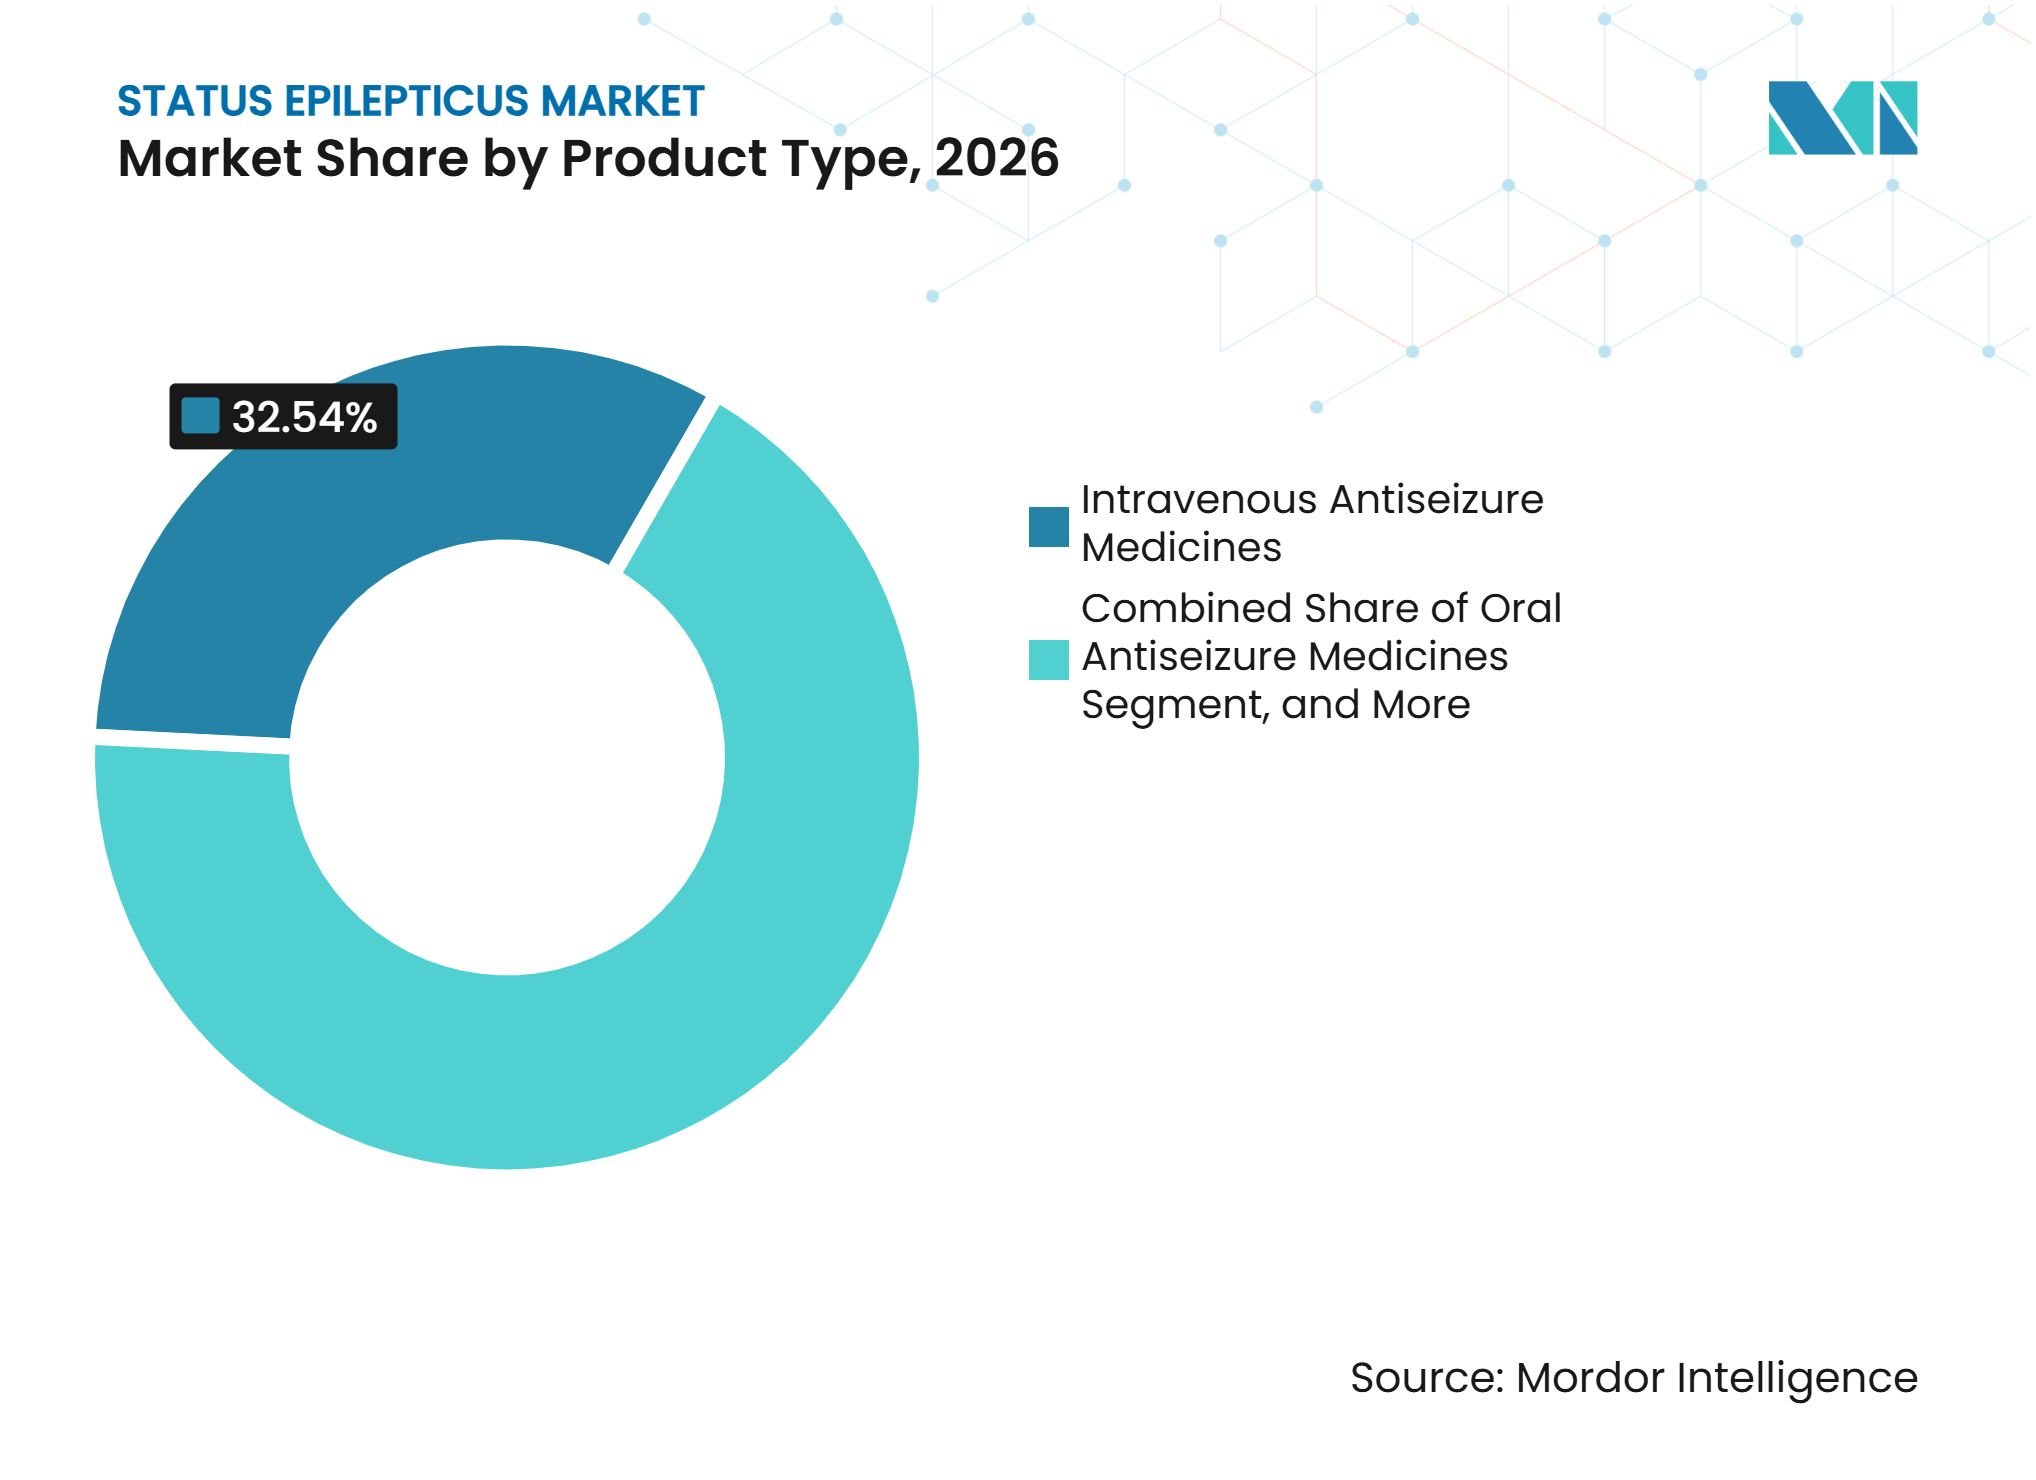
- Par type de produit, les médicaments antiépileptiques intraveineux détenaient une part de revenus de 32,5 % en 2026, tandis que les équipements EEG et de surveillance des crises devraient se développer à un CAGR de 10,4 % jusqu'en 2032.
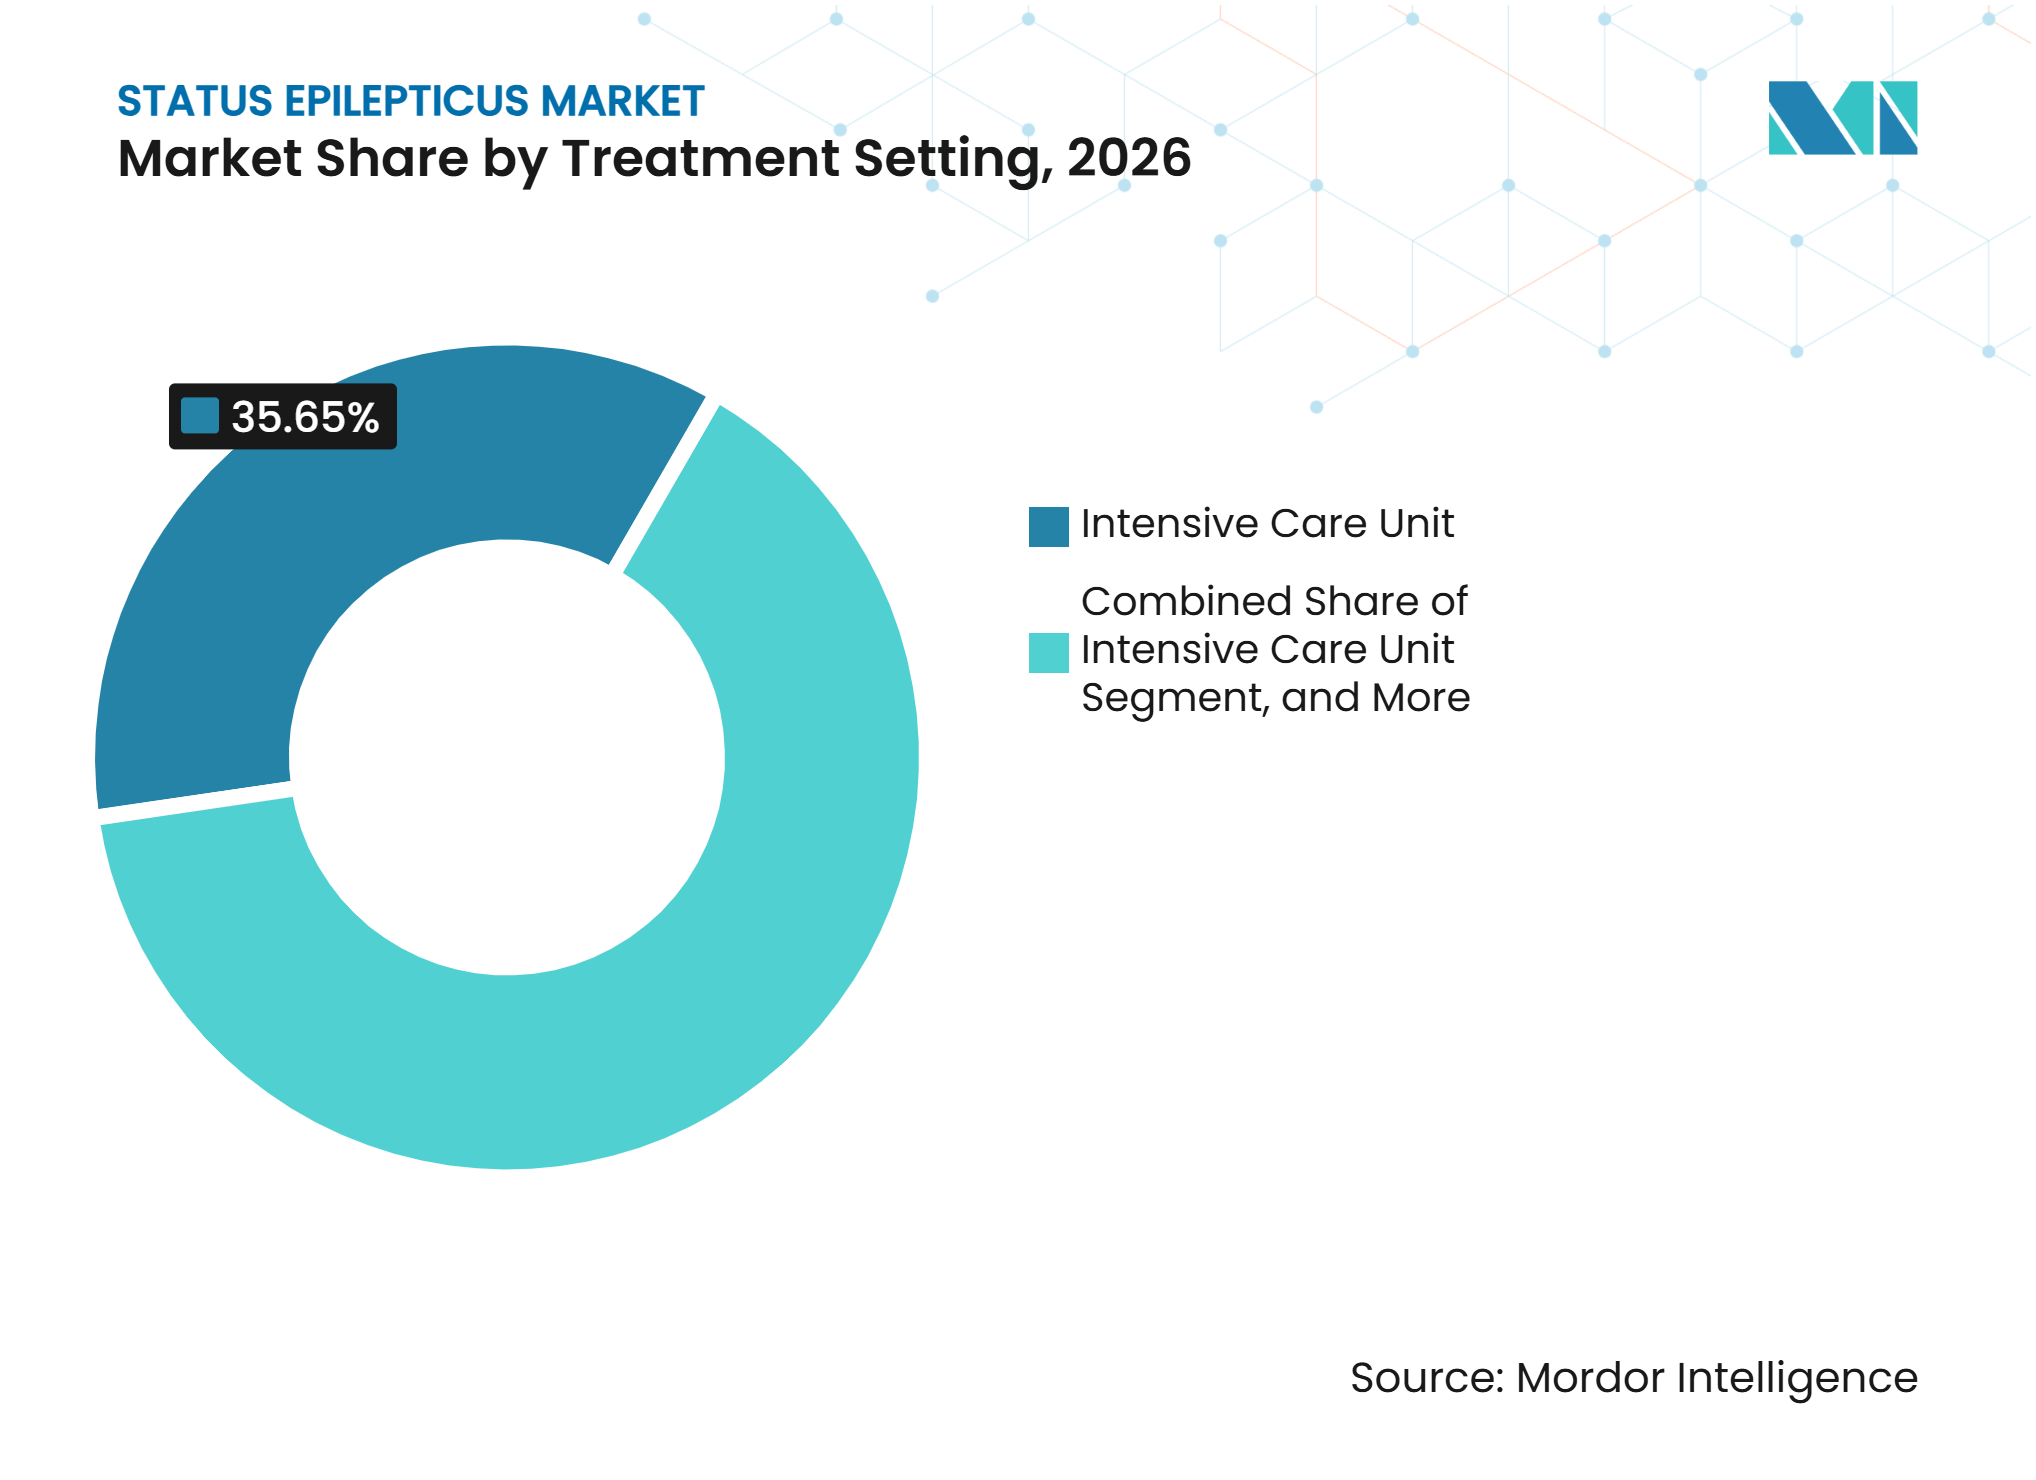
- Par cadre de traitement, l'USI détenait une part de revenus de 35,7 % en 2026, tandis que le service des urgences devrait croître à un CAGR de 10,7 % jusqu'en 2032.
- Par application, le status epilepticus convulsif représentait une part de revenus de 37,7 % en 2026, tandis que le status epilepticus réfractaire devrait croître à un CAGR de 11,5 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait la part la plus élevée de 42,76 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,54 % sur la période de prévision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Intervention précoce et terminaison rapide des crises | +1.50% | Mondial, avec une mise en œuvre accélérée en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Expansion des capacités de soins intensifs et de soins neuro-intensifs | +1.40% | Cœur APAC, débordement vers MEA et Amérique du Sud | Moyen terme (2 à 4 ans) |
| Croissance de l'EEG au point de soins et de la détection automatisée des crises | +1.30% | Amérique du Nord et UE, gains précoces au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Utilisation croissante des médicaments antiépileptiques de deuxième et troisième génération | +1.20% | Mondial | Moyen terme (2 à 4 ans) |
| Adoption de formulations de secours non intraveineuses dans les soins préhospitaliers | +0.90% | Amérique du Nord, UE, Japon | Court terme (≤ 2 ans) |
| Développement de thérapies ciblées pour le status epilepticus réfractaire et super-réfractaire | +0.80% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intervention précoce et terminaison rapide des crises
Le délai de traitement reste un facteur modifiable dans la prise en charge du status epilepticus, et les protocoles d'urgence accordent une plus grande importance à la réduction de l'intervalle entre le début de la crise et l'administration du médicament. Une étude de consensus malaisienne de 2025 a révélé que 89,1 % des professionnels de santé interrogés reconnaissaient les médicaments de secours, mais seulement 35,7 % ont indiqué que le personnel préhospitalier pouvait administrer du midazolam intramusculaire pour le status epilepticus. Les obstacles les plus courants étaient la méconnaissance de l'approche, signalée par 64,2 % des répondants, et l'absence de protocoles, signalée par 62,1 %[1]. Cet écart peut conduire à une escalade après des soins de première ligne inadéquats plutôt qu'à une véritable résistance au traitement. Des protocoles d'urgence standardisés peuvent donc soutenir la demande de formulations de secours en améliorant le calendrier et la cohérence de leur utilisation. Le marché du status epilepticus bénéficie lorsque la formation des services médicaux d'urgence et les décisions relatives aux formulaires rendent ces médicaments disponibles avant l'arrivée à l'hôpital.
Expansion des capacités de soins intensifs et de soins neuro-intensifs
La capacité de soins neuro-intensifs augmente la capacité des hôpitaux à gérer les cas réfractaires nécessitant une surveillance intensive et des traitements répétés. Ces établissements nécessitent d'abord des médicaments intraveineux, tandis que l'investissement dans l'EEG continu et les outils d'aide à la décision peut suivre à mesure que les services se développent. Un rapport de 2025 sur un programme de télé-intensiviste à distance décrivait la coordination du traitement antiépileptique et de la surveillance du status epilepticus dans un hôpital communautaire de filet de sécurité. Le soutien spécialisé à distance peut étendre la supervision clinique aux hôpitaux qui ne disposent pas d'une équipe de neurologie sur site. Mount Sinai a rapporté une approche collaborative pour l'établissement de programmes d'EEG continu dans des unités de soins intensifs népalaises en 2025[2]. Le marché du status epilepticus peut se développer par étapes dans de tels contextes, avec l'approvisionnement en médicaments, les parcours cliniques et l'infrastructure de surveillance progressant selon des calendriers différents.
Croissance de l'EEG au point de soins et de la détection automatisée des crises
Le status epilepticus non convulsif nécessite un EEG pour le diagnostic, mais l'EEG conventionnel peut ne pas être disponible rapidement dans les services d'urgence et de soins intensifs. Ceribell a reçu l'autorisation FDA 510(k) en avril 2025 pour son algorithme Clarity de détection des crises électrographiques chez les patients âgés d'un an et plus. La société a déclaré que l'autorisation pédiatrique reposait sur un ensemble de données de validation de plus de 1 700 patients. L'autorisation soutient l'utilisation dans une population de patients plus large et offre aux hôpitaux une autre option au point de soins. Un résumé de l'American Epilepsy Society en 2025 décrivait des protocoles basés sur Clarity dans l'USI et le service des urgences qui orientaient les patients à faible risque loin de l'EEG conventionnel tout en préservant les ressources pour les cas de plus haute acuité. À mesure que les systèmes au point de soins se répandent, ils peuvent identifier des patients dont la conscience altérée pourrait autrement être attribuée à une autre cause. Cet effet diagnostique soutient à la fois la catégorie de surveillance et l'utilisation des médicaments antiépileptiques.
Utilisation croissante des médicaments antiépileptiques de deuxième et troisième génération
La pratique thérapeutique évolue au-delà du noyau établi des benzodiazépines, car les cliniciens évaluent de nouveaux agents intraveineux pour les soins de deuxième ligne. Une étude rétrospective multicentrique de 2026 a rapporté que le lacosamide avait de meilleurs résultats que le lévétiracétam lorsqu'il était utilisé comme première thérapie intraveineuse de deuxième ligne, avec un odds ratio de 3,29 et un intervalle de confiance à 95 % de 1,06 à 10,19. Ces données peuvent influencer les discussions sur les recommandations et les achats hospitaliers pour le status epilepticus établi. Le PCORI a financé en 2025 une étude comparant l'anakinra et le tocilizumab chez 438 patients atteints de status epilepticus réfractaire d'apparition récente. L'étude reflète l'intérêt continu pour l'immunothérapie chez les patients présentant des mécanismes inflammatoires ou auto-immuns. Le marché du status epilepticus peut gagner en valeur grâce à ces thérapies plus récentes lorsque l'escalade conventionnelle ne fournit pas un contrôle adéquat.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Reconnaissance tardive et sous-utilisation d'une thérapie de première ligne adéquatement dosée | -1.1% | Mondial, le plus aigu en APAC et MEA | Court à moyen terme (≤ 4 ans) |
| Risques de sécurité respiratoires, cardiovasculaires, hépatiques et liés à la sédation | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Preuves comparatives limitées pour le status epilepticus réfractaire et super-réfractaire | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Accès inégal à l'EEG continu, au personnel formé et aux protocoles d'urgence | -0.9% | APAC, MEA, Amérique du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Reconnaissance tardive et sous-utilisation d'une thérapie de première ligne adéquatement dosée
Le retard dans l'administration des médicaments et le sous-dosage inadéquat des benzodiazépines réduisent l'efficacité des soins d'urgence aussi bien dans les contextes préhospitaliers que dans les services des urgences. Une revue Neurology de 2026 sur les contextes à ressources limitées décrivait un sous-dosage systématique de première ligne dans des études menées en Asie et rapportait une mortalité pouvant atteindre 42,6 % dans la littérature sous-jacente[3]. Des médicaments de deuxième ligne plus anciens et moins coûteux étaient utilisés plus fréquemment là où l'accès aux options plus récentes était limité. Ce schéma peut faire paraître les médicaments établis moins efficaces alors que le problème central est le moment ou la dose plutôt qu'un échec pharmacologique. Le cadre de soutien neurologique d'urgence de la Neurocritical Care Society fournit un modèle de soins d'urgence standardisés, mais la mise en œuvre diffère selon les systèmes locaux. Le marché du status epilepticus reste contraint là où les équipes d'urgence manquent de formation, de protocoles autorisés ou d'un accès fiable aux formulations de première ligne préférées.
Risques de sécurité respiratoires, cardiovasculaires, hépatiques et liés à la sédation
L'intensité du traitement peut être limitée par des risques de sécurité, en particulier lorsque les patients progressent vers un status epilepticus réfractaire et nécessitent des perfusions anesthésiques. Les benzodiazépines peuvent provoquer une dépression respiratoire à des doses élevées, le lacosamide nécessite une attention particulière chez les patients présentant des risques de conduction cardiaque, et l'acide valproïque peut soulever des préoccupations de sécurité hépatique dans les soins pédiatriques. Une revue systématique de 2026 sur la kétamine incluait 491 patients dans 12 études et rapportait des taux de réduction des crises allant de 43 % à 100 %. La revue a également constaté que l'effet indépendant de la kétamine sur le contrôle soutenu des crises et la survie restait incertain en raison des traitements concomitants. L'American Epilepsy Society a signalé des modifications de l'étiquetage FDA en 2025 pour la lamotrigine, la ganaxolone et la carbamazépine, notamment l'ajout de HLA-B*15:02 comme facteur de risque de la lamotrigine pour le syndrome de Stevens-Johnson. Les exigences de sécurité continuent d'affecter la confiance des médecins, l'étiquetage des produits et la conception des thérapies différenciées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les médicaments intraveineux dominent tandis que la technologie de surveillance s'accélèreLes médicaments antiépileptiques intraveineux détenaient 32,5 % de la part du marché du status epilepticus en 2026, car l'accès intraveineux est essentiel dans de nombreux contextes d'urgence, d'USI et de neurologie spécialisée. Leur utilisation est étroitement liée à la nécessité d'une administration rapide lorsqu'une crise ne se résout pas. Une enquête de 2025 menée en Allemagne, en Autriche et en Suisse a révélé que 35,4 % des cliniciens préféraient le lévétiracétam comme premier choix pour le status epilepticus établi. Le lacosamide bénéficie également d'un soutien clinique croissant dans les soins intraveineux de deuxième ligne. Les formulations de secours, notamment le diazépam et le midazolam intranasaux et buccaux, répondent au besoin de traitement avant ou pendant le transfert à l'hôpital. Leur rôle commercial dépend de l'autorisation des protocoles, de l'éducation des soignants et de l'accès pratique dans les contextes d'urgence.
Les équipements EEG et de surveillance des crises devraient croître à un CAGR de 10,4 % jusqu'en 2032, le taux le plus élevé parmi les types de produits sur le marché du status epilepticus. Les cas non convulsifs suspectés nécessitent une confirmation par EEG, mais les systèmes conventionnels peuvent prendre des heures à organiser et à interpréter. L'EEG au point de soins réduit ce délai et peut permettre des décisions cliniques plus précoces dans l'USI et le service des urgences. L'autorisation pédiatrique de Ceribell en 2025 a montré comment la détection des crises assistée par IA s'étend aux groupes d'âge plus jeunes. Natus a également annoncé l'autorisation FDA 510(k) en 2025 pour une indication diagnostique du status epilepticus électrographique dans sa solution EEG au point de soins BrainWatch. La neurostimulation et les logiciels d'aide à la décision clinique restent des catégories à plus long terme, mais elles bénéficient du même mouvement vers la détection continue et des soins neurologiques plus structurés.



Par cadre de traitement :
l'USI maintient son échelle tandis que le service des urgences se développeL'USI représentait 35,7 % des revenus en 2026, reflétant les exigences des soins réfractaires et super-réfractaires. Ces patients peuvent nécessiter des perfusions anesthésiques continues, une surveillance invasive, une observation EEG prolongée et la gestion des complications respiratoires ou cardiovasculaires. L'USI crée également une demande au-delà des médicaments, car les hôpitaux peuvent nécessiter un EEG continu, une aide à la décision clinique et un accès aux services de neurostimulation. Les centres de neurologie spécialisée et d'épilepsie influencent l'adoption des produits car ils établissent des protocoles que d'autres hôpitaux peuvent utiliser. Les hôpitaux pédiatriques gagnent également en importance à mesure que les approbations de dispositifs et de formulations de secours élargissent les options pour les jeunes enfants. L'autorisation élargie de Ceribell aux patients âgés d'un an et plus est un exemple de cette portée clinique plus large.
Le service des urgences devrait croître à un CAGR de 10,7 % jusqu'en 2032, car les hôpitaux accordent la priorité à l'évaluation et au traitement précoces. L'EEG au point de soins permet aux cliniciens des urgences d'évaluer les crises non convulsives suspectées sans attendre le soutien conventionnel de neurophysiologie. Cela peut améliorer le triage et aider à réserver la capacité EEG conventionnelle complète pour les patients présentant une acuité plus élevée. Les soins préhospitaliers restent un contexte à un stade plus précoce car les autorisations pour la thérapie de secours administrée par les paramédicaux varient selon les systèmes. Les données de Malaisie ont montré que mme lorsque les cliniciens reconnaissaient les thérapies de secours, l'accès sur le terrain était limité par des obstacles de protocole et de formation. La télé-neurologie et la surveillance à distance peuvent compléter les équipes locales, en particulier là où la couverture neurologique est rare. Le marché du status epilepticus peut donc s'étendre au-delà des centres tertiaires lorsque l'expertise à distance est associée à des parcours de traitement pratiques.

Par application :
les cas convulsifs soutiennent le volume tandis que la maladie réfractaire accroît la demande de nouvelles optionsLe status epilepticus convulsif représentait 37,7 % des revenus en 2026 et reste la plus grande application par volume d'épisodes. De nombreux cas convulsifs répondent aux schémas thérapeutiques standard à base de benzodiazépines et de lévétiracétam, ce qui rend la reconnaissance rapide particulièrement importante. Les cas non convulsifs ont été moins visibles car leur diagnostic nécessite un EEG, et les symptômes peuvent ressembler à d'autres causes de conscience altérée. Une utilisation plus large de l'EEG au point de soins peut augmenter la détection dans les contextes de soins intensifs et d'urgence. Cela ajoute des cas traités qui auraient pu être manqués auparavant et soutient le besoin d'accès à la surveillance et aux médicaments. Le marché du status epilepticus comprend également la maladie super-réfractaire, le status epilepticus réfractaire d'apparition récente et le syndrome d'épilepsie liée à une infection fébrile, où les besoins cliniques sont plus complexes et les preuves de traitement restent limitées.
Le status epilepticus réfractaire devrait croître à un CAGR de 11,5 % jusqu'en 2032, ce qui en fait l'application à la croissance la plus rapide. La catégorie présente un besoin non satisfait substantiel car il n'existe pas de thérapie spécifiquement approuvée pour le status epilepticus réfractaire. Le financement du PCORI en 2025 pour une comparaison de 438 patients entre l'anakinra et le tocilizumab montre l'intérêt continu pour les options de traitement à base immunitaire pour les cas réfractaires d'apparition récente. Immedica a annoncé en octobre 2026 qu'elle prévoit de lancer une nouvelle étude de phase 3 de la ganaxolone intraveineuse pour le status epilepticus réfractaire en 2027 après des interactions avec la FDA. La société a acquis les droits mondiaux sur la ganaxolone grâce à son acquisition de Marinus Pharmaceuticals en 2025. Les programmes qui s'adressent à ce groupe peuvent modifier les parcours de traitement s'ils génèrent des preuves comparatives claires et une approbation réglementaire.
Analyse géographique
Amérique du Nord : l'infrastructure et l'innovation soutiennent l'adoption
L'Amérique du Nord détenait 42,8 % de la part du marché du status epilepticus en 2026, soutenue par une capacité de soins neuro-intensifs développée, une couverture des payeurs établie et un accès précoce aux nouveaux outils de traitement et de surveillance. La région dispose d'une large base installée de services d'urgence et de soins intensifs pouvant utiliser des médicaments intraveineux et l'EEG continu. Neurelis a rapporté des ventes nettes estimées pour 2025 de 295 millions USD à 300 millions USD pour VALTOCO après que la FDA a approuvé le produit pour les enfants âgés de 2 à 5 ans en avril 2025. La société a déclaré que plus de 12 000 patients dans ce groupe d'âge s'étaient vu prescrire la thérapie dans les mois suivant l'approbation. L'autorisation pédiatrique FDA de Ceribell et l'autorisation BrainWatch de Natus montrent également l'influence réglementaire de la FDA sur l'adoption de l'EEG au point de soins. LivaNova a indiqué que ses procédures de thérapie VNS avaient bénéficié d'un remboursement Medicare plus élevé pour les nouveaux implants de patients à partir du 1er janvier 2026. Ces conditions soutiennent l'adoption des thérapies et des dispositifs, tandis que le remboursement reste un facteur clé dans les décisions hospitalières.
Asie-Pacifique : la croissance des capacités et les lacunes d'accès créent des schémas de demande différents
L'Asie-Pacifique devrait croître à un CAGR de 9,5 % jusqu'en 2032, le taux régional le plus rapide sur le marché du status epilepticus. Le Japon, la Chine, la Corée du Sud et l'Inde ont des niveaux différents de capacité spécialisée et de préparation aux soins d'urgence. Viatris a finalisé son acquisition d'Aculys Pharma en juin 2026 et a obtenu des droits exclusifs sur Spydia au Japon et dans certains marchés d'Asie-Pacifique. La société a décrit Spydia comme le premier médicament antiépileptique intranasal du Japon pour le status epilepticus et son premier médicament de secours approuvé pour une utilisation adulte hors hôpital. Une revue Asie-Océanie publiée en 2025 a révélé un sous-dosage répété des benzodiazépines de première ligne et un signalement limité de l'accès à l'EEG continu dans les centres tertiaires. Ces lacunes d'accès créent un défi clinique, mais elles montrent également où la formation aux urgences, la capacité de surveillance et les nouvelles formulations pourraient se développer. Le rapport de 2025 de Mount Sinai sur les programmes d'EEG continu au Népal démontre une voie collaborative pour renforcer les capacités dans les unités de soins intensifs à ressources limitées.
Europe, Moyen-Orient et Afrique, et Amérique du Sud : les protocoles et l'accès façonnent le développement
L'Europe dispose d'une solide base de centres spécialisés et utilise le lacosamide et le lévétiracétam dans les soins de deuxième ligne, mais les protocoles d'urgence ne sont pas cohérents dans tous les services. Dans l'enquête de 2025 menée en Allemagne, en Autriche et en Suisse, seulement 31,8 % des services d'urgence disposaient d'une procédure opérationnelle standard pour le status epilepticus. Ce constat suggère que les sociétés professionnelles et les réseaux hospitaliers ont encore du travail à faire sur l'alignement des protocoles. Au Moyen-Orient et en Afrique, l'accès est affecté par des pénuries d'EEG, de personnel formé et de médicaments antiépileptiques essentiels. Un rapport Neurology de 2025 sur un hôpital zambien a documenté ces contraintes de ressources en soins neuro-intensifs. L'Amérique du Sud dispose d'une infrastructure spécialisée concentrée dans les grands centres urbains, tandis que les soins préhospitaliers et communautaires restent plus limités. Dans ces géographies, la surveillance abordable au point de soins, les décisions de remboursement locales et les protocoles d'urgence pratiques peuvent avoir une plus grande influence sur l'adoption que la disponibilité des produits seule. Le marché du status epilepticus se développe là où l'accès à la surveillance et la formation des cliniciens sont renforcés ensemble.
Paysage concurrentiel
Concentration du Marché
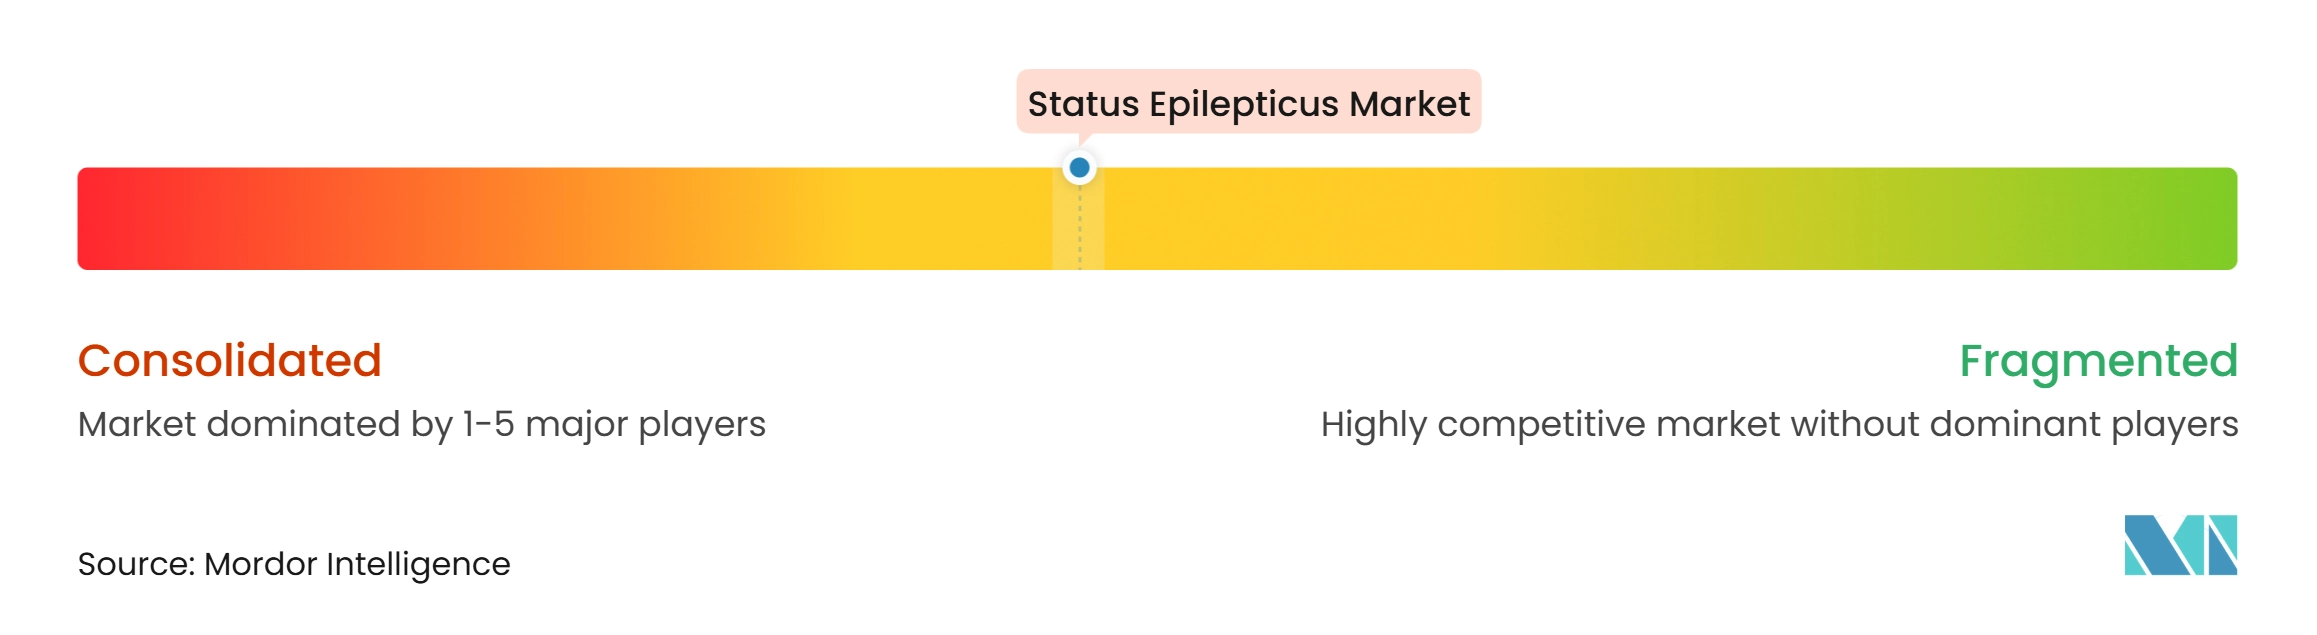
Le marché du status epilepticus présente une concurrence générique intense dans les médicaments intraveineux établis et un champ plus concentré dans les nouvelles technologies de surveillance. Hikma, Sandoz, Teva, Lupin, Dr. Reddy's, Sun Pharma et Viatris se font concurrence par le prix, la disponibilité des produits et la distribution géographique pour l'utilisation des benzodiazépines et du lévétiracétam de base. Ces médicaments sont importants dans les protocoles de première et deuxième ligne de routine, mais ils offrent peu de place pour la différenciation des produits. Les sociétés spécialisées se concentrent sur les formulations de secours et les thérapies pour les groupes de patients présentant un besoin non satisfait plus important. Aquestive Therapeutics et Eton Pharmaceuticals ont annoncé un accord de licence exclusif aux États-Unis pour LIBERVANT, un film buccal de diazépam, en octobre 2026. Les sociétés prévoient un lancement commercial en avril 2027.
Ceribell a construit une position solide dans l'EEG au point de soins grâce à son algorithme Clarity, son déploiement hospitalier et sa base de preuves cliniques croissante. Son autorisation FDA d'avril 2025 a élargi l'accès aux patients dès l'âge d'un an et a renforcé le rôle de la détection des crises assistée par IA. Natus est également entré dans la catégorie avec l'autorisation 2025 pour l'indication diagnostique du status epilepticus électrographique de BrainWatch. Les hôpitaux peuvent valoriser les systèmes qui combinent l'acquisition au chevet, l'interprétation automatisée et la collaboration à distance avec un neurologue. Cela crée des coûts de changement une fois qu'un système est intégré dans les flux de travail de l'USI et des urgences. La surveillance FDA des dispositifs médicaux activés par l'IA est un facteur de conformité important car elle affecte les exigences de validation, l'étiquetage et le développement des fonctionnalités. Le segment des dispositifs devrait rester différencié par les performances des flux de travail et l'intégration clinique plutôt que par le matériel seul.
L'ouverture thérapeutique la plus claire reste le status epilepticus réfractaire, pour lequel il n'existe pas de traitement approuvé spécifique à l'indication. Le plan d'Immedica pour un nouvel essai de phase 3 de la ganaxolone intraveineuse en 2027 est un mouvement stratégique important car il cible directement ce besoin non satisfait. LivaNova renforce également sa position dans les soins de l'épilepsie grâce à la thérapie VNS et au développement de la santé numérique. La société a rapporté que les données complètes CORE-VNS à 36 mois portant sur plus de 800 patients dans 61 sites internationaux montraient une réduction médiane de 76 % de la fréquence des crises, une liberté complète des crises de 16 % et une réduction de 73 % des hospitalisations liées aux crises. Ces développements montrent que les entreprises se font concurrence dans les médicaments, la surveillance et la neuromodulation à long terme plutôt qu'à travers une seule catégorie de produits. L'examen réglementaire, le remboursement et les preuves cliniques continueront de déterminer quelles stratégies obtiennent l'adoption hospitalière.
Leaders du secteur du status epilepticus
-
UCB S.A.
-
Neurelis, Inc.
-
Hikma Pharmaceuticals PLC
-
Pfizer Inc.
-
Viatris Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du status epilepticus Entreprises couvertes dans ce rapport
- Abbvie
- AFT Pharmaceuticals Limited
- Aquestive Therapeutics
- B. Braun
- Bausch Health
- Ceribell, Inc.
- Crossject SA
- Dr. Reddy’s Laboratories
- Eisai
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- LivaNova
- Lupin
- Medtronic
- Neurelis
- Neuraxpharm Arzneimittel GmbH
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- UCB
- Viatris
Développements industriels récents dans Marché du status epilepticus
- Octobre 2026 : Immedica annonce des plans pour une nouvelle étude de phase 3 de la ganaxolone IV pour le status epilepticus réfractaire, devant débuter en 2027. La décision fait suite à des interactions productives avec la FDA confirmant une voie réglementaire claire. Immedica a acquis les droits mondiaux sur la ganaxolone grâce à son acquisition de Marinus Pharmaceuticals en 2025, ciblant le premier candidat potentiel à une approbation spécifique au status epilepticus réfractaire.
- Octobre 2026 : Eton Pharmaceuticals et Aquestive Therapeutics annoncent un accord de licence exclusif aux États-Unis pour LIBERVANT, un film buccal de diazépam, avec un lancement commercial prévu en avril 2027.
- Juin 2026 : Viatris finalise l'acquisition d'Aculys Pharma et obtient des droits exclusifs sur Spydia au Japon et dans certains marchés d'Asie-Pacifique.
- Avril 2025 : Ceribell reçoit l'autorisation FDA 510(k) pour son algorithme Clarity de nouvelle génération pour la détection des crises électrographiques chez les patients âgés d'un an et plus.
Portée du rapport mondial sur le marché du status epilepticus
Selon la portée du rapport, le status epilepticus est une crise menaçant le pronostic vital durant 5 minutes ou plus, ou des crises répétées sans reprise de conscience entre elles. Il nécessite un traitement médical d'urgence immédiat pour arrêter la crise et prévenir les complications.
Le marché du status epilepticus est segmenté par type de produit, cadre de traitement, application et géographie. Par type de produit, le marché est segmenté en médicaments antiépileptiques intraveineux, médicaments antiépileptiques oraux, formulations de secours d'urgence, équipements EEG et de surveillance des crises, logiciels d'analyse EEG et d'aide à la décision clinique, et dispositifs de neurostimulation et adjuvants. Par cadre de traitement, le marché est segmenté en service des urgences, unité de soins intensifs, soins préhospitaliers et services médicaux d'urgence, centres de neurologie et d'épilepsie spécialisés, hôpitaux pédiatriques, soins ambulatoires et communautaires, et télé-neurologie et surveillance à distance. Par application, le marché est segmenté en status epilepticus convulsif, status epilepticus non convulsif, status epilepticus réfractaire, status epilepticus super-réfractaire, status epilepticus réfractaire d'apparition récente et syndrome d'épilepsie liée à une infection fébrile. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Médicaments antiépileptiques intraveineux |
| Médicaments antiépileptiques oraux |
| Formulations de secours d'urgence |
| Équipements EEG et de surveillance des crises |
| Logiciels d'analyse EEG et d'aide à la décision clinique |
| Dispositifs de neurostimulation et adjuvants |
| Service des urgences |
| Unité de soins intensifs |
| Soins préhospitaliers et services médicaux d'urgence |
| Centres de neurologie et d'épilepsie spécialisés |
| Hôpitaux pédiatriques |
| Soins ambulatoires et communautaires |
| Télé-neurologie et surveillance à distance |
| Status epilepticus convulsif |
| Status epilepticus non convulsif |
| Status epilepticus réfractaire |
| Status epilepticus super-réfractaire |
| Status epilepticus réfractaire d'apparition récente |
| Syndrome d'épilepsie liée à une infection fébrile |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Médicaments antiépileptiques intraveineux | |
| Médicaments antiépileptiques oraux | ||
| Formulations de secours d'urgence | ||
| Équipements EEG et de surveillance des crises | ||
| Logiciels d'analyse EEG et d'aide à la décision clinique | ||
| Dispositifs de neurostimulation et adjuvants | ||
| Par cadre de traitement | Service des urgences | |
| Unité de soins intensifs | ||
| Soins préhospitaliers et services médicaux d'urgence | ||
| Centres de neurologie et d'épilepsie spécialisés | ||
| Hôpitaux pédiatriques | ||
| Soins ambulatoires et communautaires | ||
| Télé-neurologie et surveillance à distance | ||
| Par application | Status epilepticus convulsif | |
| Status epilepticus non convulsif | ||
| Status epilepticus réfractaire | ||
| Status epilepticus super-réfractaire | ||
| Status epilepticus réfractaire d'apparition récente | ||
| Syndrome d'épilepsie liée à une infection fébrile | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance dans la prise en charge du status epilepticus ?
La croissance est soutenue par des protocoles d'intervention plus rapides, une utilisation plus large de l'EEG au point de soins, une capacité de soins intensifs élargie et de nouvelles approches thérapeutiques pour les cas réfractaires. Ces changements améliorent la capacité à diagnostiquer les crises et à agir dans une fenêtre de traitement plus courte, en particulier dans les soins hospitaliers aigus.
Quelle est la valeur projetée du marché du status epilepticus d'ici 2032 ?
Le marché du status epilepticus devrait atteindre 2,12 milliards USD d'ici 2032, avec une croissance à un CAGR de 8,3 % à partir de 2027. Les prévisions reflètent une activité de traitement croissante dans les médicaments et la surveillance dans les contextes de soins établis et en développement.
Quelle catégorie de produits connaît la croissance la plus rapide dans la prise en charge du status epilepticus ?
Les équipements EEG et de surveillance des crises devraient croître à un CAGR de 10,4 % jusqu'en 2032, car les hôpitaux cherchent à détecter plus rapidement les crises non convulsives. Les systèmes au point de soins sont particulièrement pertinents dans l'USI et le service des urgences, où les retards diagnostiques peuvent affecter les décisions de traitement.
Pourquoi l'EEG au point de soins est-il important pour le status epilepticus ?
Il peut aider les cliniciens à identifier plus tôt les crises électrographiques dans les contextes d'urgence et de soins intensifs lorsque l'EEG conventionnel n'est pas disponible rapidement. Une confirmation plus précoce peut soutenir des décisions de traitement plus opportunes pour les cas non convulsifs suspectés et peut aider à une utilisation appropriée des ressources EEG conventionnelles.
Quel cadre de traitement se développe le plus rapidement ?
Le service des urgences devrait croître à un CAGR de 10,7 % jusqu'en 2032, car l'évaluation précoce et la surveillance au point de soins deviennent de plus en plus importantes. C'est également là que la prise en charge préhospitalière, le triage rapide et les protocoles de traitement précoce convergent dans le parcours de soins.
Quel domaine présente le plus grand besoin de traitement non satisfait ?
Le status epilepticus réfractaire ne dispose d'aucune thérapie approuvée spécifiquement pour l'indication et devrait croître à un CAGR de 11,5 % jusqu'en 2032. Le développement clinique en cours est axé sur les patients qui ne répondent pas à l'escalade standard et ont besoin d'autres options de traitement, notamment des approches qui traitent des mécanismes insuffisamment contrôlés par les médicaments antiépileptiques conventionnels dans les épisodes sévères et persistants en pratique.