
ステンレス鋼粉末市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.92 十億米ドル |
| 市場規模 (2032) | 1.15 十億米ドル |
| 成長率 (2027 - 2032) | 4.63 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるステンレス鋼粉末市場分析
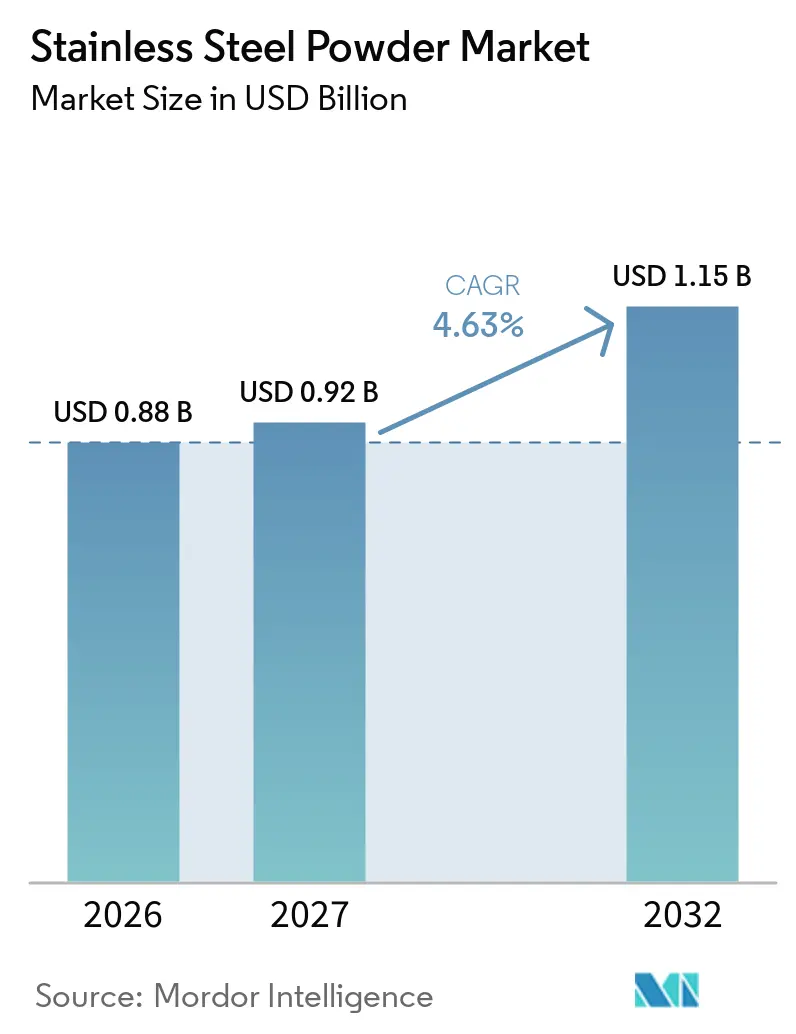
ステンレス鋼粉末市場規模は2026年に0.88 ビリオン 米ドルと評価され、2027年の0.92 ビリオン 米ドルから2032年には1.15 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは4.63%となっています。ステンレス鋼粉末市場は、金属積層造形におけるプロトタイプ生産から認定量産への移行によって形成されつつあります。需要はまた、粉末ベースの生産が軽量化、耐食性の向上、またはより複雑な形状を実現できる従来の展伸材部品の代替を反映しています。規制対象用途では、トレーサビリティ、文書化された粉末特性、および再現性のある製造管理への期待が高まっています。アジア太平洋地域は粉末冶金および金属射出成形を通じて高い需要を供給し、北米では認定特殊材料の成長が速くなっています。こうした状況は、コスト重視の用途に対応するメーカーと、厳格な文書要件を伴う高付加価値用途に対応するサプライヤーにとって、それぞれ異なる機会を生み出しています。
主要レポートのポイント
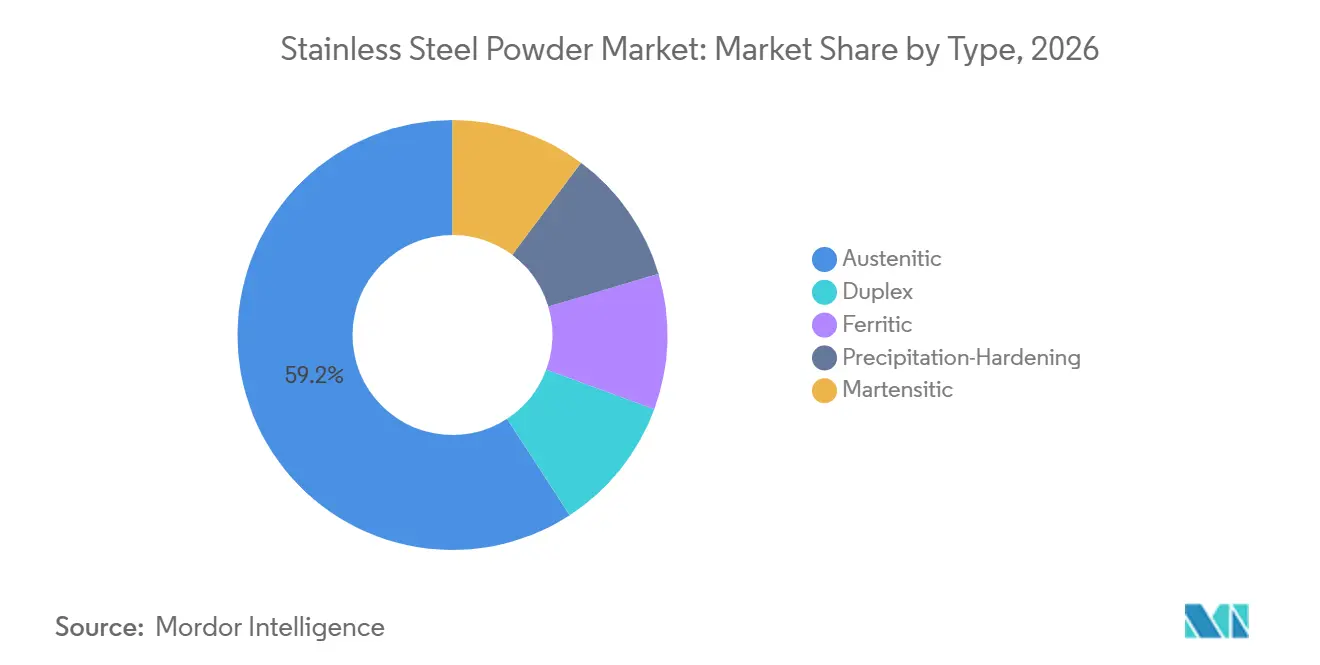
- タイプ別では、オーステイト系グレードが2026年のステンレス鋼粉末市場シェアの59.17%を占め、デュプレックスグレードは2032年にかけてCAGR 5.25%で成長すると予測されています。
- 製造プロセス別では、水アトマイズが2026年のステンレス鋼粉末市場シェアの39.74%を占め、ガスアトマイズは2032年にかけてCAGR 5.58%で成長すると予測されています。
- 用途別では、粉末冶金が2026年のステンレス鋼粉末市場シェアの40.35%を占め、積層造形は2032年にかけてCAGR 5.61%で成長すると予測されています。
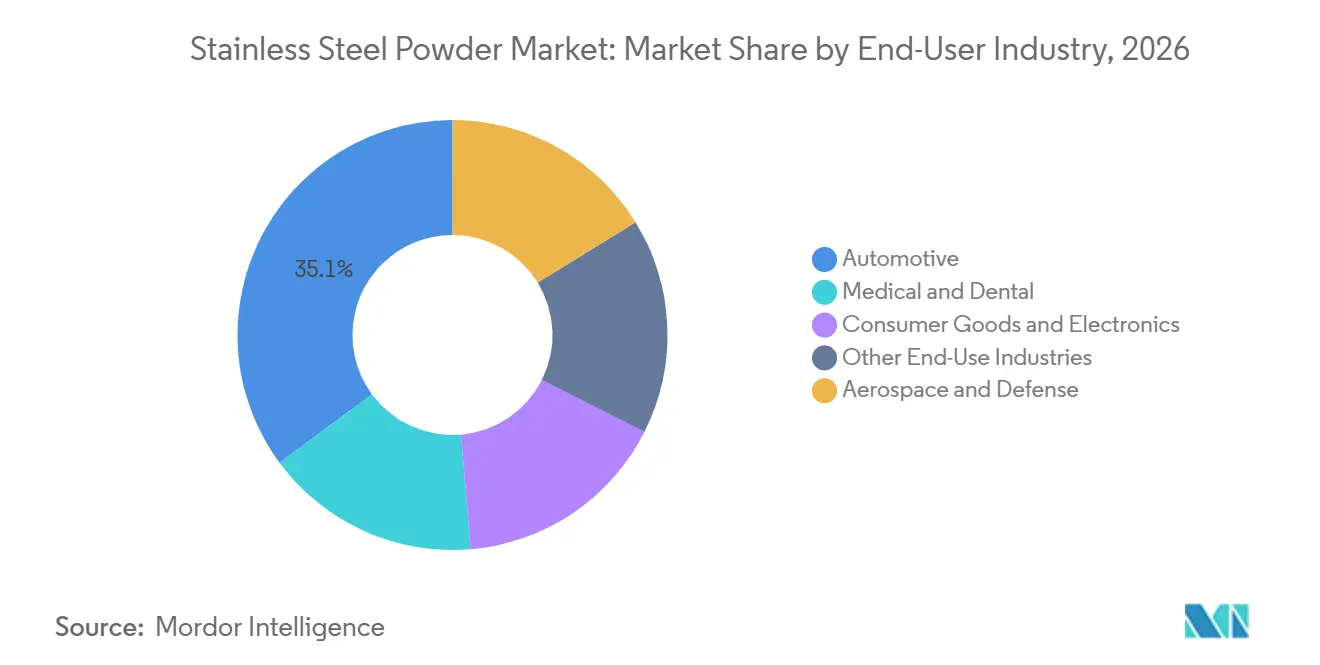
- エンドユーザー産業別では、自動車が2026年のステンレス鋼粉末市場シェアの35.13%を占め、医療・歯科は2032年にかけてCAGR 5.93%で成長すると予測されています。
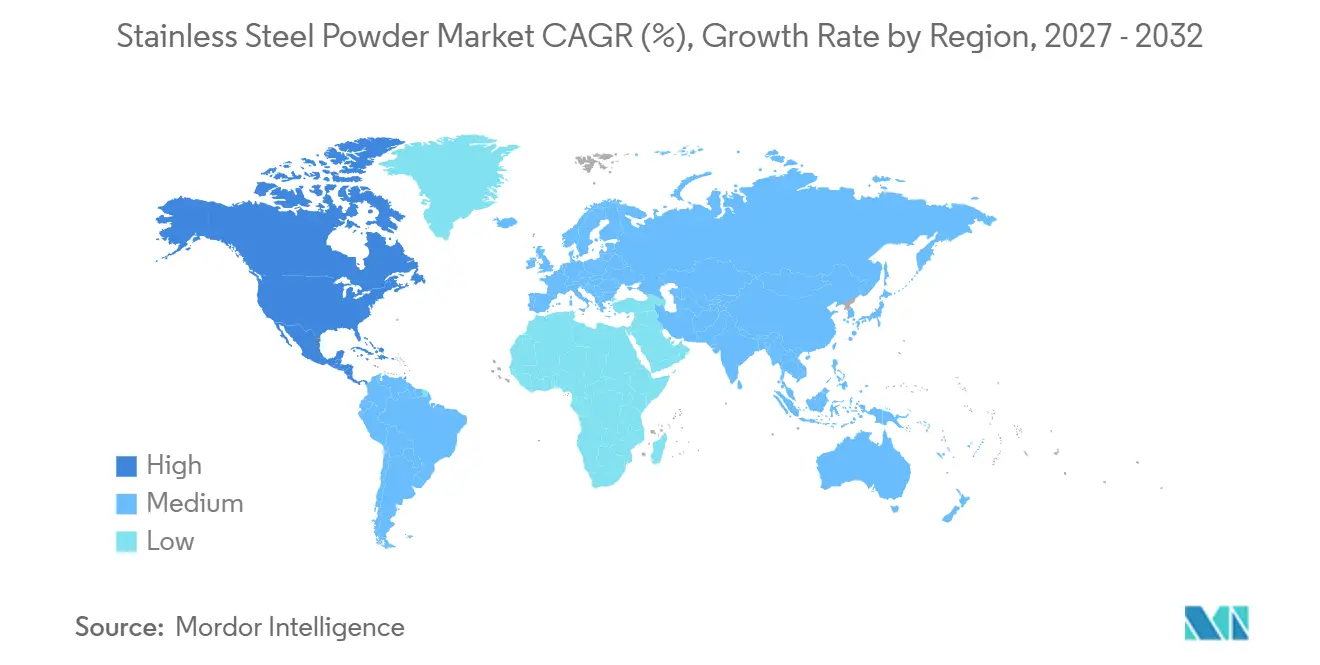
- 地域別では、アジア太平洋が2026年のステンレス鋼粉末市場シェアの43.89%を占め、北米は2032年にかけてCAGR 5.77%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルステンレス鋼粉末市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 金属積層造形の拡大 | +1.80% | 北米、欧州、アジア平洋が主導するグローバル | 短期(2年以内) |
| 軽量・耐食性部品への需要 | +1.20% | アジア太平洋の自動車および北米の航空宇宙が最も強いグローバル | 中期(2~4年) |
| 小型化部品における金属射出成形の成長 | +0.90% | アジア太平洋、北米・欧州への波及あり | 中期(2~4年) |
| 航空宇宙・防衛生産の増加 | +0.80% | 北米・欧州、アジア太平洋では初期段階の成長 | 中期(2~4年) |
| 粉末から部品への製造チェーンのデジタル認定 | +0.50% | 北米・欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
金属積層造形の拡大
金属積層造形は量産段階へと移行しており、一貫した品質を持つガスアトマイズのステンレスグレードへの需要が高まっています。認定プログラムは、部品設計の寿命にわたって安定したグレード固有の供給を必要とする傾向があり、これがステンレス鋼粉末市場に恩恵をもたらしています。2025年5月、Outokumpuは航空宇宙用熱交換部品向けに新しいオーステナイト系ステンレス粉末を納入し、レーザー粉末床溶融結合用途においてニッケル基合金の代替材料として位置付けました。この開発は、文書化されたロット履歴を持つ球粉末への需要を支えています。ISO/ASTM 52953:2025もまた、レーザー粉末床溶融結合プロセスの監視と品質管理におけるデータ登録の要件を定めています。
軽量・耐食性部品への需要の高まり
軽量化、耐食性、および複雑な部品形状を必要とする用途が、ステンレス鋼粉末市場における需要を牽引しています。高強度オーステナイト系配合は、適切な製造ルートと組み合わせることで、ボディ構造の軽量化を支援できます。ステンレス鋼とアルミニウムの複合バッテリーケーシングは、衝撃要件を満たしながら、純ステンレス設計と比較して重量を20~30%削減できます。Aperamは316Aを導入しました。これはモリブデンを低減した材料で、電気自動車用途における原材料コストの考慮に対応しながら耐食性を維持することを目的としています[1]。これらの用途は、複雑な粉末ベースの部品が必要な場合に微細なガスアトマイズ粉末を好み、材料の選択は腐食性の使用環境におけ部品寿命の延長を支援できます。
小型化部品における金属射出成形の成長
金属射出成形は、小型で複雑な形状の部品の生産を可能にするため、ステンレス鋼粉末市場において引き続き重要な位置を占めています。JH-MIMによると、ステンレスフィードストックは金属射出成形における材料使用量の50~69%を占めています。このプロセスは緻密な部品を生産でき、機械加工では経済的に対応が難しい大量生産用途に対応できます。2025年の研究では、腕時計外装部品向けに金属射出成形によるニッケルフリーステンレス鋼コンパクトの製造が報告されており、材料選択と表面仕上げが重要な消費者向けウェアラブルへの使用を支持しています。マイクロ金属射出成形における微粒子要件も、制御された分級・篩い分け能力の必要性を高めています。
航空宇宙・防衛生産の増加
航空宇宙・防衛プログラムは、定義されたプロセスおよび文書要件を満たすステンレス粉末への需要を追加しています。2025年6月、ASTM積層造形センター・オブ・エクセレンスは、ボーイング、ロッキード・マーティン、サランを含む25社以上の完成品メーカーの参加を得てメーカー認定プログラムを開始しました。2024年から2028年にかけて4,800万米ドルの予算で実施されるDECSAMプログラムは、航空宇宙量産向けに粉末供給、インプロセス品質保証、およびデジタル製造を連携させています。これらの要件は、特に316Lおよび17-4PH用途において、トレーサブルなロットに対するステンレス鋼粉末市場の需要を支えています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ニッケルおよびクロムの価格変動 | -0.70% | オーステナイト系およびデュプレックスグレードメーカーに最も深刻なグローバル | 短期(2年以内) |
| 高い生産・分級・品質管理コスト | -0.60% | 積層造形グレードの仕様が適用される場合に特に顕著なグローバル | 中期(2~4年) |
| 分散した印刷ネットワーク全体にわたる粉末トレーサビリティ要件 | -0.30% | 北米・欧州、アジア太平洋での関連性が高まりつつある | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ニッケルおよびクロムの価格変動
ニッケルおよびクロムのコストは、オーステナイト系よびデュプレックス粉末生産の経済性に影響を与えます。これらの合金金属の入手可能性と価格の変化は、メーカーのマージンと顧客の購買決定に影響を与える可能性があります。微粒子粉末の生産は、狭い粒度範囲がアトマイズからの販売可能な歩留まりを制限するため、コスト圧力を強める可能性があります。ステンレス鋼粉末市場は、厳格なサイズ管理を必要とするプレミアムグレードにおいて、この問題にさらされやすくなっています。メーカーは、材料サーチャージ、金属の入手可能性、および一貫した品質に対する顧客の期待のバランスを取る必要があります。
高い生産・分級・品質管理コスト
ガスアトマイズおよびロットレベルの品質管理には、設備投資と継続的な運営費が必要です。2025年のPowder Technology誌の研究では、より広い許容粉末サイズ範囲がガスアトマイズされた米国鉄鋼協会(AISI)316L粉末のコストとカーボン強度の両方を削減しながら歩留まりを改善することが明らかになりました。これは実際的なトレードオフを生み出します。レーザー粉末床溶融結合およびマイクロ属射出成形は、多くの場合、狭い粒度仕様を必要とするためです。したがって、ステンレス鋼粉末市場は、広範囲の粉末冶金グレードと厳密に分級されたプレミアムグレードの両方を支援する必要があります。航空および医療用途では、正式な品質システム文書も必要になる場合があります。これらの要件は、十分な規模や認定能力を持たないサプライヤーの参入を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:オーステナイト系グレードが支配的、デュプレックスグレードは構造用途で存在感を増す
オーステナイト系グレードは2026年のステンレス鋼粉末市場シェアの59.17%を占めました。316Lや304Lなどのグレードは、耐食性、生体適合性、および成形性を兼ね備えています。これらの特性は、粉末冶金、金属射出成形、および積層造形における使用を支えています。マルテンサイト系グレードは、硬度が優先される切削工具や軸受部品に使用されます。フェライト系グレードはコスト重視の焼結部品に使用され、17-4PHを含む析出硬化系グレードは高強度航空宇宙部品に使用されます。
デュプレックスグレードは2032年にかけてCAGR 5.25%で成長すると予測されています。その強度対重量特性は、航空宇宙およびオフショア産業における構造用途を支えています。2025年の積層造形研究では、最適化されたレーザー粉末床溶融結合2507デュプレックスステンレス鋼において、バランスのとれたオーステナイト・フェライト混合組織と735 MPaの降伏強度が報告されました。同研究では3.5%塩化ナトリウム中での孔食抵抗性も報告されています。ステンレス鋼粉末市場は、合金設計、形態制御、およびプロセス文書化を通じてこのセグメントを支援しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
製造プロセス別:水アトマイズが規模を維持し、ガスアトマイズがプレミアム用途に対応
水アトマイズは2026年のグローバル収益の39.74%を占めました。粒子の球形度よりもキログラム当たりのコストと圧縮性が重要な粉末冶金圧縮成形において広く使用されています。このプロセスは、従来の自動車および産業用部品の大量生産を支援します。水アトマイズ粉末は、安定した化学組成、適切な粒度、および信頼性の高い供給が必要な場合に引き続き有効です。この製造ルートは、ステンレス鋼粉末市場に大規模で確立された需要基盤を提供しています。
ガスアトマイズは2032年にかけてCAGR 5.58%で成長すると予測されています。球状形態、低サテライト含有量、および狭い粒度分布を必要とする用途を支援します。2025年の研究では、積層造形向けに窒素アトマイズとアルゴンアトマイズのスーパーデュプレックスステンレス鋼粉末が比較されました。窒素アトマイズはより微細な粒度分布を生成し、両ガスとも十分な流動性を示しました。プラズマアトマイズおよび電極誘導溶解ガスアトマイズは、高純と低汚染を必要とする用途に使用されます。
用途別:粉末冶金が生産量でリード、積層造形が付加価値成長を牽引
粉末冶金は2026年のグローバル収益の40.35%を占めました。従来の圧縮・焼結は、自動車および産業用部品の大量生産を支援します。水アトマイズのステンレスグレードは、生産規模と寸法精度が中心的な要件となる場合に使用されます。金属射出成形は重要な二次用途であり、厳しい公差を持つ複雑なステンレス鋼部品を生産できます。この確立された用途基盤は、複数のエンドユースにわたって安定した需要を支えています。
積層造形は2032年にかけてCAGR 5.61%で成長すると予測されています。需要には、複雑な形状が付加価値をもたらす航空宇宙用熱交換器、患者固有のデバイス、および防衛用スペアパーツが含まれます。Outokumpuの2025年航空宇宙粉末納入は、この用途向けの特殊オーステナイト系グレードの開発を示しています。メーカーは汎用316Lを超えて、15-5PH、254 SMO、およびデュプレックス合金を含むポートフォリオを拡大しています。溶射、フィルターメディア、および面処理は、安定した需要を持つ追加用途として残っています。
エンドユーザー産業別:自動車が基盤を提供し、医療・歯科が成長をリード
自動車は2026年のグローバル収益の35.13%を占めました。焼結されたドライブトレイン、ブレーキ、および構造部品が大量生産を通じてこの地位を支えています。この産業はまた、確立された粉末冶金手法によって生産できる精密部品を必要としています。電気自動車の開発は、バッテリーケーシングインターフェースおよび熱管理部品における潜在的な需要を追加しています。
医療・歯科は2032年にかけてCAGR 5.93%で成長すると予測されています。316Lのレーザー粉末床溶融結合に関する2025年の研究では、最適化された条件下で99.97%の密度、762.83 MPaの引張強度、および253.07 HVの硬度が報告されました。これらの結果は、整形外科および歯科用途における材料の使用を支持しています。文書要件は、確立された材料トレーサビリティ慣行を持つサプライヤーを優遇します。消費者向け製品および電子機器は、金属射出成形によって生産されるウェアラブル、スマートフォン、および精密ファスナー向けにステンレス鋼フィードストックを引き続き使用しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2026年のステンレス鋼粉末市場シェアの43.89%を占めました。中国は地域需要の大部分を占め、自動車、消費者向け電子機器、および建設セクターにわたる粉末冶金および金属射出成形によって牽引されています。日本は時計、医療機器、および電子機器向けの高精度需要を供給しています。韓国は電気自動車および半導体クラスターから恩恵を受け、インドは自動車および防衛生を発展させています。ASEAN諸国は産業活動の拡大に伴い粉末への段階的な需要を見込んでいますが、積層造形は東南アジアの多くの地域でまだ初期段階にあります。
北米は2032年にかけてCAGR 5.77%で成長すると予測されています。防衛関連の積層造形と特殊粉末供給のニアショアリングがこの見通しを支えています。カナダは航空宇宙需要を追加し、メキシコは従来の自動車粉末冶金生産を支援しています。この地域は、文書化された特殊グレードへの高まる需要と従来材料への継続的な需要を組み合わせています。
欧州は航空宇宙、産業用工具、および医療機器用途の市場です。DECSAMプログラムは、レーザー粉末床溶融結合航空宇宙部品向けに国内粉末供給、デジタル製造、およびインプロセス品質保証を連携させています。南アフリカの科学産業研究評議会は、航空宇宙、医療、および石油・ガス用途向けに2025年に国内316Lステンレス鋼ガスアトマイズ能力の開発を開始しました[2]。
競合ランドスケープ
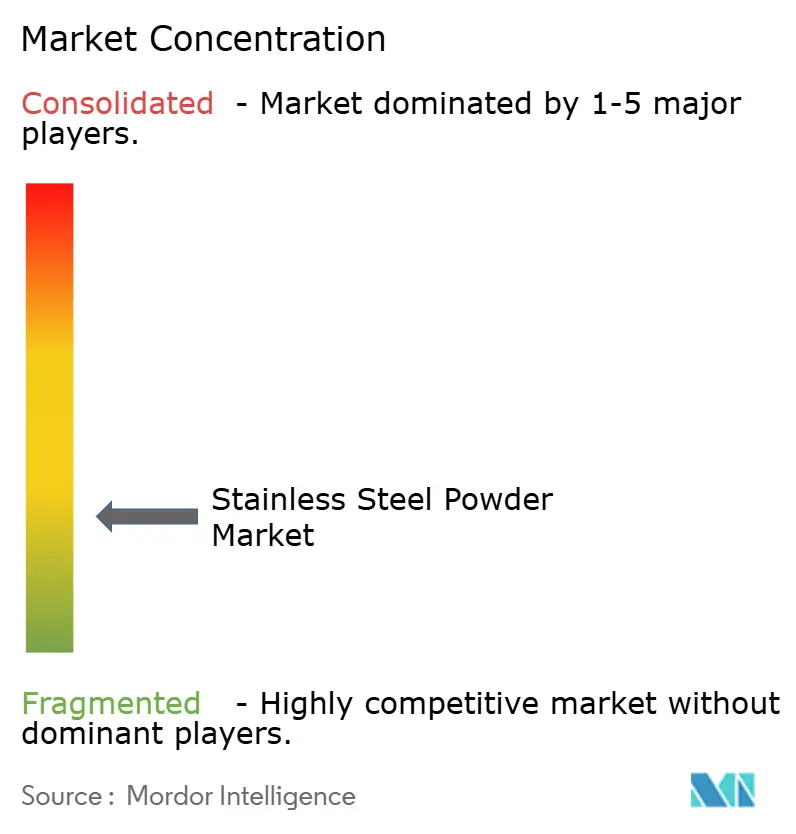
ステンレス鋼粉末市場は断片化されています。Sandvik AB、Carpenter Technology Corporation、GKN Powder Metallurgy、およびOutokumpuが競合層を形成しています。サプライヤーは合金範囲、アトマイズ制御、粉末の一貫性、および文書品質で競争しています。これらの要素は、航空宇宙、医療、およびその他の規制対象用途において最も重要です。従来の粉末冶金バイヤーもコストと供給信頼性を考慮します。
Höganäsは2025年6月にre-Astaloy 85 Moを発売し、バイオガス代替によって製品カーボンフットプリントを14.00%削減したと発しました。同社はまた2025年に小型モジュール炉用途向けの材料開発を推進するためBlykalla社と提携しました。Sandvikは2025年8月に工具鋼およびマレージング鋼を含む積層造形用途向けにOsprey MAR 55を発売しました。これらの開発は、確立された粉末冶金顧客と特殊用途の両方に対応する取り組みを反映しています。文書化に重点を置いた製品は、サプライヤーが規制対象用途の認定要件を満たすのに役立ちます。
ステンレス鋼粉末市場は、医療およびウェアラブル用途向けのニッケルフリーグレード、ならびに低カーボンの積層造形フィードストックに機会を提供しています。Outokumpuの航空宇宙粉末の取り組みは、認定用途向けの特殊ステンレス組成の可能性を示しています。Hunan Fushel TechnologyおよびShijiazhuang Lide Powder Materialを含む中国のサプライヤーは、コスト重視の粉末冶金および金属射出成形セグメントで競争しています。認定要件は航空宇宙および医療プログラムへのアクセスを制限する可能性があり、広く入手可能なグレードと規制対象の高付加価値用途に使用される材料との区別を維持しています
ステンレス鋼粉末産業のリーダー企業
-
Höganäs AB
-
Sandvik AB
-
Daido Steel Co., Ltd.
-
MITSUBISHI STEEL MFG. CO., LTD.
-
Shijiazhuang Lide Powder Material Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:米国国防総省が防衛AM(積層造形)プログラム向けに316Lおよび17-4PHステンレス鋼粉末を調達:国防総省は金属積層造形防衛部品向けの認定ステンレス鋼粉末の調達公示を発行しました。公示ではEOS M400-4機械の互換性、合金純度の文書化、およびミルテストレポートの要件が規定され、国防総省が認定国内ステンレス鋼粉末メーカーの定期的な顧客として確立されました。
- 2025年8月:Sandvikはマレージング鋼と工具鋼の間のギャップを埋めるために設計された工具鋼粉末Osprey MAR 55を発売しました。この製品は、後処理熱処を必要とせずにアズビルト状態で機械的特性と耐摩耗性を発揮し、ステンレス鋼粉末AM製造業者のプロセスステップを削減します。 ul>
グローバルステンレス鋼粉末市場レポートの範囲
ステンレス鋼粉末は、少なくとも10~11%のクロムを含む鉄基合金であるステンレス鋼の原料を小さく均一な粒子に変換することによって生産される微細な金属材料です。変換プロセスはバルクステンレス鋼を粉末形態に分解し、その後さまざまな産業および製造用途に使用されます。
ステンレス鋼粉末市場は、タイプ、製造プロセス、用途、エンドユーザー産業、および地域によってセグメント化されています。タイプ別では、市場はオーステナイト系、マルテンサイト系、デュプレックス、フェライト系、および析出硬化系にセグメント化されています。製造プロセス別では、市場は水アトマイズ、ガスアトマイズ、およびその他の製造プロセスにセグメント化されています。用途別では、市場は粉末冶金、金属射出成形、積層造形、およびその他の用途にセグメント化されています。エンドユーザー産業別では、市場は動車、航空宇宙・防衛、医療・歯科、消費者向け製品・電子機器、およびその他のエンドユース産業にセグメント化されています。レポートはまた、主要地域の15カ国にわたるステンレス鋼粉末の市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| オーステナイト系 |
| マルテンサイト系 |
| デュプレックス |
| フェライト系 |
| 析出硬化系 |
| 水アトマイズ |
| ガスアトマイズ |
| その他の造プロセス |
| 粉末冶金 |
| 金属射出成形 |
| 積層造形 |
| その他の用途 |
| 自動車 |
| 航空宇宙・防衛 |
| 医療・歯科 |
| 消費者向け製品・電子機器 |
| その他のエンドユース産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | オーステナイト系 | |
| マルテンサイト系 | ||
| デュプレックス | ||
| フェライト系 | ||
| 析出硬化系 | ||
| 製造プロセス別 | 水アトマイズ | |
| ガスアトマイズ | ||
| その他の造プロセス | ||
| 用途別 | 粉末冶金 | |
| 金属射出成形 | ||
| 積層造形 | ||
| その他の用途 | ||
| エンドユーザー産業別 | 自動車 | |
| 航空宇宙・防衛 | ||
| 医療・歯科 | ||
| 消費者向け製品・電子機器 | ||
| その他のエンドユース産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ステンレス鋼粉末市場の現在の市場規模は?
ステンレス鋼粉末市場規模は2026年に0.88 ビリオン 米ドルと評価され、2027年の0.92 ビリオン 米ドルから2032年には1.15 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは4.63%となっています。
ステンレス粉末において最も急速に拡大している用途は何ですか?
積層造形は2032年にかけてCAGR 5.61%で成長すると予測されており、航空宇宙、医療、および防衛用途によって支えられています。
最も急速に成長すると予測されているエンドユーザーセクターはどこですか?
医療・歯科は2032年にかけてCAGR 5.93%で成長すると予測されており、患者固有のデバイスと文書化された品質を持つステンレス材料によって支えられています。
ステンレス鋼粉末の需要をリードしている地域はどこですか?
アジア太平洋が2026年に43.89%のシェアでリードし、北米は2032年にかけてCAGR 5.77%で最も速い成長が予測されています。