
Taille et part du marché des poudres d'acier inoxydable
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.92 Milliards de dollars |
| Taille du Marché (2032) | 1.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.63 % |
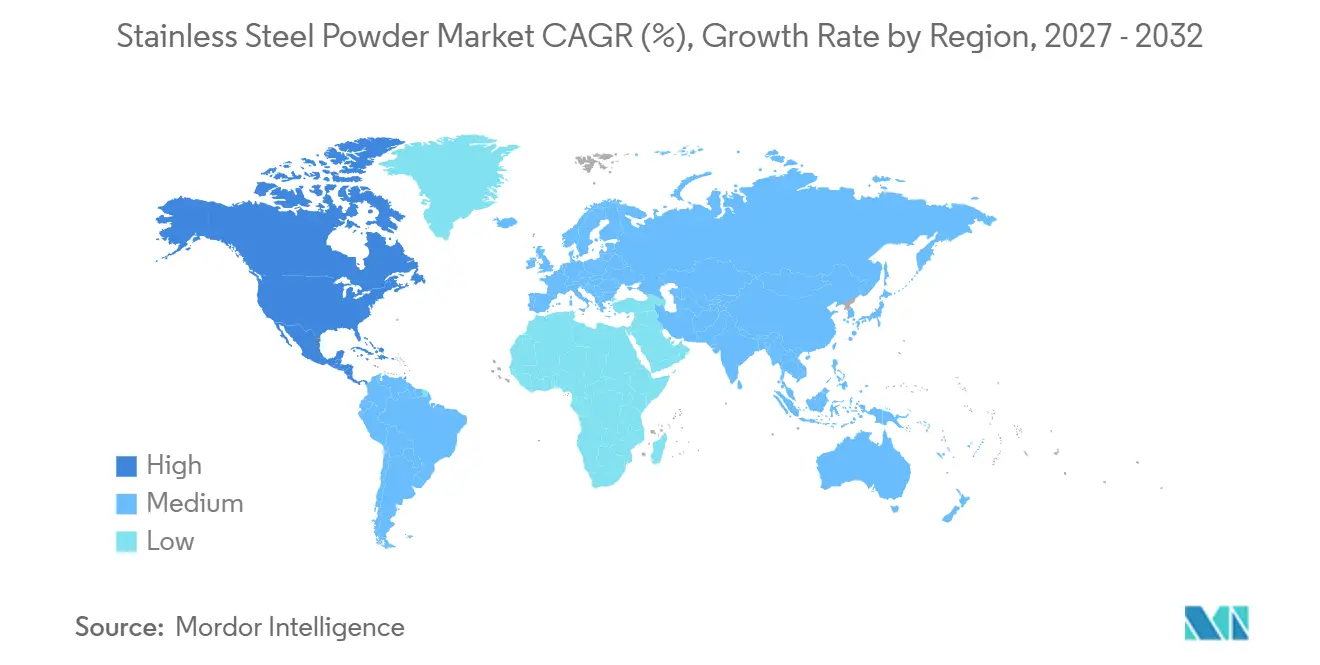
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
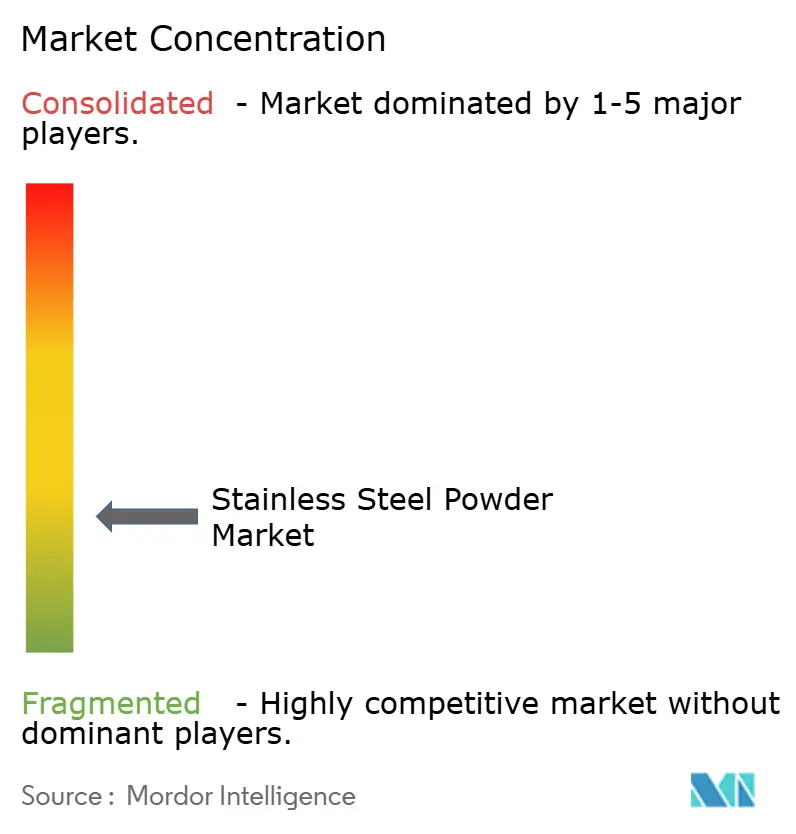
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des poudres d'acier inoxydable par Mordor Intelligence
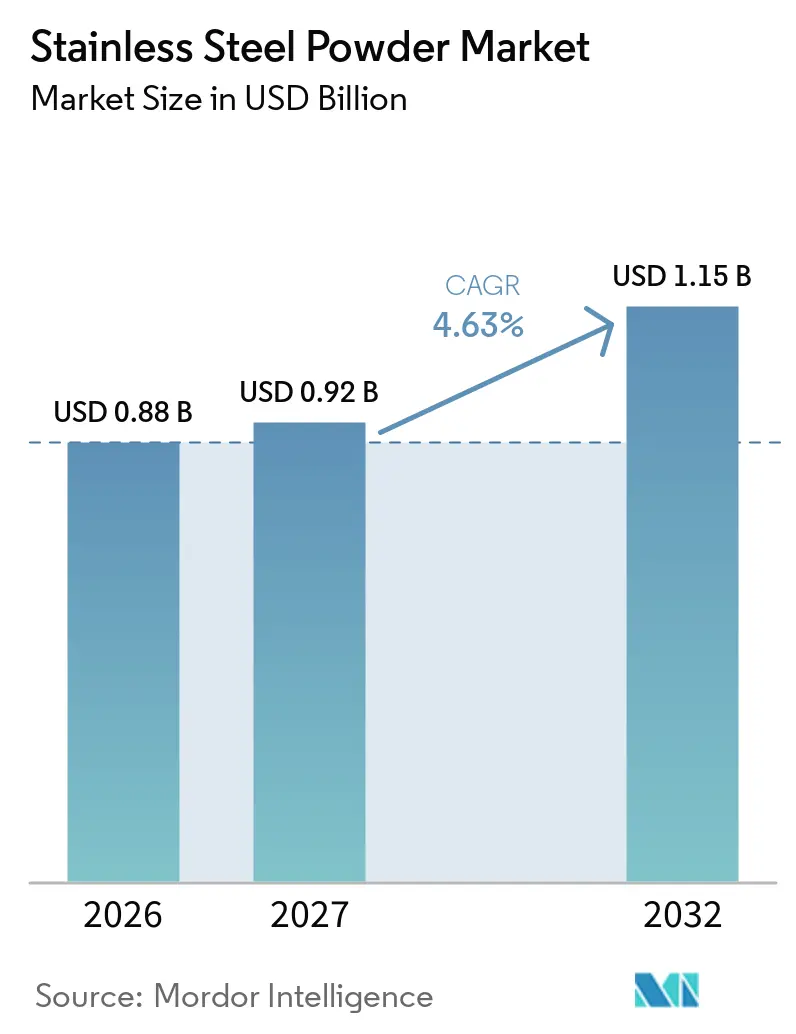
La taille du marché des poudres d'acier inoxydable était évaluée à 0,88 milliard USD en 2026 et devrait croître de 0,92 milliard USD en 2027 pour atteindre 1,15 milliard USD d'ici 2032, à un CAGR de 4,63 % durant la période de prévision (2027-2032). Le marché des poudres d'acier inoxydable est façonné par un passage de la production de prototypes à la production en série qualifiée dans la fabrication additive métallique. La demande reflète également le remplacement de composants corroyés conventionnels, où la production à base de poudre peut permettre un poids plus faible, une meilleure résistance à la corrosion ou des géométries plus complexes. Les applications réglementées élèvent les exigences en matière de traçabilité, de propriétés documentées des poudres et de contrôles de fabrication reproductibles. L'Asie-Pacifique répond à une forte demande grâce à la métallurgie des poudres et au moulage par injection de métal, tandis que l'Amérique du Nord affiche une croissance plus rapide dans les matériaux spéciaux qualifiés. Ces conditions créent des opportunités distinctes pour les producteurs desservant des applications sensibles aux coûts et pour les fournisseurs desservant des applications à haute valeur ajoutée avec des exigences strictes en matière de documentation.
Points clés du rapport
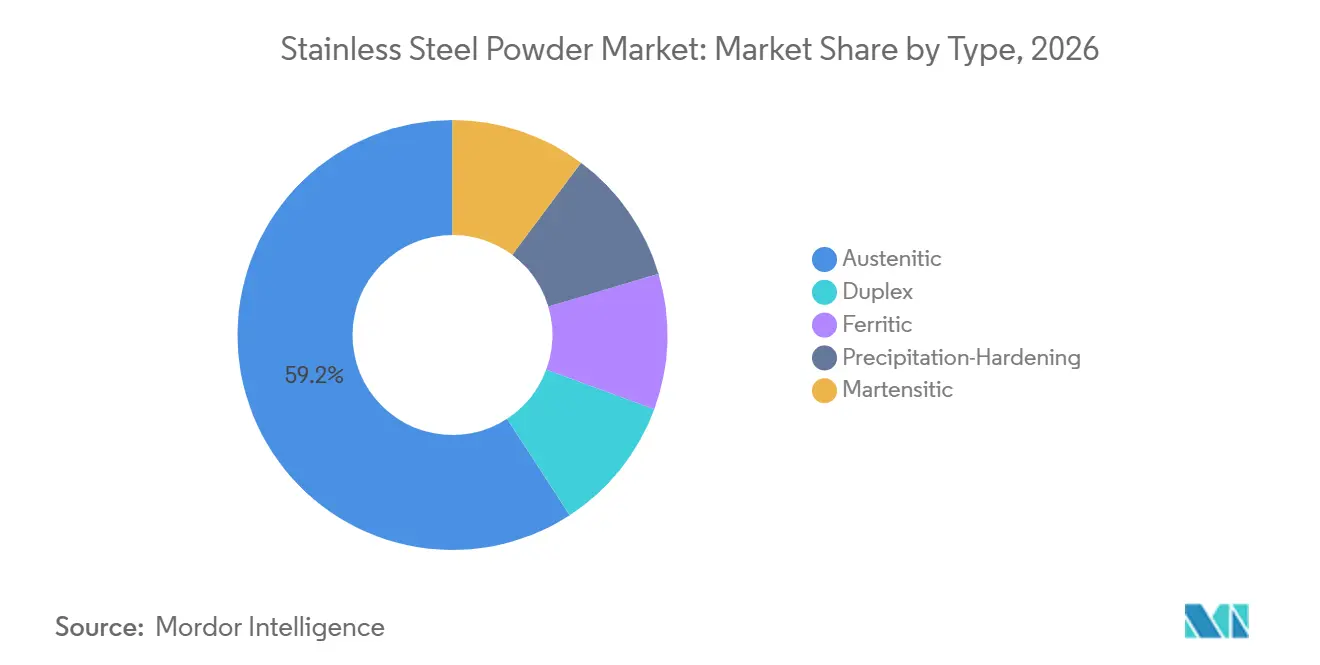
- Par type, les nuances austénitiques détenaient 59,17 % de la part du marché des poudres d'acier inoxydable en 2026, tandis que les nuances duplex devraient croître à un CAGR de 5,25 % jusqu'en 2032.
- Par procédé de fabrication, l'atomisation à l'eau détenait 39,74 % de la part du marché des poudres d'acier inoxydable en 2026, tandis que l'atomisation au gaz devrait croître à un CAGR de 5,58 % jusqu'en 2032.
- Par application, la métallurgie des poudres détenait 40,35 % de la part du marché des poudres d'acier inoxydable en 2026, tandis que la fabrication additive devrait croître à un CAGR de 5,61 % jusqu'en 2032.
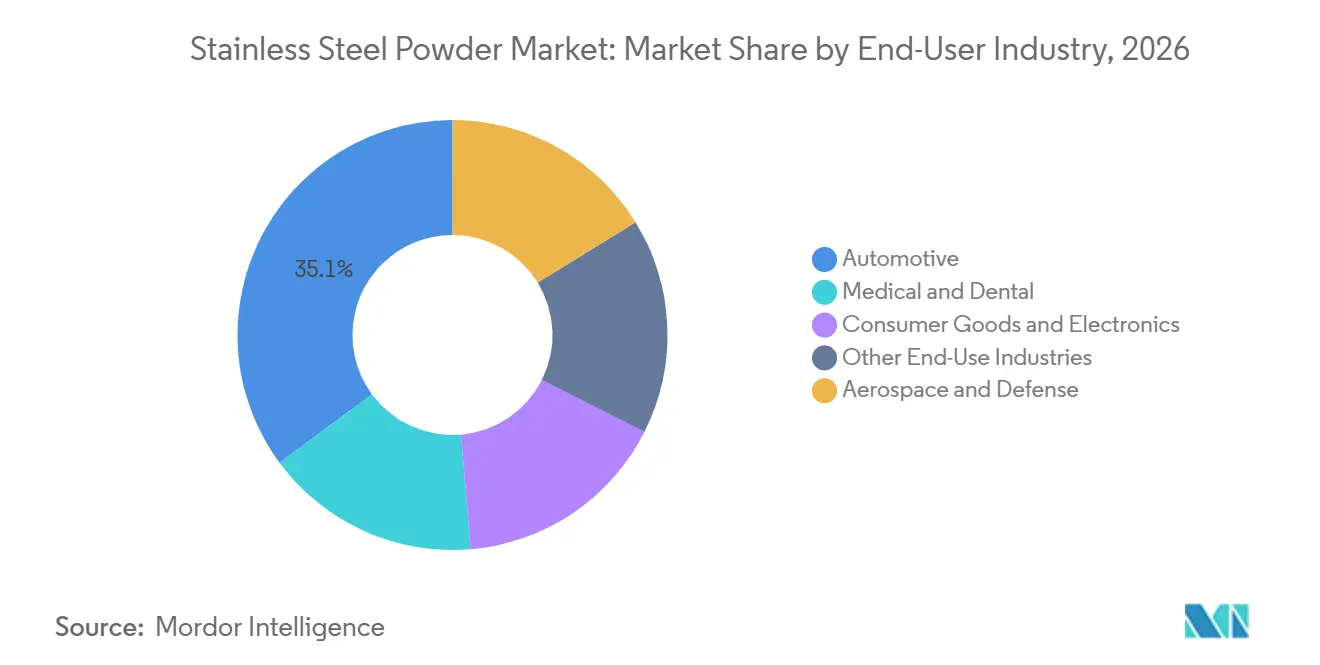
- Par secteur d'utilisation finale, l'automobile détenait 35,13 % de la part du marché des poudres d'acier inoxydable en 2026, tandis que le médical et le dentaire devraient croître à un CAGR de 5,93 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 43,89 % de la part du marché des poudres d'acier inoxydable en 2026, tandis que l'Amérique du Nord devrait croître à un CAGR de 5,77 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des poudres d'acier inoxydable
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication additive métallique | +1.80% | Mondial, porté par l'Amérique du Nord, l'Europe et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de composants légers et résistants à la corrosion | +1.20% | Mondial, plus fort dans l'automobile en Asie-Pacifique et l'aérospatiale en Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance du moulage par injection de métal dans les composants miniaturisés | +0.90% | Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Augmentation de la production aérospatiale et de défense | +0.80% | Amérique du Nord et Europe, avec une croissance en phase initiale en Asie-Pacifique | Moyen terme (2-4 ans) |
| Qualification numérique des chaînes de fabrication de la poudre à la pièce | +0.50% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication additive métallique
La fabrication additive métallique évolue vers la production en série, ce qui accroît la demande de nuances inoxydables atomisées au gaz avec une qualité constante. Les programmes qualifiés tendent à nécessiter un approvisionnement stable et spécifique à la nuance sur toute la durée de vie d'une conception de pièce, ce qui bénéficie au marché des poudres d'acier inoxydable. En mai 2025, Outokumpu a livré une nouvelle poudre inoxydable austénitique pour un composant d'échangeur de chaleur aérospatial, positionnant le matériau comme une alternative aux alliages à base de nickel dans les applications de fusion laser sur lit de poudre. Ce développement soutient la demande de poudres sphériques avec un historique de lot documenté. La norme ISO/ASTM 52953:2025 établit également des exigences pour l'enregistrement des données dans la surveillance des procédés de fusion laser sur lit de poudre et le contrôle qualité.
Demande croissante de composants légers et résistants à la corrosion
Les applications nécessitant un poids plus faible, une résistance à la corrosion et une géométrie de composant complexe stimulent la demande sur le marché des poudres d'acier inoxydable. Les formulations austénitiques à haute résistance peuvent contribuer à la réduction du poids dans les structures de carrosserie lorsqu'elles sont associées à des voies de fabrication appropriées. Les boîtiers de batteries composites en acier inoxydable et en aluminium peuvent réduire le poids de 20 à 30 % par rapport aux conceptions en acier inoxydable pur tout en répondant aux exigences d'impact. Aperam a introduit le 316A, un matériau à teneur réduite en molybdène destiné à maintenir la résistance à la corrosion tout en répondant aux considérations de coût des intrants dans les applications de véhicules électriques[1]. Ces applications favorisent les poudres fines atomisées au gaz lorsqu'un composant complexe à base de poudre est requis, et le choix du matériau peut contribuer à une durée de vie plus longue des composants dans des environnements d'exploitation corrosifs.
Croissance du moulage par injection de métal dans les composants miniaturisés
Le moulage par injection de métal reste important sur le marché des poudres d'acier inoxydable car il permet la production de composants petits et de forme complexe. Selon JH-MIM, les charges d'alimentation en acier inoxydable représentent 50 à 69 % de l'utilisation des matériaux dans le moulage par injection de métal. Le procédé peut produire des pièces denses et servir des applications à grand volume difficiles à usiner économiquement. Une étude de 2025 a rapporté la fabrication d'un compact en acier inoxydable sans nickel par moulage par injection de métal pour des composants extérieurs de montres, soutenant l'utilisation dans les appareils portables grand public où la sélection des matériaux et la finition de surface sont importantes. Les exigences en matière de fines particules dans le micro-moulage par injection de métal augmentent également le besoin de capacités de classification et de tamisage contrôlées.
Augmentation de la production aérospatiale et de défense
Les programmes aérospatiaux et de défense ajoutent une demande de poudres inoxydables répondant à des exigences définies en matière de procédés et de documentation. En juin 2025, le Centre d'excellence en fabrication additive de l'ASTM a lancé un programme de certification des fabricants avec la participation de plus de 25 équipementiers, dont Boeing, Lockheed Martin et Safran. Le programme DECSAM, qui s'étend de 2024 à 2028 avec un budget de 48 millions USD, relie l'approvisionnement en poudre, l'assurance qualité en cours de procédé et la fabrication numérique pour la production en série aérospatiale. Ces exigences soutiennent la demande sur le marché des poudres d'acier inoxydable pour des lots traçables, notamment pour les applications 316L et 17-4PH.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du nickel et du chrome | -0.70% | Mondial, plus aigu pour les producteurs de nuances austénitiques et duplex | Court terme (≤ 2 ans) |
| Coûts élevés de production, de classification et de contrôle qualité | -0.60% | Mondial, en particulier là où s'appliquent les spécifications de qualité pour la fabrication additive | Moyen terme (2-4 ans) |
| Exigences de traçabilité des poudres dans les réseaux d'impression distribués | -0.30% | Amérique du Nord et Europe, avec une pertinence émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du nickel et du chrome
Les coûts du nickel et du chrome influencent l'économie de la production de poudres austénitiques et duplex. Les variations de la disponibilité et des prix de ces métaux d'alliage peuvent affecter les marges des producteurs et les décisions d'achat des clients. La production de poudres à fines particules peut intensifier la pression sur les coûts car une plage granulométrique étroite limite le rendement commercialisable de l'atomisation. Le marché des poudres d'acier inoxydable est davantage exposé à ce problème dans les nuances premium qui nécessitent un contrôle dimensionnel strict. Les producteurs doivent équilibrer les suppléments de matières premières, la disponibilité des métaux et les attentes des clients en matière de qualité constante.
Coûts élevés de production, de classification et de contrôle qualité
L'atomisation au gaz et le contrôle qualité au niveau du lot nécessitent des investissements en capital et des dépenses d'exploitation continues. Une étude de 2025 publiée dans Powder Technology a révélé qu'une plage granulométrique acceptable plus large améliore le rendement et réduit à la fois le coût et l'intensité carbone pour la poudre d'acier inoxydable AISI 316L atomisée au gaz. Cela crée un compromis pratique, car la fusion laser sur lit de poudre et le micro-moulage par injection de métal nécessitent souvent des spécifications granulométriques étroites. Le marché des poudres d'acier inoxydable doit donc prendre en charge à la fois les nuances de métallurgie des poudres à large plage et les nuances premium étroitement classifiées. Les applications aéronautiques et médicales peuvent également nécessiter une documentation formelle du système qualité. Ces exigences peuvent limiter la participation des fournisseurs qui ne disposent pas d'une échelle ou d'une capacité de certification suffisante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les nuances austénitiques dominent, tandis que les nuances duplex gagnent du terrain dans les applications structurelles
Les nuances austénitiques détenaient 59,17 % de la part du marché des poudres d'acier inoxydable en 2026. Des nuances telles que 316L et 304L combinent résistance à la corrosion, biocompatibilité et formabilité. Ces propriétés soutiennent leur utilisation dans la métallurgie des poudres, le moulage par injection de métal et la fabrication additive. Les nuances martensitiques sont utilisées pour les outils de coupe et les composants de roulements où la dureté est prioritaire. Les nuances ferritiques sont utilisées pour les composants frittés sensibles aux coûts, tandis que les nuances à durcissement par précipitation, dont le 17-4PH, sont utilisées dans les pièces aérospatiales à haute résistance.
Les nuances duplex devraient croître à un CAGR de 5,25 % jusqu'en 2032. Leurs propriétés résistance-poids soutiennent les applications structurelles dans les secteurs aérospatial et offshore. Une étude de fabrication additive de 2025 a rapporté une microstructure austénite-ferrite équilibrée et une limite d'élasticité de 735 MPa dans l'acier inoxydable duplex 2507 optimisé par fusion laser sur lit de poudre. La même étude a rapporté une résistance à la corrosion par piqûres dans une solution de chlorure de sodium à 3,5 %. Le marché des poudres d'acier inoxydable soutient ce segment grâce à la conception des alliages, au contrôle de la morphologie et à la documentation des procédés.

Par procédé de fabrication : l'atomisation à l'eau assure l'échelle tandis que l'atomisation au gaz sert les usages premium
L'atomisation à l'eau représentait 39,74 % du chiffre d'affaires mondial en 2026. Elle est largement utilisée dans le compactage par métallurgie des poudres où le coût par kilogramme et la compressibilité sont plus importants que la sphéricité des particules. Le procédé soutient la production en grande quantité de composants automobiles et industriels conventionnels. Les poudres atomisées à l'eau restent pertinentes là où une chimie stable, une granulométrie appropriée et un approvisionnement fiable sont requis. Cette voie de fabrication fournit une base de demande large et établie pour le marché des poudres d'acier inoxydable.
L'atomisation au gaz devrait croître à un CAGR de 5,58 % jusqu'en 2032. Elle soutient les applications qui nécessitent une morphologie sphérique, une faible teneur en satellites et des distributions granulométriques étroites. Une étude de 2025 a comparé des poudres d'acier inoxydable super-duplex atomisées à l'azote et à l'argon pour la fabrication additive. L'atomisation à l'azote a produit une distribution granulométrique plus fine, tandis que les deux gaz ont fourni une coulabilité adéquate. L'atomisation par plasma et l'atomisation au gaz par fusion par induction d'électrode sont utilisées dans les applications nécessitant une haute pureté et une faible contamination.
Par application : la métallurgie des poudres mène par le volume, tandis que la fabrication additive stimule la croissance en valeur
La métallurgie des poudres représentait 40,35 % du chiffre d'affaires mondial en 2026. Le compactage et le frittage conventionnels soutiennent de grandes quantités de composants automobiles et industriels. Les nuances inoxydables atomisées à l'eau sont utilisées là où l'échelle de production et le contrôle dimensionnel sont des exigences centrales. Le moulage par injection de métal est une application secondaire importante, car il peut produire des composants en acier inoxydable complexes avec des tolérances étroites. Cette base d'application établie soutient une demande constante dans plusieurs utilisations finales.
La fabrication additive devrait croître à un CAGR de 5,61 % jusqu'en 2032. La demande comprend les échangeurs de chaleur aérospatiaux, les dispositifs spécifiques aux patients et les pièces de rechange de défense où la géométrie complexe apporte de la valeur. La livraison de poudre aérospatiale d'Outokumpu en 2025 illustre le développement de nuances austénitiques spéciales pour cette application. Les producteurs élargissent leurs portefeuilles au-delà du 316L polyvalent pour inclure le 15-5PH, le 254 SMO et les alliages duplex. La projection thermique, les médias filtrants et le traitement de surface restent des applications supplémentaires avec une demande stable.
Par secteur d'utilisation finale : l'automobile fournit la base tandis que le médical et le dentaire donnent le rythme
L'automobile représentait 35,13 % du chiffre d'affaires mondial en 2026. Les composants frittés de transmission, de freinage et structurels soutiennent cette position grâce à une production en grande quantité. Le secteur nécessite également des composants précis pouvant être produits par des méthodes établies de métallurgie des poudres. Le développement des véhicules électriques ajoute une demande potentielle dans les interfaces de boîtiers de batteries et les composants de gestion thermique.
Le médical et le dentaire devraient croître à un CAGR de 5,93 % jusqu'en 2032. Une étude de 2025 sur la fusion laser sur lit de poudre du 316L a rapporté une densité de 99,97 %, une résistance à la traction de 762,83 MPa et une dureté de 253,07 HV dans des conditions optimisées. Ces résultats soutiennent l'utilisation du matériau dans les applications orthopédiques et dentaires. Les exigences de documentation favorisent les fournisseurs disposant de pratiques établies de traçabilité des matériaux. Les biens de consommation et l'électronique continuent d'utiliser des charges d'alimentation en acier inoxydable pour les appareils portables, les smartphones et les fixations de précision produits par moulage par injection de métal.
Analyse géographique
L'Asie-Pacifique détenait 43,89 % de la part du marché des poudres d'acier inoxydable en 2026. La Chine représente la majorité de la demande régionale, portée par la métallurgie des poudres et le moulage par injection de métal dans les secteurs automobile, électronique grand public et construction. Le Japon répond à une demande de haute précision pour les montres, les instruments médicaux et l'électronique. La Corée du Sud bénéficie des pôles de véhicules électriques et de semi-conducteurs, tandis que l'Inde développe sa production automobile et de défense. Les pays de l'ASEAN connaissent une demande incrémentale de poudre à mesure que l'activité industrielle se développe, bien que la fabrication additive en soit encore à ses débuts dans une grande partie de l'Asie du Sud-Est.
L'Amérique du Nord devrait croître à un CAGR de 5,77 % jusqu'en 2032. La fabrication additive liée à la défense et le rapprochement de l'approvisionnement en poudres spéciales soutiennent ces perspectives. Le Canada ajoute une demande aérospatiale, tandis que le Mexique soutient la production conventionnelle de métallurgie des poudres automobiles. La région combine un besoin croissant de nuances spéciales documentées avec une demande continue de matériaux conventionnels.
L'Europe est un marché pour les applications aérospatiales, d'outillage industriel et de dispositifs médicaux. Le programme DECSAM relie l'approvisionnement en poudre domestique, la fabrication numérique et l'assurance qualité en cours de procédé pour les pièces aérospatiales de fusion laser sur lit de poudre. Le Conseil pour la recherche scientifique et industrielle d'Afrique du Sud a commencé à développer une capacité domestique d'atomisation au gaz d'acier inoxydable 316L en 2025 pour les applications aérospatiales, médicales et pétrolières et gazières[2].
Paysage concurrentiel
Le marché des poudres d'acier inoxydable est fragmenté. Sandvik AB, Carpenter Technology Corporation, GKN Powder Metallurgy et Outokumpu forment le niveau concurrentiel. Les fournisseurs se concurrencent sur la gamme d'alliages, le contrôle de l'atomisation, la cohérence des poudres et la qualité de la documentation. Ces facteurs sont les plus critiques dans les applications aérospatiales, médicales et autres applications réglementées. Les acheteurs de métallurgie des poudres conventionnelle tiennent également compte du coût et de la fiabilité de l'approvisionnement.
Höganäs a lancé le re-Astaloy 85 Mo en juin 2025, avec une réduction déclarée de 14,00 % de l'empreinte carbone du produit grâce à la substitution par du biogaz. La société a également noué un partenariat avec Blykalla en 2025 pour faire avancer les matériaux destinés aux applications de petits réacteurs modulaires. Sandvik a lancé l'Osprey MAR 55 en août 2025 pour les applications de fabrication additive impliquant des aciers à outils et des aciers maraging. Ces développements reflètent les efforts visant à servir à la fois les clients établis de la métallurgie des poudres et les applications spécialisées. Les produits axés sur la documentation peuvent aider les fournisseurs à satisfaire aux exigences de qualification pour les applications réglementées.
Le marché des poudres d'acier inoxydable présente des opportunités dans les nuances sans nickel pour les applications médicales et portables, ainsi que dans les charges d'alimentation pour la fabrication additive à faible teneur en carbone. Les travaux d'Outokumpu sur les poudres aérospatiales démontrent le potentiel des compositions inoxydables spéciales pour les utilisations qualifiées. Les fournisseurs chinois, dont Hunan Fushel Technology et Shijiazhuang Lide Powder Material, sont en concurrence dans les segments de métallurgie des poudres et de moulage par injection de métal sensibles aux coûts. Les exigences de qualification peuvent limiter leur accès aux programmes aérospatiaux et médicaux, maintenant la distinction entre les nuances largement disponibles et les matériaux utilisés dans les applications réglementées à haute valeur ajoutée.
Leaders du secteur des poudres d'acier inoxydable
-
Höganäs AB
-
Sandvik AB
-
Daido Steel Co., Ltd.
-
MITSUBISHI STEEL MFG. CO., LTD.
-
Shijiazhuang Lide Powder Material Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Le Département de la Défense américain sollicite des poudres d'acier inoxydable 316L et 17-4PH pour les programmes de fabrication additive de défense : Le Département de la Défense a émis des appels d'offres pour des poudres d'acier inoxydable certifiées destinées aux composants de défense en fabrication additive métallique. Les appels d'offres spécifiaient la compatibilité avec la machine EOS M400-4, la documentation sur la pureté des alliages et les exigences en matière de rapports d'essais de fonderie, établissant le Département de la Défense comme client récurrent pour les producteurs domestiques qualifiés de poudres d'acier inoxydable.
- Août 2025 : Sandvik a introduit l'Osprey MAR 55, une poudre d'acier à outils conçue pour combler l'écart entre les aciers maraging et les aciers à outils. Le produit offre des propriétés mécaniques et une résistance à l'usure dans l'état tel que construit sans nécessiter de traitement thermique post-construction, réduisant les étapes de procédé pour les fabricants de pièces en fabrication additive à base de poudres d'acier inoxydable.
Portée du rapport mondial sur le marché des poudres d'acier inoxydable
La poudre d'acier inoxydable est un matériau métallique fin produit en convertissant de l'acier inoxydable brut, un alliage à base de fer contenant au moins 10 à 11 % de chrome, en petites particules uniformes. Le procédé de conversion décompose l'acier inoxydable en vrac en forme de poudre, qui est ensuite utilisée dans une gamme d'applications industrielles et de fabrication.
Le marché des poudres d'acier inoxydable est segmenté par type, procédé de fabrication, application, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en austénitique, martensitique, duplex, ferritique et durcissement par précipitation. Par procédé de fabrication, le marché est segmenté en atomisation à l'eau, atomisation au gaz et autres procédés de fabrication. Par application, le marché est segmenté en métallurgie des poudres, moulage par injection de métal, fabrication additive et autres applications. Par secteur d'utilisation finale, le marché est segmenté en automobile, aérospatiale et défense, médical et dentaire, biens de consommation et électronique, et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les poudres d'acier inoxydable dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
| Austénitique |
| Martensitique |
| Duplex |
| Ferritique |
| Durcissement par précipitation |
| Atomisation à l'eau |
| Atomisation au gaz |
| Autres procédés de fabrication |
| Métallurgie des poudres |
| Moulage par injection de métal |
| Fabrication additive |
| Autres applications |
| Automobile |
| Aérospatiale et défense |
| Médical et dentaire |
| Biens de consommation et électronique |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Austénitique | |
| Martensitique | ||
| Duplex | ||
| Ferritique | ||
| Durcissement par précipitation | ||
| Par procédé de fabrication | Atomisation à l'eau | |
| Atomisation au gaz | ||
| Autres procédés de fabrication | ||
| Par application | Métallurgie des poudres | |
| Moulage par injection de métal | ||
| Fabrication additive | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Automobile | |
| Aérospatiale et défense | ||
| Médical et dentaire | ||
| Biens de consommation et électronique | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des poudres d'acier inoxydable ?
La taille du marché des poudres d'acier inoxydable était évaluée à 0,88 milliard USD en 2026 et devrait croître de 0,92 milliard USD en 2027 pour atteindre 1,15 milliard USD d'ici 2032, à un CAGR de 4,63 % durant la période de prévision (2027-2032).
Quelle application connaît la croissance la plus rapide pour les poudres inoxydables ?
La fabrication additive devrait croître à un CAGR de 5,61 % jusqu'en 2032, soutenue par les utilisations aérospatiales, médicales et de défense.
Quel secteur d'utilisation finale devrait connaître la croissance la plus rapide ?
Le médical et le dentaire devraient croître à un CAGR de 5,93 % jusqu'en 2032, soutenus par les dispositifs spécifiques aux patients et les matériaux inoxydables avec une qualité documentée.
Quelle région mène la demande de poudres d'acier inoxydable ?
L'Asie-Pacifique est en tête avec une part de 43,89 % en 2026, tandis que l'Amérique du Nord affiche la croissance projetée la plus rapide à un CAGR de 5,77 % jusqu'en 2032.