
Marktgröße und Marktanteil für Edelstahlpulver
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.92 Milliarden US-Dollar |
| Marktgröße (2032) | 1.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.63 % |
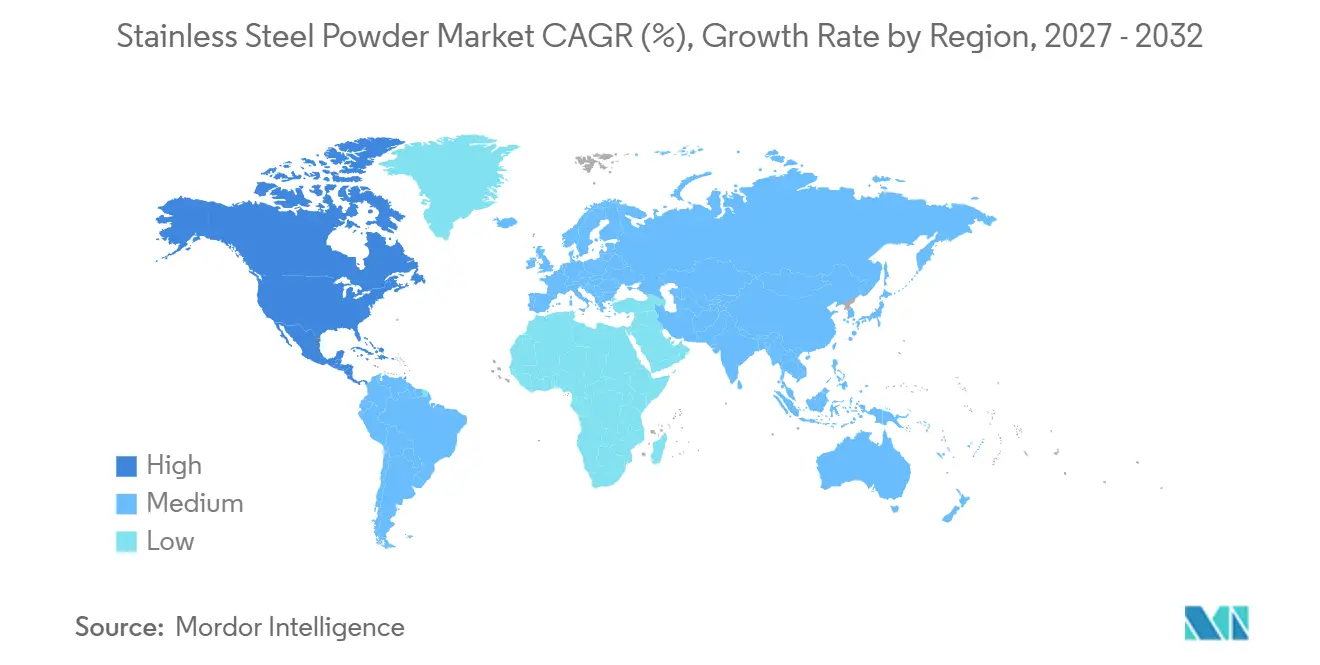
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
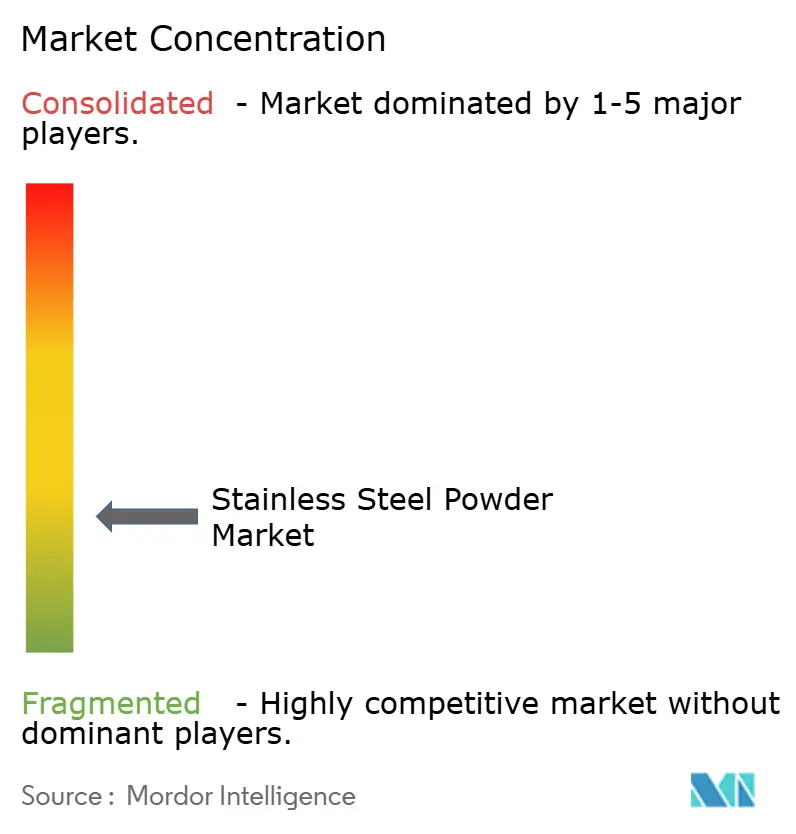
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Edelstahlpulvermarktanalyse von Mordor Intelligence
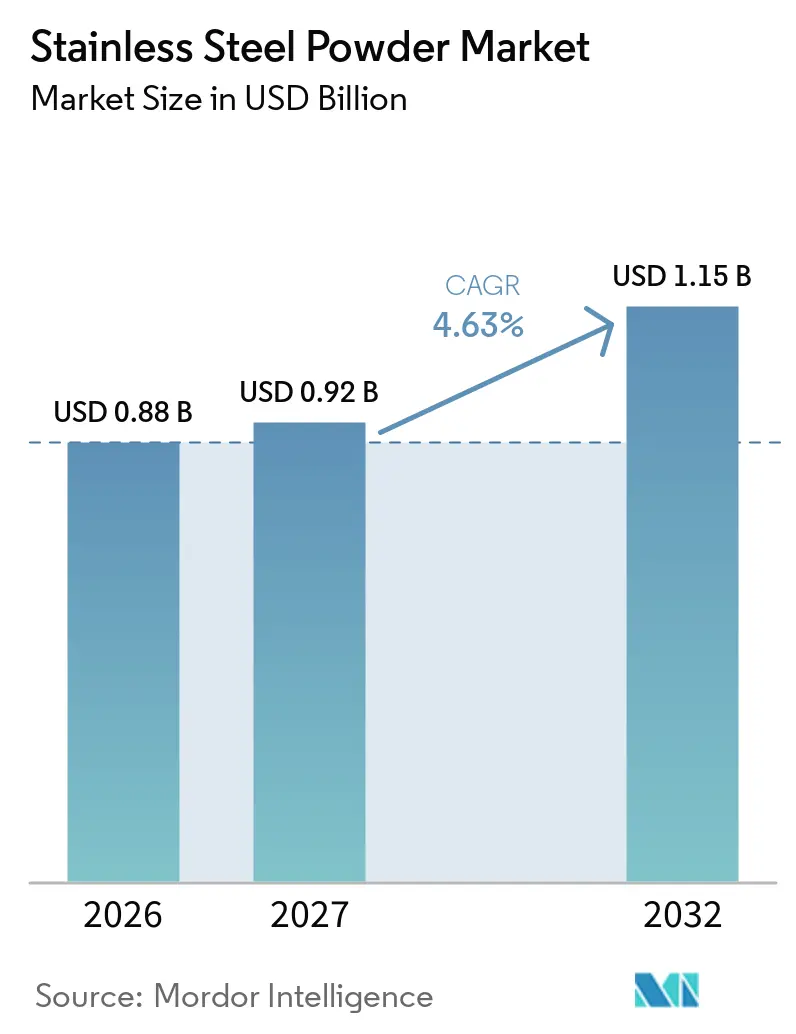
Die Marktgröße für Edelstahlpulver wurde im Jahr 2026 auf 0,88 Milliarden USD geschätzt und soll von 0,92 Milliarden USD im Jahr 2027 auf 1,15 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,63 % während des Prognosezeitraums (2027–2032). Der Edelstahlpulvermarkt wird durch einen Wandel von der Prototypenfertigung zur qualifizierten Serienproduktion in der metallischen additiven Fertigung geprägt. Die Nachfrage spiegelt auch den Ersatz konventioneller Schmiedeteile wider, bei dem die pulverbasierte Fertigung geringeres Gewicht, verbesserte Korrosionsbeständigkeit oder komplexere Geometrien ermöglichen kann. Regulierte Anwendungen stellen höhere Anforderungen an Rückverfolgbarkeit, dokumentierte Pulvereigenschaften und reproduzierbare Fertigungskontrollen. Asien-Pazifik deckt eine hohe Nachfrage durch Pulvermetallurgie und Metallpulverspritzguss, während Nordamerika ein schnelleres Wachstum bei qualifizierten Spezialmaterialien verzeichnet. Diese Bedingungen schaffen unterschiedliche Chancen für Hersteller, die kostensensible Anwendungen bedienen, sowie für Lieferanten, die hochwertige Anwendungen mit strengen Dokumentationsanforderungen beliefern.
Wichtigste Erkenntnisse des Berichts
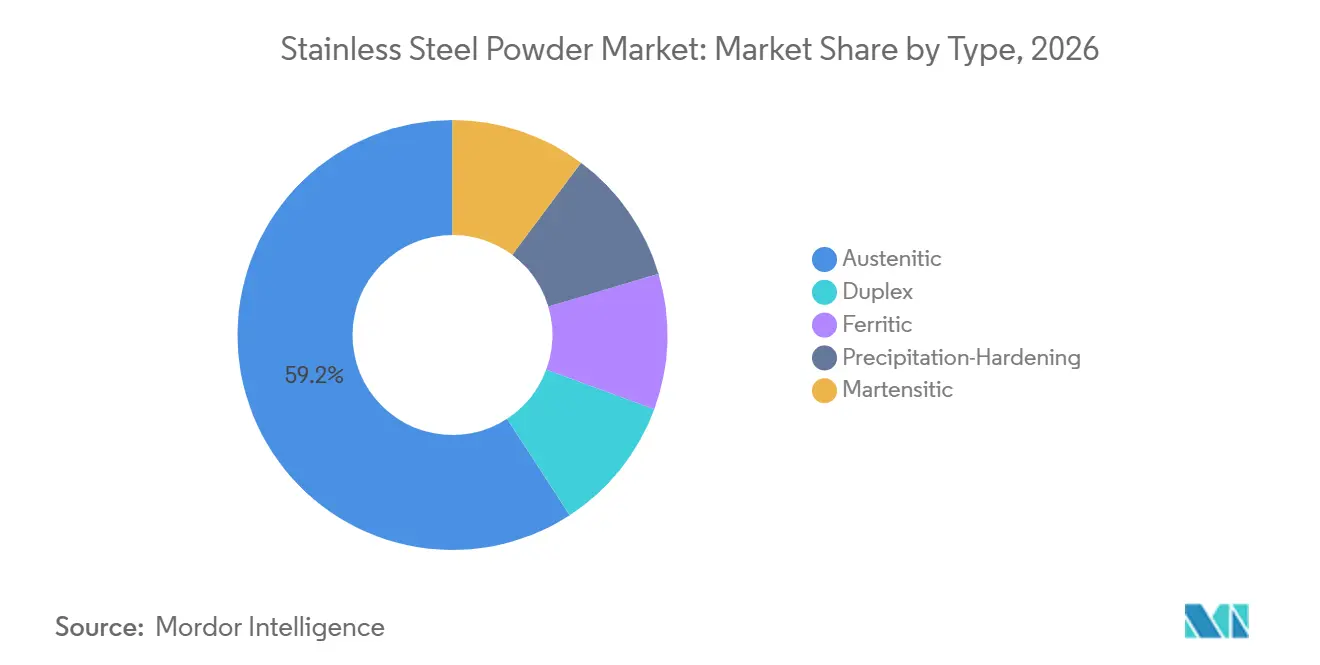
- Nach Typ hielten Austenitische Güten im Jahr 2026 einen Marktanteil von 59,17 % am Edelstahlpulvermarkt, während Duplex-Güten bis 2032 voraussichtlich mit einer CAGR von 5,25 % wachsen werden.
- Nach Herstellungsverfahren hielt die Wasserverdüsung im Jahr 2026 einen Marktanteil von 39,74 % am Edelstahlpulvermarkt, während die Gasverdüsung bis 2032 voraussichtlich mit einer CAGR von 5,58 % wachsen wird.
- Nach Anwendung hielt die Pulvermetallurgie im Jahr 2026 einen Marktanteil von 40,35 % am Edelstahlpulvermarkt, während die additive Fertigung bis 2032 voraussichtlich mit einer CAGR von 5,61 % wachsen wird.
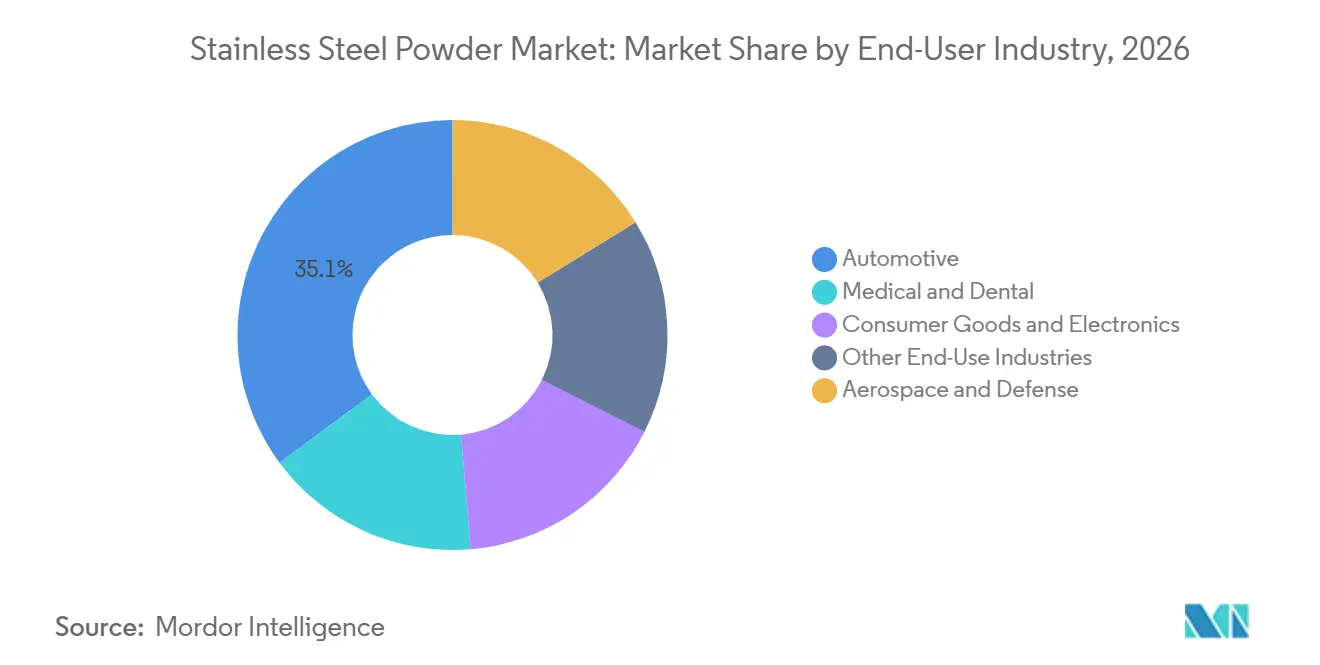
- Nach Endverbraucherbranche hielt die Automobilbranche im Jahr 2026 einen Marktanteil von 35,13 % am Edelstahlpulvermarkt, während Medizin und Dental bis 2032 voraussichtlich mit einer CAGR von 5,93 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 43,89 % am Edelstahlpulvermarkt, während Nordamerika bis 2032 voraussichtlich mit einer CAGR von 5,77 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Edelstahlpulvermarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der metallischen additiven Fertigung | +1.80% | Global, angeführt von Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach leichten, korrosionsbeständigen Komponenten | +1.20% | Global, am stärksten in der Automobilbranche Asien-Pazifik und der Luft- und Raumfahrt Nordamerikas | Mittelfristig (2–4 Jahre) |
| Wachstum des Metallpulverspritzgusses bei miniaturisierten Komponenten | +0.90% | Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Luft- und Raumfahrt- sowie Verteidigungsproduktion | +0.80% | Nordamerika und Europa, mit frühem Wachstum in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Digitale Qualifizierung von Pulver-zu-Bauteil-Fertigungsketten | +0.50% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der metallischen additiven Fertigung
Die metallische additive Fertigung geht in die Serienproduktion über, was die Nachfrage nach gasverdüsten Edelstahlgüten mit gleichbleibender Qualität steigert. Qualifizierte Programme erfordern in der Regel eine stabile, gütenspezifische Versorgung über die gesamte Lebensdauer eines Bauteildesigns, was dem Edelstahlpulvermarkt zugute kommt. Im Mai 2025 lieferte Outokumpu ein neues austenitisches Edelstahlpulver für ein Luft- und Raumfahrt-Wärmetauscherbauteil und positionierte das Material als Alternative zu Nickelbasislegierungen in Anwendungen mit Laserstrahlschmelzen. Diese Entwicklung unterstützt die Nachfrage nach sphärischen Pulvern mit dokumentierter Chargenhistorie. ISO/ASTM 52953:2025 legt zudem Anforderungen für die Datenerfassung bei der Prozessüberwachung und Qualitätskontrolle im Laserstrahlschmelzen fest.
Steigende Nachfrage nach leichten, korrosionsbeständigen Komponenten
Anwendungen, die geringeres Gewicht, Korrosionsbeständigkeit und komplexe Bauteilgeometrien erfordern, treiben die Nachfrage im Edelstahlpulvermarkt an. Hochfeste austenitische Formulierungen können in Verbindung mit geeigneten Fertigungsverfahren zur Gewichtsreduzierung in Karosseriestrukturen beitragen. Verbundgehäuse aus Edelstahl und Aluminium für Batterien können das Gewicht im Vergleich zu reinen Edelstahlkonstruktionen um 20–30 % reduzieren und dabei die Aufprallanforderungen erfüllen. Aperam hat 316A eingeführt, ein molybdänreduziertes Material, das die Korrosionsbeständigkeit erhalten und gleichzeitig die Inputkostenüberlegungen bei Elektrofahrzeuganwendungen berücksichtigen soll[1]. Diese Anwendungen bevorzugen feines, gasverdüstes Pulver, wenn ein komplexes pulverbasiertes Bauteil erforderlich ist, und die Materialwahl kann eine längere Bauteillebensdauer in korrosiven Betriebsumgebungen unterstützen.
Wachstum des Metallpulverspritzgusses bei miniaturisierten Komponenten
Der Metallpulverspritzguss bleibt im Edelstahlpulvermarkt bedeutsam, da er die Herstellung kleiner, komplex geformter Bauteile ermöglicht. Laut JH-MIM entfallen 50–69 % des Materialverbrauchs im Metallpulverspritzguss auf Edelstahl-Ausgangsmaterial. Das Verfahren kann dichte Teile herstellen und Hochvolumenanwendungen bedienen, die wirtschaftlich schwer zu zerspanen sind. Eine Studie aus dem Jahr 2025 berichtete über die Herstellung eines nickelfreien Edelstahlkompakts durch Metallpulverspritzguss für Uhrengehäusekomponenten, was den Einsatz in Verbraucher-Wearables unterstützt, bei denen Materialauswahl und Oberflächengüte wichtig sind. Die Anforderungen an feine Partikel im Mikro-Metallpulverspritzguss erhöhen zudem den Bedarf an kontrollierter Klassifizierung und Siebkapazität.
Zunehmende Luft- und Raumfahrt- sowie Verteidigungsproduktion
Luft- und Raumfahrt- sowie Verteidigungsprogramme erzeugen zusätzliche Nachfrage nach Edelstahlpulvern, die definierte Prozess- und Dokumentationsanforderungen erfüllen. Im Juni 2025 startete das ASTM Additive Manufacturing Center of Excellence ein Herstellerzertifizierungsprogramm mit der Beteiligung von mehr als 25 Originalausrüstungsherstellern, darunter Boeing, Lockheed Martin und Safran. Das DECSAM-Programm, das von 2024 bis 2028 mit einem Budget von 48 Millionen USD läuft, verknüpft Pulverversorgung, prozessbegleitende Qualitätssicherung und digitale Fertigung für die Luft- und Raumfahrt-Serienproduktion. Diese Anforderungen unterstützen die Nachfrage im Edelstahlpulvermarkt nach rückverfolgbaren Chargen, insbesondere für 316L- und 17-4PH-Anwendungen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nickel- und Chrompreisvolatilität | -0.70% | Global, am stärksten für Hersteller austenitischer und Duplex-Güten | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktions-, Klassifizierungs- und Qualitätskontrollkosten | -0.60% | Global, insbesondere dort, wo Spezifikationen für additive Fertigungsgüten gelten | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Pulverrückverfolgbarkeit in verteilten Drucknetzwerken | -0.30% | Nordamerika und Europa, mit aufkommender Relevanz in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nickel- und Chrompreisvolatilität
Nickel- und Chromkosten beeinflussen die Wirtschaftlichkeit der austenitischen und Duplex-Pulverproduktion. Veränderungen in der Verfügbarkeit und Preisgestaltung dieser Legierungsmetalle können die Herstellermargen und Kaufentscheidungen der Kunden beeinflussen. Die Feinstpartikelproduktion kann den Kostendruck verstärken, da ein enger Partikelgrößenbereich die verkaufsfähige Ausbeute aus der Verdüsung begrenzt. Der Edelstahlpulvermarkt ist bei Premiumgüten, die eine enge Größenkontrolle erfordern, stärker diesem Problem ausgesetzt. Hersteller müssen Materialaufschläge, Metallverfügbarkeit und Kundenerwartungen an gleichbleibende Qualität in Einklang bringen.
Hohe Produktions-, Klassifizierungs- und Qualitätskontrollkosten
Gasverdüsung und chargenweise Qualitätskontrolle erfordern Kapitalinvestitionen und laufende Betriebsausgaben. Eine Studie aus dem Jahr 2025 in der Fachzeitschrift Powder Technology ergab, dass ein breiterer akzeptabler Pulvergrößenbereich die Ausbeute verbessert und sowohl die Kosten als auch die Kohlenstoffintensität für gasverdüstes AISI-316L-Pulver (American Iron and Steel Institute) reduziert. Dies schafft einen praktischen Zielkonflikt, da Laserstrahlschmelzen und Mikro-Metallpulverspritzguss häufig enge Partikelgrößenspezifikationen erfordern. Der Edelstahlpulvermarkt muss daher sowohl breitbereichige Pulvermetallurgiegüten als auch eng klassifizierte Premiumgüten unterstützen. Luft- und Raumfahrt- sowie Medizinalwendungen können zudem eine formale Qualitätssystemdokumentation erfordern. Diese Anforderungen können die Beteiligung von Lieferanten einschränken, denen ausreichende Skalierung oder Zertifizierungsfähigkeit fehlt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Austenitische Güten dominieren, während Duplex-Güten in Strukturanwendungen an Bedeutung gewinnen
Austenitische Güten hielten im Jahr 2026 einen Marktanteil von 59,17 % am Edelstahlpulvermarkt. Güten wie 316L und 304L kombinieren Korrosionsbeständigkeit, Biokompatibilität und Umformbarkeit. Diese Eigenschaften unterstützen ihren Einsatz in der Pulvermetallurgie, im Metallpulverspritzguss und in der additiven Fertigung. Martensitische Güten werden für Schneidwerkzeuge und Lagerkomponenten verwendet, bei denen Härte Priorität hat. Ferritische Güten werden für kostensensible Sinterkomponenten verwendet, während ausscheidungshärtende Güten, einschließlich 17-4PH, in hochfesten Luft- und Raumfahrtteilen eingesetzt werden.
Duplex-Güten werden bis 2032 voraussichtlich mit einer CAGR von 5,25 % wachsen. Ihre Festigkeits-Gewichts-Eigenschaften unterstützen Strukturanwendungen in der Luft- und Raumfahrt sowie in der Offshore-Industrie. Eine additive Fertigungsstudie aus dem Jahr 2025 berichtete über ein ausgeglichenes Austenit-Ferrit-Gefüge und eine Streckgrenze von 735 MPa bei optimiertem Laserstrahlschmelzen von 2507-Duplex-Edelstahl. Dieselbe Studie berichtete über Lochkorrosionsbeständigkeit in 3,5 % Natriumchlorid. Der Edelstahlpulvermarkt unterstützt dieses Segment durch Legierungsdesign, Morphologiekontrolle und Prozessdokumentation.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Herstellungsverfahren: Wasserverdüsung hält die Skalierung, während Gasverdüsung Premiumanwendungen bedient
Die Wasserverdüsung machte im Jahr 2026 39,74 % des globalen Umsatzes aus. Sie wird in der Pulvermetallurgie-Kompaktierung weit verbreitet eingesetzt, wo Kosten pro Kilogramm und Kompressibilität wichtiger sind als die Partikelkugelförmigkeit. Das Verfahren unterstützt die Hochmengenproduktion konventioneller Automobil- und Industriekomponenten. Wasserverdüste Pulver bleiben relevant, wo stabile Chemie, geeignete Partikelgröße und zuverlässige Versorgung erforderlich sind. Dieses Herstellungsverfahren bietet eine große und etablierte Nachfragebasis für den Edelstahlpulvermarkt.
Die Gasverdüsung wird bis 2032 voraussichtlich mit einer CAGR von 5,58 % wachsen. Sie unterstützt Anwendungen, die sphärische Morphologie, geringen Satellitengehalt und enge Partikelgrößenverteilungen erfordern. Eine Studie aus dem Jahr 2025 verglich stickstoff- und argonverdüste Superduplex-Edelstahlpulver für die additive Fertigung. Die Stickstoffverdüsung erzeugte eine feinere Partikelgrößenverteilung, während beide Gase eine ausreichende Fließfähigkeit lieferten. Plasmaverdüsung und Elektrodeninduktionsschmelz-Gasverdüsung werden in Anwendungen eingesetzt, die hohe Reinheit und geringe Kontamination erfordern.
Nach Anwendung: Pulvermetallurgie führt nach Produktionsvolumen, während additive Fertigung das Wertwachstum antreibt
Die Pulvermetallurgie machte im Jahr 2026 40,35 % des globalen Umsatzes aus. Konventionelle Kompaktierung und Sinterung unterstützen hohe Stückzahlen von Automobil- und Industriekomponenten. Wasserverdüste Edelstahlgüten werden dort eingesetzt, wo Produktionsvolumen und Maßhaltigkeit zentrale Anforderungen sind. Der Metallpulverspritzguss ist eine bedeutende Sekundäranwendung, da er komplexe Edelstahlkomponenten mit engen Toleranzen herstellen kann. Diese etablierte Anwendungsbasis unterstützt eine gleichbleibende Nachfrage in mehreren Endanwendungen.
Die additive Fertigung wird bis 2032 voraussichtlich mit einer CAGR von 5,61 % wachsen. Die Nachfrage umfasst Luft- und Raumfahrt-Wärmetauscher, patientenspezifische Geräte und Ersatzteile für die Verteidigung, bei denen komplexe Geometrien Mehrwert schaffen. Outokumpus Luft- und Raumfahrt-Pulverlieferung im Jahr 2025 veranschaulicht die Entwicklung von Spezial-Austenitgüten für diese Anwendung. Hersteller erweitern ihre Portfolios über das allgemeine 316L hinaus auf 15-5PH, 254 SMO und Duplex-Legierungen. Thermisches Spritzen, Filtermedien und Oberflächenbehandlung bleiben weitere Anwendungen mit stabiler Nachfrage.
Nach Endverbraucherbranche: Automobil bildet die Basis, während Medizin und Dental das Tempo vorgeben
Die Automobilbranche machte im Jahr 2026 35,13 % des globalen Umsatzes aus. Gesinterte Antriebsstrang-, Brems- und Strukturkomponenten unterstützen diese Position durch Hochmengenproduktion. Die Branche benötigt auch präzise Komponenten, die durch etablierte Pulvermetallurgieverfahren hergestellt werden können. Die Entwicklung von Elektrofahrzeugen schafft potenzielle Zusatznachfrage bei Batteriegehäuseschnittstellen und Wärmemanagementkomponenten.
Medizin und Dental werden bis 2032 voraussichtlich mit einer CAGR von 5,93 % wachsen. Eine Studie aus dem Jahr 2025 zum Laserstrahlschmelzen von 316L berichtete unter optimierten Bedingungen über eine Dichte von 99,97 %, eine Zugfestigkeit von 762,83 MPa und eine Härte von 253,07 HV. Diese Ergebnisse unterstützen den Einsatz des Materials in orthopädischen und dentalen Anwendungen. Dokumentationsanforderungen begünstigen Lieferanten mit etablierten Materialrückverfolgungspraktiken. Konsumgüter und Elektronik nutzen weiterhin Edelstahl-Ausgangsmaterial für Wearables, Smartphones und Präzisionsbefestiger, die im Metallpulverspritzguss hergestellt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 43,89 % am Edelstahlpulvermarkt. China macht den Großteil der regionalen Nachfrage aus, angetrieben durch Pulvermetallurgie und Metallpulverspritzguss in den Bereichen Automobil, Unterhaltungselektronik und Bauwesen. Japan bedient die Hochpräzisionsnachfrage für Uhren, medizinische Instrumente und Elektronik. Südkorea profitiert von Elektrofahrzeug- und Halbleiterclustern, während Indien seine Automobil- und Verteidigungsproduktion ausbaut. ASEAN-Länder verzeichnen eine schrittweise steigende Nachfrage nach Pulver, da die Industrietätigkeit zunimmt, obwohl die additive Fertigung in weiten Teilen Südostasiens noch in einem frühen Stadium ist.
Nordamerika wird bis 2032 voraussichtlich mit einer CAGR von 5,77 % wachsen. Verteidigungsbezogene additive Fertigung und die Nearshoring-Verlagerung der Spezialstahlpulverversorgung unterstützen diesen Ausblick. Kanada trägt Luft- und Raumfahrtnachfrage bei, während Mexiko die konventionelle Automobil-Pulvermetallurgieproduktion unterstützt. Die Region kombiniert einen wachsenden Bedarf an dokumentierten Spezialstahlgüten mit anhaltender Nachfrage nach konventionellen Materialien.
Europa ist ein Markt für Luft- und Raumfahrt-, Industriewerkzeug- und Medizingeräteanwendungen. Das DECSAM-Programm verbindet die inländische Pulverversorgung, digitale Fertigung und prozessbegleitende Qualitätssicherung für Laserstrahlschmelz-Luft- und Raumfahrtteile. Der Rat für Wissenschaftliche und Industrielle Forschung Südafrikas begann 2025 mit der Entwicklung einer inländischen 316L-Edelstahl-Gasverdüsungskapazität für Luft- und Raumfahrt-, Medizin- und Öl- und Gasanwendungen[2].
Wettbewerbslandschaft
Der Edelstahlpulvermarkt ist fragmentiert. Sandvik AB, Carpenter Technology Corporation, GKN Powder Metallurgy und Outokumpu bilden die Wettbewerbsebene. Lieferanten konkurrieren über Legierungspalette, Verdüsungskontrolle, Pulverkonsistenz und Dokumentationsqualität. Diese Faktoren sind in Luft- und Raumfahrt-, Medizin- und anderen regulierten Anwendungen am kritischsten. Käufer konventioneller Pulvermetallurgie berücksichtigen auch Kosten und Versorgungszuverlässigkeit.
Höganäs brachte im Juni 2025 re-Astaloy 85 Mo auf den Markt, mit einer angegebenen Reduzierung des Produkt-CO₂-Fußabdrucks um 14,00 % durch Biogassubstitution. Das Unternehmen kooperierte 2025 auch mit Blykalla, um Materialien für Kleinmodulreaktor-Anwendungen weiterzuentwickeln. Sandvik brachte im August 2025 den Osprey MAR 55 für additive Fertigungsanwendungen mit Werkzeugstahl und Maraging-Stahl auf den Markt. Diese Entwicklungen spiegeln Bemühungen wider, sowohl etablierte Pulvermetallurgiekunden als auch Spezialanwendungen zu bedienen. Dokumentationsorientierte Produkte können Lieferanten dabei helfen, Qualifizierungsanforderungen für regulierte Anwendungen zu erfüllen.
Der Edelstahlpulvermarkt bietet Chancen bei nickelfreien Güten für medizinische und Wearable-Anwendungen sowie bei kohlenstoffärmeren Ausgangsmaterialien für die additive Fertigung. Outokumpus Luft- und Raumfahrt-Pulverarbeit demonstriert das Potenzial von Spezial-Edelstahlzusammensetzungen für qualifizierte Anwendungen. Chinesische Lieferanten, darunter Hunan Fushel Technology und Shijiazhuang Lide Powder Material, konkurrieren in kostensensiblen Pulvermetallurgie- und Metallpulverspritzguss-Segmenten. Qualifizierungsanforderungen können ihren Zugang zu Luft- und Raumfahrt- sowie Medizinprogrammen einschränken und damit die Unterscheidung zwischen weit verfügbaren Güten und Materialien für regulierte, hochwertige Anwendungen aufrechterhalten.
Marktführer in der Edelstahlpulverbranche
-
Höganäs AB
-
Sandvik AB
-
Daido Steel Co., Ltd.
-
MITSUBISHI STEEL MFG. CO., LTD.
-
Shijiazhuang Lide Powder Material Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: US-Verteidigungsministerium schreibt 316L- und 17-4PH-Edelstahlpulver für Verteidigungsprogramme in der additiven Fertigung aus: Das Verteidigungsministerium veröffentlichte Beschaffungsausschreibungen für zertifiziertes Edelstahlpulver für metallische additive Fertigungskomponenten im Verteidigungsbereich. Die Ausschreibungen spezifizierten die Kompatibilität mit der EOS M400-4-Maschine, die Dokumentation der Legierungsreinheit und die Anforderungen an Werksprüfzeugnisse, womit das Verteidigungsministerium als wiederkehrender Kunde für qualifizierte inländische Edelstahlpulverhersteller etabliert wurde.
- August 2025: Sandvik führte Osprey MAR 55 ein, ein Werkzeugstahlpulver, das die Lücke zwischen Maraging-Stählen und Werkzeugstählen schließen soll. Das Produkt liefert mechanische Eigenschaften und Verschleißbeständigkeit im Ausgangszustand ohne nachträgliche Wärmebehandlung und reduziert damit die Prozessschritte für Edelstahlpulver-Hersteller in der additiven Fertigung.
Globaler Berichtsumfang für den Edelstahlpulvermarkt
Edelstahlpulver ist ein feines metallisches Material, das durch die Umwandlung von Rohedelstahl, einer eisenbasierten Legierung mit mindestens 10 % bis 11 % Chromgehalt, in kleine, gleichmäßige Partikel hergestellt wird. Der Umwandlungsprozess zerlegt Edelstahl in Schüttform in Pulverform, die dann in einer Reihe von industriellen und fertigungstechnischen Anwendungen eingesetzt wird.
Der Edelstahlpulvermarkt ist nach Typ, Herstellungsverfahren, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in austenitisch, martensitisch, duplex, ferritisch und ausscheidungshärtend segmentiert. Nach Herstellungsverfahren ist der Markt in Wasserverdüsung, Gasverdüsung und sonstige Herstellungsverfahren segmentiert. Nach Anwendung ist der Markt in Pulvermetallurgie, Metallpulverspritzguss, additive Fertigung und sonstige Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil, Luft- und Raumfahrt sowie Verteidigung, Medizin und Dental, Konsumgüter und Elektronik sowie sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Edelstahlpulver in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Austenitisch |
| Martensitisch |
| Duplex |
| Ferritisch |
| Ausscheidungshärtend |
| Wasserverdüsung |
| Gasverdüsung |
| Sonstige Herstellungsverfahren |
| Pulvermetallurgie |
| Metallpulverspritzguss |
| Additive Fertigung |
| Sonstige Anwendungen |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Medizin und Dental |
| Konsumgüter und Elektronik |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Austenitisch | |
| Martensitisch | ||
| Duplex | ||
| Ferritisch | ||
| Ausscheidungshärtend | ||
| Nach Herstellungsverfahren | Wasserverdüsung | |
| Gasverdüsung | ||
| Sonstige Herstellungsverfahren | ||
| Nach Anwendung | Pulvermetallurgie | |
| Metallpulverspritzguss | ||
| Additive Fertigung | ||
| Sonstige Anwendungen | ||
| Nach Endverbraucherbranche | Automobil | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Medizin und Dental | ||
| Konsumgüter und Elektronik | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Edelstahlpulvermarkts?
Die Marktgröße für Edelstahlpulver wurde im Jahr 2026 auf 0,88 Milliarden USD geschätzt und soll von 0,92 Milliarden USD im Jahr 2027 auf 1,15 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,63 % während des Prognosezeitraums (2027–2032).
Welche Anwendung wächst am schnellsten für Edelstahlpulver?
Die additive Fertigung wird bis 2032 voraussichtlich mit einer CAGR von 5,61 % wachsen, unterstützt durch Luft- und Raumfahrt-, Medizin- und Verteidigungsanwendungen.
Welcher Endverbrauchersektor wird voraussichtlich am schnellsten wachsen?
Medizin und Dental werden bis 2032 voraussichtlich mit einer CAGR von 5,93 % wachsen, unterstützt durch patientenspezifische Geräte und Edelstahlmaterialien mit dokumentierter Qualität.
Welche Region führt die Nachfrage nach Edelstahlpulver an?
Asien-Pazifik führt mit einem Anteil von 43,89 % im Jahr 2026, während Nordamerika mit einer prognostizierten CAGR von 5,77 % bis 2032 das schnellste Wachstum aufweist.