
Tamaño y Participación del Mercado de Polvo de Acero Inoxidable
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.63 % |
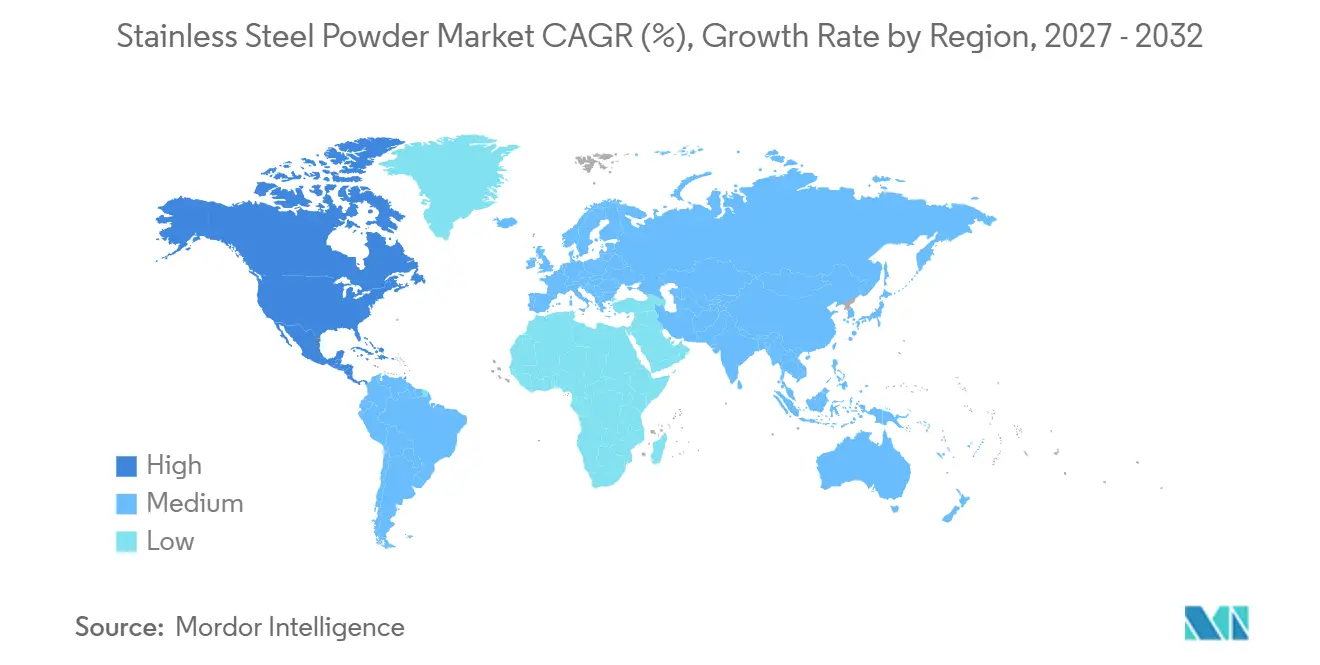
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
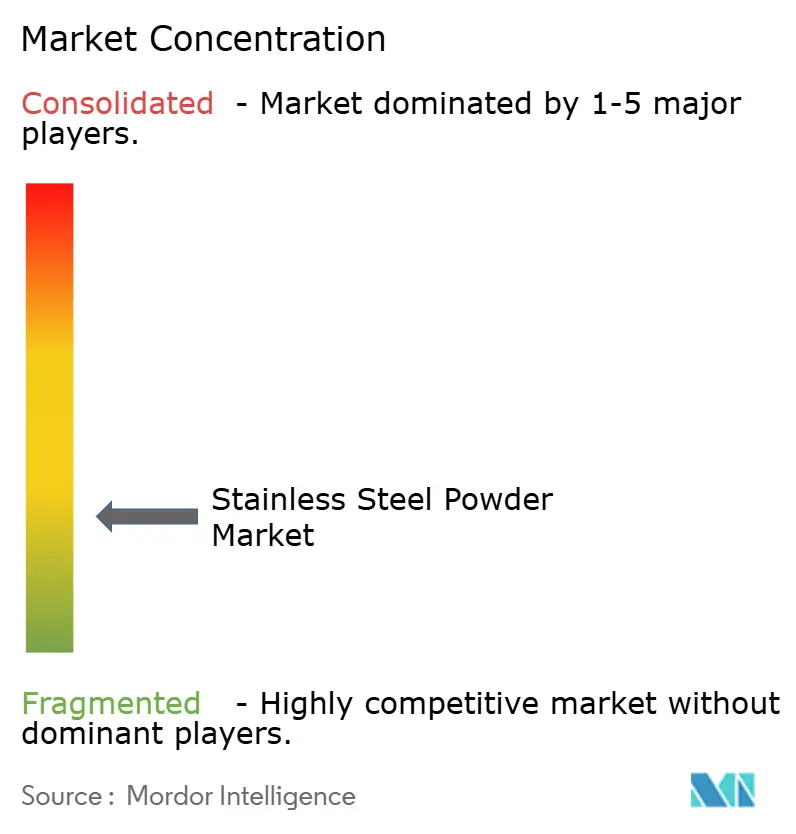
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polvo de Acero Inoxidable por Mordor Intelligence
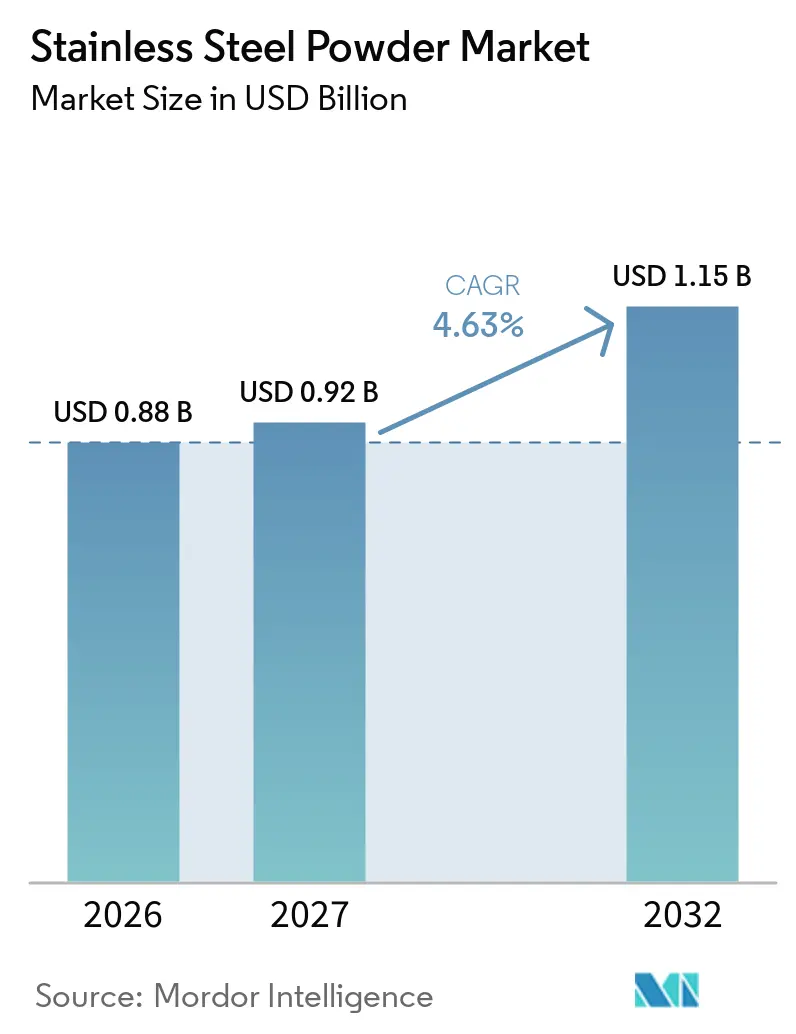
El tamaño del mercado de polvo de acero inoxidable fue valorado en 0,88 mil millones de USD en 2026 y se estima que crecerá desde 0,92 mil millones de USD en 2027 hasta alcanzar 1,15 mil millones de USD en 2032, a una CAGR del 4,63% durante el período de pronóstico (2027-2032). El mercado de polvo de acero inoxidable está siendo moldeado por un cambio de la producción de prototipos a la producción en serie calificada en la fabricación aditiva de metales. La demanda también refleja la sustitución de componentes forjados convencionales, donde la producción basada en polvo puede permitir menor peso, mayor resistencia a la corrosión o geometrías más complejas. Las aplicaciones reguladas están elevando las expectativas en materia de trazabilidad, propiedades documentadas del polvo y controles de fabricación repetibles. Asia-Pacífico abastece una alta demanda a través de la pulvimetalurgia y el moldeo por inyección de metales, mientras que América del Norte muestra un crecimiento más rápido en materiales especiales calificados. Estas condiciones crean oportunidades diferenciadas para los productores que atienden aplicaciones sensibles al costo y para los proveedores que atienden aplicaciones de alto valor con estrictos requisitos de documentación.
Conclusiones Clave del Informe
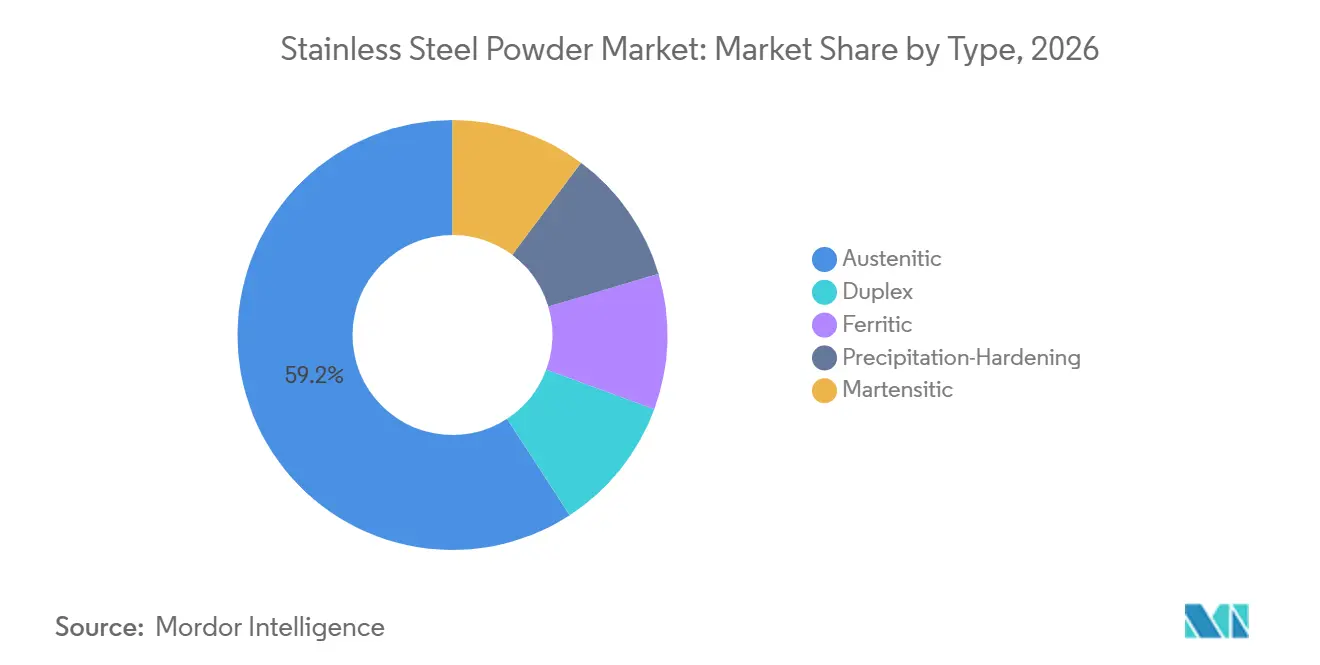
- Por tipo, los grados Austeníticos representaron el 59,17% de la participación del mercado de polvo de acero inoxidable en 2026, mientras que se proyecta que los grados Dúplex crezcan a una CAGR del 5,25% hasta 2032.
- Por proceso de fabricación, la Atomización por Agua representó el 39,74% de la participación del mercado de polvo de acero inoxidable en 2026, mientras que se proyecta que la Atomización por Gas crezca a una CAGR del 5,58% hasta 2032.
- Por aplicación, la Pulvimetalurgia representó el 40,35% de la participación del mercado de polvo de acero inoxidable en 2026, mientras que se proyecta que la Fabricación Aditiva crezca a una CAGR del 5,61% hasta 2032.
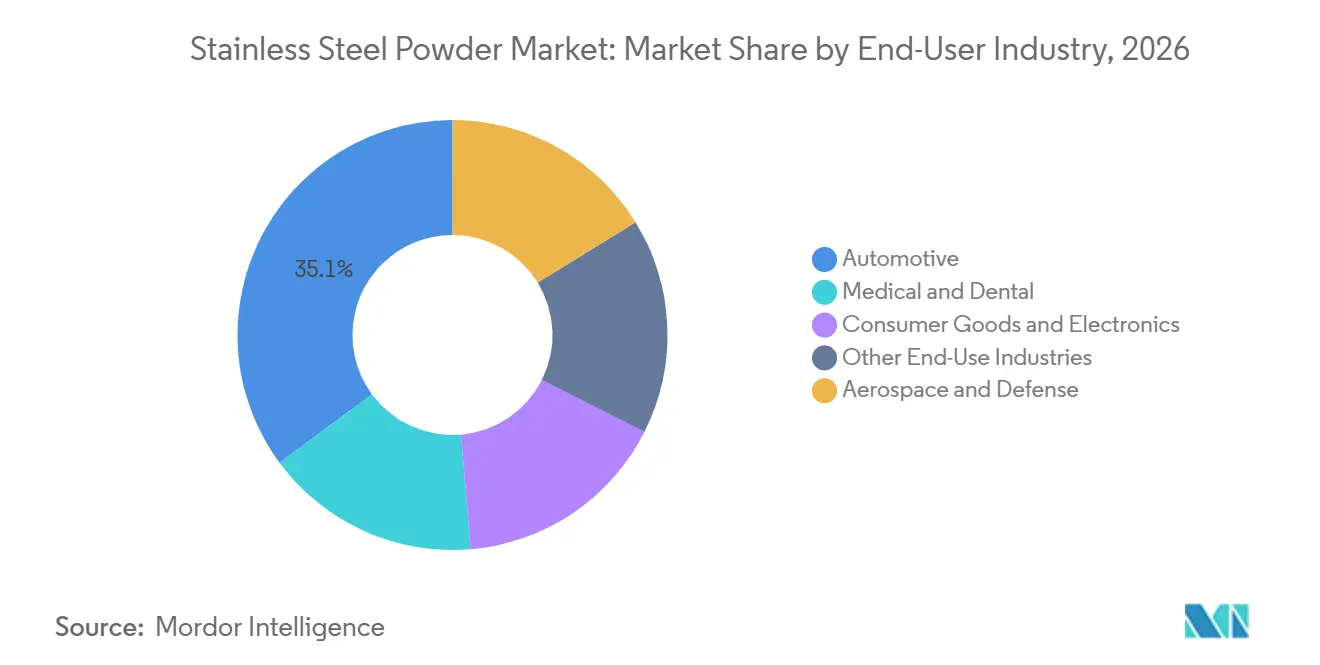
- Por industria de usuario final, el sector Automotriz representó el 35,13% de la participación del mercado de polvo de acero inoxidable en 2026, mientras que se proyecta que el sector Médico y Dental crezca a una CAGR del 5,93% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,89% de la participación del mercado de polvo de acero inoxidable en 2026, mientras que se proyecta que América del Norte crezca a una CAGR del 5,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Polvo de Acero Inoxidable
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Fabricación Aditiva de Metales | +1.80% | Global, liderada por América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de Componentes Ligeros y Resistentes a la Corrosión | +1.20% | Global, más fuerte en el sector automotriz de Asia-Pacífico y el sector aeroespacial de América del Norte | Mediano plazo (2-4 años) |
| Crecimiento del Moldeo por Inyección de Metales en Componentes Miniaturizados | +0.90% | Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la Producción Aeroespacial y de Defensa | +0.80% | América del Norte y Europa, con crecimiento en etapa inicial en Asia-Pacífico | Mediano plazo (2-4 años) |
| Calificación Digital de las Cadenas de Fabricación de Polvo a Pieza | +0.50% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Fabricación Aditiva de Metales
La fabricación aditiva de metales está avanzando hacia la producción en serie, lo que está incrementando la demanda de grados austeníticos atomizados por gas con calidad consistente. Los programas calificados tienden a requerir un suministro estable y específico por grado durante la vida útil de un diseño de pieza, lo que beneficia al mercado de polvo de acero inoxidable. En mayo de 2025, Outokumpu entregó un nuevo polvo austenítico inoxidable para un componente de intercambio de calor aeroespacial, posicionando el material como alternativa a las aleaciones a base de níquel en aplicaciones de fusión en lecho de polvo por láser. Este desarrollo respalda la demanda de polvos esféricos con historial de lote documentado. La norma ISO/ASTM 52953:2025 también establece requisitos para el registro de datos en el monitoreo de procesos y el control de calidad en la fusión en lecho de polvo por láser.
Aumento de la Demanda de Componentes Ligeros y Resistentes a la Corrosión
Las aplicaciones que requieren menor peso, resistencia a la corrosión y geometría compleja de componentes están impulsando la demanda en el mercado de polvo de acero inoxidable. Las formulaciones austeníticas de alta resistencia pueden contribuir a la reducción de peso en estructuras de carrocería cuando se combinan con rutas de fabricación adecuadas. Las carcasas de baterías compuestas de acero inoxidable y aluminio pueden reducir el peso entre un 20% y un 30% en comparación con los diseños de acero inoxidable puro, cumpliendo al mismo tiempo los requisitos de impacto. Aperam ha introducido el 316A, un material con molibdeno reducido destinado a mantener la resistencia a la corrosión al tiempo que aborda las consideraciones de costo de insumos en aplicaciones de vehículos eléctricos[1]. Estas aplicaciones favorecen el polvo fino atomizado por gas cuando se requiere un componente complejo basado en polvo, y la elección del material puede contribuir a una mayor vida útil del componente en entornos operativos corrosivos.
Crecimiento del Moldeo por Inyección de Metales en Componentes Miniaturizados
El moldeo por inyección de metales sigue siendo importante en el mercado de polvo de acero inoxidable porque permite la producción de componentes pequeños y de forma compleja. Según JH-MIM, la materia prima de acero inoxidable representa entre el 50% y el 69% del uso de materiales en el moldeo por inyección de metales. El proceso puede producir piezas densas y atender aplicaciones de alto volumen que son difíciles de mecanizar de manera económica. Un estudio de 2025 reportó la fabricación de un compacto de acero inoxidable libre de níquel mediante moldeo por inyección de metales para componentes exteriores de relojes, respaldando su uso en dispositivos portátiles de consumo donde la selección del material y el acabado superficial son importantes. Los requisitos de partículas finas en el micro-moldeo por inyección de metales también incrementan la necesidad de capacidad de clasificación y tamizado controlados.
Aumento de la Producción Aeroespacial y de Defensa
Los programas aeroespaciales y de defensa están generando demanda adicional de polvos inoxidables que cumplan con los requisitos definidos de proceso y documentación. En junio de 2025, el Centro de Excelencia en Fabricación Aditiva de ASTM lanzó un programa de certificación de fabricantes con la participación de más de 25 fabricantes de equipos originales, incluidos Boeing, Lockheed Martin y Safran. El programa DECSAM, que se ejecuta de 2024 a 2028 con un presupuesto de 48 millones de USD, vincula el suministro de polvo, el aseguramiento de la calidad en proceso y la fabricación digital para la producción en serie aeroespacial. Estos requisitos respaldan la demanda en el mercado de polvo de acero inoxidable de lotes trazables, en particular para aplicaciones de 316L y 17-4PH.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Níquel y el Cromo | -0.70% | Global, más aguda para los productores de grados austeníticos y dúplex | Corto plazo (≤ 2 años) |
| Altos Costos de Producción, Clasificación y Control de Calidad | -0.60% | Global, especialmente donde se aplican especificaciones de grado para fabricación aditiva | Mediano plazo (2-4 años) |
| Requisitos de Trazabilidad del Polvo en Redes de Impresión Distribuidas | -0.30% | América del Norte y Europa, con relevancia emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Níquel y el Cromo
Los costos del níquel y el cromo influyen en la economía de la producción de polvo austenítico y dúplex. Los cambios en la disponibilidad y los precios de estos metales de aleación pueden afectar los márgenes de los productores y las decisiones de compra de los clientes. La producción de polvo de partículas finas puede intensificar la presión sobre los costos porque un rango estrecho de tamaño de partícula limita el rendimiento vendible de la atomización. El mercado de polvo de acero inoxidable está más expuesto a este problema en los grados premium que requieren un control estricto del tamaño. Los productores deben equilibrar los recargos por material, la disponibilidad de metales y las expectativas de los clientes en cuanto a calidad consistente.
Altos Costos de Producción, Clasificación y Control de Calidad
La atomización por gas y el control de calidad a nivel de lote requieren inversión de capital y gastos operativos continuos. Un estudio de Powder Technology de 2025 encontró que un rango de tamaño de polvo aceptable más amplio mejora el rendimiento y reduce tanto el costo como la intensidad de carbono para el polvo de acero inoxidable 316L del Instituto Americano del Hierro y el Acero (AISI) atomizado por gas. Esto crea una compensación práctica, ya que la fusión en lecho de polvo por láser y el micro-moldeo por inyección de metales a menudo requieren especificaciones estrechas de tamaño de partícula. El mercado de polvo de acero inoxidable debe, por tanto, dar soporte tanto a los grados de pulvimetalurgia de rango amplio como a los grados premium clasificados con precisión. Las aplicaciones de aviación y médicas también pueden requerir documentación formal del sistema de calidad. Estos requisitos pueden limitar la participación de proveedores que carecen de escala o capacidad de certificación suficientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Grados Austeníticos Dominan, Mientras que los Grados Dúplex Ganan Terreno en Aplicaciones Estructurales
Los grados austeníticos representaron el 59,17% de la participación del mercado de polvo de acero inoxidable en 2026. Grados como el 316L y el 304L combinan resistencia a la corrosión, biocompatibilidad y conformabilidad. Estas propiedades respaldan su uso en pulvimetalurgia, moldeo por inyección de metales y fabricación aditiva. Los grados martensíticos se utilizan para herramientas de corte y componentes de rodamientos donde la dureza es prioritaria. Los grados ferríticos se utilizan para componentes sinterizados sensibles al costo, mientras que los grados de endurecimiento por precipitación, incluido el 17-4PH, se utilizan en piezas aeroespaciales de alta resistencia.
Se prevé que los grados dúplex crezcan a una CAGR del 5,25% hasta 2032. Sus propiedades de resistencia en relación con el peso respaldan aplicaciones estructurales en las industrias aeroespacial y marina en alta mar. Un estudio de fabricación aditiva de 2025 reportó una microestructura equilibrada de austenita-ferrita y una resistencia a la fluencia de 735 MPa en acero inoxidable dúplex 2507 optimizado mediante fusión en lecho de polvo por láser. El mismo estudio reportó resistencia a la picadura en cloruro de sodio al 3,5%. El mercado de polvo de acero inoxidable apoya este segmento a través del diseño de aleaciones, el control de morfología y la documentación de procesos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proceso de Fabricación: La Atomización por Agua Mantiene la Escala Mientras que la Atomización por Gas Atiende Usos Premium
La atomización por agua representó el 39,74% de los ingresos globales en 2026. Se utiliza ampliamente en la compactación por pulvimetalurgia donde el costo por kilogramo y la compresibilidad son más importantes que la esfericidad de las partículas. El proceso respalda la producción en grandes cantidades de componentes automotrices e industriales convencionales. Los polvos atomizados por agua siguen siendo relevantes donde se requieren química estable, tamaño de partícula adecuado y suministro confiable. Esta ruta de fabricación proporciona una base de demanda amplia y consolidada para el mercado de polvo de acero inoxidable.
Se prevé que la atomización por gas crezca a una CAGR del 5,58% hasta 2032. Respalda aplicaciones que requieren morfología esférica, bajo contenido de satélites y distribuciones estrechas de tamaño de partícula. Un estudio de 2025 comparó polvos de acero inoxidable súper-dúplex atomizados con nitrógeno y argón para fabricación aditiva. La atomización con nitrógeno produjo una distribución de tamaño de partícula más fina, mientras que ambos gases ofrecieron una fluidez adecuada. La atomización por plasma y la atomización por gas mediante fusión por inducción de electrodos se utilizan en aplicaciones que requieren alta pureza y baja contaminación.
Por Aplicación: La Pulvimetalurgia Lidera por Producción, Mientras que la Fabricación Aditiva Impulsa el Crecimiento en Valor
La pulvimetalurgia representó el 40,35% de los ingresos globales en 2026. La compactación y sinterización convencionales respaldan grandes cantidades de componentes automotrices e industriales. Los grados inoxidables atomizados por agua se utilizan donde la escala de producción y el control dimensional son requisitos centrales. El moldeo por inyección de metales es una aplicación secundaria significativa, ya que puede producir componentes complejos de acero inoxidable con tolerancias estrechas. Esta base de aplicaciones consolidada respalda una demanda consistente en varios usos finales.
Se prevé que la fabricación aditiva crezca a una CAGR del 5,61% hasta 2032. La demanda incluye intercambiadores de calor aeroespaciales, dispositivos específicos para pacientes y repuestos de defensa donde la geometría compleja agrega valor. La entrega de polvo aeroespacial de Outokumpu en 2025 ilustra el desarrollo de grados austeníticos especiales para esta aplicación. Los productores están ampliando sus carteras más allá del 316L de uso general para incluir 15-5PH, 254 SMO y aleaciones dúplex. La proyección térmica, los medios filtrantes y el tratamiento superficial siguen siendo aplicaciones adicionales con demanda estable.
Por Industria de Usuario Final: El Sector Automotriz Proporciona la Base Mientras que el Sector Médico y Dental Marca el Ritmo
El sector automotriz representó el 35,13% de los ingresos globales en 2026. Los componentes sinterizados de tren de transmisión, frenos y estructurales respaldan esta posición a través de la producción en grandes cantidades. La industria también requiere componentes precisos que puedan producirse mediante métodos consolidados de pulvimetalurgia. El desarrollo de vehículos eléctricos añade demanda potencial en interfaces de carcasas de baterías y componentes de gestión térmica.
Se prevé que el sector médico y dental crezca a una CAGR del 5,93% hasta 2032. Un estudio de 2025 sobre fusión en lecho de polvo por láser de 316L reportó una densidad del 99,97%, una resistencia a la tracción de 762,83 MPa y una dureza de 253,07 HV en condiciones optimizadas. Estos resultados respaldan el uso del material en aplicaciones ortopédicas y dentales. Los requisitos de documentación favorecen a los proveedores con prácticas consolidadas de trazabilidad de materiales. Los bienes de consumo y la electrónica continúan utilizando materia prima de acero inoxidable para dispositivos portátiles, teléfonos inteligentes y sujetadores de precisión producidos mediante moldeo por inyección de metales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 43,89% de la participación del mercado de polvo de acero inoxidable en 2026. China representa la mayor parte de la demanda regional, impulsada por la pulvimetalurgia y el moldeo por inyección de metales en los sectores automotriz, electrónica de consumo y construcción. Japón abastece la demanda de alta precisión para relojes, instrumentos médicos y electrónica. Corea del Sur se beneficia de los clústeres de vehículos eléctricos y semiconductores, mientras que India está desarrollando su producción automotriz y de defensa. Los países de la ASEAN experimentan una demanda incremental de polvo a medida que se expande la actividad industrial, aunque la fabricación aditiva sigue en sus etapas iniciales en gran parte del Sudeste Asiático.
Se prevé que América del Norte crezca a una CAGR del 5,77% hasta 2032. La fabricación aditiva relacionada con la defensa y la relocalización del suministro de polvo especial respaldan esta perspectiva. Canadá añade demanda aeroespacial, mientras que México respalda la producción convencional de pulvimetalurgia automotriz. La región combina una creciente necesidad de grados especiales documentados con una demanda continua de materiales convencionales.
Europa es un mercado para aplicaciones aeroespaciales, herramientas industriales y dispositivos médicos. El programa DECSAM conecta el suministro doméstico de polvo, la fabricación digital y el aseguramiento de la calidad en proceso para piezas aeroespaciales de fusión en lecho de polvo por láser. El Consejo para la Investigación Científica e Industrial de Sudáfrica comenzó a desarrollar capacidad doméstica de atomización por gas de acero inoxidable 316L en 2025 para aplicaciones aeroespaciales, médicas y de petróleo y gas[2].
Panorama Competitivo
El mercado de polvo de acero inoxidable está fragmentado. Sandvik AB, Carpenter Technology Corporation, GKN Powder Metallurgy y Outokumpu conforman el nivel competitivo. Los proveedores compiten en gama de aleaciones, control de atomización, consistencia del polvo y calidad de la documentación. Estos factores son más críticos en aplicaciones aeroespaciales, médicas y otras aplicaciones reguladas. Los compradores convencionales de pulvimetalurgia también consideran el costo y la confiabilidad del suministro.
Höganäs lanzó el re-Astaloy 85 Mo en junio de 2025, con una reducción declarada del 14,00% en la huella de carbono del producto mediante la sustitución de biogás. La empresa también se asoció con Blykalla en 2025 para avanzar en materiales para aplicaciones de reactores modulares pequeños. Sandvik lanzó el Osprey MAR 55 en agosto de 2025 para aplicaciones de fabricación aditiva que involucran acero para herramientas y acero maraging. Estos desarrollos reflejan los esfuerzos por atender tanto a los clientes consolidados de pulvimetalurgia como a las aplicaciones especializadas. Los productos orientados a la documentación pueden ayudar a los proveedores a cumplir los requisitos de calificación para aplicaciones reguladas.
El mercado de polvo de acero inoxidable presenta oportunidades en grados libres de níquel para aplicaciones médicas y de dispositivos portátiles, así como en materias primas de fabricación aditiva con menor contenido de carbono. El trabajo de Outokumpu con polvo aeroespacial demuestra el potencial de las composiciones especiales de acero inoxidable para usos calificados. Los proveedores chinos, incluidos Hunan Fushel Technology y Shijiazhuang Lide Powder Material, compiten en los segmentos de pulvimetalurgia y moldeo por inyección de metales sensibles al costo. Los requisitos de calificación pueden limitar su acceso a programas aeroespaciales y médicos, manteniendo la distinción entre grados ampliamente disponibles y materiales utilizados en aplicaciones reguladas de alto valor.
Líderes de la Industria de Polvo de Acero Inoxidable
-
Höganäs AB
-
Sandvik AB
-
Daido Steel Co., Ltd.
-
MITSUBISHI STEEL MFG. CO., LTD.
-
Shijiazhuang Lide Powder Material Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: El Departamento de Defensa de EE. UU. solicita polvo de acero inoxidable 316L y 17-4PH para programas de fabricación aditiva de defensa: El Departamento de Defensa emitió solicitudes de adquisición de polvo de acero inoxidable certificado para componentes de defensa fabricados mediante fabricación aditiva de metales. Las solicitudes especificaron compatibilidad con la máquina EOS M400-4, documentación de pureza de aleación y requisitos de informe de prueba de molino, estableciendo al Departamento de Defensa como cliente recurrente para productores domésticos calificados de polvo de acero inoxidable.
- Agosto de 2025: Sandvik introdujo el Osprey MAR 55, un polvo de acero para herramientas diseñado para cerrar la brecha entre los aceros maraging y los aceros para herramientas. El producto ofrece propiedades mecánicas y resistencia al desgaste en la condición tal como se construyó sin requerir tratamiento térmico posterior a la construcción, reduciendo los pasos del proceso para los fabricantes de fabricación aditiva de polvo de acero inoxidable.
Alcance del Informe Global del Mercado de Polvo de Acero Inoxidable
El polvo de acero inoxidable es un material metálico fino producido mediante la conversión de acero inoxidable en bruto, una aleación a base de hierro que contiene al menos entre el 10% y el 11% de cromo, en partículas pequeñas y uniformes. El proceso de conversión descompone el acero inoxidable a granel en forma de polvo, que luego se utiliza en una variedad de aplicaciones industriales y de fabricación.
El mercado de polvo de acero inoxidable está segmentado por tipo, proceso de fabricación, aplicación, industria de usuario final y geografía. Por tipo, el mercado está segmentado en austenítico, martensítico, dúplex, ferrítico y endurecimiento por precipitación. Por proceso de fabricación, el mercado está segmentado en atomización por agua, atomización por gas y otros procesos de fabricación. Por aplicación, el mercado está segmentado en pulvimetalurgia, moldeo por inyección de metales, fabricación aditiva y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en automotriz, aeroespacial y defensa, médico y dental, bienes de consumo y electrónica, y otras industrias de uso final. El informe también cubre los tamaños de mercado y los pronósticos para el polvo de acero inoxidable en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
| Austenítico |
| Martensítico |
| Dúplex |
| Ferrítico |
| Endurecimiento por Precipitación |
| Atomización por Agua |
| Atomización por Gas |
| Otros Procesos de Fabricación |
| Pulvimetalurgia |
| Moldeo por Inyección de Metales |
| Fabricación Aditiva |
| Otras Aplicaciones |
| Automotriz |
| Aeroespacial y Defensa |
| Médico y Dental |
| Bienes de Consumo y Electrónica |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Austenítico | |
| Martensítico | ||
| Dúplex | ||
| Ferrítico | ||
| Endurecimiento por Precipitación | ||
| Por Proceso de Fabricación | Atomización por Agua | |
| Atomización por Gas | ||
| Otros Procesos de Fabricación | ||
| Por Aplicación | Pulvimetalurgia | |
| Moldeo por Inyección de Metales | ||
| Fabricación Aditiva | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Automotriz | |
| Aeroespacial y Defensa | ||
| Médico y Dental | ||
| Bienes de Consumo y Electrónica | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Polvo de Acero Inoxidable?
El tamaño del mercado de polvo de acero inoxidable fue valorado en 0,88 mil millones de USD en 2026 y se estima que crecerá desde 0,92 mil millones de USD en 2027 hasta alcanzar 1,15 mil millones de USD en 2032, a una CAGR del 4,63% durante el período de pronóstico (2027-2032).
¿Qué aplicación se está expandiendo más rápidamente para el polvo inoxidable?
Se prevé que la fabricación aditiva crezca a una CAGR del 5,61% hasta 2032, respaldada por usos aeroespaciales, médicos y de defensa.
¿Qué sector de usuario final se espera que crezca más rápido?
Se proyecta que el sector médico y dental crezca a una CAGR del 5,93% hasta 2032, respaldado por dispositivos específicos para pacientes y materiales inoxidables con calidad documentada.
¿Qué región lidera la demanda de polvo de acero inoxidable?
Asia-Pacífico lidera con una participación del 43,89% en 2026, mientras que América del Norte tiene el crecimiento proyectado más rápido con una CAGR del 5,77% hasta 2032.