
韓国液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
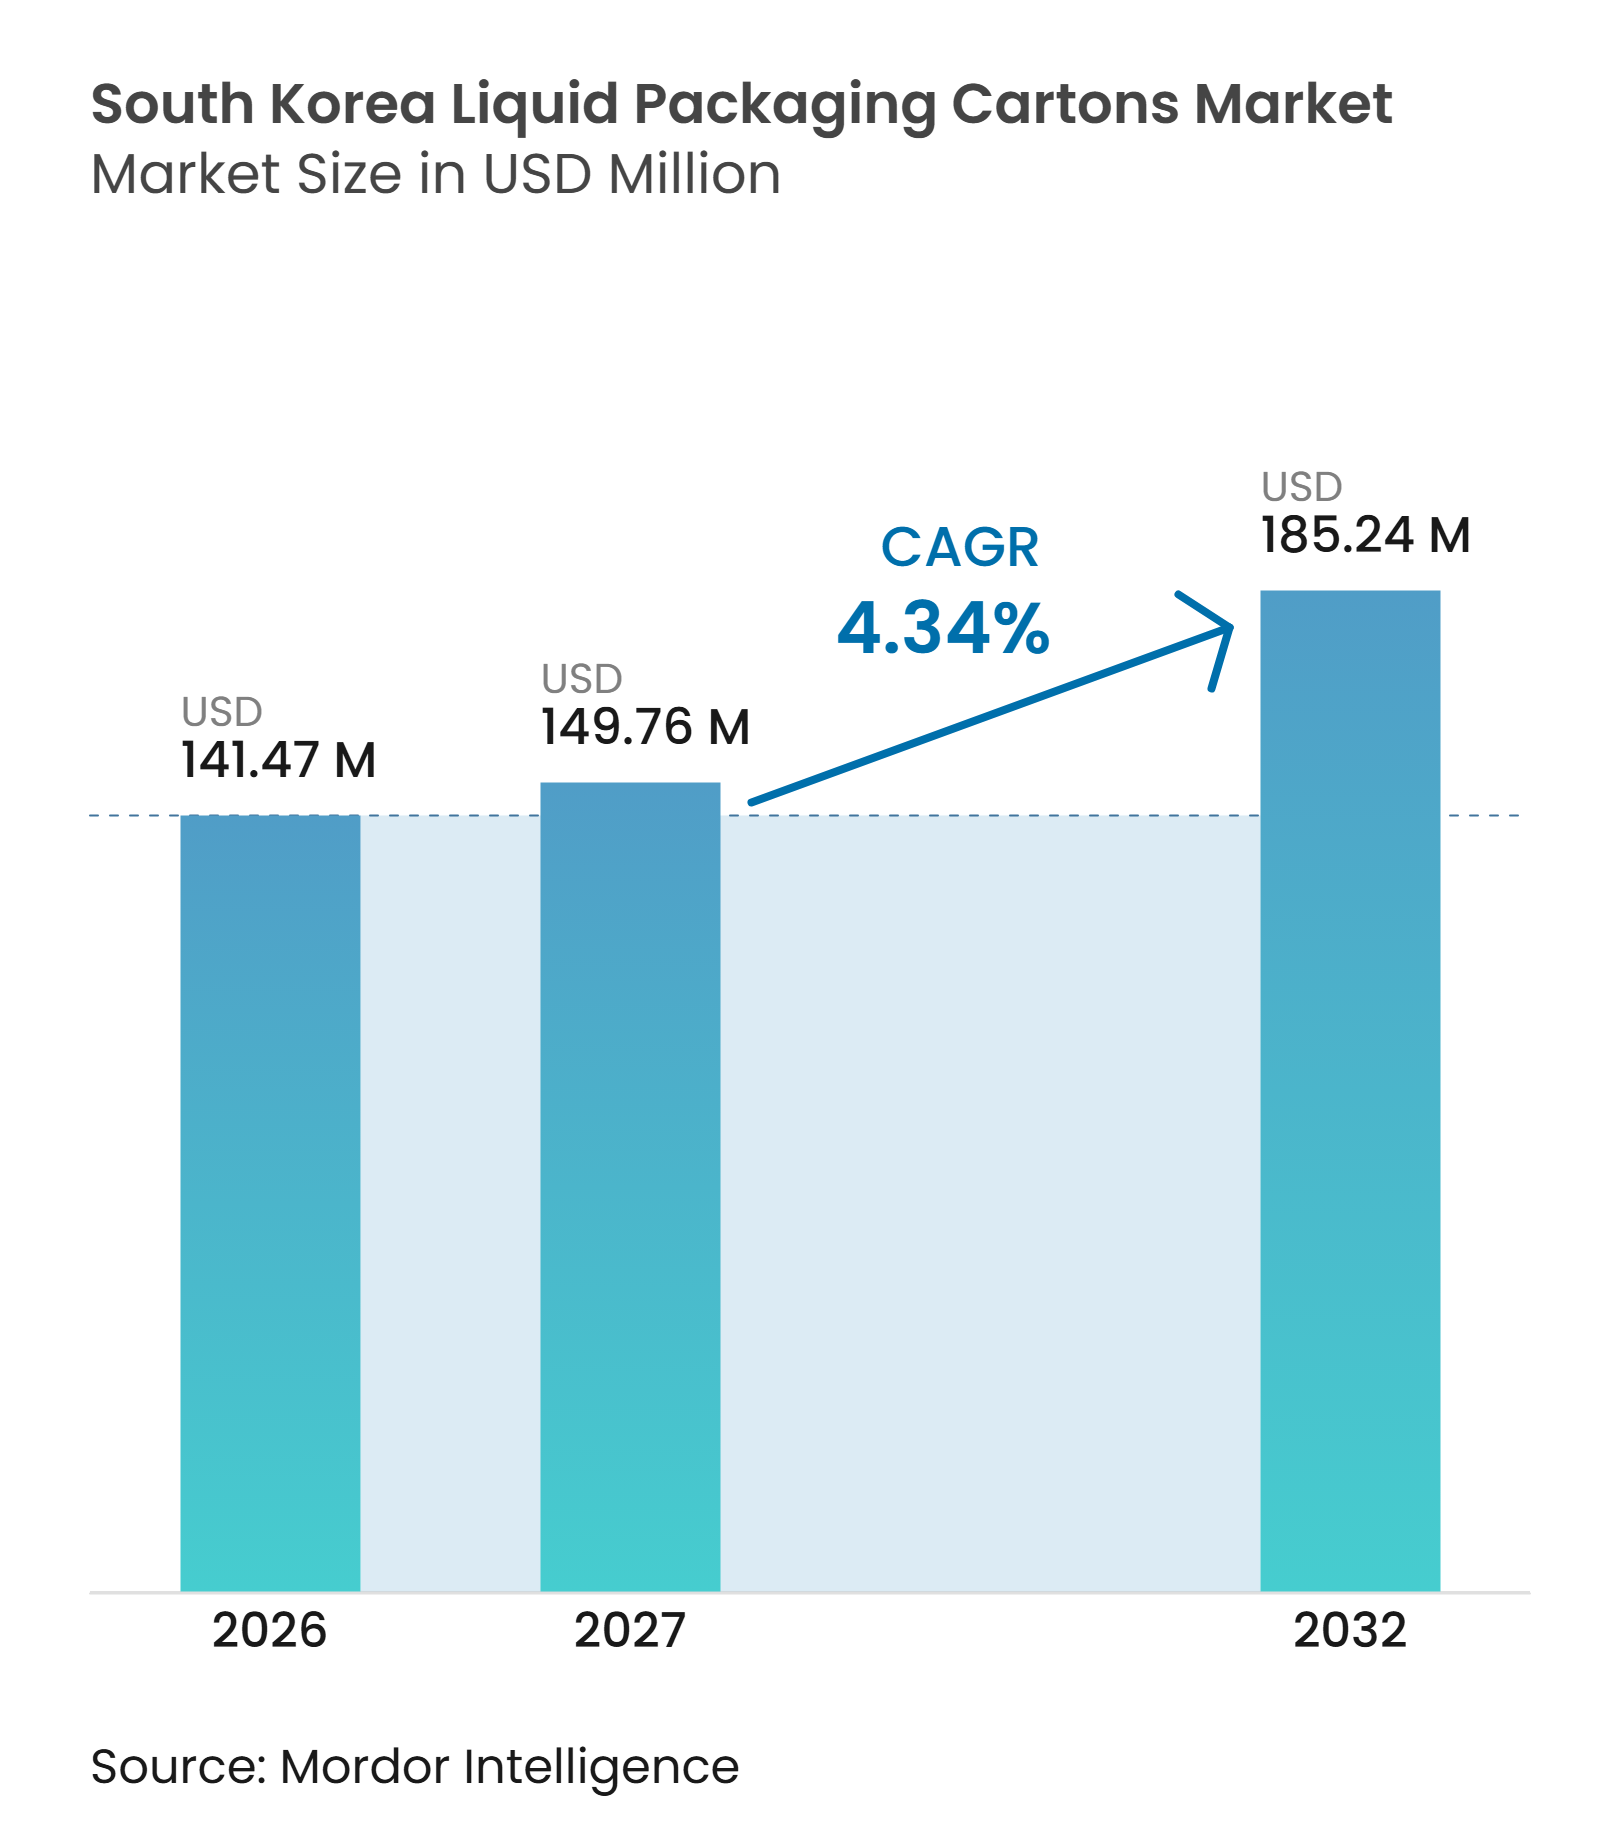
| 基準年の市場規模 (2026) | 141.47 百万米ドル |
| 市場規模 (2027) | 149.76 百万米ドル |
| 市場規模 (2032) | 185.24 百万米ドル |
| 成長率 (2027 - 2032) | 4.34 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国液体包装カートン市場分析
韓国液体包装カートン市場規模は2026年に1億4,147万米ドルと評価され、2027年の1億4,976万米ドルから2032年には1億8,524万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.34%です。韓国液体包装カートン市場は、数量成長のみに依存するのではなく、より高付加価値の材料仕様へと移行しています。需要は、常温保存可能な飲料、機能性飲料、およびコンビニエンスリテールの購買に適した小型パックへとシフトしています。リサイクル規制は、従来の無菌カートンと回収しやすい設計のフォーマットとのコスト比較を変えつつあります。アルミニウムフリーバリア、リサイクル認証、および確立された充填ライン関係を持つサプライヤーは、この移行を支援するうえで有利な立場にあります。韓国液体包装カートン市場はまた、輸入原材料コスト、プラスチック包装、および従来の無菌パックの低い回収率からの圧力にも直面しています。
レポートの主要ポイント
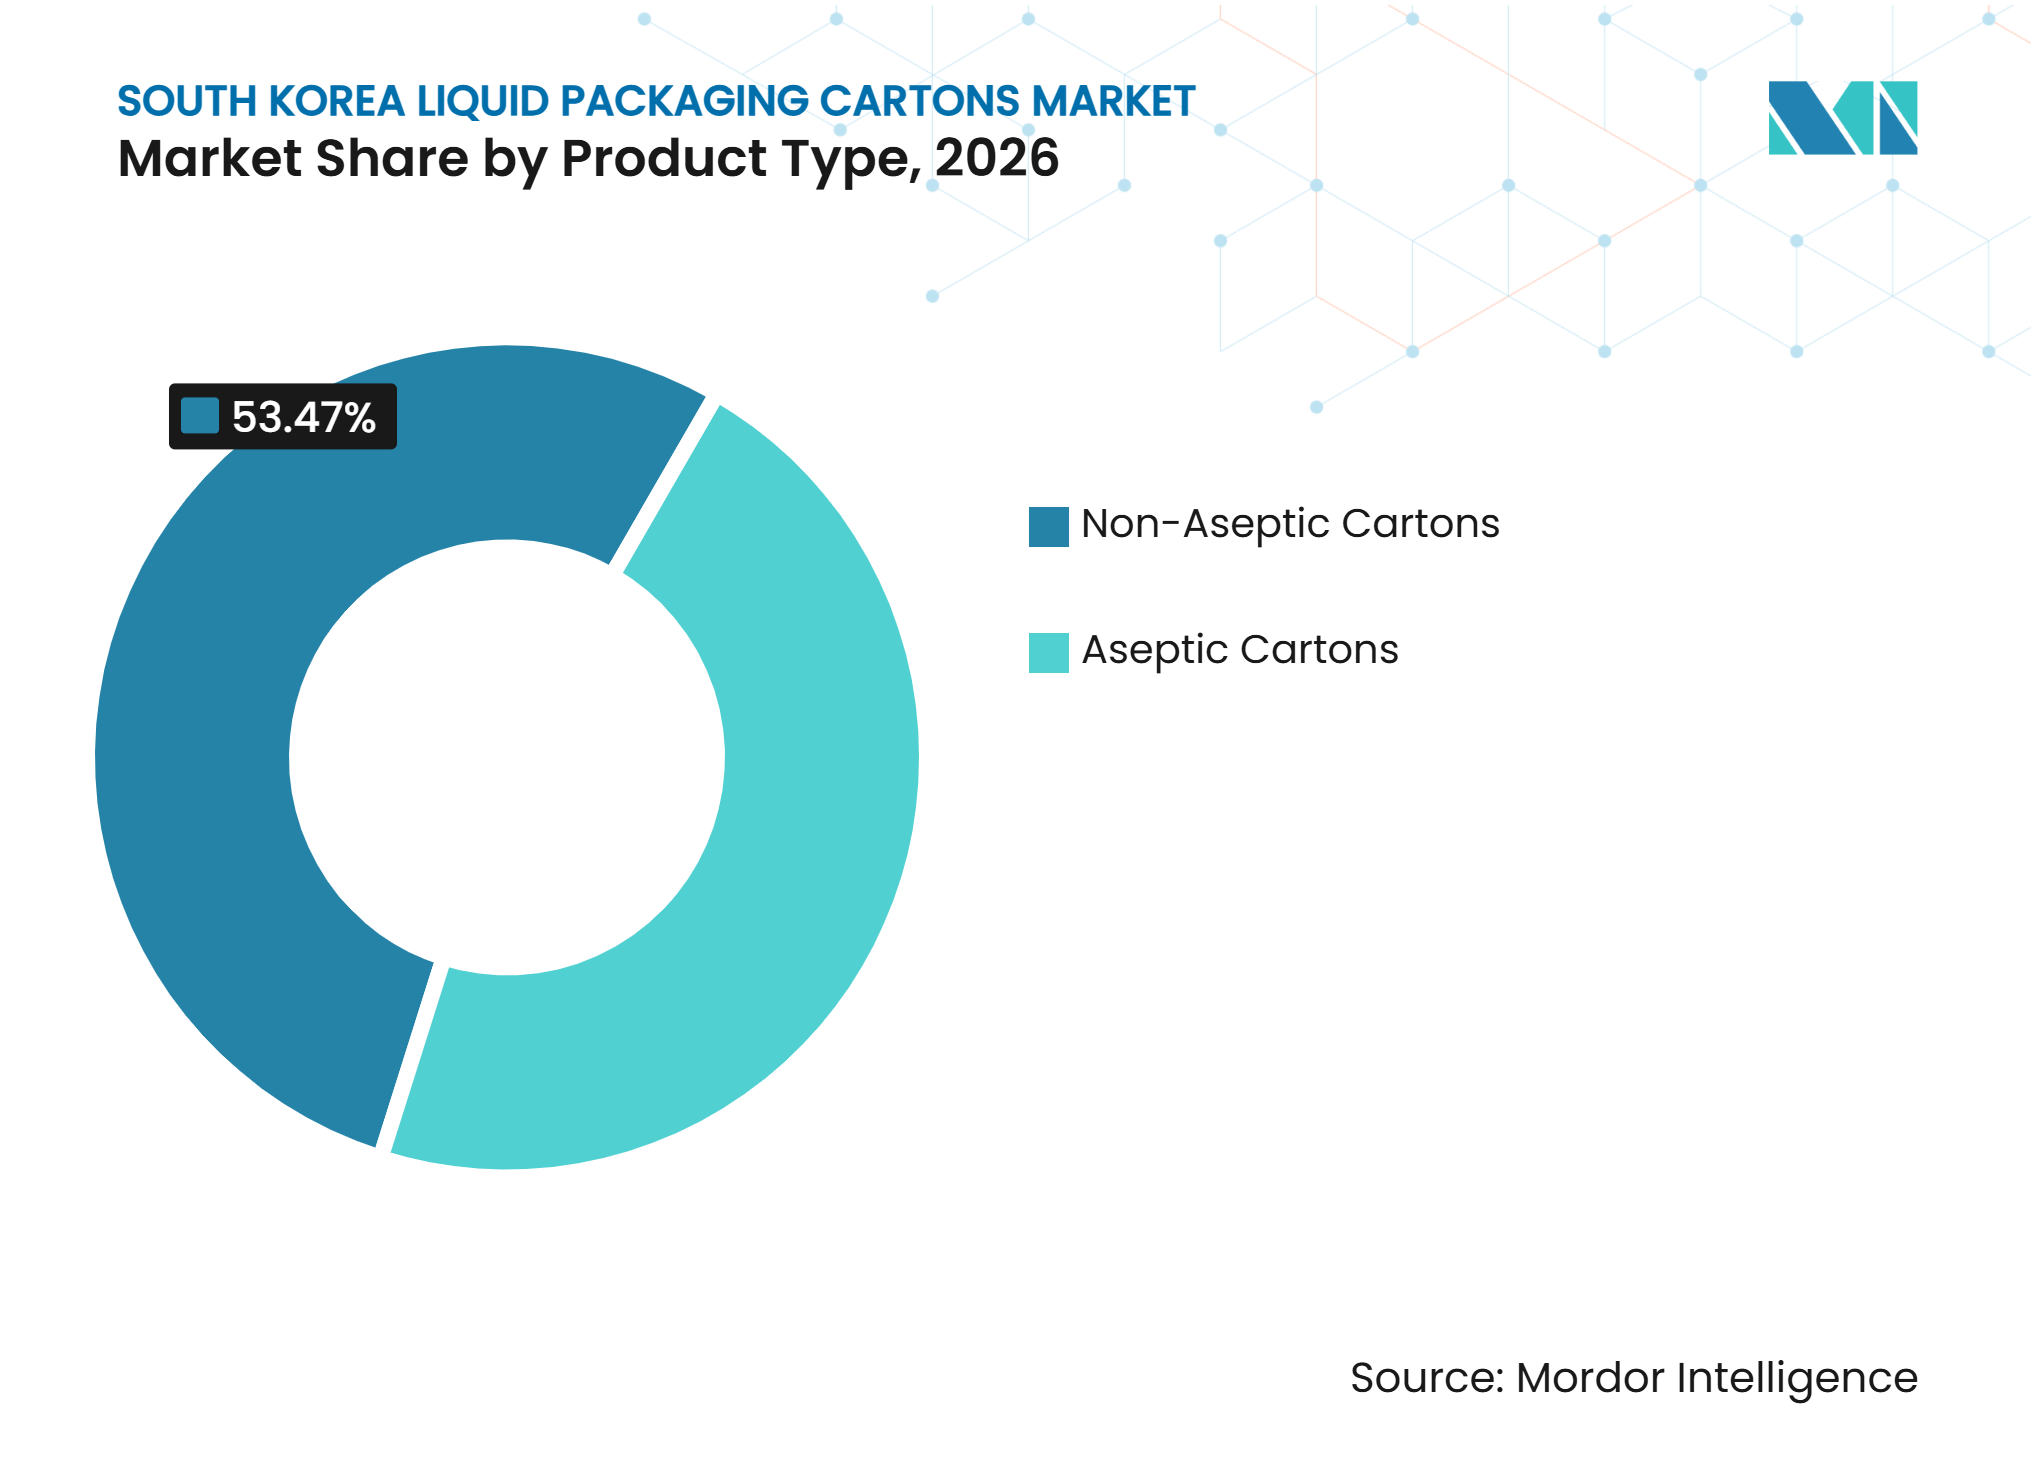
- 製品タイプ別では、非無菌カートンが2026年の韓国液体包装カートン市場シェアの53.47%を占め、無菌カートンは2032年までに5.12%のCAGRで拡大する見込みです。
- 用途別では、牛乳が2026年の韓国液体包装カートン市規模の49.32%を占め、植物性飲料は2032年までに5.07%のCAGRで成長すると予測されています。
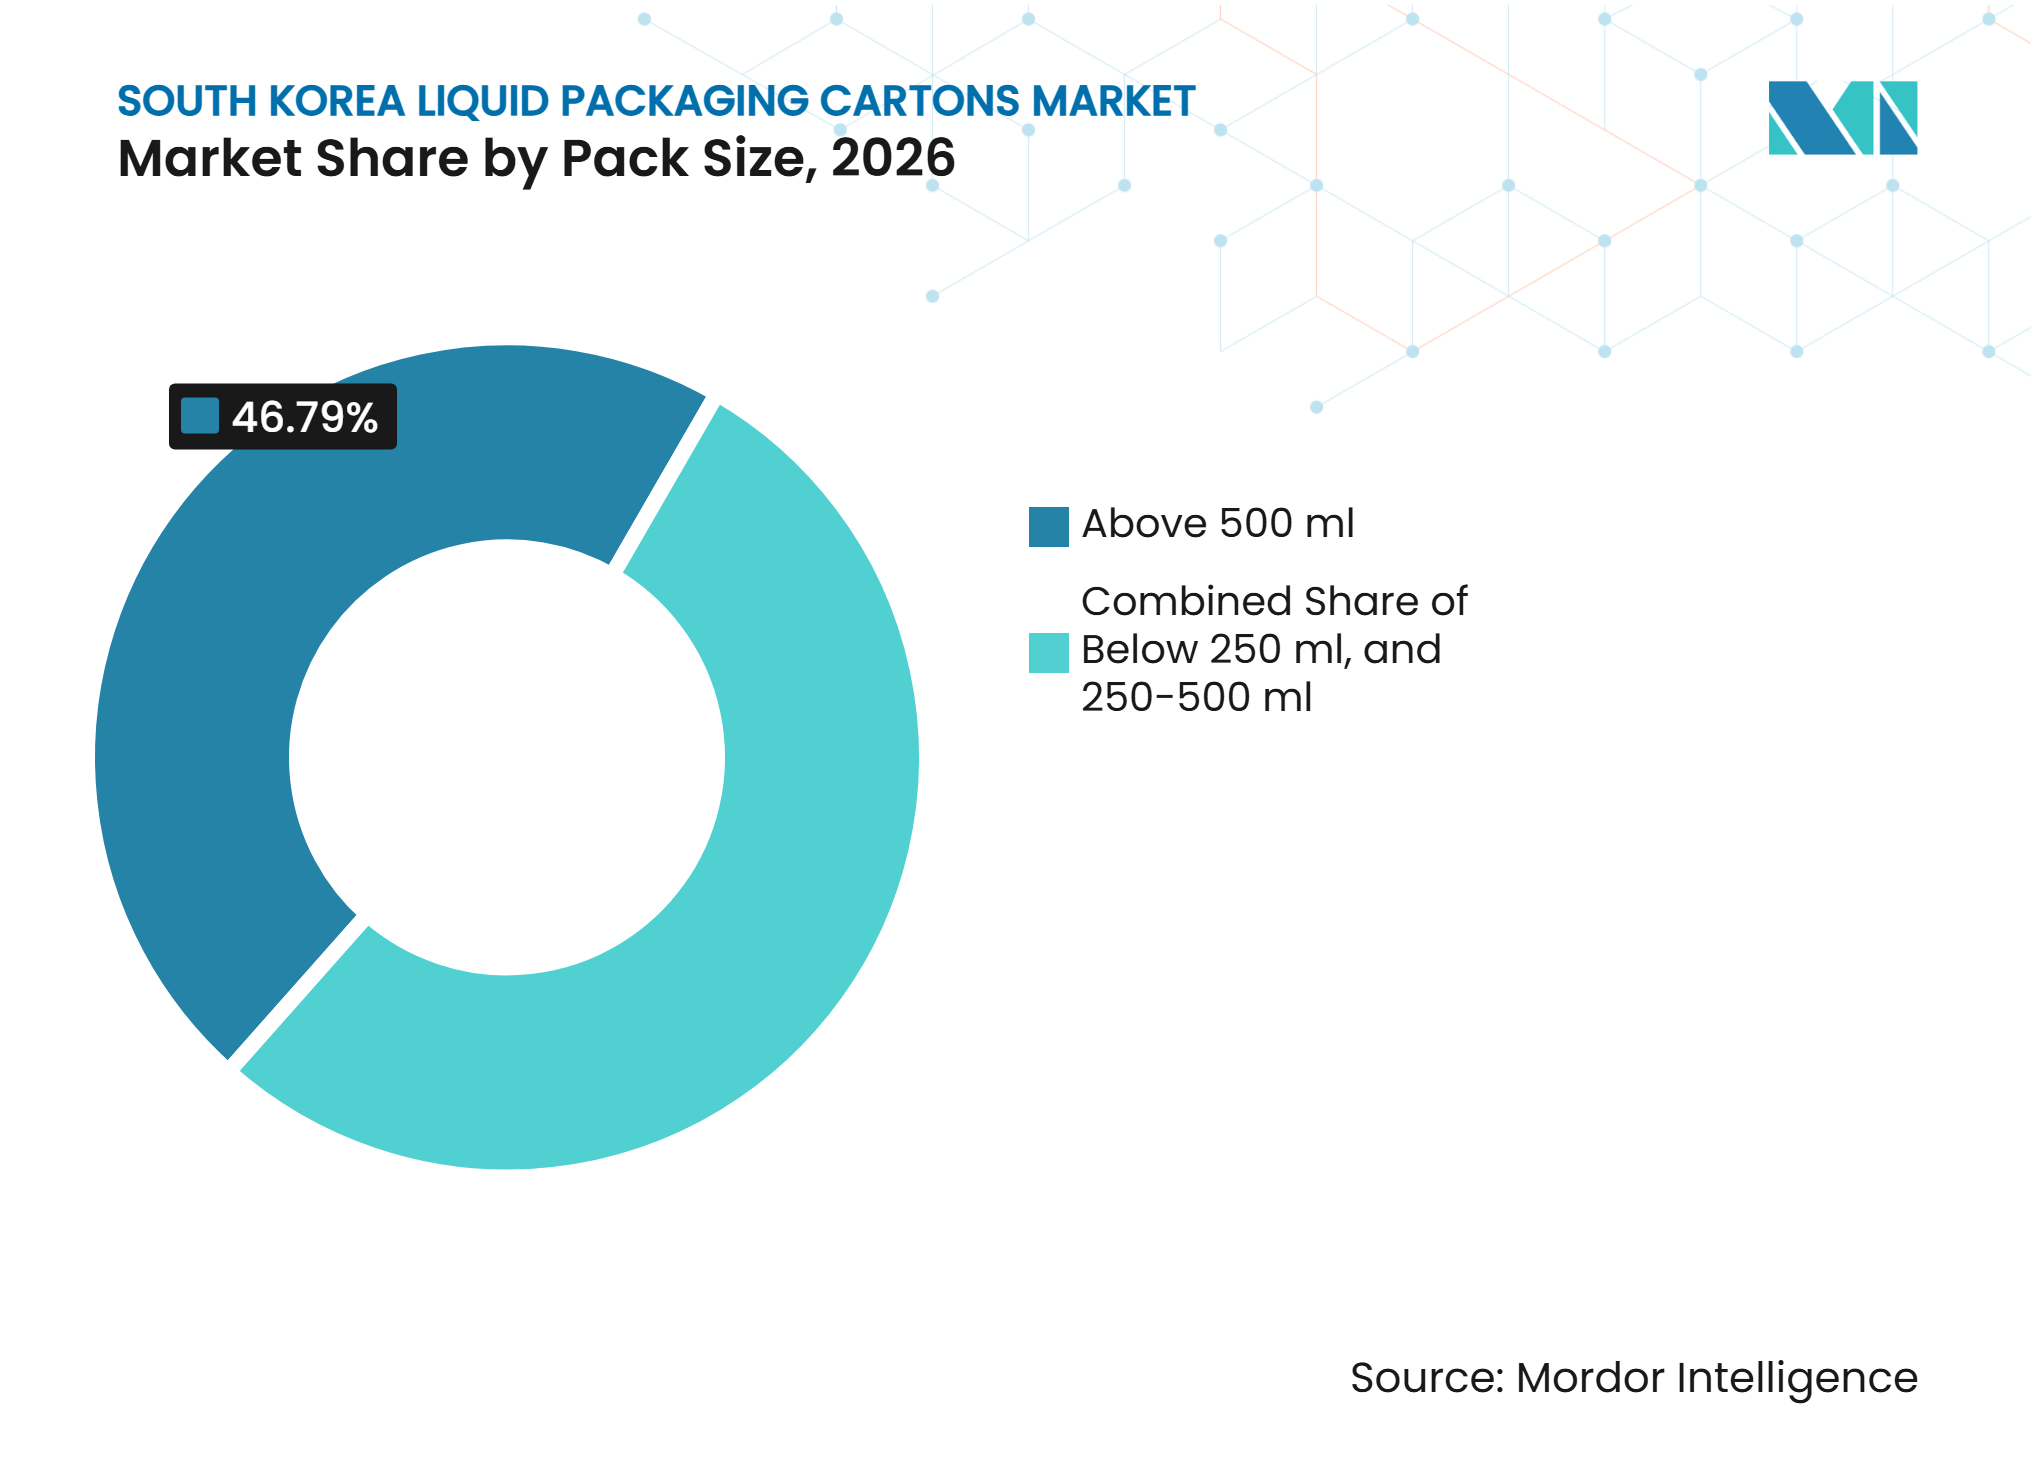
- パックサイズ別では、500ml超のカートンが2026年の市場シェアの46.79%を占め、250〜500mlカテゴリーは2032年までに5.14%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
成長要因の影響分析*
| 成長要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳製品および植物性飲料用途の成長 | +1.2% | 全国規模、ソウル首都圏および釜山都市廊で特に高い強度 | 中期(2~4年) |
| 常温保存・アンビエント流通の拡大 | +0.9% | 全国規模、コールドチェーンが限られた地方都市で増幅 | 長期(4年以上) |
| 紙ベースバリアの革新とアルミニウム削減 | +0.8% | 全国規模、ソウル首都圏および忠清地域の主要充填拠点に集中 | 中期(2~4年) |
| プラスチック形態からの持続可能性主導の代替 | +0.7% | 全国規模、ハイパーマーケットおよびeコマースハブでの早期採用 | 中期(2~4年) |
| コンビニエンスリテールからのプレミアム小型パック需要 | +0.4% | 全国規模、ソウル都市圏および主要都市回廊で最も高い強度 | 短期(2年以内) |
| デジタルトレーサビリティカートンの小売業者および充填業者による採用 | +0.2% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乳製品および植物性飲料用途の成長
韓国液体包装カートン市場は、乳製品および飲料カテゴリー内の需要変化によって支えられています。一人当たりの白色牛乳消費量は2025年に22.9kgに低下し、韓国酪農振興協会が報告した40年間で最低水準となりました。[1] この変化により、カートンサプライヤーにとってプレミアム乳製品、大豆、オーツ麦、アーモンド、栄養補助、プロテイン飲料の重要性が高まっています。大手乳製品メーカーはプロテインおよび植物性飲料への展開を拡大しており、これらはしばしば常温保護と無菌包装を必要とします。[2] スターバックスは2025年6月に韓国のプロテイン飲料カテゴリーに参入し、ブランドフードサービスチャネルへの競争を拡大しました。韓国液体包装カートン市場は、新しい飲料の発売が冷蔵なしで保存・販売できるパックを必要とする場合に恩恵を受けることができます。
常温保存・アンビエント流通の拡大
オンライン食料品およびクイックコマース事業者が冷蔵コストなしで常温製品を保管できるため、アンビエント流通の重要性が高まっています。韓国液体包装カートン市場は、UHT牛乳、植物性飲料、プロテイン飲料、液体食品に使用される無菌フォーマットを通じてこのニーズに応えることができます。韓国は発達した冷蔵流通を有しているため、これは単に弱いコールドチェーンシステムへの対応ではありません。Korea Package Co.は2026年11月にLamipakの無菌カートンを輸入・販売する5年間の独占契約を締結し、このフォーマットの商業的な開口部を示しました。地方都市、小規模な人口集積地、および島嶼部のチャネルは、短距離冷蔵補充への依存を減らすために常温保存製品を活用できます。同じモデルは、マイクロフルフィルメントサイトが冷蔵製品と並んで常温カートンを保管し、在庫の柔軟性を向上させるのに役立ちます。
紙ベースバリアの革新とアルミニウム削減
紙ベースおよびアルミニウムフリーバリアは、韓国液体包装カートン市場における競争の技術的基盤を変えつつあります。Tetra Pakは2026年2月にアジアの高速ラインへの紙ベースバリア包装の展開を拡大し、毎日乳業のTetra Pak A3/Speedラインへの導入が含まれています。[3] 報告されたラインの能力は1時間当たり最大24,000パッケージであり、大手充填業者が産業スループットを犠牲にすることなく材料を変更できます。SIGのTerra Alu-freeおよびFullバリアカートンは、2025年10月にソウル乳業協同組合によって導入され、韓国の規制下でリサイクル可能と認定された最初の無菌カートンとなりました。この2素材フォーマットはFSC認証の板紙とポリマーを使用しており、SIGは森林由来のポリマーを使用した場合に最大61%のカーボンフットプリント削減の可能性を報告しています。これらの選択肢により、リサイクル可能性は充填業者にとって実用的な購買およびコンプライアンス上の考慮事項となっています。
プラスチック形態からの持続可能性主導の代替
韓国のリサイクル規制は、包装材料とライフサイクル末端の結果への注目を高めています。資源リサイクル法は2025年8月7日に改正が施行され、回収された紙カートンを建築材料や成形品に使用することが認められました。この幅広い用途は、回収されたカートン繊維の価値を向上させ、回収インフラへの投資を支援する可能性があります。2025年2月に施行されたPETボトルへの10%再生材料含有要件も、プラスチックコンバーターのコスト状況を変えました。拡大生産者責任の枠組みの下では、リサイクル可能グレードのないフォーマットは手数料の割増を受ける可能性があり、計画されている見直しにより手数料義務が全生産量に拡大される可能性があります。韓国液体包装カートン市場は、サプライヤーがリサイクル可能な構造を提供する場合に恩恵を受ける可能性がありますが、PETは透明性と使い慣れた回収システムにおいて優位性を維持するでしょう。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入パルプおよびバリア原材料への高い依存 | -1.1% | 全国規模、国内の主要な未晒しクラフトパルプ生産能力がないため全生産拠点に影響 | 長期(4年以上) |
| 軽量PETおよびフレキシブル包装との競争 | -0.8% | 全国規模、ジュース、プロテイン飲料、機能性飲料セグメントで最も高い圧力 | 中期(2~4年) |
| 従来の無菌カートンの低い回収率 | -0.5% | 全国規模、ソウル首都圏外での回収インフラのギャップが最も深刻 | 中期(2~4年) |
| 国内無菌充填ラインの柔軟性の限界 | -0.4% | 全国規模、ソウル首都圏および忠清の主要充填拠点に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入パルプおよびバリア原材料への高い依存
韓国液体包装カートン市場は、輸入未晒しクラフトパルプ、バリア層、およびコーティングに依存しているため、構造的なコストベースが高くなっています。輸入原材料へのエクスポージャーにより、カートンメーカーはグローバルな商品価格と貿易条の影響を受けやすくなっています。国内の回収では、この依存を相殺するのに十分な回収繊維が得られません。京郷新聞が報告した政府データによると、国内のカートンリサイクル率は2019年の19.9%から2023年には13%に低下しました。国内のリサイクル業者は工場稼働率を維持するために日本から回収カートン材料を輸入しました。2027年1月1日から施行予定の分別回収要件は回収率の改善を目指していますが、輸入パルプとバリア原材料は引き続き重要なマージン制約となるでしょう。
軽量PETおよびフレキシブル包装との競争
軽量PETボトルおよびフレキシブルフォーマットは、単位コスト、視認性、および分量の柔軟性が購買を左右する場面でカートンと競合しています。韓国液体包装カートン市場は、ジュース、フレーバー飲料、プロテイン飲料、機能性飲料において最も影響を受けやすい状況にあります。PETは消費者に製品を見せることができ、確立された分別回収システムの恩恵を受けています。フレキシブルなバッグインボックスフォーマットも、大容量の液体や産業用途で競合しています。フレッシュ乳製品カートンは、確立された冷蔵流通と消費者のゲーブルトップパックへの親しみによって引き続き支持されています。カートンサプライヤーは、賞味期限、材料設計、充填効率、小売プレゼンテーション、および回収実績において明確な優位性を示す必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌カートンの採用が非無菌カートンのリーダーシップを再形成非無菌カートンは2026年における韓国液体包装カートン市場シェアの53.47%を占めた。その地位は、確立された生乳流通ネットワーク、学校給食向け牛乳プログラム、および冷蔵製品に対する消費者の嗜好に支えられている。ゲーブルトップカートンもまた、韓国の包装評価制度における再生可能グレードの認定から恩恵を受けてきた。このコンプライアンス上の優位性は、従来の無菌ブリック形式との差別化要因として歴史的に機能してきた。韓国液体包装カートン産業は、基礎需要の大部分をこのセグメントに依存し続けている。生乳乳製品メーカーは、無菌システムが要求する高度な技術的要件を必要とせず、既存の冷蔵流通および確立されたパック形式を活用することができる。
無菌カートンは2032年にかけて5.12%のCAGRで拡大すると予測されている。その成長は、常温保存安定性を必要とする植物性飲料、プロテイン飲料、UHT牛乳、および液体食品と結びついている。2025年および2026年におけるアルミニウムフリー無菌フォーマットの発売は、充填業者が利用できるリサイクル可能性の選択肢を変化させた。ソウル乳業によるリサイクル可能な無菌パッケージの発売、およびMaeil Dairiesによる高速紙バリア包装の導入は、生産ラインの全面的な刷新を行わずとも高度な構造を採用できることを示している。韓国液体包装カートン産業は、単純な冷蔵対常温という比較からバリア性能とリサイクル可能性を軸とした競争へと移行しつつある。Korea Package Co.とLamipakとの供給契約もまた、無菌カートン供給における新たな輸入競争の台頭を示唆している。


用途別:
牛乳が中心的地位を維持しながら植物性飲料が成長をリード牛乳は2026年の韓国液体包装カートン市場規模の49.32%を占めました。このリーダーシップの地位は、フレッシュミルク、学校給食プログラム、および常温UHT製品へのカートンの使用を反映しています。白色牛乳の消費量が減少しているため、このセグメントの将来の貢献は基本的な数量成長よりも付加価値製品に依存することになります。フレーバー乳製品、プレミアム栄養製品、および賞味期限延長製品は、乳製品内でのカートン使用の維持に役立ちます。確立された牛乳ベースは、非無菌ゲーブルトップカートンに対して安定した需要を引き続き提供しています。また、リサイクル可能な材料のアップグレードを導入したいサプライヤーにとって、大規模な既存顧客基盤も提供しています。
植物性飲料は、韓国液体包装カートン市場全体を上回る5.07%のCAGRで2032年にかけて成長する見込みです。大豆、オーツ麦、アーモンド飲料は信頼性の高いバリアを必要とし、アンビエント流通の恩恵を受けることが多いです。プロテインおよび機能性飲料へのシフトは、無菌パックに関連した機会を生み出しています。大手乳製品会社は、変化する消費パターンに対応してこれらのカテゴリーへの展開を拡大しています。ジュースは、PETボトルが透明性と使い慣れた回収ルートを提供するため、重要ではあるが難しい用途であり続けています。牛乳以外の乳製品、エネルギー飲料、液体食品は、特に消費者が便利な保管と分量管理を重視する場合に、カートンに対してより小規模ではあるが付加的な用途を提供しています。
パックサイズ別:
大型フォーマットがリードしながら中型パックが加速500ml超のカートンは2026年の市場シェアの46.79%を占めました。ファミリー乳製品パック、バルクジュース、液体食品フォーマットは、ハイパーマーケット、オンライン食料品、フードサービスチャネルを通じてこの地位を支えています。大型フォーマットは単位コストが低く、家庭の購買パターンに適しています。また、施設購入者の定期的なニーズにも適しています。韓国液体包装カートン市場にとって、このセグメントは消費者需要が小型サービングに移行する場合でも安定した数量ベースを提供します。その実績は、ファミリーサイズの乳製品および食料品購買の強さに引き続き依存するでしょう。
250~500mlセグメントは2032年にかけて5.14%のCAGRで拡大する見込みです。単身世帯の増加とコンビニエンス主導の購買が、シングルサーブおよびデュアルサーブのパッケージ選択を支持しています。行政安全部によると、単身世帯は2025年に全世帯の42%を占めました。GS25、CU、セブン-イレブンコリアは2025年および2026年に小型分量の品揃えを拡大し、プロテイン飲料、コーヒー、機能性飲料に使用されるフォーマットを支援しています。250ml未満のカートンは、学校給食、シングルサーブコーヒー、管理された分量において役割を維持していますが、より成熟した需要基盤に直面しています。韓国液体包装カートン市場は、大型家庭用パックを置き換えることなく、コンビニエンスリテールに対応するためにこれらのフォーマットを活用できます。

地域分析
ソウル首都圏
ソウル首都圏は、プレミアムカートン仕様、高度な充填オペレーション、および小型フォーマット小売需要の主要拠点です。毎日乳業は2026年2月に、世界で初めてTetra Pakの紙ベースバリア技術を高速ラインに導入したメーカーとなりました。ソウル乳業協同組合はすでに2025年10月に韓国の規制下でリサイクル可能と認定された最初の無菌カートンを導入していました。韓国液体包装カートン市場は、密集したコンビニエンスリテールとクイックコマースサービスの集中からここで恩恵を受けています。これらのチャネルは、プロテイン飲料、植物性飲料、特別乳製品のカートンを好みます。環境ラベリングとFSC認証材料の主張は、都市部の小売業者と消費者から注目を集める可能性が高いです。この地域はまた、サプライヤーが全国展開前に高度化されたバリア材料をテストするための目立つプラットフォームを提供しています。
釜山・慶南地域
釜山・慶南は、主要な消費者回廊と輸入包装材料および設備の重要な入口を兼ね備えています。釜山の港湾としての役割は、未晒しパルプ、バリアコーティング、および無菌カートンロールのリードタイムと陸揚げコストに影響します。この接続は、中国のコンバーターが地域の流通パートナーを求める中で重要性を増しています。Korea Package Co.のLamipakとの独占契約は、韓国市場へのこのルートの直接的な例を提供しています。慶南の地元乳製品メーカーは、短距離冷蔵ネットワークに支えられた非無菌ゲーブルトップカートンに主に依存し続けています。全国小売チェーンは常温植物性製品の存在感を徐々に拡大しており、この地域モデルとソウルモデルの差異を縮小しています。この地域の高齢化人口は、在宅保管向けに設計された常温保存栄養飲料と液体食品への需要も支えています。
忠清・湖南・江原・済州
忠清には、全国の市場にカートン包装製品を供給する食品・飲料加工クラスターが含まれています。湖南・江原の協同組合乳業は、地域のフレッシュミルク流通のために非無菌カートンへの依存度が高いままです。これらの地域は、すべての場所で無菌充填投資を正当化するのに十分な規模を持っていない可能性があります。済州は、地理的な分離が観光、ホテル、リゾート、コンビニエンスストアでの常温飲料を有利にする可能性があるため、異なるケースを示しています。韓国液体包装カートン市場の地域別規模は提供されていませんが、運営条件はカートン需要が流通チャネルによって異なる理由を示しています。全国的なクイックコマースの成長は、常温フルフィルメントを通じて内陸部および島嶼部の場所に常温カートンが届くのを助けることができます。2027年からのカートン分別回収要件も、回収システムの拡大に伴い地域の包装選択に影響を与える可能性があります。これらの多様な地域は、冷蔵カートンと常温カートンで異なる成長経路を維持する可能性が高いです。
競合状況
市場集中度
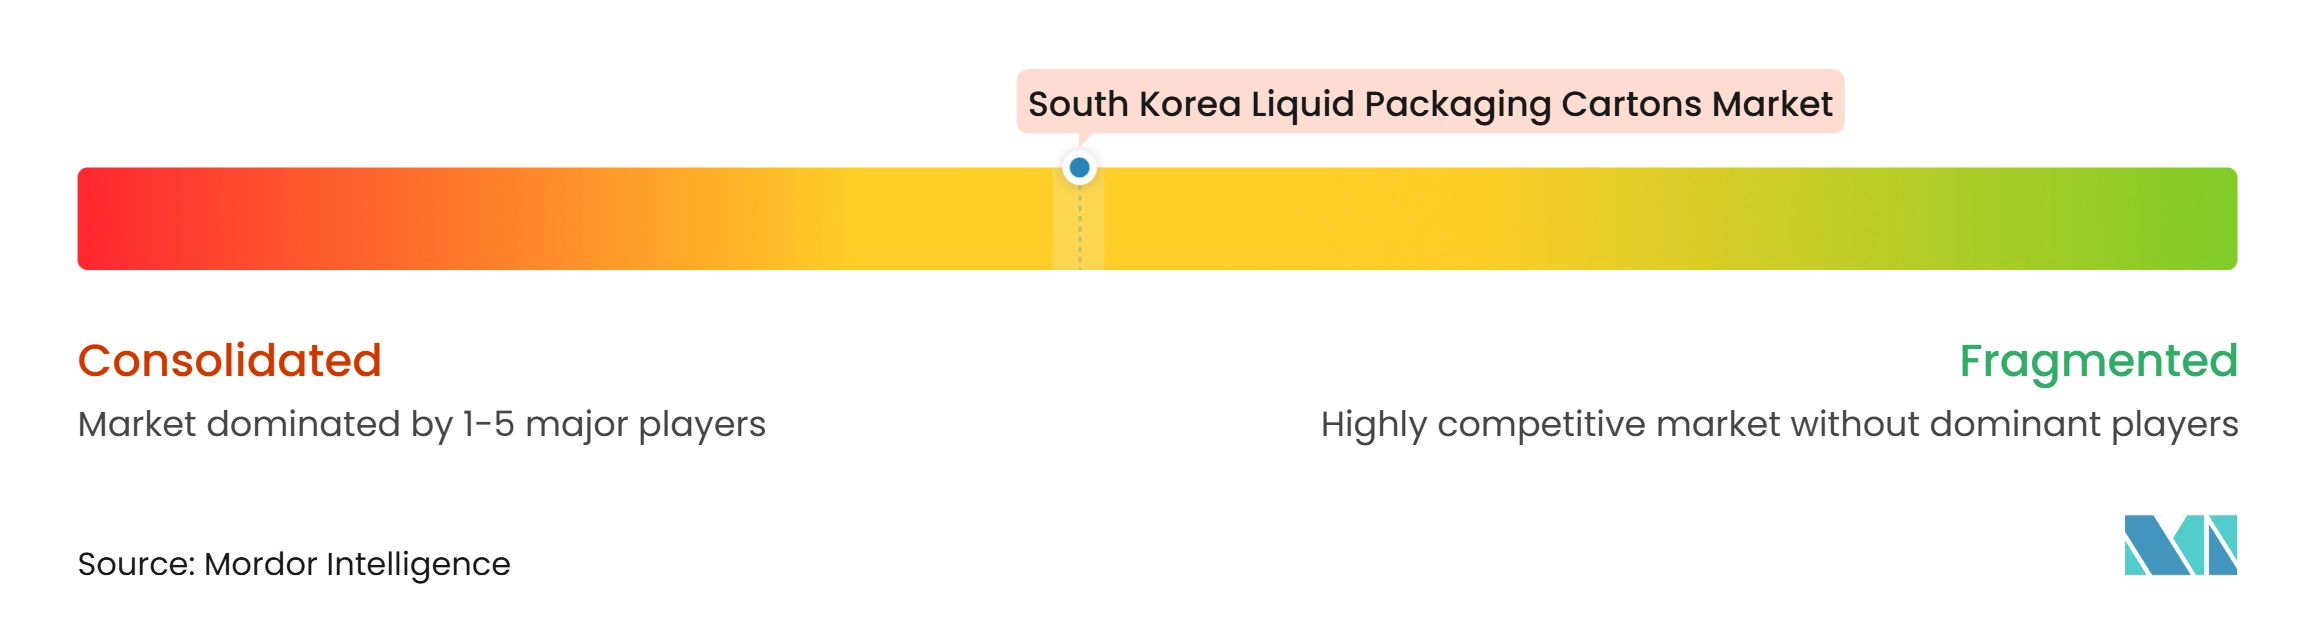
国液体包装カートン市場は、無菌カートンでは適度に集中しており、殺菌カートンでは高度に集中しています。グローバルなシステムサプライヤーは長年にわたる充填ライン関係を持っており、乳製品・飲料メーカーにとってサプライヤーの変更を困難にしています。Tetra PakとSIGは、リサイクル可能性向上に向けた地域の規制圧力に支えられ、重要な材料発売に韓国を活用しています。毎日乳業は2026年2月に高速A3/Speedラインへの紙ベースバリアの導入でTetra Pakを採用しました。ソウル乳業協同組合は2025年10月にSIG Terra Alu-freeおよびFullバリア無菌カートンを発売しました。これらの動きにより、確立されたサプライヤーは材料革新と設置済み機器の関係を組み合わせる方法を得ています。
地域の中国コンバーターは、地域の供給取り決めを通じて競争圧力を高めています。LamipakのKorea Package Co.との5年間の独占契約は、殺菌カートンを中心としてきた国内充填業者基盤へのチャネルを開きます。LamipakのOne Pack One Codeトレーサビリティプラットフォームは、より優れた包装レベルの情報を求める小売業者と充填業者に対して追加の差別化ポイントを提供します。大手食品・飲料バイヤーもサプライヤーを評価する際にFSC認証とISO準拠を考慮します。Samryoong Co.やHankuk Package Co.などの国内企業は、地域の近接性、顧客との親しみ、および規制要件の知識において優位性を維持しています。輸入企業は、したがって、意味のある価格、供給、または材料仕様の優位性を通じて競争する必要があります。
韓国液体包装カートン市場は、液体食品と機能性飲料において開かれた機会を持っており、無菌充填能力は需要ポテンシャルに対して依然として限られています。高速ラインを遅らせることなくリサイクル可能な構造を提供できるサプライヤーは、これらのカテゴリーでより強い立場にあります。分別回収規則と生産者責任の見直しにより、材料設計は競争戦略においてますます重要になっています。競争は充填互換性、バリア性能、および地域流通能力を中心に最も激しくなるでしょう。主要サプライヤーの合計シェアは提供されていないため、利用可能な証拠は殺菌カートンにおける集中した構造と無菌カートンにおける適度に集中した構造を支持しており、企業レベルのシェアは割り当てられていません。したがって、個別サプライヤーのシェアは記載されていません。
韓国液体包装カートン産業のリーダー企業
-
Samryoong Co., Ltd.
-
Hankuk Package Co., Ltd.
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
- 注:主要企業の掲載順は順位を示すものではありません。
韓国液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI Srl
- Lami Packaging (Kunshan) Co. Ltd.
- Italpack Srl
- Parksons Packaging Ltd.
- Shandong Bihai Packaging Materials Co. Ltd.
- Southern Packaging Group Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Adam Pack SA
- Samryoong Co., Ltd.
- Hankuk Package Co., Ltd.
最近の産業開発事情 韓国液体包装カートン市場
- 2026年11月:韓国の殺菌カートン市場リーダーであるKorea Package Co.は、Lamipak(中国・崑山)と5年間の独占供給契約を締結し、韓国においてLamipakの無菌カートン製品を輸入・販売する独占権を取得しました。この契約により、同社は年間2,000億ウォン(1億4,800万米ドル)超と推定される高成長の無菌カートン市場への戦略的な展開が可能となります。
- 2026年9月:SIG Koreaは2026年9月21日、ソウル乳業協同組合、毎日乳業、韓松製紙、リサイクルコンソーシアムとともに、環境部の紙カートンリサイクル改善パートナーシップに参加し、設計によるリサイクル可能性の原則とインフラ支援にコミットしながら、韓国の顧客基盤全体でアルミニウム層フリーのTerra Alu-freeおよびFullバリア技術の展開を拡大しました。
- 2026年4月:韓国は2003年から施行されている生産者責任リサイクルシステムの包括的な立法見直しを開始し、手数料義務を全生産量に拡大する可能性を探りました。これは2026年4月3日に聯合ニュース通信社が報告しました。この改革は、EPR義務を持つ液体カートンメーカーに直接影響を与え、リサイクル可能な包装設計へのインセンティブを強化するでしょう。
- 2026年2月:毎日乳業は、世界で初めてTetra Pakの紙ベースバリア技術を高速Tetra Pak A3/Speed充填ラインに導入したメーカーとなり、87%の再生可能コンテンツとCarbon Trustが検証した26%低いパッケージカーボンフットプリントを持つ毎日豆乳99.9向けのTetra Brik Aseptic 200 Slimカートンを発売しました。A3/Speedラインは1時間当たり最大24,000パッケージを生産でき、大規模な設備投資なしに改造が可能です。
韓国液体包装カートン市場レポートの範囲
韓国液体包装カートン市場は、液体飲料および食品の安全な保管、輸送、流通のために設計された板紙ベースの包装ソリューションの製造と供給を包含しています。これらのカートンは、製品保護、賞味期限の延長、および便利な取り扱いを提供しながら、効率的な包装と流通を支援します。市場には、製品の鮮度を維持し、汚染を防ぎ、進化する食品安全および持続可能性要件を満たすために設計された包装ソリューションが含まれます。包装飲料の消費増加、便利で常温保存可能な製品への需要増加、およびリサイクル可能な包装材料へのシフトが、インド全土での市場成長を牽引しています。
韓国液体包装カートン市場レポートは、製品タイプ(無菌カートン、非無菌カートン)、用途(牛乳、ジュース、植性飲料、牛乳を除く乳製品、エネルギー・機能性飲料、液体食品、その他の用途)、パックサイズ(250ml未満、250~500ml、500ml超)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 |
レポートで回答される主要な質問
韓国液体包装カートン市場の規模はどのくらいですか?
韓国液体包装カートン市場は2027年に1億4,976万米ドルと推定され、4.34%のCAGRで2032年までに1億8,524万米ドルに達すると予測されています。
韓国で液体包装カートン需要をリードしている製品タイプはどれですか?
非無菌カートンが2026年に53.47%のシェアでリードしており、フレッシュ乳製品流通とチルドゲーブルトップフォーマットに支えられています。
2032年にかけて最も速く成長する見込みの用途はどれですか?
植物性飲料は、アンビエント流通ニーズと大豆、オーツ麦、アーモンド飲料への需要に支えられ、5.07%のCAGRで成長する見込みです。
韓国で無菌カートンが注目を集めている理由は何ですか?
無菌カートンは常温保存飲料と液体食品を支援しており、新しい紙ベースおよびアルミニウムフリーバリアはリサイクル可能性の性能を向上させることができます。
最も速く拡大すると予測されているパックサイズはどれですか?
250~500mlカテゴリーは、コンビニエンスリテールと単身世帯が小型分量を好むことから、2032年にかけて5.14%のCAGRで成長する見込みです。
韓国でのカートン採用を制限する要因は何ですか?
輸入パルプとバリア原材料従来の無菌カートンの低い回収率、PETおよびフレキシブルフォーマットとの競争が主な制限要因として残っています。