
Taille et part du marché des cartons d'emballage liquide en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
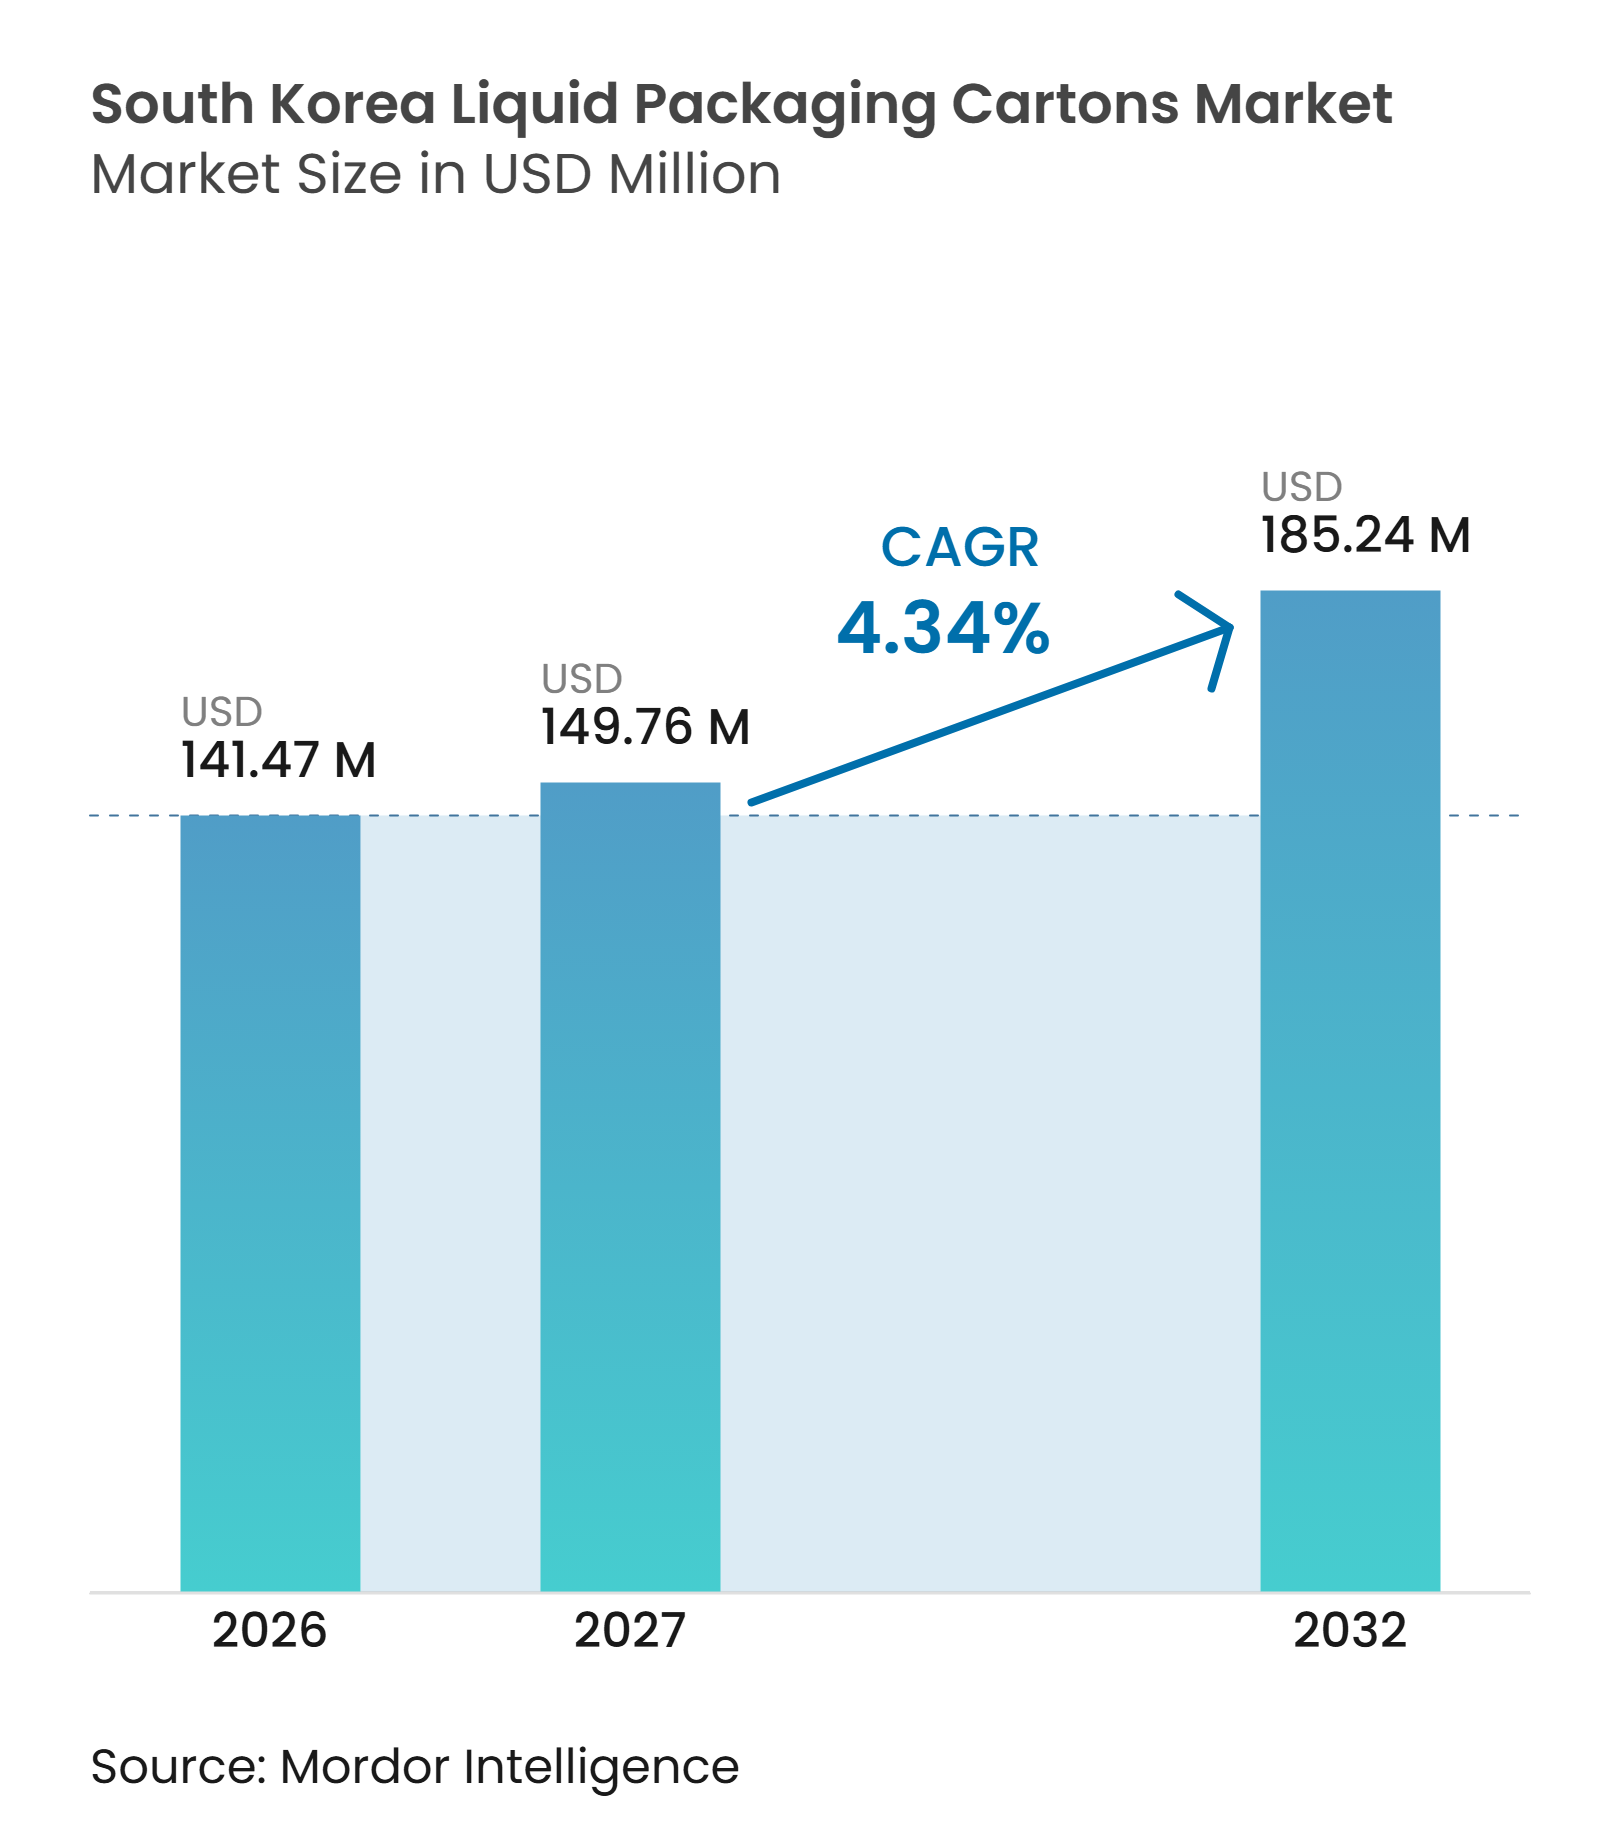
| Taille du marché de l'année de base (2026) | 141.47 Millions de dollars américains |
| Taille du Marché (2027) | 149.76 Millions de dollars américains |
| Taille du Marché (2032) | 185.24 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.34 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartons d'emballage liquide en Corée du Sud par Mordor Intelligence
La taille du marché des cartons d'emballage liquide en Corée du Sud était évaluée à 141,47 millions USD en 2026 et devrait croître de 149,76 millions USD en 2027 pour atteindre 185,24 millions USD d'ici 2032, à un CAGR de 4,34 % durant la période de prévision (2027-2032). Le marché des cartons d'emballage liquide en Corée du Sud évolue vers des spécifications de matériaux à plus haute valeur ajoutée plutôt que de s'appuyer uniquement sur la croissance des volumes. La demande se déplace vers les boissons stables à température ambiante, les boissons fonctionnelles et les petits emballages adaptés aux achats en commerce de proximité. Les règles de recyclage modifient la comparaison des coûts entre les cartons aseptiques conventionnels et les formats conçus pour une récupération plus facile. Les fournisseurs disposant de barrières sans aluminium, d'une certification de recyclabilité et de relations établies avec les lignes de remplissage sont mieux positionnés pour accompagner cette transition. Le marché des cartons d'emballage liquide en Corée du Sud est également soumis à la pression des coûts des intrants importés, des emballages plastiques et des faibles taux de récupération des emballages aseptiques conventionnels.
Principaux enseignements du rapport
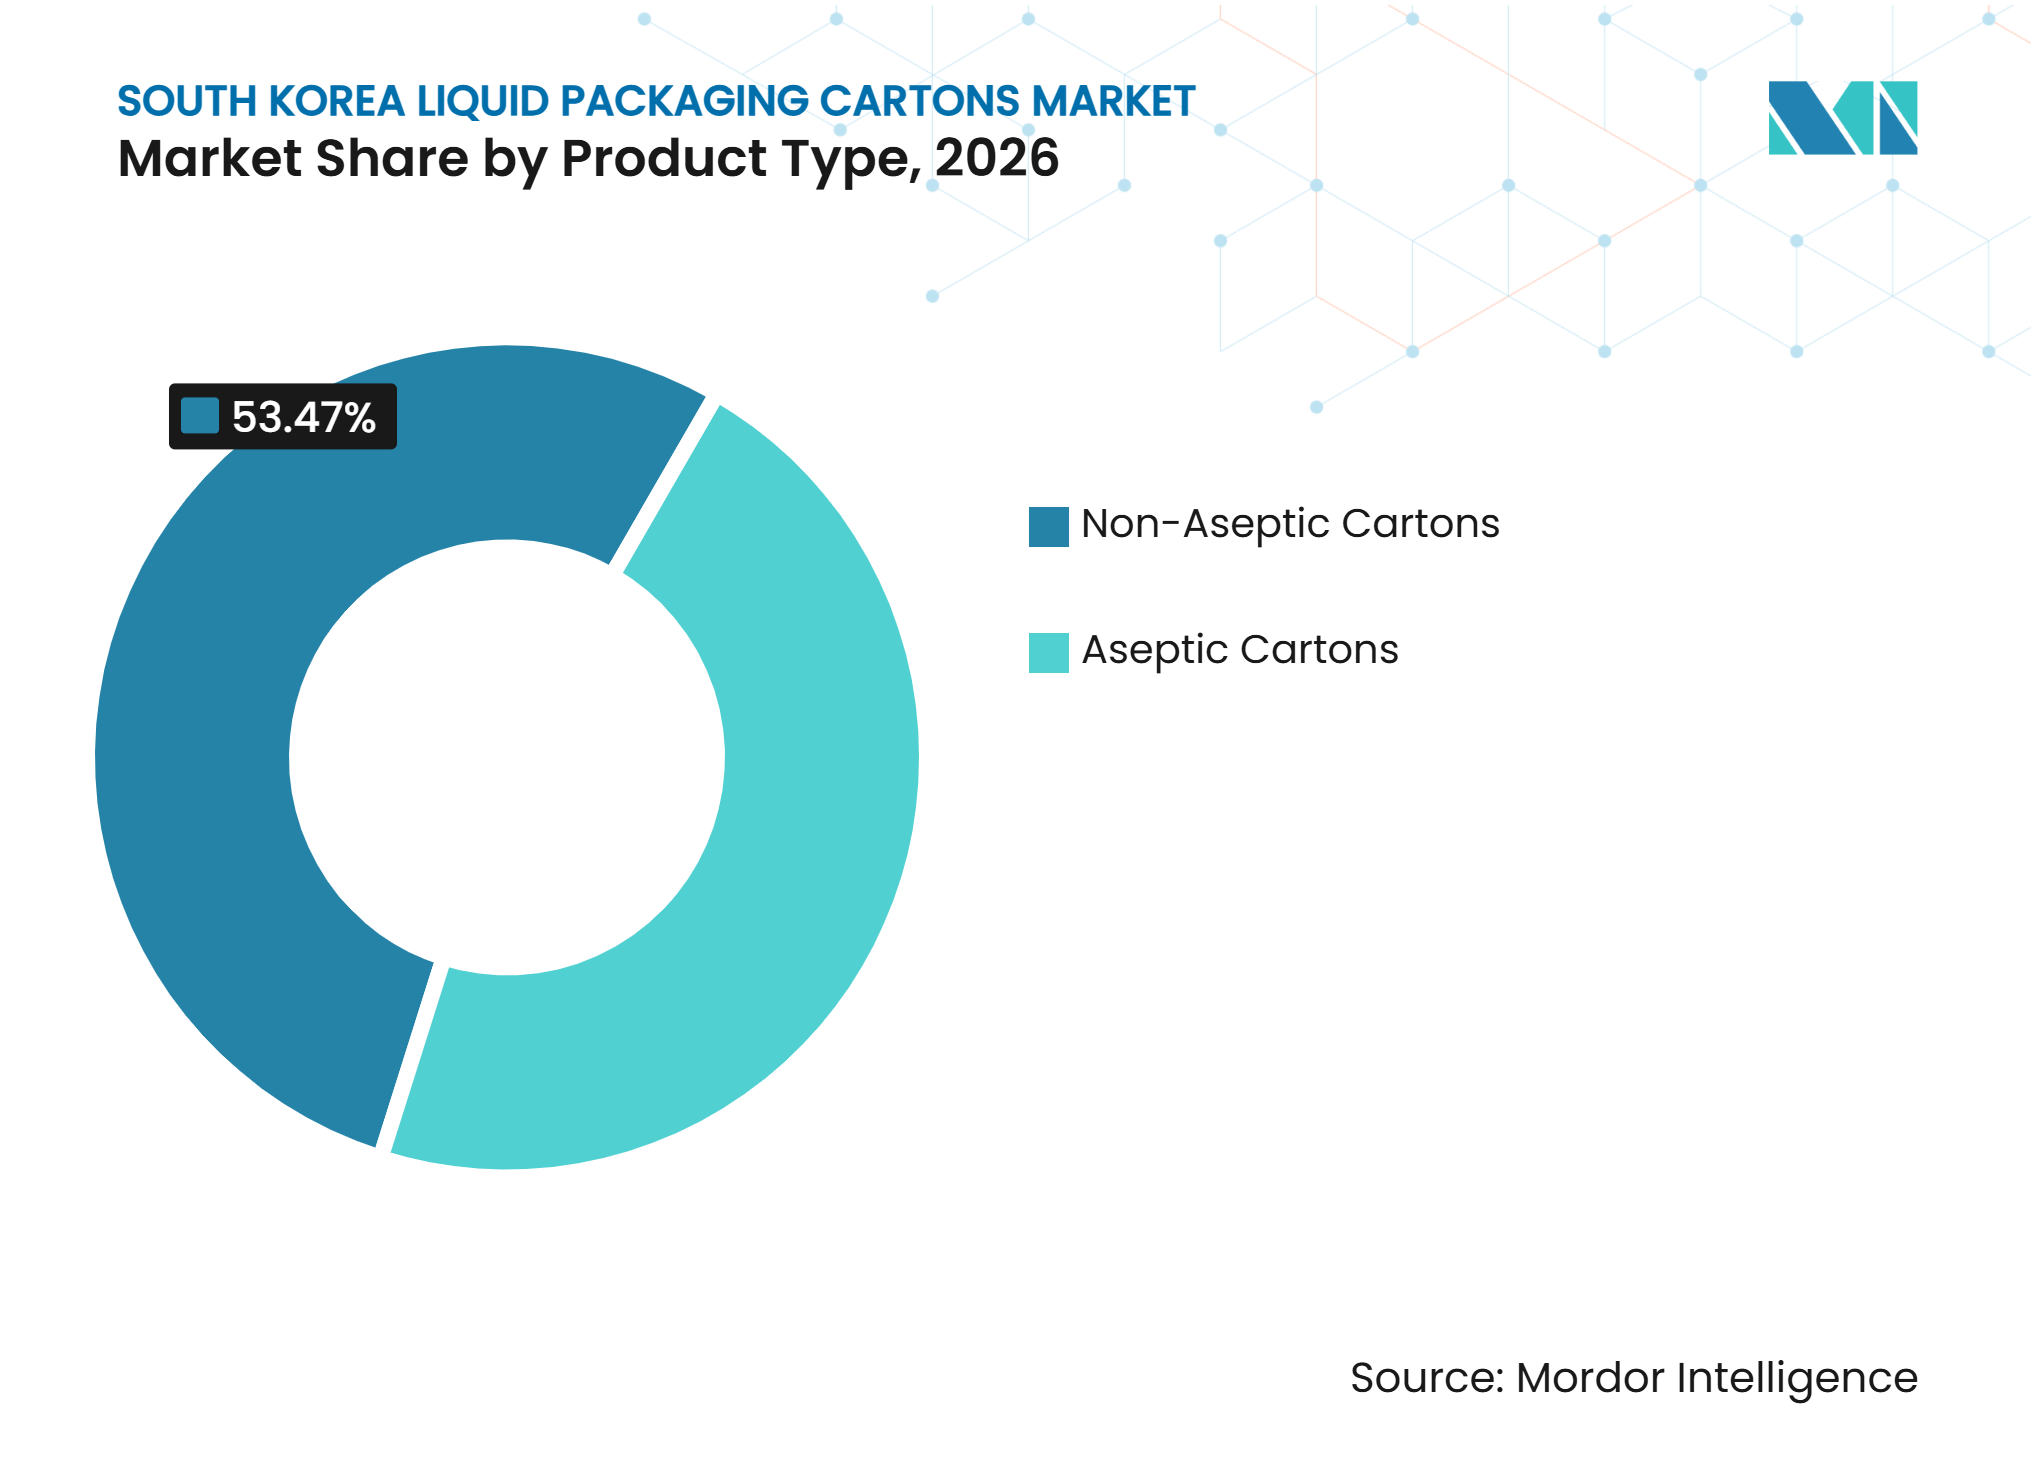
- Par type de produit, les cartons non aseptiques détenaient 53,47 % de la part de marché des cartons d'emballage liquide en Corée du Sud en 2026, tandis que les cartons aseptiques devraient se développer à un CAGR de 5,12 % jusqu'en 2032.
- Par application, le lait représentait 49,32 % de la taille du marché des cartons d'emballage liquide en Corée du Sud en 2026, tandis que les boissons à base de plantes devraient croître à un CAGR de 5,07 % jusqu'en 2032.
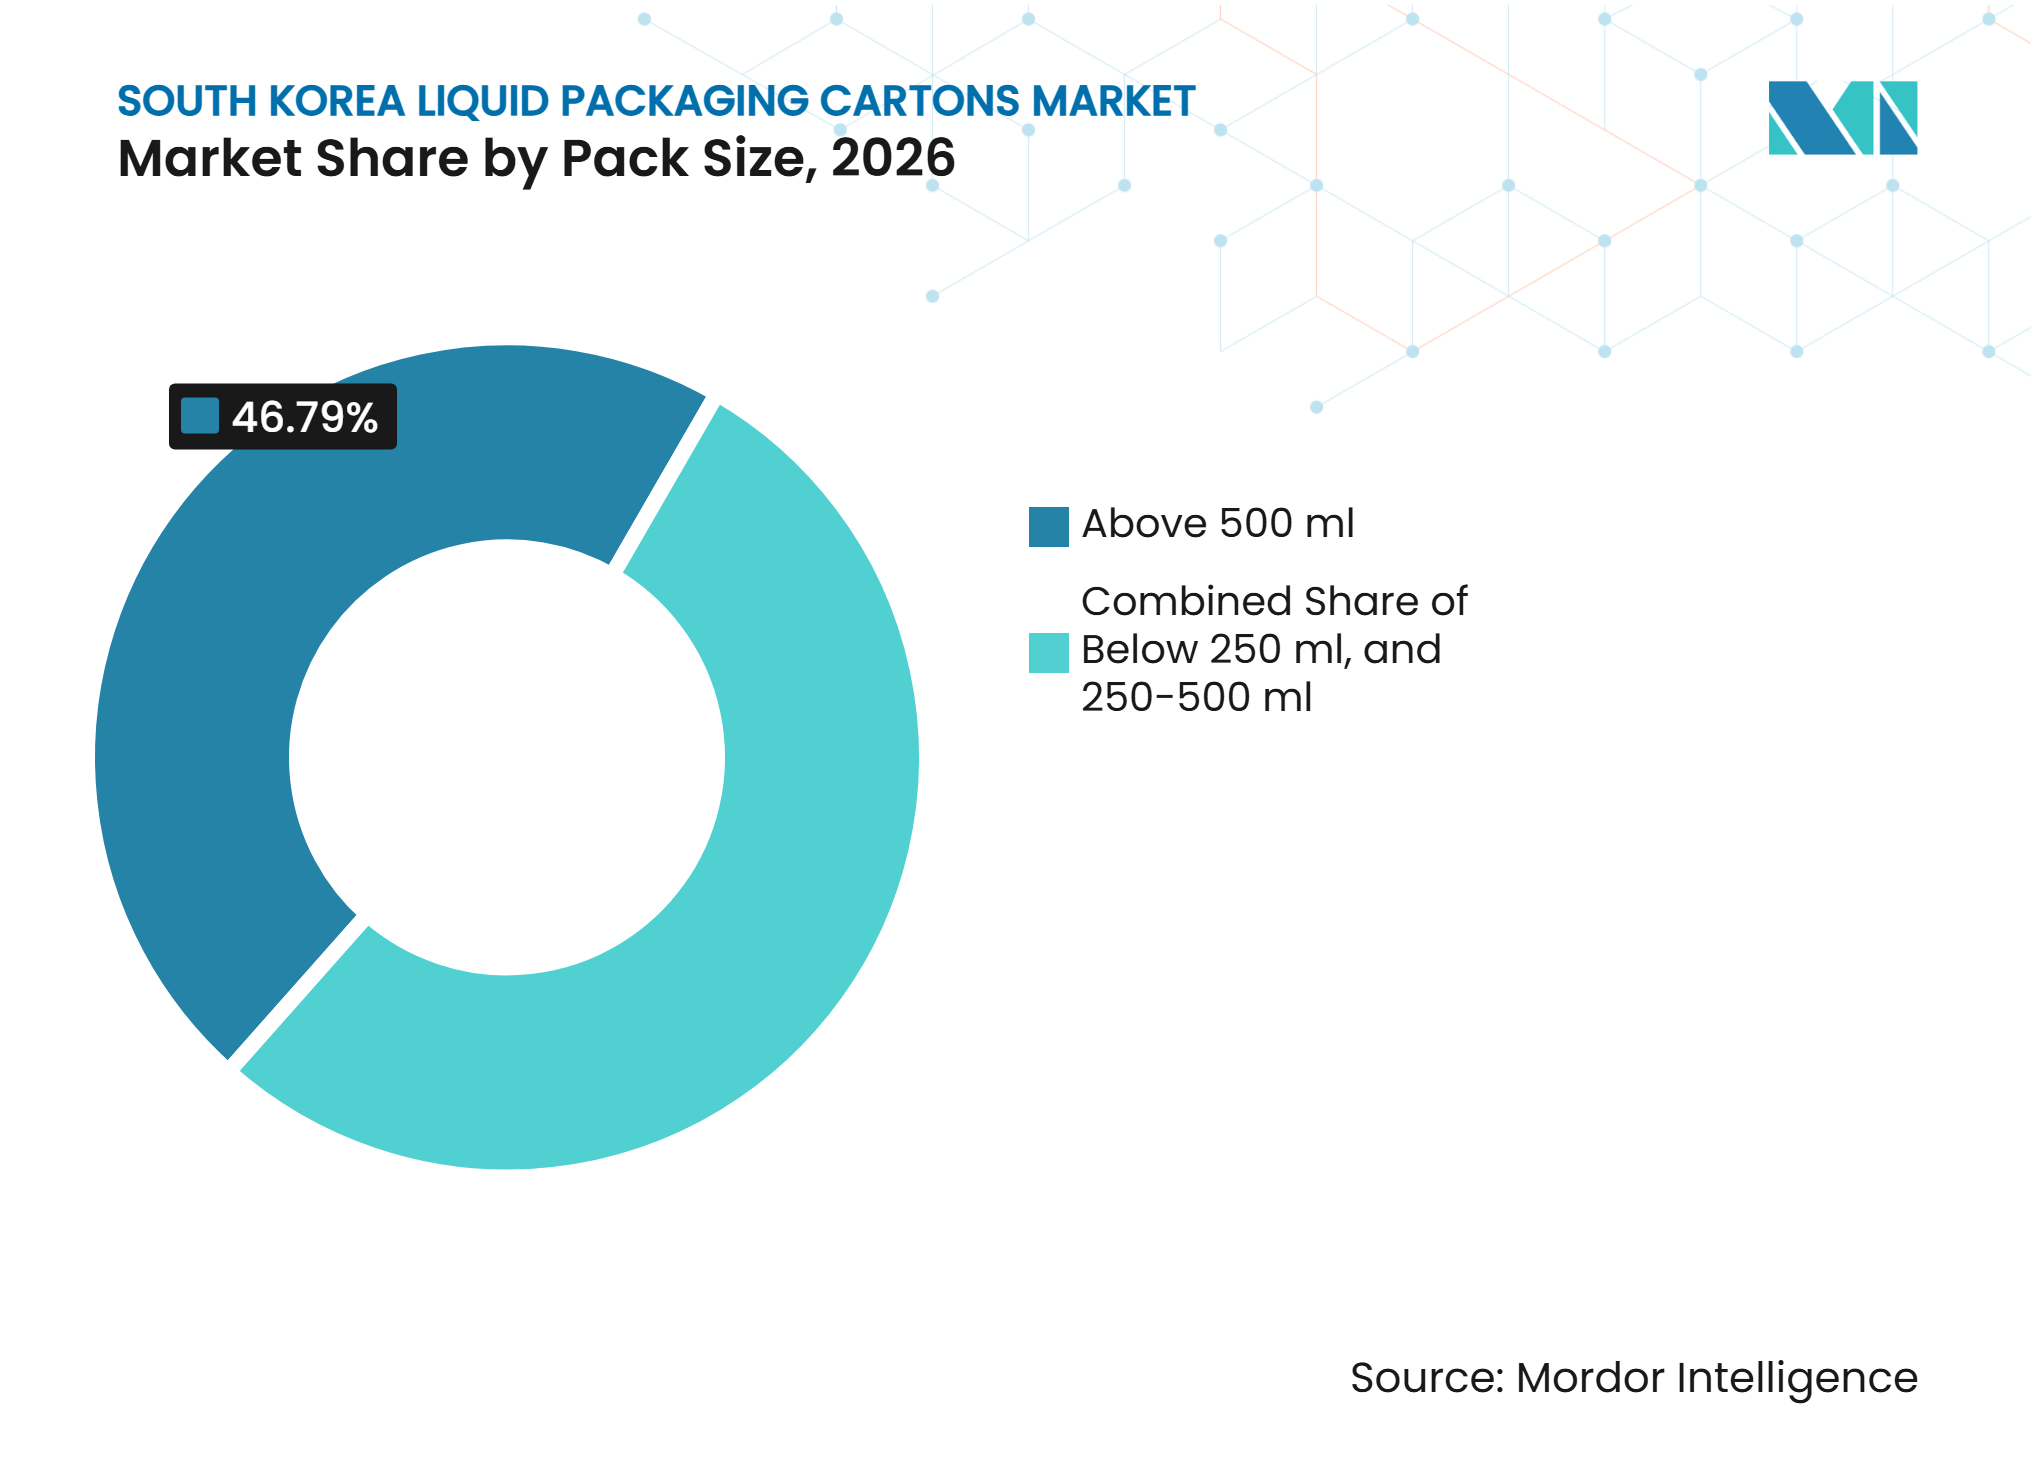
- Par taille d'emballage, les cartons de plus de 500 ml détenaient 46,79 % de la part de marché en 2026, tandis que la catégorie 250-500 ml devrait croître à un CAGR de 5,14 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des applications dans les produits laitiers et les boissons à base de plantes | +1.2% | National, avec une intensité dominante dans la région capitale de Séoul et les corridors urbains de Busan | Moyen terme (2-4 ans) |
| Expansion de la distribution stable à température ambiante | +0.9% | National, amplifié dans les villes secondaires avec une couverture limitée de la chaîne du froid | Long terme (≥ 4 ans) |
| Innovation des barrières à base de papier et réduction de l'aluminium | +0.8% | National, ancré aux principaux sites de remplissage dans la région capitale de Séoul et les zones de Chungcheong | Moyen terme (2-4 ans) |
| Substitution portée par la durabilité des formats plastiques | +0.7% | National, avec une adoption précoce dans les hypermarchés et les plateformes de commerce électronique | Moyen terme (2-4 ans) |
| Demande en petits emballages premium issue du commerce de proximité | +0.4% | National, avec la plus forte intensité dans la métropole de Séoul et les principaux corridors urbains | Court terme (≤ 2 ans) |
| Adoption par les distributeurs et les conditionneurs de cartons numériquement traçables | +0.2% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des applications dans les produits laitiers et les boissons à base de plantes
Le marché des cartons d'emballage liquide en Corée du Sud est soutenu par une évolution de la demande au sein des catégories produits laitiers et boissons. La consommation de lait blanc par habitant est tombée à 22,9 kg en 2025, le niveau le plus bas en 40 ans selon les données rapportées par la Korea Dairy Promotion Association.[1] Cette évolution renforce l'importance des produits laitiers premium, des boissons au soja, à l'avoine, aux amandes, nutritionnelles et protéinées pour les fournisseurs de cartons. Les grands producteurs laitiers élargissent leur présence dans les boissons protéinées et à base de plantes, qui nécessitent souvent une protection à température ambiante et un emballage aseptique.[2] Starbucks est entré dans la catégorie des boissons protéinées en Corée du Sud en juin 2025, étendant la concurrence aux circuits de restauration de marque. Le marché des cartons d'emballage liquide en Corée du Sud peut bénéficier lorsque de nouveaux lancements de boissons nécessitent des emballages pouvant être stockés et vendus sans réfrigération.
Expansion de la distribution stable à température ambiante
La distribution à température ambiante devient de plus en plus importante car les opérateurs d'épicerie en ligne et de commerce rapide peuvent stocker des produits à température ambiante sans frais de réfrigération. Le marché des cartons d'emballage liquide en Corée du Sud peut répondre à ce besoin grâce aux formats aseptiques utilisés pour le lait UHT, les boissons à base de plantes, les boissons protéinées et les aliments liquides. Il ne s'agit pas simplement d'une réponse aux faiblesses des systèmes de chaîne du froid, car la Corée du Sud dispose d'une distribution réfrigérée bien développée. Korea Package Co. a signé un accord exclusif de cinq ans pour importer et vendre des cartons aseptiques Lamipak en novembre 2026, montrant une ouverture commerciale pour ce format. Les villes secondaires, les centres de population plus petits et les circuits insulaires peuvent utiliser des produits stables à température ambiante pour réduire leur dépendance au réapprovisionnement réfrigéré sur courte distance. Le même modèle peut aider les sites de micro-fulfillment à stocker des cartons à température ambiante aux côtés de produits réfrigérés et à améliorer la flexibilité des stocks.
Innovation des barrières à base de papier et réduction de l'aluminium
Les barrières à base de papier et sans aluminium modifient la base technique de la concurrence sur le marché des cartons d'emballage liquide en Corée du Sud. Tetra Pak a étendu son emballage à barrière à base de papier aux lignes à grande vitesse en Asie en février 2026, notamment le déploiement par Maeil Dairies sur les équipements Tetra Pak A3/Speed.[3] La capacité de ligne annoncée allant jusqu'à 24 000 emballages par heure permet aux grands conditionneurs de changer de matériaux sans sacrifier le débit industriel. Les cartons Terra Alu-free et Full barrier de SIG, introduits par Seoul Dairy Cooperative en octobre 2025, ont été les premiers cartons aseptiques reconnus comme recyclables selon la réglementation coréenne. Le format à deux matériaux utilise du carton certifié FSC et du polymère, tandis que SIG annonce une réduction potentielle de l'empreinte carbone allant jusqu'à 61 % lorsque des polymères d'origine forestière sont utilisés. Ces options font de la recyclabilité une considération pratique d'achat et de conformité pour les conditionneurs.
Substitution portée par la durabilité des formats plastiques
Les règles de recyclage de la Corée du Sud attirent davantage l'attention sur les matériaux d'emballage et les résultats en fin de vie. La loi sur le recyclage des ressources a été modifiée avec effet au 7 août 2025, permettant l'utilisation des cartons en papier récupérés dans les matériaux de construction et les produits moulés. Cet élargissement des usages peut améliorer la valeur des fibres de cartons collectées et soutenir les investissements dans les infrastructures de collecte. Une exigence de 10 % de contenu recyclé pour les bouteilles PET, entrée en vigueur en février 2025, a également modifié le contexte de coût pour les transformateurs de plastique. Dans le cadre du système de Responsabilité Élargie du Producteur, les formats sans grade recyclable peuvent faire l'objet de majorations de redevances, et une révision prévue pourrait étendre les obligations de redevances à l'ensemble des volumes de production. Le marché des cartons d'emballage liquide en Corée du Sud pourrait en bénéficier lorsque les fournisseurs proposent des structures recyclables, bien que le PET conserve des avantages en matière de transparence et de systèmes de collecte familiers.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte dépendance aux intrants de pâte à papier et de barrières importés | -1.1% | National, affecte tous les sites de production compte tenu de l'absence de capacité significative de pâte vierge nationale | Long terme (≥ 4 ans) |
| Concurrence du PET allégé et des emballages souples | -0.8% | National, avec la plus forte pression dans les segments jus, boissons protéinées et boissons fonctionnelles | Moyen terme (2-4 ans) |
| Faibles taux de récupération des cartons aseptiques conventionnels | -0.5% | National, lacune des infrastructures de collecte la plus aiguë en dehors de la région capitale de Séoul | Moyen terme (2-4 ans) |
| Flexibilité limitée des lignes de remplissage aseptique nationales | -0.4% | National, concentré sur les principaux sites de remplissage dans la région capitale de Séoul et Chungcheong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte dépendance aux intrants de pâte à papier et de barrières importés
Le marché des cartons d'emballage liquide en Corée du Sud présente une base de coûts structurels plus élevée en raison de sa dépendance à la pâte kraft blanchie vierge importée, aux couches barrières et aux revêtements. L'exposition aux intrants importés rend les producteurs de cartons sensibles aux prix des matières premières mondiales et aux conditions commerciales. La collecte nationale ne fournit pas suffisamment de fibres récupérées pour compenser cette dépendance. Le taux national de recyclage des cartons a diminué de 19,9 % en 2019 à 13 % en 2023, selon les données gouvernementales rapportées par Kyunghyang Shinmun. Les recycleurs nationaux ont importé des matériaux de cartons récupérés du Japon pour soutenir l'utilisation des installations. Une exigence de collecte séparée prévue à partir du 1er janvier 2027 vise à améliorer la récupération, mais la pâte à papier importée et les intrants barrières resteront une contrainte importante sur les marges.
Concurrence du PET allégé et des emballages souples
Les bouteilles PET allégées et les formats souples sont en concurrence avec les cartons lorsque le coût unitaire, la visibilité et la flexibilité des portions guident les achats. Le marché des cartons d'emballage liquide en Corée du Sud est le plus exposé dans les jus, les boissons aromatisées, les boissons protéinées et les boissons fonctionnelles. Le PET offre aux consommateurs une vue du produit et bénéficie de systèmes de collecte séparée bien établis. Les formats souples bag-in-box sont également en concurrence pour les grands volumes de liquides et les applications industrielles. Les cartons de produits laitiers frais restent soutenus par une distribution réfrigérée établie et la familiarité des consommateurs avec les emballages à toit en pignon. Les fournisseurs de cartons doivent présenter des arguments clairs en matière de durée de conservation, de conception des matériaux, d'efficacité du remplissage, de présentation en rayon et de performance de collecte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'adoption des cartons aseptiques remodèle le leadership des cartons non aseptiquesLes cartons non aseptiques représentaient 53,47 % de la part de marché des cartons d'emballage liquide en Corée du Sud en 2026. Leur position repose sur le réseau établi de lait frais, les programmes de lait scolaire et la préférence des consommateurs pour les produits réfrigérés. Les cartons à toit pignon ont également bénéficié de leur classification recyclable dans le cadre du système d'évaluation des emballages de la Corée du Sud. Cette conformité réglementaire les a historiquement différenciés des briques aseptiques conventionnelles. L'industrie des cartons d'emballage liquide en Corée du Sud continue de s'appuyer sur ce segment pour une grande partie de sa demande de base. Les producteurs de produits laitiers frais peuvent utiliser la distribution réfrigérée habituelle et les formats d'emballage établis sans les exigences techniques plus élevées des systèmes aseptiques.
Les cartons aseptiques devraient se développer à un CAGR de 5,12 % jusqu'en 2032. Leur croissance est liée aux boissons à base de plantes, aux boissons protéinées, au lait UHT et aux aliments liquides nécessitant une stabilité à température ambiante. Les lancements en 2025 et 2026 de formats aseptiques sans aluminium ont modifié les options de recyclabilité disponibles pour les conditionneurs. Le lancement par Seoul Dairy d'un emballage aseptique recyclable et le déploiement par Maeil Dairies d'un emballage à barrière papier haute vitesse montrent que des structures améliorées peuvent être utilisées sans remplacement complet de la ligne de production. L'industrie des cartons d'emballage liquide en Corée du Sud connaît ainsi un glissement d'une simple comparaison entre réfrigéré et ambiant vers une concurrence fondée sur les performances de barrière et la recyclabilité. L'accord d'approvisionnement de Korea Package Co. avec Lamipak indique également l'émergence d'une nouvelle concurrence à l'importation dans l'approvisionnement en cartons aseptiques.


Par application :
le lait reste central tandis que les boissons à base de plantes mènent la croissanceLe lait représentait 49,32 % de la taille du marché des cartons d'emballage liquide en Corée du Sud en 2026. Cette position dominante reflète l'utilisation des cartons pour le lait frais, les programmes de repas scolaires et les produits UHT à température ambiante. La consommation de lait blanc a diminué, de sorte que la contribution future de ce segment dépendra davantage des produits à valeur ajoutée que de la simple croissance des volumes. Les produits laitiers aromatisés, les produits nutritionnels premium et les offres à durée de conservation prolongée peuvent contribuer à maintenir l'utilisation des cartons dans le secteur laitier. La base laitière établie fournit encore une demande stable pour les cartons non aseptiques à toit en pignon. Elle offre également une large base de clients installés pour les fournisseurs souhaitant introduire des améliorations de matériaux recyclables.
Les boissons à base de plantes devraient croître à un CAGR de 5,07 % jusqu'en 2032, devançant l'ensemble du marché des cartons d'emballage liquide en Corée du Sud. Les boissons au soja, à l'avoine et aux amandes nécessitent des barrières fiables et bénéficient souvent de la distribution à température ambiante. Le glissement vers les boissons protéinées et fonctionnelles crée une opportunité connexe pour les emballages aseptiques. Les grandes entreprises laitières se sont développées dans ces catégories en réponse à l'évolution des habitudes de consommation. Le jus reste une application importante mais difficile car les bouteilles PET offrent de la transparence et un circuit de collecte familier. Les produits laitiers autres que le lait, les boissons énergétiques et les aliments liquides offrent des utilisations plus modestes mais additives pour les cartons, notamment lorsque les consommateurs valorisent un stockage pratique et le contrôle des portions.
Par taille d'emballage :
les grands formats dominent tandis que les emballages de taille intermédiaire s'accélèrentLes cartons de plus de 500 ml détenaient 46,79 % de la part de marché en 2026. Les emballages laitiers familiaux, les jus en vrac et les formats d'aliments liquides soutiennent cette position via les hypermarchés, l'épicerie en ligne et les circuits de restauration. Les grands formats offrent un coût unitaire plus faible et conviennent aux habitudes d'achat des ménages. Ils répondent également aux besoins récurrents des acheteurs institutionnels. Pour le marché des cartons d'emballage liquide en Corée du Sud, ce segment fournit une base de volume stable même lorsque la demande des consommateurs évolue vers des portions plus petites. Ses performances continueront de dépendre de la solidité des achats de produits laitiers et d'épicerie en format familial.
Le segment 250-500 ml devrait progresser à un CAGR de 5,14 % jusqu'en 2032. L'augmentation des ménages d'une seule personne et les achats orientés vers la commodité soutiennent les choix d'emballages individuels et pour deux personnes. Les ménages d'une seule personne représentaient 42 % de l'ensemble des ménages en 2025, selon le ministère de l'Intérieur et de la Sécurité. GS25, CU et 7-Eleven Korea ont élargi leurs assortiments en portions réduites en 2025 et 2026, ce qui soutient les formats utilisés pour les boissons protéinées, le café et les boissons fonctionnelles. Les cartons de moins de 250 ml conservent un rôle dans le lait scolaire, le café individuel et les portions contrôlées, bien qu'ils fassent face à une base de demande plus mature. Le marché des cartons d'emballage liquide en Corée du Sud peut utiliser ces formats pour répondre au commerce de proximité sans remplacer les grands emballages ménagers.

Analyse géographique
Région capitale de Séoul
La région capitale de Séoul est le principal centre pour les spécifications de cartons premium, les opérations de remplissage avancées et la demande de vente au détail en petits formats. Maeil Dairies est devenu le premier producteur mondial à déployer la technologie de barrière à base de papier de Tetra Pak sur des lignes à grande vitesse en février 2026. Seoul Dairy Cooperative avait déjà introduit le premier carton aseptique reconnu comme recyclable selon la réglementation coréenne en octobre 2025. Le marché des cartons d'emballage liquide en Corée du Sud bénéficie ici d'un commerce de proximité dense et de la concentration des services de commerce rapide. Ces circuits favorisent les cartons pour les boissons protéinées, les boissons à base de plantes et les produits laitiers de spécialité. L'étiquetage environnemental et les revendications de matériaux certifiés FSC sont susceptibles de recevoir une attention particulière de la part des détaillants et des consommateurs urbains. La région offre également aux fournisseurs une plateforme visible pour tester des matériaux barrières améliorés avant un déploiement national plus large.
Région de Busan et Gyeongnam
Busan et Gyeongnam combinent un important corridor de consommateurs avec un point d'entrée majeur pour les matériaux et équipements d'emballage importés. Le rôle portuaire de Busan affecte les délais d'approvisionnement et les coûts à quai de la pâte vierge, des revêtements barrières et des rouleaux de cartons aseptiques. Cette connexion est importante alors que les transformateurs chinois recherchent des partenaires de distribution locaux. L'accord exclusif de Korea Package Co. avec Lamipak constitue un exemple direct de cette voie d'accès au marché sud-coréen. Les producteurs laitiers locaux de Gyeongnam s'appuient encore principalement sur des cartons non aseptiques à toit en pignon soutenus par des réseaux réfrigérés sur courte distance. Les chaînes de distribution nationales élargissent progressivement la présence des produits à base de plantes à température ambiante, ce qui réduit la séparation entre ce modèle régional et le modèle de Séoul. La population vieillissante de la région soutient également la demande de boissons nutritionnelles stables à température ambiante et d'aliments liquides conçus pour le stockage à domicile.
Chungcheong, Honam, Gangwon et Jeju
Chungcheong comprend des pôles de transformation alimentaire et de boissons qui approvisionnent en produits conditionnés en cartons les marchés de tout le pays. Les coopératives laitières de Honam et Gangwon restent plus dépendantes des cartons non aseptiques pour la distribution locale de lait frais. Ces zones peuvent ne pas avoir une échelle suffisante pour justifier des investissements dans le remplissage aseptique à chaque emplacement. Jeju présente un cas différent car sa séparation géographique peut favoriser les boissons à température ambiante dans le tourisme, les hôtels, les complexes hôteliers et les commerces de proximité. La taille du marché des cartons d'emballage liquide en Corée du Sud pour une région n'est pas fournie, mais les conditions d'exploitation montrent pourquoi la demande de cartons variera selon le circuit de distribution. La croissance nationale du commerce rapide peut aider les cartons à température ambiante à atteindre les zones intérieures et insulaires grâce à un fulfillment à température ambiante. L'exigence de collecte séparée des cartons à partir de 2027 pourrait également influencer les choix d'emballages locaux à mesure que les systèmes de collecte se développent. Ces géographies mixtes sont susceptibles de maintenir des trajectoires de croissance différentes pour les cartons réfrigérés et à température ambiante.
Paysage concurrentiel
Concentration du Marché
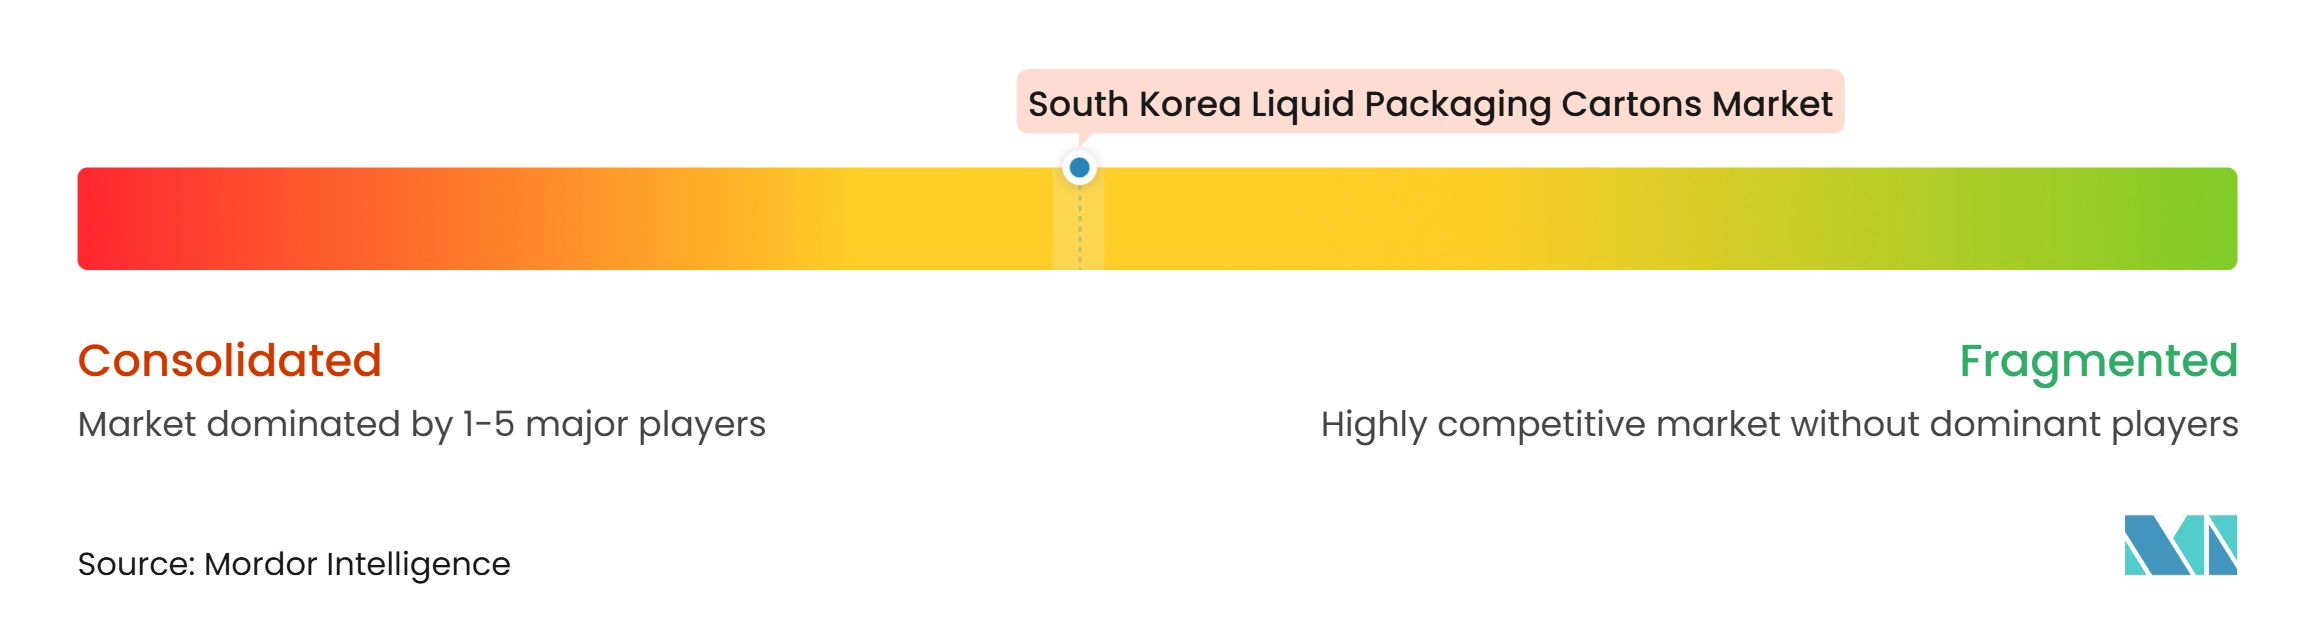
Le marché des cartons d'emballage liquide en Corée du Sud est modérément concentré dans les cartons aseptiques et très concentré dans les cartons pasteurisés. Les fournisseurs de systèmes mondiaux entretiennent des relations de longue date avec les lignes de remplissage, ce qui rend les changements de fournisseurs difficiles pour les producteurs de produits laitiers et de boissons. Tetra Pak et SIG ont utilisé la Corée du Sud pour d'importants lancements de matériaux, soutenus par la pression réglementaire locale en faveur d'une meilleure recyclabilité. Maeil Dairies a déployé la barrière à base de papier de Tetra Pak sur des lignes A3/Speed à grande vitesse en février 2026. Seoul Dairy Cooperative a lancé les cartons aseptiques SIG Terra Alu-free et Full barrier en octobre 2025. Ces initiatives donnent aux fournisseurs établis un moyen de combiner l'innovation matérielle avec les relations d'équipements installés.
Les transformateurs chinois régionaux exercent une pression concurrentielle croissante via des arrangements d'approvisionnement locaux. L'accord exclusif de cinq ans de Lamipak avec Korea Package Co. ouvre un canal vers une base de conditionneurs nationaux qui s'est concentrée sur les cartons pasteurisés. La plateforme de traçabilité One Pack One Code de Lamipak constitue un point de différenciation supplémentaire pour les détaillants et les conditionneurs souhaitant de meilleures informations au niveau de l'emballage. Les grands acheteurs de produits alimentaires et de boissons tiennent également compte de la certification FSC et de la conformité ISO lors de l'évaluation des fournisseurs. Les entreprises nationales telles que Samryoong Co. et Hankuk Package Co. conservent des avantages en matière de proximité locale, de familiarité avec les clients et de connaissance des exigences réglementaires. Les entreprises importatrices doivent donc concurrencer par un avantage significatif en termes de prix, d'approvisionnement ou de spécification des matériaux.
Le marché des cartons d'emballage liquide en Corée du Sud présente des opportunités ouvertes dans les aliments liquides et les boissons fonctionnelles, où la capacité de remplissage aseptique reste limitée par rapport au potentiel de la demande. Les fournisseurs capables de livrer des structures recyclables sans ralentir les lignes à grande vitesse ont une position plus solide dans ces catégories. Les règles de collecte séparée et les révisions de la responsabilité des producteurs rendent la conception des matériaux de plus en plus importante pour la stratégie concurrentielle. La concurrence restera la plus forte autour de la compatibilité de remplissage, de la performance des barrières et de la capacité de distribution locale. Aucune part combinée pour les principaux fournisseurs n'est fournie, de sorte que les éléments disponibles soutiennent une structure concentrée dans les cartons pasteurisés et une structure modérément concentrée dans les cartons aseptiques sans attribuer de part au niveau de l'entreprise. Les parts individuelles des fournisseurs ne sont donc pas indiquées.
Leaders du secteur des cartons d'emballage liquide en Corée du Sud
-
Samryoong Co., Ltd.
-
Hankuk Package Co., Ltd.
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cartons d'Emballage Liquide en Corée du Sud Entreprises couvertes dans ce rapport
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI Srl
- Lami Packaging (Kunshan) Co. Ltd.
- Italpack Srl
- Parksons Packaging Ltd.
- Shandong Bihai Packaging Materials Co. Ltd.
- Southern Packaging Group Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Adam Pack SA
- Samryoong Co., Ltd.
- Hankuk Package Co., Ltd.
Développements industriels récents dans Marché des Cartons d'Emballage Liquide en Corée du Sud
- Novembre 2026 : Korea Package Co., leader du marché coréen des cartons pasteurisés, a signé un accord d'approvisionnement exclusif de cinq ans avec Lamipak (Kunshan, Chine), accordant des droits exclusifs pour importer et vendre les produits de cartons aseptiques de Lamipak en Corée du Sud. L'accord étend stratégiquement l'entreprise vers le marché des cartons aseptiques à plus forte croissance, estimé à plus de 200 milliards KRW (148 millions USD) par an.
- Septembre 2026 : SIG Korea a rejoint le partenariat d'amélioration du recyclage des cartons en papier du ministère du Climat, de l'Énergie et de l'Environnement le 21 septembre 2026, aux côtés de Seoul Dairy Cooperative, Maeil Dairies, Hansol Paper et des consortiums de recyclage, s'engageant à respecter les principes de recyclabilité dès la conception et à soutenir les infrastructures tout en élargissant le déploiement de sa technologie Terra Alu-free et Full barrier sans couche d'aluminium auprès de sa base de clients coréens.
- Avril 2026 : La Corée du Sud a lancé une révision législative complète de son système de recyclage par responsabilité des producteurs, en vigueur depuis 2003, afin d'explorer une éventuelle extension des obligations de redevances à l'ensemble des volumes de production, selon un rapport de l'Agence Yonhap News du 3 avril 2026. La réforme affecterait directement les producteurs de cartons liquides soumis aux obligations de Responsabilité Élargie du Producteur et renforcerait les incitations à la conception d'emballages recyclables.
- Février 2026 : Maeil Dairies est devenu le premier producteur mondial à déployer la technologie de barrière à base de papier de Tetra Pak sur des lignes de remplissage Tetra Pak A3/Speed à grande vitesse, lançant des cartons Tetra Brik Aseptic 200 Slim pour Maeil Soy Milk 99.9 avec 87 % de contenu renouvelable et une empreinte carbone de l'emballage inférieure de 26 %, vérifiée par le Carbon Trust. La ligne A3/Speed produit jusqu'à 24 000 emballages par heure et peut être modernisée sans investissement en capital significatif.
Périmètre du rapport sur le marché des cartons d'emballage liquide en Corée du Sud
Le marché des cartons d'emballage liquide en Corée du Sud englobe la fabrication et la fourniture de solutions d'emballage à base de carton conçues pour le stockage, le transport et la distribution sécurisés de boissons liquides et de produits alimentaires. Ces cartons assurent la protection des produits, une durée de conservation prolongée et une manipulation pratique tout en soutenant un emballage et une distribution efficaces. Le marché comprend des solutions d'emballage conçues pour maintenir la fraîcheur des produits, prévenir la contamination et répondre aux exigences évolutives en matière de sécurité alimentaire et de durabilité. La consommation croissante de boissons conditionnées, la demande croissante de produits pratiques et stables à température ambiante, et le glissement vers des matériaux d'emballage recyclables stimulent la croissance du marché en Inde.
Le rapport sur le marché des cartons d'emballage liquide en Corée du Sud est segmenté par type de produit (cartons aseptiques et cartons non aseptiques), par application (lait, jus, boissons à base de plantes, produits laitiers hors lait, boissons énergétiques et fonctionnelles, aliments liquides et autres applications) et par taille d'emballage (moins de 250 ml, 250-500 ml et plus de 500 ml). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cartons aseptiques |
| Cartons non aseptiques |
| Lait |
| Jus |
| Boissons à base de plantes |
| Produits laitiers (hors lait) |
| Boissons énergétiques et fonctionnelles |
| Aliments liquides |
| Autres applications |
| Moins de 250 ml |
| 250-500 ml |
| Plus de 500 ml |
| Par type de produit | Cartons aseptiques |
| Cartons non aseptiques | |
| Par application | Lait |
| Jus | |
| Boissons à base de plantes | |
| Produits laitiers (hors lait) | |
| Boissons énergétiques et fonctionnelles | |
| Aliments liquides | |
| Autres applications | |
| Par taille d'emballage | Moins de 250 ml |
| 250-500 ml | |
| Plus de 500 ml |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des cartons d'emballage liquide en Corée du Sud ?
Le marché des cartons d'emballage liquide en Corée du Sud est estimé à 149,76 millions USD en 2027 et devrait atteindre 185,24 millions USD d'ici 2032 à un CAGR de 4,34 %.
Quel type de produit domine la demande de cartons d'emballage liquide en Corée du Sud ?
Les cartons non aseptiques dominent avec une part de 53,47 % en 2026, soutenus par la distribution de produits laitiers frais et les formats réfrigérés à toit en pignon.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les boissons à base de plantes devraient croître à un CAGR de 5,07 %, soutenues par les besoins de distribution à température ambiante et la demande de boissons au soja, à l'avoine et aux amandes.
Pourquoi les cartons aseptiques gagnent-ils en pertinence en Corée du Sud ?
Les cartons aseptiques soutiennent les boissons stables à température ambiante et les aliments liquides, tandis que les nouvelles barrières à base de papier et sans aluminium peuvent améliorer les performances de recyclabilité.
Quelle taille d'emballage devrait se développer le plus rapidement ?
La catégorie 250-500 ml devrait croître à un CAGR de 5,14 % jusqu'en 2032, le commerce de proximité et les ménages d'une seule personne favorisant les portions plus petites.
Quels facteurs limitent l'adoption des cartons en Corée du Sud ?
Les intrants de pâte à papier et de barrières importés, les faibles taux de récupération des cartons aseptiques conventionnels et la concurrence des formats PET et souples restent des freins majeurs.