
Marktgröße und Marktanteile für Flüssigkeitsverpackungskartons in Südkorea
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
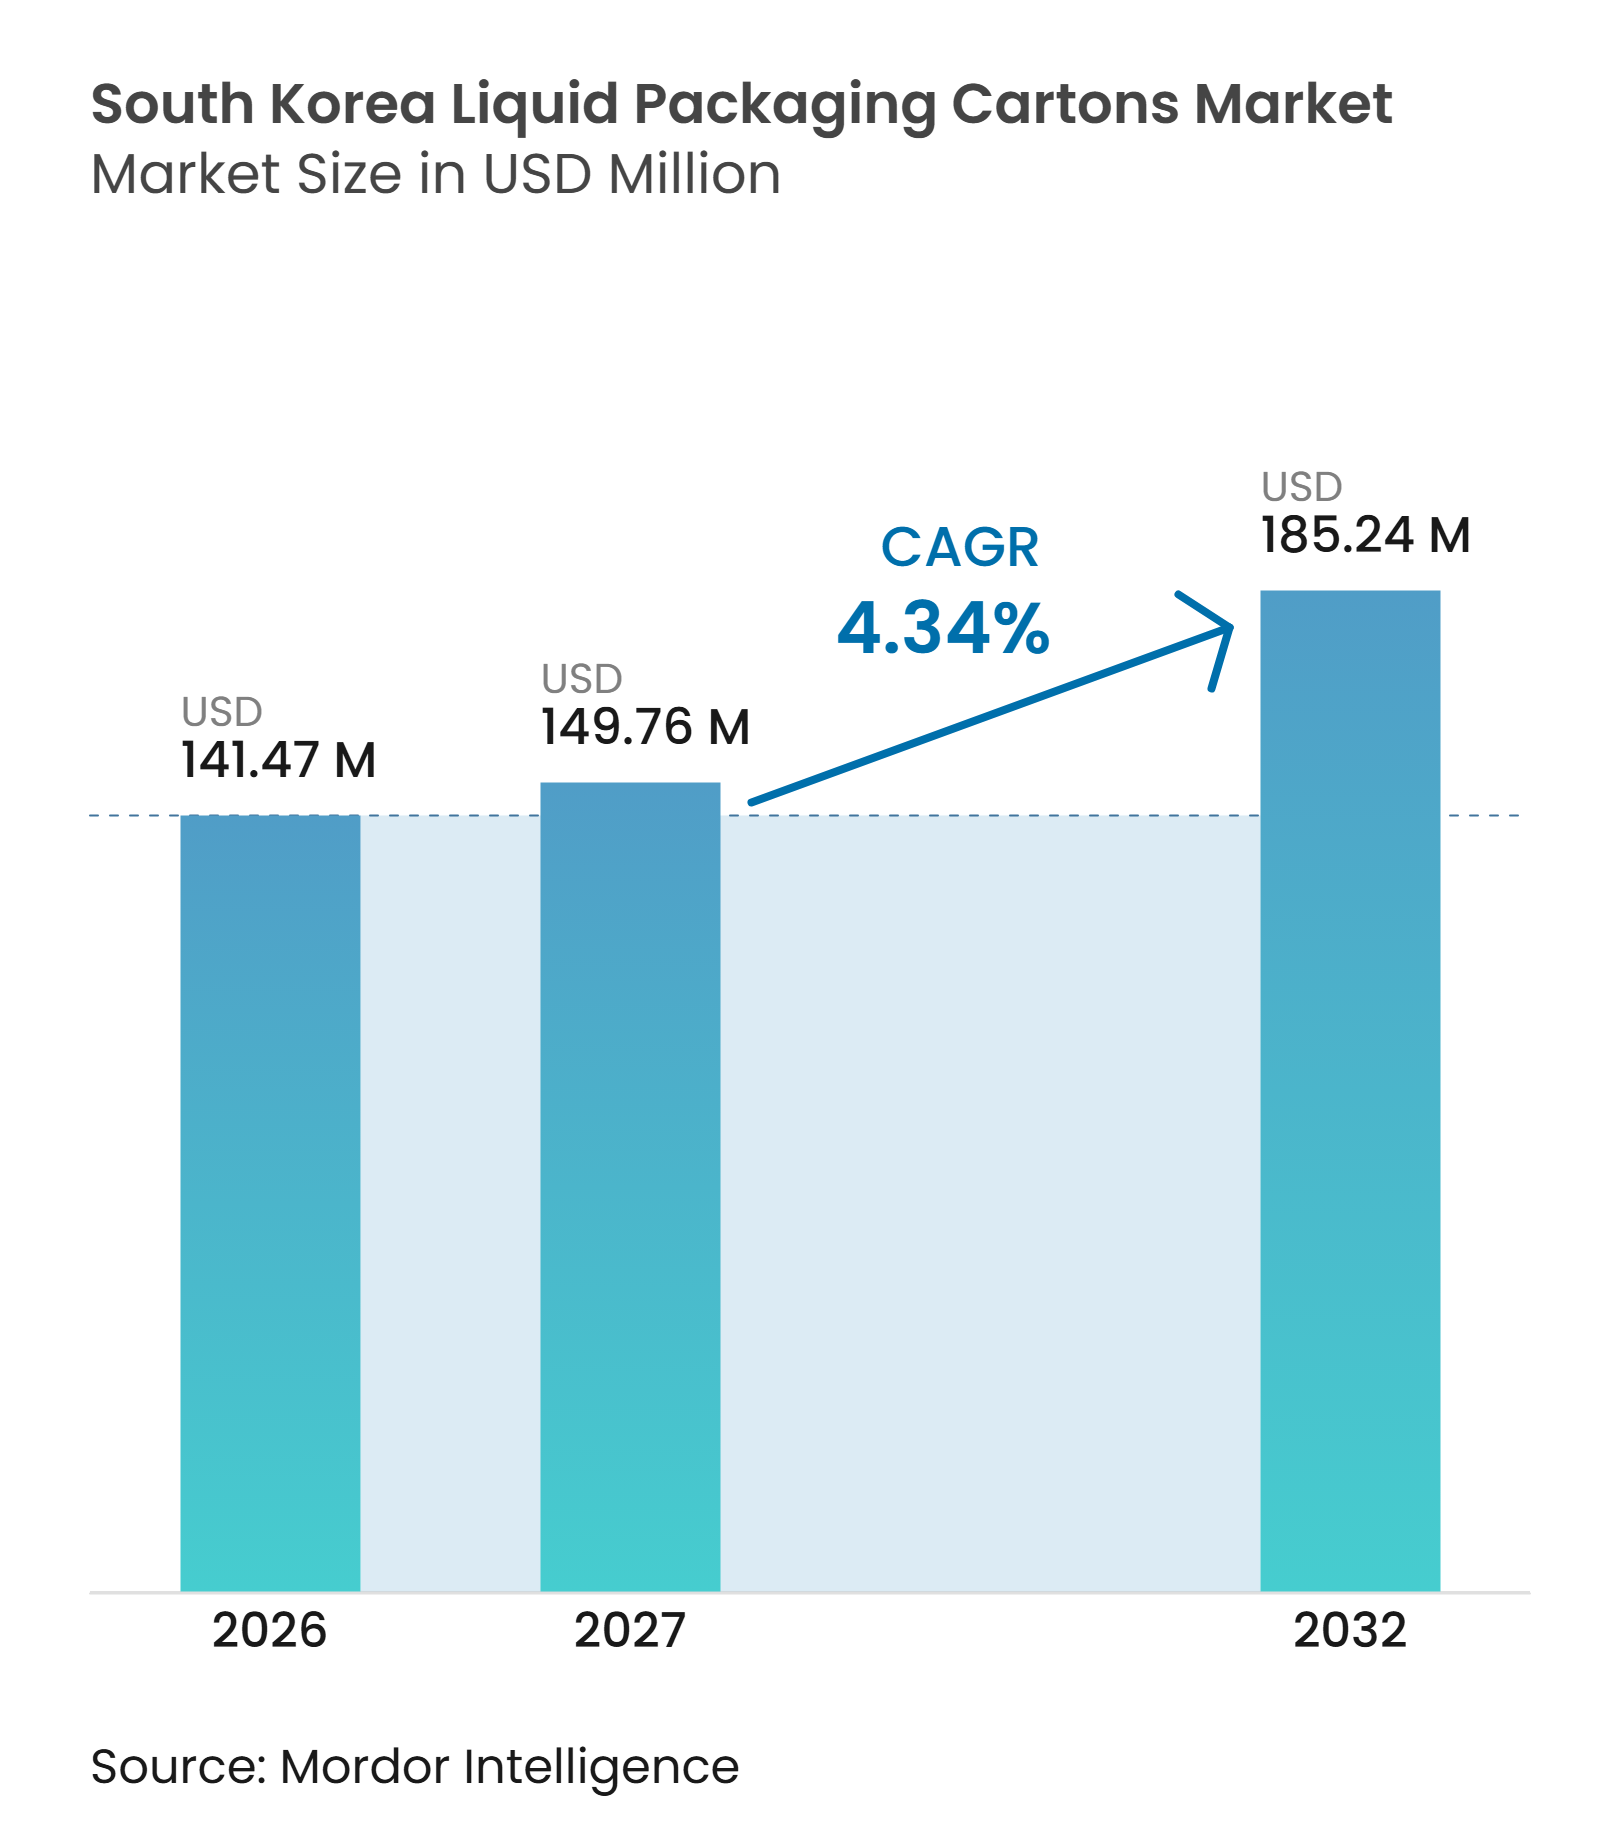
| Marktgröße im Basisjahr (2026) | 141.47 Millionen US-Dollar |
| Marktgröße (2027) | 149.76 Millionen US-Dollar |
| Marktgröße (2032) | 185.24 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.34 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigkeitsverpackungskartons in Südkorea von Mordor Intelligence
Die Marktgröße für Flüssigkeitsverpackungskartons in Südkorea wurde im Jahr 2026 auf 141,47 Millionen USD geschätzt und wird voraussichtlich von 149,76 Millionen USD im Jahr 2027 auf 185,24 Millionen USD bis 2032 wachsen, bei einem CAGR von 4,34% während des Prognosezeitraums (2027–2032). Der Markt für Flüssigkeitsverpackungskartons in Südkorea entwickelt sich in Richtung höherwertiger Materialspezifikationen, anstatt sich ausschließlich auf Volumenwachstum zu stützen. Die Nachfrage verlagert sich hin zu haltbaren Getränken, Funktionsgetränken und kleineren Packungen, die zum Einkaufsverhalten im Convenience-Einzelhandel passen. Recyclingvorschriften verändern den Kostenvergleich zwischen herkömmlichen aseptischen Kartons und Formaten, die für eine einfachere Rückgewinnung konzipiert sind. Lieferanten mit aluminiumfreien Barrieren, Recyclingzertifizierung und etablierten Abfülllinienbeziehungen sind besser positioniert, um diesen Übergang zu unterstützen. Der Markt für Flüssigkeitsverpackungskartons in Südkorea steht auch unter dem Druck importierter Inputkosten, Kunststoffverpackungen und niedriger Rückgewinnungsraten für herkömmliche aseptische Packungen.
Wichtigste Erkenntnisse des Berichts
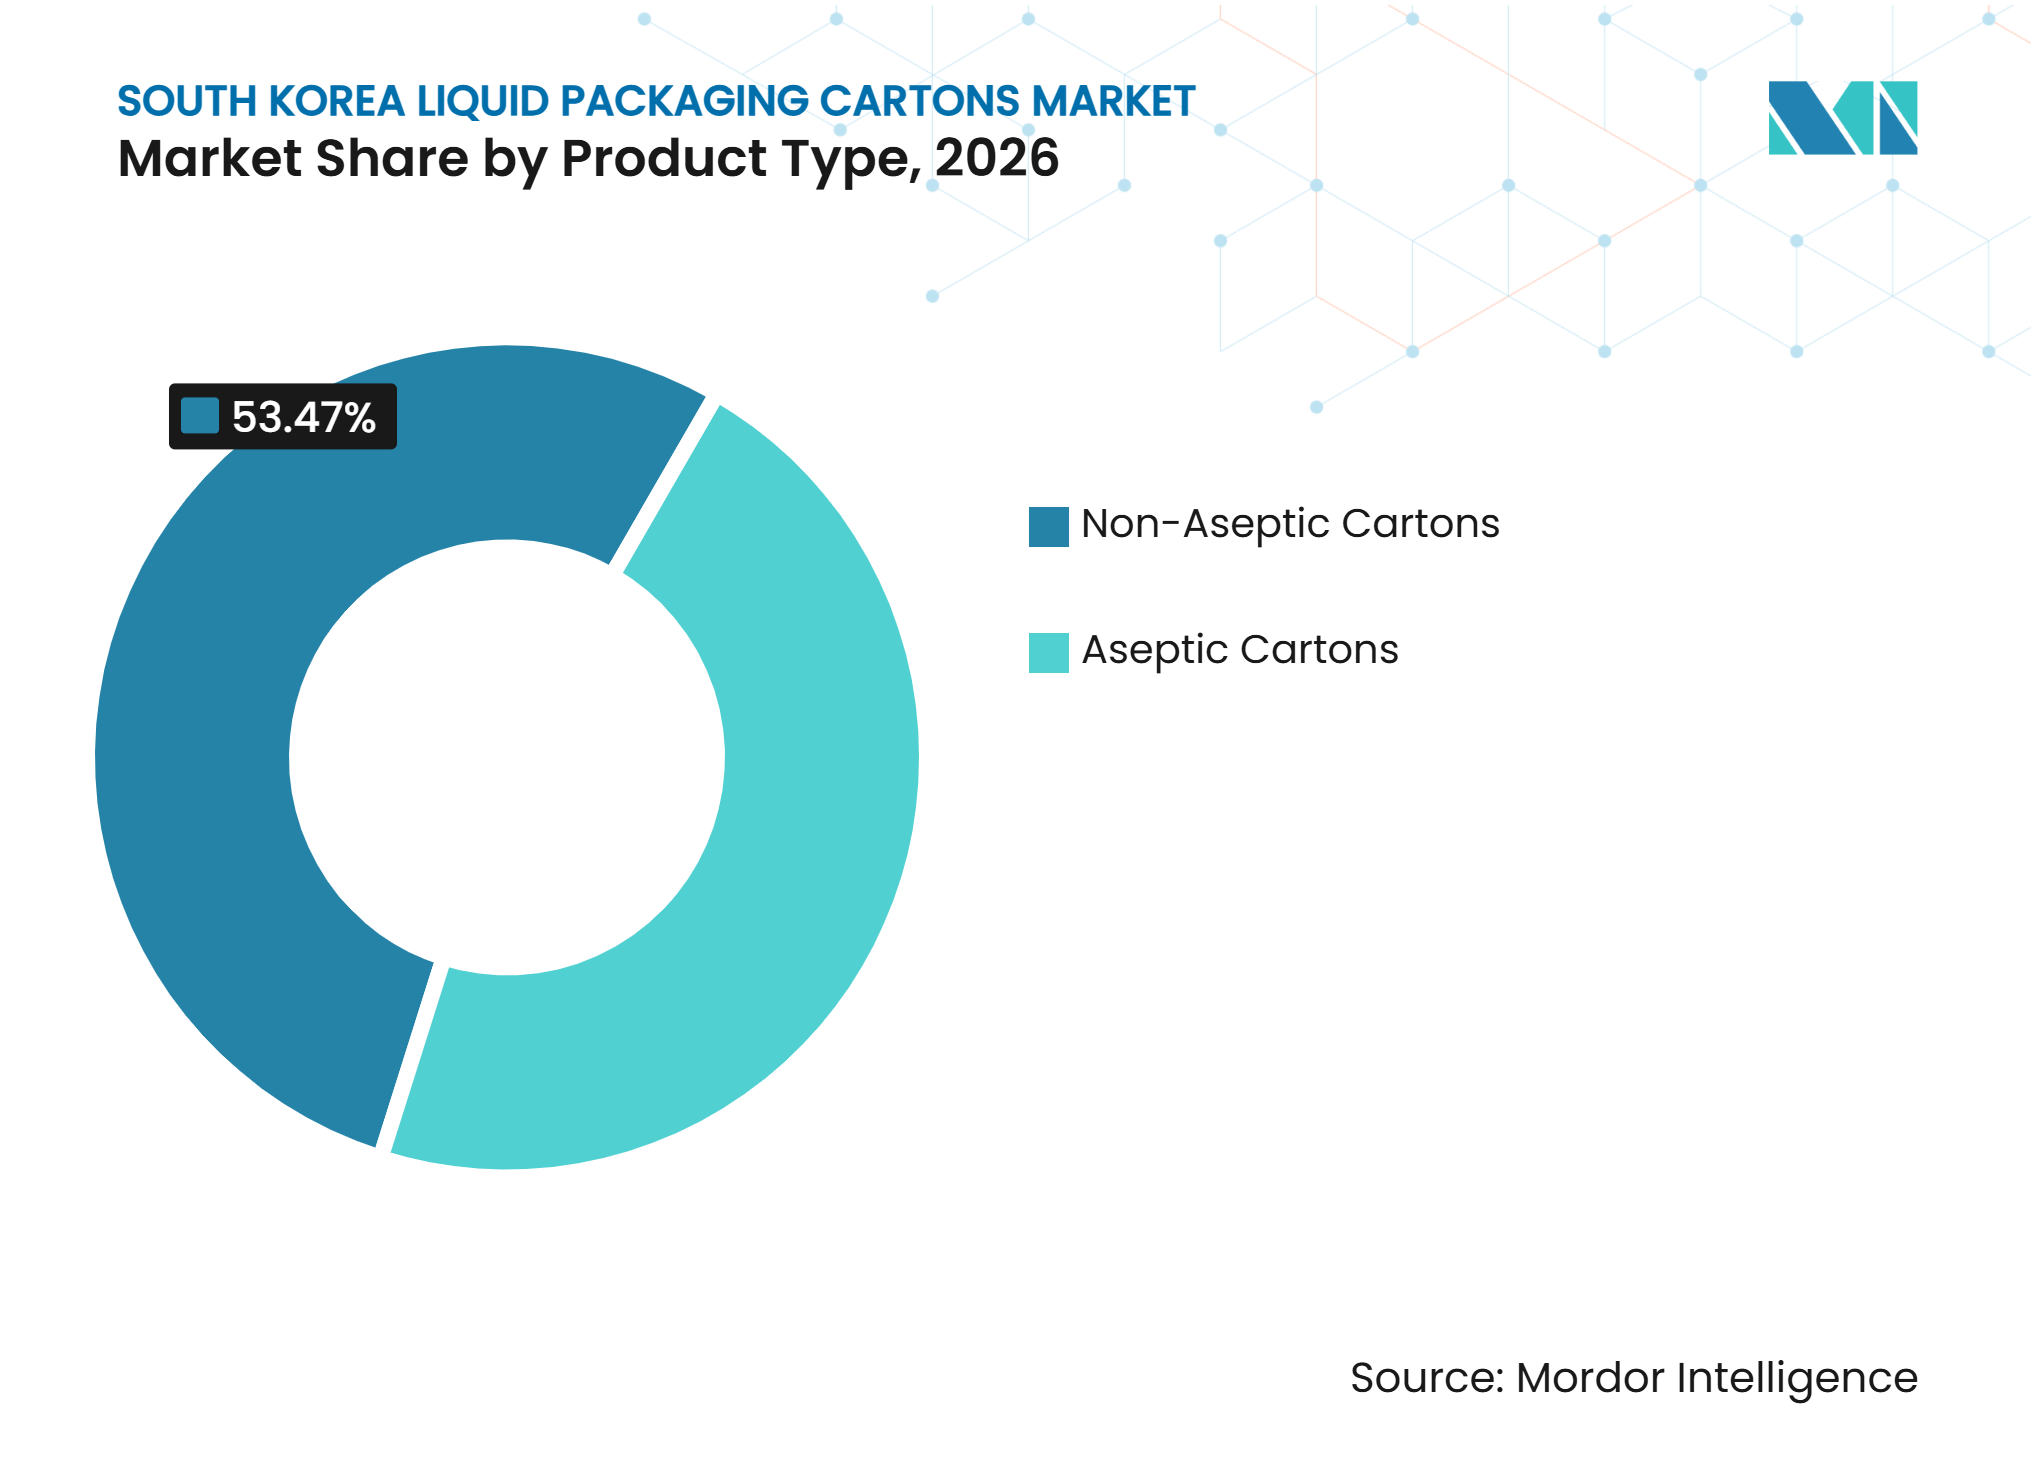
- Nach Produkttyp hielten nicht-aseptische Kartons im Jahr 2026 einen Marktanteil von 53,47 % am südkoreanischen Markt für Flüssigkeitsverpackungskartons, während aseptische Kartons bis 2032 voraussichtlich mit einer CAGR von 5,12 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 49,32 % am Marktvolumen für Flüssigkeitsverpackungskartons in Südkorea auf Milch, während pflanzenbasierte Getränke bis 2032 voraussichtlich mit einer CAGR von 5,07 % wachsen werden.
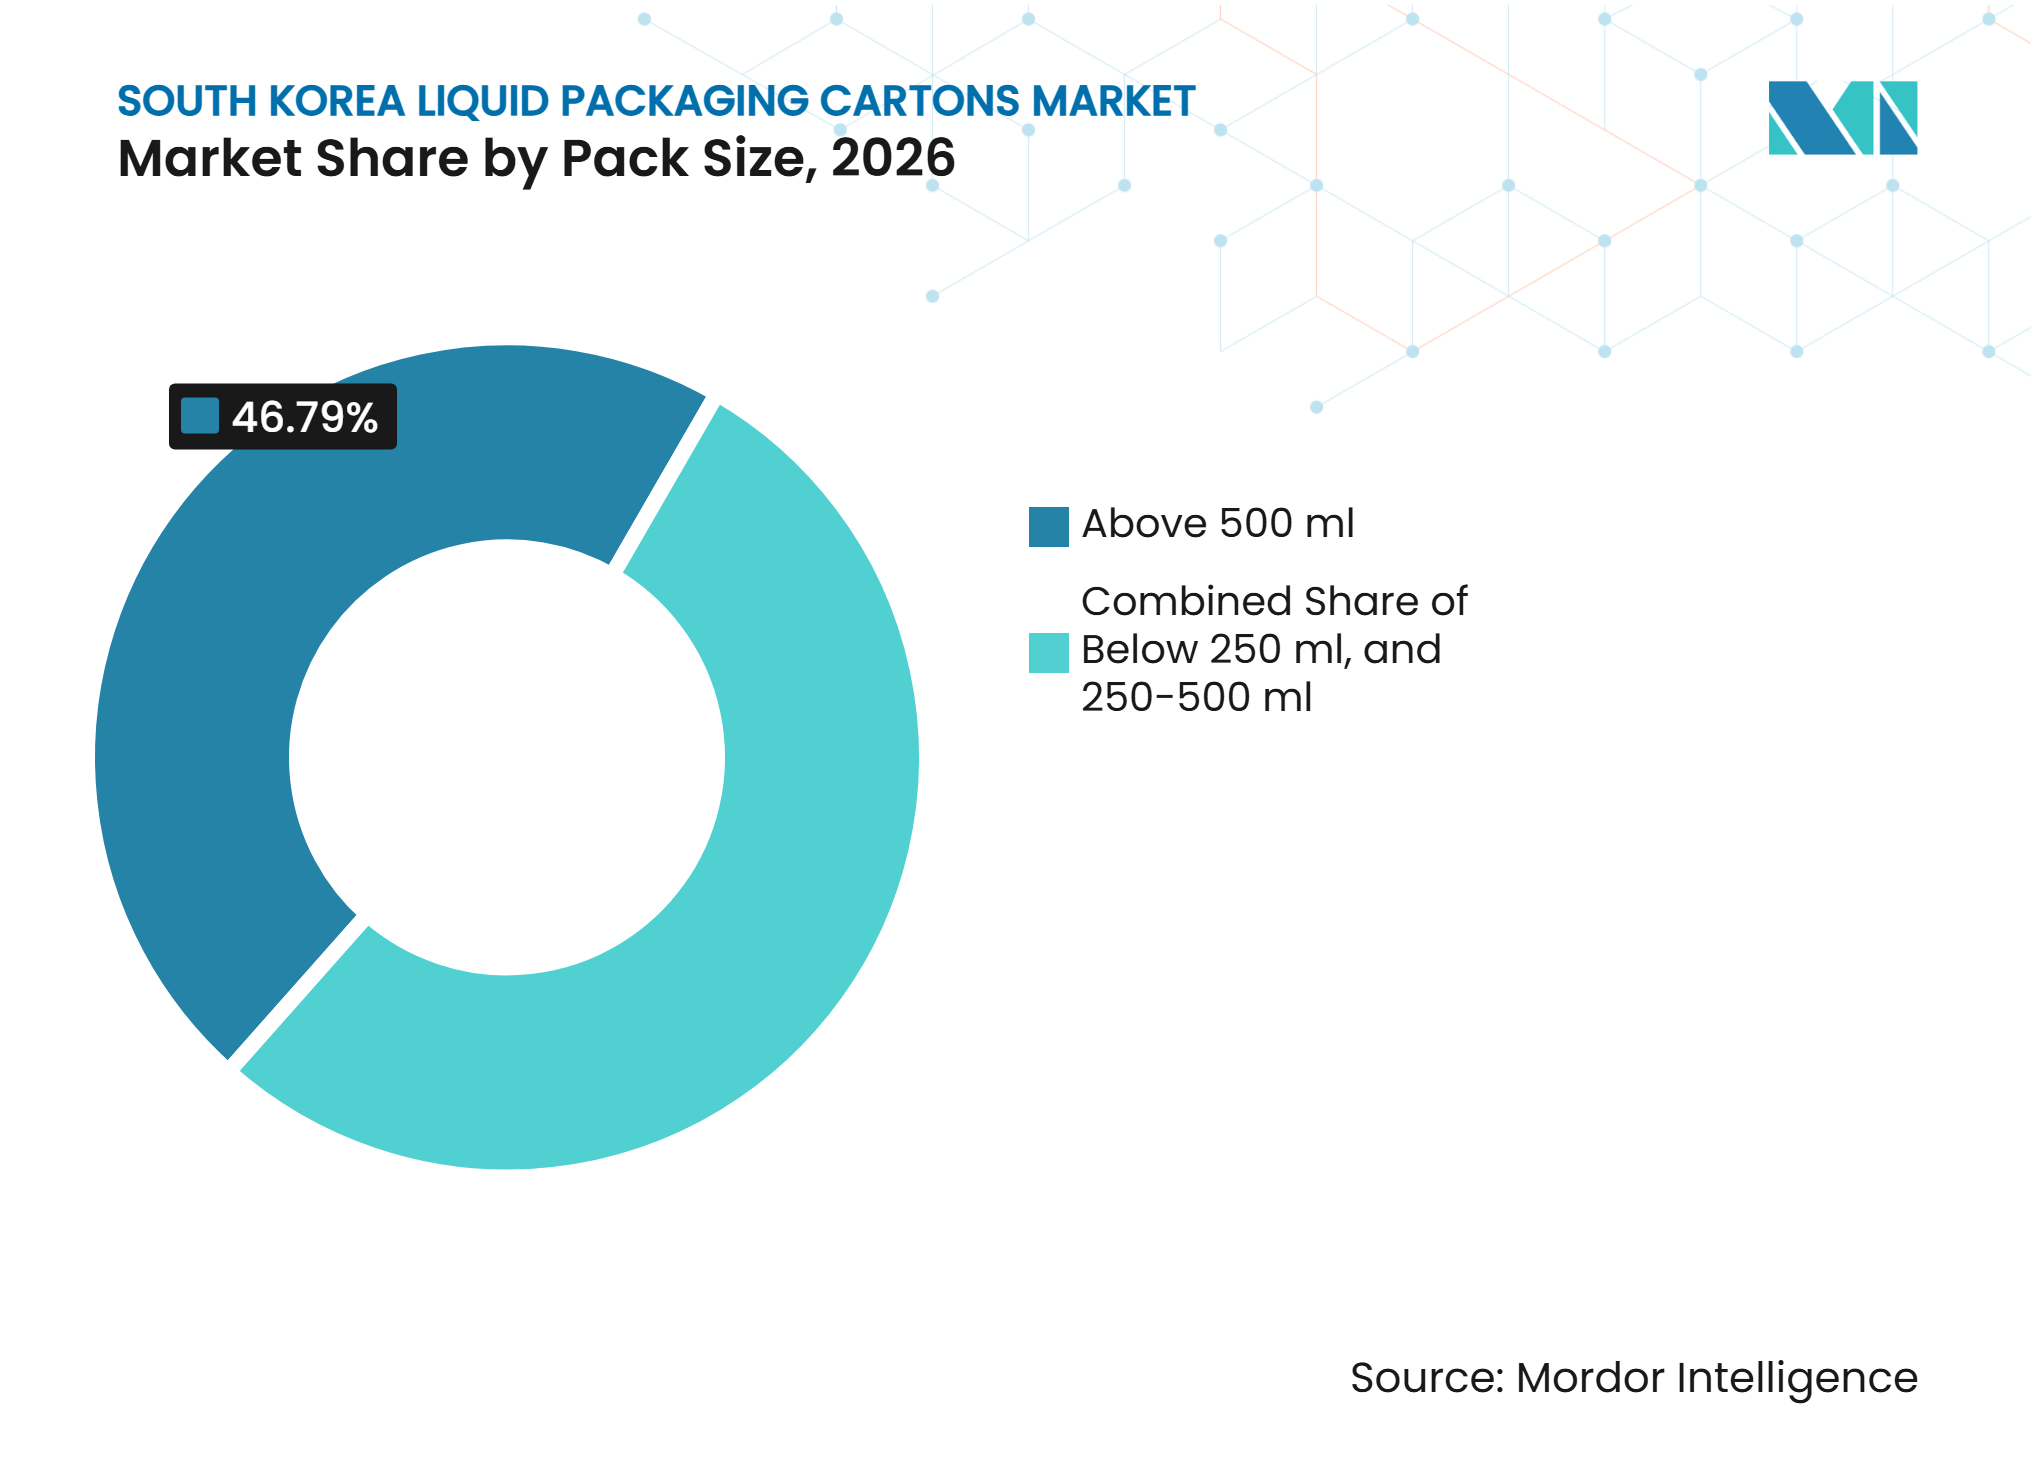
- Nach Packungsgröße hielten Kartons mit mehr als 500 ml im Jahr 2026 einen Marktanteil von 46,79 %, während die Kategorie 250–500 ml bis 2032 voraussichtlich mit einer CAGR von 5,14 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum in Milchprodukt- und pflanzenbasierten Getränkeanwendungen | +1.2% | National, mit führender Intensität in der Hauptstadtregion Seoul und den städtischen Korridoren Busan | Mittelfristig (2–4 Jahre) |
| Ausbau der haltbaren und Umgebungstemperatur-Distribution | +0.9% | National, verstärkt in Sekundärstädten mit begrenzter Kühlkettenabdeckung | Langfristig (≥ 4 Jahre) |
| Papierbasierte Barriereinnovation und Aluminiumreduzierung | +0.8% | National, verankert an großen Abfüllstandorten in der Hauptstadtregion Seoul und den Chungcheong-Zonen | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgetriebene Substitution von Kunststoffformaten | +0.7% | National, mit früher Einführung in Hypermärkten und E-Commerce-Hubs | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochwertigen Kleinpackungen aus dem Convenience-Einzelhandel | +0.4% | National, mit höchster Intensität im Großraum Seoul und den wichtigsten städtischen Korridoren | Kurzfristig (≤ 2 Jahre) |
| Einführung digital rückverfolgbarer Kartons durch Einzelhändler und Abfüller | +0.2% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum in Milchprodukt- und pflanzenbasierten Getränkeanwendungen
Der Markt für Flüssigkeitsverpackungskartons in Südkorea wird durch einen Wandel der Nachfrage in den Milchprodukt- und Getränkekategorien gestützt. Der Pro-Kopf-Verbrauch von Vollmilch sank im Jahr 2025 auf 22,9 kg, den niedrigsten Stand seit 40 Jahren, wie von der Korea Dairy Promotion Association berichtet.[1] Diese Veränderung erhöht die Bedeutung von Premium-Milchprodukten, Soja-, Hafer-, Mandel-, Ernährungs- und Proteingetränken für Kartonlieferanten. Große Molkereiproduzenten bauen ihre Präsenz bei Protein- und pflanzenbasierten Getränken aus, die häufig Umgebungsschutz und aseptische Verpackung benötigen.[2] Starbucks trat im Juni 2025 in die südkoreanische Kategorie der Proteingetränke ein und weitete den Wettbewerb auf Marken-Foodservice-Kanäle aus. Der Markt für Flüssigkeitsverpackungskartons in Südkorea kann davon profitieren, wenn neue Getränkeeinführungen Packungen erfordern, die ohne Kühlung gelagert und verkauft werden können.
Ausbau der haltbaren und Umgebungstemperatur-Distribution
Die Umgebungstemperatur-Distribution gewinnt an Bedeutung, da Online-Lebensmittel- und Quick-Commerce-Betreiber Produkte bei Raumtemperatur ohne Kühlkosten lagern können. Der Markt für Flüssigkeitsverpackungskartons in Südkorea kann diesen Bedarf durch aseptische Formate für UHT-Milch, pflanzenbasierte Getränke, Proteingetränke und flüssige Lebensmittel bedienen. Dies ist nicht nur eine Reaktion auf schwache Kühlkettensysteme, da Südkorea über eine gut ausgebaute Kühlverteilung verfügt. Korea Package Co. unterzeichnete im November 2026 eine fünfjährige Exklusivvereinbarung zum Import und Vertrieb von Lamipak-Aseptikkartons und zeigte damit eine kommerzielle Öffnung für dieses Format. Sekundärstädte, kleinere Bevölkerungszentren und Inselkanäle können haltbare Produkte nutzen, um die Abhängigkeit von kurzstreckiger Kühlversorgung zu reduzieren. Dasselbe Modell kann Mikro-Fulfillment-Standorten helfen, Umgebungskartons neben gekühlten Produkten zu lagern und die Bestandsflexibilität zu verbessern.
Papierbasierte Barriereinnovation und Aluminiumreduzierung
Papierbasierte und aluminiumfreie Barrieren verändern die technische Grundlage des Wettbewerbs im Markt für Flüssigkeitsverpackungskartons in Südkorea. Tetra Pak erweiterte im Februar 2026 seine papierbasierte Barriereverpackung auf Hochgeschwindigkeitslinien in Asien, einschließlich des Einsatzes bei Maeil Dairies auf Tetra Pak A3/Speed-Anlagen.[3] Die gemeldete Linienkapazität von bis zu 24.000 Packungen pro Stunde ermöglicht es großen Abfüllern, Materialien zu wechseln, ohne den industriellen Durchsatz zu beeinträchtigen. Die Terra Alu-free und Full Barrier Kartons von SIG, die im Oktober 2025 von der Seoul Dairy Cooperative eingeführt wurden, waren die ersten aseptischen Kartons, die nach koreanischen Vorschriften als recyclingfähig anerkannt wurden. Das Zwei-Material-Format verwendet FSC-zertifizierten Karton und Polymer, während SIG eine potenzielle Reduzierung des CO₂-Fußabdrucks von bis zu 61% meldet, wenn waldbasierte Polymere verwendet werden. Diese Optionen machen die Recyclingfähigkeit zu einer praktischen Einkaufs- und Compliance-Überlegung für Abfüller.
Nachhaltigkeitsgetriebene Substitution von Kunststoffformaten
Südkoreas Recyclingvorschriften lenken die Aufmerksamkeit zunehmend auf Verpackungsmaterialien und Entsorgungsergebnisse. Das Ressourcenrecyclinggesetz wurde mit Wirkung zum 7. August 2025 geändert und erlaubt die Verwendung von zurückgewonnenem Papierkarton in Baumaterialien und Formteilen. Diese erweiterte Nutzungsmöglichkeit kann den Wert der gesammelten Kartonfasern verbessern und Investitionen in die Sammelinfrastruktur unterstützen. Eine im Februar 2025 in Kraft getretene Anforderung von 10% Recyclinganteil für PET-Flaschen veränderte auch den Kostenkontext für Kunststoffverarbeiter. Im Rahmen des Rahmens der erweiterten Herstellerverantwortung können Formate ohne Recyclingklasse mit Gebührenzuschlägen belegt werden, und eine geplante Überprüfung könnte die Gebührenpflichten auf das gesamte Produktionsvolumen ausweiten. Der Markt für Flüssigkeitsverpackungskartons in Südkorea könnte dort gewinnen, wo Lieferanten recyclingfähige Strukturen anbieten, obwohl PET Vorteile in Bezug auf Transparenz und vertraute Sammelsysteme behalten wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Abhängigkeit von importiertem Zellstoff und Barriere-Inputs | -1.1% | National, betrifft alle Produktionsstandorte angesichts des fehlenden bedeutenden inländischen Frischzellstoffkapazität | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch leichte PET- und Flexibelverpackungen | -0.8% | National, mit höchstem Druck in den Segmenten Saft, Proteingetränke und Funktionsgetränke | Mittelfristig (2–4 Jahre) |
| Niedrige Rückgewinnungsraten für herkömmliche aseptische Kartons | -0.5% | National, Lücke in der Sammelinfrastruktur am ausgeprägtesten außerhalb der Hauptstadtregion Seoul | Mittelfristig (2–4 Jahre) |
| Begrenzte Flexibilität inländischer aseptischer Abfülllinien | -0.4% | National, konzentriert an großen Abfüllstandorten in der Hauptstadtregion Seoul und Chungcheong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Abhängigkeit von importiertem Zellstoff und Barriere-Inputs
Der Markt für Flüssigkeitsverpackungskartons in Südkorea hat eine höhere strukturelle Kostenbasis, da er auf importierten gebleichten Kraftzellstoff, Barriereschichten und Beschichtungen angewiesen ist. Die Abhängigkeit von importierten Inputs macht Kartonproduzenten anfällig für globale Rohstoffpreise und Handelsbedingungen. Die inländische Sammlung liefert nicht genug zurückgewonnene Fasern, um diese Abhängigkeit auszugleichen. Die nationale Karton-Recyclingrate sank laut Regierungsdaten, die von Kyunghyang Shinmun berichtet wurden, von 19,9% im Jahr 2019 auf 13% im Jahr 2023. Inländische Recycler importierten zurückgewonnenes Kartonmaterial aus Japan, um die Anlagenauslastung zu unterstützen. Eine ab dem 1. Januar 2027 geltende separate Sammelanforderung zielt darauf ab, die Rückgewinnung zu verbessern, aber importierter Zellstoff und Barriere-Inputs werden eine wichtige Margenbeschränkung bleiben.
Wettbewerb durch leichte PET- und Flexibelverpackungen
Leichte PET-Flaschen und Flexibelformate konkurrieren mit Kartons dort, wo Stückkosten, Sichtbarkeit und Portionsflexibilität den Einkauf bestimmen. Der Markt für Flüssigkeitsverpackungskartons in Südkorea ist am stärksten in den Bereichen Saft, aromatisierte Getränke, Proteingetränke und Funktionsgetränke exponiert. PET gibt Verbrauchern einen Blick auf das Produkt und profitiert von etablierten separaten Sammelsystemen. Flexible Bag-in-Box-Formate konkurrieren auch bei größeren Flüssigkeitsmengen und industriellen Anwendungen. Frische Milchkartons bleiben durch die etablierte Kühlverteilung und die Vertrautheit der Verbraucher mit Giebeldachpackungen gestützt. Kartonlieferanten müssen einen klaren Fall rund um Haltbarkeit, Materialdesign, Abfülleffizienz, Einzelhandelspräsentation und Sammelleistung machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Einführung verändert die Führungsposition nicht-aseptischer KartonsNicht-aseptische Kartons machten 2026 einen Anteil von 53,47 % am südkoreanischen Markt für Flüssigkeitsverpackungskartons aus. Ihre Position stützt sich auf das etablierte Frischmilchnetzwerk, Schulmilchprogramme und die Verbraucherpräferenz für gekühlte Produkte. Giebeldachkartons haben zudem von ihrer recyclingfähigen Einstufung im südkoreanischen Verpackungsbewertungssystem profitiert. Diese Konformitätsposition hat sie historisch von konventionellen aseptischen Bricks unterschieden. Der Markt für Flüssigkeitsverpackungskartons in Südkorea ist nach wie vor in hohem Maße auf dieses Segment für einen Großteil seiner Grundnachfrage angewiesen. Frischmilchproduzenten können auf vertraute Kühlverteilung und etablierte Verpackungsformate zurückgreifen, ohne die höheren technischen Anforderungen aseptischer Systeme erfüllen zu müssen.
Aseptische Kartons sollen bis 2032 mit einer CAGR von 5,12 % wachsen. Ihr Wachstum ist mit pflanzlichen Getränken, Proteingetränken, UHT-Milch und flüssigen Lebensmitteln verknüpft, die Stabilität bei Raumtemperatur erfordern. Die Markteinführungen aluminiumfreier aseptischer Formate in den Jahren 2025 und 2026 veränderten die Recyclingoptionen für Abfüller. Die Einführung einer recyclingfähigen aseptischen Verpackung durch Seoul Dairy und der Einsatz von Hochgeschwindigkeits-Papierbarrierepackungen durch Maeil Dairies zeigen, dass verbesserte Strukturen ohne einen vollständigen Produktionslinienersatz eingesetzt werden können. Der Markt für Flüssigkeitsverpackungskartons in Südkorea erlebt somit eine Verschiebung von einem einfachen Vergleich zwischen gekühlten und Umgebungstemperaturprodukten hin zu einem Wettbewerb auf Basis von Barriereleistung und Recyclingfähigkeit. Der Liefervertrag von Korea Package Co. mit Lamipak verweist zudem auf neuen Importwettbewerb bei der Versorgung mit aseptischen Kartons.


Nach Anwendung:
Milch bleibt zentral, während pflanzenbasierte Getränke das Wachstum anführenMilch entfiel im Jahr 2026 auf 49,32% der Marktgröße für Flüssigkeitsverpackungskartons in Südkorea. Diese führende Position spiegelt die Verwendung von Kartons für Frischmilch, Schulmahlzeitenprogramme und UHT-Produkte mit Umgebungstemperaturstabilität wider. Der Vollmilchverbrauch ist gesunken, sodass der zukünftige Beitrag des Segments stärker von Mehrwertprodukten als von grundlegendem Volumenwachstum abhängen wird. Aromatisierte Milchprodukte, Premium-Ernährungsprodukte und Produkte mit verlängerter Haltbarkeit können dazu beitragen, die Kartonnutzung im Milchbereich aufrechtzuerhalten. Die etablierte Milchbasis bietet weiterhin stabile Nachfrage für nicht-aseptische Giebeldachkartons. Sie bietet auch eine große installierte Kundenbasis für Lieferanten, die recyclingfähige Materialverbesserungen einführen möchten.
Pflanzenbasierte Getränke werden bis 2032 voraussichtlich mit einem CAGR von 5,07% wachsen, was über dem Gesamtmarkt für Flüssigkeitsverpackungskartons in Südkorea liegt. Soja-, Hafer- und Mandelgetränke benötigen zuverlässige Barrieren und profitieren häufig von der Umgebungstemperatur-Distribution. Die Verlagerung hin zu Protein- und Funktionsgetränken schafft eine verwandte Chance für aseptische Packungen. Große Molkereiunternehmen haben sich in diese Kategorien ausgeweitet, um auf veränderte Konsummuster zu reagieren. Saft bleibt eine wichtige, aber schwierige Anwendung, da PET-Flaschen Transparenz und einen vertrauten Sammelweg bieten. Milchprodukte außer Milch, Energiegetränke und flüssige Lebensmittel bieten kleinere, aber additive Verwendungsmöglichkeiten für Kartons, insbesondere wenn Verbraucher bequeme Lagerung und Portionskontrolle schätzen.
Nach Packungsgröße:
Größere Formate führen, während mittelgroße Packungen beschleunigenKartons über 500 ml hielten im Jahr 2026 einen Marktanteil von 46,79%. Familienmilchpackungen, Großgebinde-Saft und Flüssignahrungsformate stützen diese Position durch Hypermärkte, Online-Lebensmittelhandel und Foodservice-Kanäle. Größere Formate bieten niedrigere Stückkosten und passen zu den Haushaltseinkaufsmustern. Sie entsprechen auch den wiederkehrenden Bedürfnissen institutioneller Käufer. Für den Markt für Flüssigkeitsverpackungskartons in Südkorea bietet dieses Segment eine stabile Volumenbasis, auch wenn sich die Verbrauchernachfrage hin zu kleineren Portionen verschiebt. Seine Leistung wird weiterhin von der Stärke des Einkaufs von Familienmilch- und Lebensmittelprodukten abhängen.
Das Segment 250–500 ml wird bis 2032 voraussichtlich mit einem CAGR von 5,14% wachsen. Die Zunahme von Einpersonenhaushalten und convenience-getriebenem Einkaufsverhalten unterstützt Einzel- und Doppelportionspackungen. Einpersonenhaushalte machten 2025 laut dem Ministerium für Inneres und Sicherheit 42% aller Haushalte aus. GS25, CU und 7-Eleven Korea erweiterten 2025 und 2026 ihr Sortiment an kleineren Portionen, was Formate für Proteingetränke, Kaffee und Funktionsgetränke unterstützt. Kartons unter 250 ml behalten eine Rolle bei Schulmilch, Einzelportionskaffee und kontrollierten Portionen, obwohl sie einer reiferen Nachfragebasis gegenüberstehen. Der Markt für Flüssigkeitsverpackungskartons in Südkorea kann diese Formate nutzen, um den Convenience-Einzelhandel zu bedienen, ohne größere Haushaltspackungen zu ersetzen.

Geografische Analyse
Hauptstadtregion Seoul
Die Hauptstadtregion Seoul ist das führende Zentrum für hochwertige Kartonspezifikationen, fortschrittliche Abfülloperationen und Nachfrage nach Kleinformat-Einzelhandel. Maeil Dairies wurde im Februar 2026 zum ersten Produzenten weltweit, der Tetra Paks papierbasierte Barrieretechnologie auf Hochgeschwindigkeitslinien einsetzt. Die Seoul Dairy Cooperative hatte bereits im Oktober 2025 den ersten aseptischen Karton eingeführt, der nach koreanischen Vorschriften als recyclingfähig anerkannt wurde. Der Markt für Flüssigkeitsverpackungskartons in Südkorea profitiert hier von dichtem Convenience-Einzelhandel und der Konzentration von Quick-Commerce-Diensten. Diese Kanäle bevorzugen Kartons für Proteingetränke, pflanzenbasierte Getränke und Spezial-Milchprodukte. Umweltkennzeichnung und FSC-zertifizierte Materialansprüche werden von städtischen Einzelhändlern und Verbrauchern voraussichtlich genau beachtet. Die Region bietet Lieferanten auch eine sichtbare Plattform, um verbesserte Barrierematerialien vor einem breiteren nationalen Rollout zu testen.
Region Busan und Gyeongnam
Busan und Gyeongnam verbinden einen wichtigen Verbraucherkorridor mit einem bedeutenden Einfuhrpunkt für importierte Verpackungsmaterialien und -ausrüstungen. Die Hafenrolle Busans beeinflusst die Vorlaufzeiten und Landekosten von Frischzellstoff, Barrierebeschichtungen und aseptischen Kartonrollen. Diese Verbindung ist wichtig, da chinesische Verarbeiter lokale Vertriebspartner suchen. Die Exklusivvereinbarung von Korea Package Co. mit Lamipak ist ein direktes Beispiel für diesen Weg zum südkoreanischen Markt. Lokale Molkereiproduzenten in Gyeongnam verlassen sich weiterhin hauptsächlich auf nicht-aseptische Giebeldachkartons, die durch kurzstreckige Kühlnetze unterstützt werden. Nationale Einzelhandelsketten weiten die Präsenz von pflanzenbasierten Produkten mit Umgebungstemperaturstabilität schrittweise aus, was die Trennung zwischen diesem regionalen Modell und dem Seouler Modell verringert. Die alternde Bevölkerung der Region unterstützt auch die Nachfrage nach haltbaren Ernährungsgetränken und flüssigen Lebensmitteln für die Heimlagerung.
Chungcheong, Honam, Gangwon und Jeju
Chungcheong umfasst Lebensmittel- und Getränkeverarbeitungscluster, die kartonverpackte Produkte für Märkte im ganzen Land liefern. Genossenschaftsmolkereien in Honam und Gangwon sind weiterhin stärker auf nicht-aseptische Kartons für die lokale Frischmilchverteilung angewiesen. Diese Gebiete verfügen möglicherweise nicht über ausreichende Größe, um aseptische Abfüllinvestitionen an jedem Standort zu rechtfertigen. Jeju stellt einen anderen Fall dar, da seine geografische Abgeschiedenheit Umgebungstemperaturgetränke in Tourismus, Hotels, Resorts und Convenience-Stores begünstigen kann. Die Marktgröße für Flüssigkeitsverpackungskartons in Südkorea für eine Region wird nicht angegeben, aber die Betriebsbedingungen zeigen, warum die Kartonnachfrage je nach Vertriebskanal variieren wird. Das nationale Quick-Commerce-Wachstum kann dazu beitragen, dass Umgebungskartons Inland- und Inselstandorte durch Raumtemperatur-Fulfillment erreichen. Die separate Kartonsammelanforderung ab 2027 kann auch lokale Verpackungsentscheidungen beeinflussen, wenn die Sammelsysteme ausgebaut werden. Diese gemischten Geografien werden voraussichtlich unterschiedliche Wachstumspfade für gekühlte und Umgebungstemperaturkartons beibehalten.
Wettbewerbslandschaft
Marktkonzentration
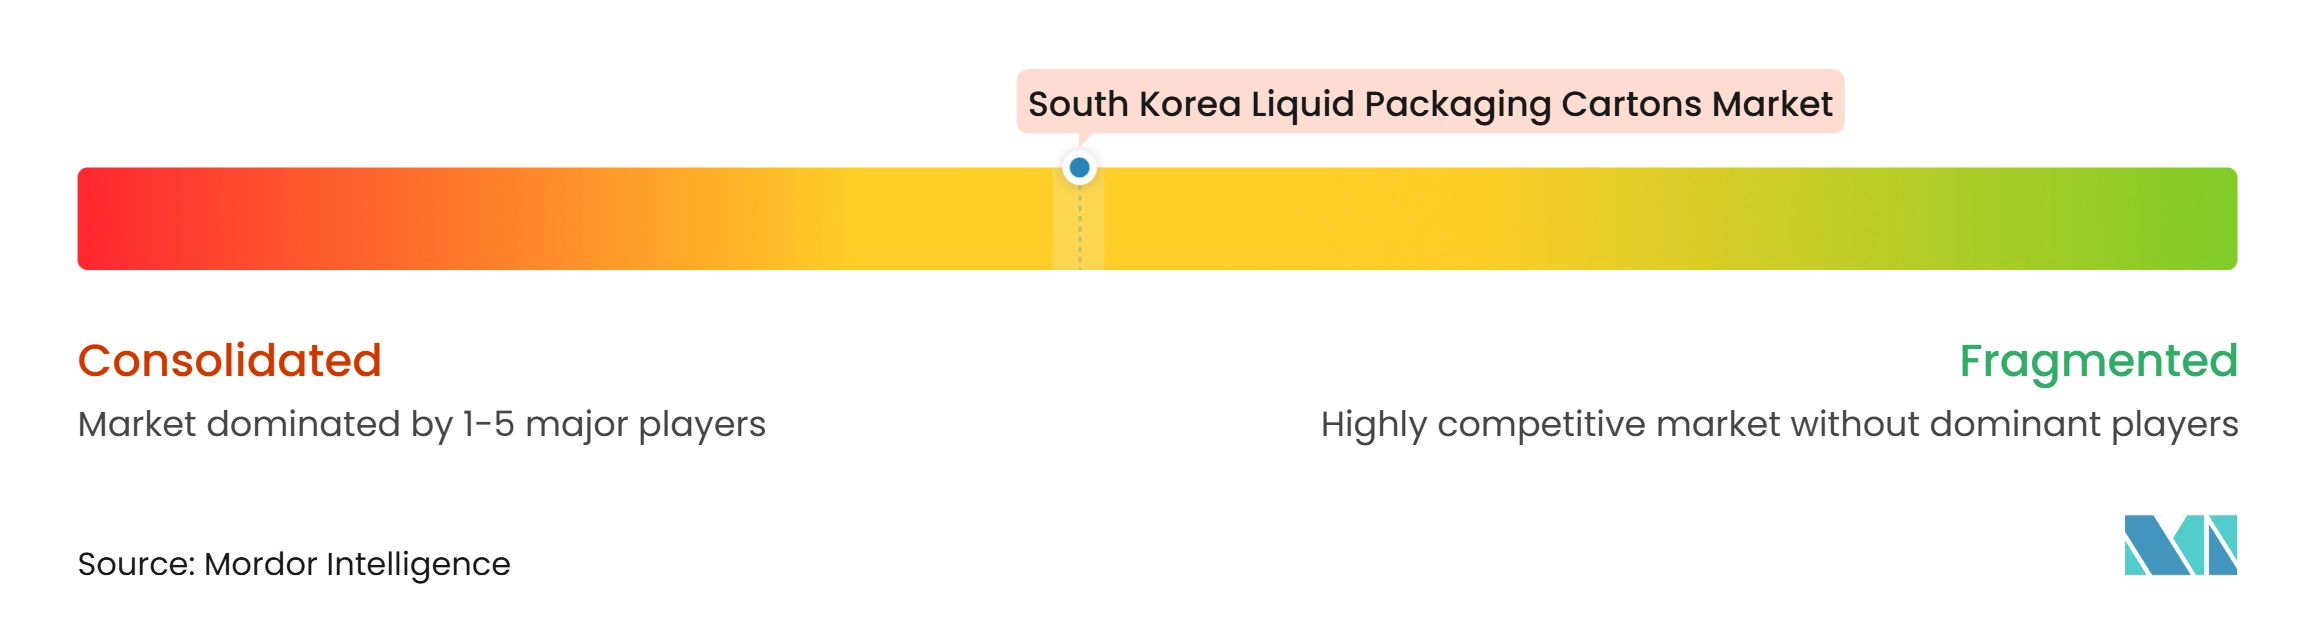
Der Markt für Flüssigkeitsverpackungskartons in Südkorea ist bei aseptischen Kartons mäßig konzentriert und bei pasteurisierten Kartons stark konzentriert. Globale Systemlieferanten haben langjährige Abfülllinienbeziehungen, die Lieferantenwechsel für Molkerei- und Getränkeproduzenten schwierig machen. Tetra Pak und SIG haben Südkorea für wichtige Materialeinführungen genutzt, unterstützt durch lokalen Regulierungsdruck für bessere Recyclingfähigkeit. Maeil Dairies setzte im Februar 2026 Tetra Paks papierbasierte Barriere auf Hochgeschwindigkeits-A3/Speed-Linien ein. Die Seoul Dairy Cooperative führte im Oktober 2025 SIG Terra Alu-free und Full Barrier aseptische Kartons ein. Diese Schritte geben etablierten Lieferanten eine Möglichkeit, Materialinnovation mit installierten Gerätebeziehungen zu verbinden.
Regionale chinesische Verarbeiter erhöhen den Wettbewerbsdruck durch lokale Liefervereinbarungen. Die fünfjährige Exklusivvereinbarung von Lamipak mit Korea Package Co. öffnet einen Kanal in eine inländische Abfüllerbasis, die sich auf pasteurisierte Kartons konzentriert hat. Lamipaks One Pack One Code Rückverfolgbarkeitsplattform bietet einen zusätzlichen Differenzierungspunkt für Einzelhändler und Abfüller, die bessere Informationen auf Verpackungsebene wünschen. Große Lebensmittel- und Getränkekäufer berücksichtigen bei der Lieferantenbewertung auch FSC-Zertifizierung und ISO-Konformität. Inländische Unternehmen wie Samryoong Co. und Hankuk Package Co. behalten Vorteile in lokaler Nähe, Kundenvertrautheit und Kenntnis der regulatorischen Anforderungen. Importierte Unternehmen müssen daher durch einen bedeutenden Preis-, Liefer- oder Materialspezifikationsvorteil konkurrieren.
Der Markt für Flüssigkeitsverpackungskartons in Südkorea hat offene Chancen bei flüssigen Lebensmitteln und Funktionsgetränken, wo die aseptische Abfüllkapazität im Verhältnis zum Nachfragepotenzial begrenzt bleibt. Lieferanten, die recyclingfähige Strukturen liefern können, ohne Hochgeschwindigkeitslinien zu verlangsamen, haben in diesen Kategorien eine stärkere Position. Separate Sammelregeln und Überprüfungen der Herstellerverantwortung machen das Materialdesign zunehmend wichtig für die Wettbewerbsstrategie. Der Wettbewerb wird am stärksten rund um Abfüllkompatibilität, Barriereleistung und lokale Vertriebsfähigkeit bleiben. Da kein kombinierter Anteil für die führenden Lieferanten angegeben wird, unterstützen die verfügbaren Belege eine konzentrierte Struktur bei pasteurisierten Kartons und eine mäßig konzentrierte Struktur bei aseptischen Kartons, ohne einen Anteil auf Unternehmensebene zuzuweisen. Einzelne Lieferantenanteile werden daher nicht angegeben.
Branchenführer im Markt für Flüssigkeitsverpackungskartons in Südkorea
-
Samryoong Co., Ltd.
-
Hankuk Package Co., Ltd.
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südkorea Markt für Flüssigkeitsverpackungskartons Unternehmen in diesem Bericht
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI Srl
- Lami Packaging (Kunshan) Co. Ltd.
- Italpack Srl
- Parksons Packaging Ltd.
- Shandong Bihai Packaging Materials Co. Ltd.
- Southern Packaging Group Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Adam Pack SA
- Samryoong Co., Ltd.
- Hankuk Package Co., Ltd.
Neueste Industrielle Entwicklungen in Südkorea Markt für Flüssigkeitsverpackungskartons
- November 2026: Korea Package Co., Südkoreas Marktführer bei pasteurisierten Kartons, unterzeichnete eine fünfjährige Exklusivliefervereinbarung mit Lamipak (Kunshan, China) und erhielt damit exklusive Rechte zum Import und Vertrieb von Lamipaks aseptischen Kartonprodukten in Südkorea. Die Vereinbarung erweitert das Unternehmen strategisch in den wachstumsstärkeren Markt für aseptische Kartons, der auf jährlich über 200 Milliarden KRW (148 Millionen USD) geschätzt wird.
- September 2026: SIG Korea trat am 21. September 2026 der Partnerschaft des Ministeriums für Klima, Energie und Umwelt zur Verbesserung des Papierkarton-Recyclings bei, zusammen mit der Seoul Dairy Cooperative, Maeil Dairies, Hansol Paper und Recyclingkonsortien, und verpflichtete sich zu Recyclingfähigkeits-by-Design-Prinzipien und Infrastrukturunterstützung, während die Einführung seiner aluminiumschichtfreien Terra Alu-free und Full Barrier Technologie in seiner koreanischen Kundenbasis ausgeweitet wurde.
- April 2026: Südkorea leitete am 3. April 2026 laut Yonhap News Agency eine umfassende gesetzgeberische Überprüfung seines seit 2003 geltenden Herstellerverantwortungs-Recyclingsystems ein, um eine mögliche Ausweitung der Gebührenpflichten auf das gesamte Produktionsvolumen zu prüfen. Die Reform würde Flüssigkartonproduzenten mit Verpflichtungen zur erweiterten Herstellerverantwortung direkt betreffen und die Anreize für recyclingfähiges Verpackungsdesign verstärken.
- Februar 2026: Maeil Dairies wurde zum ersten Produzenten weltweit, der Tetra Paks papierbasierte Barrieretechnologie auf Hochgeschwindigkeits-Tetra Pak A3/Speed-Abfülllinien einsetzt, und führte Tetra Brik Aseptic 200 Slim Kartons für Maeil Soy Milk 99.9 mit 87% erneuerbarem Inhalt und einem um 26% niedrigeren Verpackungs-CO₂-Fußabdruck ein, der vom Carbon Trust verifiziert wurde. Die A3/Speed-Linie liefert bis zu 24.000 Packungen pro Stunde und kann ohne erheblichen Kapitalaufwand nachgerüstet werden.
Berichtsumfang für den Markt für Flüssigkeitsverpackungskartons in Südkorea
Der Markt für Flüssigkeitsverpackungskartons in Südkorea umfasst die Herstellung und Lieferung von Verpackungslösungen auf Kartonbasis, die für die sichere Lagerung, den Transport und die Verteilung von flüssigen Getränken und Lebensmitteln konzipiert sind. Diese Kartons bieten Produktschutz, verlängerte Haltbarkeit und bequeme Handhabung und unterstützen gleichzeitig eine effiziente Verpackung und Verteilung. Der Markt umfasst Verpackungslösungen, die darauf ausgelegt sind, die Produktfrische zu erhalten, Kontaminationen zu verhindern und sich entwickelnden Lebensmittelsicherheits- und Nachhaltigkeitsanforderungen gerecht zu werden. Der wachsende Verbrauch verpackter Getränke, die steigende Nachfrage nach bequemen und haltbaren Produkten sowie die Verlagerung hin zu recyclingfähigen Verpackungsmaterialien treiben das Marktwachstum in Indien voran.
Der Bericht über den Markt für Flüssigkeitsverpackungskartons in Südkorea ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flüssigkeitsverpackungskartons in Südkorea?
Der Markt für Flüssigkeitsverpackungskartons in Südkorea wird im Jahr 2027 auf 149,76 Millionen USD geschätzt und wird voraussichtlich bis 2032 bei einem CAGR von 4,34% einen Wert von 185,24 Millionen USD erreichen.
Welcher Produkttyp führt die Nachfrage nach Flüssigkeitsverpackungskartons in Südkorea an?
Nicht-aseptische Kartons führen mit einem Anteil von 53,47% im Jahr 2026, unterstützt durch die Frischmilchverteilung und gekühlte Giebeldachformate.
Welche Anwendung wird bis 2032 am schnellsten wachsen?
Pflanzenbasierte Getränke werden voraussichtlich mit einem CAGR von 5,07% wachsen, unterstützt durch den Bedarf an Umgebungstemperatur-Distribution und die Nachfrage nach Soja-, Hafer- und Mandelgetränken.
Warum gewinnen aseptische Kartons in Südkorea an Bedeutung?
Aseptische Kartons unterstützen haltbare Getränke und flüssige Lebensmittel, während neue papierbasierte und aluminiumfreie Barrieren die Recyclingfähigkeit verbessern können.
Welche Packungsgröße wird voraussichtlich am schnellsten wachsen?
Die Kategorie 250–500 ml wird bis 2032 voraussichtlich mit einem CAGR von 5,14% wachsen, da Convenience-Einzelhandel und Einpersonenhaushalte kleinere Portionen bevorzugen.
Welche Faktoren begrenzen die Kartoneinführung in Südkorea?
Importierter Zellstoff und Barriere-Inputs, niedrige Rückgewinnungsraten für herkömmliche aseptische Kartons sowie Wettbewerb durch PET- und Flexibelformate bleiben wesentliche Einschränkungen.