
Tamaño y Participación del Mercado de Cartones de Envasado Líquido de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
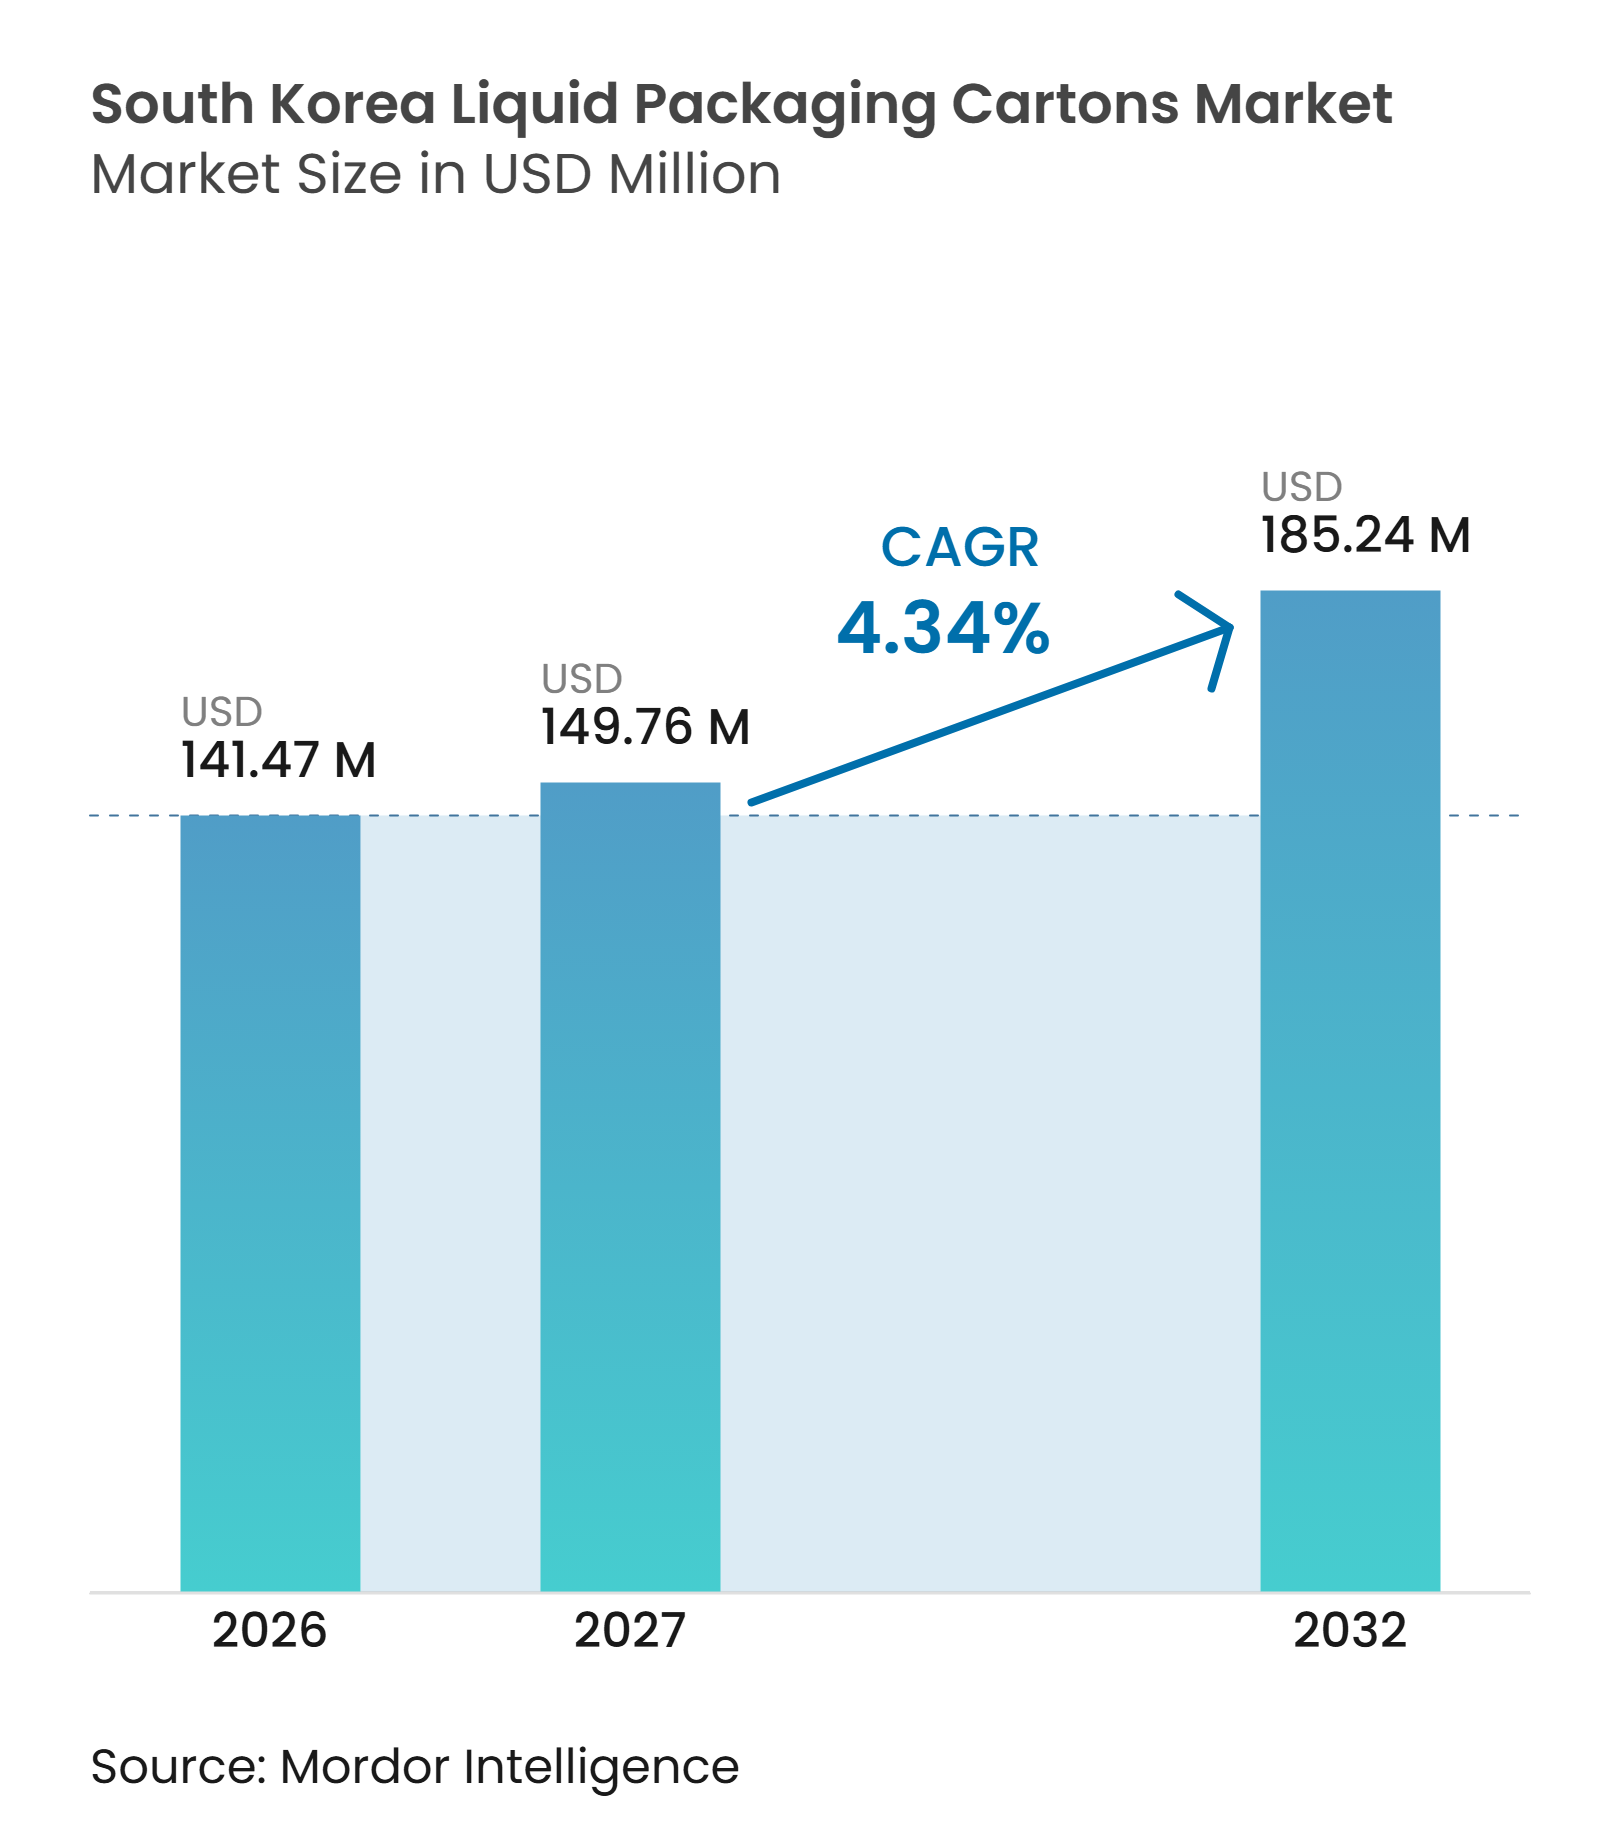
| Tamaño del mercado en el año base (2026) | 141.47 Millones de dólares |
| Tamaño del Mercado (2027) | 149.76 Millones de dólares |
| Tamaño del Mercado (2032) | 185.24 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.34 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cartones de Envasado Líquido de Corea del Sur por Mordor Intelligence
El tamaño del mercado de cartones de envasado líquido de Corea del Sur fue valorado en 141,47 millones de USD en 2026 y se estima que crecerá desde 149,76 millones de USD en 2027 hasta alcanzar los 185,24 millones de USD para 2032, a un CAGR del 4,34% durante el período de pronóstico (2027-2032). El mercado de cartones de envasado líquido de Corea del Sur avanza hacia especificaciones de materiales de mayor valor en lugar de depender únicamente del crecimiento en volumen. La demanda se desplaza hacia bebidas estables en estantería, bebidas funcionales y envases más pequeños que se adaptan a las compras en el comercio minorista de conveniencia. Las normas de reciclaje están cambiando la comparación de costos entre los cartones asépticos convencionales y los formatos diseñados para una recuperación más sencilla. Los proveedores con barreras libres de aluminio, certificación de reciclabilidad y relaciones establecidas con líneas de llenado están mejor posicionados para apoyar esta transición. El mercado de cartones de envasado líquido de Corea del Sur también enfrenta presión por los costos de insumos importados, el envasado plástico y las bajas tasas de recuperación de los envases asépticos convencionales.
Conclusiones Clave del Informe
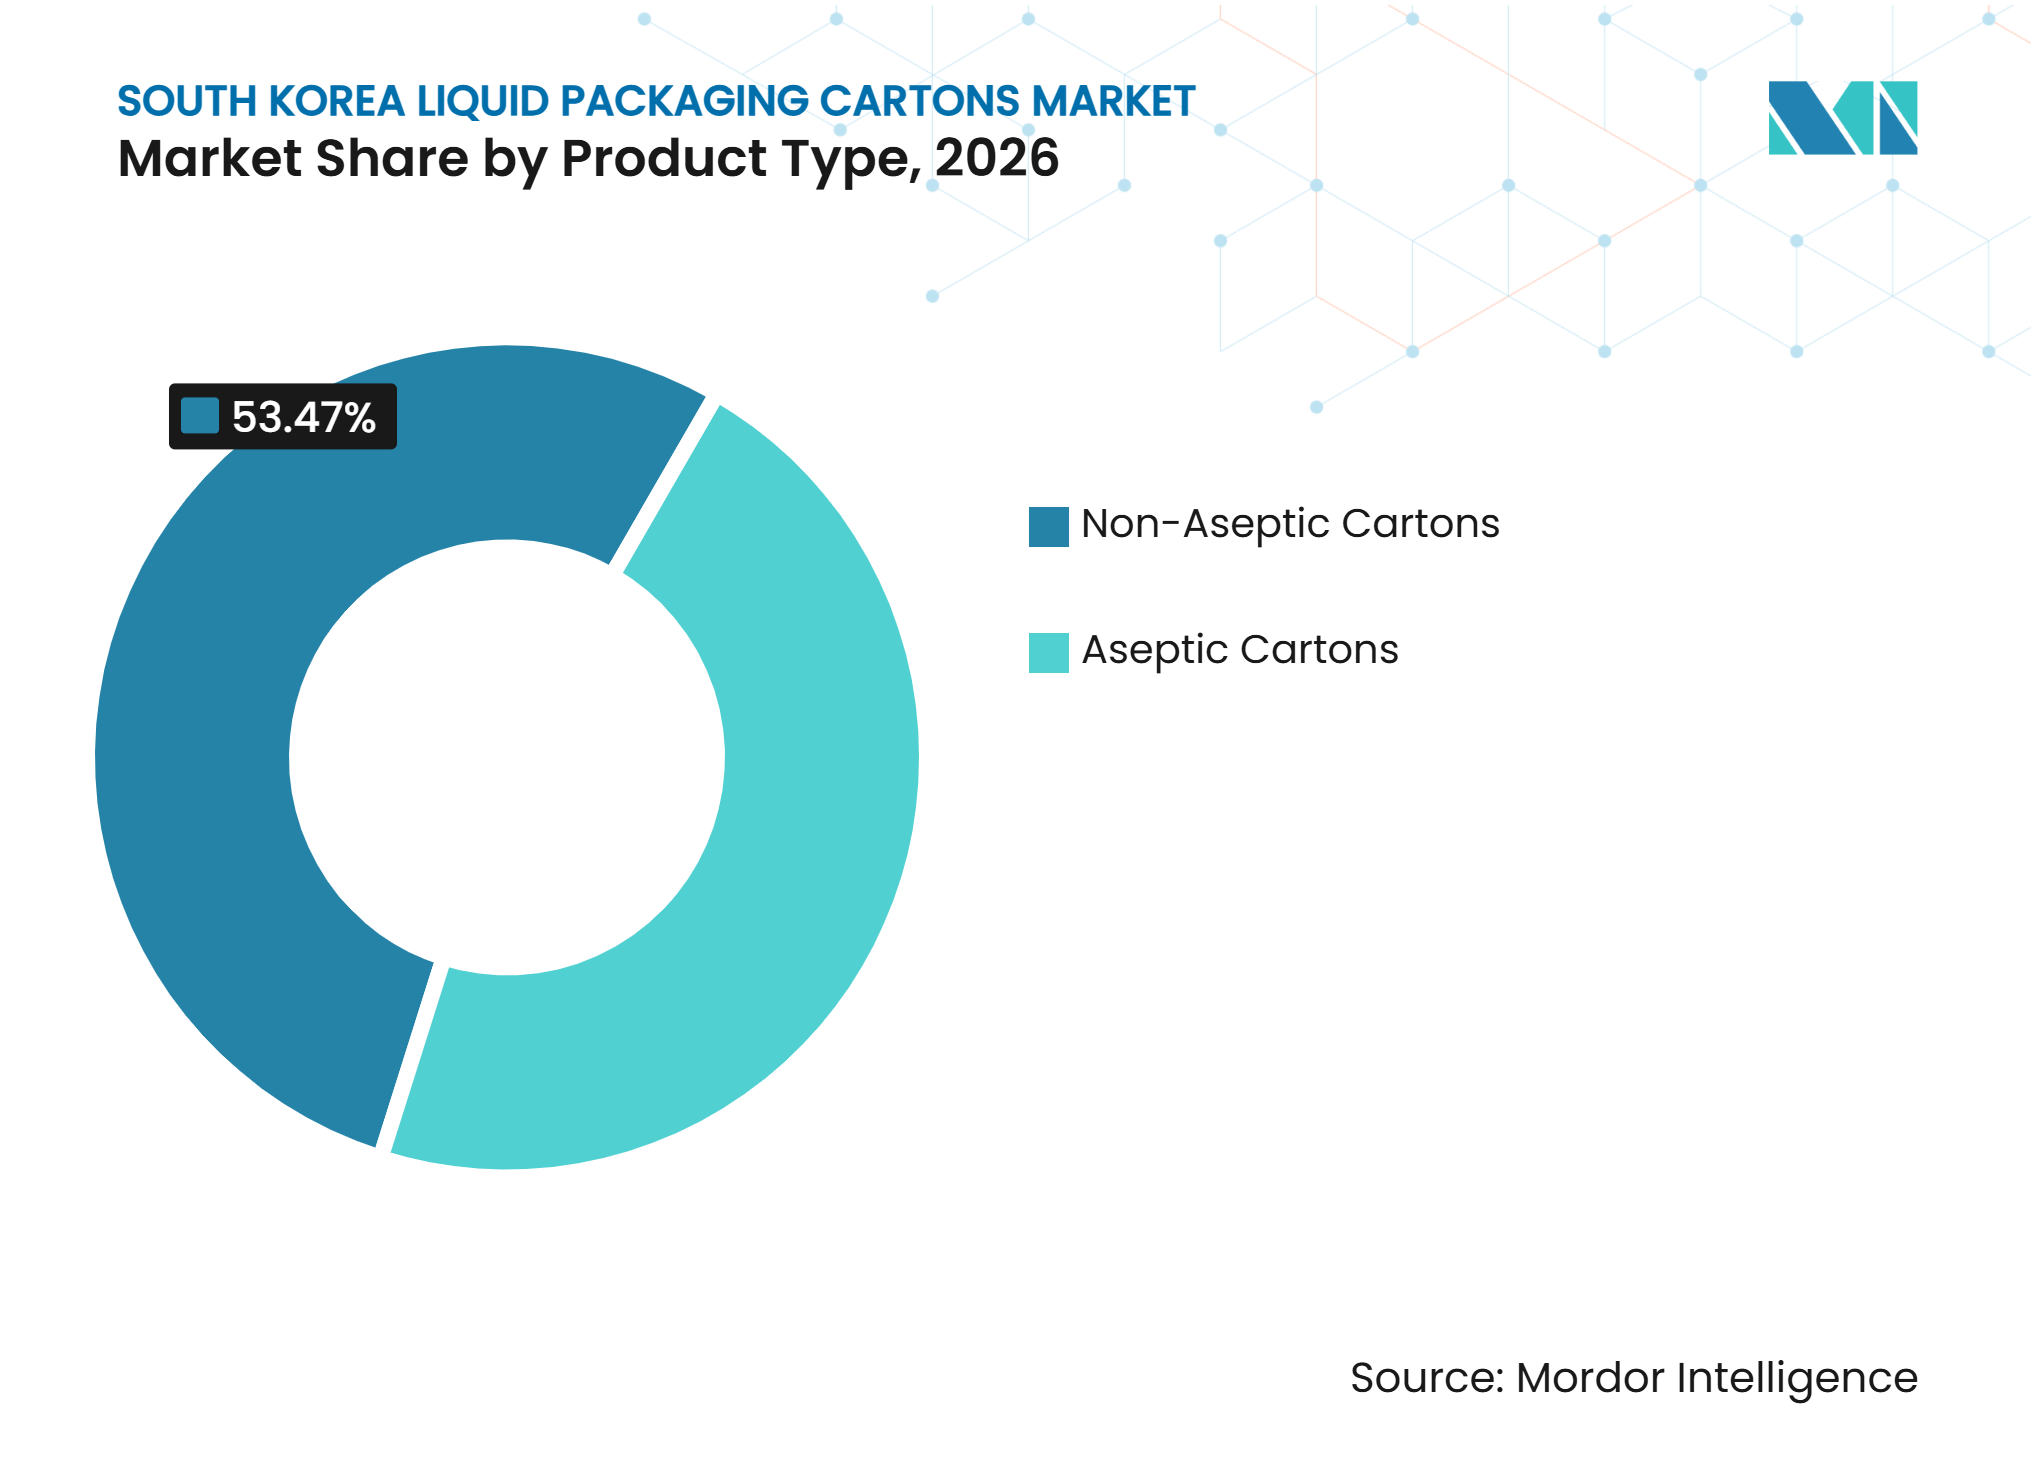
- Por tipo de producto, los cartones no asépticos representaron el 53,47% de la cuota del mercado de cartones de envasado líquido de Corea del Sur en 2026, mientras que se proyecta que los cartones asépticos se expandirán a una CAGR del 5,12% hasta 2032.
- Por aplicación, la leche representó el 49,32% del tamaño del mercado de cartones de envasado líquido de Corea del Sur en 2026, mientras que se espera que las bebidas de origen vegetal crezcan a una CAGR del 5,07% hasta 2032.
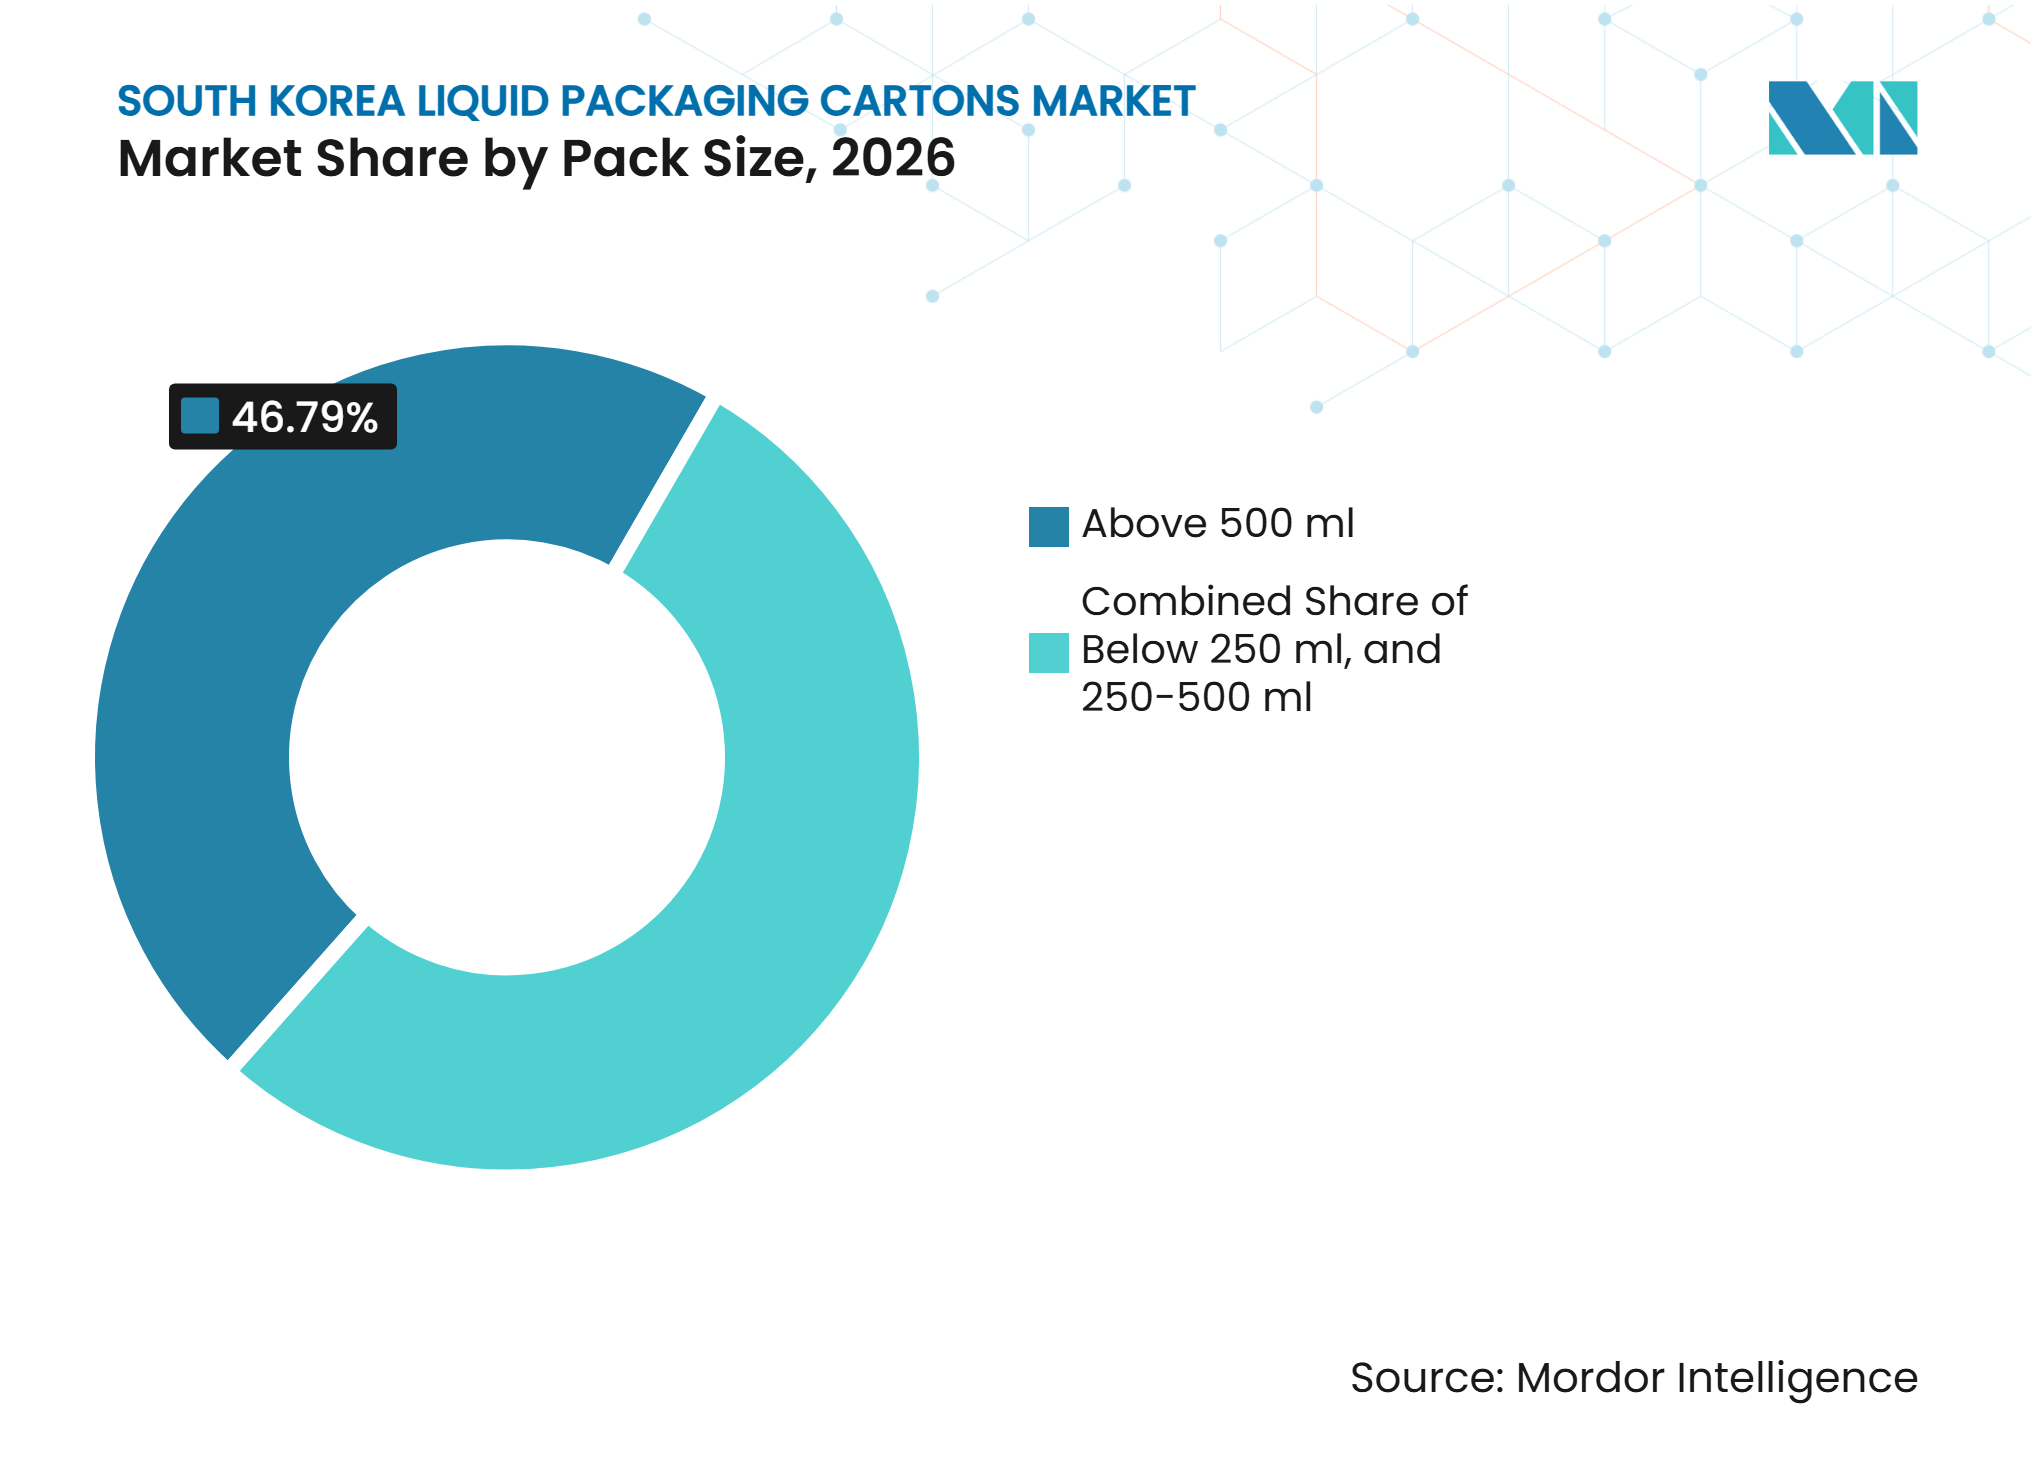
- Por tamaño de envase, los cartones de más de 500 ml representaron el 46,79% de la cuota de mercado en 2026, mientras que se proyecta que la categoría de 250-500 ml crecerá a una CAGR del 5,14% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en Aplicaciones de Lácteos y Bebidas de Origen Vegetal | +1.2% | Nacional, con mayor intensidad en la Región Capital de Seúl y los corredores urbanos de Busan | Mediano plazo (2-4 años) |
| Expansión de la Distribución Estable en Estantería y a Temperatura Ambiente | +0.9% | Nacional, amplificado en ciudades secundarias con cobertura limitada de cadena de frío | Largo plazo (≥ 4 años) |
| Innovación en Barreras a Base de Papel y Reducción de Aluminio | +0.8% | Nacional, anclado a los principales sitios de llenado en la Región Capital de Seúl y las zonas de Chungcheong | Mediano plazo (2-4 años) |
| Sustitución Orientada a la Sostenibilidad de los Formatos Plásticos | +0.7% | Nacional, con adopción temprana en hipermercados y centros de comercio electrónico | Mediano plazo (2-4 años) |
| Demanda de Envases Pequeños Premium por parte del Comercio Minorista de Conveniencia | +0.4% | Nacional, con mayor intensidad en el área metropolitana de Seúl y los principales corredores urbanos | Corto plazo (≤ 2 años) |
| Adopción por parte de Minoristas y Envasadores de Cartones con Trazabilidad Digital | +0.2% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Aplicaciones de Lácteos y Bebidas de Origen Vegetal
El mercado de cartones de envasado líquido de Corea del Sur está respaldado por un cambio en la demanda dentro de las categorías de lácteos y bebidas. El consumo per cápita de leche blanca cayó a 22,9 kg en 2025, el nivel más bajo en 40 años reportado por la Asociación de Promoción Láctea de Corea.[1] Este cambio aumenta la importancia de los lácteos premium, la soja, la avena, la almendra, las bebidas nutricionales y proteicas para los proveedores de cartones. Los principales productores lácteos están ampliando su presencia en bebidas proteicas y de origen vegetal, que a menudo requieren protección a temperatura ambiente y envasado aséptico.[2] Starbucks entró en la categoría de bebidas proteicas de Corea del Sur en junio de 2025, extendiendo la competencia a los canales de servicios de alimentación de marca. El mercado de cartones de envasado líquido de Corea del Sur puede beneficiarse cuando los nuevos lanzamientos de bebidas requieren envases que puedan almacenarse y venderse sin refrigeración.
Expansión de la Distribución Estable en Estantería y a Temperatura Ambiente
La distribución a temperatura ambiente se está volviendo más importante porque los operadores de comercio electrónico de comestibles y de comercio rápido pueden almacenar productos a temperatura ambiente sin costos de refrigeración. El mercado de cartones de envasado líquido de Corea del Sur puede satisfacer esta necesidad a través de formatos asépticos utilizados para leche UHT, bebidas de origen vegetal, bebidas proteicas y alimentos líquidos. Esto no es simplemente una respuesta a sistemas débiles de cadena de frío, ya que Corea del Sur cuenta con una distribución refrigerada bien desarrollada. Korea Package Co. firmó un acuerdo exclusivo de cinco años para importar y vender cartones asépticos Lamipak en noviembre de 2026, lo que muestra una apertura comercial para este formato. Las ciudades secundarias, los centros de población más pequeños y los canales insulares pueden utilizar productos estables en estantería para reducir la dependencia del reabastecimiento refrigerado de corta distancia. El mismo modelo puede ayudar a los sitios de microfulfillment a mantener cartones a temperatura ambiente junto con productos refrigerados y mejorar la flexibilidad del inventario.
Innovación en Barreras a Base de Papel y Reducción de Aluminio
Las barreras a base de papel y libres de aluminio están cambiando la base técnica de la competencia en el mercado de cartones de envasado líquido de Corea del Sur. Tetra Pak extendió su envasado con barrera a base de papel a líneas de alta velocidad en Asia en febrero de 2026, incluido el despliegue de Maeil Dairies en equipos Tetra Pak A3/Speed.[3] La capacidad de línea reportada de hasta 24.000 envases por hora permite a los principales envasadores cambiar de materiales sin sacrificar el rendimiento industrial. Los cartones Terra Alu-free y Full barrier de SIG, introducidos por Seoul Dairy Cooperative en octubre de 2025, fueron los primeros cartones asépticos reconocidos como reciclables bajo la normativa coreana. El formato de dos materiales utiliza cartón certificado FSC y polímero, mientras que SIG reporta una posible reducción de la huella de carbono de hasta el 61% cuando se utilizan polímeros de origen forestal. Estas opciones hacen de la reciclabilidad una consideración práctica de compra y cumplimiento normativo para los envasadores.
Sustitución Orientada a la Sostenibilidad de los Formatos Plásticos
Las normas de reciclaje de Corea del Sur están aumentando la atención sobre los materiales de envasado y los resultados al final de su vida útil. La Ley de Reciclaje de Recursos fue enmendada con vigencia a partir del 7 de agosto de 2025, permitiendo que los cartones de papel recuperados se utilicen en materiales de construcción y productos moldeados. Este conjunto más amplio de usos puede mejorar el valor de la fibra de cartón recolectada y respaldar la inversión en infraestructura de recolección. Un requisito de contenido reciclado del 10% para botellas PET, promulgado en febrero de 2025, también cambió el contexto de costos para los convertidores de plástico. Bajo el marco de Responsabilidad Extendida del Productor, los formatos sin una calificación reciclable pueden enfrentar recargos en las tarifas, y una revisión planificada puede extender las obligaciones de tarifas a los volúmenes de producción total. El mercado de cartones de envasado líquido de Corea del Sur podría ganar terreno donde los proveedores ofrezcan estructuras reciclables, aunque el PET mantendrá ventajas en transparencia y sistemas de recolección familiares.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Dependencia de Pulpa e Insumos de Barrera Importados | -1.1% | Nacional, afecta a todos los sitios de producción dada la ausencia de capacidad significativa de pulpa virgen doméstica | Largo plazo (≥ 4 años) |
| Competencia de Envases PET Ligeros y Flexibles | -0.8% | Nacional, con mayor presión en los segmentos de jugos, bebidas proteicas y bebidas funcionales | Mediano plazo (2-4 años) |
| Bajas Tasas de Recuperación de Cartones Asépticos Convencionales | -0.5% | Nacional, la brecha en la infraestructura de recolección es más aguda fuera de la Región Capital de Seúl | Mediano plazo (2-4 años) |
| Flexibilidad Limitada de las Líneas de Llenado Aséptico Domésticas | -0.4% | Nacional, concentrado en los principales sitios de llenado en la Región Capital de Seúl y Chungcheong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Dependencia de Pulpa e Insumos de Barrera Importados
El mercado de cartones de envasado líquido de Corea del Sur tiene una base de costos estructurales más elevada porque depende de pulpa kraft blanqueada virgen importada, capas de barrera y recubrimientos. La exposición a insumos importados hace que los productores de cartones sean sensibles a los precios de las materias primas globales y a las condiciones comerciales. La recolección doméstica no proporciona suficiente fibra recuperada para compensar esta dependencia. La tasa nacional de reciclaje de cartones disminuyó del 19,9% en 2019 al 13% en 2023, según datos gubernamentales reportados por Kyunghyang Shinmun. Los recicladores domésticos importaron material de cartón recuperado de Japón para apoyar la utilización de las plantas. Un requisito de recolección separada a partir del 1 de enero de 2027 tiene como objetivo mejorar la recuperación, pero la pulpa importada y los insumos de barrera seguirán siendo una restricción importante para los márgenes.
Competencia de Envases PET Ligeros y Flexibles
Las botellas PET ligeras y los formatos flexibles compiten con los cartones donde el costo unitario, la visibilidad y la flexibilidad de porciones guían las decisiones de compra. El mercado de cartones de envasado líquido de Corea del Sur está más expuesto en jugos, bebidas saborizadas, bebidas proteicas y bebidas funcionales. El PET ofrece a los consumidores una vista del producto y se beneficia de sistemas de recolección separada establecidos. Los formatos flexibles de bolsa en caja también compiten en mayores volúmenes de líquidos y aplicaciones industriales. Los cartones de lácteos frescos siguen respaldados por la distribución refrigerada establecida y la familiaridad del consumidor con los envases de techo en pico. Los proveedores de cartones deben presentar un argumento claro en torno a la vida útil, el diseño del material, la eficiencia de llenado, la presentación en el punto de venta y el rendimiento de la recolección.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Adopción Aséptica Remodela el Liderazgo No AsépticoLos cartones no asépticos representaron el 53,47% de la cuota del mercado de cartones de envasado líquido de Corea del Sur en 2026. Su posición se sustenta en la consolidada red de leche fresca, los programas de leche escolar y la preferencia de los consumidores por los productos refrigerados. Los cartones con techo de hastial también se han beneficiado de su clasificación reciclable en el marco del sistema de evaluación de envases de Corea del Sur. Esta posición de cumplimiento normativo los ha diferenciado históricamente de los ladrillos asépticos convencionales. La industria de cartones de envasado líquido de Corea del Sur continúa dependiendo de este segmento para una gran parte de su demanda base. Los productores de lácteos frescos pueden utilizar la distribución refrigerada habitual y los formatos de envase establecidos sin los mayores requisitos técnicos de los sistemas asépticos.
Se proyecta que los cartones asépticos se expandirán a una CAGR del 5,12% hasta 2032. Su crecimiento está vinculado a las bebidas de origen vegetal, las bebidas proteicas, la leche UHT y los alimentos líquidos que requieren estabilidad a temperatura ambiente. Los lanzamientos de formatos asépticos sin aluminio en 2025 y 2026 modificaron las opciones de reciclabilidad disponibles para los envasadores. El lanzamiento por parte de Seoul Dairy de un envase aséptico reciclable y el despliegue por parte de Maeil Dairies de un envasado de barrera de papel de alta velocidad demuestran que las estructuras mejoradas pueden utilizarse sin una sustitución completa de la línea de producción. La industria de cartones de envasado líquido de Corea del Sur está experimentando así un cambio desde una simple comparación entre refrigerado y ambiente hacia una competencia basada en el rendimiento de la barrera y la reciclabilidad. El acuerdo de suministro de Korea Package Co. con Lamipak también apunta a una nueva competencia de importación en el suministro de cartones asépticos.


Por Aplicación:
La Leche Sigue Siendo Central Mientras las Bebidas de Origen Vegetal Lideran el CrecimientoLa leche representó el 49,32% del tamaño del mercado de cartones de envasado líquido de Corea del Sur en 2026. Esta posición de liderazgo refleja el uso de cartones para leche fresca, programas de comidas escolares y productos UHT a temperatura ambiente. El consumo de leche blanca ha caído, por lo que la contribución futura del segmento dependerá más de los productos de valor agregado que del crecimiento básico en volumen. Los lácteos saborizados, los productos de nutrición premium y las ofertas de vida útil extendida pueden ayudar a mantener el uso de cartones dentro de los lácteos. La base láctea establecida aún proporciona una demanda estable para los cartones de techo en pico no asépticos. También proporciona una gran base de clientes instalada para los proveedores que desean introducir mejoras en materiales reciclables.
Se espera que las bebidas de origen vegetal crezcan a un CAGR del 5,07% hasta 2032, por encima del mercado general de cartones de envasado líquido de Corea del Sur. Las bebidas de soja, avena y almendra necesitan barreras confiables y a menudo se benefician de la distribución a temperatura ambiente. El cambio hacia bebidas proteicas y funcionales crea una oportunidad relacionada para los envases asépticos. Las principales empresas lácteas se han expandido hacia estas categorías en respuesta a los cambios en los patrones de consumo. Los jugos siguen siendo una aplicación importante pero difícil porque las botellas PET ofrecen transparencia y una ruta de recolección familiar. Los productos lácteos distintos de la leche, las bebidas energéticas y los alimentos líquidos proporcionan usos más pequeños pero aditivos para los cartones, particularmente cuando los consumidores valoran el almacenamiento conveniente y el control de porciones.
Por Tamaño de Envase:
Los Formatos Más Grandes Lideran Mientras los Envases de Rango Medio se AceleranLos cartones de más de 500 ml representaron el 46,79% de la participación del mercado en 2026. Los envases familiares de lácteos, los jugos a granel y los formatos de alimentos líquidos respaldan esta posición a través de hipermercados, comercio electrónico de comestibles y canales de servicios de alimentación. Los formatos más grandes ofrecen un menor costo unitario y se adaptan a los patrones de compra del hogar. También se ajustan a las necesidades recurrentes de los compradores institucionales. Para el mercado de cartones de envasado líquido de Corea del Sur, este segmento proporciona una base de volumen estable incluso cuando la demanda del consumidor se desplaza hacia porciones más pequeñas. Su desempeño continuará dependiendo de la solidez de las compras de lácteos y comestibles en tamaño familiar.
Se proyecta que el segmento de 250-500 ml avance a un CAGR del 5,14% hasta 2032. El aumento de los hogares unipersonales y las compras orientadas a la conveniencia respaldan las opciones de envases individuales y dobles. Los hogares unipersonales representaron el 42% de todos los hogares en 2025, según el Ministerio del Interior y Seguridad. GS25, CU y 7-Eleven Korea ampliaron los surtidos de porciones más pequeñas en 2025 y 2026, lo que respalda los formatos utilizados para bebidas proteicas, café y bebidas funcionales. Los cartones de menos de 250 ml mantienen un papel en la leche escolar, el café individual y las porciones controladas, aunque enfrentan una base de demanda más madura. El mercado de cartones de envasado líquido de Corea del Sur puede utilizar estos formatos para atender el comercio minorista de conveniencia sin reemplazar los envases domésticos más grandes.

Análisis Geográfico
Región Capital de Seúl
La Región Capital de Seúl es el principal centro para especificaciones de cartones premium, operaciones de llenado avanzadas y demanda de comercio minorista en formato pequeño. Maeil Dairies se convirtió en el primer productor a nivel mundial en desplegar la tecnología de barrera a base de papel de Tetra Pak en líneas de alta velocidad en febrero de 2026. Seoul Dairy Cooperative ya había introducido el primer cartón aséptico reconocido como reciclable bajo la normativa coreana en octubre de 2025. El mercado de cartones de envasado líquido de Corea del Sur se beneficia aquí de la densa presencia del comercio minorista de conveniencia y la concentración de servicios de comercio rápido. Estos canales favorecen los cartones para bebidas proteicas, bebidas de origen vegetal y productos lácteos especializados. Es probable que el etiquetado ambiental y las declaraciones de materiales certificados FSC reciban una atención cercana por parte de los minoristas y consumidores urbanos. La región también ofrece a los proveedores una plataforma visible para probar materiales de barrera mejorados antes de un despliegue nacional más amplio.
Región de Busan y Gyeongnam
Busan y Gyeongnam combinan un importante corredor de consumidores con un punto de entrada relevante para materiales y equipos de envasado importados. El papel del puerto de Busan afecta los plazos de entrega y los costos de desembarque de la pulpa virgen, los recubrimientos de barrera y los rollos de cartones asépticos. Esta conexión es importante a medida que los convertidores chinos buscan socios de distribución locales. El acuerdo exclusivo de Korea Package Co. con Lamipak proporciona un ejemplo directo de esta ruta hacia el mercado surcoreano. Los productores lácteos locales en Gyeongnam aún dependen principalmente de cartones de techo en pico no asépticos respaldados por redes refrigeradas de corta distancia. Las cadenas minoristas nacionales están ampliando gradualmente la presencia de productos de origen vegetal a temperatura ambiente, lo que reduce la separación entre este modelo regional y el modelo de Seúl. La población envejecida de la zona también respalda la demanda de bebidas nutricionales estables en estantería y alimentos líquidos diseñados para el almacenamiento en el hogar.
Chungcheong, Honam, Gangwon y Jeju
Chungcheong incluye clústeres de procesamiento de alimentos y bebidas que suministran productos envasados en cartón a mercados de todo el país. Las cooperativas lácteas de Honam y Gangwon siguen siendo más dependientes de los cartones no asépticos para la distribución local de leche fresca. Es posible que estas áreas no tengan suficiente escala para justificar inversiones en llenado aséptico en cada ubicación. Jeju presenta un caso diferente porque su separación geográfica puede favorecer las bebidas a temperatura ambiente en el turismo, hoteles, centros turísticos y tiendas de conveniencia. El tamaño del mercado de cartones de envasado líquido de Corea del Sur para una región no se proporciona, pero las condiciones operativas muestran por qué la demanda de cartones variará según el canal de distribución. El crecimiento nacional del comercio rápido puede ayudar a que los cartones a temperatura ambiente lleguen a ubicaciones del interior y las islas a través del cumplimiento a temperatura ambiente. El requisito de recolección separada de cartones a partir de 2027 también puede influir en las decisiones de envasado locales a medida que se expanden los sistemas de recolección. Es probable que estas geografías mixtas mantengan diferentes trayectorias de crecimiento para los cartones refrigerados y a temperatura ambiente.
Panorama Competitivo
Concentración del Mercado
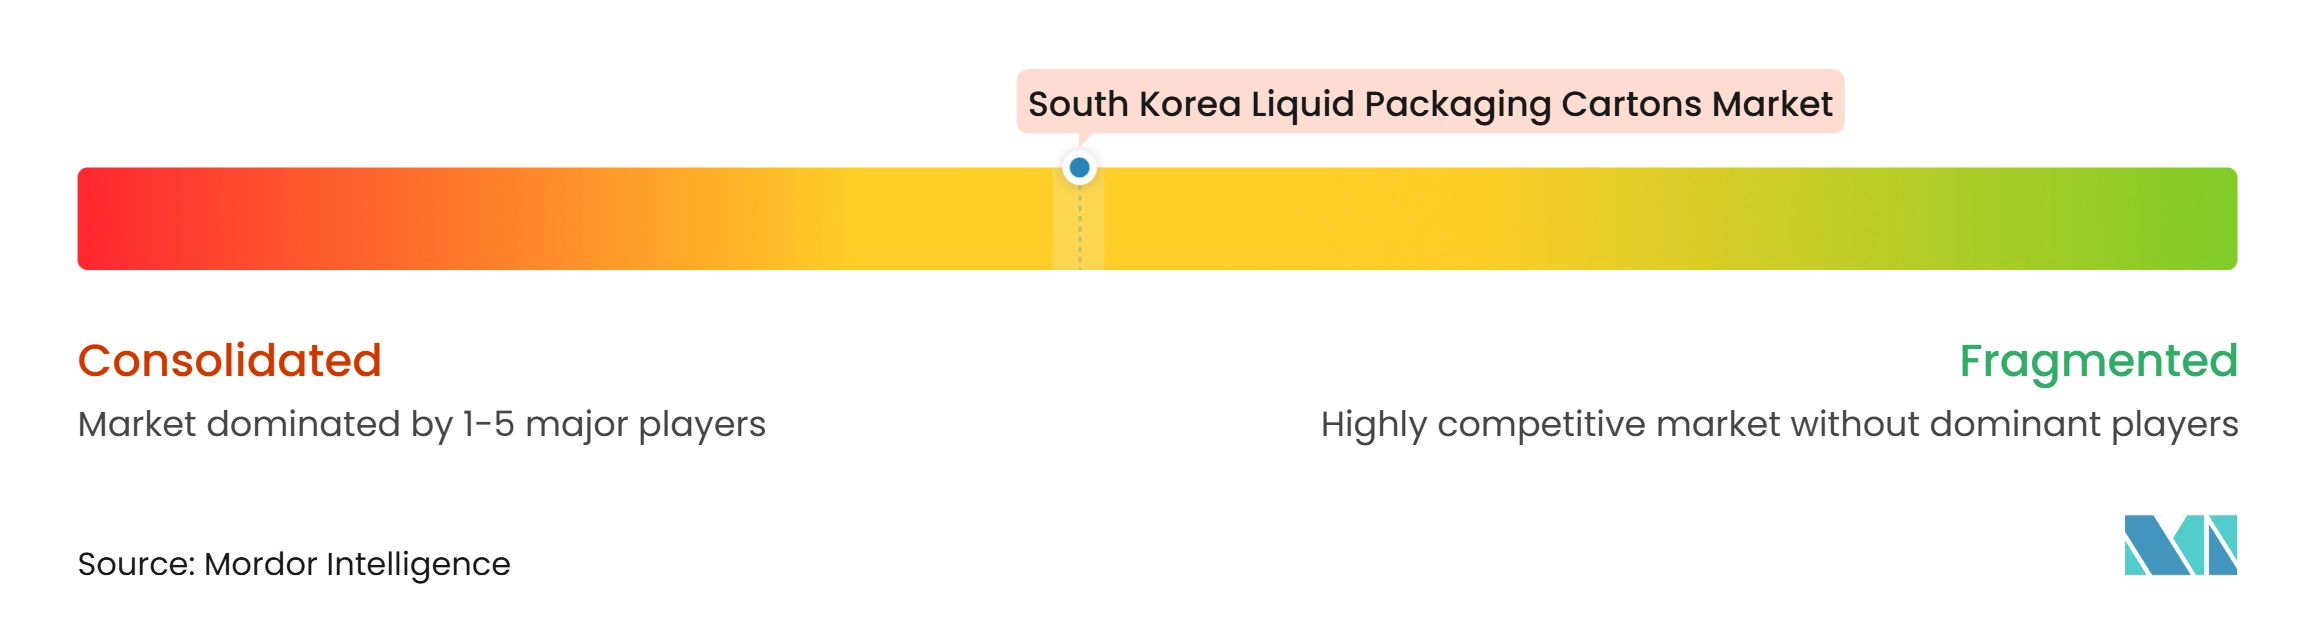
El mercado de cartones de envasado líquido de Corea del Sur está moderadamente concentrado en cartones asépticos y altamente concentrado en cartones pasteurizados. Los proveedores de sistemas globales tienen relaciones de larga data con las líneas de llenado que dificultan los cambios de proveedor para los productores de lácteos y bebidas. Tetra Pak y SIG han utilizado Corea del Sur para lanzamientos importantes de materiales, respaldados por la presión regulatoria local para una mejor reciclabilidad. Maeil Dairies desplegó la barrera a base de papel de Tetra Pak en líneas A3/Speed de alta velocidad en febrero de 2026. Seoul Dairy Cooperative lanzó los cartones asépticos SIG Terra Alu-free y Full barrier en octubre de 2025. Estos movimientos ofrecen a los proveedores establecidos una forma de combinar la innovación en materiales con las relaciones de equipos instalados.
Los convertidores chinos regionales están añadiendo presión competitiva a través de acuerdos de suministro locales. El acuerdo exclusivo de cinco años de Lamipak con Korea Package Co. abre un canal hacia una base de envasadores domésticos que ha estado centrada en cartones pasteurizados. La plataforma de trazabilidad One Pack One Code de Lamipak proporciona un punto adicional de diferenciación para los minoristas y envasadores que desean mejor información a nivel de envase. Los principales compradores de alimentos y bebidas también consideran la certificación FSC y el cumplimiento de las normas ISO al evaluar a los proveedores. Las empresas domésticas como Samryoong Co. y Hankuk Package Co. mantienen ventajas en proximidad local, familiaridad con el cliente y conocimiento de los requisitos regulatorios. Las empresas importadoras deben, por tanto, competir a través de una ventaja significativa en precio, suministro o especificación de materiales.
El mercado de cartones de envasado líquido de Corea del Sur tiene oportunidades abiertas en alimentos líquidos y bebidas funcionales, donde la capacidad de llenado aséptico sigue siendo limitada en relación con el potencial de demanda. Los proveedores que pueden entregar estructuras reciclables sin ralentizar las líneas de alta velocidad tienen una posición más sólida en estas categorías. Las normas de recolección separada y las revisiones de responsabilidad del productor hacen que el diseño de materiales sea cada vez más importante para la estrategia competitiva. La competencia seguirá siendo más intensa en torno a la compatibilidad de llenado, el rendimiento de la barrera y la capacidad de distribución local. No se proporciona una participación combinada para los principales proveedores, por lo que la evidencia disponible respalda una estructura concentrada en cartones pasteurizados y una estructura moderadamente concentrada en cartones asépticos sin asignar una participación a nivel de empresa. Por lo tanto, no se indican las participaciones individuales de los proveedores.
Líderes de la Industria de Cartones de Envasado Líquido de Corea del Sur
-
Samryoong Co., Ltd.
-
Hankuk Package Co., Ltd.
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cartones de Envasado Líquido de Corea del Sur Empresas cubiertas en este informe
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI Srl
- Lami Packaging (Kunshan) Co. Ltd.
- Italpack Srl
- Parksons Packaging Ltd.
- Shandong Bihai Packaging Materials Co. Ltd.
- Southern Packaging Group Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Adam Pack SA
- Samryoong Co., Ltd.
- Hankuk Package Co., Ltd.
Desarrollos recientes de la industria en Mercado de Cartones de Envasado Líquido de Corea del Sur
- Noviembre de 2026: Korea Package Co., líder del mercado surcoreano en cartones pasteurizados, firmó un acuerdo exclusivo de suministro de cinco años con Lamipak (Kunshan, China), otorgando derechos exclusivos para importar y vender los productos de cartones asépticos de Lamipak en Corea del Sur. El acuerdo extiende estratégicamente a la empresa hacia el mercado de cartones asépticos de mayor crecimiento, estimado en más de 200 mil millones de KRW (148 millones de USD) anuales.
- Septiembre de 2026: SIG Korea se unió a la asociación de mejora del reciclaje de cartones de papel del Ministerio de Clima, Energía y Medio Ambiente el 21 de septiembre de 2026, junto con Seoul Dairy Cooperative, Maeil Dairies, Hansol Paper y consorcios de reciclaje, comprometiéndose con los principios de reciclabilidad por diseño y el apoyo a la infraestructura, al tiempo que amplía el despliegue de su tecnología Terra Alu-free y Full barrier libre de capa de aluminio en su base de clientes coreana.
- Abril de 2026: Corea del Sur inició una revisión legislativa integral de su sistema de reciclaje de responsabilidad del productor, en vigor desde 2003, para explorar la posible extensión de las obligaciones de tarifas a los volúmenes de producción total, según informó la Agencia Yonhap News el 3 de abril de 2026. La reforma afectaría directamente a los productores de cartones líquidos con obligaciones de Responsabilidad Extendida del Productor e intensificaría los incentivos para el diseño de envases reciclables.
- Febrero de 2026: Maeil Dairies se convirtió en el primer productor a nivel mundial en desplegar la tecnología de barrera a base de papel de Tetra Pak en líneas de llenado Tetra Pak A3/Speed de alta velocidad, lanzando cartones Tetra Brik Aseptic 200 Slim para Maeil Soy Milk 99.9 con un 87% de contenido renovable y una huella de carbono del envase un 26% menor, verificada por Carbon Trust. La línea A3/Speed entrega hasta 24.000 envases por hora y puede ser adaptada sin una inversión de capital significativa.
Alcance del Informe del Mercado de Cartones de Envasado Líquido de Corea del Sur
El Mercado de Cartones de Envasado Líquido de Corea del Sur abarca la fabricación y el suministro de soluciones de envasado a base de cartón diseñadas para el almacenamiento seguro, el transporte y la distribución de bebidas líquidas y productos alimenticios. Estos cartones proporcionan protección del producto, vida útil extendida y manejo conveniente, al tiempo que respaldan un envasado y distribución eficientes. El mercado incluye soluciones de envasado diseñadas para mantener la frescura del producto, prevenir la contaminación y cumplir con los requisitos cambiantes de seguridad alimentaria y sostenibilidad. El creciente consumo de bebidas envasadas, la creciente demanda de productos convenientes y estables en estantería, y el cambio hacia materiales de envasado reciclables impulsan el crecimiento del mercado en toda la India.
El Informe del Mercado de Cartones de Envasado Líquido de Corea del Sur está Segmentado por Tipo de Producto (Cartones Asépticos y Cartones No Asépticos), Aplicaciones (Leche, Jugos, Bebidas de Origen Vegetal, Productos Lácteos Excluyendo Leche, Bebidas Energéticas y Funcionales, Alimentos Líquidos y Otras Aplicaciones) y Tamaño de Envase (Por Debajo de 250 ml, 250-500 ml y Por Encima de 500 ml). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cartones Asépticos |
| Cartones No Asépticos |
| Leche |
| Jugos |
| Bebidas de Origen Vegetal |
| Productos Lácteos (Excluyendo Leche) |
| Bebidas Energéticas y Funcionales |
| Alimentos Líquidos |
| Otras Aplicaciones |
| Por Debajo de 250 ml |
| 250-500 ml |
| Por Encima de 500 ml |
| Por Tipo de Producto | Cartones Asépticos |
| Cartones No Asépticos | |
| Por Aplicaciones | Leche |
| Jugos | |
| Bebidas de Origen Vegetal | |
| Productos Lácteos (Excluyendo Leche) | |
| Bebidas Energéticas y Funcionales | |
| Alimentos Líquidos | |
| Otras Aplicaciones | |
| Por Tamaño de Envase | Por Debajo de 250 ml |
| 250-500 ml | |
| Por Encima de 500 ml |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cartones de envasado líquido de Corea del Sur?
El mercado de cartones de envasado líquido de Corea del Sur se estima en 149,76 millones de USD en 2027 y se prevé que alcance los 185,24 millones de USD para 2032 a un CAGR del 4,34%.
¿Qué tipo de producto lidera la demanda de cartones de envasado líquido en Corea del Sur?
Los cartones no asépticos lideran con una participación del 53,47% en 2026, respaldados por la distribución de lácteos frescos y los formatos de techo en pico refrigerados.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se espera que las bebidas de origen vegetal crezcan a un CAGR del 5,07%, respaldadas por las necesidades de distribución a temperatura ambiente y la demanda de bebidas de soja, avena y almendra.
¿Por qué los cartones asépticos están ganando relevancia en Corea del Sur?
Los cartones asépticos respaldan las bebidas estables en estantería y los alimentos líquidos, mientras que las nuevas barreras a base de papel y libres de aluminio pueden mejorar el rendimiento de la reciclabilidad.
¿Qué tamaño de envase se proyecta que se expanda más rápido?
Se proyecta que la categoría de 250-500 ml crezca a un CAGR del 5,14% hasta 2032, ya que el comercio minorista de conveniencia y los hogares unipersonales favorecen las porciones más pequeñas.
¿Qué factores limitan la adopción de cartones en Corea del Sur?
Los insumos de pulpa y barrera importados, las bajas tasas de recuperación de los cartones asépticos convencionales y la competencia de los formatos PET y flexibles siguen siendo limitaciones clave.