
東南アジア高級観光市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
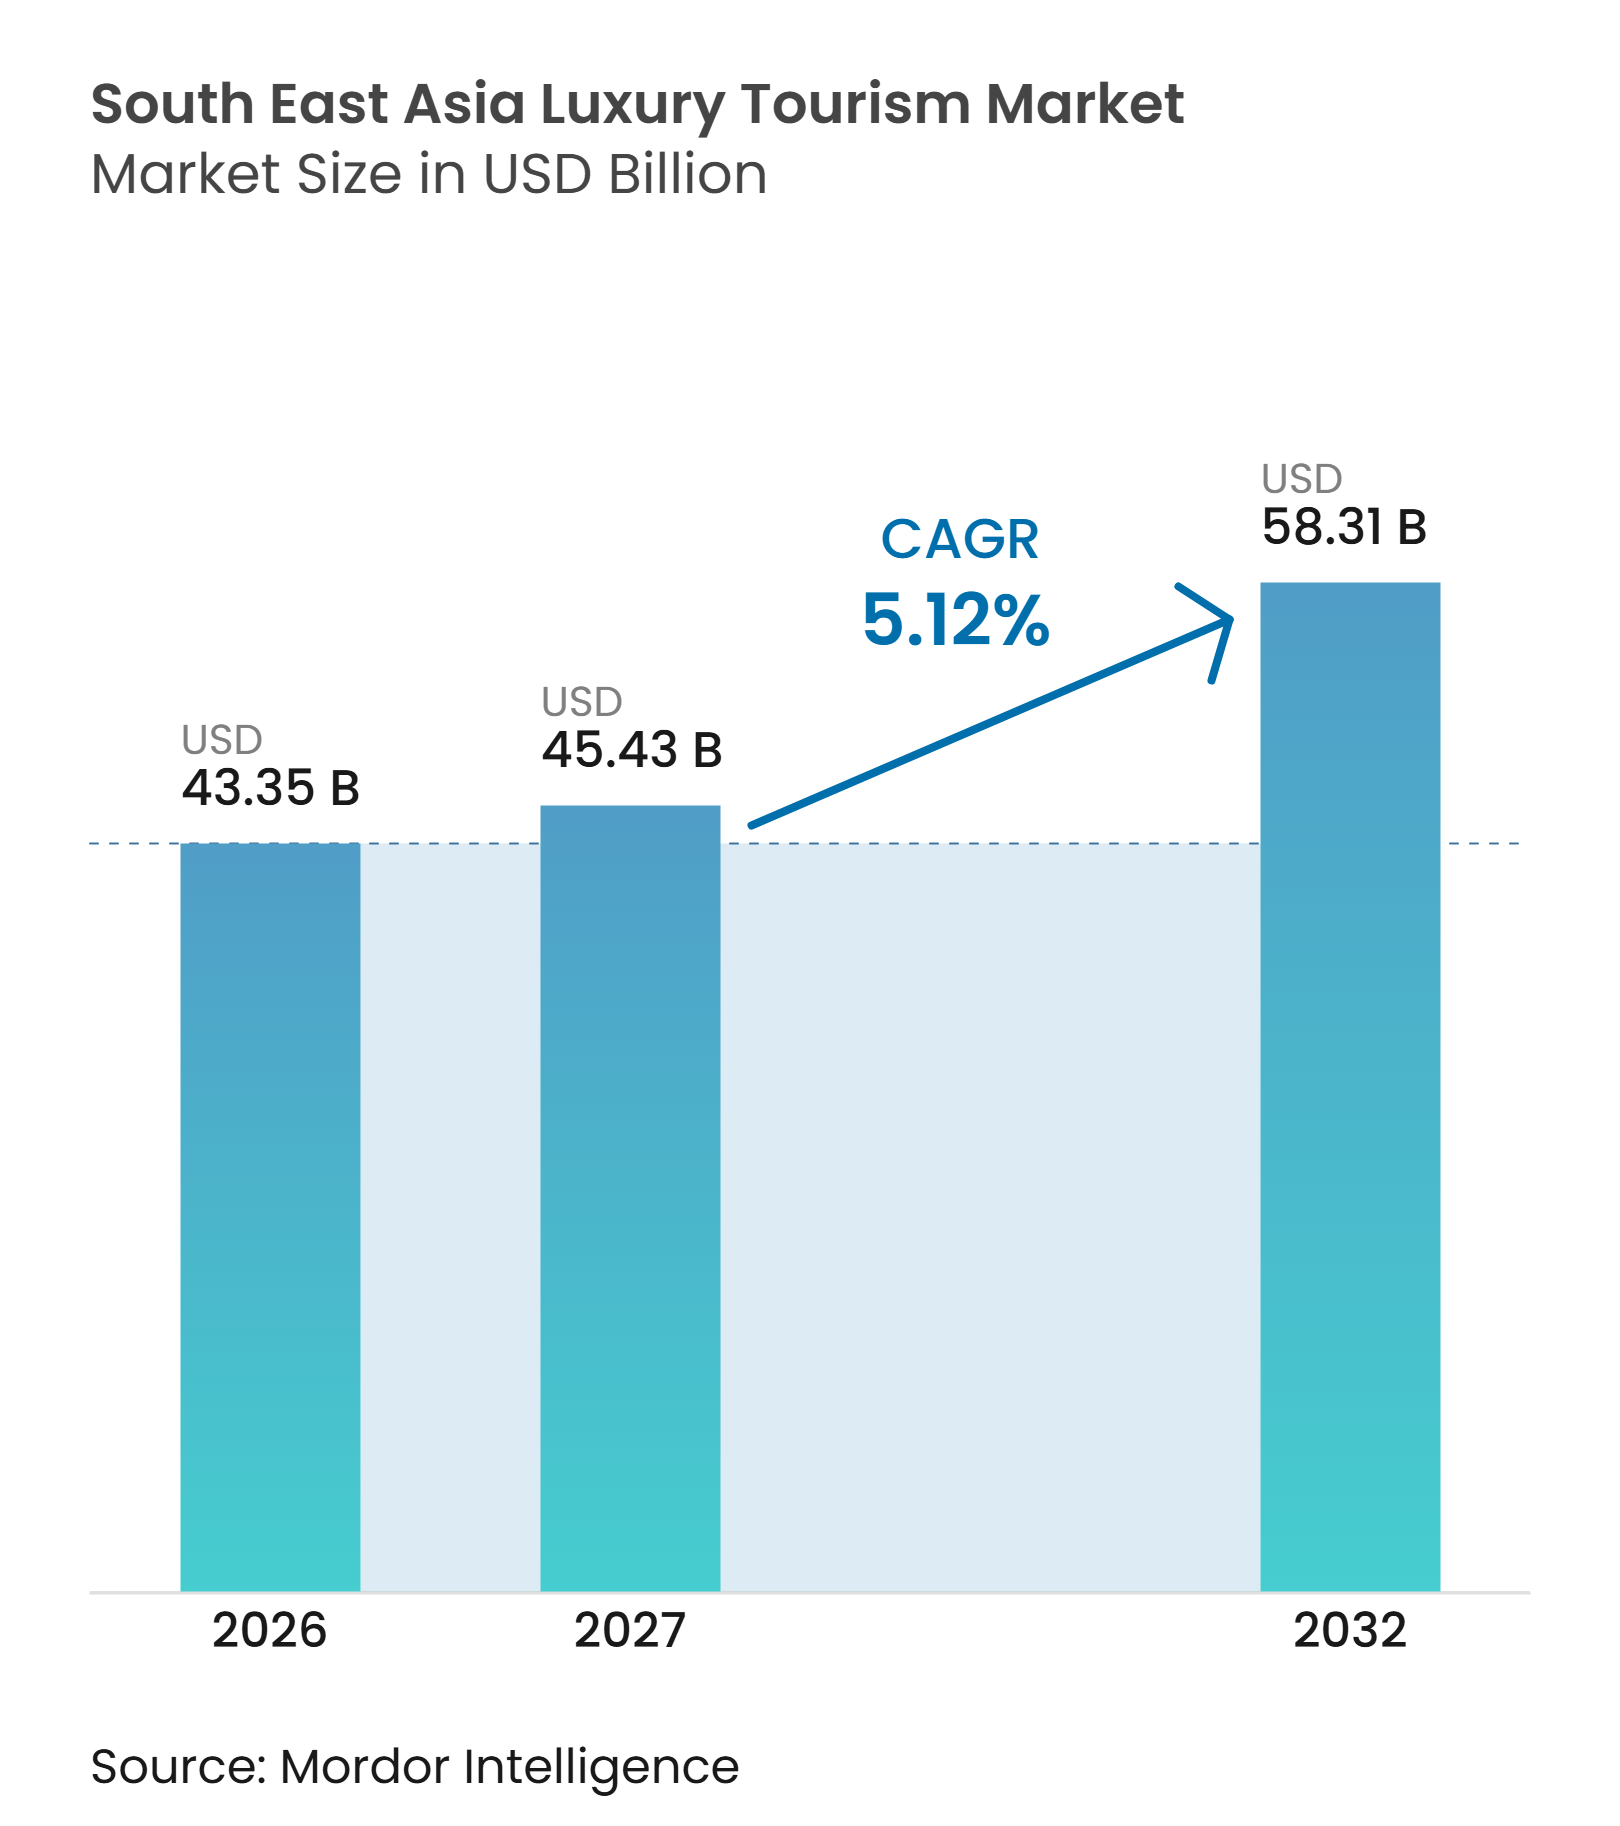
| 基準年の市場規模 (2026) | 43.35 十億米ドル |
| 市場規模 (2027) | 45.43 十億米ドル |
| 市場規模 (2032) | 58.31 十億米ドル |
| 成長率 (2027 - 2032) | 5.12 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジア高級観光市場分析
東南アジア高級観光市場規模は2026年に43.35 ビリオン 米ドルと評価され、2027年の45.43 ビリオン 米ドルから2032年には58.31 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.12%です。東南アジア高級観光市場は、観光政策における地域的な転換によって形成されており、各国政府は単純な到着者数目標よりも訪問者の消費額、旅行の質、プレミアム体験を重視するようになっています。東南アジア諸国連合(ASEAN)が2024年の38%から2030年までに40%~45%へとブロック内旅行を増加させることを推進しているため、域内移動が引き続き需要を支えており、プレミアム事業者は不安定な長距離需要への依存を低減できています[1]。東南アジア高級観光市場はまた、より頻繁なプレミアム旅行を予約する旅行者層、デジタル直接チャネルのより広範な活用、そして富裕層旅行者の間でのウェルネス、プライバシー、カスタマイズされた滞在への明確な移行からも恩恵を受けています。
レポートの主要ポイント
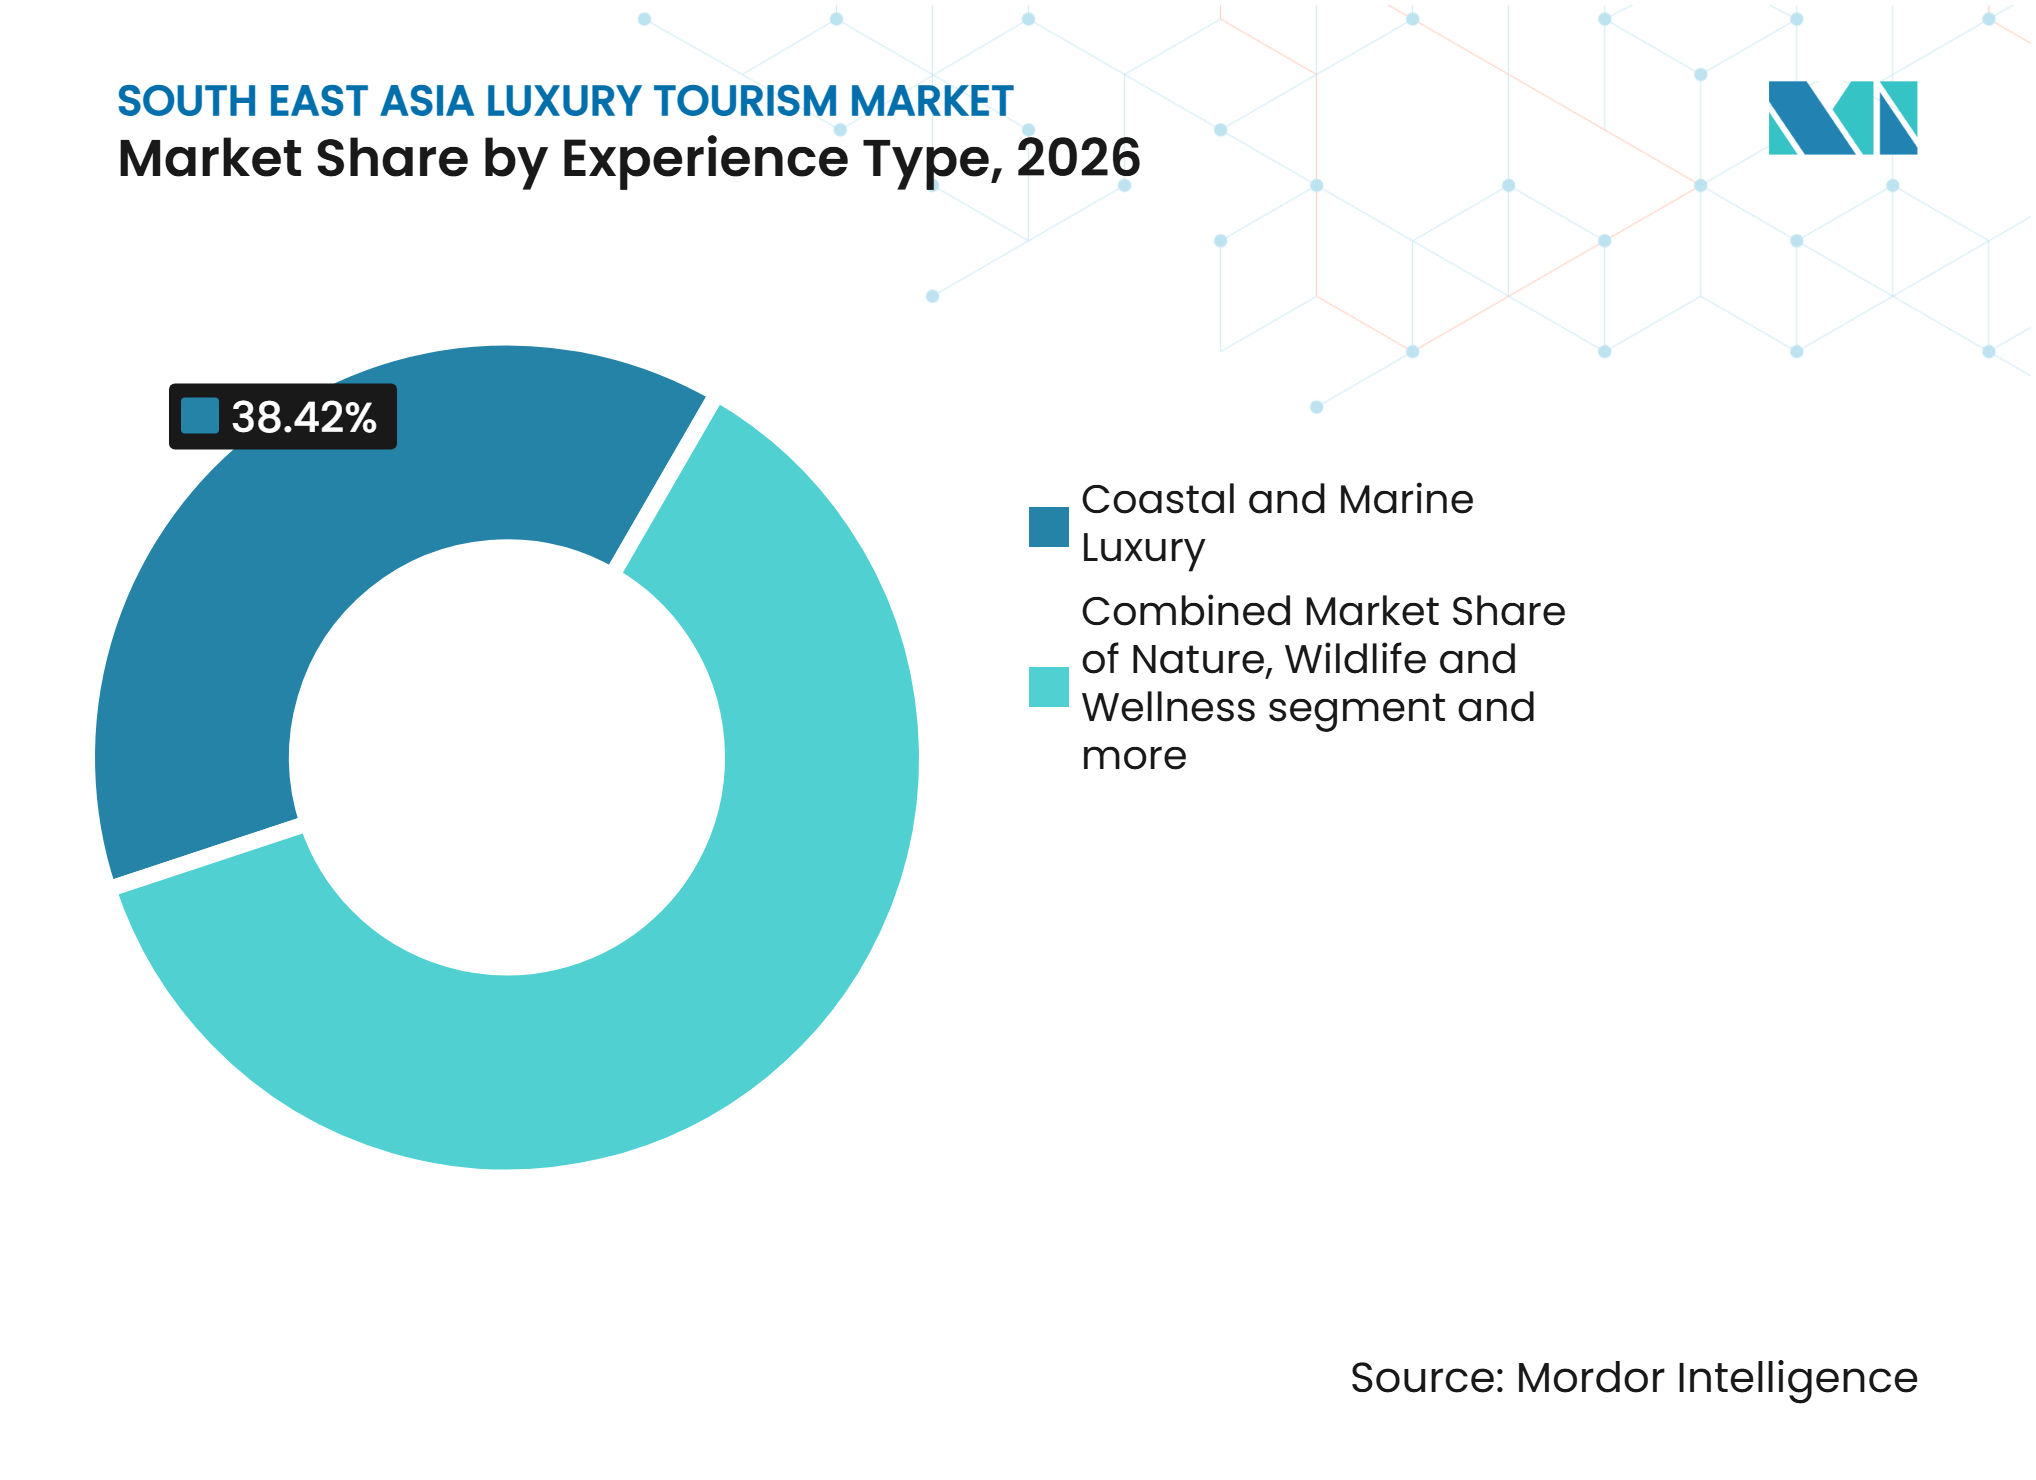
- 体験タイプ別では、沿岸・マリン高級観光が2026年の東南アジア高級観光市場シェアの38.42%を占め、自然・野生動物・ウェルネスは2032年にかけて6.35%のCAGRで成長すると予測されています。
- 宿泊施設タイプ別では、ブランドグランド高級ホテル・リゾートが2026年の東南アジア高級観光市場シェアの45.52%を占め、ブティック高級ステイ・エコロッジは2032年にかけて6.74%のCAGRで成長すると予測されています。
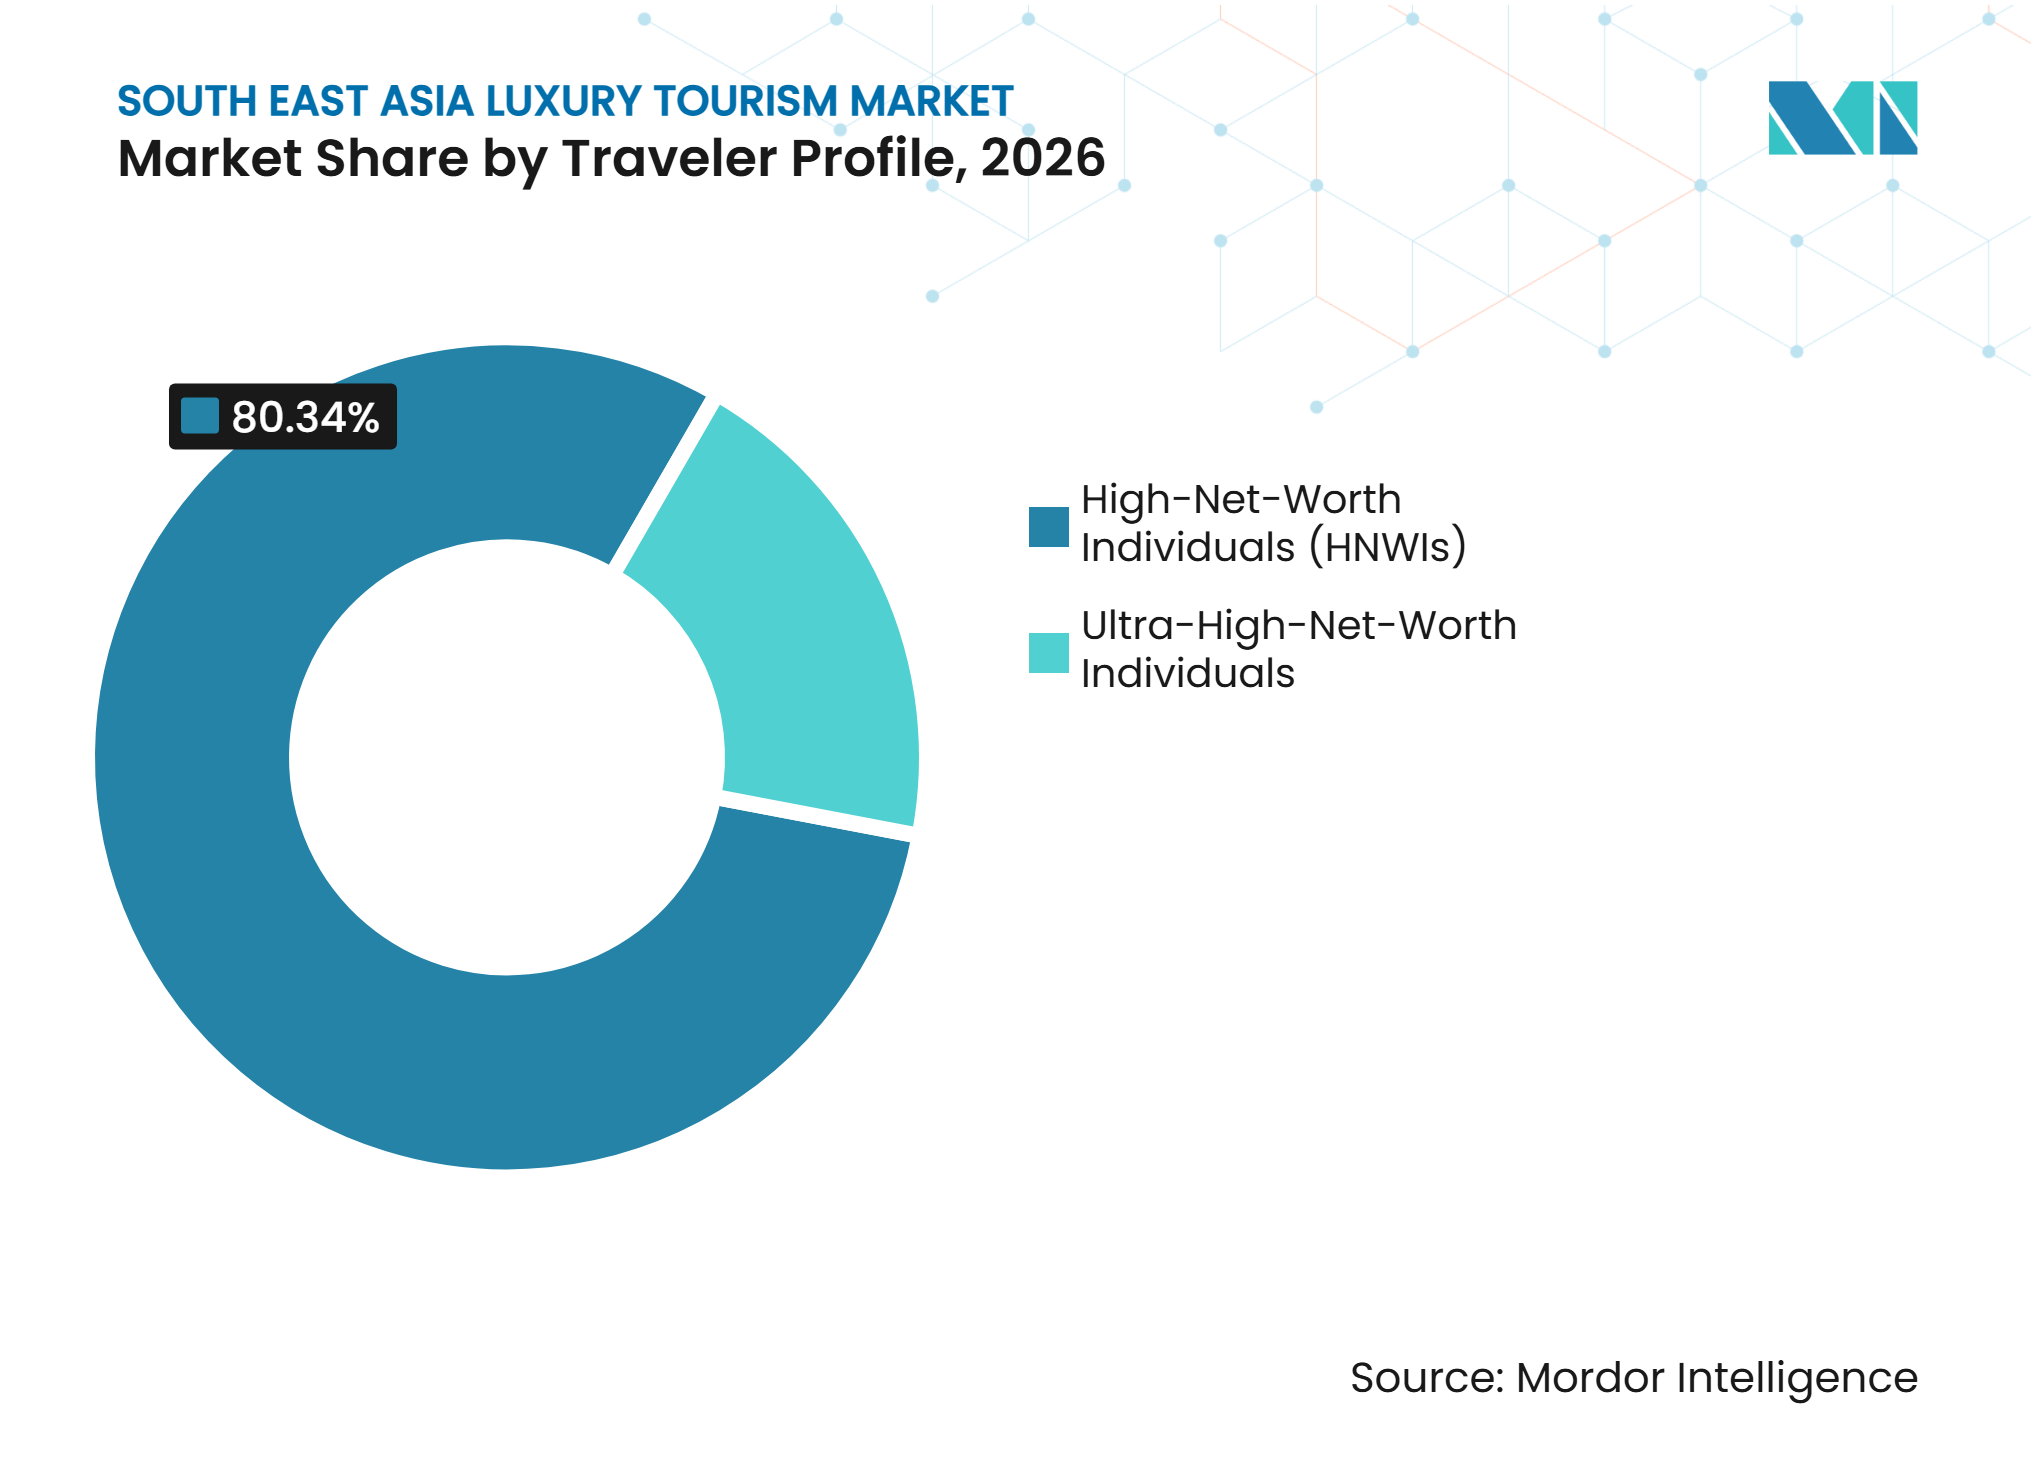
- 旅行者プロフィール別では、富裕層個人(HNWI)が2026年の東南アジア高級観光市場シェアの80.34%を占め、超富裕層個人(UHNWI)は2032年にかけて5.66%のCAGRで成長すると予測されています。
- 予約チャネル別では、高級旅行アドバイザーおよびエージェンシーが2026年の東南アジア高級観光市場シェアの40.61%を占め、ブランド直営ウェブサイトは2032年にかけて5.98%のCAGRで成長すると予測されています。
- 地域別では、タイが2026年の東南アジア高級観光市場シェアの28.95%を占め、ベトナムは2032年にかけて6.18%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 富裕層域内旅行者の増加 | +1.5% | ASEAN全域、特にタイ、シンガポール、ベトナム | 短期(2年以内) |
| ウェルネス主導のプレミアム旅程 | +1.0% | インドネシア、タイ、ベトナム、および二次的目的地 | 中期(2~4年) |
| ASEAN主要ハブにおける航空接続の拡大 | +0.8% | ベトナム、マレーシア、インドネシア、カンボジア | 短期(2年以内) |
| デジタルファーストの高級予約行動 | +0.7% | ASEAN全域、タイ、シンガポール、ベトナムで最も顕著 | 短期(2年以内) |
| 文化・自然ベースの旅行のプレミアム化 | +0.5% | ベトナム、インドネシア、カンボジア、ラオス | 中期(2~4年) |
| ブランド保証付き高級品への嗜好の高まり | +0.4% | ASEAN全域、二次的目的地への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
富裕層域内旅行者の増加
ASEAN域内旅行者セグメントは、東南アジア高級観光の補完的な需要源から中核的な基盤へと進化しています。ASEANのより深い統合、統一されたビザ政策、および拡大された地域航空協定が市場の強固な基盤を提供しています。これらの発展により、事業者は東南アジアの流動的な旅行者基盤にさらに依存し、不安定な長距離需要へのエクスポージャーを低減できます。富裕層アジア人旅行者は短期・高頻度の旅行を好む傾向があり、高級施設が繁忙期に依存するのではなく、年間を通じてより安定した予約を維持するのに役立っています。GoogleとVisaは、東南アジアの旅行支出上位10%が年間5.3回のレジャー旅行を行い、宿泊、飲食、小売においてマス市場の旅行者よりも大幅に多く支出すると報告しています。この行動は高付加価値のホスピタリティ形態を支え、旅行者が1回の長期休暇ではなく複数の高級休暇に年間予算を分散させることを可能にします。また、グローバルなブランド認知だけでなく、プライバシー、独自性、厳選されたローカル体験を通じて訪問者を引き付ける二次的目的地も支援します。
ウェルネス主導のプレミアム旅程
ウェルネスは東南アジアの高級観光市場における需要促進要因として台頭しており、旅行価値と滞在当たりの支出を増加させる機会を生み出しています。ASEANの医療・ウェルネスツーリズム市場は2023年に51.5 ビリオン 米ドルと推定されており、37 ビリオン 米ドルのウェルネスツーリズムセグメントを含んでいます。これらは公式の地域統計ではなく第三者による推計です。タイ、インドネシア、ベトナムは、ホスピタリティとスパセラピー、予防医療サービス、カスタマイズされたウェルネスリトリートを組み合わせることで恩恵を受ける立場にあります。2026年、タイ観光庁は「癒しこそが新たな高級品(Healing is the New Luxury)」を通じて、到着者数の増加だけでなく高付加価値体験を優先する品質主導の観光戦略の中心にウェルネスを据えました[2]。この転換は、より長期的で体験主導の滞在を支援し、パーソナライズされたプログラム、自然環境、文化に根ざしたトリートメントを通じてリゾートが差別化する機会を生み出します。また、アクセスとサービス水準が高級の期待に応える場合、二次的目的地プレミアム旅行者を引き付けるのにも役立つ可能性があります。
ASEANハブにおける航空接続の拡大
航空接続は東南アジアの高級観光市場における主要な成長促進要因であり続けています。富裕層旅行者は効率的で信頼性が高く快適な交通手段を重視しているためです。アジア開発銀行は、2022年の東南アジアへの観光客到着において航空が74%を占め、陸路が15%、海路が11%であったと報告しています。より最近のASEAN統計によると、同地域は2024年に1億2,720万人の訪問者を受け入れ、2023年の1億200万人から増加しましたが、到着者数は2019年の1億4,370万人の合計を下回ったままです。この回復は、確立された高級ハブと新興リゾート目的地への国際・地域航空路線の改善の根拠を強化します。新路線はプレミアム宿泊施設と体験へのアクセスを広げる可能性がありますが、その商業的影響は目的地の準備状況、地上交通、高品質なホスピタリティインフラの利用可能性に依存します。
デジタルファーストの高級予約行動
デジタル計画行動が東南アジアの高級観光市場を再形成しており、富裕層旅行者はより早期に旅行を計画し、より高度なパーソナライゼーションを期待しています。GoogleとVisaは、東南アジアのデジタル旅行支出が2025年に13.3%増加し、平均予約ウィンドウが2024年の46日から83日に延長されたと報告しています[3]。より長い計画サイクルは、複雑な旅程、プレミアムバンドルサービス、カスタマイズされた到着前体験を販売する機会を生み出します。高額支出旅行者は観光収入に不均衡に貢献しており、上位10%の支出者はマス市場の旅行者の15倍の宿泊収入と16倍の飲食収入を生み出しています。これに対応して、ホテルグループはオファーをパーソナライズし、リピート予約を促進するために直接デジタルチャネルとゲストデータ機能を強化しています。シームレスなオンライン計画とカスタマイズされた高品質サービスを組み合わせるブランドは、サードパーティ予約プラットフォームへの依存を低減しながら富裕層旅行者をより効果的に引き付けることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 空港混雑と島嶼間接続のギャップ | -0.5% | インドネシア、フィリピン、タイ | 中期(2~4年) |
| プレミアムホスピタリティ投入コストの高さ | -0.7% | シンガポール、タイ、ベトナム、インドネシア | 中期(2~4年) |
| 気候リスクと季節的混乱リスク | -0.4% | フィリピン、ベトナム、タイ | 長期(4年以上) |
| 二次的目的地における断片的なサービス品質 | -0.3% | フィリピン、カンボジア、ミャンマー、および新興東南アジア市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
空港混雑と島嶼間接続のギャップ
アクセス上の制約が東南アジア高級観光市場を引き続き抑制しており、多くの旅程が限られた数の主要入国地点に依存しています。島嶼目的地では、国際旅行者が単一の主要空港を通じて到着することが多く、二次的な高級ロケーションへの移動は小規模な空港や遅いローカル接続に依存しています。これらの制限は、複数目的地の旅程において、シームレスな移動、柔軟なスケジュール、最小限の乗り継ぎリスク期待する高額旅行者にとって摩擦を生み出します。ASEANの観光計画は、2030年までのアジア開発銀行の観光インフラパイプラインを特定しており、大規模な計画投資によって支援されています。しかし、市場への影響は、この投資がどれだけ主要ゲートウェイを超えたアクセスを改善するかに依存します。東南アジア高級観光市場は、全体的なフライト容量と、島嶼、自然地域、二次的なレジャーハブへの不均一なラストマイル接続によって制約されています。これらのギャップが縮小するまで、一部の目的地は魅力的であっても実際にはスケールアップが困難なままです。
プレミアムホスピタリティ投入コストの高さ
東南アジア高級観光市場は、高級ホスピタリティ資産の運営コスト上昇に伴うマージン圧力に直面しています。高級ホテルは大規模なサービスチーム、高品質な食材、厳格なメンテナンス、アメニティ豊富な施設を必要とします。その結果、わずかなコストインフレでも、ミッドスケールセグメントよりも迅速に収益性に影響を与える可能性があります。これらの圧力は、ブランド高級施設が拡大を続けるシンガポール、タイ、ベトナム、インドネシアで顕著です。事業者はレート規律を維持しながらサービス品質を保持しなければなりません。高級体験を簡素化することはその中核的な価値提案を弱める可能性があるため、この課題は一時的なものではなく構造的なものです。ホテルは特定のプロセスを自動化できますが、ルームサービス、バトラーサポート、ウェルネスプログラム、コンシェルジュサービス、厳選されたダイニングは引き続き熟練した労働力に大きく依存しています。その結果、東南アジア高級観光市場は収益面では成長を続けながらも、事業者はトップラインの需要が示唆するよりも厳しい営業マージンに直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
旅行者行動と観光トレンド
東南アジアの高級観光はウェルネス、意義ある体験、パーソナライゼーションへとシフトしています。シンガポール、インドネシア、タイからの回答者を含む1,750人のアジア太平洋富裕層旅行者を対象とした2025年の調査では、90%が旅行予約においてウェルネスを重要と考えており、2024年の80%から上昇しています。また、72%が高級旅行支出を増加させる計画を持っています。これらのトレンドは、リトリート、文化的没入、カスタマイズされたファミリー体験の機会を生み出しています。
予約行動、チャネル嗜好、旅行支出:デジタルによる発見と専門家主導の計画がますます共存しています。Skiftの2025年調査では、インドと中国の旅行者の80%以上がモバイルチャネルを通じてフライトとホテルを予約し、インド人旅行者の74%がホテル予約にオンライン旅行代理店(OTA)を利用する計画を持っていることが分かりました。シンガポールは2025年に平均滞在日数が3.48日と2.1%減少したにもかかわらず、前年比10%増の328 ビリオン シンガポールドル(25.54 ビリオン 米ドル)の観光収入を記録しました。高級旅行プロバイダーはシームレスなデジタル予約と高付加価値体験を組み合わせるべきです。
観光パフォーマンスインテリジェンス
東南アジアは2025年に約1億4,400万人の国際訪問者到着を記録し、前年比13.4%増となり、2019年の1億4,360万人の合計を上回りました。目的地によってパフォーマンスは異なりました。マレーシアは約4,200万人(+11.2%)、ベトナムは2,120万人(+20.4%)、シンガポールは1,690人(+2.3%)、タイは3,297万人(-7.23%)を記録しました。マレーシアの合計には日帰り旅行者が含まれており、宿泊観光客到着数とは直接比較できません。これらのトレンドは、高級事業者が単に到着者数の成長だけに依存するのではなく、目的地とソース市場のエクスポージャーを多様化する必要性を浮き彫りにしています。
滞在日数と訪問者支出は市場価値の追加指標を提供します。シンガポールの平均滞在日数は2025年に2.1%減少して3.48日となりましたが、観光収入は10%増加して327.55 ビリオン シンガポールドル(25.50 ビリオン 米ドル)となりました。インドネシアは平均滞在日数9.92日を記録しました。ドイツ、フランス、オランダからの訪問者はそれぞれ平均17.45日、16.72日、19.81日滞在しました。これらの数字は高級旅行者だけでなく全国際訪問者を対象としていますが、シンガポールでの短期滞在パッケージと、インドネシアでのより長期のリゾート、ウェルネス、複数目的地体験を支持しています。
セグメント分析
体験タイプ別:
沿岸の優位性が続く中、自然とウェルネスがパイプラインを再構築沿岸・マリン高級観光は2026年の東南アジア高級観光市場の38.42%を占め、東南アジア高級観光市場において最大の体験カテゴリーとなっています。同地域の島嶼地理は、プライベートビーチ、水上ヴィラ、マリンレクリエーション、高価格を維持するリゾート形態を支援しています。長距離・地域旅行者の間での認知度は、プーケット、コサムイ、バリなどの確立された目的地を支援しています。自然・野生動物・ウェルネスは2032年にかけて6.35%のCAGRで成長すると予測されており、プライバシー、低密度の環境、ゆったりとした旅行、ウェルネス、エコロジー、地域の癒しプログラムへの需要を反映しています。
東南アジア高級観光市場は沿岸リゾートを超えて、多様な景観と旅行動機を含むように拡大しています。歴史地区・都市高級観光は引き続き重要であり、歴史的地区、修復された施設、文化に根ざした都市がデザイン、料理へのアクセス、地域のアイデンティティを提供しています。プライベートチャーター、ガイド付き探検、カスタマイズされた自然サーキットを含むその他の特別体験は、超富裕層旅行者がプライバシーと独占的アクセスにより多くを費やすにつれて重要性を増しています。業界はその提供を拡大し、旅行者が旅行を延長して複数の目的地を旅行する時間を過ごすよう促しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
宿泊施設タイプ別:
ブランドホテルがリードし、ブティックおよびエコ形態が台頭ブランドグランド高級ホテル・リゾートは2026年の東南アジア高級観光市場の45.52%を占め、最大の宿泊施設形態となっています。これらは、複数の国にわたって一貫した体験を求める旅行者の間でのロイヤルティプログラム、流通ネットワーク、ブランド認知度から恩恵を受けています。また、小規模な立系形態よりも多くの法人旅行、外交旅行、ハイエンドの会議需要を取り込んでいます。グローバルチェーンが市場全体の都市・リゾート開発への投資を続けているため、供給は引き続き好調です。ブランドホテルは多様なロケーションオプションを提供しながら予約リスクを低減します。
ブティック高級ステイとエコロッジは最も成長の速い宿泊施設カテゴリーであり、2032年にかけて6.74%のCAGRが予測されています。これらはプライバシー、少ない客室数、環境へのポジショニング、ロケーション固有のデザインを求めるゲストに訴求します。プライベートヴィラとエステートは、隔離されたスペースとカスタマイズされたサービスを求めるファミリー、友人グループ、高額支出旅行者にサービスを提供します。ブランドサービスアパートメントは、レジャー、ウェルネス、ビジネス活動を組み合わせる旅行者の長期滞在需要に対応します。成長は、親密さ、柔軟性、地域の特色を提供する形態へとシフトしています。
旅行者プロフィール別:
HNWIの量が収益を支え、UHNWIの成長がプレミアム強度を高めるHNWIは2026年の東南アジア高級観光市場の80.34%を占め、UHNWIではなく上位富裕層セグメントが主要な収益基盤となっています。同地域は、成熟した西洋の目的地よりも旅行コストが低いことが多い高級宿泊施設とサービスを提供しています。GoogleとVisaのデータは、東南アジアの旅行支出上位10%が年間5.3回のレジャー旅行を行い、宿泊、飲食、小売においてマス市場の旅行者よりも多く支出することを示しています。これにより、ホテルと旅行事業者は宿泊施設、ウェルネス、飲食、地域体験にわたるリピート顧客とアップセルの機会を得られます。
UHNWIは最も成長の速い旅行者セグメントであり、2027年~2032年の予測CAGRは5.66%です。彼らは大型ヴィラ、プライベート交通、レジデンス連動型滞在、招待制体験を予約する可能性が高く、旅行当たりの収益を増加させます。その結果、ホテルはプライベートアライバルプロセス、メンバー制アクセス、長期滞在高級製品、リゾートレジデンスコンポーネントを開発しています。UHNWIの獲得においてわずかな改善でも、より高い料金、付帯収益、長期滞在支出を通じて施設の経済性を改善できます。

予約チャネル別:
アドバイザーの信頼がリードし、直接デジタルチャネルがより速く成長高級旅行アドバイザーおよびエージェンシーは2026年の東南アジア高級観光市場の40.61%を占め、最大の流通チャネルを代表しています。地域の旅行環境には、専門的なコーディネーションを必要とする複数国にわたる旅程、多様な交通手段、特定の施設嗜好が含まれることが多いです。アドバイザーは限定在庫にアクセスし、混乱を解決し、クライアントを適切なリゾート、ヴィラ、旅程とマッチングします。計画の時間軸が延長するにつれて彼らの役割は強化されます。GoogleとVisaは、東南アジアの予約ウィンドウを2024年の46日に対して2025年は83日と推定しています。アドバイザー主導の販売はリスク低減、時間節約、厳選された旅行計画を提供します。
ブランド直営ウェブサイトは最も成長の速い流通チャネルとなる見込みで、2032年にかけて5.98%のCAGRが予測されています。ホテルブランドは、客室アップグレード、ダイニングクレジット、ロイヤルティ特典、パーソナライズされた到着前コミュニケーションを通じて直接予約を促進しています。高額支出旅行者は相当な客室収入と施設内収入を生み出し、直接顧客関係の価値を高めています。オンライン旅行代理店は認知度、発見、短い予約ウィンドウの需要をサポートしますが、カスタマイゼーションと詳細なサービスコーディネーションを必要とする取引には適していません。市場は混合流通構造を維持すると予想されており、アドバイザーが複雑な販売を処理し、直接チャネルがリピート高額需要のより大きなシェアを獲得します。
地域分析
タイは2026年の東南アジア高級観光市場の28.95%を占め、プーケット、コサムイ、バンコク、チェンマイにわたる観光エコシステムによって支えられています。これらの目的地は確立された宿泊施設、ウェルネスインフラ、サービス能力を提供しています。タイ観光庁は、2026年に3,300万人の到着者から2.65 トリリオン タイバーツ(0.084 トリリオン 米ドル)の観光収入を目標とする品質主導の戦略を採用しています。2026年の最初の5ヶ月間、タイは1,400万人の国際訪問者から6,790 ビリオン タイバーツ(21.56 ビリオン 米ドル)を生み出しました。シンガポールは物理的な規模は小さいですが収益性が高く、1,690万人の訪問者から2025年に328 ビリオン シンガポールドル(25.54 ビリオン 米ドル)の記録的な観光収入を報告しています[4]。
ベトナムは最も成長の速い国別セグメントであり、2032年にかけて6.18%のCAGRが予測されています。ベトナム国家観光局は2026年に2,500万人の国際訪問者と約42.7 ビリオン 米ドルの観光収入を目標としています。インドネシアは引き続き中核的な目的地であり、バリが高級需要とブランド拡大の可能性を支えています。マレーシアはウォルドーフ・アストリア・クアラルンプールやコンラッド・クアラルンプールを含む高級ホテル供給を拡大しています。フィリピンはアクセスとサービスの一貫性に課題を抱えています。カンボジア、ラオス、ミャンマー、ブルネイは低密度、文化主導、自然ベースの提供を通じて高額旅行者を引き付けることができます。
観光インフラと開発インテリジェンス
高級ホテル開発は東南アジアの都市ゲートウェイとリゾート目的地全体で拡大しています。2025年末時点で、ベトナムはアジア太平洋パイプライン(中国を除く)に84,079室を有する248のホテルプロジェクトを抱えていました。インドネシアは30,761室を有する181のプロジェクト、タイは43,067室を有する167のプロジェクトを抱えていました。バンコクは16,641室を有する68のプロジェクトを占め、プーケットは9,583室を有する41のプロジェクトを抱えていました。この集中は都市・リゾート宿泊施設への投資の増加を反映しており、施設がサービス、ウェルネス提、ゲスト体験を通じて差別化する必要性を高めています。
2026年、アジア太平洋の高級ホテル供給は過去10年間で年間4%成長し、ホテル総供給の約8%を占めました。タイでは、超高級客室料金がCOVID-19パンデミック前の約10,000タイバーツ(317.53 米ドル)と比較して15,000タイバーツ(476.29 米ドル)に近づきました。新しいライフスタイル、ウェルネス、文化的没入型施設が、従来の五つ星宿泊施設を超えて同地域の高級在庫を拡大しています。
競合環境
市場集中度
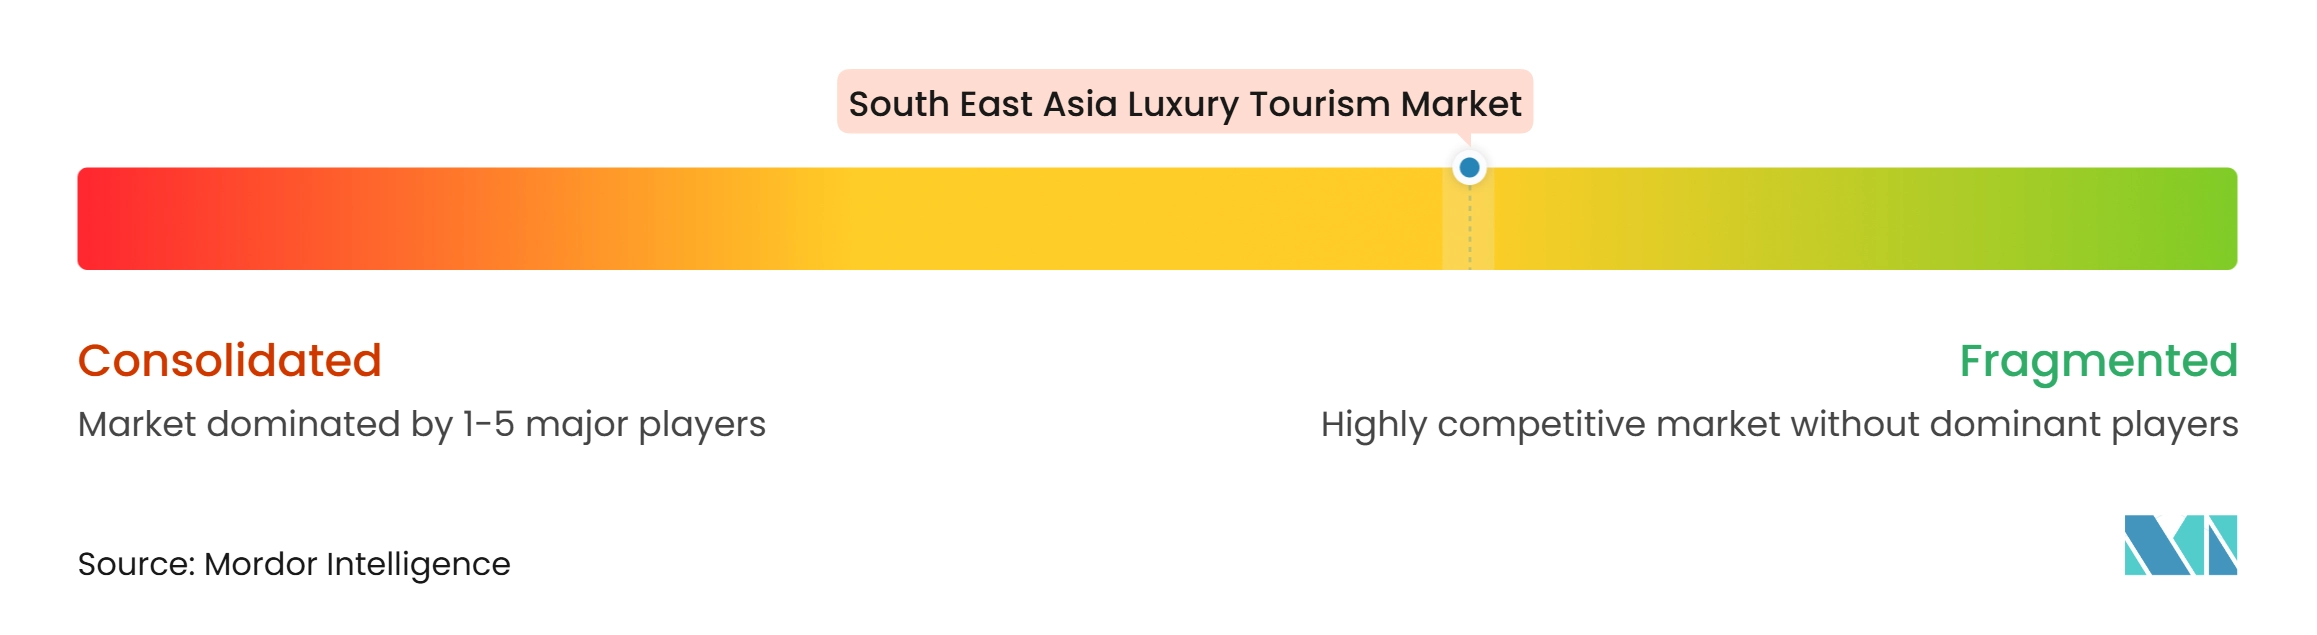
東南アジア高級観光市場は適度に集中しており、グローバルなホテルグループと地域の高級ブランドが競争を牽引しています。Marriott、Hilton、Accor、Hyatt、IHGは、ロイヤルティエコシステム、複数国にわたる運営経験、ゲートウェイ都市とリゾート目的地全体での拡大能力から恩恵を受けています。Banyan Group、Dusit International、Centara Hotels and Resorts、Pan Pacific Hotels Group、Capella Hotel Group、Aman、COMO Hotels and Resortsは地域のアイデンティティと低密度ポジショニングを通じて競争しています。単一のプレイヤーが市場を支配しているわけではありませんが、マス観光宿泊施設よりは断片化が少ない状況です。
競争は拡大、製品アップグレード、目的地固有の戦略を通じて激化しています。高級ホスピタリティ開発は東南アジア全体で拡大しています。Hiltonは2025年10月に6カ国にわたる17の高級・ライフスタイル施設を発表し、約4,000室を追加します。Hyattは2025年7月にタイ、マレーシア、ベトナムを含むアジア太平洋全体で約90の高級・ライフスタイル施設を発表しました。Banyan Groupは2025年末までに100の運営ホテル・リゾートに達し、ブランドレジデンス販売に支えられてFY2025収益は25%増の477.4 ミリオン シンガポールドル(371.69 ミリオン 米ドル)となりました。
競争は客室数の成長を超えて、直接顧客関係と製品差別化へとシフトしています。直接予約はゲストデータを通じたパーソナライズされたオファーを可能にします。独立系ヴィラ、エコロッジ、レジデンス連動型リゾートはプライバシー重視の需要に対応します。超高級事業者は隔離、厳選された体験、限定的な利用可能性への需要から恩恵を受けます。強力なプレイヤーは信頼されるブランド、直接顧客関係、目的地連動型体験を組み合わせます。
東南アジア高級観光産業リーダー
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Accor S.A.
-
Hyatt Hotels Corporation
-
Four Seasons Hotels and Resorts
- 注:主要企業の掲載順は順位を示すものではありません。
東南アジア高級観光市場 このレポートでカバーされる企業
- Marriott International, Inc.
- Hilton Worldwide Holdings Inc.
- Accor S.A.
- Hyatt Hotels Corporation
- Four Seasons Hotels and Resorts
- InterContinental Hotels Group PLC
- Mandarin Oriental Hotel Group Limited
- Rosewood Hotel Group
- Banyan Group Ltd.
- The Ascott Limited
- Minor International Public Company Limited
- Shangri-La Asia Limited
- Kempinski Hotels S.A.
- Aman Group Sàrl
- Belmond Ltd.
- Centara Hotels and Resorts
- Dusit International
- Pan Pacific Hotels Group
- COMO Hotels and Resorts
- Capella Hotel Group
最近の産業開発事情 東南アジア高級観光市場
- 2026年4月:Fosun Tourism Groupの傘下企業であるClub Medは、タイのCentral Group CapitalとClub Med Exclusive Collection Koh Samuiのホテル管理契約を締結しました。この契約はタイにおける同ブランド初の超高級施設を示しています。リゾートは2028年後半に開業予定で、建築研究機構環境評価手法(BREEAM)の持続可能な建築認証を取得する予定です。
- 2026年1月:Banyan Groupは2025年に100のホテル・リゾートを突破し、ブランドレジデンスと継続的な国際展開に支えられてFY2025収益は25%増の477.4 ミリオン シンガポールドル(371.69 ミリオン 米ドル)となりました。
- 2025年10月:Hiltonは東南アジア6カ国にわたる17の高級・ライフスタイル施設を発表し、約4,000室の追加が見込まれます。パイプラインにはNoMad by Hilton Singapore、Waldorf Astoria Kuala Lumpur、Conrad Kuala Lumpur、NHAAN Resort & Spa Hoi An、Tapestry Collection by Hiltonが含まれています。
- 2025年7月:Hyattは5年間でアジア太平洋全体で約90施設の高級パイプラインを発表し、Thompson Hotelsの地域デビューとAndaz、The Standard、Park Hyattの拡大を含みます。この発表にはベトナムのPark Hyatt Phu Quocも含まれており、160エーカーのビーチフロントの土地に2026年第1四半期に開業予定です。
東南アジア高級観光市場レポートの範囲
東南アジア高級観光市場レポートは、シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピンにわたる高級旅行体験、プレミアム宿泊施設、富裕層・超富裕層旅行者、予約チャネルを分析しています。市場は体験タイプ、宿泊施設タイプ、旅行者プロフィール、予約チャネル、国別にセグメント化されており、対象国ごとに個別の市場規模と成長予測が提供されています。本調査は、富裕層域内旅行の増加、ウェルネス主導のプレミアム旅程、ASEANハブにわたる航空接続の拡大、デジタルファーストの高級予約行動、文化・自然ベースの旅行のプレミアム化、ブランド保証付き高級品への需要などの促進要因を評価しています。また、空港混雑、島嶼間接続のギャップ、高いプレミアムホスピタリティ投入コスト、気候リスク、季節的混乱、二次的目的地における一貫性のないサービス品質などの抑制要因も検討しています。レポートは高級ホスピタリティ供給と客室在庫、観光到着者数、滞在日数、旅行者嗜好、予約行動、旅行支出、新興需要パターンを評価しています。2022年~2032年の体験タイプ、宿泊施設タイプ、旅行者プロフィール、予約チャネル別の市場規模と成長予測を提供しており、同セグメントにわたる国別内訳も含まれています。本調査はまた、価値とサプライチェーンのダイナミクス、規制・技術的発展、ポーターのファイブフォース分析、市場集中度、市場シェア、戦略的動向、主要な国際ホテルグループ、高級リゾート事業者、ブティックホスピタリティブランド、サービスアパートメントプロバイダーのプロフィールも網羅しています。二次的目的地におけるプレミアムウェルネスリトリートと高付加価値マルチアイランド高級サーキットの機会も評価されています。市場の推計と予測は、対象セグメント全体にわたって価値ベースで提示されています。
セグメンテーション概要
レポートで回答される主要な質問
2032年までの東南アジアの高級観光の予測価値は?
東南アジア高級観光市場は、2026年の43.35 ビリオン 米ドルから5.12%のCAGRで成長し、2032年までに58.31 ビリオン 米ドルに達すると予測されています。
東南アジアで高級観光需要をリードしている国はどこですか?
タイは2026年に28.95%のシェアで地域をリードしており、強力なリゾート基盤、ウェルネスポジショニング、成熟したプレミアムホスピタリティインフラによって支えられています。
地域のプレミアム観光収益に最も貢献している旅行者グループはどれですか?
HNWIは2026年の旅行者プロフィールの80.34%を占め、地域全体のプレミアム旅行支出の主要な量的基盤となっています。
体験タイプ別で最も成長の速いセグメントはどれですか?
自然・野生動物・ェルネスは最も成長の速い体験セグメントであり、2032年にかけて6.35%のCAGRが予測されています。
高級旅行において直接予約チャネルが重要性を増している理由は何ですか?
ブランド直営ウェブサイトは5.98%のCAGRで成長すると予想されています。これはブランドがより強固なゲスト所有権、より良いパーソナライゼーション、リピート富裕層旅行者からのより高い価値を求めているためです。
東南アジアのプレミアム観光成長に影響を与える主なリスクは何ですか?
空港アクセスのギャップ、高い運営コスト、気候関連の混乱、二次的目的地における不均一なサービス品質が、将来の成長に対する主な抑制要因として残っています。