
Marktgröße und Marktanteile im Luxustourismus in Südostasien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
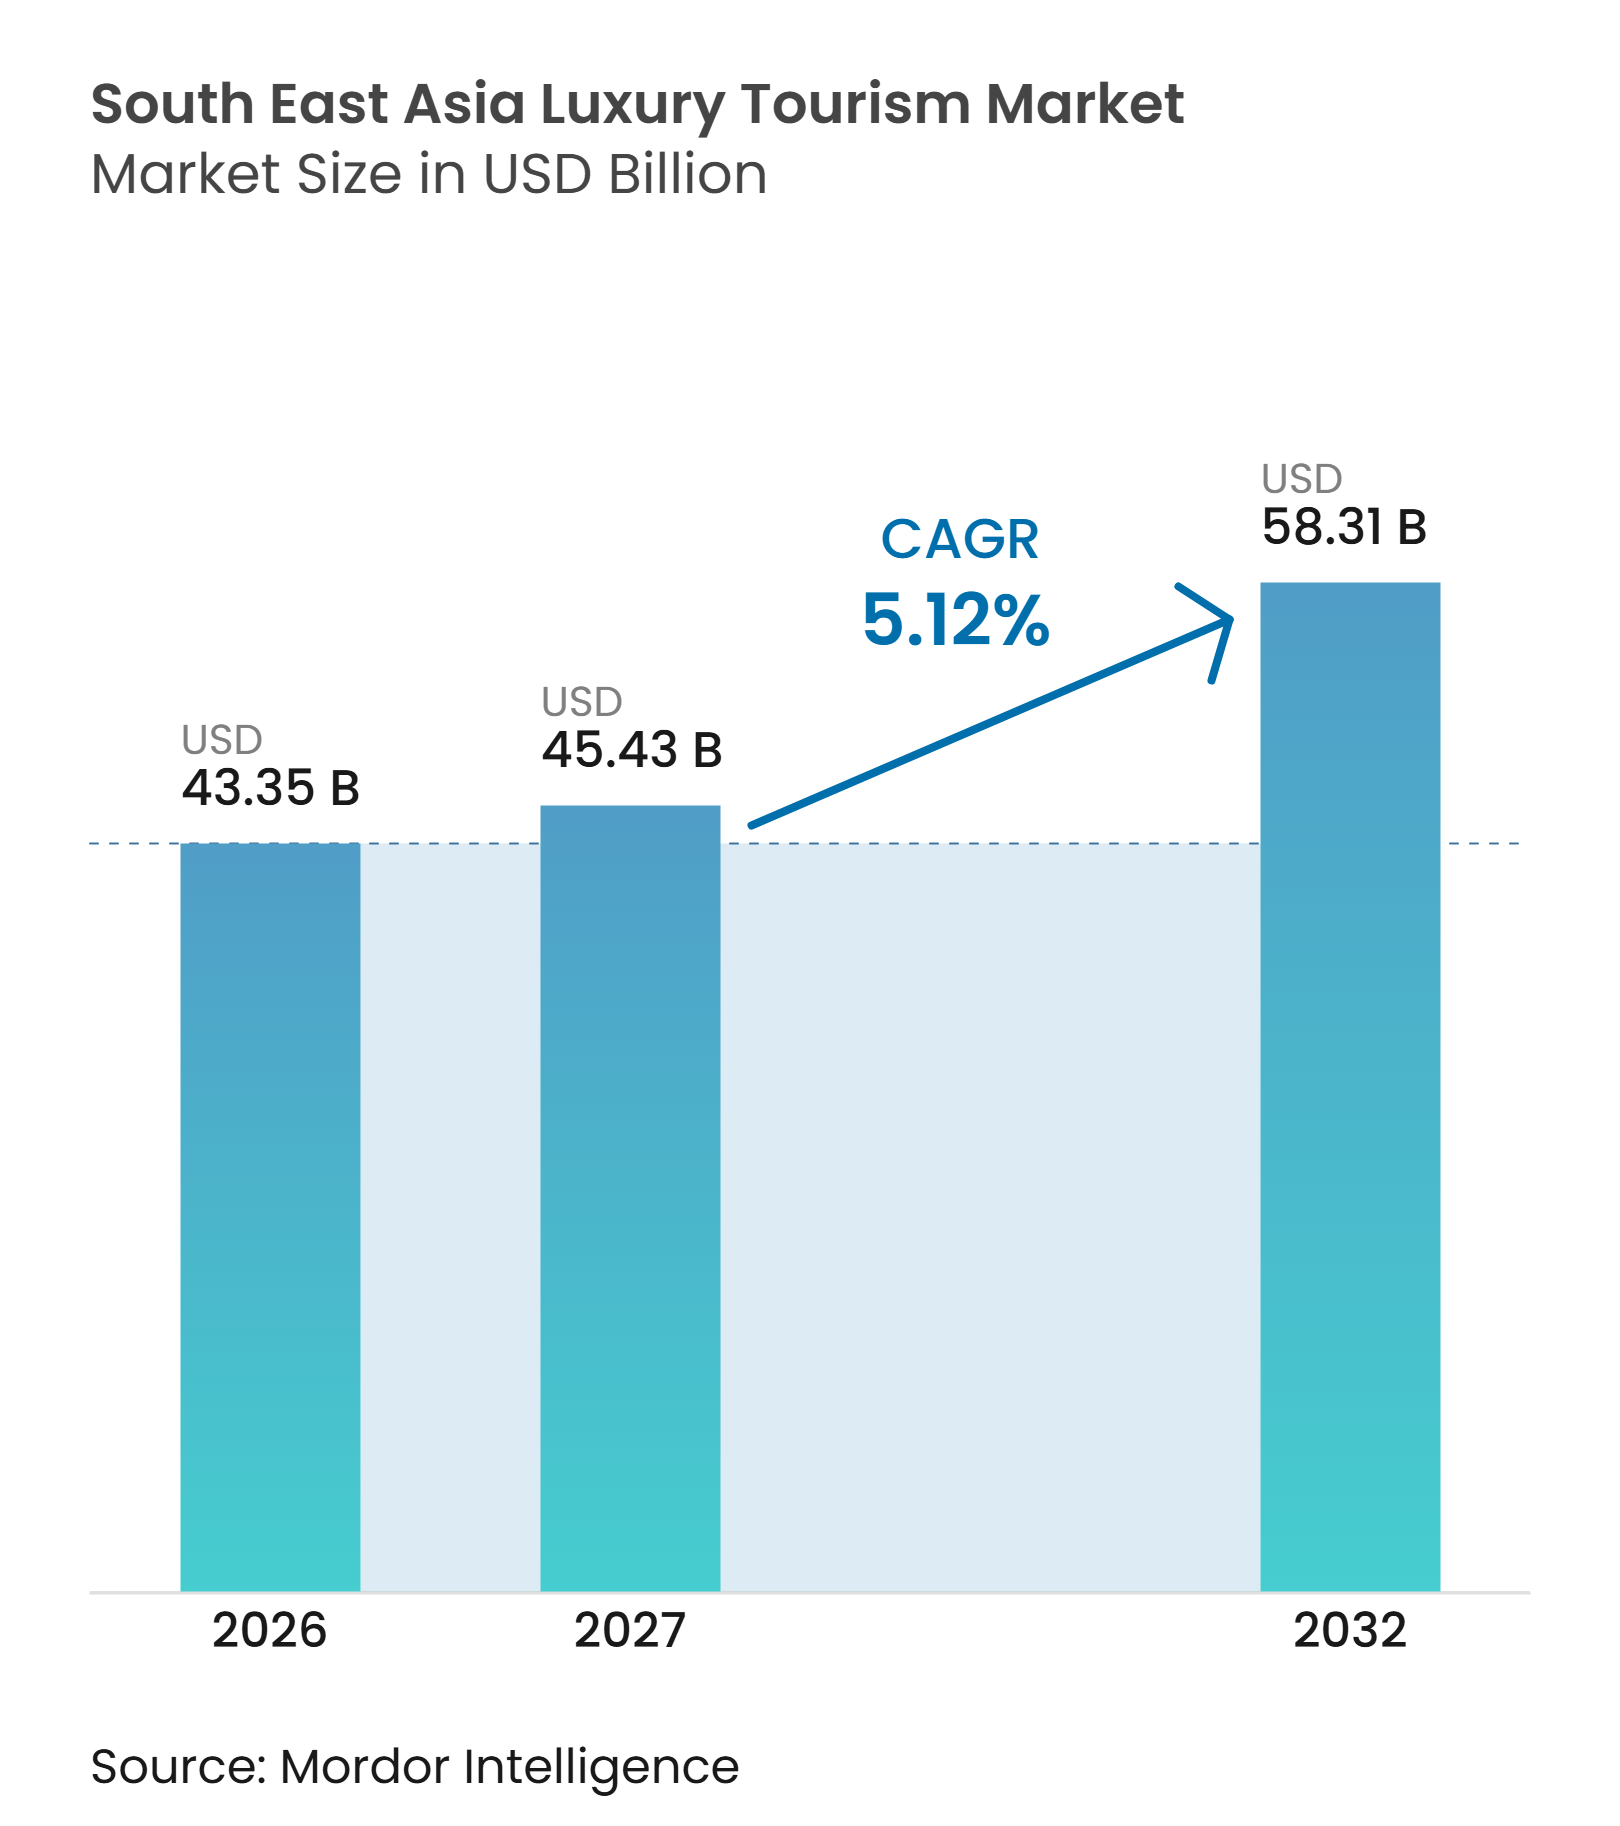
| Marktgröße im Basisjahr (2026) | 43.35 Milliarden US-Dollar |
| Marktgröße (2027) | 45.43 Milliarden US-Dollar |
| Marktgröße (2032) | 58.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.12 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zum Luxustourismus in Südostasien von Mordor Intelligence
Die Marktgröße des Luxustourismus in Südostasien wurde im Jahr 2026 auf 43,35 Milliarden USD geschätzt und soll von 45,43 Milliarden USD im Jahr 2027 auf 58,31 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 5,12% während des Prognosezeitraums (2027–2032). Der Luxustourismusmarkt in Südostasien wird durch einen regionalen Wandel in der Tourismuspolitik geprägt, bei dem die Regierungen dem Besucherausgaben, der Reisequalität und Premium-Erlebnissen mehr Gewicht beimessen als reinen Ankünftszahlen. Die intraregionalen Reisebewegungen stützen die Nachfrage weiterhin, da der Verband Südostasiatischer Nationen (ASEAN) darauf hinarbeitet, den Reiseanteil innerhalb des Blocks von 38% im Jahr 2024 auf 40% bis 45% bis 2030 zu steigern, was Premium-Betreibern hilft, sich weniger von der volatilen Langstreckennachfrage abhängig zu machen[1]. Der Luxustourismusmarkt in Südostasien profitiert zudem von einem Reisermix, der häufiger Premium-Reisen bucht, einer breiteren Nutzung digitaler Direktkanäle sowie einer klaren Hinwendung zu Wellness, Privatsphäre und maßgeschneiderten Aufenthalten unter wohlhabenden Reisenden.
Wichtigste Erkenntnisse des Berichts
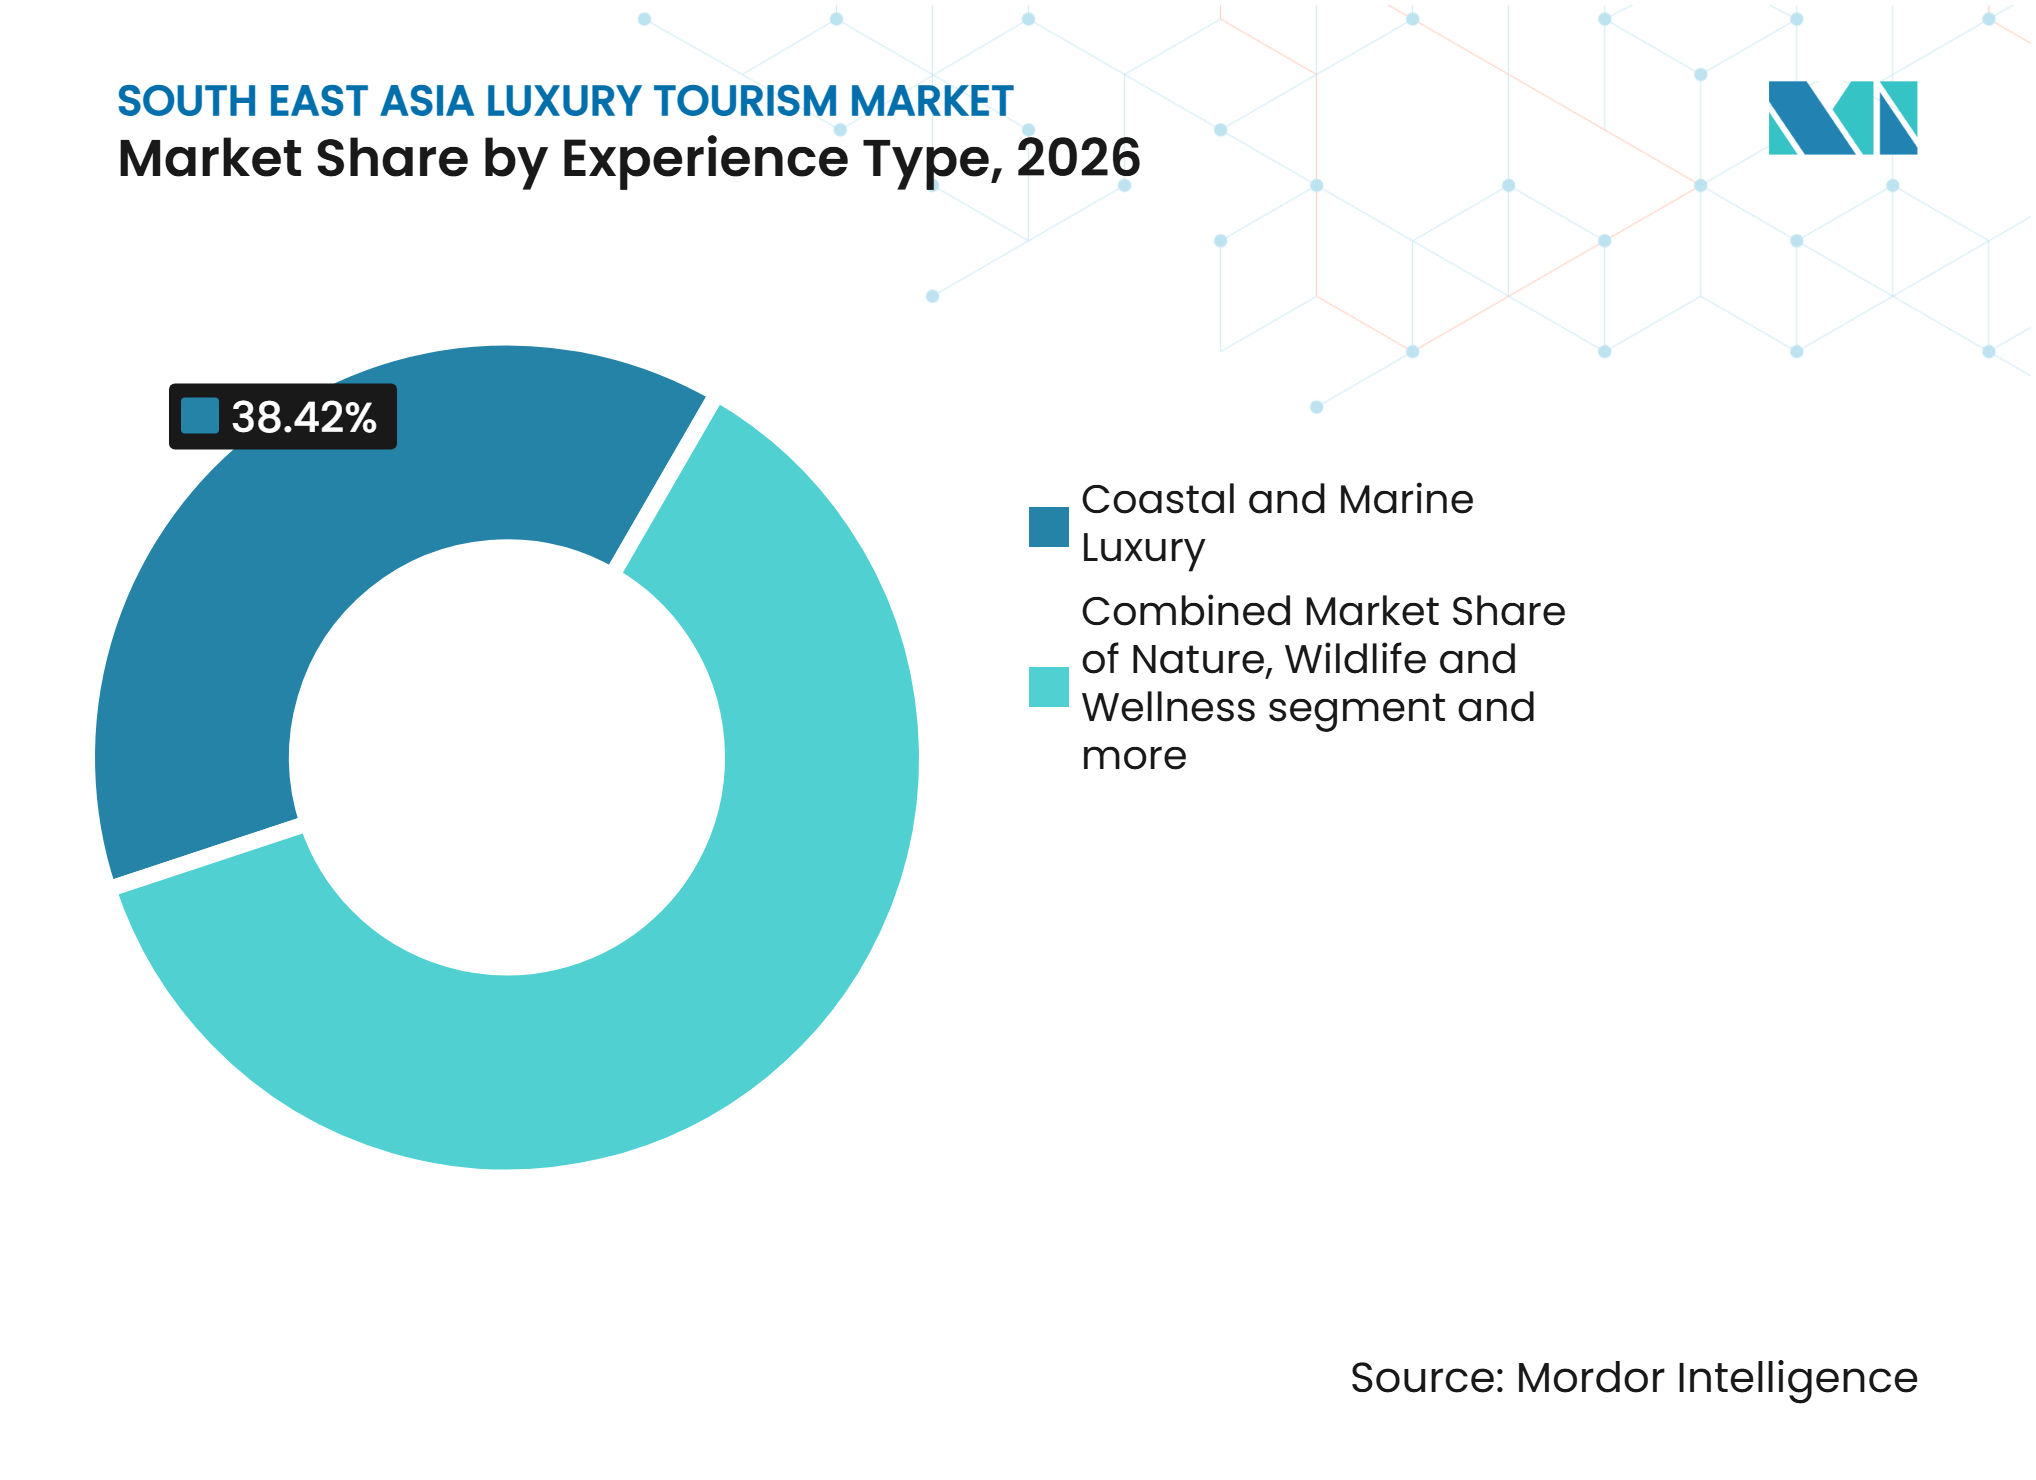
- Nach Erlebnistyp entfiel auf den Küsten- und Meeresluxus im Jahr 2026 ein Marktanteil von 38,42% am Luxustourismusmarkt Südostasien, während Natur, Wildtiere und Wellness bis 2032 voraussichtlich mit einer CAGR von 6,35% wachsen wird.
- Nach Unterkunftstyp entfiel auf Marken-Grand-Luxushotels und Resorts im Jahr 2026 ein Marktanteil von 45,52% am Luxustourismusmarkt Südostasien, während Boutique-Luxusunterkünfte und Öko-Lodges bis 2032 voraussichtlich mit einer CAGR von 6,74% wachsen werden.
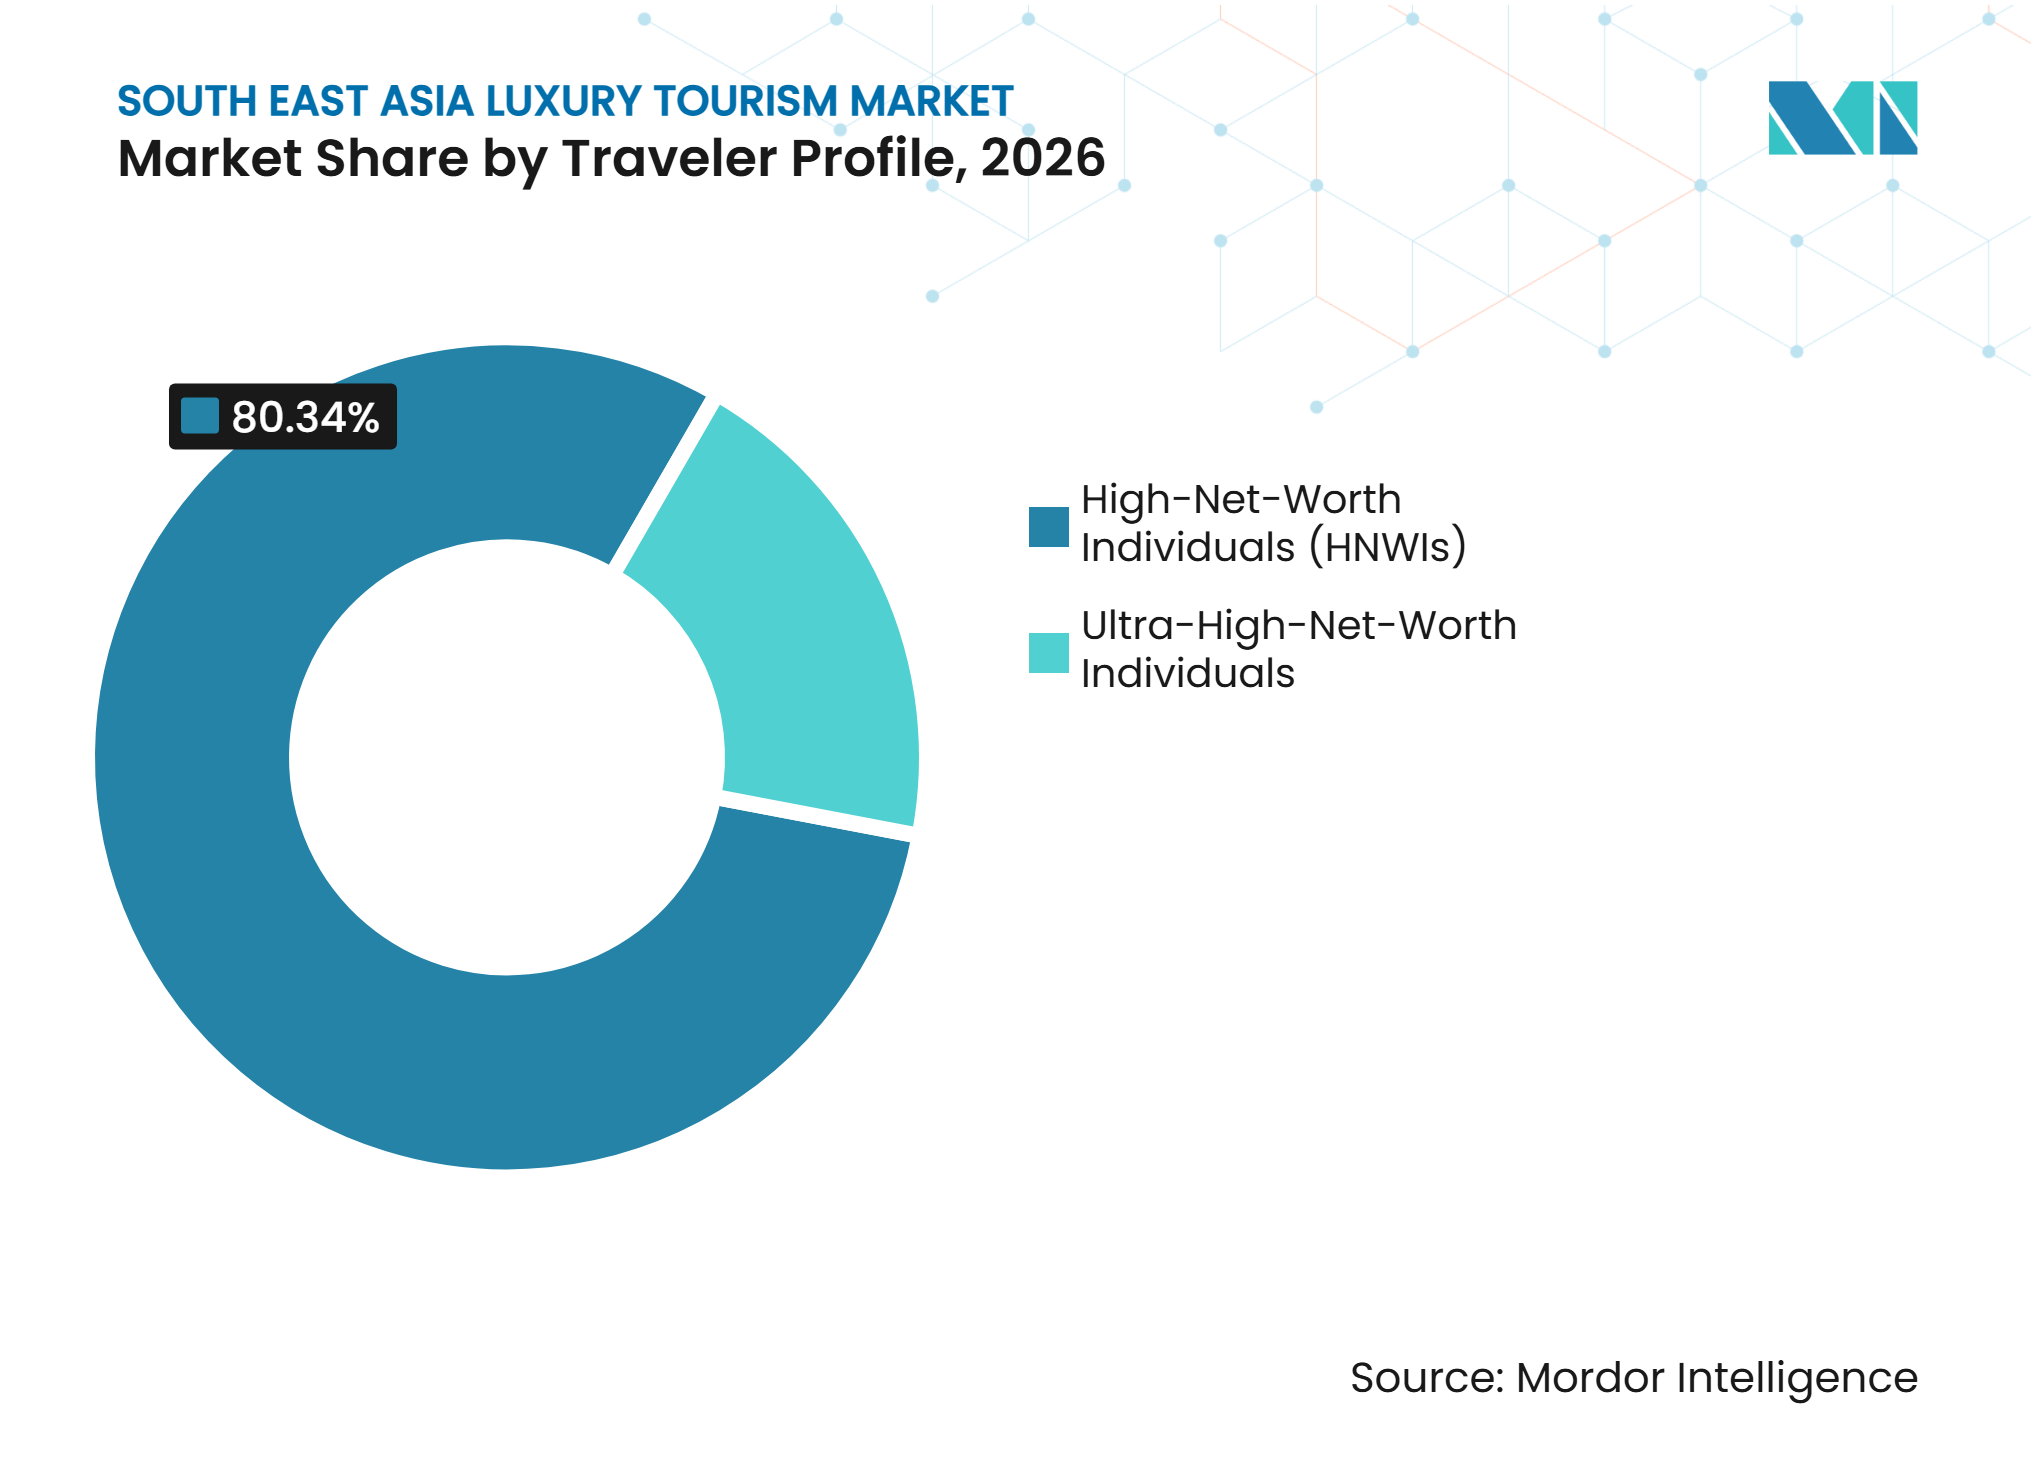
- Nach Reiserprofil entfiel auf vermögende Privatpersonen (HNWIs) im Jahr 2026 ein Marktanteil von 80,34% am Luxustourismusmarkt Südostasien, während Ultra-vermögende Privatpersonen (UHNWIs) bis 2032 voraussichtlich mit einer CAGR von 5,66% wachsen werden.
- Nach Buchungskanal entfiel auf Luxusreiseberater und -agenturen im Jahr 2026 ein Marktanteil von 40,61% am Luxustourismusmarkt Südostasien, während Marken-Direktwebsites bis 2032 voraussichtlich mit einer CAGR von 5,98% wachsen werden.
- Nach Geografie entfiel auf Thailand im Jahr 2026 ein Marktanteil von 28,95% am Luxustourismusmarkt Südostasien, während Vietnam bis 2032 voraussichtlich mit einer CAGR von 6,18% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Zahlen wohlhabender Intraregionalreisender | +1.5% | ASEAN-weit, insbesondere Thailand, Singapur und Vietnam | Kurzfristig (≤ 2 Jahre) |
| Wellness-orientierte Premium-Reiserouten | +1.0% | Indonesien, Thailand, Vietnam und Nebenziele | Mittelfristig (2–4 Jahre) |
| Ausbau der Flugverbindungen über ASEAN-Drehkreuze | +0.8% | Vietnam, Malaysia, Indonesien und Kambodscha | Kurzfristig (≤ 2 Jahre) |
| Digital-First-Luxusbuchungsverhalten | +0.7% | ASEAN-weit, am stärksten in Thailand, Singapur und Vietnam | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung kultureller und naturbasierter Reisen | +0.5% | Vietnam, Indonesien, Kambodscha und Laos | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für markengestützte Luxus-Absicherung | +0.4% | ASEAN-weit, mit Ausstrahlungseffekten auf Nebenziele | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Zahlen wohlhabender Intraregionalreisender
Das intra-ASEAN-Reisersegment hat sich von einer unterstützenden Nachfragequelle zu einer Kernbasis für den Luxustourismus in Südostasien entwickelt. Eine vertiefte ASEAN-Integration, harmonisierte Visapolitiken und erweiterte regionale Luftfahrtabkommen bieten dem Markt eine belastbare Grundlage. Diese Entwicklungen ermöglichen es Betreibern, sich stärker auf eine mobile Basis südostasiatischer Reisender zu stützen und das Risiko durch volatile Langstreckennachfrage zu reduzieren. Wohlhabende asiatische Reisende unternehmen häufig kürzere, aber häufigere Reisen, was Luxushotels dabei hilft, das ganze Jahr über gleichmäßigere Buchungslagen zu erzielen, anstatt sich auf Hochsaisons zu verlassen. Google und Visa berichteten, dass die Top-10%-Reiseausgaben in Südostasien 5,3 Freizeitreisen pro Jahr unternehmen und deutlich mehr als Massenmarktreisende für Unterkunft, Gastronomie und Einzelhandel ausgeben. Dieses Verhalten unterstützt hochwertige Gastgewerbeformate und ermöglicht es Reisenden, Jahresbudgets auf mehrere Luxuskurzreisen anstatt auf einen ausgedehnten Urlaub zu verteilen. Es begünstigt auch Nebenziele, die Besucher durch Privatsphäre, Exklusivität und kuratierte lokale Erlebnisse anziehen, anstatt allein auf globale Markenbekanntheit zu setzen.
Wellness-orientierte Premium-Reiserouten
Wellness entwickelt sich zu einem Nachfragetreiber im Luxustourismusmarkt Südostasiens und schafft Möglichkeiten zur Steigerung des Reisewerts und der Ausgaben pro Aufenthalt. Der ASEAN-Markt für Medizin- und Wellnesstourismus wurde im Jahr 2023 auf 51,5 Milliarden USD geschätzt, darunter ein Wellnesstourismussegment von 37 Milliarden USD; es handelt sich hierbei um Schätzungen Dritter und nicht um offizielle Regionalstatistiken. Thailand, Indonesien und Vietnam sind gut positioniert, um davon zu profitieren, indem sie Gastgewerbe mit Spa-Therapien, präventiven Gesundheitsleistungen und maßgeschneiderten Wellness-Retreats verbinden. Im Jahr 2026 stellte Thailands Tourismusbehörde Wellness im Rahmen von „Healing is the New Luxury” in den Mittelpunkt ihrer qualitätsorientierten Tourismusstrategie und priorisierte hochwertige Erlebnisse gegenüber bloßem Ankuntswachstum[2]. Dieser Wandel begünstigt längere, erlebnisorientierte Aufenthalte und eröffnet Resorts Möglichkeiten zur Differenzierung durch personalisierte Programme, naturnahe Umgebungen und kulturell verwurzelte Behandlungen. Er kann auch Nebenzielen helfen, Premiumreisende anzuziehen, sofern Zugänglichkeit und Servicestandards den Luxusansprüchen genügen.
Ausbau der Flugverbindungen über ASEAN-Drehkreuze
Flugverbindungen bleiben ein wichtiger Wachstumstreiber im Luxustourismusmarkt Südostasiens, da wohlhabende Reisende effizienten, zuverlässigen und komfortablen Transport schätzen. Die Asiatische Entwicklungsbank berichtete, dass im Jahr 2022 74% der Touristenankünfte in Südostasien auf dem Luftweg erfolgten, verglichen mit 15% auf dem Landweg und 11% auf dem Seeweg. Jüngere ASEAN-Statistiken zeigen, dass die Region im Jahr 2024 127,2 Millionen Besucher empfing, gegenüber 102,0 Millionen im Jahr 2023, obwohl die Ankünfte unter dem Gesamtwert von 143,7 Millionen im Jahr 2019 blieben. Diese Erholung stärkt das Argument für den Ausbau internationaler und regionaler Flugverbindungen zu etablierten Luxusdrehkreuzen und aufstrebenden Resortziele. Neue Strecken können den Zugang zu Premium-Unterkünften und Erlebnissen erweitern, doch ihre kommerzielle Wirkung hängt von der Reisezielreife, dem Bodentransport und der Verfügbarkeit hochwertiger Gastgewerbeinfrastruktur ab.
Digital-First-Luxusbuchungsverhalten
Das digitale Planungsverhalten gestaltet den Luxustourismusmarkt Südostasiens neu, da wohlhabende Reisende Reisen früher planen und eine stärkere Personalisierung erwarten. Google und Visa berichteten, dass die digitalen Reiseausgaben in Südostasien im Jahr 2025 um 13,3% gestiegen sind, während sich die durchschnittlichen Buchungsfenster auf 83 Tage verlängert haben, gegenüber 46 Tagen im Jahr 2024[3]. Längere Planungszyklen schaffen Möglichkeiten zum Verkauf komplexer Reiserouten, gebündelter Premium-Dienste und maßgeschneiderter Erlebnisse vor der Anreise. Hochwertige Reisende tragen überproportional zu den Tourismuseinnahmen bei, wobei die Top-Dezil-Ausgaben das 15-Fache der Unterkunftseinnahmen und das 16-Fache der Gastronomieeinnahmen von Massenmarktreisenden erzielen. Als Reaktion darauf stärken Hotelgruppen ihre digitalen Direktkanäle und Gastdatenkapazitäten, um Angebote zu personalisieren und Wiederbuchungen zu fördern. Marken, die eine nahtlose Online-Planung mit einem maßgeschneiderten, persönlichen Service verbinden, können wohlhabende Reisende besser ansprechen und gleichzeitig die Abhängigkeit von Drittanbieter-Buchungsplattformen reduzieren.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flughafenüberlastung und Lücken bei der Inselverbindung | -0.5% | Indonesien, die Philippinen und Thailand | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für Premium-Gastgewerbe-Inputs | -0.7% | Singapur, Thailand, Vietnam und Indonesien | Mittelfristig (2–4 Jahre) |
| Klimarisiken und saisonale Störungsrisiken | -0.4% | Die Philippinen, Vietnam und Thailand | Langfristig (≥ 4 Jahre) |
| Fragmentierte Servicequalität in Nebenzielen | -0.3% | Die Philippinen, Kambodscha, Myanmar und aufstrebende südostasiatische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flughafenüberlastung und Lücken bei der Inselverbindung
Zugangsbeschränkungen hemmen weiterhin den Luxustourismusmarkt in Südostasien, da viele Reiserouten von einer begrenzten Anzahl wichtiger Einreisepunkte abhängen. In Inselzielen kommen internationale Reisende häufig über einen einzigen primären Flughafen an, während Transfers zu sekundären Luxusstandorten auf kleinere Flughäfen oder langsamere lokale Verbindungen angewiesen sind. Diese Einschränkungen verursachen Reibungsverluste für hochwertige Reisende, die nahtlose Mobilität, flexible Zeitpläne und minimale Transferrisiken auf Mehrfachzielreisen erwarten. Der ASEAN-Tourismusplan identifiziert eine Tourismus-Infrastrukturpipeline der Asiatischen Entwicklungsbank bis 2030, die durch erhebliche geplante Investitionen unterstützt wird. Die Marktauswirkungen hängen jedoch davon ab, wie viel dieser Investitionen den Zugang über primäre Eintrittspunkte hinaus verbessert. Der Luxustourismusmarkt in Südostasien wird durch die Gesamtflugkapazität und die ungleichmäßige letzte-Meile-Konnektivität zu Inseln, Naturgebieten und sekundären Freizeitzentren eingeschränkt. Bis diese Lücken sich verkleinern, werden einige Ziele zwar attraktiv bleiben, sich aber in der Praxis schwer skalieren lassen.
Hohe Kosten für Premium-Gastgewerbe-Inputs
Der Luxustourismusmarkt in Südostasien steht unter Margendruck, da die Betriebskosten für Luxus-Gastgewerbe-Assets steigen. Luxushotels benötigen große Serviceteams, hochwertige Lebensmittel, strenge Instandhaltung und amenity-reiche Einrichtungen. Folglich kann selbst eine moderate Kosteninflation die Rentabilität schneller beeintrchtigen als im mittleren Segment. Dieser Druck ist in Singapur, Thailand, Vietnam und Indonesien erheblich, wo Marken-Luxusimmobilien weiterhin expandieren. Betreiber müssen die Servicequalität aufrechterhalten und gleichzeitig Preisdisziplin wahren. Die Herausforderung ist struktureller als temporärer Natur, da die Vereinfachung von Luxuserlebnissen deren grundlegendes Wertangebot schwächen kann. Hotels können bestimmte Prozesse automatisieren; Zimmerservice, Butler-Service, Wellnessprogramme, Concierge-Dienste und kuratierte Gastronomie sind jedoch weiterhin stark auf qualifizierte Arbeitskräfte angewiesen. Infolgedessen kann der Luxustourismusmarkt in Südostasien beim Umsatz weiter wachsen, während Betreiber engere Betriebsmargen als die Topline-Nachfrage vermuten lässt verzeichnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Reiserverhalten und Tourismustrends
Der Luxustourismus in Südostasien verschiebt sich in Richtung Wellness, bedeutungsvoller Erlebnisse und Personalisierung. Eine Umfrage aus dem Jahr 2025 unter 1.750 wohlhabenden Reisenden aus dem asiatisch-pazifischen Raum, darunter Befragte aus Singapur, Indonesien und Thailand, ergab, dass 90% Wellness bei der Reisebuchung als wichtig erachten, gegenüber 80% im Jahr 2024. Zusätzlich planten 72%, ihre Luxusreiseausgaben zu erhöhen. Diese Trends schaffen Möglichkeiten für Retreats, kulturelle Vertiefung und maßgeschneiderte Familienerlebnisse.
Buchungsverhalten, Kanalpräferenzen und Reiseausgaben: Digitale Entdeckung und expertengeführte Planung koexistieren zunehmend. Die Skift-Umfrage 2025 ergab, dass mehr als 80% der indischen und chinesischen Reisenden Flüge und Hotels über mobile Kanäle buchten, während 74% der indischen Reisenden planten, Online-Reisebüros (OTAs) für Hotelbuchungen zu nutzen. Singapur verzeichnete im Jahr 2025 Tourismuseinnahmen von 32,8 Milliarden SGD (25,54 Milliarden USD), ein Plus von 10% im Jahresvergleich, trotz eines Rückgangs der durchschnittlichen Aufenthaltsdauer um 2,1% auf 3,48 Tage. Luxusreiseanbieter sollten nahtlose digitale Buchung mit hochwertigen Erlebnissen kombinieren.
Tourismus-Leistungsintelligenz
Südostasien verzeichnete im Jahr 2025 etwa 144 Millionen internationale Besucherankünfte, ein Plus von 13,4% im Jahresvergleich und über dem Gesamtwert von 143,6 Millionen im Jahr 2019. Die Leistung variierte je nach Zielort: Malaysia verzeichnete etwa 42,0 Millionen Ankünfte (+11,2%), Vietnam 21,2 Millionen (+20,4%), Singapur 16,9 Millionen (+2,3%) und Thailand 32,97 Millionen, ein Rückgang von 7,23%. Malaysias Gesamtzahl schließt Tagesausflügler ein und ist nicht direkt mit Übernachtungstouristenankünften vergleichbar. Diese Trends unterstreichen die Notwendigkeit für Luxusbetreiber, die Exposition gegenüber Zielorten und Quellmärkten zu diversifizieren, anstatt sich ausschließlich auf das Wachstum der Ankünftszahlen zu verlassen.
Aufenthaltsdauer und Besucherausgaben liefern zusätzliche Indikatoren für den Marktwert. Singapurs durchschnittlicher Aufenthalt sank im Jahr 2025 um 2,1% auf 3,48 Tage, während die Tourismuseinnahmen um 10% auf 32,755 Milliarden SGD (25,50 Milliarden USD) stiegen. Indonesien verzeichnete eine durchschnittliche Aufenthaltsdauer von 9,92 Tagen. Besucher aus Deutschland, Frankreich und den Niederlanden blieben durchschnittlich 17,45, 16,72 bzw. 19,81 Tage. Obwohl diese Zahlen alle internationalen Besucher und nicht nur Luxusreisende umfassen, begünstigen sie Kurzreisepakete in Singapur und längere Resort-, Wellness- und Mehrfachzielerlebnisse in Indonesien.
Segmentanalyse
Nach Erlebnistyp:
Küstendominanz hält an, während Natur und Wellness die Pipeline neu gestaltenKüsten- und Meeresluxus entfiel im Jahr 2026 auf 38,42% des Luxustourismusmarkts in Südostasien und ist damit die größte Erlebniskategorie im südostasiatischen Luxustourismusmarkt. Die Inselgeografie der Region begünstigt Privatstrände, Villen über dem Wasser, Meeresfreizeitangebote und Resort-Formate, die hohe Preise erzielen. Die Anerkennung unter Langstrecken- und Regionalreisenden stützt etablierte Ziele wie Phuket, Koh Samui und Bali. Natur, Wildtiere und Wellness soll bis 2032 mit einer CAGR von 6,35% wachsen, was die Nachfrage nach Privatsphäre, Zielen mit geringerer Dichte, langsamem Reisen sowie Wellness-, Ökologie- und lokalen Heilprogrammen widerspiegelt.
Der Luxustourismusmarkt in Südostasien expandiert über Küstenresorts hinaus und umfasst vielfältige Landschaften und Reisemotivationen. Kultur- und Stadtluxus bleibt wichtig, da historische Viertel, restaurierte Immobilien und kulturell verwurzelte Städte Design, kulinarischen Zugang und lokale Identität bieten. Andere Spezialisierungserlebnisse, darunter private Charters, geführte Expeditionen und individuell gestaltete Naturrouten, gewinnen an Bedeutung, da ultra-wohlhabende Reisende mehr für Privatsphäre und exklusiven Zugang ausgeben. Die Branche erweitert ihr Angebot und ermutigt Reisende, Reisen zu verlängern und Zeit mit Reisen durch mehrere Ziele zu verbringen.



Nach Unterkunftstyp:
Markenhotels führen, während Boutique- und Öko-Formate an Boden gewinnenMarken-Grand-Luxushotels und Resorts entfielen im Jahr 2026 auf 45,52% des Luxustourismusmarkts in Südostasien und sind damit das größte Unterkunftsformat. Sie profitieren von Treueprogrammen, Vertriebsnetzwerken und Markenbekanntheit bei Reisenden, die konsistente Erlebnisse in mehreren Ländern suchen. Sie gewinnen zudem mehr Geschäftsreisen, diplomatische Reisen und hochwertige Tagungsnachfrage als kleinere unabhängige Formate. Das Angebot bleibt günstig, da internationale Ketten weiterhin in städtische und Resort-Entwicklungen im gesamten Markt investieren. Markenhotels reduzieren das Buchungsrisiko und bieten vielfältige Standortoptionen.
Boutique-Luxusunterkünfte und Öko-Lodges sind die am schnellsten wachsende Unterkunftskategorie mit einer prognostizierten CAGR von 6,74% bis 2032. Sie sprechen Gäste an, die Privatsphäre, geringe Zimmerzahlen, umweltbewusste Positionierung und standortspezifisches Design suchen. Private Villen und Anwesen bedienen Familien, Freundesgruppen und hochausgabenfreudige Reisende, die abgeschiedene Räume und maßgeschneiderte Dienste suchen. Marken-Serviced-Apartments bedienen die Längerstay-Nachfrage von Reisenden, die Freizeit-, Wellness- und Geschäftsaktivitäten kombinieren. Das Wachstum verlagert sich hin zu Formaten, die Intimität, Flexibilität und lokalen Charakter bieten.
Nach Reiserprofil:
HNWI-Volumen stützt Einnahmen, während UHNWI-Wachstum die Premium-Intensität steigertHNWIs entfielen im Jahr 2026 auf 80,34% des Luxustourismusmarkts in Südostasien, was das obere Wohlstandssegment zur primären Einnahmenbasis macht, nicht UHNWIs. Die Region bietet hochwertige Unterkünfte und Dienstleistungen zu Reisekosten, die oft unter denen reifer westlicher Ziele liegen. Daten von Google und Visa zeigen, dass die Top-Dezil-Reiseausgaben in Südostasien 5,3 Freizeitreisen pro Jahr unternehmen und mehr als Massenmarktreisende für Unterkunft, Gastronomie und Einzelhandel ausgeben. Dies bietet Hotels und Reisebetreibern Wiederholungskunden- und Upselling-Möglichkeiten in den Bereichen Unterkunft, Wellness, Gastronomie und lokale Erlebnisse.
UHNWIs sind das am schnellsten wachsende Reisersegment mit einer prognostizierten CAGR von 5,66% während 2027–2032. Sie buchen häufiger große Villen, private Transportmittel, residenzgebundene Aufenthalte und nur auf Einladung zugängliche Erlebnisse, was die Einnahmen pro Reise steigert. Folglich entwickeln Hotels private Ankunftsprozesse, mitgliedschaftsähnlichen Zugang, erweiterte Luxusprodukte für längere Aufenthalte und Resort-Residenz-Komponenten. Selbst bescheidene Zuwächse bei der UHNWI-Gewinnung können die Immobilienökonomie durch höhere Preise, Zusatzeinnahmen und Langzeitausgaben verbessern.

Nach Buchungskanal:
Beratervertrauen führt, während digitale Direktkanäle schneller wachsenLuxusreiseberater und -agenturen entfielen im Jahr 2026 auf 40,61% des Luxustourismusmarkts in Südostasien und sind damit der größte Vertriebskanal. Die regionale Reiselandschaft umfasst häufig Mehrländer-Reisen, unterschiedliche Transportmittel und spezifische Immobilienpräferenzen, die eine fachkundige Koordination erfordern. Berater greifen auf begrenztes Inventar zu, lösen Störungen und bringen Kunden mit geeigneten Resorts, Villen und Reiserouten zusammen. Ihre Rolle stärkt sich, da sich die Planungshorizonte verlängern. Google und Visa schätzen die Buchungsfenster in Südostasien im Jahr 2025 auf 83 Tage, verglichen mit 46 Tagen im Jahr 2024. Beratervermittelte Verkäufe bieten Risikoreduzierung, Zeitersparnis und kuratierte Reiseplanung.
Marken-Direktwebsites werden voraussichtlich der am schnellsten wachsende Vertriebskanal sein, mit einer CAGR von 5,98% bis 2032. Hotelmarken fördern Direktbuchungen durch Zimmer-Upgrades, Restaurantgutschriften, Treuevorteile und personalisierte Vorreisekommunikation. Hochausgabenfreudige Reisende erzielen erhebliche Zimmer- und Vor-Ort-Einnahmen und erhöhen damit den Wert direkter Kundenbeziehungen. Online-Reisebüros unterstützen Sichtbarkeit, Entdeckung und kurzfristige Buchungsnachfrage, eignen sich jedoch weniger für Transaktionen, die Individualisierung und detaillierte Servicekoordination erfordern. Der Markt wird voraussichtlich eine gemischte Vertriebsstruktur beibehalten, bei der Berater komplexe Verkäufe abwickeln und direkte Kanäle einen größeren Anteil der wiederkehrenden hochwertigen Nachfrage erfassen.
Geografische Analyse
Thailand entfiel im Jahr 2026 auf 28,95% des Luxustourismusmarkts in Südostasien, gestützt durch sein Tourismus-Ökosystem in Phuket, Koh Samui, Bangkok und Chiang Mai. Diese Ziele bieten etablierte Unterkünfte, Wellness-Infrastruktur und Servicekapazitäten. Die Tourismusbehörde Thailands hat eine qualitätsorientierte Strategie verabschiedet, die Tourismuseinnahmen von 2,65 Billionen THB (0,084 Billionen USD) aus 33 Millionen Ankünften im Jahr 2026 anstrebt. In den ersten fünf Monaten des Jahres 2026 erzielte Thailand Einnahmen von 679 Milliarden THB (21,56 Milliarden USD) aus 14 Millionen internationalen Besuchern. Singapur hat zwar eine geringere physische Größe, aber höhere Erträge und verzeichnete im Jahr 2025 Rekordtourismuseinnahmen von 32,8 Milliarden SGD (25,54 Milliarden USD) aus 16,9 Millionen Besuchern[4].
Vietnam ist das am schnellsten wachsende Ländersegment mit einer prognostizierten CAGR von 6,18% bis 2032. Die Nationale Tourismusverwaltung Vietnams strebt im Jahr 2026 25 Millionen internationale Besucher und etwa 42,7 Milliarden USD an Tourismuseinnahmen an. Indonesien bleibt ein Kernziel, wobei Bali die Luxusnachfrage und das Markenerweiterungspotenzial stützt. Malaysia erweitert sein Luxushotelangbot, darunter das Waldorf Astoria Kuala Lumpur und das Conrad Kuala Lumpur. Die Philippinen stehen vor Herausforderungen beim Zugang und der Servicekonsistenz. Kambodscha, Laos, Myanmar und Brunei können hochwertige Reisende durch dichte-arme, kulturorientierte und naturbasierte Angebote anziehen.
Tourismus-Infrastruktur und Entwicklungsintelligenz
Die Entwicklung von Luxushotels expandiert über Südostasiens städtische Eintrittspunkte und Resort-Ziele hinaus. Zum Jahresende 2025 hatte Vietnam 248 Hotelprojekte mit 84.079 Zimmern in der asiatisch-pazifischen Pipeline, ohne China. Indonesien hatte 181 Projekte mit 30.761 Zimmern, während Thailand 167 Projekte mit 43.067 Zimmern hatte. Bangkok entfiel auf 68 Projekte und 16.641 Zimmer, während Phuket 41 Projekte mit 9.583 Zimmern hatte. Diese Konzentration spiegelt wachsende Investitionen in Stadt- und Resort-Unterkünfte wider und erhöht den Bedarf an Immobilien, die sich durch Service, Wellnessangebote und Gästeerlebnisse differenzieren.
Im Jahr 2026 wuchs das Luxushotelangbot im asiatisch-pazifischen Raum jährlich um 4% über das vergangene Jahrzehnt und entfiel auf etwa 8% des Gesamthotelangbots. In Thailand näherten sich Ultra-Luxuszimmerpreise 15.000 THB (476,29 USD), verglichen mit etwa 10.000 THB (317,53 USD) vor der COVID-19-Pandemie. Neue Lifestyle-, Wellness- und kulturell immersive Immobilien erweitern das Luxusinventar der Region über konventionelle Fünf-Sterne-Unterkünfte hinaus.
Wettbewerbslandschaft
Marktkonzentration
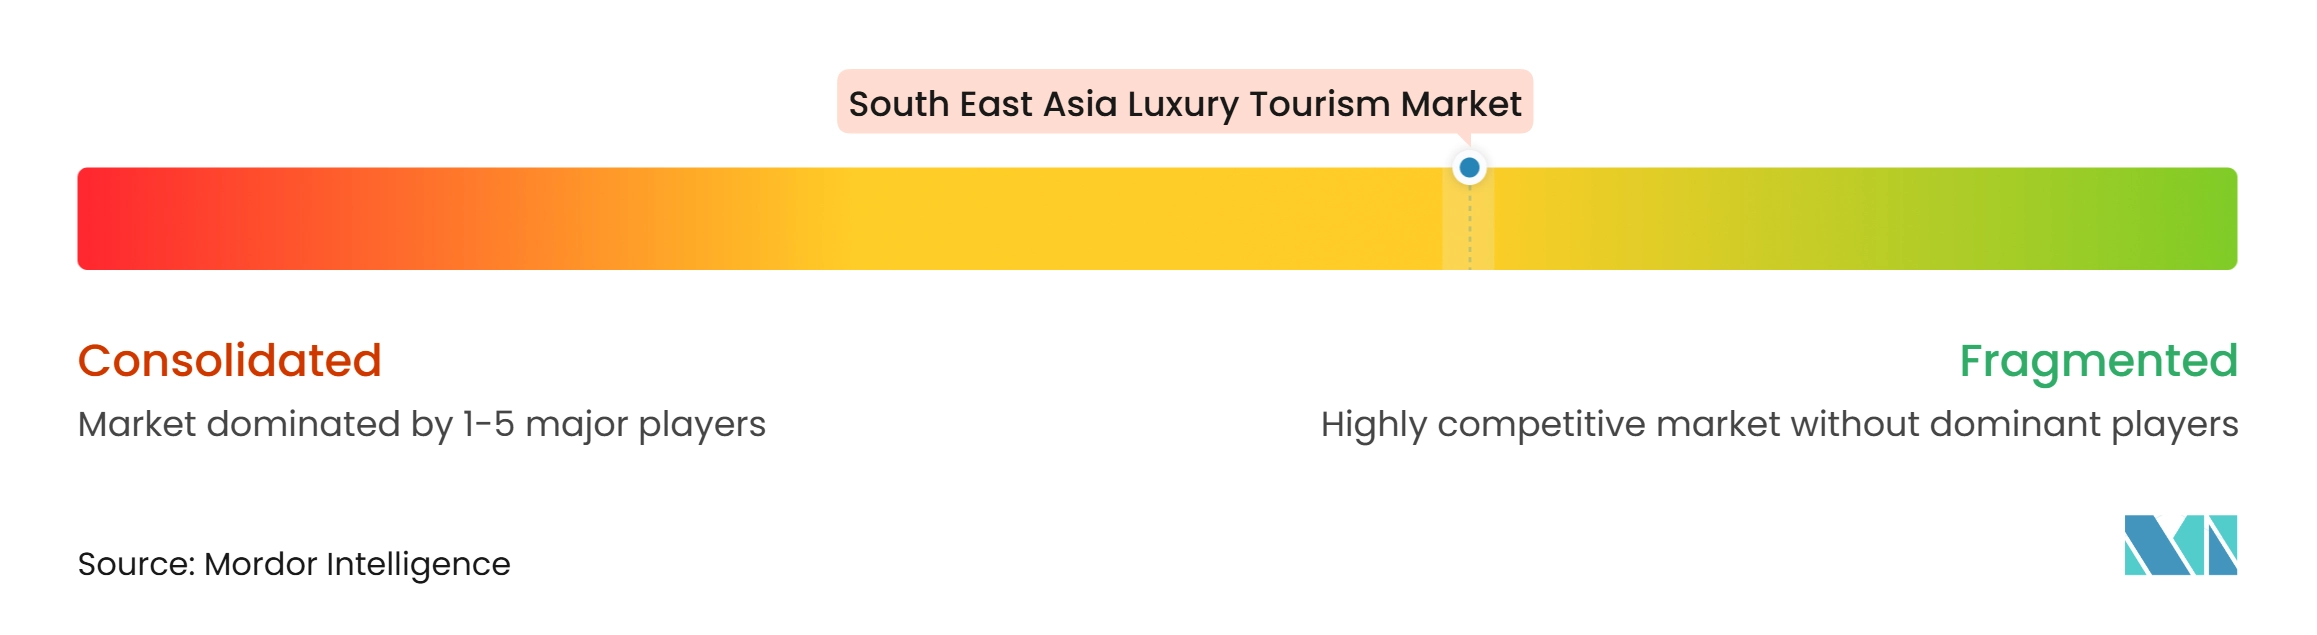
Der Luxustourismusmarkt in Südostasien ist mäßig konzentriert, wobei globale Hotelgruppen und regionale Luxusmarken den Wettbewerb antreiben. Marriott, Hilton, Accor, Hyatt und IHG profitieren von Treue-Ökosystemen, mehrländeriger Betriebserfahrung und Expansionskapazitäten in Eintrittsstädten und Resort-Zielen. Banyan Group, Dusit International, Centara Hotels and Resorts, Pan Pacific Hotels Group, Capella Hotel Group, Aman und COMO Hotels and Resorts konkurrieren durch lokale Identität und Positionierung mit geringer Dichte. Kein einzelner Marktteilnehmer dominiert den Markt, obwohl er weniger fragmentiert ist als die Massentourismusbeherbergung.
Der Wettbewerb intensiviert sich durch Expansion, Produktverbesserungen und zielspezifische Strategien. Die Luxusgastgewerbeentwicklung expandiert in ganz Südostasien. Hilton kündigte im Oktober 2025 17 Luxus- und Lifestyle-Immobilien in sechs Ländern an und fügt damit fast 4.000 Zimmer hinzu. Hyatt kündigte im Juli 2025 fast 90 Luxus- und Lifestyle-Immobilien im asiatisch-pazifischen Raum an, darunter Thailand, Malaysia und Vietnam. Banyan Group erreichte Ende 2025 100 betriebene Hotels und Resorts, wobei der Umsatz im Geschäftsjahr 2025 um 25% auf 477,4 Millionen SGD (371,69 Millionen USD) stieg, gestützt durch Verkäufe von Markenresidenzen.
Der Wettbewerb verlagert sich über das Zimmerwachstum hinaus auf direkte Kundenbeziehungen und Produktdifferenzierung. Direktbuchungen ermöglichen personalisierte Angebote durch Gastdaten. Unabhängige Villen, Öko-Lodges und residenzgebundene Resorts bedienen die auf Privatsphäre ausgerichtete Nachfrage. Ultra-Luxusbetreiber profitieren von der Nachfrage nach Abgeschiedenheit, kuratierten Erlebnissen und begrenzter Verfügbarkeit. Starke Marktteilnehmer werden vertrauenswürdige Marken, direkte Kundenbeziehungen und zielgebundene Erlebnisse kombinieren.
Führende Unternehmen im Luxustourismus Südostasien
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Accor S.A.
-
Hyatt Hotels Corporation
-
Four Seasons Hotels and Resorts
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Luxustourismusmarkt Südostasien Unternehmen in diesem Bericht
- Marriott International, Inc.
- Hilton Worldwide Holdings Inc.
- Accor S.A.
- Hyatt Hotels Corporation
- Four Seasons Hotels and Resorts
- InterContinental Hotels Group PLC
- Mandarin Oriental Hotel Group Limited
- Rosewood Hotel Group
- Banyan Group Ltd.
- The Ascott Limited
- Minor International Public Company Limited
- Shangri-La Asia Limited
- Kempinski Hotels S.A.
- Aman Group Sàrl
- Belmond Ltd.
- Centara Hotels and Resorts
- Dusit International
- Pan Pacific Hotels Group
- COMO Hotels and Resorts
- Capella Hotel Group
Neueste Industrielle Entwicklungen in Luxustourismusmarkt Südostasien
- April 2026: Club Med, ein Unternehmen der Fosun Tourism Group, unterzeichnete einen Hotelmanagementvertrag mit der thailändischen Central Group Capital für das Club Med Exclusive Collection Koh Samui. Die Vereinbarung markiert das erste Ultra-Luxus-Objekt der Marke in Thailand. Das Resort soll Ende 2028 eröffnen und die BREEAM-Nachhaltigkeitsbauwertzertifizierung (Building Research Establishment Environmental Assessment Method) anstreben.
- Januar 2026: Banyan Group überschritt im Jahr 2025 die Marke von 100 Hotels und Resorts, wobei der Umsatz im Geschäftsjahr 2025 um 25% auf 477,4 Millionen SGD (371,69 Millionen USD) stieg, angetrieben durch Markenresidenzen und weitere internationale Expansion.
- Oktober 2025: Hilton kündigte 17 Luxus- und Lifestyle-Immobilien in sechs südostasiatischen Ländern an, die voraussichtlich fast 4.000 Zimmer hinzufügen werden. Die Pipeline umfasste NoMad by Hilton Singapore, Waldorf Astoria Kuala Lumpur, Conrad Kuala Lumpur, NHAAN Resort & Spa Hoi An und Tapestry Collection by Hilton.
- Juli 2025: Hyatt kündigte eine Pipeline von fast 90 Immobilien im asiatisch-pazifischen Luxussegment über 5 Jahre an, darunter das regionale Debüt von Thompson Hotels sowie die Expansion von Andaz, The Standard und Park Hyatt. Die Ankündigung umfasste auch Park Hyatt Phu Quoc in Vietnam, das im ersten Quartal 2026 auf 160 Hektar Strandland eröffnen soll.
Berichtsumfang des Luxustourismusmarkts Südostasien
Der Bericht zum Luxustourismusmarkt in Südostasien analysiert Luxusreiseerlebnisse, Premium-Unterkünfte, vermögende und ultra-vermögende Reisende sowie Buchungskanäle in Singapur, Malaysia, Thailand, Indonesien, Vietnam und den Philippinen. Der Markt ist nach Erlebnistyp, Unterkunftstyp, Reiserprofil, Buchungskanal und Land segmentiert, mit separaten Marktgrößen- und Wachstumsprognosen für jedes abgedeckte Land. Die Studie bewertet Treiber wie steigende wohlhabende intraregionale Reisen, wellness-orientierte Premium-Reiserouten, expandierende Flugverbindungen über ASEAN-Drehkreuze, Digital-First-Luxusbuchungsverhalten, Premiumisierung kultureller und naturbasierter Reisen sowie die Nachfrage nach markengestützter Luxus-Absicherung. Sie untersucht auch Hemmnisse wie Flughafenüberlastung, Lücken bei der Inselverbindung, hohe Inputkosten für das Premium-Gastgewerbe, Klimarisiken, saisonale Störungen und inkonsistente Servicequalität in Nebenzielen. Der Bericht bewertet das Luxusgastgewerbe-Angebot und das Zimmerinventar, Tourismusankünfte, Aufenthaltsdauer, Reiserpräferenzen, Buchungsverhalten, Reiseausgaben und aufkommende Nachfragemuster. Er liefert Marktgrößen- und Wachstumsprognosen nach Erlebnistyp, Unterkunftstyp, Reiserprofil und Buchungskanal für 2022–2032, einschließlich länderspezifischer Aufschlüsselungen über dieselben Segmente. Die Studie deckt auch Wert- und Lieferkettendynamiken, regulatorische und technologische Entwicklungen, Porters Fünf-Kräfte-Analyse, Marktkonzentration, Marktanteile, strategische Schritte und Profile wichtiger internationaler Hotelgruppen, Luxusresort-Betreiber, Boutique-Gastgewerbemarken und Serviced-Apartment-Anbieter ab. Möglichkeiten in Premium-Wellness-Retreats in Nebenzielen und hochwertigen Mehrfachinseln-Luxusrouten werden ebenfalls bewertet. Marktschätzungen und Prognosen werden in Wertangaben über die abgedeckten Segmente präsentiert.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Was ist der prognostizierte Wert des Luxustourismus in Südostasien bis 2032?
Der Luxustourismusmarkt in Südostasien soll bis 2032 einen Wert von 58,31 Milliarden USD erreichen, ausgehend von 43,35 Milliarden USD im Jahr 2026, bei einer CAGR von 5,12%.
Welches Land führt die Luxustourismusnachfrage in Südostasien an?
Thailand führte die Region im Jahr 2026 mit einem Marktanteil von 28,95% an, gestützt durch seine starke Resortbasis, Wellness-Positionierung und ausgereifte Premium-Gastgewerbeinfrastruktur.
Welche Reisergruppe trägt am meisten zu den Premium-Tourismuseinnahmen in der Region bei?
HNWIs entfielen im Jahr 2026 auf 80,34% des Reiserprofils und sind damit die Hauptvolumenbasis für Premium-Reiseausgaben in der gesamten Region.
Welches Segment wächst nach Erlebnistyp am schnellsten?
Natur, Wildtiere und Wellness ist das am schnellsten wachsende Erlebnissegment mit einer prognostizierten CAGR von 6,35% bis 2032.
Warum gewinnen Direktbuchungskanäle im Luxusreisebereich an Bedeutung?
Marken-Direktwebsites werden voraussichtlich mit einer CAGR von 5,98% wachsen, da Marken eine stärkere Gastbindung, bessere Personalisierung und einen höheren Wert durch wiederkehrende wohlhabende Reisende anstreben.
Was sind die wichtigsten Risiken, die das Premium-Tourismuswachstum in Südostasien beeinflussen?
Zugangslücken bei Flughäfen, hohe Betriebskosten, klimabedingte Störungen und ungleichmäßige Servicequalität in Nebenzielen bleiben die wichtigsten Hemmnisse für das künftige Wachstum.