
Tamaño y Participación del Mercado de Turismo de Lujo en el Sudeste Asiático
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
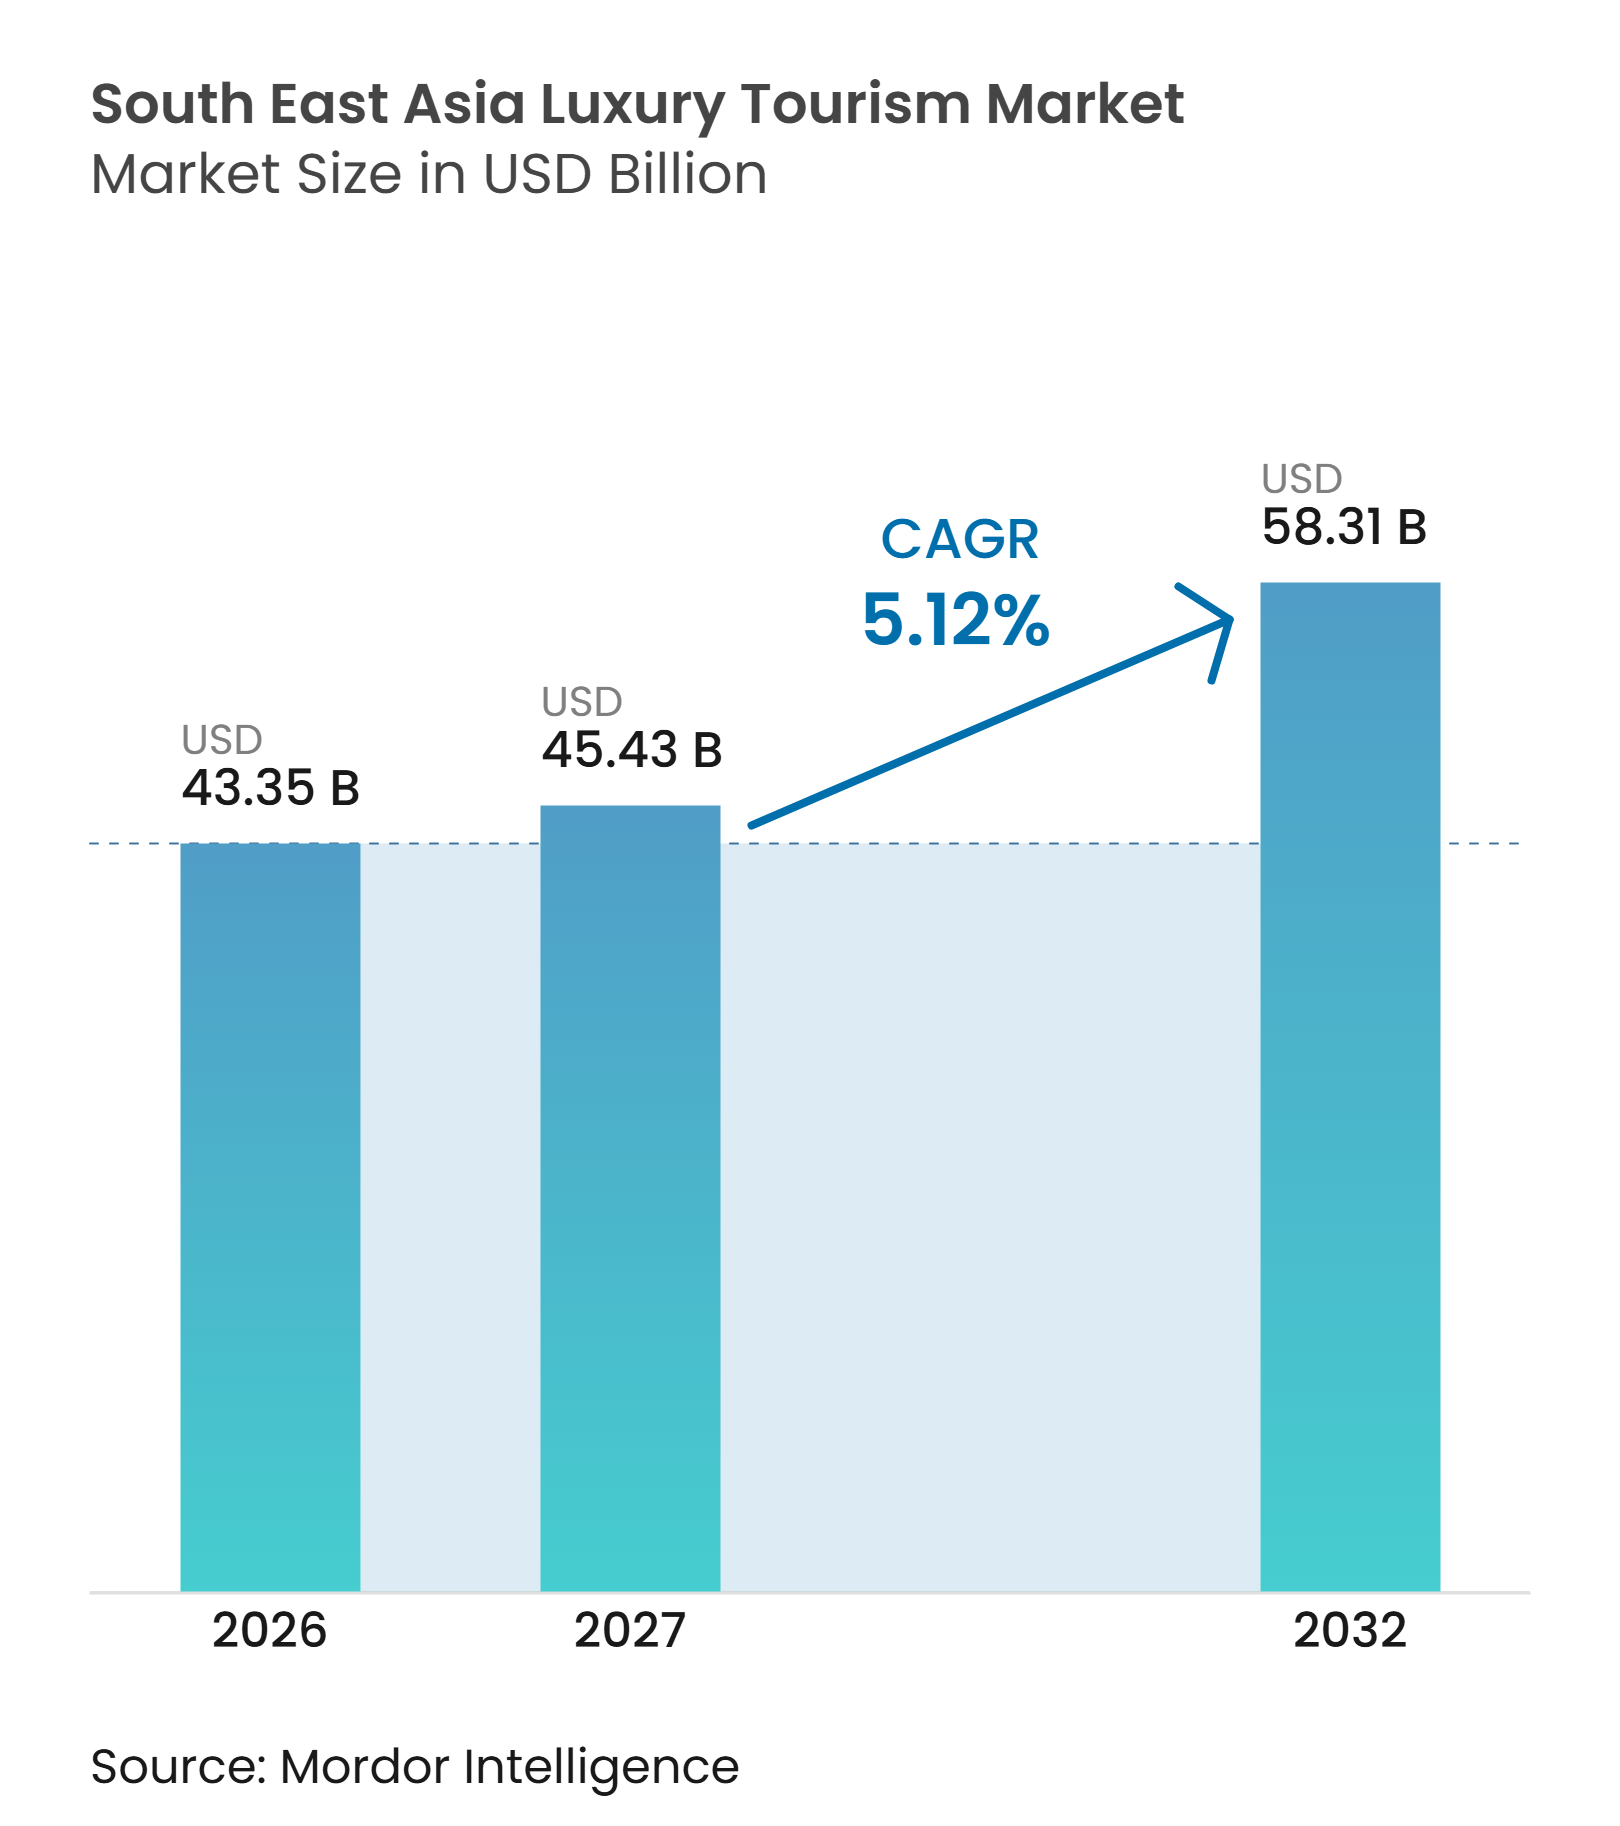
| Tamaño del mercado en el año base (2026) | 43.35 Mil millones de dólares |
| Tamaño del Mercado (2027) | 45.43 Mil millones de dólares |
| Tamaño del Mercado (2032) | 58.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.12 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Turismo de Lujo en el Sudeste Asiático por Mordor Intelligence
El tamaño del mercado de turismo de lujo en el Sudeste Asiático fue valorado en 43,35 mil millones de USD en 2026 y se estima que crecerá desde 45,43 mil millones de USD en 2027 hasta alcanzar los 58,31 mil millones de USD en 2032, a una CAGR del 5,12% durante el período de pronóstico (2027-2032). El mercado de turismo de lujo en el Sudeste Asiático está siendo moldeado por un cambio regional en la política turística, en el que los gobiernos otorgan mayor importancia al gasto de los visitantes, la calidad de los viajes y las experiencias premium que a los simples objetivos de volumen de llegadas. El movimiento intrarregional continúa apoyando la demanda, ya que la Asociación de Naciones del Sudeste Asiático (ASEAN) busca aumentar los viajes dentro del bloque del 38% en 2024 al 40%-45% para 2030, ayudando a los operadores premium a depender menos de la volátil demanda de largo recorrido[1]. El mercado de turismo de lujo en el Sudeste Asiático también se beneficia de una combinación de viajeros que reservan viajes premium con mayor frecuencia, un uso más amplio de canales digitales directos y un claro movimiento hacia el bienestar, la privacidad y las estancias personalizadas entre los viajeros de alto poder adquisitivo.
Conclusiones Clave del Informe
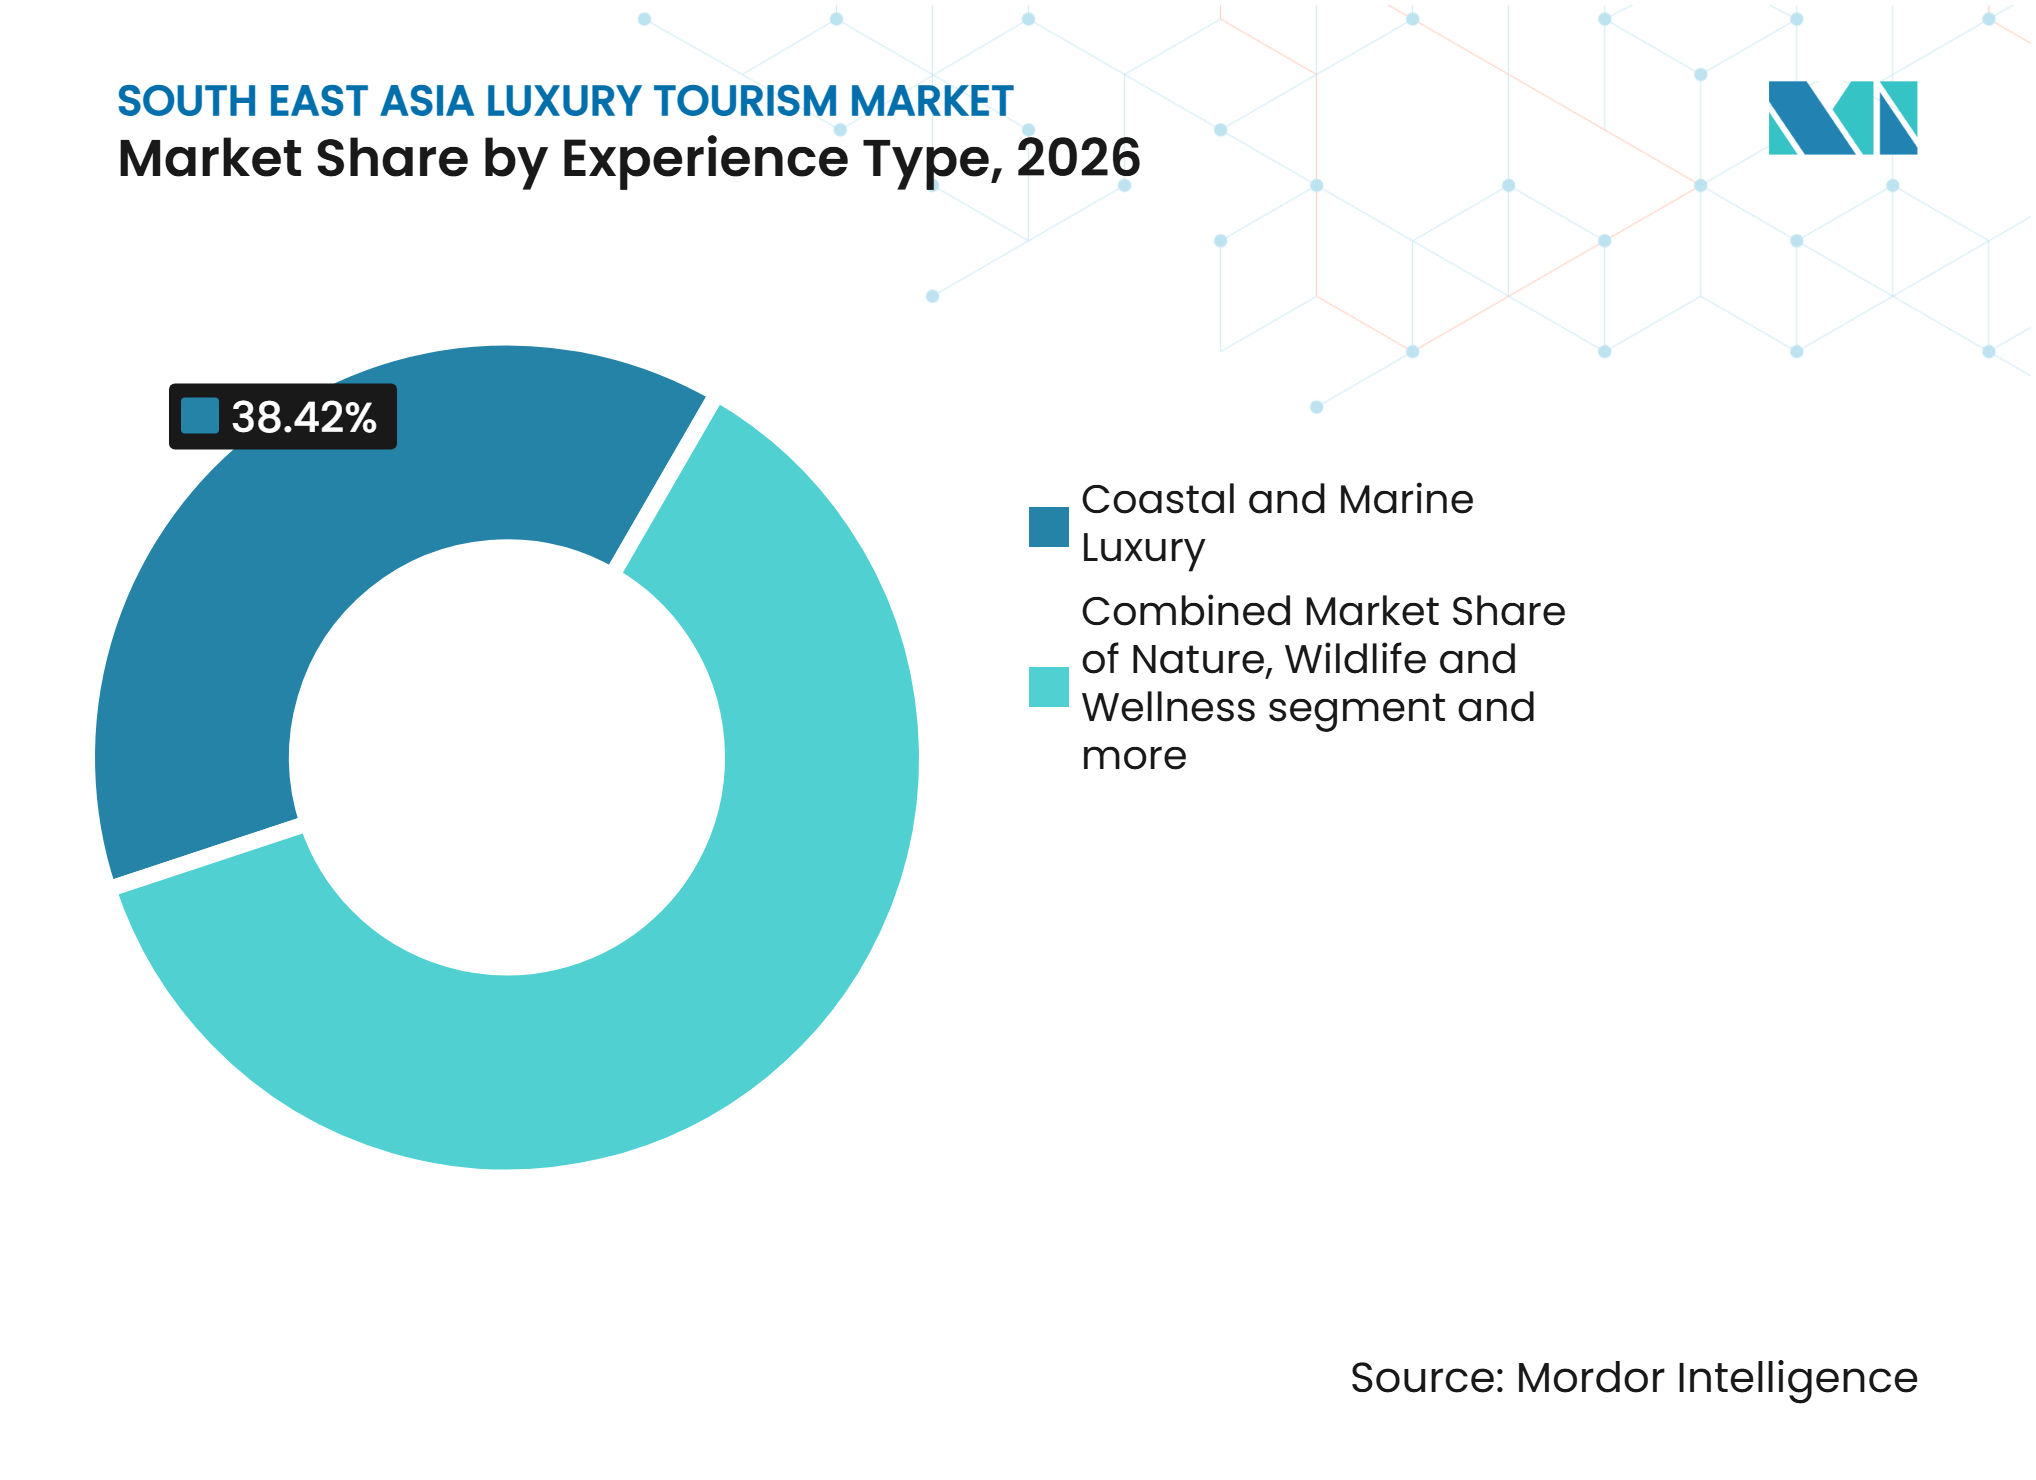
- Por tipo de experiencia, el turismo de lujo costero y marino representó el 38,42% de la participación del mercado de turismo de lujo en el Sudeste Asiático en 2026, mientras que se proyecta que naturaleza, fauna y bienestar crecerá a una CAGR del 6,35% hasta 2032.
- Por tipo de alojamiento, los grandes hoteles y resorts de lujo de marca representaron el 45,52% de la participación del mercado de turismo de lujo en el Sudeste Asiático en 2026, mientras que se proyecta que las Estancias de Lujo Boutique y Eco-Alojamientos crecerán a una CAGR del 6,74% hasta 2032.
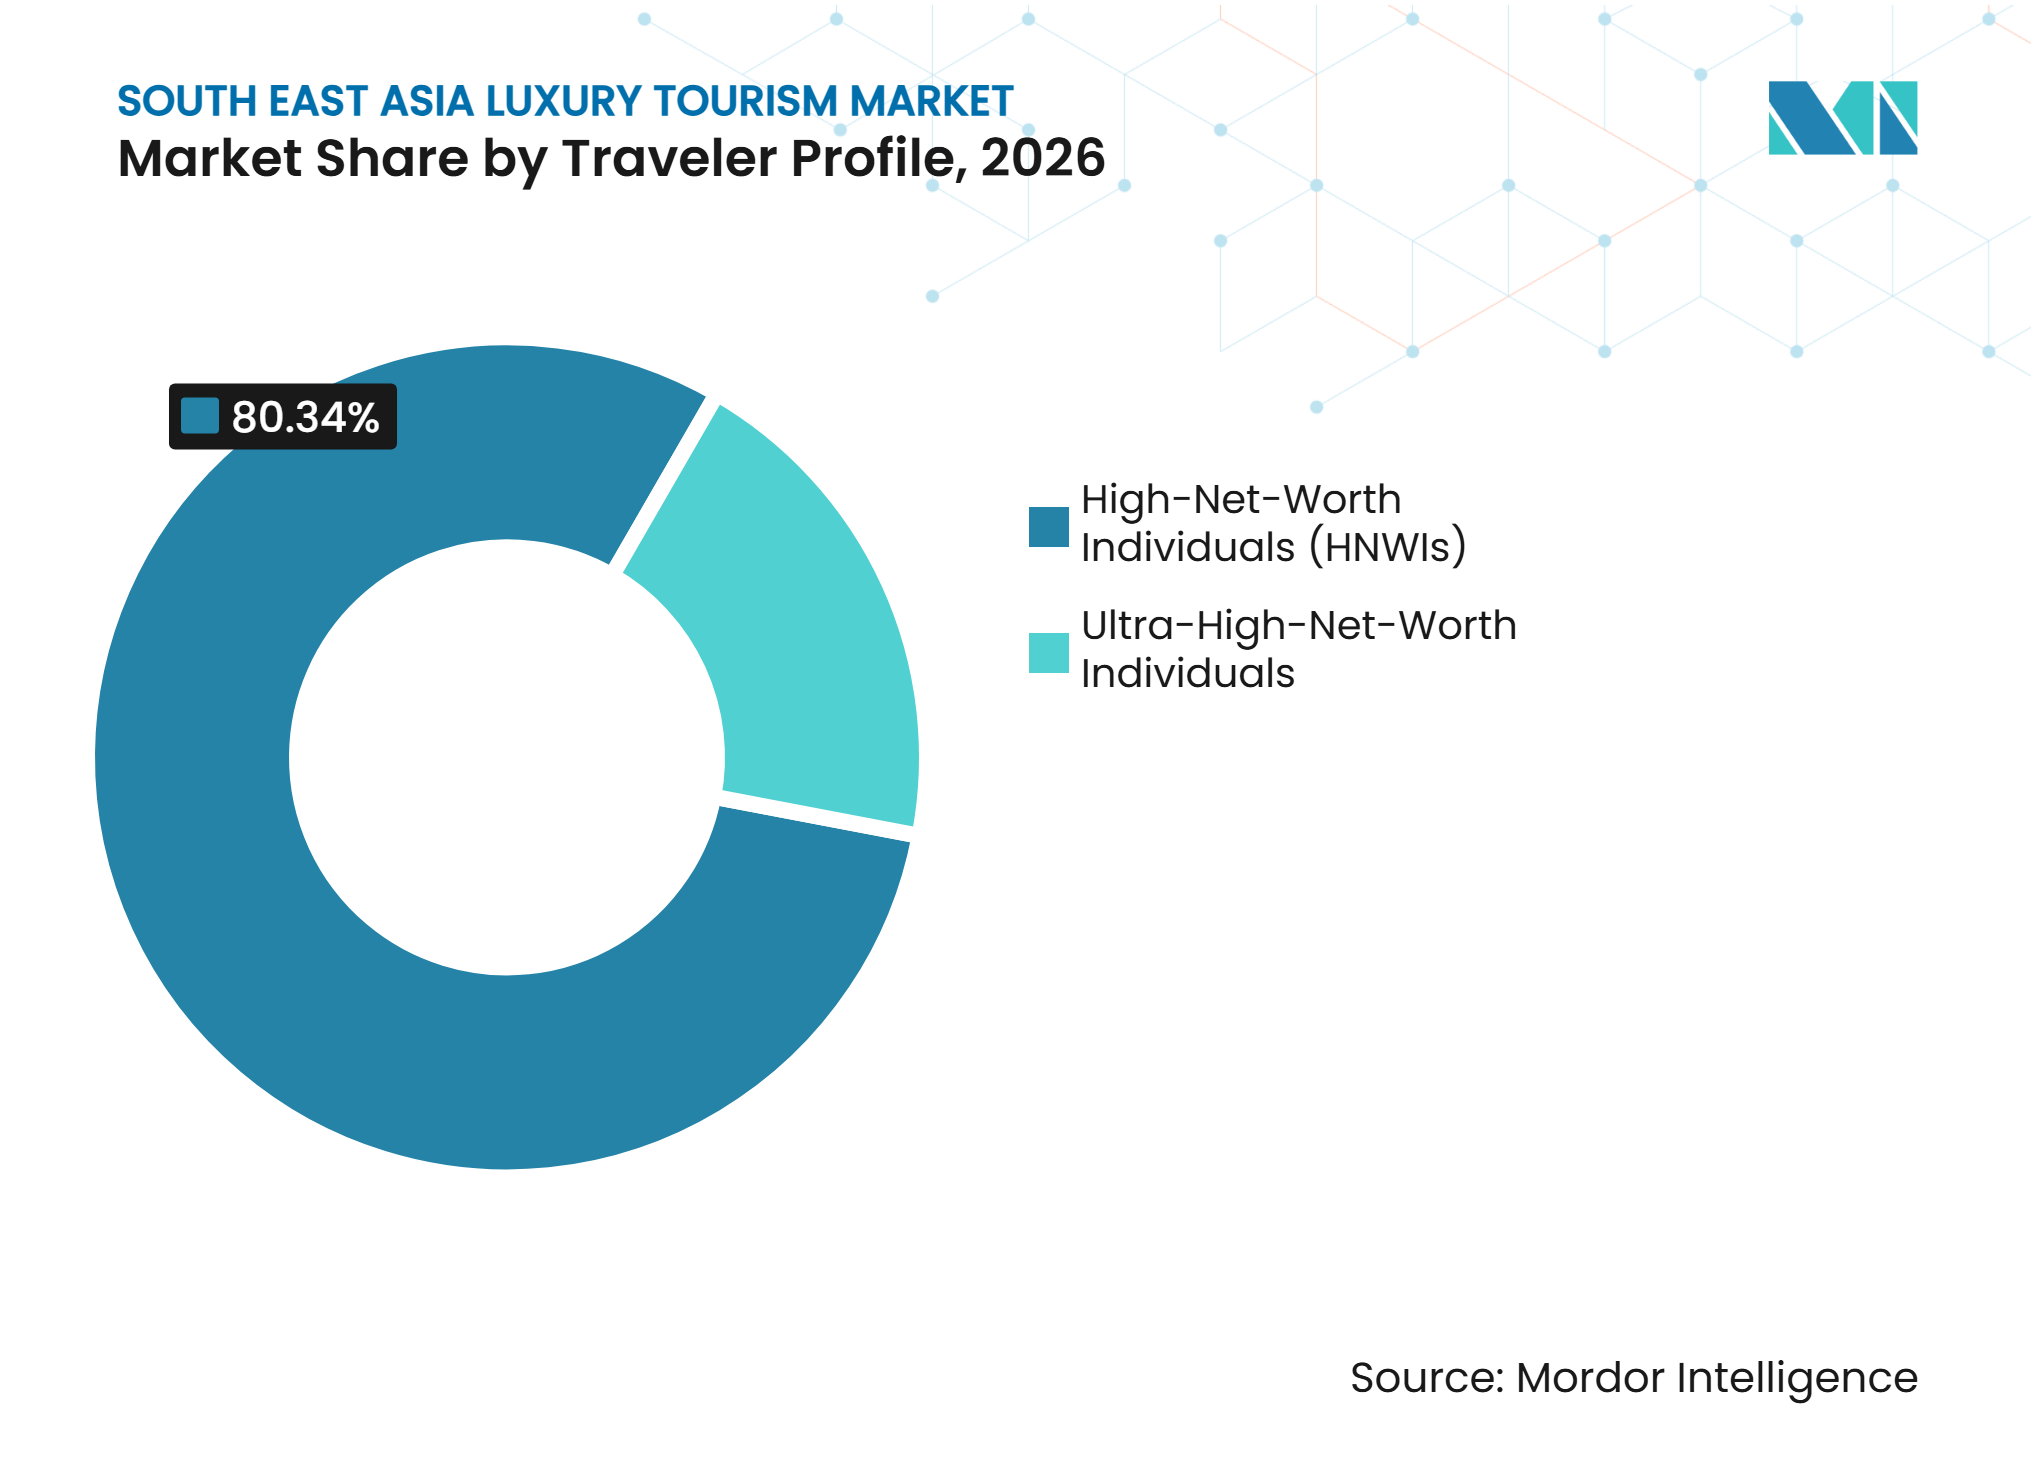
- Por perfil del viajero, los individuos de alto patrimonio neto (HNWI, por sus siglas en inglés) representaron el 80,34% de la participación del mercado de turismo de lujo en el Sudeste Asiático en 2026, mientras que se proyecta que los Individuos de Patrimonio Neto Ultra Elevado (UHNWI, por sus siglas en inglés) crecerán a una CAGR del 5,66% hasta 2032.
- Por canal de reserva, los asesores y agencias de viajes de lujo representaron el 40,61% de la participación del mercado de turismo de lujo en el Sudeste Asiático en 2026, mientras que se proyecta que los Sitios Web Directos de Marca crecerán a una CAGR del 5,98% hasta 2032.
- Por geografía, Tailandia representó el 28,95% de la participación del mercado de turismo de lujo en el Sudeste Asiático en 2026, mientras que se proyecta que Vietnam crecerá a una CAGR del 6,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Viajeros Intrarregionales de Alto Poder Adquisitivo | +1.5% | En toda la ASEAN, particularmente Tailandia, Singapur y Vietnam | Corto plazo (≤ 2 años) |
| Itinerarios Premium Orientados al Bienestar | +1.0% | Indonesia, Tailandia, Vietnam y destinos secundarios | Mediano plazo (2-4 años) |
| Expansión de la Conectividad Aérea en los Centros de la ASEAN | +0.8% | Vietnam, Malasia, Indonesia y Camboya | Corto plazo (≤ 2 años) |
| Comportamiento de Reserva de Lujo con Enfoque Digital | +0.7% | En toda la ASEAN, con mayor fuerza en Tailandia, Singapur y Vietnam | Corto plazo (≤ 2 años) |
| Premiumización de los Viajes Culturales y Basados en la Naturaleza | +0.5% | Vietnam, Indonesia, Camboya y Laos | Mediano plazo (2-4 años) |
| Creciente Preferencia por la Garantía de Lujo Respaldada por Marcas | +0.4% | En toda la ASEAN, con efecto expansivo hacia destinos secundarios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Viajeros Intrarregionales de Alto Poder Adquisitivo
El segmento de viajeros intra-ASEAN ha evolucionado de ser una fuente de demanda secundaria a convertirse en una base central para el turismo de lujo en el Sudeste Asiático. La mayor integración de la ASEAN, las políticas de visado armonizadas y los acuerdos aéreos regionales ampliados proporcionan una base resiliente para el mercado. Estos desarrollos permiten a los operadores depender más de una base móvil de viajeros del Sudeste Asiático y reducir la exposición a la volátil demanda de largo recorrido. Los viajeros asiáticos de alto poder adquisitivo suelen realizar viajes más cortos y frecuentes, lo que ayuda a las propiedades de lujo a mantener reservas más estables durante todo el año en lugar de depender de las temporadas altas. Google y Visa informaron que el 10% de los mayores gastadores en viajes del Sudeste Asiático realizan 5,3 viajes de ocio al año y gastan sustancialmente más que los viajeros del mercado masivo en alojamiento, gastronomía y comercio minorista. Este comportamiento apoya los formatos de hospitalidad de mayor valor y permite a los viajeros distribuir los presupuestos anuales en varias escapadas de lujo en lugar de unas vacaciones prolongadas. También apoya a los destinos secundarios que atraen visitantes a través de la privacidad, la exclusividad y las experiencias locales personalizadas, más que por el reconocimiento de marca global.
Itinerarios Premium Orientados al Bienestar
El bienestar está emergiendo como un impulsor de la demanda en el mercado de turismo de lujo del Sudeste Asiático, creando oportunidades para aumentar el valor del viaje y el gasto por estancia. El mercado de turismo médico y de bienestar de la ASEAN fue estimado en 51,5 mil millones de USD en 2023, incluyendo un segmento de turismo de bienestar de 37 mil millones de USD; estas son estimaciones de terceros y no estadísticas regionales oficiales. Tailandia, Indonesia y Vietnam están posicionados para beneficiarse combinando hospitalidad con terapias de spa, servicios de salud preventiva y retiros de bienestar personalizados. En 2026, la Autoridad de Turismo de Tailandia situó el bienestar en el centro de su estrategia de turismo de calidad a través de “La Sanación es el Nuevo Lujo”, priorizando las experiencias de alto valor por encima del simple crecimiento en llegadas[2]. Este cambio favorece estancias más largas orientadas a la experiencia y crea oportunidades para que los resorts se diferencien a través de programas personalizados, entornos naturales y tratamientos de raíz cultural. También puede ayudar a los destinos secundarios a atraer viajeros premium, siempre que la accesibilidad y los estándares de servicio cumplan con las expectativas de lujo.
Expansión de la Conectividad Aérea en los Centros de la ASEAN
La conectividad aérea sigue siendo un impulsor clave del crecimiento en el mercado de turismo de lujo del Sudeste Asiático, ya que los viajeros de alto poder adquisitivo valoran el transporte eficiente, fiable y cómodo. El Banco Asiático de Desarrollo informó que el transporte aéreo representó el 74% de las llegadas de turistas al Sudeste Asiático en 2022, frente al 15% por tierra y el 11% por mar. Estadísticas más recientes de la ASEAN muestran que la región recibió 127,2 millones de visitantes en 2024, frente a los 102,0 millones de 2023, aunque las llegadas se mantuvieron por debajo del total de 2019 de 143,7 millones. Esta recuperación refuerza el argumento para mejorar los enlaces aéreos internacionales y regionales hacia los centros de lujo consolidados y los destinos turísticos emergentes. Las nuevas rutas pueden ampliar el acceso a alojamientos y experiencias premium, pero su impacto comercial depende de la preparación del destino, el transporte terrestre y la disponibilidad de infraestructura de hospitalidad de alta calidad.
Comportamiento de Reserva de Lujo con Enfoque Digital
El comportamiento de planificación digital está transformando el mercado de turismo de lujo del Sudeste Asiático, ya que los viajeros de alto poder adquisitivo planifican sus viajes con mayor antelación y esperan una mayor personalización. Google y Visa informaron que el gasto en viajes digitales en el Sudeste Asiático aumentó un 13,3% en 2025, mientras que las ventanas de reserva promedio se extendieron a 83 días, frente a los 46 días de 2024[3]. Los ciclos de planificación más largos crean oportunidades para vender itinerarios complejos, servicios premium agrupados y experiencias personalizadas previas a la llegada. Los viajeros de alto valor también contribuyen de manera desproporcionada a los ingresos turísticos, con los gastadores del decil superior generando 15 veces los ingresos por alojamiento y 16 veces los ingresos por gastronomía en comparación con los viajeros del mercado masivo. En respuesta, los grupos hoteleros están fortaleciendo los canales digitales directos y las capacidades de datos de huéspedes para personalizar ofertas y fomentar las reservas repetidas. Las marcas que combinan una planificación en línea fluida con un servicio personalizado y de alto contacto pueden atraer mejor a los viajeros de alto poder adquisitivo y reducir la dependencia de plataformas de reserva de terceros.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión Aeroportuaria y Brechas en la Conectividad entre Islas | -0.5% | Indonesia, Filipinas y Tailandia | Mediano plazo (2-4 años) |
| Alto Costo de los Insumos de Hospitalidad Premium | -0.7% | Singapur, Tailandia, Vietnam e Indonesia | Mediano plazo (2-4 años) |
| Exposición Climática y Riesgo de Perturbación Estacional | -0.4% | Filipinas, Vietnam y Tailandia | Largo plazo (≥ 4 años) |
| Calidad de Servicio Fragmentada en Destinos Secundarios | -0.3% | Filipinas, Camboya, Myanmar y mercados emergentes del Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión Aeroportuaria y Brechas en la Conectividad entre Islas
Las restricciones de acceso continúan limitando el mercado de turismo de lujo en el Sudeste Asiático, ya que muchos itinerarios dependen de un número limitado de puntos de entrada principales. En los destinos insulares, los viajeros internacionales suelen llegar a través de un único aeropuerto principal, mientras que los traslados a ubicaciones de lujo secundarias dependen de aeropuertos más pequeños o conexiones locales más lentas. Estas limitaciones generan fricciones para los viajeros de alto valor que esperan movilidad fluida, horarios flexibles y un riesgo mínimo de traslado en viajes de múltiples destinos. El plan de turismo de la ASEAN identifica una cartera de infraestructura turística del Banco Asiático de Desarrollo hasta 2030, respaldada por una inversión planificada significativa. Sin embargo, el impacto en el mercado dependerá de cuánta parte de esta inversión mejore el acceso más allá de las puertas de entrada principales. El mercado de turismo de lujo en el Sudeste Asiático está limitado por la capacidad total de vuelos y la conectividad de última milla desigual hacia islas, zonas naturales y centros de ocio secundarios. Hasta que estas brechas se reduzcan, algunos destinos seguirán siendo atractivos pero difíciles de escalar en la práctica.
Alto Costo de los Insumos de Hospitalidad Premium
El mercado de turismo de lujo en el Sudeste Asiático enfrenta presión sobre los márgenes a medida que aumentan los costos operativos de los activos de hospitalidad de lujo. Los hoteles de lujo requieren grandes equipos de servicio, alimentos de alta calidad, mantenimiento riguroso e instalaciones ricas en comodidades. En consecuencia, incluso una inflación de costos moderada puede afectar la rentabilidad más rápidamente que en el segmento de escala media. Estas presiones son significativas en Singapur, Tailandia, Vietnam e Indonesia, donde las propiedades de lujo de marca continúan expandiéndose. Los operadores deben mantener la calidad del servicio mientras ejercen disciplina en las tarifas. El desafío es estructural más que temporal, ya que simplificar las experiencias de lujo puede debilitar su propuesta de valor central. Los hoteles pueden automatizar ciertos procesos; sin embargo, el servicio a la habitación, el servicio de mayordomo, los programas de bienestar, los servicios de conserjería y la gastronomía personalizada continúan dependiendo en gran medida de mano de obra calificada. Como resultado, el mercado de turismo de lujo en el Sudeste Asiático puede continuar creciendo en ingresos mientras los operadores enfrentan márgenes operativos más ajustados de lo que sugiere la demanda en términos de ingresos totales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Comportamiento del Viajero y Tendencias del Turismo
El turismo de lujo en el Sudeste Asiático está evolucionando hacia el bienestar, las experiencias significativas y la personalización. Una encuesta de 2025 realizada a 1.750 viajeros de alto poder adquisitivo de Asia-Pacífico, incluidos encuestados de Singapur, Indonesia y Tailandia, encontró que el 90% consideraba el bienestar importante al reservar viajes, frente al 80% en 2024. Además, el 72% planeaba aumentar el gasto en viajes de lujo. Estas tendencias crean oportunidades para retiros, inmersión cultural y experiencias familiares personalizadas.
Comportamiento de Reserva, Preferencias de Canal y Gasto en Viajes: El descubrimiento digital y la planificación guiada por expertos coexisten cada vez más. La encuesta de Skift de 2025 encontró que más del 80% de los viajeros indios y chinos reservaron vuelos y hoteles a través de canales móviles, mientras que el 74% de los viajeros indios planeaba utilizar agencias de viajes en línea (OTA, por sus siglas en inglés) para reservas de hotel. Singapur registró ingresos turísticos de 32.800 millones de SGD (25,54 mil millones de USD) en 2025, un aumento del 10% interanual, a pesar de una disminución del 2,1% en la duración media de la estancia a 3,48 días. Los proveedores de viajes de lujo deben combinar la reserva digital fluida con experiencias de alto valor.
Inteligencia sobre el Desempeño del Turismo
El Sudeste Asiático registró aproximadamente 144 millones de llegadas de visitantes internacionales en 2025, un aumento del 13,4% interanual y por encima del total de 2019 de 143,6 millones. El desempeño varió entre destinos: Malasia registró aproximadamente 42,0 millones de llegadas (+11,2%), Vietnam 21,2 millones (+20,4%), Singapur 16,9 millones (+2,3%) y Tailandia 32,97 millones, una caída del 7,23%. El total de Malasia incluye excursionistas y no es directamente comparable con las llegadas de turistas que pernoctan. Estas tendencias destacan la necesidad de que los operadores de lujo diversifiquen la exposición a destinos y mercados de origen, en lugar de depender únicamente del crecimiento en las llegadas totales.
La duración de la estancia y el gasto de los visitantes proporcionan indicadores adicionales del valor del mercado. La estancia media en Singapur cayó un 2,1% a 3,48 días en 2025, mientras que los ingresos turísticos aumentaron un 10% hasta los 32.755 millones de SGD (25,50 mil millones de USD). Indonesia registró una estancia media de 9,92 días. Los visitantes de Alemania, Francia y los Países Bajos permanecieron una media de 17,45, 16,72 y 19,81 días, respectivamente. Aunque estas cifras abarcan a todos los visitantes internacionales y no solo a los viajeros de lujo, respaldan los paquetes de escapadas cortas en Singapur y las experiencias más largas de resort, bienestar y múltiples destinos en Indonesia.
Análisis de Segmentos
Por Tipo de Experiencia:
El Dominio Costero se Mantiene mientras la Naturaleza y el Bienestar Reconfiguran la CarteraEl turismo de lujo costero y marino representó el 38,42% del mercado de turismo de lujo en el Sudeste Asiático en 2026, convirtiéndolo en la categoría de experiencia más grande del mercado de turismo de lujo en el Sudeste Asiático. La geografía insular de la región favorece las playas privadas, las villas sobre el agua, la recreación marina y los formatos de resort que alcanzan precios elevados. El reconocimiento entre los viajeros de largo recorrido y regionales apoya destinos consolidados como Phuket, Koh Samui y Bali. Se proyecta que Naturaleza, Fauna y Bienestar crecerá a una CAGR del 6,35% hasta 2032, reflejando la demanda de privacidad, entornos de menor densidad, viajes a ritmo más lento y programas de bienestar, ecología y sanación local.
El mercado de turismo de lujo en el Sudeste Asiático se está expandiendo más allá de los resorts costeros para incluir paisajes variados y motivaciones de viaje diversas. El Lujo Patrimonial y Urbano sigue siendo importante, ya que los distritos históricos, las propiedades restauradas y las ciudades de arraigo cultural ofrecen diseño, acceso gastronómico e identidad local. Otras Experiencias Especializadas, incluidos los chárteres privados, las expediciones guiadas y los circuitos naturales personalizados, están ganando importancia a medida que los viajeros ultra-adinerados gastan más en privacidad y acceso exclusivo. La industria está ampliando su oferta, animando a los viajeros a prolongar sus viajes y pasar tiempo recorriendo múltiples destinos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Alojamiento:
Los Hoteles de Marca Lideran mientras los Formatos Boutique y Ecológicos Ganan TerrenoLos grandes hoteles y resorts de lujo de marca representaron el 45,52% del mercado de turismo de lujo en el Sudeste Asiático en 2026, convirtiéndolos en el formato de alojamiento más grande. Se benefician de programas de fidelización, redes de distribución y reconocimiento de marca entre los viajeros que buscan experiencias consistentes en múltiples países. También capturan más viajes corporativos, diplomáticos y de reuniones de alto nivel que los formatos independientes más pequeños. La oferta sigue siendo favorable a medida que las cadenas globales continúan invirtiendo en desarrollos urbanos y de resort en todo el mercado. Los hoteles de marca reducen el riesgo de reserva al tiempo que ofrecen diversas opciones de ubicación.
Las estancias de lujo boutique y los eco-alojamientos son la categoría de alojamiento de más rápido crecimiento, con una CAGR prevista del 6,74% hasta 2032. Atraen a huéspedes que buscan privacidad, bajo número de habitaciones, posicionamiento medioambiental y diseño específico de la ubicación. Las villas y fincas privadas sirven a familias, grupos de amigos y viajeros de alto gasto que buscan espacios apartados y servicios a medida. Los apartamentos de servicio de marca atienden la demanda de estancias más largas entre viajeros que combinan actividades de ocio, bienestar y negocios. El crecimiento se está desplazando hacia formatos que ofrecen intimidad, flexibilidad y carácter local.
Por Perfil del Viajero:
El Volumen de HNWI Sustenta los Ingresos mientras el Crecimiento de UHNWI Eleva la Intensidad PremiumLos HNWI representaron el 80,34% del mercado de turismo de lujo en el Sudeste Asiático en 2026, convirtiendo al segmento de alto poder adquisitivo en la base de ingresos principal en lugar de los UHNWI. La región ofrece alojamiento y servicios de alta gama a costos de viaje que suelen ser inferiores a los de los destinos occidentales maduros. Los datos de Google y Visa muestran que los mayores gastadores en viajes del Sudeste Asiático del decil superior realizan 5,3 viajes de ocio al año y gastan más que los viajeros del mercado masivo en alojamiento, gastronomía y comercio minorista. Esto proporciona a los hoteles y operadores de viajes oportunidades de clientes recurrentes y de venta adicional en alojamiento, bienestar, gastronomía y experiencias locales.
Los UHNWI son el segmento de viajeros de más rápido crecimiento, con una CAGR proyectada del 5,66% durante 2027-2032. Son más propensos a reservar grandes villas, transporte privado, estancias vinculadas a residencias y experiencias solo por invitación, lo que aumenta los ingresos por viaje. En consecuencia, los hoteles están desarrollando procesos de llegada privados, acceso de tipo membresía, productos de lujo para estancias prolongadas y componentes de residencia en resort. Incluso ganancias modestas en la captación de UHNWI pueden mejorar la economía de las propiedades a través de tarifas más altas, ingresos auxiliares y gasto en estancias largas.

Por Canal de Reserva:
La Confianza en los Asesores Lidera mientras los Canales Digitales Directos Ganan Mayor VelocidadLos asesores y agencias de viajes de lujo representaron el 40,61% del mercado de turismo de lujo en el Sudeste Asiático en 2026, representando el canal de distribución más grande. El panorama de viajes regional a menudo implica viajes de múltiples países, transporte variado y preferencias de propiedades específicas que requieren coordinación experta. Los asesores acceden a inventario limitado, resuelven interrupciones y conectan a los clientes con resorts, villas e itinerarios adecuados. Su papel se fortalece a medida que se amplían los horizontes de planificación. Google y Visa estiman las ventanas de reserva en el Sudeste Asiático en 83 días en 2025, frente a los 46 días de 2024. Las ventas gestionadas por asesores proporcionan reducción de riesgos, ahorro de tiempo y planificación de viajes personalizada.
Se espera que los sitios web directos de marca sean el canal de distribución de más rápido crecimiento, con una CAGR del 5,98% hasta 2032. Las marcas hoteleras fomentan las reservas directas a través de mejoras de habitación, créditos gastronómicos, beneficios de fidelización y comunicación personalizada previa a la llegada. Los viajeros de alto gasto generan ingresos sustanciales por habitación y en la propiedad, aumentando el valor de las relaciones directas con los clientes. Las agencias de viajes en línea apoyan la visibilidad, el descubrimiento y la demanda de reservas de última hora, pero siguen siendo menos adecuadas para transacciones que requieren personalización y coordinación detallada del servicio. Se espera que el mercado mantenga una estructura de distribución mixta, con asesores gestionando ventas complejas y los canales directos captando una mayor proporción de la demanda repetida de alto valor.
Análisis Geográfico
Tailandia representó el 28,95% del mercado de turismo de lujo en el Sudeste Asiático en 2026, respaldada por su ecosistema turístico en Phuket, Koh Samui, Bangkok y Chiang Mai. Estos destinos ofrecen alojamientos consolidados, infraestructura de bienestar y capacidad de servicio. La Autoridad de Turismo de Tailandia ha adoptado una estrategia orientada a la calidad con el objetivo de alcanzar 2,65 billones de THB (0,084 billones de USD) en ingresos turísticos procedentes de 33 millones de llegadas en 2026. En los primeros cinco meses de 2026, Tailandia generó 679.000 millones de THB (21,56 mil millones de USD) procedentes de 14 millones de visitantes internacionales. Singapur tiene una escala física menor pero mayores rendimientos, registrando ingresos turísticos récord de 32.800 millones de SGD (25,54 mil millones de USD) en 2025 procedentes de 16,9 millones de visitantes[4].
Vietnam es el segmento de país de más rápido crecimiento, con una CAGR prevista del 6,18% hasta 2032. La Administración Nacional de Turismo de Vietnam tiene como objetivo 25 millones de visitantes internacionales y aproximadamente 42,7 mil millones de USD en ingresos turísticos en 2026. Indonesia sigue siendo un destino central, con Bali apoyando la demanda de lujo y el potencial de expansión de marcas. Malasia está ampliando su oferta de hoteles de lujo, incluidos el Waldorf Astoria Kuala Lumpur y el Conrad Kuala Lumpur. Filipinas enfrenta desafíos de acceso y consistencia del servicio. Camboya, Laos, Myanmar y Brunéi pueden atraer a viajeros de alto valor a través de ofertas de baja densidad, orientadas a la cultura y basadas en la naturaleza.
Inteligencia sobre Infraestructura y Desarrollo Turístico
El desarrollo de hoteles de lujo se está expandiendo por las puertas de entrada urbanas y los destinos turísticos del Sudeste Asiático. A finales de 2025, Vietnam contaba con 248 proyectos hoteleros con 84.079 habitaciones en la cartera de Asia-Pacífico, excluyendo China. Indonesia tenía 181 proyectos con 30.761 habitaciones, mientras que Tailandia tenía 167 proyectos con 43.067 habitaciones. Bangkok representó 68 proyectos y 16.641 habitaciones, mientras que Phuket tenía 41 proyectos con 9.583 habitaciones. Esta concentración refleja la creciente inversión en alojamiento urbano y de resort, y aumenta la necesidad de que las propiedades se diferencien a través del servicio, la oferta de bienestar y las experiencias de los huéspedes.
En 2026, la oferta de hoteles de lujo en Asia-Pacífico creció un 4% anual durante la última década y representó aproximadamente el 8% de la oferta hotelera total. En Tailandia, las tarifas de habitaciones ultra-lujosas se aproximaron a los 15.000 THB (476,29 USD), frente a los aproximadamente 10.000 THB (317,53 USD) anteriores a la pandemia de COVID-19. Las nuevas propiedades de estilo de vida, bienestar e inmersión cultural están ampliando el inventario de lujo de la región más allá de los alojamientos convencionales de cinco estrellas.
Panorama Competitivo
Concentración del Mercado
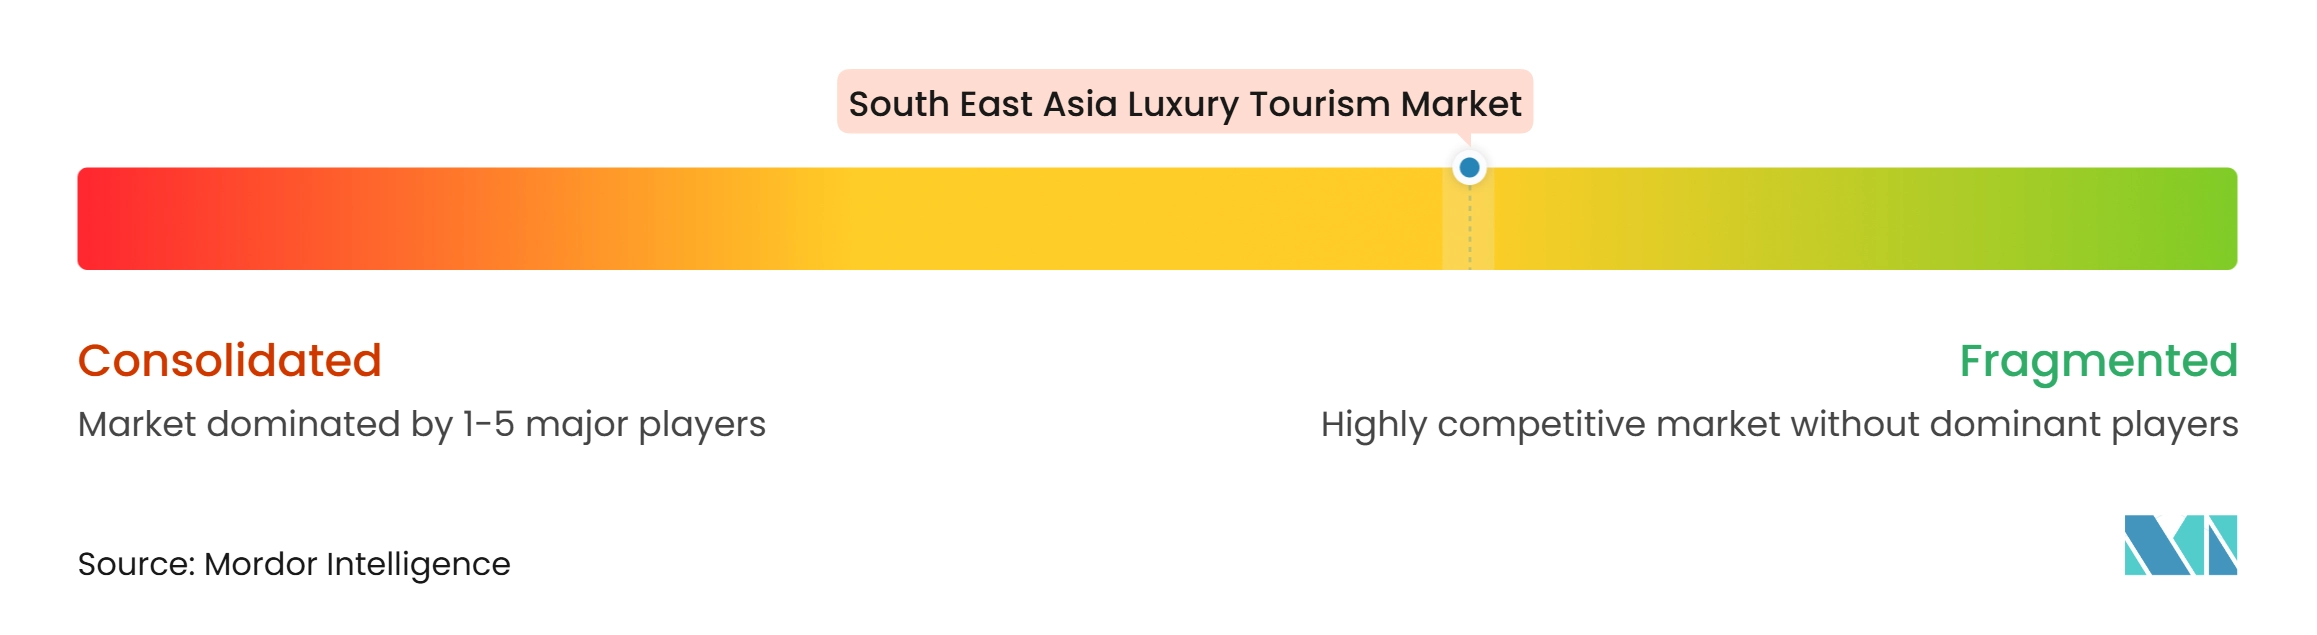
El mercado de turismo de lujo en el Sudeste Asiático está moderadamente concentrado, con grupos hoteleros globales y marcas de lujo regionales impulsando la competencia. Marriott, Hilton, Accor, Hyatt e IHG se benefician de ecosistemas de fidelización, experiencia operativa en múltiples países y capacidad de expansión en ciudades de entrada y destinos turísticos. Banyan Group, Dusit International, Centara Hotels and Resorts, Pan Pacific Hotels Group, Capella Hotel Group, Aman y COMO Hotels and Resorts compiten a través de la identidad local y el posicionamiento de baja densidad. Ningún actor único domina el mercado, aunque está menos fragmentado que el alojamiento turístico masivo.
La competencia se está intensificando a través de la expansión, las mejoras de productos y las estrategias específicas por destino. El desarrollo de hospitalidad de lujo se está expandiendo por todo el Sudeste Asiático. Hilton anunció 17 propiedades de lujo y estilo de vida en seis países en octubre de 2025, añadiendo casi 4.000 habitaciones. Hyatt anunció casi 90 propiedades de lujo y estilo de vida en Asia-Pacífico en julio de 2025, incluyendo Tailandia, Malasia y Vietnam. Banyan Group alcanzó 100 hoteles y resorts en operación a finales de 2025, con ingresos del ejercicio fiscal 2025 aumentando un 25% hasta los 477,4 millones de SGD (371,69 millones de USD), respaldados por ventas de residencias de marca.
La competencia está evolucionando más allá del crecimiento en número de habitaciones hacia las relaciones directas con los clientes y la diferenciación de productos. Las reservas directas permiten ofertas personalizadas a través de los datos de los huéspedes. Las villas independientes, los eco-alojamientos y los resorts vinculados a residencias atienden la demanda orientada a la privacidad. Los operadores de ultra-lujo se benefician de la demanda de reclusión, experiencias personalizadas y disponibilidad limitada. Los actores sólidos combinarán marcas de confianza, relaciones directas con los clientes y experiencias vinculadas al destino.
Líderes de la Industria del Turismo de Lujo en el Sudeste Asiático
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Accor S.A.
-
Hyatt Hotels Corporation
-
Four Seasons Hotels and Resorts
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Turismo de Lujo en el Sudeste Asiático Empresas cubiertas en este informe
- Marriott International, Inc.
- Hilton Worldwide Holdings Inc.
- Accor S.A.
- Hyatt Hotels Corporation
- Four Seasons Hotels and Resorts
- InterContinental Hotels Group PLC
- Mandarin Oriental Hotel Group Limited
- Rosewood Hotel Group
- Banyan Group Ltd.
- The Ascott Limited
- Minor International Public Company Limited
- Shangri-La Asia Limited
- Kempinski Hotels S.A.
- Aman Group Sàrl
- Belmond Ltd.
- Centara Hotels and Resorts
- Dusit International
- Pan Pacific Hotels Group
- COMO Hotels and Resorts
- Capella Hotel Group
Desarrollos recientes de la industria en Mercado de Turismo de Lujo en el Sudeste Asiático
- Abril de 2026: Club Med, empresa del Grupo Turístico Fosun, firmó un Acuerdo de Gestión Hotelera con Central Group Capital de Tailandia para Club Med Exclusive Collection Koh Samui. El acuerdo marca la primera propiedad ultra-lujosa de la marca en Tailandia. Se espera que el resort abra a finales de 2028 y obtenga la certificación de construcción sostenible del Método de Evaluación Medioambiental del Establecimiento de Investigación de la Construcción (BREEAM, por sus siglas en inglés).
- Enero de 2026: Banyan Group superó los 100 hoteles y resorts en 2025, con ingresos del ejercicio fiscal 2025 aumentando un 25% hasta los 477,4 millones de SGD (371,69 millones de USD), impulsados por las residencias de marca y la continua expansión internacional.
- Octubre de 2025: Hilton anunció 17 propiedades de lujo y estilo de vida en seis países del Sudeste Asiático, con las que se espera añadir casi 4.000 habitaciones. La cartera incluyó NoMad by Hilton Singapore, Waldorf Astoria Kuala Lumpur, Conrad Kuala Lumpur, NHAAN Resort & Spa Hoi An y Tapestry Collection by Hilton.
- Julio de 2025: Hyatt anunció una cartera de casi 90 propiedades de lujo en Asia-Pacífico a lo largo de 5 años, incluido el debut regional de Thompson Hotels y la expansión de Andaz, The Standard y Park Hyatt. El anuncio también incluyó Park Hyatt Phu Quoc en Vietnam, programado para abrir en el primer trimestre de 2026 en 160 acres de terreno frente al mar.
Alcance del Informe del Mercado de Turismo de Lujo en el Sudeste Asiático
El informe del mercado de turismo de lujo en el Sudeste Asiático analiza las experiencias de viaje de lujo, el alojamiento premium, los viajeros de alto y ultra alto patrimonio neto y los canales de reserva en Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas. El mercado está segmentado por tipo de experiencia, tipo de alojamiento, perfil del viajero, canal de reserva y país, con pronósticos de tamaño y crecimiento del mercado separados para cada país cubierto. El estudio evalúa impulsores como el aumento de los viajes intrarregionales de alto poder adquisitivo, los itinerarios premium orientados al bienestar, la expansión de la conectividad aérea en los centros de la ASEAN, el comportamiento de reserva de lujo con enfoque digital, la premiumización de los viajes culturales y basados en la naturaleza, y la demanda de garantía de lujo respaldada por marcas. También examina restricciones que incluyen la congestión aeroportuaria, las brechas en la conectividad entre islas, los altos costos de insumos de hospitalidad premium, la exposición climática, las perturbaciones estacionales y la calidad de servicio inconsistente en los destinos secundarios. El informe evalúa la oferta de hospitalidad de lujo e inventario de habitaciones, las llegadas turísticas, la duración de la estancia, las preferencias de los viajeros, el comportamiento de reserva, el gasto en viajes y los patrones de demanda emergentes. Proporciona pronósticos de tamaño y crecimiento del mercado por tipo de experiencia, tipo de alojamiento, perfil del viajero y canal de reserva para 2022-2032, incluidos desgloses a nivel de país en los mismos segmentos. El estudio también cubre la dinámica de valor y cadena de suministro, los desarrollos regulatorios y tecnológicos, el Análisis de las Cinco Fuerzas de Porter, la concentración del mercado, las participaciones de mercado, los movimientos estratégicos y los perfiles de los principales grupos hoteleros internacionales, operadores de resorts de lujo, marcas de hospitalidad boutique y proveedores de apartamentos de servicio. También se evalúan las oportunidades en retiros de bienestar premium en destinos secundarios y circuitos de lujo de múltiples islas de alto valor. Las estimaciones y pronósticos del mercado se presentan en términos de valor en los segmentos cubiertos.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del turismo de lujo en el Sudeste Asiático para 2032?
Se prevé que el mercado de turismo de lujo en el Sudeste Asiático alcance los 58,31 mil millones de USD en 2032, partiendo de los 43,35 mil millones de USD en 2026, a una CAGR del 5,12%.
¿Qué país lidera la demanda de turismo de lujo en el Sudeste Asiático?
Tailandia lideró la región en 2026 con una participación del 28,95%, respaldada por su sólida base de resorts, posicionamiento en bienestar e infraestructura de hospitalidad premium madura.
¿Qué grupo de viajeros contribuye más a los ingresos del turismo premium en la región?
Los HNWI representaron el 80,34% del perfil de viajeros en 2026, convirtiéndolos en la base de volumen principal para el gasto en viajes premium en toda la región.
¿Qué segmento crece más rápido por tipo de experiencia?
Naturaleza, Fauna y Bienestar es el segmento de experiencia de más rápido crecimiento, con una CAGR proyectada del 6,35% hasta 2032.
¿Por qué los canales de reserva directa están ganando importancia en los viajes de lujo?
Se espera que los Sitios Web Directos de Marca crezcan a una CAGR del 5,98% porque las marcas buscan una mayor fidelización de los huéspedes, mejor personalización y mayor valor de los viajeros de alto poder adquisitivo recurrentes.
¿Cuáles son los principales riesgos que afectan al crecimiento del turismo premium en el Sudeste Asiático?
Las brechas en el acceso aeroportuario, los altos costos operativos, las perturbaciones relacionadas con el clima y la calidad de servicio desigual en los destinos secundarios siguen siendo las principales restricciones al crecimiento futuro.