
Taille et Part du Marché du Tourisme de Luxe en Asie du Sud-Est
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
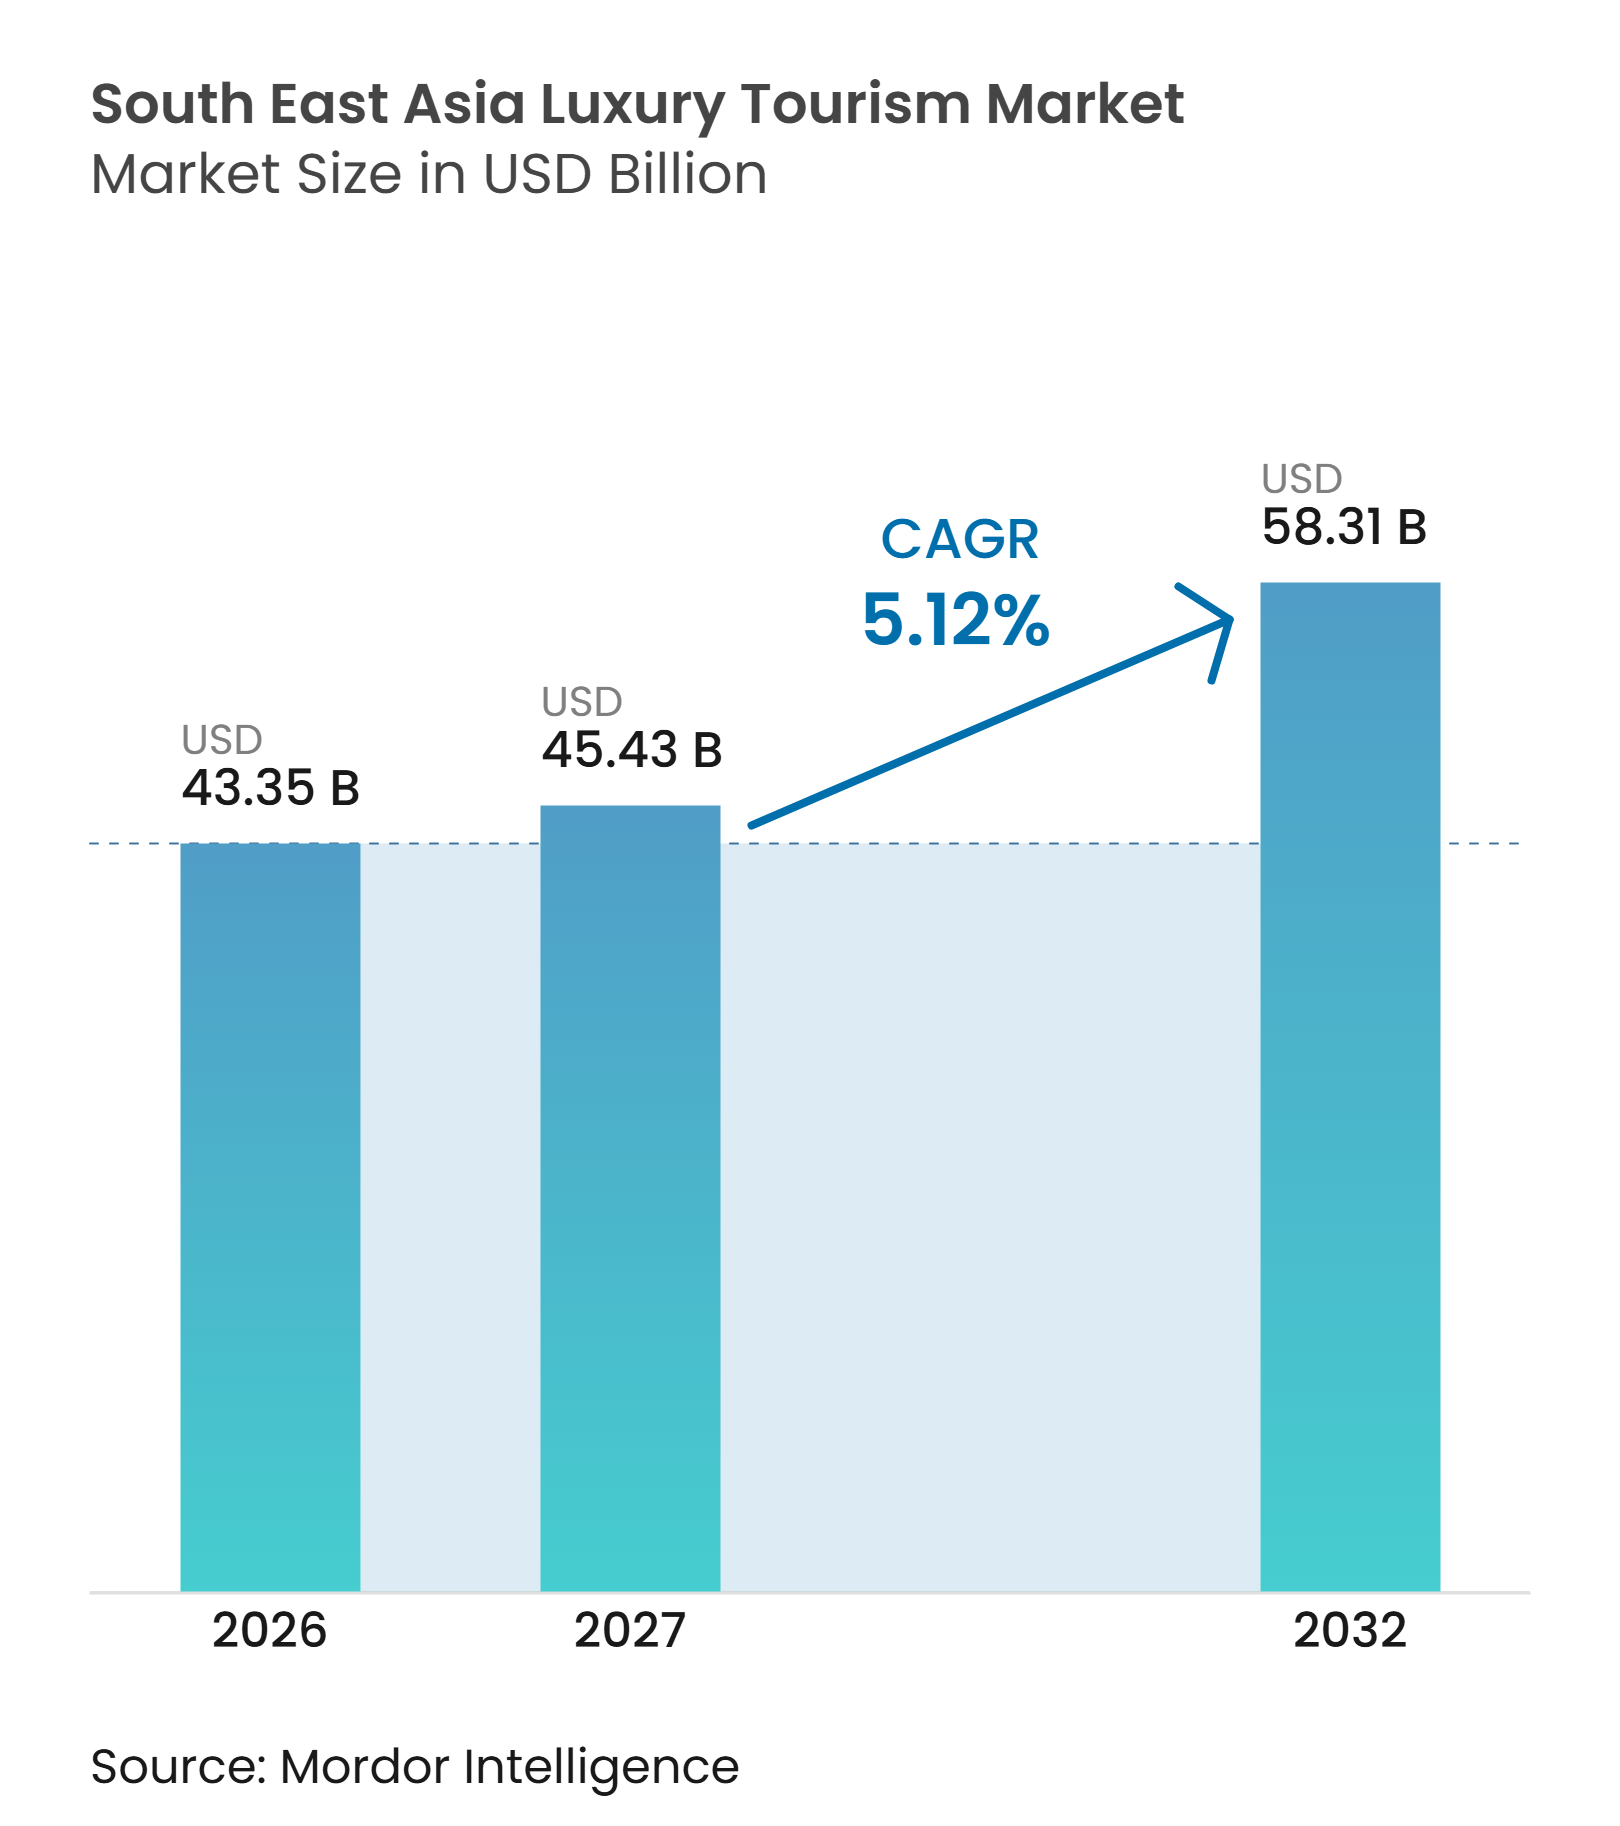
| Taille du marché de l'année de base (2026) | 43.35 Milliards de dollars |
| Taille du Marché (2027) | 45.43 Milliards de dollars |
| Taille du Marché (2032) | 58.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.12 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Tourisme de Luxe en Asie du Sud-Est par Mordor Intelligence
La taille du marché du tourisme de luxe en Asie du Sud-Est était évaluée à 43,35 milliards USD en 2026 et devrait croître de 45,43 milliards USD en 2027 pour atteindre 58,31 milliards USD d'ici 2032, à un CAGR de 5,12% pendant la période de prévision (2027-2032). Le marché du tourisme de luxe en Asie du Sud-Est est façonné par une évolution régionale de la politique touristique, dans laquelle les gouvernements accordent une plus grande importance aux dépenses des visiteurs, à la qualité des séjours et aux expériences premium plutôt qu'aux simples objectifs de volume d'arrivées. Les flux intra-régionaux continuent de soutenir la demande, car l'Association des Nations de l'Asie du Sud-Est (ASEAN) cherche à augmenter les voyages au sein du bloc de 38% en 2024 à 40% à 45% d'ici 2030, aidant les opérateurs premium à moins dépendre de la demande long-courrier volatile[1]. Le marché du tourisme de luxe en Asie du Sud-Est bénéficie également d'un profil de voyageurs qui réservent des séjours premium plus fréquents, d'une utilisation plus large des canaux numériques directs, et d'une orientation claire vers le bien-être, la confidentialité et les séjours personnalisés parmi les voyageurs aisés.
Points Clés du Rapport
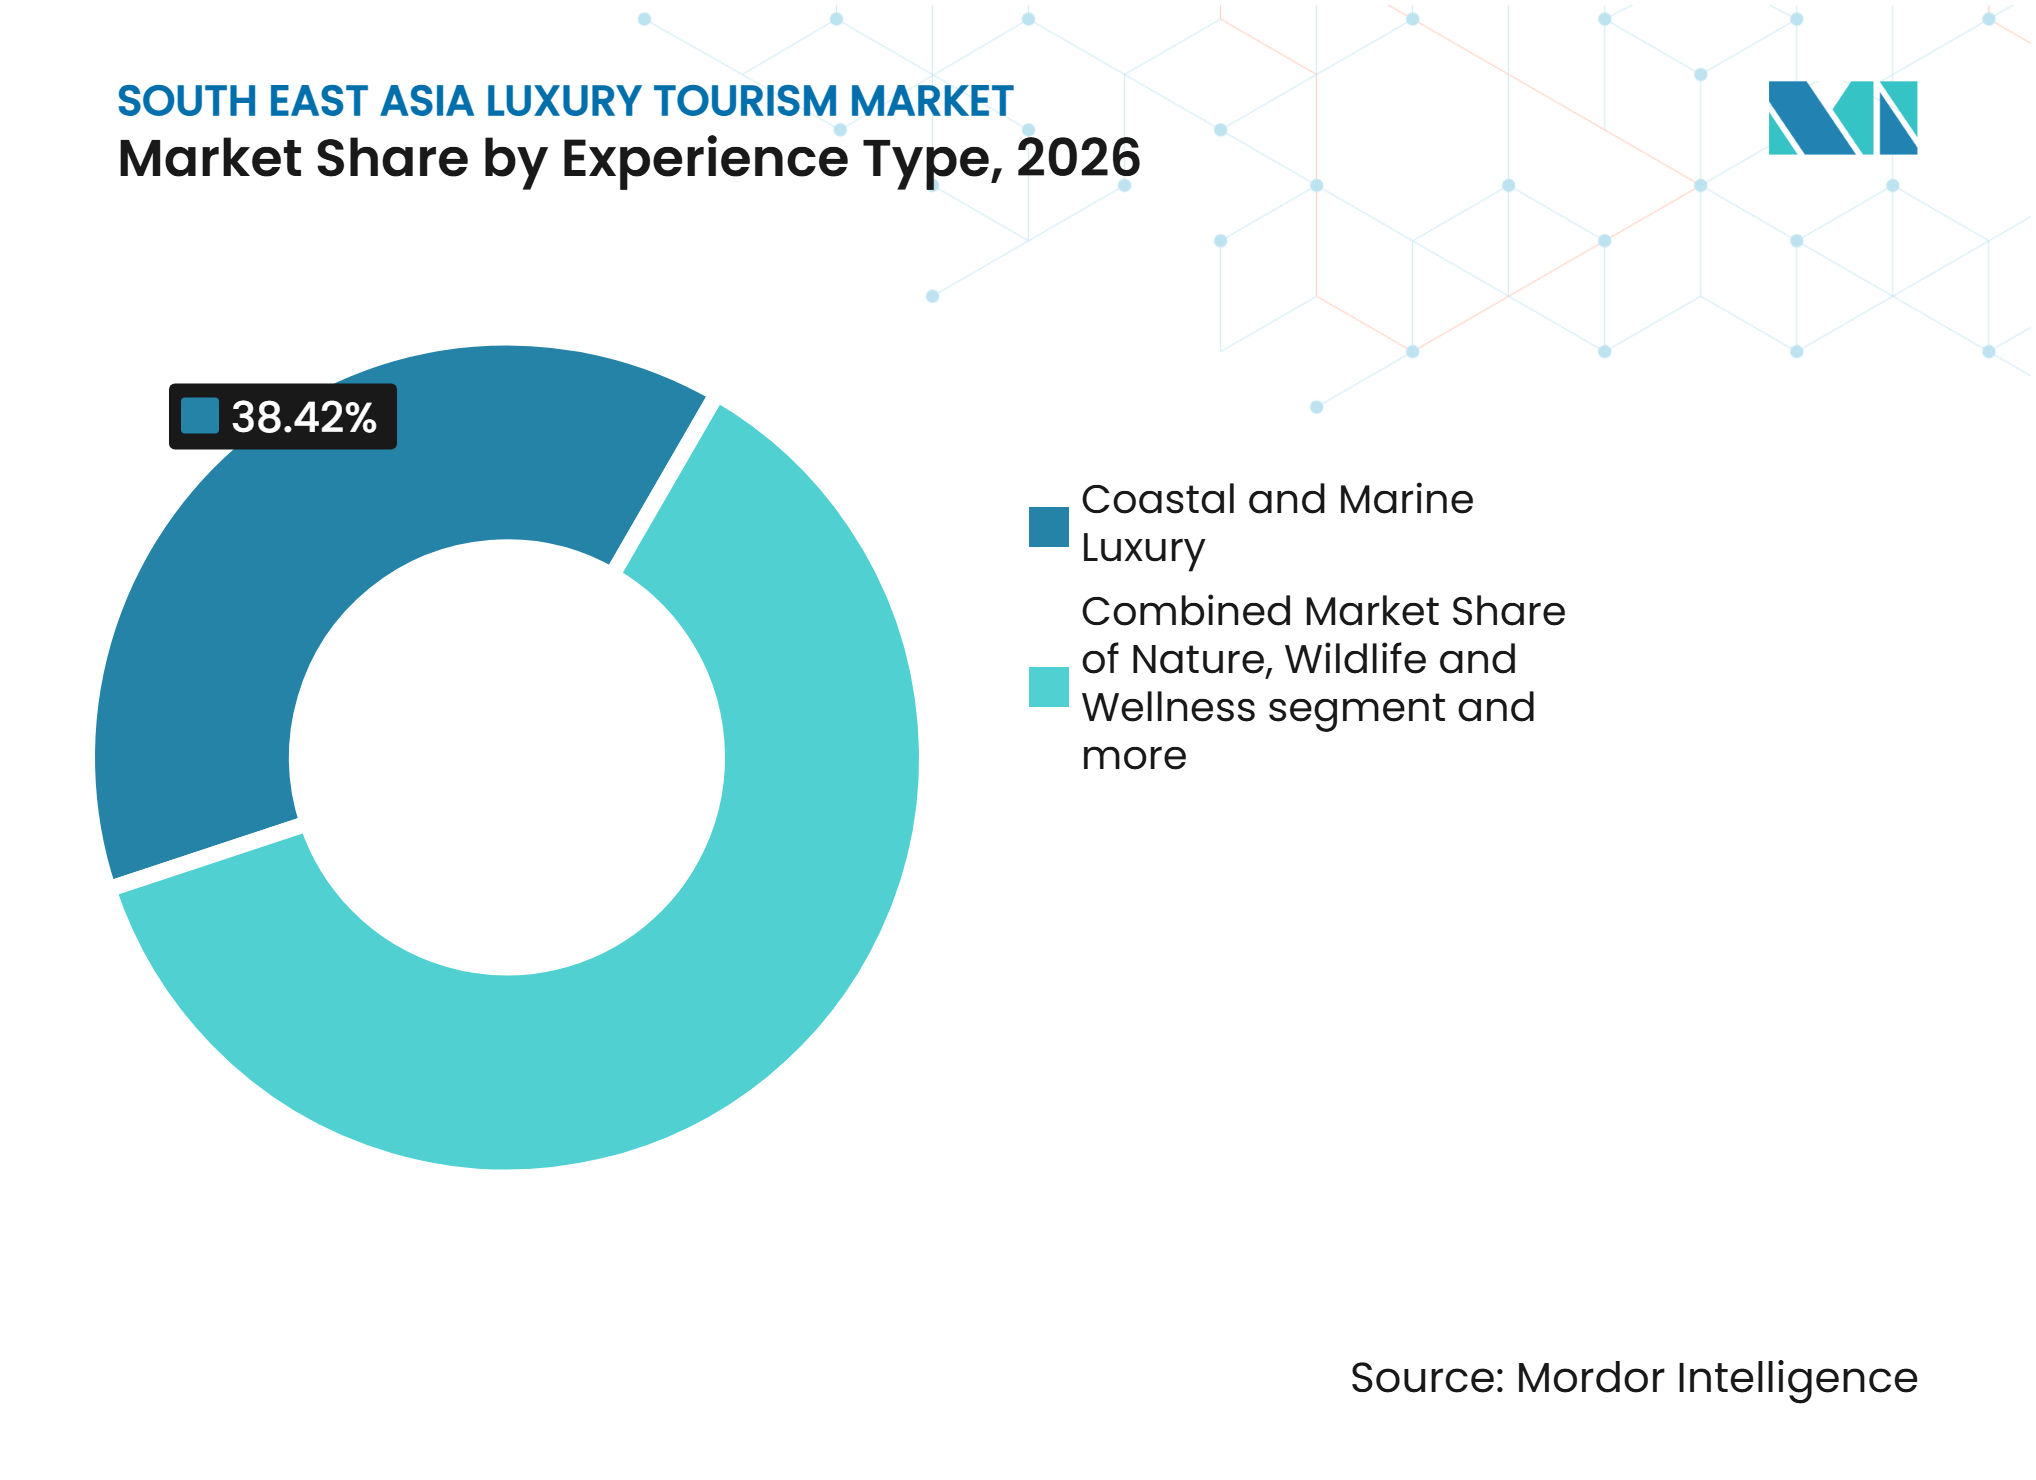
- Par type d'expérience, le luxe côtier et marin représentait 38,42% de la part du marché du tourisme de luxe en Asie du Sud-Est en 2026, tandis que la nature, la faune sauvage et le bien-être devraient croître à un CAGR de 6,35% jusqu'en 2032.
- Par type d'hébergement, les grands hôtels et complexes de luxe de marque représentaient 45,52% de la part du marché du tourisme de luxe en Asie du Sud-Est en 2026, tandis que les séjours de luxe en boutique-hôtels et éco-lodges devraient croître à un CAGR de 6,74% jusqu'en 2032.
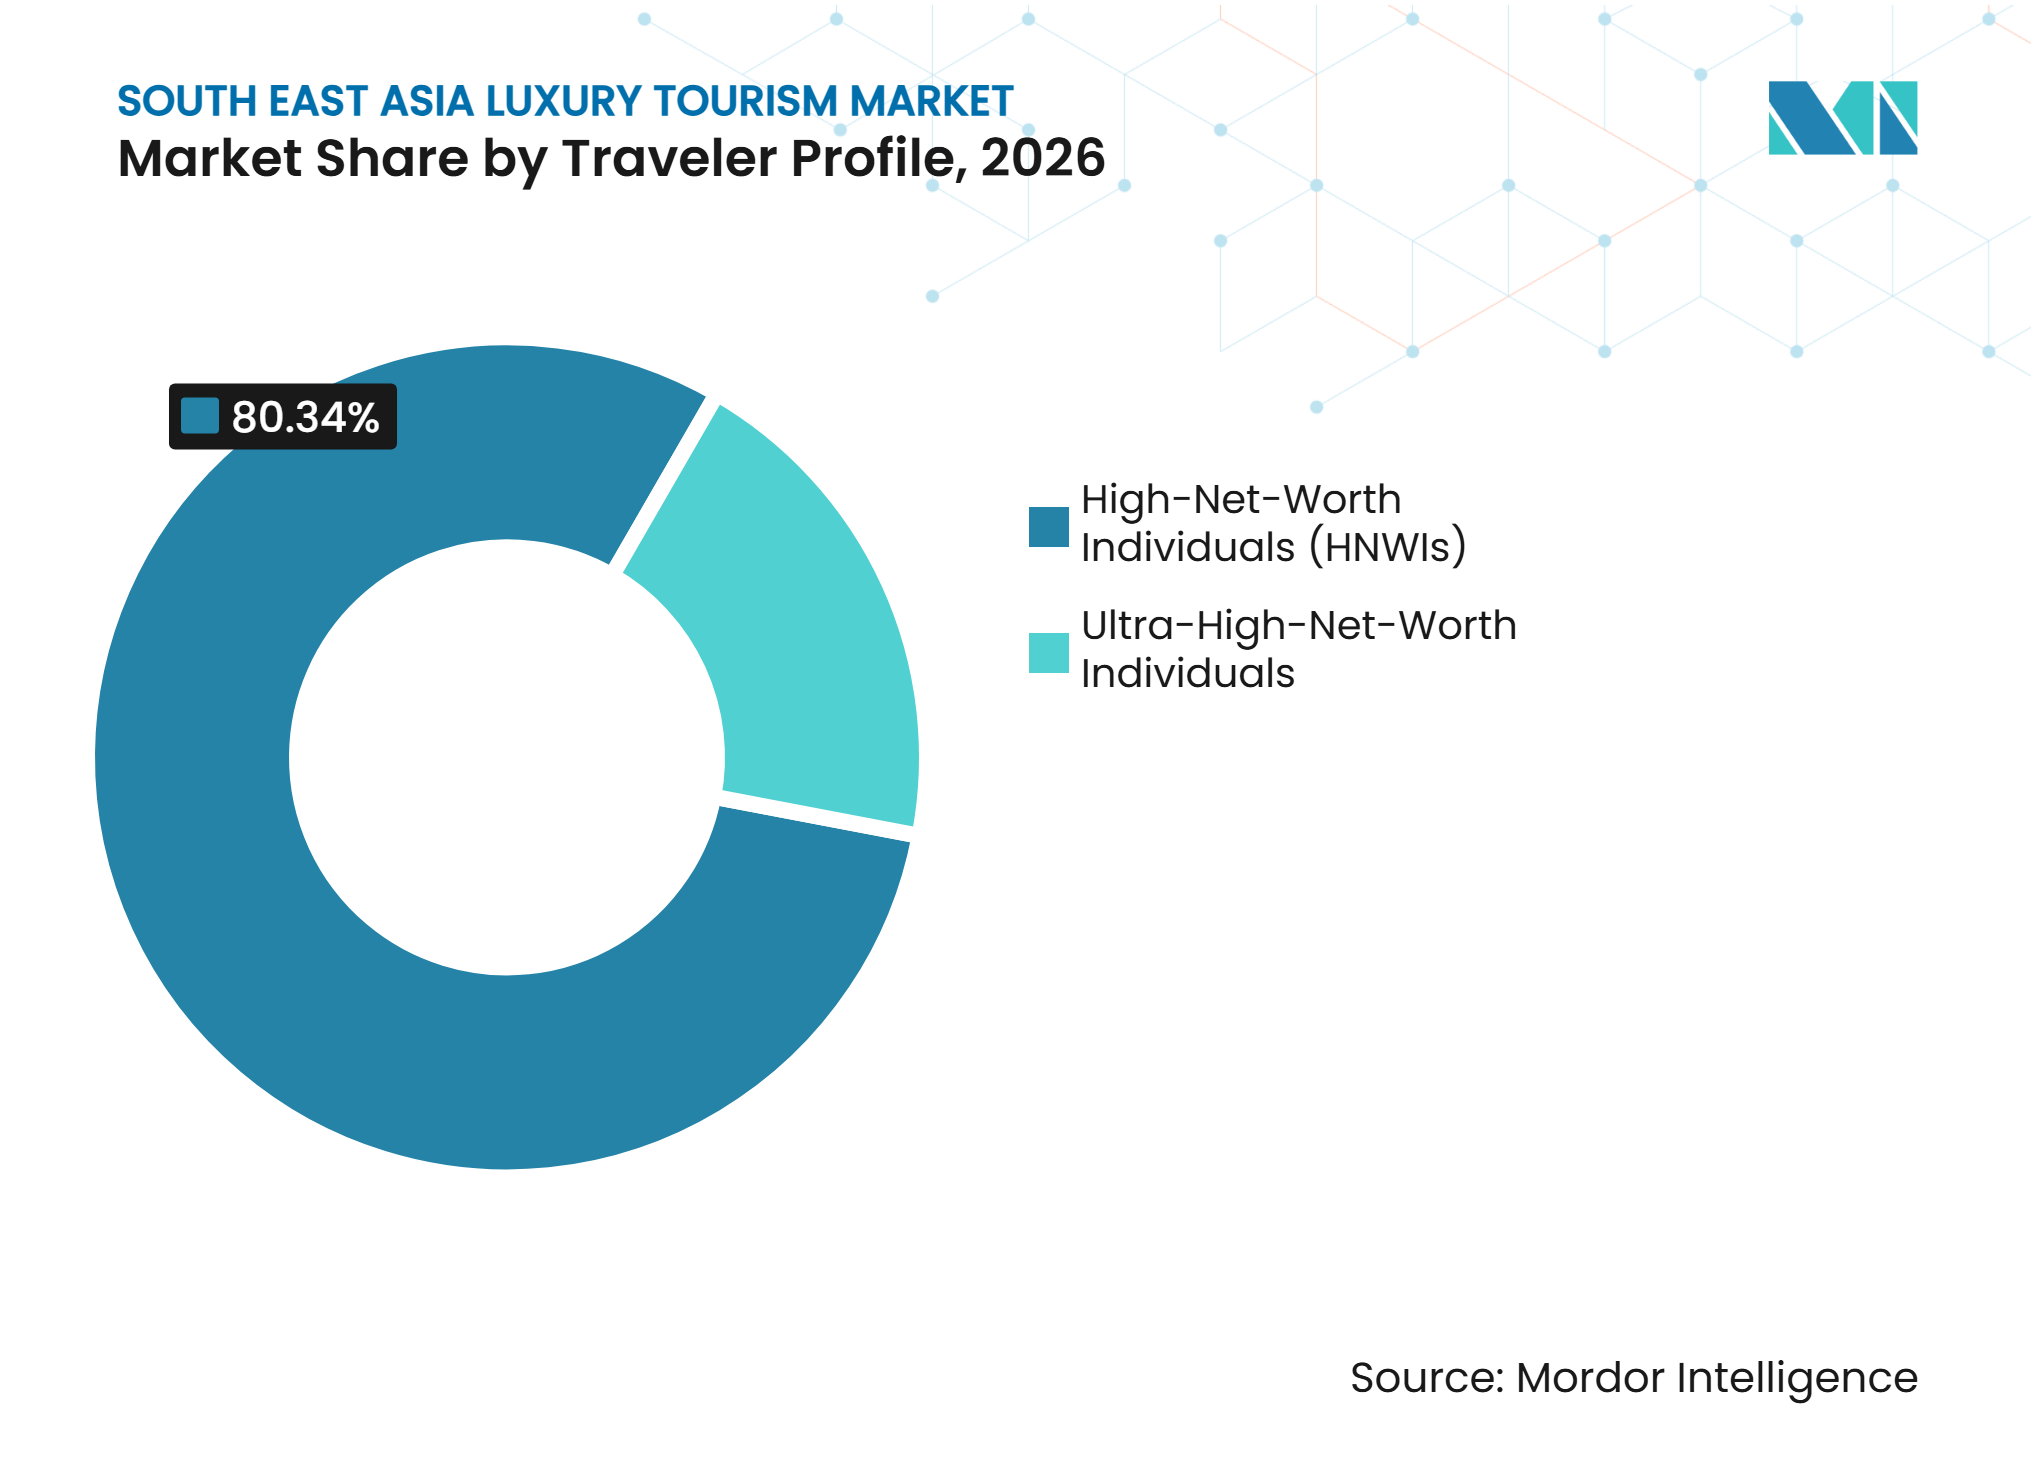
- Par profil de voyageur, les particuliers à haute valeur nette (HNWI) représentaient 80,34% de la part du marché du tourisme de luxe en Asie du Sud-Est en 2026, tandis que les particuliers à très haute valeur nette (UHNWI) devraient croître à un CAGR de 5,66% jusqu'en 2032.
- Par canal de réservation, les conseillers et agences de voyages de luxe représentaient 40,61% de la part du marché du tourisme de luxe en Asie du Sud-Est en 2026, tandis que les sites web directs des marques devraient croître à un CAGR de 5,98% jusqu'en 2032.
- Par géographie, la Thaïlande représentait 28,95% de la part du marché du tourisme de luxe en Asie du Sud-Est en 2026, tandis que le Vietnam devrait croître à un CAGR de 6,18% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation des Voyageurs Aisés Intra-Régionaux | +1.5% | À l'échelle de l'ASEAN, notamment en Thaïlande, à Singapour et au Vietnam | Court terme (≤ 2 ans) |
| Itinéraires Premium Axés sur le Bien-Être | +1.0% | Indonésie, Thaïlande, Vietnam et destinations secondaires | Moyen terme (2-4 ans) |
| Expansion de la Connectivité Aérienne dans les Hubs de l'ASEAN | +0.8% | Vietnam, Malaisie, Indonésie et Cambodge | Court terme (≤ 2 ans) |
| Comportement de Réservation de Luxe Axé sur le Numérique | +0.7% | À l'échelle de l'ASEAN, plus marqué en Thaïlande, à Singapour et au Vietnam | Court terme (≤ 2 ans) |
| Premiumisation des Voyages Culturels et en Pleine Nature | +0.5% | Vietnam, Indonésie, Cambodge et Laos | Moyen terme (2-4 ans) |
| Préférence Croissante pour la Garantie de Luxe Adossée à une Marque | +0.4% | À l'échelle de l'ASEAN, avec des retombées vers les destinations secondaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des Voyageurs Aisés Intra-Régionaux
Le segment des voyageurs intra-ASEAN a évolué d'une source de demande secondaire vers une base fondamentale pour le tourisme de luxe en Asie du Sud-Est. L'intégration plus profonde de l'ASEAN, l'harmonisation des politiques de visa et l'élargissement des accords aériens régionaux fournissent une base résiliente pour le marché. Ces évolutions permettent aux opérateurs de s'appuyer davantage sur une base mobile de voyageurs d'Asie du Sud-Est et de réduire leur exposition à la demande long-courrier volatile. Les voyageurs asiatiques aisés effectuent souvent des séjours plus courts et plus fréquents, aidant les établissements de luxe à maintenir des réservations plus régulières tout au long de l'année plutôt que de dépendre des saisons de pointe. Google et Visa ont rapporté que les 10% de voyageurs les plus dépensiers d'Asie du Sud-Est effectuent 5,3 voyages de loisirs par an et dépensent substantiellement plus que les voyageurs du marché de masse pour l'hébergement, la restauration et le commerce de détail. Ce comportement soutient des formats d'hôtellerie à plus haute valeur ajoutée et permet aux voyageurs de répartir leurs budgets annuels sur plusieurs séjours de luxe plutôt que sur une seule longue vacation. Il soutient également les destinations secondaires qui attirent les visiteurs par la confidentialité, l'exclusivité et les expériences locales personnalisées plutôt que par la seule notoriété mondiale d'une marque.
Itinéraires Premium Axés sur le Bien-Être
Le bien-être s'impose comme un moteur de la demande sur le marché du tourisme de luxe en Asie du Sud-Est, créant des opportunités d'augmenter la valeur des séjours et les dépenses par visite. Le marché du tourisme médical et du bien-être de l'ASEAN était estimé à 51,5 milliards USD en 2023, dont un segment de tourisme de bien-être de 37 milliards USD ; ces chiffres sont des estimations de tiers et non des statistiques régionales officielles. La Thaïlande, l'Indonésie et le Vietnam sont bien positionnés pour en bénéficier en combinant l'hôtellerie avec des thérapies thermales, des services de santé préventive et des retraites de bien-être personnalisées. En 2026, l'Office du Tourisme de Thaïlande a placé le bien-être au cœur de sa stratégie touristique axée sur la qualité à travers « Healing is the New Luxury », en privilégiant les expériences à haute valeur ajoutée plutôt que la seule croissance des arrivées[2]. Cette évolution favorise des séjours plus longs axés sur l'expérience et crée des opportunités pour les complexes hôteliers de se différencier grâce à des programmes personnalisés, des cadres naturels et des soins ancrés dans la culture locale. Elle peut également aider les destinations secondaires à attirer des voyageurs premium, à condition que l'accessibilité et les standards de service répondent aux attentes du luxe.
Expansion de la Connectivité Aérienne dans les Hubs de l'ASEAN
La connectivité aérienne demeure un moteur de croissance clé sur le marché du tourisme de luxe en Asie du Sud-Est, car les voyageurs aisés accordent de l'importance à un transport efficace, fiable et confortable. La Banque asiatique de développement a rapporté que le transport aérien représentait 74% des arrivées touristiques en Asie du Sud-Est en 2022, contre 15% par voie terrestre et 11% par voie maritime. Des statistiques plus récentes de l'ASEAN montrent que la région a accueilli 127,2 millions de visiteurs en 2024, en hausse par rapport à 102,0 millions en 2023, bien que les arrivées soient restées inférieures au total de 2019 de 143,7 millions. Cette reprise renforce l'argument en faveur de l'amélioration des liaisons aériennes internationales et régionales vers les pôles de luxe établis et les destinations de villégiature émergentes. De nouvelles routes peuvent élargir l'accès aux hébergements et expériences premium, mais leur impact commercial dépend de la préparation des destinations, des transports terrestres et de la disponibilité d'infrastructures hôtelières de haute qualité.
Comportement de Réservation de Luxe Axé sur le Numérique
Le comportement de planification numérique remodèle le marché du tourisme de luxe en Asie du Sud-Est, car les voyageurs aisés planifient leurs séjours plus tôt et attendent une plus grande personnalisation. Google et Visa ont rapporté que les dépenses de voyage numérique en Asie du Sud-Est ont augmenté de 13,3% en 2025, tandis que les délais moyens de réservation se sont allongés à 83 jours, contre 46 jours en 2024[3]. Des cycles de planification plus longs créent des opportunités de vendre des itinéraires complexes, des services premium groupés et des expériences personnalisées avant l'arrivée. Les voyageurs à haute valeur contribuent également de manière disproportionnée aux recettes touristiques, les dépensiers du décile supérieur générant 15 fois les recettes d'hébergement et 16 fois les recettes de restauration des voyageurs du marché de masse. En réponse, les groupes hôteliers renforcent leurs canaux numériques directs et leurs capacités de gestion des données clients pour personnaliser les offres et encourager les réservations répétées. Les marques qui combinent une planification en ligne fluide avec un service personnalisé et attentionné peuvent mieux attirer les voyageurs aisés tout en réduisant leur dépendance aux plateformes de réservation tierces.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Congestion Aéroportuaire et Lacunes de Connectivité Inter-Îles | -0.5% | Indonésie, Philippines et Thaïlande | Moyen terme (2-4 ans) |
| Coût Élevé des Intrants de l'Hôtellerie Premium | -0.7% | Singapour, Thaïlande, Vietnam et Indonésie | Moyen terme (2-4 ans) |
| Exposition Climatique et Risque de Perturbation Saisonnière | -0.4% | Philippines, Vietnam et Thaïlande | Long terme (≥ 4 ans) |
| Qualité de Service Fragmentée dans les Destinations Secondaires | -0.3% | Philippines, Cambodge, Myanmar et marchés émergents d'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Congestion Aéroportuaire et Lacunes de Connectivité Inter-Îles
Les contraintes d'accès continuent de freiner le marché du tourisme de luxe en Asie du Sud-Est, car de nombreux itinéraires dépendent d'un nombre limité de points d'entrée principaux. Dans les destinations insulaires, les voyageurs internationaux arrivent souvent par un seul aéroport principal, tandis que les transferts vers des destinations de luxe secondaires reposent sur des aéroports plus petits ou des liaisons locales plus lentes. Ces limitations créent des frictions pour les voyageurs à haute valeur qui attendent une mobilité fluide, des horaires flexibles et un risque de transfert minimal lors de voyages multi-destinations. Le plan touristique de l'ASEAN identifie un pipeline d'infrastructures touristiques de la Banque asiatique de développement jusqu'en 2030, soutenu par des investissements planifiés significatifs. Cependant, l'impact sur le marché dépendra de la mesure dans laquelle ces investissements améliorent l'accès au-delà des principales portes d'entrée. Le marché du tourisme de luxe en Asie du Sud-Est est contraint par la capacité globale des vols et la connectivité inégale du dernier kilomètre vers les îles, les zones naturelles et les pôles de loisirs secondaires. Tant que ces lacunes ne se réduisent pas, certaines destinations resteront attrayantes mais difficiles à développer en pratique.
Coût Élevé des Intrants de l'Hôtellerie Premium
Le marché du tourisme de luxe en Asie du Sud-Est fait face à une pression sur les marges à mesure que les coûts d'exploitation augmentent pour les actifs hôteliers de luxe. Les hôtels de luxe nécessitent de grandes équipes de service, une alimentation de haute qualité, une maintenance rigoureuse et des installations riches en équipements. Par conséquent, même une inflation modeste des coûts peut affecter la rentabilité plus rapidement que dans le segment milieu de gamme. Ces pressions sont significatives à Singapour, en Thaïlande, au Vietnam et en Indonésie, où les établissements de luxe de marque continuent de se développer. Les opérateurs doivent maintenir la qualité de service tout en exerçant une discipline tarifaire. Le défi est structurel plutôt que temporaire, car simplifier les expériences de luxe peut affaiblir leur proposition de valeur fondamentale. Les hôtels peuvent automatiser certains processus ; cependant, le service en chambre, l'assistance des majordomes, les programmes de bien-être, les services de conciergerie et la restauration personnalisée continuent de reposer fortement sur une main-d'œuvre qualifiée. Par conséquent, le marché du tourisme de luxe en Asie du Sud-Est peut continuer à croître en termes de revenus tandis que les opérateurs font face à des marges d'exploitation plus serrées que ce que la demande globale suggère.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Comportement des Voyageurs et Tendances du Tourisme
Le tourisme de luxe en Asie du Sud-Est évolue vers le bien-être, les expériences significatives et la personnalisation. Une enquête de 2025 auprès de 1 750 voyageurs aisés de la région Asie-Pacifique, incluant des répondants de Singapour, d'Indonésie et de Thaïlande, a révélé que 90% considéraient le bien-être comme important lors de la réservation d'un voyage, contre 80% en 2024. De plus, 72% prévoyaient d'augmenter leurs dépenses de voyage de luxe. Ces tendances créent des opportunités pour les retraites, l'immersion culturelle et les expériences familiales personnalisées.
Comportement de Réservation, Préférences de Canaux et Dépenses de Voyage : La découverte numérique et la planification guidée par des experts coexistent de plus en plus. L'enquête 2025 de Skift a révélé que plus de 80% des voyageurs indiens et chinois réservaient leurs vols et hôtels via des canaux mobiles, tandis que 74% des voyageurs indiens prévoyaient d'utiliser des agences de voyage en ligne pour les réservations d'hôtels. Singapour a enregistré des recettes touristiques de 32,8 milliards SGD (25,54 milliards USD) en 2025, en hausse de 10% d'une année sur l'autre, malgré une baisse de 2,1% de la durée moyenne de séjour à 3,48 jours. Les prestataires de voyages de luxe devraient combiner une réservation numérique fluide avec des expériences à haute valeur ajoutée.
Renseignements sur la Performance Touristique
L'Asie du Sud-Est a enregistré environ 144 millions d'arrivées de visiteurs internationaux en 2025, en hausse de 13,4% d'une année sur l'autre et au-dessus du total de 2019 de 143,6 millions. Les performances ont varié selon les destinations : la Malaisie a enregistré environ 42,0 millions d'arrivées (+11,2%), le Vietnam 21,2 millions (+20,4%), Singapour 16,9 millions (+2,3%) et la Thaïlande 32,97 millions, en baisse de 7,23%. Le total de la Malaisie inclut les excursionnistes et n'est pas directement comparable aux arrivées de touristes en séjour. Ces tendances soulignent la nécessité pour les opérateurs de luxe de diversifier leur exposition aux destinations et aux marchés sources plutôt que de s'appuyer uniquement sur la croissance globale des arrivées.
La durée de séjour et les dépenses des visiteurs fournissent des indicateurs supplémentaires de la valeur du marché. La durée moyenne de séjour à Singapour a diminué de 2,1% à 3,48 jours en 2025, tandis que les recettes touristiques ont augmenté de 10% pour atteindre 32,755 milliards SGD (25,50 milliards USD). L'Indonésie a enregistré une durée moyenne de séjour de 9,92 jours. Les visiteurs d'Allemagne, de France et des Pays-Bas ont séjourné en moyenne 17,45, 16,72 et 19,81 jours, respectivement. Bien que ces chiffres couvrent l'ensemble des visiteurs internationaux plutôt que les seuls voyageurs de luxe, ils soutiennent les formules de courts séjours à Singapour et les expériences de villégiature, de bien-être et multi-destinations plus longues en Indonésie.
Analyse des Segments
Par Type d'Expérience :
La Dominance Côtière se Maintient tandis que la Nature et le Bien-Être Redessinent le PipelineLe luxe côtier et marin représentait 38,42% du marché du tourisme de luxe en Asie du Sud-Est en 2026, ce qui en fait la plus grande catégorie d'expériences sur le marché du tourisme de luxe en Asie du Sud-Est. La géographie insulaire de la région soutient les plages privées, les villas sur l'eau, les loisirs nautiques et les formats de villégiature qui commandent des prix élevés. La notoriété auprès des voyageurs long-courriers et régionaux soutient des destinations établies telles que Phuket, Koh Samui et Bali. La nature, la faune sauvage et le bien-être devraient croître à un CAGR de 6,35% jusqu'en 2032, reflétant la demande de confidentialité, de cadres à faible densité, de voyages à rythme plus lent, et de programmes de bien-être, d'écologie et de soins locaux.
Le marché du tourisme de luxe en Asie du Sud-Est s'étend au-delà des complexes côtiers pour inclure des paysages variés et des motivations de voyage diverses. Le luxe patrimonial et urbain reste important, car les quartiers historiques, les propriétés restaurées et les villes ancrées dans leur culture offrent design, accès culinaire et identité locale. Les autres expériences spécialisées, notamment les charters privés, les expéditions guidées et les circuits naturels personnalisés, gagnent en importance à mesure que les voyageurs ultra-aisés dépensent davantage pour la confidentialité et l'accès exclusif. Le secteur élargit son offre, encourageant les voyageurs à prolonger leurs séjours et à passer du temps à voyager entre plusieurs destinations.



Par Type d'Hébergement :
Les Hôtels de Marque en Tête tandis que les Formats Boutique et Éco Gagnent du TerrainLes grands hôtels et complexes de luxe de marque représentaient 45,52% du marché du tourisme de luxe en Asie du Sud-Est en 2026, ce qui en fait le format d'hébergement le plus important. Ils bénéficient de programmes de fidélité, de réseaux de distribution et de la notoriété de leur marque auprès des voyageurs recherchant des expériences cohérentes dans plusieurs pays. Ils captent également davantage les voyages d'affaires, les voyages diplomatiques et la demande de réunions haut de gamme que les formats indépendants plus petits. L'offre reste favorable à mesure que les chaînes mondiales continuent d'investir dans des développements urbains et de villégiature sur le marché. Les hôtels de marque réduisent le risque de réservation tout en offrant des options de localisation diversifiées.
Les séjours de luxe en boutique-hôtels et les éco-lodges constituent la catégorie d'hébergement à la croissance la plus rapide, avec un CAGR prévu de 6,74% jusqu'en 2032. Ils séduisent les clients recherchant la confidentialité, un faible nombre de chambres, un positionnement environnemental et un design spécifique à la destination. Les villas et domaines privés servent les familles, les groupes d'amis et les voyageurs à forte dépense recherchant des espaces isolés et des services sur mesure. Les appartements avec services de marque répondent à la demande de séjours prolongés parmi les voyageurs combinant loisirs, bien-être et activités professionnelles. La croissance se déplace vers des formats offrant intimité, flexibilité et caractère local.
Par Profil de Voyageur :
Le Volume des HNWI Soutient les Revenus tandis que la Croissance des UHNWI Renforce l'Intensité PremiumLes HNWI représentaient 80,34% du marché du tourisme de luxe en Asie du Sud-Est en 2026, faisant du segment aisé supérieur la base de revenus principale plutôt que les UHNWI. La région offre des hébergements et services haut de gamme à des coûts de séjour souvent inférieurs à ceux des destinations occidentales matures. Les données de Google et Visa montrent que les voyageurs du décile supérieur en Asie du Sud-Est effectuent 5,3 voyages de loisirs par an et dépensent plus que les voyageurs du marché de masse pour l'hébergement, la restauration et le commerce de détail. Cela offre aux hôtels et aux opérateurs de voyage des opportunités de fidélisation et de vente additionnelle dans les domaines de l'hébergement, du bien-être, de la restauration et des expériences locales.
Les UHNWI constituent le segment de voyageurs à la croissance la plus rapide, avec un CAGR prévu de 5,66% pendant 2027-2032. Ils sont plus susceptibles de réserver de grandes villas, des transports privés, des séjours liés à des résidences et des expériences sur invitation uniquement, augmentant les revenus par séjour. Par conséquent, les hôtels développent des processus d'arrivée privés, des accès de type membre, des produits de luxe pour séjours prolongés et des composantes de résidence en villégiature. Même des gains modestes dans la captation des UHNWI peuvent améliorer l'économie des propriétés grâce à des tarifs plus élevés, des revenus annexes et des dépenses lors de longs séjours.

Par Canal de Réservation :
La Confiance envers les Conseillers en Tête tandis que les Canaux Numériques Directs Progressent Plus ViteLes conseillers et agences de voyages de luxe représentaient 40,61% du marché du tourisme de luxe en Asie du Sud-Est en 2026, représentant le plus grand canal de distribution. Le paysage des voyages régionaux implique souvent des séjours multi-pays, des transports variés et des préférences d'établissements spécifiques nécessitant une coordination experte. Les conseillers accèdent à des inventaires limités, résolvent les perturbations et associent les clients à des complexes, villas et itinéraires adaptés. Leur rôle se renforce à mesure que les horizons de planification s'allongent. Google et Visa estiment les délais de réservation en Asie du Sud-Est à 83 jours en 2025, contre 46 jours en 2024. Les ventes menées par des conseillers offrent une réduction des risques, un gain de temps et une planification de voyage personnalisée.
Les sites web directs des marques devraient être le canal de distribution à la croissance la plus rapide, avec un CAGR de 5,98% jusqu'en 2032. Les marques hôtelières encouragent les réservations directes grâce à des surclassements de chambre, des crédits de restauration, des avantages de fidélité et des communications personnalisées avant l'arrivée. Les voyageurs à forte dépense génèrent des revenus substantiels en chambre et sur la propriété, augmentant la valeur des relations directes avec les clients. Les agences de voyage en ligne soutiennent la visibilité, la découverte et la demande à délai de réservation court, mais restent moins adaptées aux transactions nécessitant une personnalisation et une coordination de service détaillée. Le marché devrait conserver une structure de distribution mixte, avec des conseillers gérant les ventes complexes et les canaux directs captant une part plus importante de la demande répétée à haute valeur.
Analyse Géographique
La Thaïlande représentait 28,95% du marché du tourisme de luxe en Asie du Sud-Est en 2026, soutenue par son écosystème touristique à Phuket, Koh Samui, Bangkok et Chiang Mai. Ces destinations offrent des hébergements établis, des infrastructures de bien-être et une capacité de service. L'Office du Tourisme de Thaïlande a adopté une stratégie axée sur la qualité ciblant 2,65 billions THB (0,084 billion USD) de recettes touristiques provenant de 33 millions d'arrivées en 2026. Au cours des cinq premiers mois de 2026, la Thaïlande a généré 679 milliards THB (21,56 milliards USD) provenant de 14 millions de visiteurs internationaux. Singapour a une échelle physique plus petite mais des rendements plus élevés, enregistrant des recettes touristiques record de 32,8 milliards SGD (25,54 milliards USD) en 2025 provenant de 16,9 millions de visiteurs[4].
Le Vietnam est le segment pays à la croissance la plus rapide, avec un CAGR prévu de 6,18% jusqu'en 2032. L'Administration nationale du tourisme du Vietnam vise 25 millions de visiteurs internationaux et environ 42,7 milliards USD de recettes touristiques en 2026. L'Indonésie reste une destination centrale, avec Bali soutenant la demande de luxe et le potentiel d'expansion des marques. La Malaisie développe son offre hôtelière de luxe, notamment le Waldorf Astoria Kuala Lumpur et le Conrad Kuala Lumpur. Les Philippines font face à des défis d'accès et de cohérence des services. Le Cambodge, le Laos, le Myanmar et Brunei peuvent attirer des voyageurs à haute valeur grâce à des offres à faible densité, axées sur la culture et la nature.
Renseignements sur les Infrastructures et le Développement Touristiques
Le développement hôtelier de luxe s'étend dans les pôles urbains et les destinations de villégiature d'Asie du Sud-Est. À fin 2025, le Vietnam comptait 248 projets hôteliers avec 84 079 chambres dans le pipeline Asie-Pacifique, hors Chine. L'Indonésie comptait 181 projets avec 30 761 chambres, tandis que la Thaïlande en comptait 167 avec 43 067 chambres. Bangkok représentait 68 projets et 16 641 chambres, tandis que Phuket comptait 41 projets avec 9 583 chambres. Cette concentration reflète la croissance des investissements dans l'hébergement urbain et de villégiature et accroît la nécessité pour les établissements de se différencier par le service, les offres de bien-être et les expériences des clients.
En 2026, l'offre hôtelière de luxe en Asie-Pacifique a augmenté de 4% par an au cours de la dernière décennie et représentait environ 8% de l'offre hôtelière totale. En Thaïlande, les tarifs des chambres ultra-luxe approchaient 15 000 THB (476,29 USD), contre environ 10 000 THB (317,53 USD) avant la pandémie de COVID-19. De nouveaux établissements axés sur le style de vie, le bien-être et l'immersion culturelle élargissent l'inventaire de luxe de la région au-delà des hébergements cinq étoiles conventionnels.
Paysage Concurrentiel
Concentration du Marché
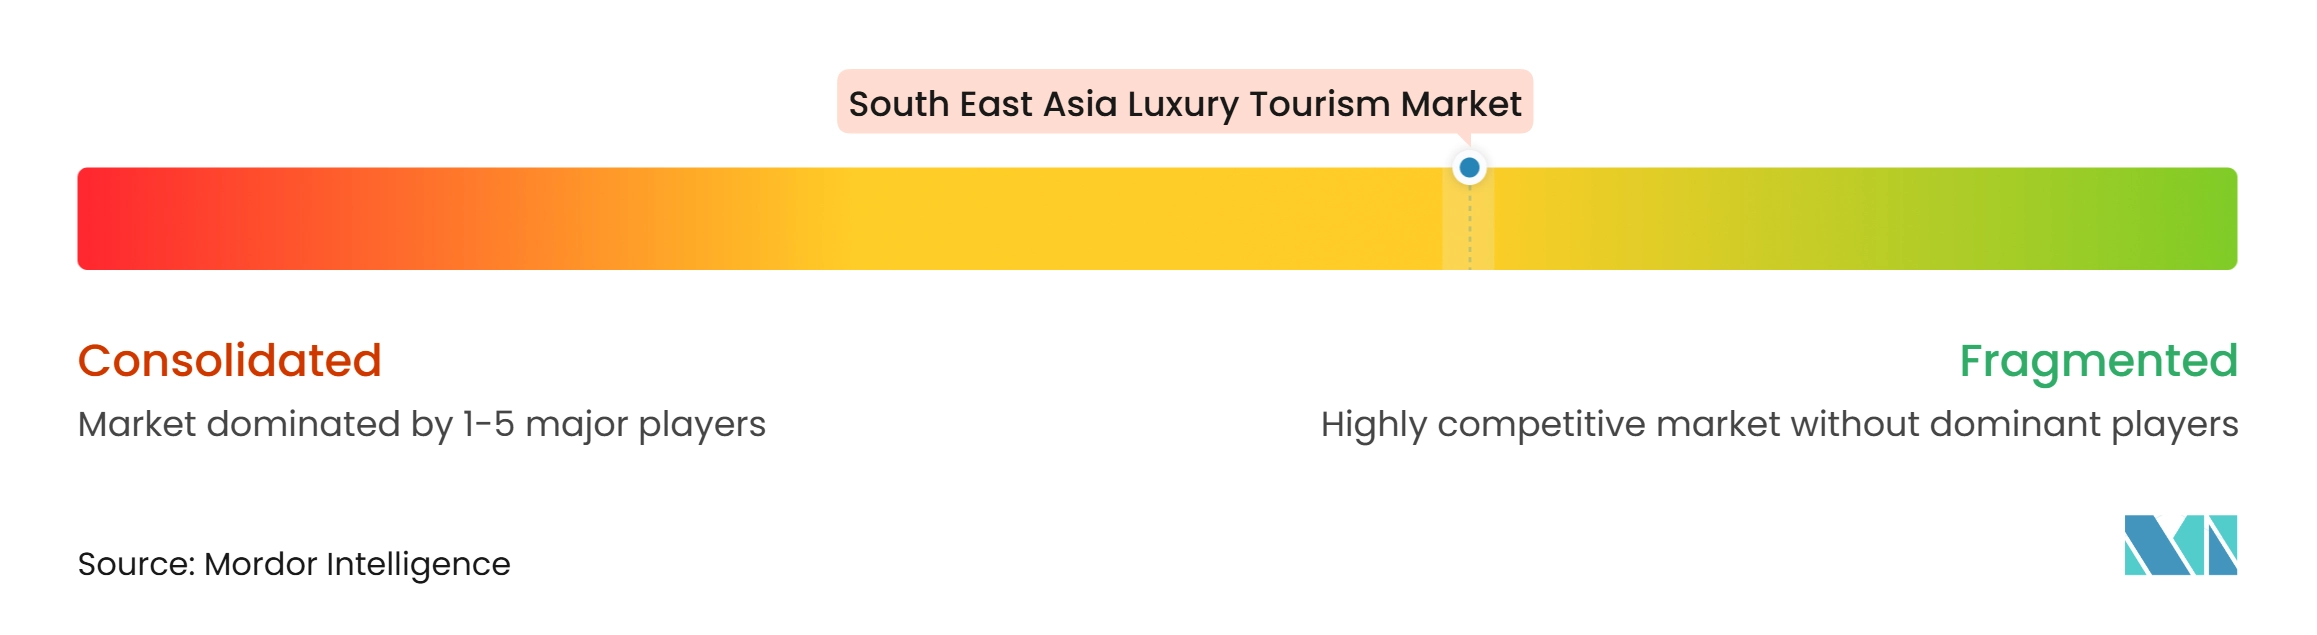
Le marché du tourisme de luxe en Asie du Sud-Est est modérément concentré, avec des groupes hôteliers mondiaux et des marques de luxe régionales qui animent la concurrence. Marriott, Hilton, Accor, Hyatt et IHG bénéficient d'écosystèmes de fidélité, d'une expérience d'exploitation multi-pays et d'une capacité d'expansion dans les villes portes d'entrée et les destinations de villégiature. Banyan Group, Dusit International, Centara Hotels and Resorts, Pan Pacific Hotels Group, Capella Hotel Group, Aman et COMO Hotels and Resorts se distinguent par leur identité locale et leur positionnement à faible densité. Aucun acteur unique ne domine le marché, bien qu'il soit moins fragmenté que l'hébergement touristique de masse.
La concurrence s'intensifie à travers l'expansion, les mises à niveau de produits et les stratégies spécifiques aux destinations. Le développement hôtelier de luxe s'étend dans toute l'Asie du Sud-Est. Hilton a annoncé 17 établissements de luxe et de style de vie dans six pays en octobre 2025, ajoutant près de 4 000 chambres. Hyatt a annoncé près de 90 établissements de luxe et de style de vie en Asie-Pacifique en juillet 2025, notamment en Thaïlande, en Malaisie et au Vietnam. Banyan Group a atteint 100 hôtels et complexes en exploitation fin 2025, avec un chiffre d'affaires de l'exercice 2025 en hausse de 25% à 477,4 millions SGD (371,69 millions USD), soutenu par les ventes de résidences de marque.
La concurrence évolue au-delà de la croissance du nombre de chambres vers les relations directes avec les clients et la différenciation des produits. Les réservations directes permettent des offres personnalisées grâce aux données clients. Les villas indépendantes, les éco-lodges et les complexes liés à des résidences répondent à la demande axée sur la confidentialité. Les opérateurs ultra-luxe bénéficient de la demande d'isolement, d'expériences personnalisées et de disponibilité limitée. Les acteurs solides combineront des marques de confiance, des relations directes avec les clients et des expériences liées aux destinations.
Leaders du Secteur du Tourisme de Luxe en Asie du Sud-Est
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Accor S.A.
-
Hyatt Hotels Corporation
-
Four Seasons Hotels and Resorts
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Tourisme de Luxe en Asie du Sud-Est Entreprises couvertes dans ce rapport
- Marriott International, Inc.
- Hilton Worldwide Holdings Inc.
- Accor S.A.
- Hyatt Hotels Corporation
- Four Seasons Hotels and Resorts
- InterContinental Hotels Group PLC
- Mandarin Oriental Hotel Group Limited
- Rosewood Hotel Group
- Banyan Group Ltd.
- The Ascott Limited
- Minor International Public Company Limited
- Shangri-La Asia Limited
- Kempinski Hotels S.A.
- Aman Group Sàrl
- Belmond Ltd.
- Centara Hotels and Resorts
- Dusit International
- Pan Pacific Hotels Group
- COMO Hotels and Resorts
- Capella Hotel Group
Développements industriels récents dans Marché du Tourisme de Luxe en Asie du Sud-Est
- Avril 2026 : Club Med, une société du groupe Fosun Tourism Group, a signé un accord de gestion hôtelière avec Central Group Capital de Thaïlande pour Club Med Exclusive Collection Koh Samui. L'accord marque le premier établissement ultra-luxe de la marque en Thaïlande. Le complexe devrait ouvrir fin 2028 et viser la certification de construction durable Building Research Establishment Environmental Assessment Method (BREEAM).
- Janvier 2026 : Banyan Group a dépassé 100 hôtels et complexes en 2025, avec un chiffre d'affaires de l'exercice 2025 en hausse de 25% à 477,4 millions SGD (371,69 millions USD), porté par les résidences de marque et la poursuite de l'expansion internationale.
- Octobre 2025 : Hilton a annoncé 17 établissements de luxe et de style de vie dans six pays d'Asie du Sud-Est, devant ajouter près de 4 000 chambres. Le pipeline comprenait NoMad by Hilton Singapore, Waldorf Astoria Kuala Lumpur, Conrad Kuala Lumpur, NHAAN Resort & Spa Hoi An et Tapestry Collection by Hilton.
- Juillet 2025 : Hyatt a annoncé un pipeline de près de 90 établissements de luxe en Asie-Pacifique sur 5 ans, incluant les débuts régionaux de Thompson Hotels et l'expansion d'Andaz, The Standard et Park Hyatt. L'annonce comprenait également Park Hyatt Phu Quoc au Vietnam, dont l'ouverture est prévue au premier trimestre 2026 sur 160 acres de terrain en bord de mer.
Périmètre du Rapport sur le Marché du Tourisme de Luxe en Asie du Sud-Est
Le rapport sur le marché du tourisme de luxe en Asie du Sud-Est analyse les expériences de voyage de luxe, les hébergements premium, les voyageurs à haute valeur nette et à très haute valeur nette, ainsi que les canaux de réservation à Singapour, en Malaisie, en Thaïlande, en Indonésie, au Vietnam et aux Philippines. Le marché est segmenté par type d'expérience, type d'hébergement, profil de voyageur, canal de réservation et pays, avec des prévisions de taille et de croissance du marché distinctes pour chaque pays couvert. L'étude évalue les moteurs tels que la croissance des voyages intra-régionaux aisés, les itinéraires premium axés sur le bien-être, l'expansion de la connectivité aérienne dans les hubs de l'ASEAN, le comportement de réservation de luxe axé sur le numérique, la premiumisation des voyages culturels et en pleine nature, et la demande de garantie de luxe adossée à une marque. Elle examine également les freins, notamment la congestion aéroportuaire, les lacunes de connectivité inter-îles, les coûts élevés des intrants de l'hôtellerie premium, l'exposition climatique, les perturbations saisonnières et la qualité de service inégale dans les destinations secondaires. Le rapport évalue l'offre hôtelière de luxe et l'inventaire des chambres, les arrivées touristiques, la durée de séjour, les préférences des voyageurs, le comportement de réservation, les dépenses de voyage et les tendances émergentes de la demande. Il fournit des prévisions de taille et de croissance du marché par type d'expérience, type d'hébergement, profil de voyageur et canal de réservation pour 2022-2032, incluant des ventilations par pays sur les mêmes segments. L'étude couvre également la dynamique de la valeur et de la chaîne d'approvisionnement, les développements réglementaires et technologiques, l'analyse des cinq forces de Porter, la concentration du marché, les parts de marché, les mouvements stratégiques, et les profils des principaux groupes hôteliers internationaux, opérateurs de complexes de luxe, marques hôtelières de charme et prestataires d'appartements avec services. Les opportunités dans les retraites de bien-être premium dans les destinations secondaires et les circuits de luxe multi-îles à haute valeur sont également évaluées. Les estimations et prévisions du marché sont présentées en termes de valeur pour les segments couverts.
Aperçu de la segmentation
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du tourisme de luxe en Asie du Sud-Est d'ici 2032 ?
Le marché du tourisme de luxe en Asie du Sud-Est devrait atteindre 58,31 milliards USD d'ici 2032, en hausse par rapport à 43,35 milliards USD en 2026, à un CAGR de 5,12%.
Quel pays est en tête de la demande de tourisme de luxe en Asie du Sud-Est ?
La Thaïlande a dominé la région en 2026 avec une part de 28,95%, soutenue par sa solide base de villégiature, son positionnement en matière de bien-être et ses infrastructures hôtelières premium matures.
Quel groupe de voyageurs contribue le plus aux recettes du tourisme premium dans la région ?
Les HNWI représentaient 80,34% du profil des voyageurs en 2026, ce qui en fait la principale base de volume pour les dépenses de voyage premium dans la région.
Quel segment connaît la croissance la plus rapide par type d'expérience ?
La nature, la faune sauvage et le bien-être constituent le segment d'expérience à la croissance la plus rapide, avec un CAGR prévu de 6,35% jusqu'en 2032.
Pourquoi les canaux de réservation directs gagnent-ils en importance dans le voyage de luxe ?
Les sites web directs des marques devraient croître à un CAGR de 5,98% car les marques souhaitent une meilleure appropriation des clients, une personnalisation accrue et une valeur plus élevée des voyageurs aisés fidèles.
Quels sont les principaux risques affectant la croissance du tourisme premium en Asie du Sud-Est ?
Les lacunes d'accès aéroportuaire, les coûts d'exploitation élevés, les perturbations liées au climat et la qualité de service inégale dans les destinations secondaires demeurent les principaux freins à la croissance future.