
南米食品フレーバーおよびエンハンサー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.22 十億米ドル |
| 市場規模 (2026) | 2.32 十億米ドル |
| 市場規模 (2031) | 3.09 十億米ドル |
| 成長率 (2026 - 2031) | 5.95 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米食品フレーバーおよびエンハンサー市場分析
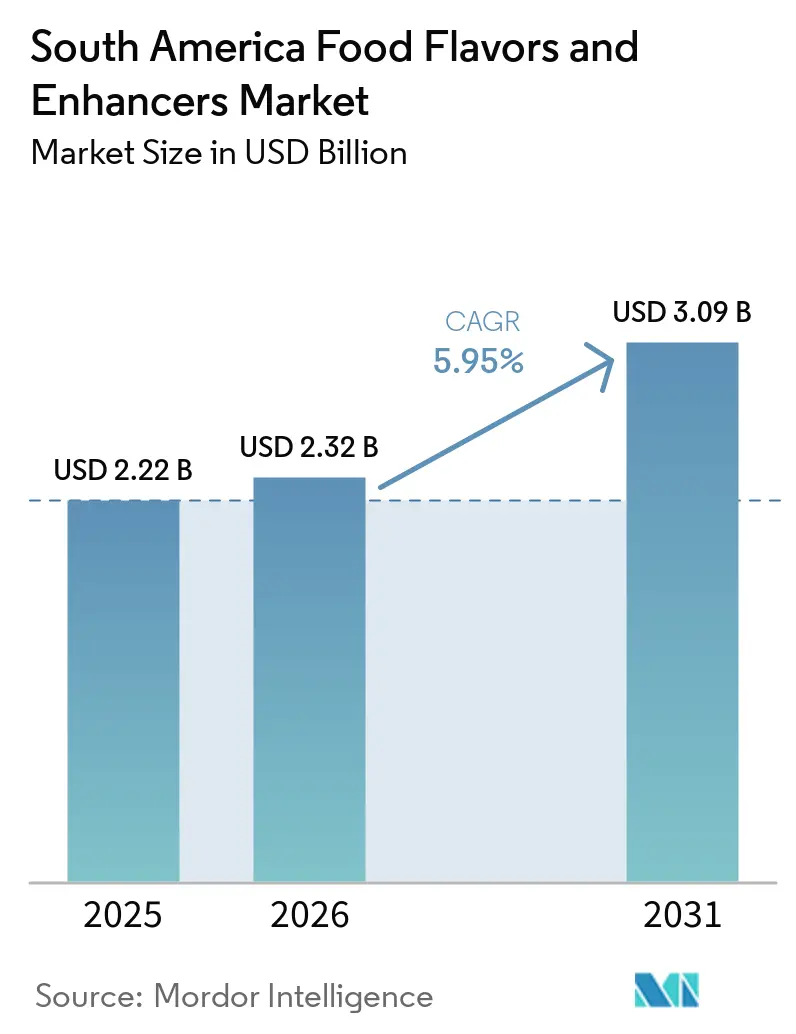
南米食品フレーバーおよびエンハンサー市場は2025年に2.22 ビリオン 米ドルと評価され、2026年の2.32 ビリオン 米ドルから2031年には3.09 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.95%です。市場の成長は、食品製造業全体における感覚的差別化、製剤イノベーション、および一貫した味の提供の重要性の高まりによって牽引されています。また、フレーバーの安定性を向上させ製剤の可能性を拡大するフレーバー抽出、カプセル化、および味覚調整技術の進歩からも恩恵を受けています。クリーンラベル製剤および天然由来原料への関心の高まりが製品開発をさらに形成しており、植物エキス、果実由来化合物、その他の天然フレーバー素材の使用を促進しています。
主要レポートのポイント
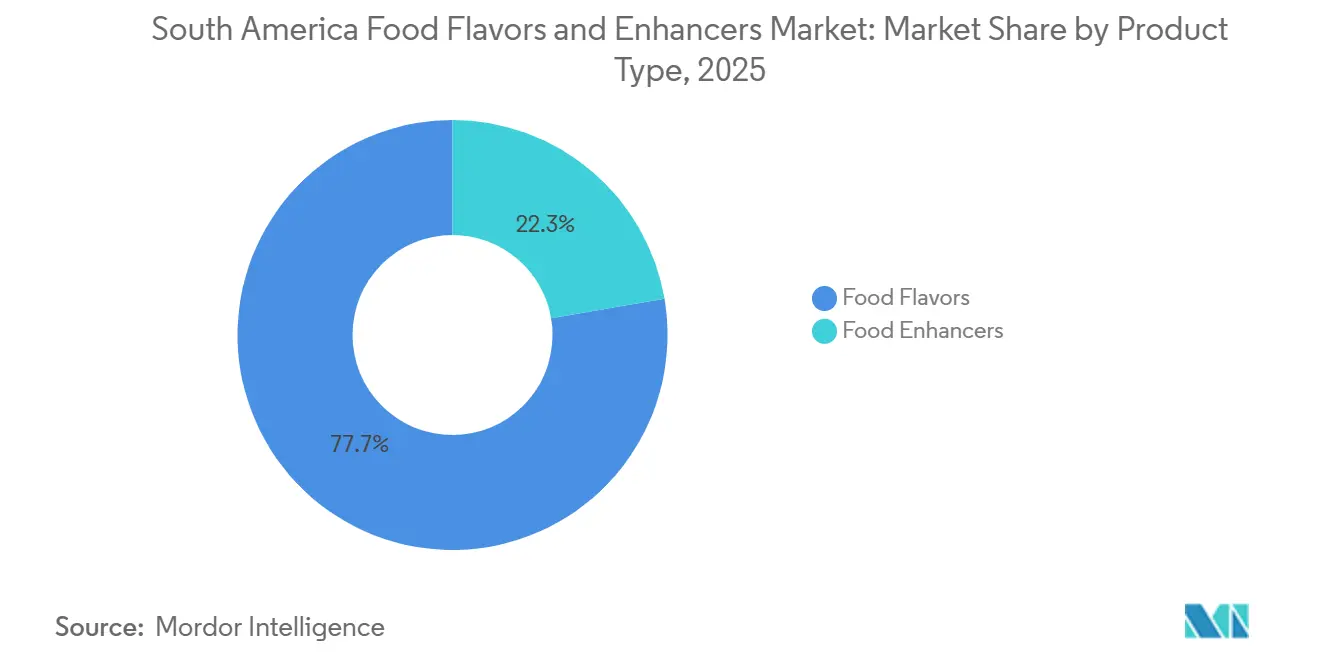
- 製品タイプ別では、食品フレーバーが2025年の南米食品フレーバーおよびエンハンサー市場シェアの77.69%を占め、食品エンハンサーは2031年までに7.67%のCAGRで成長すると予測されています。
- タイプ別では、合成フレーバーが2025年の南米食品フレーバーおよびエンハンサー市場シェアの70.61%を占め、天然フレーバーは2031年までに8.56%のCAGRで拡大すると予測されています。
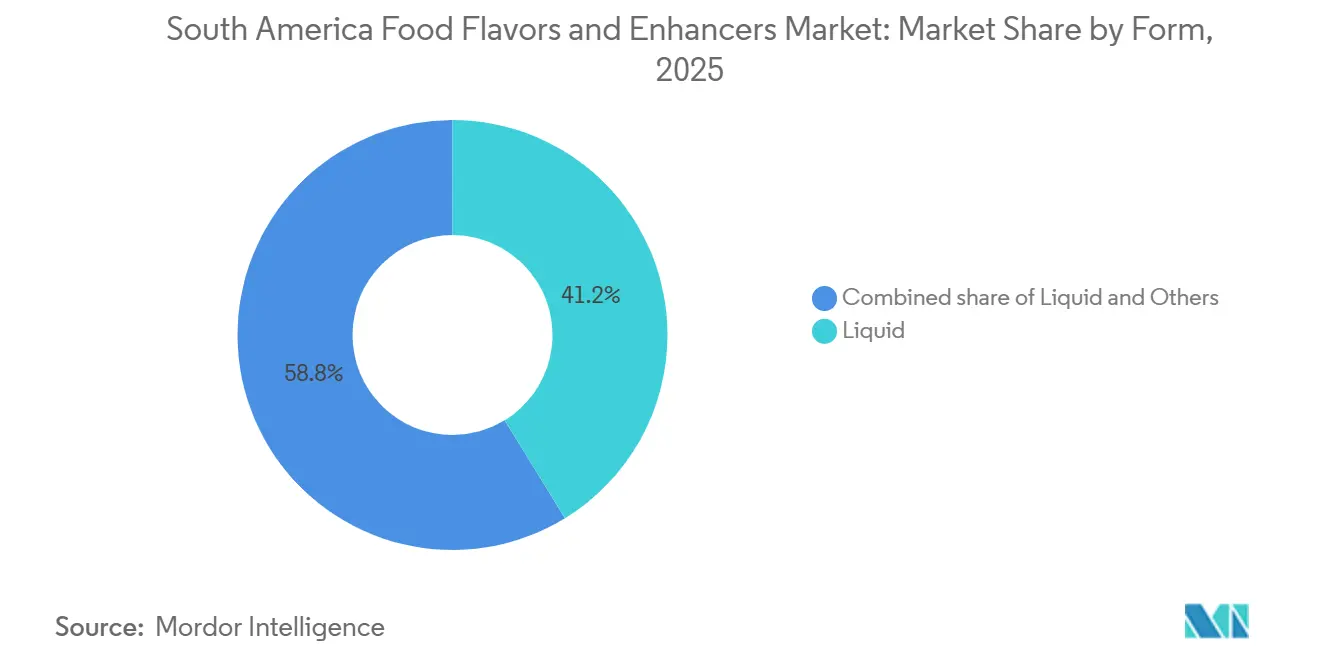
- 形態別では、液体システムが2025年の南米食品フレーバーおよびエンハンサー市場シェアの41.23%を占め、粉末形態は2031年までに7.59%のCAGRで成長すると予測されています。
- 用途別では、セイボリースナックが2025年の南米食品フレーバーおよびエンハンサー市場規模の26.34%を占め、飲料は2031年までに8.09%のCAGRで拡大すると予測されています。
- 地域別では、ブラジルが2025年の南米食品フレーバーおよびエンハンサー市場シェアの56.78%を占め、2031年までに7.48%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 食肉および加工肉産業の拡大 | +1.2% | ブラジル(主要)、アルゼンチン、チリ | 短期(2年以内) |
| ナトリウム削減および味覚調整ソリューションへの需要増加 | +0.9% | ブラジル、コロンビア、アルゼンチン | 中期(2~4年) |
| スパイシー、スモーキー、ボールドなフレーバープロファイルへの消費者嗜好の高まり | +0.7% | ブラジル、コロンビア、ペルー | 短期(2年以内) |
| 植物性食品の採用拡大とフレーバー最適化への需要 | +0.5% | ブラジル、チリ、アルゼンチン | 中期(2~4年) |
| 天然フレーバーおよびクリーンラベル原料への需要増加 | +1.1% | ブラジル、アルゼンチン、チリ | 中期(2~4年) |
| フレーバーカプセル化および制御放出技術の進歩 | +0.6% | ブラジル、地域への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食肉および加工肉産業の拡大
食肉および加工肉産業の成長が食品フレーバーおよびエンハンサーへの需要を牽引しており、メーカーは独自のセイボリープロファイルの開発、味の一貫性の向上、および食肉系製品の感覚的品質の強化を目指しています。スモーク、ロースト、グリル、ペッパー、うまみなどのフレーバー原料は、製造業者が加工肉製剤を差別化しながら生産バッチ全体で一貫したフレーバー特性を維持するのに役立ちます。ブラジル牛肉輸出業者協会(ABIEC)によると、ブラジルは2025年に4,779万頭の牛を屠殺し、枝肉重量換算で1,235万トンの牛肉を生産し、177カ国に180 ビリオン 米ドル相当の牛肉を輸出しました[1]。この生産・輸出規模は、ブラジルの牛肉産業の規模と、感覚的一貫性、製品差別化、および食肉加工の進化する要件を支援するフレーバーソリューションの機会を示しています。
ナトリウム削減および味覚調整ソリューションへの需要増加
感覚的品質を損なうことなくナトリウム含有量を削減することへの関心の高まりが、南米全体で食品フレーバーおよびエンハンサーへの需要を牽引しています。食品メーカーは、セイボリーの強度を維持し、塩分低下に伴う味の変化を補うために、酵母エキス、うまみ化合物、フレーバー増強剤、および味覚調整原料をますます取り入れています。これらのソリューションは、フレーバープロファイルのバランスを取り、苦味を軽減し、口当たりを改善し、再製剤化された製品の嗜好性を維持するのに役立ちます。フレーバー調整技術の進歩により、メーカーは製品製剤目標と消費者の期待を満たしながら複雑な感覚的課題に対処できるようになっています。さらに、再製剤化中に認識可能な味の特性を維持する必要性から、原料サプライヤーは塩の知覚と全体的なフレーバー強度をより細かく制御できるカスタマイズされたフレーバーシステムの開発を促進しています。
スパイシー、スモーキー、ボールドなフレーバープロファイルへの消費者嗜好の高まり
強烈で独特の味体験への消費者の関心の高まりが、チリ、ペッパー、スモーク肉、炭火焼き、ロースト、うまみノートを特徴とするフレーバープロファイルへの需要を牽引しています。これらプロファイルにより、メーカーは製品を差別化し、革新的な感覚的組み合わせを導入することができます。フレーバーサプライヤーは、製剤全体で一貫した強度と香りを提供するカスタマイズされた調味料ブレンド、スモークフレーバー、スパイスエキス、および味覚強化ソリューションで対応しています。複数のフレーバーノートを重ねる能力により、メーカーはコア製剤を大幅に変更することなく、より複雑な味体験を生み出し、既存の製品コンセプトを刷新することができます。このトレンドはフレーバー開発における継続的なイノベーションを促進しており、原料サプライヤーは進化する消費者の期待に応えるために、改善された香り保持、バランスの取れた熱強度、および再現可能な感覚的パフォーマンスに注力しています。
天然フレーバーおよびクリーンラベル原料への需要増加
認識可能な原料および天然由来製剤への関心の高まりが、南米の食品加工業者にクリーンラベルポジショニングおよび輸出市場要件に合致する植物性フレーバー原料の調達を促しています。食品メーカーは、原の透明性を向上させ、国際的なバイヤーの製剤嗜好を満たすために、天然エキスおよび植物由来の芳香族化合物をますます探求しています。このトレンドは、フレーバーサプライヤーが抽出、標準化、および安定化技術を改善する機会を生み出しており、バッチの一貫性、フレーバー強度、および保存期間のパフォーマンスに関連する課題への対処を支援しています。南米の農業の多様性は植物性フレーバー原料の開発をさらに支援し、製品イノベーションおよび輸出志向の食品製造における天然フレーバーの役割を強化しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な食品安全および表示規制 | -0.7% | ブラジル(ANVISA)、アルゼンチン(ANMAT)、コロンビア(INVIMA) | 中期(2~4年) |
| サプライチェーンおよび保管の制限 | -0.6% | ブラジル内陸部、アンデス回廊、南米その他への波及 | 短期(2年以内) |
| 長い製品開発および再製剤化サイクル | -0.4% | 地域全体、小規模市場でより大きな影響 | 長期(4年以上) |
| 機能性食品における味覚マスングの課題 | -0.3% | ブラジル、チリ、コロンビア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格な食品安全および表示規制
厳格な食品安全要件および表示規制は、コンプライアンスコストの増加、製品承認タイムラインの延長、および新しいフレーバー原料の導入の複雑化により、南米食品フレーバーおよびエンハンサー市場を制約しています。メーカーおよび原料サプライヤーは、商業化前にフレーバー化合物が適用される認可要件、許可使用条件、安全基準、および表示義務を満たすことを確保しなければなりません。ブラジルの国家衛生監視局(ANVISA)は食品フレーバー添加物に関する包括的な規制枠組みを運用しており、決議RDC第725/2022号がフレーバーおよびその食品への使用に関する要件を定めています。これらの規定への準拠は、特に新規または改良されたフレーバーシステムを導入する際に、追加の文書、技術的評価、および製剤調整を必要とする場合があります。
サプライチェーンおよび保管の制限
不十分な輸送インフラ、一貫性のない倉庫保管条件、および専門的な保管施設へのアクセスの制限が南米食品フレーバーおよびエンハンサー市場の成長を制約する可能性があります。特定のフレーバー原料、特に天然エキス、精油、および揮発性芳香族化合物は、品質と機能特性を維持するために温度、湿度、および光への露出を制御する必要があります。輸送中の混乱や不適切な条件下での長期保管は、フレーバーの劣化、酸化、および原料性能の低下を引き起こし、廃棄物と在庫管理コストを増加させる可能性があります。農業調達地域、原料メーカー、および食品加工施設間の広大な地理的距離は、流通をさらに複雑にし、配送スケジュールを延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
食品フレーバーは2025年に77.69%の市場シェアを占めており、フレーバー製剤における汎用性と多様な製品開発要件にわたって正確な感覚的特性を提供する能力によって支えられています。食品加工産業の規模がこの需要をさらに強化しています。米国農務省(USDA)によると、ブラジルは2025年に約42,000社の活動中の食品加工企業を有しており、製品製剤と感覚的一貫性を支援する原料を必要とする実質的な製造基盤を反映しています[2]。この広範な加工エコシステムは、差別化された製剤を求めるメーカーにサービスを提供するフレーバーサプライヤーに機会を提供しています。
食品エンハンサーは最も成長の速い製品セグメントであり、2026年から2031年にかけて7.67%のCAGRで拡大すると予測されており、製品製剤を大幅に変更することなく味の強度を向上させ、セイボリーノートを強化し、感覚的パフォーマンスを最適化することへの食品メーカーの関心の高まりによって牽引されています。酵母エキス、うまみ化合物、フレーバー増強剤、および味覚調整剤などの原料は、フレーバープロファイルのバランスを取り、望ましくない後味を軽減し、再製剤化された製品の嗜好性を維持するのに役立つため、関連性を高めています。このセグメントはまた、ナトリウム削減ソリューションへの需要の高まりからも恩恵を受けており、メーカーは塩分を下げる際にセイボリーの深みを維持するためにフレーバーエンハンサーを使用しています。
タイプ別:
合成は天然のプレミアム需要の高まりに直面合成フレーバーは2025年に70.61%の市場シェアを占めており、コスト効率、一貫した感覚的パフォーマンス、および大規模食品製造への適合性によって支えられています。制御された強度と安定性で標準化された味プロファイルを提供する能力により、メーカーは生産バッチ全体で均一な製品品質を維持することができます。合成フレーバー化合物はまた、より高い製剤精度を提供し、農業原料の自然な変動性に依存することなく特定の香りと味の特性を再現することを可能にします。フレーバー設計における汎用性、加工中の予測可能なパフォーマンス、および幅広い味プロファイルにわたる入手可能性が、商業製剤における確立された地位を強化しています。これらの特性は、一貫した感覚的成果のための信頼性が高くスケーラブルなソリューションを求める食品原料メーカーからの需要を引き続き支えています。
天然フレーバーは2026年から2031年にかけて8.56%のCAGRで成長すると予測されており、認識可能な原料源への関心の高まりと、クリーンラベル製品ポジショニングに合致したフレーバー製剤への需要によって牽引されています。果物、ハーブ、スパイス、植物、およびその他の天然素材から抽出されたエキスは、天然由来原料への消費者嗜好に応えながら独自の感覚的プロファイルを開発する機会をメーカーに提供しています。抽出、濃縮、およびフレーバー安定化技術の改善も、サプライヤーが繊細な芳香族化合物を保存し、加工中の天然原料のパフォーマンスを向上させるのに役立っています。識別可能な天然源から差別化されたフレーバープロファイルを開発する能力は、プレミアムおよびイノベーション重視の製品発における魅力を強化しており、確立された合成フレーバーセグメントよりも速い成長を支えています。
形態別:
カプセル化が安定性の問題を解決し粉末が台頭液体フレーバーシステムは2025年に41.23%の市場シェアを維持しており、液体製剤への組み込みの容易さ、正確な投与能力、および効率的なブレンド特性によって支えられています。適合する製剤に容易に分散する能力により、メーカーは生産プロセスを簡素化しバッチの不一致を減らしながら均一なフレーバー分布を達成することができます。液体形態はまた、フレーバー濃度の調整と複数の芳香族化合物の組み合わせに柔軟性を提供し、感覚的強度と最終製品特性をより細かく制御することを可能にします。自動投与システムおよび大規模製造への適合性が採用をさらに強化しており、加工業者は製剤精度、操業効率、および再現可能な味プロファイルを優先しています。これらの機能的優位性が、南米食品フレーバーおよびエンハンサー市場におけるセグメントのリーディングポジションを維持しています。
粉末フレーバーは2026年から2031年にかけて7.59%のCAGRで成長すると予測されており、保管の利便性、輸送の容易さ、およびドライブレンドプロセスとの適合性によって牽引されています。適切に製剤化された製品の一般的に低い水分含有量は長期保管安定性を支援し、取り扱いの複雑さの軽減は効率的な原料管理を求めるメーカーにとって魅力的です。スプレードライおよびカプセル化技術もフレーバー保持を改善し、敏感な芳香族化合物を保護し、食品の調製または加工中に制御されたフレーバー放出を可能にしています。ドライ原料ブレンド全体に粉末フレーバーを均一に分散させる能力が製剤の柔軟性と一貫したフレーバー提供をさらに支援しています。これらの特性は、安定した、便利で、技術的に適応可能なフレーバーソリューションを求めるメーカーの間でセグメントの魅力を強化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
セイボリースナックがリードし飲料が加速セイボリースナックは2025年に26.34%の用途シェアを占めており、スナック製品開発における独自の味プロファイル、一貫した調味パフォーマンス、および強力な感覚的魅力の必要性によって支えられています。フレーバー原料は、ロースト、スモーキー、スパイシー、チーズ、タンギー、うまみ豊かなノートを通じて製品を差別化する中心的な役割を果たし、メーカーが新しいフレーバーバリアントを導入し既存の製品ラインを刷新することを可能にしています。精密なフレーバーブレンドは生産バッチ全体で味の均一性を維持するのに役立ち、調味料の付着とフレーバー提供の進歩はスナック表面全体への味化合物の分布を改善しています。重層的なフレーバー体験を生み出し変化する味の嗜好に製剤を適応させる能力が、この用途における食品フレーバーおよびエンハンサーの重要性を強化し、南米食品フレーバーおよびエンハンサー市場における支配的な地位を維持しています。
飲料は2026年から2031年にかけて8.09%のCAGRで成長すると予測されており、飲料製剤全体でのフレーバーの組み合わせ、芳香族の複雑さ、および感覚的差別化における継続的なイノベーションによって牽引されています。メーカーは、独自の飲料プロファイルを開発し製品差別化を強化するために、トロピカルフルーツブレンド、植物エキス、シトラスノート、および補完的なフレーバーの組み合わせを探求しています。フレーバーマスキング技術は、苦味や望ましくない後味を引き起こす可能性のあるタンパク質、ビタミン、ミネラル、およびその他の機能性原料を含む製剤においても重要になっています。フレーバーの安定性と溶解性の改善が、酸性度、炭酸化、および加工条件に関連する課題への対処を原料サプライヤーに支援しています。これらの製剤の進歩が、飲料イノベーションにおける専門的なフレーバーシステムの役割を拡大し、セグメントの予測成長を支えています。
地理的分析
ブラジル食品フレーバーおよびエンハンサー市場
ブラジルは南米において支配的な地位を占め、2025年の市場シェアは56.78%、2026年から2031年にかけてのCAGRは7.48%で成長している。同国の地位は、広範な食品加工エコシステム、多様な農業資源、および包装食品・飲料製造における確立された能力によって支えられている。同国の大規模な製造基盤は、一貫した官能特性を提供し、製品差別化を可能にし、処方革新を支援するフレーバー原料への持続的な需要を生み出している。食品原料サプライヤーは、進化する味覚嗜好と製品開発要件に対応するカスタマイズされたフレーバーソリューションを開発する機会を享受している。ブラジルの確立された農業サプライチェーンと産業加工能力は、フレーバー原料の商業処方への統合を促進し、同地域の主要成長市場としての地位を強化している。
アルゼンチン食品フレーバーおよびエンハンサー市場
アルゼンチンは南米第2位の市場を形成しており、農業生産基盤と輸出志向型食品産業によって支えられている。IFOAM(国際有機農業運動連盟)の2025年データによると、アルゼンチンには約400万ヘクタールの認証済み有機農地があり、有機農業原料の供給ポテンシャルが示されている[3]。これにより、植物エキストラクトやその他の農業原料の活用を通じた天然フレーバー開発の機会が生まれている。同国の確立された食品加工能力は、一貫した味覚プロファイルを提供し、製品品質要件を満たすフレーバーソリューションへの需要も支えている。
南米のより広範な市場
ペルーおよびその他の南米市場は、合計では市場シェアの小さな部分を占めるに留まるが、多様な農業資源、独自の食文化、および発展途上の食品加工産業に支えられた戦略的に注目すべき存在である。ペルーの在来果物、ハーブ、チリ品種は、地域原料にインスパイアされた独自のフレーバープロファイルを開発する機会を提供している。チリやコロンビアを含むその他の市場は、食品・飲料製品のイノベーションおよびカスタマイズされたフレーバー処方への需要を通じて成長機会を提供している。サプライヤーは、天然エキストラクト、特化型フレーバーブレンド、および地域の官能嗜好に合わせたソリューションを通じてこれらの機会に対応することができる。
競合環境
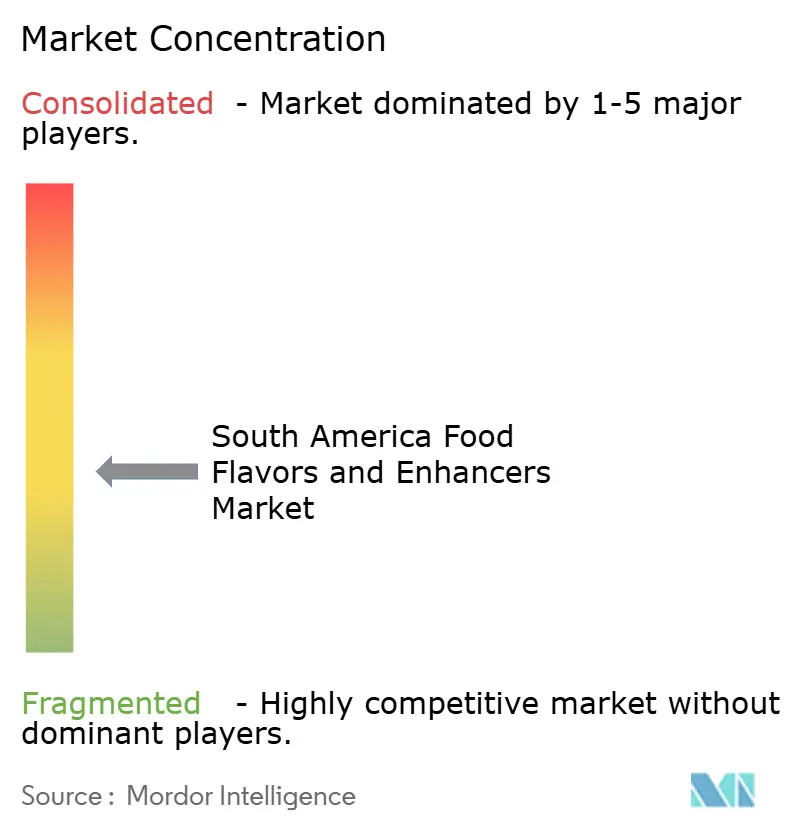
南米食品フレーバーおよびエンハンサー市場は中程度に集約されており、Givaudan S.A.、International Flavors & Fragrances Inc.(IFF)、Kerry Group plc、dsm-firmenich AG、およびSymrise AGなどのグローバル原料企業が、広範なフレーバーポートフォリオ、製剤専門知識、および確立された顧客関係を通じて競争しています。これらの企業は、研究開発への投資、カスタマイズされたフレーバーシステム、天然原料の調達、および食品メーカーへの技術サポートを通じて差別化を図っています。これらの多国籍プレーヤーと並んで、地域メーカーは地域の味の専門知識、用途特化型ソリューション、および顧客要件への対応力を通じて競争しています。
競争は、製品イノベーションと進化する製剤ニーズに対応する専門的なフレーバーシステムの開発によってますます形成されています。サプライヤーは、クリーンラベル製品と差別化された感覚的プロファイルを開発するメーカーを支援するために、天然フレーバー、植物エキス、味覚調整、およびフレーバー安定性における能力を拡大しています。企業はまた、苦味マスキングと味覚最適化が製品の受容性を向上させることができる高タンパク質および高食物繊維製剤向けの統合原料ソリューションを開発しています。フレーバーサプライヤーはまた、食品メーカーがレシピと生産プロセスを適応させながら一貫した感覚的パフォーマンスを維持するのを支援するアプリケーションラボラトリー、技術協力、およびカスタマイズされた製剤を通じて競争しています。
戦略的拡大、買収、および流通パートナーシップは、地域プレゼンスを強化し新規顧客にアクセスするための重要な競争アプローチであり続けています。グローバルサプライヤーは技術的能力と国際ネットワークを活用し、地域メーカーは地域の原料、食文化の嗜好、および顧客要件に関する理解から恩恵を受けています。流通業者とのパートナーシップは市場アクセスを広げ地理的に分散した市場全体での原料の入手可能性を改善することができ、買収は製品ポートフォリオ、製造能力、および顧客リーチを拡大することができます。
南米食品フレーバーおよびエンハンサー産業のリーダー
-
Givaudan S.A.
-
International Flavors and Fragrances Inc.
-
Kerry Group plc
-
dsm-firmenich AG
-
Symrise AG
- 注:主要企業の掲載順は順位を示すものではありません。
南米食品フレーバーおよびエンハンサー市場 このレポートでカバーされる企業
- Givaudan S.A.
- Kerry Group plc
- International Flavors and Fragrances Inc.
- dsm-firmenich AG
- Symrise AG
- Sensient Technologies Corporation
- Takasago International Corporation
- McCormick and Company, Incorporated
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- Ajinomoto Co., Inc.
- Ingredion Incorporated
- Corbion N.V.
- Robertet SA
- Mane SA
- Duas Rodas Industrial Ltda.
- Doremus Aromas e Ingredientes
- MasterSense
- Aromax Industria e Comercio de Aromas Ltda.
- Solina Group
最近の産業開発事情 南米食品フレーバーおよびエンハンサー市場
- 2026年2月:Kerry Groupがコロンビアのメデジンに顧客共創センターを開設しました。新センターは飲料、食肉、乳製品、ベーカリー、スナック向けの専用フレーバー開発ラボを提供し、Kerryのテクノロジーハブネットワークと統合されています。
- 2025年11月:Carbery Groupは、そのSynergy Flavors事業を通じて、サンパウロを拠点とするフレーバーおよび原料のメーカー兼流通業者であるSolutasteを買収しました。この買収により、地域のフレーバーポートフォリオが拡大し、ブラジルにおける顧客リーチが強化されました。
- 2025年7月:Solinaは、サンパウロ州アメリカーナに本社を置くセイボリーソリューション、フレーバーシステム、および天然着色料のブラジルサプライヤーであるNew Max Industrial Ltda.を買収しました。この買収はSolinaの南米への参入を示し、ブラジルの食品原料および食肉加工市場へのアクセスを提供しました。
南米食品フレーバーおよびエンハンサー市場レポートの範囲
食品フレーバーおよびエンハンサーは、食品に味プロファイルと感覚体験を付与、増幅、修正、または拡大するために添加される物質です。南米食品フレーバーおよびエンハンサー市場は、製品タイプ、タイプ、形態、用途、および国によってセグメント化されています。製品タイプに基づき、市場は食品フレーバーと食品エンハンサーにセグメント化されています。タイプに基づき、市場は天然、合成、および自然同一にセグメント化されています。形態に基づき、市場は粉末、液体、およびその他にセグメント化されています。用途に基づき、市場は乳製品、ベーカリー、菓子類、セイボリースナック、食肉および水産物、飲料、およびその他の用途にセグメント化されています。国に基づき、市場はブラジル、アルゼンチン、コロンビア、チリ、ペルー、および南米その他にセグメント化されていす。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 食品フレーバー |
| 食品エンハンサー |
| 天然 |
| 合成 |
| 自然同一 |
| 粉末 |
| 液体 |
| その他 |
| 乳製品 |
| ベーカリー |
| 菓子類 |
| セイボリースナック |
| 食肉および水産物 |
| 飲料 |
| その他の用途 |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| ペルー |
| 南米その他 |
| 製品タイプ別 | 食品フレーバー |
| 食品エンハンサー | |
| タイプ別 | 天然 |
| 合成 | |
| 自然同一 | |
| 形態別 | 粉末 |
| 液体 | |
| その他 | |
| 用途別 | 乳製品 |
| ベーカリー | |
| 菓子類 | |
| セイボリースナック | |
| 食肉および水産物 | |
| 飲料 | |
| その他の用途 | |
| 国別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 |
レポートで回答される主要な質問
南米食品フレーバーおよびエンハンサー市場の予測成長率は?
南米食品フレーバーおよびエンハンサー市場は2026年から2031年にかけてCAGR 5.95%で成長し、2031年までに3.09 ビリオン 米ドルに達すると予測されています。
南米で最大のシェアを持つ製品カテゴリーはどれですか?
食品フレーバーが地域市場をリードしており、2025年の収益の77.69%を占めています。セイボリー食品、乳製品、ベーカリー製品、菓子類、および飲料での幅広い使用がこの地位を支えています。
最も成長の速い製品カテゴリーはどれですか?
食品エンハンサーは最も成長の速い製品カテゴリーであり、2031年までに7.67%のCAGRが予測されています。需要はナトリウム削減プログラムおよびうまみ、酵母エキス、味覚調整システムの使用によって支えられています。
なぜ天然フレーバーは合成フレーバーよりも速く成長しているのですか?
天然フレーバーは、食品メーカーがクリーンラベル需要とフレーバー表示に対する規制当局の注目の高まりに対応しているため、2031年までに8.56%のCAGRで成長すると予測されています。