
スマートオフィス家具市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
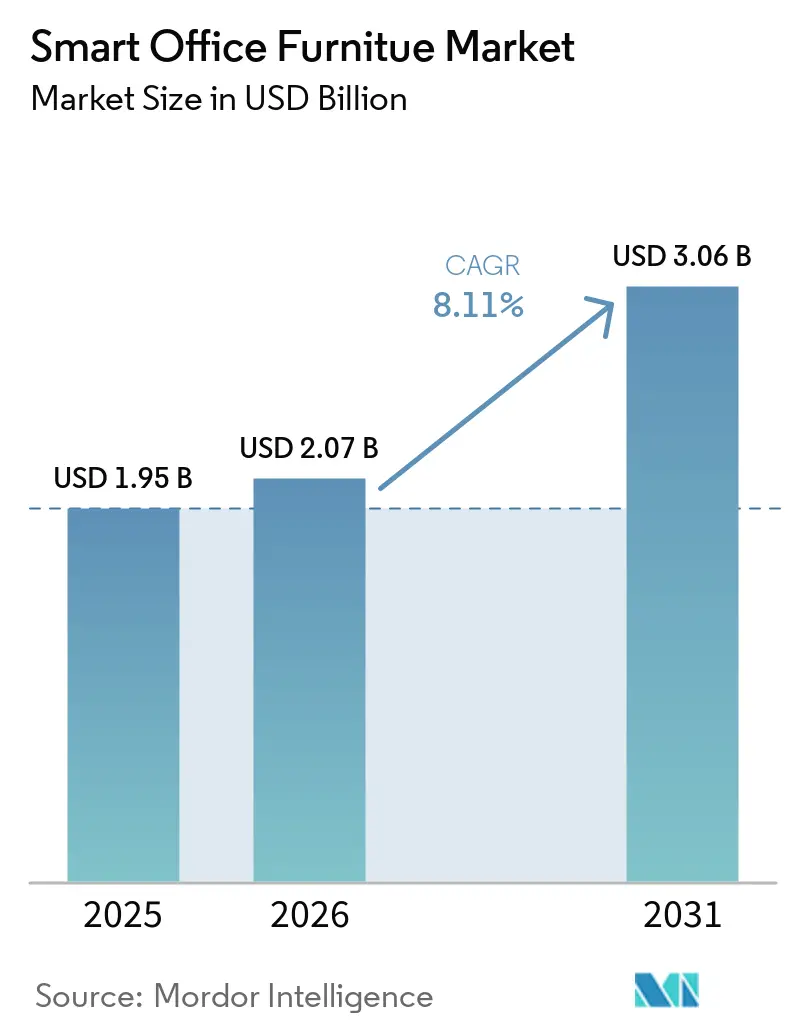
| 市場規模 (2026) | 2.07 十億米ドル |
| 市場規模 (2031) | 3.06 十億米ドル |
| 成長率 (2026 - 2031) | 8.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートオフィス家具市場分析
スマートオフィス家具市場規模は2025年に1.95 ビリオン 米ドルと評価され、2026年の2.07 ビリオン 米ドルから2031年には3.06 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは8.1%となっています。構造化されたハイブリッドスケジュールにより、共有シーティング、予約システム、リアルタイム在席情報をサポートできるワークステーションへのニーズが高まっています。また、長時間のデスクワークによる筋骨格系リスクが増大する中、雇用主は人間工学的デザインを健康・安全管理の一環として位置づけています。センサーと分析機能がスペースプランニングの意思決定を支援できることから、コネクテッド家具はエンタープライズ技術調達に近づきつつあります。この変化により、ベンダーはデスク、ソフトウェア、メンテナンス、分析を長期的な顧客関係に統合する機会を得ています。スマートオフィス家具市場は、その結果、施設チームと技術チームの双方にとってより要性を増しています。コスト、プライバシー規制、サイバーセキュリティ義務、電子廃棄物は、特に中小企業や規制の厳しい職場において、普及の重要な制約要因として残っています。
主要レポートのポイント
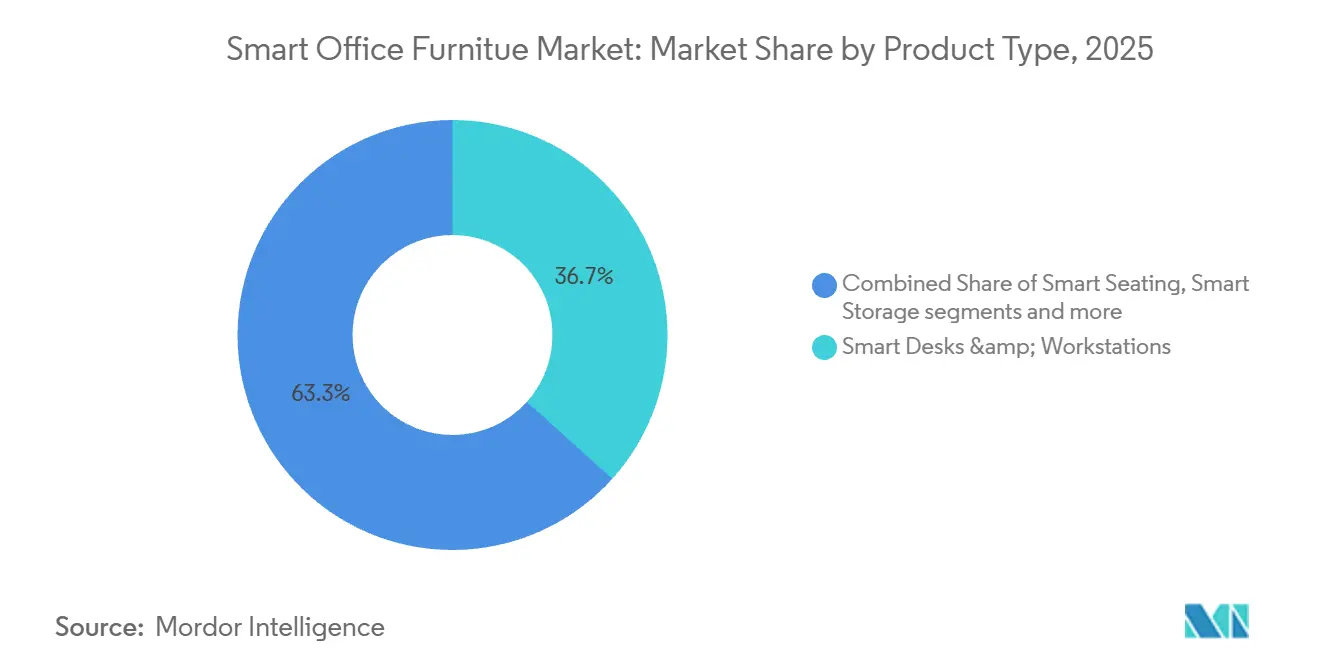
- 製品タイプ別では、スマートデスクおよびワークステーションが2025年のスマートオフィス家具収益シェアの36.7%を占め、2031年までに9.1%のCAGRで成長すると予測されています。
- エンドユーザー別では、企業オフィスが2025年の収益の61.3%を占め、医療オフィスは2031年までに8.9%のCAGRで成長すると予測されています。
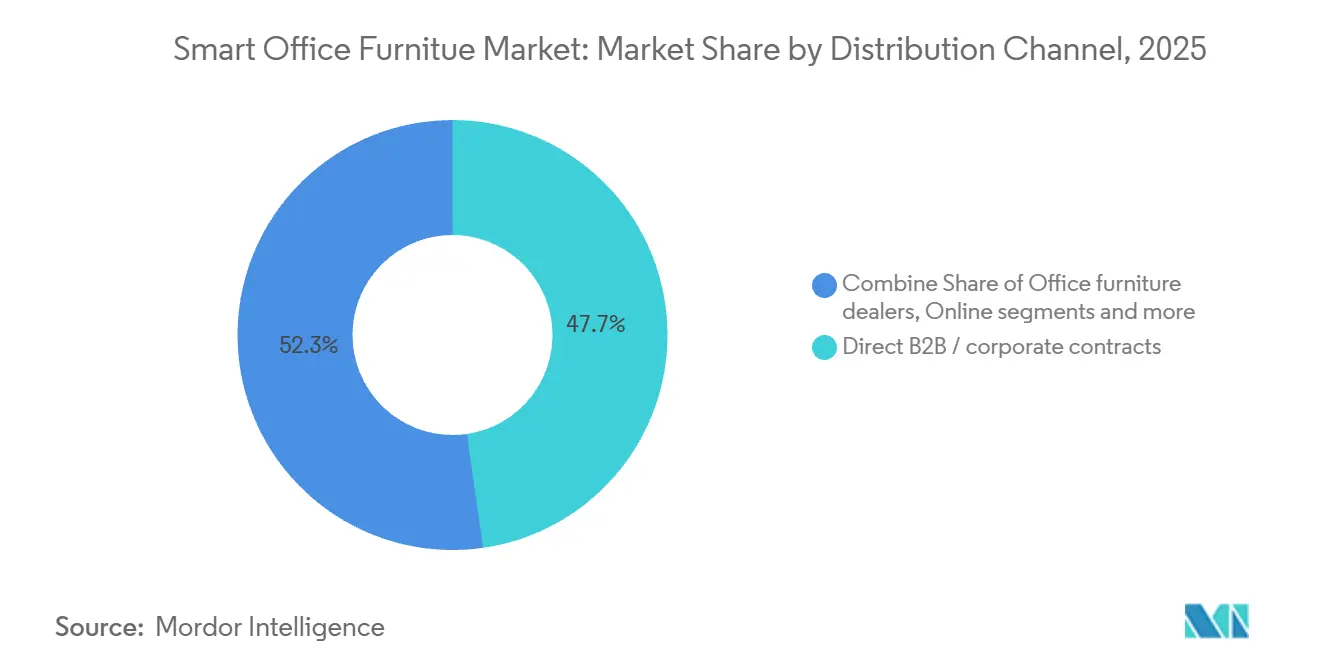
- 流通チャネル別では、直接B2Bおよび企業契約が2025年の収益の47.7%を占め、オンラインおよびEコマースチャネルは2031年までに9.5%のCAGRで成長すると予測されています。
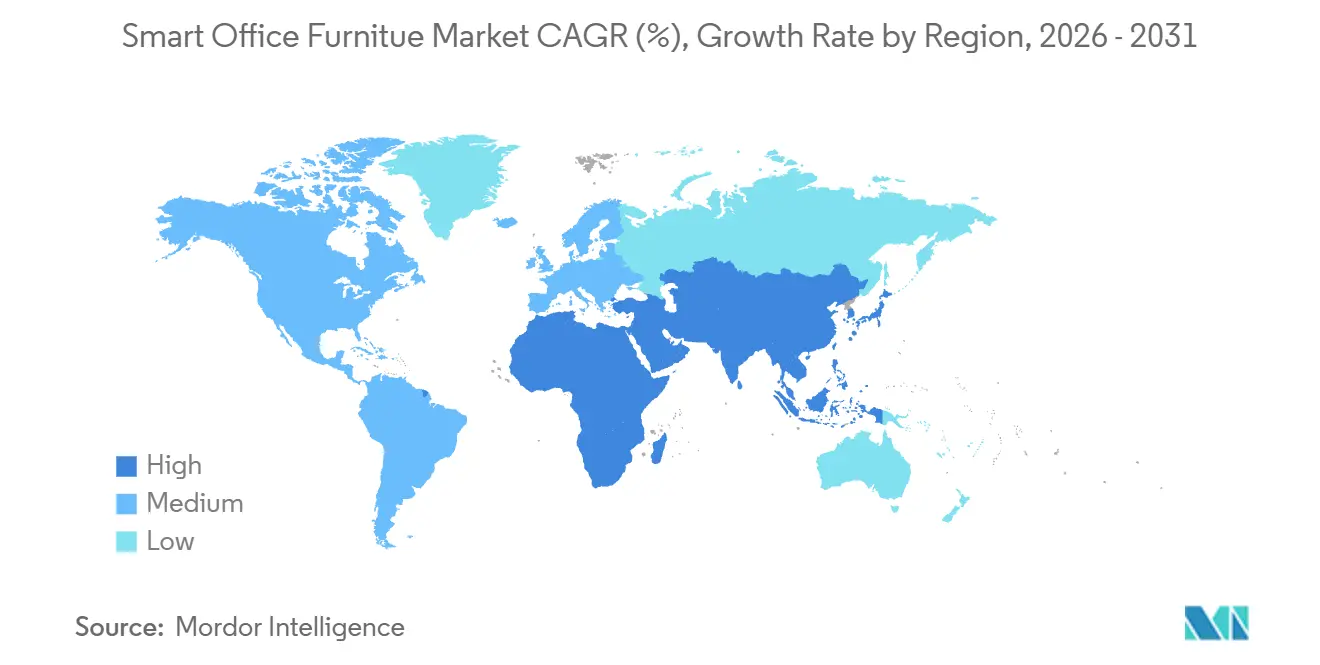
- 地域別では、北米が2025年のスマートオフィス家具収益シェアの35.8%を占め、アジア太平洋地域は2031年までに9.3%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルスマートオフィス家具市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ハイブリッド ワークとアクティビティベースの職場導入 | +2.3% | 北米、英国、アジア太平洋の ゲートウェイ都市に集中したグローバル | 短期 (≤ 2年) |
| 人間工学的 ウェルネスと筋骨格系リスクの低減 | +1.6% | 北米と北欧で より強い関連性を持つグローバル | 中期 (2〜4年) |
| IoT、 AI、職場管理統合 | +1.8% | アジア太平洋と北米で より高い展開強度を持つグローバル | 中期 (2〜4年) |
| 相互運用性 標準によるエコシステムの摩擦低減 | +0.6% | 特に北米と欧州連合を中心としたグローバル | 中期 (2〜4年) |
| センサー化された ストレージとスマートロッカーの拡大 | +0.5% | 北米と欧州連合、アジア太平洋の 主要都市への波及 | 短期 (≤ 2年) |
| プラットフォームとしての家具 収益モデル | +0.5% | 北米と欧州連合、日本と韓国での 早期牽引力 | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワークとアクティビティベースの職場導入による需要の構造化
構造化されたハイブリッドワークは、オフィスの稼働率と雇用主が必要とる家具の種類の両方を変えています。JLLは、2026年に62%の組織が固定された出社日数を義務付けており、2025年の49%から増加し、55%の従業員が週3〜4日出社していると報告しています[1]JLL、「構造化されたハイブリッドワークが戦略的焦点をAI対応にシフトさせながらグローバルスタンダードになる」、JLLニュースルーム、jll.com。同社の稼働率ベンチマークでは、2026年に稼働率データがグローバルなスペースプランニング決定の90%に活用されており、2025年の70%から増加していることも示されています。これにより、在席センサー、デスク予約リンク、滞在時間データがオフィスプランニングチームにとってより有用になっています。電話ブース、集中作業室、小規模会議室が企業レイアウトに頻繁に登場するようになり、主要ワークステーション以外でも空き情報へのニーズが広がています。米国労働統計局のデータによると、2024年第1四半期に就業者の22.9%がテレワークまたは在宅勤務を行っており、オフィス出社が増加する中でも柔軟な働き方が依然として重要であることが示されています。スマートオフィス家具市場は、雇用主が限られた座席を公平に配分し、スペースをより効率的に活用する必要がある場合に恩恵を受けることができます。サプライヤーにとっての商業的価値は、予約の決定をデスクや部屋の実際の空き状況に結びつけることを顧客が支援できる点にあります。
コンプライアンスドライバーとしての人間工学的ウェルネスと筋骨格系リスク低減への需要
人間工学的家具は、従業員の快適性だけでなく、労働力の健康、欠勤、雇用主の責任という観点からも評価されるようになっています。英国の労働安全衛生局は、2024年/25年に511,000人の労働者が業務関連の筋骨格系障害を抱えており、710万労働日が失われ、グレートブリテンにおける業務関連疾病全体の27%を占めると記録しています。背部障害が症例の43%を占め、上肢・頸部の疾患が41%を占めています[2]労働安全衛生局、「グレートブリテンにおける業務関連筋骨格系障害統計、2025年」、労働安全衛生局、hse.gov.uk。4,086人の労働者を対象とした24件の無作為化比較試験の2025年のシステマティックレビューでは、人間工学的介入が腰痛リスクを低減し、オッズ比は0.53であることが示されました[3]Santos, J.ら、「業務関連筋骨格系疼痛に対する人間工学的介入の有効性」、国立医学図書館、pmc.ncbi.nlm.nih.gov。姿勢関連機能を備えた高さ調節可能なデスクとシーティングは、正しく導入された場合にこのリスク管理アプローチを支援できます。これにより、正式な資本予算を通じてウェルネスおよびコンプライアンス対策に資を提供できる組織において、コネクテッドデスクのより強力な根拠が生まれます。スマートオフィス家具市場は、健康要件が職場投資の意思決定に含まれる場合に支援されます。
IoT、AI、職場管理統合による家具のITエンドポイントとしての再定義
コネクテッド家具は、施設購入品としてだけでなく、職場データのソースとして扱われるようになっています。ITOKIは2026年2月にAI管理モデルを発表し、オフィス家具をより広範なオフィスインテリジェンスアーキテクチャ内のデータ収集レイヤーとして位置づけました。2026年6月、同社はITOKI OFFICE DEVICESを発表しました。これは2,700平方メートルの本社フロアに設置されたセンサーシステムで、5つの会議室と18台のソロデスクを含んでいます[4]ITOKI Corporation、「ITOKIがAIエージェントとの統合によるオフィス業務最適化のためのITOKI OFFICE DEVICESを開発」、ITOKIニュースルーム、itoki.jp。このシステムはリアルタイムの使用情報をAIエージェントと予約システムに提供することを目的としています。Logitechも2026年にAppspace、Extron、Q-SYS、Planon、Zoomを含む10の職場管理プラットフォームへのSpotセンサー統合を拡大しました。これらの動向により、家具レベルのデータがより広範な建物・職場システムの一部となっています。情報技術バイヤーと連携できるベンダーは、家具のみを販売するベンダーよりも大きな調達予算にアクセスできる可能性があります。これにより、スマートオフィス家具市場は技術主導の職場プロジェクトへの道を開いています。
エコシステムの摩擦を低減する相互運用性標準
独自プラットフォームにより、バイヤーが異なるサプライヤーのデスク、センサー、分析を組み合わせることが困難になっています。コネクテッドビルディング製品全体でのMatterおよびThreadの採用は、より一貫したデバイス接続性をサポートすることでこの困難を軽減できます。大規模なオフィスでは、フロア全体のセンサーカバレッジが必要場合に、LoRaWANやNB-IoTなどの接続オプションも使用できます。相互運用性の向上により、企業は単一ベンダーシステムでフロア全体を置き換えるのではなく、より小規模な展開から始めることができます。これは、実用的な参入ポイントを必要とし、大規模なクローズドエコシステムにコミットできない中規模バイヤーにとって重要です。また、競争をデータ品質、ソフトウェア互換性、職場分析へとシフトさせます。スマートオフィス家具市場では、サプライヤーがリフトメカニズムやセンサーハードウェアだけでなく、プラットフォーム機能により重点を置くようになる可能性があります。バイヤーは、一貫したデータ環境を維持しながら、フィットと人間工学に基づいて物理的製品を選択できます。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い 初期コストと総所有コスト | -1.4% | 南米、東南アジア、南欧の 中小企業により大きな圧力をかけるグローバル | 中期 (2〜4年) |
| データ プライバシー、サイバーセキュリティ、業員監視への懸念 | -0.7% | 欧州連合と北米 | 中期 (2〜4年) |
| 断片化した エコシステムとベンダーロックイン | -0.5% | 大規模なマルチベンダーキャンパスへの より大きな影響を持つグローバル | 中期 (2〜4年) |
| 短い 製品ライフサイクルと電子廃棄物リスク | -0.4% | 北米と欧州連合 | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
高い初期コストと総所有コストによる広範な普及の制限
IoT統合デスクは従来のオフィス家具の3〜5倍のコストがかかる場合があります。総所有コストには、ソフトウェアサブスクリプション、ファームウェアメンテナンス、センサーバッテリー交換、製品世代の変化に伴うハードウェア更新も含まれます。大企業は、共有デスク、より小さなフットプリント、またはより良い座席配分による節約を求める不動産効率化プログラムを通じてこれらのコストを吸収できる場合があります。中小企業は、回収の見通しが不確かなことが多く、専任の施設技術チームを持たない場合もあります。プラットフォームとしての家具モデルは、ハードウェア、ソフトウェア、メンテナンスを月額の座席単位料金まとめることでこの制約に対処できます。このモデルは購入を大規模な資本支出から継続的な運営コストに変え、予測期間中にスマートオフィス家具市場を小規模バイヤーに開放できる可能性があります。また、ベンダーが顧客関係全体を通じてメンテナンスと製品更新をサポートすることも可能にします。
データプライバシー、サイバーセキュリティ、従業員監視への懸念によるコンプライアンスの複雑化
スマート家具は、デスクが使用中かどうか、どのくらいの時間使用されているか、どのバッジホルダーが使用しているか、好みの高さ設定などを記録できます。EU データ法は2025年9月12日に適用開始となり、コネクテッド製品および関連サービスによって生成されるデータを含んでいます。一般データ保護規則とEUサイバーレジリエンス法は、欧州の職場でコネクテッドデバイスを使用する組織に対してさらなる義務を追加します。カリフォルニア州のプライバシー規則は、同州で事業を行う企業に関連する考慮事項を生み出します。ドイツ、フランス、スカンジナビアの組合組織の職場における労働者委員会は、従業員がその技術を監視ツールと見なす場合、展開を遅らせる可能性があります。ベンダーは、規制の厳しい職場でスマートオフィス家具市場を成長させたい場合、明確なデータ管理、制限されたアクセス、集計レポートオプションが必要です。バイヤーはまた、どの情報が収集され、どのように使用されるかについての明確な説明を必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:スマートデスクがリード、ストレージとシーティングが戦略的重要性を獲得
スマートデスクおよびワークステーションは2025年のスマートオフィス家具収益シェアの36.7%を占め、2031年までに9.1%のCAGRで成長すると予測されています。その地位は、調節可能な人間工学と一つの製品でのリアルタイム職場情報の組み合わせを反映しています。在席センサーとIoT接続を備えた高さ調節可能なデスクは、特に北米と北欧において、大規模な企業改装プログラムでの仕様に増加しています。2025年の研究では、ワークステーション設計の課題が続く場合、職業上の人間工学的要因に関連する障害生存年数が2037までに1,500万人年を超える可能性があると予測されています。これは、雇用主の健康戦略におけるワークステーション設計の役割を支持しています。BIFMAガイドラインとEN 527デスク仕様も、欧州の調達議論においてより関連性が高まっています。
スマートストレージ、特にセンサー化されたロッカーは、従業員が固定デスクの割り当てを失うにつれてより有用になっています。スマートシーティングも、ITOKIのオフィスデバイスコンセプトに反映されているように、姿勢センサーとリアルタイム分析を通じて発展しています。スマートテーブルと協働家具は、組織が部屋の使用状況に関するより多くの情報を求める会議ゾーンに対応しています。その他の製品には、商業仕様に入り始めているスマートレセプションユニット、プライバシーポッド、モジュラーラウンジシステムが含まれます。これらのカテゴリーは、主要ワークステーションを超えてコネクテッド家具の提供を広げています。デスクのより強い成長見通しは、コアワークステーションが人間工学的価値と在席インテリジェンスが出会う主要なイントであり続けることを示しています。この焦点は、製品の境界が広がる中でも、スマートオフィス家具市場に明確な出発点を与えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:企業オフィスが数量を支え、医療がプレミアム層を支援
企業オフィスは2025年のスマートオフィス家具市場規模の61.3%を占めました。そのリードは、エンタープライズ購買予算、高いデスク密度、不動産決定を支援する在席情報への需要から来ています。オフィススペースを統合している多国籍組織は、残りの各座席で利用可能なデータを増やしなら座席数を削減できます。教育機関は、主に柔軟な部屋要件を持つ大学院・専門職設定において、測定されたペースでコネクテッド家具を採用しています。政府・公共オフィスは、持続可能性要件と出社回帰政策が新しい施設に影響を与えるにつれて、動きは遅いものの潜在的に大きな機会となっています。ホスピタリティと小売バックオフィスの採用は初期段階にとどまっていますが、共有ワークスペースハブが一定の需要を生み出しています。
医療オフィスは2031年までに8.9%のCAGRで成長すると予測されており、最も成長の速いエンドユーザーカテゴリーとなっています。医療事務チーム、医療請求グループ、ケアコーディネーションスタッフは、人間工学的傷害リスクが高い環境で長時間シフトを行うことが多いです。Apollo Hospitalsは2024年11月にムンバイとラクナウでの拡張に1,625クローレインドルルピーを発表し、2026年度までに11サイトで3,500床以上を標としています。この拡張は、臨床支援機能に適した家具が必要な施設への投資を表しています。UL 962とANSI/BIFMA G1の要件は、調節可能なデスクとシーティングの医療購買決定をさらに形成する可能性があります。
流通チャネル別:直接B2Bが数量を保持、Eコマースがアクセスを拡大
直接B2Bおよび企業契約は2025年のスマートオフィス家具市場規模の47.7%を占めました。大規模プロジェクトには職場コンサルタント、建築家、システムインテグレーターが関与することが多く、複雑な仕様には直接販売モデルが有用です。家具ブランドは、計画、設置、販売後サポートを必要とするエンタープライズ顧客向けに専任アカウントチームを維持しています。ディーラーと流通業者は、直接調達プロセスを管理する内部リソースを持たない可能性のある中規模市場バイヤーにサービスを提供しています。コネクテッド家具がより大きなIoT展開の一部となるにつれて、職場ソリューションプロバイダーとシステムインテグレーターの関連性が高まっています。彼らの提供は、物理的製品のみを供給するのではな、家具、ケーブル配線、ソフトウェア、データインフラを組み合わせることができます。
オンラインおよびEコマースチャネルは2031年までに9.5%のCAGRで成長すると予測されています。Amazon Businessは2026年第2四半期に年換算600億米ドルの総売上を報告し、オフィス家具を選択肢が拡大しているカテゴリーとして特定しました。ガイド付き購買とデジタル調達ツールにより、小規模企業が専任の購買チームなしにコンポーネントを購入しやすくなります。このチャネルは、従来の販売マージンに依存する専門小売業者に圧力をかける可能性があります。また、スマートオフィス家具市場に小規模組織へのより広いルートを提供します。これらの小売業者は、バイヤーが対面での人間工学的試用や設置サポートを必要とする場合に引き続き関連性を持ちます。B2Bポータルへのシフトは、スマートオフィス家具産業が一つのモデルに完全に移行するのではなく、デジタルチャネルとコンサルティングチャネルの両方を使用する可能性が高いことを示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年のスマートオフィス家具収益シェアの35.8%を占めました。米国は、構造化された出社回帰政策と職場変革への企業支出の増加を通じて需要を支援しています。組織の3分の1が座席1席あたり1.5人以上のデスク共有比率を目標としており、ホットデスキングシステムと在席情報へのニーズが高まっています。CBRE カナダも同様の方向性をたどっており、購買決定において持続可能性要件がより大きな役割を果たしています。メキシコは依然として初期段階にあり、活動は多国籍製造キャンパスと主要商業地区に集中しています。米国における医療拡張は、臨床支援スタッフが使する人間工学的家具への追加的な需要源を提供しています。これにより、スマートオフィス家具市場は企業オフィス改装を超えた需要基盤を持つことになります。
欧州は第2位の地域であり、純粋な数量よりも規制によってより大きく形成されています。デンマーク、スウェーデン、フィンランド、ノルウェー、アイスランドは、人間工学的基準、循環経済へのコミットメント、エネルギー効率への懸念が長年にわたってより高品質なオフィス仕様を支援してきたため、先進的な採用者となっています。ドイツの労働者委員会の同意要件は従業員監視ツールの使用を遅らせる可能性がありますが、匿名化された集計分析への需要も生み出しています。EUデータ法とサイバーレジリエンス法は、コネクテッド家具バイヤーの調達作業を増加させます。また、強力なコンプライアンス慣行を示すベンダーを支援することもできます。欧州では、スマートオフィス家具市場はデータ利用と労働・プライバシーの期待のバランスを取る必要があります。ブラジルが南米の需要をリードし、チリ、ペルー、アルゼンチン依然として採用の初期段階にあります。
アジア太平洋地域は2031年までに9.3%のCAGRで拡大すると予測されており、スマートオフィス家具市場で最も高い地域成長率となっています。中国の2030年までの排出量ピークと2060年までのカーボンニュートラル達成へのコミットメントは、主要商業プロジェクトにおける建物自動化要件を支援しています。ITOKIの2026年の取り組みは、日本のメーカーが家具センサーをAIエージェントと予約システムに結びつける方法を示しています。インドのスマートシティミッションフェーズ2と、ベンガルール、ハイデラバード、ムンバイでの商業建設は、最初からコネクテッドインフラを含むことができる新しいオフィス供給を生み出しています。中東とアフリカは、アラブ首長国連邦とサウジアラビアでの活動によって支援されています。これらの国々の政府・商業タワープロジェクトは、インテリジェントな職場フィットアウトへの需要を高めています。スマートオフィス家具市場は、これらのプロジェクトにコネクテッド職場要件が含まれる場合に関連性を持ちます。スマーオフィス家具市場は、これらのプロジェクトが設計段階からモニタリング、予約、エネルギー管理システムを含む場合に恩恵を受けることができます。

競合環境
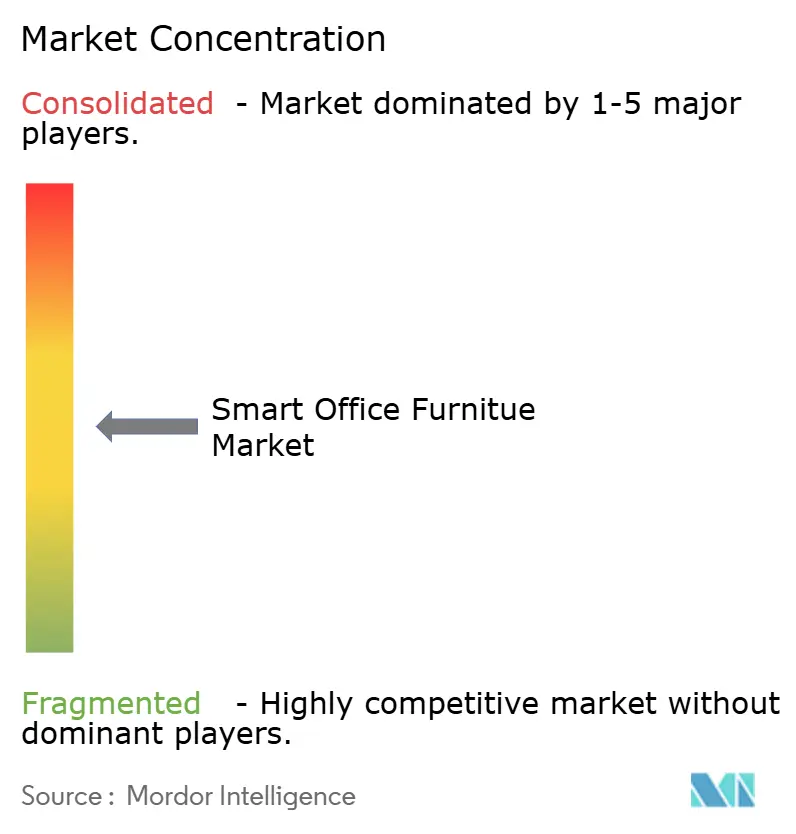
スマートオフィス家具市場は、家具ブランドレベルでは適度に断片化されており、コンポーネントおよびプラットフォームレイヤーはより集中しています。MillerKnollは主要な規模の参加者であり、2025年度に37億米ドルの純売上を生み出しました。人間工学的シーティング、デスク、統合ワークスペースシステム全体で競合しています。2026年の製品活動では、循環設計を商業メッセージの中心に置きました。HumanscaleはDiffrient LoungeとTexMeshでラウンジと協働設定に拡大しました。これらの動きは、デスクだけでなくオフィスのより多くの部分で労働者にサービスを提供するより広い取り組みを反映しています。スマートオフィス家具市場は、したがってラウンジ、集中作業、協働エリアに拡大しています。
LINAK、JIECANG Group、LOGICDATAは、複数の家具ブランドが使用するアクチュエーターと電子制御システムを提供しています。彼らの役割は、アクチュエーターの信頼性とソフトウェア開発ツールがブランドが製品を職場プラットフォームにどれだけ深く統合できるかに影響を与えるビジネス・トゥ・ビジネス・トゥ・ビジネス構造を生み出しています。ITOKI、Vecos Europe、Godrej Interioなどの小規模サプライヤーは、地域の知識とコネクテッド製品設計を組み合わせることで、自国地域で効果的に競合できます。ITOKIのオフィスデバイス発表は、家具サプライヤーが職場インテリジェンスの提供に向かう明確な例です。Vecos Europeはスマートロッカーで引き続き関連性を持ち、Godrej Interioはインドでローカルポジションを持っています。オープン標準の互換性を持たない企業は、マルチプラットフォームサポート必要とするエンタープライズの提案依頼書を獲得することが難しくなる可能性があります。
循環サービスと中規模市場バイヤー向けの分析は、重要な競争分野です。一部の顧客はコネクテッドハードウェアを購入できますが、在席データを実用的な決定に変換できる内部スタッフを持っていません。簡単なレポートと継続的なサポートを提供するサプライヤーはこのギャップに対処できます。スマートオフィス家具市場は、内部データスペシャリストを必要とせずにこれらのバイヤーにサービスを提供できます。修理、改修、再販サービスは、ソフトウェアサポートの終了に達したデバイスに関する懸念も軽減できます。Humanscaleは2024年にRe-Freshedプログラムを立ち上げ、使用済み製品を収集、改修、再販しています。MillerKnollのKnollブランドは2026年5月にKonzertプライベートオフィスシステムを発表し、時間をかけてモジュラー適応できるよう設計しました。スマートオフィス家具市場は、優れた物理的設計とソフトウェア互換性およびサービスサポートを組み合わせることができるサプライヤーに開かれたままです。これは、効果的なソフトウェアサポートを受けられなくなった初期のコネクテッド家具を交換する顧客にとって特に関連性があります。
スマートオフィス家具産業リーダー
Steelcase Inc.
MillerKnoll, Inc.
Haworth, Inc.
HNI Corporation
Okamura Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:ITOKI Corporationは2026年6月11日にITOKI Office Devicesを発表しました。家具に組み込まれたセンサーソリューションは使用データを取得し、ITOKI Office AIエージェントプラットフォームに接続します。プロトタイプは5つの会議室と18台のソロデスクを備えた2,700平方メートルの本社フロアをカバーし、2026年末までに商業展開が計画されています。
- 2026年6月:Herman Millerは、ジェネレーティブデザインのアルミニウムベース、新しいカラーオプション、リサイクルおよびバイオベースのナイロン素材を使用したリデザインされたAeronェアを発表しました。同社はグローバル平均の具現化炭素が12%削減されたと報告し、2021年以来66万メートルトン以上のプラスチックを埋め立てから転用したと述べました。
- 2026年5月:KnollはClerkenwell Design WeekでKonzertプライベートオフィスシステムをデビューさせました。このシステムはPaolo Dell'Elceがモジュラー適応性と長期的な柔軟性のために設計しました。
- 2026年4月:Knollはミラノのサローネ・デル・モービレで協働およびプライベートオフィス家具プログラムを発表し、欧州におけるMillerKnollのデザイン主導のポジショニングを強化しました。


グローバルスマートオフィス家具市場レポートの範囲
| スマートデスクおよびワークステーション |
| スマートテーブルおよび協働家具 |
| スマートシーティング |
| スマートストレージ |
| スマートテーブル |
| その他のスマートオフィス家具 |
| 企業オフィス |
| 医療オフィス |
| 教育機関 |
| 政府・公共オフィス |
| ホスピタリティよび小売バックオフィス |
| その他のエンドユーザー |
| 直接B2B・企業契約 |
| オフィス家具ディーラー・流通業者 |
| 職場ソリューションプロバイダー・システムインテグレーター |
| オンライン・Eコマース |
| スマート家具専門小売業者 |
| その他のチャネル |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | スマートデスクおよびワークステーション | |
| スマートテーブルおよび協働家具 | ||
| スマートシーティング | ||
| スマートストレージ | ||
| スマートテーブル | ||
| その他のスマートオフィス家具 | ||
| エンドユーザー別 | 企業オフィス | |
| 医療オフィス | ||
| 教育機関 | ||
| 政府・公共オフィス | ||
| ホスピタリティよび小売バックオフィス | ||
| その他のエンドユーザー | ||
| 流通チャネル別 | 直接B2B・企業契約 | |
| オフィス家具ディーラー・流通業者 | ||
| 職場ソリューションプロバイダー・システムインテグレーター | ||
| オンライン・Eコマース | ||
| スマート家具専門小売業者 | ||
| その他のチャネル | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
スマートオフィス家具への需要を促進しているものは何ですか?
構造化されたハイブリッドワーク、共有シーティング、人間工学的要件、在席データへのニーズが主な需要要因です。
スマートオフィス家具市場の規模はどのくらいですか?
スマートオフィス家具市場は2026年に2.07 ビリオン 米ドルと推定され、8.1%のCAGRで2031年までに3.06 ビリオン 米ドルに達すると予測されています。
スマートオフィス家具の販売をリードしている製品カテゴリーはどれですか?
スマートデスクおよびワークステーションが2025年に36.7%の収益シェアでリードし、2031年までに9.1%のCAGRで成長すると予測されています。
最も急速に拡大しているエンドユーザーはどこですか?
医療オフィスは2031年までに8.9%のCAGRで成長すると予測されており、事務・臨床支援スタッフの人間工学的ニーズによって支援されています。
最終更新日:



