
Taille et part du marché du mobilier de bureau intelligent
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.07 Milliards de dollars |
| Taille du Marché (2031) | 3.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du mobilier de bureau intelligent par Mordor Intelligence
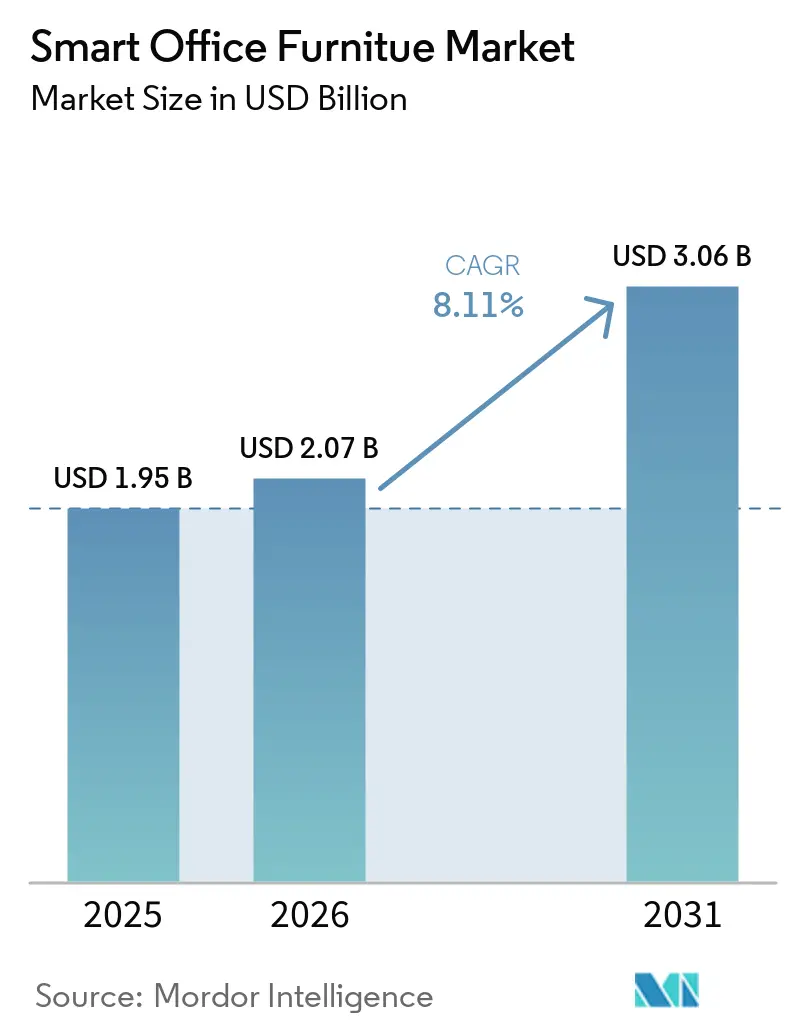
La taille du marché du mobilier de bureau intelligent était évaluée à 1,95 milliard USD en 2025 et devrait croître de 2,07 milliards USD en 2026 pour atteindre 3,06 milliards USD d'ici 2031, à un CAGR de 8,1 % durant la période de prévision (2026-2031). Les horaires hybrides structurés accroissent le besoin de postes de travail capables de prendre en charge les sièges partagés, les systèmes de réservation et les informations d'occupation en temps réel. Les employeurs traitent également la conception ergonomique comme un élément de la gestion de la santé et de la sécurité, notamment lorsque de longues journées de travail assises augmentent le risque musculo-squelettique. Le mobilier connecté se rapproche de plus en plus des achats technologiques d'entreprise, car les capteurs et les analyses peuvent soutenir les décisions de planification des espaces. Cette évolution offre aux fournisseurs la possibilité de combiner bureaux, logiciels, maintenance et analyses dans une relation client à plus long terme. Le marché du mobilier de bureau intelligent devient par conséquent plus pertinent pour les équipes chargées des installations et des technologies. Le coût, les règles de confidentialité, les obligations en matière de cybersécurité et les déchets électroniques restent des freins importants à l'adoption, en particulier pour les petites organisations et les environnements de travail réglementés.
Points clés du rapport
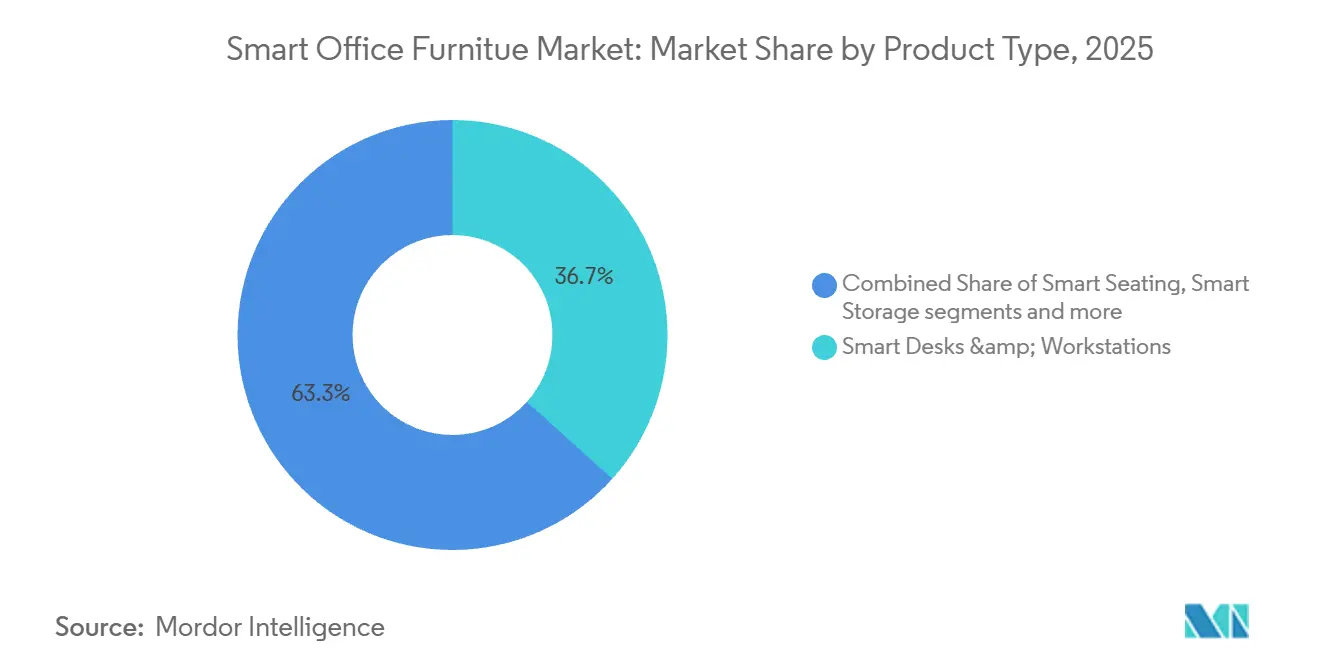
- Par type de produit, les bureaux et postes de travail intelligents détenaient 36,7 % de la part de revenus du mobilier de bureau intelligent en 2025 et devraient enregistrer un CAGR de 9,1 % jusqu'en 2031.
- Par utilisateur final, les bureaux d'entreprise détenaient 61,3 % des revenus en 2025, tandis que les bureaux de santé devraient enregistrer un CAGR de 8,9 % jusqu'en 2031.
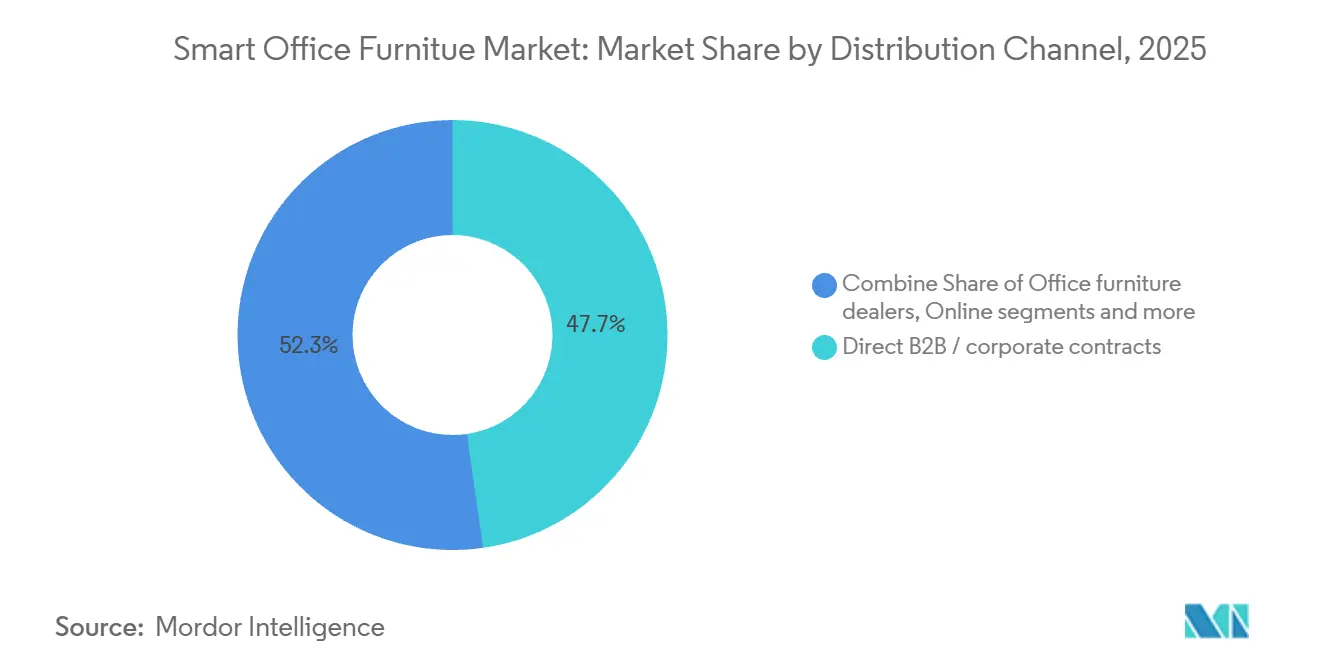
- Par canal de distribution, le B2B direct et les contrats d'entreprise représentaient 47,7 % des revenus en 2025, tandis que les canaux en ligne et de commerce électronique devraient enregistrer un CAGR de 9,5 % jusqu'en 2031.
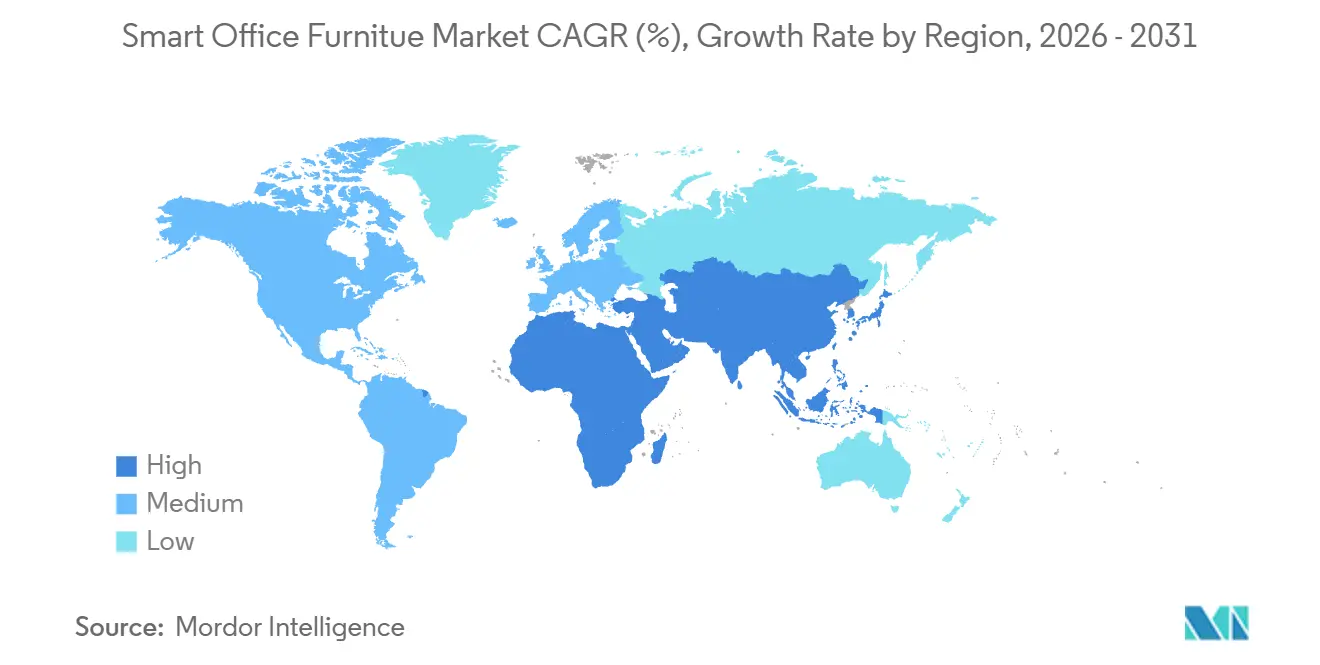
- Par géographie, l'Amérique du Nord détenait 35,8 % de la part de revenus du mobilier de bureau intelligent en 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 9,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du mobilier de bureau intelligent
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption du travail hybride et des environnements de travail basés sur l'activité | +2.3% | Mondial, avec une concentration en Amérique du Nord, au Royaume-Uni et dans les villes passerelles d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Bien-être ergonomique et réduction des risques musculo-squelettiques | +1.6% | Mondial, avec une pertinence plus forte en Amérique du Nord et en Europe du Nord | Moyen terme (2-4 ans) |
| IoT, IA et intégration de la gestion des espaces de travail | +1.8% | Mondial, avec une intensité de déploiement plus élevée en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Normes d'interopérabilité réduisant les frictions de l'écosystème | +0.6% | Mondial, notamment en Amérique du Nord et dans l'Union européenne | Moyen terme (2-4 ans) |
| Rangements sensorisés et expansion des casiers intelligents | +0.5% | Amérique du Nord et Union européenne, avec des retombées dans les grandes villes d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Modèles de revenus du mobilier en tant que plateforme | +0.5% | Amérique du Nord et Union européenne, avec une adoption précoce au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'adoption du travail hybride et des environnements de travail basés sur l'activité structure la demande
Le travail hybride structuré modifie à la fois l'utilisation des bureaux et le type de mobilier dont les employeurs ont besoin. JLL a indiqué que 62 % des organisations exigeaient un nombre fixe de jours de présence au bureau en 2026, contre 49 % en 2025, et que 55 % des employés se rendaient au bureau 3 à 4 jours par semaine[1]JLL, "Le travail hybride structuré devient la norme mondiale alors que l'attention stratégique se tourne vers la préparation à l'IA," JLL Newsroom, jll.com. Son référentiel d'occupation indiquait également que les données d'utilisation ont informé 90 % des décisions mondiales de planification des espaces en 2026, contre 70 % en 2025. Cela rend les capteurs d'occupation, les liens de réservation de bureaux et les données de temps de présence plus utiles aux équipes de planification des bureaux. Les cabines téléphoniques, les salles de concentration et les petites salles de réunion apparaissent de plus en plus souvent dans les aménagements d'entreprise, ce qui élargit le besoin d'informations sur la disponibilité au-delà du poste de travail principal. Les données du Bureau of Labor Statistics des États-Unis ont montré que 22,9 % des personnes employées travaillaient à distance ou depuis leur domicile au premier trimestre 2024, indiquant que les modes de travail flexibles restaient significatifs même avec l'augmentation de la présence au bureau. Le marché du mobilier de bureau intelligent peut donc bénéficier lorsque les employeurs ont besoin d'allouer équitablement des sièges limités et d'utiliser l'espace plus efficacement. Pour les fournisseurs, la valeur commerciale réside dans l'aide apportée aux clients pour relier une décision de réservation à la disponibilité réelle d'un bureau ou d'une salle.
La demande de bien-être ergonomique et de réduction des risques musculo-squelettiques comme facteur de conformité
Le mobilier ergonomique est de plus en plus évalué sous l'angle de la santé des effectifs, de l'absentéisme et de la responsabilité de l'employeur, plutôt que du seul confort des employés. L'Agence britannique pour la santé et la sécurité au travail (Health and Safety Executive) a recensé 511 000 travailleurs souffrant de troubles musculo-squelettiques liés au travail en 2024/25, représentant 7,1 millions de jours de travail perdus et 27 % de l'ensemble des problèmes de santé liés au travail en Grande-Bretagne. Les troubles dorsaux représentaient 43 % des cas, tandis que les affections des membres supérieurs et du cou représentaient 41 %[2]Health and Safety Executive, "Statistiques sur les troubles musculo-squelettiques liés au travail en Grande-Bretagne, 2025," Health and Safety Executive, hse.gov.uk. Une revue systématique de 2025 portant sur 24 essais contrôlés randomisés impliquant 4 086 travailleurs a révélé que les interventions ergonomiques réduisaient le risque de lombalgie, avec un rapport de cotes de 0,53[3]Santos, J., et al., "Efficacité des interventions ergonomiques sur les douleurs musculo-squelettiques liées au travail," Bibliothèque nationale de médecine, pmc.ncbi.nlm.nih.gov. Les bureaux à hauteur réglable et les sièges dotés de fonctions liées à la posture peuvent soutenir cette approche de gestion des risques lorsqu'ils sont correctement déployés. Cela renforce l'argumentaire en faveur des bureaux connectés dans les organisations qui peuvent financer des mesures de bien-être et de conformité par le biais de budgets d'investissement formels. Le marché du mobilier de bureau intelligent est soutenu lorsque les exigences sanitaires sont intégrées dans les décisions d'investissement sur le lieu de travail.
L'IoT, l'IA et l'intégration de la gestion des espaces de travail redéfinissent le mobilier comme point de terminaison informatique
Le mobilier connecté est de plus en plus considéré comme une source de données sur le lieu de travail plutôt que comme un simple achat d'équipement. ITOKI a annoncé son modèle de gestion par IA en février 2026 et a positionné le mobilier de bureau comme la couche de collecte de données au sein d'une architecture d'intelligence de bureau plus large. En juin 2026, la société a présenté ITOKI OFFICE DEVICES, un système de capteurs installé sur un plateau de siège social de 2 700 mètres carrés comprenant 5 salles de réunion et 18 bureaux individuels[4]ITOKI Corporation, "ITOKI développe ITOKI OFFICE DEVICES pour optimiser les opérations de bureau grâce à l'intégration avec des agents IA," ITOKI Newsroom, itoki.jp. Le système est destiné à alimenter en informations d'utilisation en temps réel les agents IA et les systèmes de réservation. Logitech a également élargi les intégrations de son capteur Spot à 10 plateformes de gestion des espaces de travail en 2026, notamment Appspace, Extron, Q-SYS, Planon et Zoom. Ces développements font des données au niveau du mobilier une composante des systèmes de bâtiment et d'espace de travail plus larges. Les fournisseurs capables de travailler avec les acheteurs en technologies de l'information peuvent avoir accès à des budgets d'approvisionnement plus importants que ceux qui vendent uniquement du mobilier. Cela offre au marché du mobilier de bureau intelligent une voie d'accès aux projets d'espace de travail pilotés par la technologie.
Les normes d'interopérabilité réduisent les frictions de l'écosystème
Les plateformes propriétaires ont rendu difficile pour les acheteurs la combinaison de bureaux, de capteurs et d'analyses provenant de différents fournisseurs. L'adoption de Matter et Thread dans les produits de bâtiment connecté peut réduire cette difficulté en favorisant une connectivité des appareils plus cohérente. Les grands bureaux peuvent également utiliser des options de connectivité telles que LoRaWAN et NB-IoT lorsqu'une couverture de capteurs à l'échelle d'un étage est requise. Une meilleure interopérabilité peut permettre aux entreprises de commencer par des déploiements plus modestes plutôt que de remplacer un étage entier par un système d'un seul fournisseur. Cela est important pour les acheteurs de taille intermédiaire qui ont besoin de points d'entrée pratiques et ne peuvent pas s'engager dans un grand écosystème fermé. Cela déplace également la concurrence vers la qualité des données, la compatibilité des logiciels et l'analyse des espaces de travail. Le marché du mobilier de bureau intelligent pourrait donc voir les fournisseurs mettre davantage l'accent sur les fonctions de plateforme que sur le mécanisme de levage ou le matériel de capteur seul. Les acheteurs peuvent alors sélectionner des produits physiques en fonction de leur adéquation et de leur ergonomie tout en conservant un environnement de données cohérent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé et coût total de possession | -1.4% | Mondial, avec une pression plus forte sur les PME en Amérique du Sud, en Asie du Sud-Est et en Europe du Sud | Moyen terme (2-4 ans) |
| Confidentialité des données, cybersécurité et préoccupations liées à la surveillance des employés | -0.7% | Union européenne et Amérique du Nord | Moyen terme (2-4 ans) |
| Écosystèmes fragmentés et dépendance vis-à-vis des fournisseurs | -0.5% | Mondial, avec un impact plus important sur les grands campus multi-fournisseurs | . Moyen terme (2-4 ans) |
| Cycles de vie courts des produits et exposition aux déchets électroniques | -0.4% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le coût initial élevé et le coût total de possession limitent l'adoption généralisée
Les bureaux intégrant l'IoT peuvent coûter 3 à 5 fois plus cher que le mobilier de bureau conventionnel. Le coût total de possession comprend également les abonnements logiciels, la maintenance des micrologiciels, le remplacement des batteries des capteurs et les renouvellements matériels à mesure que les générations de produits évoluent. Les grandes entreprises peuvent absorber ces coûts grâce à des programmes d'efficacité immobilière visant des économies issues des bureaux partagés, de surfaces réduites ou d'une meilleure allocation des sièges. Les petites et moyennes entreprises ont souvent un argumentaire de retour sur investissement moins certain et peuvent ne pas disposer d'équipes technologiques dédiées aux installations. Les modèles de mobilier en tant que plateforme peuvent répondre à cette contrainte en regroupant le matériel, les logiciels et la maintenance dans des frais mensuels par siège. Ce modèle transforme l'achat d'une dépense d'investissement importante en un coût d'exploitation récurrent et pourrait ouvrir le marché du mobilier de bureau intelligent aux petits acheteurs durant la période de prévision. Il permet également à un fournisseur d'assurer la maintenance et les mises à jour des produits tout au long de la relation client.
La confidentialité des données, la cybersécurité et les préoccupations liées à la surveillance des employés introduisent une complexité de conformité
Le mobilier intelligent peut enregistrer quand un bureau est occupé, combien de temps il est utilisé, quel titulaire de badge l'utilise et le réglage de hauteur préféré. Le règlement européen sur les données (EU Data Act) est entré en application le 12 septembre 2025 et inclut les données générées par les produits connectés et les services associés. Le Règlement général sur la protection des données et le règlement européen sur la cyberrésilience (EU Cyber Resilience Act) ajoutent des obligations supplémentaires pour les organisations utilisant des appareils connectés dans les espaces de travail européens. Les règles de confidentialité de Californie créent des considérations similaires pour les entreprises opérant dans cet État. Les comités d'entreprise dans les milieux de travail syndiqués en Allemagne, en France et en Scandinavie peuvent retarder les déploiements lorsque les employés perçoivent la technologie comme un outil de surveillance. Les fournisseurs ont besoin de contrôles clairs des données, d'un accès restreint et d'options de rapports agrégés s'ils souhaitent que le marché du mobilier de bureau intelligent se développe dans des environnements de travail fortement réglementés. Les acheteurs ont également besoin d'une explication claire sur les informations collectées et sur la manière dont elles seront utilisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les bureaux intelligents en tête, tandis que le rangement et les sièges gagnent en pertinence stratégique
Les bureaux et postes de travail intelligents détenaient 36,7 % de la part de revenus du mobilier de bureau intelligent en 2025 et devraient croître à un CAGR de 9,1 % jusqu'en 2031. Leur position reflète la combinaison d'une ergonomie réglable et d'informations en temps réel sur l'espace de travail en un seul produit. Les bureaux à hauteur réglable dotés de capteurs d'occupation et de connectivité IoT sont de plus en plus spécifiés dans les grands programmes de rénovation d'entreprise, notamment en Amérique du Nord et en Europe du Nord. Une étude de 2025 a prévu que les années vécues avec un handicap lié à des facteurs ergonomiques professionnels pourraient dépasser 15 millions de personnes-années d'ici 2037 si les lacunes dans la conception des postes de travail persistent. Cela soutient le rôle de la conception des postes de travail dans les stratégies de santé des employeurs. Les directives BIFMA et les spécifications de bureaux EN 527 deviennent également plus pertinentes dans les discussions sur les marchés publics européens.
Le rangement intelligent, notamment les casiers sensorisés, devient plus utile à mesure que les employés perdent leurs attributions permanentes de bureau. Les sièges intelligents se développent également grâce aux capteurs de posture et aux analyses en temps réel, comme en témoigne le concept d'appareils de bureau d'ITOKI. Les tables intelligentes et le mobilier collaboratif servent les zones de réunion où les organisations souhaitent disposer de plus d'informations sur l'utilisation des salles. Les autres produits comprennent des unités d'accueil intelligentes, des cabines de confidentialité et des systèmes de salon modulaires qui commencent à entrer dans les spécifications commerciales. Ces catégories élargissent l'offre de mobilier connecté au-delà du poste de travail principal. Les perspectives de croissance plus solides pour les bureaux montrent que le poste de travail central reste le principal point de rencontre entre la valeur ergonomique et l'intelligence d'occupation. Cette orientation donne au marché du mobilier de bureau intelligent un point de départ défini, même si les frontières des produits s'élargissent.


Par utilisateur final : les bureaux d'entreprise soutiennent le volume, tandis que la santé soutient le segment premium
Les bureaux d'entreprise représentaient 61,3 % de la taille du marché du mobilier de bureau intelligent en 2025. Leur avance provient des budgets d'achat des grandes entreprises, de la forte densité de bureaux et de la demande d'informations sur l'occupation qui soutiennent les décisions immobilières. Les organisations multinationales qui consolident leurs espaces de bureau peuvent réduire le nombre de sièges tout en augmentant les données disponibles pour chaque siège restant. Les établissements d'enseignement adoptent le mobilier connecté à un rythme mesuré, principalement dans les environnements de troisième cycle et professionnels avec des exigences de salles flexibles. Les bureaux gouvernementaux et publics représentent une opportunité à évolution plus lente mais potentiellement importante, car les exigences de durabilité et les politiques de retour au bureau influencent les nouvelles installations. L'adoption dans les back-offices de l'hôtellerie et du commerce de détail reste à un stade précoce, bien que les espaces de travail partagés créent une certaine demande.
Les bureaux de santé devraient croître à un CAGR de 8,9 % jusqu'en 2031, ce qui en fait la catégorie d'utilisateurs finaux à la croissance la plus rapide. Les équipes administratives de santé, les groupes de facturation médicale et le personnel de coordination des soins travaillent souvent de longues journées dans des environnements où le risque de blessure ergonomique est élevé. Apollo Hospitals a annoncé un investissement de 1 625 crores INR pour son expansion à Mumbai et Lucknow en novembre 2024, ciblant plus de 3 500 lits sur 11 sites d'ici l'exercice fiscal 2026. Cette expansion représente un investissement dans des installations qui auront besoin d'un mobilier adapté pour les fonctions de soutien clinique. Les exigences UL 962 et ANSI/BIFMA G1 peuvent également orienter les décisions d'achat dans le secteur de la santé pour les bureaux réglables et les sièges.
Par canal de distribution : le B2B direct maintient le volume, tandis que le commerce électronique élargit l'accès
Le B2B direct et les contrats d'entreprise représentaient 47,7 % de la taille du marché du mobilier de bureau intelligent en 2025. Les grands projets impliquent souvent des consultants en espace de travail, des architectes et des intégrateurs de systèmes, ce qui rend un modèle de vente directe utile pour les spécifications complexes. Les marques de mobilier maintiennent des équipes de comptes dédiées pour les clients d'entreprise qui nécessitent une planification, une installation et un support après-vente. Les revendeurs et distributeurs servent les acheteurs du marché intermédiaire qui peuvent ne pas disposer de ressources internes pour gérer un processus d'approvisionnement direct. Les fournisseurs de solutions d'espace de travail et les intégrateurs de systèmes gagnent en pertinence à mesure que le mobilier connecté devient partie intégrante de déploiements IoT plus larges. Leur offre peut combiner mobilier, câblage, logiciels et infrastructure de données plutôt que de se limiter à la fourniture de produits physiques.
Les canaux en ligne et de commerce électronique devraient croître à un CAGR de 9,5 % jusqu'en 2031. Amazon Business a déclaré 60 milliards USD de ventes brutes annualisées au deuxième trimestre 2026 et a identifié le mobilier de bureau comme une catégorie avec une sélection en expansion. Les outils d'achat guidé et d'approvisionnement numérique peuvent faciliter l'achat de composants par les petites entreprises sans équipe d'achat dédiée. Le canal peut exercer une pression sur les détaillants spécialisés qui dépendent des marges de vente traditionnelles. Il offre également au marché du mobilier de bureau intelligent une voie d'accès plus large aux petites organisations. Ces détaillants restent pertinents lorsque les acheteurs ont besoin d'essais ergonomiques en personne ou d'un support d'installation. L'évolution vers les portails B2B indique que le secteur du mobilier de bureau intelligent est susceptible d'utiliser à la fois des canaux numériques et consultatifs plutôt que de passer entièrement à un seul modèle.
Analyse géographique
L'Amérique du Nord détenait 35,8 % de la part de revenus du mobilier de bureau intelligent en 2025. Les États-Unis soutiennent la demande grâce à des politiques structurées de retour au bureau et à des dépenses d'entreprise plus importantes pour la transformation des espaces de travail. Un tiers des organisations ciblent des ratios de partage de bureaux supérieurs à 1,5 employé par siège, ce qui accroît le besoin de systèmes de bureaux partagés et d'informations sur l'occupation. CBRE Canada suit une trajectoire similaire, avec des exigences de durabilité jouant un rôle plus important dans les décisions d'achat. Le Mexique reste à un stade plus précoce, avec une activité centrée sur les campus de fabrication multinationaux et les principaux districts commerciaux. L'expansion des soins de santé aux États-Unis constitue une source supplémentaire de demande pour le mobilier ergonomique utilisé par le personnel de soutien clinique. Cela donne au marché du mobilier de bureau intelligent une base de demande au-delà de la rénovation des bureaux d'entreprise.
L'Europe est la deuxième région en importance et est davantage façonnée par la réglementation que par le volume brut. Le Danemark, la Suède, la Finlande, la Norvège et l'Islande sont des adopteurs avancés car les normes ergonomiques, les engagements en matière d'économie circulaire et les préoccupations relatives à l'efficacité énergétique ont longtemps soutenu des spécifications de bureau de meilleure qualité. Les exigences d'accord des comités d'entreprise allemands peuvent ralentir l'utilisation des outils de surveillance des employés, mais elles créent également une demande pour des analyses anonymisées et agrégées. Le règlement européen sur les données et le règlement sur la cyberrésilience augmentent le travail d'approvisionnement pour les acheteurs de mobilier connecté. Ils peuvent également aider les fournisseurs qui démontrent de solides pratiques de conformité. En Europe, le marché du mobilier de bureau intelligent doit équilibrer l'utilisation des données avec les attentes en matière de droit du travail et de confidentialité. Le Brésil mène la demande en Amérique du Sud, tandis que le Chili, le Pérou et l'Argentine restent à un stade précoce d'adoption.
L'Asie-Pacifique devrait se développer à un CAGR de 9,3 % jusqu'en 2031, le taux régional le plus élevé du marché du mobilier de bureau intelligent. Les engagements de la Chine à atteindre le pic des émissions d'ici 2030 et la neutralité carbone d'ici 2060 soutiennent les exigences d'automatisation des bâtiments dans les grands projets commerciaux. Les actions d'ITOKI en 2026 montrent comment les fabricants japonais relient les capteurs de mobilier aux agents IA et aux systèmes de réservation. La phase 2 de la Mission Villes Intelligentes de l'Inde et la construction commerciale à Bengaluru, Hyderabad et Mumbai créent une nouvelle offre de bureaux pouvant inclure une infrastructure connectée dès le départ. Le Moyen-Orient et l'Afrique sont soutenus par l'activité aux Émirats arabes unis et en Arabie saoudite. Les projets gouvernementaux et commerciaux de tours dans ces pays augmentent la demande d'aménagements intelligents des espaces de travail. Le marché du mobilier de bureau intelligent est pertinent lorsque ces projets incluent des exigences d'espace de travail connecté. Le marché du mobilier de bureau intelligent peut bénéficier lorsque ces projets incluent des systèmes de surveillance, de réservation et de gestion de l'énergie dès la phase de conception.

Paysage concurrentiel
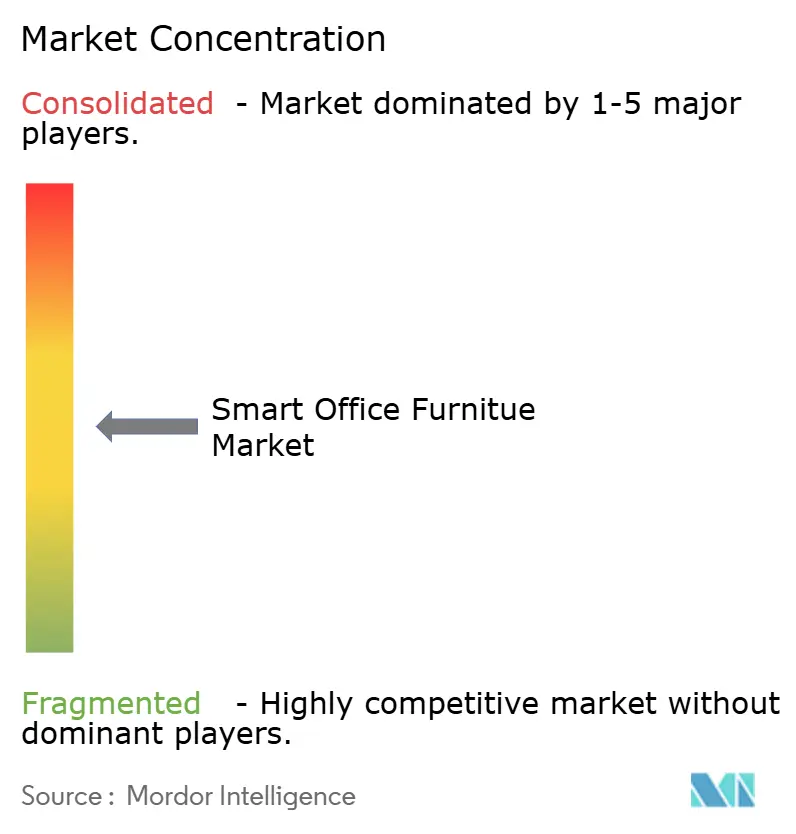
Le marché du mobilier de bureau intelligent est modérément fragmenté au niveau des marques de mobilier, tandis que les couches de composants et de plateformes sont plus concentrées. MillerKnoll est un acteur majeur à grande échelle et a généré 3,7 milliards USD de ventes nettes au cours de l'exercice fiscal 2025. Il est en concurrence dans les domaines des sièges ergonomiques, des bureaux et des systèmes d'espace de travail intégrés. Son activité produit en 2026 a également placé la conception circulaire au cœur de son message commercial. Humanscale s'est étendu aux espaces de salon et collaboratifs avec Diffrient Lounge et TexMesh. Ces mouvements reflètent un effort plus large pour servir les travailleurs dans davantage de parties du bureau plutôt qu'uniquement à leurs postes de travail. Le marché du mobilier de bureau intelligent s'étend donc aux zones de salon, de concentration et de collaboration.
LINAK, JIECANG Group et LOGICDATA fournissent des actionneurs et des systèmes de contrôle électronique utilisés par plusieurs marques de mobilier. Leur rôle crée une structure interentreprises dans laquelle la fiabilité des actionneurs et les outils de développement logiciel influencent la profondeur à laquelle les marques peuvent intégrer leurs produits dans les plateformes d'espace de travail. Des fournisseurs plus petits tels qu'ITOKI, Vecos Europe et Godrej Interio peuvent concurrencer efficacement dans leurs régions d'origine en combinant la connaissance locale avec des conceptions de produits connectés. Le lancement des appareils de bureau d'ITOKI est un exemple clair d'un fournisseur de mobilier évoluant vers une offre d'intelligence d'espace de travail. Vecos Europe reste pertinent dans les casiers intelligents, tandis que Godrej Interio occupe une position locale en Inde. Les entreprises sans compatibilité avec les normes ouvertes pourraient avoir plus de difficultés à remporter des appels d'offres d'entreprise nécessitant un support multi-plateformes.
Les services circulaires et les analyses pour les acheteurs du marché intermédiaire sont des domaines de concurrence importants. Certains clients peuvent se permettre du matériel connecté mais ne disposent pas de personnel interne capable de transformer les données d'occupation en décisions pratiques. Les fournisseurs qui proposent des rapports faciles et un support continu peuvent combler cette lacune. Le marché du mobilier de bureau intelligent peut servir ces acheteurs sans nécessiter de spécialistes internes des données. Les services de réparation, de remise à neuf et de revente peuvent également réduire les préoccupations concernant les appareils qui atteignent la fin du support logiciel. Humanscale a lancé son programme Re-Freshed en 2024 pour collecter, remettre à neuf et revendre des produits usagés. La marque Knoll de MillerKnoll a présenté le système de bureau privé Konzert en mai 2026 et l'a conçu pour une adaptation modulaire dans le temps. Le marché du mobilier de bureau intelligent reste ouvert aux fournisseurs capables de combiner une conception physique solide avec la compatibilité logicielle et le support de service. Cela est particulièrement pertinent pour les clients qui remplacent du mobilier connecté de première génération qui ne reçoit plus de support logiciel efficace.
Leaders du secteur du mobilier de bureau intelligent
Steelcase Inc.
MillerKnoll, Inc.
Haworth, Inc.
HNI Corporation
Okamura Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : ITOKI Corporation a annoncé ITOKI Office Devices le 11 juin 2026. La solution de capteurs intégrés au mobilier capture les données d'utilisation et les connecte à la plateforme ITOKI Office AI Agents. Le prototype couvre un plateau de siège social de 2 700 mètres carrés avec 5 salles de réunion et 18 bureaux individuels, et le déploiement commercial est prévu d'ici fin 2026.
- Juin 2026 : Herman Miller a présenté un fauteuil Aeron redessiné avec des bases en aluminium à conception générative, de nouvelles options de couleurs et du contenu en nylon recyclé et biosourcé. La société a annoncé une réduction de 12 % du carbone incorporé moyen mondial et a déclaré que ses travaux sur les matériaux avaient détourné plus de 660 tonnes métriques de plastique des décharges depuis 2021.
- Mai 2026 : Knoll a présenté le système de bureau privé Konzert à la Clerkenwell Design Week. Le système a été conçu par Paolo Dell'Elce pour une adaptabilité modulaire et une flexibilité à long terme.
- Avril 2026 : Knoll a présenté des programmes de mobilier collaboratif et de bureau privé au Salone del Mobile de Milan, renforçant le positionnement axé sur le design de MillerKnoll en Europe.


Portée du rapport mondial sur le marché du mobilier de bureau intelligent
| Bureaux et postes de travail intelligents |
| Tables intelligentes et mobilier collaboratif |
| Sièges intelligents |
| Rangements intelligents |
| Tables intelligentes |
| Autre mobilier de bureau intelligent |
| Bureaux d'entreprise |
| Bureaux de santé |
| Établissements d'enseignement |
| Bureaux gouvernementaux et publics |
| Back-office de l'hôtellerie et du commerce de détail |
| Autres utilisateurs finaux |
| B2B direct / contrats d'entreprise |
| Revendeurs/distributeurs de mobilier de bureau |
| Fournisseurs de solutions d'espace de travail / intégrateurs de systèmes |
| En ligne / commerce électronique |
| Détaillants spécialisés en mobilier de bureau intelligent |
| Autres canaux |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Bureaux et postes de travail intelligents | |
| Tables intelligentes et mobilier collaboratif | ||
| Sièges intelligents | ||
| Rangements intelligents | ||
| Tables intelligentes | ||
| Autre mobilier de bureau intelligent | ||
| Par utilisateur final | Bureaux d'entreprise | |
| Bureaux de santé | ||
| Établissements d'enseignement | ||
| Bureaux gouvernementaux et publics | ||
| Back-office de l'hôtellerie et du commerce de détail | ||
| Autres utilisateurs finaux | ||
| Par canal de distribution | B2B direct / contrats d'entreprise | |
| Revendeurs/distributeurs de mobilier de bureau | ||
| Fournisseurs de solutions d'espace de travail / intégrateurs de systèmes | ||
| En ligne / commerce électronique | ||
| Détaillants spécialisés en mobilier de bureau intelligent | ||
| Autres canaux | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de mobilier de bureau intelligent ?
Le travail hybride structuré, les sièges partagés, les exigences ergonomiques et le besoin de données d'occupation sont les principaux facteurs de demande.
Quelle est la taille du marché du mobilier de bureau intelligent ?
Le marché du mobilier de bureau intelligent est estimé à 2,07 milliards USD en 2026 et devrait atteindre 3,06 milliards USD d'ici 2031 à un CAGR de 8,1 %.
Quelle catégorie de produits est en tête des ventes de mobilier de bureau intelligent ?
Les bureaux et postes de travail intelligents étaient en tête avec une part de revenus de 36,7 % en 2025 et devraient croître à un CAGR de 9,1 % jusqu'en 2031.
Quel utilisateur final connaît la croissance la plus rapide ?
Les bureaux de santé devraient croître à un CAGR de 8,9 % jusqu'en 2031, soutenus par les besoins ergonomiques du personnel administratif et de soutien clinique.
Dernière mise à jour de la page le:



