
スマート蛇口市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4.62 十億米ドル |
| 市場規模 (2032) | 6.94 十億米ドル |
| 成長率 (2027 - 2032) | 8.46 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマート蛇口市場分析
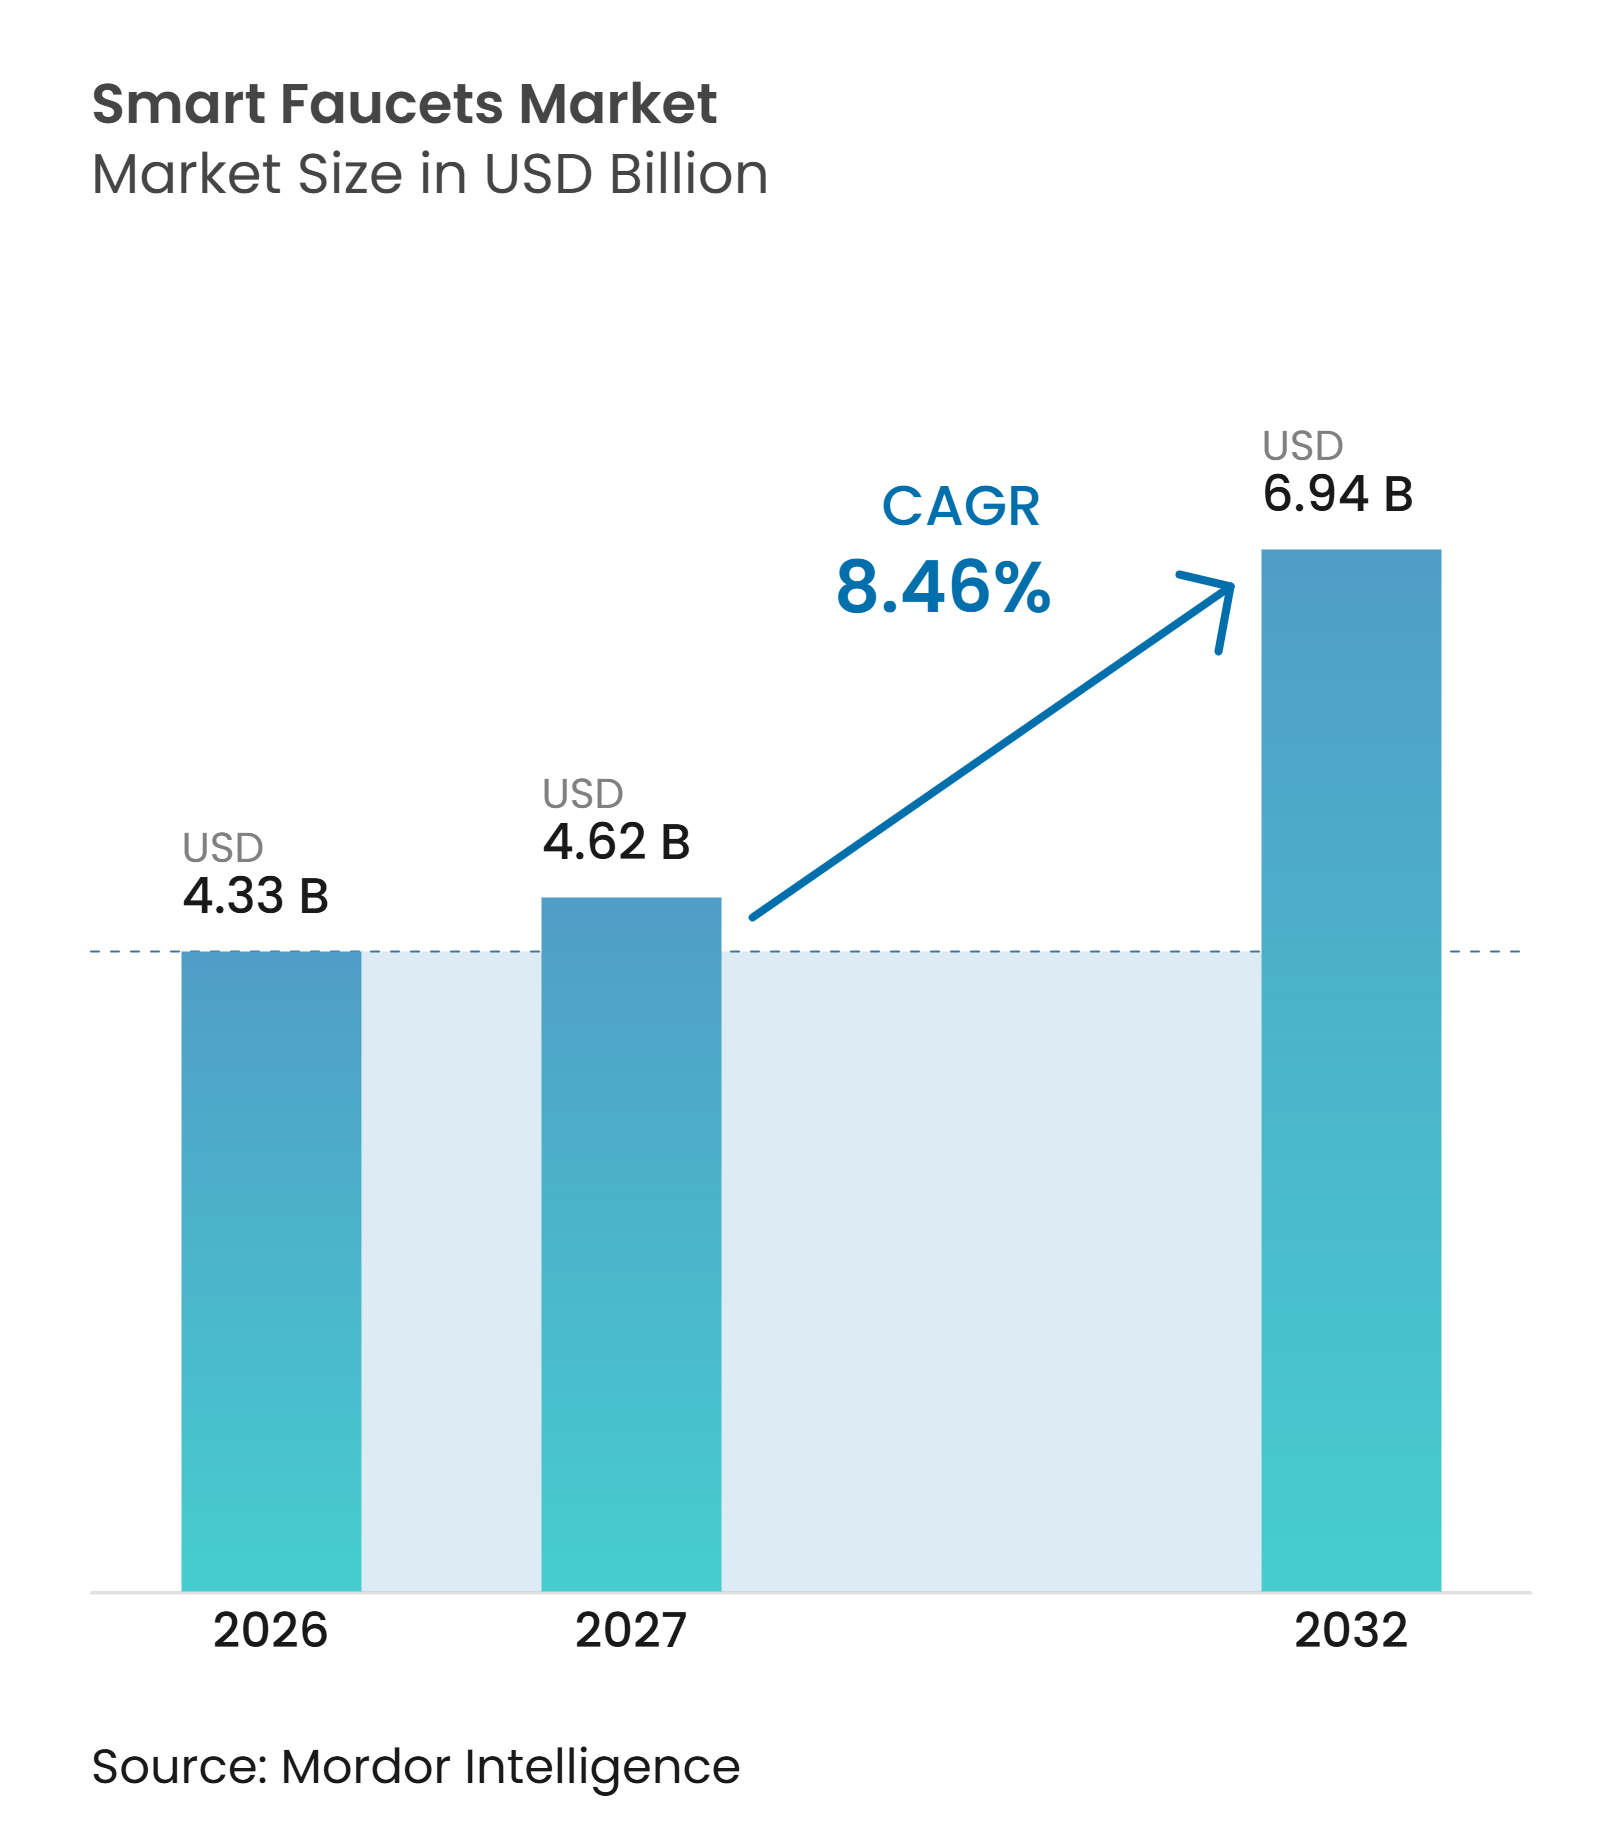
スマート蛇口市場規模は、2026年の4.33 ビリオン 米ドルから2027年には4.62 ビリオン 米ドルに成長し、2027年から2032年にかけて8.46%のCAGRで2032年までに6.94 ビリオン 米ドルに達すると予測されています。スマート蛇口市場は、単なる設備購入を超え、商業・住宅建築における水管理、衛生、およびメンテナンス用途へと移行しています。交換・改修プロジェクトが2026年の需要の60%を占めており、サプライヤーはメンテナンス予算と建設サイクルの両方に対応できる立場にあります。水効率規制、衛生要件、および建物認証プログラムが、自動停止および監視された使用に対する需要を強化しています。商業バイヤーも、ビルディングマネジメントシステムと連携し、メンテナンス判断を支援できる製品を優先しています。これらの条件は、信頼性の高いハードウェア、低水使用量、およびサービスサポートを組み合わせるサプライヤーに機会をもたらします。
主要レポートのポイント
- 素材別では、真鍮が2026年の市場シェアの44.9%を占め、エンジニアリングプラスチックおよびポリマーコンポジットは2032年にかけて10.1%のCAGRで成長すると予測されています。
- 設置タイプ別では、デッキマウント構成が2026年の市場シェアの59.7%を占め、その他の設置タイプは2032年にかけて10.3%のCAGRで成長すると予測されています。
- 建設・プロジェクトタイプ別では、交換・改修・レトロフィットプロジェクトが2026年の市場シェアの60%を占め、2032年にかけて9.5%のCAGRで成長すると予測されています。
- 用途別では、洗面台用蛇口が2026年の市場シェアの62.8%を占め、キッチンシンク用蛇口は2032年にかけて9.7%のCAGRで成長すると予測されています。
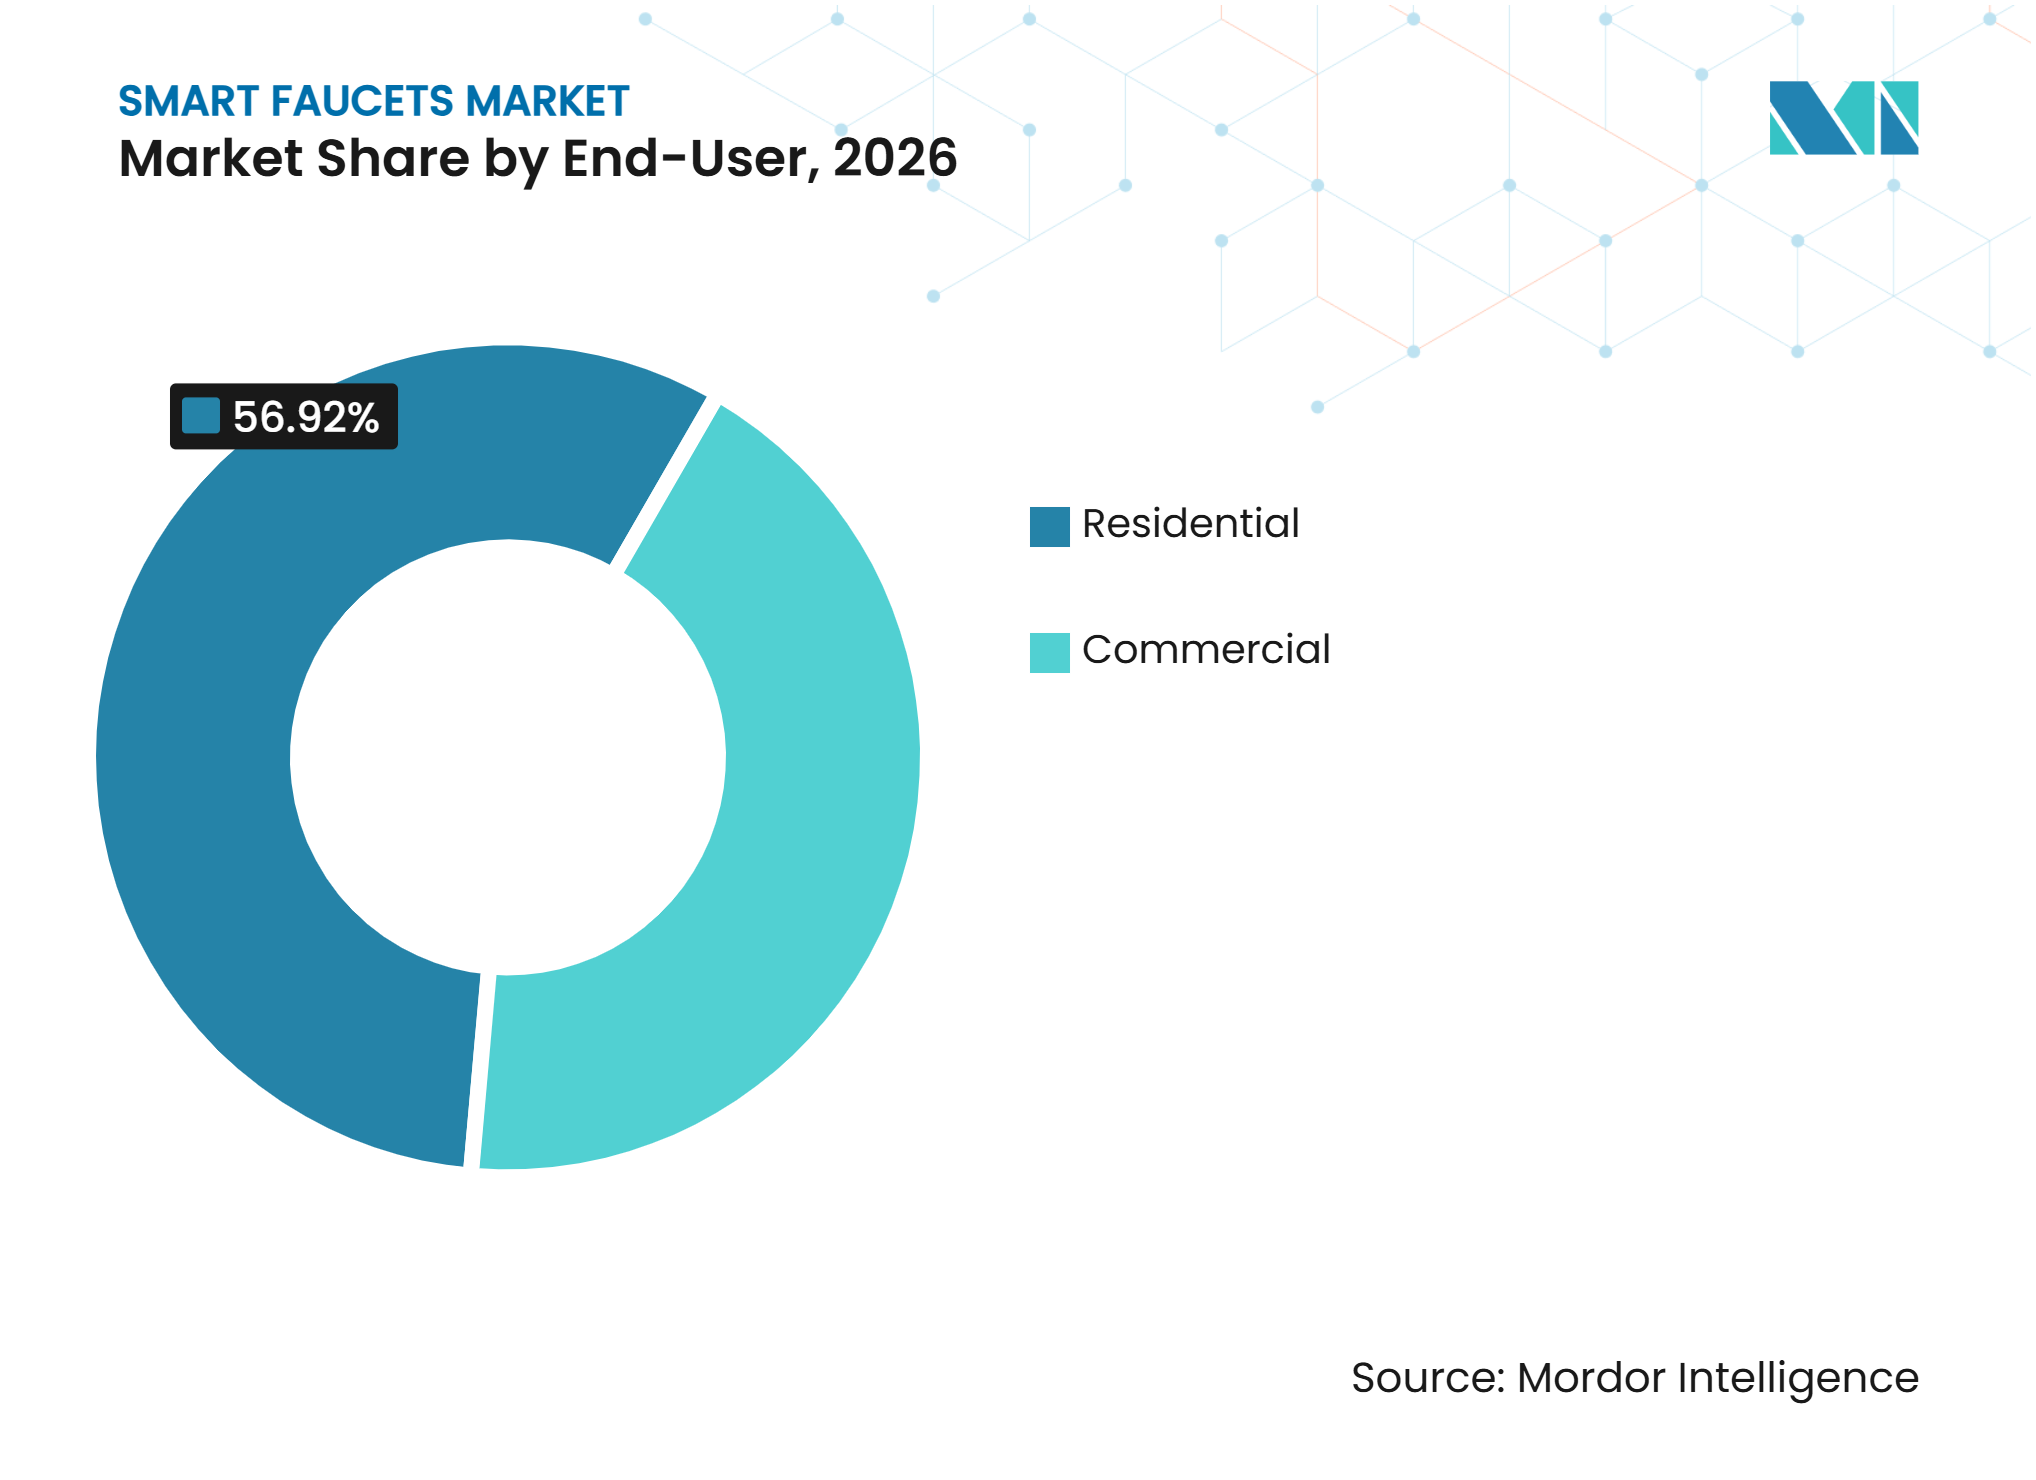
- エドユーザー別では、住宅ユーザーが2026年の市場シェアの56.9%を占め、商業セグメントは2032年にかけて10.2%のCAGRで成長すると予測されています。
- 流通チャネル別では、B2Cおよび小売が2026年の市場シェアの63.6%を占め、B2Bおよび直販は2032年にかけて9.6%のCAGRで成長すると予測されています。
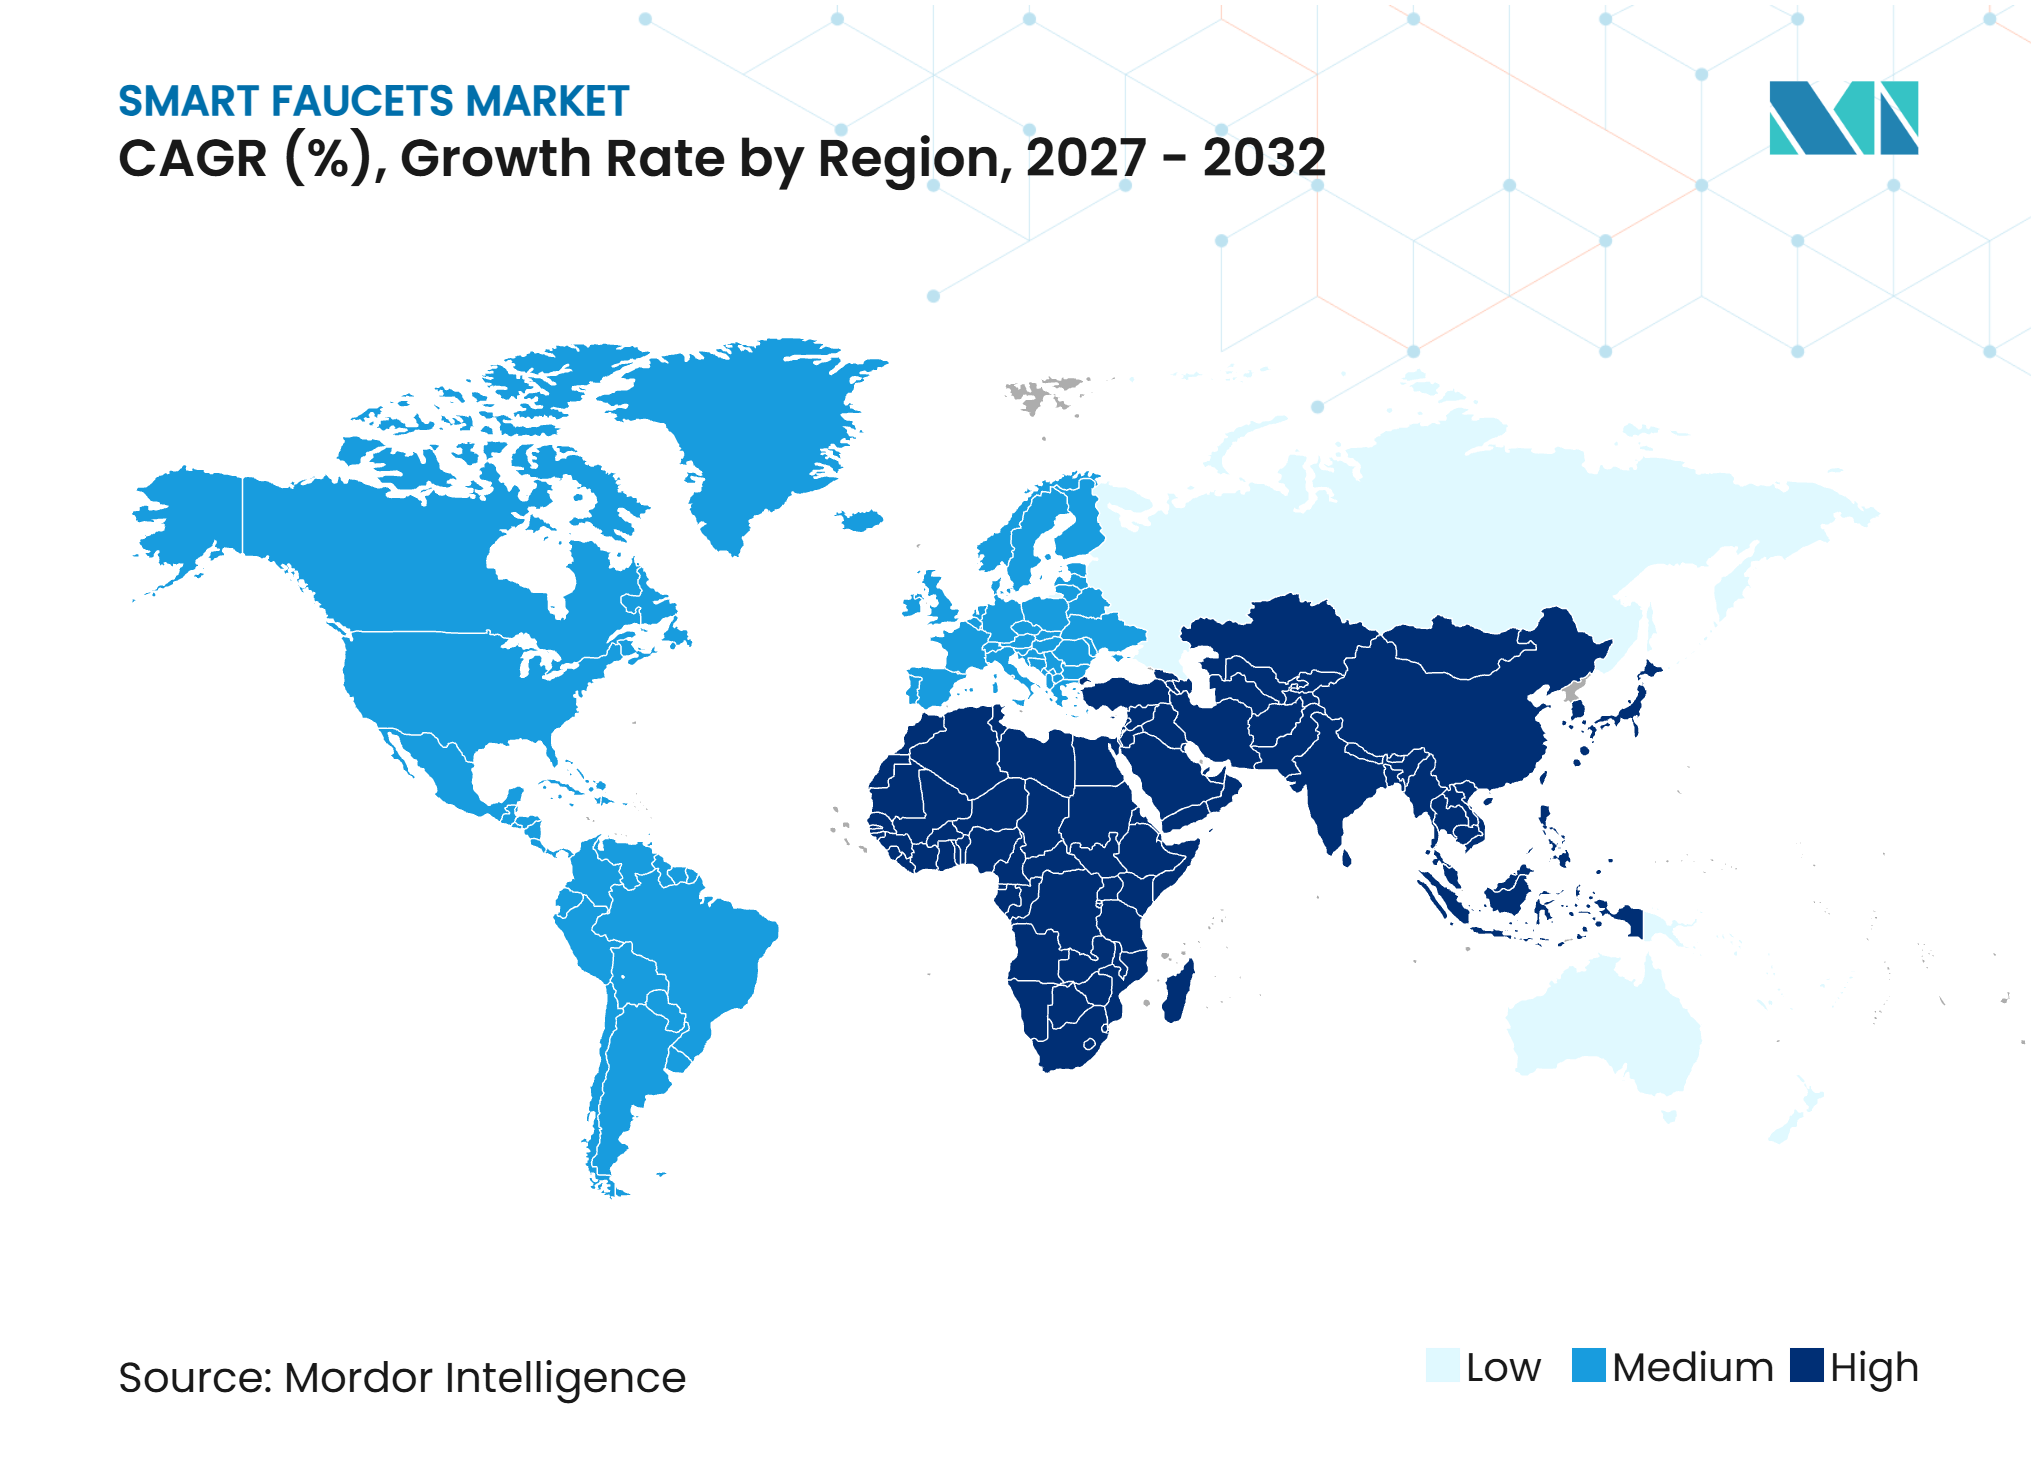
- 地域別では、アジア太平洋が2026年の市場シェアの35%を占め、2032年にかけて9.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 接触頻度の高い設備の 衛生主導型交換 | +1.8% | 北米、欧州、日本、東南アジアに集中した グローバル | 短期(2年以内) |
| 節水および 自動停止要件 | +1.6% | 中国、インド、オーストラリア、東・アフリカ、 および米国西部を重点とするグローバル | 中期(2〜4年) |
| スマートホームおよび ビルディングマネジメントシステム統合 | +1.4% | 北米、西欧、 中国、韓国、およびアラブ首長国連邦 | 中期(2〜4年) |
| センサー信頼性の 向上と低消費電力化 | +0.8% | グローバル、特に 高トラフィックの商業施設での効果が大きい | 短期(2年以内) |
| ホスピタリティ、ヘルスケア、および 高トラフィック施設の近代化 | +0.9% | GCCホスピタリティプロジェクトおよび東南アジアの商業建設を含む グローバル | 中期(2〜4年) |
| プレミアムおよびグリーンビルディングにおける タッチレス設備の仕様化 | +0.7% | 北米および欧州、韓国、シンガポール、 アラブ首長国連邦での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
接触頻度の高い設備の衛生主導型交換
スマート・タッチレス蛇口市場は、接触低減を施設衛生管理の一環として位置づける交換プログラムから恩恵を受けています。Chicago Faucetsは、非エアレーション式ラミナー出口、ASSE 1070認定サーモスタット混合バルブ、およびBluetooth対応モニタリングを備えたヘルスケア設定向けHyTronic製品ラインを紹介しています[1]。これらの機能は、患者エリアにおける感染予防および水安全管理の実践を支援します。病院、フードサービス施設、学校、および交通機関施設は、事後対応型の購入に頼るのではなく、計画的なメンテナンス作業にこのようなアップグレードを組み込むことができます。このアプローチは、裁量的な内装プロジェクトが減速した場合でも購入を持続させることができます。衛生要件はまた、ユーザーの入れ替わりが頻繁なスペースでタッチフリー設備をより適切なものにします。
節水および自動停止要件
自動停止および制御された流量は、スマート・タッチレス蛇口市場における節水を支援します。米国環境保護庁は、WaterSenseラベル付き洗面台用蛇口が、1分あたり2.2ガロンの連邦基準より少なくとも20%少ない水を使用すると述べています[2]。Sloanは2025年1月に、商業施設の水効率要件を支援するために設計された1分あたり0.35ガロンのオプションでBASYSラインを拡張しました。中国の節水規制は、公共建築物に節水設備の使用を指示し、国内における機関調達の役割を強化しています[3]。水モニタリングはまた、建物の居住者が通常観察しにくい消費量を把握するのに役立ちます。GROHE Water Insights 2025によると、調査対象の欧州回答者の87%が水効率を重要と考えており、79%が日常の水使用量を過小評価していました。
コネクテッドビルディング、信頼性の高いセンサー、および効率的な電力使用
スマート・タッチレス蛇口市場は、センサーの改善およびビルディングマネジメントシステムとのより強固な連携から恩恵を受けています。Zurn Elkayは2025年5月に、商業施設およびキャンパスサイト全体の水デバイスの監視と制御を一元化するplumbSMARTプラットフォームの米国特許を取得しました。以前の誤作動が反射性の高い環境や明るい照明環境でメンテナンス上の懸念を生じさせたため、製品の信頼性は重要です。TOTOは2025年6月に、マイクロ波センシングと拡張された互換タッチレス蛇口デザインの選択肢を備えたESCUAシステムを発表しました[4]。コネクテッドコントロールは、リモート設定、アラート、衛生フラッシュスケジューリング、およびメンテナンス記録を提供できます。これらの機能は、商業プロジェクトにおける相互運用性およびサイバーセキュリティ要件を満たすことができるサプライヤーを優遇します。
施設近代化とグリーンビルディング仕様
病院、ホテル、空港、スタジアム、および教育施設は、スマート・タッチレス蛇口市場における仕様主導型需要のより大きな基盤を形成しています。これらのバイヤーは、蛇口を初期価格のみで評価するのではなく、物件全体の水使用量、衛生、およびメンテナンスを評価することができます。LEED v4.1には、効率的な設備仕様への関心を強化できる屋内水使用削減要件が含まれています。Sloanの教育機関向けプラットフォームは2025年9月に導入され、学校や大学向けのセンサー起動製品と水管理ツールを強調しています。プレミアムおよびグリーンビルディングはまた、水性能と運用の可視性を実証する製品への需要を生み出します。その結果、調達プロセスは長くなりますが、より広範な製品・サービス契約を支援できるものとなります。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 購入、設置、および メンテナンスコストの高さ | -1.4% | 特に南アジア、東南アジア、ラテンアメリカ、 およびサブサハラアフリカにおけるグローバル | 短期(2年以内) |
| レトロフィットの複雑さと 熟練配管工の不足 | -0.8% | 西欧、北米、 およびアジア太平洋の新興地域 | 中期(2〜4年) |
| 可変的な現場条件下での 誤作動とセンサー性能 | -0.5% | グローバル、特に 高反射性または可変光環境での露出が大きい | 短期(2年以内) |
| 電池ロジスティクス、電子廃棄物、 および接続依存性 | -0.3% | 欧州連合、シンガポール、 およびカリフォルニアでの追加露出を含むグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コスト、レトロフィットの複雑さ、および設置業者の確保
機器および設置コストの高さは、特に価格に敏感な公共・住宅プロジェクトにおいて、スマート・タッチレス蛇口市場の障壁であり続けています。レトロフィットには、電源選択、シンク固有のセンサーキャリブレーション、カウンタートップの調整、およびネットワーク設定が必要になる場合があります。これらの作業には、一般的な配管業者には必ずしも備わっていないスキルが必要です。老朽化した建物ストックは、不適切な配管材料、不規則なカウンタートップの切り抜き、および限られた電気アクセスなどのさらなる問題を加える可能性があります。中部電力とコモロ市は2025年3月に、電気スマートメーター通信ネットワークを使用したリモート水バルブ操作のパイロットを開始し、インフラ事業者がリモート管理アプローチを模索していることを示しました。設置とフィールドサービスを簡素化するサプライヤーは、プロジェクトの遅延を減らし、労働要件を管理するためにより有利な立場に置かれます。
性能、電池、および接続義務
センサー性能は、シンクの形状、表面反射率、周囲光、および現地のメンテナンス慣行によって依然として異なる場合があります。これらのリスクは、過去に誤作動や信頼性の低い設置を経験したバイヤーを慎重にさせます。電池式製品はまた、手動設備には適用されない交換、廃棄物処理、およびメンテナンス要件を生み出します。接続性はモニタリングに価値を加えますが、ネットワーク依存性とデータ管理責任をもたらす可能性があります。欧州連合の持続可能な製品のためのエコデザイン規制は、デジタル製品情報要件のフレームワークを提供しており、この地域にサービスを提供するメーカーのコンプライアンス作業量を増加させる可能性があります。消費電力が少なく、サービス性を支援し、コンポーネント情報を文書化する製品設計は、これらの懸念を軽減するのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
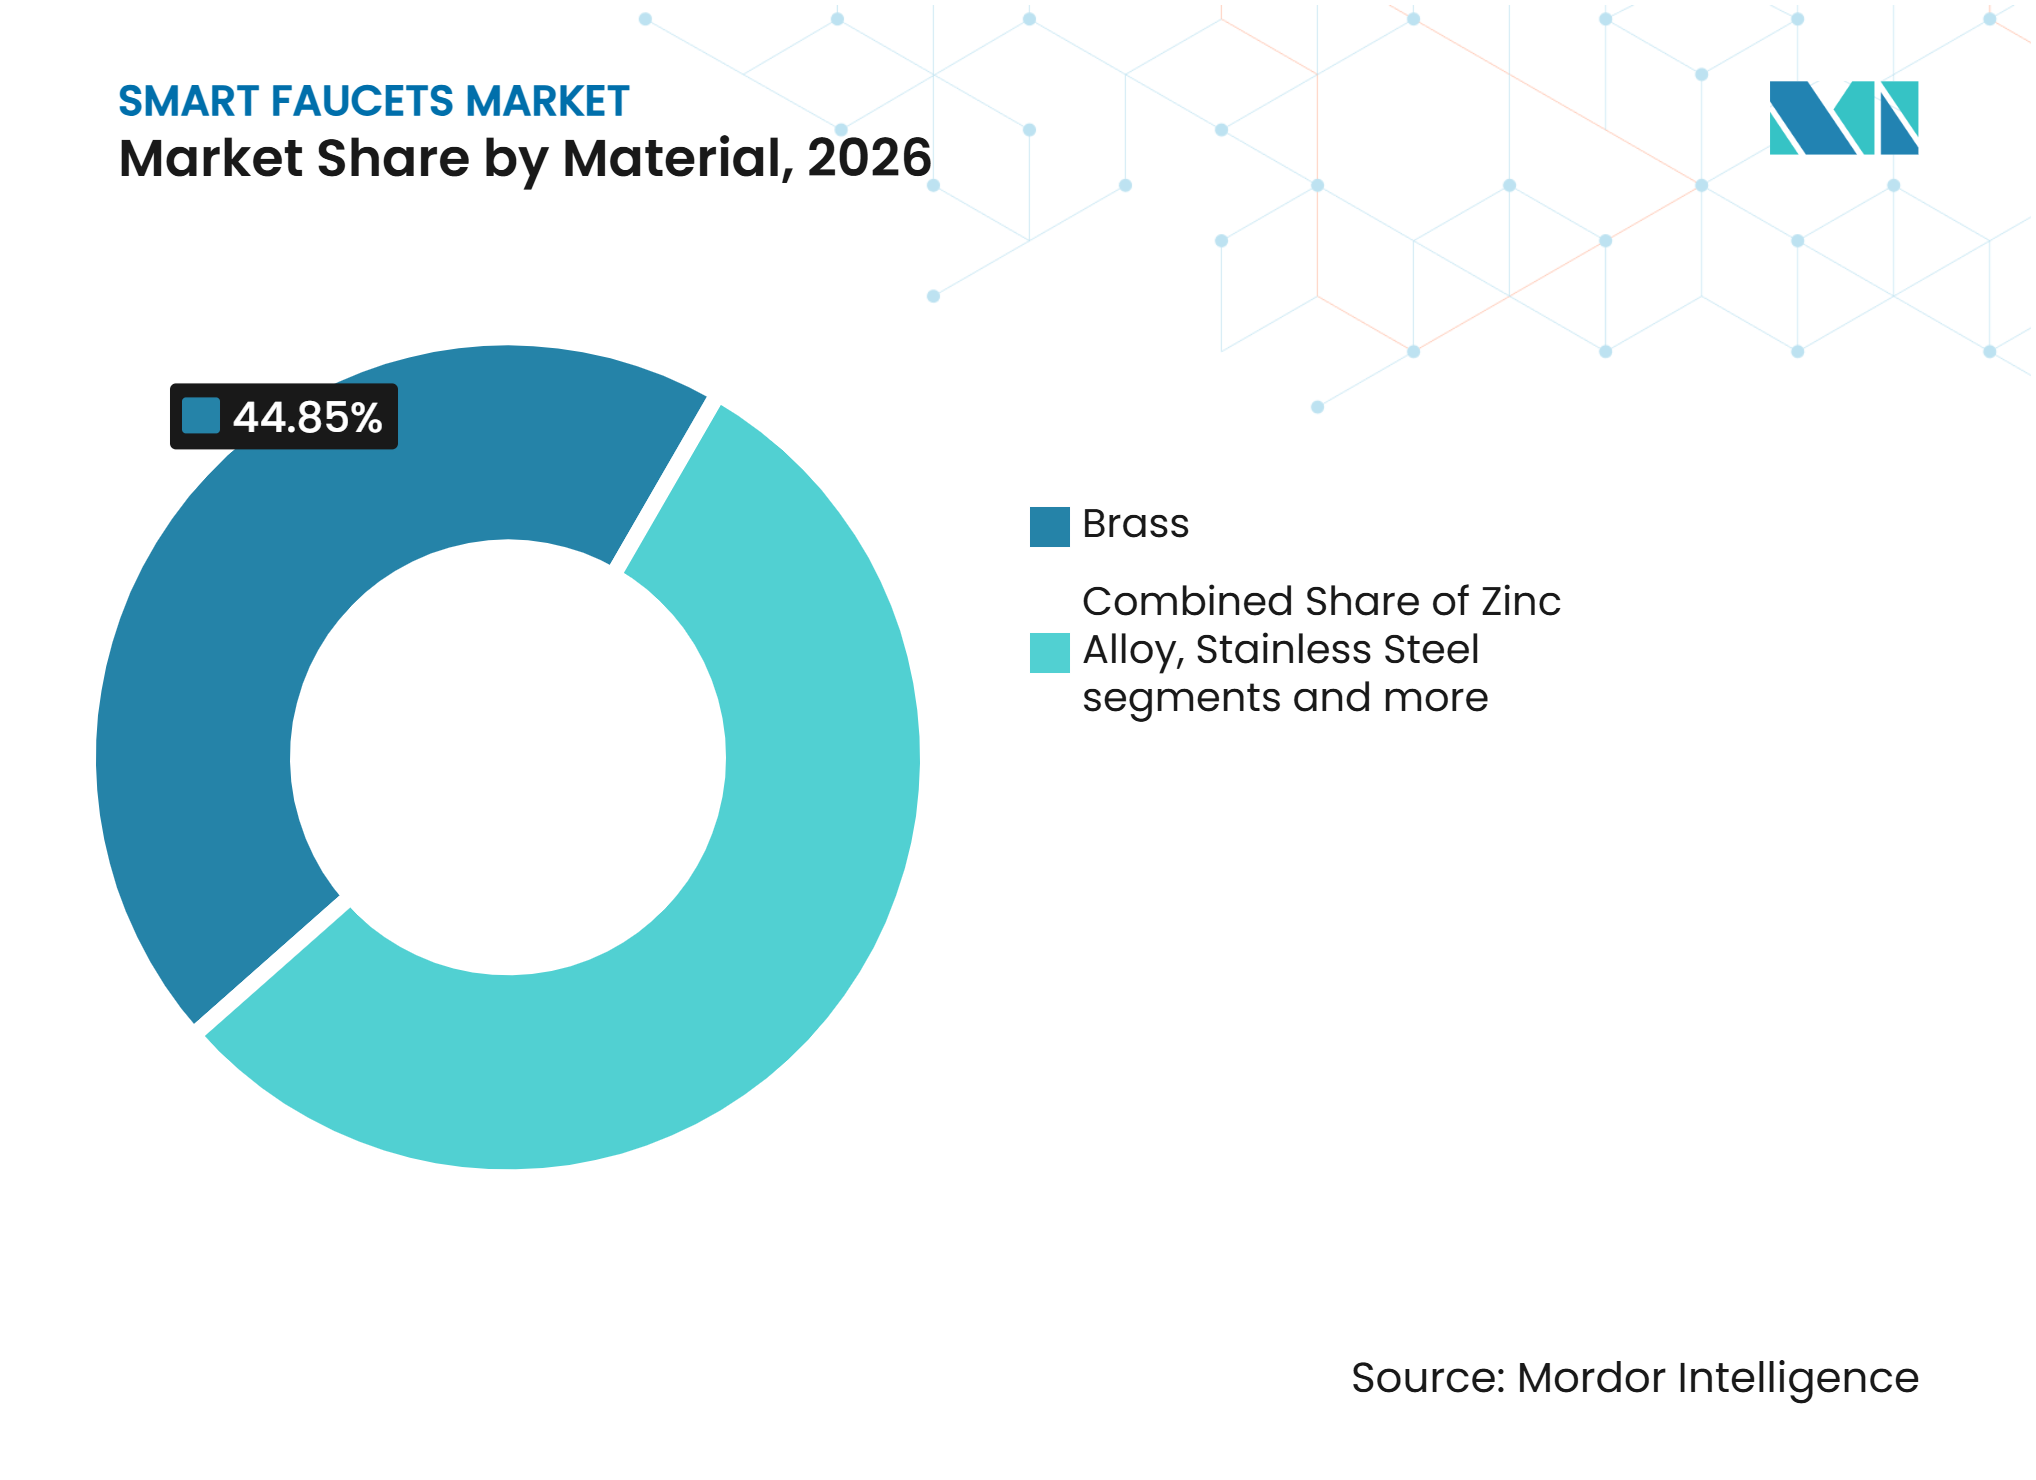
真鍮が規模を維持しながらポリマーが台頭真鍮は2026年のスマート・タッチレス蛇口市場シェアの44.9%を占め、耐食性、機械加工性、確立された配管コードへの適合性、および成熟したサプライチェーンによって支えられています。この素材は、新築工事と交換工事の両方で使用される蛇口本体に引き続き一般的です。その広範な設置基盤はまた、馴染みのある製造・流通ネットワークからの定期的な注文を支援します。鉛規制と飲料水要件は、適切なコンポーネントにおける真鍮使用を削減する圧力を生み出しています。欧州飲料水指令は、水と接触する素材に関連する規制を含む、飲料水の質を保護することを目的とした要件を設定しています。これにより、サプライヤーは信頼性やコード適合性を損なうことなく代替素材の選択肢を評価するよう促されています。
エンジニアリングプラスチックおよびポリマーコンポジットは、スマート・タッチレス蛇口産業において2032年にかけて10.1%のCAGRで拡大すると予測されています。EMSグループは、飲料水認定済みのGrivory FWAおよびGrilamid FWA素材が、真鍮への依存を低減しようとするアプリケーション使用できると述べています。Syensqoは2025年10月に、UniwellがGROHE蛇口システム向けに供給される柔軟な配管接続ホースの製造にAvaSpire PAEKを使用していると発表しました。この開発は、ポリマーの使用が小さな内部コンポーネントを超えて選択された配管アセンブリへと移行していることを示しています。ステンレス鋼と亜鉛合金は、外観、衛生要件、または困難な操作条件が最低素材コストよりも重要な場合に役割を維持しています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
設置タイプ別:
デッキマウントデザインがリードしながら統合システムが拡大デッキマウント構成は2026年の市場シェアの59.7%を占め、幅広いシンクおよびカウンタートップとの互換性を反映しています。このフォーマットは、大規模な壁面改修を回避できるため、新規設置とレトロフィット工事の両方を支援します。主要サプライヤーの商業製品ラインは、トイレ用途にデッキマウントデザインを一般的に使用しています。壁掛け製品は、隠蔽配管が好まれるプレミアム住宅およびホスピタリティプロジェクトで役割を維持しています。設置が壁内の粗配管と熟練労働に依存するため、その使用はより限定的です。スマート・タッチレス蛇口市場は、既存の建物での混乱を最小限に抑える設置フォーマットを引き続き優先しています。
その他の設置タイプは2032年にかけて10.3%のCAGRで成長すると予測されています。このカテゴリには、高トラフィック環境で使用される統合シンクシステム、パネルマウント製品、およびその他のモジュラーアプローチが含まれます。Sloanの教育機関向け資料は、水効率、衛生、および耐久性のあるデザインを統合した協調的なトイレソリューションの重要性を示しています。蛇口、シンク、および関連設備が一つのシステムとして設計されている場合、施設管理者は個別の機器関係の数を減らすことができます。これにより、標準化されたコンポーネントとより簡単なメンテナンス手順を提供するサプライヤーが支援されます。統合製品はまた、破壊行為への耐性と一貫した清掃慣行が重要なプロジェクトにも適しています。
建設・プロジェクトタイプ別:
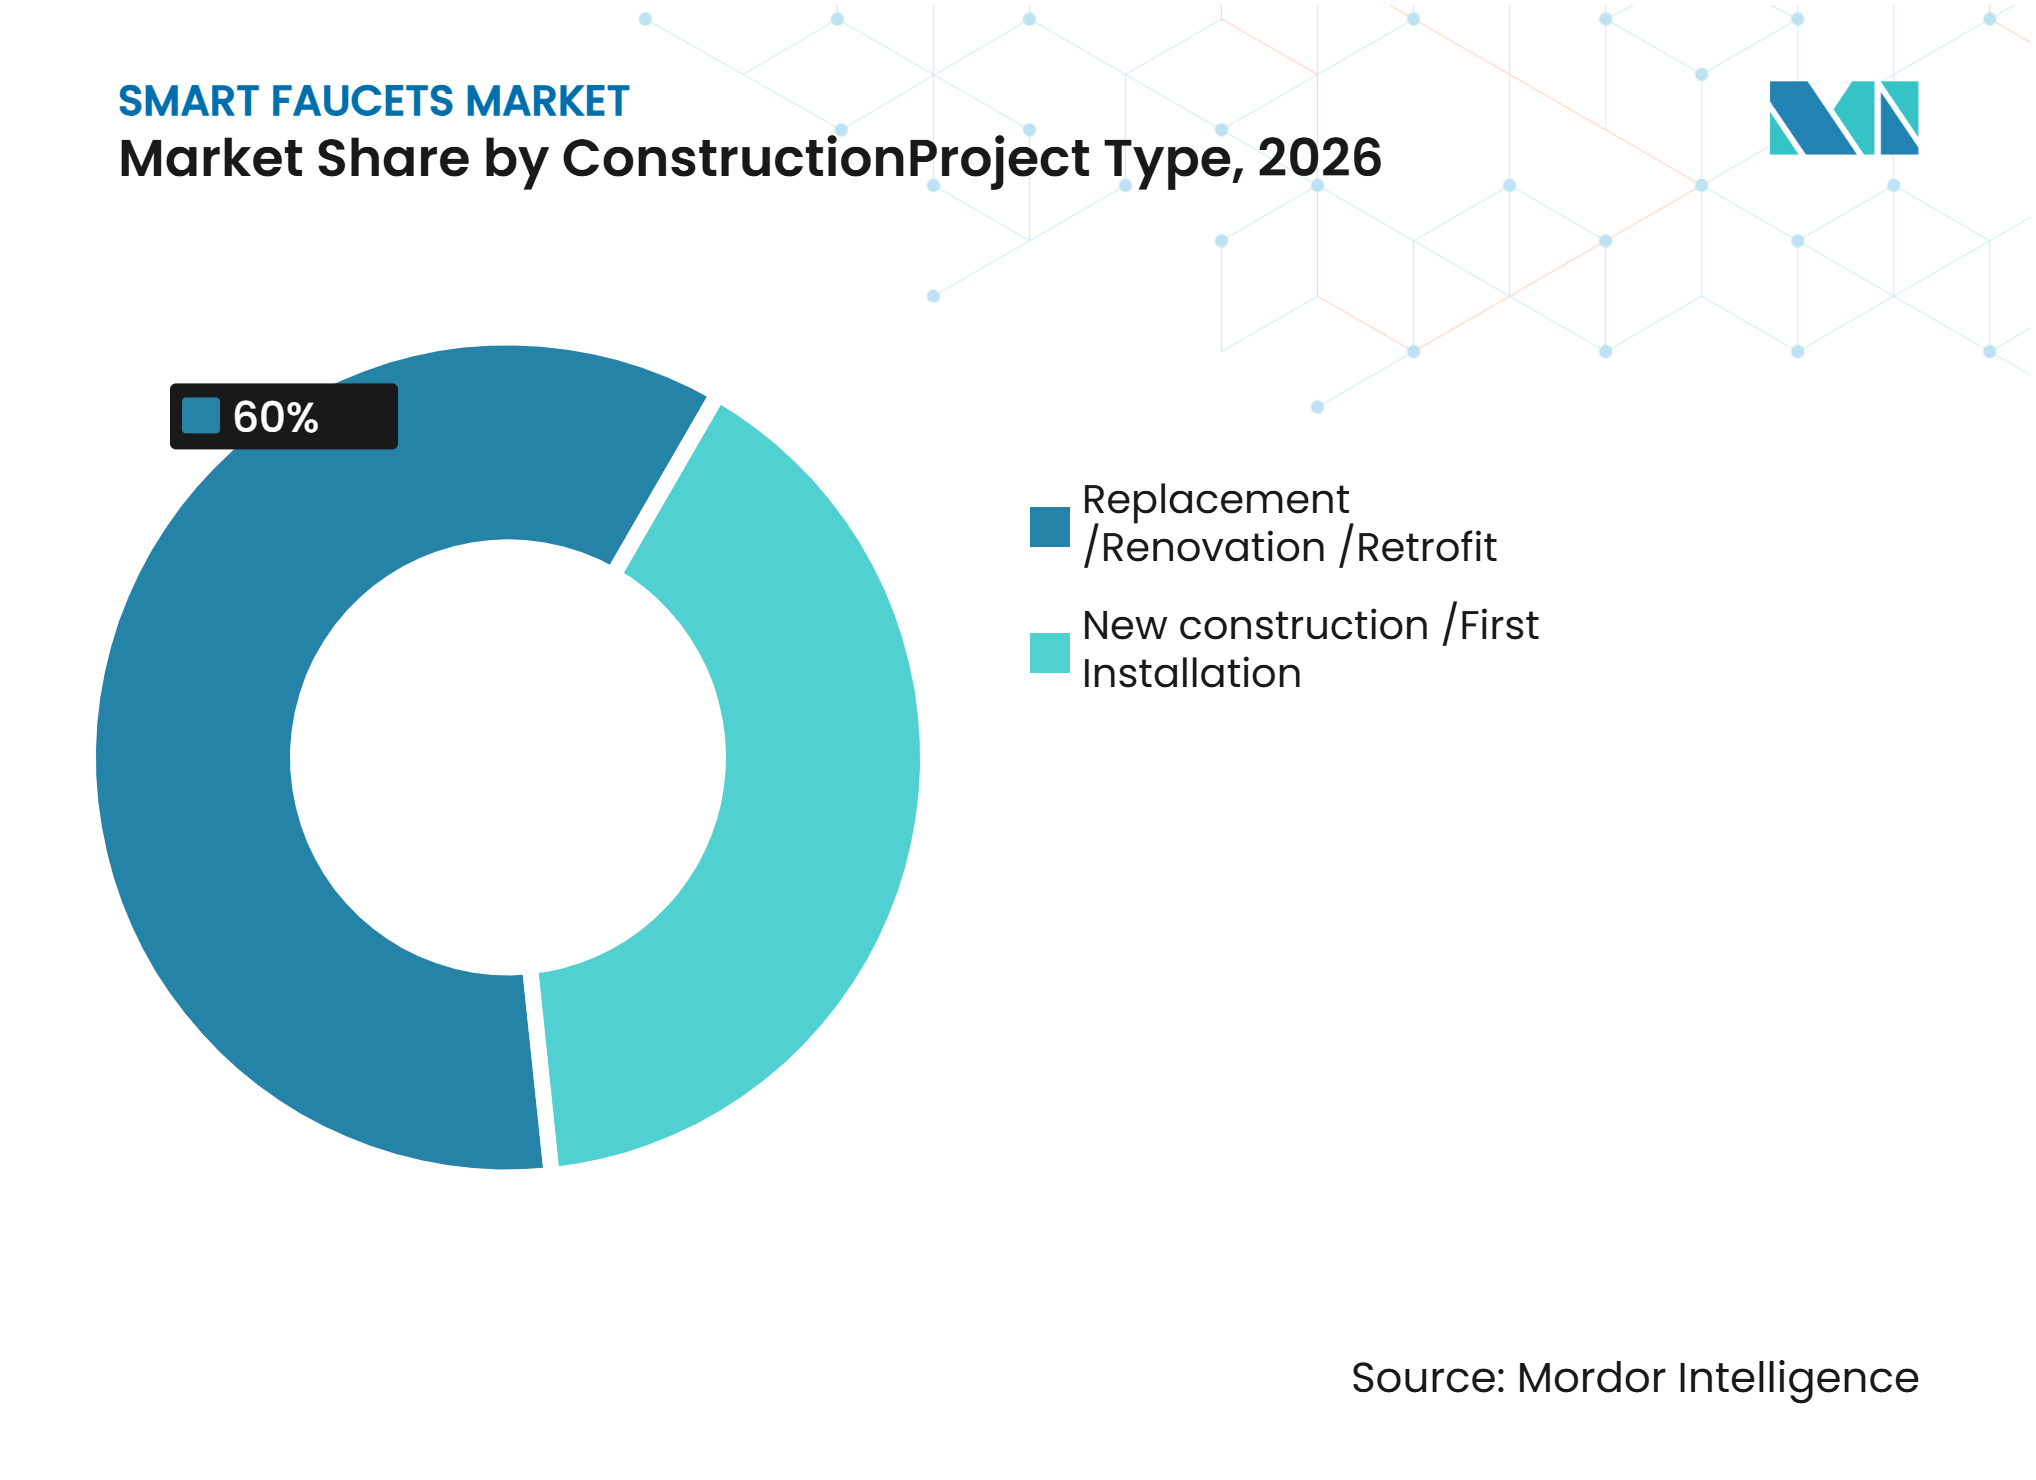
改修がコア需要基盤を維持交換・改修・レトロフィットプロジェクトは2026年のスマート・タッチレス蛇口市場規模の60%を占め、2032年にかけて9.5%のCAGRで成長すると予測されています。このパターンは新築建設サイクルへの依存を低減します。需要は衛生アップグレード、水効率工事、および住宅デザイン改修から生まれます。施設運営者は、継続的な建物メンテナンスの一環として蛇口交換をスケジュールすることができます。Chicago Faucetsのヘルスケアリソースは、タッチレス製品を水安全、感染予防、および熱傷防止計画の中に位置づけています。このセグメントは、これらのニーズが定期的な資本メンテナンス予算に含まれる場合に恩恵を受けます。
新築建設は、設計段階で行われた仕様が長期的な設備調達を導くことができるため、戦略的に重要であり続けます。LEED v4.1は屋内水使用に対応し、プロジェクトチームが配管設備の性能を文書化することを奨励しています。WaterSenseラベリングはまた、米国における効率的な洗面台用蛇口の認知された基準を提供します。これらの要件は、個々の製品の好みに依存しない需要を生み出すことができます。サプライヤーは、建築家やエンジニアに性能文書を提供する必要があります。スマート・タッチレス蛇口産業は、グリーンビルディングおよび機関設計仕様への早期関与から恩恵を受けることができます。

用途別:
洗面台用蛇口が数量をリードしキッチンがデジタル需要を追加洗面台用蛇口は2026年の市場シェアの62.8%を占め、住宅建築、ホテル、ヘルスケア施設、および商業用トイレでの使用によって牽引されています。大規模な物件には多くの洗面手洗いポイントが含まれる可能性があり、高い単位数量を支援します。ヘルスケアおよびフードサービス施設にはまた、タッチフリー操作を支援する衛生要件があります。自動停止は、頻繁に使用されるトイレでの不必要な流量を制限することができます。洗面台用製品は、標準化された商業展開に適しています。このセグメントのバイヤーは一般的に、信頼性、容易なメンテナンス、および流量制御を優先します。
キッチンシンク用蛇口は2032年にかけて9.7%のCAGRで成長すると予測されています。LIXILの2025年Navishカタログは、日本におけるタッチレスキッチン製品の継続的な入手可能性を示しています。コネクテッドホームでは、キッチン製品をろ過、使用量モニタリング、およびその他のホーム管理機能と連携させることができます。フードサービスおよび病院のキッチンはまた、衛生ワークフローが重要な場所でのハンズフリー操作を重視することができます。実験室、ユーティリティ、および屋外蛇口を含むその他の用途は、より小さいながらも制御された温度と衛生的な操作などの特定の要件に対応します。製品サプライヤーは、各設定の物理的要求に合わせてセンサー範囲、スパウトデザイン、および耐久性を適応させる必要があります。
エンドユーザー別:
商業施設がより速い成長ペースを設定住宅ユーザーは2026年の市場シェアの56.9%を占め、アジア太平洋の建設活動と北米のスマートホーム改修によって支えられています。消費者は、衛生、利便性、および水使用の利点を確認できる場合、タッチレス製品を選択する可能性が高くなります。小売での入手可能性は、確立されたブランドがキッチンまたはバスルームのアップグレードを行う住宅所有者にリーチするのに役立ちます。商業施設での設置がユーザーにとってテクノロジーをより身近なものにするにつれて、採用は拡大する可能性があります。価格は中間市場の住宅バイヤーにとって中心的な考慮事項であり続けます。デザイン、信頼性、およびアクセスしやすい価格設定のバランスをとるサプライヤーは、住宅市場でのリーチを広げることができます。
商業用途は2032年にかけて10.2%のCAGRで拡大すると予測されています。空港、オフィス、スタジア、ホテル、病院、およびフードサービス施設は高トラフィックであり、より強力な水管理要件を持っています。これらの物件は、ポートフォリオ規模で水使用量とメンテナンスを検討することができ、コネクテッド製品をより適切なものにします。商業仕様は、高度に規制された設定からオフィス、学校、およびエンターテインメント施設へと波及することが多いです。ZurnのpatentedplumbSMARTプラットフォームは、サプライヤーが大規模施設を中心に水デバイスモニタリングを構築している方法を示しています。スマート・タッチレス蛇口市場は、企業がハードウェアと継続的な管理サポートの両方を提供する場合に恩恵を受けることができます。
流通チャネル別:
小売が数量を維持しながら直販がシステムプロジェクトに対応B2Cおよび小売チャネルは2026年の市場シェアの63.6%を占め、ホームセンター、専門ショールーム、電子商取引プラットフォーム、および地元のハードウェア販売店をカバーしています。このチャネルは、住宅購入者の多さから恩恵を受けています。認知されたブランドは、小売ディスプレイとデジタルコンテンツを使用して、センサー機能と設置ニーズを説明することができます。オンラインチャネルは、ショールームカバレッジが限られている市場での選択肢を広げ、アクセスを改善することができます。ただし、小売バイヤーは電源、互換シンク、およびサービス要件に関するより明確な情報を必要とする場合があります。スマート・タッチレス蛇口市場は、購入時点でのシンプルな製品教育に引き続き依存しています。
B2Bおよび直販は2032年にかけて9.6%のCAGRで成長すると予測されています。このルートは、商業仕様、相手先ブランド製造契約、および機関入札に対応します。プロジェクトにビルディングマネジメント統合、試運転、およびメンテナンスサポートが含まれる場合、直接エンゲージメントはより価値が高くなります。サプライヤーは、リモートモニタリング、サービスレベルアグリーメント、および技術文書を通じて差別化することができます。Zurnのプラットフォーム戦略は、商業用水デバイス決定における集中管理の役割を示しています。顧客が個々の設備ではなく完全な水管理ソリューションを購入するにつれて、直販チャネルは価値を高める可能性があります。
地域分析
アジア太平洋
アジア太平洋は2026年のスマート・タッチレス蛇口市場シェアの35%を占め、2032年にかけて9.9%のCAGRで成長すると予測されています。中国の国家節水規制は、公共建築物に節水設備の使用を義務付け、効率的な製品のより広い採用を支援しています。これにより、民間住宅購入と並んで需要への機関的なルートが生まれます。日本は、マイクロ波センシングと自動照明機能を備えたTOTOの2025年ESCUAローンチに示されるように、重要な製品開発センターであり続けています。インドは都市インフラとスマートホーム製品への関心の高まりを通じて需要を追加しています。この地域は、高い設置数量と幅広い価格帯および建築基準を組み合わせています。サプライヤーは、商業プロジェクト、都市型アパト、および現地サービス能力に適した製品が必要です。
欧州
欧州は、水管理規制、改修活動、およびプレミアム衛生製品への需要によって形成されています。欧州委員会の2025年水レジリエンス戦略は、建築環境に関連する行動を含む、より良い水管理を優先事項として特定しています。建物のエネルギー性能指令は、建物のアップグレードのためのより広い政策設定を提供しています。Hansgroheは2025年2月にHydraaloopと提携し、ホテル、公共建築物、および持続可能性重視の建設プロジェクト向けのグレーウォーターリサイクルソリューションを導入しました。これは、個々の節水設備からビルディングレベルの再利用システムへのシフトを示しています。スマート・タッチレス蛇口市場は、メーカーが性能、水効率、およびより広い水インフラとの互換性を実証できる場合に支援されます。
北米、中東・アフリカ、および南米
北米は成熟した商業市場であり、WaterSense、LEED v4.1、およびWELL関連のプロジェクト要件が効率的な設備仕様を支援しています。米国エネルギー省は2025年5月に強化された蛇口節水基準の廃止を提案しましたが、これはWaterSenseや民間建物認証要件を削除するものではありませんでした。中東・アフリカでは、湾岸のホスピタリティおよびインフラプロジェクトがホテル、空港、およびオフィスのプレミアム製品への需要を生み出しています。Benkiserは2025年11月にBIG 5 Dubaiでタッチレス蛇口Islaを発表し、この商業セグメントへの注目を示しました。南米は、ホスピタリティおよび商業プロジェクトを通じてより選択的な機会を提供していますが、コスト感度とインフラの制限が家庭への広範な普及を制約しています。これらの地域全体で、サプライヤーは現地化された設置サポートと、仕様性能とプロジェクト総コストのバランスをとる製品が必要です。
競合ランドスケープ
市場集中度
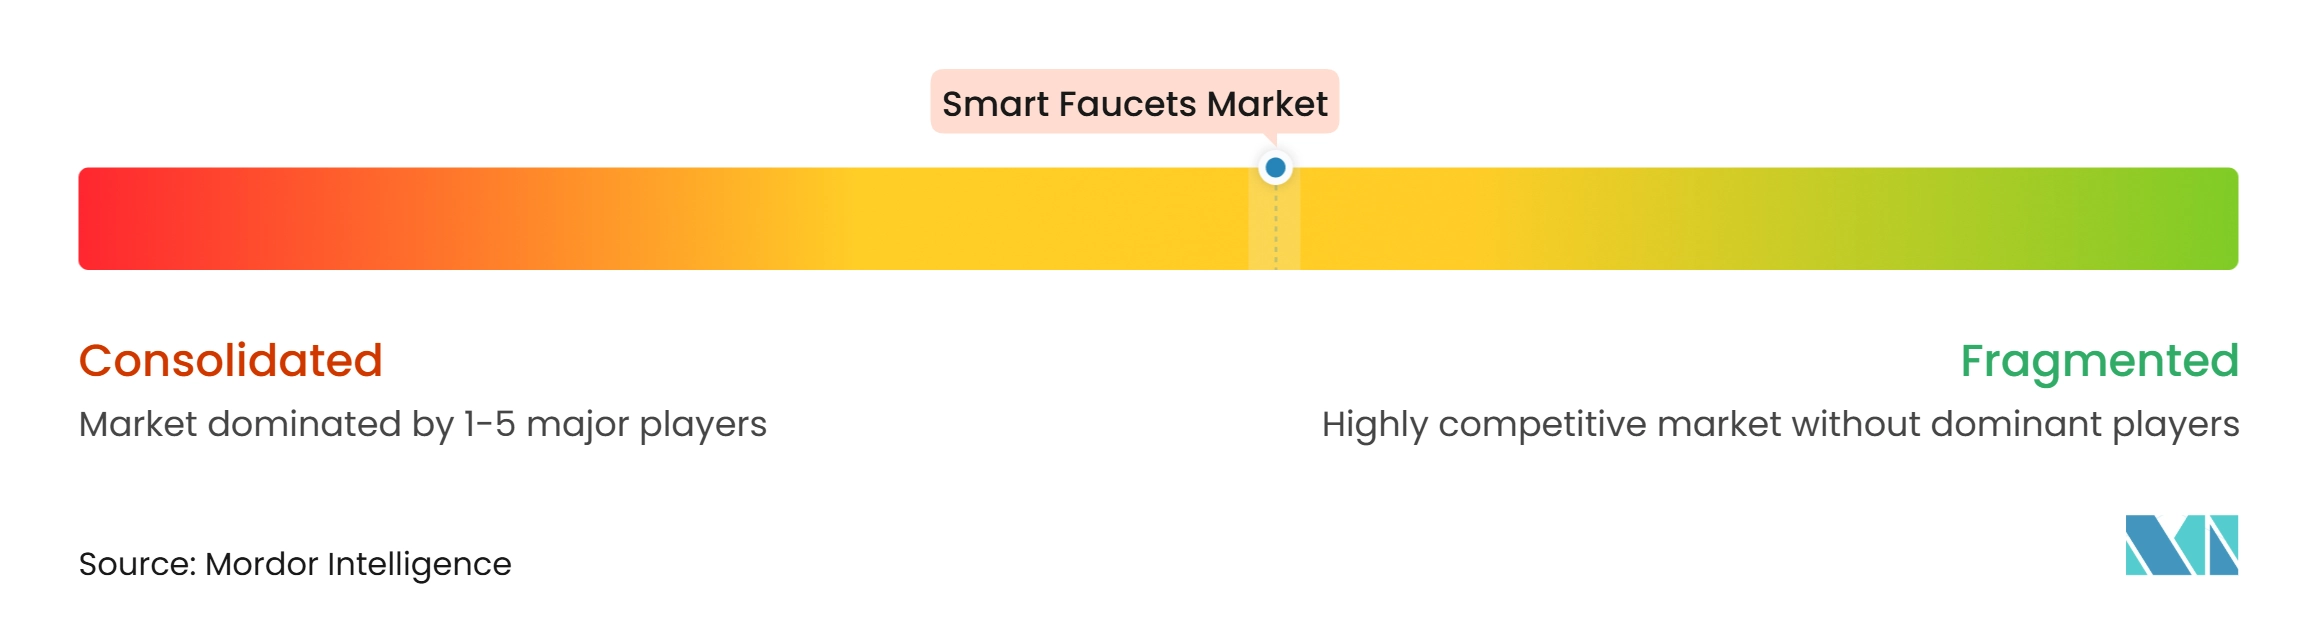
スマート・タッチレス蛇口市場は、グローバルでは中程度の集中度を維持していますが、特定の商業・住宅用途で強いポジションを持つサプライヤーが複数存在します。大手サプライヤーは、製品の信頼性、流通、水効率、および正式なプロジェクト仕様を満たす能力を通じて競争しています。地域の生産者は、より低い価格、現地サービス、または国内基準に適応した製品を提供する場合に競争力を維持できます。この構造は、確立された衛生陶器企業と専門センサーサプライヤーの両方に余地を残しています。単一の企業がすべての製品カテゴリまたは地域にわたって価格決定権を持つことはありません。
SloanとZurn Elkayは、コネクテッド水管理を使用して個々の設備の販売を超えた展開を進めています。Zurnは2025年5月に、水デバイスの集中監視とリモートコントロールを支援するplumbSMARTの米国特許を取得しました。Sloanは2025年1月に、商業用水効率アプリケーション向けに1分あたり0.35ガロンのBASYS構成を追加しました。これらの行動は、効率性、メンテナンスの可視性、および協調的な施設制御を求める商業顧客に対応しています。また、サプライヤー選定においテクニカルサポートとソフトウェア能力をより重要にしています。スマート・タッチレス蛇口市場は、建物システムの全ライフサイクルをサポートできる企業をますます優遇しています。
欧州および日本の企業も製品とシステムの差別化を追求しています。Hansgroheの2025年2月のHydraaloopとの提携は、選択された建物タイプに対して水使用削減とグレーウォーター再利用を結びつけました。TOTOの2025年6月のESCUAリリースは、タッチレスデザインの選択肢を拡大し、マイクロ波センサー自動照明を導入しました。Syensqoの2025年10月のGROHEシステム向けPAEK配管ホースに関する発表は、素材革新が選択されたコンポーネントの鉛リスク低減をどのように支援できるかを示しました。これらの例は、蛇口のスタイリングだけでなく、接続性、水システム、センシング、および素材にわたる競争を示しています。
スマート蛇口産業リーダー
-
Kohler Co.
-
LIXIL Corporation
-
TOTO Ltd.
-
Moen Incorporated
-
Delta Faucet Company
- 注:主要企業の掲載順は順位を示すものではありません。
スマート蛇口市場 このレポートでカバーされる企業
- Kohler Co.
- LIXIL Corporation
- TOTO Ltd.
- Moen Incorporated
- Sloan Valve Company
- Hansgrohe SE
- Roca Sanitario, S.A.
- Jaquar Group
- Geberit International AG
- Oras Ltd.
- PRESTO Group
- GESSI S.p.A.
- Zurn Elkay Water Solutions
- VitrA
- Franke Group
- CERA Sanitaryware Limited
- JOMOO Kitchen & Bath Co., Ltd.
- Advanced Modern Technologies Corporation (AMTC)
- Pfister
- Kraus USA
最近の産業開発事情 スマート蛇口市場
- 2026年10月:Kohler Co.は、カメラベースの蛇口制御システムに対して米国特許第12,768,153号を取得しました。カメラとプロセッサがスパウト下の物体(手、カップ、歯ブラシ、鍋)を識別し、それに合わせて流量、温度、および時間を調整します。測距センサーはまた、容器が充填レベルに達すると流れを止めることができます。
- 2026年10月:Delta Faucet Company(Masco)はNoreau Kitchenコレクションを発表しました。Touch2OとTouchless Technology、VoiceIQ音声起動計量ディスペンシング、およびTempSense LED水温インジケーターを組み合わせています。
- 2025年11月:BenkiserはBIG 5 Dubaiでタッチレスセンサー蛇口Islaを初披露し、ホテル、空港、オフィスビル、および高級飲食店向けに個別選択可能なプレミアムフィニッシュと設定可能なスパウト高さを提供しました。
- 2025年10月:Syensqoは、Uniwell RohrsystemeがGROHE蛇口システム向けの柔軟な配管接続ホースの製造にAvaSpire PAEKを使用していると発表しました。
グローバルスマート蛇口市場レポートスコープ
セグメンテーション概要
| 亜鉛合金 |
| ステンレス鋼 |
| 真鍮 |
| エンジニアリングプラスチック・ポリマーコンポジット |
| その他の素材 |
| デッキマウント |
| 壁掛け |
| その他の設置タイプ |
| キッチンシンク用蛇口 |
| 洗面台用蛇口 |
| その他の用途 |
| 新築・初回設置 |
| 交換・改修・レトロフィット |
| 住宅用 |
| 商業用 |
| B2C・小売 | マルチブランドストア・ホームセンター |
| 専門配管・キッチン・バスルームショールーム(エクスクルーシブブランドアウトレット(EBO)を含む) | |
| オンライン・電子商取引 | |
| 地元ハードウェアストア・非組織小売 | |
| B2B・直販 |
| 北米 | カナダ |
| 米 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス | |
| 北欧諸国 | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 素材別 | 亜鉛合金 | |
| ステンレス鋼 | ||
| 真鍮 | ||
| エンジニアリングプラスチック・ポリマーコンポジット | ||
| その他の素材 | ||
| 設置タイプ別 | デッキマウント | |
| 壁掛け | ||
| その他の設置タイプ | ||
| 用途別 | キッチンシンク用蛇口 | |
| 洗面台用蛇口 | ||
| その他の用途 | ||
| 建設・プロジェクトタイプ別 | 新築・初回設置 | |
| 交換・改修・レトロフィット | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 流通チャネル別 | B2C・小売 | マルチブランドストア・ホームセンター |
| 専門配管・キッチン・バスルームショールーム(エクスクルーシブブランドアウトレット(EBO)を含む) | ||
| オンライン・電子商取引 | ||
| 地元ハードウェアストア・非組織小売 | ||
| B2B・直販 | ||
| 地域別 | 北米 | カナダ |
| 米 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
スマート・タッチレス蛇口市場の2032年までの予測規模は?
スマート・タッチレス蛇口市場は、8.5%のCAGRで成長し、2032年までに6.94 ビリオン 米ドルに達すると予測されています。
スマート・タッチレス蛇口の需要をリードする素材は何ですか?
スマート・タッチレス蛇口市場では、真鍮が2026年に44.9%のシェアで需要をリードし、エンジニアリングプラスチックおよびポリマーコンポジットは2032年にかけて10.1%のCAGRで成長すると予測されています。
タッチレス蛇口が商業ビルで使用される理由は何ですか?
スマート・タッチレス蛇口市場は、衛生、水効率、メンテナンスの可視性、およびビルディングマネジメント機能を必要とする商業施設に対応しています。
タッチレス蛇口の需要が最も大きい用途はどれですか?
スマート・タッチレス蛇口市場では、洗面台用蛇口が2026年の需要の62.8%を占めており、住宅、ホテル、ヘルスケア施設、および商業用トイレで広く使用されているためです。
スマート・タッチレス蛇口で最も急速に拡大している地域はどこですか?
スマート・タッチレス蛇口市場では、アジア太平洋が2026年の需要の35%を占め、2032年にかけて9.9%のCAGRで成長すると予測されています。