
Marktgröße und Marktanteil für intelligente Armaturen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.62 Milliarden US-Dollar |
| Marktgröße (2032) | 6.94 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.46 % |
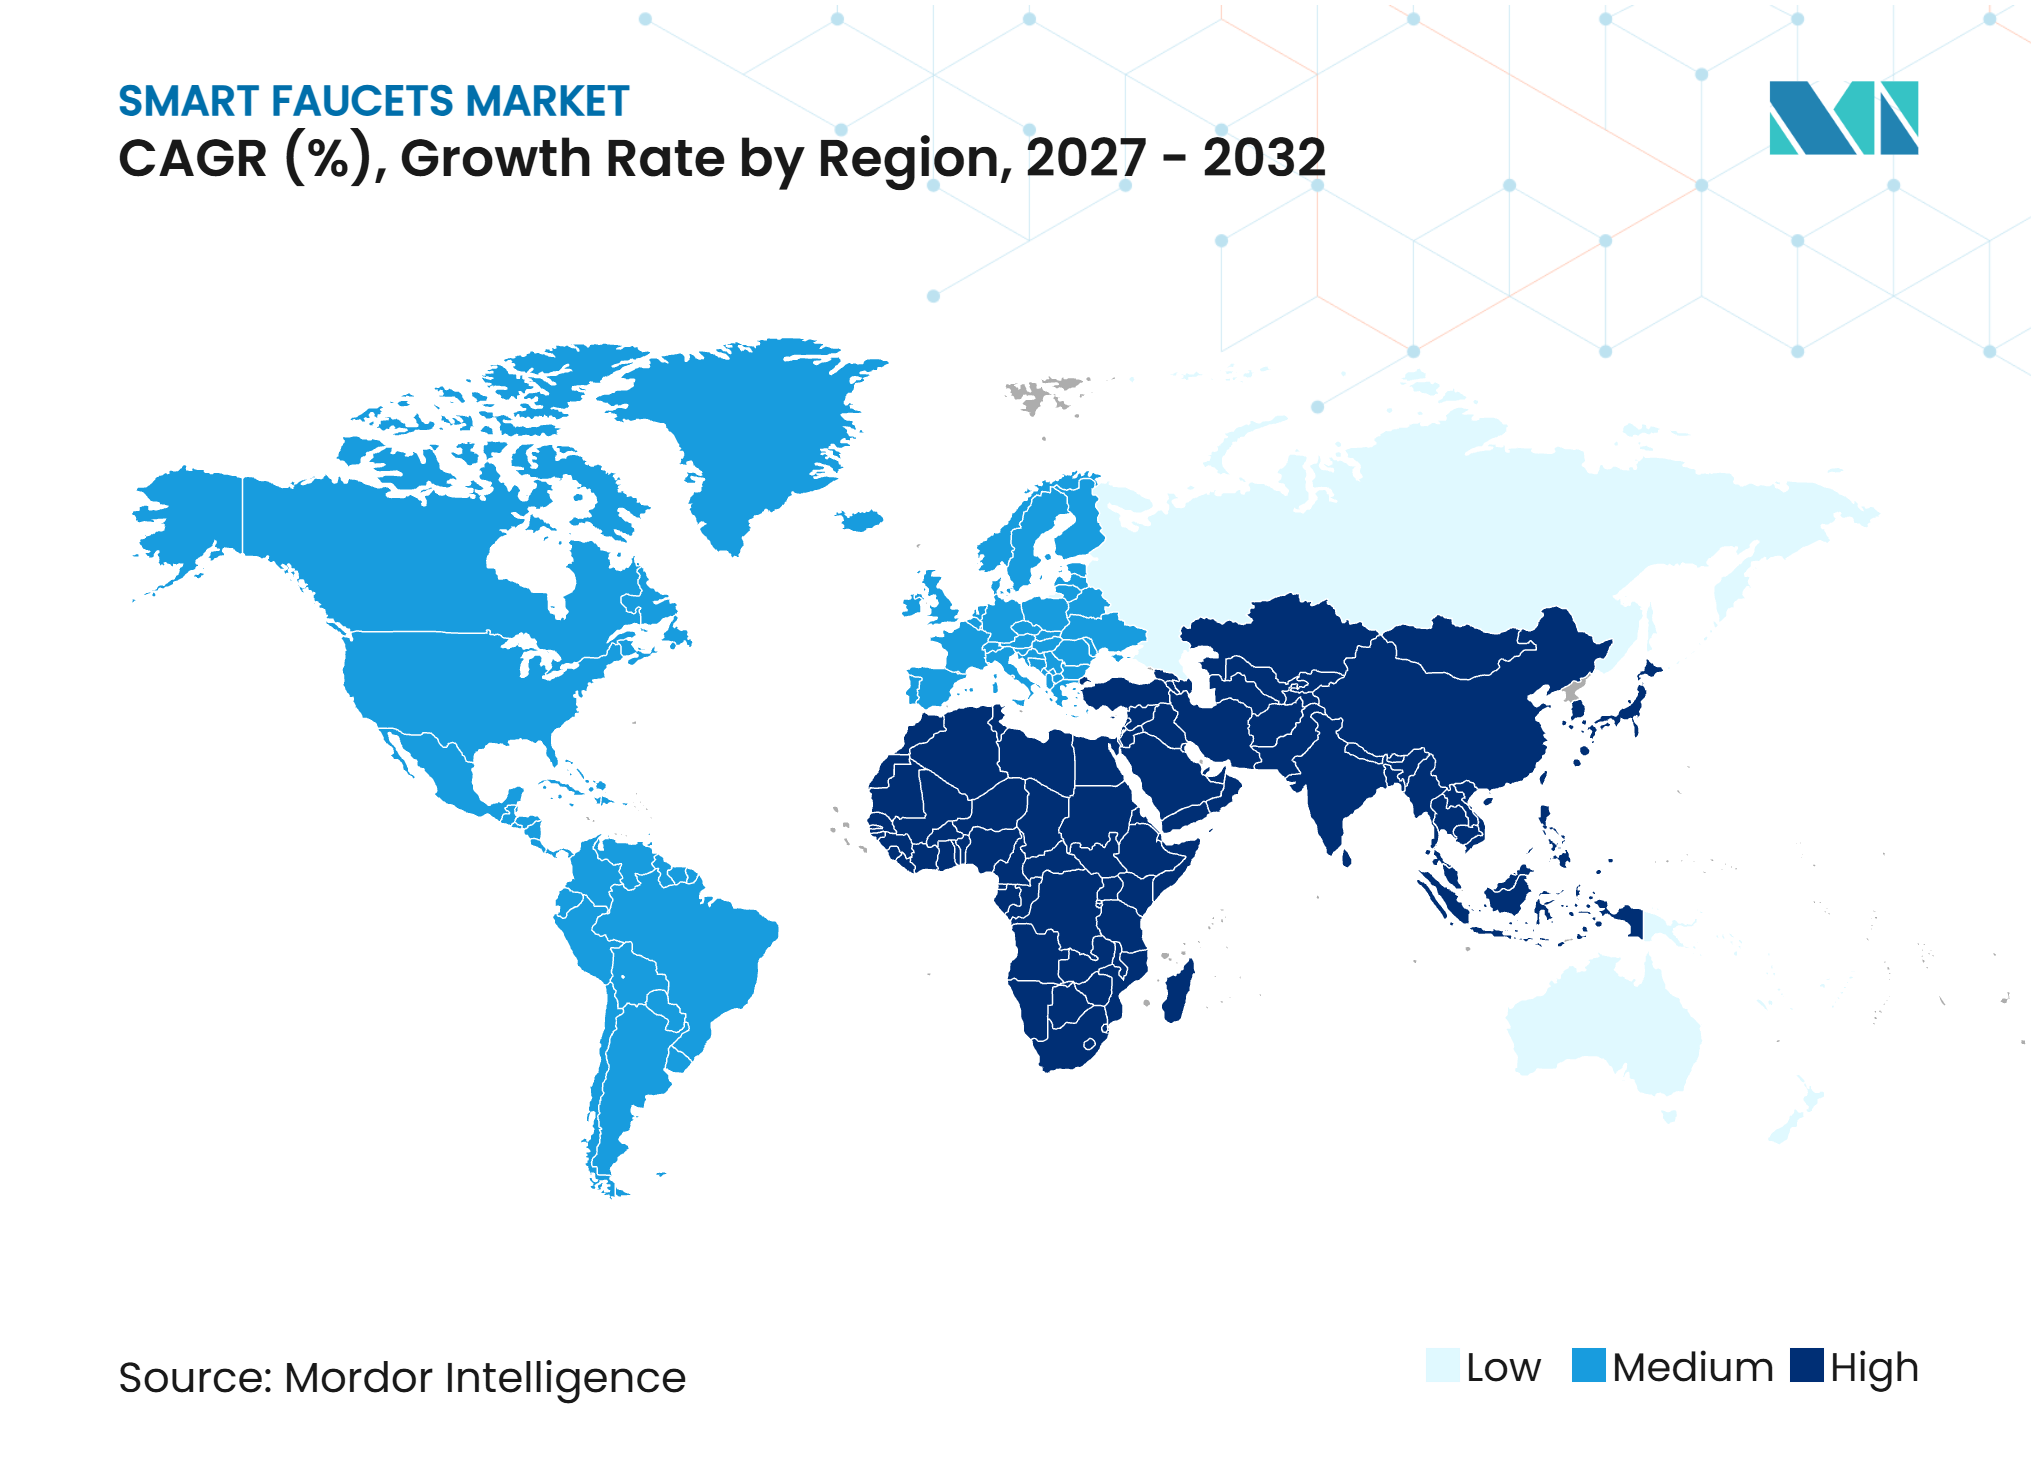
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intelligente Armaturen von Mordor Intelligence
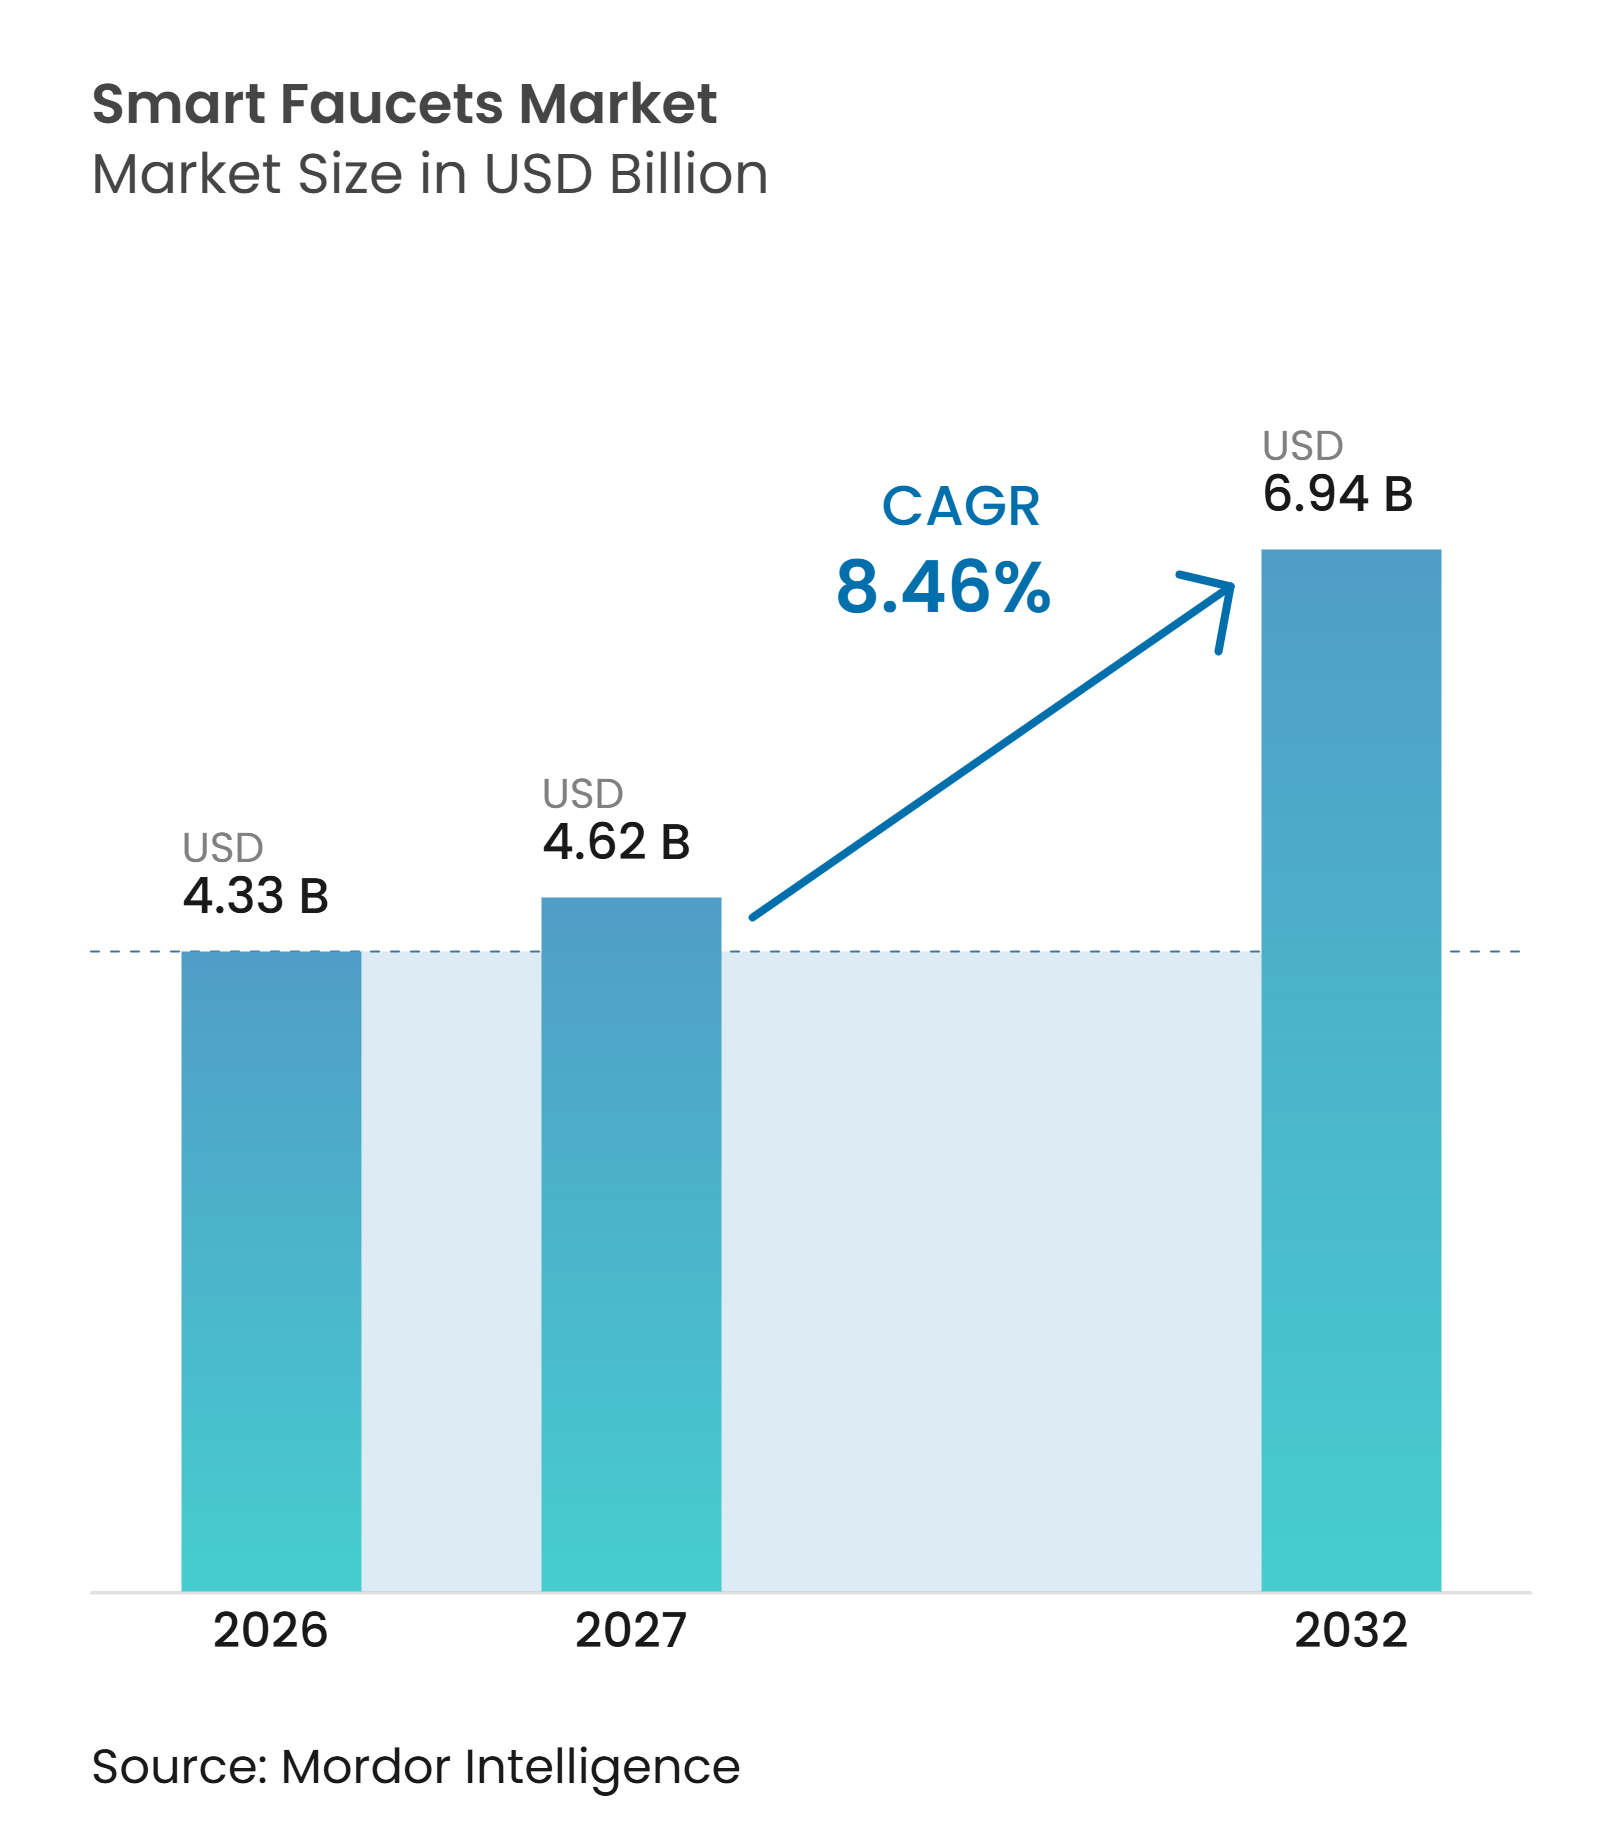
Die Marktgröße für intelligente Armaturen wird voraussichtlich von 4,33 Milliarden USD im Jahr 2026 auf 4,62 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 8,46 % über den Zeitraum 2027–2032 voraussichtlich 6,94 Milliarden USD erreichen. Der Markt für intelligente Armaturen entwickelt sich über einen reinen Armaturenkauf hinaus hin zu Anwendungen im Bereich Wassermanagement, Hygiene und Wartung in Gewerbe- und Wohngebäuden. Austausch- und Renovierungsprojekte machten 2026 60 % der Nachfrage aus, was Lieferanten sowohl gegenüber Wartungsbudgets als auch gegenüber Bauzyklen exponiert. Vorschriften zur Wassereffizienz, Hygieneanforderungen und Gebäudezertifizierungsprogramme stärken die Nachfrage nach automatischer Absperrung und überwachtem Wasserverbrauch. Gewerbliche Käufer bevorzugen zudem Produkte, die sich mit Gebäudemanagementsystemen verbinden und Wartungsentscheidungen unterstützen lassen. Diese Bedingungen schaffen Chancen für Lieferanten, die zuverlässige Hardware, geringen Wasserverbrauch und Serviceunterstützung kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielt Messing 2026 einen Marktanteil von 44,9 %, während technische Kunststoffe und Polymerverbundwerkstoffe bis 2032 voraussichtlich mit einem CAGR von 10,1 % wachsen werden.
- Nach Installationstyp hielten Aufbaumontage-Konfigurationen 2026 einen Marktanteil von 59,7 %, während andere Installationen bis 2032 voraussichtlich mit einem CAGR von 10,3 % wachsen werden.
- Nach Konstruktions-/Projekttyp hielten Austausch-, Renovierungs- und Nachrüstungsprojekte 2026 einen Marktanteil von 60 % und werden bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen.
- Nach Anwendung hielten Badezimmerwaschbeckenarmaturen 2026 einen Marktanteil von 62,8 %, während Küchenspülenarmaturen bis 2032 voraussichtlich mit einem CAGR von 9,7 % wachsen werden.
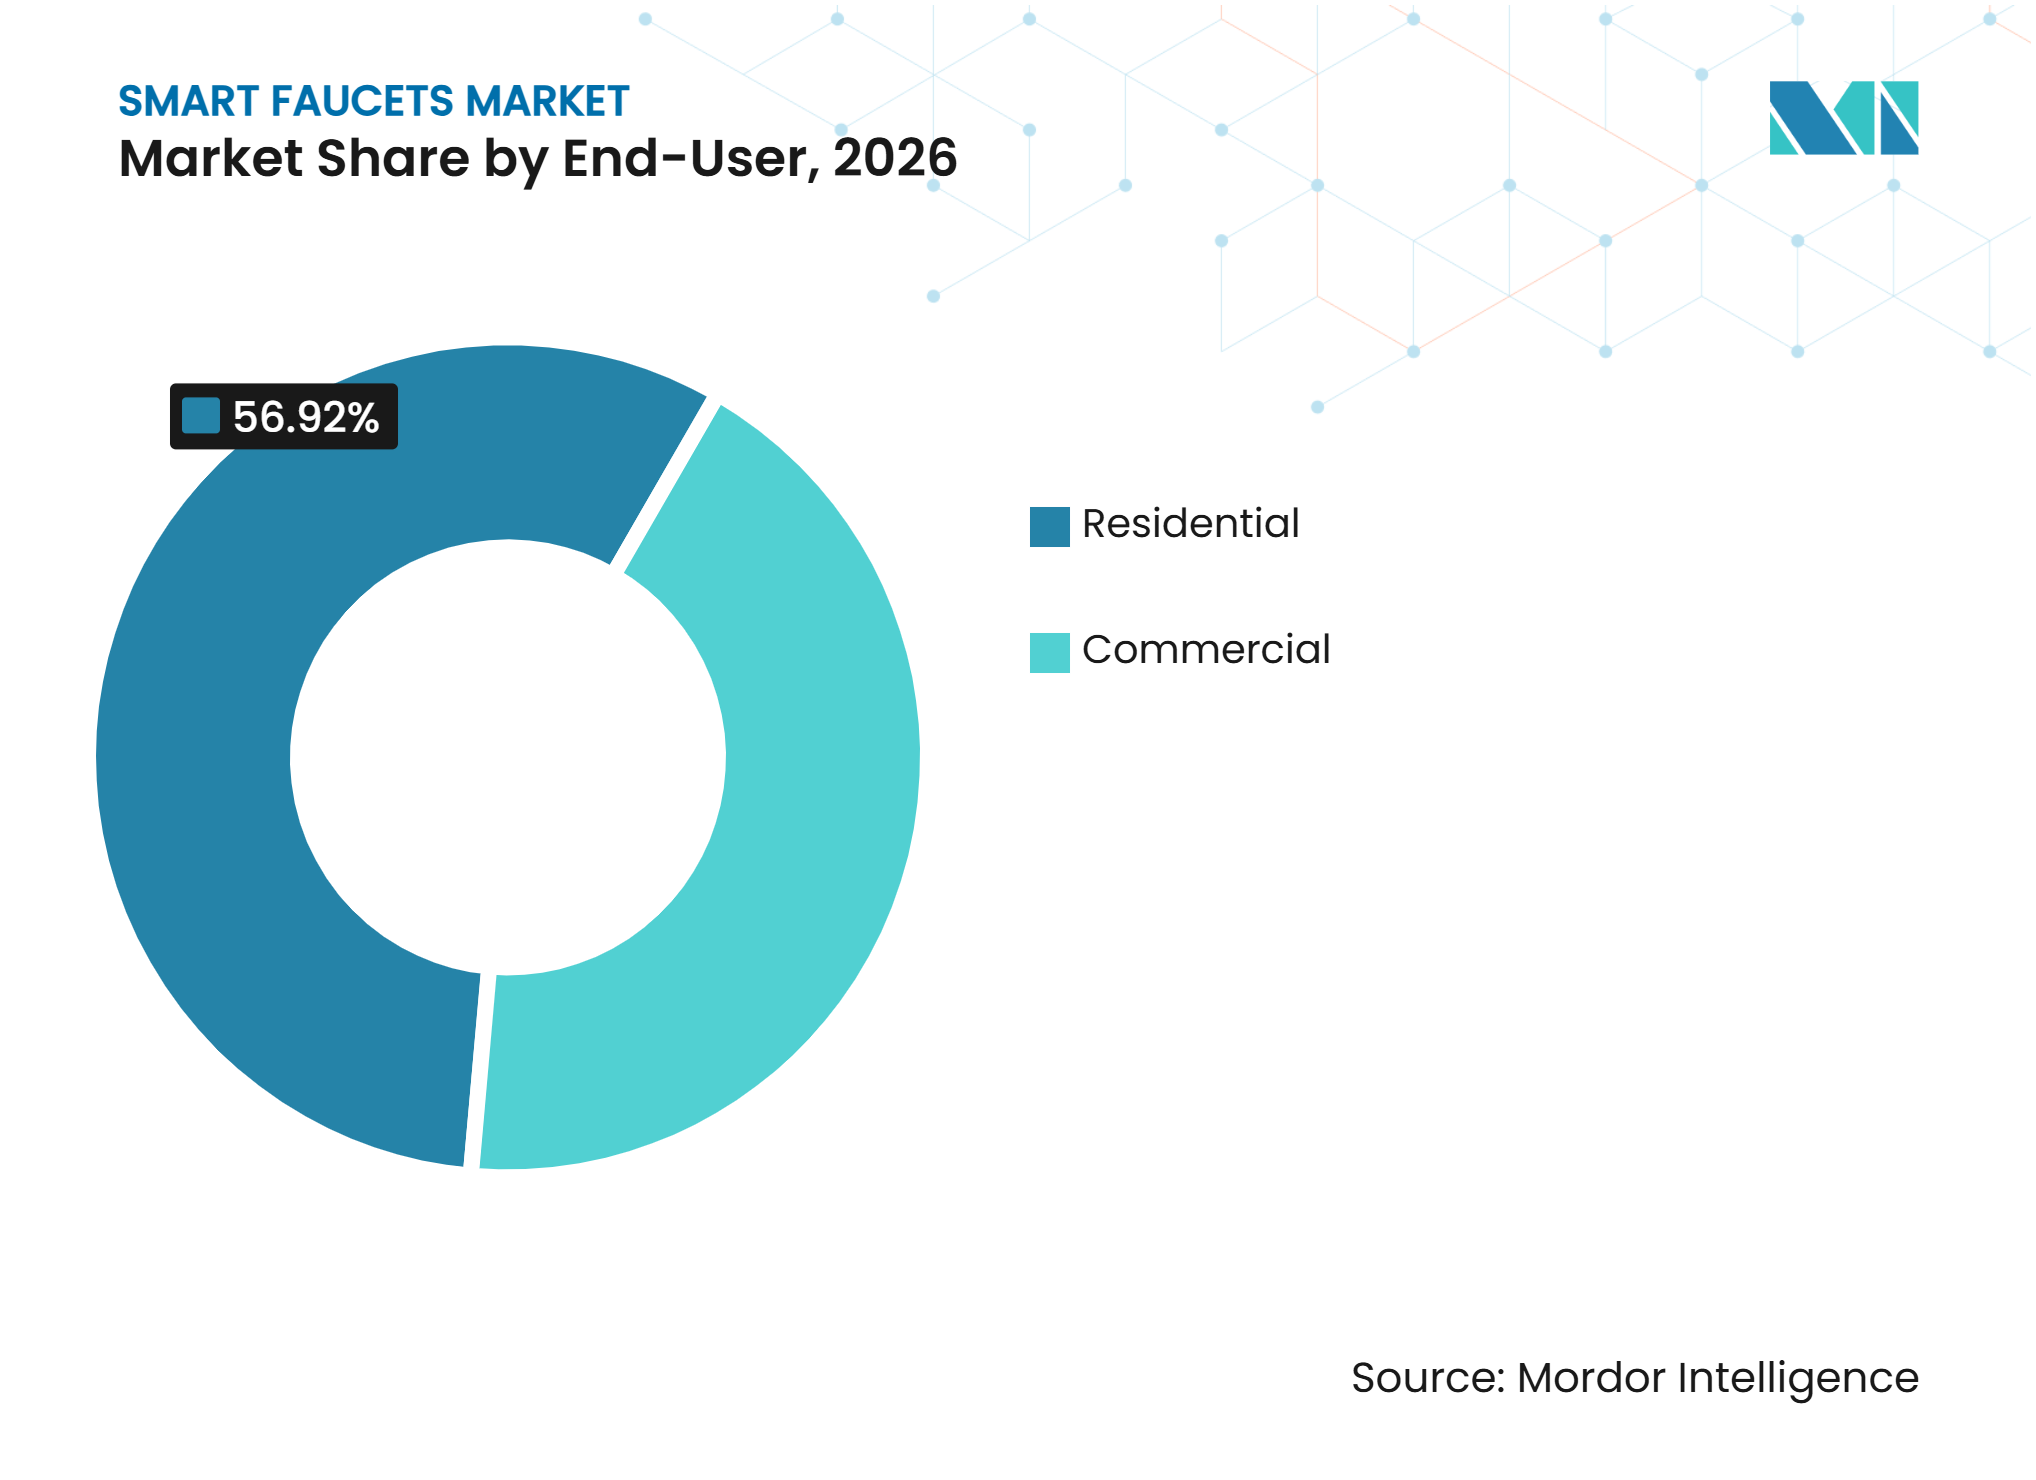
- Nach Endnutzer hielten Wohnnutzer 2026 einen Marktanteil von 56,9 %, während das gewerbliche Segment bis 2032 voraussichtlich mit einem CAGR von 10,2 % wachsen wird.
- Nach Vertriebskanal hielten B2C und Einzelhandel 2026 einen Marktanteil von 63,6 %, während B2B und Direktvertrieb bis 2032 voraussichtlich mit einem CAGR von 9,6 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum 2026 einen Marktanteil von 35 % und wird bis 2032 voraussichtlich mit einem CAGR von 9,9 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hygienebedingter Austausch von Armaturen mit häufigem Berührungskontakt | +1.8% | Global, mit Schwerpunkt in Nordamerika, Europa, Japan und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Wassereinsparung und Anforderungen an automatische Absperrung | +1.6% | Global, mit Schwerpunkt in China, Indien, Australien, dem Nahen Osten und Afrika sowie dem westlichen Teil der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Integration in Smart-Home- und Gebäudemanagementsysteme | +1.4% | Nordamerika, Westeuropa, China, Südkorea und die Vereinigten Arabischen Emirate | Mittelfristig (2–4 Jahre) |
| Verbesserungen der Sensorzuverlässigkeit und geringerer Stromverbrauch | +0.8% | Global, mit der größten Wirkung in stark frequentierten gewerblichen Umgebungen | Kurzfristig (≤ 2 Jahre) |
| Modernisierung von Gastgewerbe-, Gesundheits- und stark frequentierten Einrichtungen | +0.9% | Global, einschließlich GCC-Gastgewerbeprojekten und gewerblichem Bauwesen in Südostasien | Mittelfristig (2–4 Jahre) |
| Spezifikation berührungsloser Armaturen in Premium- und Grünen Gebäuden | +0.7% | Nordamerika und Europa, mit früher Einführung in Südkorea, Singapur und den Vereinigten Arabischen Emiraten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hygienebedingter Austausch von Armaturen mit häufigem Berührungskontakt
Der Markt für intelligente und berührungslose Armaturen profitiert von Austauschprogrammen, die Kontaktreduzierung als Teil des Hygienmanagements von Einrichtungen behandeln. Chicago Faucets beschreibt seine HyTronic-Produktreihe für Gesundheitseinrichtungen mit nicht-belüftenden laminaren Auslässen, ASSE 1070-zertifizierten thermostatischen Mischventilen und Bluetooth-fähiger Überwachung[1]. Diese Merkmale unterstützen Infektionsprävention und Wassersicherheitspraktiken in Patientenbereichen. Krankenhäuser, Lebensmittelservicestandorte, Schulen und Verkehrseinrichtungen können solche Aufrüstungen in geplante Wartungsarbeiten einbeziehen, anstatt auf reaktive Käufe angewiesen zu sein. Dieser Ansatz kann Käufe aufrechterhalten, wenn diskretionäre Innenausstattungsprojekte nachlassen. Hygieneanforderungen machen berührungslose Armaturen auch in Räumen mit häufigem Nutzerwechsel relevanter.
Wassereinsparung und Anforderungen an automatische Absperrung
Automatische Absperrung und kontrollierte Durchflussraten unterstützen die Wassereinsparung im Markt für intelligente und berührungslose Armaturen. Die US-amerikanische Umweltschutzbehörde gibt an, dass WaterSense-zertifizierte Badezimmerwaschbeckenarmaturen mindestens 20 % weniger Wasser verbrauchen als der Bundesstandard von 2,2 Gallonen pro Minute[2]. Sloan erweiterte seine BASYS-Linie im Januar 2025 um eine Option mit 0,35 Gallonen pro Minute, die für Wassereffizienzanforderungen in gewerblichen Einrichtungen konzipiert wurde. Chinas Wassereinsparungsverordnung schreibt öffentlichen Gebäuden die Verwendung wassersparender Armaturen vor und stärkt die Rolle der institutionellen Beschaffung im Land[3]. Die Wasserüberwachung kann Gebäudenutzern auch helfen, einen Verbrauch zu erkennen, der sonst schwer zu beobachten ist. Laut den GROHE Water Insights 2025 hielten 87 % der befragten europäischen Teilnehmer Wassereffizienz für wichtig, während 79 % ihren täglichen Wasserverbrauch unterschätzten.
Vernetzte Gebäude, zuverlässige Sensoren und effizienter Energieverbrauch
Der Markt für intelligente und berührungslose Armaturen profitiert von Sensorverbesserungen und stärkeren Verbindungen mit Gebäudemanagementsystemen. Zurn Elkay erhielt im Mai 2025 ein US-Patent für seine plumbSMART-Plattform, die die Überwachung und Steuerung von Wassergeräten in gewerblichen Standorten und Campus-Anlagen zentralisiert. Die Produktzuverlässigkeit ist wichtig, da frühere Fehlauslösungen in reflektierenden oder hell beleuchteten Umgebungen Wartungsbedenken verursachten. TOTO stellte im Juni 2025 sein ESCUA-System mit Mikrowellensensorik und erweiterten kompatiblen berührungslosen Armaturendesignoptionen vor[4]. Vernetzte Steuerungen können Fernkonfiguration, Warnmeldungen, Hygienespülplanung und Wartungsaufzeichnungen bereitstellen. Diese Fähigkeiten begünstigen Lieferanten, die Interoperabilitäts- und Cybersicherheitsanforderungen in gewerblichen Projekten erfüllen können.
Modernisierung von Einrichtungen und Spezifikationen für grüne Gebäude
Krankenhäuser, Hotels, Flughäfen, Stadien und Bildungseinrichtungen schaffen eine größere Basis spezifikationsgesteuerter Nachfrage für den Markt für intelligente und berührungslose Armaturen. Diese Käufer können Wasserverbrauch, Hygiene und Wartung über ein gesamtes Objekt hinweg bewerten, anstatt eine Armatur nur nach ihrem Anschaffungspreis zu beurteilen. LEED v4.1 enthält Anforderungen zur Reduzierung des Wasserverbrauchs in Innenräumen, die das Interesse an effizienten Armaturenspezifikationen stärken können. Sloans bildungsorientierte Plattform, die im September 2025 eingeführt wurde, hebt sensoraktivierte Produkte und Wassermanagement-Tools für Schulen und Universitäten hervor. Premium- und grüne Gebäude schaffen auch Nachfrage nach Produkten, die Wasserleistung und betriebliche Transparenz demonstrieren. Das Ergebnis ist ein längerer Beschaffungsprozess, der jedoch umfassendere Produkt- und Serviceverträge unterstützen kann.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anschaffungs-, Installations- und Wartungskosten | -1.4% | Global, insbesondere Südasien, Südostasien, Lateinamerika und Afrika südlich der Sahara | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Nachrüstung und Mangel an qualifizierten Installateuren | -0.8% | Westeuropa, Nordamerika und aufstrebende Regionen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fehlauslösungen und Sensorleistung unter variablen Standortbedingungen | -0.5% | Global, mit größerer Exposition gegenüber stark reflektierenden oder lichtveränderlichen Standorten | Kurzfristig (≤ 2 Jahre) |
| Batterielogistik, Elektronikschrott und Abhängigkeit von der Konnektivität | -0.3% | Global, mit zusätzlicher Exposition in der Europäischen Union, Singapur und Kalifornien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten, Komplexität der Nachrüstung und Verfügbarkeit von Installateuren
Höhere Geräte- und Installationskosten bleiben ein Hindernis für den Markt für intelligente und berührungslose Armaturen, insbesondere bei preissensiblen öffentlichen und Wohnbauprojekten. Eine Nachrüstung kann die Auswahl der Stromquelle, armaturenspezifische Sensorkalibrierung, Anpassungen der Arbeitsplatte und Netzwerkkonfiguration erfordern. Diese Aufgaben erfordern Fähigkeiten, die bei allgemeinen Sanitärinstallateuren nicht immer vorhanden sind. Alternder Gebäudebestand kann weitere Probleme wie ungeeignete Rohrmaterialien, unregelmäßige Ausschnitte in Arbeitsplatten und eingeschränkten Stromanschluss hinzufügen. Chubu Electric Power und die Stadt Komoro starteten im März 2025 ein Pilotprojekt, das ein Kommunikationsnetz für Strom-Intelligenzmesstechnik für den Fernbetrieb von Wasserventilen nutzt und zeigt, wie Infrastrukturbetreiber Fernverwaltungsansätze erkunden. Lieferanten, die Installation und Vor-Ort-Wartung vereinfachen, werden besser positioniert sein, um Projektverzögerungen zu reduzieren und den Arbeitskräftebedarf zu kontrollieren.
Leistungs-, Batterie- und Konnektivitätsverpflichtungen
Die Sensorleistung kann je nach Spülengeometrie, Oberflächenreflexivität, Umgebungslicht und lokalen Wartungspraktiken noch variieren. Diese Risiken machen Käufer vorsichtig, wenn sie in der Vergangenheit Fehlauslösungen oder unzuverlässige Installationen erlebt haben. Batteriebetriebene Produkte schaffen auch Anforderungen an Austausch, Abfallentsorgung und Wartung, die bei manuellen Armaturen nicht anfallen. Konnektivität schafft Mehrwert für die Überwachung, kann jedoch Netzwerkabhängigkeit und Datenverwaltungsverantwortlichkeiten einführen. Die Ökodesign-Verordnung für nachhaltige Produkte der Europäischen Union bietet einen Rahmen für Anforderungen an digitale Produktinformationen, was den Compliance-Aufwand für Hersteller erhöhen kann, die die Region bedienen. Produktdesigns, die weniger Energie verbrauchen, Wartungsfreundlichkeit unterstützen und Komponenteninformationen dokumentieren, können dazu beitragen, diese Bedenken zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Messing behält seinen Marktanteil, während Polymere an Boden gewinnenMessing hielt 2026 44,9 % des Marktanteils für intelligente und berührungslose Armaturen, unterstützt durch Korrosionsbeständigkeit, Bearbeitbarkeit, etablierte Akzeptanz in Sanitärvorschriften und ausgereifte Lieferketten. Das Material bleibt sowohl im Neubau als auch bei Austauscharbeiten in Armaturenkörpern weit verbreitet. Seine breite installierte Basis unterstützt auch wiederkehrende Bestellungen aus vertrauten Fertigungs- und Vertriebsnetzwerken. Bleibeschränkungen und Trinkwasseranforderungen erzeugen Druck, den Messingeinsatz in geeigneten Komponenten zu reduzieren. Die Europäische Trinkwasserrichtlinie legt Anforderungen fest, die den Schutz der Trinkwasserqualität bezwecken, einschließlich Kontrollen, die für Materialien relevant sind, die mit Wasser in Berührung kommen. Dies ermutigt Lieferanten, alternative Materialoptionen zu prüfen, ohne Zuverlässigkeit oder Normkonformität zu beeinträchtigen.
Technische Kunststoffe und Polymerverbundwerkstoffe werden bis 2032 voraussichtlich mit einem CAGR von 10,1 % in der Branche für intelligente und berührungslose Armaturen wachsen. EMS Group gibt an, dass seine trinkwasserzertifizierten Materialien Grivory FWA und Grilamid FWA in Anwendungen eingesetzt werden können, die die Abhängigkeit von Messing reduzieren möchten. Syensqo gab im Oktober 2025 bekannt, dass Uniwell AvaSpire PAEK für flexible Sanitäranschlussschläuche verwendet, die für GROHE-Armaturensysteme geliefert werden. Diese Entwicklung zeigt, dass der Polymereinsatz über kleine interne Komponenten hinaus in ausgewählte Sanitärbaugruppen vordringt. Edelstahl und Zinklegierung behalten ihre Rolle, wo Erscheinungsbild, Hygieneanforderungen oder schwierige Betriebsbedingungen wichtiger sind als die niedrigsten Materialkosten.


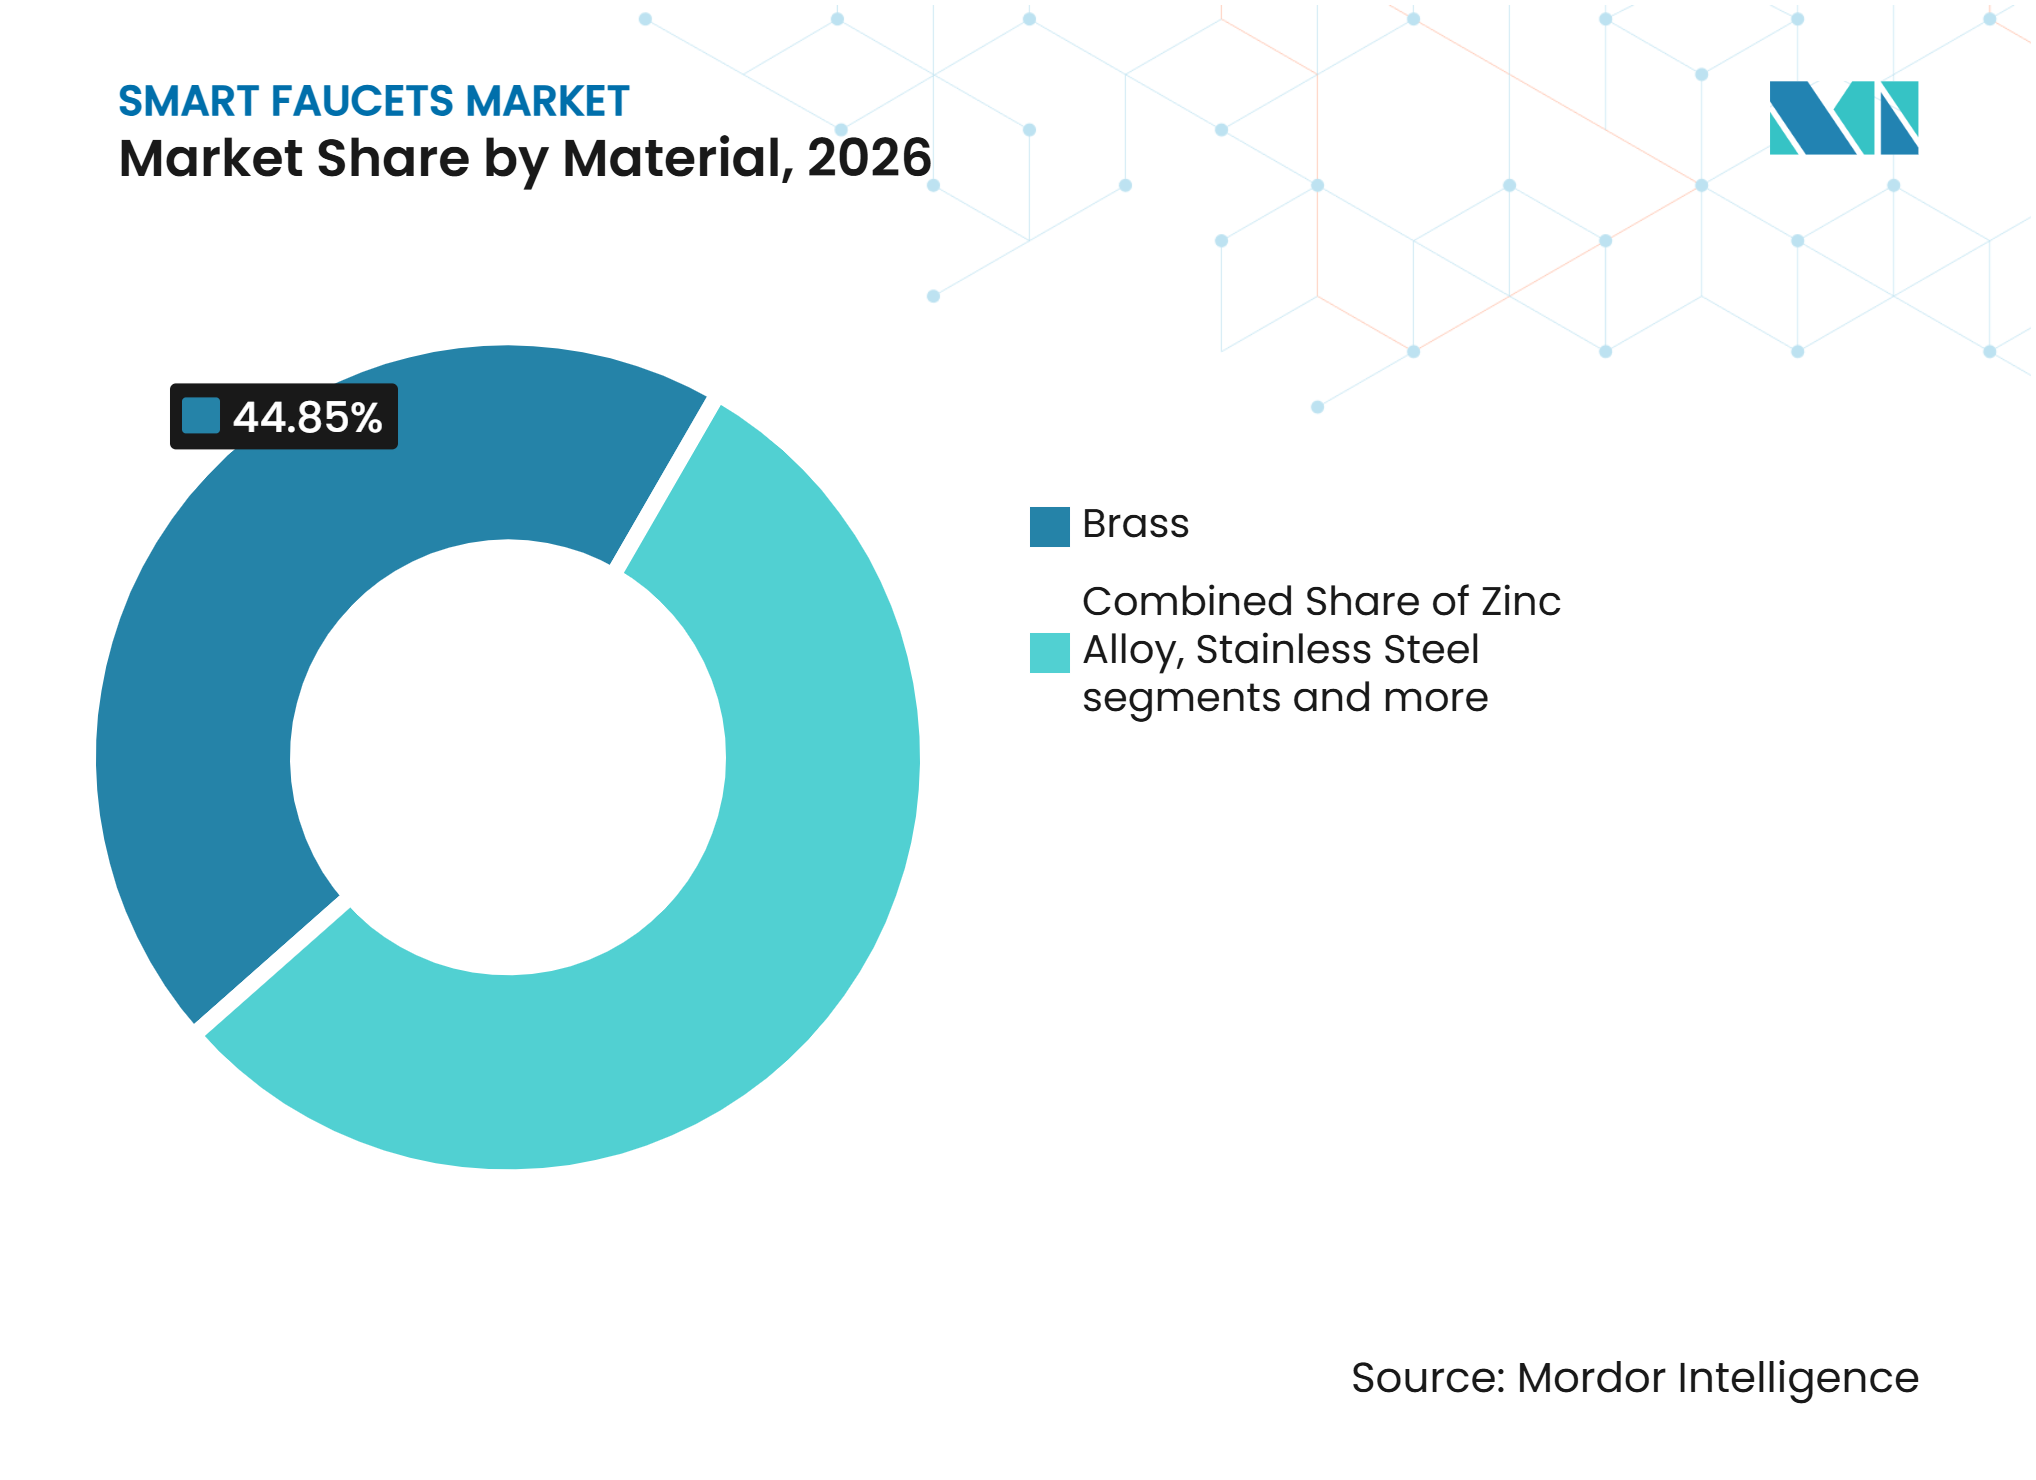
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installationstyp:
Aufbaumontage-Designs führen, während integrierte Systeme expandierenAufbaumontage-Konfigurationen hielten 2026 einen Marktanteil von 59,7 %, was die Kompatibilität mit einer breiten Palette von Spülen und Arbeitsplatten widerspiegelt. Dieses Format unterstützt sowohl Neuinstallationen als auch Nachrüstungsarbeiten, da es größere Wandmodifikationen vermeiden kann. Gewerbliche Produktlinien großer Lieferanten verwenden häufig Aufbaumontage-Designs für Sanitäranwendungen. Wandmontage-Produkte behalten eine Rolle in Premium-Wohn- und Gastgewerbeprojekten, wo verdeckte Leitungsführung bevorzugt wird. Ihre Verwendung bleibt begrenzter, da die Installation von eingebetteter Rohinstallation und qualifizierter Arbeitskraft abhängt. Der Markt für intelligente und berührungslose Armaturen bevorzugt daher weiterhin Installationsformate, die Störungen in bestehenden Gebäuden reduzieren.
Andere Installationen werden bis 2032 voraussichtlich mit einem CAGR von 10,3 % wachsen. Diese Kategorie umfasst integrierte Spülensysteme, paneelmontierte Produkte und andere modulare Ansätze, die in stark frequentierten Umgebungen eingesetzt werden. Sloans Bildungsmaterialien veranschaulichen die Bedeutung koordinierter Sanitärlösungen, die Wassereffizienz, Hygiene und langlebiges Design zusammenführen. Einrichtungsmanager können die Anzahl separater Gerätebeziehungen reduzieren, wenn Armaturen, Spülen und zugehörige Armaturen als ein System konzipiert sind. Dies unterstützt Lieferanten, die standardisierte Komponenten und einfachere Wartungsverfahren anbieten. Integrierte Produkte passen auch zu Projekten, bei denen Vandalismussicherheit und einheitliche Reinigungspraktiken wichtig sind.
Nach Konstruktions-/Projekttyp:
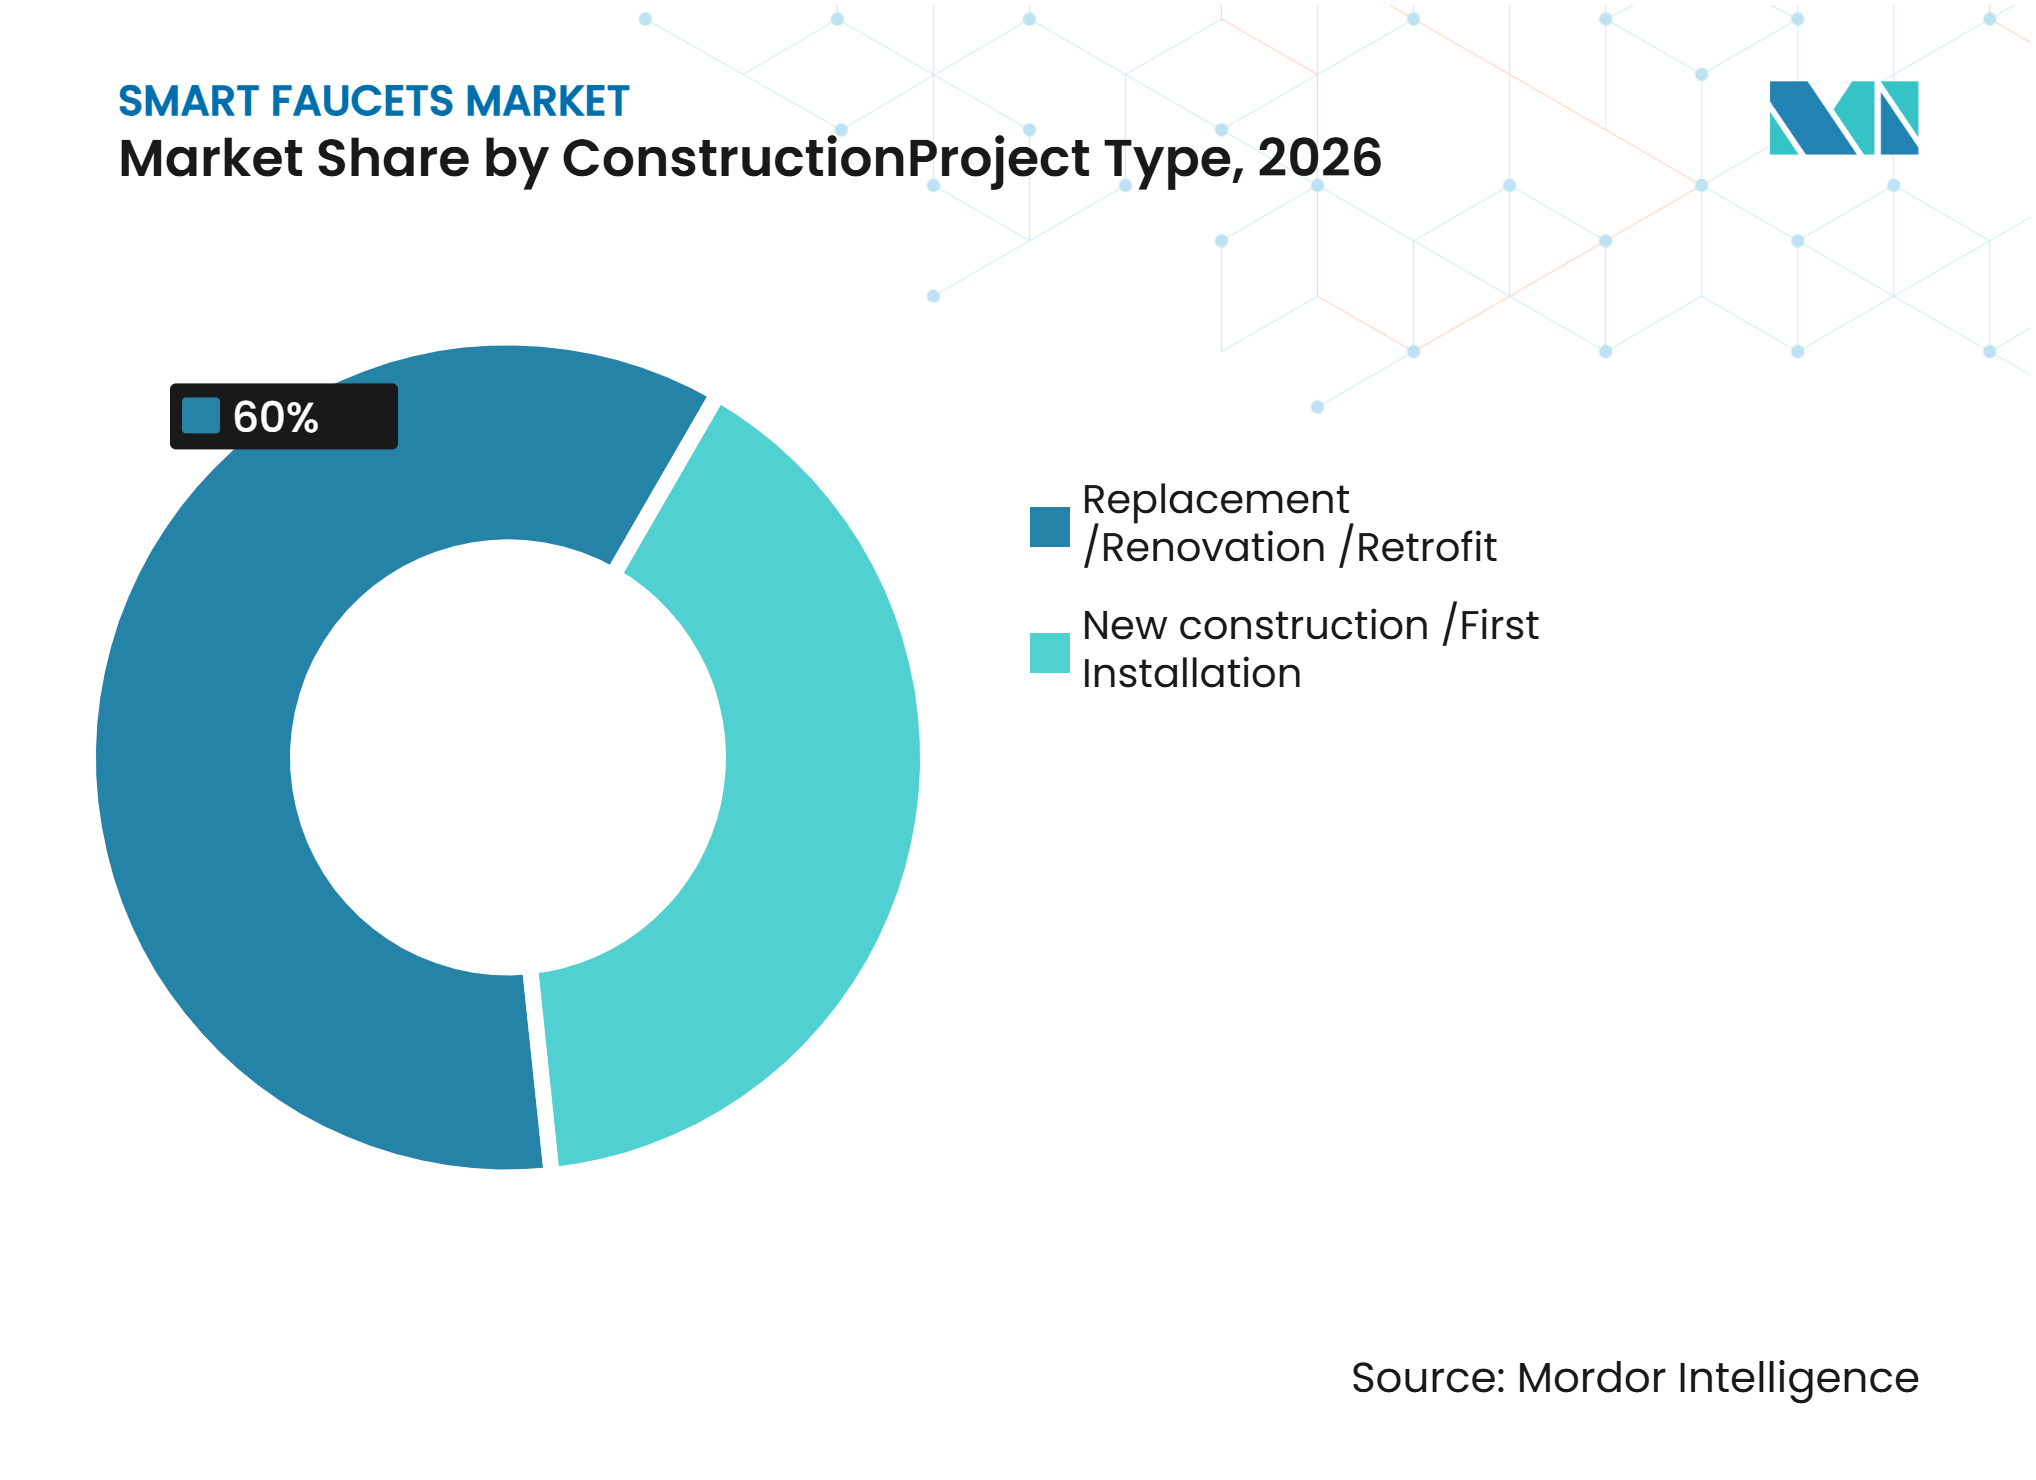
Renovierung trägt die KernachfragebasisAustausch-, Renovierungs- und Nachrüstungsprojekte machten 2026 60 % der Marktgröße für intelligente und berührungslose Armaturen aus und werden bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen. Dieses Muster reduziert die Abhängigkeit von Neubauzyklen. Die Nachfrage kommt von Hygieneaufrüstungen, Wassereffizienzmaßnahmen und Wohnrenovierungen. Einrichtungsbetreiber können Armaturenaustausche als Teil der laufenden Gebäudewartung einplanen. Chicago Faucets' Gesundheitsressourcen positionieren berührungslose Produkte im Rahmen von Wassersicherheit, Infektionsprävention und Verbrühungsschutzplanung. Das Segment profitiert, wenn diese Bedürfnisse in wiederkehrende Kapitalwartungsbudgets einbezogen werden.
Neubau bleibt strategisch wichtig, da eine in der Planungsphase getroffene Spezifikation die langfristige Armaturenbeschaffung leiten kann. LEED v4.1 befasst sich mit dem Wasserverbrauch in Innenräumen und ermutigt Projektteams, die Leistung von Sanitärarmaturen zu dokumentieren. Die WaterSense-Kennzeichnung bietet auch einen anerkannten Maßstab für effiziente Badezimmerwaschbeckenarmaturen in den Vereinigten Staaten. Diese Anforderungen können eine Nachfrage schaffen, die weniger von individuellen Produktpräferenzen abhängt. Lieferanten müssen Architekten und Ingenieure mit Leistungsdokumentation unterstützen. Die Branche für intelligente und berührungslose Armaturen kann daher von einem frühzeitigen Engagement in grünen Gebäude- und institutionellen Designspezifikationen profitieren.

Nach Anwendung:
Badezimmerarmaturen halten das Volumen, Küchen fügen digitale Nachfrage hinzuBadezimmerwaschbeckenarmaturen hielten 2026 einen Marktanteil von 62,8 %, angetrieben durch ihren Einsatz in Wohngebäuden, Hotels, Gesundheitseinrichtungen und gewerblichen Sanitäranlagen. Jedes große Objekt kann viele Handwaschpunkte im Badezimmer enthalten, was hohe Stückzahlen unterstützt. Gesundheits- und Lebensmittelserviceeinrichtungen haben auch Hygieneanforderungen, die den berührungslosen Betrieb unterstützen. Automatische Absperrung kann unnötigen Durchfluss in häufig genutzten Sanitäranlagen begrenzen. Badezimmerprodukte eignen sich gut für standardisierte gewerbliche Rollouts. Käufer in diesem Segment priorisieren im Allgemeinen Zuverlässigkeit, einfache Wartung und Durchflusssteuerung.
Küchenspülenarmaturen werden bis 2032 voraussichtlich mit einem CAGR von 9,7 % wachsen. LIXILs Navish-Katalog 2025 demonstriert die anhaltende Verfügbarkeit berührungsloser Küchenprodukte in Japan. In vernetzten Häusern können Küchenprodukte mit Filtration, Verbrauchsüberwachung und anderen Heimverwaltungsfunktionen verknüpft werden. Lebensmittelservice- und Krankenhausküchen können auch den freihändigen Betrieb schätzen, wo Hygiene-Workflows wichtig sind. Andere Anwendungen, einschließlich Labor-, Nutz- und Außenarmaturen, bleiben kleiner, erfüllen aber spezifische Anforderungen wie kontrollierte Temperatur und hygienischen Betrieb. Produktlieferanten müssen Sensorreichweite, Auslaufdesign und Haltbarkeit an die physischen Anforderungen jeder Umgebung anpassen.
Nach Endnutzer:
Gewerbliche Einrichtungen setzen das schnellere WachstumstempoWohnnutzer hielten 2026 einen Marktanteil von 56,9 %, unterstützt durch Bautätigkeit im asiatisch-pazifischen Raum und Smart-Home-Renovierungen in Nordamerika. Verbraucher wählen eher berührungslose Produkte, wenn sie Hygiene-, Komfort- und Wasserverbrauchsvorteile erkennen können. Die Verfügbarkeit im Einzelhandel hilft etablierten Marken, Hausbesitzer zu erreichen, die Küchen- oder Badezimmeraufrüstungen vornehmen. Die Einführung kann wachsen, wenn gewerbliche Installationen die Technologie für Nutzer vertrauter machen. Der Preis bleibt ein zentrales Kriterium für den Wohnkäufer im mittleren Marktsegment. Lieferanten, die Design, Zuverlässigkeit und zugängliche Preisgestaltung ausbalancieren, können ihre Reichweite im Wohnbereich verbreitern.
Die gewerbliche Nutzung wird bis 2032 voraussichtlich mit einem CAGR von 10,2 % wachsen. Flughäfen, Büros, Stadien, Hotels, Krankenhäuser und Lebensmittelservicestandorte haben hohen Verkehr und stärkere Anforderungen an die Wasserverantwortlichkeit. Diese Objekte können Wasserverbrauch und Wartung auf Portfolioebene untersuchen, was vernetzte Produkte relevanter macht. Gewerbliche Spezifikationen kaskadieren oft von stark regulierten Umgebungen in Büros, Schulen und Unterhaltungsveranstaltungsorte. Zurns patentierte plumbSMART-Plattform zeigt, wie Lieferanten die Überwachung von Wassergeräten rund um große Einrichtungen aufbauen. Der Markt für intelligente und berührungslose Armaturen kann dort gewinnen, wo Unternehmen sowohl Hardware als auch laufende Managementunterstützung bereitstellen.
Nach Vertriebskanal:
Einzelhandel hält das Volumen, während Direktvertrieb Systemprojekte bedientB2C- und Einzelhandelskanäle hielten 2026 einen Marktanteil von 63,6 %, der Heimwerkermärkte, Fachausstellungsräume, E-Commerce-Plattformen und lokale Eisenwarengeschäfte umfasst. Dieser Kanal profitiert von der großen Anzahl privater Käufer. Bekannte Marken können Einzelhandelsauslagen und digitale Inhalte nutzen, um Sensorfunktionen und Installationsanforderungen zu erläutern. Online-Kanäle können die Auswahl erweitern und den Zugang in Märkten mit begrenzter Ausstellungsraumabdeckung verbessern. Einzelhandelskäufer benötigen jedoch möglicherweise klarere Informationen zu Stromquellen, kompatiblen Spülen und Serviceanforderungen. Der Markt für intelligente und berührungslose Armaturen ist weiterhin auf einfache Produktaufklärung am Kaufort angewiesen.
B2B und Direktvertrieb werden bis 2032 voraussichtlich mit einem CAGR von 9,6 % wachsen. Dieser Weg bedient gewerbliche Spezifikationen, Originalgeräteherstellerverträge und institutionelle Ausschreibungen. Direktes Engagement wird wertvoller, wenn ein Projekt Gebäudemanagementintegration, Inbetriebnahme und Wartungsunterstützung umfasst. Lieferanten können sich durch Fernüberwachung, Servicevereinbarungen und technische Dokumentation differenzieren. Zurns Plattformstrategie veranschaulicht die Rolle des zentralisierten Managements bei gewerblichen Wassergeräteentscheidungen. Direkte Kanäle werden wahrscheinlich an Wert gewinnen, da Kunden vollständige Wassermanagemenlösungen statt einzelner Armaturen kaufen.
Geografische Analyse
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum hielt 2026 35 % des Marktanteils für intelligente und berührungslose Armaturen und wird bis 2032 voraussichtlich mit einem CAGR von 9,9 % wachsen. Chinas nationale Wassereinsparungsverordnung schreibt wassersparende Armaturen in öffentlichen Gebäuden vor und unterstützt eine breitere Einführung effizienter Produkte. Dies schafft einen institutionellen Weg zur Nachfrage neben privaten Wohnungskäufen. Japan bleibt ein wichtiges Produktentwicklungszentrum, wie TOTOs ESCUA-Einführung 2025 mit Mikrowellensensorik und automatischen Beleuchtungsfunktionen zeigt. Indien fügt Nachfrage durch städtische Infrastruktur und wachsendes Interesse an Smart-Home-Produkten hinzu. Die Region kombiniert hohe Installationsvolumina mit einer breiten Palette von Preispunkten und Gebäudestandards. Lieferanten benötigen Produkte, die für gewerbliche Projekte, städtische Wohnungen und lokale Servicekapazitäten geeignet sind.
Europa
Europa wird durch Wassermanagementvorschriften, Renovierungsaktivitäten und die Nachfrage nach Premium-Sanitärprodukten geprägt. Die Wasserresilienzstrategie der Europäischen Kommission 2025 identifiziert ein besseres Wassermanagement als Priorität, einschließlich Maßnahmen, die für die gebaute Umwelt relevant sind. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden bietet einen breiteren politischen Rahmen für Gebäudeaufrüstungen. Hansgrohe kooperierte im Februar 2025 mit Hydraloop, um eine Grauwasserrecyclinglösung für Hotels, öffentliche Gebäude und nachhaltigkeitsorientierte Bauprojekte einzuführen. Dies deutet auf einen Wandel von einzelnen wassersparenden Armaturen hin zu gebäudeweiten Wiederverwendungssystemen hin. Der Markt für intelligente und berührungslose Armaturen wird dort unterstützt, wo Hersteller Leistung, Wassereffizienz und Kompatibilität mit breiterer Wasserinfrastruktur nachweisen können.
Nordamerika, Naher Osten und Afrika sowie Südamerika
Nordamerika bleibt ein reifer gewerblicher Markt, wo WaterSense, LEED v4.1 und WELL-bezogene Projektanforderungen effiziente Armaturenspezifikationen unterstützen. Das US-amerikanische Energieministerium schlug im Mai 2025 vor, verschärfte Armatureneinsparungsstandards aufzuheben, was jedoch weder WaterSense noch private Gebäudezertifizierungsanforderungen beseitigte. Im Nahen Osten und Afrika schaffen Gastgewerbe- und Infrastrukturprojekte am Golf Nachfrage nach Premium-Produkten in Hotels, Flughäfen und Büros. Benkiser stellte seine berührungslose Isla-Armatur im November 2025 auf der BIG 5 Dubai vor und signalisierte damit Aufmerksamkeit für dieses gewerbliche Segment. Südamerika bietet eine selektivere Chance durch Gastgewerbe- und Gewerbeprojekte, während Kostensensitivität und Infrastrukturbeschränkungen eine breitere Einführung in Haushalten einschränken. In all diesen Regionen benötigen Lieferanten lokalisierte Installationsunterstützung und Produkte, die Spezifikationsleistung mit den Gesamtprojektkosten in Einklang bringen.
Wettbewerbslandschaft
Marktkonzentration
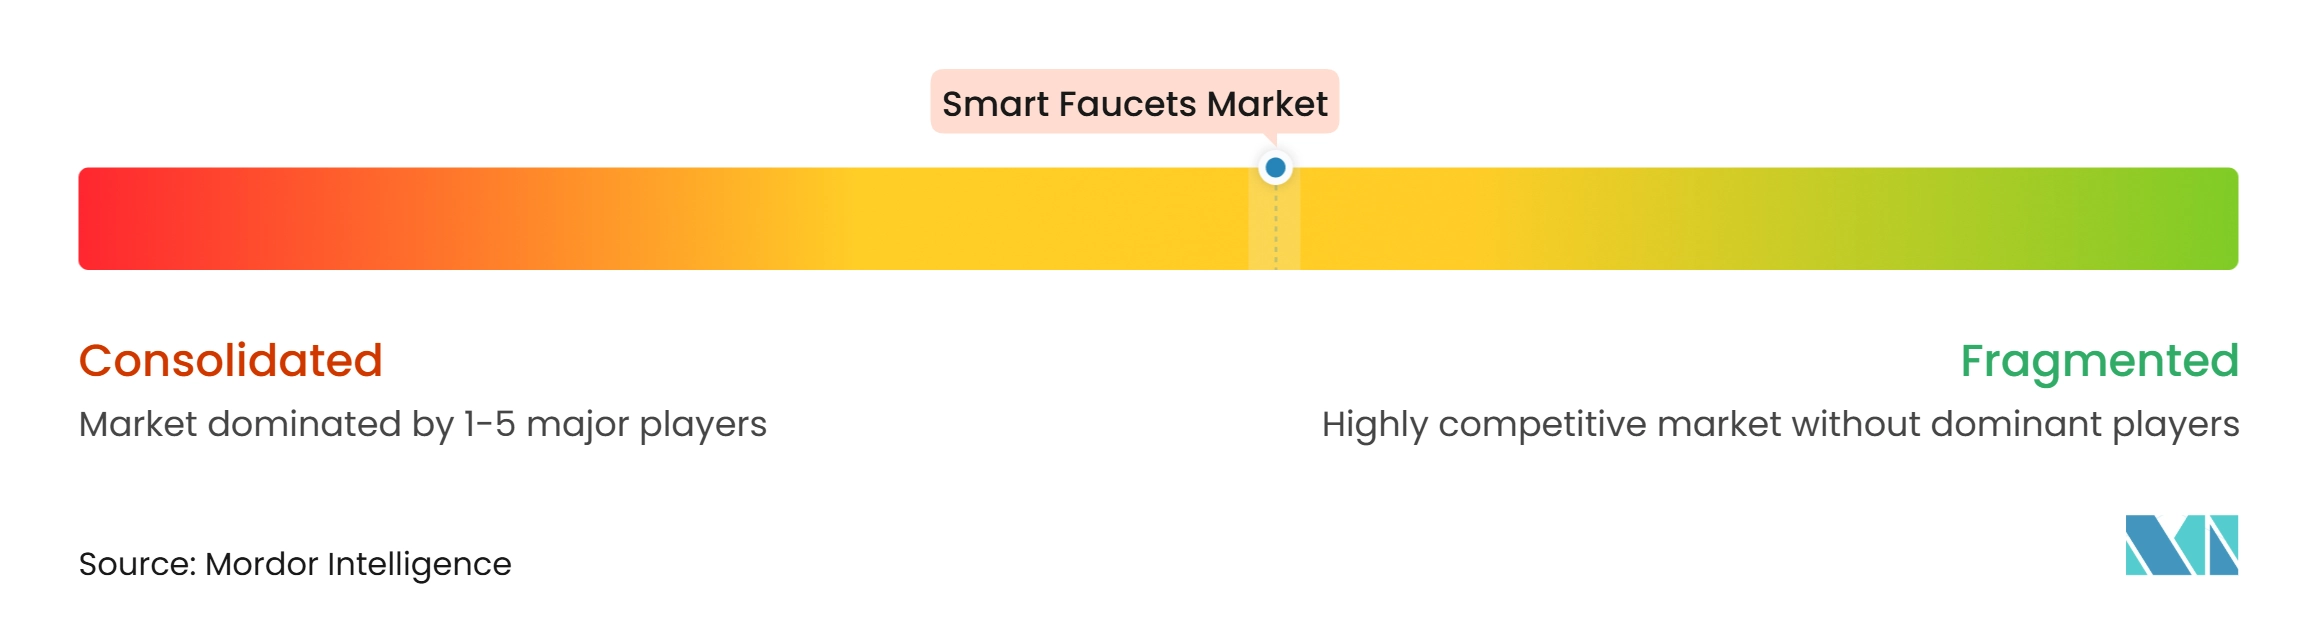
Der Markt für intelligente und berührungslose Armaturen ist global moderat konzentriert, obwohl mehrere Lieferanten starke Positionen in bestimmten gewerblichen und Wohnanwendungen haben. Große Lieferanten konkurrieren durch Produktzuverlässigkeit, Vertrieb, Wassereffizienz und die Fähigkeit, formale Projektspezifikationen zu erfüllen. Regionale Hersteller können wettbewerbsfähig bleiben, wo sie niedrigere Preise, lokalen Service oder an inländische Standards angepasste Produkte anbieten. Diese Struktur lässt Raum für sowohl etablierte Sanitärkeramikunternehmen als auch spezialisierte Sensorlieferanten. Kein einzelnes Unternehmen hat Preissetzungsmacht über alle Produktkategorien oder Regionen hinweg.
Sloan und Zurn Elkay nutzen vernetztes Wassermanagement, um über den Verkauf einzelner Armaturen hinauszugehen. Zurn erhielt im Mai 2025 ein US-Patent für plumbSMART, das die zentrale Überwachung und Fernsteuerung von Wassergeräten unterstützt. Sloan fügte im Januar 2025 eine BASYS-Konfiguration mit 0,35 Gallonen pro Minute für gewerbliche Wassereffizienzanwendungen hinzu. Diese Maßnahmen reagieren auf gewerbliche Kunden, die Effizienz, Wartungstransparenz und koordinierte Einrichtungssteuerungen suchen. Sie machen auch technischen Support und Softwarekompetenz bei der Lieferantenauswahl wichtiger. Der Markt für intelligente und berührungslose Armaturen belohnt zunehmend Unternehmen, die den gesamten Lebenszyklus eines Gebäudesystems unterstützen können.
Europäische und japanische Unternehmen verfolgen ebenfalls Produkt- und Systemdifferenzierung. Hansgrohes Partnerschaft mit Hydraloop im Februar 2025 verknüpfte Wasserverbrauchsreduzierung mit Grauwasserwiederverwendung für ausgewählte Gebäudetypen. TOTOs ESCUA-Veröffentlichung im Juni 2025 erweiterte berührungslose Designoptionen und führte automatische Beleuchtung mit Mikrowellensensorik ein. Syensqos Ankündigung im Oktober 2025 zu PAEK-Sanitärschläuchen für GROHE-Systeme zeigte, wie Materialinnovation die Reduzierung von Bleirisiken in ausgewählten Komponenten unterstützen kann. Diese Beispiele zeigen Wettbewerb in den Bereichen Konnektivität, Wassersysteme, Sensorik und Materialien statt nur Armaturendesign.
Branchenführer im Markt für intelligente Armaturen
-
Kohler Co.
-
LIXIL Corporation
-
TOTO Ltd.
-
Moen Incorporated
-
Delta Faucet Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für intelligente Armaturen Unternehmen in diesem Bericht
- Kohler Co.
- LIXIL Corporation
- TOTO Ltd.
- Moen Incorporated
- Sloan Valve Company
- Hansgrohe SE
- Roca Sanitario, S.A.
- Jaquar Group
- Geberit International AG
- Oras Ltd.
- PRESTO Group
- GESSI S.p.A.
- Zurn Elkay Water Solutions
- VitrA
- Franke Group
- CERA Sanitaryware Limited
- JOMOO Kitchen & Bath Co., Ltd.
- Advanced Modern Technologies Corporation (AMTC)
- Pfister
- Kraus USA
Neueste Industrielle Entwicklungen in Markt für intelligente Armaturen
- Oktober 2026: Kohler Co. wurde das US-Patent 12.768.153 für ein kamerabasiertes Armaturensteuerungssystem erteilt. Eine Kamera und ein Prozessor identifizieren das Objekt unter dem Auslauf (Hände, Becher, Zahnbürste, Topf) und passen Durchflussrate, Temperatur und Dauer entsprechend an. Ein Entfernungssensor kann den Durchfluss auch stoppen, sobald ein Behälter einen Füllstand erreicht.
- Oktober 2026: Delta Faucet Company (Masco) stellte die Noreau Küchenkollektion vor. Sie kombiniert Touch2O mit berührungsloser Technologie, sprachaktivierter dosierter Ausgabe über VoiceIQ und einem TempSense LED-Wassertemperaturanzeiger.
- November 2025: Benkiser präsentierte seine berührungslose Sensorarmatur Isla auf der BIG 5 Dubai mit individuell wählbaren Premium-Oberflächen und konfigurierbaren Auslaufhöhen für Hotels, Flughäfen, Bürogebäude und gehobene Gastronomie.
- Oktober 2025: Syensqo gab bekannt, dass Uniwell Rohrsysteme AvaSpire PAEK zur Herstellung flexibler Sanitäranschlussschläuche für GROHE-Armaturensysteme verwendet.
Berichtsumfang des globalen Marktes für intelligente Armaturen
Segmentierungsübersicht
| Zinklegierung |
| Edelstahl |
| Messing |
| Technische Kunststoffe / Polymerverbundwerkstoffe |
| Sonstige Materialien |
| Aufbaumontage |
| Wandmontage |
| Sonstige Installationen |
| Küchenspülenarmaturen |
| Badezimmerwaschbeckenarmaturen |
| Sonstige Anwendungen |
| Neubau / Erstinstallation |
| Austausch / Renovierung / Nachrüstung |
| Wohnbereich |
| Gewerbe |
| B2C / Einzelhandel | Mehrmarkenshändler / Heimwerkermärkte |
| Fachhandel für Sanitär und Küche/Bad (einschließlich exklusiver Markenshowrooms) | |
| Online / E-Commerce | |
| Lokale Eisenwarengeschäfte / Nicht organisierter Einzelhandel | |
| B2B / Direktvertrieb |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Benelux | |
| Nordische Länder | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Material | Zinklegierung | |
| Edelstahl | ||
| Messing | ||
| Technische Kunststoffe / Polymerverbundwerkstoffe | ||
| Sonstige Materialien | ||
| Nach Installationstyp | Aufbaumontage | |
| Wandmontage | ||
| Sonstige Installationen | ||
| Nach Anwendung | Küchenspülenarmaturen | |
| Badezimmerwaschbeckenarmaturen | ||
| Sonstige Anwendungen | ||
| Nach Konstruktions-/Projekttyp | Neubau / Erstinstallation | |
| Austausch / Renovierung / Nachrüstung | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C / Einzelhandel | Mehrmarkenshändler / Heimwerkermärkte |
| Fachhandel für Sanitär und Küche/Bad (einschließlich exklusiver Markenshowrooms) | ||
| Online / E-Commerce | ||
| Lokale Eisenwarengeschäfte / Nicht organisierter Einzelhandel | ||
| B2B / Direktvertrieb | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Benelux | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Markt für intelligente und berührungslose Armaturen bis 2032?
Der Markt für intelligente und berührungslose Armaturen wird bis 2032 voraussichtlich 6,94 Milliarden USD erreichen und mit einem CAGR von 8,5 % wachsen.
Welches Material führt die Nachfrage nach intelligenten und berührungslosen Armaturen an?
Im Markt für intelligente und berührungslose Armaturen führte Messing die Nachfrage mit einem Anteil von 44,9 % im Jahr 2026 an, während technische Kunststoffe und Polymerverbundwerkstoffe bis 2032 voraussichtlich mit einem CAGR von 10,1 % wachsen werden.
Warum werden berührungslose Armaturen in gewerblichen Gebäuden eingesetzt?
Der Markt für intelligente und berührungslose Armaturen bedient gewerbliche Standorte, die Hygiene, Wassereffizienz, Wartungstransparenz und Gebäudemanagementfunktionen benötigen.
Welche Anwendung hat die größte Nachfrage nach berührungslosen Armaturen?
Im Markt für intelligente und berührungslose Armaturen hielten Badezimmerwaschbeckenarmaturen 2026 62,8 % der Nachfrage, da sie in Wohnhäusern, Hotels, Gesundheitseinrichtungen und gewerblichen Sanitäranlagen weit verbreitet sind.
Welche Region wächst am schnellsten im Bereich intelligente und berührungslose Armaturen?
Im Markt für intelligente und berührungslose Armaturen hielt der asiatisch-pazifische Raum 2026 35 % der Nachfrage und wird bis 2032 voraussichtlich mit einem CAGR von 9,9 % wachsen.