
Tamaño y Participación del Mercado de Grifos Inteligentes
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
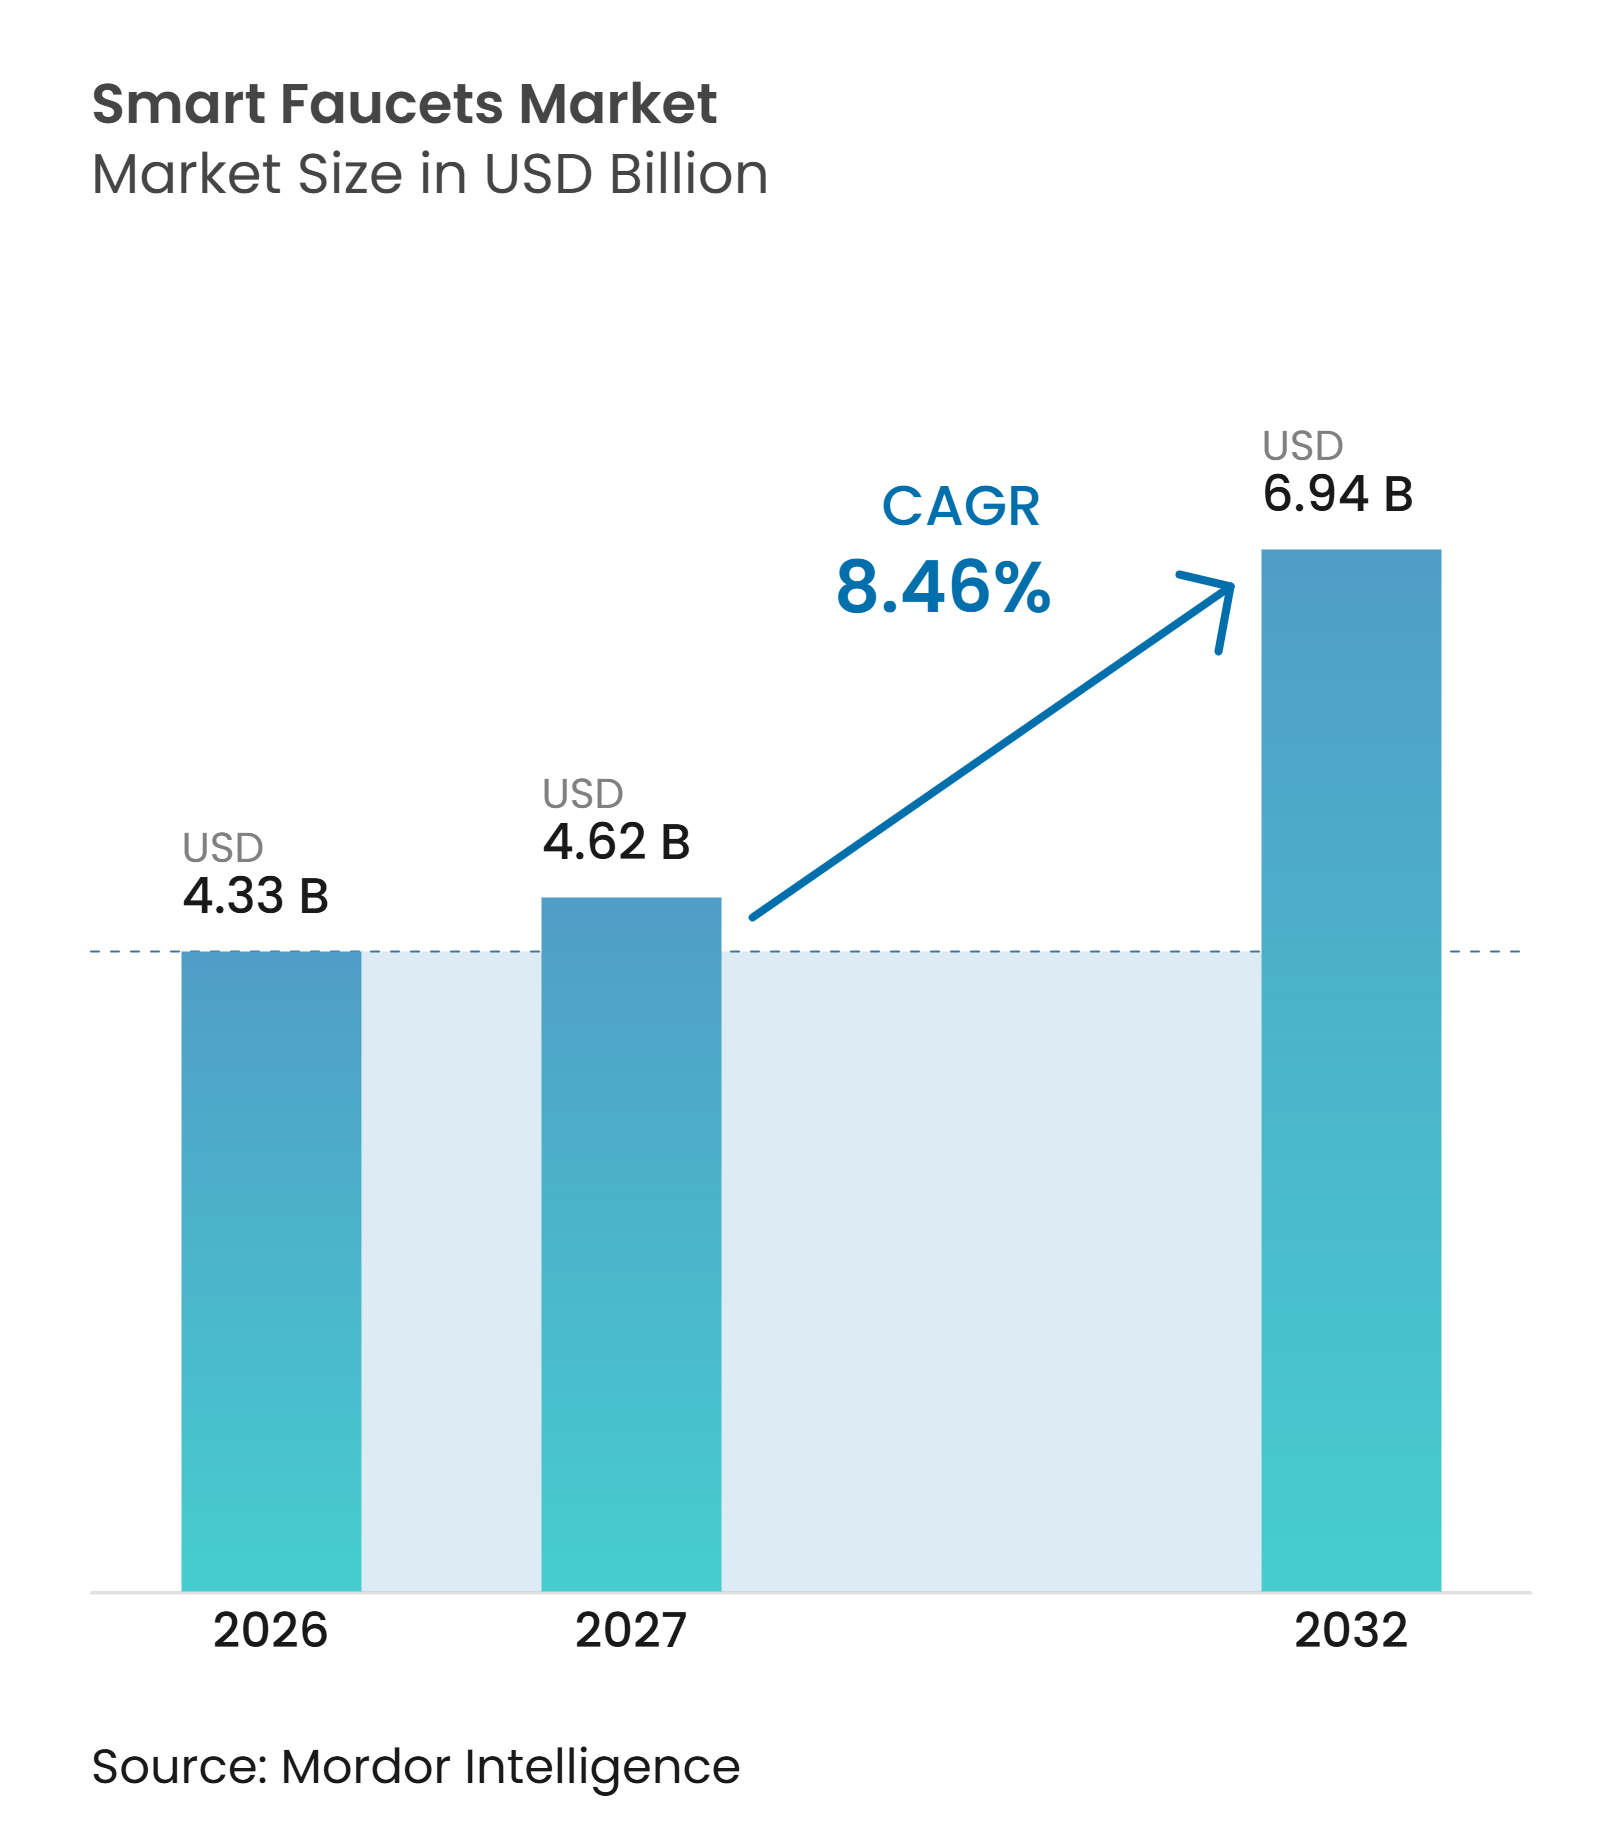
| Tamaño del Mercado (2027) | 4.62 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.94 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.46 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Grifos Inteligentes por Mordor Intelligence
Se espera que el tamaño del mercado de grifos inteligentes crezca de 4,33 mil millones de USD en 2026 a 4,62 mil millones de USD en 2027 y se prevé que alcance los 6,94 mil millones de USD en 2032 a una CAGR del 8,46% durante 2027-2032. El mercado de grifos inteligentes está evolucionando más allá de una compra exclusiva de accesorios hacia aplicaciones de gestión del agua, higiene y mantenimiento en edificios comerciales y residenciales. Los proyectos de sustitución y renovación representaron el 60% de la demanda en 2026, lo que expone a los proveedores a presupuestos de mantenimiento además de ciclos de construcción. Las normativas de eficiencia hídrica, los requisitos de higiene y los programas de certificación de edificios están reforzando la demanda de cierre automático y uso monitoreado del agua. Los compradores comerciales también están favoreciendo productos que puedan conectarse con los sistemas de gestión de edificios y respaldar las decisiones de mantenimiento. Estas condiciones crean oportunidades para los proveedores que combinan hardware fiable, bajo consumo de agua y soporte de servicio.
Conclusiones Clave del Informe
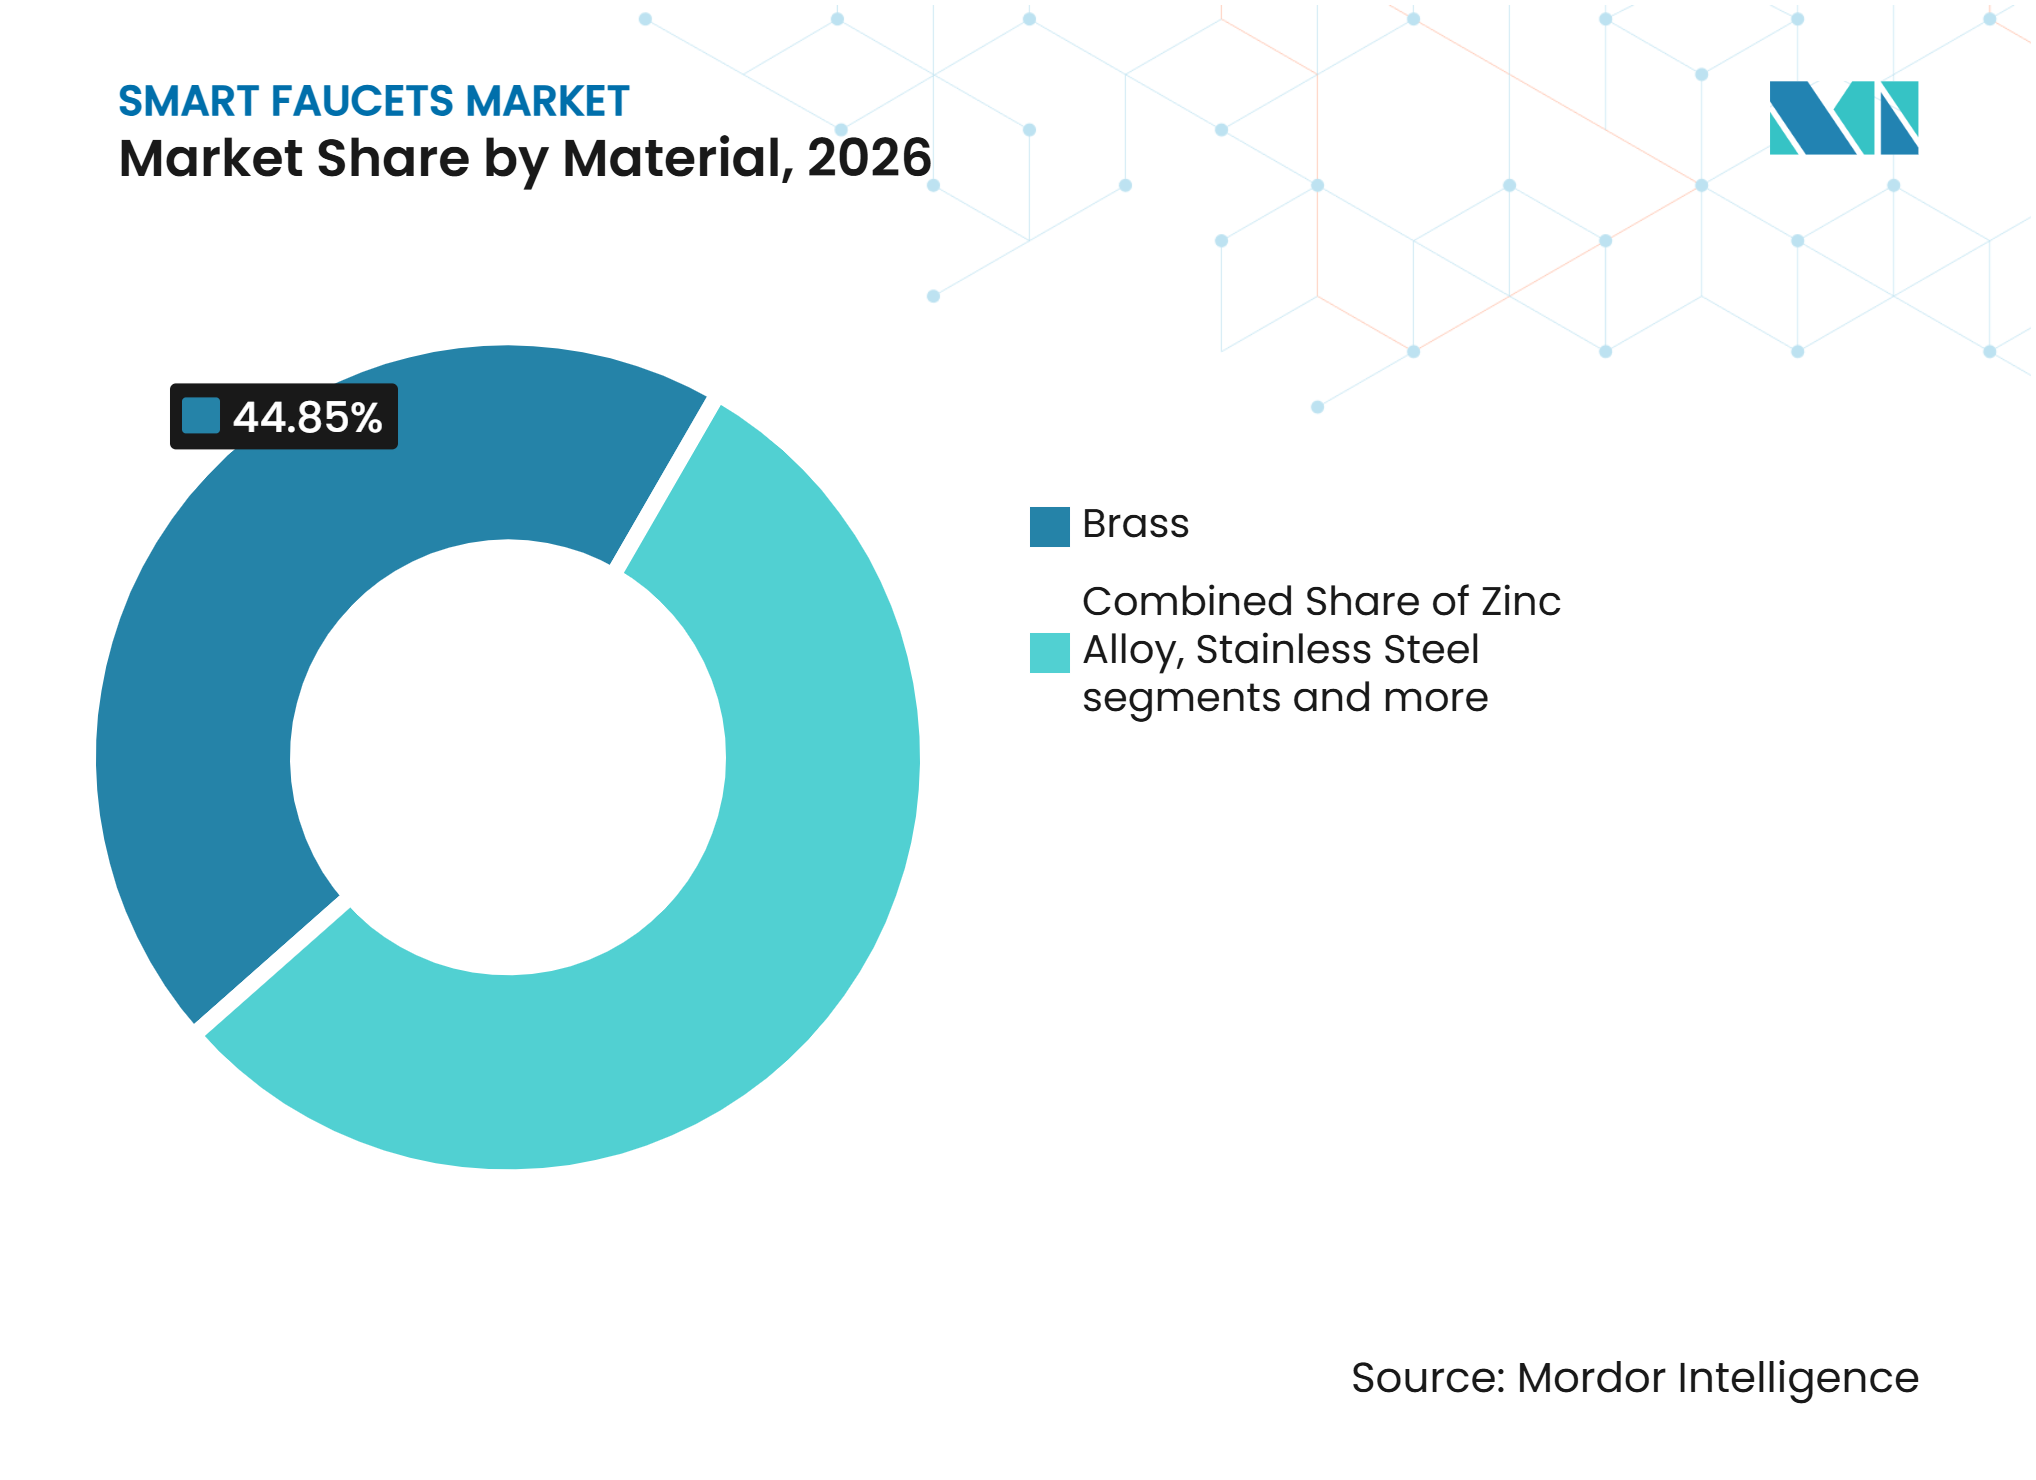
- Por material, el latón tuvo una participación del 44,9% del mercado en 2026, mientras que los plásticos de ingeniería y los compuestos poliméricos tienen una previsión de crecimiento a una CAGR del 10,1% hasta 2032.
- Por tipo de instalación, las configuraciones de montaje en cubierta tuvieron una participación del 59,7% del mercado en 2026, mientras que otras instalaciones tienen una previsión de crecimiento a una CAGR del 10,3% hasta 2032.
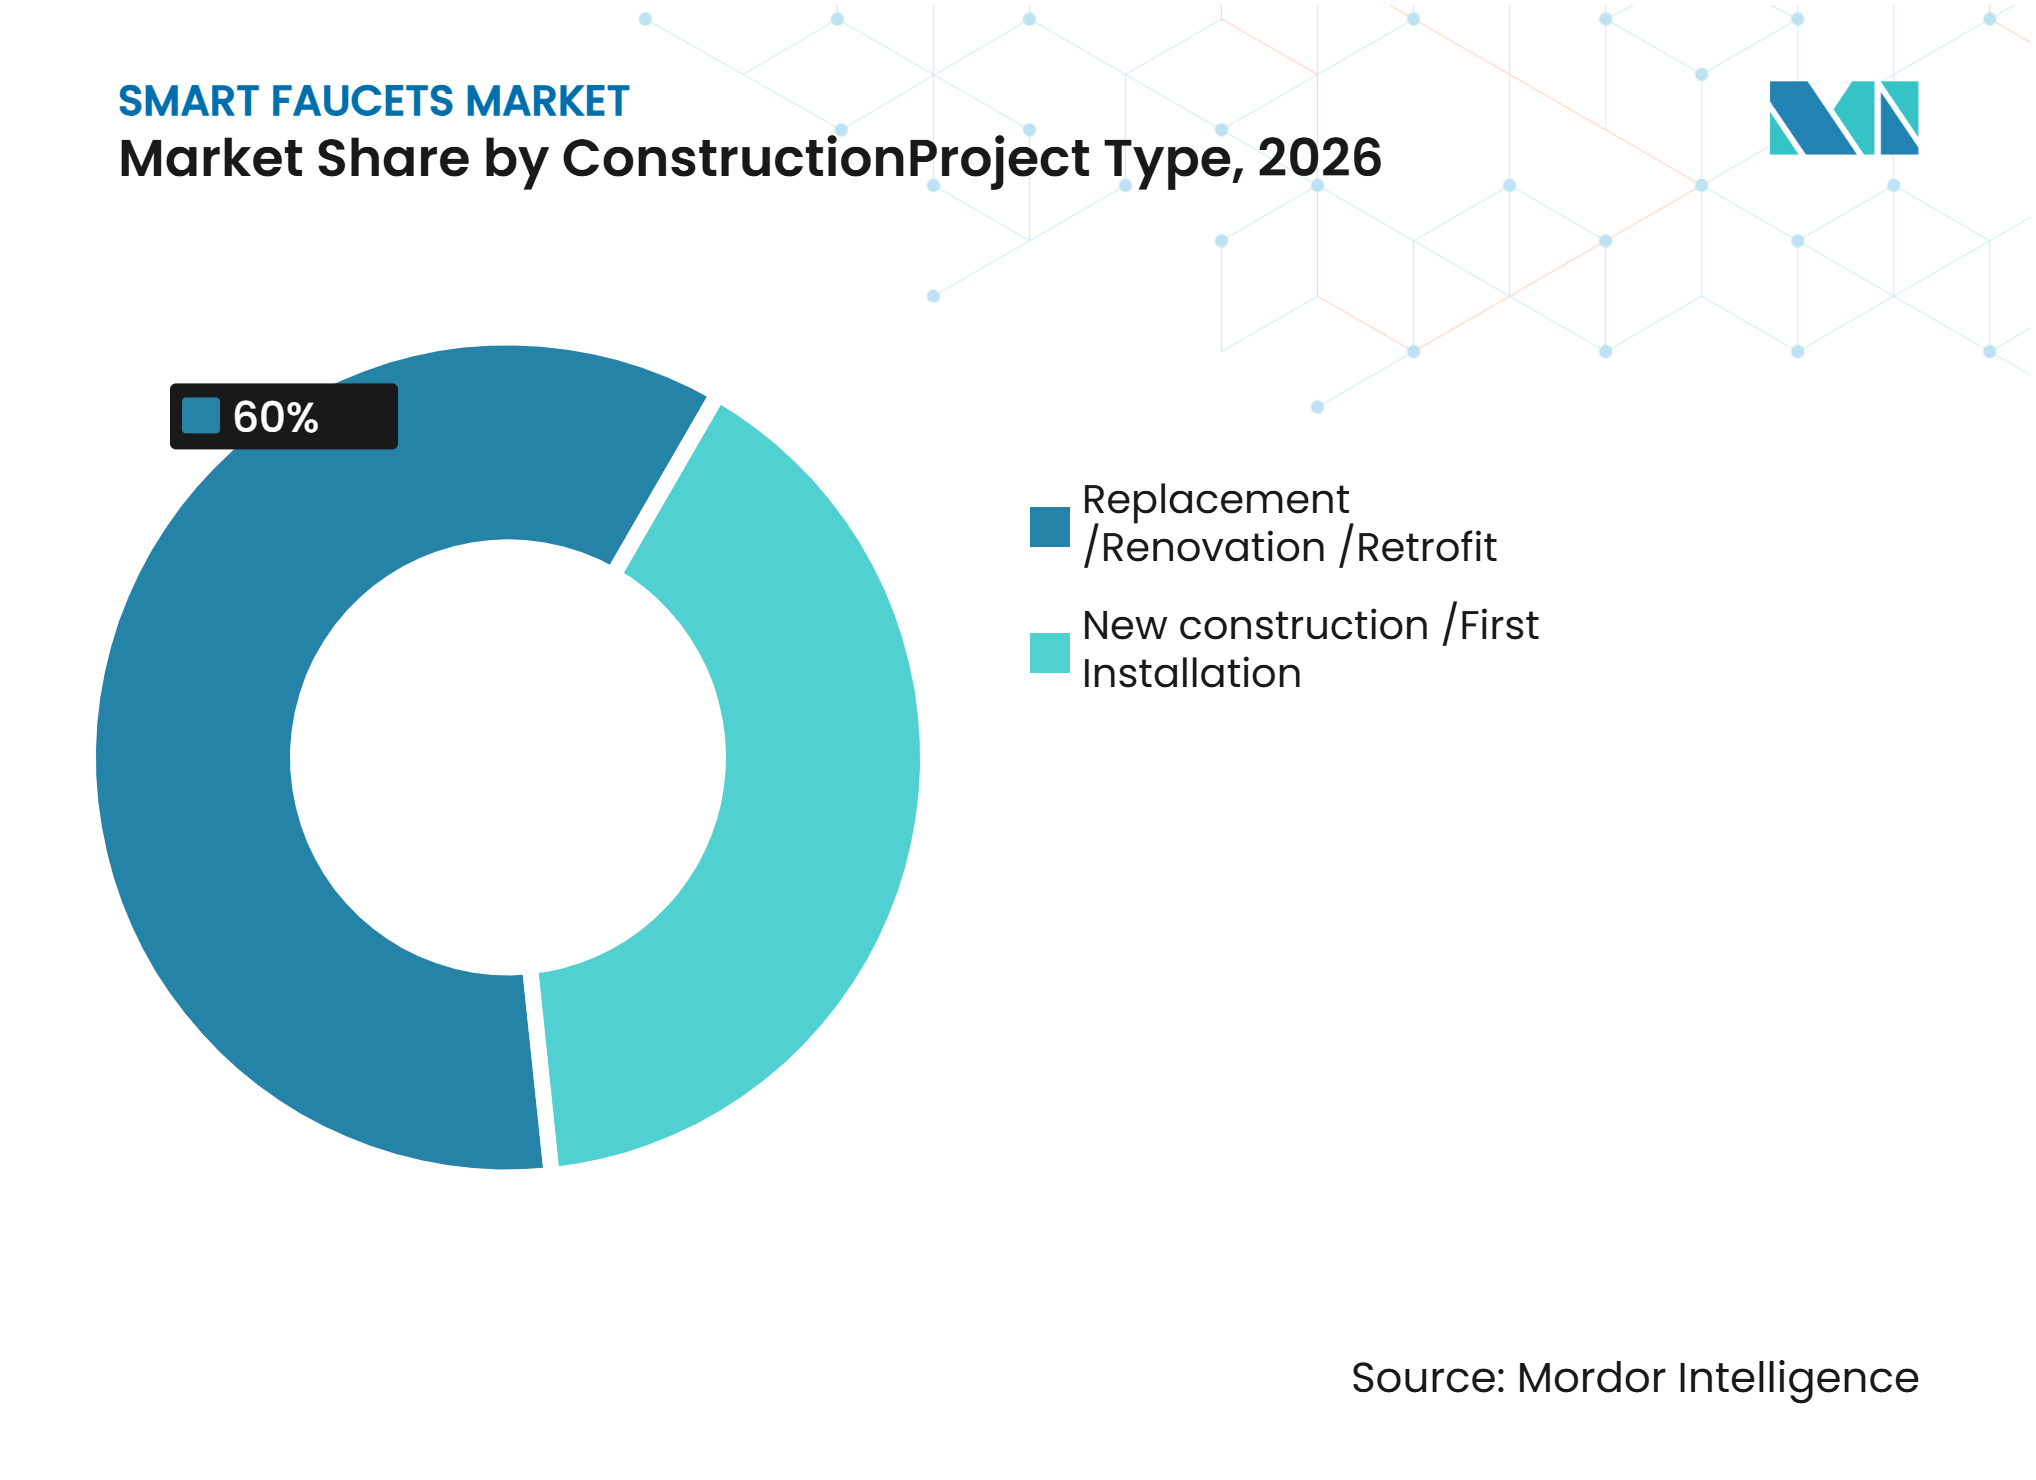
- Por tipo de construcción/proyecto, los proyectos de sustitución, renovación y reforma tuvieron una participación del 60% del mercado en 2026 y tienen una previsión de crecimiento a una CAGR del 9,5% hasta 2032.
- Por aplicación, los grifos de lavabo de baño tuvieron una participación del 62,8% del mercado en 2026, mientras que los grifos de fregadero de cocina tienen una previsión de crecimiento a una CAGR del 9,7% hasta 2032.
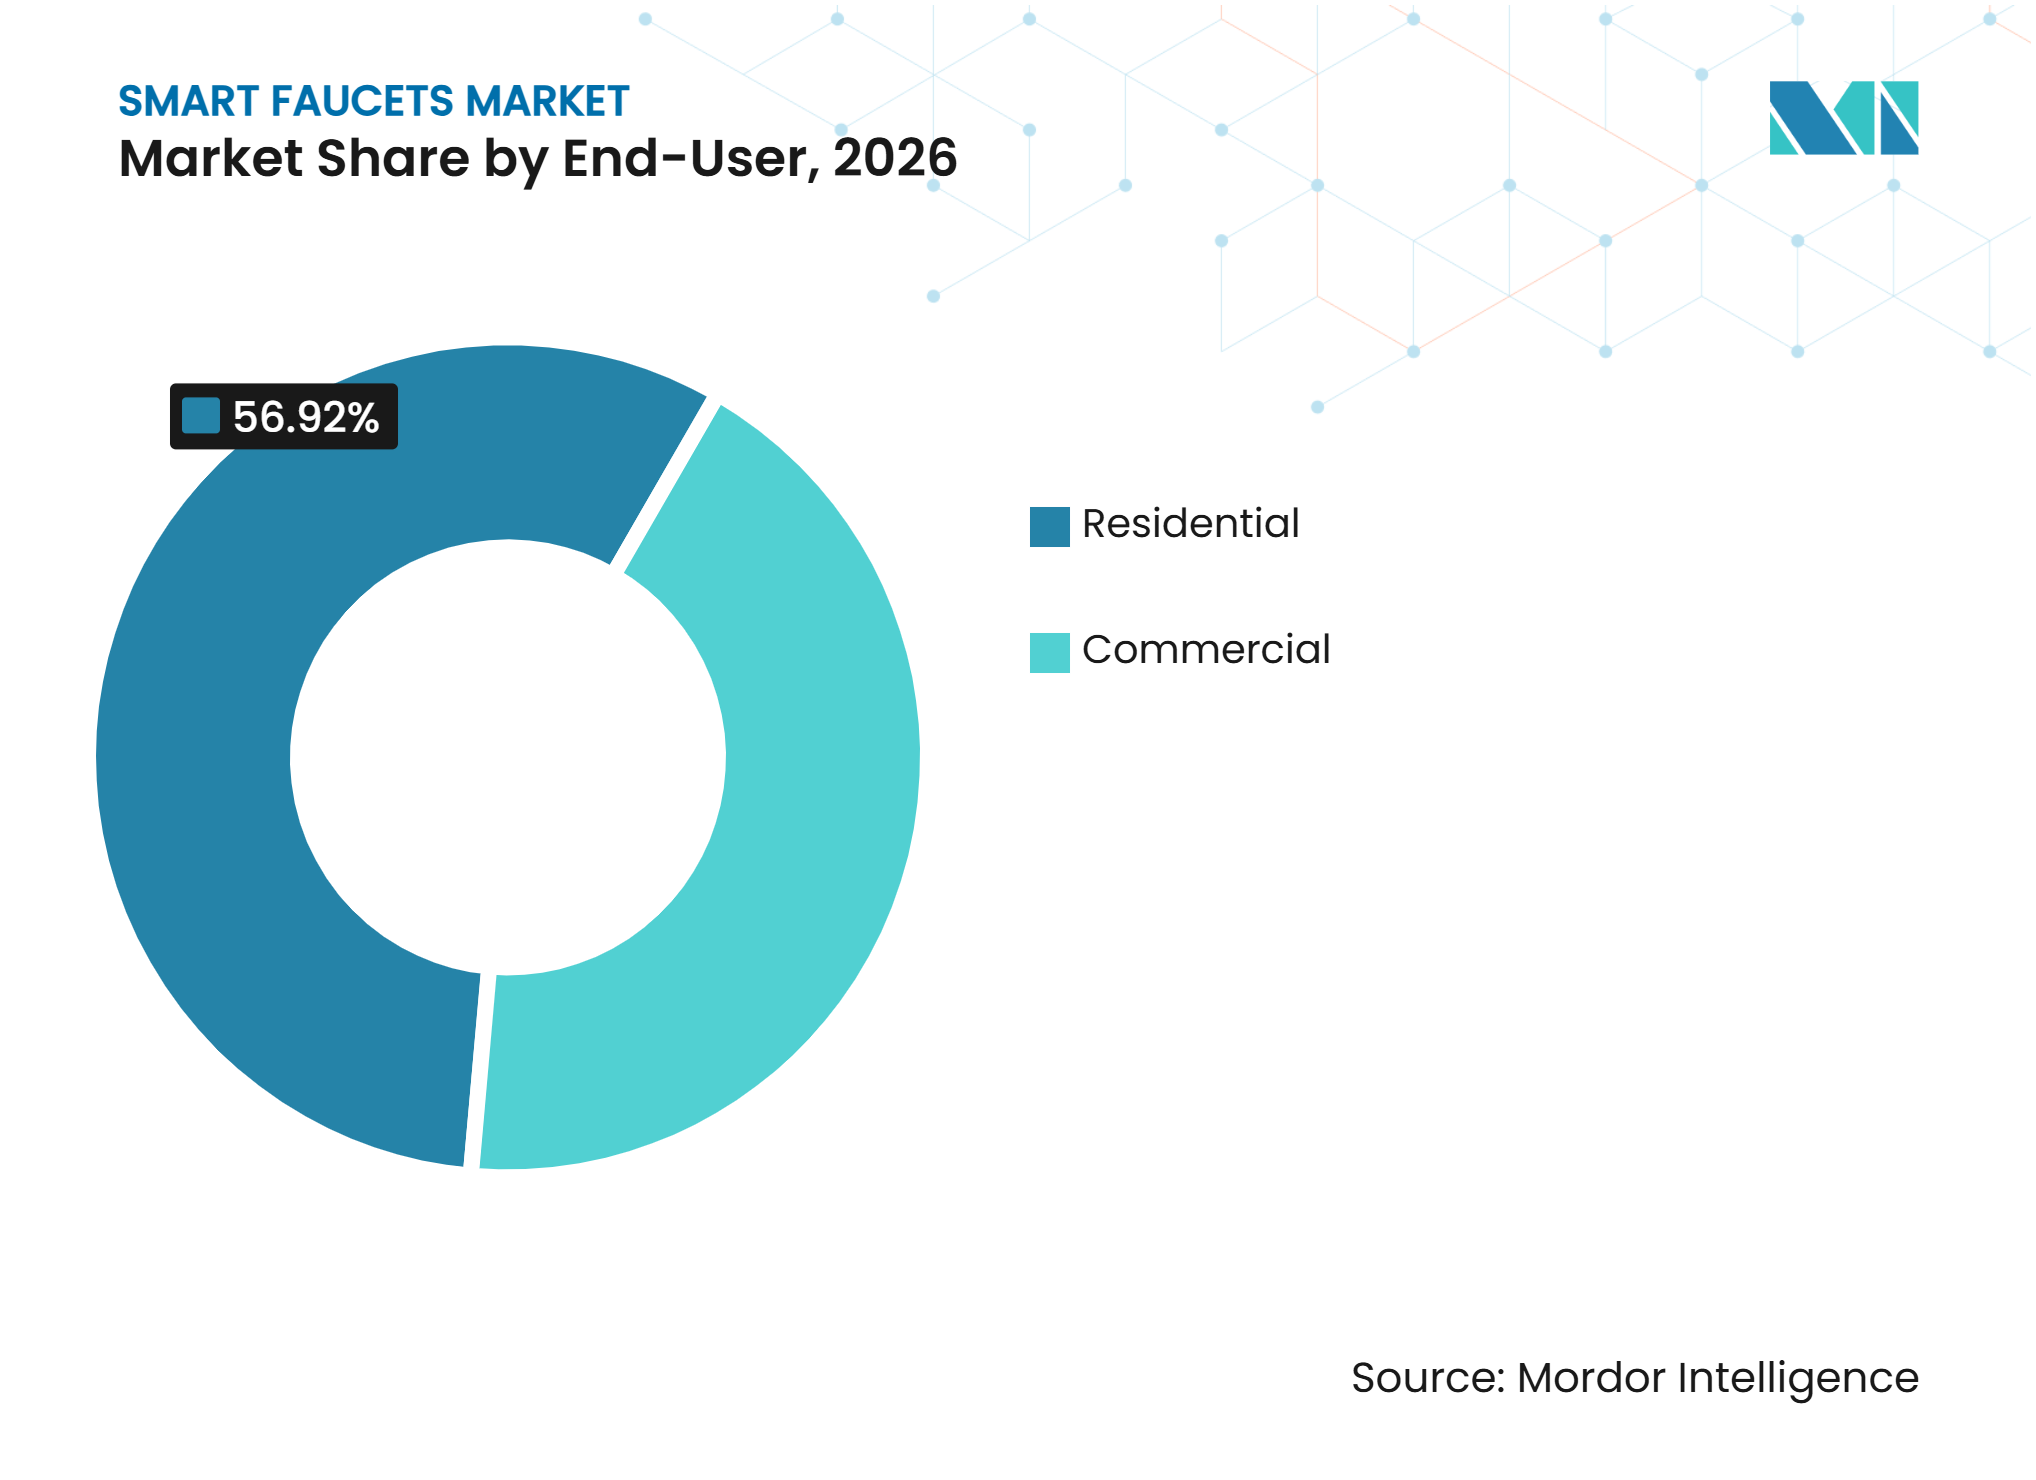
- Por usuario final, los usuarios residenciales tuvieron una participación del 56,9% del mercado en 2026, mientras que el segmento comercial tiene una previsión de crecimiento a una CAGR del 10,2% hasta 2032.
- Por canal de distribución, B2C y minorista tuvieron una participación del 63,6% del mercado en 2026, mientras que B2B y ventas directas tienen una previsión de crecimiento a una CAGR del 9,6% hasta 2032.
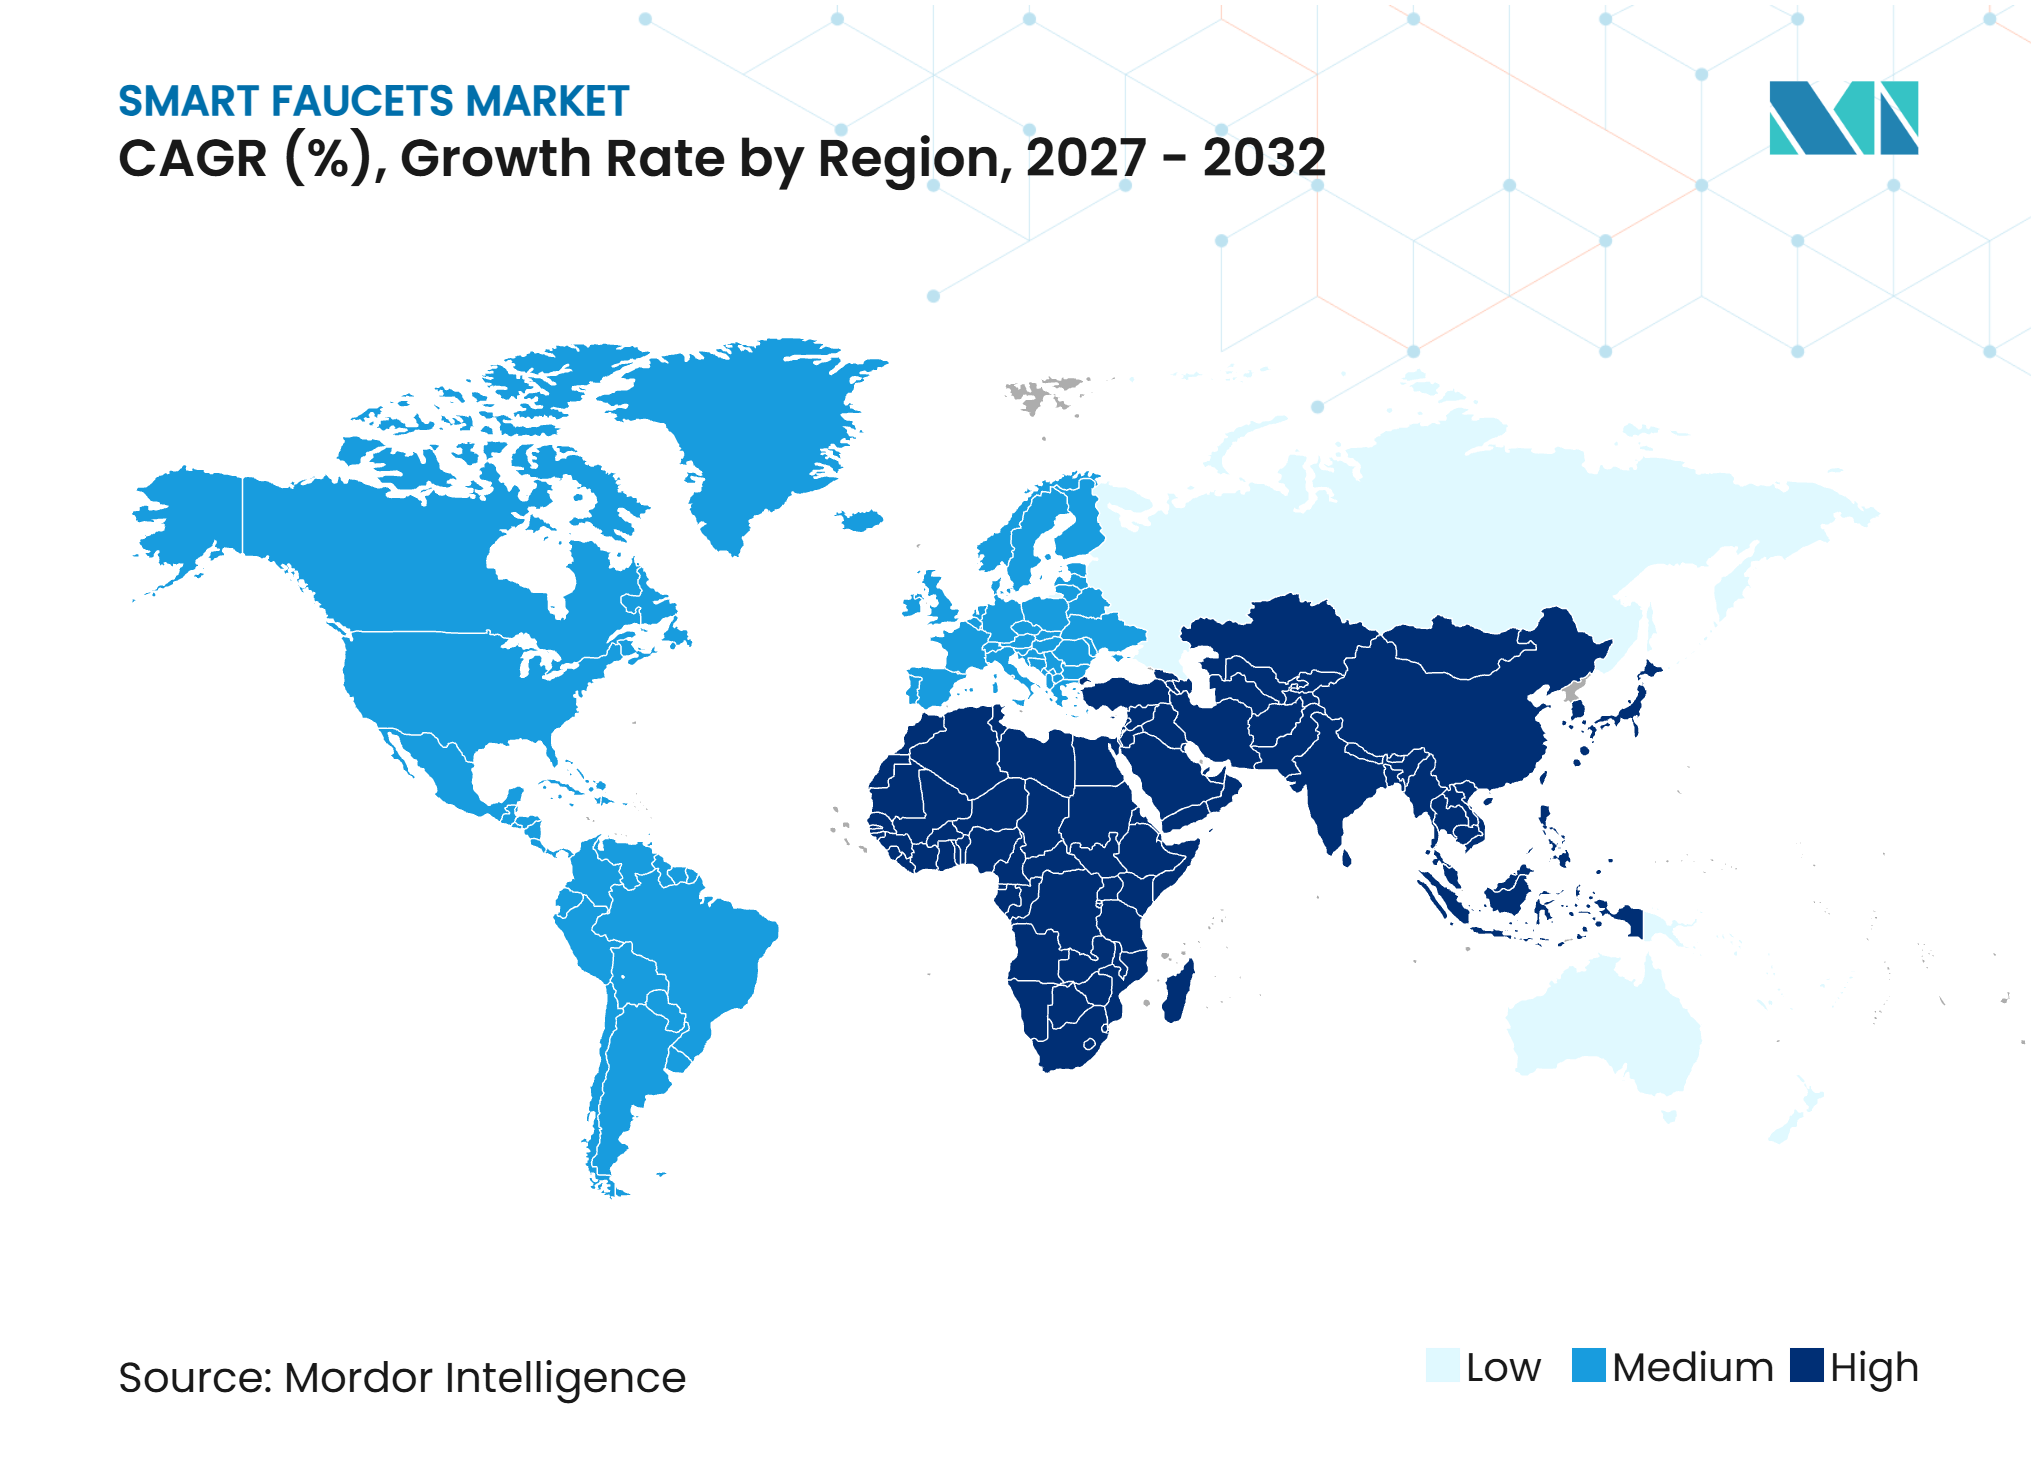
- Por geografía, Asia-Pacífico tuvo una participación del 35% del mercado en 2026 y tiene una previsión de crecimiento a una CAGR del 9,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución Impulsada por la Higiene de Accesorios de Alto Contacto | +1.8% | Global, con concentración en América del Norte, Europa, Japón y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Conservación del Agua y Requisitos de Cierre Automático | +1.6% | Global, con énfasis en China, India, Australia, Oriente Medio y África, y el oeste de los Estados Unidos | Mediano plazo (2-4 años) |
| Integración con el Hogar Inteligente y el Sistema de Gestión de Edificios | +1.4% | América del Norte, Europa Occidental, China, Corea del Sur y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Mejoras en la Fiabilidad de los Sensores y Menor Consumo de Energía | +0.8% | Global, con el mayor efecto en entornos comerciales de alto tráfico | Corto plazo (≤ 2 años) |
| Modernización de Instalaciones de Hostelería, Sanidad y Alto Tráfico | +0.9% | Global, incluidos proyectos de hostelería del GCC y construcción comercial en el Sudeste Asiático | Mediano plazo (2-4 aos) |
| Especificación de Accesorios sin Contacto en Edificios Premium y Sostenibles | +0.7% | América del Norte y Europa, con adopción temprana en Corea del Sur, Singapur y los Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución Impulsada por la Higiene de Accesorios de Alto Contacto
El mercado de grifos inteligentes y sin contacto se beneficia de los programas de sustitución que tratan la reducción del contacto como parte de la gestión de la higiene de las instalaciones. Chicago Faucets describe su gama de productos HyTronic para entornos sanitarios con salidas laminares sin aireador, válvulas mezcladoras termostáticas certificadas ASSE 1070 y monitoreo habilitado por Bluetooth[1]. Estas características respaldan las prácticas de prevención de infecciones y seguridad del agua en las áreas de pacientes. Los hospitales, los establecimientos de restauración, los colegios y las instalaciones de transporte pueden incluir estas mejoras en los trabajos de mantenimiento planificados en lugar de depender de compras reactivas. Este enfoque puede sostener las compras cuando los proyectos de interiorismo discrecionales se ralentizan. Los requisitos de higiene también hacen que los accesorios sin contacto sean más relevantes en espacios con una alta rotación de usuarios.
Conservación del Agua y Requisitos de Cierre Automático
El cierre automático y las tasas de flujo controladas respaldan la conservación del agua en el mercado de grifos inteligentes y sin contacto. La Agencia de Protección Ambiental de los Estados Unidos indica que los grifos de lavabo de baño con etiqueta WaterSense utilizan al menos un 20% menos de agua que el estándar federal de 2,2 galones por minuto[2]. Sloan amplió su línea BASYS con una opción de 0,35 galones por minuto en enero de 2025, diseñada para cumplir los requisitos de eficiencia hídrica en instalaciones comerciales. La normativa de conservación del agua de China obliga a los edificios públicos a utilizar accesorios de ahorro de agua, lo que refuerza el papel de la contratación institucional en el país[3]. El monitoreo del agua también puede ayudar a los ocupantes de los edificios a reconocer un consumo que de otro modo sería difícil de observar. Según el GROHE Water Insights 2025, el 87% de los encuestados europeos consideró importante la eficiencia hídrica, mientras que el 79% subestimó su consumo diario de agua.
Edificios Conectados, Sensores Fiables y Uso Eficiente de la Energía
El mercado de grifos inteligentes y sin contacto se está beneficiando de las mejoras en los sensores y de vínculos más sólidos con los sistemas de gestión de edificios. Zurn Elkay recibió una patente estadounidense por su plataforma plumbSMART en mayo de 2025, que centraliza el monitoreo y el control de los dispositivos de agua en instalaciones comerciales y universitarias. La fiabilidad del producto es importante porque las falsas activaciones anteriores generaron problemas de mantenimiento en entornos reflectantes o con mucha luz. TOTO presentó su sistema ESCUA en junio de 2025 con detección por microondas y opciones de diseño de grifos sin contacto compatibles ampliadas[4]. Los controles conectados pueden proporcionar configuración remota, alertas, programación de purgas de higiene y registros de mantenimiento. Estas capacidades favorecen a los proveedores que pueden cumplir los requisitos de interoperabilidad y ciberseguridad en proyectos comerciales.
Modernización de Instalaciones y Especificaciones de Edificios Sostenibles
Los hospitales, hoteles, aeropuertos, estadios e instalaciones educativas están creando una base más amplia de demanda impulsada por especificaciones para el mercado de grifos inteligentes y sin contacto. Estos compradores pueden evaluar el uso del agua, la higiene y el mantenimiento en toda una propiedad en lugar de evaluar un grifo únicamente por su precio inicial. LEED v4.1 incluye requisitos de reducción del uso interior del agua que pueden reforzar el interés en especificaciones de accesorios eficientes. La plataforma de Sloan orientada a la educación, presentada en septiembre de 2025, destaca los productos activados por sensor y las herramientas de gestión del agua para colegios y universidades. Los edificios premium y sostenibles también generan demanda de productos que demuestren rendimiento hídrico y visibilidad operativa. El resultado es un proceso de contratación más largo, pero que puede respaldar contratos más amplios de productos y servicios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayores Costos de Compra, Instalación y Mantenimiento | -1.4% | Global, especialmente en Asia del Sur, Sudeste Asiático, América Latina y África Subsahariana | Corto plazo (≤ 2 años) |
| Complejidad de la Reforma y Escasez de Fontaneros Cualificados | -0.8% | Europa Occidental, América del Norte y áreas emergentes en Asia-Pacífico | Mediano plazo (2-4 años) |
| Falsas Activaciones y Rendimiento de los Sensores en Condiciones Variables del Sitio | -0.5% | Global, con mayor exposición en ubicaciones muy reflectantes o con luz variable | Corto plazo (≤ 2 años) |
| Logística de Baterías, Residuos Electrónicos y Dependencia de la Conectividad | -0.3% | Global, con mayor exposición en la Unión Europea, Singapur y California | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costo, Complejidad de la Reforma y Disponibilidad de Instaladores
Los mayores costos de equipamiento e instalación siguen siendo una barrera para el mercado de grifos inteligentes y sin contacto, especialmente en proyectos públicos y residenciales sensibles al precio. Una reforma puede requerir la selección de la fuente de alimentación, la calibración del sensor especfica para el lavabo, ajustes en la encimera y configuración de la red. Estas tareas requieren habilidades que no siempre están disponibles entre los contratistas de fontanería general. El parque de edificios envejecido puede añadir problemas adicionales como materiales de tuberías inadecuados, recortes irregulares en la encimera y acceso eléctrico limitado. Chubu Electric Power y la ciudad de Komoro iniciaron en marzo de 2025 un proyecto piloto que utiliza una red de comunicaciones de contadores inteligentes de electricidad para el funcionamiento remoto de válvulas de agua, lo que muestra cómo los operadores de infraestructuras están explorando enfoques de gestión remota. Los proveedores que simplifiquen la instalación y el servicio en campo estarán mejor posicionados para reducir los retrasos en los proyectos y controlar los requisitos de mano de obra.
Obligaciones de Rendimiento, Batería y Conectividad
El rendimiento de los sensores puede seguir variando según la geometría del lavabo, la reflectividad de la superficie, la luz ambiental y las prácticas de mantenimiento locales. Estos riesgos hacen que los compradores sean cautelosos cuando han experimentado falsas activaciones o instalaciones poco fiables en el pasado. Los productos que funcionan con baterías también generan requisitos de sustitución, gestión de residuos y mantenimiento que no se aplican a los accesorios manuales. La conectividad añade valor para el monitoreo, pero puede introducir dependencia de la red y responsabilidades de gestión de datos. El Reglamento de Diseño Ecológico para Productos Sostenibles de la Unión Europea proporciona un marco para los requisitos de información digital sobre productos, lo que puede aumentar la carga de cumplimiento para los fabricantes que atienden a la región. Los diseños de productos que consumen menos energía, respaldan la mantenibilidad y documentan la información de los componentes pueden ayudar a reducir estas preocupaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
El Latón Mantiene su Escala Mientras los Polímeros Ganan TerrenoEl latón tuvo el 44,9% de la participación del mercado de grifos inteligentes y sin contacto en 2026, respaldado por su resistencia a la corrosión, maquinabilidad, aceptación establecida en los códigos de fontanería y cadenas de suministro maduras. El material sigue siendo habitual en los cuerpos de grifos utilizados tanto en obras nuevas como en trabajos de sustitución. Su amplia base instalada también respalda los pedidos recurrentes de redes de fabricación y distribución consolidadas. Las restricciones sobre el plomo y los requisitos de agua potable están generando presión para reducir el uso del latón en los componentes adecuados. La Directiva Europea sobre el Agua Potable establece requisitos destinados a proteger la calidad del agua potable, incluidos controles relevantes para los materiales en contacto con el agua. Esto anima a los proveedores a evaluar opciones de materiales alternativos sin comprometer la fiabilidad ni el cumplimiento normativo.
Se prevé que los plásticos de ingeniería y los compuestos poliméricos se expandan a una CAGR del 10,1% hasta 2032 en la industria de grifos inteligentes y sin contacto. EMS Group indica que sus materiales Grivory FWA y Grilamid FWA, certificados para agua potable, pueden utilizarse en aplicaciones que buscan reducir la dependencia del latón. Syensqo anunció en octubre de 2025 que Uniwell utiliza AvaSpire PAEK para mangueras de conexión de fontanería flexibles suministradas para los sistemas de grifos GROHE. El desarrollo muestra que el uso de polímeros está avanzando más allá de los pequeños componentes internos hacia conjuntos de fontanería seleccionados. El acero inoxidable y la aleación de zinc mantienen su papel donde la apariencia, los requisitos de higiene o las condiciones de funcionamiento difíciles son más importantes que el menor costo de material.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Instalación:
Los Diseños de Montaje en Cubierta Lideran Mientras los Sistemas Integrados se ExpandenLas configuraciones de montaje en cubierta tuvieron una participación del 59,7% del mercado en 2026, lo que refleja su compatibilidad con una amplia gama de lavabos y encimeras. Este formato es compatible tanto con instalaciones nuevas como con trabajos de reforma porque puede evitar modificaciones importantes en la pared. Las líneas de productos comerciales de los principales proveedores utilizan habitualmente diseños de montaje en cubierta para aplicaciones en aseos. Los productos de montaje en pared mantienen su papel en proyectos residenciales y de hostelería premium donde se prefiere la fontanería oculta. Su uso sigue siendo más limitado porque la instalación depende de la fontanería empotrada en la pared y de mano de obra cualificada. El mercado de grifos inteligentes y sin contacto sigue favoreciendo los formatos de instalación que reducen las interrupciones en los edificios existentes.
Se prevé que otras instalaciones crezcan a una CAGR del 10,3% hasta 2032. Esta categoría incluye sistemas de lavabo integrados, productos montados en panel y otros enfoques modulares utilizados en entornos de alto tráfico. Los materiales educativos de Sloan ilustran la importancia de las soluciones coordinadas para aseos que integran eficiencia hídrica, higiene y diseño duradero. Los gestores de instalaciones pueden reducir el número de relaciones de equipamiento separadas cuando los grifos, lavabos y accesorios relacionados están diseñados como un único sistema. Esto beneficia a los proveedores que ofrecen componentes estandarizados y procedimientos de mantenimiento más sencillos. Los productos integrados también se adaptan a proyectos donde la resistencia al vandalismo y las prácticas de limpieza consistentes son importantes.
Por Tipo de Construcción/Proyecto:
La Renovación Sostiene la Base de Demanda PrincipalLos proyectos de sustitución, renovación y reforma representaron el 60% del tamaño del mercado de grifos inteligentes y sin contacto en 2026 y tienen una previsión de crecimiento a una CAGR del 9,5% hasta 2032. Este patrón reduce la dependencia de los ciclos de obra nueva. La demanda proviene de mejoras de higiene, trabajos de eficiencia hídrica y renovación de diseño residencial. Los operadores de instalaciones pueden programar las sustituciones de grifos como parte del mantenimiento continuo del edificio. Los recursos sanitarios de Chicago Faucets posicionan los productos sin contacto dentro de la planificación de seguridad del agua, prevención de infecciones y protección contra quemaduras. El segmento se beneficia cuando estas necesidades se incluyen en los presupuestos recurrentes de mantenimiento de capital.
La obra nueva sigue siendo estratégicamente importante porque una especificación realizada en la fase de diseño puede orientar la contratación de accesorios a largo plazo. LEED v4.1 aborda el uso interior del agua y anima a los equipos de proyecto a documentar el rendimiento de los accesorios de fontanería. El etiquetado WaterSense también proporciona un punto de referencia reconocido para los grifos de lavabo de baño eficientes en los Estados Unidos. Estos requisitos pueden generar una demanda menos dependiente de las preferencias individuales de producto. Los proveedores deben apoyar a los arquitectos e ingenieros con documentación de rendimiento. La industria de grifos inteligentes y sin contacto puede, por tanto, beneficiarse de la participación temprana en las especificaciones de diseño de edificios sostenibles e institucionales.

Por Aplicación:
Los Grifos de Baño Mantienen el Volumen y las Cocinas Añaden Demanda DigitalLos grifos de lavabo de baño tuvieron una participación del 62,8% del mercado en 2026, impulsados por su uso en edificios residenciales, hoteles, centros sanitarios y aseos comerciales. Cada gran propiedad puede contener muchos puntos de lavado de manos en el baño, lo que respalda altos volúmenes unitarios. Los entornos sanitarios y de restauración también tienen requisitos de higiene que respaldan el funcionamiento sin contacto. El cierre automático puede limitar el flujo innecesario en los aseos de uso frecuente. Los productos de baño son adecuados para implantaciones comerciales estandarizadas. Los compradores en este segmento generalmente priorizan la fiabilidad, el fácil mantenimiento y el control del caudal.
Se prevé que los grifos de fregadero de cocina crezcan a una CAGR del 9,7% hasta 2032. El catálogo Navish 2025 de LIXIL demuestra la disponibilidad continua de productos de cocina sin contacto en Japón. En los hogares conectados, los productos de cocina pueden vincularse con la filtración, el monitoreo del uso y otras funciones de gestión del hogar. Las cocinas de restauración y hospitalarias también pueden valorar el funcionamiento sin contacto donde los flujos de trabajo de higiene son importantes. Otras aplicaciones, incluidos los grifos de laboratorio, de servicio y exteriores, siguen siendo más pequeñas pero atienden requisitos específicos como la temperatura controlada y el funcionamiento sanitario. Los proveedores de productos deben adaptar el alcance del sensor, el diseño del caño y la durabilidad a las exigencias físicas de cada entorno.
Por Usuario Final:
Las Instalaciones Comerciales Marcan el Ritmo de Crecimiento más RápidoLos usuarios residenciales tuvieron una participación del 56,9% del mercado en 2026, respaldados por la actividad constructiva en Asia-Pacífico y las renovaciones de hogares inteligentes en América del Norte. Los consumidores son más propensos a seleccionar productos sin contacto cuando pueden ver los beneficios de higiene, comodidad y uso del agua. La disponibilidad en el comercio minorista ayuda a las marcas establecidas a llegar a los propietarios que realizan mejoras en la cocina o el baño. La adopción puede crecer a medida que las instalaciones comerciales hagan la tecnología más familiar para los usuarios. El precio sigue siendo una consideración central para el comprador residencial del segmento medio. Los proveedores que equilibren diseño, fiabilidad y precios accesibles pueden ampliar su alcance residencial.
Se prevé que el uso comercial se expanda a una CAGR del 10,2% hasta 2032. Los aeropuertos, oficinas, estadios, hoteles, hospitales y establecimientos de restauración tienen un alto tráfico y requisitos más estrictos de responsabilidad hídrica. Estas propiedades pueden examinar el uso del agua y el mantenimiento a escala de cartera, lo que hace que los productos conectados sean más relevantes. Las especificaciones comerciales a menudo se extienden desde entornos altamente regulados hacia oficinas, colegios y lugares de entretenimiento. La plataforma patentada plumbSMART de Zurn muestra cómo los proveedores están construyendo el monitoreo de dispositivos de agua en torno a grandes instalaciones. El mercado de grifos inteligentes y sin contacto puede ganar terreno donde las empresas proporcionan tanto hardware como soporte de gestión continuo.
Por Canal de Distribución:
El Comercio Minorista Mantiene el Volumen Mientras las Ventas Directas Atienden Proyectos de SistemasLos canales B2C y minorista tuvieron una participación del 63,6% del mercado en 2026, abarcando tiendas de mejoras del hogar, salas de exposición especializadas, plataformas de comercio electrónico y ferreterías locales. Este canal se beneficia del gran número de compradores residenciales. Las marcas reconocidas pueden utilizar expositores en tienda y contenido digital para explicar las características de los sensores y las necesidades de instalación. Los canales en línea pueden ampliar la selección y mejorar el acceso en mercados con cobertura limitada de salas de exposición. Sin embargo, los compradores minoristas pueden necesitar información más clara sobre las fuentes de alimentación, los lavabos compatibles y los requisitos de servicio. El mercado de grifos inteligentes y sin contacto sigue dependiendo de una educación sencilla sobre el producto en el punto de venta.
Se prevé que B2B y las ventas directas crezcan a una CAGR del 9,6% hasta 2032. Esta vía atiende especificaciones comerciales, contratos de fabricación de equipos originales y licitaciones institucionales. La participación directa se vuelve más valiosa cuando un proyecto incluye integración con la gestión del edificio, puesta en marcha y soporte de mantenimiento. Los proveedores pueden diferenciarse a través del monitoreo remoto, los acuerdos de nivel de servicio y la documentación técnica. La estrategia de plataforma de Zurn ilustra el papel de la gestión centralizada en las decisiones comerciales sobre dispositivos de agua. Es probable que los canales directos ganen valor a medida que los clientes adquieran soluciones completas de gestión del agua en lugar de accesorios individuales.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tuvo el 35% de la participación del mercado de grifos inteligentes y sin contacto en 2026 y tiene una previsión de crecimiento a una CAGR del 9,9% hasta 2032. La normativa nacional de conservación del agua de China exige accesorios de ahorro de agua en los edificios públicos y respalda una adopción más amplia de productos eficientes. Esto crea una vía institucional hacia la demanda junto con las compras de viviendas privadas. Japón sigue siendo un importante centro de desarrollo de productos, como lo demuestra el lanzamiento del ESCUA de TOTO en 2025 con detección por microondas y funciones de iluminación automática. India añade demanda a través de la infraestructura urbana y el creciente interés en los productos para el hogar inteligente. La región combina altos volúmenes de instalación con una amplia gama de precios y estándares de construcción. Los proveedores necesitan productos que se adapten a proyectos comerciales, apartamentos urbanos y capacidades de servicio locales.
Europa
Europa está moldeada por la regulación de la gestión del agua, la actividad de renovación y la demanda de productos sanitarios premium. La Estrategia de Resiliencia Hídrica 2025 de la Comisión Europea identifica una mejor gestión del agua como una prioridad, incluidas acciones relevantes para el entorno construido. La Directiva sobre el Rendimiento Energético de los Edificios proporciona un marco político más amplio para las mejoras de los edificios. Hansgrohe se asoció con Hydraloop en febrero de 2025 para introducir una solución de reciclaje de aguas grises para hoteles, edificios públicos y proyectos de construcción orientados a la sostenibilidad. Esto apunta a un cambio desde los accesorios individuales de ahorro de agua hacia los sistemas de reutilización a nivel de edificio. El mercado de grifos inteligentes y sin contacto está respaldado donde los fabricantes pueden demostrar rendimiento, eficiencia hídrica y compatibilidad con una infraestructura hídrica más amplia.
América del Norte, Oriente Medio y África, y América del Sur
América del Norte sigue siendo un mercado comercial maduro, donde los requisitos de proyectos relacionados con WaterSense, LEED v4.1 y WELL respaldan especificaciones de accesorios eficientes. El Departamento de Energía de los Estados Unidos propuso revocar los estándares mejorados de conservación de grifos en mayo de 2025, pero esto no eliminó los requisitos de WaterSense ni los de certificación de edificios privados. En Oriente Medio y África, los proyectos de hostelería e infraestructura en el Golfo generan demanda de productos premium en hoteles, aeropuertos y oficinas. Benkiser presentó su grifo sin contacto Isla en BIG 5 Dubai en noviembre de 2025, señalando su atención a este segmento comercial. América del Sur ofrece una oportunidad más selectiva a través de proyectos de hostelería y comerciales, mientras que la sensibilidad al precio y las limitaciones de infraestructura restringen una adopción doméstica más amplia. En todas estas regiones, los proveedores necesitan soporte de instalación localizado y productos que equilibren el rendimiento de las especificaciones con el costo total del proyecto.
Panorama Competitivo
Concentración del Mercado
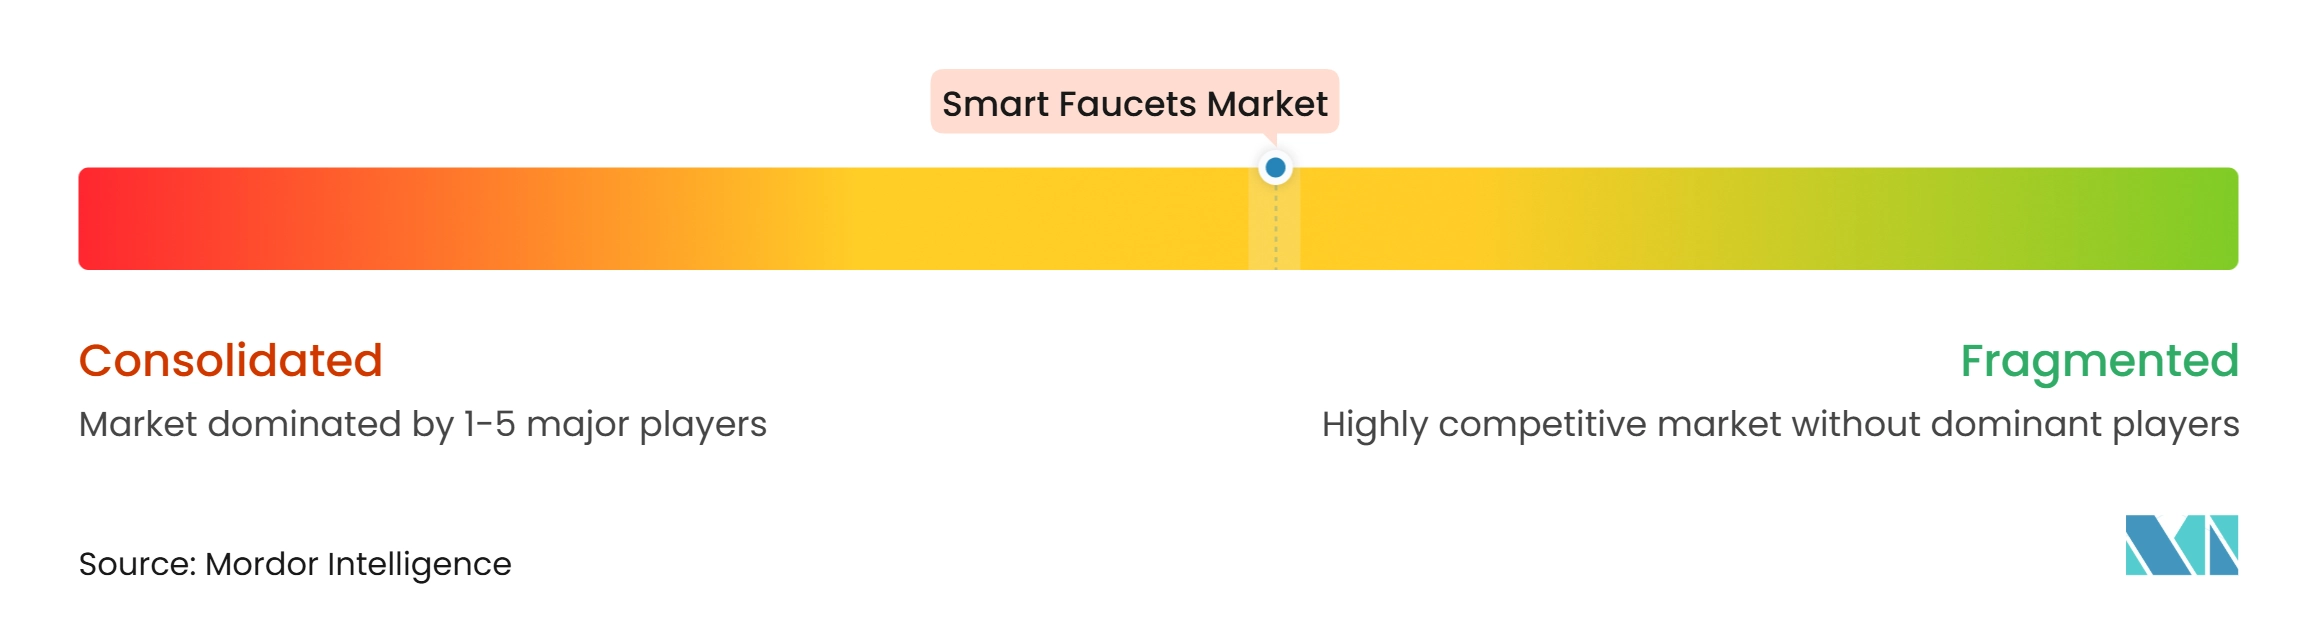
El mercado de grifos inteligentes y sin contacto sigue estando moderadamente concentrado a nivel mundial, aunque varios proveedores tienen posiciones sólidas en aplicaciones comerciales y residenciales específicas. Los grandes proveedores compiten a través de la fiabilidad del producto, la distribución, la eficiencia hídrica y la capacidad de cumplir con las especificaciones formales de los proyectos. Los productores regionales pueden seguir siendo competitivos donde ofrecen precios más bajos, servicio local o productos adaptados a los estándares nacionales. Esta estructura deja espacio tanto para las empresas de sanitarios establecidas como para los proveedores especializados de sensores. Ninguna empresa tiene autoridad de fijación de precios en todas las categorías de productos o regiones.
Sloan y Zurn Elkay están utilizando la gestión conectada del agua para ir más allá de la venta de accesorios individuales. Zurn recibió una patente estadounidense en mayo de 2025 por plumbSMART, que respalda el monitoreo centralizado y el control remoto de los dispositivos de agua. Sloan añadió una configuración BASYS de 0,35 galones por minuto en enero de 2025 para aplicaciones comerciales de eficiencia hídrica. Estas acciones responden a los clientes comerciales que buscan eficiencia, visibilidad del mantenimiento y controles coordinados de las instalaciones. También hacen que el soporte técnico y la capacidad de software sean más importantes en la selección de proveedores. El mercado de grifos inteligentes y sin contacto recompensa cada vez más a las empresas que pueden respaldar la vida útil completa de un sistema de edificio.
Las empresas europeas y japonesas también están persiguiendo la diferenciación de productos y sistemas. La asociación de Hansgrohe con Hydraloop en febrero de 2025 vinculó la reducción del uso del agua con la reutilización de aguas grises para determinados tipos de edificios. El lanzamiento del ESCUA de TOTO en junio de 2025 amplió las opciones de diseño sin contacto e introdujo la iluminación automática con sensor de microondas. El anuncio de Syensqo en octubre de 2025 sobre mangueras de fontanería de PAEK para los sistemas GROHE mostró cómo la innovación en materiales puede respaldar la reducción del riesgo de plomo en componentes seleccionados. Estos ejemplos muestran la competencia en conectividad, sistemas de agua, detección y materiales, y no solo en el estilo de los grifos.
Líderes de la Industria de Grifos Inteligentes
-
Kohler Co.
-
LIXIL Corporation
-
TOTO Ltd.
-
Moen Incorporated
-
Delta Faucet Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Grifos Inteligentes Empresas cubiertas en este informe
- Kohler Co.
- LIXIL Corporation
- TOTO Ltd.
- Moen Incorporated
- Sloan Valve Company
- Hansgrohe SE
- Roca Sanitario, S.A.
- Jaquar Group
- Geberit International AG
- Oras Ltd.
- PRESTO Group
- GESSI S.p.A.
- Zurn Elkay Water Solutions
- VitrA
- Franke Group
- CERA Sanitaryware Limited
- JOMOO Kitchen & Bath Co., Ltd.
- Advanced Modern Technologies Corporation (AMTC)
- Pfister
- Kraus USA
Desarrollos recientes de la industria en Mercado de Grifos Inteligentes
- Octubre de 2026: Kohler Co. obtuvo la Patente Estadounidense 12.768.153 por un sistema de control de grifos basado en cámara. Una cámara y un procesador identifican el objeto bajo el caño (manos, taza, cepillo de dientes, olla) y ajustan el caudal, la temperatura y la duración para adaptarse a él. Un sensor de distancia también puede detener el flujo una vez que un recipiente alcanza un nivel de llenado.
- Octubre de 2026: Delta Faucet Company (Masco) presentó la Colección de Cocina Noreau. Combina Touch2O con Tecnología sin Contacto, dispensación medida por voz VoiceIQ activada por voz e indicador LED de temperatura del agua TempSense.
- Noviembre de 2025: Benkiser presentó su grifo sensor sin contacto Isla en BIG 5 Dubai, ofreciendo acabados premium individualmente seleccionables y alturas de caño configurables para hoteles, aeropuertos, edificios de oficinas y gastronomía de alta gama.
- Octubre de 2025: Syensqo anunció que Uniwell Rohrsysteme está utilizando AvaSpire PAEK para fabricar mangueras de conexión de fontanería flexibles para los sistemas de grifos GROHE.
Alcance del Informe Global del Mercado de Grifos Inteligentes
Resumen de la segmentación
| Aleación de Zinc |
| Acero Inoxidable |
| Latón |
| Plásticos de Ingeniería / Compuestos Poliméricos |
| Otros Materiales |
| Montaje en Cubierta |
| Montaje en Pared |
| Otras Instalaciones |
| Grifos de Fregadero de Cocina |
| Grifos de Lavabo de Baño |
| Otras Aplicaciones |
| Obra Nueva / Primera Instalación |
| Sustitución / Renovación / Reforma |
| Residencial |
| Comercial |
| B2C / Minorista | Tiendas Multimarca / Minoristas de Mejoras del Hogar |
| Salas de Exposición Especializadas de Fontanería y Cocina/Baño (incluidas las Tiendas Exclusivas de Marca) | |
| En Línea / Comercio Electrónico | |
| Ferreterías Locales / Comercio Minorista No Organizado | |
| B2B / Ventas Directas |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Benelux | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Material | Aleación de Zinc | |
| Acero Inoxidable | ||
| Latón | ||
| Plásticos de Ingeniería / Compuestos Poliméricos | ||
| Otros Materiales | ||
| Por Tipo de Instalación | Montaje en Cubierta | |
| Montaje en Pared | ||
| Otras Instalaciones | ||
| Por Aplicación | Grifos de Fregadero de Cocina | |
| Grifos de Lavabo de Baño | ||
| Otras Aplicaciones | ||
| Por Tipo de Construcción/Proyecto | Obra Nueva / Primera Instalación | |
| Sustitución / Renovación / Reforma | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | B2C / Minorista | Tiendas Multimarca / Minoristas de Mejoras del Hogar |
| Salas de Exposición Especializadas de Fontanería y Cocina/Baño (incluidas las Tiendas Exclusivas de Marca) | ||
| En Línea / Comercio Electrónico | ||
| Ferreterías Locales / Comercio Minorista No Organizado | ||
| B2B / Ventas Directas | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| Benelux | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de grifos inteligentes y sin contacto para 2032?
Se proyecta que el mercado de grifos inteligentes y sin contacto alcance los 6,94 mil millones de USD en 2032, creciendo a una CAGR del 8,5%.
¿Qué material lidera la demanda de grifos inteligentes y sin contacto?
En el mercado de grifos inteligentes y sin contacto, el latón lideró la demanda con una participación del 44,9% en 2026, mientras que se prevé que los plásticos de ingeniería y los compuestos poliméricos crezcan a una CAGR del 10,1% hasta 2032.
¿Por qué se utilizan grifos sin contacto en los edificios comerciales?
El mercado de grifos inteligentes y sin contacto atiende a instalaciones comerciales que necesitan higiene, eficiencia hídrica, visibilidad del mantenimiento y funciones de gestión de edificios.
¿Qué aplicación tiene la mayor demanda de grifos sin contacto?
En el mercado de grifos inteligentes y sin contacto, los grifos de lavabo de baño tuvieron el 62,8% de la demanda en 2026 porque se utilizan ampliamente en hogares, hoteles, instalaciones sanitarias y aseos comerciales.
¿Qué región se está expandiendo más rápidamente en el mercado de grifos inteligentes y sin contacto?
En el mercado de grifos inteligentes y sin contacto, Asia-Pacífico tuvo el 35% de la demanda en 2026 y tiene una previsión de crecimiento a una CAGR del 9,9% hasta 2032.