
Taille et part du marché des robinets intelligents
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
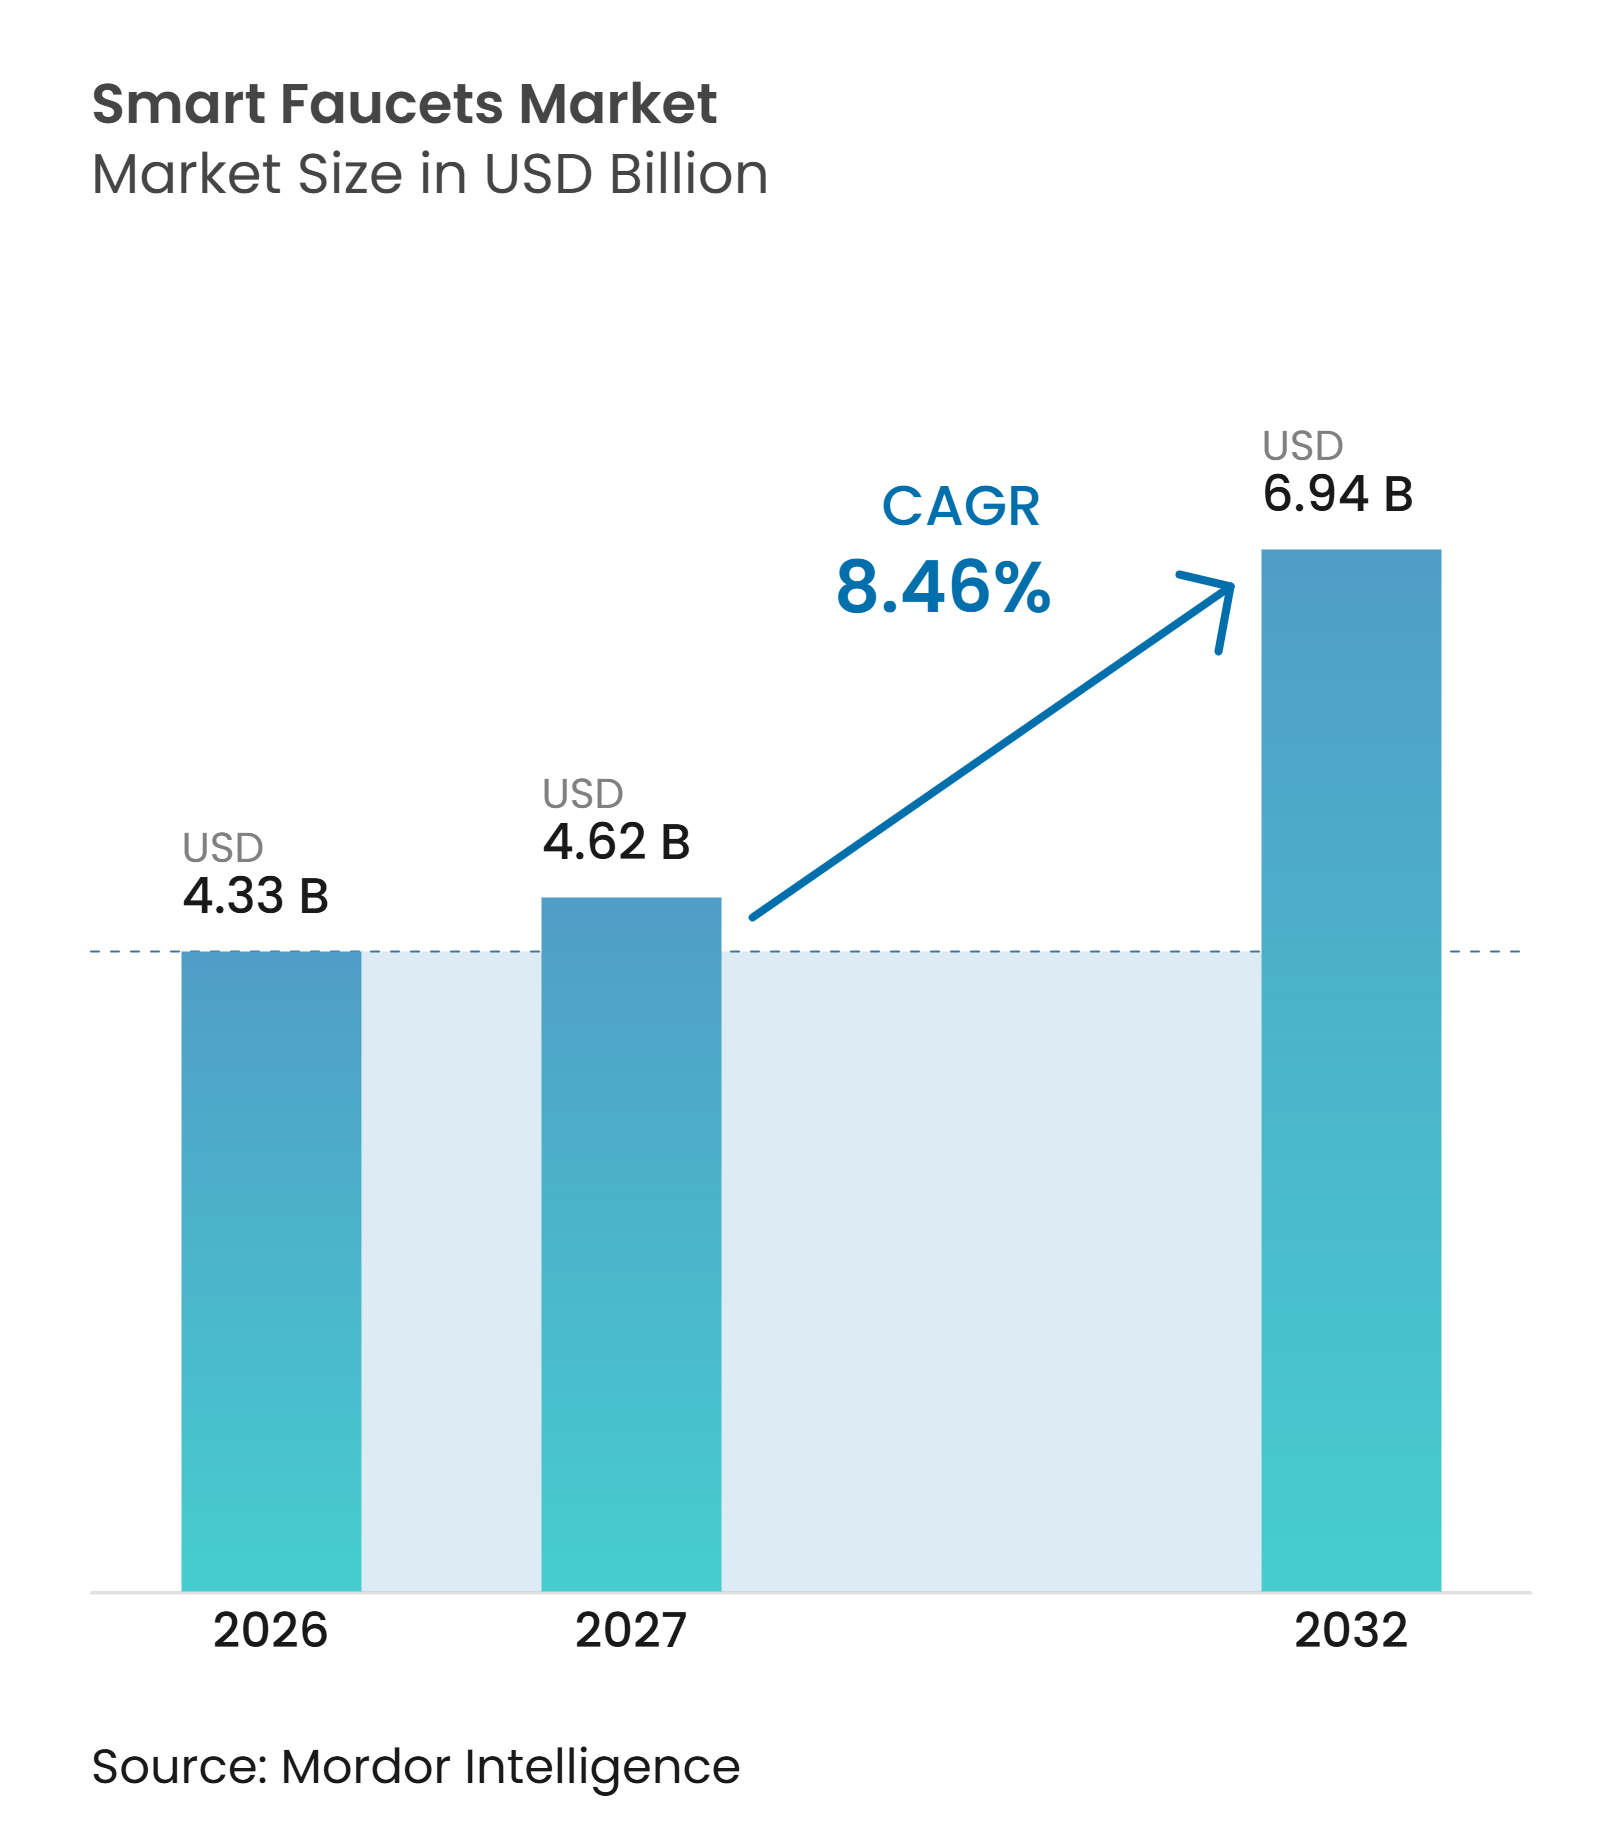
| Taille du Marché (2027) | 4.62 Milliards de dollars |
| Taille du Marché (2032) | 6.94 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.46 % |
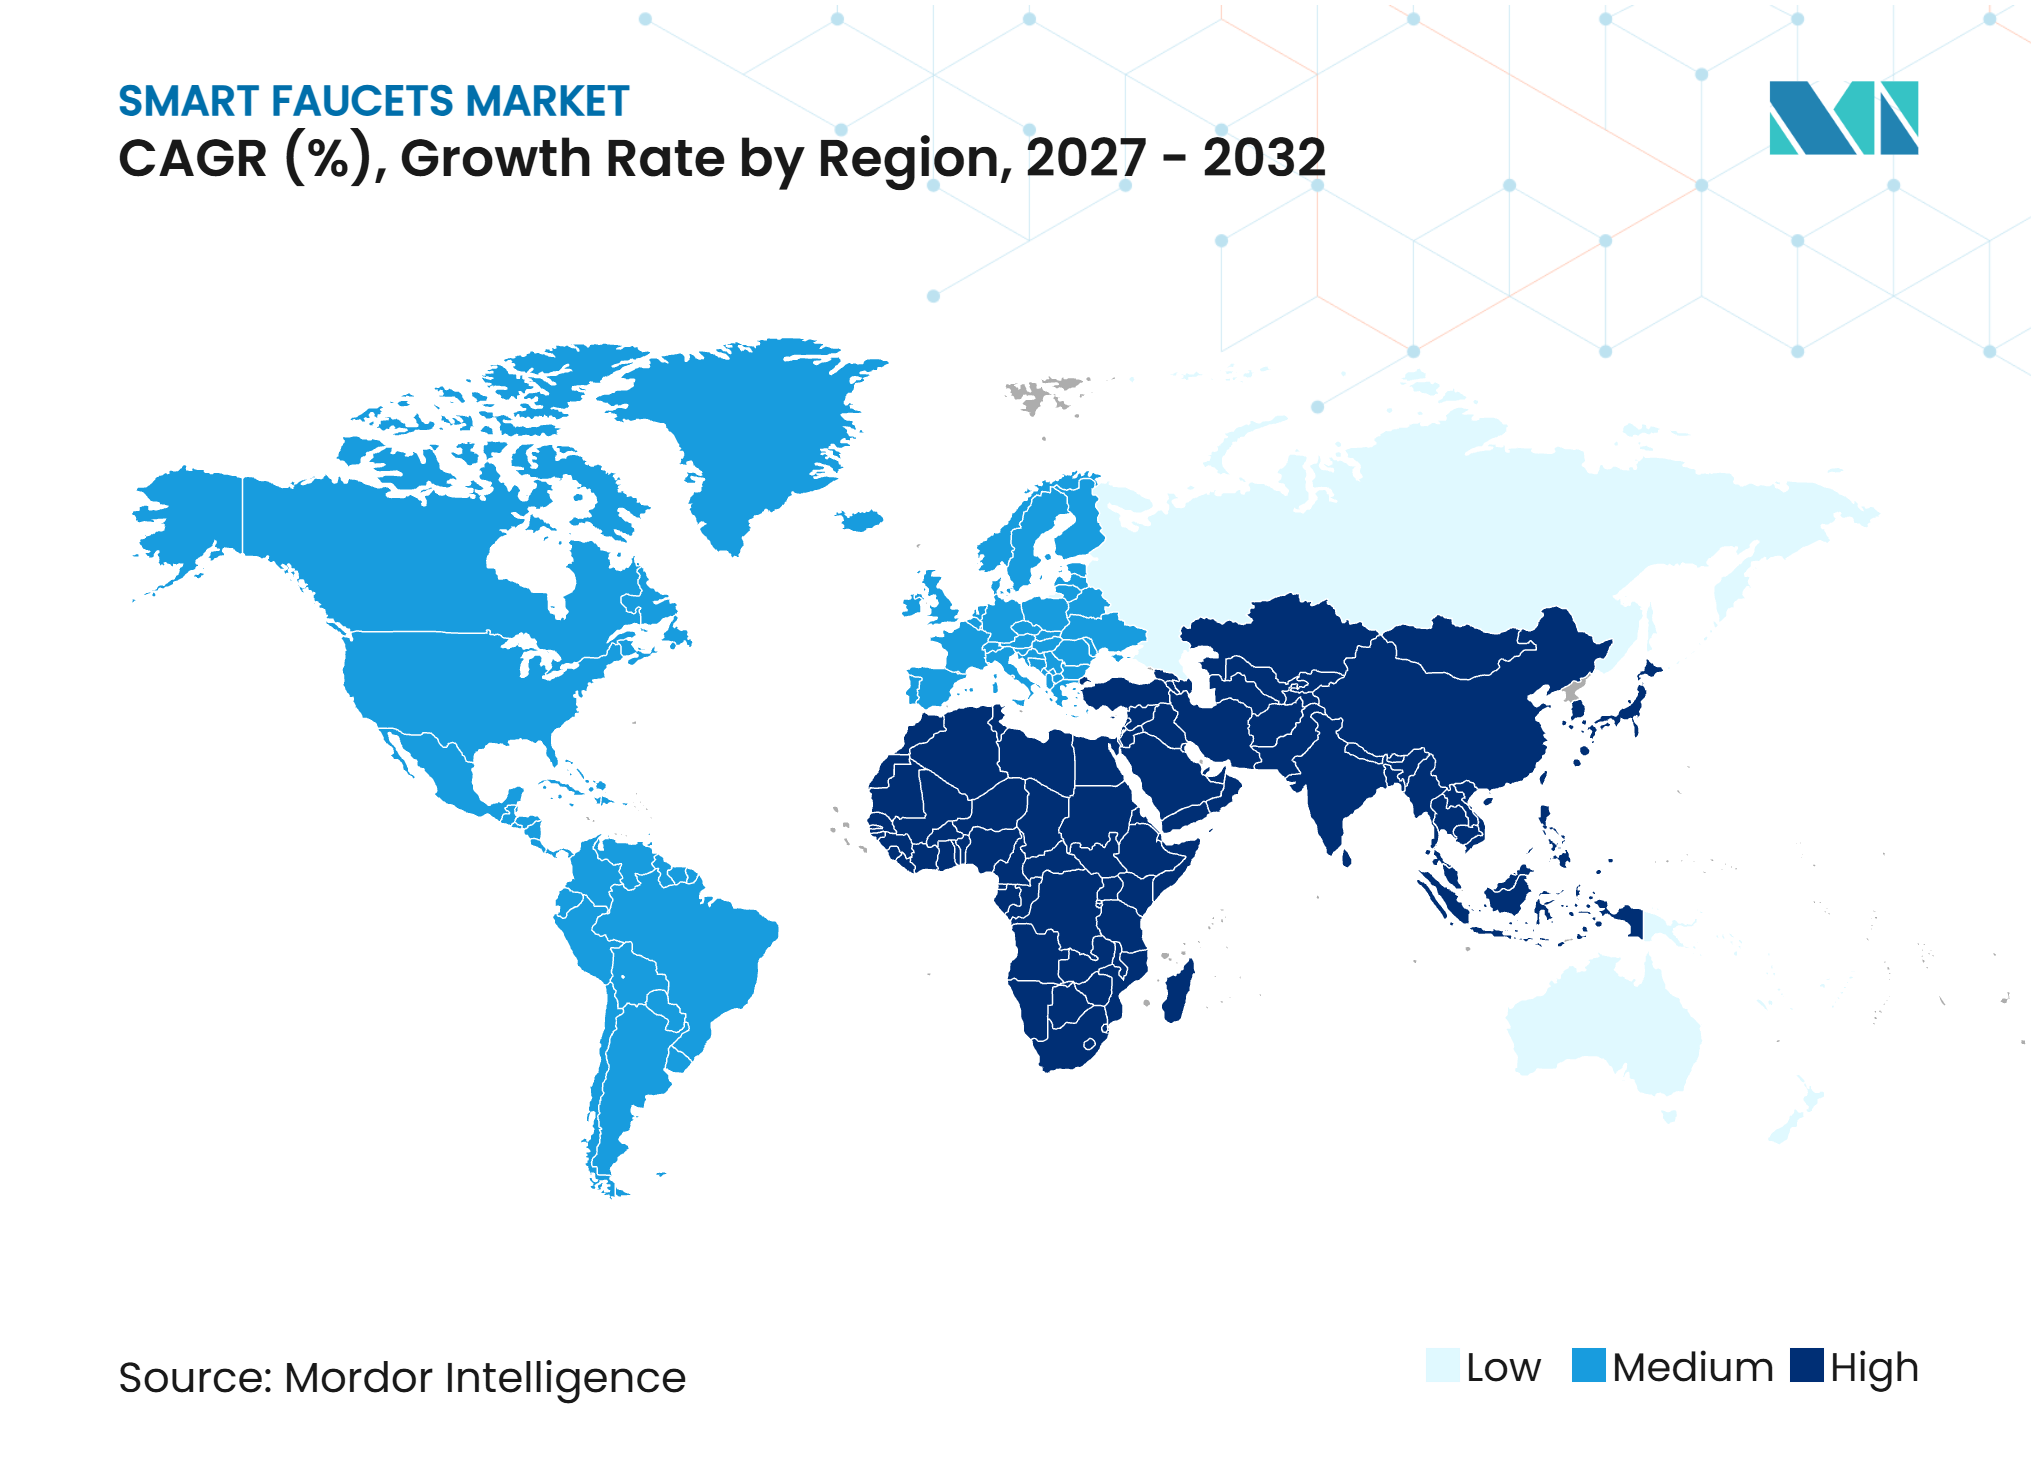
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robinets intelligents par Mordor Intelligence
La taille du marché des robinets intelligents devrait croître de 4,33 milliards USD en 2026 à 4,62 milliards USD en 2027 et devrait atteindre 6,94 milliards USD d'ici 2032, à un CAGR de 8,46 % sur la période 2027-2032. Le marché des robinets intelligents évolue au-delà du simple achat d'équipement vers des applications de gestion de l'eau, d'hygiène et de maintenance dans les bâtiments commerciaux et résidentiels. Les projets de remplacement et de rénovation ont représenté 60 % de la demande en 2026, ce qui expose les fournisseurs aux budgets de maintenance ainsi qu'aux cycles de construction. Les réglementations sur l'efficacité hydrique, les exigences en matière d'hygiène et les programmes de certification des bâtiments renforcent la demande d'arrêt automatique et de suivi de la consommation d'eau. Les acheteurs commerciaux privilégient également les produits pouvant se connecter aux systèmes de gestion des bâtiments et faciliter les décisions de maintenance. Ces conditions créent des opportunités pour les fournisseurs qui combinent un matériel fiable, une faible consommation d'eau et un service après-vente.
Points clés du rapport
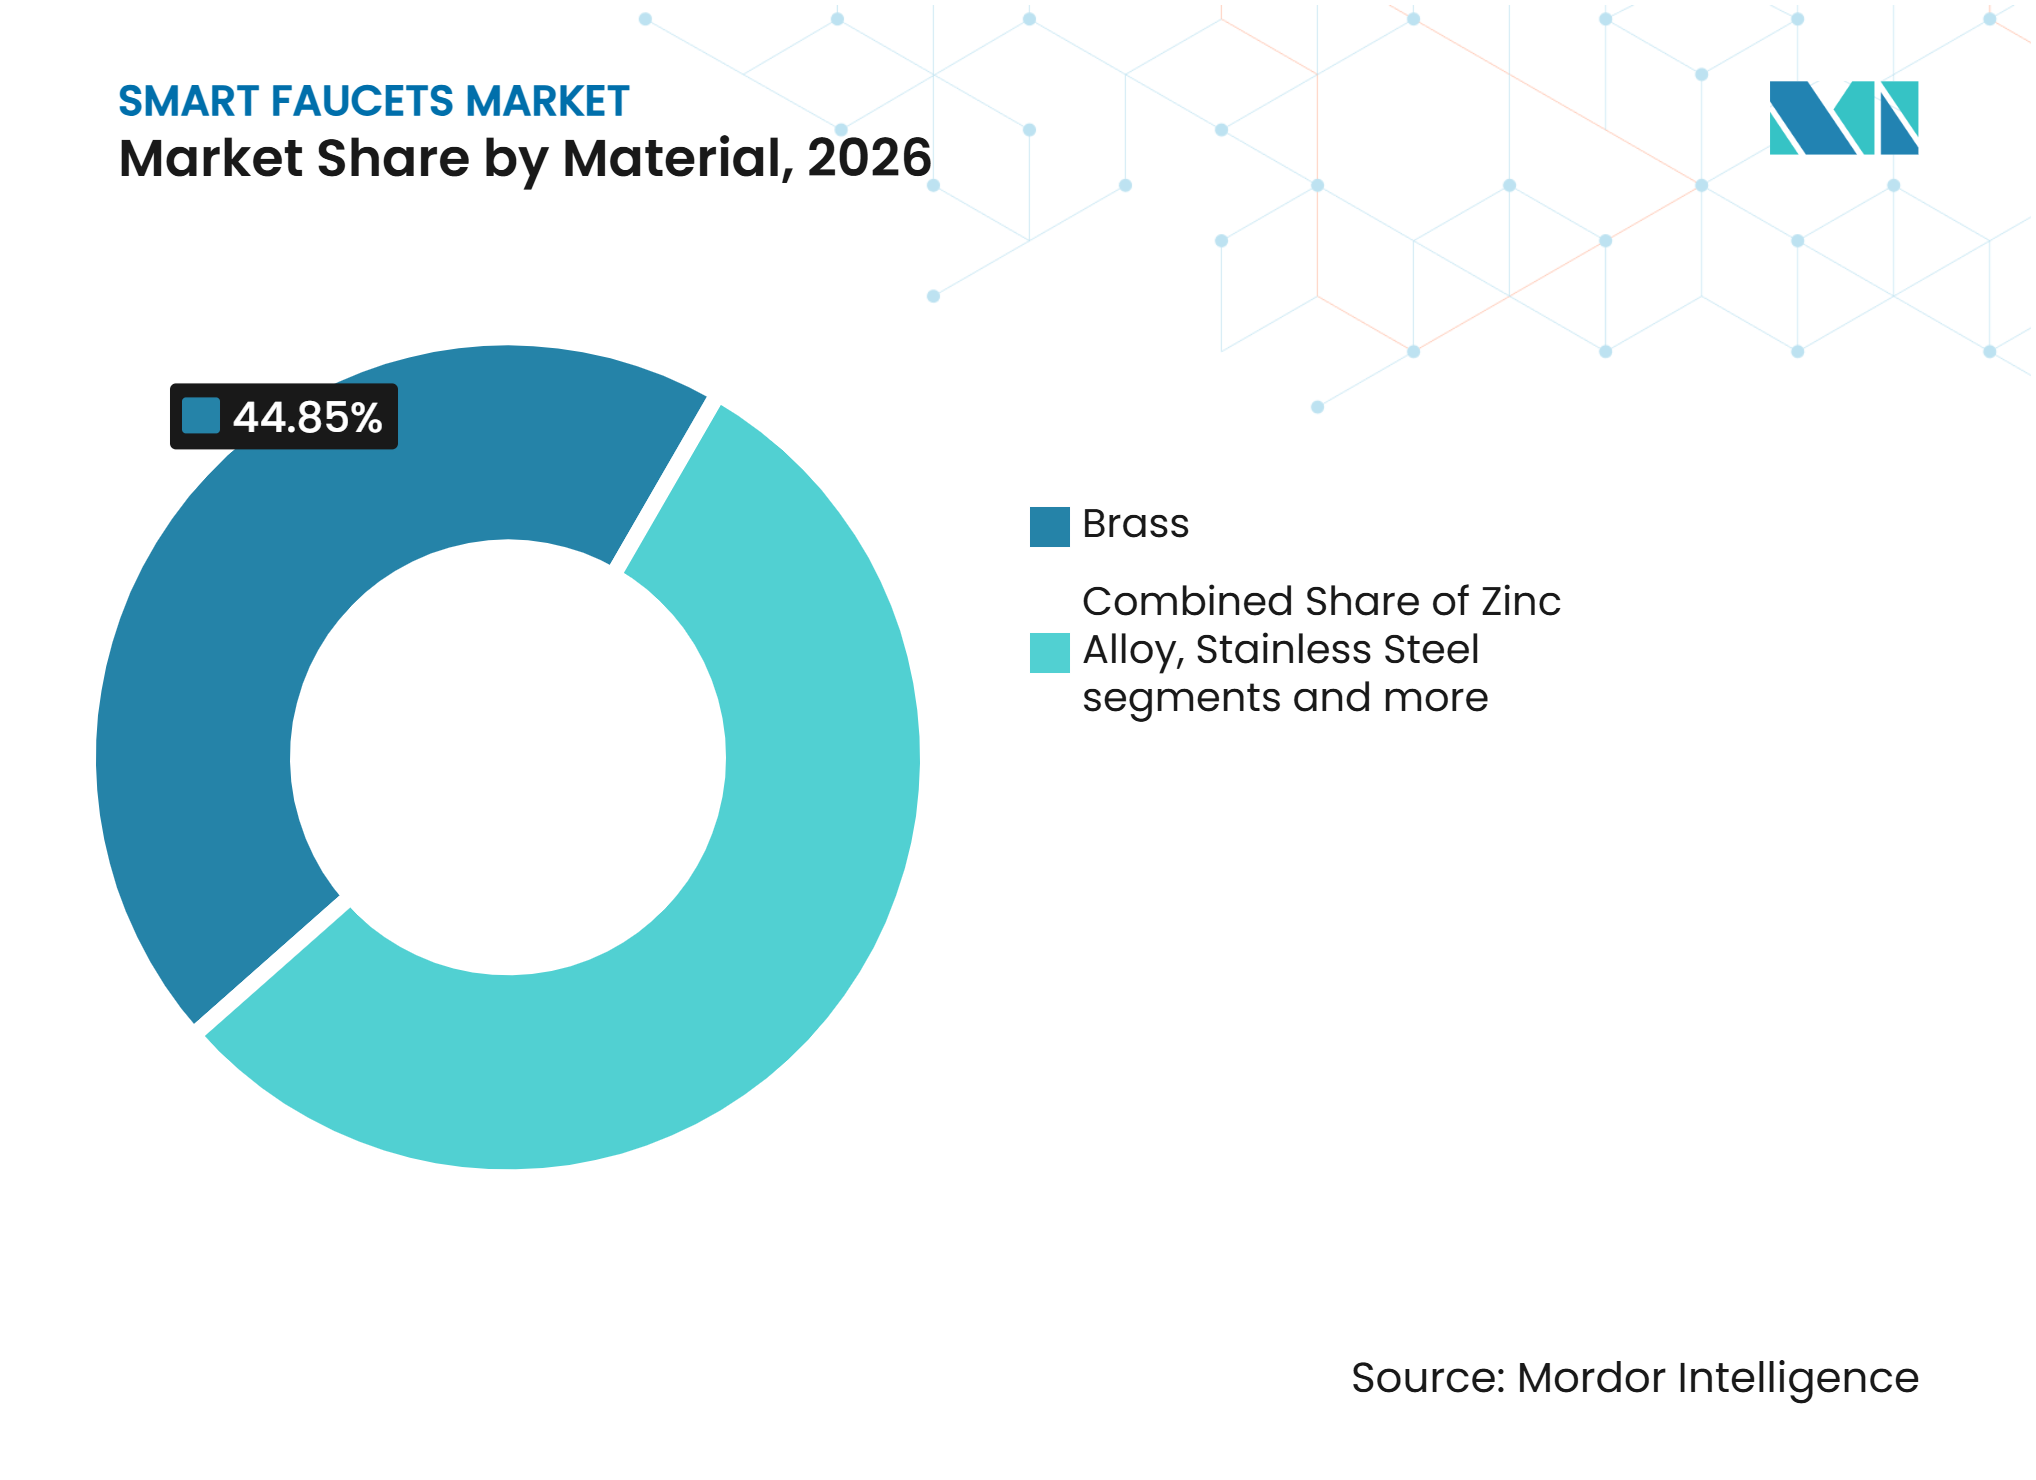
- Par matériau, le laiton détenait une part de 44,9 % du marché en 2026, tandis que les plastiques techniques et les composites polymères devraient croître à un CAGR de 10,1 % jusqu'en 2032.
- Par type d'installation, les configurations à montage sur plan de travail détenaient une part de 59,7 % du marché en 2026, tandis que les autres types d'installation devraient croître à un CAGR de 10,3 % jusqu'en 2032.
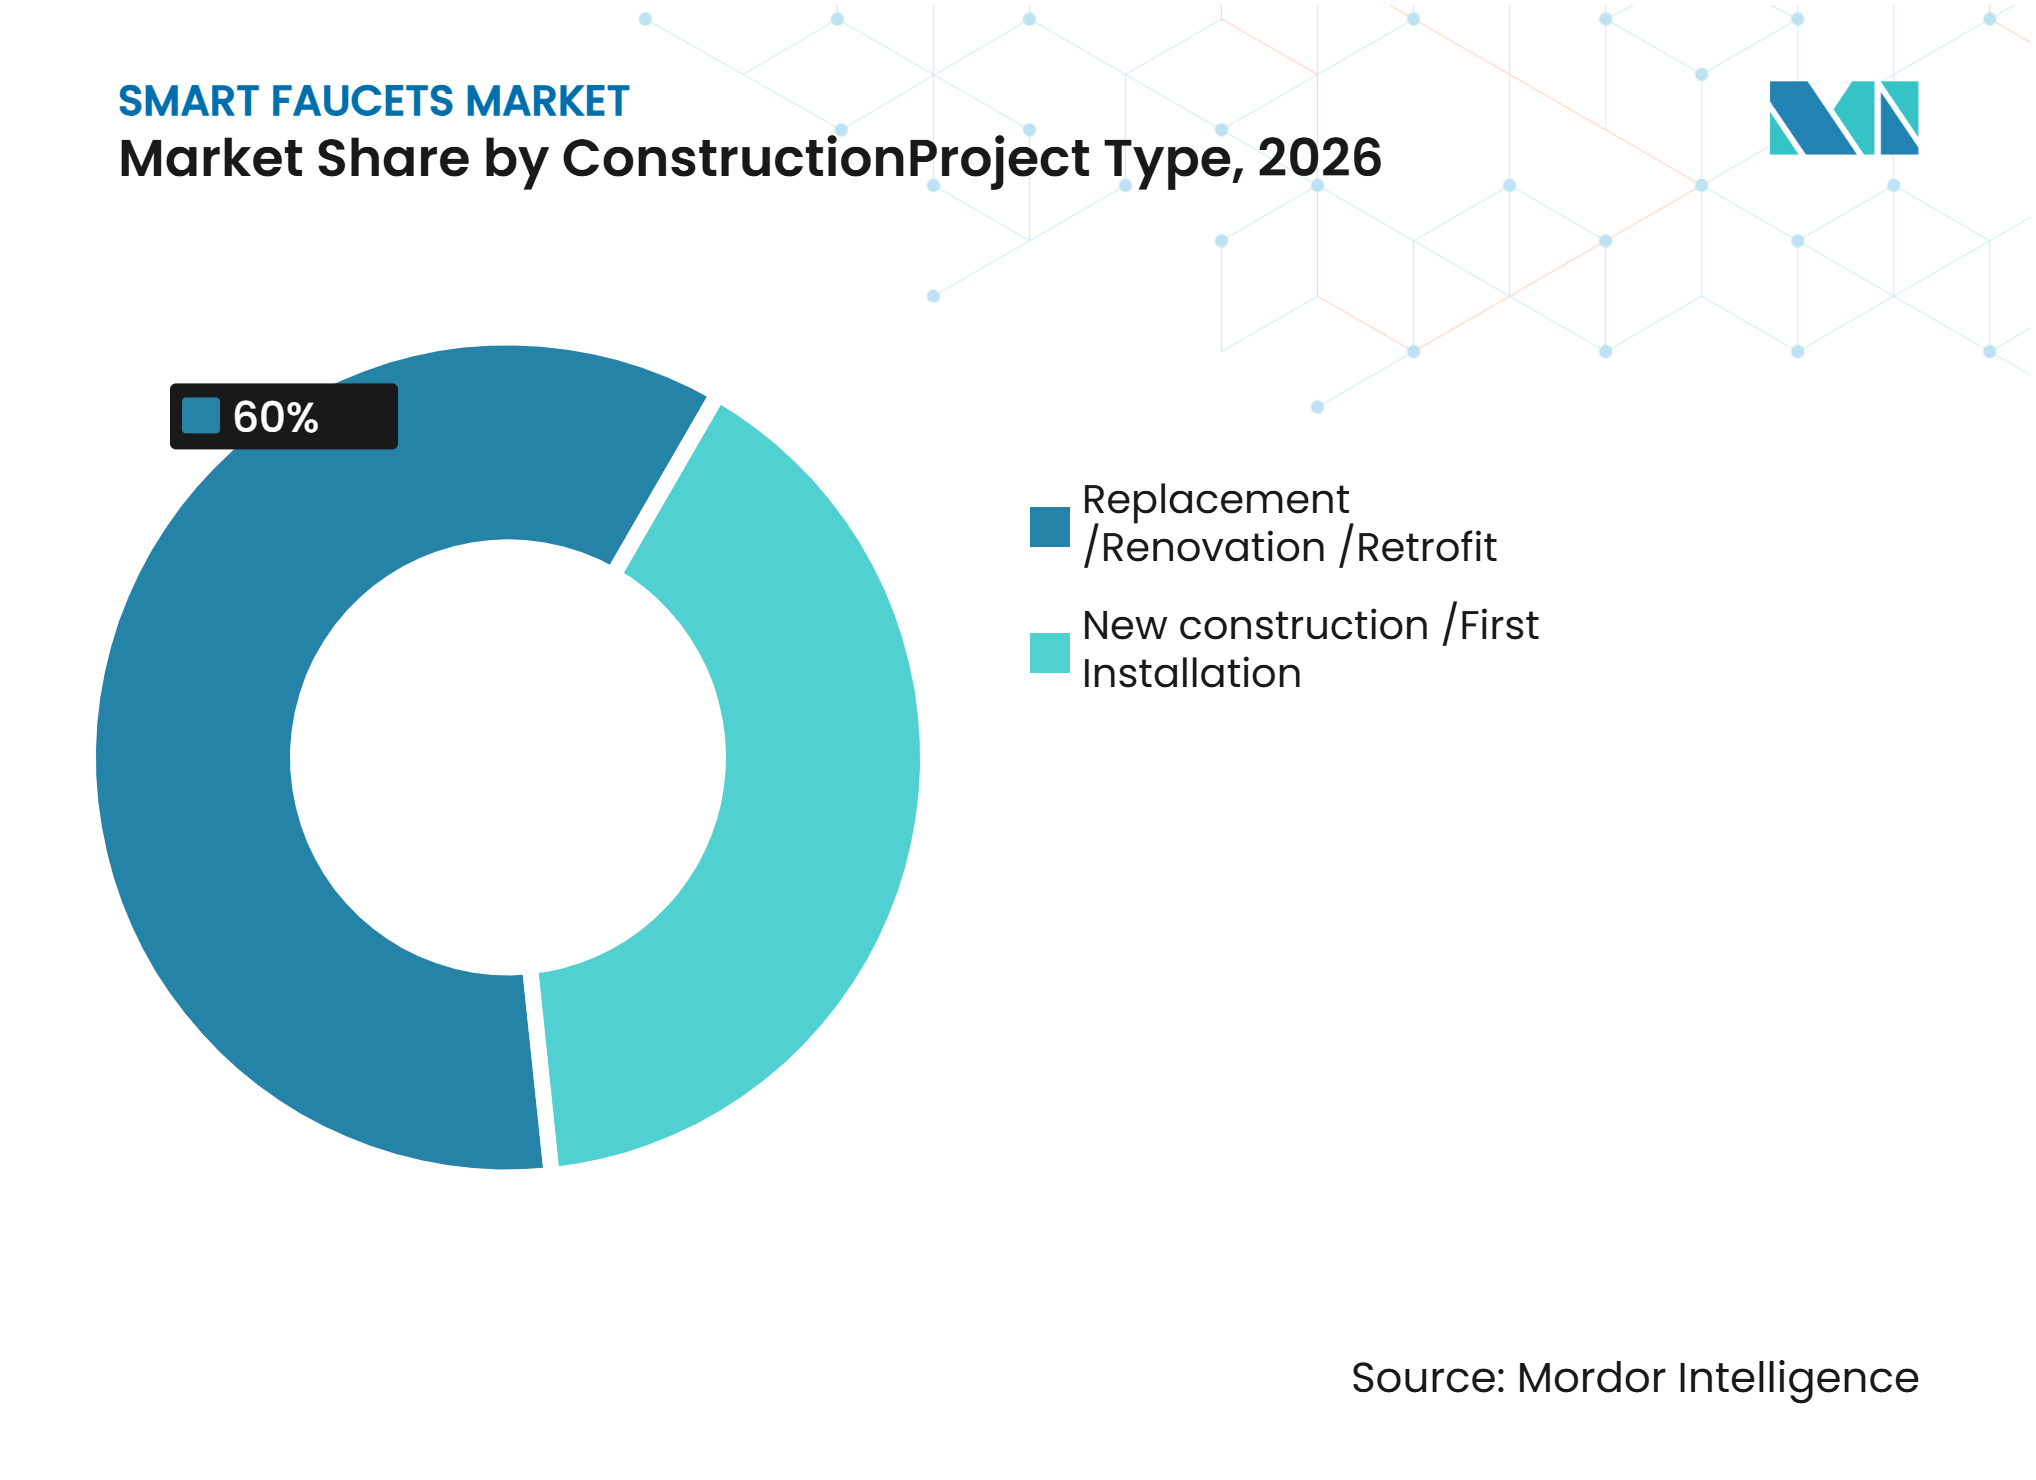
- Par type de construction/projet, les projets de remplacement, de rénovation et de réhabilitation détenaient une part de 60 % du marché en 2026 et devraient croître à un CAGR de 9,5 % jusqu'en 2032.
- Par application, les robinets de lavabo de salle de bain détenaient une part de 62,8 % du marché en 2026, tandis que les robinets d'évier de cuisine devraient croître à un CAGR de 9,7 % jusqu'en 2032.
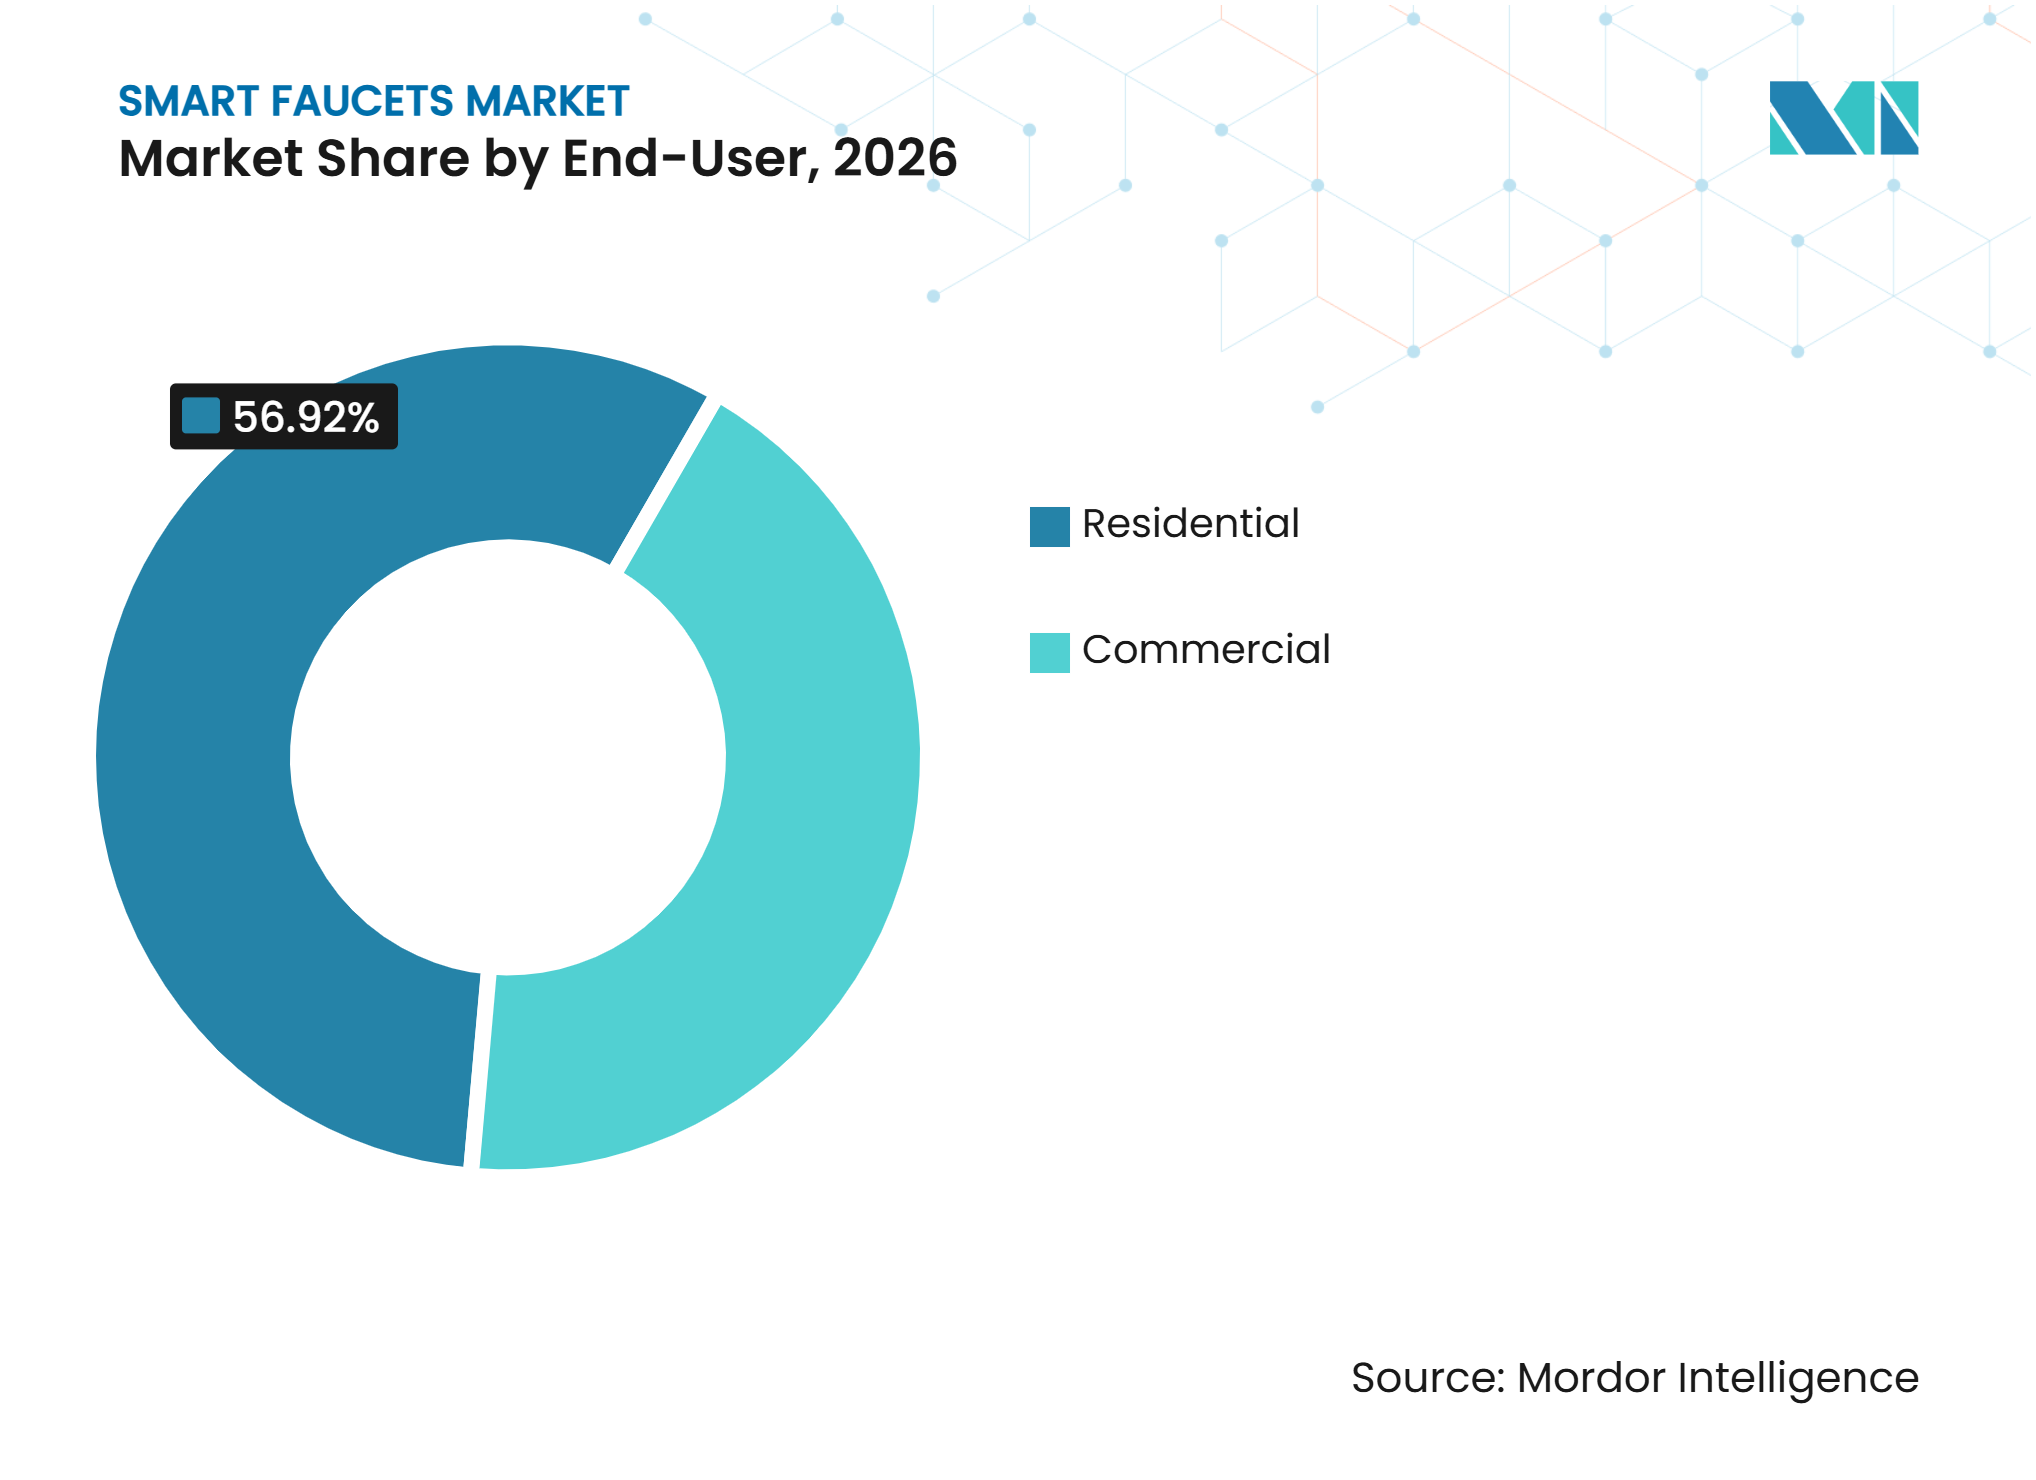
- Par utilisateur final, les utilisateurs résidentiels détenaient une part de 56,9 % du marché en 2026, tandis que le segment commercial devrait croître à un CAGR de 10,2 % jusqu'en 2032.
- Par canal de distribution, le B2C et la vente au détail détenaient une part de 63,6 % du marché en 2026, tandis que le B2B et les ventes directes devraient croître à un CAGR de 9,6 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 35 % du marché en 2026 et devrait croître à un CAGR de 9,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des équipements à contact élevé motivé par l'hygiène | +1.8% | Mondial, avec une concentration en Amérique du Nord, en Europe, au Japon et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Conservation de l'eau et exigences d'arrêt automatique | +1.6% | Mondial, avec un accent sur la Chine, l'Inde, l'Australie, le Moyen-Orient et l'Afrique, et l'ouest des États-Unis | Moyen terme (2-4 ans) |
| Intégration à la maison intelligente et aux systèmes de gestion des bâtiments | +1.4% | Amérique du Nord, Europe occidentale, Chine, Corée du Sud et Émirats arabes unis | Moyen terme (2-4 ans) |
| Améliorations de la fiabilité des capteurs et réduction de la consommation d'énergie | +0.8% | Mondial, avec le plus grand effet dans les environnements commerciaux à fort trafic | Court terme (≤ 2 ans) |
| Modernisation de l'hôtellerie, de la santé et des établissements à fort trafic | +0.9% | Mondial, y compris les projets hôteliers du GCC et la construction commerciale en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Prescription d'équipements sans contact dans les bâtiments premium et écologiques | +0.7% | Amérique du Nord et Europe, avec une adoption précoce en Corée du Sud, à Singapour et aux Émirats arabes unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remplacement des équipements à contact élevé motivé par l'hygiène
Le marché des robinets intelligents et sans contact bénéficie de programmes de remplacement qui traitent la réduction des contacts comme un élément de la gestion de l'hygiène des installations. Chicago Faucets décrit sa gamme de produits HyTronic pour les environnements de soins de santé avec des sorties laminaires non aérées, des vannes mélangeuses thermostatiques certifiées ASSE 1070 et une surveillance Bluetooth[1]. Ces caractéristiques soutiennent les pratiques de prévention des infections et de sécurité de l'eau dans les zones de soins aux patients. Les hôpitaux, les établissements de restauration, les écoles et les installations de transport peuvent inclure ces améliorations dans les travaux de maintenance planifiés plutôt que de recourir à des achats réactifs. Cette approche peut maintenir les achats lorsque les projets d'aménagement intérieur discrétionnaires ralentissent. Les exigences en matière d'hygiène rendent également les équipements sans contact plus pertinents dans les espaces à fort renouvellement d'utilisateurs.
Conservation de l'eau et exigences d'arrêt automatique
L'arrêt automatique et les débits contrôlés soutiennent la conservation de l'eau sur le marché des robinets intelligents et sans contact. L'Agence américaine de protection de l'environnement indique que les robinets de lavabo de salle de bain portant le label WaterSense utilisent au moins 20 % moins d'eau que la norme fédérale de 2,2 gallons par minute[2]. Sloan a élargi sa gamme BASYS avec une option de 0,35 gallon par minute en janvier 2025, conçue pour répondre aux exigences d'efficacité hydrique dans les installations commerciales. La réglementation chinoise sur la conservation de l'eau impose aux bâtiments publics d'utiliser des équipements économes en eau, renforçant ainsi le rôle des achats institutionnels dans le pays[3]. La surveillance de l'eau peut également aider les occupants des bâtiments à prendre conscience d'une consommation autrement difficile à observer. Selon le GROHE Water Insights 2025, 87 % des répondants européens interrogés considéraient l'efficacité hydrique comme importante, tandis que 79 % sous-estimaient leur consommation quotidienne d'eau.
Bâtiments connectés, capteurs fiables et utilisation efficace de l'énergie
Le marché des robinets intelligents et sans contact bénéficie des améliorations des capteurs et des liens plus étroits avec les systèmes de gestion des bâtiments. Zurn Elkay a reçu un brevet américain pour sa plateforme plumbSMART en mai 2025, qui centralise la surveillance et le contrôle des équipements hydrauliques dans les sites commerciaux et universitaires. La fiabilité des produits est importante car les fausses activations antérieures ont créé des problèmes de maintenance dans les environnements réfléchissants ou très éclairés. TOTO a introduit son système ESCUA en juin 2025 avec une détection par micro-ondes et des choix de conception de robinets sans contact compatibles élargis[4]. Les commandes connectées peuvent fournir une configuration à distance, des alertes, une programmation de rinçage hygiénique et des registres de maintenance. Ces capacités favorisent les fournisseurs capables de répondre aux exigences d'interopérabilité et de cybersécurité dans les projets commerciaux.
Modernisation des installations et prescriptions pour les bâtiments écologiques
Les hôpitaux, les hôtels, les aéroports, les stades et les établissements d'enseignement créent une base plus large de demande pilotée par les prescriptions pour le marché des robinets intelligents et sans contact. Ces acheteurs peuvent évaluer la consommation d'eau, l'hygiène et la maintenance à l'échelle d'une propriété plutôt que d'évaluer un robinet uniquement sur son prix d'achat. LEED v4.1 inclut des exigences de réduction de la consommation d'eau intérieure qui peuvent renforcer l'intérêt pour les prescriptions d'équipements efficaces. La plateforme de Sloan axée sur l'éducation, introduite en septembre 2025, met en avant les produits à activation par capteur et les outils de gestion de l'eau pour les écoles et les universités. Les bâtiments premium et écologiques créent également une demande pour des produits qui démontrent leurs performances hydriques et leur visibilité opérationnelle. Il en résulte un processus d'achat plus long, mais qui peut soutenir des contrats de produits et de services plus larges.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'achat, d'installation et de maintenance plus élevés | -1.4% | Mondial, en particulier en Asie du Sud, en Asie du Sud-Est, en Amérique latine et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Complexité de la rénovation et pénurie de plombiers qualifiés | -0.8% | Europe occidentale, Amérique du Nord et zones émergentes en Asie-Pacifique | Moyen terme (2-4 ans) |
| Fausses activations et performances des capteurs dans des conditions de site variables | -0.5% | Mondial, avec une plus grande exposition aux emplacements très réfléchissants ou à luminosité variable | Court terme (≤ 2 ans) |
| Logistique des batteries, déchets électroniques et dépendance à la connectivité | -0.3% | Mondial, avec une exposition accrue dans l'Union européenne, à Singapour et en Californie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts, complexité de la rénovation et disponibilité des installateurs
Des coûts d'équipement et d'installation plus élevés restent un obstacle pour le marché des robinets intelligents et sans contact, en particulier dans les projets publics et résidentiels sensibles aux prix. Une rénovation peut nécessiter la sélection de la source d'alimentation, le calibrage des capteurs spécifiques à l'évier, des ajustements du plan de travail et la configuration du réseau. Ces tâches requièrent des compétences qui ne sont pas toujours disponibles chez les entrepreneurs en plomberie générale. Le parc immobilier vieillissant peut ajouter d'autres problèmes tels que des matériaux de tuyauterie inadaptés, des découpes irrégulières dans les plans de travail et un accès électrique limité. Chubu Electric Power et la ville de Komoro ont lancé en mars 2025 un projet pilote utilisant un réseau de communication de compteurs électriques intelligents pour la télécommande des vannes d'eau, montrant comment les opérateurs d'infrastructure explorent des approches de gestion à distance. Les fournisseurs qui simplifient l'installation et la maintenance sur site seront mieux placés pour réduire les retards de projet et maîtriser les besoins en main-d'œuvre.
Obligations de performance, de batterie et de connectivité
Les performances des capteurs peuvent encore varier selon la géométrie de l'évier, la réflectivité des surfaces, la lumière ambiante et les pratiques de maintenance locales. Ces risques rendent les acheteurs prudents lorsqu'ils ont déjà connu des fausses activations ou des installations peu fiables. Les produits à piles créent également des exigences de remplacement, de gestion des déchets et de maintenance qui ne s'appliquent pas aux équipements manuels. La connectivité apporte de la valeur pour la surveillance, mais elle peut introduire une dépendance au réseau et des responsabilités en matière de gestion des données. Le règlement de l'Union européenne sur l'écoconception pour des produits durables fournit un cadre pour les exigences d'information numérique sur les produits, ce qui peut alourdir la charge de conformité pour les fabricants desservant la région. Les conceptions de produits qui consomment moins d'énergie, facilitent la maintenabilité et documentent les informations sur les composants peuvent contribuer à réduire ces préoccupations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
le laiton conserve son échelle tandis que les polymères gagnent du terrainLe laiton détenait 44,9 % de la part du marché des robinets intelligents et sans contact en 2026, soutenu par sa résistance à la corrosion, son usinabilité, son acceptation établie dans les codes de plomberie et ses chaînes d'approvisionnement matures. Le matériau reste courant dans les corps de robinets utilisés aussi bien dans les nouvelles constructions que dans les travaux de remplacement. Sa large base installée soutient également les commandes récurrentes provenant de réseaux de fabrication et de distribution bien établis. Les restrictions sur le plomb et les exigences relatives à l'eau potable créent une pression pour réduire l'utilisation du laiton dans les composants appropriés. La directive européenne sur l'eau potable fixe des exigences destinées à protéger la qualité de l'eau potable, notamment des contrôles pertinents pour les matériaux en contact avec l'eau. Cela encourage les fournisseurs à évaluer des choix de matériaux alternatifs sans compromettre la fiabilité ou la conformité aux codes.
Les plastiques techniques et les composites polymères devraient se développer à un CAGR de 10,1 % jusqu'en 2032 dans le secteur des robinets intelligents et sans contact. EMS Group indique que ses matériaux Grivory FWA et Grilamid FWA certifiés pour l'eau potable peuvent être utilisés dans des applications cherchant à réduire la dépendance au laiton. Syensqo a annoncé en octobre 2025 qu'Uniwell utilise l'AvaSpire PAEK pour les tuyaux flexibles de raccordement de plomberie fournis pour les systèmes de robinets GROHE. Ce développement montre que l'utilisation des polymères va au-delà des petits composants internes pour s'étendre à certains assemblages de plomberie. L'acier inoxydable et l'alliage de zinc conservent leur rôle là où l'apparence, les exigences d'hygiène ou les conditions d'exploitation difficiles sont plus importantes que le coût de matériau le plus bas.



Par type d'installation :
les configurations à montage sur plan de travail dominent tandis que les systèmes intégrés se développentLes configurations à montage sur plan de travail détenaient une part de 59,7 % du marché en 2026, reflétant leur compatibilité avec une large gamme d'éviers et de plans de travail. Ce format prend en charge aussi bien les nouvelles installations que les travaux de rénovation car il peut éviter des modifications importantes des murs. Les gammes de produits commerciaux des principaux fournisseurs utilisent couramment des conceptions à montage sur plan de travail pour les applications en sanitaires. Les produits à montage mural conservent un rôle dans les projets résidentiels et hôteliers haut de gamme où la plomberie encastrée est préférée. Leur utilisation reste plus limitée car l'installation dépend de la plomberie encastrée dans le mur et d'une main-d'œuvre qualifiée. Le marché des robinets intelligents et sans contact continue donc de favoriser les formats d'installation qui réduisent les perturbations dans les bâtiments existants.
Les autres types d'installation devraient croître à un CAGR de 10,3 % jusqu'en 2032. Cette catégorie comprend les systèmes d'évier intégrés, les produits montés sur panneau et d'autres approches modulaires utilisées dans les environnements à fort trafic. Les supports pédagogiques de Sloan illustrent l'importance des solutions de sanitaires coordonnées qui regroupent l'efficacité hydrique, l'hygiène et un design durable. Les gestionnaires d'installations peuvent réduire le nombre de relations avec des équipements distincts lorsque les robinets, les éviers et les équipements connexes sont conçus comme un seul système. Cela favorise les fournisseurs qui proposent des composants standardisés et des procédures de maintenance simplifiées. Les produits intégrés conviennent également aux projets où la résistance au vandalisme et des pratiques de nettoyage cohérentes sont importantes.
Par type de construction/projet :
la rénovation soutient la base de demande principaleLes projets de remplacement, de rénovation et de réhabilitation ont représenté 60 % de la taille du marché des robinets intelligents et sans contact en 2026 et devraient croître à un CAGR de 9,5 % jusqu'en 2032. Ce schéma réduit la dépendance aux cycles de nouvelles constructions. La demande provient des mises à niveau hygiéniques, des travaux d'efficacité hydrique et des rénovations de design résidentiel. Les exploitants d'installations peuvent programmer le remplacement des robinets dans le cadre de la maintenance continue des bâtiments. Les ressources de Chicago Faucets pour les soins de santé positionnent les produits sans contact dans le cadre de la sécurité de l'eau, de la prévention des infections et de la planification de la protection contre les brûlures. Le segment bénéficie lorsque ces besoins sont inclus dans les budgets récurrents de maintenance des immobilisations.
La nouvelle construction reste stratégiquement importante car une prescription faite au stade de la conception peut orienter les achats d'équipements à long terme. LEED v4.1 aborde la consommation d'eau intérieure et encourage les équipes de projet à documenter les performances des équipements de plomberie. Le label WaterSense fournit également un référentiel reconnu pour les robinets de lavabo de salle de bain efficaces aux États-Unis. Ces exigences peuvent créer une demande moins dépendante des préférences individuelles pour les produits. Les fournisseurs doivent accompagner les architectes et les ingénieurs avec une documentation sur les performances. Le secteur des robinets intelligents et sans contact peut donc bénéficier d'un engagement précoce dans les prescriptions de conception pour les bâtiments écologiques et institutionnels.

Par application :
les robinets de salle de bain dominent le volume et la cuisine ajoute une demande numériqueLes robinets de lavabo de salle de bain détenaient une part de 62,8 % du marché en 2026, portés par leur utilisation dans les bâtiments résidentiels, les hôtels, les établissements de soins de santé et les sanitaires commerciaux. Chaque grande propriété peut contenir de nombreux points de lavage des mains en salle de bain, ce qui soutient des volumes unitaires élevés. Les établissements de soins de santé et de restauration ont également des exigences d'hygiène qui favorisent le fonctionnement sans contact. L'arrêt automatique peut limiter les écoulements inutiles dans les sanitaires fréquemment utilisés. Les produits pour salle de bain se prêtent bien aux déploiements commerciaux standardisés. Les acheteurs de ce segment privilégient généralement la fiabilité, la facilité de maintenance et le contrôle du débit.
Les robinets d'évier de cuisine devraient croître à un CAGR de 9,7 % jusqu'en 2032. Le catalogue Navish 2025 de LIXIL démontre la disponibilité continue des produits de cuisine sans contact au Japon. Dans les maisons connectées, les produits de cuisine peuvent être liés à la filtration, à la surveillance de la consommation et à d'autres fonctions de gestion du domicile. Les cuisines de restauration et d'hôpital peuvent également valoriser le fonctionnement mains libres là où les flux de travail hygiéniques sont importants. Les autres applications, notamment les robinets de laboratoire, utilitaires et extérieurs, restent plus petites mais répondent à des exigences spécifiques telles que la température contrôlée et le fonctionnement sanitaire. Les fournisseurs de produits doivent adapter la portée des capteurs, la conception du bec et la durabilité aux exigences physiques de chaque environnement.
Par utilisateur final :
les installations commerciales affichent le rythme de croissance le plus rapideLes utilisateurs résidentiels détenaient une part de 56,9 % du marché en 2026, soutenus par l'activité de construction en Asie-Pacifique et les rénovations de maisons intelligentes en Amérique du Nord. Les consommateurs sont plus enclins à choisir des produits sans contact lorsqu'ils peuvent percevoir les avantages en matière d'hygiène, de commodité et de consommation d'eau. La disponibilité en vente au détail aide les marques établies à atteindre les propriétaires qui entreprennent des rénovations de cuisine ou de salle de bain. L'adoption peut croître à mesure que les installations commerciales rendent la technologie plus familière aux utilisateurs. Le prix reste une considération centrale pour l'acheteur résidentiel du segment intermédiaire. Les fournisseurs qui équilibrent design, fiabilité et prix accessibles peuvent élargir leur portée résidentielle.
L'usage commercial devrait se développer à un CAGR de 10,2 % jusqu'en 2032. Les aéroports, les bureaux, les stades, les hôtels, les hôpitaux et les sites de restauration ont un trafic élevé et des exigences plus strictes en matière de responsabilité hydrique. Ces propriétés peuvent examiner la consommation d'eau et la maintenance à l'échelle du portefeuille, ce qui rend les produits connectés plus pertinents. Les prescriptions commerciales se propagent souvent des environnements très réglementés vers les bureaux, les écoles et les lieux de divertissement. La plateforme plumbSMART brevetée de Zurn montre comment les fournisseurs construisent la surveillance des équipements hydrauliques autour des grandes installations. Le marché des robinets intelligents et sans contact peut progresser là où les entreprises fournissent à la fois le matériel et un support de gestion continu.
Par canal de distribution :
la vente au détail domine le volume tandis que les ventes directes servent les projets systèmesLes canaux B2C et de vente au détail détenaient une part de 63,6 % du marché en 2026, couvrant les magasins de bricolage, les showrooms spécialisés, les plateformes de commerce électronique et les quincailleries locales. Ce canal bénéficie du grand nombre d'acheteurs résidentiels. Les marques reconnues peuvent utiliser les présentoirs en magasin et le contenu numérique pour expliquer les caractéristiques des capteurs et les besoins d'installation. Les canaux en ligne peuvent élargir la sélection et améliorer l'accès dans les marchés où la couverture des showrooms est limitée. Les acheteurs en vente au détail peuvent cependant avoir besoin d'informations plus claires sur les sources d'alimentation, les éviers compatibles et les exigences de service. Le marché des robinets intelligents et sans contact continue de dépendre d'une éducation produit simple au point de vente.
Le B2B et les ventes directes devraient croître à un CAGR de 9,6 % jusqu'en 2032. Ce canal sert les prescriptions commerciales, les contrats de fabrication d'équipements d'origine et les appels d'offres institutionnels. L'engagement direct devient plus précieux lorsqu'un projet inclut l'intégration à la gestion des bâtiments, la mise en service et le support de maintenance. Les fournisseurs peuvent se différencier par la surveillance à distance, les accords de niveau de service et la documentation technique. La stratégie de plateforme de Zurn illustre le rôle de la gestion centralisée dans les décisions commerciales relatives aux équipements hydrauliques. Les canaux directs sont susceptibles de gagner en valeur à mesure que les clients achètent des solutions complètes de gestion de l'eau plutôt que des équipements individuels.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 35 % de la part du marché des robinets intelligents et sans contact en 2026 et devrait croître à un CAGR de 9,9 % jusqu'en 2032. La réglementation nationale chinoise sur la conservation de l'eau impose l'utilisation d'équipements économes en eau dans les bâtiments publics et soutient une adoption plus large de produits efficaces. Cela crée un canal institutionnel vers la demande en parallèle des achats de logements privés. Le Japon reste un centre important de développement de produits, comme en témoigne le lancement par TOTO en 2025 du système ESCUA avec détection par micro-ondes et fonctions d'éclairage automatique. L'Inde ajoute de la demande grâce aux infrastructures urbaines et à l'intérêt croissant pour les produits de maison intelligente. La région combine des volumes d'installation élevés avec une large gamme de prix et de normes de construction. Les fournisseurs ont besoin de produits adaptés aux projets commerciaux, aux appartements urbains et aux capacités de service locales.
Europe
L'Europe est façonnée par la réglementation sur la gestion de l'eau, l'activité de rénovation et la demande de produits sanitaires haut de gamme. La stratégie de résilience de l'eau 2025 de la Commission européenne identifie une meilleure gestion de l'eau comme une priorité, y compris des actions pertinentes pour l'environnement bâti. La directive sur la performance énergétique des bâtiments fournit un cadre politique plus large pour les rénovations de bâtiments. Hansgrohe s'est associé à Hydraloop en février 2025 pour introduire une solution de recyclage des eaux grises pour les hôtels, les bâtiments publics et les projets de construction axés sur la durabilité. Cela indique un passage des équipements individuels d'économie d'eau vers des systèmes de réutilisation à l'échelle du bâtiment. Le marché des robinets intelligents et sans contact est soutenu là où les fabricants peuvent démontrer leurs performances, leur efficacité hydrique et leur compatibilité avec une infrastructure hydraulique plus large.
Amérique du Nord, Moyen-Orient et Afrique, et Amérique du Sud
L'Amérique du Nord reste un marché commercial mature, où WaterSense, LEED v4.1 et les exigences des projets liés à WELL soutiennent les prescriptions d'équipements efficaces. Le Département américain de l'énergie a proposé en mai 2025 d'abroger les normes renforcées de conservation des robinets, mais cela n'a pas supprimé les exigences de WaterSense ou des certifications privées de bâtiments. Au Moyen-Orient et en Afrique, les projets hôteliers et d'infrastructure dans le Golfe créent une demande de produits haut de gamme dans les hôtels, les aéroports et les bureaux. Benkiser a présenté son robinet sans contact Isla au BIG 5 Dubai en novembre 2025, signalant son attention à ce segment commercial. L'Amérique du Sud offre une opportunité plus sélective à travers les projets hôteliers et commerciaux, tandis que la sensibilité aux prix et les limites d'infrastructure freinent une adoption résidentielle plus large. Dans ces régions, les fournisseurs ont besoin d'un support d'installation localisé et de produits qui équilibrent les performances de prescription avec le coût total du projet.
Paysage concurrentiel
Concentration du Marché
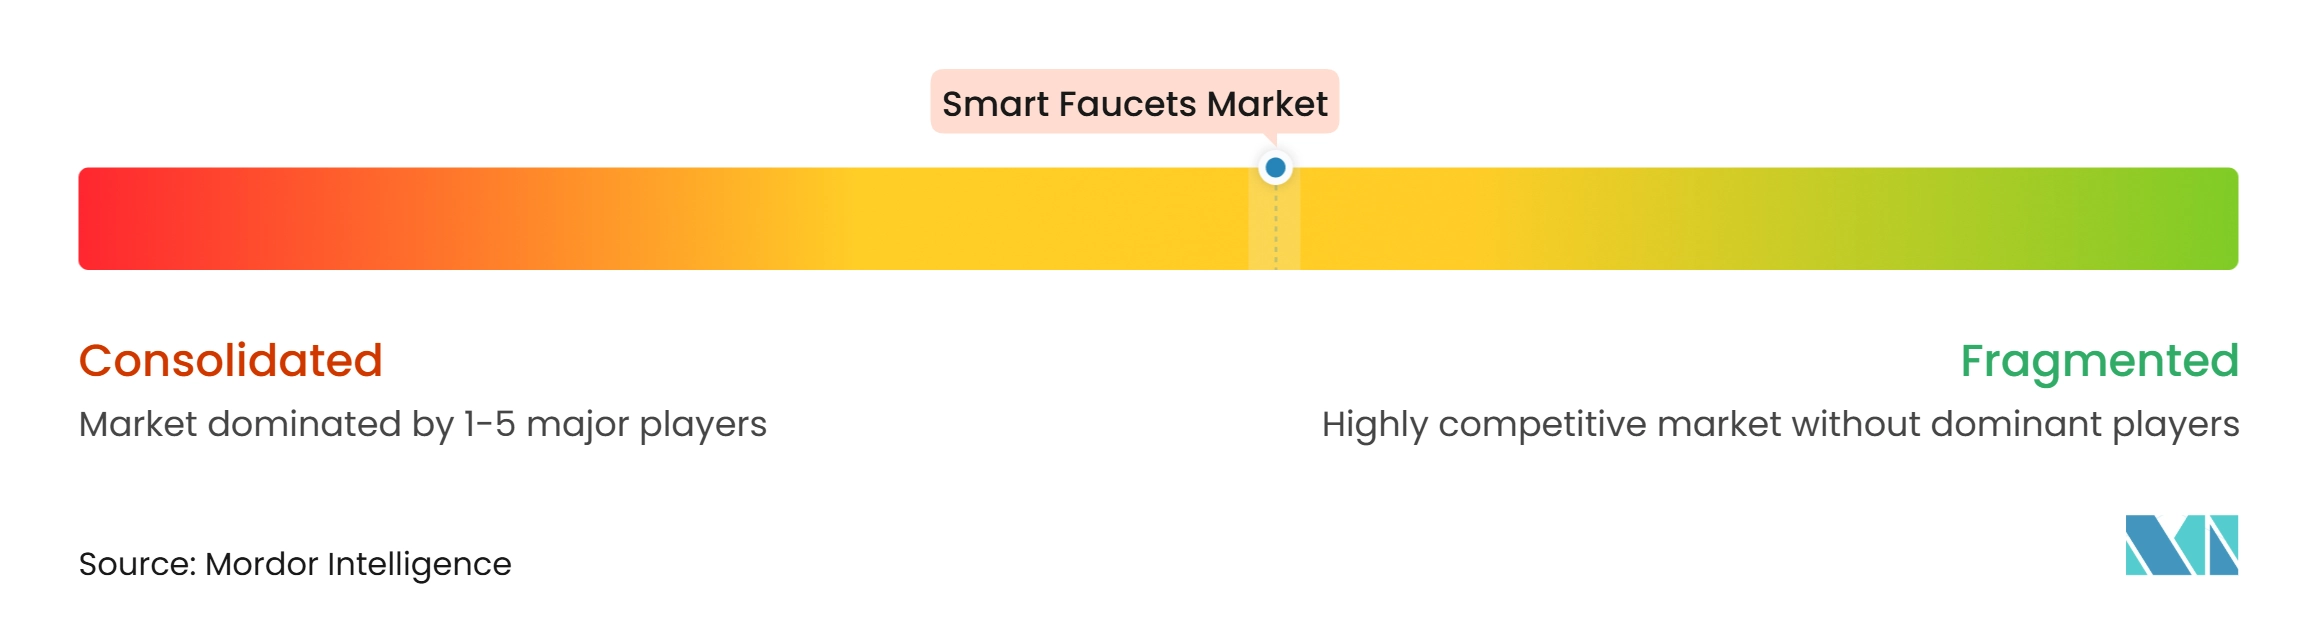
Le marché des robinets intelligents et sans contact reste modérément concentré à l'échelle mondiale, bien que plusieurs fournisseurs occupent des positions solides dans des applications commerciales et rsidentielles spécifiques. Les grands fournisseurs se font concurrence sur la fiabilité des produits, la distribution, l'efficacité hydrique et la capacité à répondre aux prescriptions formelles de projets. Les producteurs régionaux peuvent rester compétitifs lorsqu'ils offrent des prix plus bas, un service local ou des produits adaptés aux normes nationales. Cette structure laisse de la place aussi bien aux entreprises de sanitaires établies qu'aux fournisseurs spécialisés de capteurs. Aucune entreprise n'a de pouvoir de fixation des prix dans toutes les catégories de produits ou toutes les régions.
Sloan et Zurn Elkay utilisent la gestion connectée de l'eau pour aller au-delà de la vente d'équipements individuels. Zurn a reçu un brevet américain en mai 2025 pour plumbSMART, qui prend en charge la surveillance centralisée et le contrôle à distance des équipements hydrauliques. Sloan a ajouté une configuration BASYS de 0,35 gallon par minute en janvier 2025 pour les applications commerciales d'efficacité hydrique. Ces actions répondent aux clients commerciaux qui recherchent l'efficacité, la visibilité de la maintenance et des contrôles d'installation coordonnés. Elles rendent également le support technique et la capacité logicielle plus importants dans la sélection des fournisseurs. Le marché des robinets intelligents et sans contact récompense de plus en plus les entreprises capables de soutenir l'ensemble du cycle de vie d'un système de bâtiment.
Les entreprises européennes et japonaises poursuivent également la différenciation par les produits et les systèmes. Le partenariat de Hansgrohe avec Hydraloop en février 2025 a lié la réduction de la consommation d'eau à la réutilisation des eaux grises pour certains types de bâtiments. La sortie ESCUA de TOTO en juin 2025 a élargi les options de design sans contact et introduit un éclairage automatique à capteur micro-ondes. L'annonce de Syensqo en octobre 2025 sur les tuyaux de plomberie PAEK pour les systèmes GROHE a montré comment l'innovation matérielle peut soutenir la réduction des risques liés au plomb dans certains composants. Ces exemples montrent une concurrence sur la connectivité, les systèmes hydrauliques, la détection et les matériaux plutôt que sur le seul design des robinets.
Leaders du secteur des robinets intelligents
-
Kohler Co.
-
LIXIL Corporation
-
TOTO Ltd.
-
Moen Incorporated
-
Delta Faucet Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des robinets intelligents Entreprises couvertes dans ce rapport
- Kohler Co.
- LIXIL Corporation
- TOTO Ltd.
- Moen Incorporated
- Sloan Valve Company
- Hansgrohe SE
- Roca Sanitario, S.A.
- Jaquar Group
- Geberit International AG
- Oras Ltd.
- PRESTO Group
- GESSI S.p.A.
- Zurn Elkay Water Solutions
- VitrA
- Franke Group
- CERA Sanitaryware Limited
- JOMOO Kitchen & Bath Co., Ltd.
- Advanced Modern Technologies Corporation (AMTC)
- Pfister
- Kraus USA
Développements industriels récents dans Marché des robinets intelligents
- Octobre 2026 : Kohler Co. a obtenu le brevet américain 12 768 153 pour un système de commande de robinet par caméra. Une caméra et un processeur identifient l'objet sous le bec (mains, tasse, brosse à dents, casserole) et ajustent le débit, la température et la durée en conséquence. Un capteur de distance peut également arrêter le flux une fois qu'un récipient atteint son niveau de remplissage.
- Octobre 2026 : Delta Faucet Company (Masco) a lancé la collection de cuisine Noreau. Elle combine la technologie Touch2O avec la technologie sans contact, le dosage vocal mesuré VoiceIQ et un indicateur de température de l'eau LED TempSense.
- Novembre 2025 : Benkiser a présenté en avant-première son robinet à capteur sans contact Isla au BIG 5 Dubai, offrant des finitions premium individuellement sélectionnables et des hauteurs de bec configurables pour les hôtels, les aéroports, les immeubles de bureaux et la gastronomie haut de gamme.
- Octobre 2025 : Syensqo a annoncé qu'Uniwell Rohrsysteme utilise l'AvaSpire PAEK pour fabriquer des tuyaux flexibles de raccordement de plomberie pour les systèmes de robinets GROHE.
Périmètre du rapport mondial sur le marché des robinets intelligents
Aperçu de la segmentation
| Alliage de zinc |
| Acier inoxydable |
| Laiton |
| Plastiques techniques / composites polymères |
| Autres matériaux |
| Montage sur plan de travail |
| Montage mural |
| Autres types d'installation |
| Robinets d'évier de cuisine |
| Robinets de lavabo de salle de bain |
| Autres applications |
| Nouvelle construction / première installation |
| Remplacement / rénovation / réhabilitation |
| Résidentiel |
| Commercial |
| B2C / Vente au détail | Magasins multi-marques / Grandes surfaces de bricolage |
| Showrooms spécialisés en plomberie et cuisine/salle de bain (y compris les points de vente exclusifs de marque) | |
| En ligne / Commerce électronique | |
| Quincailleries locales / Commerce non organisé | |
| B2B / Ventes directes |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| Benelux | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Alliage de zinc | |
| Acier inoxydable | ||
| Laiton | ||
| Plastiques techniques / composites polymères | ||
| Autres matériaux | ||
| Par type d'installation | Montage sur plan de travail | |
| Montage mural | ||
| Autres types d'installation | ||
| Par application | Robinets d'évier de cuisine | |
| Robinets de lavabo de salle de bain | ||
| Autres applications | ||
| Par type de construction/projet | Nouvelle construction / première installation | |
| Remplacement / rénovation / réhabilitation | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | B2C / Vente au détail | Magasins multi-marques / Grandes surfaces de bricolage |
| Showrooms spécialisés en plomberie et cuisine/salle de bain (y compris les points de vente exclusifs de marque) | ||
| En ligne / Commerce électronique | ||
| Quincailleries locales / Commerce non organisé | ||
| B2B / Ventes directes | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| Benelux | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des robinets intelligents et sans contact d'ici 2032 ?
Le marché des robinets intelligents et sans contact devrait atteindre 6,94 milliards USD d'ici 2032, avec un CAGR de 8,5 %.
Quel matériau domine la demande pour les robinets intelligents et sans contact ?
Sur le marché des robinets intelligents et sans contact, le laiton a dominé la demande avec une part de 44,9 % en 2026, tandis que les plastiques techniques et les composites polymères devraient croître à un CAGR de 10,1 % jusqu'en 2032.
Pourquoi les robinets sans contact sont-ils utilisés dans les bâtiments commerciaux ?
Le marché des robinets intelligents et sans contact sert les sites commerciaux qui ont besoin d'hygiène, d'efficacité hydrique, de visibilité de la maintenance et de fonctions de gestion des bâtiments.
Quelle application représente la plus grande demande pour les robinets sans contact ?
Sur le marché des robinets intelligents et sans contact, les robinets de lavabo de salle de bain représentaient 62,8 % de la demande en 2026 car ils sont largement utilisés dans les maisons, les hôtels, les établissements de soins de santé et les sanitaires commerciaux.
Quelle région connaît la croissance la plus rapide pour les robinets intelligents et sans contact ?
Sur le marché des robinets intelligents et sans contact, l'Asie-Pacifique détenait 35 % de la demande en 2026 et devrait croître à un CAGR de 9,9 % jusqu'en 2032.