
シアログラフィ検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
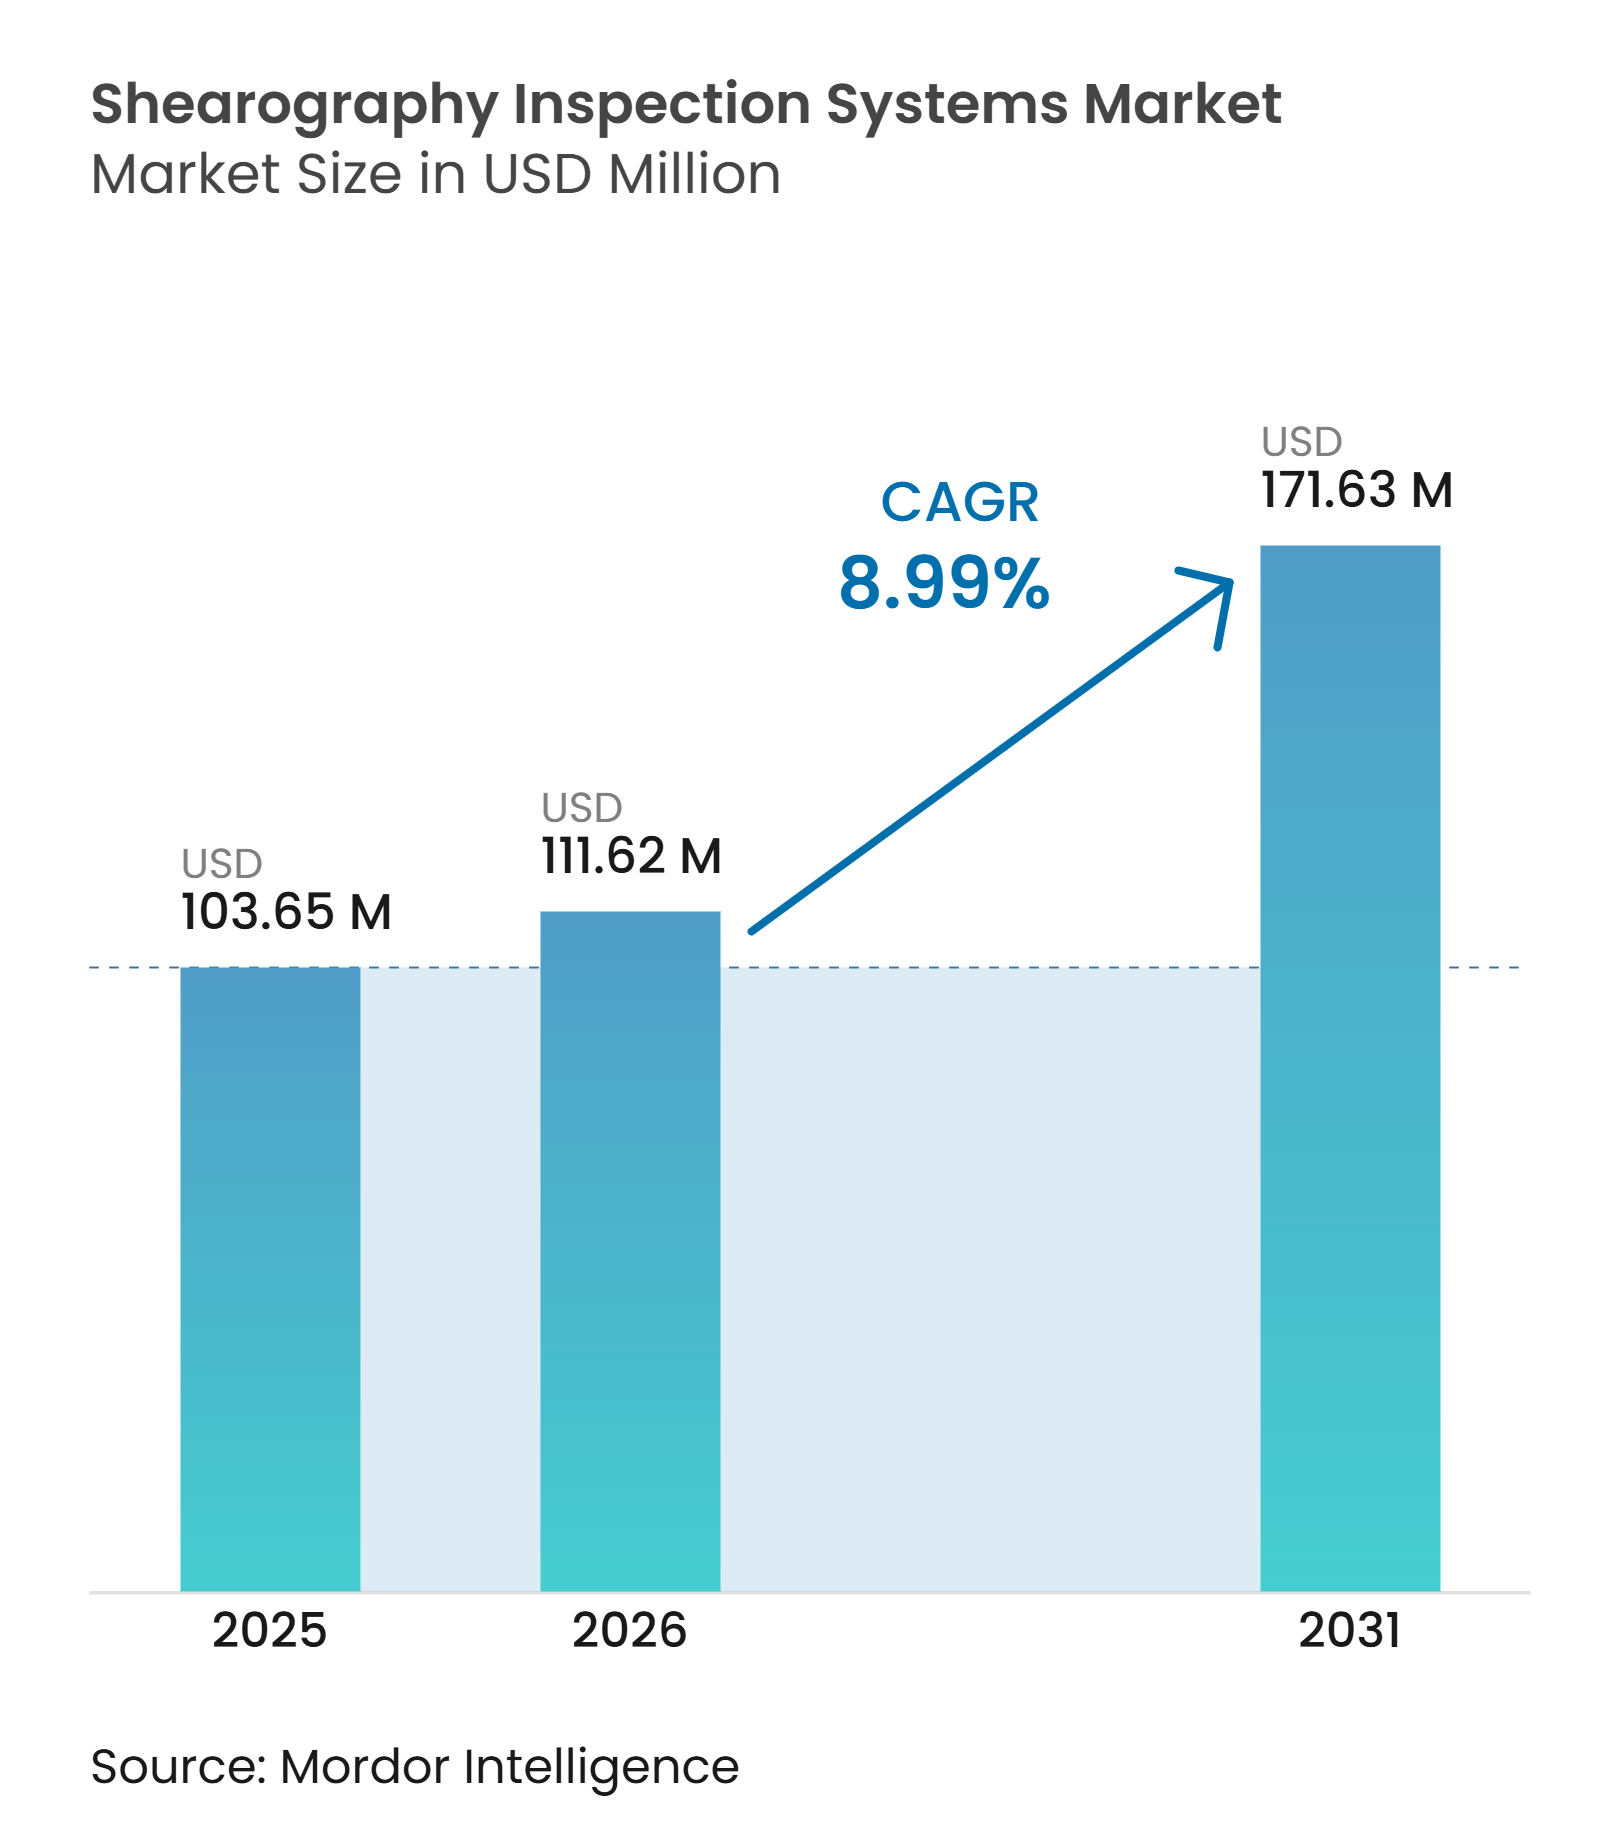
| 市場規模 (2026) | 111.62 百万米ドル |
| 市場規模 (2031) | 171.63 百万米ドル |
| 成長率 (2026 - 2031) | 8.99 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシアログラフィ検査システム市場分析
シアログラフィ検査システムの市場規模は2025年に1億365万米ドル、2025年に1億1,162万米ドルと評価されており、2031年までに1億7,163万米ドルに達すると予測され、2026年から2031年の期間にCAGR 8.99%を記録する見込みです。シアログラフィ検査システム市場は、複合材料構造の非破壊検査を通じて、航空宇宙、風力エネルギー、タイヤ製造、航空整備の各分野にサービスを提供しています。この手法は、制御された負荷下での表面変形を測定することにより、表面下の欠陥を特定します。全視野カバレッジにより、多くの生産環境において逐点式超音波スキャンよりも大型複合材料部品の検査を迅速に行うことができます。ASTM E2657およびISO 12718の認定要件により、シアログラフィは航空宇宙品質計画に組み込まれ、定期的なシステム更新需要を支えています。複合材料を多用する航空機プログラム、再生可能エネルギー資産、および自動化されたタイヤリトレッド作業も需要を支えています。
主要レポートのポイント
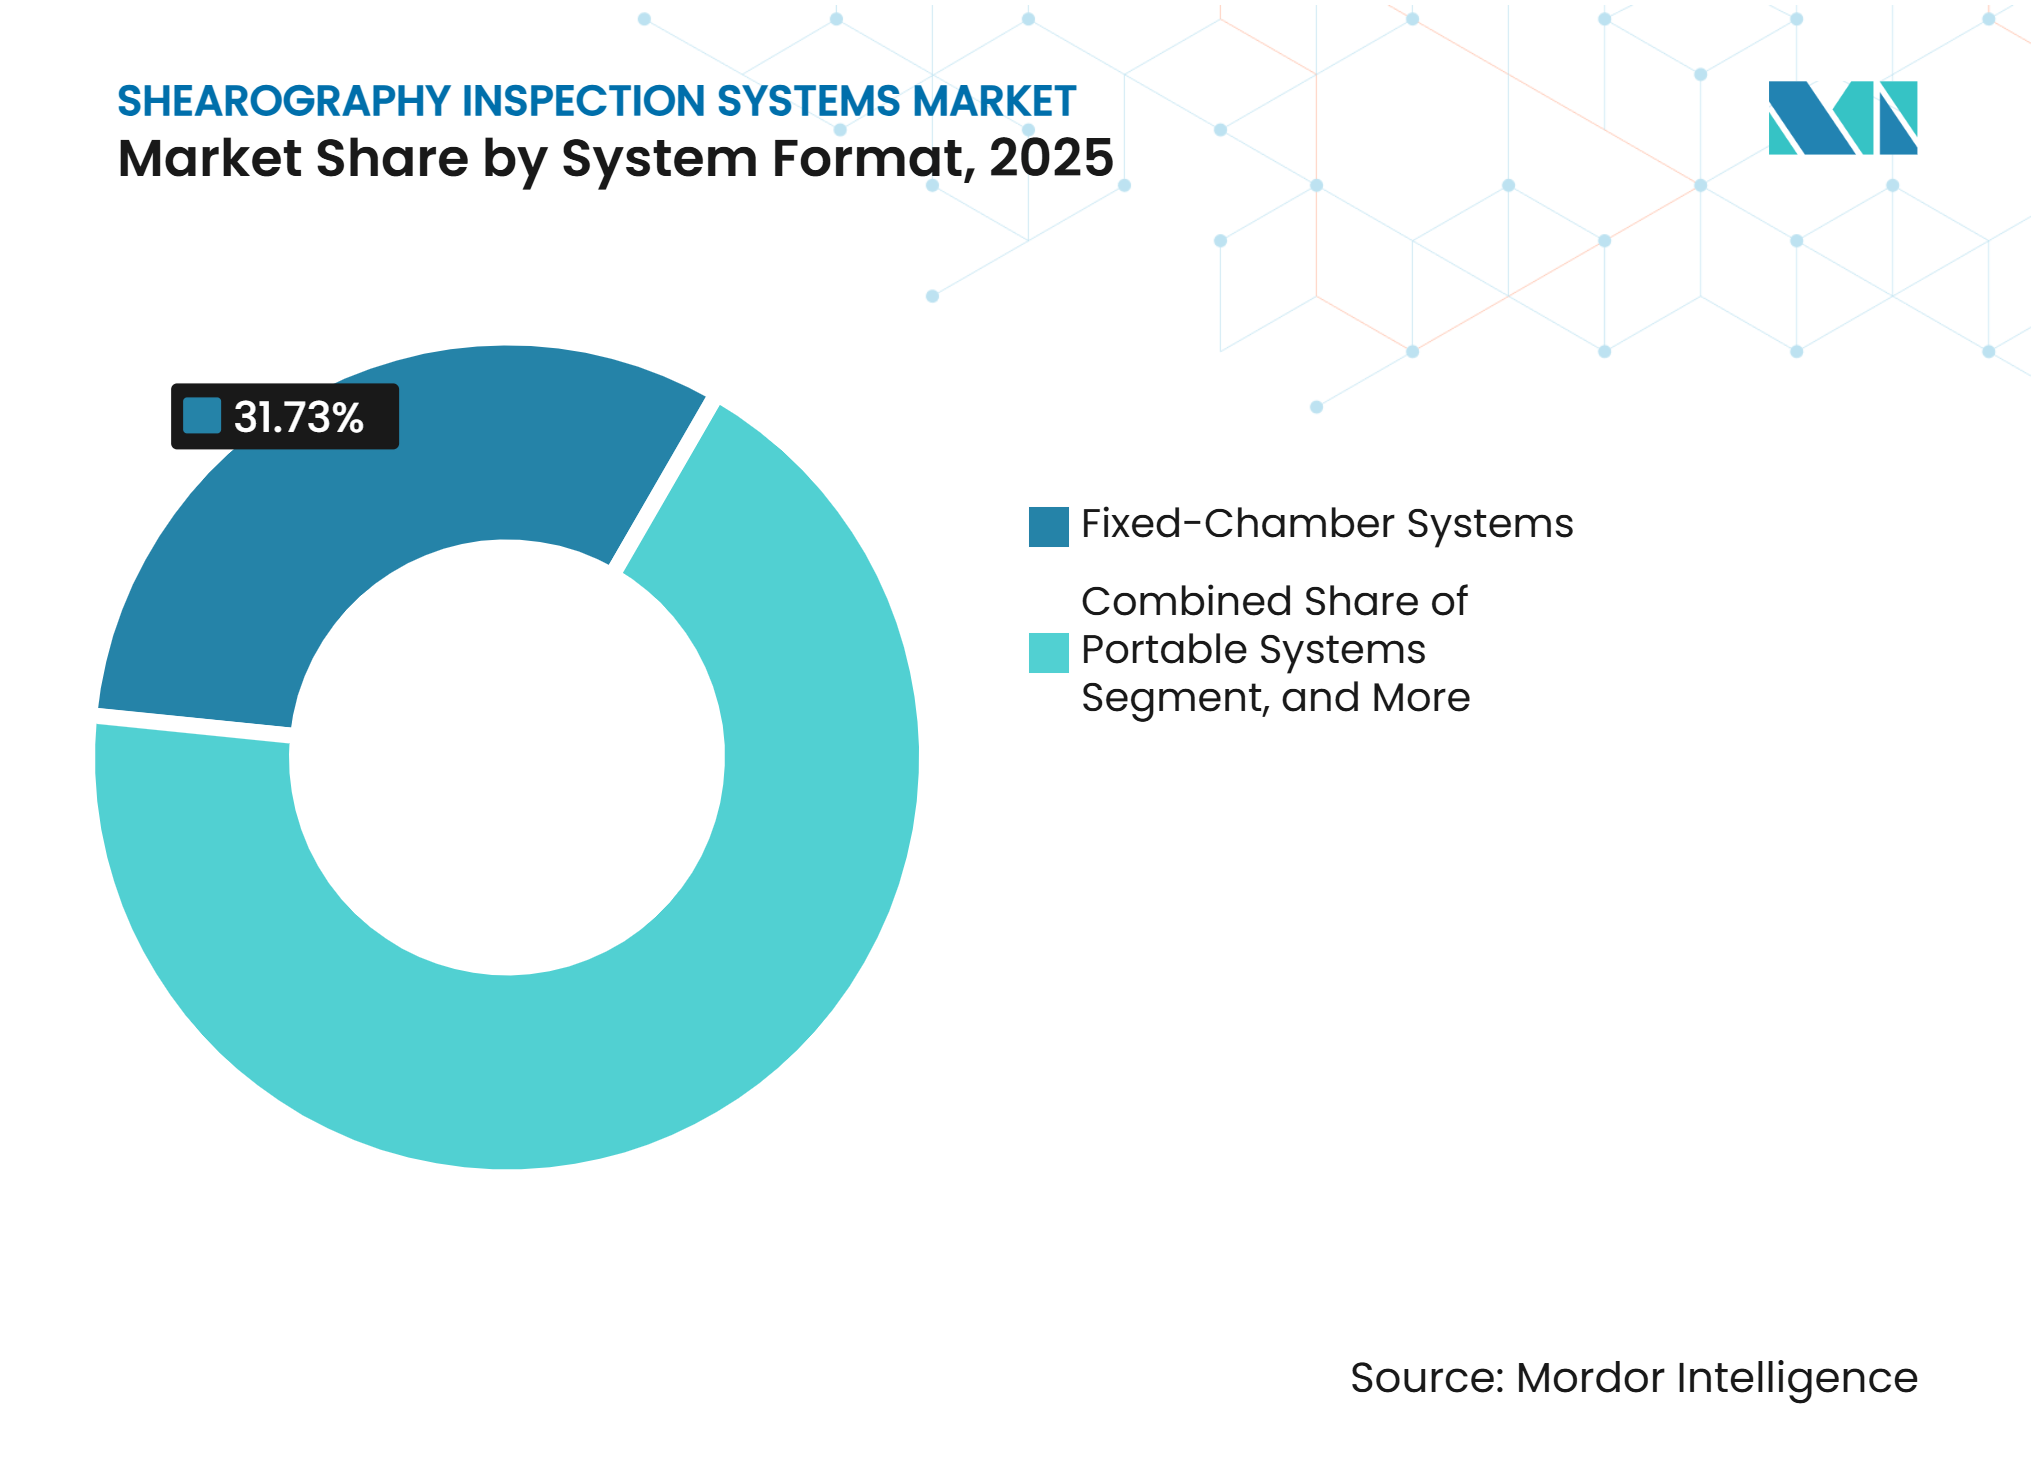
- システム形式別では、固定チャンバーシステムが2025年のシアログラフィ検査システム市場シェアの31.73%を占め、ロボット搭載システムは2031年までにCAGR 10.09%で拡大すると予測されています。
- 負荷・励起方法別では、真空励起が2025年に43.87%のシェアを占め、熱負荷は2031年までにCAGR 9.98%で拡大すると予測されています。
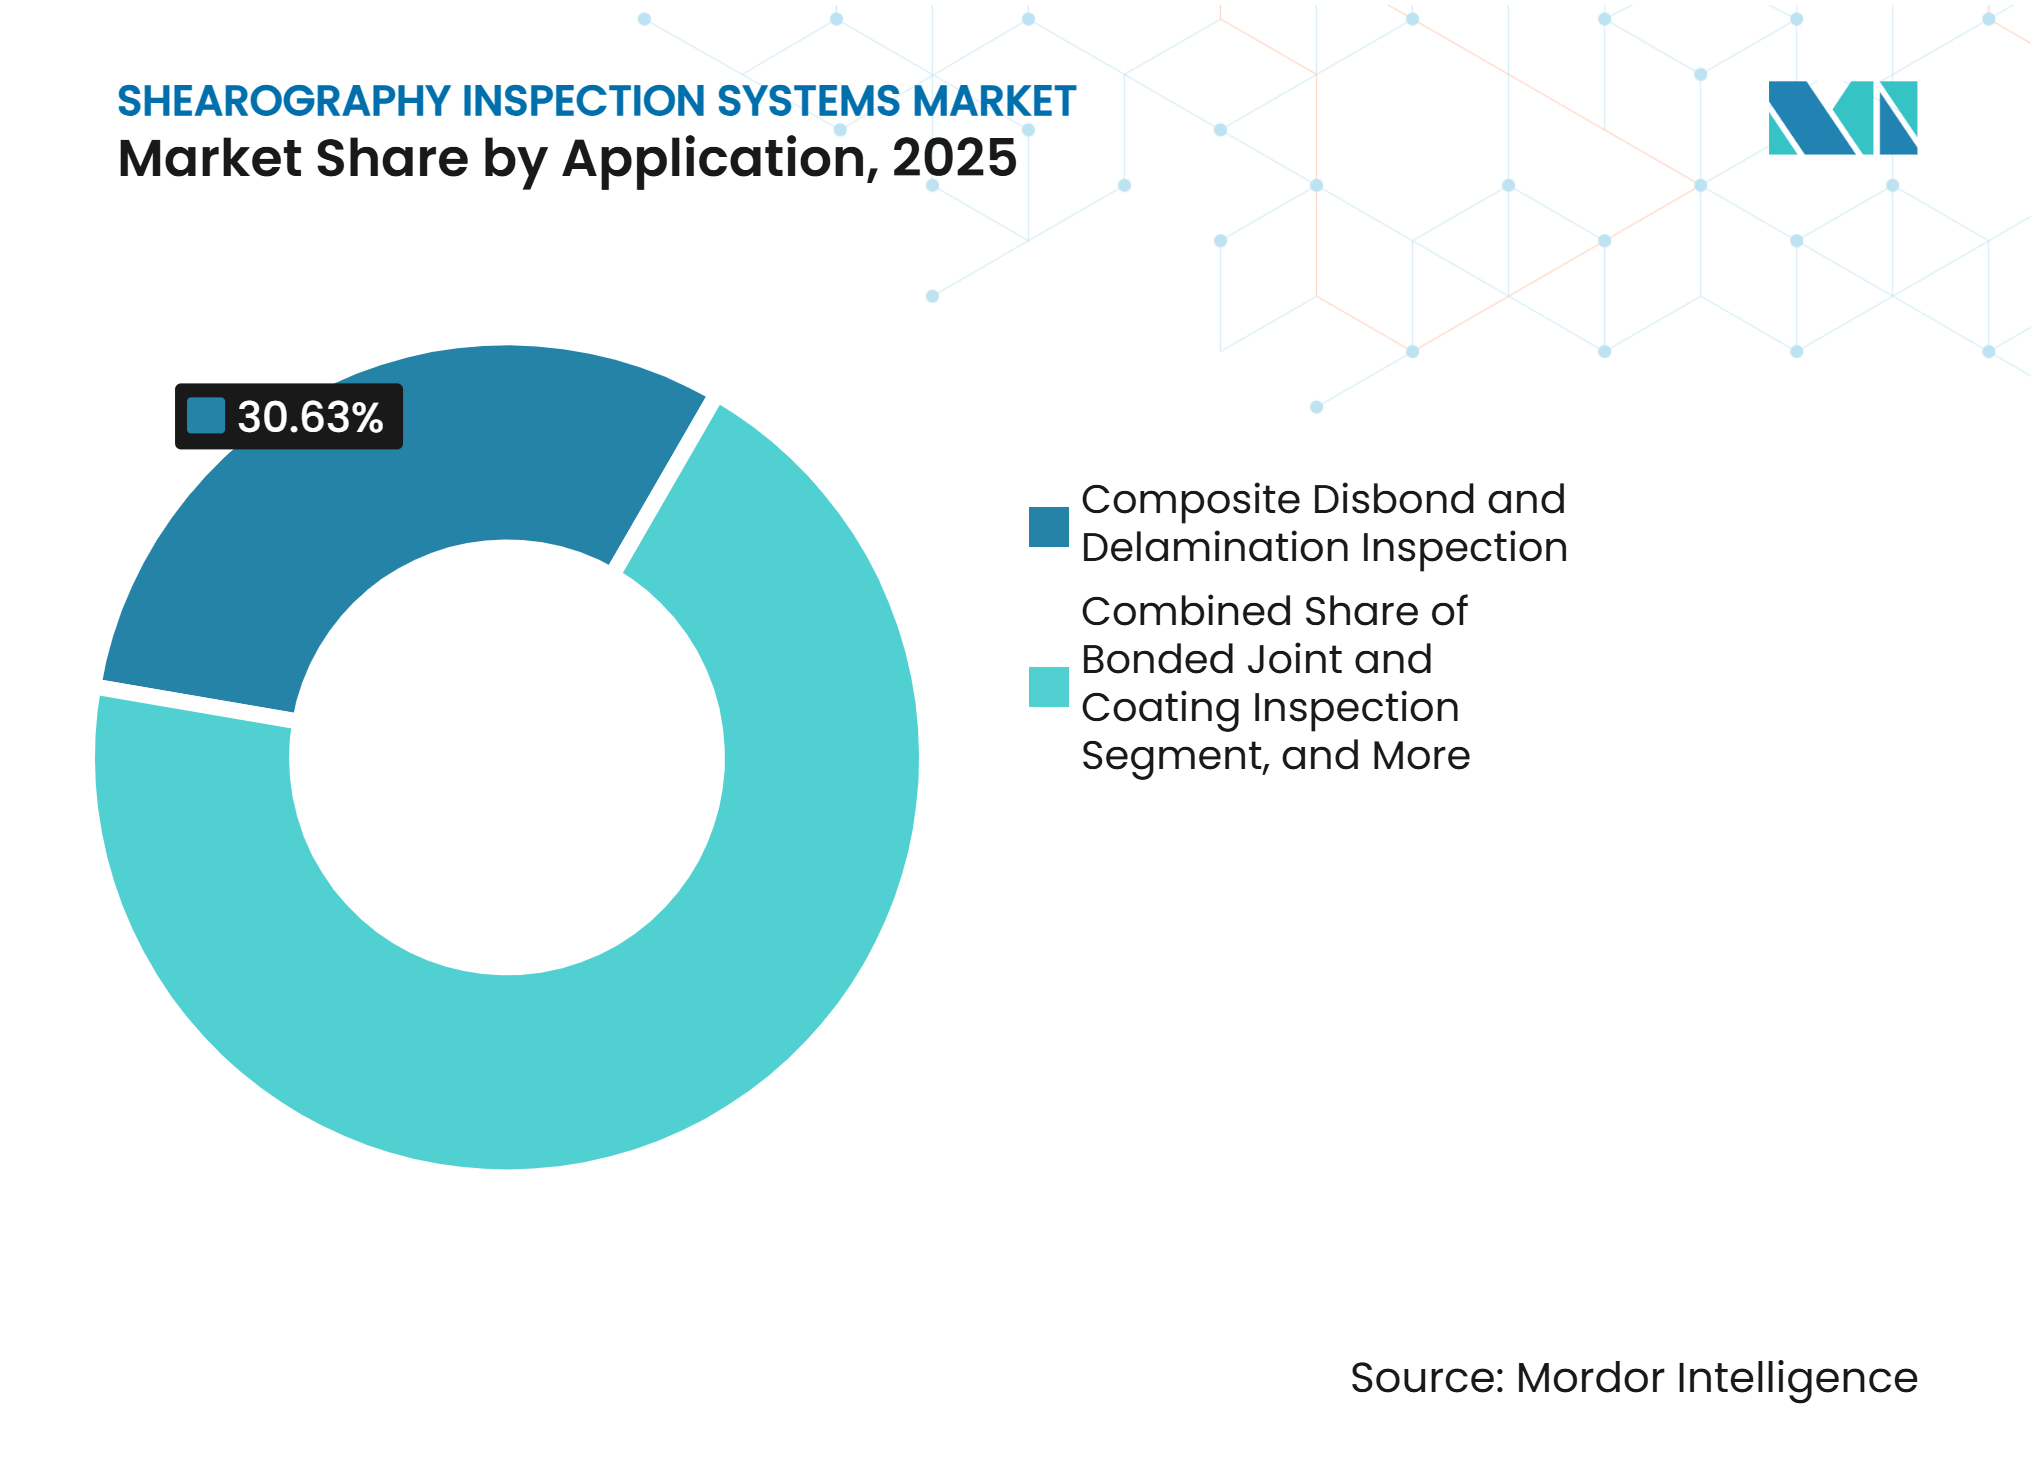
- 用途別では、複合材料の剥離・層間剥離検査が2025年に30.63%のシェアを占め、衝撃損傷・補修検査は2031年までにCAGR 10.37%で拡大すると予測されています。
- エンドユーザー産業別では、航空宇宙・防衛が2025年に38.47%のシェアを占め、エネルギー・電力は2031年までにCAGR 10.51%で拡大すると予測されています。
- 地域別では、北米が2025年に32.73%のシェアを占め、アジア太平洋地域は2031年までにCAGR 9.96%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 安全性が重要なプラットフォームにおける複合材料構造の拡大 | +2.3% | 北米および欧州に集中したグローバル規模 | 長期(4年以上) |
| 高速生産に向けた全視野検査の高速化 | +1.7% | 北米および欧州、アジア太平洋地域の貢献が拡大 | 中期(2〜4年) |
| 風力タービンブレードの稼働中検査の増加 | +1.4% | アジア太平洋地域、欧州、北米 | 長期(4年以上) |
| タイヤ品質管理とリトレッド自動化の成長 | +1.1% | 欧州およびアジア太平洋地域、北米は二次市場 | 中期(2〜4年) |
| デジタル位相シフトおよびエッジアナリティクスの採用 | +0.9% | ドイツ、米国、中国での早期普及を伴うグローバル規模 | 短期(2年以内) |
| キッシングボンドおよびコア欠陥検出への適格認定 | +0.7% | 北米および欧州、その後グローバルへの普及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
安全性が重要なプラットフォームにおける複合材料構造の拡大
航空宇宙、防衛、および先進エアモビリティプログラムは、炭素繊維強化ポリマー構造の使用を拡大しています。航空宇宙・防衛は2025年の世界CFRPの売上高の60.8%を占め、同セグメントはその年に13.6%の数量拡大を記録しました。ボーイング787とエアバスA350はそれぞれ構造重量の50%以上に複合材料を使用しています。これらの構造は、逐次超音波スキャンの処理能力を超えることがある生産速度を支えるために、全視野検査を必要とします。エアバスは月産75機の狭胴機生産を計画しており、ボーイングは737 MAXの生産を月産42機に回復させています。ASTM E2533およびASTM E2581は、シアログラフィを航空宇宙プロセス仕様に結びつけ、既存ユーザーによる定期的な調達を支えています。
高速生産に向けた全視野検査の高速化
航空機複合材料の生産には、自動化された製造に対応できる検査方法が必要です。シアログラフィはほぼリアルタイムで大面積の位相マップを提供し、逐次Cスキャン検査に伴う遅延を低減できます。ECNDT 2026の研究では、空間位相シフトシアログラフィが産業環境下でビデオレートの測定を達成できることが示されました。この機能は、自動化された積層と硬化工程の間の検査を支援します。早期の欠陥フィードバックにより、欠陥部品による下流の組立コストを防ぐことができます。2025年7月に付与された米国特許第12360057号は、産業用ロボット上の補修ツールと交換可能なレーザーシアログラフィエンドエフェクターを記述しています。
風力タービンブレードの稼働中検査の増加
世界の風力発電設備容量の追加量は2025年に169,014 MWに達し、累積容量は1,346,866 MWとなりました。[1] 世界風力エネルギー協会は、2026年に累積容量が1,500,000 MWを超えると予測しています。風力タービンブレードは一般的に60〜100メートルの長さを持ち、設計寿命は20〜25年です。2026年のレビューでは、ブレード関連の故障がタービンのダウンタイムの18%を占めており、定期的な構造検査の必要性が強調されています。シアログラフィは、接触なしに大型複合材料ブレード断面全体の層間剥離、剥離、衝撃損傷を特定できます。中国は2025年に130,258 MWの風力発電設備を追加し、それらの資産が定期的なサービスサイクルに入るにつれて、スケーラブルな検査システムへの将来的な需要を生み出しています。
タイヤ品質管理とリトレッド自動化の成長
シアログラフィは、ケーシングの剥離、ベルトエッジの分離、内部空洞を特定できるため、リトレッドされたトラック用および航空機用タイヤの全数検査に使用されています。2025年の科学的研究では、シアログラフィによるタイヤ検査への機械学習サポートが記述されました。ミシュランノースアメリカは2026年3月にTreadVisionを発売し、ケーシング完全性分析の結果をリアルタイムで分類しています。このプラットフォームは、リトレッド品質管理ワークフローに自動分類を導入しています。AIを活用した解釈は、新品タイヤ生産における全数検査の経済的根拠を改善する可能性もあります。ITALMATIC S.p.A.とMESNAC Co., Ltd.は、1タイヤあたり最短60秒のサイクルタイムを持つタイヤ試験装置を提供しており、高容量ラインでの使用を可能にしています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欠陥誘発負荷条件への依存 | -1.8% | グローバル | 長期(4年以上) |
| 厚肉または機械的に非感応な構造への適用限界 | -1.3% | 重工業およびエネルギー分野でより大きな影響を受けるグローバル規模 | 長期(4年以上) |
| 熟練オペレーターおよび手順認定要件 | -1.0% | アジア太平洋地域および中東・アフリカでより大きな影響を受けるグローバル規模 | 中期(2〜4年) |
| 表面反射率およ環境安定性の制約 | -0.7% | 現地検査でより高い影響を受けるグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
欠陥誘発負荷条件への依存
シアログラフィは、測定可能な変形パターンを生成するために、真空、熱、振動、または機械的負荷に依存しています。欠陥の形状、深さ、または材料剛性が十分な差動ひずみを生み出さない場合、欠陥が検出されないことがあります。キッシングボンドは表面が接触しているため困難ですが、接着強度が不足している場合があります。ASTM E2657はこの用途を認識していますが、現場での再現性は標準化作業の対象となっています。2025年の研究では、熱負荷中のファイバーノイズがサブミリメートルの複合材料欠陥の信頼性を低下させ、マルチフレーム処理を必要とする可能性があることが判明しました。多様な構造を持つユーザーは、シアログラフィと超音波または熱画像法を組み合わせることが多く、それにより検査システムのコストが増加します。
厚肉または機械的に非感応な構造への適用限界
シアログラフィ検査システム市場は、欠陥深度が増すにつれて表面変形が弱まるため、厚肉または構造的に剛性の高い部品に対して制限に直面しています。重厚ゲージ金属、厚肉圧力容器、鉄筋コンクリートは、実用的な検出閾値を下回る信号を生成する可能性があります。この制約により、より広範な非破壊検査の機会からこの手法が除外されます。ハイブリッド複合材料・金属航空機構造や洋上風力部品は、総複合材料体積に見合ったアクセス可能な検査領域を提供できない場合があります。フラウンホーファーとドレスデン工科大学は、能動的熱画像法とデジタルシアログラフィを組み合わせることで、複雑なCFRP構造の検出確率が最大20%向上したと報告しています。追加センサーは統合ニーズも高め、完全な検査システムのコストを増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システム形式別:
固定チャンバーシステムがリードし、ロボティクスが拡大固定チャンバーシステムは2025年のシアログラフィ検査システム市場シェアの31.73%を占めました。そのリードは、制御された真空条件が大型パネル全体での繰り返し可能な位相マップ取得を支援する航空機部品施設での長年の使用を反映しています。LTI-9000真空チャンバーは、NASAのゲートウェイ電力推進エレメント向けの複合材料部品の非破壊試験に使用されています。固定システムは、一貫した検査条件を優先する生産環境に適しています。ポータブルユニットは、航空整備および現地検査での需要が続いています。ベンチトップ構成は、小規模施設や研究環境に対応しています。
ロボット搭載システムは、シアログラフィ検査システム市場において2031年までにCAGR 10.09%で拡大すると予測されています。この形式は、以前は手動またはポータブルシステムで行われていた航空宇宙複合材料および風力ブレード製造における自動化検査を支援します。米国特許第12360057号は、補修装置と交換可能なロボット搭載レーザーシアログラフィツールを記述しています。ガントリー搭載システムおよびインライン統合システムは、自動化された部品移動を伴う連続製造ラインで使用されています。Dantec Dynamicsは、プログラマブルロジックコントローラーインターフェースを備えたロボットアーム統合向けにFlawExplorerセンサーを設計しました。これらの構成は、バッチ完了後ではなく、製造シーケンス内に検査を組み込みす。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
負荷方法別:
真空がリードし、熱負荷が進展真空励起は2025年のシアログラフィ検査システム市場シェアの43.87%を占めました。部分真空が薄い積層材やハニカムパネルに繰り返し可能な変形を生み出せるため、航空機複合材料検査において確立されています。真空システムは、制御された生産および整備ワークフローと互換性があります。Dantec Dynamicsは、統合ポンプと熱励起オプションを備えたポータブル真空負荷システムとしてFlawHunterを販売しています。この設計は、1人のオペレーターによる航空整備使用を支援します。この方法は、受入検査に一貫した負荷が必要な場合に引き続き重要です。
熱負荷は2031年までにCAGR 9.98%で拡大すると予測されています。均一な真空または機械的負荷を達成することが困難な、風力タービンブレードや胴体パネルを含む大型曲面構造の検査を支援します。2025年のApplied Optics誌の研究では、単一フレームの分析時間が0.36秒、直径2mm以上の内部欠陥の検出精度が97%であることが報告されました。振動負荷は、動的モード形状測定およびひずみ解析に引き続き関連性があります。電磁負荷は、抵抗スポット溶接モニタリングを含む金属接合部および溶接部を対象としています。機械的負荷は主に実験室および校正環境で使用されています。
用途別:
剥離検出がリードし、補修検査が勢いを増す複合材料の剥離・層間剥離検査は2025年のシアログラフィ検査システム市場規模の30.63%を占めました。この用途は、主要航空構造の受入検査の中心です。ASTM E2581は、航空宇宙用途に使用されるポリマーマトリックス複合材料、サンドイッチコア材料、フィラメントワインディング圧力容器のシアログラフィ手順を規定しています。ハニカムおよびサンドイッチ構造の検査は、同じ固定チャンバーおよび真空負荷インフラの多くを使用できます。接合部およびコーティング検査も同様に、その設置済みベースから恩恵を受けます。これにより、ユーザーが検査タスクを追加する際に別途設備投資の必要性が制限されます。
衝撃損傷・補修検査は2031年までにCAGR 10.37%で拡大すると予測されています。民間航空整備では、航空機が運航に復帰する前に損傷境界と完了した補修の文書化が必要です。SAE AIR7491は、固体積層複合材料構造の信頼性の高い検査のためのトレーニングガイダンスを提供しています。各補修は作業前後の検査を必要とする場合があり、新規航空機生産を超えた需要を支えています。タイヤおよびリトレッド検査は、欧州およびアジア太平洋地域で成熟した用途です。ひずみ、変形、振動測定は、構造試験および有限要素モデル検証に引き続き関連性があります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
航空宇宙・防衛がリードし、エネルギー・電力がペースを設定航空宇宙・防衛は2025年のシアログラフィ検査システム市場シェアの38.47%を占めました。このセクターは、製造中および稼働中の整備において主要構造の全視野複合材料検査を必要とします。プログラム品質計画は、一般的な設備投資よりも裁量性の低い調達需要を生み出します。航空整備・修理・オーバーホールは、補修イベント、機体年齢、航空機稼働率を含む独自の需要ドライバーを持っています。これにより、航空機生産速度が低い時期にも支援が提供されます。自動車・輸送ユーザーは、新品タイヤ品質管理および複合材料ボディパネル検査にシアログラフィを適用しています。
エネルギー・電力は2031年までにCAGR 10.51%で拡大すると予測されています。2025年に設置された169,014 MWの風力発電設備は、それらの資産が定期的なサービスサイクルに入るにつれて構造検査を必要とするブレードの将来的なベースを増加させます。2026年1月に発表されたSAEの研究では、自動車部品の熱的および空気圧的に誘発されたシアログラフィによる欠陥深度特性評価が検討されました。タイヤリトレッド、海洋・造船、産業製造は、より小規模な確立されたユーザーグループです。厚肉ガラス繊維強化プラスチック船体が実用的な深度感度を超える可能性があるため、海洋複合材料船体検査は引き続き開発中です。そのため、一部の造船所はそれらの用途にこの方法を適格認定していません。
地域分析
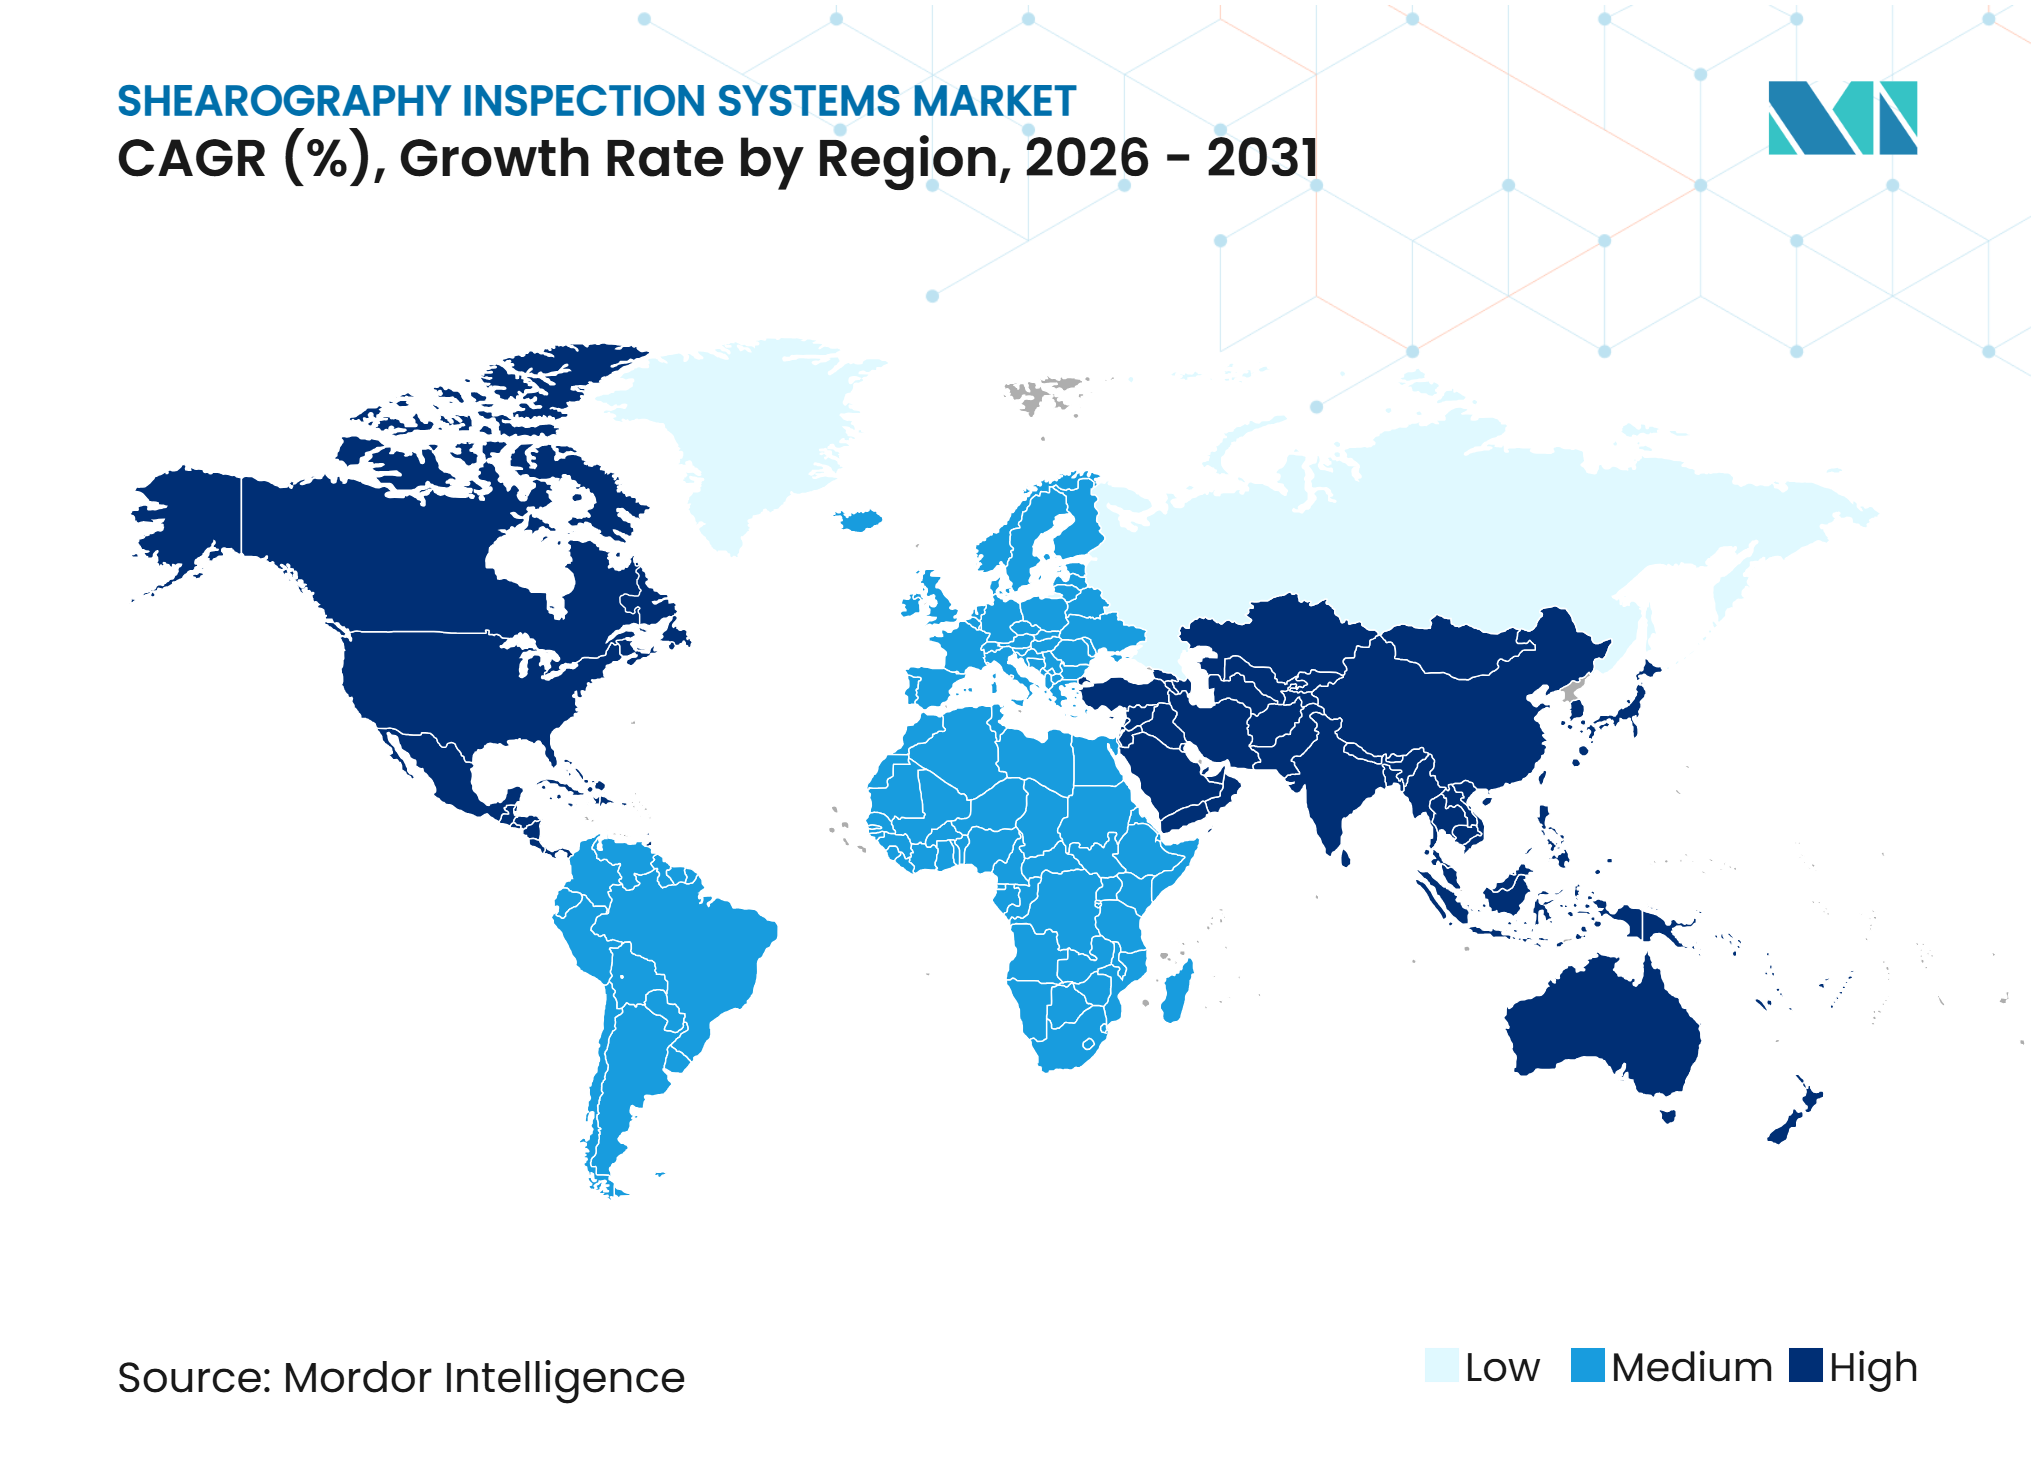
北米は2025年のシアログラフィ検査システム市場シェアの32.73%を占めました。米国の航空宇宙サプライチェーンは、ボーイング787やロッキード・マーティンF-35を含む複合材料集約型プログラム向けの設備購入を支援しています。これらのプログラムは、サプライヤー層の間で固定チャンバーおよびガントリー搭載システムへの構造的な需要を生み出しています。FAA諮問通達AC 120-93Bは、航空整備施設内の複合材料補修検査向けのポータブルシステム需要を支援しています。ヘクセルは2025年2月にソルトレイクシティのCFRP施設への3億2,000万米ドルの拡張を発表しました。この投資は、ボーイング787 MAX 10、エアバスA320neo XLR、および商業宇宙プログラムを支援します。
カナダはモントリオールとトロントの航空宇宙整備クラスターを通じて貢献しています。メキシコは、複合材料部品の組立が北米サプライチェーン内のより低コストの場所に移転するにつれて、関連性を高めています。欧州には、Dantec Dynamics A/S、isi-sys GmbH、Steinbichler Optotechnik GmbHなどの専門メーカーがいます。ハンブルク、トゥールーズ、ブレーメンのエアバスサイトは、A350およびA220の主要構造認証のための固定およびロボットシステムを維持しています。ドイツ、デンマーク、フランス、スペインには、稼働中のブレード検査を必要とする風力発電設備があります。EASA Part-145要件およびEN 4179認証は、資格を持つ人員が操作するトレーサブルなシステムを優先します。[2]
アジア太平洋地域は2031年までにCAGR 9.96%で拡大すると予測されています。中国は2025年に130,258 MWを設置し、世界の風力発電追加量の77%を占め、その設備が定期的なサービスに入るにつれて将来の検査需要を生み出しています。インドには325社以上のサプライヤーがボーイングに部品とサービスを提供しており、将来の複合材料部品検査ニーズを支えています。韓国と日本は、自動車複合材料と確立された航空整備業務を通じて需要を加えています。ブラジルのエンブラエルサプライチェーンは南米を支援しています。サウジアラビアの航空整備投資は、中東・アフリカにおける最も明確な近期の機会を示しており、他の地域市場は依然として初期段階にあります。
競合環境
市場集中度
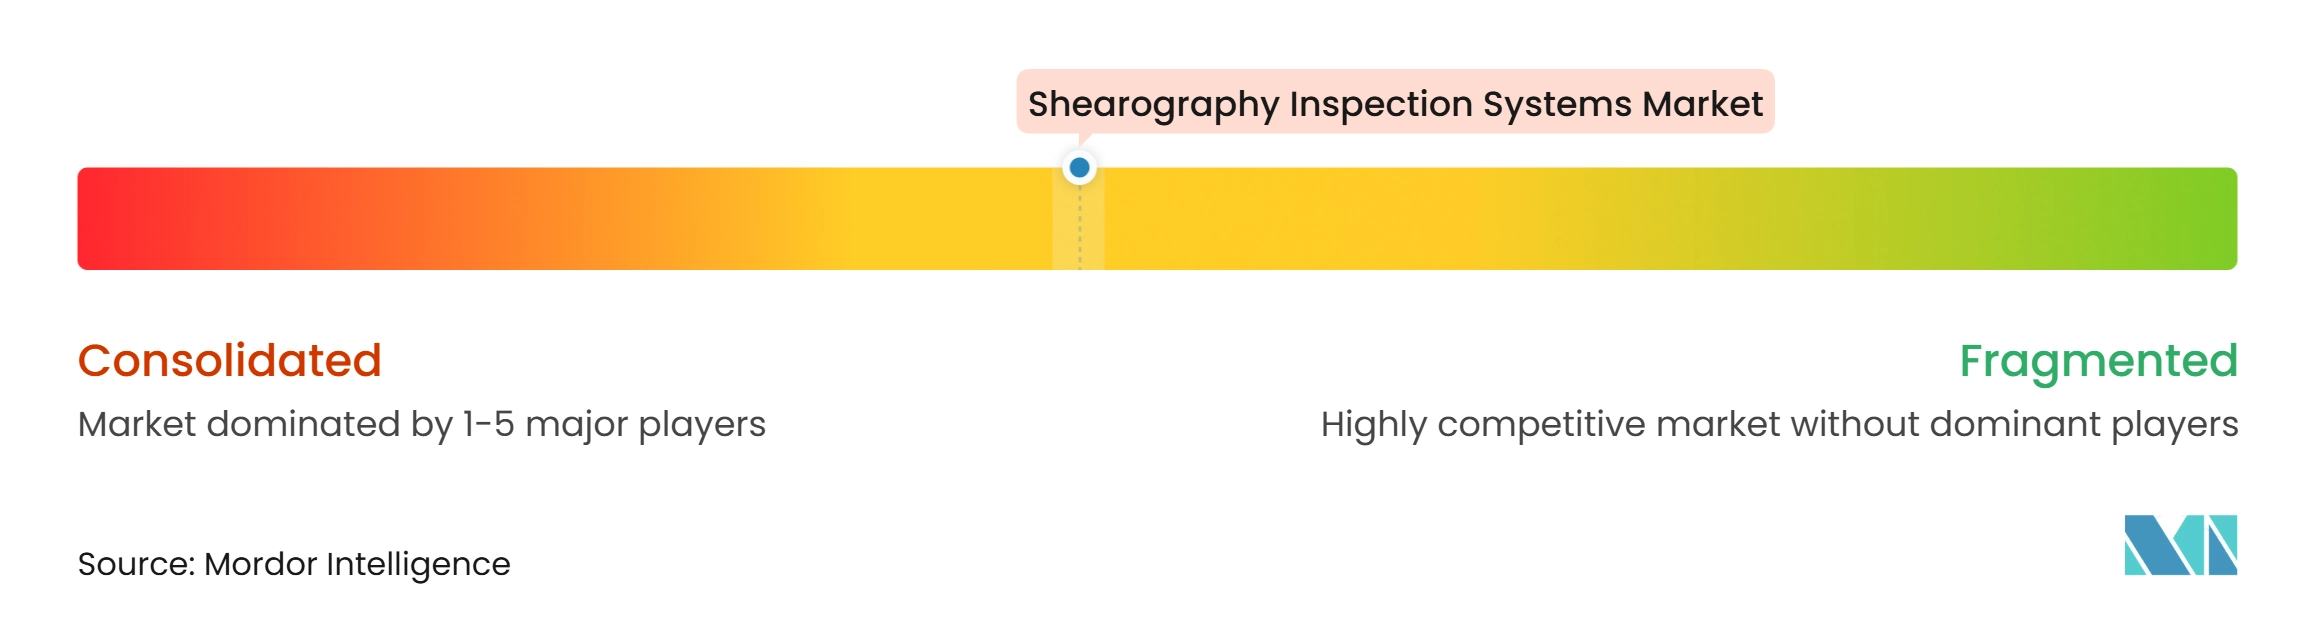
シアログラフィ検査システム市場はハードウェアにおいて中程度に集中しており、専門メーカーが市場収益の大部分を占めています。Laser Technology, Inc.、Dantec Dynamics A/S、isi-sys GmbH、ITALMATIC S.p.A.、Steinbichler Optotechnik GmbHが主要な専門企業です。これらの製品は、航空宇宙複合材料、タイヤ検査、研究計測、および関連用途に対応しています。競争は検査性能と特定の運用環境への適合性を中心に展開されています。ソフトウェア機能は重要な差別化ポイントとなっています。ベンダーは、AIを活用した欠陥分類、自動位相アンラッピング、ロボットパスプログラミングをシステムに追加しています。
TENTA VISION GmbHは、ECNDT 2026においてAIベースのインライン測定を備えた空間位相シフトシステムを発表しました。この例は、実験室の手法が商業用ハードウェアおよびソフトウェアパッケージに移行していることを示しています。Dantec Dynamicsは、ロボットアームおよびプログラマブルロジックコントローラーとの自動化のためにFlawExplorerを設計しました。ミシュランは2026年3月にTreadVisionを発表し、タイヤリトレッド向けのシアログラフィ結果の自動分類を特徴としています。これらの動きは、より迅速な解釈と既存の生産ワークフローとの統合に焦点を当てています。シアログラフィ検査システム産業は、検査結果がトレーサブルで再現可能でなければならないため、資格を持つユーザーにも依存しています。
ESABは2026年6月にEddyfi Technologiesの買収を完了し、検査・モニタリングポートフォリオを拡大しました。[3] この取引により、先進的な計測機器、センシング、ロボティクス、モニタリング機能がより大きな産業プラットフォームに組み込まれました。ヘキサゴンは2026年4月に、規制当局の承認を条件として、ベーカー・ヒューズからWaygate Technologies GmbHを買収する確定契約を発表しました。これらの取引は、隣接する検査方法全体での流通リーチを拡大できます。洋上風力基礎、複合材料船体、および土木インフラの現地検査は、依然として発展途上です。精密位置決めインフラなしにそれらの場所向けの完全自動化された生産対応シアログラフィシステムを確立したサプライヤーはいません。
シアログラフィ検査システム産業リーダー
-
Laser Technology, Inc.
-
Dantec Dynamics A/S
-
ITALMATIC S.p.A.
-
isi-sys GmbH
-
Carl Zeiss AG
- 注:主要企業の掲載順は順位を示すものではありません。
シアログラフィ検査システム市場 このレポートでカバーされる企業
- Laser Technology, Inc.
- Dantec Dynamics A/S
- isi-sys GmbH
- Steinbichler Optotechnik GmbH
- ITALMATIC S.p.A.
- SDS Systemtechnik GmbH
- MESNAC Co., Ltd.
- image HoloLab
- TENTA VISION GmbH
- DEKRA SE
- Smithers Group Inc.
- Sonatest Ltd.
- Optonor AS
- JenaWave GmbH
- OptoMet GmbH
- Eddyfi Technologies
- Waygate Technologies GmbH
- TÜV SÜD AG
- Applus+
- Bureau Veritas SA
最近の産業開発事情 シアログラフィ検査システム市場
- 2026年6月:ESAB Corporationは、カナダのケベック州に本社を置く先進NDT計測機器、センシング、ロボティクス、モニタリング技術のグローバルプロバイダーであるEddyfi Technologiesの買収を完了しました。この取引により、Eddyfiの1,000名以上の従業員と110カ国以上にわたる顧客基盤がESABのポートフォリオに加わり、製造から航空宇宙、防衛、原子力、石油・ガスにわたる検査・モニタリングへの戦略が拡大されました。
- 2026年4月:Hexagon ABは、ベーカー・ヒューズからWaygate Technologies GmbHを14億5,000万米ドルの現金で買収する確定契約を締結しました。この取引は規制当局の承認を条件として2026年下半期に完了する見込みです。Waygateは、航空宇宙、自動車、エネルギーセクターにグローバルにサービスを提供する放射線検査、遠隔目視検査、超音波検査プラットフォームにわたり、2025年度に6億3,000万米ドルの収益を上げました。
- 2026年3月:ミシュランノースアメリカは、サウスカロライナ州グリーンビルで開催されたテクノロジー・メンテナンス・カウンシル年次総会において、ミシュランリトレッドテクノロジーズによるTreadVisionを発売しました。このラットフォームは、ケーシング完全性分析のVision AI自動分類とシアログラフィ結果をリアルタイムで統合し、タイヤリトレッドにおける生産シアログラフィ品質管理への生成AIの最初の文書化された大規模商業展開を示しています。
- 2026年2月:ESAB Corporationは、Eddyfi Technologiesを14億5,000万米ドルで買収する確定契約を発表し、Eddyfiの2026年予想収益2億7,000万米ドルおよび調整後EBITDA 8,000万米ドル(年換算ランレートシナジーを含む1億米ドル達成可能)を挙げました。この取引は2026年6月に完了しました。
世界のシアログラフィ検査システム市場レポートの範囲
シアログラフィ検査システム市場は、シアログラフィ(光学干渉計を用いた非破壊検査(NDT)技術)を使用して、部品および材料の表面または表面下の欠陥、ひずみ集中、変形、および構造的異常を検出・特性評価する検査システムの世界市場を構成しています。これらのシステムは通常、印加荷重下での物体の表面変形の変化を測定し、剥離、層間剥離、衝撃損傷、デボンディング、およびその他の構造的不連続などの欠陥の特定を可能にします。
シアログラフィ検査システム市場レポートは、システム形式(ポータブルシステム、ベンチトップシステム、固定チャンバーシステム、ガントリー搭載システム、ロボット搭載システム、インライン統合システム)、負荷方法(真空負荷、熱負荷、振動・動的負荷、機械的負荷、電磁負荷)、用途(複合材料の剥離・層間剥離検査、ハニカムおよびサンドイッチ構造検査、接合部およびコーティング検査、衝撃損傷・補修検査、タイヤおよびリトレッド検査、ひずみ・変形・振動測定、その他の用途)、エンドユーザー産業(航空宇宙・防衛、航空MRO、タイヤおよびリトレッド、エネルギー・電力、自動車・輸送、海洋・造船、産業製造、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポータブルシステム |
| ベンチトップシステム |
| 固定チャンバーシステム |
| ガントリー搭載システム |
| ロボット搭載システム |
| インライン統合システム |
| 真空負荷 |
| 熱負荷 |
| 振動・動的負荷 |
| 機械的負荷 |
| 電磁負荷 |
| 複合材料の剥離・層間剥離検査 |
| ハニカムおよびサンドイッチ構造検査 |
| 接合部およびコーティング検査 |
| 衝撃損傷・補修検査 |
| タイヤおよびリトレッド検査 |
| ひずみ・変形・振動測定 |
| その他の用途 |
| 航空宇宙・防衛 |
| 航空MRO |
| タイヤおよびリトレッド |
| エネルギー・電力 |
| 自動車・輸送 |
| 海洋・造船 |
| 産業製造 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| システム形式別 | ポータブルシステム | ||
| ベンチトップシステム | |||
| 固定チャンバーシステム | |||
| ガントリー搭載システム | |||
| ロボット搭載システム | |||
| インライン統合システム | |||
| 負荷・励起方法別 | 真空負荷 | ||
| 熱負荷 | |||
| 振動・動的負荷 | |||
| 機械的負荷 | |||
| 電磁負荷 | |||
| 用途別 | 複合材料の剥離・層間剥離検査 | ||
| ハニカムおよびサンドイッチ構造検査 | |||
| 接合部およびコーティング検査 | |||
| 衝撃損傷・補修検査 | |||
| タイヤおよびリトレッド検査 | |||
| ひずみ・変形・振動測定 | |||
| その他の用途 | |||
| エンドユーザー産業別 | 航空宇宙・防衛 | ||
| 航空MRO | |||
| タイヤおよびリトレッド | |||
| エネルギー・電力 | |||
| 自動車・輸送 | |||
| 海洋・造船 | |||
| 産業製造 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||
レポートで回答される主要な質問
シアグラフィ検査システムの市場規模はどのくらいですか?
シアログラフィ検査システム市場は2025年に1億365万米ドルと評価されており、2031年までに1億7,163万米ドルに達すると予測され、2026年から2031年のCAGRは8.99%です。
シアログラフィ検査システムへの需要を牽引しているものは何ですか?
需要は、複合材料航空機構造、風力タービンブレード検査、高速生産ニーズ、および自動化されたタイヤリトレッドによって支えられています。
最大のシェアを持つシステム形式はどれですか?
固定チャンバーシステムは、制御された航空宇宙生産環境での繰り返し可能な検査を支援するため、2025年に31.73%で最大のシェアを占めました。
最も急速に拡大している負荷方法はどれですか?
熱負荷は、大型曲面複合材料表面に適しているため、2031年までにCAGR 9.98%で拡大すると予測されています。
最も急速に拡大すると予測されているエンドユーザーセクターはどれですか?
エネルギー・電力は、風力タービンブレードの設置済みベースの増加に支えられ、2031年までにCAGR 10.51%で拡大すると予測されています。
シアログラフィシステムの需要をリードしている地域はどこですか?
北米は2025年に32.73%のシェアを占め、アジア太平洋地域は2031年までにCAGR 9.96%で拡大すると予測されています。