
Tamaño y Participación del Mercado de Sistemas de Inspección por Shearografía
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
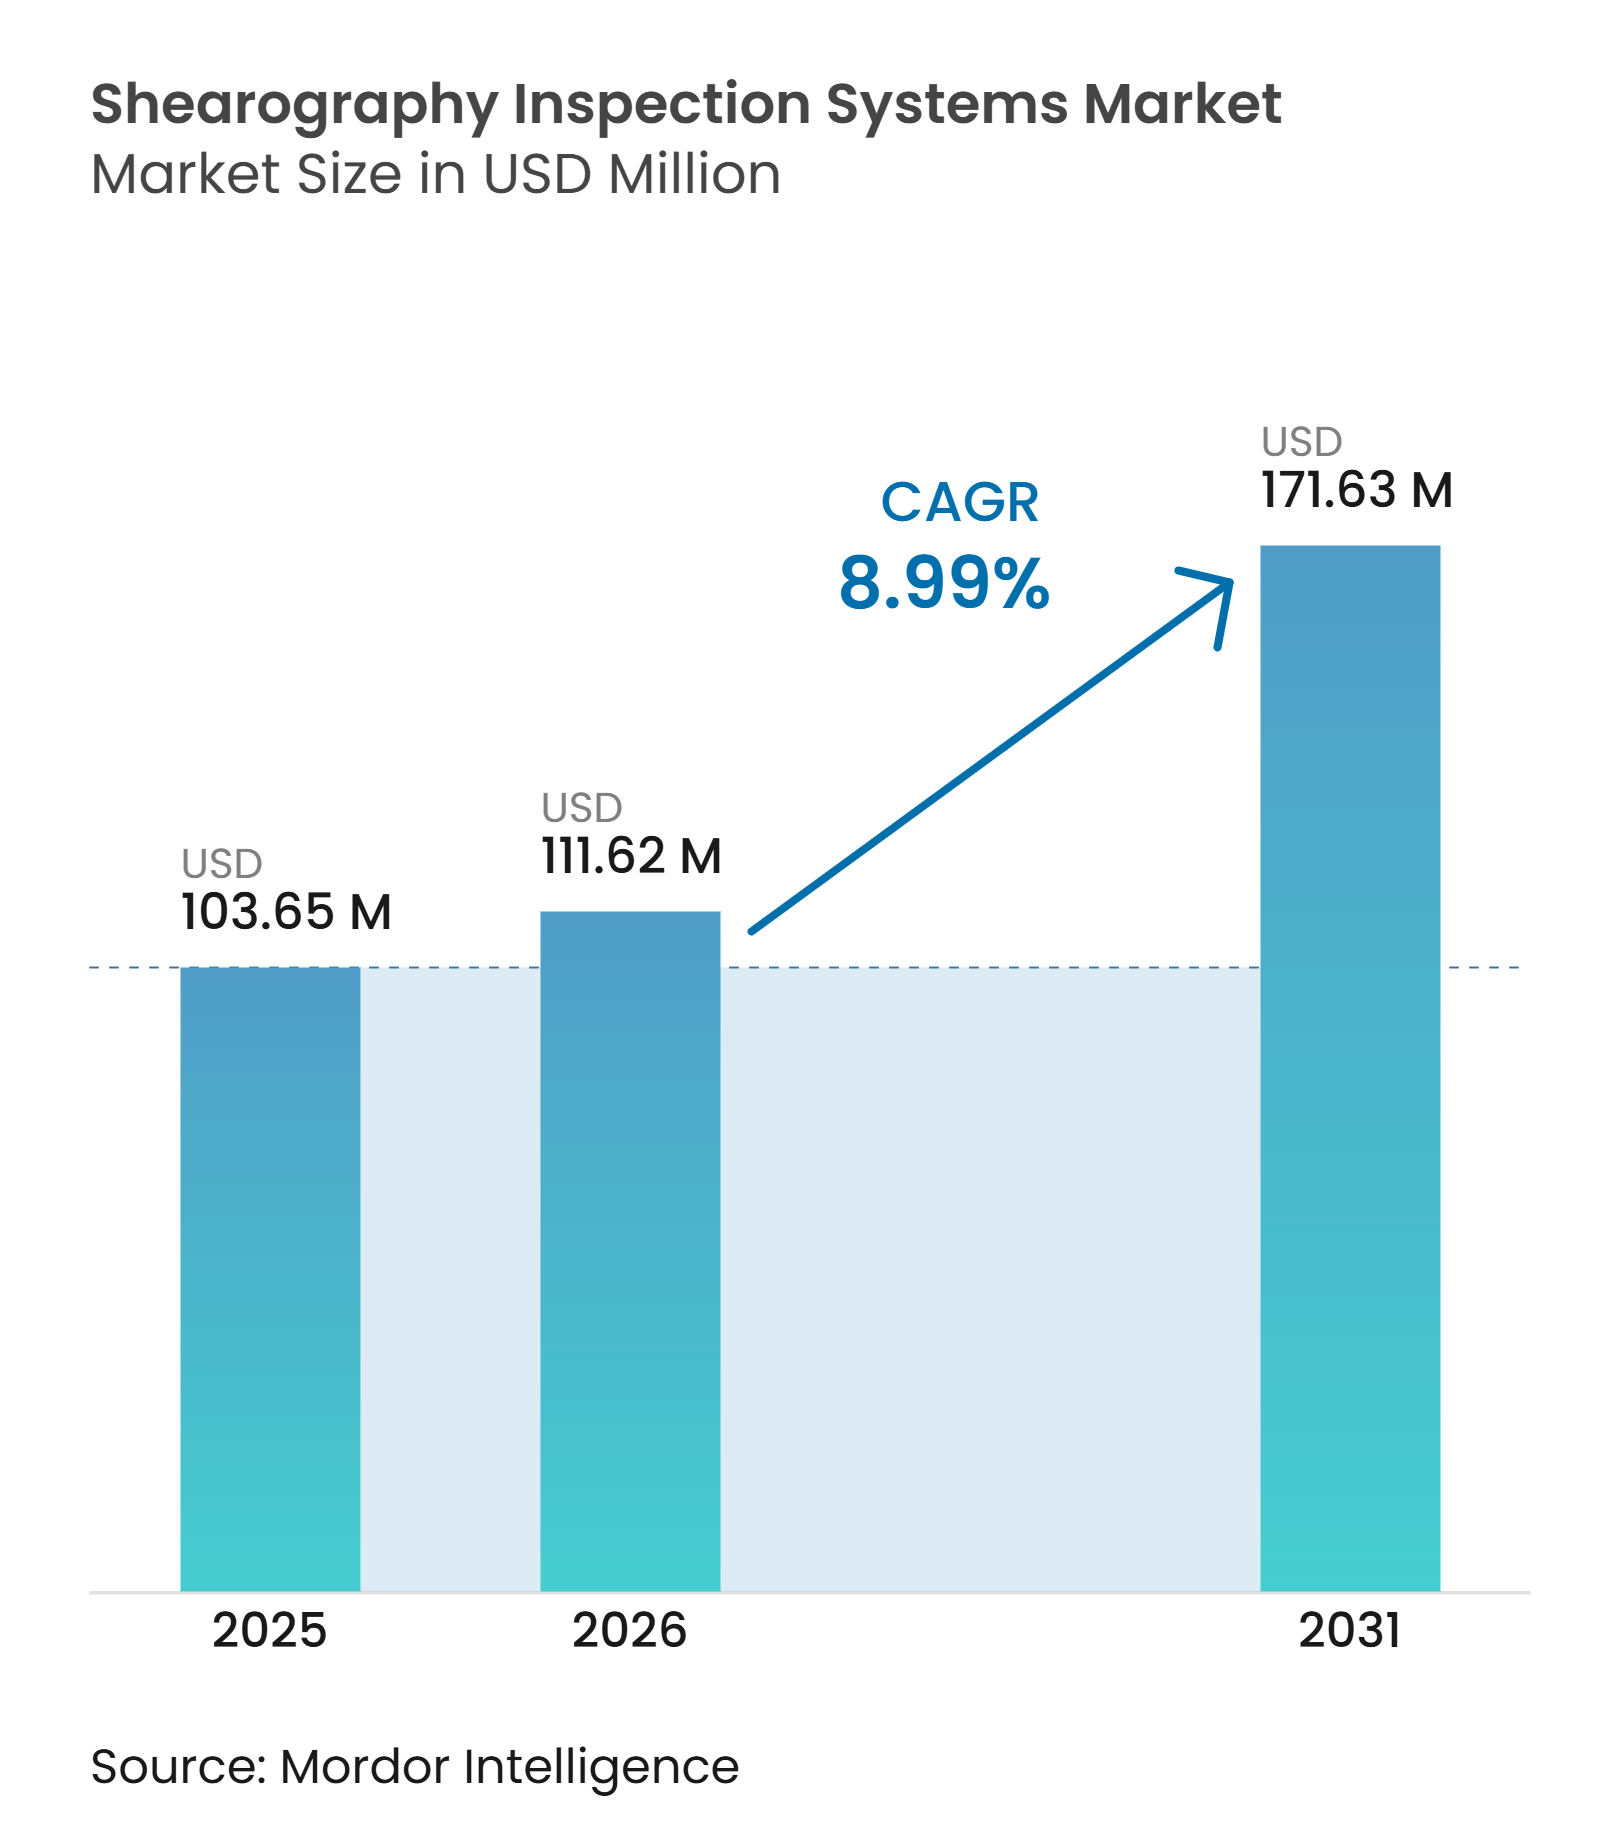
| Tamaño del Mercado (2026) | 111.62 Millones de dólares |
| Tamaño del Mercado (2031) | 171.63 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.99 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Inspección por Shearografía por Mordor Intelligence
El tamaño del mercado de sistemas de inspección por shearografía fue valorado en 103,65 millones de USD en 2025 y 111,62 millones de USD en 2025, y se proyecta que alcance 171,63 millones de USD para 2031, registrando una CAGR del 8,99% durante 2026-2031. El mercado de sistemas de inspección por shearografía sirve a los sectores aeroespacial, de energía eólica, producción de neumáticos y mantenimiento de aviación mediante la inspección no destructiva de estructuras compuestas. El método identifica defectos subsuperficiales midiendo la deformación superficial bajo carga controlada. Su cobertura de campo completo permite una inspección más rápida de piezas compuestas de gran tamaño que el escaneo ultrasónico punto a punto en muchos entornos de producción. Los requisitos de calificación de las normas ASTM E2657 e ISO 12718 sitúan a la shearografía en los planes de calidad aeroespacial y respaldan las necesidades recurrentes de reemplazo de sistemas. Los programas de aeronaves con uso intensivo de materiales compuestos, los activos de energía renovable y las operaciones automatizadas de recauchutado de neumáticos también impulsan la demanda.
Conclusiones Clave del Informe
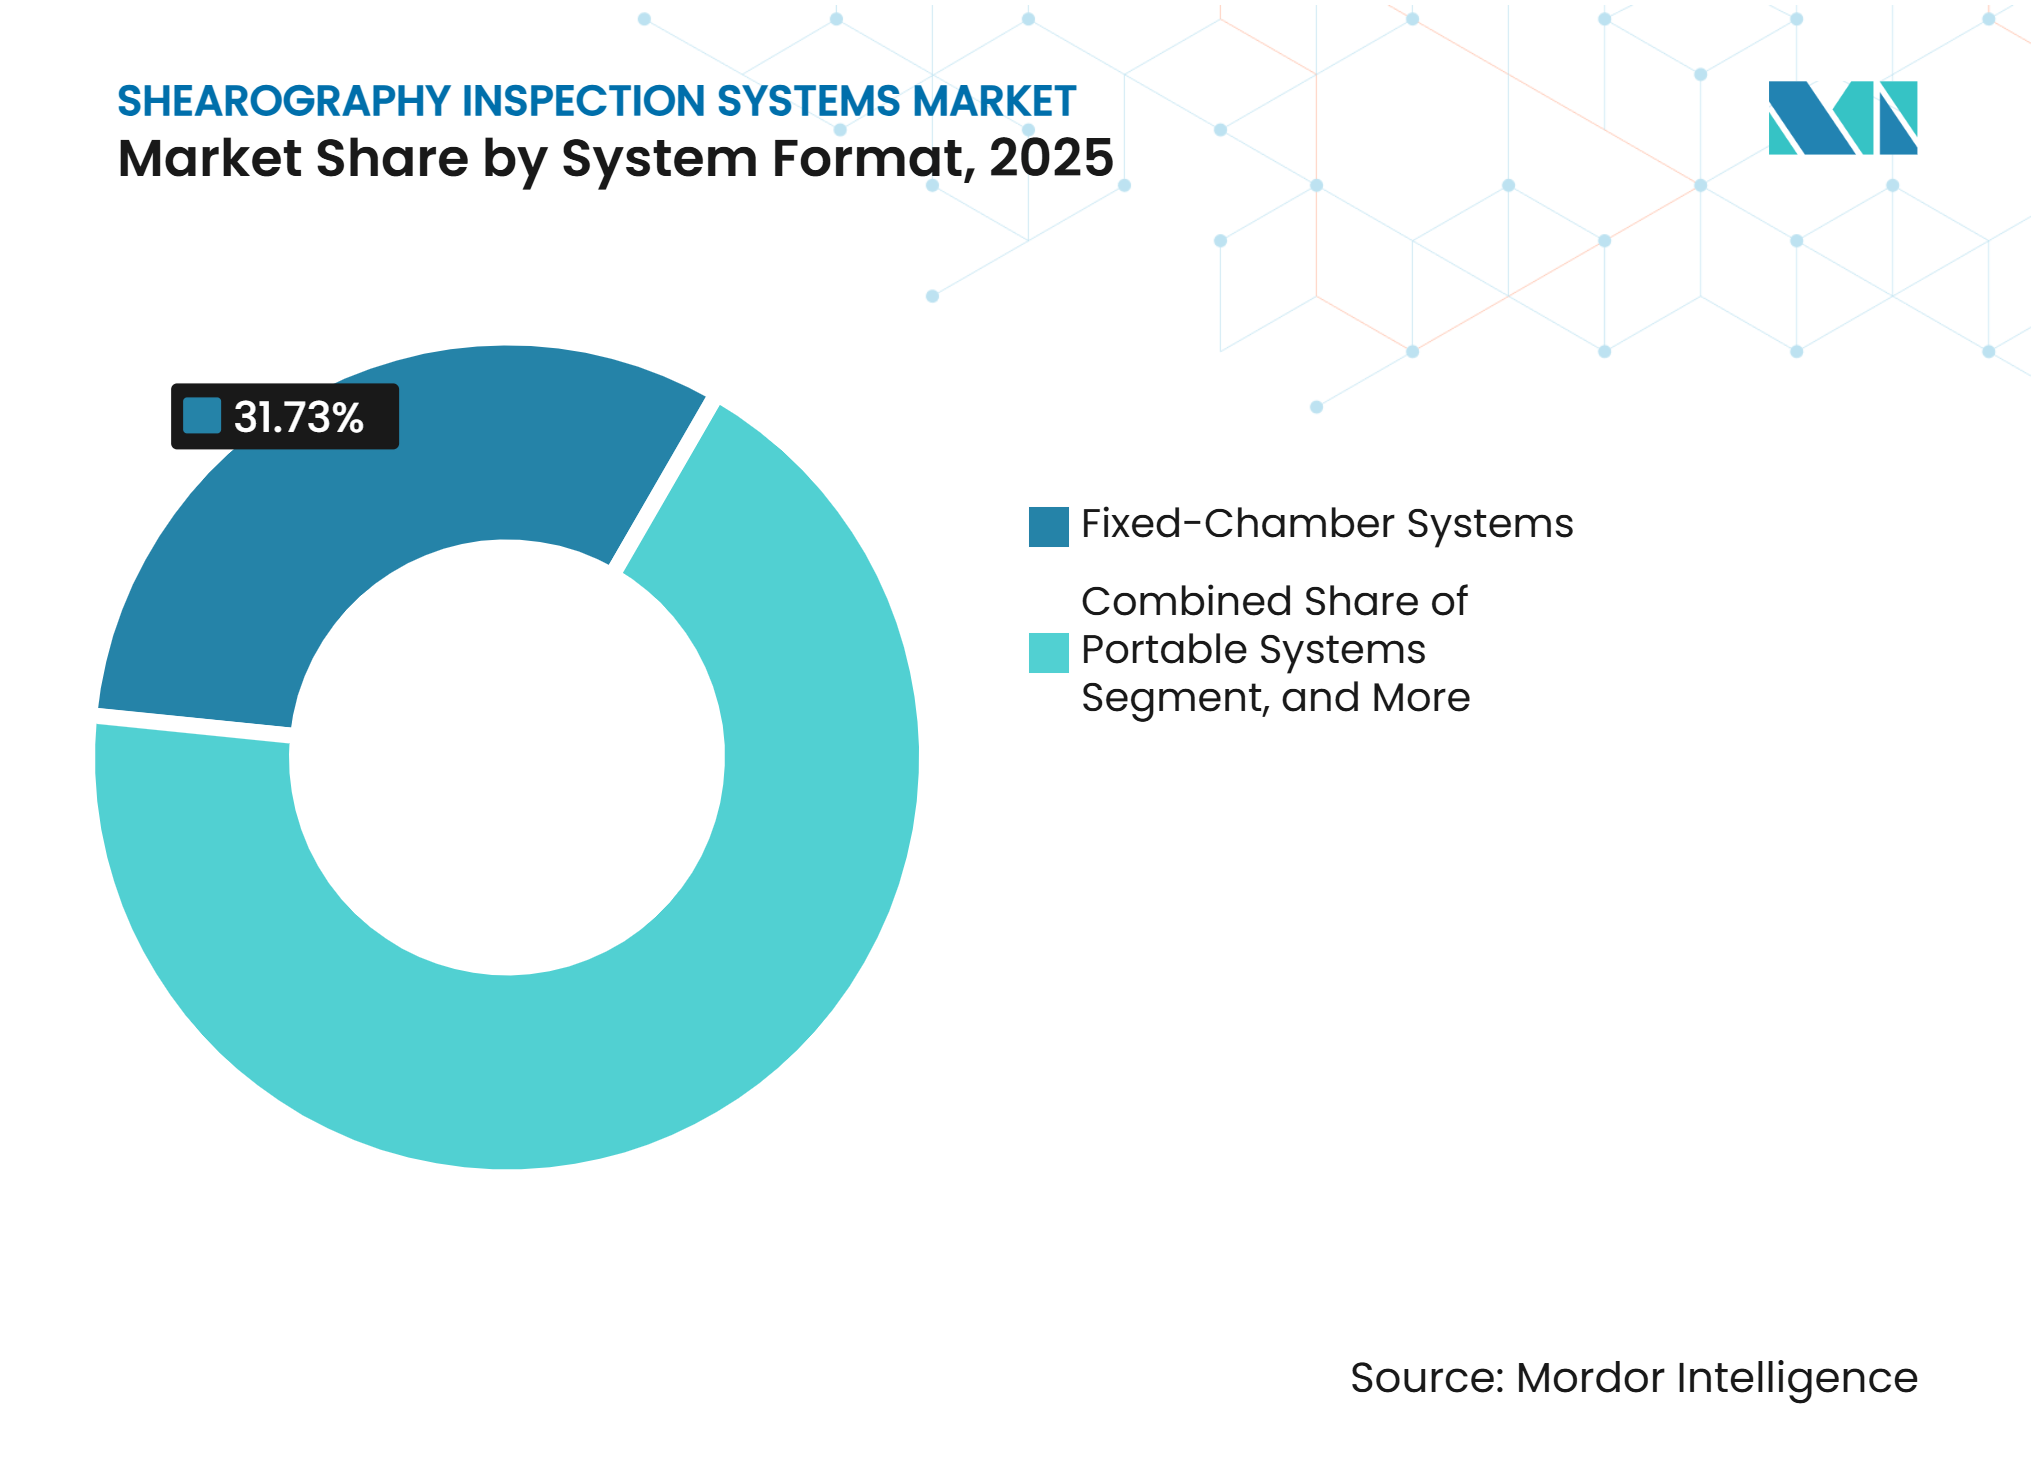
- Por formato de sistema, los sistemas de cámara fija representaron el 31,73% de la participación del mercado de sistemas de inspección por shearografía en 2025, mientras que se proyecta que los sistemas montados en robots se expandan a una CAGR del 10,09% hasta 2031.
- Por método de carga o excitación, la excitación por vacío representó el 43,87% de la participación en 2025, mientras que se espera que la carga térmica se expanda a una CAGR del 9,98% hasta 2031.
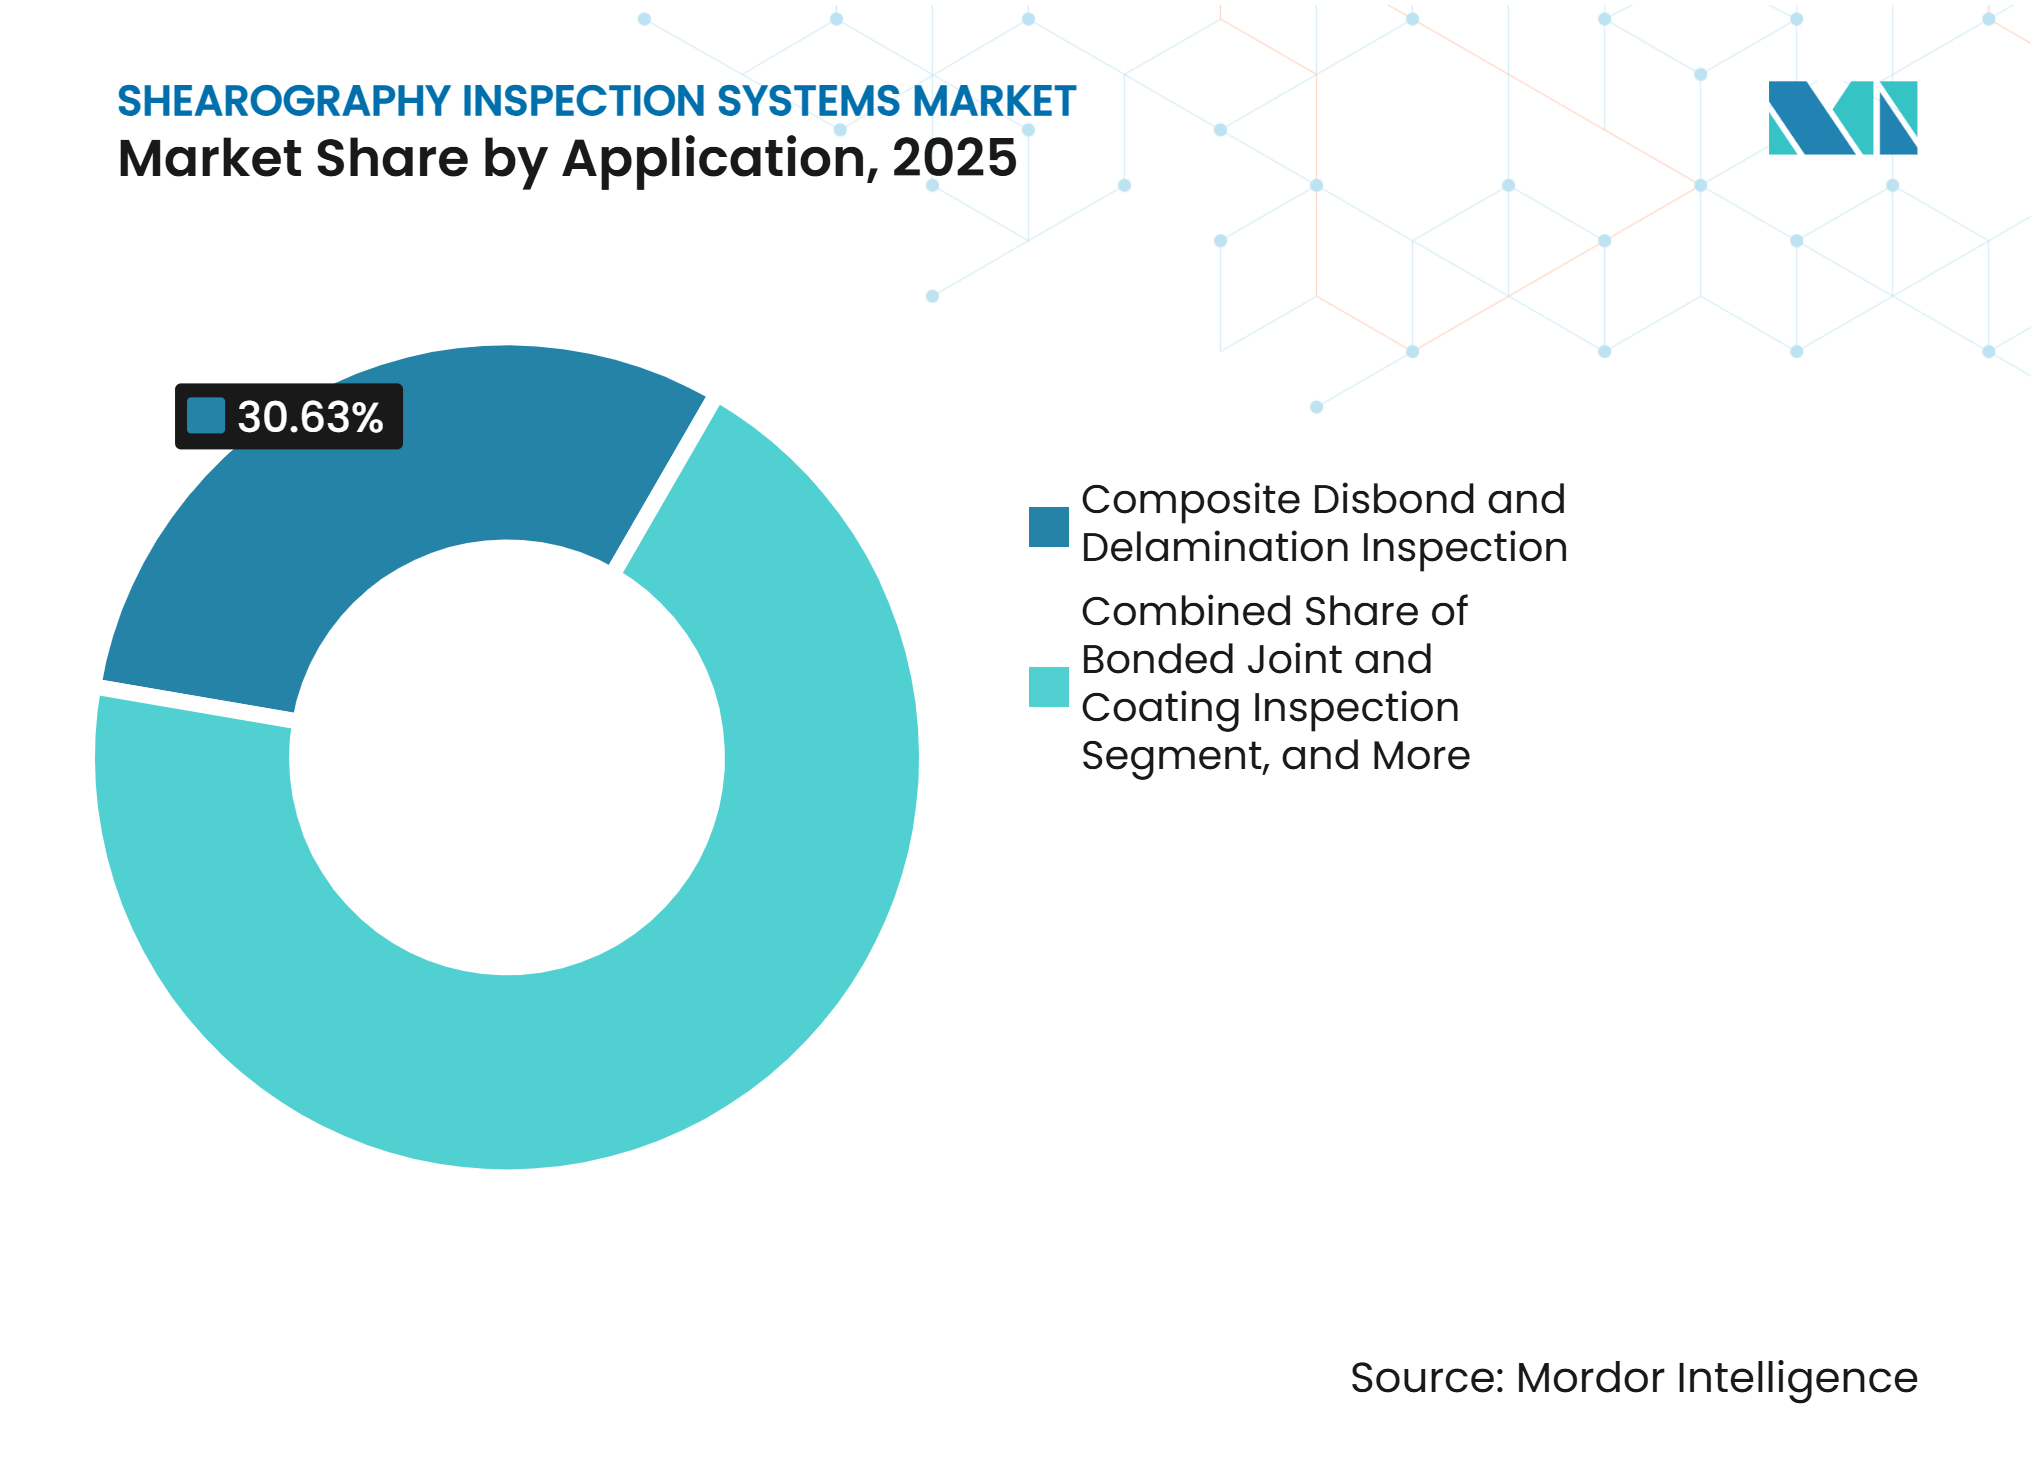
- Por aplicación, la inspección de desunión y delaminación de compuestos representó el 30,63% de la participación en 2025, mientras que se proyecta que la inspección de daños por impacto y reparación se expanda a una CAGR del 10,37% hasta 2031.
- Por industria de usuario final, el sector aeroespacial y de defensa representó el 38,47% de la participación en 2025, mientras que se proyecta que el sector de energía y potencia se expanda a una CAGR del 10,51% hasta 2031.
- Por geografía, América del Norte representó el 32,73% de la participación en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,96% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Estructuras Compuestas en Plataformas de Seguridad Crítica | +2.3% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Inspección de Campo Completo más Rápida para Producción de Alta Cadencia | +1.7% | América del Norte y Europa, con creciente contribución de Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la Inspección en Servicio de Palas de Turbinas Eólicas | +1.4% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento del Control de Calidad de Neumáticos y la Automatización del Recauchutado | +1.1% | Europa y Asia-Pacífico, con América del Norte como mercado secundario | Mediano plazo (2-4 años) |
| Adopción de Desplazamiento de Fase Digital y Analítica en el Borde | +0.9% | Global, con ganancias tempranas en Alemania, Estados Unidos y China | Corto plazo (≤ 2 años) |
| Calificación para la Detección de Uniones por Contacto y Defectos en el Núcleo | +0.7% | América del Norte y Europa, seguidos de adopción global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Estructuras Compuestas en Plataformas de Seguridad Crítica
Los programas aeroespaciales, de defensa y de movilidad aérea avanzada están incrementando el uso de estructuras de polímero reforzado con fibra de carbono. El sector aeroespacial y de defensa representó el 60,8% de los ingresos globales de PRFC en 2025, mientras que el segmento registró una expansión de volumen del 13,6% ese año. El Boeing 787 y el Airbus A350 utilizan materiales compuestos para más del 50% del peso estructural. Estas estructuras requieren inspección de campo completo para respaldar cadencias de producción que pueden superar la capacidad del escaneo ultrasónico secuencial. Airbus planea alcanzar 75 aeronaves de fuselaje estrecho por mes, mientras que Boeing está restaurando la producción del 737 MAX a 42 aeronaves por mes. Las normas ASTM E2533 y ASTM E2581 vinculan la shearografía con las especificaciones de proceso aeroespacial y respaldan la adquisición recurrente por parte de usuarios establecidos.
Inspección de Campo Completo más Rápida para Producción de Alta Cadencia
La producción de compuestos para aeronaves requiere métodos de inspección que mantengan el ritmo de la fabricación automatizada. La shearografía proporciona mapas de fase de gran área en tiempo casi real y puede reducir el retraso asociado con la inspección secuencial por escaneo C. La investigación presentada en ECNDT 2026 demostró que la shearografía con desplazamiento de fase espacial puede lograr mediciones a velocidad de video en condiciones industriales. Esta capacidad respalda la inspección entre las etapas de laminado automatizado y curado. La retroalimentación temprana sobre defectos puede prevenir costos de ensamblaje posteriores derivados de piezas defectuosas. La Patente de EE. UU. 12360057, concedida en julio de 2025, describe un efector final de shearografía láser que puede intercambiarse con herramientas de reparación en un robot industrial.
Aumento de la Inspección en Servicio de Palas de Turbinas Eólicas
Las adiciones de capacidad eólica global alcanzaron 169.014 MW en 2025, llevando la capacidad acumulada a 1.346.866 MW.[1] La Asociación Mundial de Energía Eólica espera que la capacidad acumulada supere los 1.500.000 MW en 2026. Las palas de turbinas eólicas miden comúnmente entre 60 y 100 metros y tienen vidas de diseño de 20 a 25 años. Las fallas relacionadas con las palas representaron el 18% del tiempo de inactividad de las turbinas en una revisión de 2026, lo que subraya la necesidad de inspecciones estructurales periódicas. La shearografía puede identificar delaminación, desunión y daños por impacto en grandes secciones de palas compuestas sin contacto. China añadió 130.258 MW de capacidad eólica en 2025, creando una necesidad futura de sistemas de inspección escalables a medida que esos activos entren en ciclos de servicio rutinario.
Crecimiento del Control de Calidad de Neumáticos y la Automatización del Recauchutado
La shearografía se utiliza para la inspección completa de neumáticos recauchutados de camiones y aeronaves porque puede identificar desuniones en la carcasa, separación en el borde del cinturón y vacíos internos. Un estudio científico de 2025 describió el soporte de aprendizaje automático para la inspección shearográfica de neumáticos. Michelin North America lanzó TreadVision en marzo de 2026 para clasificar los resultados del Análisis de Integridad de Carcasa en tiempo real. La plataforma incorpora clasificación automatizada en los flujos de trabajo de control de calidad del recauchutado. La interpretación asistida por inteligencia artificial también puede mejorar el caso económico para la inspección completa en la producción de neumáticos nuevos. ITALMATIC S.p.A. y MESNAC Co., Ltd. proporcionan equipos de prueba de neumáticos con tiempos de ciclo de tan solo 60 segundos por neumático, lo que permite su uso en líneas de alta capacidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia de Condiciones de Carga que Inducen Defectos | -1.8% | Global | Largo plazo (≥ 4 años) |
| Idoneidad Limitada para Estructuras Gruesas o Mecánicamente Insensibles | -1.3% | Global, con mayor exposición en industria pesada y energía | Largo plazo (≥ 4 años) |
| Requisitos de Calificación de Operadores Especializados y Procedimientos | -1.0% | Global, con mayor exposición en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Restricciones de Reflectividad Superficial y Estabilidad Ambiental | -0.7% | Global, con mayor exposición en inspección de campo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de Condiciones de Carga que Inducen Defectos
La shearografía depende de la carga por vacío, térmica, vibratoria o mecánica para generar un patrón de deformación medible. Un defecto puede permanecer sin detectar cuando su geometría, profundidad o rigidez del material no crea una deformación diferencial suficiente. Las uniones por contacto son difíciles porque las superficies están en contacto, pero pueden carecer de resistencia adhesiva. La norma ASTM E2657 reconoce la aplicación, aunque la reproducibilidad en campo sigue sujeta a trabajos de normalización. Un estudio de 2025 encontró que el ruido de fibra durante la carga térmica puede reducir la fiabilidad para defectos compuestos submilimétricos y requiere procesamiento de múltiples fotogramas. Los usuarios con estructuras variadas a menudo combinan la shearografía con métodos ultrasónicos o termográficos, lo que aumenta los costos del sistema de inspección.
Idoneidad Limitada para Estructuras Gruesas o Mecánicamente Insensibles
El mercado de sistemas de inspección por shearografía enfrenta limitaciones con componentes gruesos o estructuralmente rígidos porque la deformación superficial se debilita a medida que aumenta la profundidad del defecto. Los metales de calibre pesado, los recipientes a presión de paredes gruesas y el hormigón armado pueden producir señales por debajo de los umbrales de detección prácticos. Esta restricción excluye el método de la oportunidad más amplia de ensayos no destructivos. Las estructuras híbridas de compuesto-metal para aeronaves y los componentes eólicos en alta mar pueden no proporcionar un área de inspección accesible acorde con su volumen total de compuesto. Fraunhofer y la TU Dresden informaron que la combinación de termografía activa y shearografía digital mejoró la probabilidad de detección hasta en un 20% para estructuras complejas de PRFC. Los sensores adicionales también aumentan las necesidades de integración y pueden incrementar el costo de un sistema de inspección completo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Formato de Sistema:
Los Sistemas de Cámara Fija Lideran Mientras la Robótica se ExpandeLos sistemas de cámara fija representaron el 31,73% de la participación del mercado de sistemas de inspección por shearografía en 2025. Su liderazgo refleja el uso consolidado en instalaciones de componentes para aeronaves, donde las condiciones de vacío controladas respaldan la captura repetible de mapas de fase en paneles de gran tamaño. La cámara de vacío LTI-9000 se ha utilizado para ensayar de forma no destructiva componentes compuestos para el Elemento de Propulsión y Potencia Gateway de la NASA. Los sistemas fijos se adaptan a entornos de producción que priorizan condiciones de inspección consistentes. Las unidades portátiles continúan teniendo demanda en el mantenimiento de aviación y la inspección de campo. Las configuraciones de sobremesa sirven a instalaciones más pequeñas y entornos de investigación.
Se proyecta que los sistemas montados en robots se expandan a una CAGR del 10,09% hasta 2031 dentro del mercado de sistemas de inspección por shearografía. El formato respalda la inspección automatizada en compuestos aeroespaciales y la fabricación de palas eólicas, donde el trabajo se completaba anteriormente de forma manual o con sistemas portátiles. La Patente de EE. UU. 12360057 describe una herramienta de shearografía láser montada en robot que puede intercambiarse con equipos de reparación. Los sistemas montados en pórtico y en línea se utilizan en líneas de fabricación continua con movimiento automatizado de piezas. Dantec Dynamics diseñó su sensor FlawExplorer para la integración con brazos robóticos con interfaces de controlador lógico programable. Estas configuraciones sitúan la inspección dentro de la secuencia de fabricación en lugar de después de la finalización del lote.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Carga:
El Vacío Lidera Mientras la Carga Térmica AvanzaLa excitación por vacío representó el 43,87% de la participación del mercado de sistemas de inspección por shearografía en 2025. Está consolidada en la inspección de compuestos para aeronaves porque un vacío parcial puede crear una deformación repetible en laminados delgados y paneles de panal de abeja. Los sistemas de vacío son compatibles con flujos de trabajo de producción y mantenimiento controlados. Dantec Dynamics comercializa FlawHunter como un sistema portátil de carga por vacío con bomba integrada y opción de excitación térmica. Este diseño respalda el uso en mantenimiento de aviación con un solo operador. El método sigue siendo importante donde se requiere una carga consistente para la inspección de aceptación.
Se proyecta que la carga térmica se expanda a una CAGR del 9,98% hasta 2031. Respalda la inspección de estructuras grandes y curvas, incluidas las palas de turbinas eólicas y los paneles de fuselaje, donde puede ser difícil lograr una carga uniforme por vacío o mecánica. Un estudio de Applied Optics de 2025 informó un tiempo de análisis de fotograma único de 0,36 segundos y una precisión de detección del 97% para defectos internos de al menos 2 mm de diámetro. La carga por vibración sigue siendo relevante para la medición de formas de modo dinámico y el análisis de deformaciones. La carga electromagnética se dirige a uniones y soldaduras metálicas, incluido el monitoreo de soldaduras por puntos de resistencia. La carga mecánica se utiliza principalmente en entornos de laboratorio y calibración.
Por Aplicación:
La Detección de Desunión Lidera Mientras la Inspección de Reparaciones Gana ImpulsoLa inspección de desunión y delaminación de compuestos representó el 30,63% del tamaño del mercado de sistemas de inspección por shearografía en 2025. La aplicación es central para la inspección de aceptación de aeroestructuras primarias. La norma ASTM E2581 especifica procedimientos de shearografía para compuestos de matriz polimérica, materiales de núcleo tipo sándwich y recipientes a presión de filamento enrollado utilizados en aplicaciones aeroespaciales. La inspección de estructuras de panal de abeja y tipo sándwich puede utilizar gran parte de la misma infraestructura de cámara fija y carga por vacío. La inspección de juntas adhesivas y recubrimientos se beneficia de manera similar de esa base instalada. Esto limita la necesidad de equipos de capital separados cuando los usuarios añaden tareas de inspección.
Se proyecta que la inspección de daños por impacto y reparación se expanda a una CAGR del 10,37% hasta 2031. El mantenimiento de aviación comercial requiere documentación del límite del daño y la reparación completada antes de que la aeronave sea devuelta al servicio. SAE AIR7491 proporciona orientación de capacitación para la inspección fiable de estructuras compuestas de laminado sólido. Cada reparación puede requerir inspección antes y después del trabajo, lo que respalda la demanda más allá de la producción de nuevas aeronaves. La inspección de neumáticos y recauchutados es una aplicación madura en Europa y Asia-Pacífico. La medición de deformaciones, deformaciones y vibraciones sigue siendo relevante para las pruebas estructurales y la validación de modelos de elementos finitos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Aeroespacial y Defensa Lidera Mientras Energía y Potencia Marca el RitmoEl sector aeroespacial y de defensa representó el 38,47% de la participación del mercado de sistemas de inspección por shearografía en 2025. El sector requiere inspección de compuestos de campo completo para estructuras primarias durante la fabricación y el mantenimiento en servicio. Los planes de calidad de los programas crean demanda de adquisición que es menos discrecional que el gasto de capital general. El mantenimiento, reparación y revisión de aviación tiene impulsores de demanda distintos, incluidos eventos de reparación, antigüedad de la flota y utilización de aeronaves. Esto proporciona apoyo durante los períodos en que las tasas de producción de aeronaves son más bajas. Los usuarios de automoción y transporte aplican la shearografía al control de calidad de neumáticos nuevos y a la inspección de paneles de carrocería compuestos.
Se proyecta que el sector de energía y potencia se expanda a una CAGR del 10,51% hasta 2031. Los 169.014 MW de capacidad eólica instalada en 2025 aumentan la base futura de palas que requieren inspección estructural. Una investigación de SAE publicada en enero de 2026 examinó la caracterización de la profundidad de defectos mediante shearografía inducida térmica y neumáticamente para componentes automotrices. El recauchutado de neumáticos, la construcción naval y marítima, y la fabricación industrial son grupos de usuarios establecidos más pequeños. La inspección de cascos compuestos marinos sigue en desarrollo porque los cascos de plástico reforzado con vidrio de paredes gruesas pueden superar la sensibilidad de profundidad práctica. Por ello, algunos astilleros no califican el método para esas aplicaciones.
Análisis Geográfico
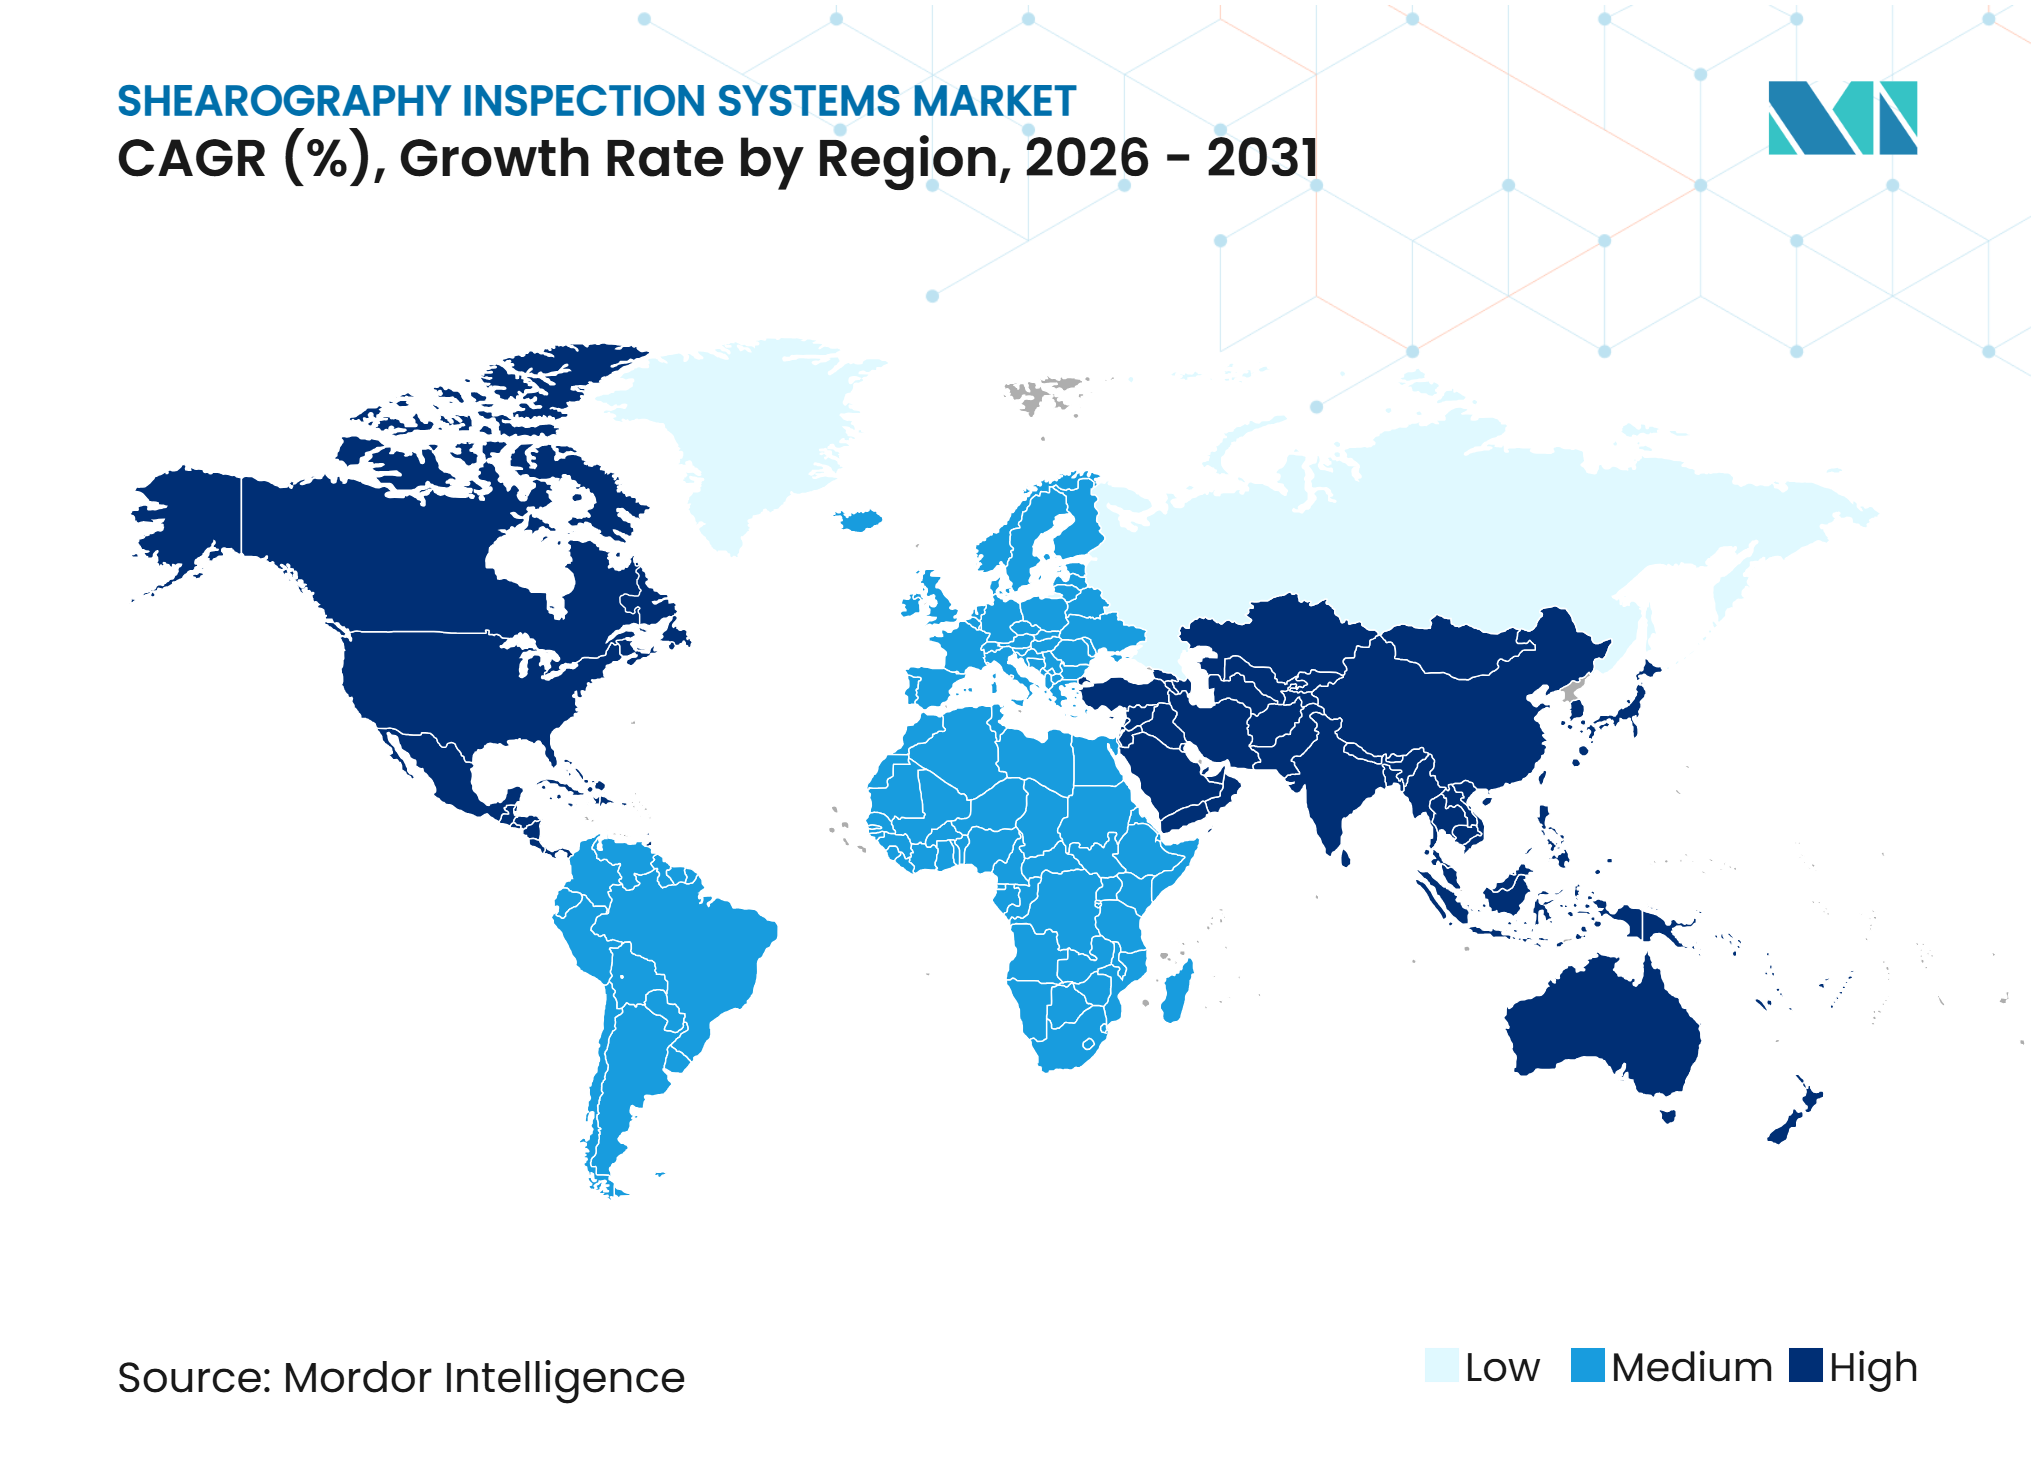
América del Norte representó el 32,73% de la participación del mercado de sistemas de inspección por shearografía en 2025. Las cadenas de suministro aeroespacial de EE. UU. respaldan las compras de equipos para programas con uso intensivo de materiales compuestos, incluidos el Boeing 787 y el Lockheed Martin F-35. Estos programas crean demanda estructurada de sistemas de cámara fija y montados en pórtico entre los niveles de proveedores. La Circular Consultiva de la FAA AC 120-93B respalda la demanda de sistemas portátiles para la inspección de reparaciones de compuestos en instalaciones de mantenimiento de aviación. Hexcel anunció una expansión de 320 millones de USD en su instalación de PRFC en Salt Lake City en febrero de 2025. La inversión respalda los programas Boeing 787 MAX 10, Airbus A320neo XLR y de espacio comercial.
Canadá contribuye a través de clústeres de mantenimiento aeroespacial en Montreal y Toronto. México está ganando relevancia a medida que el ensamblaje de componentes compuestos se traslada a ubicaciones de menor costo dentro de las cadenas de suministro de América del Norte. Europa cuenta con fabricantes especializados como Dantec Dynamics A/S, isi-sys GmbH y Steinbichler Optotechnik GmbH. Los sitios de Airbus en Hamburgo, Toulouse y Bremen mantienen sistemas fijos y robóticos para la certificación de estructuras primarias del A350 y el A220. Alemania, Dinamarca, Francia y España tienen flotas eólicas que requieren inspección de palas en servicio. Los requisitos de la Parte 145 de EASA y la certificación EN 4179 favorecen los sistemas trazables operados por personal calificado.[2]
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,96% hasta 2031. China instaló 130.258 MW en 2025, lo que representa el 77% de las adiciones eólicas globales y crea un requisito de inspección futuro a medida que la flota entra en servicio regular. India cuenta con más de 325 proveedores que suministran piezas y servicios a Boeing, lo que respalda futuras necesidades de inspección de componentes compuestos. Corea del Sur y Japón añaden demanda a través de compuestos automotrices y operaciones de mantenimiento de aviación establecidas. La cadena de suministro de Embraer en Brasil respalda a América del Sur. La inversión en mantenimiento de aviación de Arabia Saudita representa la oportunidad más clara a corto plazo en Oriente Medio y África, mientras que otros mercados regionales se encuentran en sus etapas iniciales.
Panorama Competitivo
Concentración del Mercado
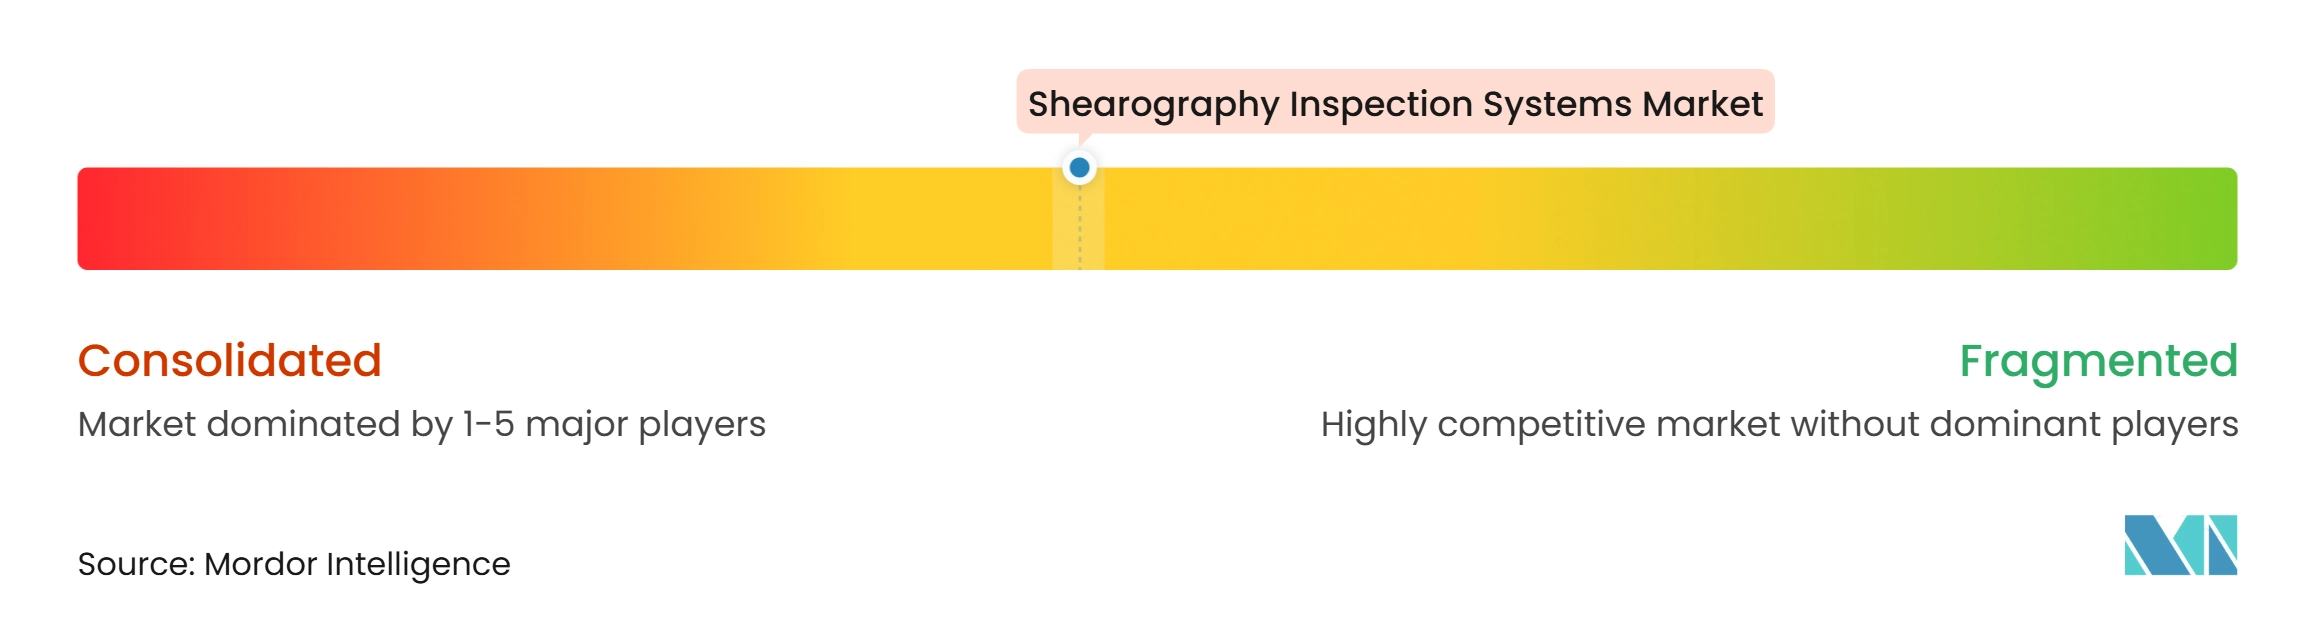
El mercado de sistemas de inspección por shearografía está moderadamente concentrado en hardware, con fabricantes especializados que representan la mayor parte de los ingresos del mercado. Laser Technology, Inc., Dantec Dynamics A/S, isi-sys GmbH, ITALMATIC S.p.A. y Steinbichler Optotechnik GmbH son especialistas clave. Sus ofertas abordan compuestos aeroespaciales, inspección de neumáticos, metrología de investigación y aplicaciones relacionadas. La competencia se centra en el rendimiento de la inspección y la adecuación a entornos operativos específicos. Las capacidades de software se han convertido en un punto importante de diferenciación. Los proveedores están añadiendo clasificación de defectos asistida por inteligencia artificial, desenvolvimiento de fase automatizado y programación de trayectorias robóticas a sus sistemas.
TENTA VISION GmbH presentó un sistema de desplazamiento de fase espacial con medición en línea basada en inteligencia artificial en ECNDT 2026. El ejemplo muestra cómo los métodos de laboratorio están pasando a paquetes de hardware y software comerciales. Dantec Dynamics diseñó FlawExplorer para la automatización con brazos robóticos y controladores lógicos programables. Michelin introdujo TreadVision en marzo de 2026, con clasificación automatizada de resultados de shearografía para el recauchutado de neumáticos. Estos movimientos se centran en una interpretación más rápida y la integración con los flujos de trabajo de producción existentes. La industria de sistemas de inspección por shearografía también depende de usuarios calificados porque el resultado de la inspección debe ser trazable y repetible.
ESAB completó su adquisición de Eddyfi Technologies en junio de 2026, ampliando su cartera de inspección y monitoreo.[3] La transacción incorpora instrumentación avanzada, sensores, robótica y capacidades de monitoreo en una plataforma industrial más amplia. Hexagon anunció un acuerdo en abril de 2026 para adquirir Waygate Technologies de Baker Hughes, sujeto a aprobaciones regulatorias. Estas transacciones pueden ampliar el alcance de distribución en métodos de inspección adyacentes. La inspección de campo de cimentaciones de parques eólicos en alta mar, cascos de barcos compuestos e infraestructura civil sigue siendo menos desarrollada. Ningún proveedor ha establecido un sistema de shearografía completamente automatizado y listo para producción para esas ubicaciones sin infraestructura de posicionamiento de precisión.
Líderes de la Industria de Sistemas de Inspección por Shearografía
-
Laser Technology, Inc.
-
Dantec Dynamics A/S
-
ITALMATIC S.p.A.
-
isi-sys GmbH
-
Carl Zeiss AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Inspección por Shearografía Empresas cubiertas en este informe
- Laser Technology, Inc.
- Dantec Dynamics A/S
- isi-sys GmbH
- Steinbichler Optotechnik GmbH
- ITALMATIC S.p.A.
- SDS Systemtechnik GmbH
- MESNAC Co., Ltd.
- image HoloLab
- TENTA VISION GmbH
- DEKRA SE
- Smithers Group Inc.
- Sonatest Ltd.
- Optonor AS
- JenaWave GmbH
- OptoMet GmbH
- Eddyfi Technologies
- Waygate Technologies GmbH
- TÜV SÜD AG
- Applus+
- Bureau Veritas SA
Desarrollos recientes de la industria en Mercado de Sistemas de Inspección por Shearografía
- Junio de 2026: ESAB Corporation completó su adquisición de Eddyfi Technologies, proveedor global de instrumentación avanzada de END, sensores, robótica y tecnologías de monitoreo con sede en Quebec, Canadá. El acuerdo incorporó a más de 1.000 empleados de Eddyfi y su base de clientes en más de 110 países a la cartera de ESAB, extendiendo su estrategia desde la fabricación hacia la inspección y el monitoreo en los sectores aeroespacial, de defensa, energía nuclear y petróleo y gas.
- Abril de 2026: Hexagon AB firmó un acuerdo definitivo para adquirir Waygate Technologies GmbH de Baker Hughes por 1.450 millones de USD en efectivo. Se espera que la transacción se cierre en la segunda mitad de 2026, sujeta a aprobaciones regulatorias. Waygate generó 630 millones de USD en ingresos en el ejercicio fiscal 2025 en plataformas de radiografía, inspección visual remota y ensayos ultrasónicos que sirven a los sectores aeroespacial, automotriz y energético a nivel global.
- Marzo de 2026: Michelin North America lanzó TreadVision by Michelin Retread Technologies en la Reunión Anual del Consejo de Tecnología y Mantenimiento en Greenville, Carolina del Sur. La plataforma integra la clasificación automatizada por Inteligencia Artificial de Visión de los resultados del Análisis de Integridad de Carcasa mediante shearografía en tiempo real, representando el primer despliegue comercial a gran escala documentado de inteligencia artificial generativa para el control de calidad de shearografía de producción en el recauchutado de neumáticos.
- Febrero de 2026: ESAB Corporation anunció su acuerdo definitivo para adquirir Eddyfi Technologies por 1.450 millones de USD, citando los ingresos esperados de Eddyfi de 270 millones de USD y un EBITDA ajustado de 80 millones de USD para 2026, con 100 millones de USD alcanzables incluyendo sinergias anualizadas a tasa de ejecución. La transacción se cerró en junio de 2026.
Alcance del Informe Global del Mercado de Sistemas de Inspección por Shearografía
El Mercado de Sistemas de Inspección por Shearografía comprende el mercado global de sistemas de inspección que utilizan la shearografía, una técnica interferométrica óptica de ensayos no destructivos (END), para detectar y caracterizar defectos superficiales o subsuperficiales, concentraciones de deformación, deformación y anomalías estructurales en componentes y materiales. Estos sistemas miden típicamente los cambios en la deformación superficial de un objeto bajo una carga aplicada, lo que permite la identificación de defectos como desuniones, delaminaciones, daños por impacto, despegues y otras discontinuidades estructurales.
El Informe del Mercado de Sistemas de Inspección por Shearografía está Segmentado por Formato de Sistema (Sistemas Portátiles, Sistemas de Sobremesa, Sistemas de Cámara Fija, Sistemas Montados en Pórtico, Sistemas Montados en Robots y Sistemas Integrados en Línea), Método de Carga (Carga por Vacío, Carga Térmica, Carga por Vibración / Dinámica, Carga Mecánica y Carga Electromagnética), Aplicación (Inspección de Desunión y Delaminación de Compuestos, Inspección de Estructuras de Panal de Abeja y Tipo Sándwich, Inspección de Juntas Adhesivas y Recubrimientos, Inspección de Daños por Impacto y Reparación, Inspección de Neumáticos y Recauchutados, Medición de Deformaciones, Deformaciones y Vibraciones y Otras Aplicaciones), Industria de Usuario Final (Aeroespacial y Defensa, MRO de Aviación, Neumáticos y Recauchutado, Energía y Potencia, Automoción y Transporte, Marina y Construcción Naval, Fabricación Industrial y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas Portátiles |
| Sistemas de Sobremesa |
| Sistemas de Cámara Fija |
| Sistemas Montados en Pórtico |
| Sistemas Montados en Robots |
| Sistemas Integrados en Línea |
| Carga por Vacío |
| Carga Térmica |
| Carga por Vibración / Dinámica |
| Carga Mecánica |
| Carga Electromagnética |
| Inspección de Desunión y Delaminación de Compuestos |
| Inspección de Estructuras de Panal de Abeja y Tipo Sándwich |
| Inspección de Juntas Adhesivas y Recubrimientos |
| Inspección de Daños por Impacto y Reparación |
| Inspección de Neumáticos y Recauchutados |
| Medición de Deformaciones, Deformaciones y Vibraciones |
| Otras Aplicaciones |
| Aeroespacial y Defensa |
| MRO de Aviación |
| Neumáticos y Recauchutado |
| Energía y Potencia |
| Automoción y Transporte |
| Marina y Construcción Naval |
| Fabricación Industrial |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Formato de Sistema | Sistemas Portátiles | ||
| Sistemas de Sobremesa | |||
| Sistemas de Cámara Fija | |||
| Sistemas Montados en Pórtico | |||
| Sistemas Montados en Robots | |||
| Sistemas Integrados en Línea | |||
| Por Método de Carga o Excitación | Carga por Vacío | ||
| Carga Térmica | |||
| Carga por Vibración / Dinámica | |||
| Carga Mecánica | |||
| Carga Electromagnética | |||
| Por Aplicación | Inspección de Desunión y Delaminación de Compuestos | ||
| Inspección de Estructuras de Panal de Abeja y Tipo Sándwich | |||
| Inspección de Juntas Adhesivas y Recubrimientos | |||
| Inspección de Daños por Impacto y Reparación | |||
| Inspección de Neumáticos y Recauchutados | |||
| Medición de Deformaciones, Deformaciones y Vibraciones | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Aeroespacial y Defensa | ||
| MRO de Aviación | |||
| Neumáticos y Recauchutado | |||
| Energía y Potencia | |||
| Automoción y Transporte | |||
| Marina y Construcción Naval | |||
| Fabricación Industrial | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de inspección por shearografía?
El mercado de sistemas de inspección por shearografía fue valorado en 103,65 millones de USD en 2025 y se proyecta que alcance 171,63 millones de USD para 2031, con una CAGR del 8,99% durante 2026-2031.
¿Qué está impulsando la demanda de sistemas de inspección por shearografía?
La demanda está respaldada por las estructuras compuestas de aeronaves, la inspección de palas de turbinas eólicas, las necesidades de producción de alta cadencia y el recauchutado automatizado de neumáticos.
¿Qué formato de sistema tiene la mayor participación?
Los sistemas de cámara fija tuvieron la mayor participación con el 31,73% en 2025 porque respaldan la inspección repetible en entornos de producción aeroespacial controlados.
¿Qué método de carga se está expandiendo más rápido?
Se proyecta que la carga térmica se expanda a una CAGR del 9,98% hasta 2031 porque se adapta a grandes superficies compuestas curvas.
¿Qué sector de usuario final se proyecta que se expanda más rápido?
Se proyecta que el sector de energía y potencia se expanda a una CAGR del 10,51% hasta 2031, respaldado por la creciente base instalada de palas de turbinas eólicas.
¿Qué región lidera la demanda de sistemas de shearografía?
América del Norte representó el 32,73% de la participación en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,96% hasta 2031.