
Taille et Part du Marché des Systèmes d'Inspection par Shearographie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
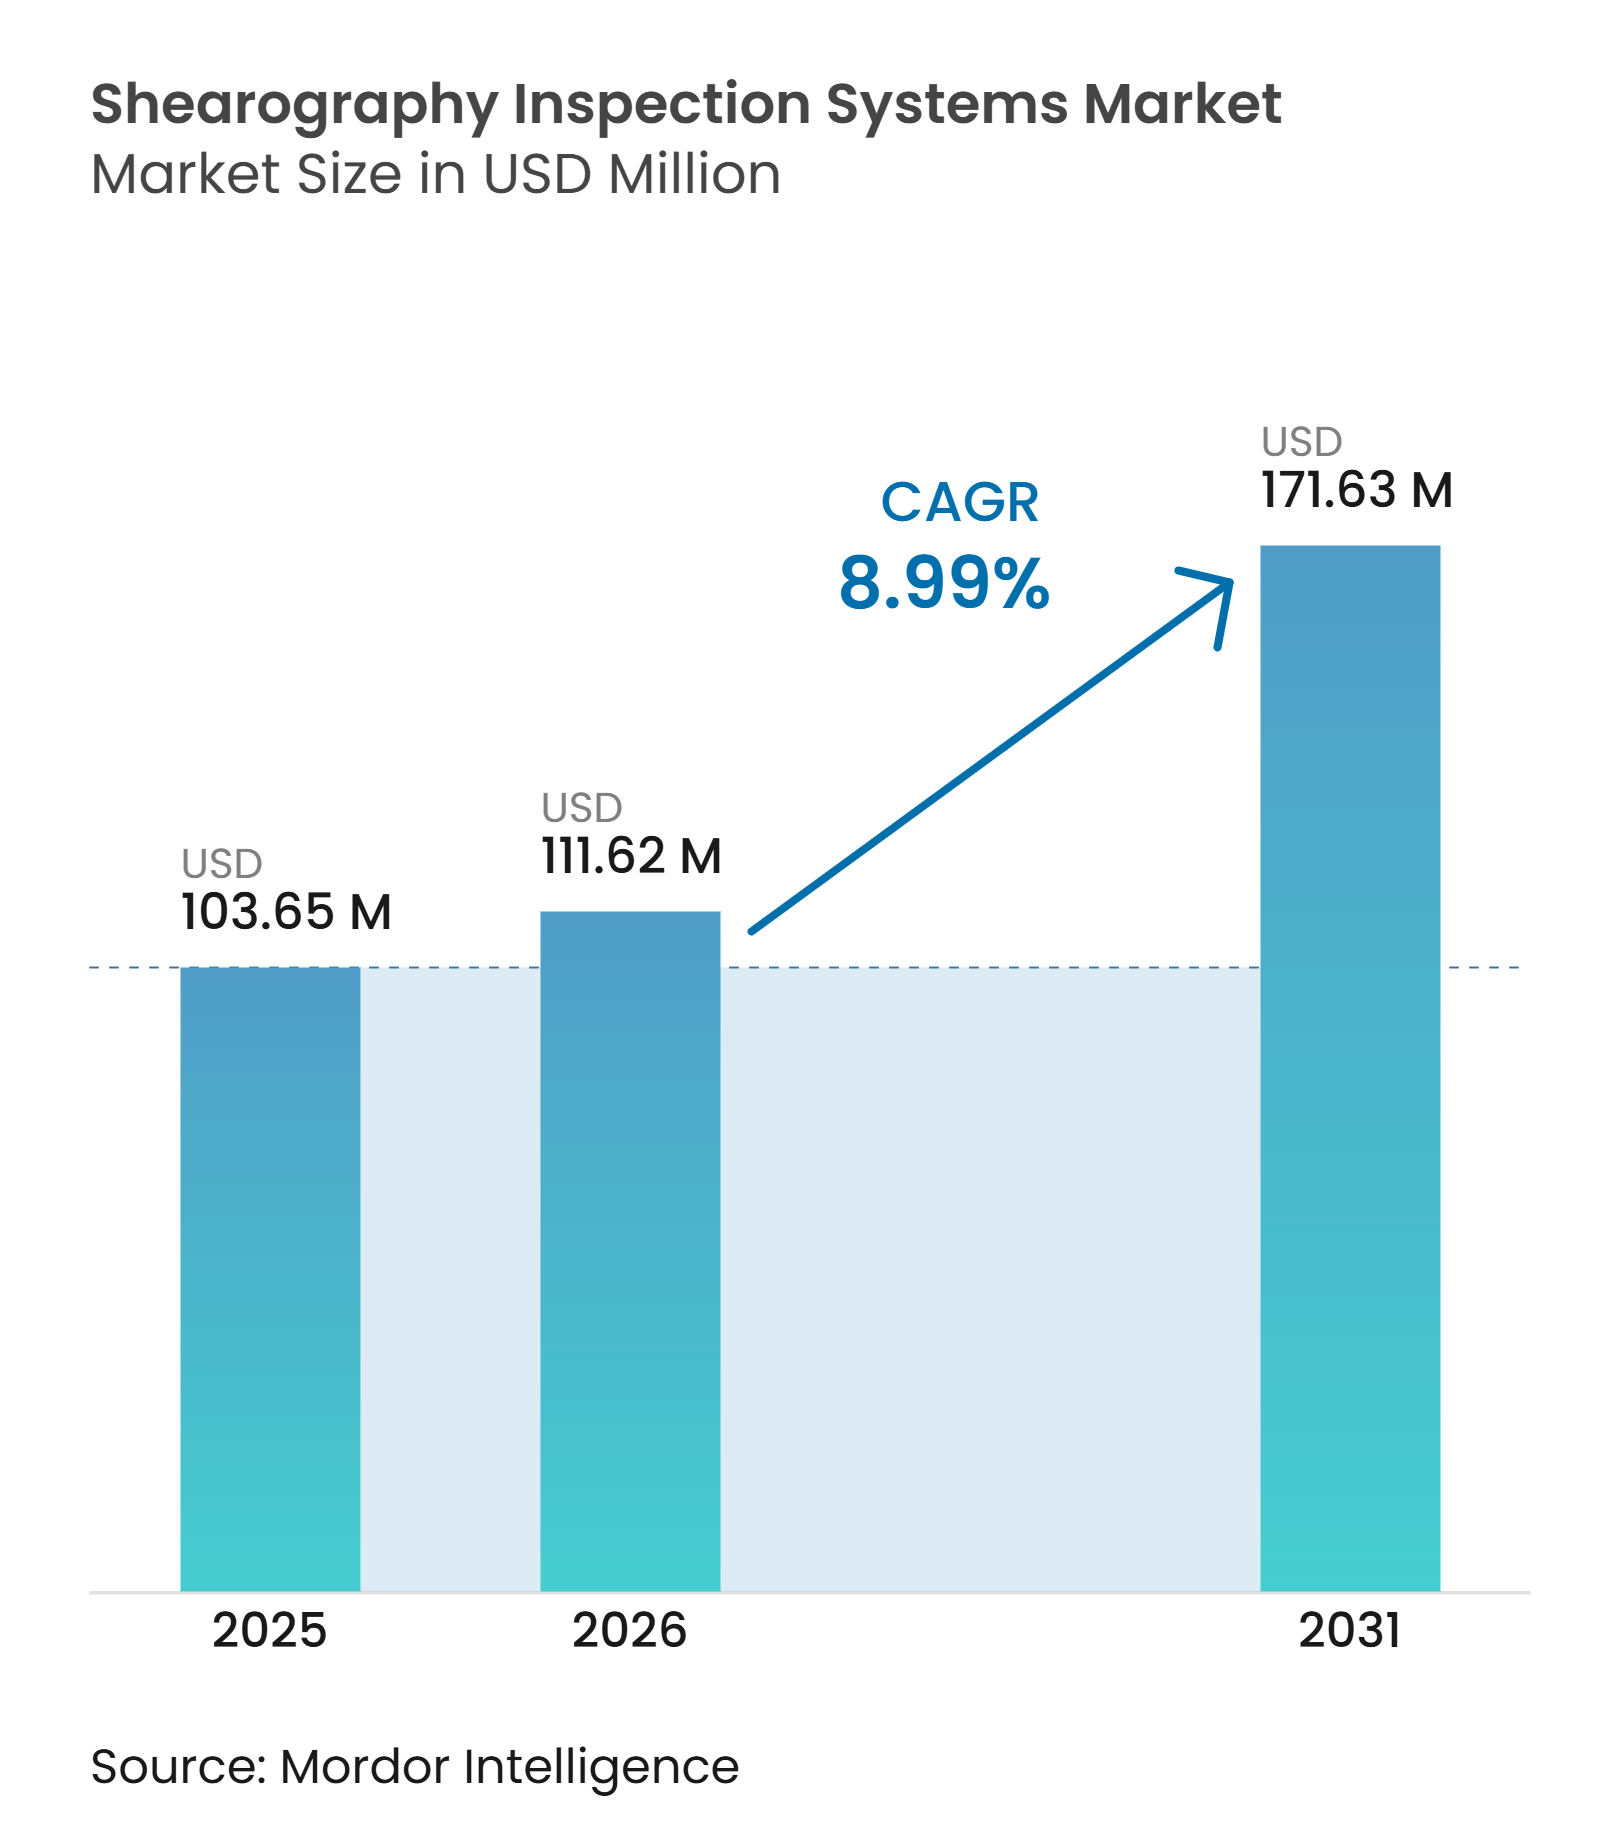
| Taille du Marché (2026) | 111.62 Millions de dollars américains |
| Taille du Marché (2031) | 171.63 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.99 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes d'Inspection par Shearographie par Mordor Intelligence
La taille du marché des systèmes d'inspection par shearographie était évaluée à 103,65 millions USD en 2025 et à 111,62 millions USD en 2025, et devrait atteindre 171,63 millions USD d'ici 2031, enregistrant un CAGR de 8,99 % durant la période 2026-2031. Le marché des systèmes d'inspection par shearographie sert les secteurs de l'aérospatiale, de l'énergie éolienne, de la production de pneumatiques et de la maintenance aéronautique grâce à l'inspection non destructive des structures composites. La méthode identifie les défauts sous-surfaciques en mesurant la déformation de surface sous chargement contrôlé. Sa couverture en champ complet permet une inspection plus rapide des grandes pièces composites que le balayage ultrasonique point par point dans de nombreux environnements de production. Les exigences de qualification ASTM E2657 et ISO 12718 intègrent la shearographie dans les plans qualité aérospatiaux et soutiennent les besoins récurrents de remplacement des systèmes. Les programmes aéronautiques à forte intensité de composites, les actifs d'énergie renouvelable et les opérations automatisées de rechapage de pneumatiques soutiennent également la demande.
Points Clés du Rapport
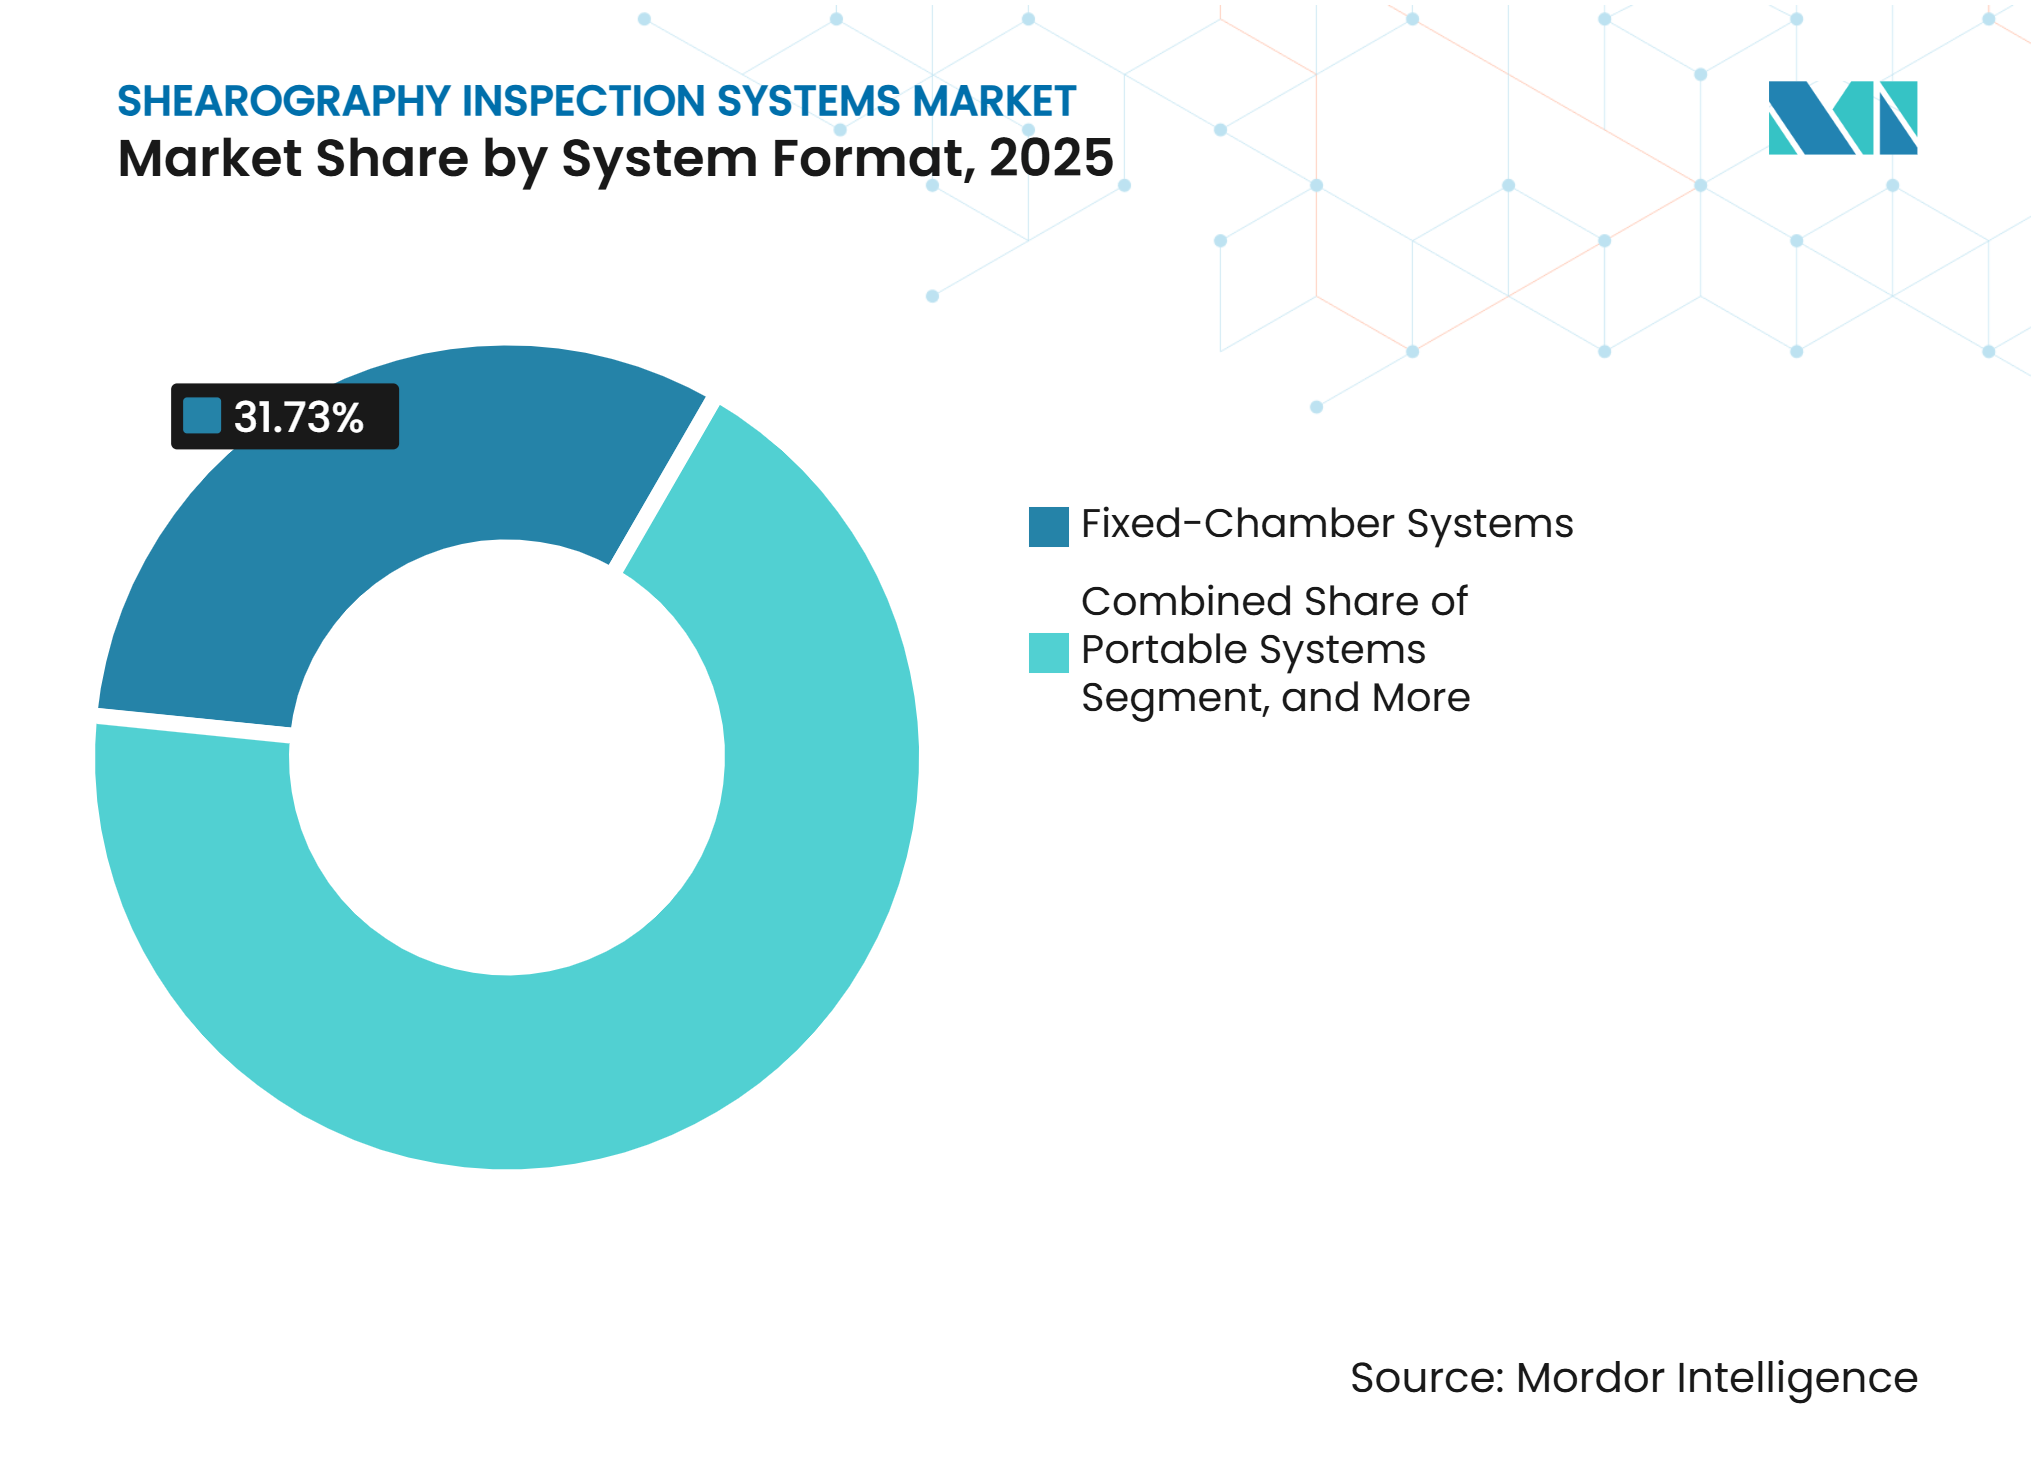
- Par format de système, les systèmes à chambre fixe détenaient 31,73 % de la part du marché des systèmes d'inspection par shearographie en 2025, tandis que les systèmes montés sur robot devraient se développer à un CAGR de 10,09 % jusqu'en 2031.
- Par méthode de chargement ou d'excitation, l'excitation par vide détenait une part de 43,87 % en 2025, tandis que le chargement thermique devrait se développer à un CAGR de 9,98 % jusqu'en 2031.
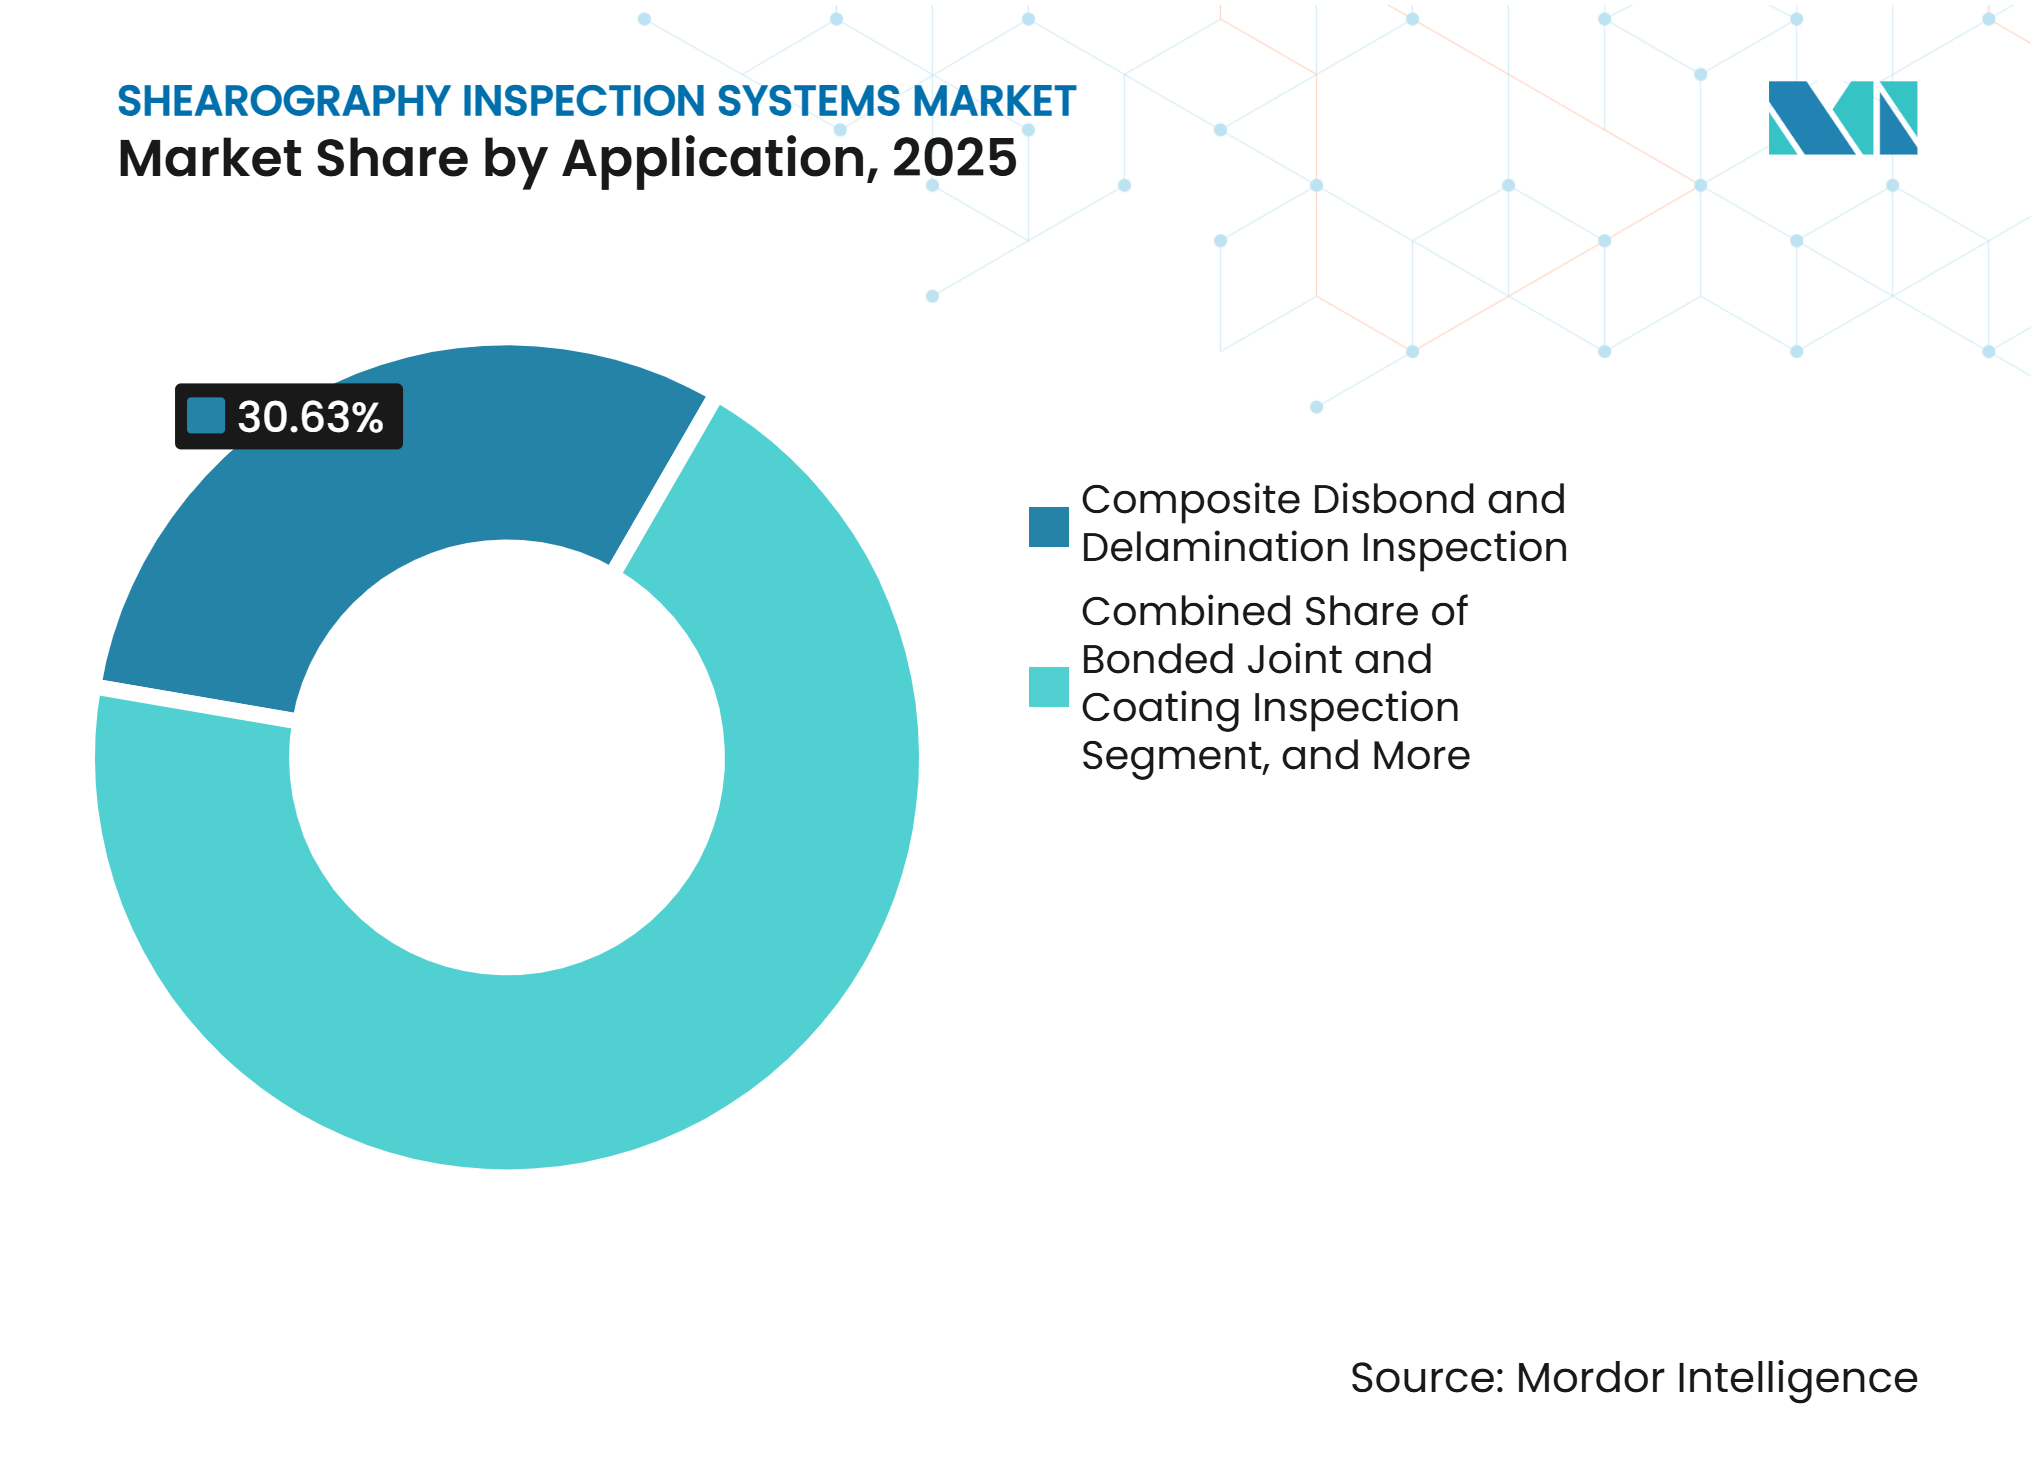
- Par application, l'inspection des décollements et délaminages de composites représentait une part de 30,63 % en 2025, tandis que l'inspection des dommages par impact et des réparations devrait se développer à un CAGR de 10,37 % jusqu'en 2031.
- Par industrie utilisatrice finale, l'aérospatiale et la défense détenaient une part de 38,47 % en 2025, tandis que l'énergie et l'électricité devraient se développer à un CAGR de 10,51 % jusqu'en 2031.
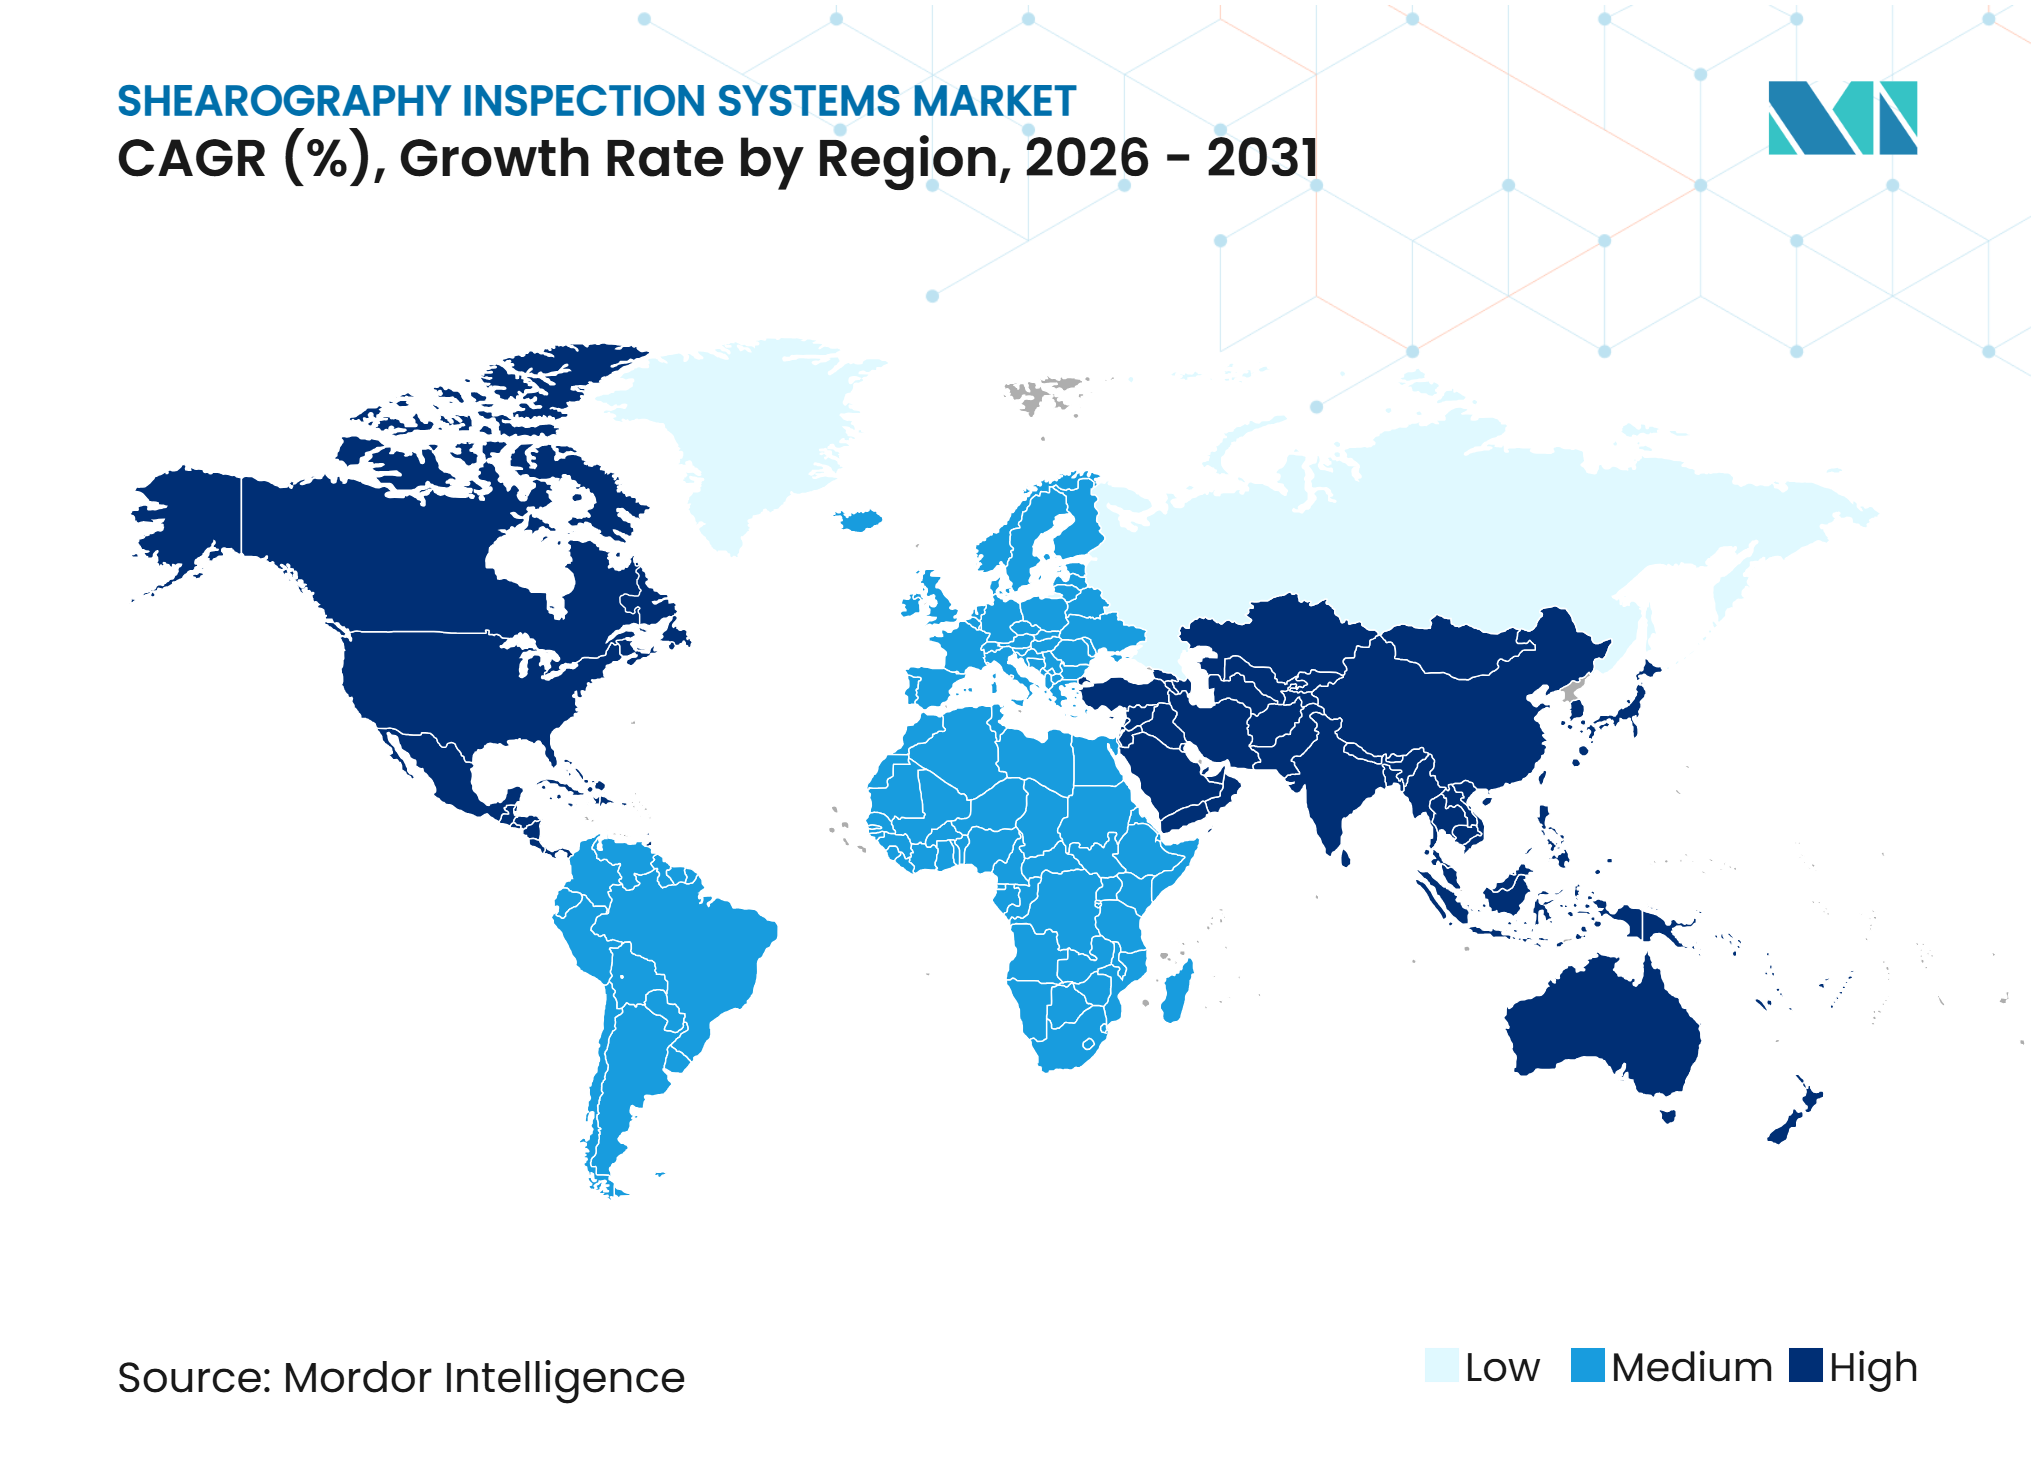
- Par géographie, l'Amérique du Nord détenait une part de 32,73 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,96 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Structures Composites dans les Plateformes à Sécurité Critique | +2.3% | Mondial, avec une concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Inspection en Champ Complet Plus Rapide pour la Production à Cadence Élevée | +1.7% | Amérique du Nord et Europe, avec une contribution croissante de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor de l'Inspection en Service des Pales d'Éoliennes | +1.4% | Asie-Pacifique, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Croissance du Contrôle Qualité des Pneumatiques et de l'Automatisation du Rechapage | +1.1% | Europe et Asie-Pacifique, avec l'Amérique du Nord comme marché secondaire | Moyen terme (2-4 ans) |
| Adoption du Déphasage Numérique et de l'Analytique de Périphérie | +0.9% | Mondial, avec des gains précoces en Allemagne, aux États-Unis et en Chine | Court terme (≤ 2 ans) |
| Qualification pour la Détection des Liaisons par Contact et des Défauts de Noyau | +0.7% | Amérique du Nord et Europe, suivies d'une adoption mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Structures Composites dans les Plateformes à Sécurité Critique
Les programmes aérospatiaux, de défense et de mobilité aérienne avancée accroissent leur utilisation de structures en polymère renforcé de fibres de carbone. L'aérospatiale et la défense représentaient 60,8 % du chiffre d'affaires mondial des PRFC en 2025, tandis que le segment enregistrait une expansion volumique de 13,6 % cette année-là. Le Boeing 787 et l'Airbus A350 utilisent chacun des composites pour plus de 50 % du poids structurel. Ces structures nécessitent une inspection en champ complet pour soutenir des cadences de production pouvant dépasser la capacité du balayage ultrasonique séquentiel. Airbus prévoit d'atteindre 75 appareils à fuselage étroit par mois, tandis que Boeing restaure la production du 737 MAX à 42 appareils par mois. Les normes ASTM E2533 et ASTM E2581 associent la shearographie aux spécifications de processus aérospatiaux et soutiennent les achats récurrents par les utilisateurs établis.
Inspection en Champ Complet Plus Rapide pour la Production à Cadence Élevée
La production de composites aéronautiques nécessite des méthodes d'inspection qui suivent le rythme de la fabrication automatisée. La shearographie fournit des cartes de phase sur de grandes surfaces en quasi temps réel et peut réduire le délai associé à l'inspection séquentielle par balayage C. Les recherches de l'ECNDT 2026 ont montré que la shearographie à déphasage spatial peut atteindre des mesures à cadence vidéo dans des conditions industrielles. Cette capacité soutient l'inspection entre les étapes de drapage automatisé et de cuisson. Un retour précoce sur les défauts peut prévenir les coûts d'assemblage en aval liés aux pièces défectueuses. Le brevet américain 12360057, accordé en juillet 2025, décrit un effecteur terminal de shearographie laser pouvant être échangé avec des outils de réparation sur un robot industriel.
Essor de l'Inspection en Service des Pales d'Éoliennes
Les ajouts mondiaux de capacité éolienne ont atteint 169 014 MW en 2025, portant la capacité cumulée à 1 346 866 MW.[1] L'Association Mondiale de l'Énergie Éolienne prévoit que la capacité cumulée dépassera 1 500 000 MW en 2026. Les pales d'éoliennes mesurent couramment 60 à 100 mètres et ont des durées de vie de conception de 20 à 25 ans. Les défaillances liées aux pales représentaient 18 % des temps d'arrêt des turbines dans une revue de 2026, soulignant la nécessité d'inspections structurelles régulières. La shearographie peut identifier les délaminages, les décollements et les dommages par impact sur de grandes sections de pales composites sans contact. La Chine a ajouté 130 258 MW de capacité éolienne en 2025, créant un besoin futur de systèmes d'inspection évolutifs à mesure que ces actifs entrent dans des cycles de service réguliers.
Croissance du Contrôle Qualité des Pneumatiques et de l'Automatisation du Rechapage
La shearographie est utilisée pour l'inspection complète des pneumatiques rechapés de camions et d'aéronefs car elle peut identifier les décollements de carcasse, la séparation des bords de ceinture et les vides internes. Une étude scientifique de 2025 a décrit le soutien de l'apprentissage automatique pour l'inspection shearographique des pneumatiques. Michelin North America a lancé TreadVision en mars 2026 pour classifier les résultats de l'Analyse d'Intégrité de Carcasse en temps réel. La plateforme intègre la classification automatisée dans les flux de travail de contrôle qualité du rechapage. L'interprétation assistée par intelligence artificielle pourrait également améliorer le cas économique pour l'inspection complète dans la production de pneumatiques neufs. ITALMATIC S.p.A. et MESNAC Co., Ltd. fournissent des équipements de test de pneumatiques avec des temps de cycle aussi courts que 60 secondes par pneumatique, permettant leur utilisation sur des lignes à haute capacité.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Dépendance aux Conditions de Chargement Induisant des Défauts | -1.8% | Mondial | Long terme (≥ 4 ans) |
| Aptitude Limitée aux Structures Épaisses ou Mécaniquement Insensibles | -1.3% | Mondial, avec une exposition plus grande dans l'industrie lourde et l'énergie | Long terme (≥ 4 ans) |
| Exigences de Qualification des Opérateurs Qualifiés et des Procédures | -1.0% | Mondial, avec une exposition plus grande en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Contraintes de Réflectivité de Surface et de Stabilité Environnementale | -0.7% | Mondial, avec une exposition plus élevée lors de l'inspection sur le terrain | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux Conditions de Chargement Induisant des Défauts
La shearographie repose sur un chargement par vide, thermique, vibratoire ou mécanique pour générer un schéma de déformation mesurable. Un défaut peut rester non détecté lorsque sa géométrie, sa profondeur ou la rigidité du matériau ne crée pas une déformation différentielle suffisante. Les liaisons par contact sont difficiles à détecter car les surfaces sont en contact mais peuvent manquer de résistance adhésive. La norme ASTM E2657 reconnaît l'application, bien que la reproductibilité sur le terrain reste soumise à des travaux de normalisation. Une étude de 2025 a révélé que le bruit des fibres lors du chargement thermique peut réduire la fiabilité pour les défauts composites sub-millimétriques et nécessiter un traitement multi-images. Les utilisateurs disposant de structures variées combinent souvent la shearographie avec des méthodes ultrasoniques ou thermographiques, augmentant ainsi les coûts des systèmes d'inspection.
Aptitude Limitée aux Structures Épaisses ou Mécaniquement Insensibles
Le marché des systèmes d'inspection par shearographie est confronté à des limitations avec les composants épais ou structurellement rigides car la déformation de surface s'affaiblit à mesure que la profondeur du défaut augmente. Les métaux à forte épaisseur, les récipients sous pression à parois épaisses et le béton armé peuvent produire des signaux inférieurs aux seuils de détection pratiques. Cette contrainte exclut la méthode de l'opportunité plus large des essais non destructifs. Les structures aéronautiques composites-métal hybrides et les composants éoliens offshore peuvent ne pas offrir une zone d'inspection accessible proportionnelle à leur volume composite total. Fraunhofer et la TU Dresden ont rapporté que la combinaison de la thermographie active et de la shearographie numérique améliorait la probabilité de détection jusqu'à 20 % pour les structures PRFC complexes. Les capteurs supplémentaires augmentent également les besoins d'intégration et peuvent accroître le coût d'un système d'inspection complet.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Format de Système :
Les Systèmes à Chambre Fixe en Tête Tandis que la Robotique se DéveloppeLes systèmes à chambre fixe détenaient 31,73 % de la part du marché des systèmes d'inspection par shearographie en 2025. Leur avance reflète une utilisation de longue date dans les installations de composants aéronautiques, où les conditions de vide contrôlées soutiennent une capture répétable de cartes de phase sur de grands panneaux. La chambre à vide LTI-9000 a été utilisée pour tester de manière non destructive des composants composites pour l'Élément de Propulsion et d'Alimentation Gateway de la NASA. Les systèmes fixes conviennent aux environnements de production qui privilégient des conditions d'inspection cohérentes. Les unités portables continuent de voir une demande dans la maintenance aéronautique et l'inspection sur le terrain. Les configurations de paillasse servent les petites installations et les environnements de recherche.
Les systèmes montés sur robot devraient se développer à un CAGR de 10,09 % jusqu'en 2031 au sein du marché des systèmes d'inspection par shearographie. Le format soutient l'inspection automatisée dans les composites aérospatiaux et la fabrication de pales éoliennes, où le travail était auparavant effectué manuellement ou avec des systèmes portables. Le brevet américain 12360057 décrit un outil de shearographie laser monté sur robot pouvant être échangé avec des équipements de réparation. Les systèmes montés sur portique et intégrés en ligne sont utilisés sur des lignes de fabrication continues avec déplacement automatisé des pièces. Dantec Dynamics a conçu son capteur FlawExplorer pour l'intégration sur bras robotique avec des interfaces de contrôleur logique programmable. Ces configurations intègrent l'inspection dans la séquence de fabrication plutôt qu'après l'achèvement des lots.



Par Méthode de Chargement :
Le Vide en Tête Tandis que le Chargement Thermique ProgresseL'excitation par vide détenait 43,87 % de la part du marché des systèmes d'inspection par shearographie en 2025. Elle est établie dans l'inspection des composites aéronautiques car un vide partiel peut créer une déformation répétable dans les stratifiés minces et les panneaux en nid d'abeilles. Les systmes à vide sont compatibles avec les flux de travail de production et de maintenance contrôlés. Dantec Dynamics commercialise FlawHunter comme un système portable à chargement par vide avec une pompe intégrée et une option d'excitation thermique. Cette conception soutient l'utilisation en maintenance aéronautique par un seul opérateur. La méthode reste importante là où un chargement cohérent est requis pour l'inspection de réception.
Le chargement thermique devrait se développer à un CAGR de 9,98 % jusqu'en 2031. Il soutient l'inspection de grandes structures courbes, notamment les pales d'éoliennes et les panneaux de fuselage, où un chargement uniforme par vide ou mécanique peut être difficile à réaliser. Une étude publiée dans Applied Optics en 2025 a rapporté un temps d'analyse par image unique de 0,36 seconde et une précision de détection de 97 % pour les défauts internes d'au moins 2 mm de diamètre. Le chargement par vibration reste pertinent pour la mesure de la forme modale dynamique et l'analyse des déformations. Le chargement électromagnétique cible les liaisons métalliques et les soudures, y compris la surveillance des soudures par points de résistance. Le chargement mécanique est principalement utilisé dans les environnements de laboratoire et d'étalonnage.
Par Application :
La Détection des Décollements en Tête Tandis que l'Inspection des Réparations Prend de l'ÉlanL'inspection des décollements et délaminages de composites représentait 30,63 % de la taille du marché des systèmes d'inspection par shearographie en 2025. L'application est centrale pour l'inspection de réception des aérostructures primaires. La norme ASTM E2581 spécifie les procédures de shearographie pour les composites à matrice polymère, les matériaux de noyau en sandwich et les récipients sous pression à enroulement filamentaire utilisés dans les applications aérospatiales. L'inspection des structures en nid d'abeilles et en sandwich peut utiliser une grande partie de la même infrastructure à chambre fixe et à chargement par vide. L'inspection des joints collés et des revêtements bénéficie également de cette base installée. Cela limite le besoin d'équipements d'investissement séparés lorsque les utilisateurs ajoutent des tâches d'inspection.
L'inspection des dommages par impact et des réparations devrait se développer à un CAGR de 10,37 % jusqu'en 2031. La maintenance de l'aviation commerciale nécessite la documentation de la limite des dommages et de la réparation effectuée avant que l'aéronef soit remis en service. La SAE AIR7491 fournit des orientations de formation pour une inspection fiable des structures composites stratifiées solides. Chaque réparation peut nécessiter une inspection avant et après les travaux, ce qui soutient la demande au-delà de la production de nouveaux aéronefs. L'inspection des pneumatiques et des rechapages est une application mature en Europe et en Asie-Pacifique. La mesure des déformations, des déplacements et des vibrations reste pertinente pour les essais structurels et la validation des modèles par éléments finis.

Par Industrie Utilisatrice Finale :
L'Aérospatiale et la Défense en Tête Tandis que l'Énergie et l'Électricité Donnent le RythmeL'aérospatiale et la défense détenaient 38,47 % de la part du marché des systèmes d'inspection par shearographie en 2025. Le secteur nécessite une inspection composite en champ complet pour les structures primaires lors de la fabrication et de la maintenance en service. Les plans qualité des programmes créent une demande d'approvisionnement moins discrétionnaire que les dépenses d'investissement générales. La maintenance, la réparation et la révision aéronautiques ont des moteurs de demande distincts, notamment les événements de réparation, l'âge de la flotte et l'utilisation des aéronefs. Cela apporte un soutien pendant les périodes où les cadences de production aéronautique sont plus faibles. Les utilisateurs du secteur automobile et des transports appliquent la shearographie au contrôle qualité des pneumatiques neufs et à l'inspection des panneaux de carrosserie composites.
L'énergie et l'électricité devraient se développer à un CAGR de 10,51 % jusqu'en 2031. Les 169 014 MW de capacité éolienne installés en 2025 augmentent la base future de pales nécessitant une inspection structurelle. Des recherches de la SAE publiées en janvier 2026 ont examiné la caractérisation de la profondeur des défauts par shearographie induite thermiquement et pneumatiquement pour les composants automobiles. Le rechapage des pneumatiques, la construction navale et la fabrication industrielle sont des groupes d'utilisateurs établis plus petits. L'inspection des coques composites marines reste en cours de développement car les coques en plastique renforcé de verre à parois épaisses peuvent dépasser la sensibilité de profondeur pratique. Certains chantiers navals ne qualifient donc pas la méthode pour ces applications.
Analyse Géographique
L'Amérique du Nord détenait 32,73 % de la part du marché des systèmes d'inspection par shearographie en 2025. Les chaînes d'approvisionnement aérospatiales américaines soutiennent les achats d'équipements pour les programmes à forte intensité de composites, notamment le Boeing 787 et le Lockheed Martin F-35. Ces programmes créent une demande structurée de systèmes à chambre fixe et montés sur portique parmi les niveaux de fournisseurs. La Circulaire Consultative FAA AC 120-93B soutient la demande de systèmes portables pour l'inspection des réparations composites dans les installations de maintenance aéronautique. Hexcel a annoncé une expansion de 320 millions USD dans son installation de PRFC de Salt Lake City en février 2025. L'investissement soutient les programmes Boeing 787 MAX 10, Airbus A320neo XLR et les programmes spatiaux commerciaux.
Le Canada contribue par le biais de clusters de maintenance aérospatiale à Montréal et Toronto. Le Mexique gagne en pertinence à mesure que l'assemblage de composants composites se déplace vers des sites à moindre coût au sein des chaînes d'approvisionnement nord-américaines. L'Europe compte des fabricants spécialisés notamment Dantec Dynamics A/S, isi-sys GmbH et Steinbichler Optotechnik GmbH. Les sites Airbus à Hambourg, Toulouse et Brême maintiennent des systèmes fixes et robotiques pour la certification des structures primaires de l'A350 et de l'A220. L'Allemagne, le Danemark, la France et l'Espagne disposent de parcs éoliens nécessitant une inspection des pales en service. Les exigences EASA Partie 145 et la certification EN 4179 favorisent les systèmes traçables exploités par du personnel qualifié.[2]
L'Asie-Pacifique devrait se développer à un CAGR de 9,96 % jusqu'en 2031. La Chine a installé 130 258 MW en 2025, représentant 77 % des ajouts éoliens mondiaux et créant une exigence d'inspection future à mesure que le parc entre en service régulier. L'Inde compte plus de 325 fournisseurs fournissant des pièces et des services à Boeing, soutenant les futurs besoins d'inspection des composants composites. La Corée du Sud et le Japon ajoutent de la demande grâce aux composites automobiles et aux opérations de maintenance aéronautique établies. La chaîne d'approvisionnement d'Embraer au Brésil soutient l'Amérique du Sud. L'investissement de l'Arabie Saoudite dans la maintenance aéronautique représente l'opportunité à court terme la plus claire au Moyen-Orient et en Afrique, tandis que les autres marchés régionaux en sont encore à leurs débuts.
Paysage Concurrentiel
Concentration du Marché
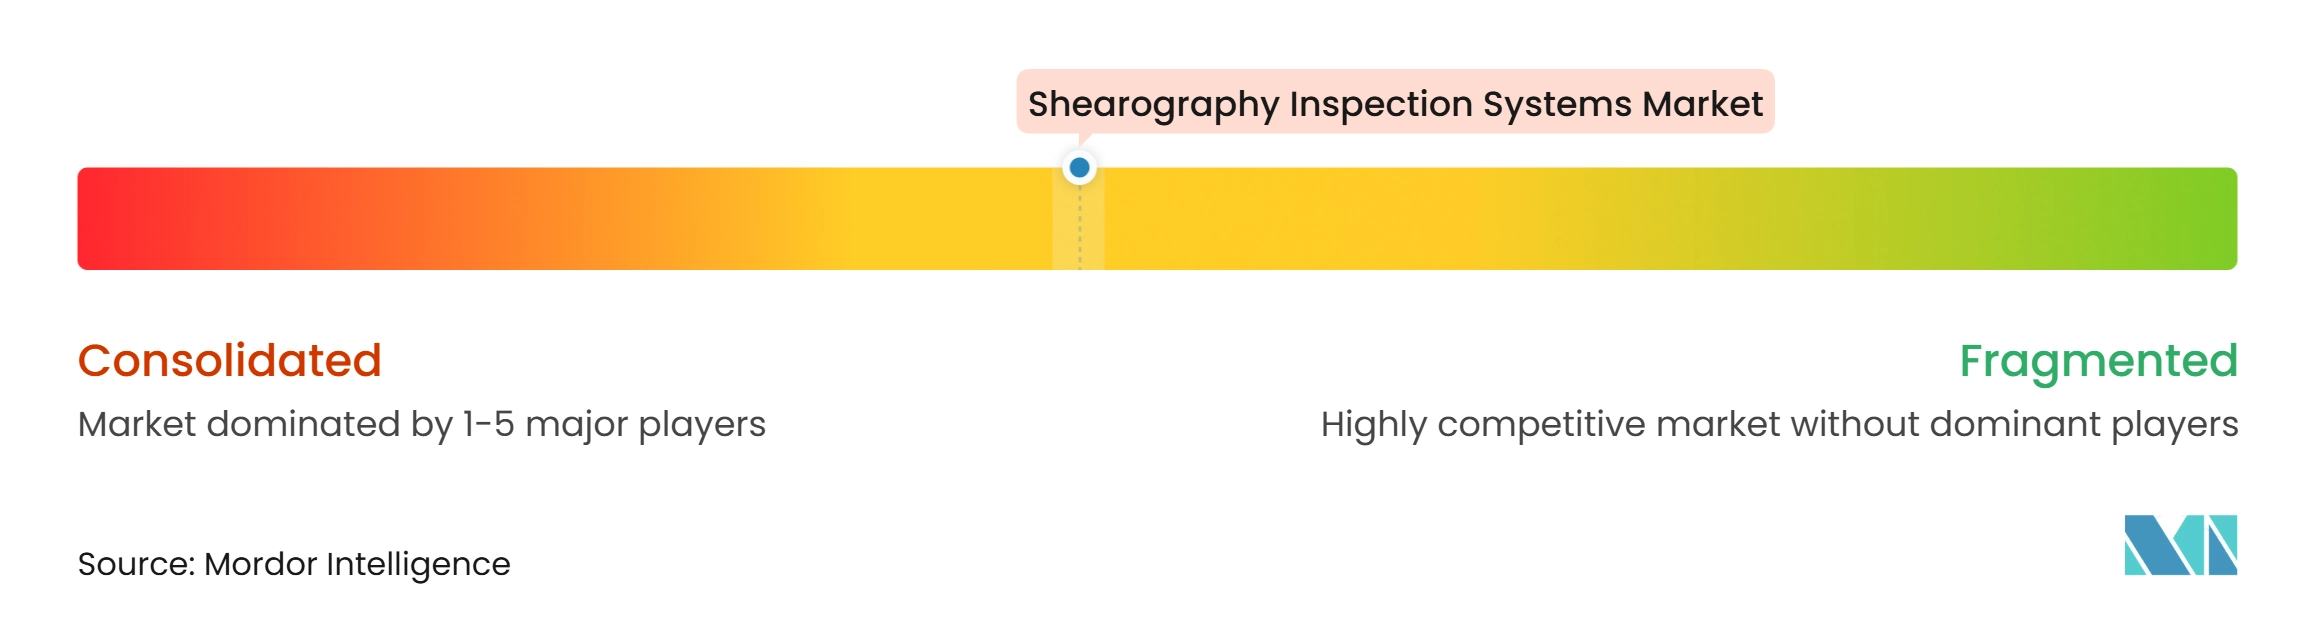
Le marché des systèmes d'inspection par shearographie est modérément concentré dans le matériel, les fabricants spécialisés représentant la majeure partie du chiffre d'affaires du marché. Laser Technology, Inc., Dantec Dynamics A/S, isi-sys GmbH, ITALMATIC S.p.A. et Steinbichler Optotechnik GmbH sont des spécialistes clés. Leurs offres couvrent les composites aérospatiaux, l'inspection des pneumatiques, la métrologie de recherche et les applications connexes. La concurrence se concentre sur les performances d'inspection et l'adéquation avec des environnements d'exploitation spécifiques. Les capacités logicielles sont devenues un point de différenciation important. Les fournisseurs ajoutent la classification des défauts assistée par intelligence artificielle, le déroulement de phase automatisé et la programmation de trajectoires robotiques à leurs systèmes.
TENTA VISION GmbH a présenté un système à déphasage spatial avec mesure en ligne basée sur l'intelligence artificielle à l'ECNDT 2026. Cet exemple montre comment les méthodes de laboratoire migrent vers des packages matériels et logiciels commerciaux. Dantec Dynamics a conçu FlawExplorer pour l'automatisation avec des bras robotiques et des contrôleurs logiques programmables. Michelin a introduit TreadVision en mars 2026, avec une classification automatisée des résultats de shearographie pour le rechapage des pneumatiques. Ces évolutions se concentrent sur une interprétation plus rapide et l'intégration avec les flux de travail de production existants. L'industrie des systèmes d'inspection par shearographie dépend également d'utilisateurs qualifiés car le résultat de l'inspection doit être traçable et reproductible.
ESAB a finalisé son acquisition de Eddyfi Technologies en juin 2026, élargissant son portefeuille d'inspection et de surveillance.[3] La transaction apporte des capacités avancées en instrumentation, détection, robotique et surveillance dans une plateforme industrielle plus large. Hexagon a annoncé un accord en avril 2026 pour acquérir Waygate Technologies GmbH auprès de Baker Hughes, sous réserve des approbations réglementaires. Ces transactions peuvent élargir la portée de distribution à travers les méthodes d'inspection adjacentes. L'inspection sur le terrain des fondations éoliennes offshore, des coques de navires composites et des infrastructures civiles reste moins développée. Aucun fournisseur n'a établi un système de shearographie entièrement automatisé et prêt pour la production pour ces emplacements sans infrastructure de positionnement de précision.
Leaders de l'Industrie des Systèmes d'Inspection par Shearographie
-
Laser Technology, Inc.
-
Dantec Dynamics A/S
-
ITALMATIC S.p.A.
-
isi-sys GmbH
-
Carl Zeiss AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Inspection par Shearographie Entreprises couvertes dans ce rapport
- Laser Technology, Inc.
- Dantec Dynamics A/S
- isi-sys GmbH
- Steinbichler Optotechnik GmbH
- ITALMATIC S.p.A.
- SDS Systemtechnik GmbH
- MESNAC Co., Ltd.
- image HoloLab
- TENTA VISION GmbH
- DEKRA SE
- Smithers Group Inc.
- Sonatest Ltd.
- Optonor AS
- JenaWave GmbH
- OptoMet GmbH
- Eddyfi Technologies
- Waygate Technologies GmbH
- TÜV SÜD AG
- Applus+
- Bureau Veritas SA
Développements industriels récents dans Marché des Systèmes d'Inspection par Shearographie
- Juin 2026 : ESAB Corporation a finalisé son acquisition de Eddyfi Technologies, fournisseur mondial d'instrumentation END avancée, de détection, de robotique et de technologies de surveillance dont le siège est à Québec, Canada. L'opération a intégré plus de 1 000 employés d'Eddyfi et sa base de clients dans plus de 110 pays au portefeuille d'ESAB, étendant sa stratégie de la fabrication vers l'inspection et la surveillance dans les secteurs de l'aérospatiale, de la défense, du nucléaire et du pétrole et gaz.
- Avril 2026 : Hexagon AB a signé un accord définitif pour acquérir Waygate Technologies GmbH auprès de Baker Hughes pour 1,45 milliard USD en numéraire. La transaction devrait être finalisée au second semestre 2026, sous réserve des approbations réglementaires. Waygate a généré 630 millions USD de chiffre d'affaires au cours de l'exercice 2025 sur ses plateformes de radiographie, d'inspection visuelle à distance et d'essais ultrasoniques au service des secteurs de l'aérospatiale, de l'automobile et de l'énergie à l'échelle mondiale.
- Mars 2026 : Michelin North America a lancé TreadVision by Michelin Retread Technologies lors de la Réunion Annuelle du Conseil de Technologie et de Maintenance à Greenville, Caroline du Sud. La plateforme intègre la classification automatisée par Vision IA des résultats de l'Analyse d'Intégrité de Carcasse par shearographie en temps réel, représentant le premier déploiement commercial à grande échelle documenté de l'intelligence artificielle générative pour le contrôle qualité de la shearographie de production dans le rechapage des pneumatiques.
- Février 2026 : ESAB Corporation a annoncé son accord définitif pour acquérir Eddyfi Technologies pour 1,45 milliard USD, citant les 270 millions USD de chiffre d'affaires attendus d'Eddyfi et les 80 millions USD d'EBITDA ajusté pour 2026, avec 100 millions USD réalisables en incluant les synergies annualisées au taux d'exécution. La transaction a été finalisée en juin 2026.
Périmètre du Rapport sur le Marché Mondial des Systèmes d'Inspection par Shearographie
Le Marché des Systèmes d'Inspection par Shearographie comprend le marché mondial des systèmes d'inspection utilisant la shearographie, une technique d'interférométrie optique d'essais non destructifs (END), pour détecter et caractériser les défauts de surface ou sous-surfaciques, les concentrations de déformations, les déplacements et les anomalies structurelles dans les composants et les matériaux. Ces systèmes mesurent généralement les variations de déformation de surface d'un objet sous une charge appliquée, permettant l'identification de défauts tels que les décollements, les délaminages, les dommages par impact, le débondage et d'autres discontinuités structurelles.
Le Rapport sur le Marché des Systèmes d'Inspection par Shearographie est Segmenté par Format de Système (Systèmes Portables, Systèmes de Paillasse, Systèmes à Chambre Fixe, Systèmes Montés sur Portique, Systèmes Montés sur Robot et Systèmes Intégrés en Ligne), Méthode de Chargement (Chargement par Vide, Chargement Thermique, Chargement par Vibration / Dynamique, Chargement Mécanique et Chargement Électromagnétique), Application (Inspection des Décollements et Délaminages de Composites, Inspection des Structures en Nid d'Abeilles et en Sandwich, Inspection des Joints Collés et des Revêtements, Inspection des Dommages par Impact et des Réparations, Inspection des Pneumatiques et des Rechapages, Mesure des Déformations, Déplacements et Vibrations, et Autres Applications), Industrie Utilisatrice Finale (Aérospatiale et Défense, MRO Aéronautique, Pneumatiques et Rechapage, Énergie et Électricité, Automobile et Transports, Construction Navale et Marine, Fabrication Industrielle, et Autres Industries Utilisatrices Finales), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Systèmes Portables |
| Systèmes de Paillasse |
| Systèmes à Chambre Fixe |
| Systèmes Montés sur Portique |
| Systèmes Montés sur Robot |
| Systèmes Intégrés en Ligne |
| Chargement par Vide |
| Chargement Thermique |
| Chargement par Vibration / Dynamique |
| Chargement Mécanique |
| Chargement Électromagnétique |
| Inspection des Décollements et Délaminages de Composites |
| Inspection des Structures en Nid d'Abeilles et en Sandwich |
| Inspection des Joints Collés et des Revêtements |
| Inspection des Dommages par Impact et des Réparations |
| Inspection des Pneumatiques et des Rechapages |
| Mesure des Déformations, Déplacements et Vibrations |
| Autres Applications |
| Aérospatiale et Défense |
| MRO Aéronautique |
| Pneumatiques et Rechapage |
| Énergie et Électricité |
| Automobile et Transports |
| Construction Navale et Marine |
| Fabrication Industrielle |
| Autres Industries Utilisatrices Finales |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Format de Système | Systèmes Portables | ||
| Systèmes de Paillasse | |||
| Systèmes à Chambre Fixe | |||
| Systèmes Montés sur Portique | |||
| Systèmes Montés sur Robot | |||
| Systèmes Intégrés en Ligne | |||
| Par Méthode de Chargement ou d'Excitation | Chargement par Vide | ||
| Chargement Thermique | |||
| Chargement par Vibration / Dynamique | |||
| Chargement Mécanique | |||
| Chargement Électromagnétique | |||
| Par Application | Inspection des Décollements et Délaminages de Composites | ||
| Inspection des Structures en Nid d'Abeilles et en Sandwich | |||
| Inspection des Joints Collés et des Revêtements | |||
| Inspection des Dommages par Impact et des Réparations | |||
| Inspection des Pneumatiques et des Rechapages | |||
| Mesure des Déformations, Déplacements et Vibrations | |||
| Autres Applications | |||
| Par Industrie Utilisatrice Finale | Aérospatiale et Défense | ||
| MRO Aéronautique | |||
| Pneumatiques et Rechapage | |||
| Énergie et Électricité | |||
| Automobile et Transports | |||
| Construction Navale et Marine | |||
| Fabrication Industrielle | |||
| Autres Industries Utilisatrices Finales | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des systèmes d'inspection par shearographie ?
Le marché des systèmes d'inspection par shearographie était évalué à 103,65 millions USD en 2025 et devrait atteindre 171,63 millions USD d'ici 2031, avec un CAGR de 8,99 % durant la période 2026-2031.
Qu'est-ce qui stimule la demande de systèmes d'inspection par shearographie ?
La demande est soutenue par les structures composites des aéronefs, l'inspection des pales d'éoliennes, les besoins de production à cadence élevée et le rechapage automatisé des pneumatiques.
Quel format de système détient la plus grande part ?
Les systèmes à chambre fixe détenaient la plus grande part à 31,73 % en 2025 car ils soutiennent une inspection répétable dans des environnements de production aérospatiale contrôlés.
Quelle méthode de chargement se développe le plus rapidement ?
Le chargement thermique devrait se développer à un CAGR de 9,98 % jusqu'en 2031 car il convient aux grandes surfaces composites courbes.
Quel secteur utilisateur final devrait se développer le plus rapidement ?
L'énergie et l'électricité devraient se développer à un CAGR de 10,51 % jusqu'en 2031, soutenues par la base installée croissante de pales d'éoliennes.
Quelle région est en tête de la demande de systèmes de shearographie ?
L'Amérique du Nord détenait une part de 32,73 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,96 % jusqu'en 2031.