
Marktgröße und Marktanteil für Shearography-Inspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 111.62 Millionen US-Dollar |
| Marktgröße (2031) | 171.63 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.99 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Shearography-Inspektionssysteme von Mordor Intelligence
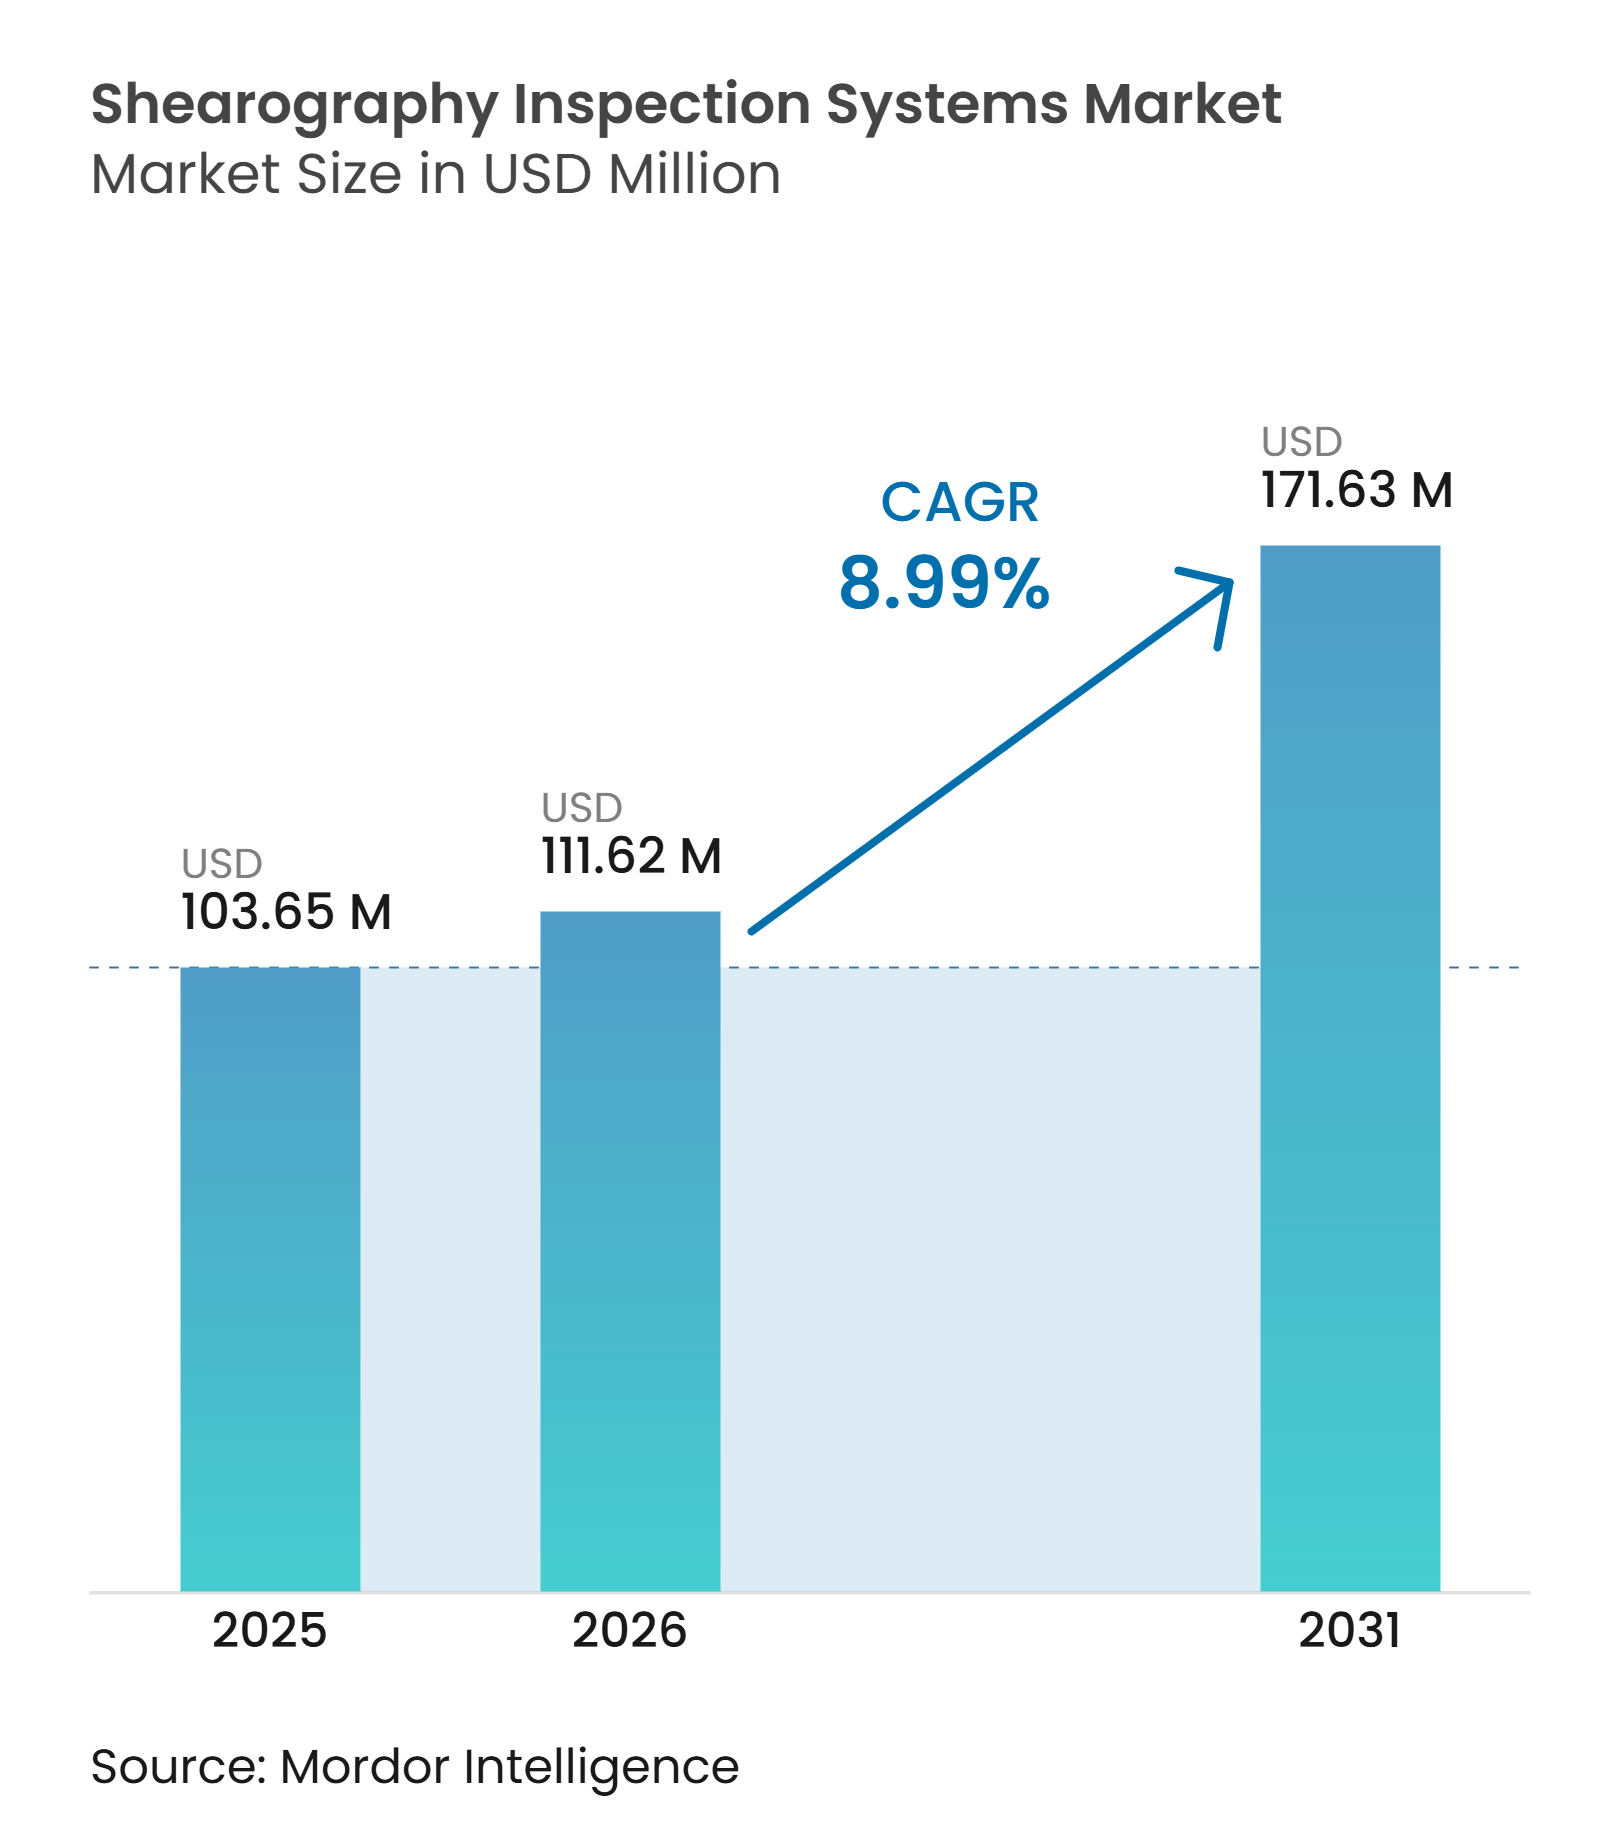
Die Marktgröße für Shearography-Inspektionssysteme wurde im Jahr 2025 auf 103,65 Millionen USD und 111,62 Millionen USD bewertet und soll bis 2031 einen Wert von 171,63 Millionen USD erreichen, was einem CAGR von 8,99 % im Zeitraum 2026–2031 entspricht. Der Markt für Shearography-Inspektionssysteme bedient die Luft- und Raumfahrt, Windenergie, Reifenproduktion und Luftfahrtwartung durch zerstörungsfreie Inspektion von Verbundwerkstoffstrukturen. Das Verfahren identifiziert unterflächige Defekte durch Messung der Oberflächenverformung unter kontrollierter Belastung. Die Vollfeld-Abdeckung ermöglicht in vielen Produktionsumgebungen eine schnellere Inspektion großer Verbundwerkstoffteile als die punktweise Ultraschallprüfung. Die Qualifikationsanforderungen nach ASTM E2657 und ISO 12718 verankern die Shearography in Luft- und Raumfahrt-Qualitätsplänen und unterstützen den wiederkehrenden Systemaustauschbedarf. Verbundwerkstoffintensive Flugzeugprogramme, Anlagen für erneuerbare Energien und automatisierte Reifenerneuerungsbetriebe stützen ebenfalls die Nachfrage.
Wichtigste Erkenntnisse des Berichts
- Nach Systemformat hielten Festkammersysteme im Jahr 2025 einen Marktanteil von 31,73 % am Markt für Shearography-Inspektionssysteme, während robotermontierte Systeme bis 2031 voraussichtlich mit einem CAGR von 10,09 % wachsen werden.
- Nach Belastungs- oder Anregungsmethode hielt die Vakuumanregung im Jahr 2025 einen Anteil von 43,87 %, während die thermische Belastung bis 2031 voraussichtlich mit einem CAGR von 9,98 % wachsen wird.
- Nach Anwendung entfiel auf die Inspektion von Verbundwerkstoff-Ablösungen und Delaminationen im Jahr 2025 ein Anteil von 30,63 %, während die Inspektion von Aufprallschäden und Reparaturen bis 2031 voraussichtlich mit einem CAGR von 10,37 % wachsen wird.
- Nach Endverbraucherbranche hielt Luft- und Raumfahrt sowie Verteidigung im Jahr 2025 einen Anteil von 38,47 %, während Energie und Strom bis 2031 voraussichtlich mit einem CAGR von 10,51 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 32,73 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 9,96 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung von Verbundwerkstoffstrukturen in sicherheitskritischen Plattformen | +2.3% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Schnellere Vollfeld-Inspektion für die Hochratenproduktion | +1.7% | Nordamerika und Europa, mit wachsendem Beitrag aus dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Inspektion von Windturbinenblättern im Betrieb | +1.4% | Asiatisch-pazifischer Raum, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum der Reifenqualitätskontrolle und Automatisierung der Reifenerneuerung | +1.1% | Europa und asiatisch-pazifischer Raum, mit Nordamerika als Sekundärmarkt | Mittelfristig (2–4 Jahre) |
| Einführung von digitalem Phasenverschiebungsverfahren und Edge-Analytics | +0.9% | Global, mit frühen Gewinnen in Deutschland, den Vereinigten Staaten und China | Kurzfristig (≤ 2 Jahre) |
| Qualifikation für die Erkennung von Kissing-Bond- und Kerndefekten | +0.7% | Nordamerika und Europa, gefolgt von globaler Einführung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von Verbundwerkstoffstrukturen in sicherheitskritischen Plattformen
Luft- und Raumfahrt-, Verteidigungs- und Advanced-Air-Mobility-Programme setzen zunehmend auf kohlenstofffaserverstärkte Polymerstrukturen. Luft- und Raumfahrt sowie Verteidigung machten im Jahr 2025 60,8 % des globalen CFK-Umsatzes aus, während das Segment in diesem Jahr eine Volumensteigerung von 13,6 % verzeichnete. Die Boeing 787 und der Airbus A350 verwenden jeweils Verbundwerkstoffe für mehr als 50 % des Strukturgewichts. Diese Strukturen erfordern eine Vollfeld-Inspektion, um Produktionsraten zu unterstützen, die die Kapazität der sequenziellen Ultraschallprüfung in vielen Produktionsumgebungen übersteigen können. Airbus plant, 75 Schmalrumpfflugzeuge pro Monat zu erreichen, während Boeing die Produktion der 737 MAX auf 42 Flugzeuge pro Monat wiederherstellt. ASTM E2533 und ASTM E2581 verknüpfen die Shearography mit Luft- und Raumfahrt-Prozessspezifikationen und unterstützen die wiederkehrende Beschaffung durch etablierte Nutzer.
Schnellere Vollfeld-Inspektion für die Hochratenproduktion
Die Produktion von Flugzeugverbundwerkstoffen erfordert Inspektionsmethoden, die mit der automatisierten Fertigung Schritt halten. Shearography liefert großflächige Phasenkarten nahezu in Echtzeit und kann die mit der sequenziellen C-Scan-Inspektion verbundene Verzögerung reduzieren. ECNDT-2026-Forschungen zeigten, dass räumliches Phasenverschiebungs-Shearography unter industriellen Bedingungen Messungen mit Videogeschwindigkeit erreichen kann. Diese Fähigkeit unterstützt die Inspektion zwischen automatisierten Auflegungs- und Aushärtungsstufen. Frühzeitiges Defekt-Feedback kann nachgelagerte Montagekosten durch fehlerhafte Teile verhindern. Das US-Patent 12360057, erteilt im Juli 2025, beschreibt einen Laser-Shearography-Endeffektor, der mit Reparaturwerkzeugen an einem Industrieroboter ausgetauscht werden kann.
Zunehmende Inspektion von Windturbinenblättern im Betrieb
Die globalen Windkraftkapazitätszubauten erreichten im Jahr 2025 169.014 MW und brachten die kumulierte Kapazität auf 1.346.866 MW.[1] Die World Wind Energy Association erwartet, dass die kumulierte Kapazität im Jahr 2026 1.500.000 MW überschreiten wird. Windturbinenblätter messen üblicherweise 60–100 Meter und haben eine Auslegungslebensdauer von 20–25 Jahren. Blattbezogene Ausfälle machten in einer Überprüfung aus dem Jahr 2026 18 % der Turbinenausfallzeiten aus, was den Bedarf an regelmäßigen Strukturinspektionen unterstreicht. Shearography kann Delamination, Ablösung und Aufprallschäden über große Verbundwerkstoff-Blattabschnitte ohne Kontakt identifizieren. China baute im Jahr 2025 130.258 MW Windkapazität zu, was einen zukünftigen Bedarf an skalierbaren Inspektionssystemen schafft, wenn diese Anlagen in reguläre Wartungszyklen eintreten.
Wachstum der Reifenqualitätskontrolle und Automatisierung der Reifenerneuerung
Shearography wird für die Vollinspektion von runderneuerten Lkw- und Flugzeugreifen eingesetzt, da sie Gehäuseablösungen, Gürtelflankentrennungen und innere Hohlräume identifizieren kann. Eine wissenschaftliche Studie aus dem Jahr 2025 beschrieb die Unterstützung durch maschinelles Lernen für die shearografische Reifeninspektion. Michelin North America führte im März 2026 TreadVision ein, um Ergebnisse der Gehäuseintegritätsanalyse in Echtzeit zu klassifizieren. Die Plattform bringt automatisierte Klassifizierung in Qualitätskontroll-Workflows der Reifenerneuerung. KI-gestützte Interpretation kann auch den wirtschaftlichen Nutzen der Vollinspektion in der Neureifen-Produktion verbessern. ITALMATIC S.p.A. und MESNAC Co., Ltd. bieten Reifenprüfgeräte mit Zykluszeiten von bis zu 60 Sekunden pro Reifen an, was den Einsatz auf Hochkapazitätslinien ermöglicht.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von defektinduzierenden Belastungsbedingungen | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte Eignung für dicke oder mechanisch unempfindliche Strukturen | -1.3% | Global, mit stärkerer Exposition in der Schwerindustrie und Energie | Langfristig (≥ 4 Jahre) |
| Anforderungen an qualifizierte Bediener und Verfahrensqualifikation | -1.0% | Global, mit stärkerer Exposition im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Oberflächenreflektivität und Umgebungsstabilität | -0.7% | Global, mit höherer Exposition bei der Feldinspektion | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von defektinduzierenden Belastungsbedingungen
Shearography ist auf Vakuum-, Wärme-, Schwingungs- oder mechanische Belastung angewiesen, um ein messbares Verformungsmuster zu erzeugen. Ein Defekt kann unentdeckt bleiben, wenn seine Geometrie, Tiefe oder Materialsteifigkeit keine ausreichende Differenzdehnung erzeugt. Kissing Bonds sind schwierig, da die Oberflächen in Kontakt sind, aber möglicherweise keine Klebekraft aufweisen. ASTM E2657 erkennt die Anwendung an, obwohl die Reproduzierbarkeit im Feld noch Gegenstand von Normungsarbeiten ist. Eine Studie aus dem Jahr 2025 ergab, dass Fasergeräusche bei thermischer Belastung die Zuverlässigkeit für Verbundwerkstoffdefekte im Submillimeterbereich verringern und eine Mehrbildverarbeitung erfordern können. Anwender mit unterschiedlichen Strukturen kombinieren Shearography häufig mit Ultraschall- oder Thermografiemethoden, was die Inspektionssystemkosten erhöht.
Begrenzte Eignung für dicke oder mechanisch unempfindliche Strukturen
Der Markt für Shearography-Inspektionssysteme stößt bei dicken oder strukturell steifen Bauteilen an Grenzen, da die Oberflächenverformung mit zunehmender Defekttiefe abnimmt. Schwere Metalle, dickwandige Druckbehälter und Stahlbeton können Signale unterhalb praktischer Erkennungsschwellen erzeugen. Diese Einschränkung schließt das Verfahren von der breiteren zerstörungsfreien Prüfmöglichkeit aus. Hybride Verbundwerkstoff-Metall-Flugzeugstrukturen und Offshore-Windkomponenten bieten möglicherweise keinen zugänglichen Inspektionsbereich im Verhältnis zu ihrem gesamten Verbundwerkstoffvolumen. Fraunhofer und die TU Dresden berichteten, dass kombinierte aktive Thermografie und digitale Shearography die Erkennungswahrscheinlichkeit für komplexe CFK-Strukturen um bis zu 20 % verbesserte. Die zusätzlichen Sensoren erhöhen auch den Integrationsaufwand und können die Kosten eines vollständigen Inspektionssystems steigern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemformat:
Festkammersysteme führen, während die Robotik expandiertFestkammersysteme hielten im Jahr 2025 einen Marktanteil von 31,73 % am Markt für Shearography-Inspektionssysteme. Ihre Führungsposition spiegelt die langjährige Nutzung in Flugzeugkomponentenanlagen wider, wo kontrollierte Vakuumbedingungen eine wiederholbare Phasenkarten-Erfassung über große Platten unterstützen. Die LTI-9000-Vakuumkammer wurde zur zerstörungsfreien Prüfung von Verbundwerkstoffkomponenten für das Gateway Power and Propulsion Element der NASA eingesetzt. Festsysteme eignen sich für Produktionsumgebungen, die konsistente Inspektionsbedingungen priorisieren. Tragbare Einheiten verzeichnen weiterhin Nachfrage in der Luftfahrtwartung und Feldinspektion. Tischgeräte dienen kleineren Einrichtungen und Forschungsumgebungen.
Robotermontierte Systeme werden bis 2031 voraussichtlich mit einem CAGR von 10,09 % im Markt für Shearography-Inspektionssysteme wachsen. Das Format unterstützt die automatisierte Inspektion in der Luft- und Raumfahrt-Verbundwerkstoffherstellung und der Windblattfertigung, wo die Arbeit zuvor manuell oder mit tragbaren Systemen durchgeführt wurde. Das US-Patent 12360057 beschreibt ein robotermontiertes Laser-Shearography-Werkzeug, das mit Reparaturausrüstung ausgetauscht werden kann. Portal- und In-Line-Systeme werden auf kontinuierlichen Fertigungslinien mit automatisierter Teilebewegung eingesetzt. Dantec Dynamics hat seinen FlawExplorer-Sensor für die Roboterarmsintegration mit speicherprogrammierbaren Steuerungsschnittstellen konzipiert. Diese Konfigurationen integrieren die Inspektion in die Fertigungssequenz anstatt nach der Chargenfertigstellung.


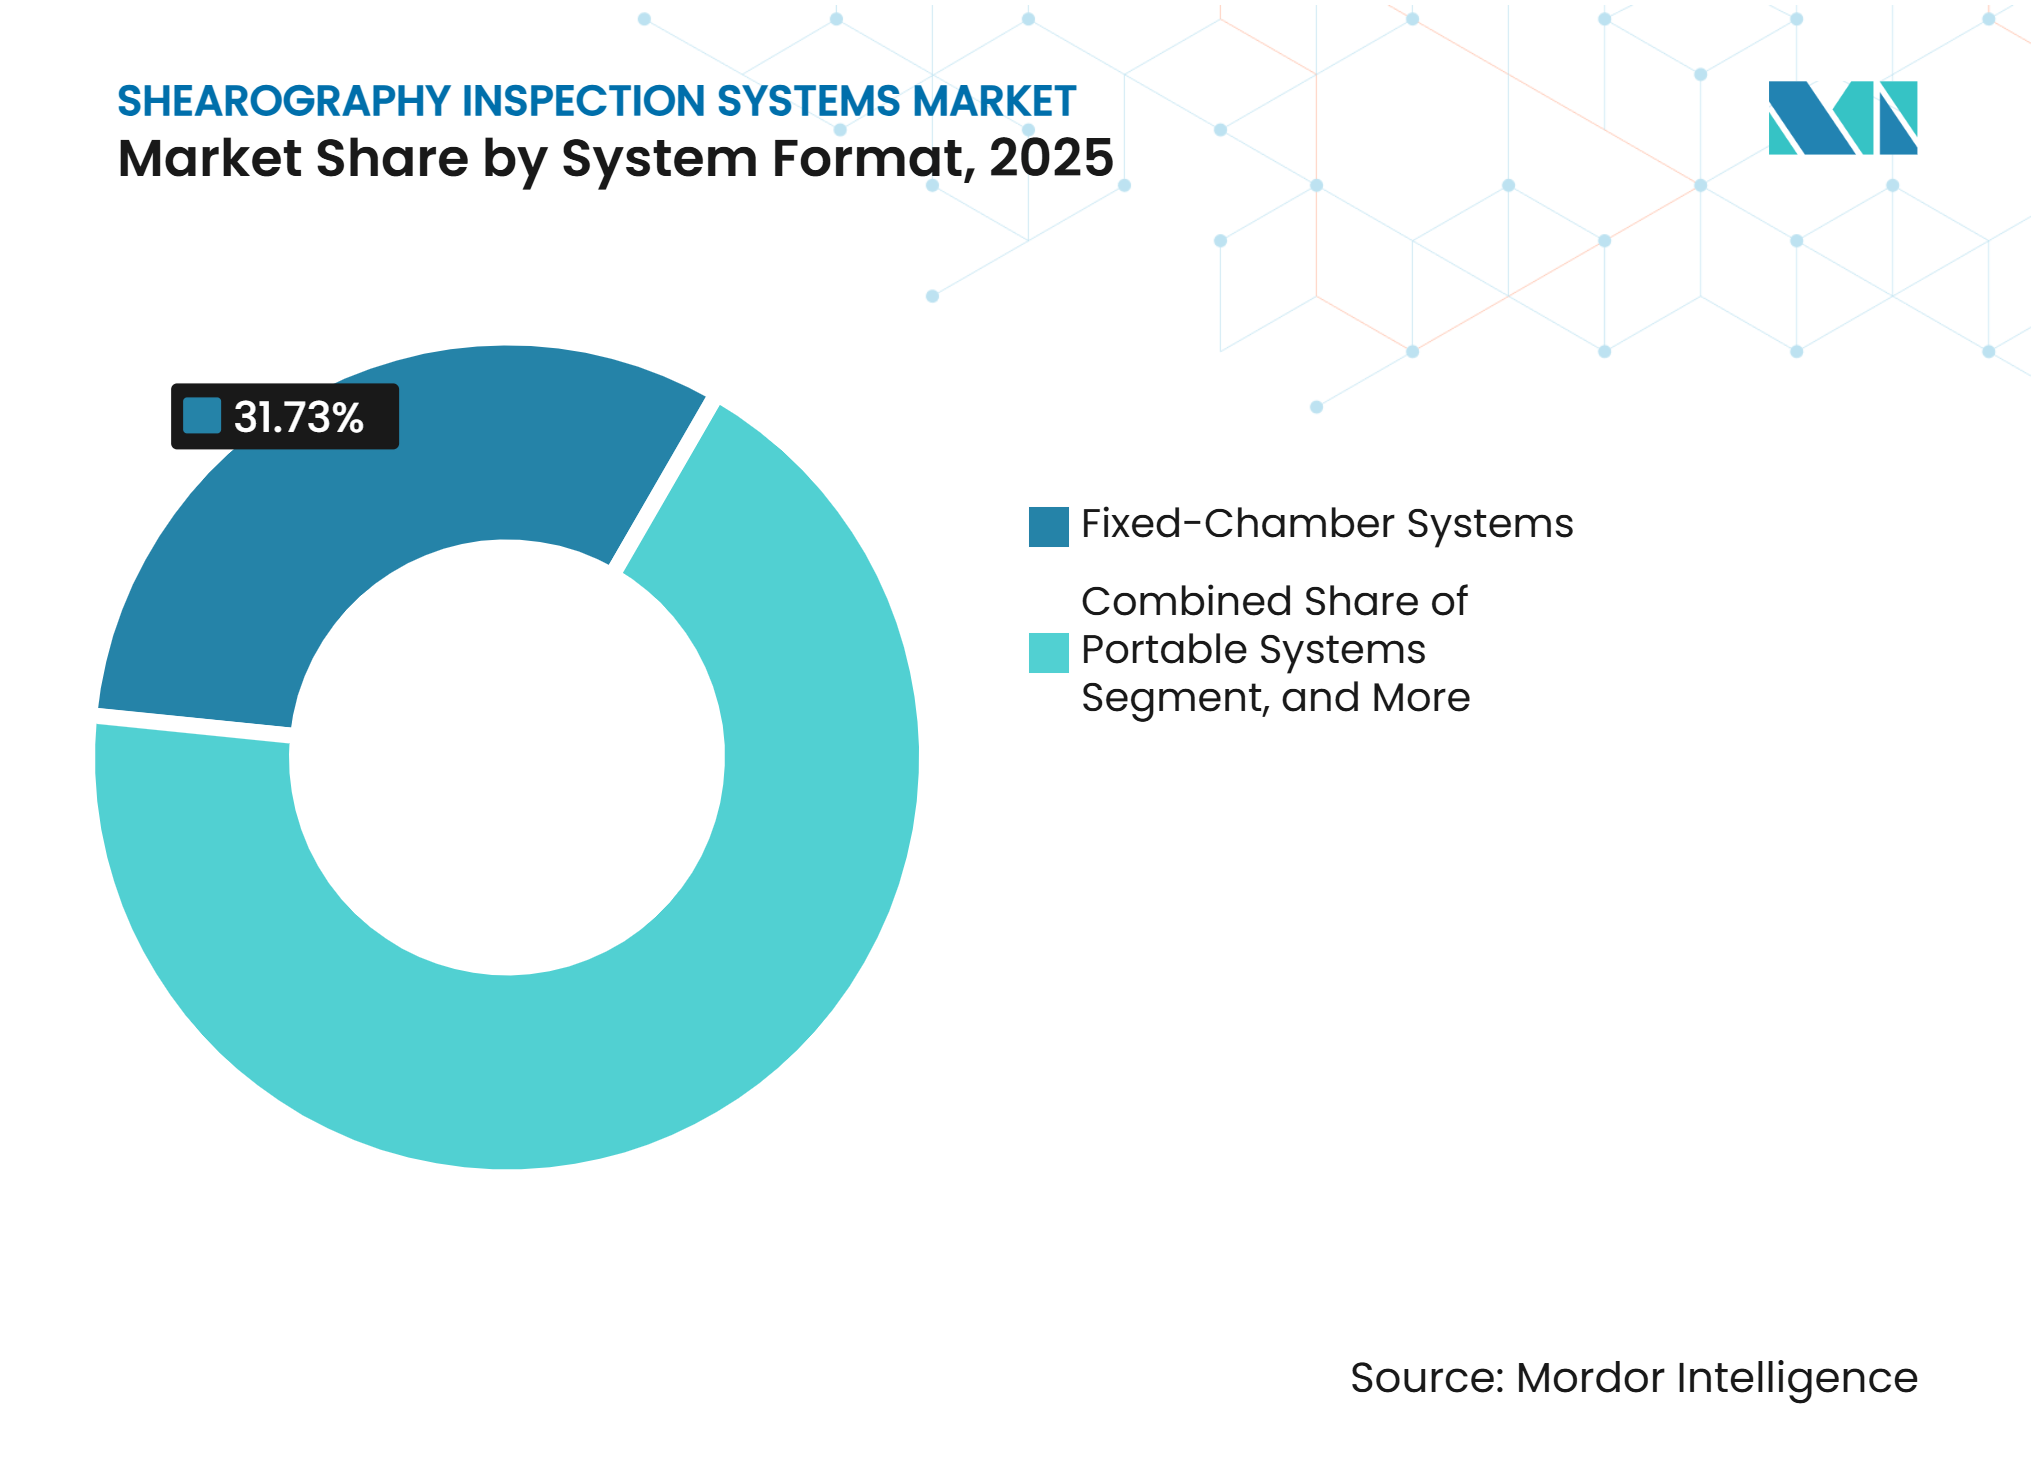
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Belastungsmethode:
Vakuum führt, während thermische Belastung voranschreitetDie Vakuumanregung hielt im Jahr 2025 einen Marktanteil von 43,87 % am Markt für Shearography-Inspektionssysteme. Sie ist in der Flugzeugverbundwerkstoffinspektion etabliert, da ein Teilvakuum eine wiederholbare Verformung in dünnen Laminaten und Wabenpaneelen erzeugen kann. Vakuumsysteme sind mit kontrollierten Produktions- und Wartungsabläufen kompatibel. Dantec Dynamics vermarktet FlawHunter als tragbares vakuumbelastetes System mit integrierter Pumpe und einer Option für thermische Anregung. Dieses Design unterstützt den Einsatz durch einen einzelnen Bediener in der Luftfahrtwartung. Das Verfahren bleibt wichtig, wo eine konsistente Belastung für die Abnahmeinspektion erforderlich ist.
Die thermische Belastung wird bis 2031 voraussichtlich mit einem CAGR von 9,98 % wachsen. Sie unterstützt die Inspektion großer, gekrümmter Strukturen, einschließlich Windturbinenblätter und Rumpfpaneele, wo eine gleichmäßige Vakuum- oder mechanische Belastung schwer zu erreichen sein kann. Eine Studie in Applied Optics aus dem Jahr 2025 berichtete von einer Einzelbild-Analysezeit von 0,36 Sekunden und einer Erkennungsgenauigkeit von 97 % für innere Defekte mit einem Durchmesser von mindestens 2 mm. Die Schwingungsbelastung bleibt für die dynamische Modenformenmessung und Dehnungsanalyse relevant. Die elektromagnetische Belastung zielt auf metallische Verbindungen und Schweißnähte ab, einschließlich der Überwachung von Widerstandspunktschweißnähten. Die mechanische Belastung wird hauptsächlich in Labor- und Kalibrierungsumgebungen eingesetzt.
Nach Anwendung:
Ablösungserkennung führt, während die Reparaturinspektion an Dynamik gewinntDie Inspektion von Verbundwerkstoff-Ablösungen und Delaminationen machte im Jahr 2025 30,63 % der Marktgröße für Shearography-Inspektionssysteme aus. Die Anwendung ist zentral für die Abnahmeinspektion von primären Luftfahrtstrukturen. ASTM E2581 legt Shearography-Verfahren für Polymermatrix-Verbundwerkstoffe, Sandwichkernmaterialien und filamentgewickelte Druckbehälter für Luft- und Raumfahrtanwendungen fest. Die Inspektion von Waben- und Sandwichstrukturen kann einen Großteil der gleichen Festkammer- und Vakuumbelastungsinfrastruktur nutzen. Die Inspektion von Klebeverbindungen und Beschichtungen profitiert ebenfalls von dieser installierten Basis. Dies begrenzt den Bedarf an separaten Investitionsgütern, wenn Nutzer Inspektionsaufgaben hinzufügen.
Die Inspektion von Aufprallschäden und Reparaturen wird bis 2031 voraussichtlich mit einem CAGR von 10,37 % wachsen. Die kommerzielle Luftfahrtwartung erfordert die Dokumentation der Schadensgrenze und der abgeschlossenen Reparatur, bevor das Flugzeug wieder in Betrieb genommen wird. SAE AIR7491 bietet Schulungsanleitungen für die zuverlässige Inspektion von Festlaminat-Verbundwerkstoffstrukturen. Jede Reparatur kann eine Inspektion vor und nach der Arbeit erfordern, was die Nachfrage über die Neuflugzeugproduktion hinaus unterstützt. Die Reifen- und Reifenerneuerungsinspektion ist eine ausgereifte Anwendung in Europa und dem asiatisch-pazifischen Raum. Dehnungs-, Verformungs- und Schwingungsmessungen bleiben für Strukturtests und die Validierung von Finite-Elemente-Modellen relevant.

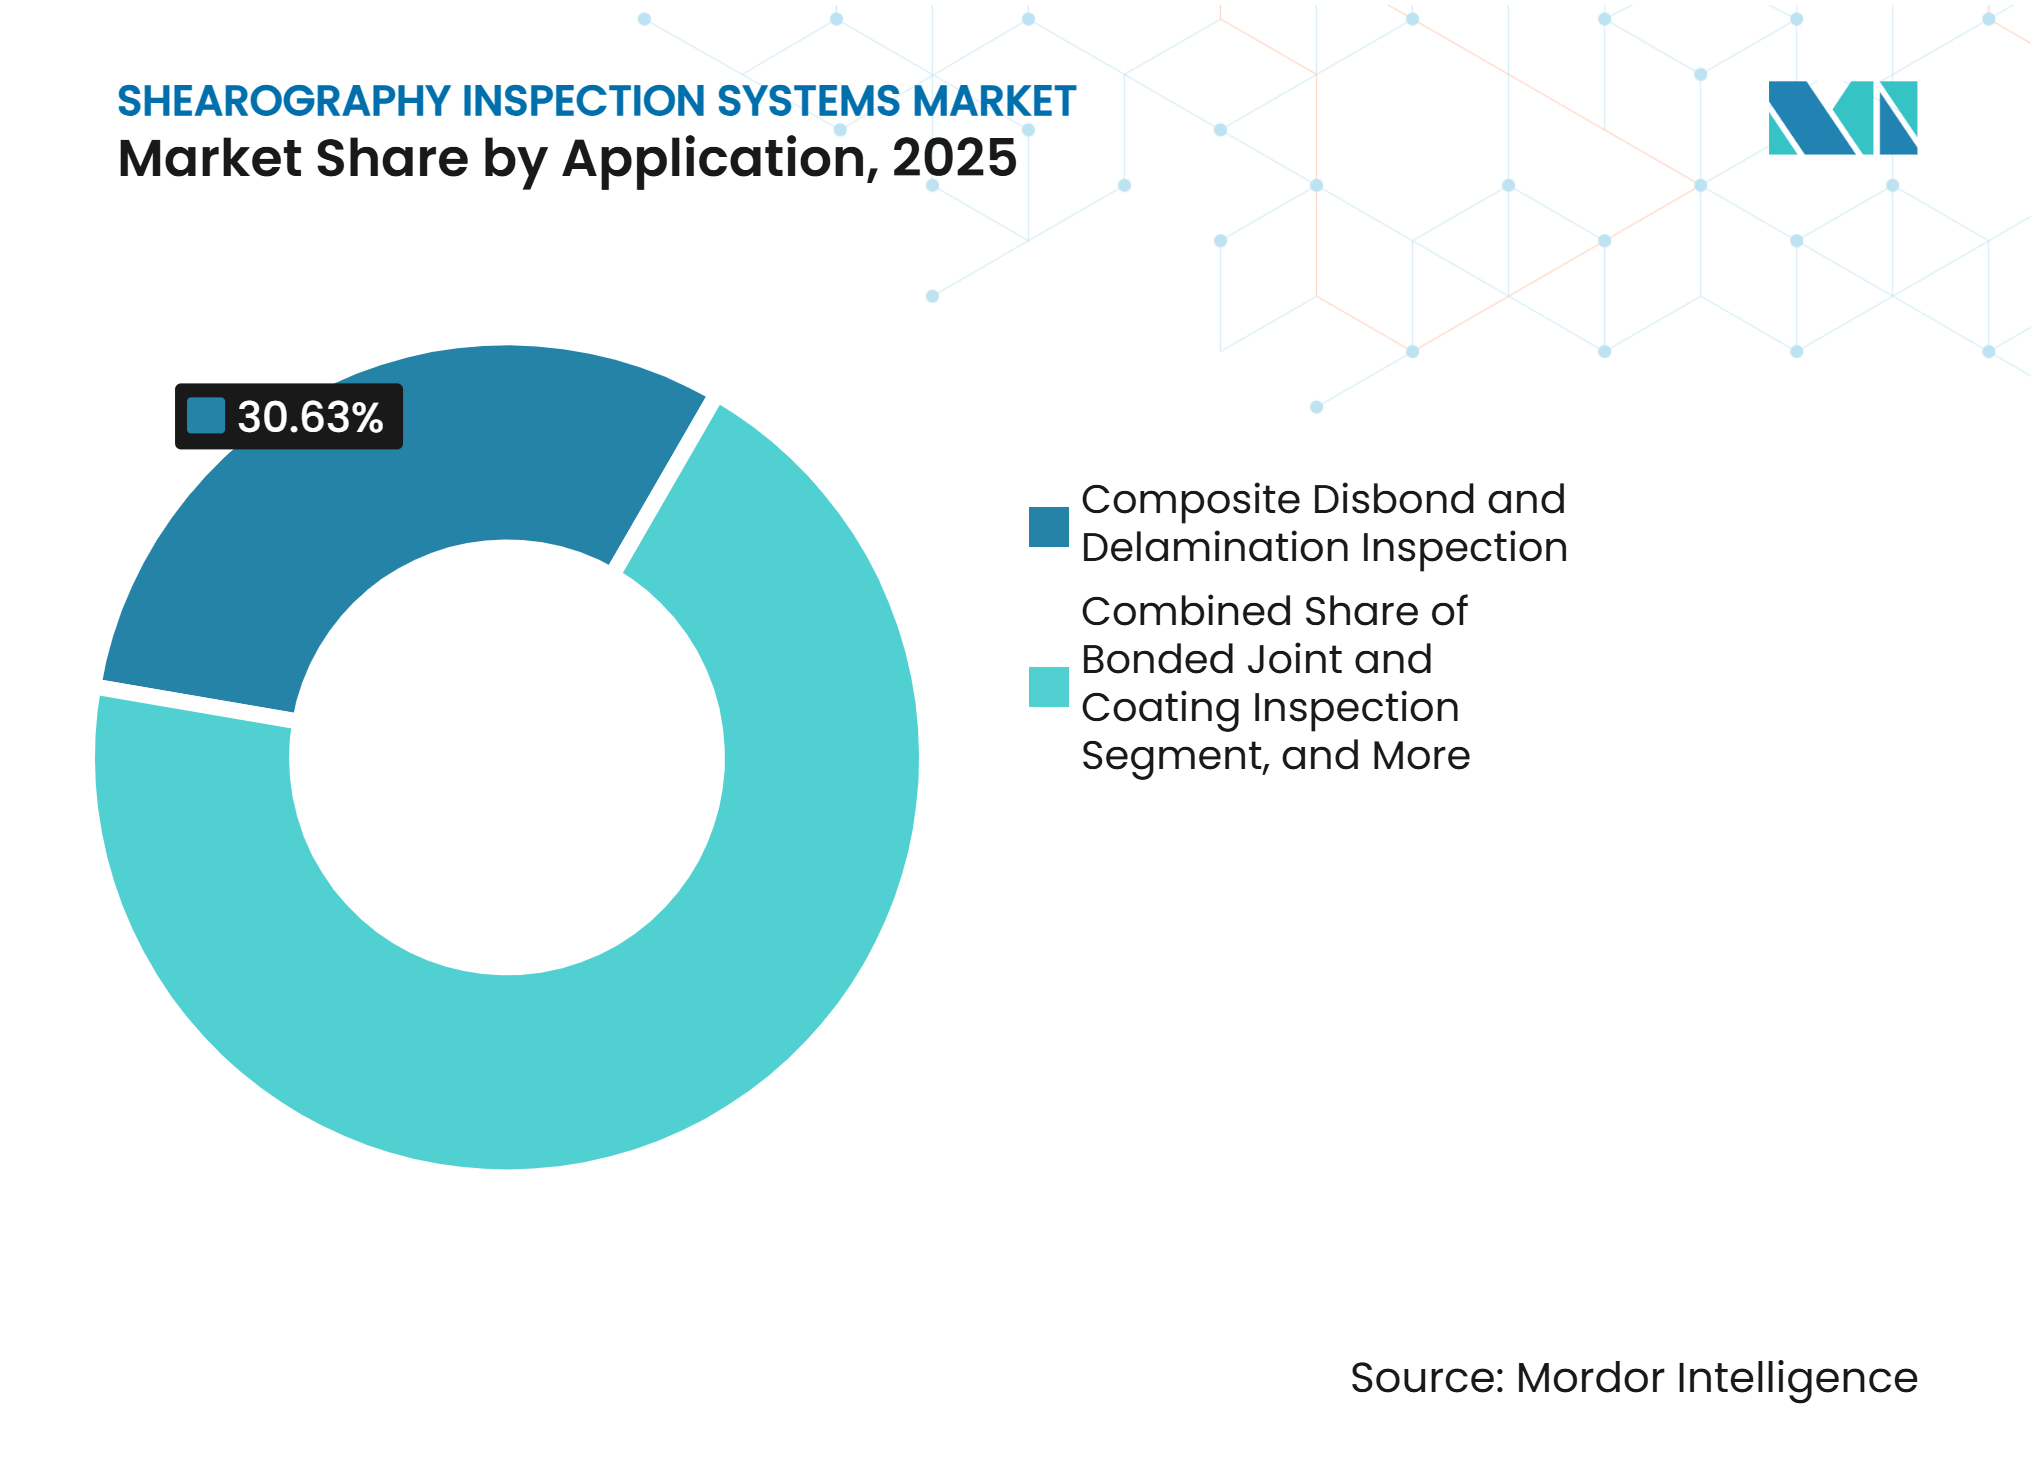
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Luft- und Raumfahrt sowie Verteidigung führen, während Energie und Strom das Tempo vorgibtLuft- und Raumfahrt sowie Verteidigung hielten im Jahr 2025 einen Marktanteil von 38,47 % am Markt für Shearography-Inspektionssysteme. Der Sektor erfordert eine Vollfeld-Verbundwerkstoffinspektion für Primärstrukturen während der Fertigung und der Betriebswartung. Programm-Qualitätspläne schaffen Beschaffungsnachfrage, die weniger diskretionär ist als allgemeine Investitionsausgaben. Die Luftfahrtwartung, -reparatur und -überholung hat unterschiedliche Nachfragetreiber, darunter Reparaturereignisse, Flottenalter und Flugzeugauslastung. Dies bietet Unterstützung in Zeiten, in denen die Flugzeugproduktionsraten niedriger sind. Automobil- und Transportnutzer wenden Shearography auf die Neureifen-Qualitätskontrolle und die Inspektion von Verbundwerkstoff-Karosseriepaneelen an.
Energie und Strom werden bis 2031 voraussichtlich mit einem CAGR von 10,51 % wachsen. Die im Jahr 2025 installierten 169.014 MW Windkapazität vergrößern die zukünftige Basis von Blättern, die eine Strukturinspektion erfordern. SAE-Forschungen, die im Januar 2026 veröffentlicht wurden, untersuchten die Defekttiefencharakterisierung durch thermisch und pneumatisch induzierte Shearography für Automobilkomponenten. Reifenerneuerung, Marine und Schiffbau sowie industrielle Fertigung sind kleinere etablierte Nutzergruppen. Die Inspektion von Meeresverbundwerkstoff-Schiffsrümpfen befindet sich noch in der Entwicklung, da dickwandige glasfaserverstärkte Kunststoffrümpfe die praktische Tiefenempfindlichkeit überschreiten können. Einige Werften qualifizieren das Verfahren daher nicht für diese Anwendungen.
Geografische Analyse
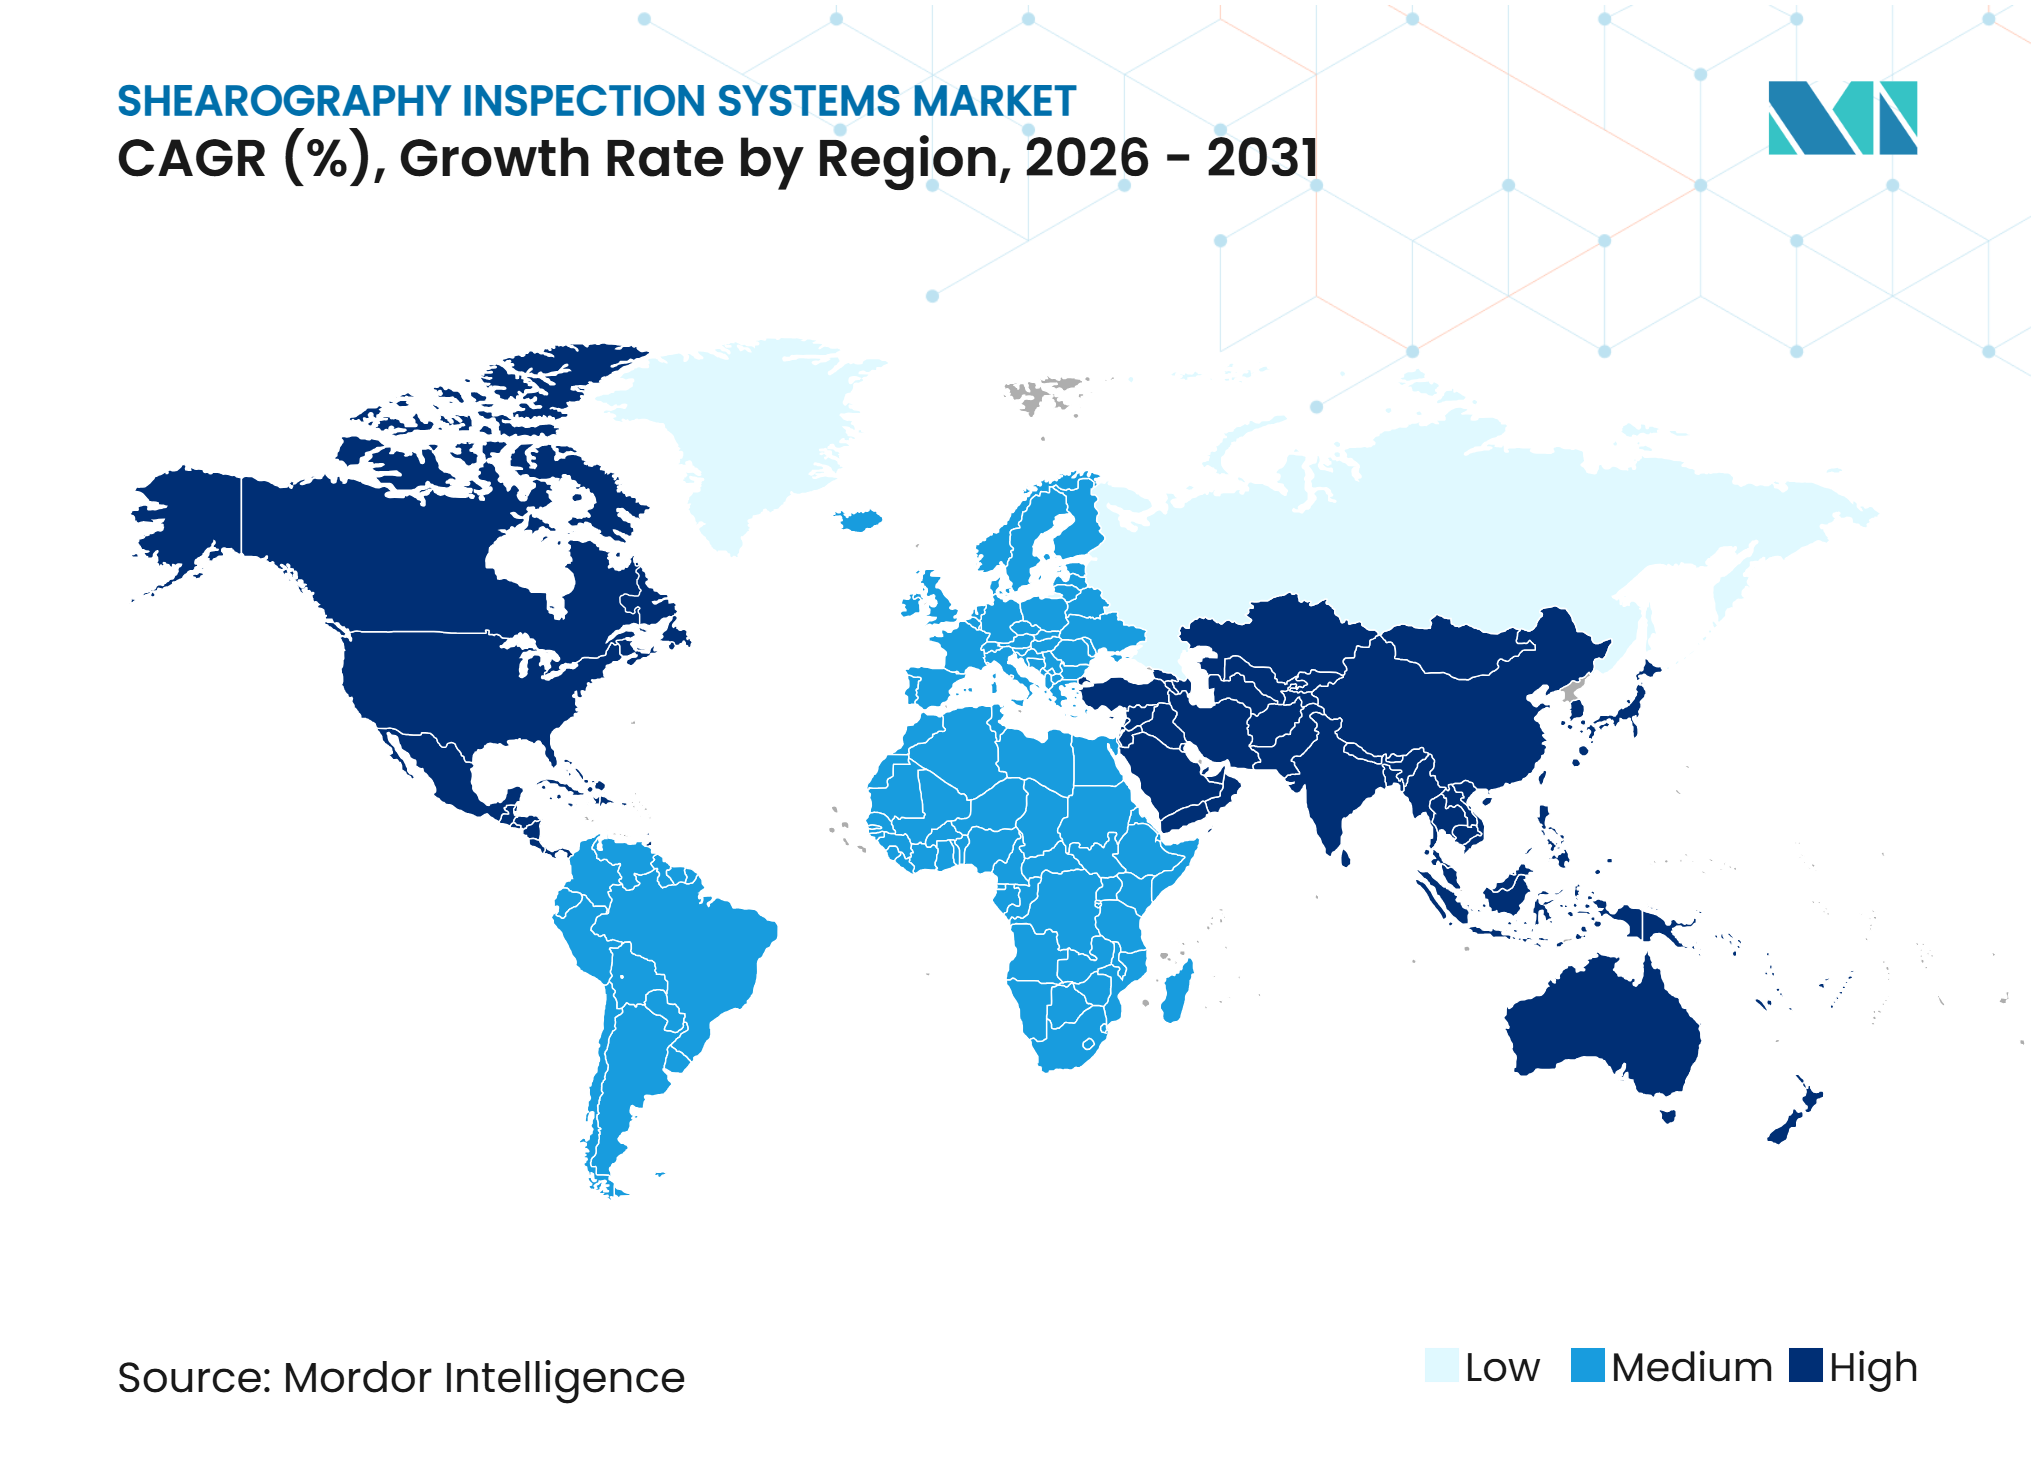
Nordamerika hielt im Jahr 2025 einen Marktanteil von 32,73 % am Markt für Shearography-Inspektionssysteme. US-amerikanische Luft- und Raumfahrt-Lieferketten unterstützen Gerätekäufe für verbundwerkstoffintensive Programme, einschließlich der Boeing 787 und der Lockheed Martin F-35. Diese Programme schaffen strukturierte Nachfrage nach Festkammer- und Portalsystemen bei Lieferantenstufen. FAA Advisory Circular AC 120-93B unterstützt die Nachfrage nach tragbaren Systemen für die Verbundwerkstoff-Reparaturinspektion in Luftfahrtwartungseinrichtungen. Hexcel kündigte im Februar 2025 eine Erweiterung seiner CFK-Anlage in Salt Lake City um 320 Millionen USD an. Die Investition unterstützt die Programme Boeing 787 MAX 10, Airbus A320neo XLR und kommerzielle Raumfahrt.
Kanada trägt durch Luftfahrtwartungscluster in Montreal und Toronto bei. Mexiko gewinnt an Relevanz, da die Verbundwerkstoffkomponentenmontage an kostengünstigere Standorte innerhalb nordamerikanischer Lieferketten verlagert wird. Europa verfügt über Spezialisten wie Dantec Dynamics A/S, isi-sys GmbH und Steinbichler Optotechnik GmbH. Airbus-Standorte in Hamburg, Toulouse und Bremen unterhalten Fest- und Robotersysteme für die Primärstrukturzertifizierung des A350 und A220. Deutschland, Dänemark, Frankreich und Spanien verfügen über Windparks, die eine Blattinspektion im Betrieb erfordern. Die EASA Part-145-Anforderungen und die EN 4179-Zertifizierung bevorzugen rückverfolgbare Systeme, die von qualifiziertem Personal betrieben werden.[2]
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 9,96 % wachsen. China installierte im Jahr 2025 130.258 MW und repräsentierte damit 77 % der globalen Windkraftzubauten, was einen zukünftigen Inspektionsbedarf schafft, wenn die Flotte in den regulären Betrieb eintritt. Indien verfügt über mehr als 325 Lieferanten, die Teile und Dienstleistungen für Boeing bereitstellen, was zukünftige Inspektionsbedarfe für Verbundwerkstoffkomponenten unterstützt. Südkorea und Japan steigern die Nachfrage durch Automobil-Verbundwerkstoffe und etablierte Luftfahrtwartungsbetriebe. Embraers Lieferkette in Brasilien unterstützt Südamerika. Saudi-Arabiens Investitionen in die Luftfahrtwartung stellen die deutlichste kurzfristige Chance im Nahen Osten und Afrika dar, während andere regionale Märkte noch in einem frühen Stadium sind.
Wettbewerbslandschaft
Marktkonzentration
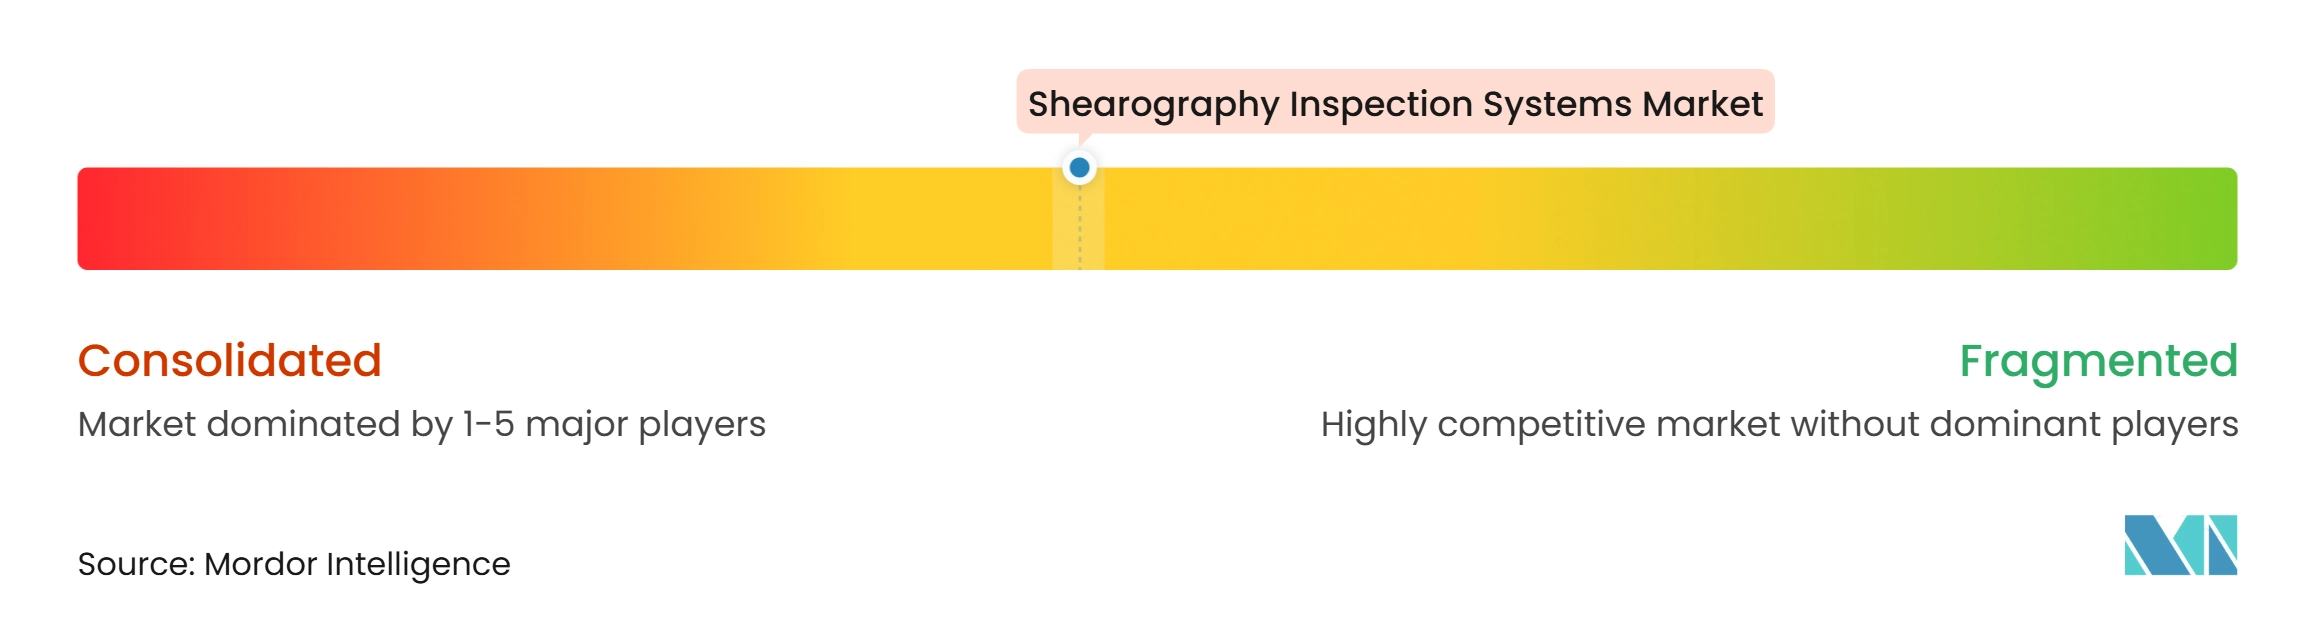
Der Markt für Shearography-Inspektionssysteme ist in der Hardware mäßig konzentriert, wobei Spezialisten den Großteil des Marktumsatzes ausmachen. Laser Technology, Inc., Dantec Dynamics A/S, isi-sys GmbH, ITALMATIC S.p.A. und Steinbichler Optotechnik GmbH sind wichtige Spezialisten. Ihre Angebote richten sich an Luft- und Raumfahrt-Verbundwerkstoffe, Reifeninspektion, Forschungsmetrologie und verwandte Anwendungen. Der Wettbewerb konzentriert sich auf Inspektionsleistung und die Eignung für spezifische Betriebsumgebungen. Software-Fähigkeiten sind zu einem wichtigen Differenzierungsmerkmal geworden. Anbieter fügen ihren Systemen KI-gestützte Defektklassifizierung, automatisches Phasenentfalten und robotische Pfadprogrammierung hinzu.
TENTA VISION GmbH präsentierte auf der ECNDT 2026 ein räumliches Phasenverschiebungssystem mit KI-basierter Inline-Messung. Das Beispiel zeigt, wie Labormethoden in kommerzielle Hardware- und Softwarepakete übergehen. Dantec Dynamics hat FlawExplorer für die Automatisierung mit Roboterarmen und speicherprogrammierbaren Steuerungen konzipiert. Michelin führte TreadVision im März 2026 ein, mit automatisierter Klassifizierung von Shearography-Ergebnissen für die Reifenerneuerung. Diese Schritte konzentrieren sich auf eine schnellere Interpretation und Integration in bestehende Produktionsabläufe. Die Branche der Shearography-Inspektionssysteme ist auch auf qualifizierte Nutzer angewiesen, da das Inspektionsergebnis rückverfolgbar und wiederholbar sein muss.
ESAB schloss im Juni 2026 die Übernahme von Eddyfi Technologies ab und erweiterte damit sein Inspektions- und Überwachungsportfolio.[3] Die Transaktion bringt fortschrittliche Instrumentierung, Sensorik, Robotik und Überwachungsfähigkeiten in eine größere industrielle Plattform. Hexagon gab im April 2026 eine Vereinbarung zur Übernahme von Waygate Technologies von Baker Hughes bekannt, vorbehaltlich behördlicher Genehmigungen. Diese Transaktionen können die Vertriebsreichweite über angrenzende Inspektionsmethoden hinaus erweitern. Die Feldinspektion von Offshore-Windgründungen, Verbundwerkstoff-Schiffsrümpfen und ziviler Infrastruktur ist noch weniger entwickelt. Kein Anbieter hat ein vollständig automatisiertes, produktionsreifes Shearography-System für diese Standorte ohne präzise Positionierungsinfrastruktur etabliert.
Branchenführer im Markt für Shearography-Inspektionssysteme
-
Laser Technology, Inc.
-
Dantec Dynamics A/S
-
ITALMATIC S.p.A.
-
isi-sys GmbH
-
Carl Zeiss AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Shearography-Inspektionssysteme Unternehmen in diesem Bericht
- Laser Technology, Inc.
- Dantec Dynamics A/S
- isi-sys GmbH
- Steinbichler Optotechnik GmbH
- ITALMATIC S.p.A.
- SDS Systemtechnik GmbH
- MESNAC Co., Ltd.
- image HoloLab
- TENTA VISION GmbH
- DEKRA SE
- Smithers Group Inc.
- Sonatest Ltd.
- Optonor AS
- JenaWave GmbH
- OptoMet GmbH
- Eddyfi Technologies
- Waygate Technologies GmbH
- TÜV SÜD AG
- Applus+
- Bureau Veritas SA
Neueste Industrielle Entwicklungen in Markt für Shearography-Inspektionssysteme
- Juni 2026: ESAB Corporation schloss die Übernahme von Eddyfi Technologies ab, einem globalen Anbieter fortschrittlicher ZfP-Instrumentierung, Sensorik, Robotik und Überwachungstechnologien mit Hauptsitz in Québec, Kanada. Der Deal brachte mehr als 1.000 Mitarbeiter und den Kundenstamm von Eddyfi in mehr als 110 Ländern in das Portfolio von ESAB ein und erweiterte dessen Strategie von der Fertigung auf Inspektion und Überwachung in den Bereichen Luft- und Raumfahrt, Verteidigung, Kernkraft sowie Öl und Gas.
- April 2026: Hexagon AB unterzeichnete eine endgültige Vereinbarung zur Übernahme von Waygate Technologies GmbH von Baker Hughes für 1,45 Milliarden USD in bar. Der Abschluss der Transaktion wird in der zweiten Hälfte des Jahres 2026 erwartet, vorbehaltlich behördlicher Genehmigungen. Waygate erzielte im Geschäftsjahr 2025 einen Umsatz von 630 Millionen USD auf Plattformen für Radiografie, visuelle Ferninspektion und Ultraschallprüfung, die weltweit die Luft- und Raumfahrt-, Automobil- und Energiesektoren bedienen.
- März 2026: Michelin North America stellte TreadVision by Michelin Retread Technologies auf dem Technology and Maintenance Council Annual Meeting in Greenville, South Carolina vor. Die Plattform integriert die automatisierte Vision-KI-Klassifizierung von Ergebnissen der Gehäuseintegritätsanalyse und Shearography in Echtzeit und stellt die erste dokumentierte großangelegte kommerzielle Einführung von generativer KI für die Shearography-Qualitätskontrolle in der Reifenerneuerung dar.
- Februar 2026: ESAB Corporation gab seine endgültige Vereinbarung zur Übernahme von Eddyfi Technologies für 1,45 Milliarden USD bekannt und verwies dabei auf den erwarteten Umsatz von Eddyfi von 270 Millionen USD und ein bereinigtes EBITDA von 80 Millionen USD für 2026, mit 100 Millionen USD erreichbar einschließlich annualisierter Run-Rate-Synergien. Die Transaktion wurde im Juni 2026 abgeschlossen.
Globaler Berichtsumfang für den Markt für Shearography-Inspektionssysteme
Der Markt für Shearography-Inspektionssysteme umfasst den globalen Markt für Inspektionssysteme, die Shearography, eine optisch-interferometrische, zerstörungsfreie Prüftechnik (ZfP), einsetzen, um Oberflächen- oder Unterflächendefekte, Dehnungskonzentrationen, Verformungen und strukturelle Anomalien in Bauteilen und Materialien zu erkennen und zu charakterisieren. Diese Systeme messen typischerweise Änderungen der Oberflächenverformung eines Objekts unter einer aufgebrachten Last und ermöglichen so die Identifizierung von Defekten wie Ablösungen, Delaminationen, Aufprallschäden, Debonding und anderen strukturellen Diskontinuitäten.
Der Marktbericht für Shearography-Inspektionssysteme ist segmentiert nach Systemformat (Tragbare Systeme, Tischgeräte, Festkammersysteme, Portalmontierte Systeme, Robotermontierte Systeme und In-Line-Integrierte Systeme), Belastungsmethode (Vakuumbelastung, Thermische Belastung, Schwingungs- / Dynamische Belastung, Mechanische Belastung und Elektromagnetische Belastung), Anwendung (Inspektion von Verbundwerkstoff-Ablösungen und Delaminationen, Waben- und Sandwichstrukturinspektion, Klebeverbindungs- und Beschichtungsinspektion, Inspektion von Aufprallschäden und Reparaturen, Reifen- und Reifenerneuerungsinspektion, Dehnungs-, Verformungs- und Schwingungsmessung und Weitere Anwendungen), Endverbraucherbranche (Luft- und Raumfahrt sowie Verteidigung, Luftfahrt-MRO, Reifen und Reifenerneuerung, Energie und Strom, Automobil und Transport, Marine und Schiffbau, Industrielle Fertigung und Weitere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asiatisch-Pazifischer Raum und Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Tragbare Systeme |
| Tischgeräte |
| Festkammersysteme |
| Portalmontierte Systeme |
| Robotermontierte Systeme |
| In-Line-Integrierte Systeme |
| Vakuumbelastung |
| Thermische Belastung |
| Schwingungs- / Dynamische Belastung |
| Mechanische Belastung |
| Elektromagnetische Belastung |
| Inspektion von Verbundwerkstoff-Ablösungen und Delaminationen |
| Waben- und Sandwichstrukturinspektion |
| Klebeverbindungs- und Beschichtungsinspektion |
| Inspektion von Aufprallschäden und Reparaturen |
| Reifen- und Reifenerneuerungsinspektion |
| Dehnungs-, Verformungs- und Schwingungsmessung |
| Weitere Anwendungen |
| Luft- und Raumfahrt sowie Verteidigung |
| Luftfahrt-MRO |
| Reifen und Reifenerneuerung |
| Energie und Strom |
| Automobil und Transport |
| Marine und Schiffbau |
| Industrielle Fertigung |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Systemformat | Tragbare Systeme | ||
| Tischgeräte | |||
| Festkammersysteme | |||
| Portalmontierte Systeme | |||
| Robotermontierte Systeme | |||
| In-Line-Integrierte Systeme | |||
| Nach Belastungs- oder Anregungsmethode | Vakuumbelastung | ||
| Thermische Belastung | |||
| Schwingungs- / Dynamische Belastung | |||
| Mechanische Belastung | |||
| Elektromagnetische Belastung | |||
| Nach Anwendung | Inspektion von Verbundwerkstoff-Ablösungen und Delaminationen | ||
| Waben- und Sandwichstrukturinspektion | |||
| Klebeverbindungs- und Beschichtungsinspektion | |||
| Inspektion von Aufprallschäden und Reparaturen | |||
| Reifen- und Reifenerneuerungsinspektion | |||
| Dehnungs-, Verformungs- und Schwingungsmessung | |||
| Weitere Anwendungen | |||
| Nach Endverbraucherbranche | Luft- und Raumfahrt sowie Verteidigung | ||
| Luftfahrt-MRO | |||
| Reifen und Reifenerneuerung | |||
| Energie und Strom | |||
| Automobil und Transport | |||
| Marine und Schiffbau | |||
| Industrielle Fertigung | |||
| Weitere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-Pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Shearography-Inspektionssysteme?
Der Markt für Shearography-Inspektionssysteme wurde im Jahr 2025 auf 103,65 Millionen USD bewertet und soll bis 2031 einen Wert von 171,63 Millionen USD erreichen, mit einem CAGR von 8,99 % im Zeitraum 2026–2031.
Was treibt die Nachfrage nach Shearography-Inspektionssystemen an?
Die Nachfrage wird durch Verbundwerkstoffstrukturen in Flugzeugen, die Inspektion von Windturbinenblättern, den Bedarf an Hochratenproduktion und die automatisierte Reifenerneuerung gestützt.
Welches Systemformat hat den größten Marktanteil?
Festkammersysteme hielten im Jahr 2025 mit 31,73 % den größten Marktanteil, da sie eine wiederholbare Inspektion in kontrollierten Luft- und Raumfahrt-Produktionsumgebungen unterstützen.
Welche Belastungsmethode expandiert am schnellsten?
Die thermische Belastung wird bis 2031 voraussichtlich mit einem CAGR von 9,98 % wachsen, da sie für große gekrümmte Verbundwerkstoffoberflächen geeignet ist.
Welcher Endverbrauchersektor wird voraussichtlich am schnellsten wachsen?
Energie und Strom wird bis 2031 voraussichtlich mit einem CAGR von 10,51 % wachsen, unterstützt durch die wachsende installierte Basis von Windturbinenblättern.
Welche Region führt die Nachfrage nach Shearography-Systemen an?
Nordamerika hielt im Jahr 2025 einen Anteil von 32,73 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 9,96 % wachsen wird.