
Marktgröße und Marktanteil für Roboter-Luftreiniger
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
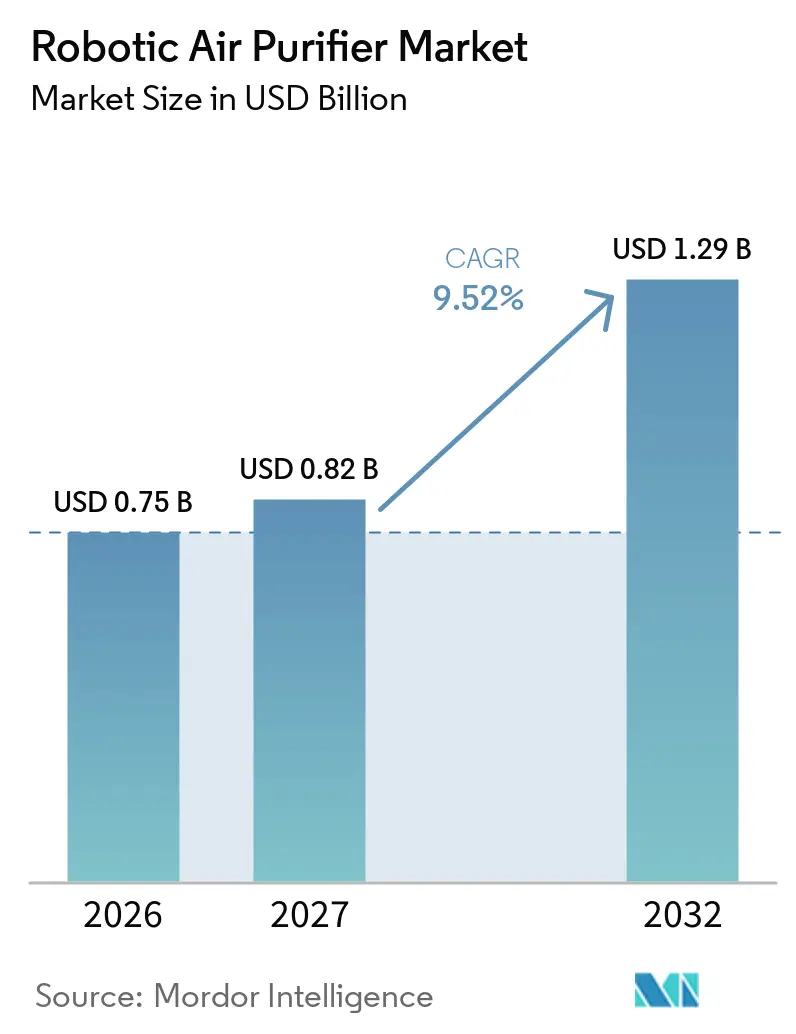
| Marktgröße (2027) | 0.82 Milliarden US-Dollar |
| Marktgröße (2032) | 1.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.52 % |
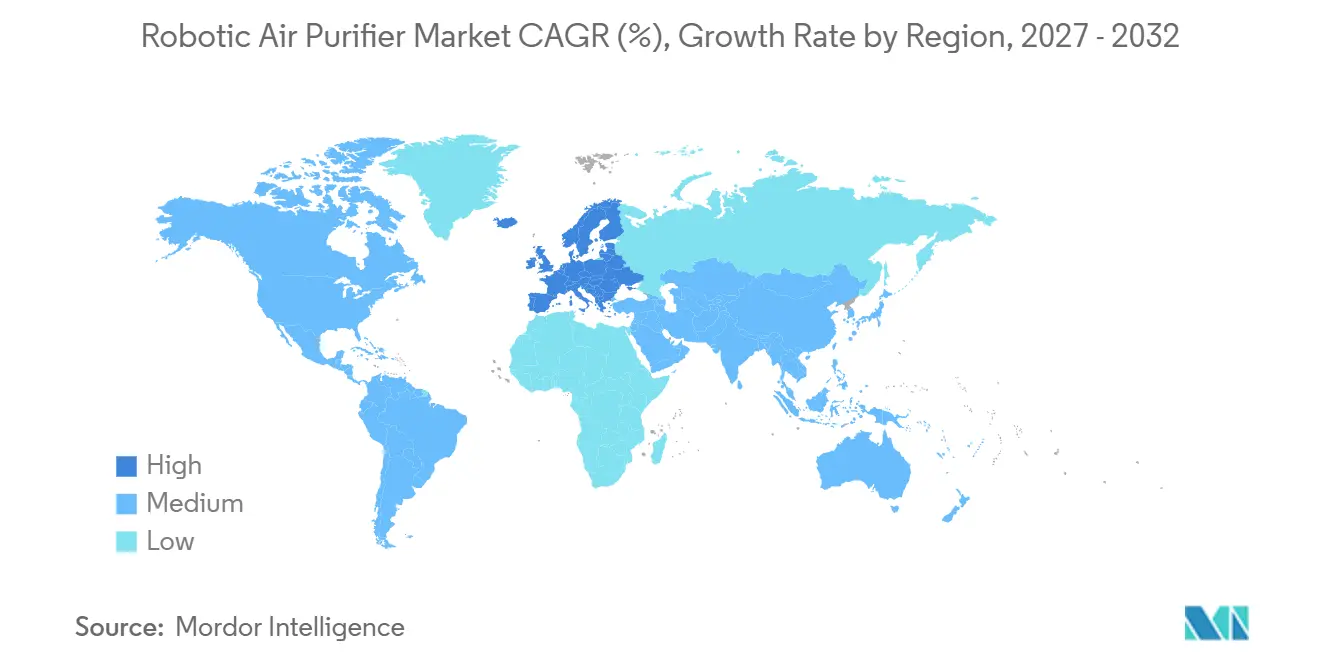
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
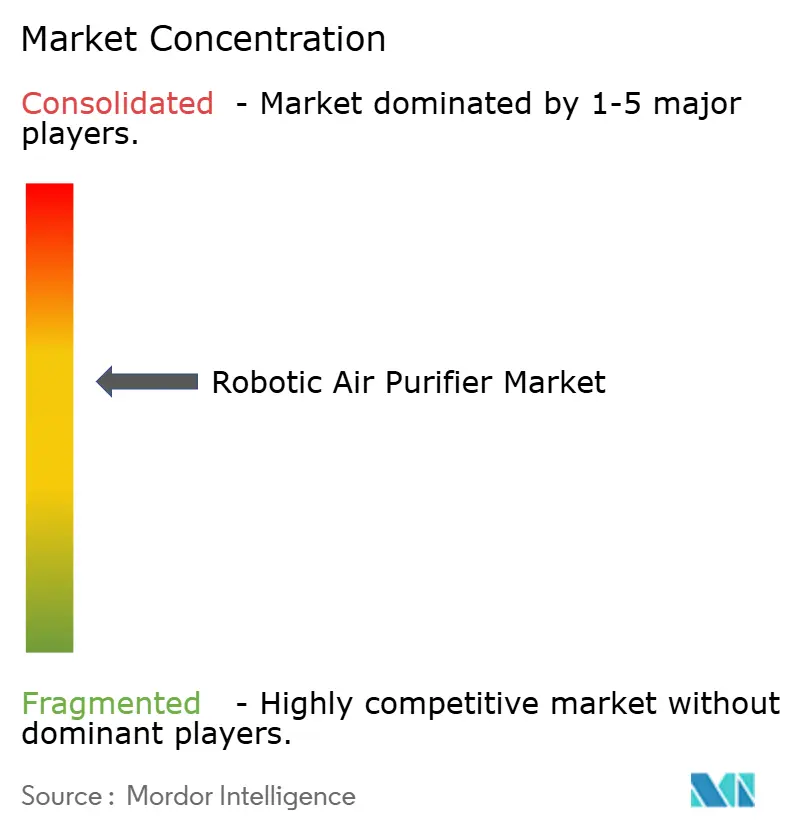
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Roboter-Luftreiniger von Mordor Intelligence
Die Marktgröße für Roboter-Luftreiniger wurde im Jahr 2026 auf 0,75 Milliarden USD geschätzt und soll von 0,82 Milliarden USD im Jahr 2027 auf 1,29 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,52 % während des Prognosezeitraums (2027–2032). Die Nachfrage verlagert sich hin zu Geräten, die veränderte Schadstoffbedingungen in einem Haus oder einer Einrichtung erkennen und sich dorthin bewegen können, wo eine Luftreinigung erforderlich ist. Dies begünstigt Produkte, die Navigation, Sensorik und Filtration kombinieren, anstatt einfache mobile Geräte. Vernetzte Funktionen unterstützen zudem den Filterwechsel, die Betriebsüberwachung und verwaltete Servicemodelle, was wiederkehrende Einnahmen für Anbieter wichtiger machen kann. Ostasiatische Fertigungsökosysteme bieten Vorteile bei Sensoren, Batterien und Roboterkomponenten, während europäische Gebäudeanforderungen den Wert einer dokumentierten Raumluftqualitätsleistung steigern. Preissensibilität, mangelnde Vertrautheit mit der Kategorie und Compliance-Anforderungen für vernetzte Geräte werden die breitere Haushaltsnutzung in einigen Regionen weiterhin verlangsamen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten eigenständige Roboter-Luftreiniger im Jahr 2026 einen Marktanteil von 63,4 % am Markt für Roboter-Luftreiniger, während gewerbliche und industrielle Roboter-Luftreiniger bis 2032 voraussichtlich mit einer CAGR von 10,3 % wachsen werden.
- Nach Filtrationstechnologie hielt die Hochleistungspartikelluftfiltration (HEPA) im Jahr 2026 einen Marktanteil von 43,1 % am Markt für Roboter-Luftreiniger, während UV-C- und photokatalytische Reinigung bis 2032 voraussichtlich mit einer CAGR von 10,9 % wachsen wird.
- Nach Navigationstechnologie hielt LiDAR im Jahr 2026 einen Marktanteil von 29,6 % am Markt für Roboter-Luftreiniger, während KI-gestützte autonome Navigation bis 2032 voraussichtlich mit einer CAGR von 11,3 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2026 63,2 % der Marktgröße für Roboter-Luftreiniger auf Wohnanwendungen, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 11,6 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 37,6 %, während Europa bis 2032 voraussichtlich mit einer CAGR von 9,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Roboter-Luftreiniger
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Raumluftqualität und zunehmendes Gesundheitsbewusstsein | +2.8% | Global, mit höchster Relevanz in Städten im Asien-Pazifik-Raum und in Nordeuropa | Mittelfristig (2–4 Jahre) |
| Smart-Home- und vernetzter Geräteadoption | +2.2% | Nordamerika, Europa und Ostasien, mit früher Adoption in Südostasien | Mittelfristig (2–4 Jahre) |
| Fortschritte bei KI-Navigation, Sensorik und Filtration | +2.0% | Global, angeführt von Fertigungszentren im Asien-Pazifik-Raum und Forschungseinrichtungen in Nordamerika | Langfristig (≥ 4 Jahre) |
| Gewerbliche Anforderungen an die Überwachung der Raumluftqualität | +1.5% | Europa und Nordamerika, mit frühen Gewinnen in Japan, Südkorea und dem GCC | Kurzfristig (≤ 2 Jahre) |
| Abdeckungslücke zwischen Räumen bei der Nutzung stationärer Luftreiniger | +1.3% | Global, insbesondere in größeren Haushalten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Automatisierung des Filterservices und Abonnementpotenzial | +0.8% | Nordamerika und Europa, mit aufkommender Nachfrage im Nahen Osten und in Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Raumluftqualität und zunehmendes Gesundheitsbewusstsein
Die Weltgesundheitsorganisation aktualisierte im Februar 2025 ihre Datenbank für Luftqualitätsstandards und deckt nun fast 140 Länder ab, 17 % mehr als die vorherige Ausgabe.[1] Die Aktualisierung bestätigt, dass Feinstaub, Stickstoffdioxid und Ozon in vielen städtischen Gebieten weiterhin über den Richtwerten liegen. Der Fahrplan der Weltgesundheitsversammlung für 2025 enthält auch ein freiwilliges Ziel, die gesundheitlichen Auswirkungen der Luftverschmutzung bis 2040 zu halbieren.[2] In Wohnräumen kann die Schadstoffbelastung zwischen Kochbereichen, Schlafzimmern und von Kindern genutzten Räumen variieren. Ein stationäres Gerät kann diese wechselnden Standorte möglicherweise nicht so effektiv abdecken wie ein mobiles Gerät. Dies unterstützt die Nachfrage im Markt für Roboter-Luftreiniger nach Geräten, die ihre Reinigungsaktivität auf veränderte Raumluftbedingungen ausrichten können. Der Nutzen ist nicht auf einen einzelnen Raum beschränkt, da sich Quellen und Bewohner im Laufe des Tages verändern können. Dies macht eine sichtbare und zuverlässige Routenführung zu einem zentralen Bestandteil der Produktglaubwürdigkeit für gesundheitsbewusste Käufer.
Smart-Home- und vernetzter Geräteadoption
Vernetzte Haushalte senken die praktischen Hürden für die Einführung eines autonomen Geräts. Ein vernetzter Luftreiniger kann Muster melden, den Filterwechsel unterstützen und dem Nutzer Betriebsdaten bereitstellen. Diese Funktionen können wiederkehrende Servicepläne neben dem Geräteverkauf unterstützen. Sie schaffen auch eine Grundlage für Anbieter, Navigation und Filterverwaltungsfunktionen im Laufe der Zeit zu verbessern. Die Abdeckungslücke zwischen Räumen bei stationären Geräten macht vernetzte autonome Produkte relevanter, wo Haushalte bereits mehrere Smart-Geräte nutzen. Dies gibt dem Markt für Roboter-Luftreiniger die Möglichkeit, Mobilität als nützlichen Bestandteil einer umfassenderen Hausautomation zu positionieren und nicht als isoliertes Merkmal. Eine klare App-Erfahrung kann auch dazu beitragen, dass Wartungsanforderungen für Haushalte leichter verständlich sind. Anbieter müssen dennoch vermeiden, dass vernetzte Funktionen als unnötige Kosten oder komplizierte Einrichtungsaufgabe wahrgenommen werden.
Fortschritte bei KI-Navigation, Sensorik und Filtration
Ein im Juli 2025 erteiltes US-Patent beschreibt einen mobilen Luftbehandlungsroboter, der Routenführung, Lüftergeschwindigkeit und Ultraviolett-C (UV-C)-Einstellungen anhand von Messwerten für Feinstaub, Kohlendioxid, Temperatur und Belegung anpasst. Die Verarbeitung von Sensorinformationen auf dem Gerät kann Reaktionsverzögerungen reduzieren und den Bedarf, Betriebsdaten an einen Remote-Dienst zu senden, begrenzen. Dieselbe Designrichtung kann Anbietern helfen, Datenschutzerwartungen für vernetzte Geräte zu erfüllen. Mobile Plattformen können auch den UV-C-Betrieb planen, wenn ein Raum nicht belegt ist, was die Technologie in kontrollierten Umgebungen einfacher nutzbar macht. Bessere Kombinationen aus Sensorik, Kartierung und Filtration erhöhen daher die technische Einstiegshürde für neue Marktteilnehmer im Markt für Roboter-Luftreiniger. Der Nutzen ist am größten, wenn Anbieter zuverlässige Hardware mit Software kombinieren können, die wiederkehrende Raumluft-Schadstoffmuster erkennt. Hardware allein schafft keine nützliche Autonomie, wenn das System Sensormesswerte nicht konsistent interpretieren kann. Anbieter benötigen auch Steuerungen, die es Nutzern ermöglichen zu verstehen, wie das Gerät Routenentscheidungen trifft.
Gewerbliche Anforderungen an die Überwachung der Raumluftqualität
Anforderungen an gewerbliche Gebäude schaffen einen kurzfristigeren Anwendungsfall für mobile Reinigung und Überwachung. Die überarbeitete Norm EN 16798-3 wurde im Mai 2025 aktualisiert und legt Filtrationsanforderungen für Nichtwohngebäude fest.[3] Die überarbeitete Richtlinie zur Gesamtenergieeffizienz von Gebäuden stellt die Raumluftqualität neben die Energieeffizienzanforderungen für europäische Gebäude. In den Vereinigten Staaten vergab die Advanced Research Projects Agency for Health (ARPA-H) bis zu 40 Millionen USD an die Mayo Clinic für Luftsicherheitsforschung mit Robotik, Biosensoren und intelligenter Filtration in Notaufnahmen.[4] Diese Programme erhöhen die Relevanz von Systemen, die sowohl Reinigung als auch Betriebsaufzeichnungen bereitstellen können. Sie machen compliance-orientierte Anwendungen für den Markt für Roboter-Luftreiniger wichtiger als die Verbrauchernachfrage allein. Käufer können aufgezeichnete Bedingungen nutzen, um den Geräteeinsatz mit Gebäudemanagementpraktiken zu verknüpfen. Dies ermutigt Anbieter, Berichtsfunktionen sowohl für nicht-technische Betreiber als auch für Spezialisten zu entwickeln.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Gesamtbetriebskosten | -0.7% | Global, mit größter Auswirkung in Südamerika, Südostasien sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Geringe Bekanntheit und frühe Kategoriendurchdringung | -0.5% | Global, mit größter Auswirkung in Südamerika, Afrika und nicht-städtischem Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kompromisse bei Batterie, Geräusch und Reinluftlieferung | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Datenschutz-, Cybersicherheits- und Nachweisanforderungen für vernetzte Geräte | -0.3% | Nordamerika und die Europäische Union, mit Auswirkungen auf Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Gesamtbetriebskosten
Die Kategorie bleibt im Premiumpreissegment, was die Adoption außerhalb einkommensstärkerer Kundengruppen einschränkt. Die Kosten umfassen das Gerät, Ersatzfilter und potenzielle Überwachungs- oder Servicegebühren. Eine Studie aus dem Jahr 2025 mit 3.400 Haushalten mittleren Einkommens in Dhaka ergab, dass Verbraucher Luftreiniger trotz hoher Raumluft-Feinstaubbelastung nur mit 8 % bis 16 % des Einzelhandelspreises bewerteten. Dies zeigt, dass Bewusstsein allein die Erschwinglichkeitsbarriere möglicherweise nicht überwinden kann. Eine breitere Adoption in Südamerika, Südostasien und Subsahara-Afrika wird von niedrigeren Komponentenkosten und glaubwürdigen Serviceangeboten abhängen. Batteriekapazität, Betriebsgeräusch und Reinluftlieferungsleistung müssen ebenfalls ausgewogen werden, ohne die Preise über das hinaus zu treiben, was Massenmarktkäufer akzeptieren werden. Günstigere Produkte, die zu stark bei Bewegung oder Luftstrom Kompromisse eingehen, könnten das Verbrauchervertrauen in die Kategorie schwächen. Kostensenkungen müssen daher die Kernleistung erhalten, die ein Robotergerät von einem stationären Gerät unterscheidet.
Geringe Bekanntheit und frühe Kategoriendurchdringung
Kunden müssen Luftreinigung verstehen, die Grenzen stationärer Abdeckung erkennen und autonomer Bewegung vertrauen, bevor sie ein Robotermodell in Betracht ziehen. Dies schafft einen schwierigeren Adoptionspfad als bei einem herkömmlichen Luftreiniger. Frühere Produkte mit begrenzter Navigationsfähigkeit können Käufer gegenüber Kategorieversprechen vorsichtig machen. Der Markt für Roboter-Luftreiniger muss daher praktische Abdeckungsvorteile aufzeigen, anstatt sich allein auf Automatisierung zu verlassen. Vernetzte Produkte sehen sich auch in wichtigen Märkten wachsenden Datenschutz-, Cybersicherheits- und Nachweisanforderungen gegenüber. Anbieter, die Leistung nicht belegen oder Gerätedaten nicht schützen können, werden institutionelle Käufer möglicherweise besonders schwer gewinnen. Demonstrationen, die Bewegung, Sensorik und Filtration im Zusammenspiel zeigen, können diese Unsicherheit reduzieren. Unabhängige Tests und klare Betriebsanleitungen werden wichtig bleiben, wenn vernetzte Produkte in sensiblere Umgebungen eintreten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Eigenständige Plattformen sichern den Umsatz, gewerbliche Einheiten beschleunigen das Wachstum
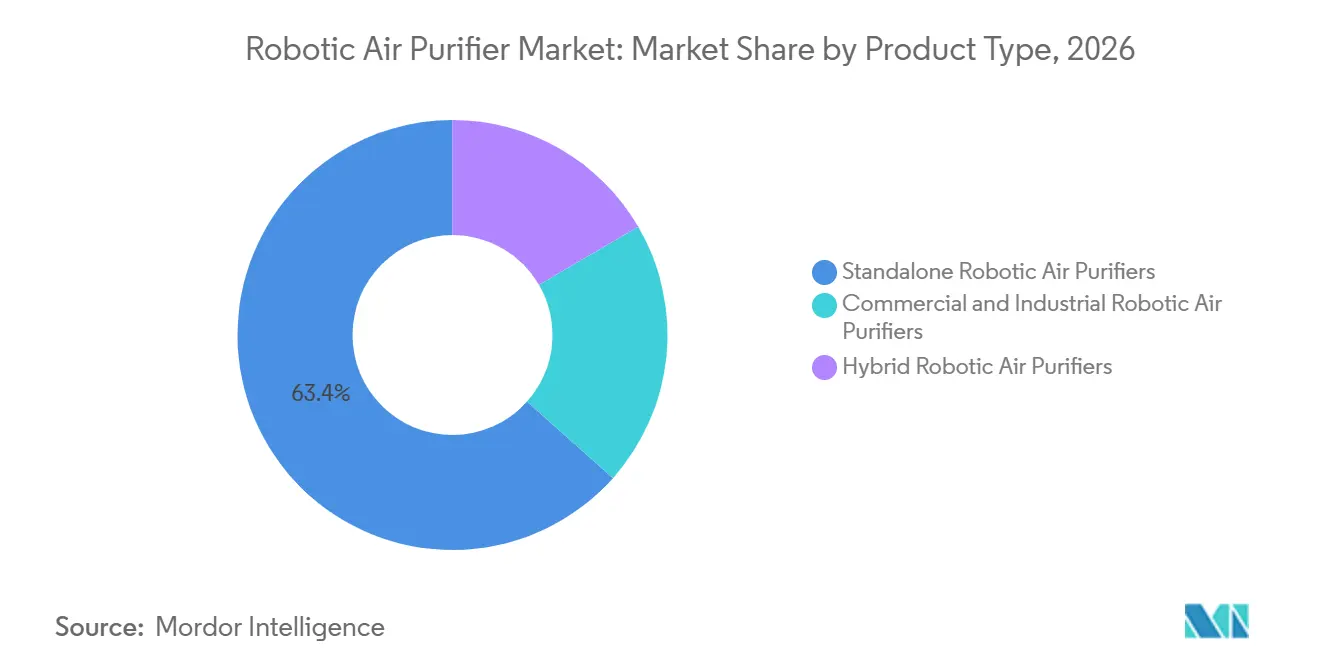
Eigenständige Roboter-Luftreiniger machten im Jahr 2026 63,4 % der Marktgröße für Roboter-Luftreiniger aus. Ihre Position spiegelt einen ersten wohnorientierten Ansatz bei frühen Kategorieanbietern wider. Dedizierte Geräte können Luftstromdesign, Sensoren und Bewegung priorisieren, ohne Platz mit einem Reinigungsmechanismus zu teilen. Dieses Format eignet sich für Käufer, die Luftreinigung als Hauptfunktion betrachten. Es kann auch raumspezifische Routenführung unterstützen, wenn die Luftqualität in einem Haushalt variiert. Hybridprodukte kombinieren Reinigung mit Staubsaugen oder Wischen und können dazu beitragen, den Kauf für kostenbewusste Haushalte zu rechtfertigen. Allerdings kann eine gemeinsame Architektur den Luftstrom und die Reinluftlieferung einschränken. Die Produktwahl hängt davon ab, ob Käufer dedizierte Reinigungsleistung oder mehrere Haushaltsfunktionen schätzen. Die Branche für Roboter-Luftreiniger wird voraussichtlich beide Formate im Portfolio behalten, da sich die Kategorie ausweitet. Dedizierte Plattformen können für Käufer auch einfacher zu bewerten sein, da Zweck und Leistungsanforderungen direkter sind. Hybriddesigns müssen nachweisen, dass zusätzliche Funktionen die Luftreinigungsfähigkeit nicht beeinträchtigen.
Gewerbliche und industrielle Roboter-Luftreiniger sollen bis 2032 mit einer CAGR von 10,3 % wachsen. Ihr Schwung kommt von Beschaffungsanforderungen im Gesundheitswesen und verwalteten Servicebereitstellungen. GAMA Healthcare setzte im Februar 2025 im Rahmen eines 5-jährigen Filteraustausch-Servicevertrags fast 300 mobile Rediair-Reinigungseinheiten an 2 NHS-Midlands-Vertrauensstandorten ein. Dieses Modell wandelt das Filtermanagement in eine laufende Anbieterverantwortung um. Es kann die Betriebslast für Einrichtungen reduzieren, die Geräte nicht intern verwalten möchten. Büros, mittelgroße Gesundheitseinrichtungen und Bildungseinrichtungen bieten Raum für Produkte unterhalb der Kosten klinischer Plattformen. Anbieter, die zuverlässigen Service mit klarer Leistungsberichterstattung kombinieren, können um diesen Teil des Marktes für Roboter-Luftreiniger konkurrieren. Die gewerbliche Nachfrage gibt Herstellern auch eine Möglichkeit, wiederkehrende Einnahmen über den anfänglichen Geräteverkauf hinaus aufzubauen. Einrichtungsbetreiber bevorzugen möglicherweise einen Servicevertrag, wenn dieser ihnen vorhersehbare Unterstützung und Austauschpläne bietet. Diese Präferenz macht die Aftersales-Fähigkeit für viele institutionelle Anbieter genauso wichtig wie die Hardwareleistung.
Nach Filtrationstechnologie: HEPA dominiert, UV-C-Photokatalyse gewinnt an Bedeutung
HEPA-Filtration hielt im Jahr 2026 43,1 % des Umsatzes. Ihre führende Position wird durch etablierte Leistungsklassifizierungen gemäß ISO 29463 und EN 1822 unterstützt. Diese Klassifizierungen helfen Käufern im Gesundheitswesen und im gewerblichen Bereich, Mindestfiltererwartungen festzulegen. Aktivkohle- und elektrostatische Technologien können HEPA in mehrstufigen Systemen ergänzen. Sie befassen sich mit Gasen und flüchtigen organischen Verbindungen, die mechanische Filter nicht auf dieselbe Weise erfassen. Dieser mehrschichtige Ansatz wird relevanter, wo Nutzer erwarten, dass ein Gerät mehrere Schadstofftypen behandelt. HEPA bleibt daher die Basistechnologie für den Markt für Roboter-Luftreiniger. Die Standardisierung der Filterleistung gibt institutionellen Käufern auch eine klarere Vergleichsgrundlage. Anbieter können bekannte HEPA-Klassifizierungen nutzen, um Leistung zu kommunizieren, ohne auf unbekannte technische Behauptungen angewiesen zu sein. Dies macht HEPA zu einer nützlichen Grundlage, auch wenn ein Produkt zusätzliche Reinigungsstufen umfasst.
UV-C- und photokatalytische Reinigung soll bis 2032 mit einer CAGR von 10,9 % wachsen. Eine Studie in Scientific Reports ergab, dass ein TiO2-Photokatalysator die Anzahl luftgetragener Mikroorganismen in Krankenhausräumen innerhalb von 2 Stunden reduzierte und mit einer niedrigeren Inzidenz von febriler Neutropenie in der untersuchten Umgebung in Verbindung gebracht wurde. Diese Art von Evidenz kann für Beschaffungsentscheidungen im Gesundheitswesen relevant sein. Mobile Geräte können einen Mehrwert schaffen, indem sie die Behandlung dort und dann anwenden, wo und wann sie benötigt wird. Das belgische Anerkennungsetiketten-Rahmenwerk für Virusreduktionsansprüche beschränkt qualifizierende Technologien auf H13 oder höhere HEPA, UV-C von 240 bis 280 nm oder hocheffiziente elektrostatische Systeme. Das Rahmenwerk zeigt, wie Leistungsansprüche spezifische Tests und Zertifizierungen erfordern können. Kleinere Anbieter benötigen möglicherweise zusätzliche Investitionen, um diese Anforderungen zu erfüllen. Diese Bedingungen unterstützen ein stärker reguliertes Wettbewerbsumfeld im Markt für Roboter-Luftreiniger. Der Bedarf an Nachweisen kann Käufer vor unbegründeten Virusreduktionsansprüchen schützen. Es kann auch die Markteinführungszeiten für Produkte verlängern, die neuere Reinigungsmethoden verwenden.
Nach Navigationstechnologie: LiDAR setzt den Standard, KI definiert den nächsten Horizont
LiDAR-basierte Navigation hielt im Jahr 2026 29,6 % des Umsatzes. Sie bietet detaillierte Raumkartierung und Hinderniserkennung für mobile Geräte. Diese Fähigkeit ist besonders nützlich in gewerblichen Umgebungen mit wechselnden Grundrissen und mehreren Räumen. Die Sensor- und Komponentenskalierung aus dem breiteren Robotik-Ökosystem trägt dazu bei, fortschrittliche Kartierung zugänglicher zu machen. Die simultane Lokalisierung und Kartierung (SLAM) bietet die zugrunde liegende Kartierungsarchitektur auf vielen Plattformen. Kamera- und Infrarotansätze können niedrigere Preispunkte ansprechen, bieten jedoch möglicherweise weniger detaillierte Navigation. LiDAR bleibt eine praktische Leistungsreferenz für viele Produkte im Markt für Roboter-Luftreiniger. Zuverlässige Bewegung verbessert auch den Wert von Luftqualitätsdaten, da das Gerät auf die gesammelten Informationen reagieren kann. Kartierungsgenauigkeit ist wichtig, wenn ein Gerät Möbel navigieren muss, ohne den Zugang zu Prioritätsbereichen zu verlieren. Sie unterstützt auch wiederholbare Reinigungsrouten, die Nutzer beobachten und anpassen können.
KI-gestützte autonome Navigation soll bis 2032 mit einer CAGR von 11,3 % wachsen. Der Ansatz geht über Hinderniserkennung hinaus hin zum Erlernen von Belegungsmustern, Kochaktivitäten und saisonalen Allergenbedingungen. SK Intellix brachte NAMUHX im September 2025 in Südkorea mit geräteseitiger Verarbeitung für Navigation, räumliches Hören und Luftqualitätspriorisierung auf den Markt. Das Unternehmen gab an, dass das Produkt eine Sicherheitszertifizierung für das Internet der Dinge von der Korea Internet and Security Agency erhalten hat. Geräteseitige Verarbeitung kann sowohl reaktionsfähigen Betrieb als auch Cybersicherheits-Compliance unterstützen. Das Ergebnis ist eine höhere Messlatte für Anbieter, die sich nur auf grundlegende Bewegungsfunktionen verlassen. Im Laufe der Zeit können Softwareleistung und Sensorintegration im Markt für Roboter-Luftreiniger genauso wichtig sein wie Filtrationsspezifikationen. Systeme, die wiederkehrende Bedingungen erlernen, können unnötigen Betrieb reduzieren, wenn die Luftqualität stabil ist. Sie müssen auch eine klare Nutzerkontrolle bewahren, um Bedenken hinsichtlich unvorhersehbaren Verhaltens zu vermeiden.
Nach Anwendung: Wohnvolumen untermauert den Markt, Gesundheitswesen setzt das Wachstumstempo
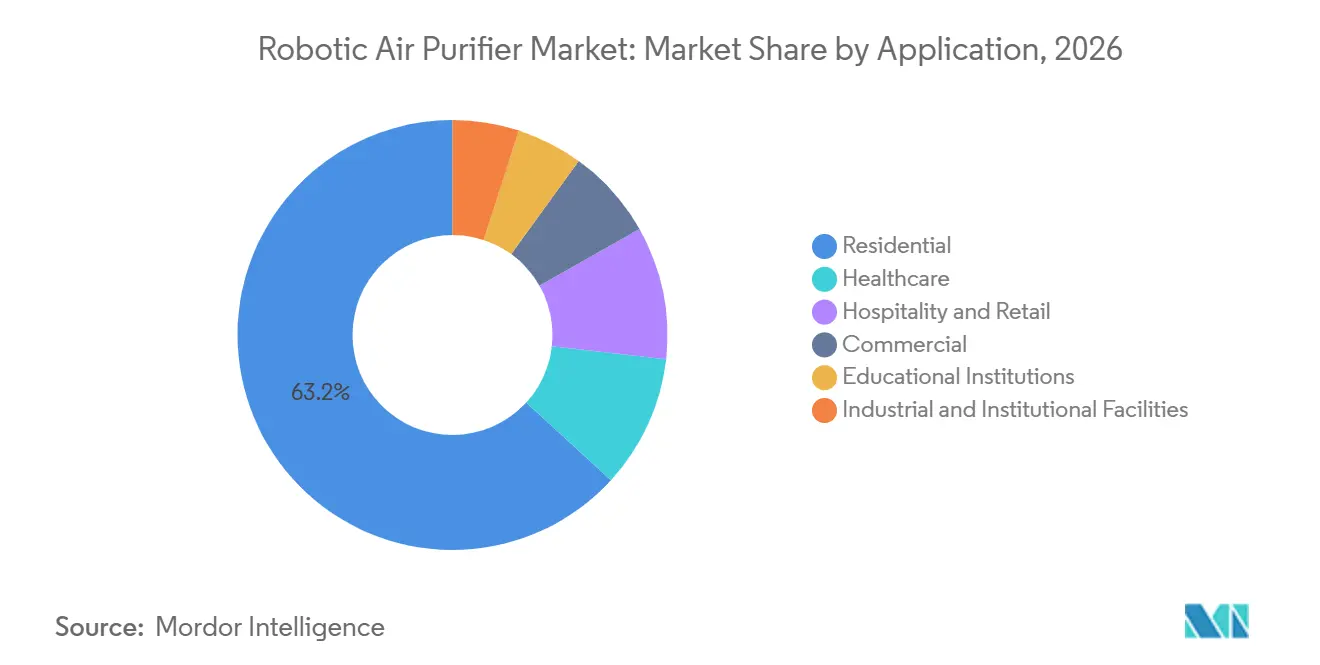
Wohnanwendungen machten im Jahr 2026 63,2 % der Marktgröße für Roboter-Luftreiniger aus. Städtische Haushalte sind die wichtigsten frühen Nutzer, da Luftqualitätsbedenken, Automatisierungsinteresse und Aufenthaltszeit in dichten Städten oft höher sind. Smart-Home-Infrastruktur erleichtert auch die Einführung vernetzter Produkte. Ostasien ist relevant, da saisonale Feinstaubereignisse mit einer starken Vertrautheit der Verbraucher mit automatisierten Haushaltsgeräten zusammenfallen. Wohnkäufer bevorzugen möglicherweise eigenständige Geräte für dedizierte Reinigung oder Hybridgeräte für einen breiteren Haushaltsnutzen. In beiden Fällen hängt das Wertversprechen davon ab, ob mobile Abdeckung das Erlebnis über einen stationären Luftreiniger hinaus verbessert. Filterwechsel und App-basierte Überwachung können das kontinuierliche Nutzerengagement unterstützen. Die Wohnbasis gibt dem Markt für Roboter-Luftreiniger seine aktuelle Umsatzgrundlage. Die Haushaltsadoption wird stärker sein, wo Nutzer eine klare Verbesserung der Abdeckung in täglichen Wohnräumen erkennen können. Einfache Wartungshinweise können besonders hilfreich für Käufer sein, die mit Filterwechselzyklen nicht vertraut sind.
Das Gesundheitswesen soll bis 2032 mit einer CAGR von 11,6 % wachsen. Auf der IEEE INCSST-Konferenz 2025 vorgestellte Forschungsergebnisse berichteten, dass autonome KI- und Internet-der-Dinge-ausgestattete Roboter das Luftqualitätsmanagement und die Sterilitätswartung in chirurgischen Umgebungen unterstützen können. Gesundheitseinrichtungen benötigen Leistungsnachweise, Betriebskonsistenz und sicheren Einsatz rund um Patienten und Personal. Gewerbliche Anwendungen umfassen Büros, Einzelhandel und Gastgewerbe, wo Luftqualitätstransparenz für Mieter und Gäste wichtiger geworden ist. Die Niederlande verlangten ab dem 1. Juli 2025 Kohlendioxidmessgeräte in Grund- und Sekundarschulklassen. Diese Überwachungsinfrastruktur kann eine Grundlage für spätere Maßnahmen bieten, wenn Belüftungs- oder Reinigungsbedarf identifiziert wird. Gastgewerbe, Einzelhandel, Industrie und Bildungseinrichtungen bleiben frühere Möglichkeiten. Verwaltete Serviceverträge können ihren praktischsten Einstiegspunkt in den Markt für Roboter-Luftreiniger bieten. Dasselbe Serviceformat kann Käufern helfen, Betriebskosten zu vergleichen, bevor sie sich zu einer größeren Bereitstellung verpflichten. Es schafft auch einen Kanal für regelmäßigen Filterwechsel und Leistungsunterstützung.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 mit 37,6 % des Umsatzes den größten Anteil am Markt für Roboter-Luftreiniger. Die Region profitiert von integrierten Liefernetzwerken für LiDAR-Sensoren, Batteriesysteme und andere Roboterkomponenten. Diese Lieferketten können die Kostenkontrolle verbessern und Produktentwicklungszyklen verkürzen. Chinas Robotik-Ökosystem gibt lokalen Herstellern Skalierung in angrenzenden automatisierten Gerätekategorien. Südkorea trägt auch Premium-Produktkonzepte bei, die Luftreinigung mit gesundheitsbezogener Sensorik kombinieren. Dies unterstützt eine breitere Produktpalette, von kostenbewussten Haushaltsgeräten bis hin zu fortschrittlichen Wellness-Robotern.
Indonesien, Malaysia, Thailand und die Philippinen bieten längerfristiges Nachfragepotenzial, da saisonales landwirtschaftliches Abbrennen die öffentliche Besorgnis über die Luftqualität erhöht. Diese Länder werden weiterhin sensibel gegenüber Gerätepreisen und Servicekosten sein. Produktdesigns, die die Austauschkomplexität reduzieren, können geeigneter sein als Premium-Hardware allein. Anbieter aus Asien-Pazifik haben auch einen Vorteil bei der Umwandlung von Roboterkomponenten in Verbraucherprodukte im großen Maßstab. Dies kann der Region helfen, ihre Position im Markt für Roboter-Luftreiniger zu halten, wenn die Stückkosten sinken. Die stärksten Chancen werden davon abhängen, ob Anbieter technische Fähigkeiten in klar verständliche Haushaltsvorteile umwandeln können.
Europa soll bis 2032 mit einer CAGR von 9,9 % wachsen. Die Wachstumsrate spiegelt Gebäude- und Raumluftqualitätsanforderungen wider, die in jeder Region kein direktes Äquivalent haben. Die überarbeitete Norm EN 16798-3 und die überarbeitete Richtlinie zur Gesamtenergieeffizienz von Gebäuden erhöhen die Bedeutung der Filtrationsleistung und aufgezeichneter Raumluftbedingungen. Deutschland, Frankreich und das Vereinigte Königreich sind die größten einzelnen Ländermärkte in der Region. Nordamerika verfügt über eine technologieorientierte Wohnbasis und eine wachsende Gesundheitschance, gestärkt durch die von der Advanced Research Projects Agency for Health (ARPA-H) unterstützte Arbeit an der Mayo Clinic. Südamerika befindet sich noch in einem frühen Bewusstseinsstadium, während der Nahe Osten und Afrika durch einkommensstarke GCC-Märkte mit starkem Smart-Home-Interesse und hoher Raumnutzung entstehen. Das regionale Bild schafft Raum für Anbieter, die Produktpreise, Servicemodelle und Compliance-Nachweise anpassen können.
Wettbewerbslandschaft
Der Markt für Roboter-Luftreiniger ist unter den führenden Anbietern mäßig konzentriert und unter kleineren Herstellern stärker fragmentiert. Chinesische Originalgerätehersteller konkurrieren stark bei Spezifikationen und Herstellungskosten. Die Kategorieführerschaft hängt jedoch zunehmend von Navigationssoftware, Sensorfusion und Leistungsnachweisen ab. Ecovacs hat einen Partnerschaftsweg über seine Vereinbarung vom September 2025 mit der BSH Hausgeräte GmbH verfolgt. Die Zusammenarbeit integriert die Robotiktechnologie von Ecovacs in ein Bosch-Marken-Kücheneinbau-Reinigungsprodukt. Obwohl das Produkt kein Roboter-Luftreiniger ist, zeigt die Vereinbarung, wie führende Robotikhersteller integrierte Gerätevertriebskanäle anstreben.
Anbieter nutzen auch geräteseitige Intelligenz, um ihre Produkte zu differenzieren. SK Intellix' NAMUHX kombiniert autonome Luftreinigung, räumliches Hören und berührungslose Vitalzeichenüberwachung auf einer Plattform. Diese Art von Design verknüpft Luftreinigung mit breiteren Heim-Wellness-Funktionen. Es legt auch mehr Wert auf Gerätesicherheit und verantwortungsvollen Umgang mit Daten. Das Bereitstellungsmodell von GAMA Healthcare zeigt einen anderen Ansatz, der auf mobiler Reinigung und einem 5-jährigen Filteraustausch-Servicevertrag basiert. Solche Verträge können den Markt für Roboter-Luftreiniger für Käufer im Gesundheitswesen zugänglicher machen, die vorhersehbare Betriebskosten bevorzugen. Die wichtigste Wettbewerbsfrage ist, ob Anbieter technische Merkmale in zuverlässigen, weniger aufwändigen Service für Kunden übersetzen können.
Offene Chancen bestehen in Bürogebäuden, mittelgroßen Gesundheitseinrichtungen und Bildungseinrichtungen, die verwaltete Bereitstellungen unterhalb der Kosten klinischer Systeme benötigen. Aftersales-Einnahmen aus Filtern und Luftqualitätsüberwachung sind auch weniger entwickelt als der Geräteverkauf. Patentaktivitäten deuten darauf hin, dass Software- und Sensorintegration wichtigere Differenzierungsquellen werden. Europäische Anforderungen an Leistungsansprüche können auch Anbieter mit den Ressourcen für Tests und Zertifizierungen begünstigen. Honeywell konzentriert sich auch auf stationäre Wohn- und Gewerbe-Luftreiniger anstatt auf autonome mobile Reinigung. Das Wettbewerbsfeld wird daher von Unternehmen geprägt, die mobile Robotik mit Filtration und Betriebsunterstützung kombinieren können.
Marktführer in der Branche für Roboter-Luftreiniger
-
Ecovacs Robotics, Inc.
-
Dyson Limited
-
Partner Robotics Co., Ltd.
-
Xiaomi Corporation
-
Samsung Electronics Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- November 2025: SK Intellix' NAMUHX Roboter-Luftreiniger erhält einen CES 2026 Innovationspreis in der Robotikkategorie und bestätigt damit seine autonome Navigation, 100 % Sprachsteuerungsarchitektur und berührungslose Vitalzeichenüberwachung.
- September 2025: BSH Hausgeräte GmbH und Ecovacs Robotics kündigen eine globale strategische Partnerschaft zur gemeinsamen Entwicklung integrierter Reinigungsroboter an und stellen einen in Küchenmöbel eingebetteten Saug- und Wischroboter unter der Marke Bosch vor.
- April 2025: SK Networks und SK Magic bringen NAMUHX in Südkorea auf den Markt, einen KI-Wellness-Roboter, der autonome Luftreinigung, räumliche Hör-KI und berührungslose Vitalüberwachung kombiniert, angetrieben von einem geräteseitigen Chip mit Internet-der-Dinge-Sicherheitszertifizierung.
- Juni 2025: Dreame Technology bringt den AirPursue PM20 in den Vereinigten Staaten und Kanada auf den Markt mit dualer Luftstrommodulation, einer 6-lagigen H13-HEPA-Filtrationsmatrix, radarbasierter Personenverfolgung und 7 eingebauten Sensoren.
Berichtsumfang des globalen Marktes für Roboter-Luftreiniger
Ein Roboter-Luftreiniger ist ein autonomes, mobiles Gerät, das sich durch Innenräume bewegt, um luftgetragene Schadstoffe, Allergene und Gerüche zu erkennen und zu filtern.
Der globale Markt für Roboter-Luftreiniger ist nach Produkttyp, Filtrationstechnologie, Navigationstechnologie, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in eigenständige Roboter-Luftreiniger, Hybrid-Roboter-Luftreiniger sowie gewerbliche und industrielle Roboter-Luftreiniger segmentiert. Nach Filtrationstechnologie ist der Markt in HEPA-Filtration, Aktivkohle-Filtration, Elektrostatische Abscheider, Ionisierungs- und Ozon-basierte Systeme, UV-C- und photokatalytische Reinigung sowie sonstige Filtrationstechnologien segmentiert. Nach Navigationstechnologie ist der Markt in LiDAR-basierte Navigation, kamera- und bildbasierte Navigation, infrarot- und sensorbasierte Navigation, simultane Lokalisierung und Kartierung (SLAM) sowie KI-gestützte autonome Navigation segmentiert. Nach Anwendung ist der Markt in Wohnbereich, Gewerbe, Gesundheitswesen, Gastgewerbe und Einzelhandel, Bildungseinrichtungen sowie Industrie- und institutionelle Einrichtungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Roboter-Luftreiniger in 28 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
| Eigenständige Roboter-Luftreiniger |
| Hybrid-Roboter-Luftreiniger |
| Gewerbliche und industrielle Roboter-Luftreiniger |
| HEPA-Filtration |
| Aktivkohle-Filtration |
| Elektrostatischer Abscheider |
| Ionisierungs- und Ozon-basierte Systeme |
| UV-C- und photokatalytische Reinigung |
| Sonstige Filtrationstechnologien |
| LiDAR-basierte Navigation |
| Kamera- und bildbasierte Navigation |
| Infrarot- und sensorbasierte Navigation |
| Simultane Lokalisierung und Kartierung (SLAM) |
| KI-gestützte autonome Navigation |
| Wohnbereich |
| Gewerbe |
| Gesundheitswesen |
| Gastgewerbe und Einzelhandel |
| Bildungseinrichtungen |
| Industrie- und institutionelle Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Eigenständige Roboter-Luftreiniger | |
| Hybrid-Roboter-Luftreiniger | ||
| Gewerbliche und industrielle Roboter-Luftreiniger | ||
| Nach Filtrationstechnologie | HEPA-Filtration | |
| Aktivkohle-Filtration | ||
| Elektrostatischer Abscheider | ||
| Ionisierungs- und Ozon-basierte Systeme | ||
| UV-C- und photokatalytische Reinigung | ||
| Sonstige Filtrationstechnologien | ||
| Nach Navigationstechnologie | LiDAR-basierte Navigation | |
| Kamera- und bildbasierte Navigation | ||
| Infrarot- und sensorbasierte Navigation | ||
| Simultane Lokalisierung und Kartierung (SLAM) | ||
| KI-gestützte autonome Navigation | ||
| Nach Anwendung | Wohnbereich | |
| Gewerbe | ||
| Gesundheitswesen | ||
| Gastgewerbe und Einzelhandel | ||
| Bildungseinrichtungen | ||
| Industrie- und institutionelle Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Roboter-Luftreiniger bis 2032 erreichen?
Die Kategorie soll bis 2032 einen Wert von 1,29 Milliarden USD erreichen und von 0,82 Milliarden USD im Jahr 2027 mit einer CAGR von 9,52 % wachsen. Das Wachstum wird durch die Nachfrage nach Geräten unterstützt, die sich auf veränderte Raumluftbedingungen zubewegen können.
Welches Produktformat führt beim Umsatz?
Eigenständige Roboter-Luftreiniger führen beim Umsatz mit einem Anteil von 63,4 % im Jahr 2026, da sie sich auf dedizierten Luftstrom, Sensorik und mobile Reinigung konzentrieren. Dies macht ihr Leistungsversprechen für Haushaltskäufer leichter bewertbar.
Welche Filtrationstechnologie wächst am schnellsten?
UV-C- und photokatalytische Reinigung soll bis 2032 mit einer CAGR von 10,9 % wachsen, unterstützt durch das Interesse des Gesundheitswesens und sich entwickelnde Leistungsanforderungen. Anbieter werden glaubwürdige Tests benötigen, um keimtötende und verwandte Ansprüche zu unterstützen.
Warum ist das Gesundheitswesen eine prioritäre Anwendung?
Das Gesundheitswesen soll bis 2032 eine CAGR von 11,6 % verzeichnen, da Einrichtungen dokumentierte Luftqualitätsleistung, konsistenten Betrieb und verwaltete Serviceoptionen schätzen. Dies begünstigt Anbieter, die Unterstützung über den anfänglichen Geräteverkauf hinaus bieten können.
Welche Region hat den größten Umsatzanteil?
Asien-Pazifik hält mit 37,6 % im Jahr 2026 den größten Anteil, unterstützt durch sein Robotik-Lieferökosystem und die starke Nachfrage nach automatisierten Haushaltsgeräten. Die regionale Komponentenversorgung kann Herstellern auch helfen, Produktkosten zu kontrollieren.
Was begrenzt die breitere Adoption von Roboter-Luftreinigern?
Hohe Anschaffungskosten, Austausch- und Servicekosten, geringe Bekanntheit sowie Cybersicherheits- oder Leistungsnachweisanforderungen bleiben die wichtigsten Hindernisse. Ein klares Servicemodell und zuverlässige Betriebsergebnisse können Anbietern helfen, einige dieser Bedenken anzugehen.