
レティキュレートフォーム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 654.48 百万米ドル |
| 市場規模 (2032) | 889.98 百万米ドル |
| 成長率 (2027 - 2032) | 6.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレティキュレートフォーム市場分析
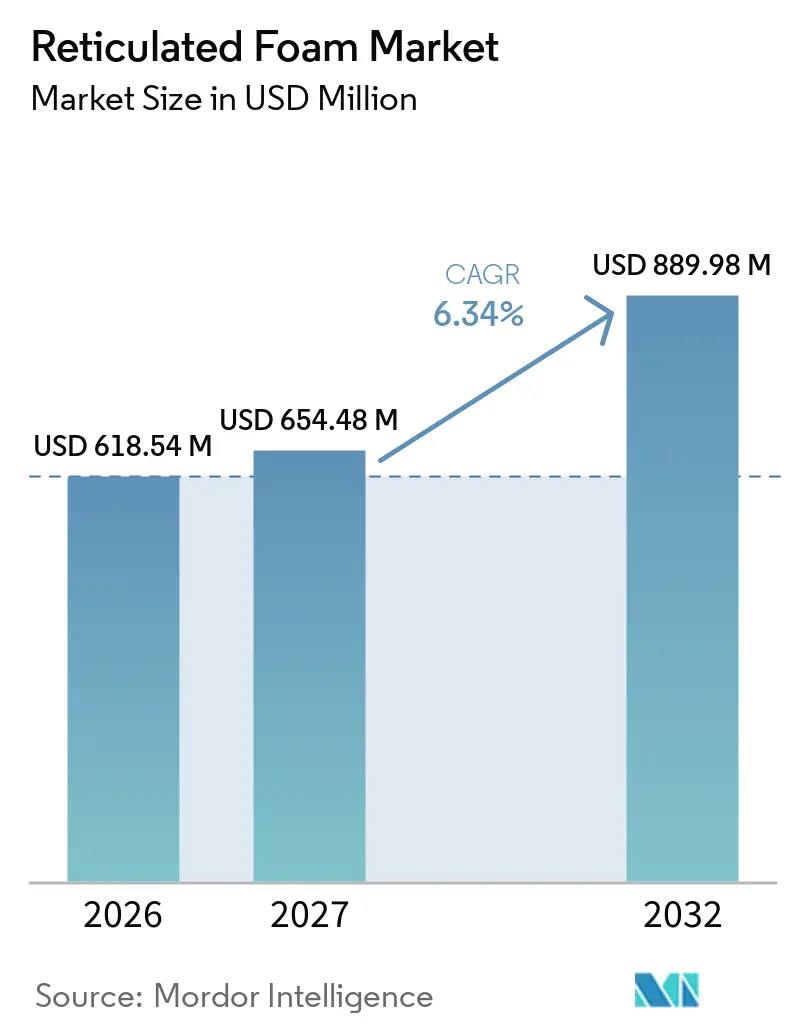
レティキュレートフォーム市場規模は2026年に618.54 ミリオン 米ドルと評価され、2027年の654.48 ミリオン 米ドルから2032年には889.98 ミリオン 米ドルへと成長すると推定されており、予測期間(2027年~2032年)のCAGRは6.34%です。レティキュレートフォームは、高い空隙率と連続した開放セル構造を組み合わせており、過酷な用途においても物理的安定性を維持しながら空気および液体の流れを支えます。この特性により、材料性能の文書化が求められるろ過、音響制御、熱管理、流体処理での使用が支持されています。レティキュレートフォーム市場は、車両設計の長期的な変化、産業用空気品質要件、およびますます小型化する電子機器アセンブリによって牽引されています。サプライヤーは難燃性、低排出、および地域認定グレードへの移行を進めており、規模だけでなく技術的能力の重要性が高まっています。フォームグレードがコンポーネントに設計組み込みされ、材料変更に新たな試験や顧客承認が必要となる場面で、機会が最も大きくなります。
レポートの主要ポイント
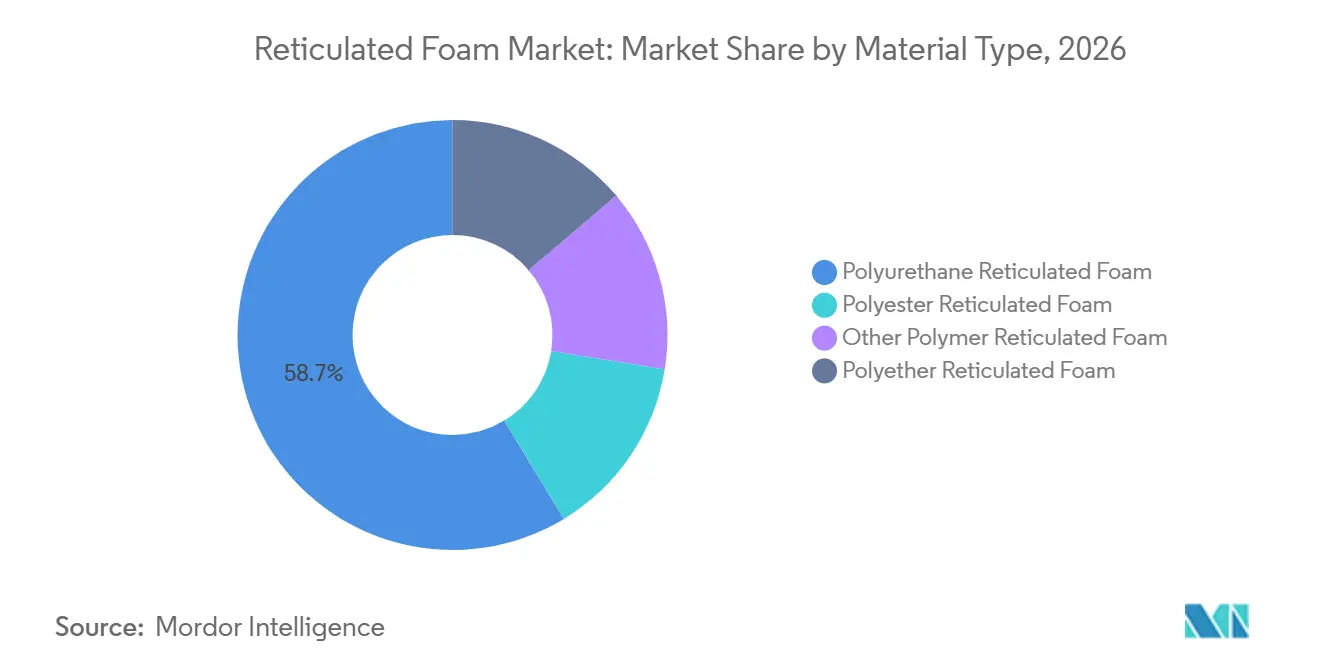
- 素材タイプ別では、ポリウレタンが2026年に市場シェアの58.67%を占め、ポリエーテルは2032年までに6.83%のCAGRで成長すると予測されています。
- 気孔サイズ別では、中気孔フォームが2026年に市場シェアの45.12%を占め、大気孔フォームは2032年までに6.91%のCAGRで成長すると予測されています。
- 用途別では、ろ過が2026年に市場シェアの52.78%を占め、2032年までに7.13%のCAGRで成長すると予測されています。
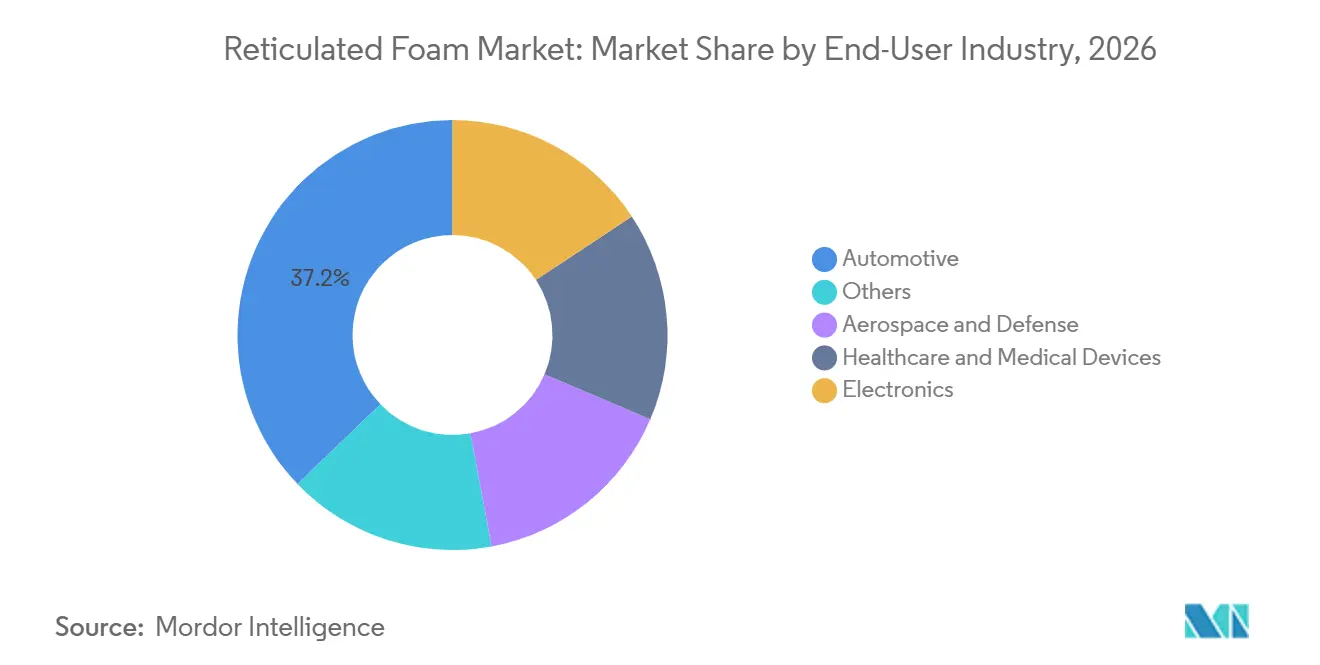
- エンドユーザー産業別では、自動車が2026年に市場シェアの37.19%を占め、電子機器は2032年までに7.47%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に市場シェアの36.23%を占め、アジア太平洋は2032年までに7.14%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 空気・液体ろ過に対する需要の高まり | +2.0% | アジア太平洋と北米を中核市場とするグローバル | 長期(4年以上) |
| 耐久性のある屋外家具への需要 | +0.8% | 北米、欧州、アジア太平洋、マリン、ホスピタリティ | 中期(2~4年) |
| 自動車・航空宇宙における軽量音響・ろ過コンポーネント | +1.2% | アジア太平洋を中核市場とし、OEMローカライゼーションを通じて中東・アフリカへの波及効果を持つグローバル | 長期(4年以上) |
| サステナビリティとリサイクル可能材料の採用 | +0.6% | 欧州連合が主要、北米が副次的 | 中期(2~4年) |
| EV熱管理とローカライズさた完成車メーカー(OEM)認定 | +1.0% | 中国とアジア太平洋を中核とし、北米と欧州への波及効果あり | 短期(2年以内)および中期(2~4年) |
| 情報源: Mordor Intelligence | |||
空気・液体ろ過に対する需要の高まり
産業用空気品質および水処理要件が、ろ過システムにおけるレティキュレートフォームの需要を牽引しています。特に、高コストの下流フィルターを保護し、安定した気流を維持し、大規模な設備群にわたる交換インターバルを管理する実用的な手段を保守チームに提供する低コストの第一段階フィルターが必要とされる場面で顕著です。この材料はプレフィルターとして機能し、粗大粒子が下流のメディアに到達する前に捕捉し、メンテナンス要件の管理を支援します。この役割は、フィルター選定と文書化が重要な完全な空調システムにおいて重要です。レティキュレートフォームは、電気自動車、バス、モバイルホームの暖房・換気・空調(HVAC)システムにも使用されており、従来の産業用ろ過を超えた用途に拡大しています。レティキュレートフォーム市場は、車両および産業顧客がトレーサブルなメディアと一貫したろ過性能を必要とする場合に恩恵を受けます。米国環境保護庁は2025年6月、40連邦規則集(CFR)第63部に基づき、軟質ポリウレタンフォーム製品施設に対する情報収集要件を更新し、対象業務のコンプライアンス枠組みを維持しました。
耐久性のある屋外家具への需要
屋外家具およびマリンシーティングには、水にさらされた後に素早く排水できるフォームが必要です。水が溜まると快適性が損なわれ、早期交換を促し、頻繁な雨、洗浄、または塩水にさらされても使用可能であることが期待されるプレミアムシーティング製品の実用的価値が低下するためです。大気孔のレティキュレートグレードは、クッション性と形状保持を提供しながら水を排出するオープン構造によりこのニーズを満たします。これらの特性は、交換サイクルがコスト高になりうるホスピタリティシーティング、ボートクッション、プレミアム屋外家具において重要です。この需要ドライバーは、確立された屋外生活およびマリン市場を持つ北米、欧州、アジア太平洋の一部で最も関連性が高いです。また、機能性を失わずに湿度サイクルに耐えられるグレードへの需要も生み出します。レティキュレートフォーム市場は、排水性、耐久性、快適性が個別の仕様としてではなく、総合的に評価される用途から恩恵を受けます。
自動車・航空宇宙における軽量音響・ろ過コンポーネント
電気自動車は、エンジン音が少ないため、道路音、モーター音、HVAC音がより目立つようになり、車両設計者は従来のエンジン音で振動、気流、路面音をキャビン内でカバーすることに頼るのではなく、複数の小さな音源を同時に管理する必要があります。開放気孔フォームは、気孔ネットワーク内の粘性効果によって音を散逸させ、車両ドアインサート、ピラーフィラー、構造キャビティに使用されます。2025年のレビューでは、車両騒音制御における音響パッケージの役割と、この用途に使用される多孔質材料について論じています[1]。航空宇宙では、フォームはキャビン空気ろ過および燃料システムのアンチスロッシュ機能を支援でき、寸法安定性と文書化された性能が重要です。同じ材料は、効率の低い代替品と比較してコンポーネントの重量を削減できます。レティキュレートフォーム市場は、音響制御、空気移動、重量管理を単一コンポーネントで組み合わせた仕様から恩恵を受けます。
サステナビリティとリサイクル可能材料の採用
調達チームは、ポリマーフォームを選定する際に、リサイクル素材、バイオベース素材、低排出素材を評価します。材料の文書化は、製品機能を変えることなくサプライヤー選定、顧客報告、およびコンポーネントメーカーが購買者の社内環境要件を満たす能力に影響を与えるためです。NEVEONは、フォーム製品に認定マスバランス原料を使用していることを報告しており、低排出フィードストックアプローチが商業用フォームポートフォリオに組み込めることを示しています。ポリウレタンフォーム廃棄物から有用な材料を回収するための化学的・生物学的経路に関する研究も続いています。これらの進展は、フォームの意図された機能を変えることなくサプライヤーが材料トレーサビリティ要件に対応するのに役立つため、レティキュレートグレードに関連しています。欧州の調達慣行は特に影響力があり、環境文書化が入札評価に含まれる場合があります。レティキュレートフォーム市場は、生産者が機能仕様と信頼性の高い材料原産地情報を組み合わせられる場合に恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油連動フィードストックの価格変動 | -0.8% | スポット価格に最も影響を受ける欧州と北米を中心としたグローバル | 短期(2年以内)および中期(2~4年) |
| 高い生産コストと限られた用途認知 | -0.6% | 南米、中東、アフリカ、アジア太平洋の一部の新興市場 | 中期(2~4年) |
| 市場横断的な標準化の欠如 | -0.4% | 中東、アフリカ、南米への影響が最大のグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油連動フィードストックの価格変動
レティキュレートフォームの生産はイソシアネートとポリオールに依存しており、これらのコストは石油化学フィードストックに連動しています。これにより、供給条件が交渉済みの顧客価格よりも速く変化する場合、および特殊グレードが顧客または用途エンジニアからの再検証なしに再配合できない場合に、生産者はリスクにさらされます。長期供給契約を持たないプロセッサーは、急激なコスト上昇に特に脆弱です。このリスクは、購入量が限られている特殊ろ過またはマリン向けを担う小規模加工業者にとって特に困難です。このような企業は、固定価格契約のもとで操業している場合、より高い材料コストを転嫁することが難しい場合があります。供給の中断は納期を遅らせ、顧客のスケジュールを乱す可能性もあります。材料性能が特定の化学組成を必要とすることが多く、低コストの代替品に迅速に置き換えることができないため、レティキュレートフォーム市場はこの抑制要因にさらされ続けています。
高い生産コストと限られた用途認知
レティキュレーション工程は、制御された化学的または熱的方法を用いてベースフォームからセル膜を除去します。生産者は、完成コンポーネントに必要な気構造と物理的一貫性を提供するために、ベースフォーム、処理条件、品質検査、および変換工程を厳密に管理する必要があります。このプロセスには専門的な設備と厳密に制御された条件が必要であり、生産コストを引き上げます。その結果、レティキュレートグレードは価格敏感な用途において従来の開放セルフォームとコストだけで競争することができません。南米、中東、アフリカ、アジア太平洋の一部では、性能差に対する認知が限られているため、購買者が依然として汎用スポンジを選択する場合があります。この選択は、より耐久性の高い材料を必要とする用途において、ろ過効率の低下やサービス寿命の短縮をもたらす可能性があります。性能ベースの仕様と技術教育がより広く普及するまで、需要は制約されたままになる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
ポリウレタンが主要用途でリードポリウレタンは2026年のレティキュレートフォーム市場シェアの58.67%を占め、産業用ろ過、車両コンポーネント、マリン用途での幅広い使用を反映しています。プロセッサーは、コンバーター、コンポーネント設計者、調達チームに馴染みのある材料プラットフォームの中で、さまざまな気孔構造と物理特性を持つグレードを選択できます。そのコストパフォーマンスバランスは、幅広い動作条件での使用を支持します。ポリウレタングレードは、柔軟性、気孔構造、難燃性能、耐薬品性の要件を満たすようにカスタマイズでき、複数のコンポーネント設計にわたって一貫した製品を必要とする顧客に適した材料となっています。大規模な既存設備ベースにより、プロセッサーはポリウレタンの変換・加工に精通しています。この地位は、代替化学品が特定の用途で引き続き関連性を持つ中でも、顧客が密度、気孔構造、弾力性、変換方法を個々の完成部品の性能要件に適応させながら、馴染みのある材料プラットフォームを維持できるため、持続的な需要を支えます。
ポリエーテルは、湿潤条件および湿度への繰り返し暴露を伴う用途での性能により、2032年までに6.83%のCAGRで拡大すると予測されています。この特性は、水生ろ過、医療用流体処理、屋外シーティング、および特定の熱管理インターフェースでの使用を支持します。2025年の軟質ポリマーフォームに関する記事では、熱管理におけるその役割とこれらのシステムで使用される材料の選択について論じています。ポリエステルレティキュレートフォームは、引張強度と引裂強度が重要な石油接触ろ過および溶剤処理用途に引き続き使用されています。メラミンおよびハイブリッドフォームの変種は、特殊な音響および航空宇宙用途に特化したままです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
気孔サイズ別:
中気孔グレードが幅広いろ過用途を支援中気孔フォームは2026年のレティキュレートフォーム市場シェアの45.12%を占めました。これは、粒子捕捉と気流のバランスを取り、フィルターが意味のある粗大粒子制御を提供しながら、エネルギー使用量の増加や既存設備の変更を必要とする圧力降下を生じさせないという実用的な選択肢をシステム設計者に提供するためです。20~45インチあたりの気孔数(PPI)の範囲は、過度な圧力降下を避ける必要があるHVACプレろ過やその他のシステムに使用され、ファンやブロワーが不必要なモーターサイジングなしに動作できるようにします。中気孔グレードは、繰り返し可能なろ過挙動を必要とする産業顧客にも馴染みがあります。その汎用性は商業用および産業用空調システム全体での採用を支持し、セグメントの確立した地位は気流と実用的な粒子保持の両方を必要とする幅広い用途を反映しています。
大気孔フォームは、屋外家具およびマリンシーティングの用途に牽引され、2032年までに6.91%のCAGRで成長すると予測されています。10~20 PPIの範囲の気孔サイズは、微細粒子の捕捉よりも排水と物理的なかさを優先するため、ろ過効率よりも速乾性が重要な場面に適しています。プレミアム屋外シーティングおよびホスピタリティ家具は、水にさらされた後も快適性を保持するフォームコアへの需要を牽引します。45 PPIを超える小気孔グレードは、汚染制御要件がより厳しい医療機器および電子機器において引き続き重要です。レティキュレートフォーム市場は、開放セルフォームを均一な製品として扱うのではなく、用途に合わせて気孔サイズを選択できるため、各要件に対応できます。
用途別:
ろ過が規模と成長を兼ね備えるろ過は2026年のレティキュレートフォーム市場規模の52.78%を占め、2032年までに7.13%のCAGRで成長すると予測されています。この用途は、汚染制御と信頼性の高いメンテナンス慣行が直接的な運用価値を持つ、従来の産業機器、車両キャビン空調システム、医療用換気、水生システム、その他の設備をカバーします。産業用HVAC、キャビン空調システム、水生システム、医療用換気が複数の需要チャネルを生み出します。フォームがプレフィルターとして機能し、より高コストの下流メディアを保護する能力があり、フォームグレードがシステムに指定されると交換に追加の検証が必要になる場合があります。これらの特性により、ろ過は繰り返し発生する技術的に定義された需要の重要な源となっています。
吸音は主要な二次用途として残っており、開放セル構造は車両内装、スピーカー保護、音響パネルで音エネルギーを散逸させることができます。車両騒音制御の文献は、キャビン騒音管理における音響パッケージ材料の重要性を説明しています。流体管理もレティキュレートフォームを使用して、化粧品アプリケーター、プリンターインクシステム、外科的場面での液体流れを制御します。洗浄製品は、使用中に流体を保持または放出する構造の耐久性と能力を活用します。これらの用途は、ろ過を超えて顧客基盤を広げ、個々の設備サイクルへの依存を低減します。ろ過に役立つ同じ構造的特性は、したがってレティキュレートフォーム市場全体で多様な機能要件に対応できます。
エンドユーザー産業別:
自動車が規模を提供し、電子機器が最速成長を記録自動車は2026年の収益の37.19%を占め、レティキュレートフォーム市場で最大のエンドユーザーセグメトとなっています。フォームコンポーネントは、空調、シーティング快適性、キャビン音響、振動管理、および特定の感応性アセンブリの保護を含む複数の車両システムに同時に統合できます。電気自動車はこれらの要件の多くを維持しながら、バッテリー保護と熱インターフェースの機会を追加します。電気自動車のパワートレイン騒音の低減により、道路音と気流音がキャビン内でより目立つようになり、適切に設計された音響コンポーネントの重要性が高まります。自動車需要は長い製品開発サイクルに結びついており、材料が承認されると耐久性のあるビジネスを生み出す可能性があります。
電子機器は、コンポーネントがより小型化し、振動と熱に対してより敏感になるにつれて、2032年までに7.47%のCAGRで成長すると予測されています。関連する用途には、ギャップフィリング、アンテナシーリング、サーバー用途、ウェアラブルデバイスのクッショニングが含まれます。Rogers Corporationは2025年9月に、難燃性能と圧縮性を必要とする用途向けのハロゲンフリーポリウレタンフォームであるPORON 40V0を発売しました。航空宇宙・防衛の需要は引き続き認定要件に支配されており、医療用途には創傷ケア、ポジショニング、呼吸器ろ過製品が含まれます。洗浄、スポーツ用品、包装は安定した追加の出力基盤を形成します。レティキュレートフォーム市場は、エンドユーザーが限られたスペース内で空気、流体、音、機械的保護を管理できる材料を必要とする場合に恩恵を受けます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
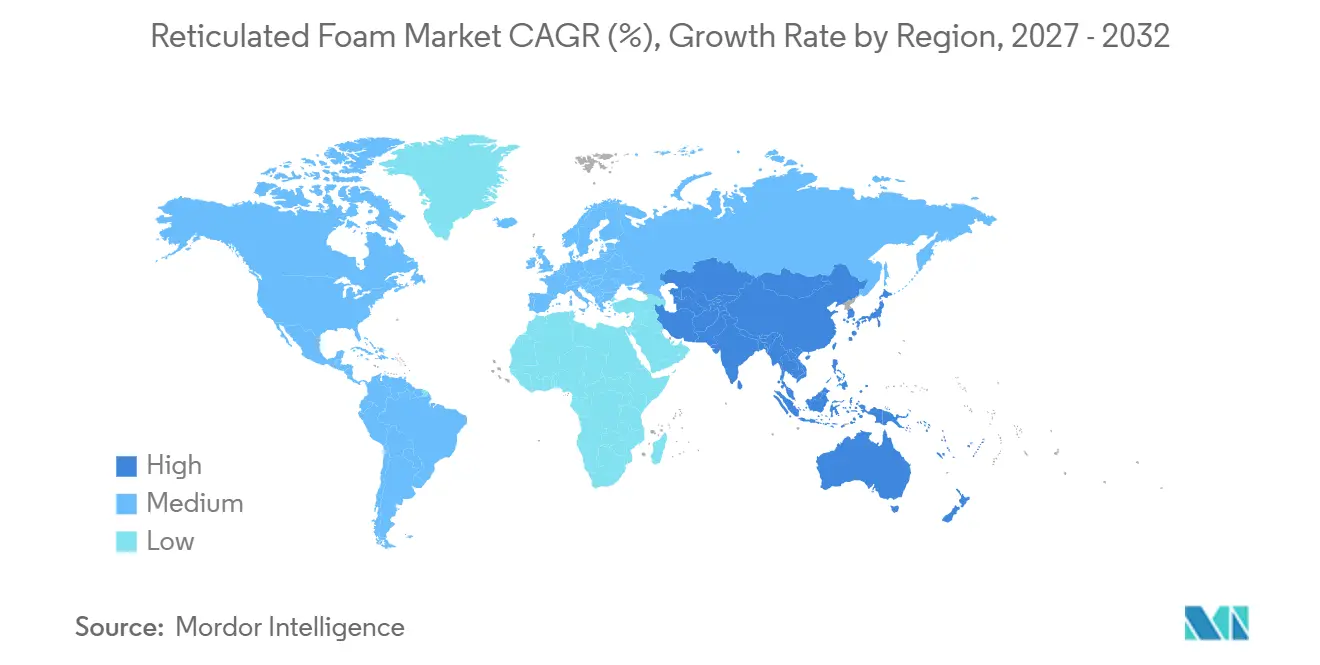
北米は2026年のレティキュレートフォーム市場シェアの36.23%を占め、成熟した自動車サプライチェーン、航空宇宙調達、産業用ろ過需要に支えられています。この地域の技術的な顧客基盤は、規制または高性能用途に適した材料の一貫性、地域サービス、文書化を組み合わせられるサプライヤーを好みます。高付加価値グレードは、技術的性能が強力な価格設定を支持し、コンポーネントメーカーが顧客固有の加工、信頼性の高い生産管理、および繰り返しの生産ランにわたってフォームグレードが合意された機能要件を満たすことを実証する能力によって差別化できる航空宇宙、医療機器、電子機器に使用されます。米国の規制環境も軟質ポリウレタンフォーム製品施設のコンプライアンス要件を維持しています。カナダはWoodbridgeの自動車フォーム事業を通じて貢献し、メキシコは車両製造とサプライヤーのローカライゼーションを通じてさらなる機会を提供します。北米の顧客は文書化された防火、ろ過、音響性能を重視する傾向があり、特殊なフォーム変換を支持します。
アジア太平洋は2032年までに7.14%のCAGRで成長すると予測されており、レティキュレートフォーム市場で最も成長の速い地域となっています。地域メーカーは拡大する車両および電子機器生産に対応し、顧客はローカルの工具製作、試、認定、納品要件に迅速に対応できるサプライヤーをますます好むようになっています。車両生産、電子機器組立、家庭用家具製造が中国、インド、日本、韓国、東南アジア全体の需要を支えています。この地域ではローカル認定が重要です。なぜなら、OEMはしばしばサプライヤーに長い輸入リードタイムなしにプログラムをサポートすることを求めており、車両および電子機器メーカーが地域および国際サプライヤーの複数の階層からの協調した納品に依存している場合、コンポーネントの変更が生産スケジュールとプログラムコストに影響を与える可能性があるためです。Carpenterの長州での追加レティキュレーション能力は、顧客の製造拠点により近い場所でサービスを提供するというコミットメントを示しています。2025年12月、WTEC Groupは2026年1月から有効なASEAN市場全体でのポリウレタンフォームの販売に関する販売枠組み契約をGuangDong ShiFeng New Materialsと締結しました[2]。これらの動向は、技術フォームのより組織化された地域サプライチェーンを示しています。
欧州は引き続き重要な消費中心地であり、ドイツ、英国、フランス、北欧諸国がろ過および音響フォームの需要を支えています。環境および化学物質管理要件により、技術文書化、再配合能力、信頼性の高い材料原産地情報がサプライヤー決定においてますます重要になっています。NEVEONは広範な欧州生産ネットワーク全体でフィルターフォームおよびレティキュレーション能力を運営しています。地域の規制要件は、サプライヤーに再配合された低排出フォームグレードへの移行を促しており、生産者は環境文書化と耐久性、加工性、および馴染みのある製品を再認定することに消極的な顧客が期待するろ過、音響、または安全性能のバランスを取ることが求められています。欧州委員会は2025年10月に消火用フォームにおけるペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)の使用を制限する新たなREACHベースの措置を採択し、用途によって12ヶ月から10年の移行期間を設けました。南米、中東、アフリカはレティキュレートフォーム市場の発展途上地域であり、自動車活動と産業投資が需要を牽引していますが、高コストと限られた認知が広範な普及を遅らせています。
競合環境
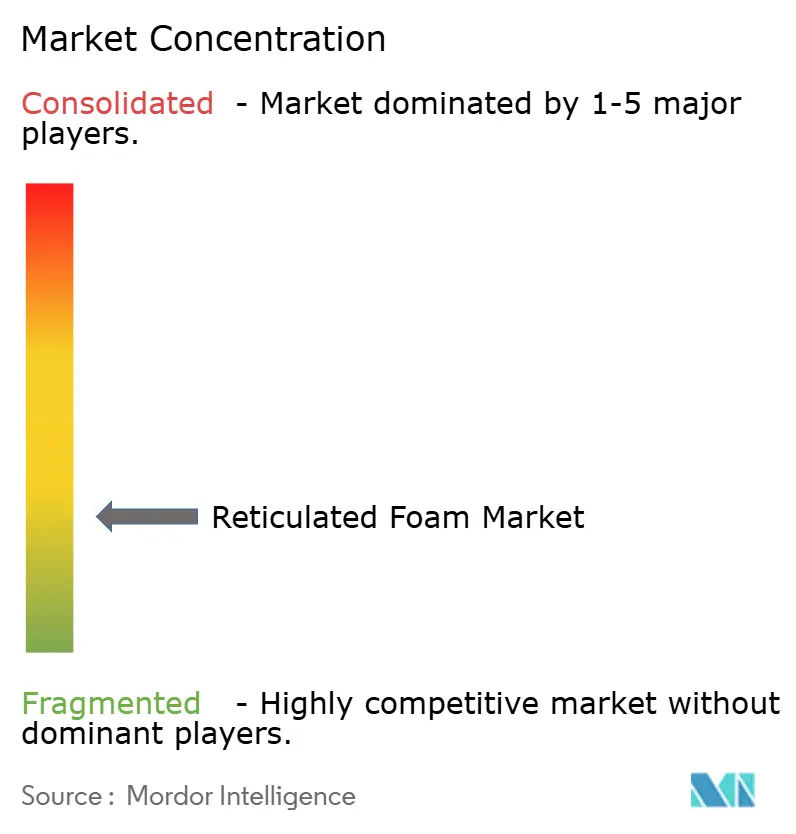
レティキュレートフォーム市場は断片化しており、Carpenter Co.、NEVEON Holding GmbH、Woodbridge、Sheela Foam Ltd.が、Rogers Foam Corporation、Polymer Technologies, Inc.、H-O Productsなどの専門加工業者と競合しています。この断片化は、ろ過、音響処理、流体管理、バッテリー保護、医療製品、屋外クッションにわたる顧客要件の実質的な違いを反映しています。統合生産者は、材料調達、製造リー、および複数のエンドマーケット向けグレードの開発において優位性を持ちます。特に、顧客が原材料選定、レティキュレーション、変換、試験サポート、一貫した地域納品を単一サプライヤーに処理させる必要がある場合に顕著です。専門加工業者は、用途知識と顧客固有の変換を通じて競争します。航空宇宙ろ過、バッテリー保護、医療用流体管理、屋外クッションのすべてに同時に最適化された単一企業は存在せず、この用途の多様性が市場を支配する単一生産者の能力を制限しています。
戦略的焦点はアジア展開、難燃化学品、サステナビリティ、電気自動車認定にあります。サプライヤーは、製品承認、製造場所、エンジニアリングサポートが標準的なフォーム変換プロセスよりも競合他社が複製しにくいプログラムへの参入を目指しています。Woodbridgeは2025年2月にプネーに合弁工場を開設し、2025年6月に中国に2工場を開設する計画を発表し、それらの場所での自動車顧客へのサービス能力を強化しました。Rogers CorporationのPORON 40V0の発売は、電子機器および電気自動車用途の難燃性能とギャップフィリング要件に対応しています。Carpenterの長州での能力投資は、顧客認定をサポートするために使用されるローカル製造のもう一つの例です。これらの動向は、製造場所と技術認証が基本的なフォーム生産能力と同様に重要であることを示しており、高付加価値アセンブリ向けのフォームを選定する顧客は、価格を検討する前に応答時間、エンジニアアクセス、ローカル在庫、難燃性能データ、認定サポートを評価する場合があります。
バッテリー熱インターフェースは機会を表しており、顧客プログラムは文書化された難燃性と安全性能を必要とします。これにより、サプライヤーは制御されたフォーム配合、ローカル用途サポート、およびバッテリーパック設計者の圧縮、振動、伝播抵抗、組立信頼性に関する懸念に対処するための試験データに投資する理由を持ちます。CovestroのバッテリーカプセルフォームとBASFのWelionとのバッテリーパック作業は、主要な材料会社がこの分野に投資していることを示しています。したがって、競合フィールドは従来のフォームサプライヤーを超えて、より広いポリウレタンおよびバッテリー材料の専門知識を持つ企業にまで拡大しています。ハロゲンフリーグレード、ローカル生産、技術サポートを提供できるサプライヤーは、承認済みプログラムの競争においてより有利な立場にあります。特に、用途が複数の試験要件を満たす必要があり、顧客が配合または処理の変更が量産中の性能に影響しないという保証を必要とする場合に顕著です。小規模加工業者は、カスタム処理と迅速なサービスが優先されるニッチ用途において役割を維持できます。レティキュレートフォーム市場は断片化したままになる可能性が高く、これらの用途ニッチは異なる製品、試験能力、顧客サービスアプローチを必要とするためです。
レティキュレートフォーム産業リーダー
-
Carpenter Co.
-
FXI
-
Rogers Foam Corporation
-
NEVEON Holding GmbH
-
Woodbridge
- 注:主要企業の掲載順は順位を示すものではありません。
レティキュレートフォーム市場 このレポートでカバーされる企業
- American Foam Products
- Arjun Enterprises
- Carpenter Co.
- Devendra Industries
- filsonfilters
- Foamcraft USA, LLC
- Foamtech Wellington Ltd
- FXI
- H-O Products
- NEVEON Holding GmbH
- Polymer Technologies, Inc.
- Rogers Foam Corporation
- Sheela Foam Ltd.
- WinFun Foam
- Woodbridge
最近の産業開発事情 レティキュレートフォーム市場
- 2025年12月:江蘇成豊新材料とWTEC Group Sdn Bhdは、ASEAN市場全体でのレティキュレートグレードを含むポリウレタンフォームの供給・流通に関する販売枠組み契約を締結しました。2026年1月から有効なこの契約は、自動車、電気・電子セグメントを対象としています。
- 2025年10月:欧州委員会は、消火用フォームにおけるPFASの使用を制限する新たなREACHベースの措置を採択し、セクター固有の移行期間は12ヶ月から10年の範囲です。これらの措置は、産業用消火抑制用途に使用される難燃特性を持つレティキュレートフォームグレードの生産者に影響を与えました。
世界のレティキュレートフォーム市場レポートの範囲
レティキュレートフォームは、内部セル壁が完全に除去され、相互接続されたストランドのネット状骨格のみが残る、高多孔質の開放セル固体フォームです。このフォームは、セル膜を除去しながら構造フレームワークを保持するために、化学処理たは熱処理のいずれかによってレティキュレーション処理を受けます。
レティキュレートフォーム市場は、素材タイプ、気孔サイズ、用途、エンドユーザー産業、地域によってセグメント化されています。素材タイプ別では、市場はポリウレタンレティキュレートフォーム、ポリエーテルレティキュレートフォーム、ポリエステルレティキュレートフォーム、その他のポリマーレティキュレートフォームにセグメント化されています。気孔サイズ別では、市場は小気孔、中気孔、大気孔にセグメント化されています。用途別では、市場はろ過、吸音、流体管理、洗浄製品、その他にセグメント化されています。エンドユーザー産業別では、市場は自動車、航空宇宙・防衛、医療・医療機器、電子機器、その他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるレティキュレートフォームの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポリウレタンレティキュレートフォーム |
| ポリエーテルレティキュレートフォーム |
| ポリエステルレティキュレートフォーム |
| その他のポリマーレティキュレートフォーム |
| 小気孔 |
| 中気孔 |
| 大気孔 |
| ろ過 |
| 吸音 |
| 流体管理 |
| 洗浄製品 |
| その他 |
| 自動車 |
| 航空宇宙・防衛 |
| 医療・医療機器 |
| 電子機器 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 素材タイプ別 | ポリウレタンレティキュレートフォーム | |
| ポリエーテルレティキュレートフォーム | ||
| ポリエステルレティキュレートフォーム | ||
| その他のポリマーレティキュレートフォーム | ||
| 気孔サイズ別 | 小気孔 | |
| 中気孔 | ||
| 大気孔 | ||
| 用途別 | ろ過 | |
| 吸音 | ||
| 流体管理 | ||
| 洗浄製品 | ||
| その他 | ||
| エンドユーザー産業別 | 自動車 | |
| 航空宇宙・防衛 | ||
| 医療・医療機器 | ||
| 電子機器 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
レティキュレートフォーム市場の現在の市場規模は?
レティキュレートフォーム市場規模は2026年に618.54 ミリオン 米ドルと評価され、2027年の654.48 ミリオン 米ドルから2032年には889.98 ミリオン 米ドルへと成長すると推定されており、予測期間(2027年~2032年)のCAGRは6.34%です。
レティキュレートフォームが電気自動車に使用される理由は?
難燃性能とローカル認定が重要なキャビン空気ろ過、音響制御、ギャップフィリング、バッテリー保護機能を支援できます。この材料は、設計者が限られた車両スペース内で複数の物理的要件を管理するのに役立ちます。
最も広く使用されている素材タイプは?
ポリウレタンが最大の素材タイプであり、2026年の収益の58.67%を占め、ポリエーテルは2032年までに6.83%のCAGRで成長すると予測されています。ポリエーテルグレードは湿潤または多湿な動作環境で評価されており、その他の化学品は特定の専門用途に使用されています。
最も成長の速い地域市場は?
アジア太平洋は2032年までに7.14%のCAGRで成長すると予測されており、車両、電子機器、地域サプライチェーン活動に支えられています。