
Tamaño y Participación del Mercado de Espuma Reticulada
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 654.48 Millones de dólares |
| Tamaño del Mercado (2032) | 889.98 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Espuma Reticulada por Mordor Intelligence
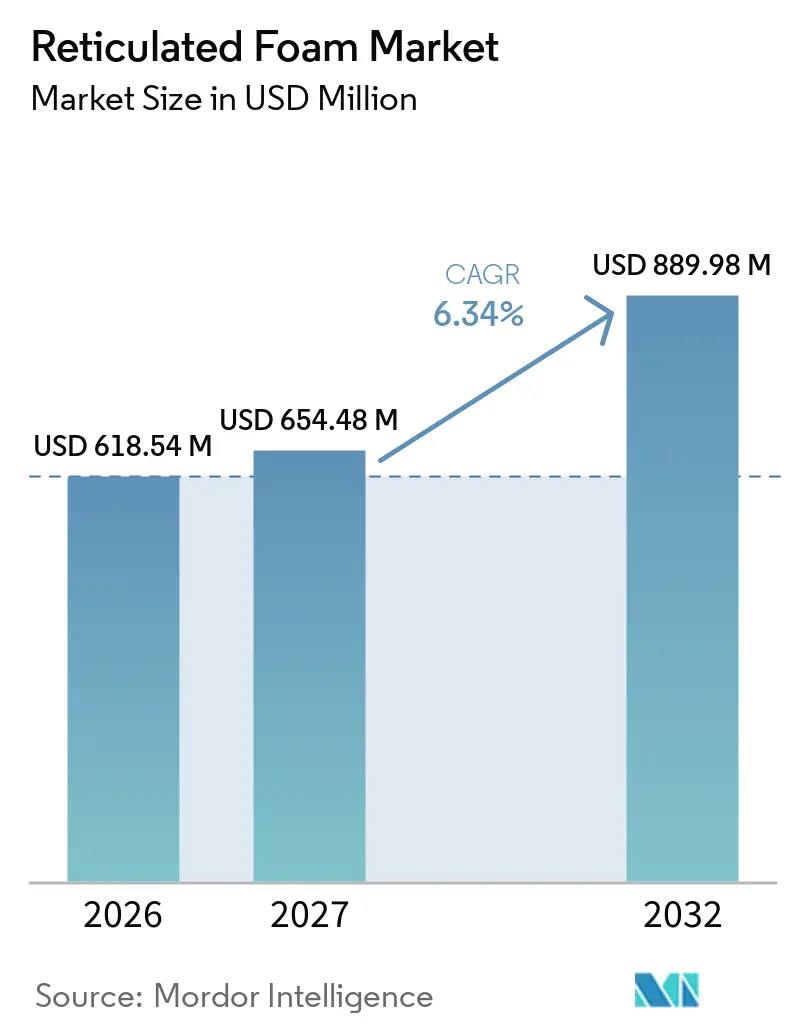
El tamaño del Mercado de Espuma Reticulada fue valorado en 618,54 millones de USD en 2026 y se estima que crecerá desde 654,48 millones de USD en 2027 hasta 889,98 millones de USD para 2032, a una CAGR del 6,34% durante el período de pronóstico (2027-2032). La espuma reticulada combina un alto espacio vacío con una estructura de celda abierta y conectada que favorece el flujo de aire y líquidos mientras mantiene la estabilidad física en aplicaciones exigentes. Esta característica respalda su uso en filtración, control acústico, gestión térmica y manejo de fluidos, donde el rendimiento del material debe estar documentado. El mercado de espuma reticulada está impulsado por cambios de largo ciclo en el diseño de vehículos, requisitos industriales de calidad del aire y conjuntos electrónicos cada vez más compactos. Los proveedores están avanzando hacia grados ignífugos, de menor emisión y con calificación local, lo que aumenta la importancia de la capacidad técnica por encima de la escala por sí sola. La oportunidad es más sólida cuando un grado de espuma se diseña en un componente y cambiar los materiales requiere nuevas pruebas o la aprobación del cliente.
Conclusiones Clave del Informe
- Por tipo de material, el poliuretano representó el 58,67% de la participación del mercado en 2026, mientras que se prevé que el poliéter crezca a una CAGR del 6,83% hasta 2032.
- Por tamaño de poro, la espuma de poro mediano representó el 45,12% de la participación del mercado en 2026, mientras que se prevé que la espuma de poro grande crezca a una CAGR del 6,91% hasta 2032.
- Por aplicación, la filtración representó el 52,78% de la participación del mercado en 2026 y se prevé que crezca a una CAGR del 7,13% hasta 2032.
- Por industria de usuario final, el sector automotriz representó el 37,19% de la participación del mercado en 2026, mientras que se prevé que la electrónica crezca a una CAGR del 7,47% hasta 2032.
- Por geografía, América del Norte representó el 36,23% de la participación del mercado en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,14% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Filtración de Aire y Líquidos | +2.0% | Global, con Asia-Pacífico y América del Norte como mercados principales | Largo plazo (≥ 4 años) |
| Demanda de Mobiliario Exterior Duradero | +0.8% | América del Norte, Europa, Asia-Pacífico, sector marino y hotelería | Mediano plazo (2-4 años) |
| Componentes Acústicos y de Filtración Ligeros en Automoción y Aeroespacial | +1.2% | Global, con Asia-Pacífico como mercado principal y expansión hacia Oriente Medio y África a través de la localización de fabricantes de equipos originales | Largo plazo (≥ 4 años) |
| Sostenibilidad y Adopción de Materiales Reciclables | +0.6% | Unión Europea como mercado primario, América del Norte como mercado secundario | Mediano plazo (2-4 años) |
| Gestión Térmica de Vehículos Eléctricos y Calificación Localizada de Fabricantes de Equipos Originales (OEM) | +1.0% | China y el núcleo de Asia-Pacífico, con expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) y mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Filtración de Aire y Líquidos
Los requisitos de calidad del aire industrial y tratamiento del agua impulsan la demanda de espuma reticulada en sistemas de filtración, particularmente donde los operadores necesitan una primera etapa de bajo costo que proteja los filtros posteriores de mayor costo, mantenga un flujo de aire estable y proporcione a los equipos de mantenimiento una forma práctica de gestionar los intervalos de reemplazo en grandes flotas de equipos. El material puede actuar como prefiltro, interceptando partículas gruesas antes de que lleguen a los medios filtrantes posteriores y ayudando a gestionar los requisitos de mantenimiento. Esta función es relevante en sistemas completos de manejo de aire donde la selección y documentación de filtros son importantes. La espuma reticulada también se utiliza en sistemas de Calefacción, Ventilación y Aire Acondicionado (HVAC) para vehículos eléctricos, autobuses y casas móviles, extendiendo su uso más allá de la filtración industrial convencional. El mercado de espuma reticulada se beneficia cuando los clientes de vehículos e industria requieren medios trazables y un rendimiento de filtración consistente. La Agencia de Protección Ambiental de los Estados Unidos renovó los requisitos de recopilación de información para instalaciones de productos de espuma de poliuretano flexible bajo el Título 40 del Código de Regulaciones Federales (CFR) Parte 63 en junio de 2025, manteniendo un marco de cumplimiento para las operaciones cubiertas.
Demanda de Mobiliario Exterior Duradero
El mobiliario exterior y los asientos marinos requieren espuma que drene rápidamente tras la exposición al agua, ya que la humedad estancada puede comprometer la comodidad, fomentar el reemplazo prematuro y reducir el valor práctico de un producto de asiento premium que se espera que permanezca utilizable tras lluvias frecuentes, lavados o exposición al agua salada. Los grados reticulados de poro grande satisfacen esta necesidad porque su estructura abierta libera el agua mientras proporciona amortiguación y retención de forma. Estos atributos son relevantes en asientos de hostelería, cojines de embarcaciones y mobiliario exterior premium, donde los ciclos de reemplazo pueden ser costosos. Este impulsor de demanda es más relevante en América del Norte, Europa y partes de Asia-Pacífico con mercados establecidos de vida al aire libre y náutica. También genera demanda de grados que puedan funcionar a través de ciclos de humedad sin perder funcionalidad. El mercado de espuma reticulada se beneficia de aplicaciones donde el drenaje, la durabilidad y la comodidad se evalúan conjuntamente en lugar de como especificaciones separadas.
Componentes Acústicos y de Filtración Ligeros en Automoción y Aeroespacial
Los vehículos eléctricos hacen que los ruidos de la carretera, el motor y el HVAC sean más perceptibles porque hay menos ruido del motor para enmascararlos, lo que requiere que los diseñadores de vehículos gestionen varias fuentes de sonido más pequeñas simultáneamente en lugar de depender del ruido convencional del motor para cubrir la vibración, el flujo de aire y el ruido de la superficie de la carretera dentro del habitáculo. Las espumas de celda abierta disipan el sonido a través de efectos viscosos en su red de poros y se utilizan en insertos de puertas de vehículos, rellenos de pilares y cavidades estructurales. Una revisión de 2025 describe el papel de los paquetes de sonido en el control del ruido del vehículo y analiza los materiales porosos utilizados en esta aplicación[1]. En el sector aeroespacial, la espuma puede respaldar la filtración del aire de cabina y las funciones antioscilación en sistemas de combustible, donde la estabilidad dimensional y el rendimiento documentado son importantes. Los mismos materiales pueden reducir el peso de los componentes en comparación con alternativas menos eficientes. El mercado de espuma reticulada se beneficia de especificaciones que combinan control acústico, movimiento de aire y gestión del peso en un único componente.
Sostenibilidad y Adopción de Materiales Reciclables
Los equipos de compras evalúan insumos reciclados, de base biológica y de menor emisión al seleccionar espuma de polímero, ya que la documentación del material puede afectar la selección de proveedores, los informes de los clientes y la capacidad de un fabricante de componentes para cumplir los requisitos ambientales internos de un comprador sin cambiar la funcionalidad del producto. NEVEON ha informado sobre el uso de materias primas de balance de masa certificadas en productos de espuma, demostrando que los enfoques de materias primas de menor emisión pueden incorporarse en carteras comerciales de espuma. La investigación también continúa en rutas químicas y biológicas para recuperar materiales útiles de los residuos de espuma de poliuretano. Estos desarrollos son relevantes para los grados reticulados porque pueden ayudar a los proveedores a abordar los requisitos de trazabilidad del material sin cambiar la función prevista de la espuma. Las prácticas de compra europeas son particularmente influyentes, ya que la documentación ambiental puede incluirse en la evaluación de licitaciones. El mercado de espuma reticulada se beneficia cuando los productores pueden combinar especificaciones funcionales con información creíble sobre el origen del material.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de las Materias Primas Vinculadas al Petróleo | -0.8% | Global, con Europa y América del Norte más expuestas a los precios al contado | Corto plazo (≤ 2 años) y mediano plazo (2-4 años) |
| Altos Costos de Producción y Limitado Conocimiento de las Aplicaciones | -0.6% | Mercados emergentes en América del Sur, Oriente Medio, África y partes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Limitada Estandarización entre Mercados | -0.4% | Global, con mayor impacto en Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de las Materias Primas Vinculadas al Petróleo
La producción de espuma reticulada depende de isocianatos y polioles, cuyos costos están vinculados a las materias primas petroquímicas. Esto expone a los productores cuando las condiciones de suministro cambian más rápido que los precios negociados con los clientes, y cuando un grado especializado no puede reformularse sin una nueva validación por parte del cliente o el ingeniero de aplicaciones. Los procesadores sin contratos de suministro a largo plazo son particularmente vulnerables a los aumentos rápidos de costos. Esta exposición es especialmente difícil para los fabricantes más pequeños que atienden cuentas especializadas de filtración o náutica, ya que sus volúmenes de compra son limitados. Estas empresas pueden tener dificultades para trasladar los mayores costos de materiales cuando operan bajo acuerdos de precio fijo. Las interrupciones del suministro también pueden retrasar las entregas y perturbar la programación de los clientes. El mercado de espuma reticulada sigue expuesto a esta restricción porque el rendimiento del material a menudo requiere una química específica que no puede reemplazarse rápidamente con un sustituto de menor costo.
Altos Costos de Producción y Limitado Conocimiento de las Aplicaciones
El proceso de reticulación elimina las membranas celulares de la espuma base mediante métodos químicos o térmicos controlados. Los productores deben gestionar cuidadosamente la espuma base, las condiciones de procesamiento, los controles de calidad y las etapas de conversión para entregar la estructura de poros y la consistencia física requeridas en un componente terminado. Este proceso requiere equipos especializados y condiciones estrictamente controladas, lo que eleva los costos de producción. Como resultado, los grados reticulados no pueden competir únicamente en costo frente a la espuma de celda abierta convencional en aplicaciones sensibles al precio. En América del Sur, Oriente Medio, África y partes de Asia-Pacífico, los compradores aún pueden seleccionar esponja de uso general debido al limitado conocimiento de las diferencias de rendimiento. Esta elección puede resultar en una menor eficiencia de filtración o una vida útil más corta en aplicaciones que requieren materiales más duraderos. Es probable que la demanda permanezca limitada hasta que las especificaciones basadas en el rendimiento y la educación técnica se adopten más ampliamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
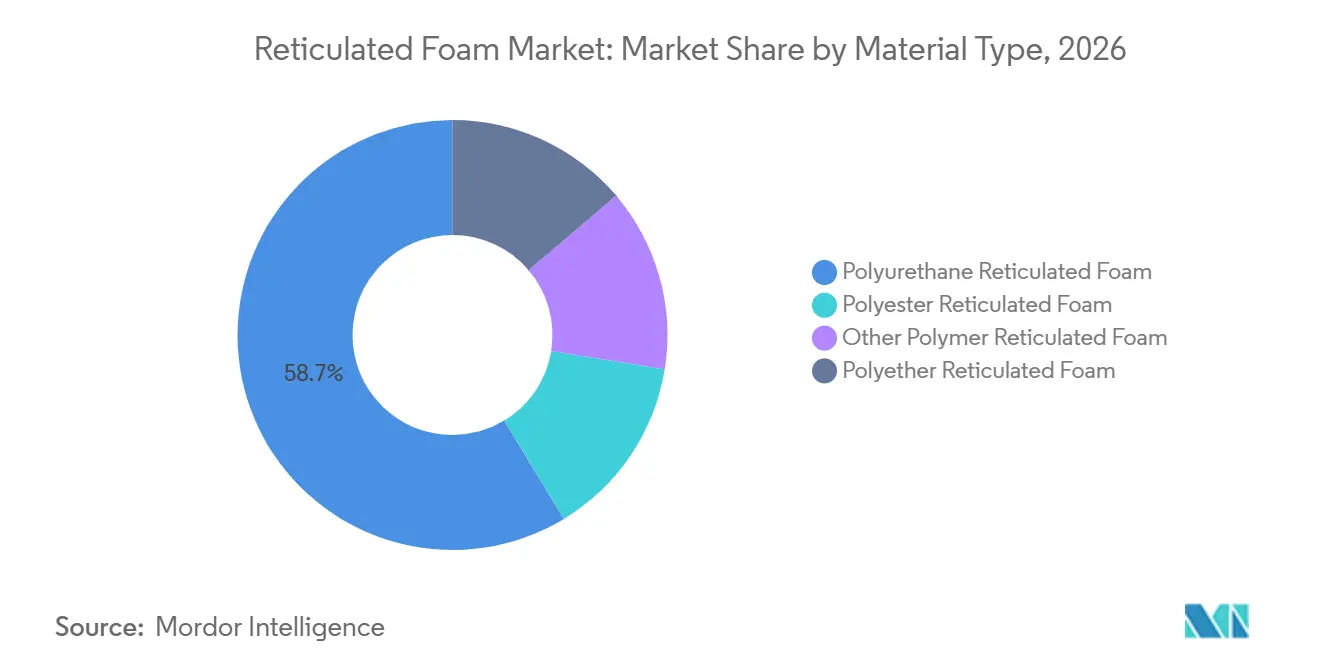
El Poliuretano Lidera en las Aplicaciones PrincipalesEl poliuretano representó el 58,67% de la participación del Mercado de Espuma Reticulada en 2026, lo que refleja su amplio uso en filtración industrial, componentes de vehículos y aplicaciones náuticas. Los procesadores pueden seleccionar grados con estructuras de poros y propiedades físicas variables mientras trabajan dentro de una plataforma de material familiar para los convertidores, diseñadores de componentes y equipos de compras. Su equilibrio entre costo y rendimiento respalda su uso en una amplia gama de condiciones operativas. Los grados de poliuretano pueden adaptarse para cumplir requisitos de flexibilidad, estructura de poros, rendimiento ante llamas y resistencia química, lo que hace que el material sea adecuado para clientes que requieren un producto consistente en múltiples diseños de componentes. La gran base instalada también proporciona a los procesadores familiaridad con la conversión y fabricación de poliuretano. Esta posición respalda una demanda sostenida incluso cuando las químicas alternativas siguen siendo relevantes en aplicaciones seleccionadas, ya que los clientes pueden mantener una plataforma de material familiar mientras adaptan la densidad, la estructura de poros, la resiliencia y los métodos de conversión a los requisitos de rendimiento de las piezas terminadas individuales.
Se prevé que el poliéter se expanda a una CAGR del 6,83% hasta 2032 debido a su rendimiento en condiciones húmedas y en aplicaciones que implican exposición repetida a la humedad. Esta propiedad respalda su uso en filtración acuática, manejo de fluidos médicos, asientos exteriores e interfaces de gestión térmica seleccionadas. Un artículo de 2025 sobre espumas de polímero flexible analiza su papel en la gestión térmica y las opciones de materiales utilizadas en estos sistemas. La espuma reticulada de poliéster continúa sirviendo a aplicaciones de filtración en contacto con petróleo y manejo de solventes donde la resistencia a la tracción y al desgarro son importantes. Las variantes de espuma de melamina e híbrida siguen enfocadas en aplicaciones acústicas y aeroespaciales especializadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Poro:
Los Grados de Poro Mediano Respaldan un Amplio Uso en FiltraciónLa espuma de poro mediano representó el 45,12% de la participación del Mercado de Espuma Reticulada en 2026 porque equilibra la captura de partículas con el flujo de aire, ofreciendo a los diseñadores de sistemas una opción práctica donde un filtro debe proporcionar un control significativo de partículas gruesas sin imponer una caída de presión que aumentaría el consumo de energía o requeriría cambios en los equipos existentes. El rango de 20-45 Poros Por Pulgada (PPP) se utiliza en la prefiltración de HVAC y otros sistemas que deben evitar una caída de presión excesiva, permitiendo que los ventiladores y sopladores operen sin un dimensionamiento innecesario del motor. Los grados de poro mediano también son familiares para los clientes industriales que requieren un comportamiento de filtración repetible. Su versatilidad respalda la adopción en sistemas de aire comerciales e industriales, y la posición establecida del segmento refleja la amplia gama de aplicaciones que requieren tanto flujo de aire como retención práctica de partículas.
Se proyecta que la espuma de poro grande crezca a una CAGR del 6,91% hasta 2032, impulsada por aplicaciones en mobiliario exterior y asientos marinos. Los tamaños de poro en el rango de 10-20 PPP favorecen el drenaje y el volumen físico en lugar de la interceptación de partículas finas, lo que los hace apropiados donde el secado rápido es más importante que la eficiencia de filtración. Los asientos exteriores premium y el mobiliario de hostelería impulsan la demanda de núcleos de espuma que retienen la comodidad tras la exposición al agua. Los grados de poro pequeño por encima de 45 PPP siguen siendo importantes para dispositivos médicos y electrónica donde los requisitos de control de contaminación son más exigentes. El Mercado de Espuma Reticulada puede atender cada requisito porque el tamaño de poro puede seleccionarse para adaptarse a la aplicación, en lugar de tratar la espuma de celda abierta como un producto uniforme.
Por Aplicación:
La Filtración Combina Escala con CrecimientoLa filtración representó el 52,78% del tamaño del Mercado de Espuma Reticulada en 2026 y se proyecta que crezca a una CAGR del 7,13% hasta 2032. La aplicación abarca equipos industriales tradicionales, sistemas de aire de cabina de vehículos, ventilación médica, sistemas acuáticos y otras instalaciones donde el control de la contaminación y las prácticas de mantenimiento confiables tienen un valor operativo directo. El HVAC industrial, los sistemas de aire de cabina, los sistemas acuáticos y la ventilación médica crean múltiples canales de demanda. La capacidad de la espuma para actuar como prefiltro ayuda a proteger los medios filtrantes posteriores más costosos, y una vez que un grado de espuma se especifica en un sistema, el reemplazo puede requerir validación adicional. Estas características hacen de la filtración una fuente importante de demanda recurrente y técnicamente definida.
La absorción de sonido sigue siendo una aplicación secundaria importante, ya que las estructuras de celda abierta pueden disipar la energía sonora en interiores de vehículos, para la protección de altavoces y en paneles acústicos. La literatura sobre control de ruido en vehículos describe la importancia de los materiales de paquetes de sonido en la gestión del ruido de cabina. La gestión de fluidos también utiliza espuma reticulada para controlar el flujo de líquidos en aplicadores cosméticos, sistemas de tinta para impresoras y entornos quirúrgicos. Los productos de limpieza aprovechan la durabilidad de la estructura y su capacidad para retener o liberar fluidos durante el uso. Estas aplicaciones amplían la base de clientes más allá de la filtración y reducen la dependencia de cualquier ciclo de equipos individual. Las mismas características estructurales que sirven a la filtración pueden, por tanto, abordar diversos requisitos funcionales en todo el Mercado de Espuma Reticulada.
Por Industria de Usuario Final:
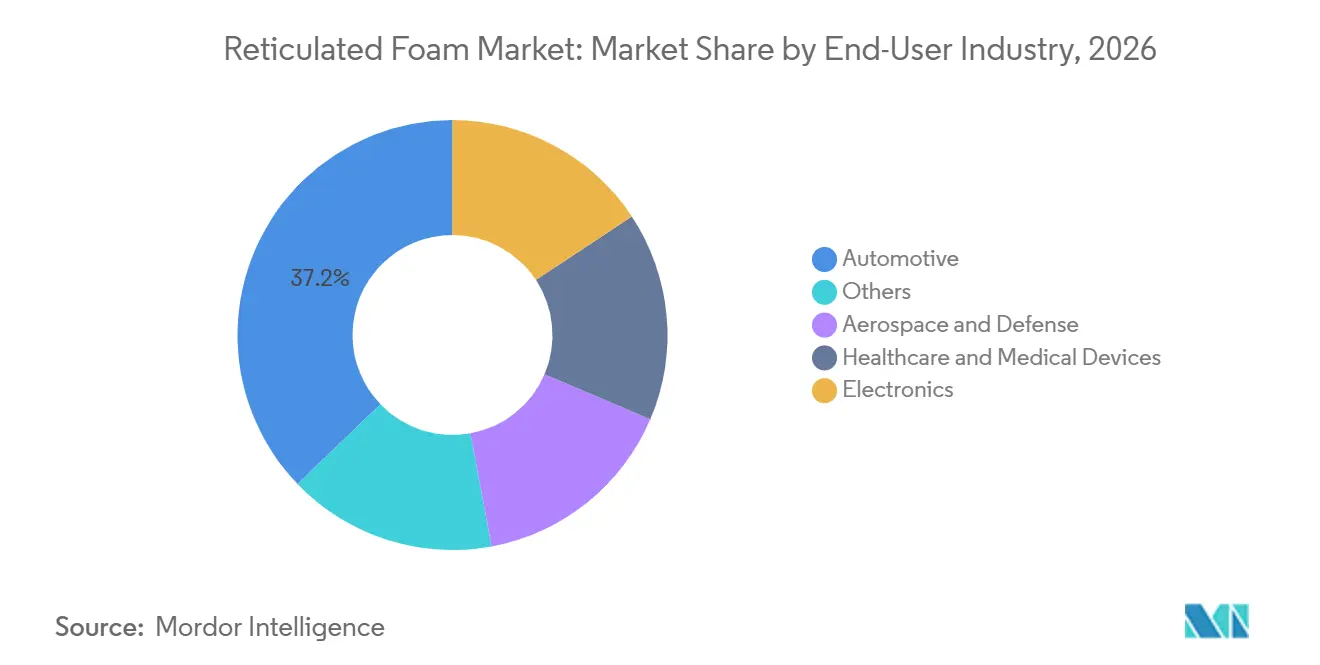
La Automoción Proporciona Escala Mientras la Electrónica Registra el Crecimiento Más RápidoLa automoción representó el 37,19% de los ingresos en 2026, convirtiéndola en el segmento de usuario final más grande del Mercado de Espuma Reticulada. Los componentes de espuma pueden integrarse en varios sistemas del vehículo simultáneamente, incluyendo el manejo del aire, la comodidad de los asientos, la acústica de la cabina, la gestión de vibraciones y la protección de conjuntos sensibles seleccionados. Los vehículos eléctricos mantienen varios de estos requisitos mientras añaden oportunidades de protección de baterías e interfaces térmicas. La reducción del ruido del tren de potencia en los vehículos eléctricos también hace que los ruidos de la carretera y del flujo de aire sean más perceptibles dentro del habitáculo, aumentando la importancia de los componentes acústicos bien diseñados. La demanda automotriz sigue vinculada a largos ciclos de desarrollo de productos, lo que puede crear un negocio duradero una vez que un material es aprobado.
Se prevé que la electrónica crezca a una CAGR del 7,47% hasta 2032 a medida que los componentes se vuelven más compactos y más sensibles a la vibración y el calor. Los usos relevantes incluyen el relleno de huecos, el sellado de antenas, aplicaciones en servidores y el amortiguamiento para dispositivos portátiles. Rogers Corporation lanzó PORON 40V0 en septiembre de 2025 como una espuma de poliuretano libre de halógenos para aplicaciones que requieren rendimiento ante el fuego y compresibilidad. La demanda aeroespacial y de defensa sigue regida por los requisitos de calificación, mientras que los usos en el sector sanitario incluyen productos de cuidado de heridas, posicionamiento y filtración respiratoria. Los productos de limpieza, el equipamiento deportivo y el embalaje forman una base de producción adicional estable. El Mercado de Espuma Reticulada se beneficia cuando los usuarios finales requieren un material que pueda gestionar el aire, los fluidos, el sonido y la protección mecánica dentro de un espacio limitado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
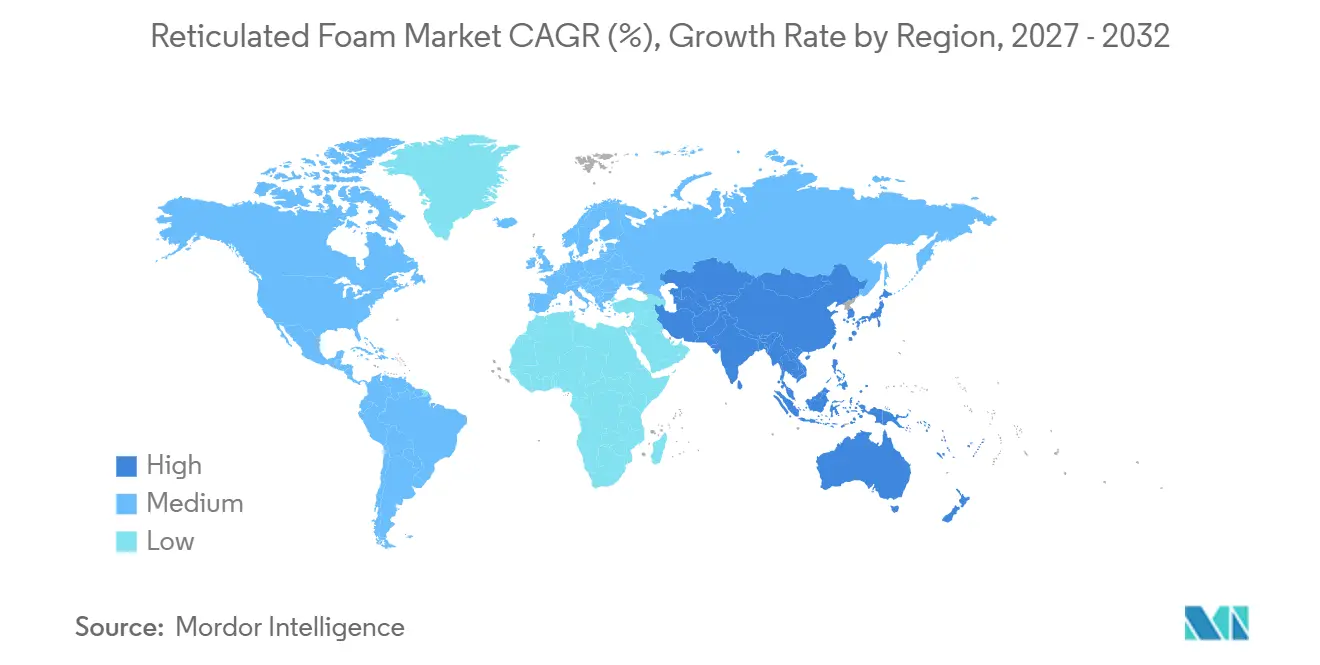
América del Norte representó el 36,23% de la participación del mercado de espuma reticulada en 2026, respaldada por cadenas de suministro automotrices maduras, adquisiciones aeroespaciales y demanda de filtración industrial. La base de clientes técnicos de la región favorece a los proveedores que pueden combinar consistencia del material, servicio local y documentación adecuada para aplicaciones reguladas o de alto rendimiento. Los grados de mayor valor se utilizan en aeroespacial, dispositivos médicos y electrónica, donde el rendimiento técnico respalda precios más sólidos y donde los fabricantes de componentes pueden diferenciarse a través de la fabricación específica para el cliente, controles de producción confiables y la capacidad de demostrar que un grado de espuma cumple los requisitos funcionales acordados en repetidas series de producción. El entorno regulatorio de los Estados Unidos también mantiene requisitos de cumplimiento para las instalaciones de productos de espuma de poliuretano flexible. Canadá contribuye a través de las operaciones de espuma automotriz de Woodbridge, mientras que México ofrece oportunidades adicionales a través de la fabricación de vehículos y la localización de proveedores. Los clientes norteamericanos tienden a valorar el rendimiento documentado en materia de fuego, filtración y acústica, lo que respalda la conversión especializada de espuma.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,14% hasta 2032, convirtiéndola en la región de más rápido crecimiento en el mercado de espuma reticulada. Los fabricantes regionales atienden la expansión de la producción de vehículos y electrónica, mientras que los clientes prefieren cada vez más proveedores que puedan responder rápidamente a los requisitos locales de utillaje, pruebas, calificación y entrega. La producción de vehículos, el ensamblaje de electrónica y la fabricación de mobiliario para el hogar respaldan la demanda en China, India, Japón, Corea del Sur y el Sudeste Asiático. La calificación local es importante en esta región porque los fabricantes de equipos originales a menudo requieren que los proveedores respalden los programas sin largos plazos de importación, ya que los cambios en los componentes pueden afectar la programación de la producción y los costos del programa cuando los fabricantes de vehículos y electrónica dependen de entregas coordinadas de múltiples niveles de proveedores locales e internacionales. La capacidad de reticulación adicional de Carpenter en Changzhou demuestra nuestro compromiso de atender a los clientes más cerca de sus bases de fabricación. En diciembre de 2025, WTEC Group firmó un acuerdo marco de ventas con GuangDong ShiFeng New Materials para distribuir espuma de poliuretano en los mercados de la ASEAN, con vigencia desde enero de 2026[2]. Estos desarrollos indican una cadena de suministro regional más organizada para la espuma técnica.
Europa sigue siendo un centro de consumo significativo, con Alemania, el Reino Unido, Francia y los países nórdicos respaldando la demanda de espuma de filtración y acústica. Los requisitos de gestión ambiental y química hacen que la documentación técnica, la capacidad de reformulación y la información creíble sobre el origen del material sean cada vez más importantes para las decisiones de los proveedores. NEVEON opera capacidades de espuma de filtración y reticulación en una amplia red de producción europea. Los requisitos regulatorios regionales están impulsando a los proveedores hacia grados de espuma reformulados y de menor emisión, lo que requiere que los productores equilibren la documentación ambiental con la durabilidad, la procesabilidad y el rendimiento de filtración, acústico o de seguridad esperado por los clientes que pueden ser reacios a recalificar productos familiares. La Comisión Europea adoptó restricciones sobre las sustancias per y polifluoroalquílicas (PFAS) en espumas de extinción de incendios en octubre de 2025, con períodos de transición que varían según el uso. América del Sur, Oriente Medio y África siguen siendo regiones en desarrollo para el mercado de espuma reticulada, donde la actividad automotriz y la inversión industrial impulsan la demanda, pero los altos costos y el limitado conocimiento frenan una adopción más amplia.
Panorama Competitivo
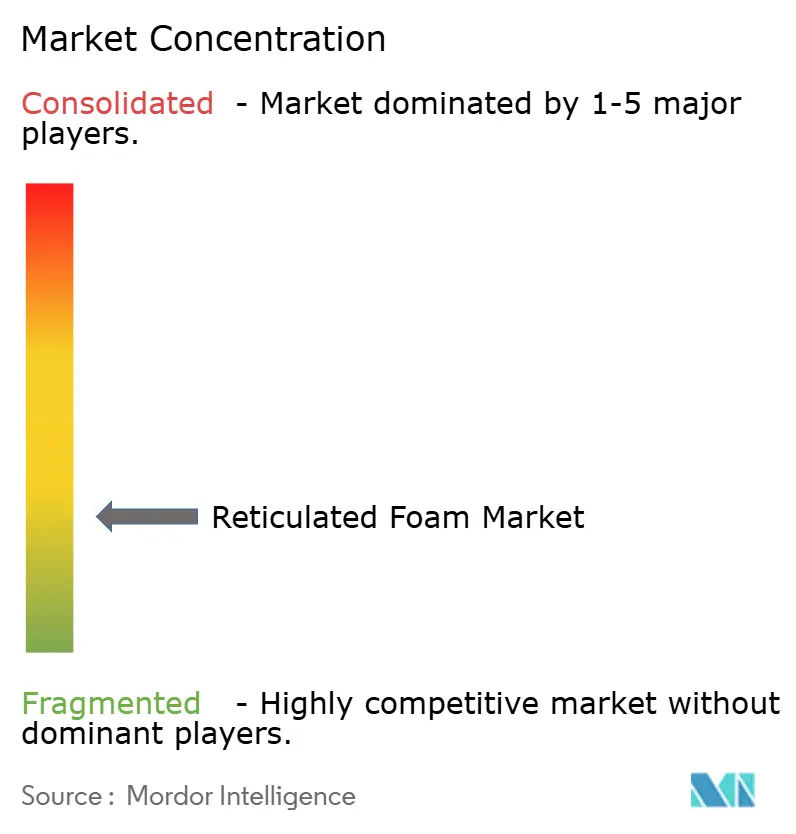
El mercado de espuma reticulada está fragmentado, con Carpenter Co., NEVEON Holding GmbH, Woodbridge y Sheela Foam Ltd. compitiendo junto a fabricantes especializados como Rogers Foam Corporation, Polymer Technologies, Inc. y H-O Products. Esta fragmentación refleja requisitos de clientes materialmente diferentes en filtración, tratamiento acústico, gestión de fluidos, protección de baterías, productos médicos y cojines exteriores. Los productores integrados tienen ventaja en el abastecimiento de materiales, el alcance de fabricación y el desarrollo de grados para múltiples mercados finales, especialmente cuando los clientes necesitan un único proveedor que gestione la selección de materias primas, la reticulación, la conversión, el soporte de pruebas y la entrega regional consistente. Los fabricantes especializados compiten a través del conocimiento de aplicaciones y la conversión específica para el cliente. Ninguna empresa está optimizada simultáneamente para la filtración aeroespacial, la protección de baterías, la gestión de fluidos médicos y los cojines exteriores, y esta diversidad de aplicaciones limita la capacidad de cualquier productor para dominar el mercado.
Nuestro enfoque estratégico se centra en la expansión en Asia, la química ignífuga, la sostenibilidad y la calificación para vehículos eléctricos. Los proveedores buscan entrar en programas donde la aprobación del producto, la ubicación de fabricación y el soporte de ingeniería son más difíciles de replicar para los competidores que un proceso estándar de conversión de espuma. Woodbridge inauguró una planta de empresa conjunta en Pune en febrero de 2025 y anunció planes para abrir dos plantas en China en junio de 2025, fortaleciendo su capacidad para atender a clientes automotrices en esas ubicaciones. El lanzamiento de PORON 40V0 de Rogers Corporation aborda los requisitos de rendimiento ante el fuego y relleno de huecos para aplicaciones de electrónica y vehículos eléctricos. La inversión en capacidad de Carpenter en Changzhou es otro ejemplo de fabricación local utilizada para respaldar la calificación de clientes. Estos desarrollos indican que la ubicación de fabricación y la certificación técnica son tan importantes como la capacidad básica de producción de espuma, ya que los clientes que seleccionan espuma para conjuntos de alto valor pueden evaluar el tiempo de respuesta, el acceso a ingenieros, el inventario local, los datos de rendimiento ante el fuego y el soporte de calificación antes de considerar el precio.
Las interfaces térmicas de baterías representan una oportunidad, ya que los programas de los clientes requieren un rendimiento documentado en materia de fuego y seguridad. Esto da a los proveedores una razón para invertir en formulaciones de espuma controladas, soporte de aplicaciones local y datos de prueba para abordar las preocupaciones de los diseñadores de paquetes de baterías en torno a la compresión, la vibración, la resistencia a la propagación y la fiabilidad del ensamblaje. La espuma de encapsulación de baterías de Covestro y el trabajo de BASF en paquetes de baterías con Welion indican que las principales empresas de materiales están invirtiendo en esta área. El campo competitivo se está extendiendo, por tanto, más allá de los proveedores tradicionales de espuma hacia empresas con mayor experiencia en poliuretano y materiales para baterías. Los proveedores que pueden ofrecer grados libres de halógenos, producción local y soporte técnico están mejor posicionados para competir por programas aprobados, particularmente donde las aplicaciones deben satisfacer múltiples requisitos de prueba y los clientes necesitan la garantía de que los cambios en la formulación o el procesamiento no afectarán el rendimiento durante la producción en serie. Los fabricantes más pequeños pueden mantener un papel en aplicaciones de nicho donde el procesamiento personalizado y el servicio ágil son prioritarios. Es probable que el mercado de espuma reticulada siga fragmentado, ya que estos nichos de aplicación requieren diferentes productos, capacidades de prueba y enfoques de servicio al cliente.
Líderes de la Industria de Espuma Reticulada
-
Carpenter Co.
-
FXI
-
Rogers Foam Corporation
-
NEVEON Holding GmbH
-
Woodbridge
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Espuma Reticulada Empresas cubiertas en este informe
- American Foam Products
- Arjun Enterprises
- Carpenter Co.
- Devendra Industries
- filsonfilters
- Foamcraft USA, LLC
- Foamtech Wellington Ltd
- FXI
- H-O Products
- NEVEON Holding GmbH
- Polymer Technologies, Inc.
- Rogers Foam Corporation
- Sheela Foam Ltd.
- WinFun Foam
- Woodbridge
Desarrollos recientes de la industria en Mercado de Espuma Reticulada
- Diciembre de 2025: Jiangsu ChengFeng New Materials y WTEC Group Sdn Bhd firmaron un Acuerdo Marco de Ventas para el suministro y distribución de espuma de poliuretano, incluidos los grados reticulados, en los mercados de la ASEAN. El acuerdo, con vigencia desde enero de 2026, tiene como objetivo los segmentos automotriz, eléctrico y electrónico.
- Octubre de 2025: La Comisión Europea adoptó nuevas medidas basadas en REACH que restringen el uso de PFAS en espumas de extinción de incendios, con períodos de transición específicos por sector que van desde 12 meses hasta 10 años. Estas medidas afectaron a los productores de grados de espuma reticulada con propiedades ignífugas, utilizados en aplicaciones industriales de supresión de incendios.
Alcance del Informe Global del Mercado de Espuma Reticulada
La espuma reticulada es una espuma sólida de celda abierta y altamente porosa en la que las paredes internas de las celdas se eliminan por completo, dejando únicamente un esqueleto en forma de red de hebras interconectadas. La espuma se somete a reticulación, ya sea mediante tratamiento químico o procesamiento térmico, para eliminar las membranas celulares mientras se conserva el marco estructural.
El mercado de espuma reticulada está segmentado por tipo de material, tamaño de poro, aplicación, industria de usuario final y geografía. Por tipo de material, el mercado está segmentado en espuma reticulada de poliuretano, espuma reticulada de poliéter, espuma reticulada de poliéster y espuma reticulada de otros polímeros. Por tamaño de poro, el mercado está segmentado en poro pequeño, poro mediano y poro grande. Por aplicación, el mercado está segmentado en filtración, absorción de sonido, gestión de fluidos, productos de limpieza y otros. Por industria de usuario final, el mercado está segmentado en automoción, aeroespacial y defensa, sanidad y dispositivos médicos, electrónica y otros. El informe también cubre los tamaños y pronósticos del mercado de espuma reticulada en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Espuma Reticulada de Poliuretano |
| Espuma Reticulada de Poliéter |
| Espuma Reticulada de Poliéster |
| Espuma Reticulada de Otros Polímeros |
| Poro Pequeño |
| Poro Mediano |
| Poro Grande |
| Filtración |
| Absorción de Sonido |
| Gestión de Fluidos |
| Productos de Limpieza |
| Otros |
| Automoción |
| Aeroespacial y Defensa |
| Sanidad y Dispositivos Médicos |
| Electrónica |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Espuma Reticulada de Poliuretano | |
| Espuma Reticulada de Poliéter | ||
| Espuma Reticulada de Poliéster | ||
| Espuma Reticulada de Otros Polímeros | ||
| Por Tamaño de Poro | Poro Pequeño | |
| Poro Mediano | ||
| Poro Grande | ||
| Por Aplicación | Filtración | |
| Absorción de Sonido | ||
| Gestión de Fluidos | ||
| Productos de Limpieza | ||
| Otros | ||
| Por Industria de Usuario Final | Automoción | |
| Aeroespacial y Defensa | ||
| Sanidad y Dispositivos Médicos | ||
| Electrónica | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Espuma Reticulada?
El tamaño del Mercado de Espuma Reticulada fue valorado en 618,54 millones de USD en 2026 y se estima que crecerá desde 654,48 millones de USD en 2027 hasta 889,98 millones de USD para 2032, a una CAGR del 6,34% durante el período de pronóstico (2027-2032).
¿Por qué se utiliza la espuma reticulada en los vehículos eléctricos?
Puede respaldar funciones de filtración del aire de cabina, control acústico, relleno de huecos y protección de baterías donde el rendimiento ante el fuego y la calificación local son importantes. El material puede ayudar a los diseñadores a gestionar varios requisitos físicos en espacios reducidos del vehículo.
¿Qué tipo de material se utiliza más ampliamente?
El poliuretano es el tipo de material más grande, con el 58,67% de los ingresos en 2026, mientras que se proyecta que el poliéter crezca a una CAGR del 6,83% hasta 2032. Los grados de poliéter son valorados en entornos operativos húmedos o con alta humedad, mientras que otras químicas sirven a aplicaciones seleccionadas y especializadas.
¿Qué mercado regional está creciendo más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,14% hasta 2032, respaldada por la actividad de vehículos, electrónica y cadena de suministro regional.