
Taille et part du marché de la mousse réticulée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 654.48 Millions de dollars américains |
| Taille du Marché (2032) | 889.98 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
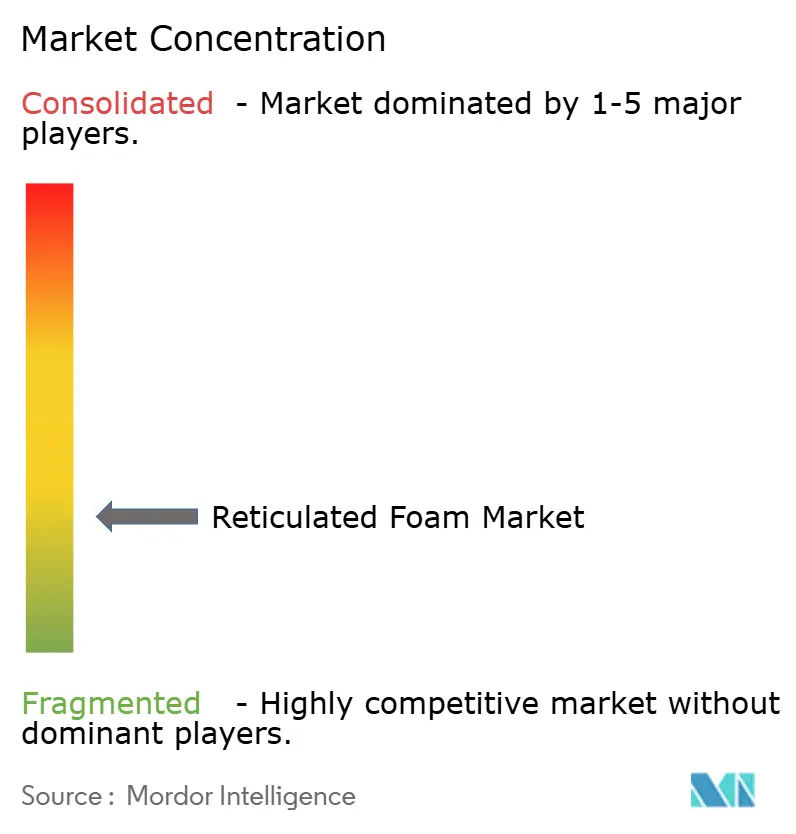
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mousse réticulée par Mordor Intelligence
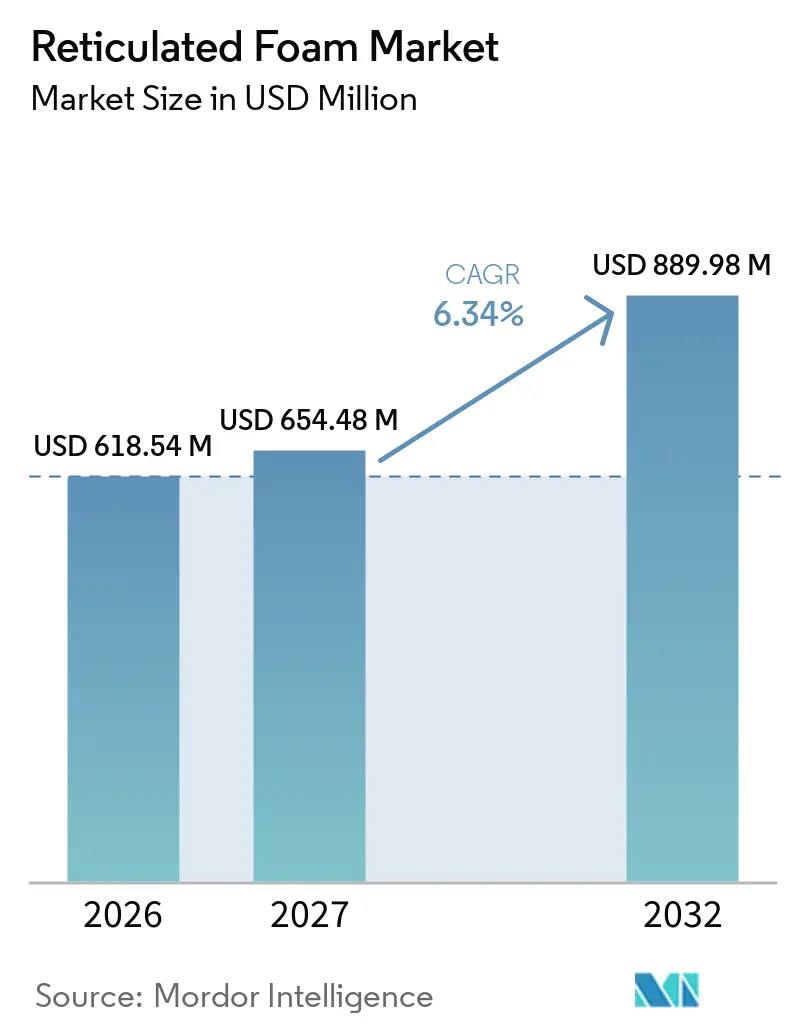
La taille du marché de la mousse réticulée était évaluée à 618,54 millions USD en 2026 et devrait croître de 654,48 millions USD en 2027 à 889,98 millions USD d'ici 2032, à un CAGR de 6,34 % pendant la période de prévision (2027-2032). La mousse réticulée combine un espace vide élevé avec une structure à cellules ouvertes et interconnectées qui favorise la circulation de l'air et des liquides tout en maintenant une stabilité physique dans des applications exigeantes. Cette caractéristique soutient son utilisation dans la filtration, le contrôle acoustique, la gestion thermique et la gestion des fluides, où les performances des matériaux doivent être documentées. Le marché de la mousse réticulée est porté par des évolutions à long cycle dans la conception des véhicules, les exigences industrielles en matière de qualité de l'air et les assemblages électroniques de plus en plus compacts. Les fournisseurs s'orientent vers des grades ignifuges, à faibles émissions et qualifiés localement, ce qui accroît l'importance de la capacité technique par rapport à la seule échelle de production. L'opportunité est la plus forte lorsqu'un grade de mousse est intégré dans un composant et que le changement de matériau nécessite de nouveaux tests ou l'approbation du client.
Points clés du rapport
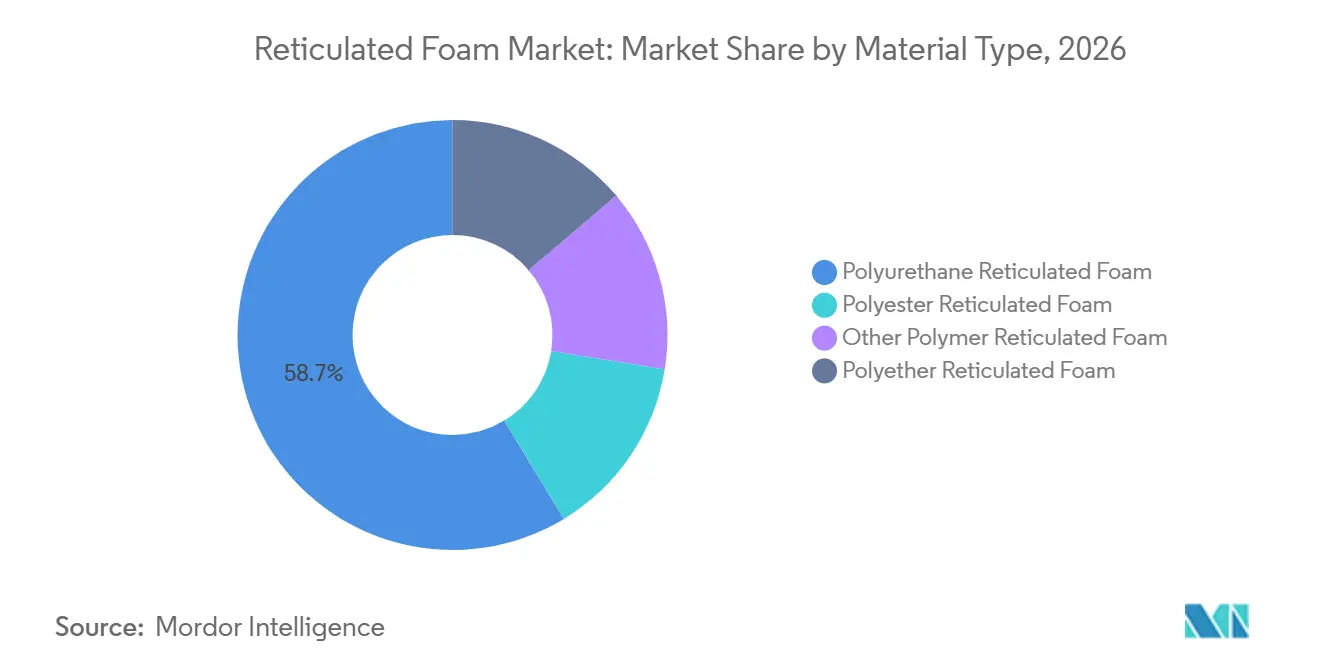
- Par type de matériau, le polyuréthane détenait 58,67 % de la part de marché de la mousse réticulée en 2026, tandis que le polyéther devrait croître à un CAGR de 6,83 % jusqu'en 2032.
- Par taille de pores, la mousse à pores moyens détenait 45,12 % de la part de marché en 2026, tandis que la mousse à grands pores devrait croître à un CAGR de 6,91 % jusqu'en 2032.
- Par application, la filtration détenait 52,78 % de la part de marché en 2026 et devrait croître à un CAGR de 7,13 % jusqu'en 2032.
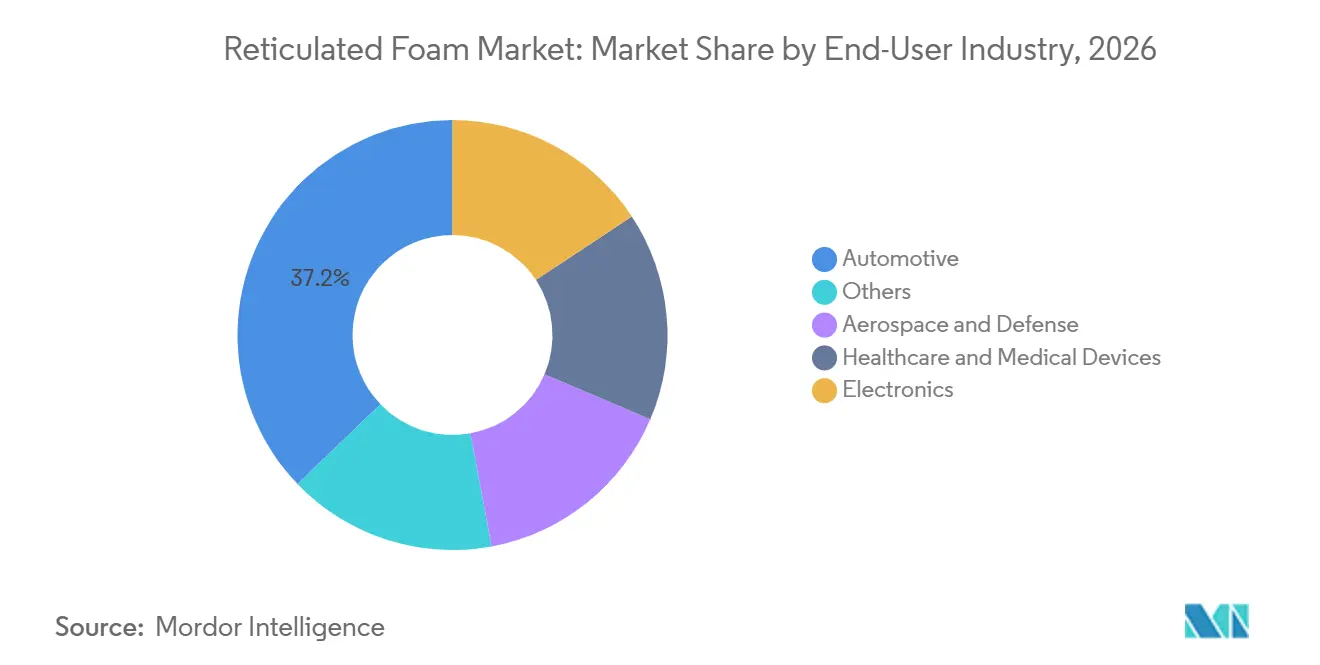
- Par secteur d'utilisation finale, l'automobile détenait 37,19 % de la part de marché en 2026, tandis que l'électronique devrait croître à un CAGR de 7,47 % jusqu'en 2032.
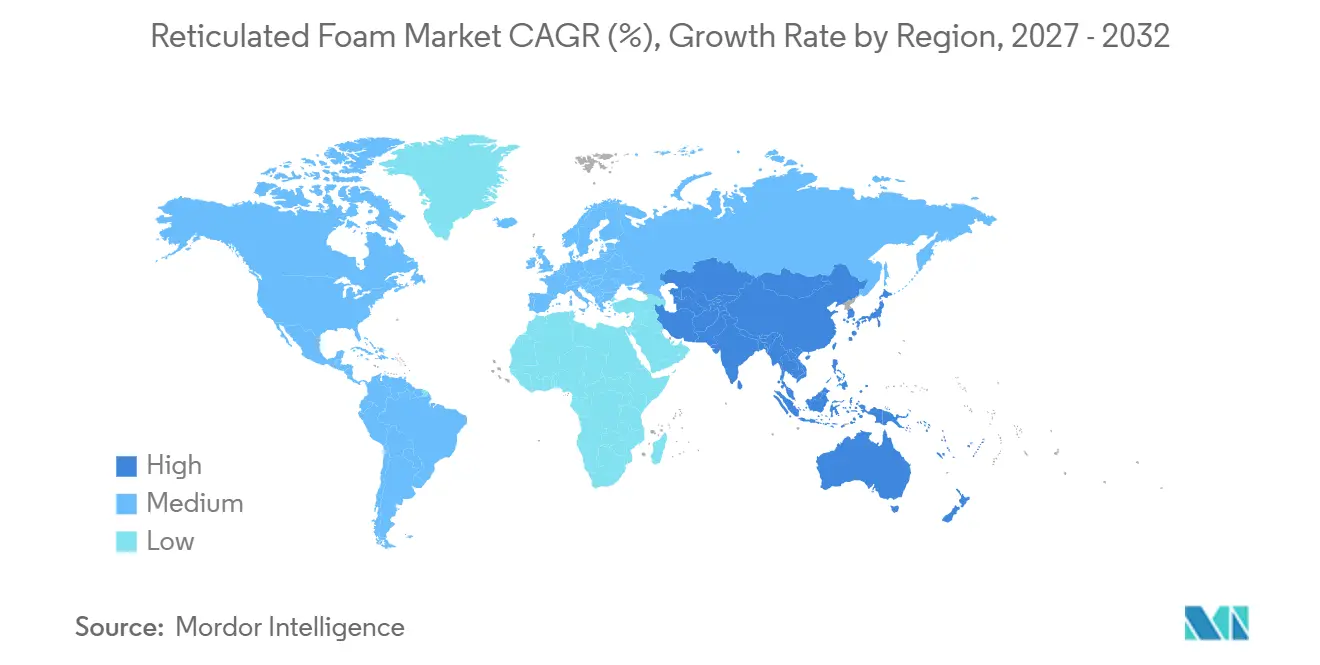
- Par géographie, l'Amérique du Nord détenait 36,23 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,14 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de filtration de l'air et des liquides | +2.0% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord comme marchés principaux | Long terme (≥ 4 ans) |
| Demande de mobilier d'extérieur durable | +0.8% | Amérique du Nord, Europe, Asie-Pacifique, secteurs maritime et hôtellerie | Moyen terme (2-4 ans) |
| Composants acoustiques et de filtration légers dans l'automobile et l'aérospatiale | +1.2% | Mondial, avec l'Asie-Pacifique comme marché principal et extension au Moyen-Orient et en Afrique via la localisation des équipementiers | Long terme (≥ 4 ans) |
| Durabilité et adoption de matériaux recyclables | +0.6% | Union européenne en priorité, Amérique du Nord en secondaire | Moyen terme (2-4 ans) |
| Gestion thermique des véhicules électriques et qualification des équipementiers d'origine localisés | +1.0% | Chine et cœur de l'Asie-Pacifique, avec extension vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de filtration de l'air et des liquides
Les exigences industrielles en matière de qualité de l'air et de traitement de l'eau stimulent la demande de mousse réticulée dans les systèmes de filtration, notamment lorsque les opérateurs ont besoin d'un premier étage économique qui protège les filtres en aval plus coûteux, maintient un débit d'air stable et offre aux équipes de maintenance un moyen pratique de gérer les intervalles de remplacement sur de grands parcs d'équipements. Le matériau peut servir de pré-filtre, interceptant les particules grossières avant qu'elles n'atteignent les médias filtrants en aval et contribuant à la gestion des exigences de maintenance. Ce rôle est pertinent dans les systèmes de traitement de l'air complets où la sélection et la documentation des filtres sont importantes. La mousse réticulée est également utilisée dans les systèmes de chauffage, ventilation et climatisation (CVC) des véhicules électriques, des bus et des maisons mobiles, étendant son utilisation au-delà de la filtration industrielle conventionnelle. Le marché de la mousse réticulée bénéficie lorsque les clients des secteurs automobile et industriel exigent des médias traçables et des performances de filtration constantes. L'Agence américaine de protection de l'environnement a renouvelé en juin 2025 les exigences de collecte d'informations pour les installations de production de mousse de polyuréthane flexible en vertu du titre 40 du Code of Federal Regulations (CFR), partie 63, maintenant un cadre de conformité pour les opérations concernées.
Demande de mobilier d'extérieur durable
Le mobilier d'extérieur et les sièges nautiques nécessitent une mousse qui s'égoutte rapidement après une exposition à l'eau, car l'humidité stagnante peut compromettre le confort, encourager un remplacement prématuré et réduire la valeur pratique d'un produit de siège haut de gamme censé rester utilisable après des pluies fréquentes, des lavages ou une exposition à l'eau salée. Les grades réticulés à grands pores répondent à ce besoin car leur structure ouverte libère l'eau tout en assurant l'amorti et le maintien de la forme. Ces attributs sont pertinents pour les sièges d'hôtellerie, les coussins de bateaux et le mobilier d'extérieur haut de gamme, où les cycles de remplacement peuvent être coûteux. Ce moteur de demande est le plus pertinent en Amérique du Nord, en Europe et dans certaines parties de l'Asie-Pacifique disposant de marchés établis pour la vie en plein air et le nautisme. Il crée également une demande pour des grades capables de fonctionner à travers des cycles d'humidité sans perdre leur fonctionnalité. Le marché de la mousse réticulée bénéficie des applications où le drainage, la durabilité et le confort sont évalués ensemble plutôt que comme des spécifications séparées.
Composants acoustiques et de filtration légers dans l'automobile et l'aérospatiale
Les véhicules électriques rendent les bruits de route, de moteur et de CVC plus perceptibles car il y a moins de bruit de moteur thermique pour les masquer, obligeant les concepteurs de véhicules à gérer simultanément plusieurs sources sonores plus petites plutôt que de s'appuyer sur le bruit conventionnel du moteur pour couvrir les vibrations, les flux d'air et les bruits de surface de route dans l'habitacle. Les mousses à cellules ouvertes dissipent le son par des effets visqueux dans leur réseau de pores et sont utilisées dans les inserts de portes de véhicules, les remplissages de montants et les cavités structurelles. Une revue de 2025 décrit le rôle des ensembles acoustiques dans le contrôle du bruit des véhicules et discute des matériaux poreux utilisés dans cette application[1]. Dans l'aérospatiale, la mousse peut soutenir la filtration de l'air de cabine et les fonctions anti-ballottement dans les systèmes de carburant, où la stabilité dimensionnelle et les performances documentées sont importantes. Les mêmes matériaux peuvent réduire le poids des composants par rapport à des alternatives moins efficaces. Le marché de la mousse réticulée bénéficie des spécifications qui combinent contrôle acoustique, circulation de l'air et gestion du poids dans un seul composant.
Durabilité et adoption de matériaux recyclables
Les équipes d'approvisionnement évaluent les intrants recyclés, biosourcés et à faibles émissions lors de la sélection de mousses polymères, car la documentation des matériaux peut influencer la sélection des fournisseurs, les rapports clients et la capacité d'un fabricant de composants à satisfaire aux exigences environnementales internes d'un acheteur sans modifier la fonctionnalité du produit. NEVEON a déclaré utiliser des matières premières certifiées à bilan massique dans ses produits en mousse, démontrant que des approches d'alimentation à faibles émissions peuvent être intégrées dans des portefeuilles commerciaux de mousse. La recherche se poursuit également sur les voies chimiques et biologiques pour récupérer des matériaux utiles à partir des déchets de mousse de polyuréthane. Ces développements sont pertinents pour les grades réticulés car ils peuvent aider les fournisseurs à répondre aux exigences de traçabilité des matériaux sans modifier la fonction prévue de la mousse. Les pratiques d'achat européennes sont particulièrement influentes, car la documentation environnementale peut être incluse dans l'évaluation des appels d'offres. Le marché de la mousse réticulée bénéficie lorsque les producteurs peuvent associer des spécifications fonctionnelles à des informations crédibles sur l'origine des matériaux.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des matières premières liées au pétrole | -0.8% | Mondial, avec l'Europe et l'Amérique du Nord les plus exposées aux prix au comptant | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Coûts de production élevés et sensibilisation limitée aux applications | -0.6% | Marchés émergents en Amérique du Sud, au Moyen-Orient, en Afrique et dans certaines parties de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Standardisation limitée entre les marchés | -0.4% | Mondial, avec le plus grand impact au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des matières premières liées au pétrole
La production de mousse réticulée dépend des isocyanates et des polyols, dont les coûts sont liés aux matières premières pétrochimiques. Cela expose les producteurs lorsque les conditions d'approvisionnement évoluent plus rapidement que les prix négociés avec les clients, et lorsqu'un grade spécialisé ne peut pas être reformulé sans une nouvelle validation de la part du client ou de l'ingénieur d'application. Les transformateurs sans contrats d'approvisionnement à long terme sont particulièrement vulnérables aux hausses rapides des coûts. Cette exposition est particulièrement difficile pour les petits fabricants servant des comptes spécialisés dans la filtration ou le nautisme, car leurs volumes d'achat sont limités. Ces entreprises peuvent avoir du mal à répercuter les hausses de coûts des matériaux lorsqu'elles opèrent dans le cadre d'accords à prix fixe. Les interruptions d'approvisionnement peuvent également retarder les livraisons et perturber la planification des clients. Le marché de la mousse réticulée reste exposé à ce frein car les performances des matériaux nécessitent souvent une chimie spécifique qui ne peut pas être rapidement remplacée par un substitut moins coûteux.
Coûts de production élevés et sensibilisation limitée aux applications
Le processus de réticulation élimine les membranes cellulaires de la mousse de base par des méthodes chimiques ou thermiques contrôlées. Les producteurs doivent gérer étroitement la mousse de base, les conditions de traitement, les contrôles qualité et les étapes de conversion pour obtenir la structure de pores et la cohérence physique requises dans un composant fini. Ce processus nécessite des équipements spécialisés et des conditions strictement contrôlées, ce qui augmente les coûts de production. Par conséquent, les grades réticulés ne peuvent pas concurrencer sur le seul critère du coût les mousses à cellules ouvertes conventionnelles dans les applications sensibles aux prix. En Amérique du Sud, au Moyen-Orient, en Afrique et dans certaines parties de l'Asie-Pacifique, les acheteurs peuvent encore choisir des éponges de commodité en raison d'une sensibilisation limitée aux différences de performance. Ce choix peut entraîner une efficacité de filtration moindre ou une durée de vie plus courte dans les applications nécessitant des matériaux plus durables. La demande restera probablement contrainte jusqu'à ce que les spécifications basées sur les performances et la formation technique soient plus largement adoptées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
le polyuréthane domine dans les applications principalesLe polyuréthane représentait 58,67 % de la part du marché de la mousse réticulée en 2026, reflétant son utilisation étendue dans la filtration industrielle, les composants de véhicules et les applications nautiques. Les transformateurs peuvent sélectionner des grades avec des structures de pores et des propriétés physiques variées tout en travaillant dans une plateforme matérielle familière aux convertisseurs, aux concepteurs de composants et aux équipes d'achat. Son rapport coût-performance soutient son utilisation dans une large gamme de conditions d'exploitation. Les grades de polyuréthane peuvent être adaptés pour répondre aux exigences de flexibilité, de structure de pores, de performance au feu et de résistance chimique, rendant le matériau adapté aux clients qui nécessitent un produit cohérent sur plusieurs conceptions de composants. La large base installée donne également aux transformateurs une familiarité avec la conversion et la fabrication du polyuréthane. Cette position soutient une demande soutenue même si des chimies alternatives restent pertinentes dans certaines applications, car les clients peuvent conserver une plateforme matérielle familière tout en adaptant la densité, la structure des pores, la résilience et les méthodes de conversion aux exigences de performance des pièces finies individuelles.
Le polyéther devrait se développer à un CAGR de 6,83 % jusqu'en 2032 en raison de ses performances dans des conditions humides et dans des applications impliquant une exposition répétée à l'humidité. Cette propriété soutient son utilisation dans la filtration aquatique, la gestion des fluides médicaux, les sièges d'extérieur et certaines interfaces de gestion thermique. Un article de 2025 sur les mousses polymères flexibles discute de leur rôle dans la gestion thermique et des choix de matériaux utilisés dans ces systèmes. La mousse réticulée en polyester continue de servir la filtration en contact avec les hydrocarbures et les applications de manipulation de solvants où la résistance à la traction et à la déchirure sont importantes. Les variantes de mousse en mélamine et hybrides restent axées sur des applications acoustiques spécialisées et aérospatiales.

Par taille de pores :
les grades à pores moyens soutiennent une large utilisation en filtrationLa mousse à pores moyens détenait 45,12 % de la part du marché de la mousse réticulée en 2026 car elle équilibre la capture des particules avec le débit d'air, offrant aux concepteurs de systèmes une option pratique lorsqu'un filtre doit assurer un contrôle significatif des particules grossières sans imposer une perte de charge qui augmenterait la consommation d'énergie ou nécessiterait des modifications des équipements existants. La plage de 20 à 45 pores par pouce (PPI) est utilisée dans la pré-filtration CVC et d'autres systèmes qui doivent éviter une perte de charge excessive, permettant aux ventilateurs et aux soufflantes de fonctionner sans surdimensionnement inutile des moteurs. Les grades à pores moyens sont également familiers aux clients industriels qui nécessitent un comportement de filtration reproductible. Leur polyvalence soutient l'adoption dans les systèmes d'air commerciaux et industriels, et la position établie du segment reflète la large gamme d'applications qui nécessitent à la fois un débit d'air et une rétention pratique des particules.
La mousse à grands pores devrait croître à un CAGR de 6,91 % jusqu'en 2032, portée par les applications dans le mobilier d'extérieur et les sièges nautiques. Les tailles de pores dans la plage de 10 à 20 PPI favorisent le drainage et le volume physique plutôt que l'interception de fines particules, les rendant appropriées lorsque le séchage rapide est plus important que l'efficacité de filtration. Les sièges d'extérieur haut de gamme et le mobilier d'hôtellerie stimulent la demande de noyaux en mousse qui conservent leur confort après une exposition à l'eau. Les grades à petits pores supérieurs à 45 PPI restent importants pour les dispositifs médicaux et l'électronique où les exigences de contrôle de la contamination sont plus strictes. Le marché de la mousse réticulée peut répondre à chaque exigence car la taille des pores peut être sélectionnée pour correspondre à l'application, plutôt que de traiter la mousse à cellules ouvertes comme un produit uniforme.
Par application :
la filtration combine échelle et croissanceLa filtration représentait 52,78 % de la taille du marché de la mousse réticulée en 2026 et devrait croître à un CAGR de 7,13 % jusqu'en 2032. L'application couvre les équipements industriels traditionnels, les systèmes d'air de cabine de véhicules, la ventilation médicale, les systèmes aquatiques et d'autres installations où le contrôle de la contamination et des pratiques de maintenance fiables ont une valeur opérationnelle directe. Le CVC industriel, les systèmes d'air de cabine, les systèmes aquatiques et la ventilation médicale créent plusieurs canaux de demande. La capacité de la mousse à agir comme pré-filtre aide à protéger les médias filtrants en aval plus coûteux, et une fois qu'un grade de mousse est spécifié dans un système, son remplacement peut nécessiter une validation supplémentaire. Ces caractéristiques font de la filtration une source importante de demande récurrente et techniquement définie.
L'absorption acoustique reste une application secondaire majeure, car les structures à cellules ouvertes peuvent dissiper l'énergie sonore dans les intérieurs de véhicules, pour la protection des haut-parleurs et dans les panneaux acoustiques. La littérature sur le contrôle du bruit des véhicules décrit l'importance des matériaux d'ensemble acoustique dans la gestion du bruit de cabine. La gestion des fluides utilise également la mousse réticulée pour contrôler le flux de liquide dans les applicateurs cosmétiques, les systèmes d'encre d'imprimante et les environnements chirurgicaux. Les produits de nettoyage utilisent la durabilité de la structure et sa capacité à retenir ou libérer des fluides pendant l'utilisation. Ces applications élargissent la base de clients au-delà de la filtration et réduisent la dépendance à tout cycle d'équipement individuel. Les mêmes caractéristiques structurelles qui servent la filtration peuvent donc répondre à diverses exigences fonctionnelles sur l'ensemble du marché de la mousse réticulée.
Par secteur d'utilisation finale :
l'automobile fournit l'échelle tandis que l'électronique enregistre la croissance la plus rapideL'automobile représentait 37,19 % du chiffre d'affaires en 2026, ce qui en fait le plus grand segment d'utilisation finale du marché de la mousse réticulée. Les composants en mousse peuvent être intégrés simultanément dans plusieurs systèmes de véhicules, notamment la gestion de l'air, le confort des sièges, l'acoustique de cabine, la gestion des vibrations et la protection de certains assemblages sensibles. Les véhicules électriques conservent plusieurs de ces exigences tout en ajoutant des opportunités de protection des batteries et d'interface thermique. La réduction du bruit du groupe motopropulseur dans les véhicules électriques rend également les bruits de route et de flux d'air plus perceptibles dans l'habitacle, augmentant l'importance de composants acoustiques bien conçus. La demande automobile reste liée à de longs cycles de développement de produits, ce qui peut créer une activité durable une fois qu'un matériau est approuvé.
L'électronique devrait croître à un CAGR de 7,47 % jusqu'en 2032 à mesure que les composants deviennent plus compacts et plus sensibles aux vibrations et à la chaleur. Les utilisations pertinentes comprennent le remplissage des espaces, l'étanchéité des antennes, les applications serveur et l'amortissement pour les appareils portables. Rogers Corporation a lancé le PORON 40V0 en septembre 2025 en tant que mousse de polyuréthane sans halogène pour les applications nécessitant des performances au feu et une compressibilité. La demande dans l'aérospatiale et la défense reste régie par les exigences de qualification, tandis que les utilisations dans le secteur de la santé comprennent les soins des plaies, le positionnement et les produits de filtration respiratoire. Le nettoyage, les équipements sportifs et l'emballage constituent une base de production supplémentaire stable. Le marché de la mousse réticulée bénéficie lorsque les utilisateurs finaux nécessitent un matériau capable de gérer l'air, les fluides, le son et la protection mécanique dans un espace limité.
Analyse géographique
L'Amérique du Nord représentait 36,23 % de la part du marché de la mousse réticulée en 2026, soutenue par des chaînes d'approvisionnement automobiles matures, des achats aérospatiaux et une demande de filtration industrielle. La base de clients techniques de la région favorise les fournisseurs capables de combiner cohérence des matériaux, service local et documentation adaptée aux applications réglementées ou à haute performance. Les grades à plus haute valeur ajoutée sont utilisés dans l'aérospatiale, les dispositifs médicaux et l'électronique, où les performances techniques soutiennent une tarification plus forte et où les fabricants de composants peuvent se différencier par une fabrication spécifique au client, des contrôles de production fiables et la capacité à démontrer qu'un grade de mousse répond aux exigences fonctionnelles convenues sur des séries de production répétées. L'environnement réglementaire américain maintient également des exigences de conformité pour les installations de production de mousse de polyuréthane flexible. Le Canada contribue grâce aux opérations de mousse automobile de Woodbridge, tandis que le Mexique offre d'autres opportunités grâce à la fabrication de véhicules et à la localisation des fournisseurs. Les clients nord-américains ont tendance à valoriser les performances documentées en matière d'incendie, de filtration et d'acoustique, ce qui soutient la conversion de mousse spécialisée.
L'Asie-Pacifique devrait croître à un CAGR de 7,14 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide du marché de la mousse réticulée. Les fabricants régionaux servent une production croissante de véhicules et d'électronique, tandis que les clients préfèrent de plus en plus les fournisseurs capables de répondre rapidement aux exigences locales d'outillage, de test, de qualification et de livraison. La production de véhicules, l'assemblage électronique et la fabrication de mobilier pour la maison soutiennent la demande en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est. La qualification locale est importante dans cette région car les équipementiers exigent souvent que les fournisseurs soutiennent les programmes sans longs délais d'importation, car les modifications de composants peuvent affecter la planification de la production et les coûts des programmes lorsque les fabricants de véhicules et d'électronique dépendent de livraisons coordonnées de plusieurs niveaux de fournisseurs locaux et internationaux. La capacité de réticulation supplémentaire de Carpenter à Changzhou démontre notre engagement à servir les clients plus près de leurs bases de fabrication. En décembre 2025, WTEC Group a signé un accord-cadre de vente avec GuangDong ShiFeng New Materials pour distribuer de la mousse de polyuréthane sur les marchés de l'ASEAN, à compter de janvier 2026[2]. Ces développements indiquent une chaîne d'approvisionnement régionale plus organisée pour la mousse technique.
L'Europe reste un centre de consommation important, avec l'Allemagne, le Royaume-Uni, la France et les pays nordiques soutenant la demande de mousse de filtration et acoustique. Les exigences en matière d'environnement et de gestion des produits chimiques rendent la documentation technique, la capacité de reformulation et les informations crédibles sur l'origine des matériaux de plus en plus importantes pour les décisions des fournisseurs. NEVEON exploite des capacités de mousse filtrante et de réticulation dans un large réseau de production européen. Les exigences réglementaires régionales poussent les fournisseurs vers des grades de mousse reformulés à faibles émissions, obligeant les producteurs à équilibrer la documentation environnementale avec la durabilité, la transformabilité et les performances de filtration, acoustiques ou de sécurité attendues par les clients qui peuvent être réticents à requalifier des produits familiers. La Commission européenne a adopté en octobre 2025 des restrictions sur les substances per- et polyfluoroalkylées (PFAS) dans les mousses d'extinction d'incendie, avec des périodes de transition variant selon l'utilisation. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des régions en développement pour le marché de la mousse réticulée, où l'activité automobile et les investissements industriels stimulent la demande, mais où les coûts élevés et la sensibilisation limitée ralentissent une adoption plus large.
Paysage concurrentiel
Le marché de la mousse réticulée est fragmenté, avec Carpenter Co., NEVEON Holding GmbH, Woodbridge et Sheela Foam Ltd. en concurrence aux côtés de fabricants spécialisés tels que Rogers Foam Corporation, Polymer Technologies, Inc. et H-O Products. Cette fragmentation reflète des exigences clients matériellement différentes dans les domaines de la filtration, du traitement acoustique, de la gestion des fluides, de la protection des batteries, des produits médicaux et du rembourrage d'extérieur. Les producteurs intégrés ont un avantage dans l'approvisionnement en matériaux, la portée de fabrication et le développement de grades pour plusieurs marchés finaux, notamment lorsque les clients ont besoin d'un seul fournisseur pour gérer la sélection des matières premières, la réticulation, la conversion, le support aux tests et la livraison régionale cohérente. Les fabricants spécialisés se différencient par leur connaissance des applications et leur conversion spécifique au client. Aucune entreprise n'est optimisée simultanément pour la filtration aérospatiale, la protection des batteries, la gestion des fluides médicaux et le rembourrage d'extérieur, et cette diversité d'applications limite la capacité de tout producteur à dominer le marché.
Notre orientation stratégique porte sur l'expansion en Asie, la chimie ignifuge, la durabilité et la qualification pour les véhicules électriques. Les fournisseurs cherchent à intégrer des programmes où l'approbation du produit, le lieu de fabrication et le support technique sont plus difficiles à reproduire pour les concurrents qu'un processus standard de conversion de mousse. Woodbridge a ouvert une usine en coentreprise à Pune en février 2025 et a annoncé des plans pour ouvrir deux usines en Chine en juin 2025, renforçant sa capacité à servir les clients automobiles dans ces régions. Le lancement du PORON 40V0 de Rogers Corporation répond aux exigences de performance au feu et de remplissage des espaces pour les applications électroniques et de véhicules électriques. L'investissement en capacité de Carpenter à Changzhou est un autre exemple de fabrication locale utilisée pour soutenir la qualification des clients. Ces développements indiquent que le lieu de fabrication et la certification technique sont aussi importants que la capacité de production de mousse de base, car les clients sélectionnant de la mousse pour des assemblages à haute valeur ajoutée peuvent évaluer le temps de réponse, l'accès aux ingénieurs, les stocks locaux, les données de performance au feu et le support à la qualification avant de considérer le prix.
Les interfaces thermiques pour batteries représentent une opportunité, car les programmes clients nécessitent des performances documentées en matière d'incendie et de sécurité. Cela donne aux fournisseurs une raison d'investir dans des formulations de mousse contrôlées, un support d'application local et des donnes de test pour répondre aux préoccupations des concepteurs de blocs-batteries concernant la compression, les vibrations, la résistance à la propagation et la fiabilité de l'assemblage. La mousse d'encapsulation de batteries de Covestro et les travaux de BASF sur les blocs-batteries avec Welion indiquent que les grandes entreprises de matériaux investissent dans ce domaine. Le champ concurrentiel s'étend donc au-delà des fournisseurs traditionnels de mousse vers des entreprises ayant une expertise plus large en polyuréthane et en matériaux pour batteries. Les fournisseurs capables d'offrir des grades sans halogène, une production locale et un support technique sont mieux positionnés pour concourir pour des programmes approuvés, notamment lorsque les applications doivent satisfaire à plusieurs exigences de test et que les clients ont besoin de l'assurance que les changements de formulation ou de traitement n'affecteront pas les performances en production en série. Les petits fabricants peuvent conserver un rôle dans les applications de niche où le traitement personnalisé et le service réactif sont des priorités. Le marché de la mousse réticulée restera probablement fragmenté, car ces niches d'application nécessitent des produits, des capacités de test et des approches de service client différents.
Leaders du secteur de la mousse réticulée
-
Carpenter Co.
-
FXI
-
Rogers Foam Corporation
-
NEVEON Holding GmbH
-
Woodbridge
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la mousse réticulée Entreprises couvertes dans ce rapport
- American Foam Products
- Arjun Enterprises
- Carpenter Co.
- Devendra Industries
- filsonfilters
- Foamcraft USA, LLC
- Foamtech Wellington Ltd
- FXI
- H-O Products
- NEVEON Holding GmbH
- Polymer Technologies, Inc.
- Rogers Foam Corporation
- Sheela Foam Ltd.
- WinFun Foam
- Woodbridge
Développements industriels récents dans Marché de la mousse réticulée
- Décembre 2025 : Jiangsu ChengFeng New Materials et WTEC Group Sdn Bhd ont signé un accord-cadre de vente pour la fourniture et la distribution de mousse de polyuréthane, y compris des grades réticulés, sur les marchés de l'ASEAN. L'accord, effectif à partir de janvier 2026, cible les segments automobile, électrique et électronique.
- Octobre 2025 : La Commission européenne a adopté de nouvelles mesures basées sur le règlement REACH restreignant l'utilisation des PFAS dans les mousses d'extinction d'incendie, avec des périodes de transition spécifiques au secteur allant de 12 mois à 10 ans. Ces mesures ont affecté les producteurs de grades de mousse réticulée aux propriétés ignifuges, utilisés dans les applications industrielles de suppression d'incendie.
Périmètre du rapport mondial sur le marché de la mousse réticulée
La mousse réticulée est une mousse solide à cellules ouvertes et hautement poreuse dans laquelle les parois cellulaires internes sont complètement éliminées, ne laissant qu'un squelette en forme de filet de brins interconnectés. La mousse subit une réticulation, soit par traitement chimique, soit par traitement thermique, pour éliminer les membranes cellulaires tout en conservant le cadre structurel.
Le marché de la mousse réticulée est segmenté par type de matériau, taille des pores, application, secteur d'utilisation finale et géographie. Par type de matériau, le marché est segmenté en mousse réticulée en polyuréthane, mousse réticulée en polyéther, mousse réticulée en polyester et mousse réticulée en autres polymères. Par taille de pores, le marché est segmenté en petits pores, pores moyens et grands pores. Par application, le marché est segmenté en filtration, absorption acoustique, gestion des fluides, produits de nettoyage et autres. Par secteur d'utilisation finale, le marché est segmenté en automobile, aérospatiale et défense, santé et dispositifs médicaux, électronique et autres. Le rapport couvre également les tailles de marché et les prévisions pour la mousse réticulée dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Mousse réticulée en polyuréthane |
| Mousse réticulée en polyéther |
| Mousse réticulée en polyester |
| Mousse réticulée en autres polymères |
| Petits pores |
| Pores moyens |
| Grands pores |
| Filtration |
| Absorption acoustique |
| Gestion des fluides |
| Produits de nettoyage |
| Autres |
| Automobile |
| Aérospatiale et défense |
| Santé et dispositifs médicaux |
| Électronique |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Mousse réticulée en polyuréthane | |
| Mousse réticulée en polyéther | ||
| Mousse réticulée en polyester | ||
| Mousse réticulée en autres polymères | ||
| Par taille de pores | Petits pores | |
| Pores moyens | ||
| Grands pores | ||
| Par application | Filtration | |
| Absorption acoustique | ||
| Gestion des fluides | ||
| Produits de nettoyage | ||
| Autres | ||
| Par secteur d'utilisation finale | Automobile | |
| Aérospatiale et défense | ||
| Santé et dispositifs médicaux | ||
| Électronique | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la mousse réticulée ?
La taille du marché de la mousse réticulée était évaluée à 618,54 millions USD en 2026 et devrait croître de 654,48 millions USD en 2027 à 889,98 millions USD d'ici 2032, à un CAGR de 6,34 % pendant la période de prévision (2027-2032).
Pourquoi la mousse réticulée est-elle utilisée dans les véhicules électriques ?
Elle peut soutenir la filtration de l'air de cabine, le contrôle acoustique, le remplissage des espaces et les fonctions de protection des batteries où les performances au feu et la qualification locale sont importantes. Le matériau peut aider les concepteurs à gérer plusieurs exigences physiques dans des espaces de véhicules confinés.
Quel type de matériau est le plus largement utilisé ?
Le polyuréthane est le type de matériau le plus important, représentant 58,67 % du chiffre d'affaires en 2026, tandis que le polyéther devrait croître à un CAGR de 6,83 % jusqu'en 2032. Les grades en polyéther sont appréciés dans les environnements d'exploitation humides ou à forte humidité, tandis que d'autres chimies servent des applications sélectionnées et spécialisées.
Quel marché régional connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,14 % jusqu'en 2032, soutenue par l'activité dans les secteurs automobile, électronique et de la chaîne d'approvisionnement régionale.