
Marktgröße und Marktanteil für retikulierten Schaum
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
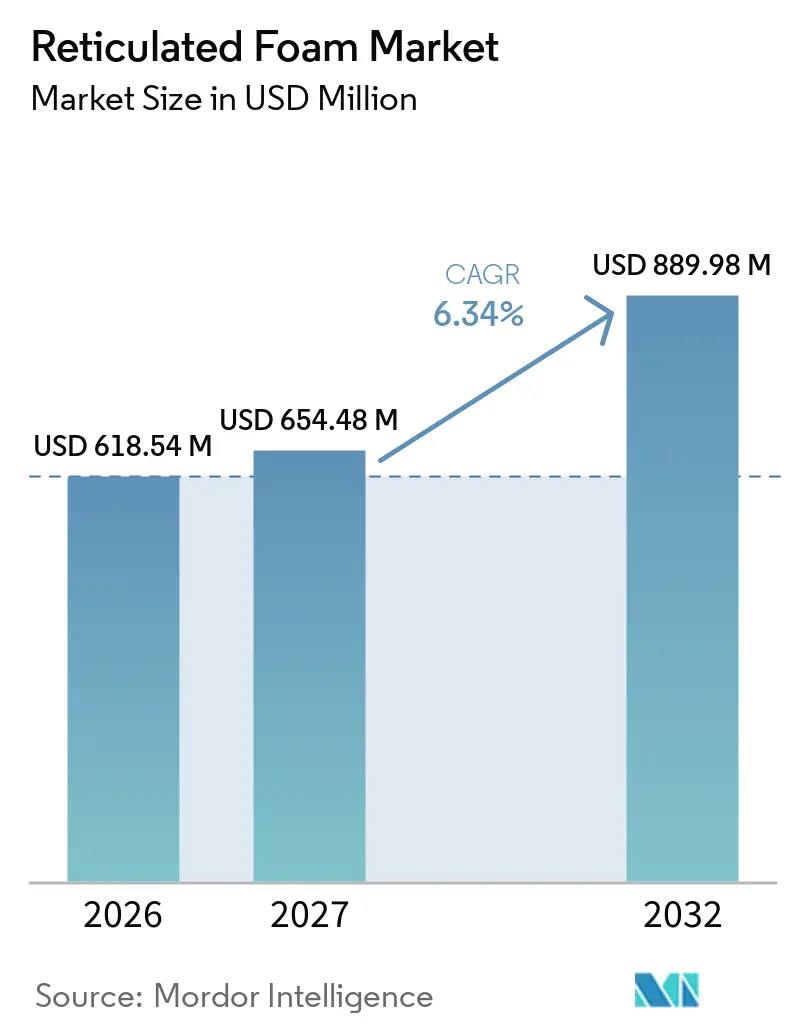
| Marktgröße (2027) | 654.48 Millionen US-Dollar |
| Marktgröße (2032) | 889.98 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
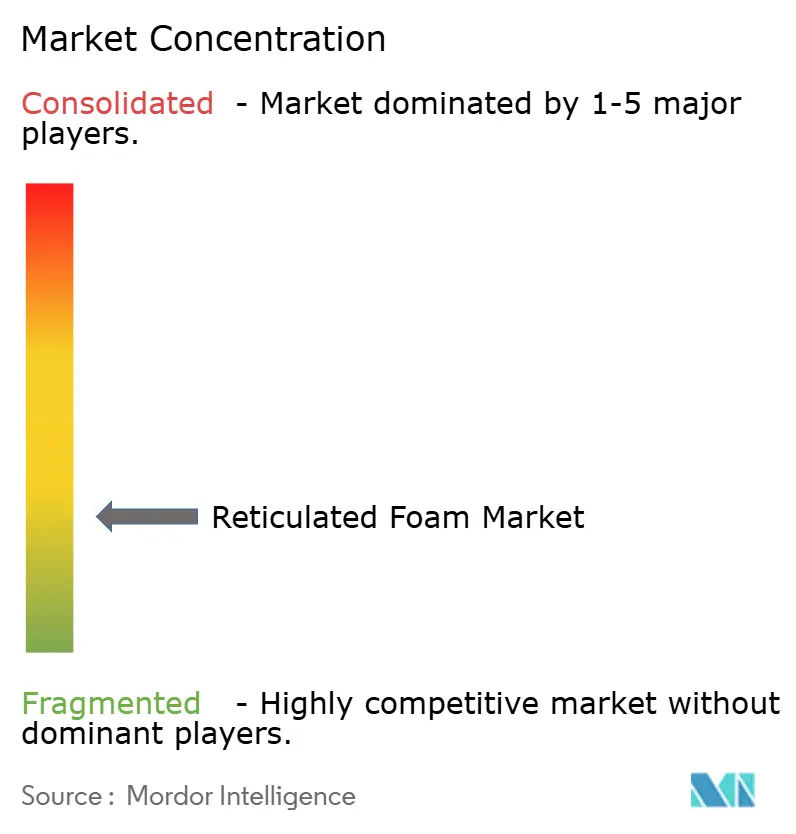
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für retikulierten Schaum von Mordor Intelligence
Die Marktgröße für retikulierten Schaum wurde im Jahr 2026 auf 618,54 Millionen USD geschätzt und soll von 654,48 Millionen USD im Jahr 2027 auf 889,98 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,34 % während des Prognosezeitraums (2027–2032). Retikulierter Schaum verbindet einen hohen Hohlraumanteil mit einer verbundenen, offenzelligen Struktur, die den Luft- und Flüssigkeitsdurchfluss unterstützt und gleichzeitig die physikalische Stabilität in anspruchsvollen Anwendungen gewährleistet. Diese Eigenschaft unterstützt seinen Einsatz in der Filtration, Akustiksteuerung, Wärmemanagement und Flüssigkeitsführung, wo die Materialleistung dokumentiert werden muss. Der Markt für retikulierten Schaum wird durch langfristige Veränderungen im Fahrzeugdesign, industrielle Luftqualitätsanforderungen und zunehmend kompakte elektronische Baugruppen angetrieben. Lieferanten entwickeln sich hin zu flammhemmenden, emissionsärmeren und lokal qualifizierten Güten, was die Bedeutung technischer Kompetenz gegenüber der reinen Produktionsgröße erhöht. Die Chance ist dort am größten, wo eine Schaumgüte in ein Bauteil eingebaut ist und ein Materialwechsel neue Tests oder eine Kundengenehmigung erfordert.
Wichtigste Erkenntnisse des Berichts
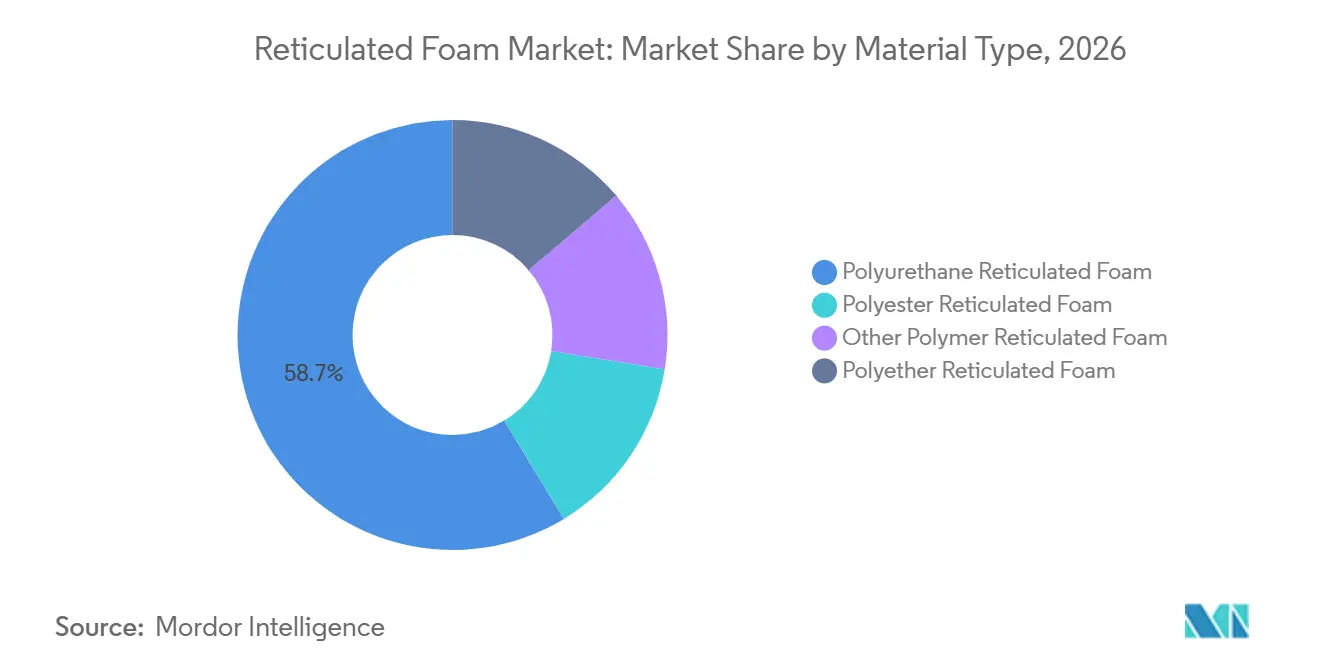
- Nach Materialtyp hielt Polyurethan im Jahr 2026 einen Marktanteil von 58,67 %, während Polyether bis 2032 mit einer CAGR von 6,83 % wachsen soll.
- Nach Porengröße hielt Mittelporen-Schaum im Jahr 2026 einen Marktanteil von 45,12 %, während Großporen-Schaum bis 2032 mit einer CAGR von 6,91 % wachsen soll.
- Nach Anwendung hielt Filtration im Jahr 2026 einen Marktanteil von 52,78 % und soll bis 2032 mit einer CAGR von 7,13 % wachsen.
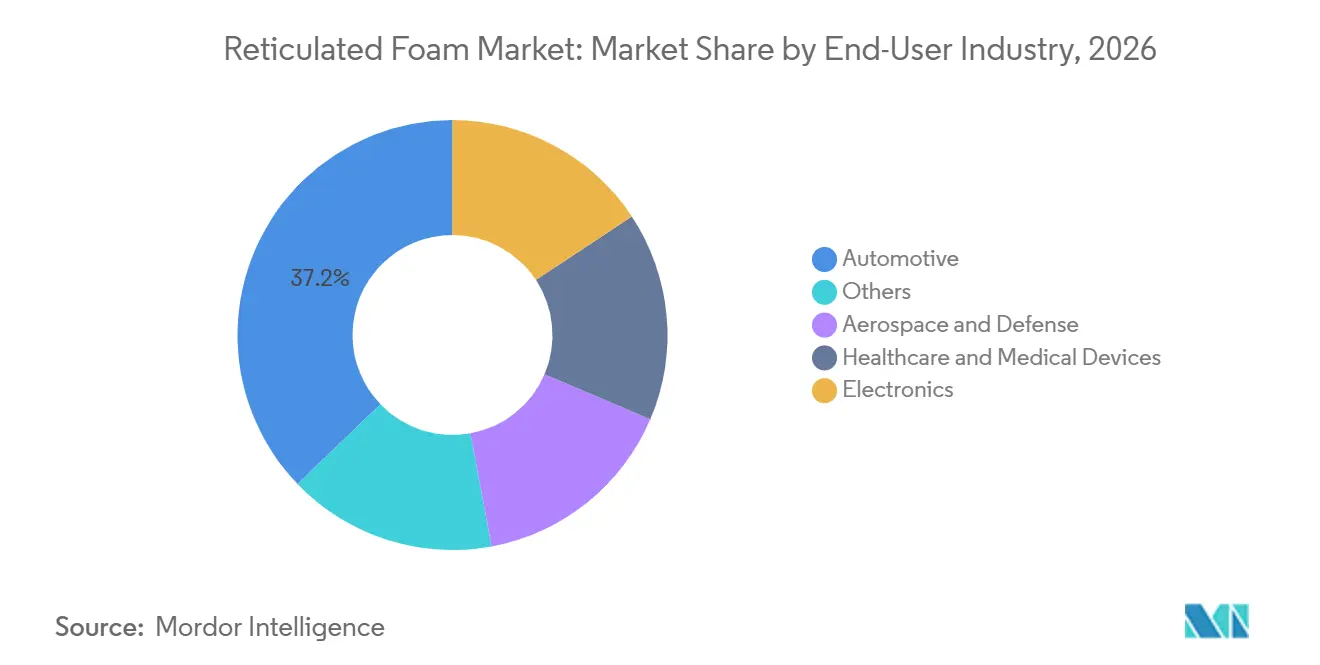
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2026 einen Marktanteil von 37,19 %, während die Elektronikindustrie bis 2032 mit einer CAGR von 7,47 % wachsen soll.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,23 %, während Asien-Pazifik bis 2032 mit einer CAGR von 7,14 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Luft- und Flüssigkeitsfiltration | +2.0% | Global, mit Asien-Pazifik und Nordamerika als Kernmärkte | Langfristig (≥ 4 Jahre) |
| Nachfrage nach langlebigen Outdoor-Möbeln | +0.8% | Nordamerika, Europa, Asien-Pazifik, Marine- und Gastgewerbebereich | Mittelfristig (2–4 Jahre) |
| Leichte Akustik- und Filtrationskomponenten in der Automobil- und Luft- und Raumfahrtindustrie | +1.2% | Global, mit Asien-Pazifik als Kernmarkt und Ausstrahlungseffekten auf den Nahen Osten und Afrika durch OEM-Lokalisierung | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeit und Einführung recycelbarer Materialien | +0.6% | Europäische Union als primärer Markt, Nordamerika als sekundärer Markt | Mittelfristig (2–4 Jahre) |
| Wärmemanagement für Elektrofahrzeuge und lokale Qualifizierung durch Originalausrüstungshersteller (OEM) | +1.0% | China und der Asien-Pazifik-Kernmarkt, mit Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Luft- und Flüssigkeitsfiltration
Industrielle Luftqualitäts- und Wasseraufbereitungsanforderungen treiben die Nachfrage nach retikuliertem Schaum in Filtrationssystemen an, insbesondere dort, wo Betreiber eine kostengünstige erste Stufe benötigen, die teurere nachgelagerte Filter schützt, einen stabilen Luftstrom aufrechterhält und Wartungsteams eine praktische Möglichkeit bietet, Austauschintervalle über große Geräteflotten hinweg zu verwalten. Das Material kann als Vorfilter fungieren, der grobe Partikel abfängt, bevor sie nachgelagerte Filtermedien erreichen, und hilft dabei, den Wartungsaufwand zu steuern. Diese Funktion ist in vollständigen Luftbehandlungssystemen relevant, in denen Filterauswahl und Dokumentation wichtig sind. Retikulierter Schaum wird auch in Heizungs-, Lüftungs- und Klimaanlagen (HLK) für Elektrofahrzeuge, Busse und Wohnmobile eingesetzt, was seinen Einsatz über die konventionelle industrielle Filtration hinaus erweitert. Der Markt für retikulierten Schaum profitiert, wenn Fahrzeug- und Industriekunden rückverfolgbare Medien und eine gleichbleibende Filtrationsleistung benötigen. Die US-amerikanische Umweltschutzbehörde erneuerte im Juni 2025 die Anforderungen zur Informationserhebung für Anlagen zur Herstellung flexibler Polyurethanschaumprodukte gemäß 40 Code of Federal Regulations (CFR) Teil 63 und behielt damit einen Compliance-Rahmen für betroffene Betriebe bei.
Nachfrage nach langlebigen Outdoor-Möbeln
Outdoor-Möbel und Marinebestuhlung erfordern Schaum, der nach Wasserkontakt schnell trocknet, da stehendes Wasser den Komfort beeinträchtigen, einen vorzeitigen Austausch begünstigen und den praktischen Wert eines hochwertigen Sitzmöbels mindern kann, das bei häufigem Regen, Abwaschen oder Salzwasserkontakt nutzbar bleiben soll. Großporige retikulierte Güten erfüllen diesen Bedarf, da ihre offene Struktur Wasser ableitet und gleichzeitig Polsterung und Formstabilität bietet. Diese Eigenschaften sind bei Gastgewerbebestuhlung, Bootspolstern und hochwertigen Outdoor-Möbeln relevant, wo Austauschzyklen kostspielig sein können. Dieser Nachfragetreiber ist vor allem in Nordamerika, Europa und Teilen des Asien-Pazifik-Raums mit etablierten Outdoor-Living- und Marinemärkten relevant. Er schafft auch Nachfrage nach Güten, die Feuchtigkeitszyklen ohne Funktionsverlust überstehen. Der Markt für retikulierten Schaum profitiert von Anwendungen, bei denen Drainage, Langlebigkeit und Komfort gemeinsam und nicht als separate Spezifikationen bewertet werden.
Leichte Akustik- und Filtrationskomponenten in der Automobil- und Luft- und Raumfahrtindustrie
Elektrofahrzeuge machen Fahr-, Motor- und HLK-Geräusche wahrnehmbarer, da weniger Motorlärm vorhanden ist, der sie überdeckt, was Fahrzeugdesigner dazu zwingt, mehrere kleinere Schallquellen gleichzeitig zu managen, anstatt sich auf konventionellen Motorlärm zu verlassen, um Vibrations-, Luftströmungs- und Fahrbahngeräusche im Fahrgastraum zu überdecken. Offenporige Schäume dämpfen Schall durch viskose Effekte in ihrem Porennetzwerk und werden in Fahrzeugtüreinsätzen, Säulenfüllungen und Strukturhohlräumen eingesetzt. Eine Überprüfung aus dem Jahr 2025 beschreibt die Rolle von Schallschutzpaketen bei der Steuerung von Fahrzeuggeräuschen und erörtert die in dieser Anwendung verwendeten porösen Materialien[1]. In der Luft- und Raumfahrt kann Schaum die Kabinenluftfiltration und Anti-Schwapp-Funktionen in Kraftstoffsystemen unterstützen, wo Dimensionsstabilität und dokumentierte Leistung wichtig sind. Dieselben Materialien können das Bauteilgewicht im Vergleich zu weniger effizienten Alternativen reduzieren. Der Markt für retikulierten Schaum profitiert von Spezifikationen, die Akustiksteuerung, Luftbewegung und Gewichtsmanagement in einem einzigen Bauteil kombinieren.
Nachhaltigkeit und Einführung recycelbarer Materialien
Beschaffungsteams bewerten recycelte, biobasierte und emissionsärmere Einsatzstoffe bei der Auswahl von Polymerschaum, da die Materialdokumentation die Lieferantenauswahl, die Kundenberichterstattung und die Fähigkeit eines Komponentenherstellers beeinflussen kann, die internen Umweltanforderungen eines Käufers zu erfüllen, ohne die Produktfunktionalität zu ändern. NEVEON hat berichtet, zertifizierte Massenbilanz-Rohstoffe in Schaumstoffprodukten zu verwenden, was zeigt, dass emissionsärmere Rohstoffansätze in kommerzielle Schaumstoffportfolios integriert werden können. Die Forschung zu chemischen und biologischen Wegen zur Rückgewinnung nützlicher Materialien aus Polyurethanschaumabfällen wird ebenfalls fortgesetzt. Diese Entwicklungen sind für retikulierte Güten relevant, da sie Lieferanten helfen können, Anforderungen an die Materialrückverfolgbarkeit zu erfüllen, ohne die beabsichtigte Funktion des Schaums zu ändern. Europäische Einkaufspraktiken sind besonders einflussreich, da Umweltdokumentation in die Ausschreibungsbewertung einbezogen werden kann. Der Markt für retikulierten Schaum profitiert, wenn Hersteller funktionale Spezifikationen mit glaubwürdigen Informationen zur Materialherkunft verbinden können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der erdölgebundenen Rohstoffe | -0.8% | Global, mit Europa und Nordamerika als am stärksten dem Spotpreisrisiko ausgesetzten Regionen | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Hohe Produktionskosten und begrenzte Anwendungsbekanntheit | -0.6% | Schwellenmärkte in Südamerika, dem Nahen Osten, Afrika und Teilen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Begrenzte marktübergreifende Standardisierung | -0.4% | Global, mit den größten Auswirkungen im Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der erdölgebundenen Rohstoffe
Die Produktion von retikuliertem Schaum ist auf Isocyanate und Polyole angewiesen, deren Kosten an petrochemische Rohstoffe gebunden sind. Dies setzt Hersteller einem Risiko aus, wenn sich die Versorgungsbedingungen schneller ändern als die ausgehandelten Kundenpreise und wenn eine Spezialgüte nicht ohne erneute Validierung durch den Kunden oder Anwendungsingenieur neu formuliert werden kann. Verarbeiter ohne langfristige Lieferverträge sind besonders anfällig für schnelle Kostensteigerungen. Diese Exposition ist besonders schwierig für kleinere Konfektionäre, die spezialisierte Filtrations- oder Marinekonten bedienen, da ihre Einkaufsmengen begrenzt sind. Solche Unternehmen können Schwierigkeiten haben, höhere Materialkosten weiterzugeben, wenn sie unter Festpreisvereinbarungen arbeiten. Versorgungsunterbrechungen können auch Lieferungen verzögern und die Kundenplanung stören. Der Markt für retikulierten Schaum bleibt diesem Hemmnis ausgesetzt, da die Materialleistung häufig eine spezifische Chemie erfordert, die nicht schnell durch ein kostengünstigeres Substitut ersetzt werden kann.
Hohe Produktionskosten und begrenzte Anwendungsbekanntheit
Der Retikulierungsprozess entfernt Zellmembranen aus dem Basisschaum mithilfe kontrollierter chemischer oder thermischer Methoden. Hersteller müssen den Basisschaum, die Verarbeitungsbedingungen, Qualitätsprüfungen und Konvertierungsschritte sorgfältig steuern, um die Porenstruktur und physikalische Konsistenz zu liefern, die in einem fertigen Bauteil erforderlich sind. Dieser Prozess erfordert spezialisierte Ausrüstung und streng kontrollierte Bedingungen, was die Produktionskosten erhöht. Infolgedessen können retikulierte Güten in preissensiblen Anwendungen nicht allein auf Kostenbasis mit konventionellem offenzelligem Schaum konkurrieren. In Südamerika, dem Nahen Osten, Afrika und Teilen des Asien-Pazifik-Raums können Käufer aufgrund begrenzter Kenntnis der Leistungsunterschiede weiterhin Standardschwamm wählen. Diese Wahl kann zu geringerer Filtrationseffizienz oder kürzerer Lebensdauer in Anwendungen führen, die langlebigere Materialien erfordern. Die Nachfrage wird wahrscheinlich so lange begrenzt bleiben, bis leistungsbasierte Spezifikationen und technische Aufklärung breiter eingeführt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Polyurethan führt in den KernanwendungenPolyurethan machte im Jahr 2026 58,67 % des Marktanteils für retikulierten Schaum aus, was seinen breiten Einsatz in der industriellen Filtration, Fahrzeugkomponenten und Marineanwendungen widerspiegelt. Verarbeiter können Güten mit unterschiedlichen Porenstrukturen und physikalischen Eigenschaften auswählen und dabei auf einer Materialplattform arbeiten, die Konverteuren, Komponentendesignern und Einkaufsteams vertraut ist. Sein Kosten-Leistungs-Verhältnis unterstützt den Einsatz über ein breites Spektrum von Betriebsbedingungen. Polyurethan-Güten können auf Anforderungen hinsichtlich Flexibilität, Porenstruktur, Brandverhalten und chemischer Beständigkeit zugeschnitten werden, was das Material für Kunden geeignet macht, die ein konsistentes Produkt über mehrere Komponentendesigns hinweg benötigen. Die große installierte Basis gibt Verarbeitern auch Vertrautheit mit der Polyurethan-Konvertierung und -Konfektionierung. Diese Position unterstützt eine anhaltende Nachfrage, auch wenn alternative Chemien in ausgewählten Anwendungen relevant bleiben, da Kunden eine vertraute Materialplattform beibehalten können, während sie Dichte, Porenstruktur, Elastizität und Konvertierungsmethoden an die Leistungsanforderungen einzelner Fertigteile anpassen.
Polyether soll bis 2032 mit einer CAGR von 6,83 % wachsen, aufgrund seiner Leistung unter Nassbedingungen und in Anwendungen mit wiederholter Feuchtigkeitsexposition. Diese Eigenschaft unterstützt den Einsatz in der Wasserfiltration, medizinischen Flüssigkeitsführung, Outdoor-Bestuhlung und ausgewählten Wärmemanagement-Schnittstellen. Ein Artikel aus dem Jahr 2025 über flexible Polymerschäume erörtert ihre Rolle im Wärmemanagement und die in diesen Systemen verwendeten Materialentscheidungen. Polyester-Retikulierschaum dient weiterhin der Filtration mit Erdölkontakt und Lösungsmittelhandhabungsanwendungen, bei denen Zug- und Reißfestigkeit wichtig sind. Melamin- und Hybridschaumvarianten bleiben auf spezialisierte Akustik- und Luft- und Raumfahrtanwendungen ausgerichtet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Porengröße:
Mittelporen-Güten unterstützen breite FiltrationsanwendungenMittelporen-Schaum hielt im Jahr 2026 einen Marktanteil von 45,12 % im Markt für retikulierten Schaum, da er Partikelabscheidung und Luftdurchfluss ausbalanciert und Systemdesignern eine praktische Option bietet, bei der ein Filter eine sinnvolle Grobpartikelkontrolle bieten muss, ohne einen Druckabfall zu verursachen, der den Energieverbrauch erhöhen oder Änderungen an vorhandenen Geräten erfordern würde. Der Bereich von 20–45 Poren pro Zoll (PPI) wird in der HLK-Vorfiltration und anderen Systemen eingesetzt, die einen übermäßigen Druckabfall vermeiden müssen, sodass Ventilatoren und Gebläse ohne unnötige Motorauslegung betrieben werden können. Mittelporen-Güten sind auch Industriekunden vertraut, die ein wiederholbares Filtrationsverhalten benötigen. Ihre Vielseitigkeit unterstützt die Einführung in gewerblichen und industriellen Luftsystemen, und die etablierte Position des Segments spiegelt die breite Palette von Anwendungen wider, die sowohl Luftdurchfluss als auch praktische Partikelrückhaltung erfordern.
Großporen-Schaum soll bis 2032 mit einer CAGR von 6,91 % wachsen, angetrieben durch Anwendungen in Outdoor-Möbeln und Marinebestuhlung. Porengrößen im Bereich von 10–20 PPI begünstigen Drainage und physikalisches Volumen gegenüber der Feinstpartikelabscheidung, was sie dort geeignet macht, wo schnelles Trocknen wichtiger ist als Filtrationseffizienz. Hochwertige Outdoor-Bestuhlung und Gastgewerbemöbel treiben die Nachfrage nach Schaumkernen an, die nach Wasserkontakt Komfort behalten. Kleinporen-Güten über 45 PPI bleiben wichtig für Medizinprodukte und Elektronik, wo Anforderungen an die Kontaminationskontrolle anspruchsvoller sind. Der Markt für retikulierten Schaum kann jede Anforderung bedienen, da die Porengröße auf die Anwendung abgestimmt werden kann, anstatt offenzelligen Schaum als einheitliches Produkt zu behandeln.
Nach Anwendung:
Filtration verbindet Größe mit WachstumFiltration machte im Jahr 2026 52,78 % der Marktgröße für retikulierten Schaum aus und soll bis 2032 mit einer CAGR von 7,13 % wachsen. Die Anwendung umfasst traditionelle Industrieanlagen, Fahrzeugkabinen-Luftsysteme, medizinische Beatmung, Wassersysteme und andere Installationen, bei denen Kontaminationskontrolle und zuverlässige Wartungspraktiken einen direkten Betriebswert haben. Industrielle HLK, Kabinenluft-Systeme, Wassersysteme und medizinische Beatmung schaffen mehrere Nachfragekanäle. Die Fähigkeit des Schaums, als Vorfilter zu fungieren, hilft dabei, teurere nachgelagerte Medien zu schützen, und sobald eine Schaumgüte in einem System spezifiziert ist, kann ein Austausch eine zusätzliche Validierung erfordern. Diese Eigenschaften machen die Filtration zu einer wichtigen Quelle wiederkehrender und technisch definierter Nachfrage.
Schallabsorption bleibt eine wichtige sekundäre Anwendung, da offenzellige Strukturen Schallenergie in Fahrzeuginnenräumen, zum Lautsprecherschutz und in Akustikpaneelen dissipieren können. Die Fachliteratur zur Fahrzeuggeräuschsteuerung beschreibt die Bedeutung von Schallschutzpaket-Materialien bei der Steuerung von Kabinengeräuschen. Flüssigkeitsmanagement nutzt retikulierten Schaum auch zur Steuerung des Flüssigkeitsflusses in Kosmetikapplikatoren, Druckertintensystemen und chirurgischen Umgebungen. Reinigungsprodukte nutzen die Langlebigkeit der Struktur und ihre Fähigkeit, Flüssigkeiten während der Verwendung aufzunehmen oder abzugeben. Diese Anwendungen erweitern die Kundenbasis über die Filtration hinaus und reduzieren die Abhängigkeit von einzelnen Gerätezyklen. Dieselben strukturellen Merkmale, die der Filtration dienen, können daher vielfältige funktionale Anforderungen im gesamten Markt für retikulierten Schaum erfüllen.
Nach Endverbraucherbranche:
Automobilindustrie liefert Größe, während Elektronik das schnellste Wachstum verzeichnetDie Automobilindustrie machte im Jahr 2026 37,19 % des Umsatzes aus und ist damit das größte Endverbrauchersegment im Markt für retikulierten Schaum. Schaumkomponenten können gleichzeitig in mehrere Fahrzeugsysteme integriert werden, darunter Luftführung, Sitzkomfort, Kabinenakustik, Schwingungsmanagement und Schutz ausgewählter empfindlicher Baugruppen. Elektrofahrzeuge behalten mehrere dieser Anforderungen bei und fügen Batterieschutz- und Wärmemanagement-Schnittstellen hinzu. Reduzierter Antriebsgeräusch in Elektrofahrzeugen macht Fahr- und Luftströmungsgeräusche im Fahrgastraum auch wahrnehmbarer, was die Bedeutung gut gestalteter Akustikkomponenten erhöht. Die Automobilnachfrage bleibt an lange Produktentwicklungszyklen gebunden, was ein dauerhaftes Geschäft schaffen kann, sobald ein Material zugelassen ist.
Die Elektronikindustrie soll bis 2032 mit einer CAGR von 7,47 % wachsen, da Komponenten kompakter und empfindlicher gegenüber Vibration und Wärme werden. Relevante Einsatzbereiche umfassen Spaltfüllung, Antennenabdichtung, Serveranwendungen und Polsterung für tragbare Geräte. Rogers Corporation brachte im September 2025 PORON 40V0 als halogenfreien Polyurethanschaum für Anwendungen auf den Markt, die Brandverhalten und Kompressibilität erfordern. Die Nachfrage aus Luft- und Raumfahrt sowie Verteidigung bleibt durch Qualifizierungsanforderungen bestimmt, während Gesundheitsanwendungen Wundversorgung, Lagerung und Atemwegsfiltrations-Produkte umfassen. Reinigung, Sportausrüstung und Verpackung bilden eine stabile zusätzliche Produktionsbasis. Der Markt für retikulierten Schaum profitiert, wenn Endverbraucher ein Material benötigen, das Luft, Flüssigkeiten, Schall und mechanischen Schutz auf begrenztem Raum managen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
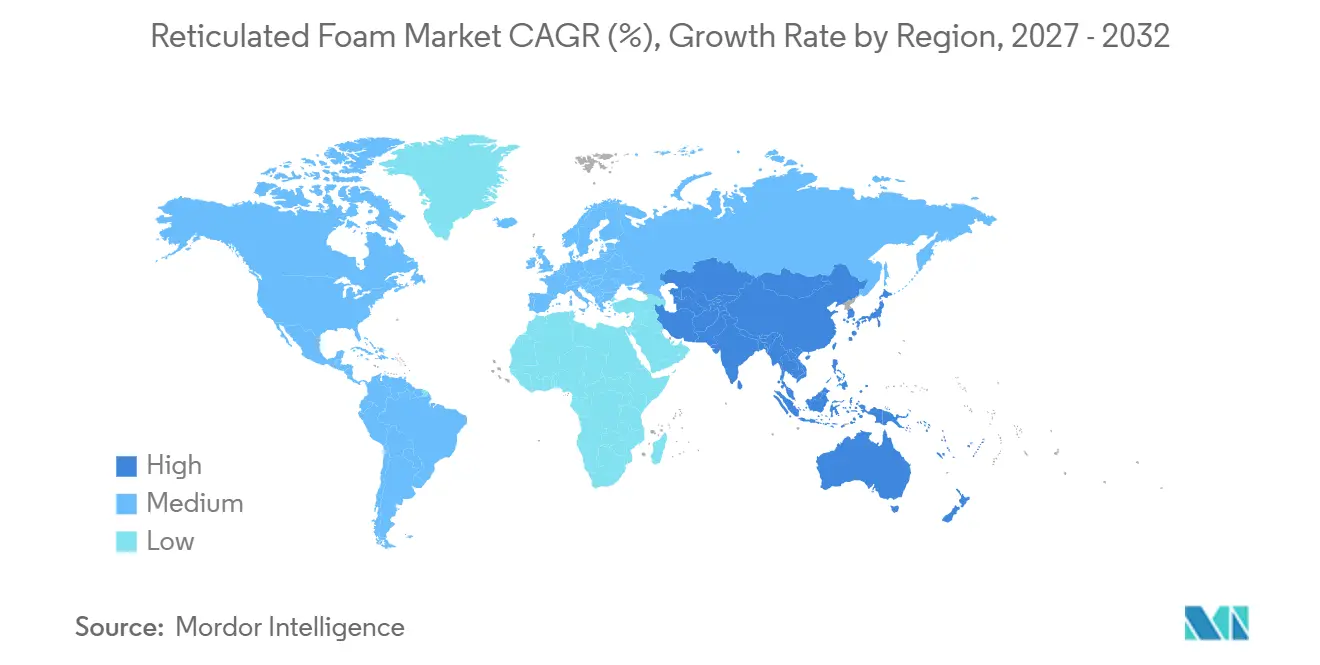
Nordamerika machte im Jahr 2026 36,23 % des Marktanteils für retikulierten Schaum aus, gestützt durch ausgereifte Automobillieferketten, Luft- und Raumfahrtbeschaffung und industrielle Filtrationsnachfrage. Die technisch versierte Kundenbasis der Region bevorzugt Lieferanten, die Materialkonsistenz, lokalen Service und eine für regulierte oder leistungsstarke Anwendungen geeignete Dokumentation kombinieren können. Höherwertige Güten werden in der Luft- und Raumfahrt, bei Medizinprodukten und in der Elektronik eingesetzt, wo technische Leistung eine stärkere Preisgestaltung unterstützt und wo Komponentenhersteller sich durch kundenspezifische Konfektionierung, zuverlässige Produktionskontrollen und die Fähigkeit differenzieren können, nachzuweisen, dass eine Schaumgüte vereinbarte funktionale Anforderungen über wiederholte Produktionsläufe hinweg erfüllt. Das US-amerikanische Regulierungsumfeld hält auch Compliance-Anforderungen für Anlagen zur Herstellung flexibler Polyurethanschaumprodukte aufrecht. Kanada trägt durch die Automobilschaumoperationen von Woodbridge bei, während Mexiko durch Fahrzeugfertigung und Lieferantenlokalisierung weitere Möglichkeiten bietet. Nordamerikanische Kunden neigen dazu, dokumentierte Brand-, Filtrations- und Akustikleistung zu schätzen, was spezialisierte Schaumkonvertierung unterstützt.
Asien-Pazifik soll bis 2032 mit einer CAGR von 7,14 % wachsen und ist damit die am schnellsten wachsende Region im Markt für retikulierten Schaum. Regionale Hersteller bedienen die expandierende Fahrzeug- und Elektronikproduktion, während Kunden zunehmend Lieferanten bevorzugen, die schnell auf lokale Werkzeug-, Test-, Qualifizierungs- und Lieferanforderungen reagieren können. Fahrzeugproduktion, Elektronikfertigung und Möbelherstellung für den Heimbereich unterstützen die Nachfrage in China, Indien, Japan, Südkorea und Südostasien. Lokale Qualifizierung ist in dieser Region wichtig, da OEMs häufig verlangen, dass Lieferanten Programme ohne lange Importvorlaufzeiten unterstützen, da Komponentenänderungen die Produktionsplanung und Programmkosten beeinflussen können, wenn Fahrzeug- und Elektronikhersteller auf koordinierte Lieferungen von mehreren Ebenen lokaler und internationaler Lieferanten angewiesen sind. Carpenters zusätzliche Retikulierungskapazität in Changzhou demonstriert unser Engagement, Kunden näher an ihren Fertigungsstandorten zu bedienen. Im Dezember 2025 unterzeichnete die WTEC Group ein Vertriebsrahmenabkommen mit GuangDong ShiFeng New Materials zur Verteilung von Polyurethanschaum auf den ASEAN-Märkten, gültig ab Januar 2026[2]. Diese Entwicklungen deuten auf eine besser organisierte regionale Lieferkette für technischen Schaum hin.
Europa bleibt ein bedeutendes Verbrauchszentrum, wobei Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder die Nachfrage nach Filtrations- und Akustikschaum unterstützen. Umwelt- und Chemikalienmanagementsanforderungen machen technische Dokumentation, Reformulierungsfähigkeit und glaubwürdige Informationen zur Materialherkunft für Lieferantenentscheidungen zunehmend wichtig. NEVEON betreibt Filterschaum- und Retikulierungskapazitäten in einem breiten europäischen Produktionsnetzwerk. Regionale Regulierungsanforderungen drängen Lieferanten zu reformulierten, emissionsärmeren Schaumgüten und verlangen von Herstellern, Umweltdokumentation mit Langlebigkeit, Verarbeitbarkeit sowie der Filtrations-, Akustik- oder Sicherheitsleistung in Einklang zu bringen, die von Kunden erwartet wird, die möglicherweise zögern, vertraute Produkte neu zu qualifizieren. Die Europäische Kommission verabschiedete im Oktober 2025 Beschränkungen für per- und polyfluorierte Alkylsubstanzen (PFAS) in Feuerlöschschäumen mit anwendungsspezifischen Übergangsfristen. Südamerika, der Nahe Osten und Afrika bleiben Entwicklungsregionen für den Markt für retikulierten Schaum, wo Automobilaktivitäten und Industrieinvestitionen die Nachfrage antreiben, aber hohe Kosten und begrenzte Bekanntheit eine breitere Einführung verlangsamen.
Wettbewerbslandschaft
Der Markt für retikulierten Schaum ist fragmentiert, wobei Carpenter Co., NEVEON Holding GmbH, Woodbridge und Sheela Foam Ltd. neben spezialisierten Konfektionären wie Rogers Foam Corporation, Polymer Technologies, Inc. und H-O Products konkurrieren. Diese Fragmentierung spiegelt materiell unterschiedliche Kundenanforderungen in den Bereichen Filtration, Akustikbehandlung, Flüssigkeitsmanagement, Batterieschutz, Medizinprodukte und Outdoor-Polsterung wider. Integrierte Hersteller haben einen Vorteil bei der Materialbeschaffung, der Fertigungsreichweite und der Entwicklung von Güten für mehrere Endmärkte, insbesondere wenn Kunden einen einzigen Lieferanten benötigen, der Rohstoffauswahl, Retikulierung, Konvertierung, Testunterstützung und konsistente regionale Lieferung übernimmt. Spezialkonfektionäre konkurrieren durch Anwendungswissen und kundenspezifische Konvertierung. Kein einzelnes Unternehmen ist gleichzeitig für Luft- und Raumfahrtfiltration, Batterieschutz, medizinisches Flüssigkeitsmanagement und Outdoor-Polsterung optimiert, und diese Vielfalt der Anwendungen begrenzt die Fähigkeit eines einzelnen Herstellers, den Markt zu dominieren.
Unser strategischer Fokus liegt auf der Expansion in Asien, flammhemmender Chemie, Nachhaltigkeit und der Qualifizierung für Elektrofahrzeuge. Lieferanten versuchen, in Programme einzutreten, bei denen Produktgenehmigung, Fertigungsstandort und Ingenieurunterstützung für Wettbewerber schwieriger zu replizieren sind als ein Standard-Schaumkonvertierungsprozess. Woodbridge eröffnete im Februar 2025 ein Gemeinschaftsunternehmen in Pune und kündigte im Juni 2025 Pläne zur Eröffnung von zwei Werken in China an, was seine Fähigkeit stärkt, Automobilkunden an diesen Standorten zu bedienen. Der Launch von Rogers Corporations PORON 40V0 adressiert Brandverhalten und Spaltfüllungsanforderungen für Elektronik- und Elektrofahrzeuganwendungen. Carpenters Kapazitätsinvestition in Changzhou ist ein weiteres Beispiel für lokale Fertigung zur Unterstützung der Kundenqualifizierung. Diese Entwicklungen zeigen, dass Fertigungsstandort und technische Zertifizierung ebenso wichtig sind wie die grundlegende Schaumproduktionskapazität, da Kunden, die Schaum für hochwertige Baugruppen auswählen, Reaktionszeit, Ingenieurzugang, lokale Lagerbestände, Brandleistungsdaten und Qualifizierungsunterstützung bewerten können, bevor sie den Preis berücksichtigen.
Thermische Batterieschnittstellen stellen eine Chance dar, da Kundenprogramme dokumentierte Brand- und Sicherheitsleistung erfordern. Dies gibt Lieferanten einen Anreiz, in kontrollierte Schaumformulierungen, lokale Anwendungsunterstützung und Testdaten zu investieren, um die Bedenken von Batteriepack-Designern hinsichtlich Kompression, Vibration, Ausbreitungswiderstand und Montagezuverlässigkeit zu adressieren. Covestros Batteriekapselungsschaum und BASFs Batteriepack-Arbeit mit Welion zeigen, dass große Materialunternehmen in diesem Bereich investieren. Das Wettbewerbsfeld erweitert sich daher über traditionelle Schaumlieferanten hinaus auf Unternehmen mit breiterem Polyurethan- und Batteriematerial-Know-how. Lieferanten, die halogenfreie Güten, lokale Produktion und technischen Support anbieten können, sind besser positioniert, um für zugelassene Programme zu konkurrieren, insbesondere dort, wo Anwendungen mehrere Testanforderungen erfüllen müssen und Kunden die Gewissheit benötigen, dass Änderungen in der Formulierung oder Verarbeitung die Leistung während der Serienproduktion nicht beeinträchtigen. Kleinere Konfektionäre können in Nischenanwendungen eine Rolle behalten, wo kundenspezifische Verarbeitung und reaktionsschneller Service Prioritäten sind. Der Markt für retikulierten Schaum wird wahrscheinlich fragmentiert bleiben, da diese Anwendungsnischen unterschiedliche Produkte, Testkapazitäten und Kundenservice-Ansätze erfordern.
Branchenführer im Markt für retikulierten Schaum
-
Carpenter Co.
-
FXI
-
Rogers Foam Corporation
-
NEVEON Holding GmbH
-
Woodbridge
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für retikulierten Schaum Unternehmen in diesem Bericht
- American Foam Products
- Arjun Enterprises
- Carpenter Co.
- Devendra Industries
- filsonfilters
- Foamcraft USA, LLC
- Foamtech Wellington Ltd
- FXI
- H-O Products
- NEVEON Holding GmbH
- Polymer Technologies, Inc.
- Rogers Foam Corporation
- Sheela Foam Ltd.
- WinFun Foam
- Woodbridge
Neueste Industrielle Entwicklungen in Markt für retikulierten Schaum
- Dezember 2025: Jiangsu ChengFeng New Materials und WTEC Group Sdn Bhd unterzeichneten ein Vertriebsrahmenabkommen für die Lieferung und den Vertrieb von Polyurethanschaum, einschließlich retikulierter Güten, auf den ASEAN-Märkten. Das Abkommen, das ab Januar 2026 gilt, zielt auf die Automobil-, Elektro- und Elektroniksegmente ab.
- Oktober 2025: Die Europäische Kommission verabschiedete neue REACH-basierte Maßnahmen zur Beschränkung der Verwendung von PFAS in Feuerlöschschäumen mit branchenspezifischen Übergangsfristen von 12 Monaten bis 10 Jahren. Diese Maßnahmen betrafen Hersteller von retikulierten Schaumgüten mit flammhemmenden Eigenschaften, die in industriellen Brandbekämpfungsanwendungen eingesetzt werden.
Globaler Berichtsumfang für den Markt für retikulierten Schaum
Retikulierter Schaum ist ein hochporöser, offenzelliger Festschaum, bei dem die inneren Zellwände vollständig entfernt werden und nur ein netzartiges Skelett aus miteinander verbundenen Strängen verbleibt. Der Schaum wird durch Retikulierung – entweder durch chemische Behandlung oder thermische Verarbeitung – behandelt, um die Zellmembranen zu entfernen und dabei das strukturelle Gerüst zu erhalten.
Der Markt für retikulierten Schaum ist nach Materialtyp, Porengröße, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Materialtyp ist der Markt in Polyurethan-Retikulierschaum, Polyether-Retikulierschaum, Polyester-Retikulierschaum und sonstigen Polymer-Retikulierschaum segmentiert. Nach Porengröße ist der Markt in Kleinpore, Mittelpore und Großpore segmentiert. Nach Anwendung ist der Markt in Filtration, Schallabsorption, Flüssigkeitsmanagement, Reinigungsprodukte und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil, Luft- und Raumfahrt sowie Verteidigung, Gesundheitswesen und Medizinprodukte, Elektronik und sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für retikulierten Schaum in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polyurethan-Retikulierschaum |
| Polyether-Retikulierschaum |
| Polyester-Retikulierschaum |
| Sonstiger Polymer-Retikulierschaum |
| Kleinpore |
| Mittelpore |
| Großpore |
| Filtration |
| Schallabsorption |
| Flüssigkeitsmanagement |
| Reinigungsprodukte |
| Sonstige |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Gesundheitswesen und Medizinprodukte |
| Elektronik |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Polyurethan-Retikulierschaum | |
| Polyether-Retikulierschaum | ||
| Polyester-Retikulierschaum | ||
| Sonstiger Polymer-Retikulierschaum | ||
| Nach Porengröße | Kleinpore | |
| Mittelpore | ||
| Großpore | ||
| Nach Anwendung | Filtration | |
| Schallabsorption | ||
| Flüssigkeitsmanagement | ||
| Reinigungsprodukte | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Automobil | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Gesundheitswesen und Medizinprodukte | ||
| Elektronik | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für retikulierten Schaum?
Die Marktgröße für retikulierten Schaum wurde im Jahr 2026 auf 618,54 Millionen USD geschätzt und soll von 654,48 Millionen USD im Jahr 2027 auf 889,98 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,34 % während des Prognosezeitraums (2027–2032).
Warum wird retikulierter Schaum in Elektrofahrzeugen eingesetzt?
Er kann Kabinenluftfiltration, Akustiksteuerung, Spaltfüllung und Batterieschutzfunktionen unterstützen, bei denen Brandverhalten und lokale Qualifizierung wichtig sind. Das Material kann Designern helfen, mehrere physikalische Anforderungen in beengten Fahrzeugräumen zu managen.
Welcher Materialtyp wird am häufigsten verwendet?
Polyurethan ist der größte Materialtyp mit einem Umsatzanteil von 58,67 % im Jahr 2026, während Polyether bis 2032 mit einer CAGR von 6,83 % wachsen soll. Polyether-Güten werden in nassen oder feuchten Betriebsumgebungen geschätzt, während andere Chemien ausgewählte, spezialisierte Anwendungen bedienen.
Welcher regionale Markt wächst am schnellsten?
Asien-Pazifik soll bis 2032 mit einer CAGR von 7,14 % wachsen, unterstützt durch Fahrzeug-, Elektronik- und regionale Lieferkettenaktivitäten.