
再生可能ナフサ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.94 十億米ドル |
| 市場規模 (2032) | 1.51 十億米ドル |
| 成長率 (2027 - 2032) | 9.84 % |
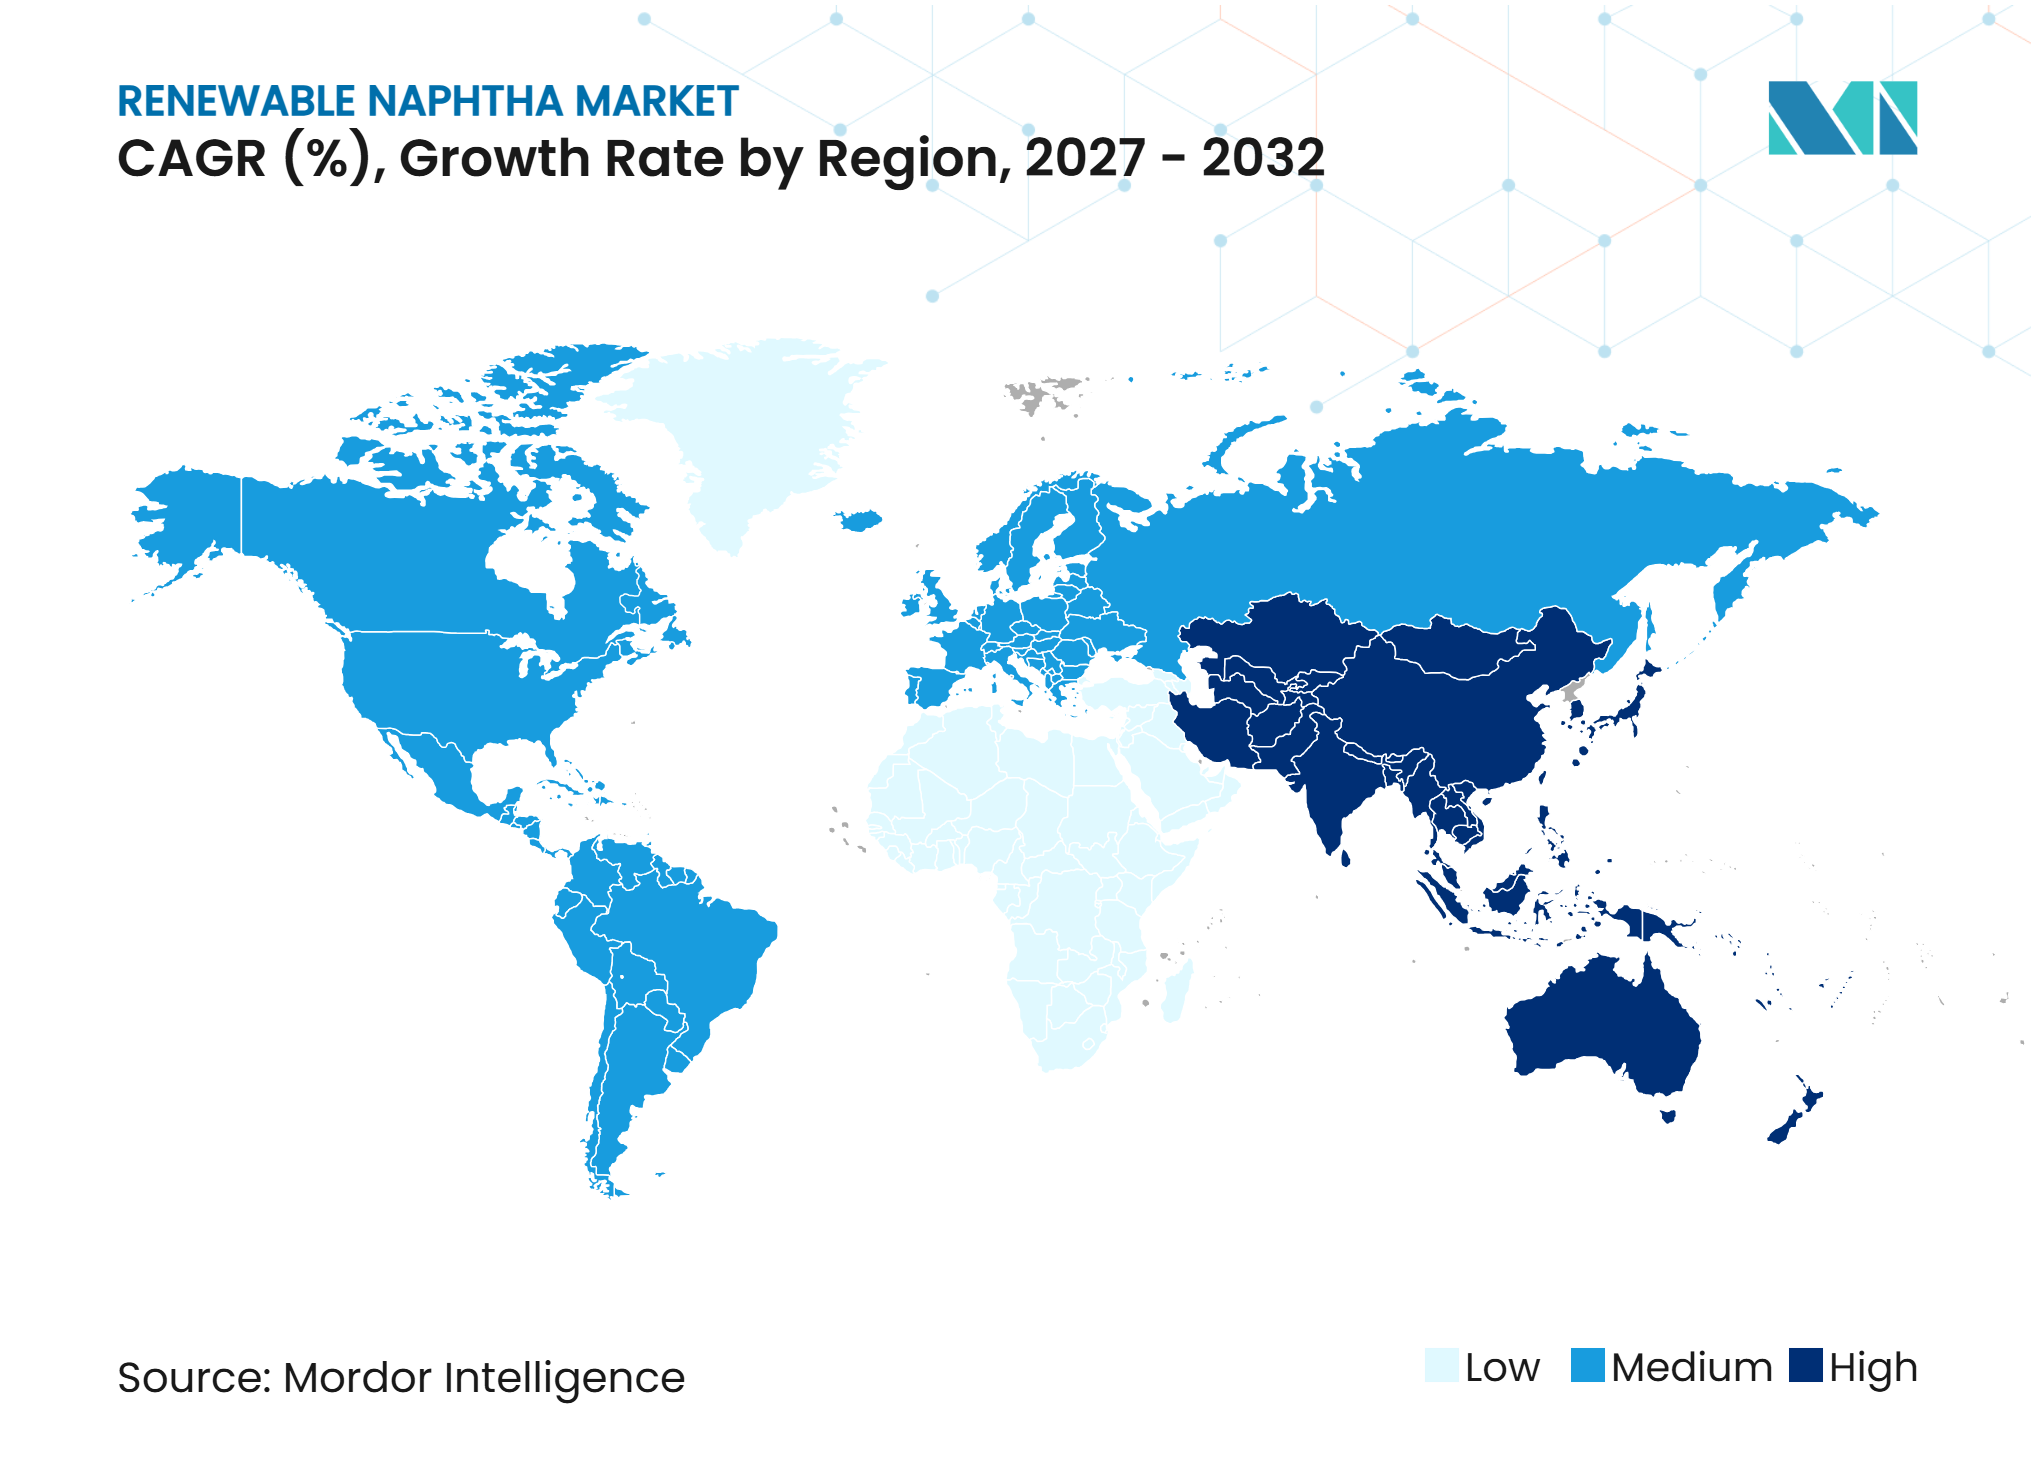
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる再生可能ナフサ市場分析
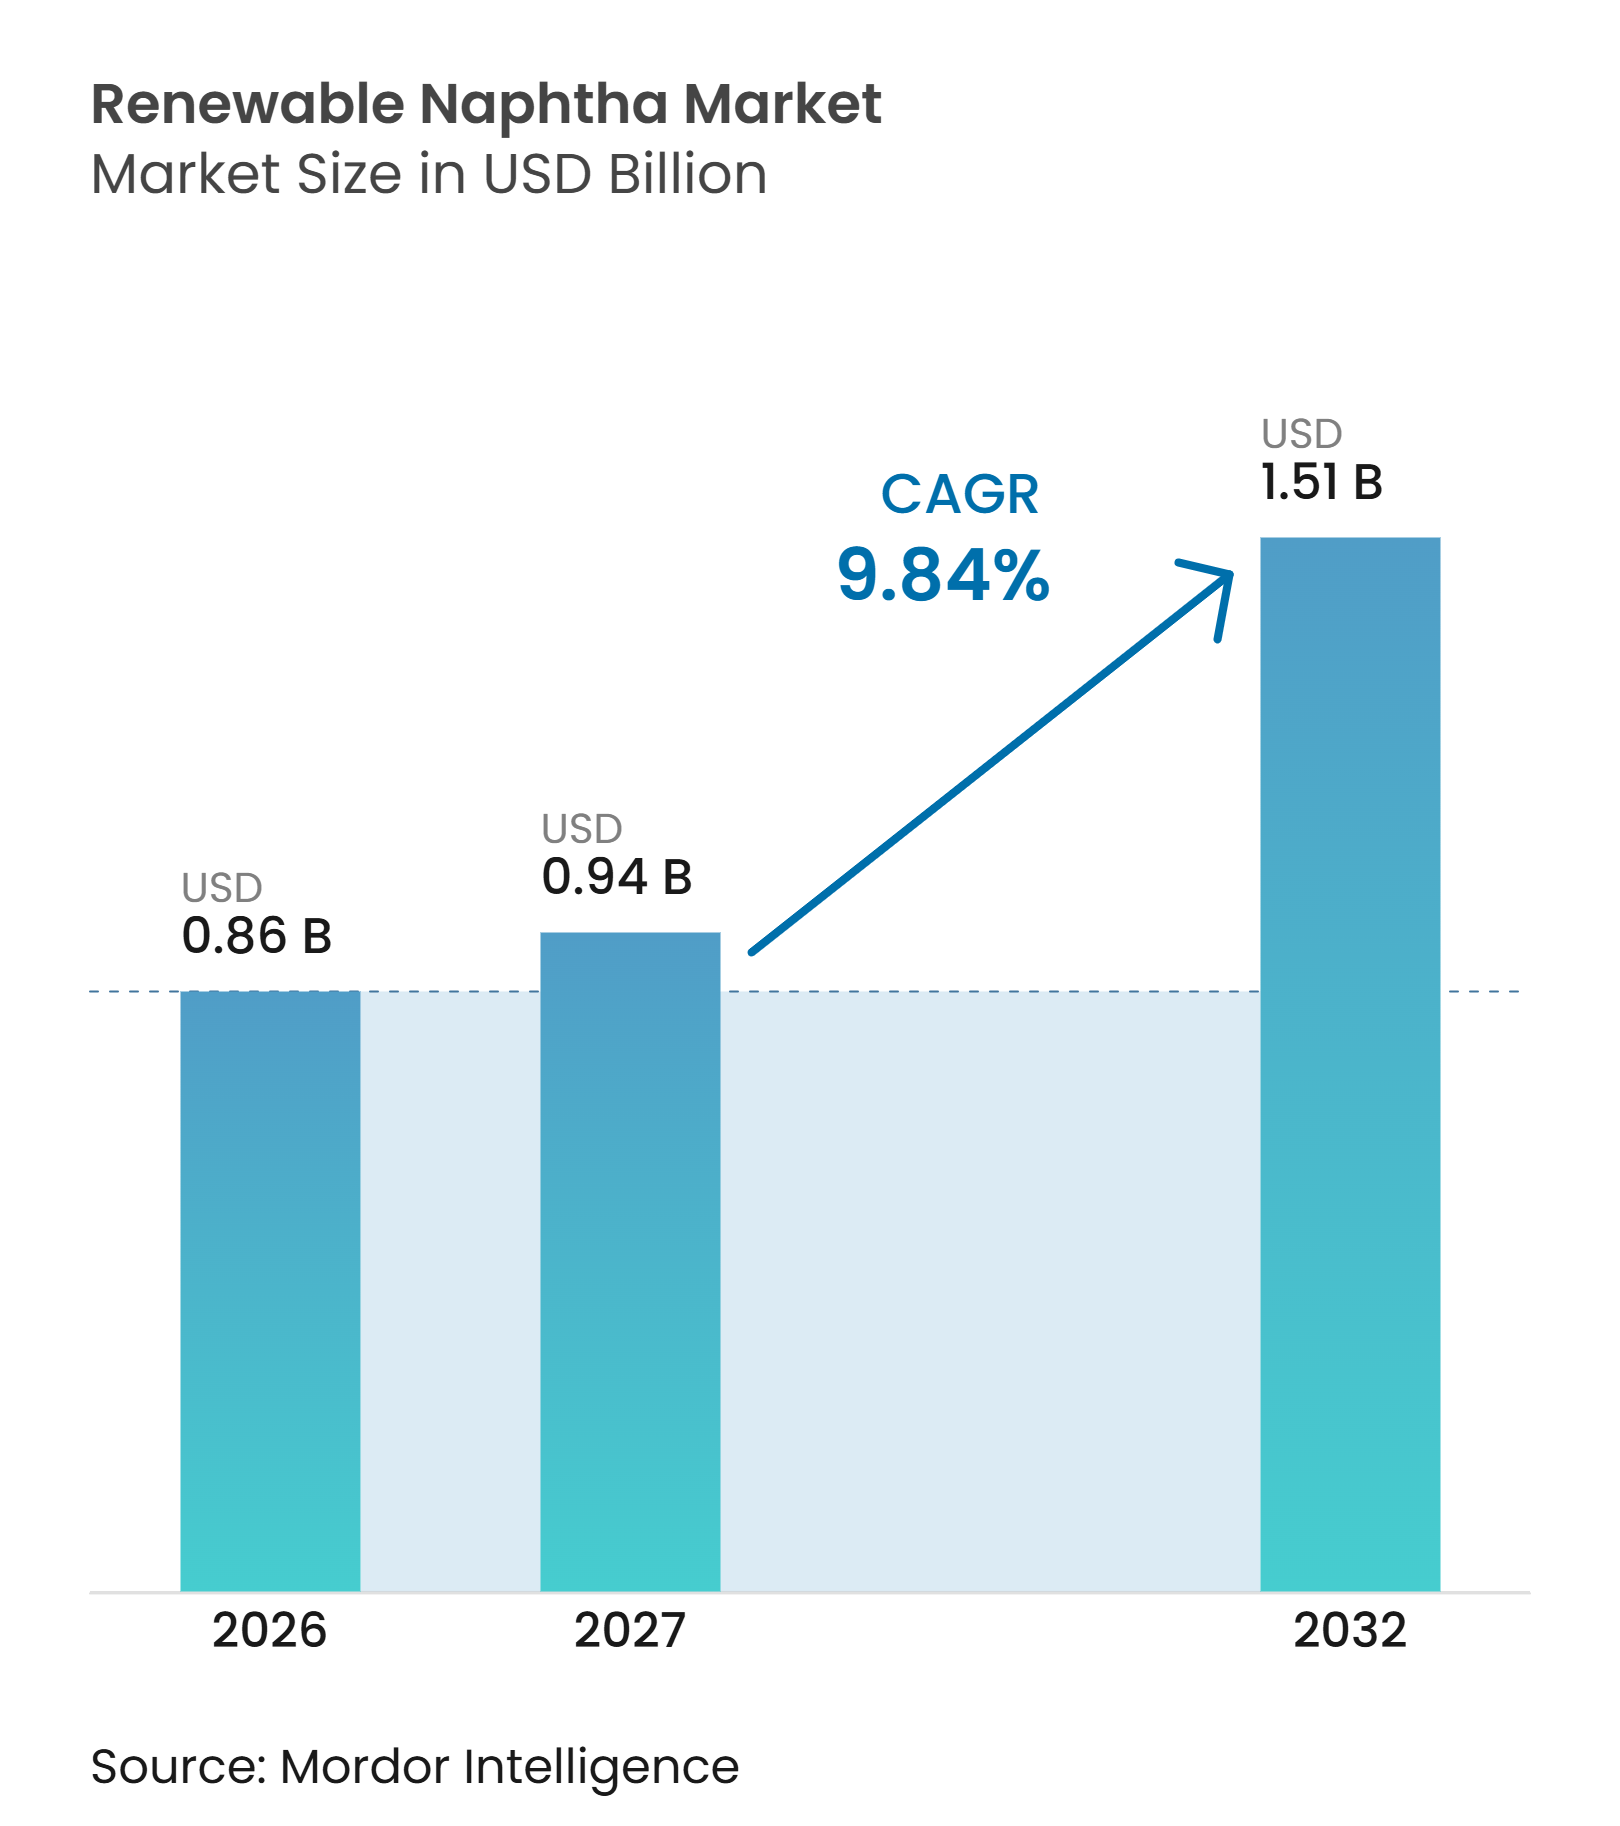
再生可能ナフサ市場規模は2026年に0.86 ビリオン 米ドルと評価され、2027年の0.94 ビリオン 米ドルから2032年には1.51 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは9.84%となっています。再生可能含有量および低炭素素材に関する規制要件により、バイオベースナフサは任意の投入材から戦略的な調達オプションへと移行しており、特に欧州および北米においてその傾向が顕著です。改訂されたEU再生可能エネルギー指令は2030年に向けた拘束力のある42.5%の再生可能エネルギー目標を定めており、米国の再生可能燃料基準は適格な再生可能燃料経路を支援しています。再生可能ナフサの供給は、水素化処理植物油および持続可能な航空燃料の生産能力の拡大とともに増加しており、これらの生産経路の副産物として生成されます。この関係は、化学品メーカーが認証済み素材を既存のサプライチェーンに統合する機会を生み出していますが、廃油脂および動物性油脂をめぐる競争がフィードストックの入手可能性を圧迫し続けています。再生可能ナフサ市場は、規制遵守、精製能力、認証システム、および認証済み再生可能含有量に対してプレミアムを支払う購買者の意欲によって形成されています。
主要レポートのポイント
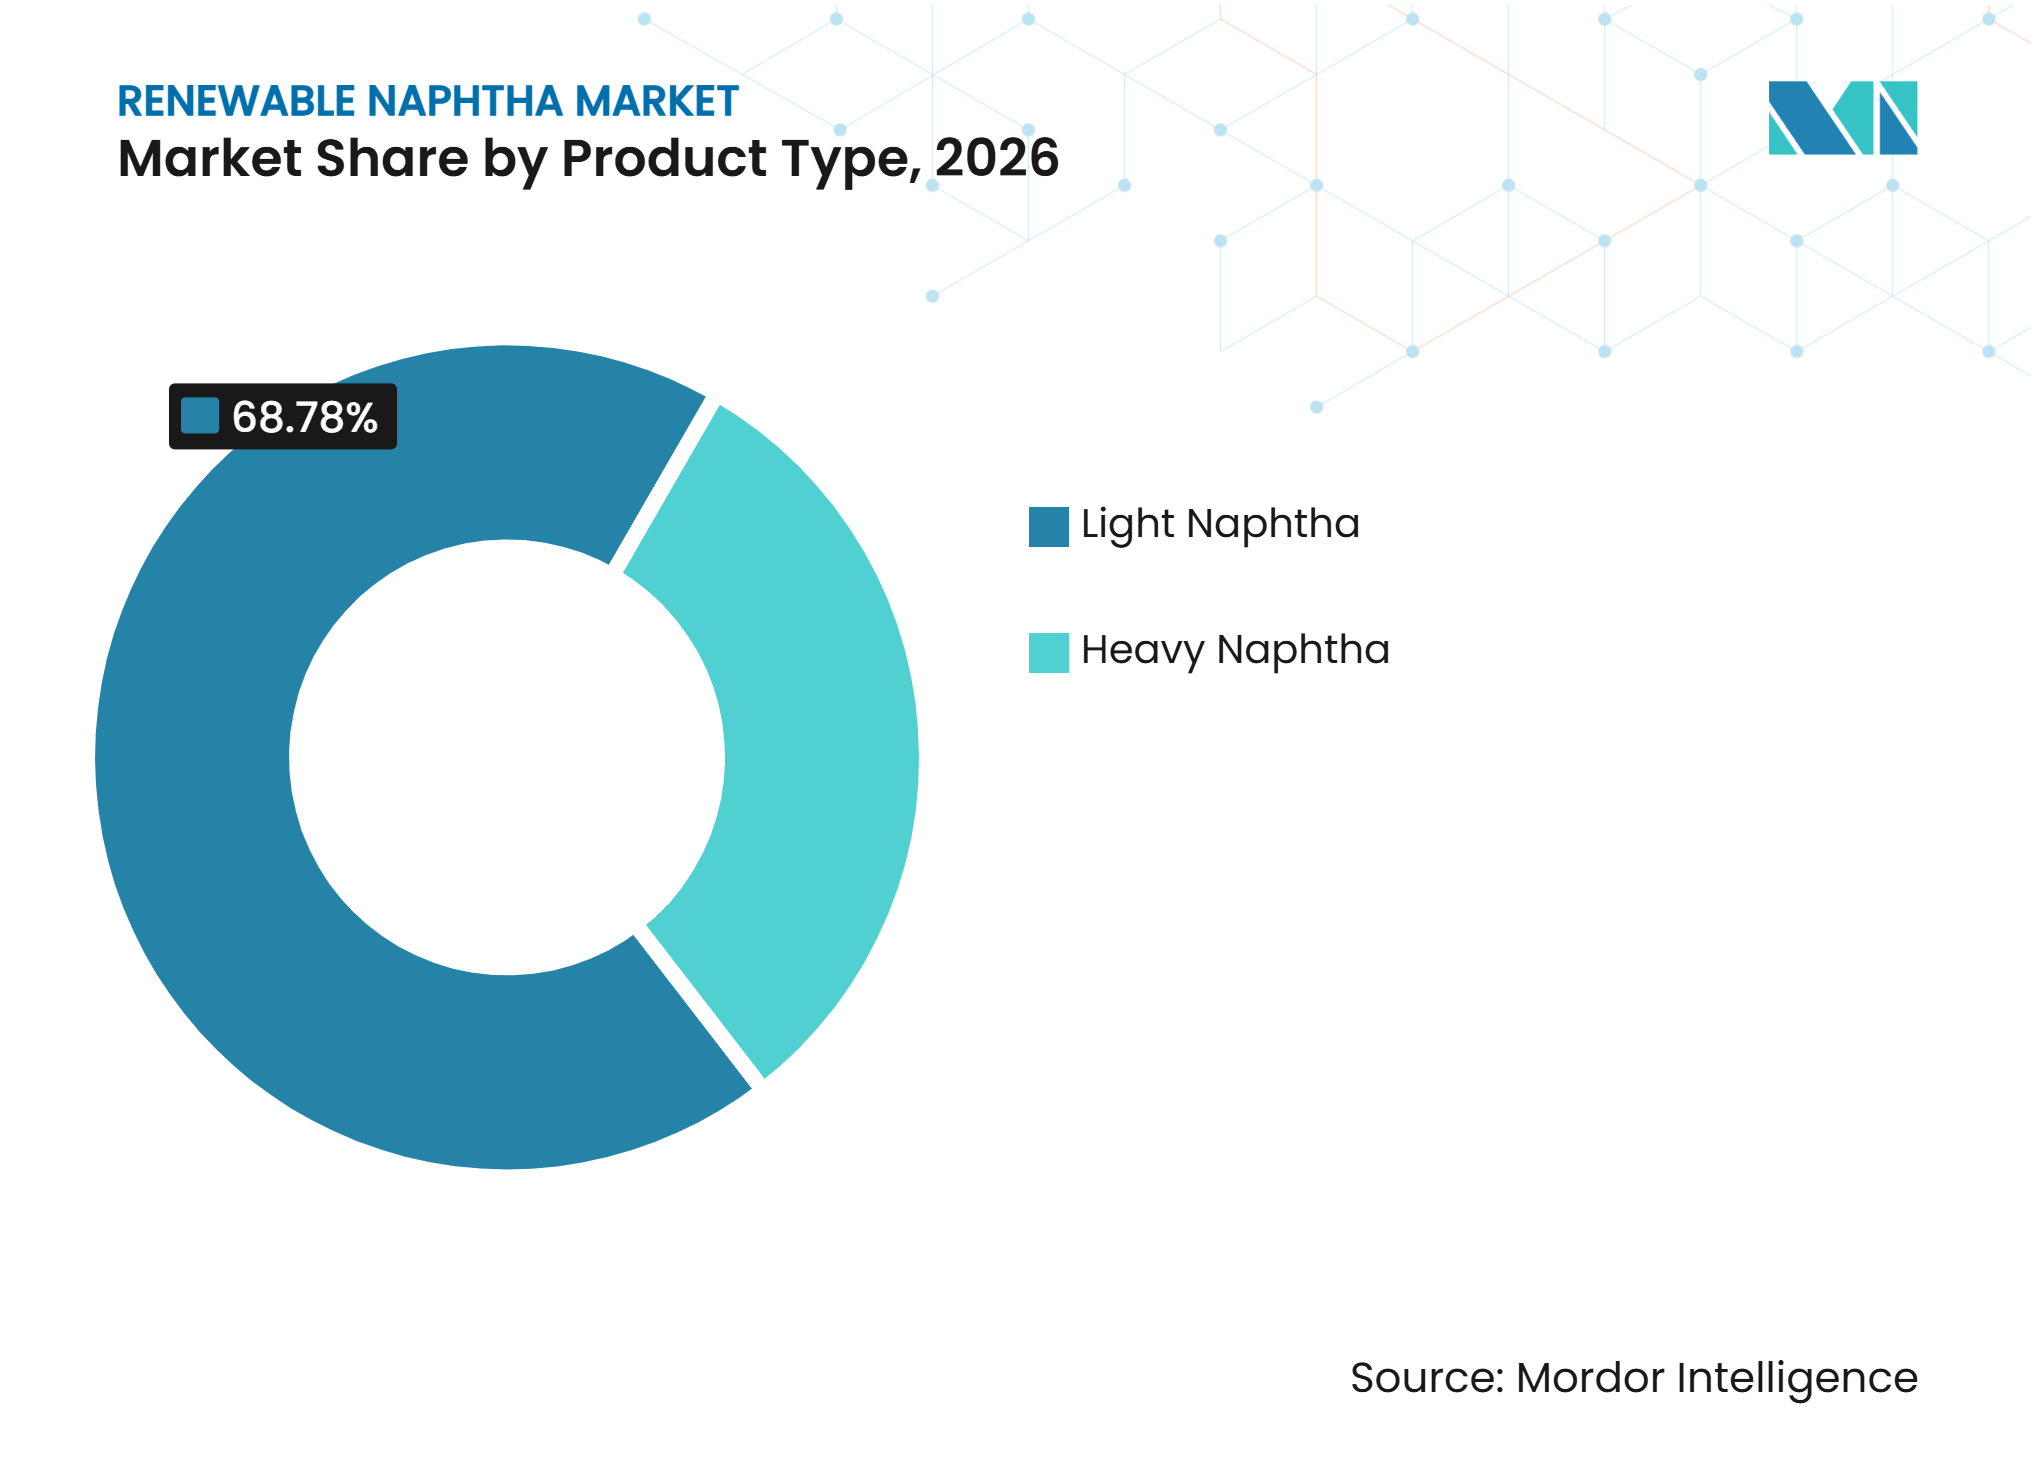
- 製品タイプ別では、軽質ナフサが2026年の世界収益の68.78%を占め、重質ナフサは2032年にかけて11.47%のCAGRで成長すると予測されています。
- 用途別では、燃料ブレンディングが2026年の世界収益の33.62%を占め、石油化学フィードストックは2032年にかけて12.64%のCAGRで拡大すると予測されています。
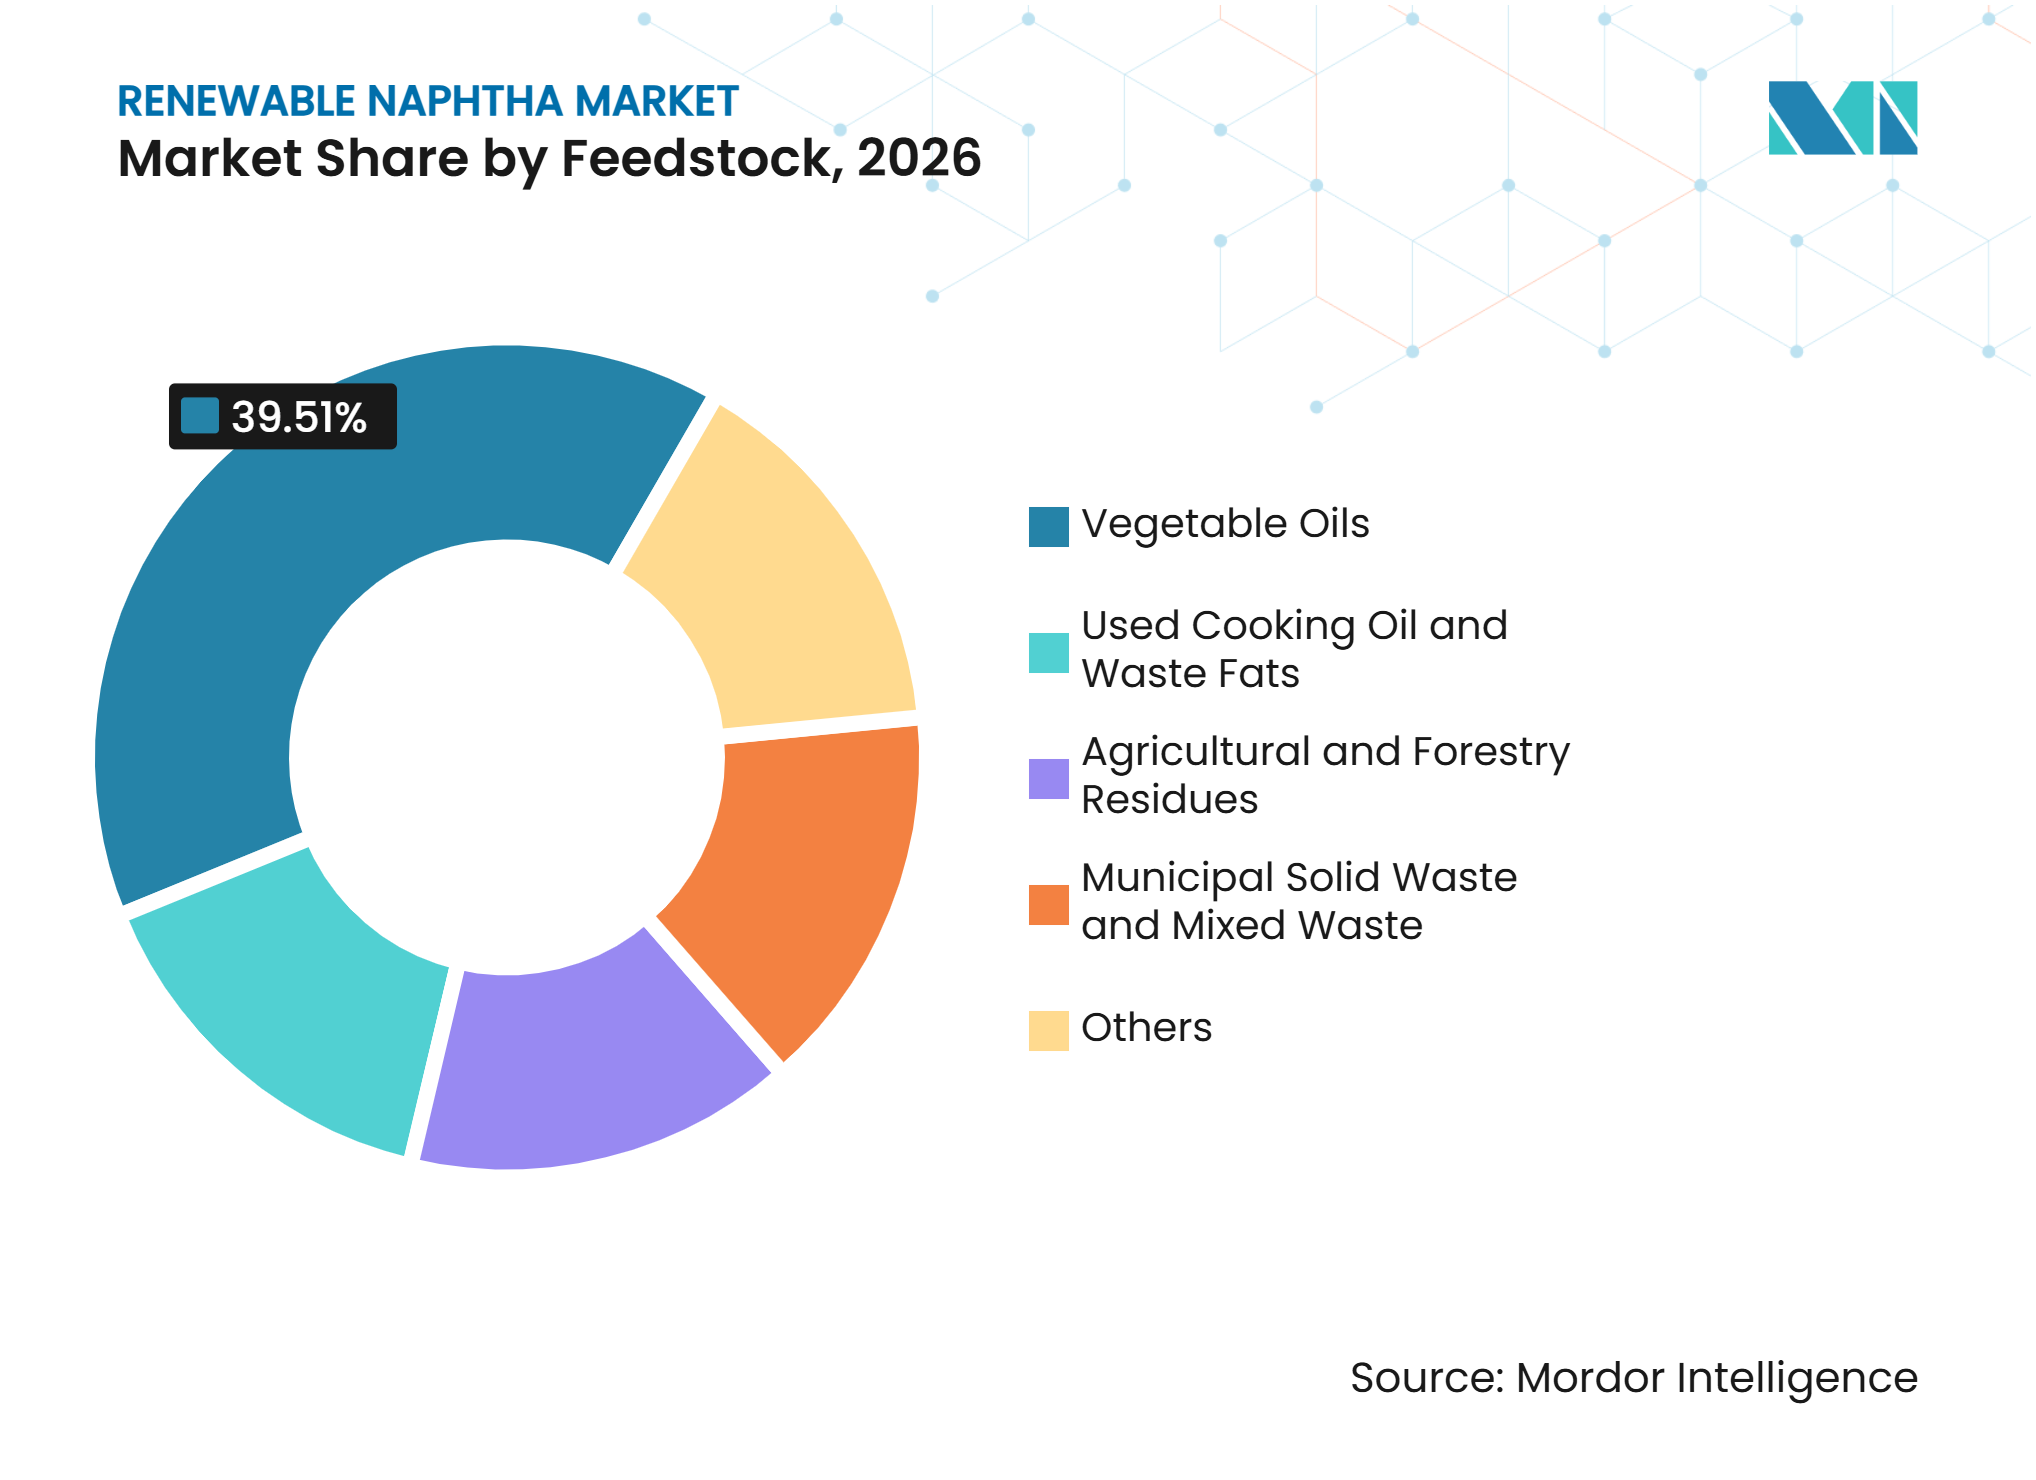
- フィードストック別では、植物油が2026年の世界収益の39.51%を占め、廃食油および廃油脂は2032年にかけて12.89%のCAGRで拡大すると予測されています。
- 地域別では、欧州が2026年の世界収益の43.45%を占め、アジア太平洋は2032年にかけて11.91%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低炭素石油化学フィードストックに対する規制上の需要 | +3.2% | EUおよび北米での早期成長を伴うグローバル | 中期(2~4年) |
| 既存のスチームクラッカーとのドロップイン互換性 | +1.6% | グローバル | 短期(2年以内) |
| 水素化処理植物油(HVO)および持続可能な航空燃料(SAF)の生産能力拡大 | +2.3% | 北米およびEU、アジア太平洋への波及 | 中期(2~4年) |
| 包装・消費財ブランドからのマスバランス需要 | +1.4% | EUおよび東アジアに集中するグローバル | 中期(2~4年) |
| 廃油脂およびトール油の有効活用 | +1.1% | 欧州中心、アジア太平洋および北米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低炭素石油化学フィードストックに対する規制上の需要
欧州および北米の石油化学メーカーは、スチームクラッカー操業において低炭素フィードストックを使用するための厳格な要件に直面しています。EUの改訂再生可能エネルギー指令は、再生可能含有量の計上および認証済みバイオベース投入材の下流バリューチェーンへの展開に関する政策的枠組みを提供しています。国際持続可能性・炭素認証(ISCC)は、再生可能ナフサとポリマー・化学品購買者を結びつけるカストディチェーンおよびマスバランス申告を支援しています。EPAの2026年および2027年の再生可能燃料基準規則は、定義された燃料経路を認定し、再生可能燃料クレジットのための広範な政策的枠組みを確立しています。輸入品に影響を与える炭素関連要件は、化学品サプライチェーンに対して素材投入の文書化を求める圧力を加えています。これらの要因が相まって、認証済み再生可能含有量または低ライフサイクル排出量を要求する購買者の調達決定において、再生可能ナフサの重要性が高まっています。
既存のスチームクラッカーとのドロップイン互換性
水素化処理植物油(HVO)から製造された再生可能ナフサは、従来の石油系ナフサと類似したパラフィン系組成を有しています。一部の代替低炭素フィードストックに必要な設備改造を行うことなく、既存のスチームクラッカーおよび精製ユニットで処理することができます。この互換性により、ナフサベースの資産を運営する化学品メーカーの導入負担が軽減されます。この素材の低芳香族・低硫黄含有量は、一部の従来グレードと比較して、エチレンおよびプロピレンの収率性能を支援することもできます。製品品質の向上とフィードストックの柔軟性拡大を目指して、この分野での技術開発が引き続き活発に行われています。この経路の実用的な価値は、購買者が既存の処理インフラを維持しながら認証済み再生可能素材を取り込めることにあります。
水素化処理植物油(HVO)および持続可能な航空燃料(SAF)の生産能力拡大
再生可能ナフサ市場は、水素化処理植物油(HVO)および持続可能な航空燃料(SAF)の生産能力増強の恩恵を受けており、両経路とも再生可能ナフサを副産物として生産します。Nesteのロッテルダム拡張により、2027年までに世界の再生可能エネルギー生産能力が年間550万トンから680万トンに増加する見込みです。Galpのシネスプロジェクトはバイオナフサおよびバイオプロパンを生産するシステムを含む再生可能水素とバイオ燃料への投資を組み合わせています。SAFに特化した施設は、一部の期間において化学セクターからの即時需要を超える再生可能ナフサ産出量を生み出す可能性があります。これにより適格な購買者への素材供給が改善される可能性がありますが、再生可能ナフサの経済性は引き続き再生可能ディーゼルおよびSAF資産の広範なパフォーマンスと連動することを意味します。したがって、再生可能ナフサ市場における供給の反応は、石油化学需要と同様に航空および軽油政策によっても左右されます。
マスバランス需要と廃油脂の有効活用
包装・消費財企業は、再生可能・リサイクルポリマーのための認証済みマスバランスチェーンを構築しています。ISCC PLUSは2025年に独立したシステム文書を導入し、マスバランスガイダンスを更新し、これらのチェーンの参加者が使用する枠組みを明確化しました[1]。再生可能ナサはこれらのポリマーチェーンの上流投入材であり、ブランドのコミットメントが長期的な調達取り決めを支援することができます。廃油脂、廃食油、およびトール油は、低炭素フィードストック利用への追加的な経路を提供します。UPMはラッペーンランタのバイオリファイナリーでパルプ生産から得られる粗トール油を使用しており、バージン植物油以外の商業的経路を実証しています。認証済み再生可能ナフサの長期契約は、スポット供給の入手可能性を低下させ、認証済み供給と非認証供給を差別化することができます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フィードストック競争とフィードストック品質のばらつき | -2.0% | アジア太平洋への影響を伴うグローバル | 短期(2年以内) |
| 化石ナフサに対する再生可能価格プレミアム | -1.5% | グローバル | 中期(2~4年) |
| フィードストック品質のばらつきとナフサ仕様 | -0.8% | アジア太平洋中心、グローバルへの影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フィードストック競争とフィードストック品質のばらつき
再生可能ナフサ、再生可能ディーゼル、および持続可能な航空燃料は、廃食油や動物性油脂を含む多くの同一廃棄物流を利用しています。国際エネルギー機関は、バイオ燃料生産の拡大に伴い、植物油および廃油の供給に対する需要圧力が高まっていると報告しました。2026年の査読済み研究は、競合する低炭素燃料経路における主要な制約として、油脂・グリースの有限な入手可能性を特定しました。持続可能な航空燃料メーカーは、政策要件がその産出物を直接支援しているため、より高いフィードストック価格を支持できる可能性があります。フィードストック品質のばらつきも、特に収集システムが未発達な地域において、生産の一貫性およびナフサ仕様の充足に課題をもたらします。これらの状況は再生可能ナフサ市場のコストを引き上げ、メーカーがより柔軟なフィードストック調達・処理システムを構築することを求めます。
化石ナフサに対する再生可能価格プレミアム
認証済み再生可能ナフサは従来の化石ナフサに対して価格プレミアムを有しており、コスト重視の化学品購買者の間での採用を制限する可能性があります。このプレミアムは、顧客が再生可能含有量要件に直面していない場合、または認証済みバイオサーキュラー製品に対して支払いを行う購買者がいない場合に最も吸収が困難です。副産物の経済性は、再生可能ナフサが水素化処理植物油施設全体の設備費およびフィードストックコストの一部を負担することも意味します。その結果、生産能力の増大が化石ナフサとの価格差を自動的に縮小するわけではありません。再生可能ナフサ市場における需要は、コンプライアンス義務、顧客コミットメント、または製品認証が直接のフィードストック価格を超える価値を生み出す場合に成長する可能性が高くなります。したがって、メーカーは自社の商業的ポジショニングにおいて認証済み再生可能含有量を活用できる購買者に産出物を合わせる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
軽質ナフサがシェアをリード、重質留分がより速い成長を記録軽質ナフサは2026年の世界収益の68.78%を占めました。C5~C9留分は、欧州および北米の多くのスチームクラッカーが使用する沸点範囲およびパラフィン仕様に適合しています。この適合性により、軽質ナサは化学セクターのマスバランスサプライチェーンへの一般的な参入点となっています。水素化処理植物油経路も、施設が下流のオレフィン産出向けに構成されている場合、相当量の軽質留分を生産する傾向があります。この生産パターンは、統合された石油化学購買者の要件と一致しています。UPMのラッペーンランタバイオリファイナリーは粗トール油を使用して再生可能燃料とナフサを生産し、認証システムの下で包装、繊維、および自動車ポリマーバリューチェーンに供給しています。
重質ナフサは2027年から2032年にかけて11.47%のCAGRで成長すると予測されています。この成長は、より重いC10+フィードおよび芳香族前駆体を生産する改質装置向けに構成されたクラッカーからの需要を反映しています。重質ナフサの価値見通しは、より広範なバイオ由来化学品投入材への関心によって支えられています。第33回欧州バイオマス会議で発表された研究は、フィッシャー・トロプシュナフサが生物起源炭素経路を通じて欧州の化学品需要を満たす上で果たし得る役割を検討しました。このような素材は、水素化処理植物油経路で生産される軽質留分を補完することができます。ISCC PLUSの要件は特殊化学品および芳香族サプライチェーン全体にも拡大しており、より重い再生可能留分の利用可能な用途基盤を広げることができます。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
用途別:
燃料ブレンディングがリード、石油化学フィードストックが成長を再定義燃料ブレンディングは2026年の世界収益の33.62%を占めました。再生可能燃料政策は、バイオベースのブレンディング成分が関連する経路および持続可能性要件を満たす場合に、燃料脱炭素化目標に貢献することを可能にします。燃料ブレンディングは明確な初期の出口を提供しており、再生可能ナフサは従来のガソリンプールの成分を補完することができます。溶剤製造およびプラスチックフィードストックはより小さなポジションを占めていますが、特殊化学品サプライヤーが認証済み製品クレームを求める中で発展しています。Shellはサーニア地区の操業へのアップグレードについて説明しており、再生可能フィードストック処理の計画を含んでいます。これらの用途は、燃料政策と低炭素化学品の商業的価値の両方に需要を結びつけています。
石油化学フィードストックは2027年から2032年にかけて12.64%のCAGRで拡大すると予測されています。LG ChemとEniのジョイントベンチャーは、韓国の瑞山市にバイオベース素材の生産を支援するために設計された年産30万トンの水素化処理植物油施設を開発しています。このプロジェクトは、再生可能フィードストック供給とISCC PLUS認証アクリロニトリルブタジエンスチレン(ABS)、高吸水性ポリマー(SAP)、およびエチレン酢酸ビニル(EVA)ポリマーの下流生産を結びつけています。このアプローチにより、再生可能ナフサは補完的な購入ではなく、選択されたポリマーポートフォリオの中核的な投入材となります。化学企業がフィードストック調達を認証および製品マーケティングと統合する場合、市場は恩恵を受けることができます。このモデルはまた、供給を内部または契約された下流需要に結びつけることで、短期スポット購入へのエクスポージャーを低減します。
フィードストック別:
植物油が支配、廃棄物ベースの流れが最速成長植物油は2026年の世界収益の39.51%を占めました。菜種油、パーム油、キャノーラ油、および大豆油は、水素化処理植物油精製所における確立された処理インフラによって支えられています。GalpのシネスプロジェクトはGalpのシネス開発は、精製所設定内での再生可能水素とバイオ燃料能力の統合を示しています。植物油システムは確立されていますが、持続可能性および燃料用途との競合に関する精査に直面しています。農業・林業残渣は再生可能ナフサ市場への別の経路を提供します。UPMのBioVerno製品は粗トール油を使用しており、包装、繊維、および自動車部品向けの林業残渣経路を例示しています。
廃食油および廃油脂は2027年から2032年にかけて12.89%のCAGRで成長すると予測されています。その魅力は、低いライフサイクル排出量と承認された廃棄物ベースの再生可能燃料経路における役割から来ています。改訂再生可能エネルギー指令(RED)は再生可能輸送燃料およびそのフィードストック処理に関する規則を定義しています。RepsолとBungeは2025年に、カメリナやサフラワーなどの中間作物を再生可能燃料フィードストックとして開発するイニシアチブを発表しました。OMV Petromはペトロブラジに持続可能な燃料ユニットを建設中であり、持続可能な航空燃料、水素化処理植物油、バイオナフサ、およびバイオ液化石油ガス(バイオLPG)を含む製品ミックスに調整するよう設計されています。フィードストックの柔軟性は、メーカーが投入材の入手可能性と製品需要の変化に対応できるため重要です。都市固形廃棄物および混合廃棄物経路は、より長期にわたって供給を追加するための初期段階のオプションとして残っています。再生可能ナフサは従来の化石ナフサに対して価格プレミアムを有しており、コスト重視の化学品購買者の間での採用を制限する可能性があります。このプレミアムは、顧客が再生可能含有量要件に直面していない場合、または認証済みバイオサーキュラー製品に対して支払いを行う購買者がいない場合に最も吸収が困難です。副産物の経済性は、再生可能ナフサが水素化処理植物油施設全体の設備費およびフィードストックコストの一部を負担することも意味します。その結果、生産能力の増大が化石ナフサとの差を自動的に解消するわけではありません。市場は、コンプライアンス義務、顧客コミットメント、または製品認証が直接のフィードストック価格を超える価値を生み出す場合に需要が増加する可能性が高くなります。メーカーは、自社の商業的ポジショニングにおいて認証済み再生可能含有量を活用できる購買者に産出物を合わせるべきです。

地域分析
欧州
欧州は2026年の世界収益の43.45%を占めました。この地域、大規模な水素化処理植物油および持続可能な航空燃料精製所の基盤と、発展したISCC PLUS認証システムを組み合わせています。低炭素フィードストックを化学品・包装バリューチェーンに結びつける政策設定が再生可能ナフサ市場を支援しています。ドイツ、フランス、英国、および北欧諸国は調達と生産の活発な中心地です。VAROはPreemの買収を2025年3月に完了し、VAROPreemを設立して欧州における再生可能燃料生産の規模を拡大しました[2]。Nesteのロッテルダム拡張は、この地域にもう一つの主要な供給源を追加します。RED III、認証要件、および炭素関連貿易規則を通じた規制上の影響が認証済み素材への需要を支援しています。この地域の再生可能ナフサ市場の優位性は、メーカー、認証済みポリマーチェーン、および文書化された再生可能含有量を求める顧客の間の緊密な連携にあります。
アジア太平洋
アジア太平洋は2027年から2032年にかけて11.91%のCAGRで成長すると予測されています。韓国はバイオリファイナリーの産出物を地域の化学品需要に結びつけるための再生可能燃料能力を開発しています。LG ChemとEniは2025年8月に瑞山市のジョイントベンチャーの建設を開始しました。このプロジェクトは、ABS、SAP、EVAを含むISCC PLUS認証特殊ポリマー向けの素材供給を目的としています。日本は、石油化学セクターが輸入ナフサへの依存を続ける中、バイオマス燃料投資に関連する政策措置を推進しています。マレーシアも、ペンゲランにおけるPETRONAS、Enilive、およびEuglenaのバイオリファイナリープロジェクトを通じて地域の生産拠点として台頭しています。このプロジェクトはEcofining技術と再生可能水素技術を適用しており、2028年下半期の商業運転開始を目標としています。これらの投資は、認証済み再生可能投入材を必要とする化学品メーカーの地域供給オプションを強化する可能性があります。
北米、南米、中東・アフリカ
北米は、再生可能ナフサを副産物として提供する確立された再生可能ディーゼル生産基盤を有しています。米国エネルギー情報局は持続可能な航空燃料能力への追加を報告しており、再生可能燃料インフラの広範な拡大を強化しています。米国の政策は、再生可能燃料基準の下での適格経路が再生可能燃料クレジットの生成を支援できるため、引き続き影響力を持っています。南米は植物油および動物性油脂の相当な入手可能性を有していますが、認証済み再生可能ナフサへの需要とマスバランスインフラは発展途上です。これにより、認証済み再生可能含有量を重視する欧州購買者向けの輸出志向型供給の可能性が生まれます。中東・アフリカは初期段階にあり、持続可能な航空燃料および水素化処理植物油の計画施設が地域生産への潜在的な移行を示しています。各地域の価値見通しは、認証の採用、フィードストックの物流、および新しいバイオリファイナリープロジェクトの商業的成熟度に依存します。各地域の道筋は異なりますが、適切なフィードストックの入手可能性と輸出市場へのアクセスによって影響を受けます。
競合環境
市場集中度
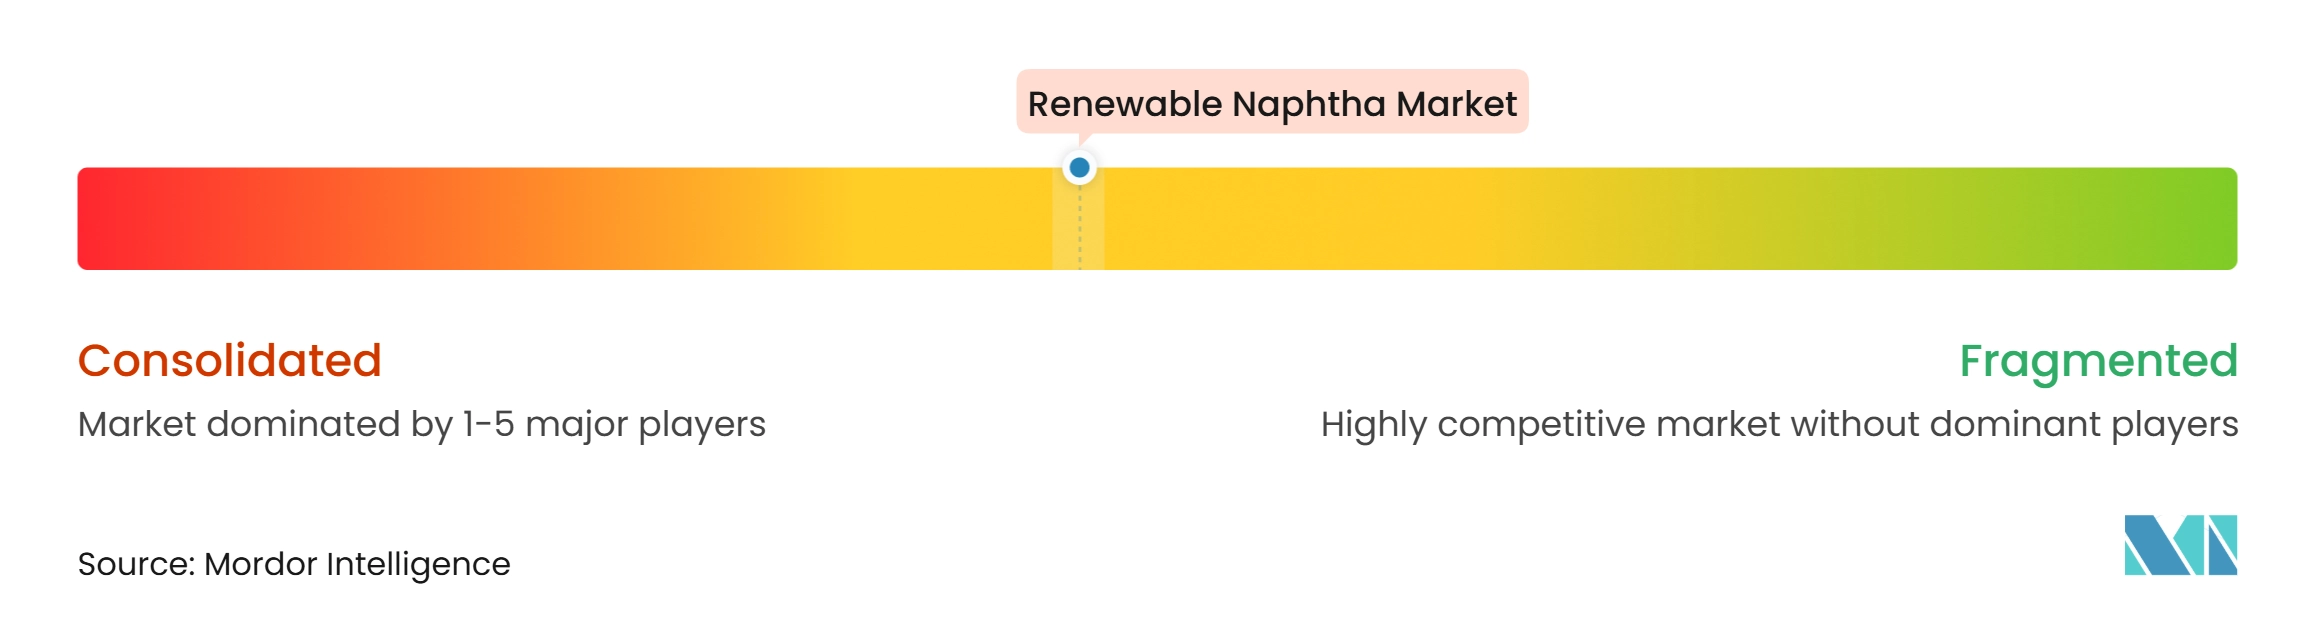
再生可能ナフサ市場は適度に集約されています。Neste、TotalEnergies、Enilive、およびValero-Darling Diamond Green Dieselジョイントベンチャーは、再生可能ナフサの商業的供給において活動する統合メーカーの一部です。彼らのポジションは、再生可能ナフサが副産物として生産される水素化処理植物油および持続可能な航空燃料資産の運営に必要な規模を反映しています。Nesteは2027年までにロッテルダム精製所を拡張し、世界の再生可能エネルギー生産能力を680万トンに増加させました。Eniliveは2025年7月にリボルノ精製所をバイオリファイナリーに転換するための5億ユーロの融資契約を締結しました。これらの投資は、再生可能ナフサ市場における大規模統合メーカーの役割を強化しています。
大規模メーカーは一般的に、再生可能ナフサを再生可能ディーゼルおよび持続可能な航空燃料プラントの経済性を支援する副産物として位置づけています。このモデルは、意味のある産出量が本格的な水素化処理施設への投資を必要とするため、参入障壁を高めます。Shellの2025年9月のロッテルダムバイオ燃料プラントの建設再開断念の決定は、大規模プロジェクトが実行可能なフィードストックへのアクセスと商業的確実性に依存し続けていることを示しました。EniのEcofining技術は、韓国およびマレーシアのプロジェクトを含む国際的なパートナーシップを通じて展開されています。このアプローチにより、技術と運営慣行がジョイントベンチャーを通じて新市場に参入し、再生可能ナフサ供給をより広範な再生可能燃料ネットワークの拡大に結びつけることができます。
フィードストック経路は競争上の差別化の明確なポイントとして浮上しています。トール油、都市固形廃棄物、農業残渣、および中間作物は、廃食油および動物性油脂の供給への依存を低減する可能性があります。RepsолとBungeの中間作物イニシアチブは、再生可能フィードストック基盤を多様化する取り組みを示しています。Repsолはスペインおよびポルトガルでの再生可能燃料生産の開発も継続しています。OMV Petromの柔軟なペトロブラジユニットは、フィードストックの入手可能性と製品需要に応じて産出物を調整するよう設計された精製所のもう一つの例を提供しています。市場における競争は、フィードストックへの確実なアクセス、処理の柔軟性、および化学品購買者への認証済み素材の供給能力を中心に展開し続けるでしょう。
再生可能ナフサ産業のリーダー企業
-
Neste Oil Corporation
-
TotalEnergies
-
Shell plc
-
Eni S.p.A.
-
UPM
- 注:主要企業の掲載順は順位を示すものではありません。
再生可能ナフサ市場 このレポートでカバーされる企業
- Chevron Corporation
- Darling Ingredients
- Diamond Green Diesel LLC
- Eni S.p.A.
- Galp
- Marathon Petroleum Corporation
- Neste Oil Corporation
- OMV Aktiengesellschaft
- Phillips 66 Company
- Repsol
- Shell plc
- TotalEnergies
- UPM
- Valero
- VAROPreem Sverige AB
最近の産業開発事情 再生可能ナフサ市場
- 2026年8月:米国EPAはChevronのルイジアナ州ガイズマー工場(旧Renewable Energy Group)に対して施設固有の燃料経路を承認し、冬季カバークロップ油糧種子であるCoverCressオイルから生産された再生可能ナフサが再生可能燃料基準(RFS)の下で高度バイオ燃料(D5)RINを生成することを可能にしました。これにより、規制クレジットインセンティブの対象となる再生可能ナフサの国内油糧種子フィードストック基盤が拡大し、CoverCressの2027年初頭の最初の商業的圧搾に先立って生産者に商業的確実性が提供されました。
- 2026年7月:ValeroエナジーのDiamond Green Dieselジョイントベンチャーは、2026年第2四半期の再生可能ディーゼルセグメントの営業利益として7億1,700万米ドルを報告し、2025年第2四半期の7,900万米ドルの営業損失を回復しました。規制クレジット価値の改善と、年間15億9,500万ガロンの能力を持つDGDの統合施設における再生可能ナフサおよびディーゼル副産物の産出量増加がこの回復を牽引しました。
世界の再生可能ナフサ市場レポートの範囲
再生可能ナフサは、再生可能ディーゼルまたは持続可能な航空燃料(SAF)の生産中に副産物または石油系ナフサの代替として生産される持続可能な炭化水素液体であり、廃プラスチックの熱分解またはCO2水素化によっても生産されます。
再生可能ナフサ市場は、製品タイプ、用途、フィードストック、および地域別にセグメント化されています。製品タイプ別では、市場は軽質ナフサと重質ナフサにセグメント化されています。用途別では、市場は燃料ブレンディング、石油化学フィードストック、溶剤製造、プラスチック・リマーフィードストック、およびその他にセグメント化されています。フィードストック別では、市場は廃食油および廃油脂、植物油、農業・林業残渣、都市固形廃棄物および混合廃棄物、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国における再生可能ナフサの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 軽質ナフサ |
| 重質ナフサ |
| 燃料ブレンディング |
| 石油化学フィードストック |
| 溶剤製造 |
| プラスチック・ポリマーフィードストック |
| その他 |
| 廃食油および廃油脂 |
| 植物油 |
| 農業・林業残渣 |
| 都市固形廃棄物および混合廃棄物 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 軽質ナフサ | |
| 重質ナフサ | ||
| 用途別 | 燃料ブレンディング | |
| 石油化学フィードストック | ||
| 溶剤製造 | ||
| プラスチック・ポリマーフィードストック | ||
| その他 | ||
| フィードストック別 | 廃食油および廃油脂 | |
| 植物油 | ||
| 農業・林業残渣 | ||
| 都市固形廃棄物および混合廃棄物 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
再生可能ナフサ市場の現在の市場規模は?
再生可能ナフサ市場規模は2026年に0.86 ビリオン 米ドルと評価され、2027年の0.94 ビリオン 米ドルから2032年には1.51 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは9.84%となっています。
最も速く成長すると予測される用途は何ですか?
石油化学フィードストックは、化学品メーカーが認証済み再生可能投入材を追加する中、2032年にかけて12.64%のCAGRで成長すると予測されています。
最も速く成長しているフィードストックカテゴリーは何ですか?
廃食油および廃油脂は、その排出プロファイルと承認された経路に支えられ、2032年にかけて12.89%のCAGRで成長すると予測されています。
再生可能ナフサ需要をリードしている地域はどこですか?
欧州は2026年に43.45%のシェアでリードしており、精製能力、認証インフラ、および規制上の需要によって支えられています。