
Taille et part du marché du naphta renouvelable
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
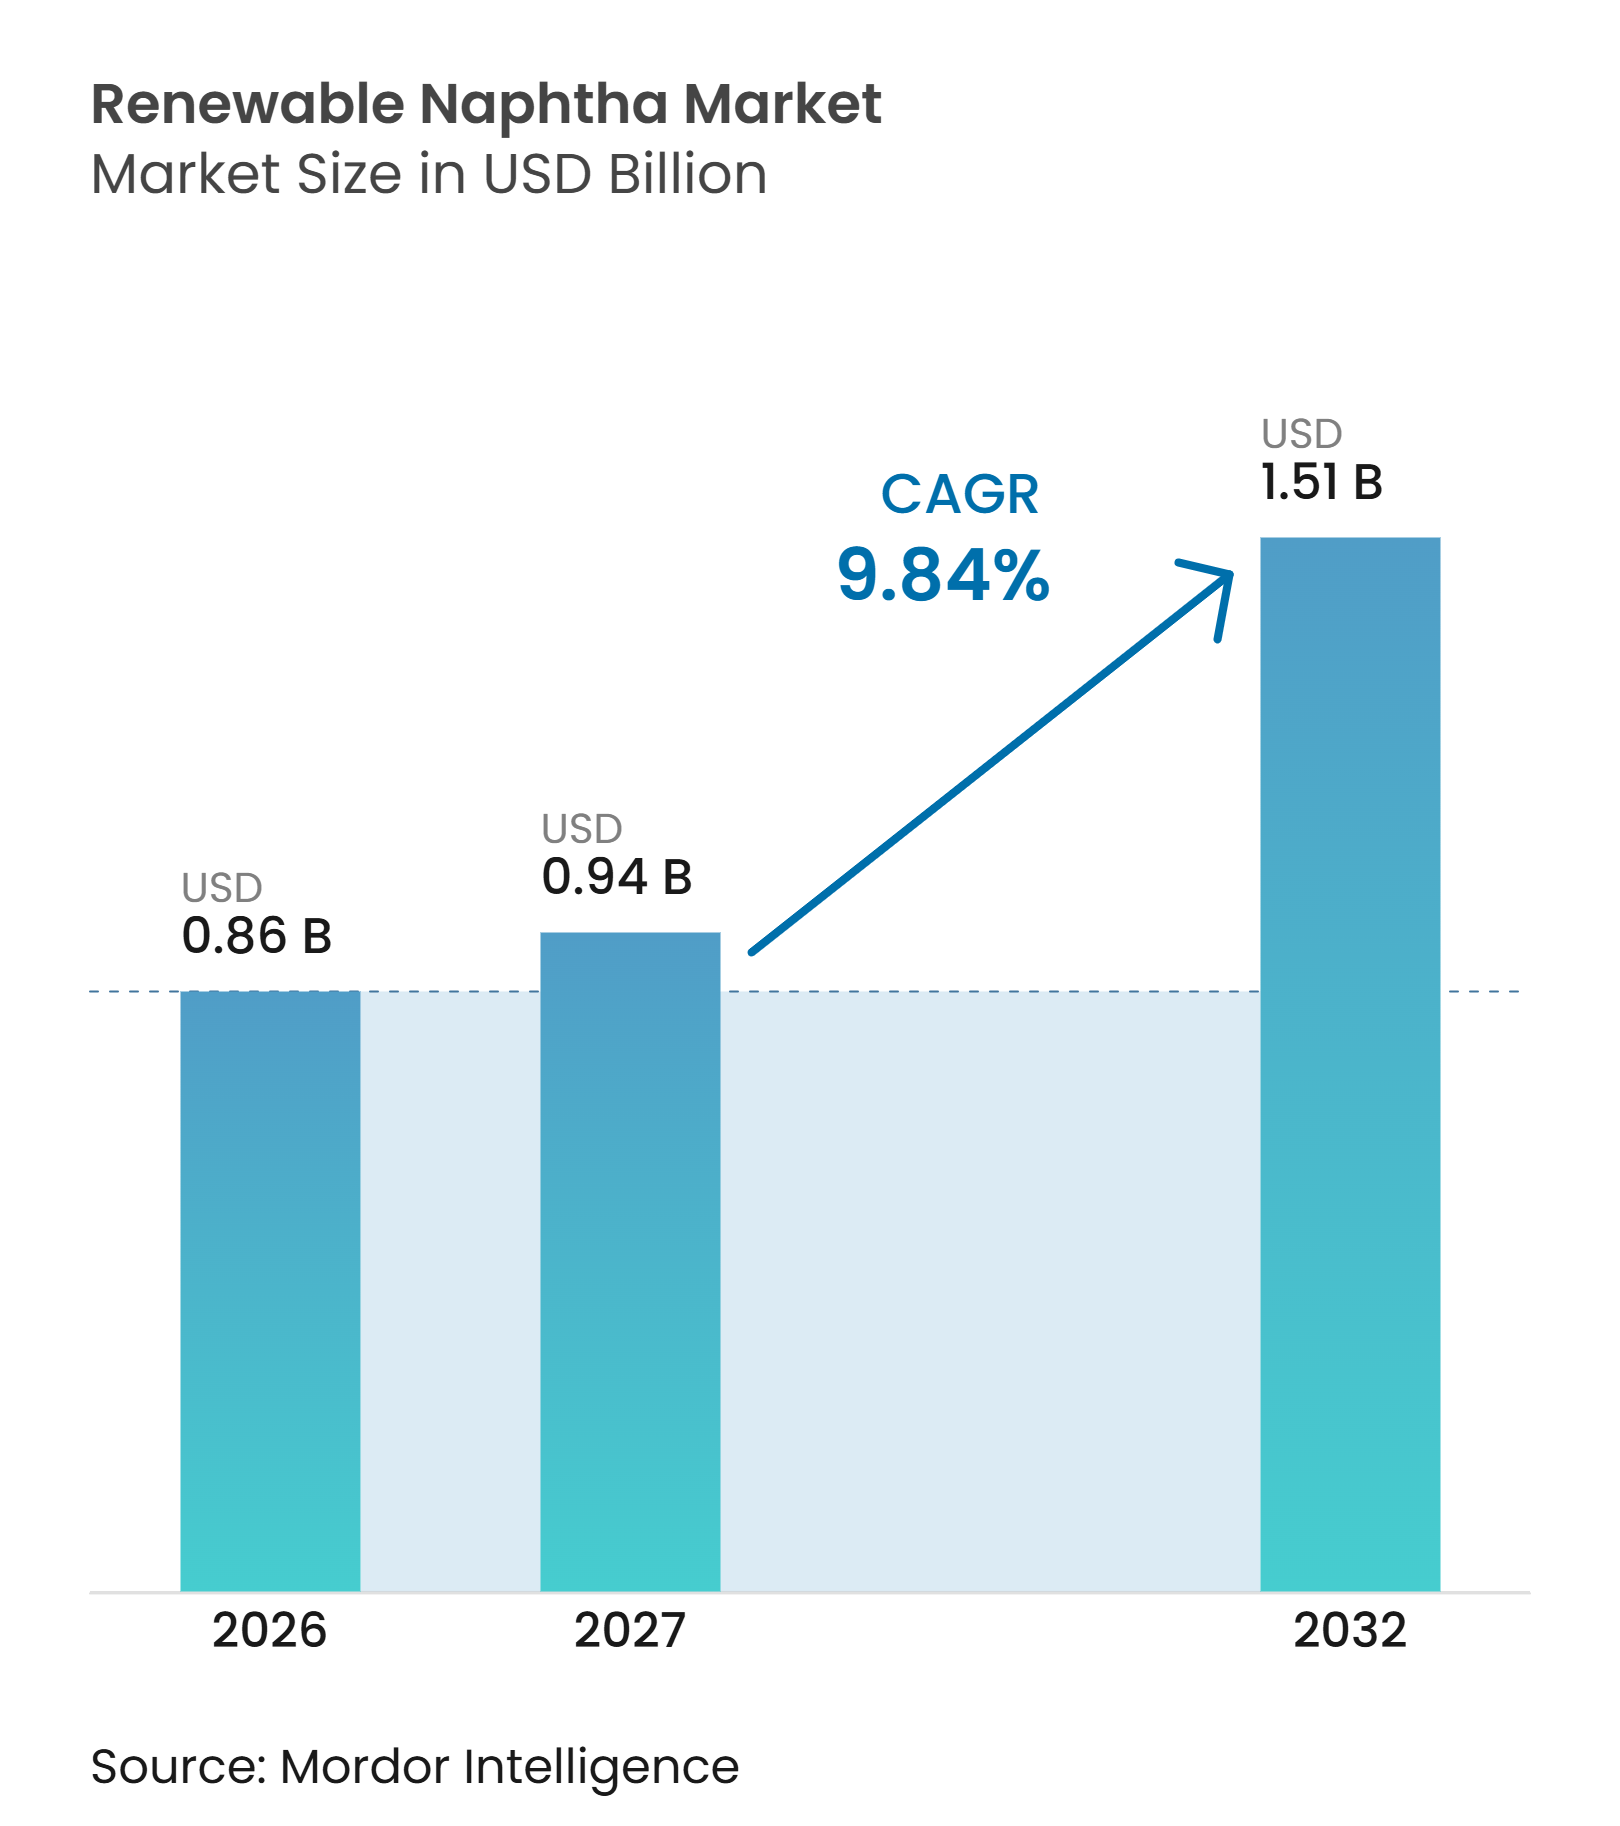
| Taille du Marché (2027) | 0.94 Milliards de dollars |
| Taille du Marché (2032) | 1.51 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.84 % |
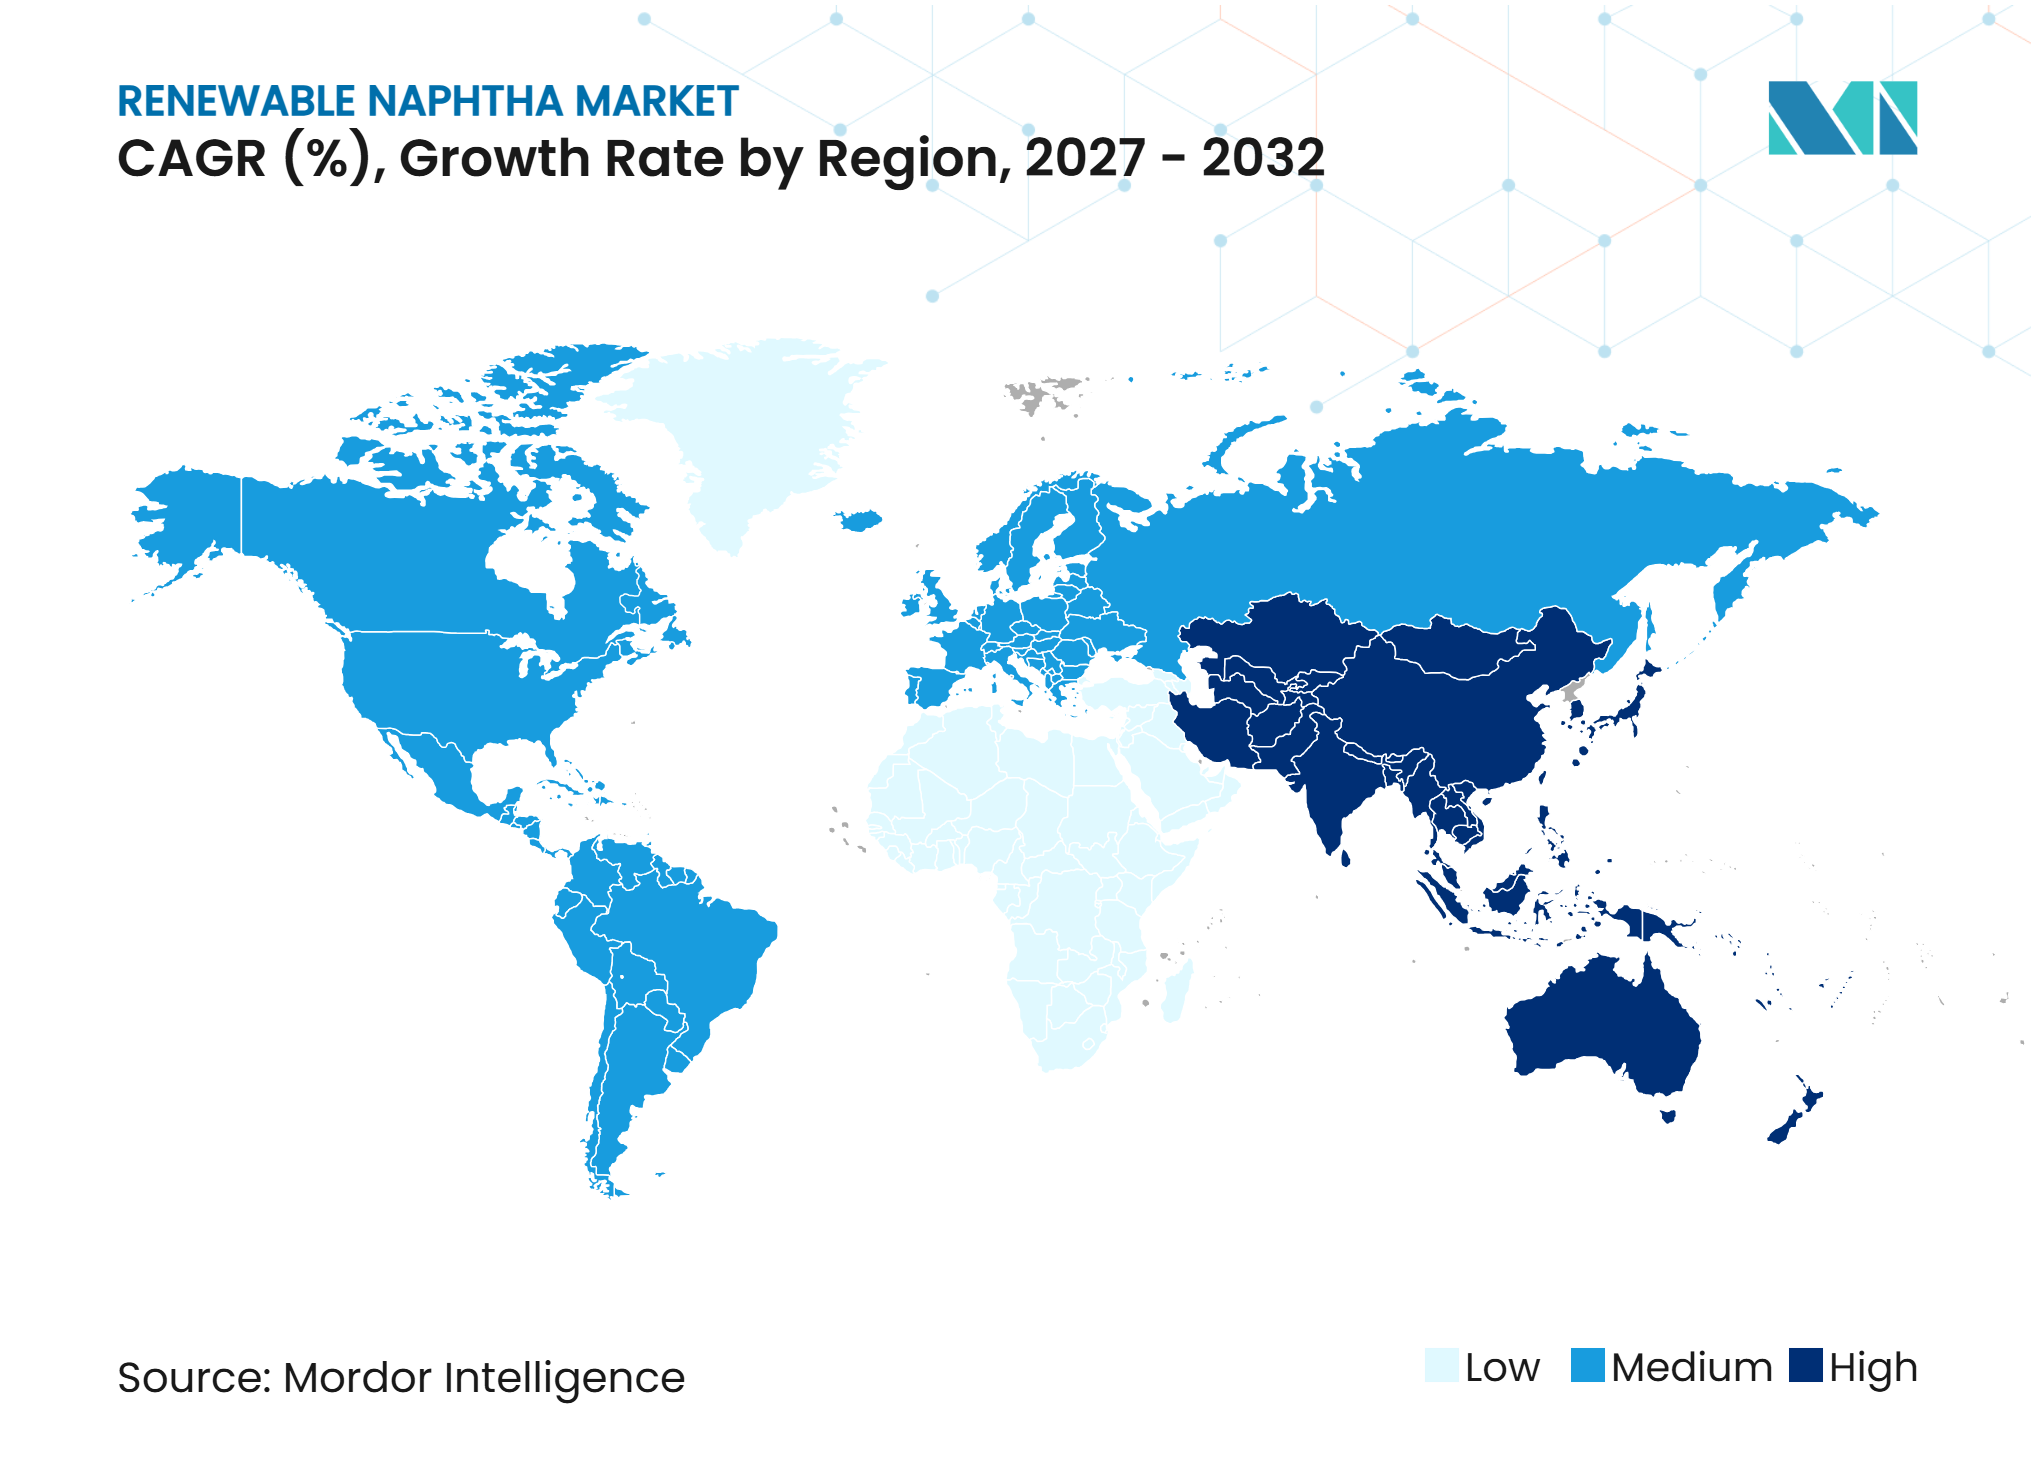
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du naphta renouvelable par Mordor Intelligence
La taille du marché du naphta renouvelable était évaluée à 0,86 milliard USD en 2026 et devrait croître de 0,94 milliard USD en 2027 pour atteindre 1,51 milliard USD d'ici 2032, à un CAGR de 9,84 % au cours de la période de prévision (2027-2032). Les exigences réglementaires en matière de contenu renouvelable et de matériaux à faible teneur en carbone font évoluer le naphta biosourcé d'un intrant discrétionnaire vers une option d'approvisionnement stratégique, notamment en Europe et en Amérique du Nord. La directive européenne révisée sur les énergies renouvelables établit un objectif contraignant de 42,5 % d'énergie renouvelable pour 2030, tandis que la norme américaine sur les carburants renouvelables soutient les filières de carburants renouvelables éligibles. L'offre de naphta renouvelable augmente également parallèlement aux capacités d'huile végétale hydrotraitée et de carburant d'aviation durable, car il s'agit d'un coproduit de ces voies de production. Cette relation crée une opportunité pour les producteurs chimiques d'intégrer des matériaux certifiés dans les chaînes d'approvisionnement existantes, bien que la concurrence pour les huiles résiduelles et les graisses animales continue de peser sur la disponibilité des matières premières. Le marché du naphta renouvelable est façonné par la conformité réglementaire, la capacité de raffinage, les systèmes de certification et la volonté des acheteurs de payer une prime pour un contenu renouvelable vérifié.
Points clés du rapport
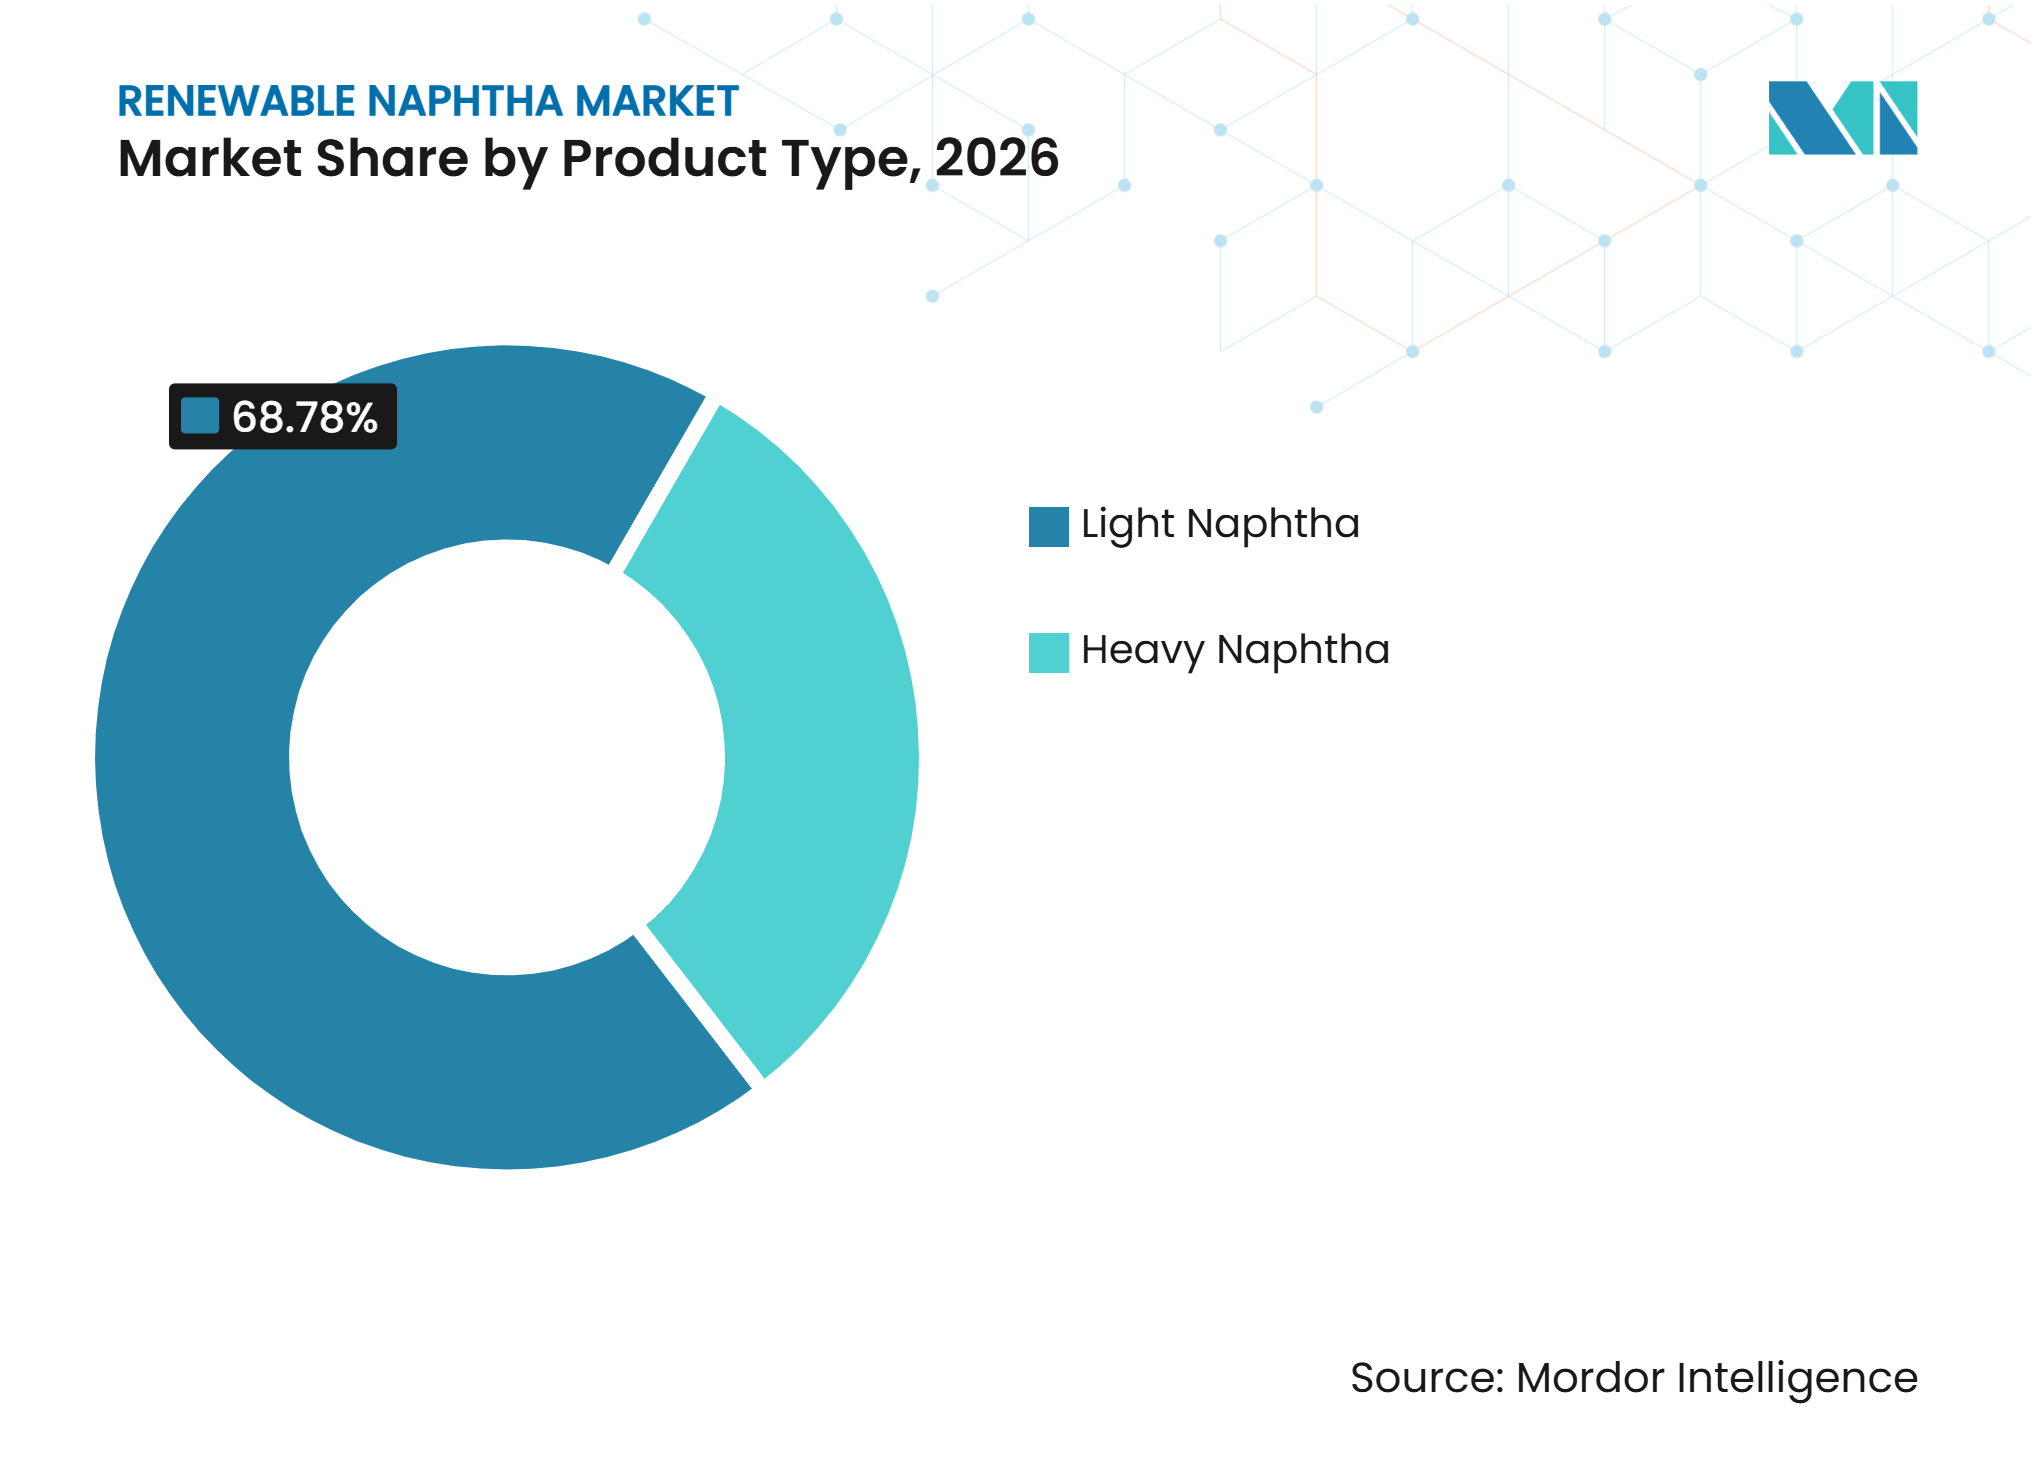
- Par type de produit, le naphta léger représentait 68,78 % du chiffre d'affaires mondial en 2026, tandis que le naphta lourd devrait croître à un CAGR de 11,47 % jusqu'en 2032.
- Par application, le mélange de carburants représentait 33,62 % du chiffre d'affaires mondial en 2026, tandis que la matière première pétrochimique devrait se développer à un CAGR de 12,64 % jusqu'en 2032.
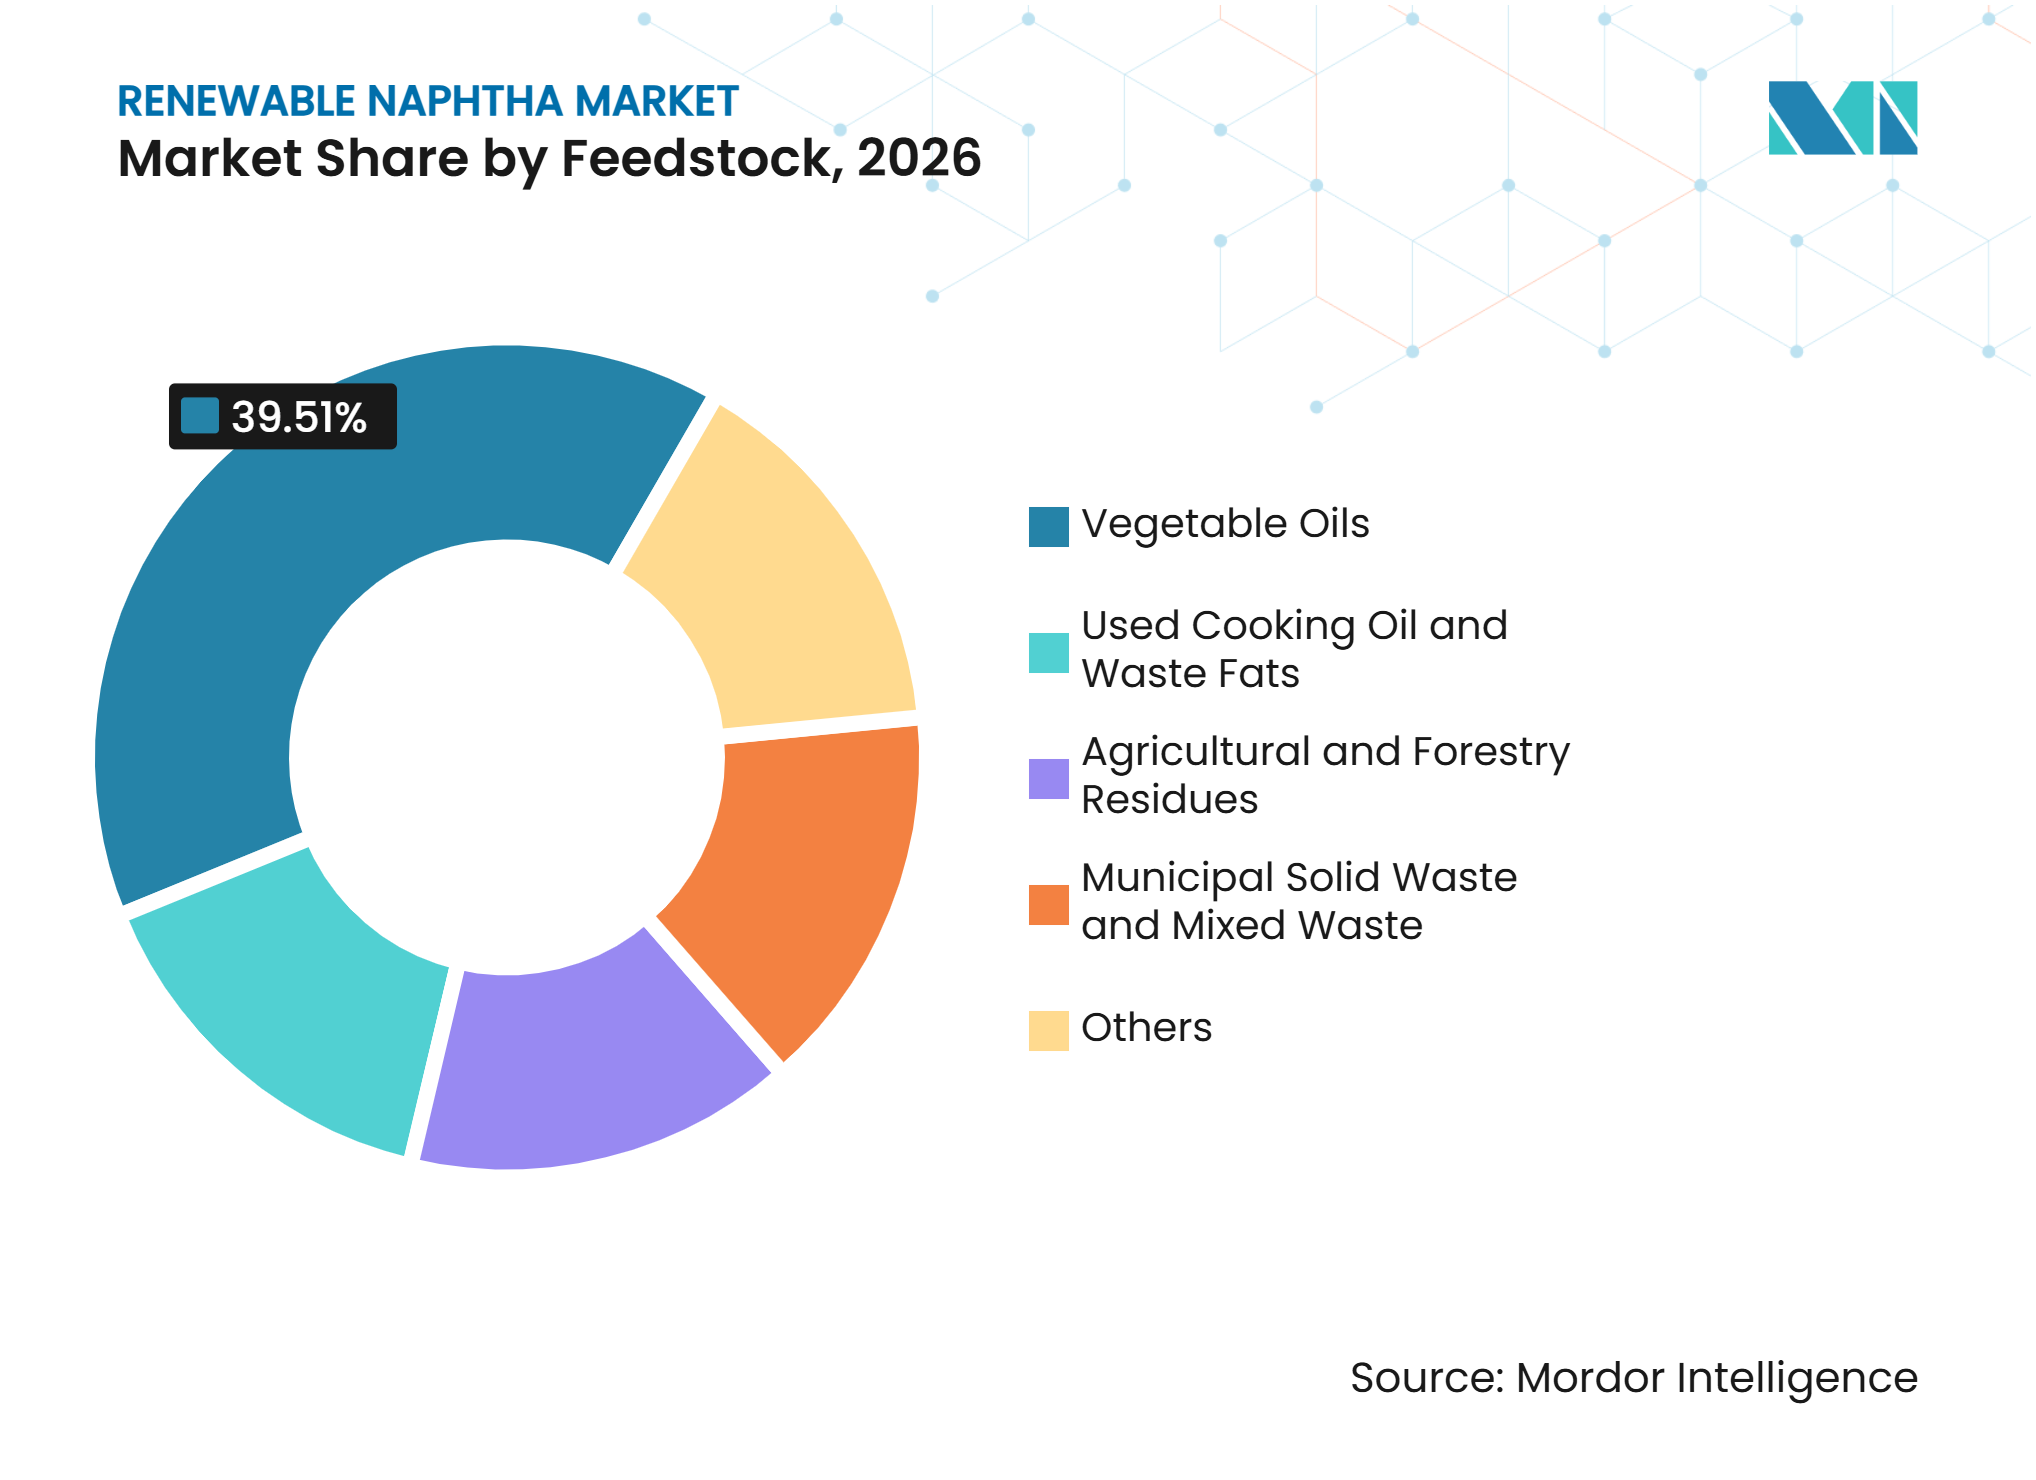
- Par matière première, les huiles végétales représentaient 39,51 % du chiffre d'affaires mondial en 2026, tandis que les huiles de cuisson usagées et les graisses résiduelles devraient progresser à un CAGR de 12,89 % jusqu'en 2032.
- Par géographie, l'Europe représentait 43,45 % du chiffre d'affaires mondial en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande réglementaire en matières premières pétrochimiques à faible teneur en carbone | +3.2% | Mondial, avec des gains précoces dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Compatibilité directe avec les vapocraqueurs existants | +1.6% | Mondial | Court terme (≤ 2 ans) |
| Expansion des capacités d'huile végétale hydrotraitée (HVO) et de carburant d'aviation durable (SAF) | +2.3% | Amérique du Nord et UE, avec des retombées vers l'APAC | Moyen terme (2-4 ans) |
| Demande de bilan massique de la part des marques d'emballage et de biens de consommation | +1.4% | Mondial, avec une intensité dans l'UE et en Asie de l'Est | Moyen terme (2-4 ans) |
| Valorisation des graisses résiduelles et de l'huile de tall | +1.1% | Europe en cœur de marché, avec des retombées vers l'APAC et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande réglementaire en matières premières pétrochimiques à faible teneur en carbone
Les producteurs pétrochimiques en Europe et en Amérique du Nord font face à des exigences plus strictes pour l'utilisation de matières premières à faible teneur en carbone dans les opérations de vapocraquage. La directive européenne révisée sur les énergies renouvelables fournit le cadre politique pour la comptabilisation du contenu renouvelable et le déploiement d'intrants biosourcés certifiés dans les chaînes de valeur en aval. La certification internationale de durabilité et de carbone (ISCC) soutient les revendications de traçabilité et de bilan massique qui relient le naphta renouvelable aux acheteurs de polymères et de produits chimiques. Les règles de la norme américaine sur les carburants renouvelables pour 2026 et 2027 reconnaissent des filières de carburants définies et établissent le cadre politique général pour la génération de crédits de carburants renouvelables. Les exigences liées au carbone affectant les marchandises importées exercent une pression supplémentaire sur les chaînes d'approvisionnement chimiques pour documenter les intrants matériels. Ensemble, ces facteurs rendent le naphta renouvelable plus pertinent pour les décisions d'approvisionnement où les acheteurs exigent un contenu renouvelable certifié ou des émissions de cycle de vie réduites.
Compatibilité directe avec les vapocraqueurs existants
Le naphta renouvelable dérivé de l'huile végétale hydrotraitée (HVO) présente une composition paraffinique similaire à celle du naphta pétrolier conventionnel. Il peut être traité dans les vapocraqueurs et les unités de raffinage existants sans les modifications d'investissement requises pour certaines matières premières alternatives à faible teneur en carbone. Cette compatibilité réduit la charge de mise en œuvre pour les producteurs chimiques exploitant des actifs à base de naphta. La faible teneur en aromatiques et en soufre du matériau peut également soutenir les performances de rendement en éthylène et en propylène par rapport à certaines qualités conventionnelles. Le développement technique reste actif dans ce domaine, les producteurs cherchant à améliorer la qualité des produits et à élargir la flexibilité des matières premières. La valeur pratique de cette filière est que les acheteurs peuvent incorporer des matériaux renouvelables certifiés tout en maintenant leur infrastructure de traitement existante.
Expansion des capacités d'huile végétale hydrotraitée (HVO) et de carburant d'aviation durable (SAF)
Le marché du naphta renouvelable bénéficie des ajouts de capacité d'huile végétale hydrotraitée (HVO) et de carburant d'aviation durable (SAF), car les deux filières produisent du naphta renouvelable en tant que coproduit. L'expansion de Rotterdam de Neste devrait augmenter la capacité mondiale de production d'énergies renouvelables de 5,5 millions de tonnes à 6,8 millions de tonnes par an d'ici 2027. Le projet Sines de Galp combine des investissements dans l'hydrogène renouvelable et les biocarburants, y compris des systèmes de production qui produisent du bio-naphta et du bio-propane. Les installations axées sur le SAF peuvent générer une production de naphta renouvelable qui dépasse la demande immédiate du secteur chimique dans certaines périodes. Cela peut améliorer la disponibilité des matériaux pour les acheteurs qualifiés, mais cela signifie également que l'économie du naphta renouvelable reste liée à la performance globale des actifs de diesel renouvelable et de SAF. La réponse de l'offre sur le marché du naphta renouvelable est donc autant déterminée par la politique de l'aviation et du diesel que par la demande pétrochimique.
Demande de bilan massique et valorisation des graisses résiduelles
Les entreprises d'emballage et de biens de consommation construisent des chaînes de bilan massique certifiées pour les polymères renouvelables et recyclés. ISCC PLUS a introduit des documents de système autonomes et mis à jour les orientations sur le bilan massique en 2025, clarifiant le cadre utilisé par les participants dans ces chaînes[1]. Le naphta renouvelable est un intrant en amont pour ces chaînes de polymères, et les engagements des marques peuvent soutenir des arrangements d'approvisionnement à plus long terme. Les graisses résiduelles, les huiles de cuisson usagées et l'huile de tall offrent des voies supplémentaires vers une utilisation de matières premières à faible teneur en carbone. UPM utilise de l'huile de tall brute issue de la production de pâte à papier dans sa bioraffinerie de Lappeenranta, démontrant une voie commerciale en dehors des huiles végétales vierges. Les contrats à long terme pour le naphta renouvelable certifié peuvent réduire la disponibilité au comptant et différencier l'offre certifiée de l'offre non certifiée.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence pour les matières premières et variabilité de leur qualité | -2.0% | Mondial, avec des implications pour l'APAC | Court terme (≤ 2 ans) |
| Prime de prix du renouvelable par rapport au naphta fossile | -1.5% | Mondial | Moyen terme (2-4 ans) |
| Variabilité de la qualité des matières premières et spécifications du naphta | -0.8% | APAC en cœur de marché, implications mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence pour les matières premières et variabilité de leur qualité
Le naphta renouvelable, le diesel renouvelable et le carburant d'aviation durable puisent dans de nombreux mêmes flux de déchets, notamment les huiles de cuisson usagées et les graisses animales. L'Agence internationale de l'énergie a signalé que la demande exerçait une pression croissante sur les approvisionnements en huiles végétales et en huiles résiduelles à mesure que la production de biocarburants se développait. Une étude évaluée par des pairs en 2026 a identifié la disponibilité limitée des graisses, huiles et graisses comme une contrainte clé sur les filières de carburants à faible teneur en carbone concurrentes. Les producteurs de carburant d'aviation durable peuvent être en mesure de soutenir des prix de matières premières plus élevés car les exigences politiques soutiennent directement leur production. La variabilité de la qualité des matières premières pose également des défis pour la cohérence de la production et le respect des spécifications du naphta, en particulier là où les systèmes de collecte sont moins développés. Ces conditions peuvent augmenter les coûts sur le marché du naphta renouvelable et obliger les producteurs à mettre en place des systèmes d'approvisionnement et de traitement des matières premières plus flexibles.
Prime de prix du renouvelable par rapport au naphta fossile
Le naphta renouvelable certifié affiche une prime de prix par rapport au naphta fossile conventionnel, ce qui peut limiter son adoption parmi les acheteurs chimiques sensibles aux coûts. La prime est la plus difficile à absorber lorsque les clients ne font pas face à des exigences de contenu renouvelable ou lorsqu'il n'y a pas d'acheteurs prêts à payer pour des produits bio-circulaires certifiés. L'économie des coproduits signifie également que le naphta renouvelable supporte une part des coûts d'investissement et des matières premières de l'installation d'huile végétale hydrotraitée plus large. Par conséquent, une plus grande capacité de production ne comble pas automatiquement l'écart de prix avec le naphta fossile. La demande sur le marché du naphta renouvelable est plus susceptible de croître là où les obligations de conformité, les engagements des clients ou la certification des produits créent une valeur au-delà du prix direct des matières premières. Les producteurs doivent donc aligner leur production sur les acheteurs qui peuvent utiliser le contenu renouvelable vérifié dans leur propre positionnement commercial.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le naphta léger domine par sa part, la fraction lourde enregistre une croissance plus rapideLe naphta léger représentait 68,78 % du chiffre d'affaires mondial en 2026. La fraction C5-C9 correspond à la plage d'ébullition et aux spécifications en paraffines utilisées par de nombreux vapocraqueurs en Europe et en Amérique du Nord. Cette adéquation fait du naphta léger un point d'entrée courant pour les chaînes d'approvisionnement à bilan massique du secteur chimique. La filière d'huile végétale hydrotraitée tend également à produire des fractions légères significatives lorsque les installations sont configurées pour la production d'oléfines en aval. Ce schéma de production s'aligne sur les exigences des acheteurs pétrochimiques intégrés. La bioraffinerie de Lappeenranta d'UPM utilise de l'huile de tall brute pour produire des carburants renouvelables et du naphta qui alimentent les chaînes de valeur des polymères d'emballage, textile et automobile sous des systèmes de certification.
Le naphta lourd devrait croître à un CAGR de 11,47 % entre 2027 et 2032. Cette croissance reflète la demande des vapocraqueurs configurés pour des charges C10+ plus lourdes et des reformeurs produisant des précurseurs aromatiques. Les perspectives de valeur pour le naphta lourd sont soutenues par l'intérêt pour une gamme plus large d'intrants chimiques à attribution biosourcée. Des recherches présentées lors de la 33e Conférence européenne sur la biomasse ont examiné le rôle que le naphta Fischer-Tropsch pourrait jouer pour répondre à la demande chimique européenne via des filières de carbone biogénique. Un tel matériau pourrait compléter la fraction légère produite par les filières d'huile végétale hydrotraitée. Les exigences ISCC PLUS s'étendent également aux chaînes d'approvisionnement en produits chimiques de spécialité et en aromatiques, ce qui peut élargir la base d'application disponible pour les fractions renouvelables plus lourdes.



Par application :
le mélange de carburants domine, la matière première pétrochimique redéfinit la croissanceLe mélange de carburants représentait 33,62 % du chiffre d'affaires mondial en 2026. Les politiques sur les carburants renouvelables permettent aux composants de mélange biosourcés de contribuer aux objectifs de décarbonation des carburants lorsqu'ils satisfont aux exigences pertinentes en matière de filière et de durabilité. Le mélange de carburants offre un débouché initial clair, car le naphta renouvelable peut compléter les composants du pool d'essence conventionnel. La production de solvants et les matières premières pour les plastiques occupent des positions plus modestes mais se développent à mesure que les fournisseurs de produits chimiques de spécialité recherchent des revendications de produits certifiés. Shell a décrit des améliorations de ses opérations dans la région de Sarnia, notamment des plans pour le traitement de matières premières renouvelables. Ces utilisations lient la demande à la fois à la politique des carburants et à la valeur commerciale des produits chimiques à faible teneur en carbone.
La matière première pétrochimique devrait se développer à un CAGR de 12,64 % de 2027 à 2032. La coentreprise de LG Chem avec Eni développe une installation d'huile végétale hydrotraitée de 300 000 tonnes par an à Seosan, en Corée du Sud, conçue pour soutenir la production de matériaux biosourcés. Le projet relie l'approvisionnement en matières premières renouvelables à la production en aval de polymères Acrylonitrile Butadiène Styrène (ABS), Polymère Superabsorbant (SAP) et Éthylène Acétate de Vinyle (EVA) certifiés ISCC PLUS. Cette approche fait du naphta renouvelable un intrant central pour des portefeuilles de polymères sélectionnés plutôt qu'un achat complémentaire. Le marché peut en bénéficier lorsque les entreprises chimiques intègrent l'approvisionnement en matières premières avec la certification et la commercialisation des produits. Ce modèle réduit également l'exposition aux achats au comptant à court terme en liant l'offre à la demande en aval interne ou contractuelle.
Par matière première :
les huiles végétales dominent, les flux à base de déchets connaissent la croissance la plus rapideLes huiles végétales représentaient 39,51 % du chiffre d'affaires mondial en 2026. Les huiles de colza, de palme, de canola et de soja sont soutenues par une infrastructure de traitement établie dans les raffineries d'huile végétale hydrotraitée. Le développement Sines de Galp illustre l'intégration de la capacité d'hydrogène renouvelable et de biocarburants dans un cadre de raffinerie. Les systèmes à base d'huiles végétales sont établis, mais ils font l'objet d'un examen minutieux concernant la durabilité et la concurrence avec les usages énergétiques. Les résidus agricoles et forestiers offrent une voie distincte pour le marché du naphta renouvelable. Les produits BioVerno d'UPM utilisent de l'huile de tall brute et illustrent une filière à base de résidus forestiers pour les emballages, les textiles et les composants automobiles.
Les huiles de cuisson usagées et les graisses résiduelles devraient croître à un CAGR de 12,89 % de 2027 à 2032. Leur attrait vient de leurs émissions de cycle de vie plus faibles et de leur rôle dans les filières de carburants renouvelables à base de déchets approuvées. La directive révisée sur les énergies renouvelables (RED) définit les règles pour les carburants de transport renouvelables et leur traitement en matières premières. Repsol et Bunge ont annoncé en 2025 une initiative visant à développer des cultures intermédiaires, telles que la caméline et le carthame, comme matières premières pour les carburants renouvelables. OMV Petrom construit une unité de carburants durables à Petrobrazi, conçue pour ajuster son mix de produits afin d'inclure le carburant d'aviation durable, l'huile végétale hydrotraitée, le bio-naphta et le gaz de pétrole liquéfié biosourcé (bio-GPL). La flexibilité des matières premières est importante car elle permet aux producteurs de répondre à la disponibilité des intrants et aux changements de la demande de produits. Les déchets solides municipaux et les filières de déchets mixtes restent des options à un stade plus précoce pour augmenter l'offre sur une période plus longue. Le naphta renouvelable affiche une prime de prix par rapport au naphta fossile conventionnel, ce qui peut limiter son adoption parmi les acheteurs chimiques sensibles aux coûts. La prime est la plus difficile à absorber lorsque les clients ne font pas face à des exigences de contenu renouvelable ou lorsqu'aucun acheteur n'est prêt à payer pour des produits bio-circulaires certifiés. L'économie des coproduits signifie également que le naphta renouvelable supporte une part des coûts d'investissement et des matières premières de l'installation d'huile végétale hydrotraitée plus large. Par conséquent, une plus grande capacité de production ne supprime pas automatiquement l'écart avec le naphta fossile. Le marché est plus susceptible de voir la demande augmenter lorsque les obligations de conformité, les engagements des clients ou la certification des produits créent une valeur au-delà du prix direct des matières premières. Les producteurs devraient aligner leur production sur les acheteurs qui peuvent utiliser le contenu renouvelable vérifié dans leur propre positionnement commercial.

Analyse géographique
Europe
L'Europe représentait 43,45 % du chiffre d'affaires mondial en 2026. La région combine une large base de raffineries d'huile végétale hydrotraitée et de carburant d'aviation durable avec un système de certification ISCC PLUS développé. Les paramètres politiques qui relient les matières premières à faible teneur en carbone aux chaînes de valeur chimiques et d'emballage soutiennent le marché du naphta renouvelable. L'Allemagne, la France, le Royaume-Uni et les pays nordiques sont des centres actifs d'approvisionnement et de production. VARO a finalisé son acquisition de Preem en mars 2025, créant VAROPreem et ajoutant de l'échelle à la production de carburants renouvelables en Europe[2]. L'expansion de Rotterdam de Neste ajoute une autre source d'approvisionnement majeure pour la région. L'influence réglementaire à travers RED III, les exigences de certification et les règles commerciales liées au carbone soutient la demande de matériaux certifiés. L'avantage du marché du naphta renouvelable dans la région réside dans la connexion étroite entre les producteurs, les chaînes de polymères certifiées et les clients recherchant un contenu renouvelable documenté.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 11,91 % de 2027 à 2032. La Corée du Sud développe des capacités de carburants renouvelables pour relier la production des bioraffineries à la demande chimique locale. LG Chem et Eni ont commencé la construction de leur coentreprise de Seosan en août 2025. Le projet est destiné à fournir des matériaux pour des polymères de spécialité certifiés ISCC PLUS, notamment l'ABS, le SAP et l'EVA. Le Japon fait avancer des mesures politiques liées à l'investissement dans les biocarburants, car son secteur pétrochimique reste dépendant du naphta importé. La Malaisie émerge également comme un site de production régional grâce au projet de bioraffinerie de PETRONAS, Enilive et Euglena à Pengerang. Le projet applique les technologies Ecofining et d'hydrogène renouvelable et vise des opérations commerciales au second semestre 2028. Ces investissements pourraient renforcer les options d'approvisionnement régional pour les producteurs chimiques qui nécessitent des intrants renouvelables certifiés.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord dispose d'une base de production de diesel renouvelable établie qui fournit du naphta renouvelable en tant que coproduit. L'Administration américaine d'information sur l'énergie a signalé des ajouts de capacité de carburant d'aviation durable, renforçant l'expansion plus large de l'infrastructure de carburants renouvelables. La politique américaine reste influente car les filières éligibles dans le cadre de la norme sur les carburants renouvelables peuvent soutenir la génération de crédits de carburants renouvelables. L'Amérique du Sud dispose d'une disponibilité substantielle d'huiles végétales et de graisses animales, mais la demande de naphta renouvelable certifié et l'infrastructure de bilan massique restent moins développées. Cela crée un potentiel pour un approvisionnement orienté vers l'exportation vers des acheteurs européens qui valorisent le contenu renouvelable vérifié. Le Moyen-Orient et l'Afrique sont à un stade plus précoce, avec des installations planifiées pour le carburant d'aviation durable et l'huile végétale hydrotraitée indiquant un potentiel de basculement vers une production régionale. Les perspectives de valeur régionale dépendront de l'adoption des certifications, de la logistique des matières premières et de la maturité commerciale des nouveaux projets de bioraffinerie. Le parcours de chaque région diffère mais est influencé par la disponibilité de matières premières appropriées et l'accès aux marchés d'exportation.
Paysage concurrentiel
Concentration du Marché
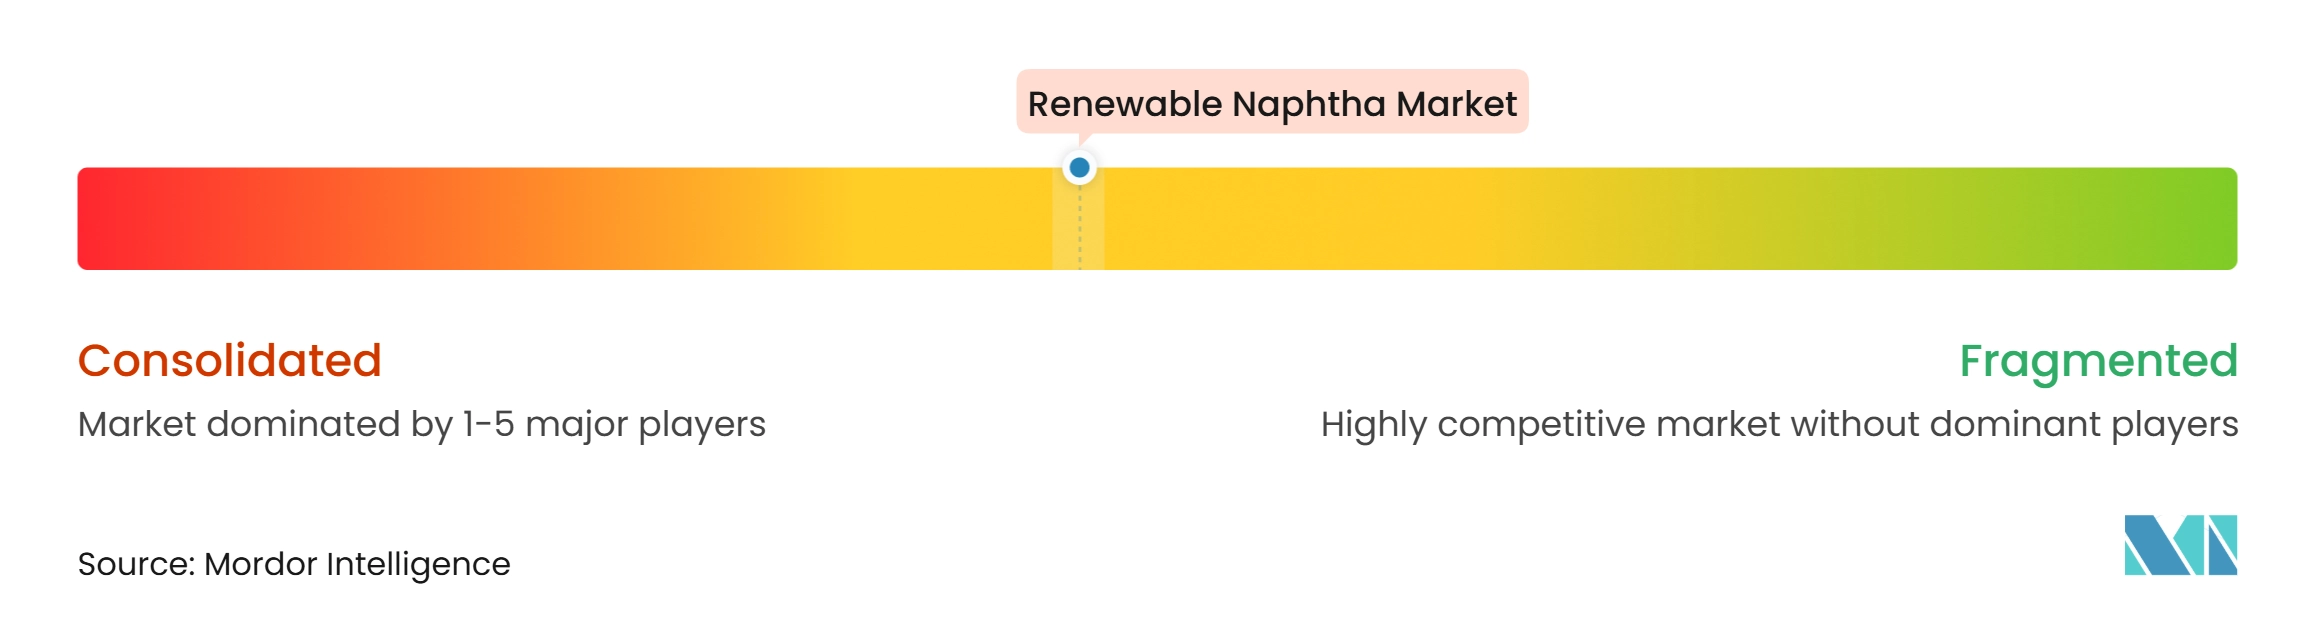
Le marché du naphta renouvelable est modérément consolidé. Neste, TotalEnergies, Enilive et la coentreprise Valero-Darling Diamond Green Diesel font partie des producteurs intégrés actifs dans l'approvisionnement commercial en naphta renouvelable. Leur position reflète l'échelle nécessaire pour exploiter des actifs d'huile végétale hydrotraitée et de carburant d'aviation durable, où le naphta renouvelable est un coproduit. Neste a étendu sa raffinerie de Rotterdam à une capacité mondiale de production d'énergies renouvelables de 6,8 millions de tonnes d'ici 2027. Enilive a obtenu un accord de financement de 500 millions EUR en juillet 2025 pour convertir sa raffinerie de Livourne en bioraffinerie. Ces investissements renforcent le rôle des grands producteurs intégrés sur le marché du naphta renouvelable.
Les grands producteurs positionnent généralement le naphta renouvelable comme un coproduit qui soutient l'économie des installations de diesel renouvelable et de carburant d'aviation durable. Ce modèle élève les barrières à l'entrée car une production significative nécessite des investissements dans des installations d'hydrotraitement à grande échelle. La décision de Shell en septembre 2025 de ne pas reprendre la construction de son installation de biocarburants de Rotterdam a démontré que les grands projets restent dépendants de l'accès à des matières premières viables et à une certitude commerciale. La technologie Ecofining d'Eni est déployée à travers des partenariats internationaux, notamment des projets en Corée du Sud et en Malaisie. Cette approche permet à la technologie et aux pratiques opérationnelles d'entrer sur de nouveaux marchés via des coentreprises, reliant l'approvisionnement en naphta renouvelable à l'expansion de réseaux de carburants renouvelables plus larges.
Les filières de matières premières émergent comme un point clair de différenciation concurrentielle. L'huile de tall, les déchets solides municipaux, les résidus agricoles et les cultures intermédiaires pourraient réduire la dépendance aux approvisionnements en huiles de cuisson usagées et en graisses animales. L'initiative de cultures intermédiaires de Repsol et Bunge illustre les efforts pour diversifier la base de matières premières renouvelables. Repsol a également continué à développer la production de carburants renouvelables en Espagne et au Portugal. L'unité flexible Petrobrazi d'OMV Petrom offre un autre exemple d'une raffinerie conçue pour ajuster sa production en réponse à la disponibilité des matières premières et à la demande de produits. La concurrence sur le marché restera centrée sur l'accès fiable aux matières premières, la flexibilité de traitement et la capacité à fournir des matériaux certifiés aux acheteurs chimiques.
Leaders du secteur du naphta renouvelable
-
Neste Oil Corporation
-
TotalEnergies
-
Shell plc
-
Eni S.p.A.
-
UPM
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du naphta renouvelable Entreprises couvertes dans ce rapport
- Chevron Corporation
- Darling Ingredients
- Diamond Green Diesel LLC
- Eni S.p.A.
- Galp
- Marathon Petroleum Corporation
- Neste Oil Corporation
- OMV Aktiengesellschaft
- Phillips 66 Company
- Repsol
- Shell plc
- TotalEnergies
- UPM
- Valero
- VAROPreem Sverige AB
Développements industriels récents dans Marché du naphta renouvelable
- Août 2026 : L'EPA américaine a approuvé une filière de carburant spécifique à une installation pour l'usine de Chevron à Geismar, en Louisiane (anciennement Renewable Energy Group), permettant au naphta renouvelable produit à partir d'huile de CoverCress, une oléagineuse de couverture hivernale, de générer des crédits de biocarburant avancé (D5) dans le cadre de la norme sur les carburants renouvelables (RFS). Cela a élargi la base de matières premières oléagineuses nationales pour le naphta renouvelable éligible aux incitations de crédit réglementaire et a fourni une certitude commerciale aux producteurs avant le premier écrasement commercial de CoverCress début 2027.
- Juillet 2026 : La coentreprise Diamond Green Diesel de Valero Energy a déclaré un résultat opérationnel du segment diesel renouvelable de 717 millions USD pour le deuxième trimestre 2026, inversant une perte opérationnelle du deuxième trimestre 2025 de 79 millions USD. L'amélioration des valeurs des crédits réglementaires et la production accrue de naphta renouvelable et de coproduits diesel dans les installations combinées de DGD, avec une capacité de 1,595 milliard de gallons par an, ont conduit à ce redressement.
Périmètre du rapport mondial sur le marché du naphta renouvelable
Le naphta renouvelable est un liquide hydrocarboné durable produit en tant que coproduit ou alternative au naphta d'origine pétrolière lors de la production de diesel renouvelable ou de carburant d'aviation durable (SAF), ou par pyrolyse de plastiques usagés et hydrogénation du CO2.
Le marché du naphta renouvelable est segmenté par type de produit, application, matière première et géographie. Par type de produit, le marché est segmenté en naphta léger et naphta lourd. Par application, le marché est segmenté en mélange de carburants, matière première pétrochimique, production de solvants, matière première pour plastiques et polymères, et autres. Par matière première, le marché est segmenté en huiles de cuisson usagées et graisses résiduelles, huiles végétales, résidus agricoles et forestiers, déchets solides municipaux et déchets mixtes, et autres. Le rapport couvre également les tailles de marché et les prévisions pour le naphta renouvelable dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Naphta léger |
| Naphta lourd |
| Mélange de carburants |
| Matière première pétrochimique |
| Production de solvants |
| Matière première pour plastiques et polymères |
| Autres |
| Huiles de cuisson usagées et graisses résiduelles |
| Huiles végétales |
| Résidus agricoles et forestiers |
| Déchets solides municipaux et déchets mixtes |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Naphta léger | |
| Naphta lourd | ||
| Par application | Mélange de carburants | |
| Matière première pétrochimique | ||
| Production de solvants | ||
| Matière première pour plastiques et polymères | ||
| Autres | ||
| Par matière première | Huiles de cuisson usagées et graisses résiduelles | |
| Huiles végétales | ||
| Résidus agricoles et forestiers | ||
| Déchets solides municipaux et déchets mixtes | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du naphta renouvelable ?
La taille du marché du naphta renouvelable était évaluée à 0,86 milliard USD en 2026 et devrait croître de 0,94 milliard USD en 2027 pour atteindre 1,51 milliard USD d'ici 2032, à un CAGR de 9,84 % au cours de la période de prévision (2027-2032).
Quelle application devrait connaître la croissance la plus rapide ?
La matière première pétrochimique devrait croître à un CAGR de 12,64 % jusqu'en 2032, à mesure que les producteurs chimiques ajoutent des intrants renouvelables certifiés.
Quelle catégorie de matières premières connaît la croissance la plus rapide ?
Les huiles de cuisson usagées et les graisses résiduelles devraient croître à un CAGR de 12,89 % jusqu'en 2032, soutenues par leur profil d'émissions et les filières approuvées.
Quelle région est en tête de la demande de naphta renouvelable ?
L'Europe est en tête avec une part de 43,45 % en 2026, soutenue par la capacité de raffinage, l'infrastructure de certification et la demande réglementaire.