
Marktgröße und Marktanteil für erneuerbares Naphtha
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
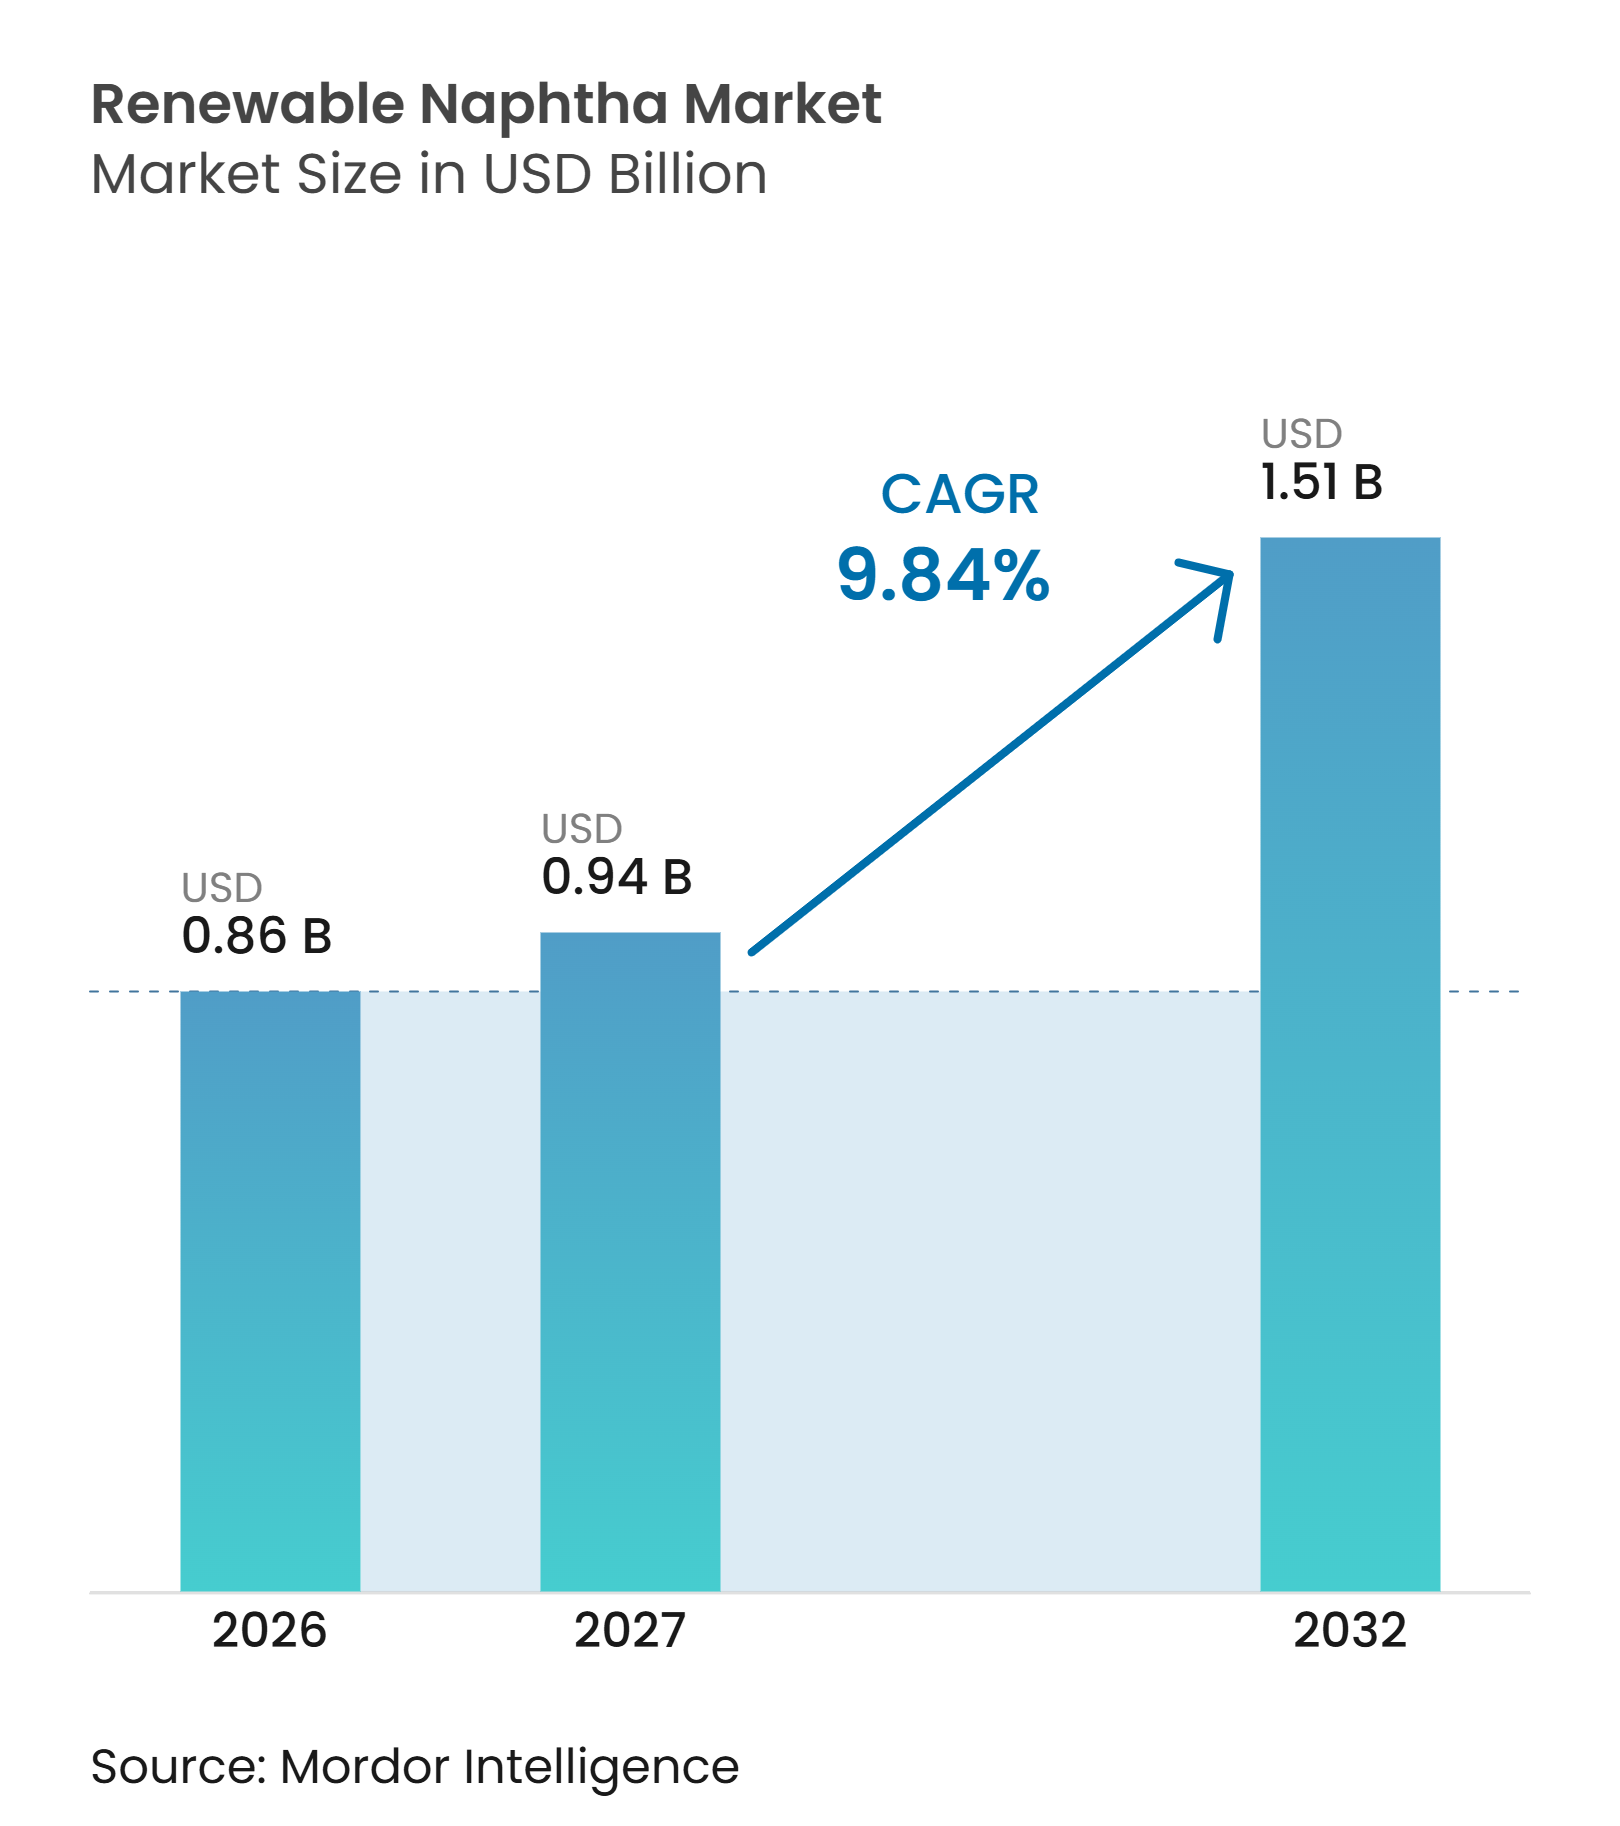
| Marktgröße (2027) | 0.94 Milliarden US-Dollar |
| Marktgröße (2032) | 1.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.84 % |
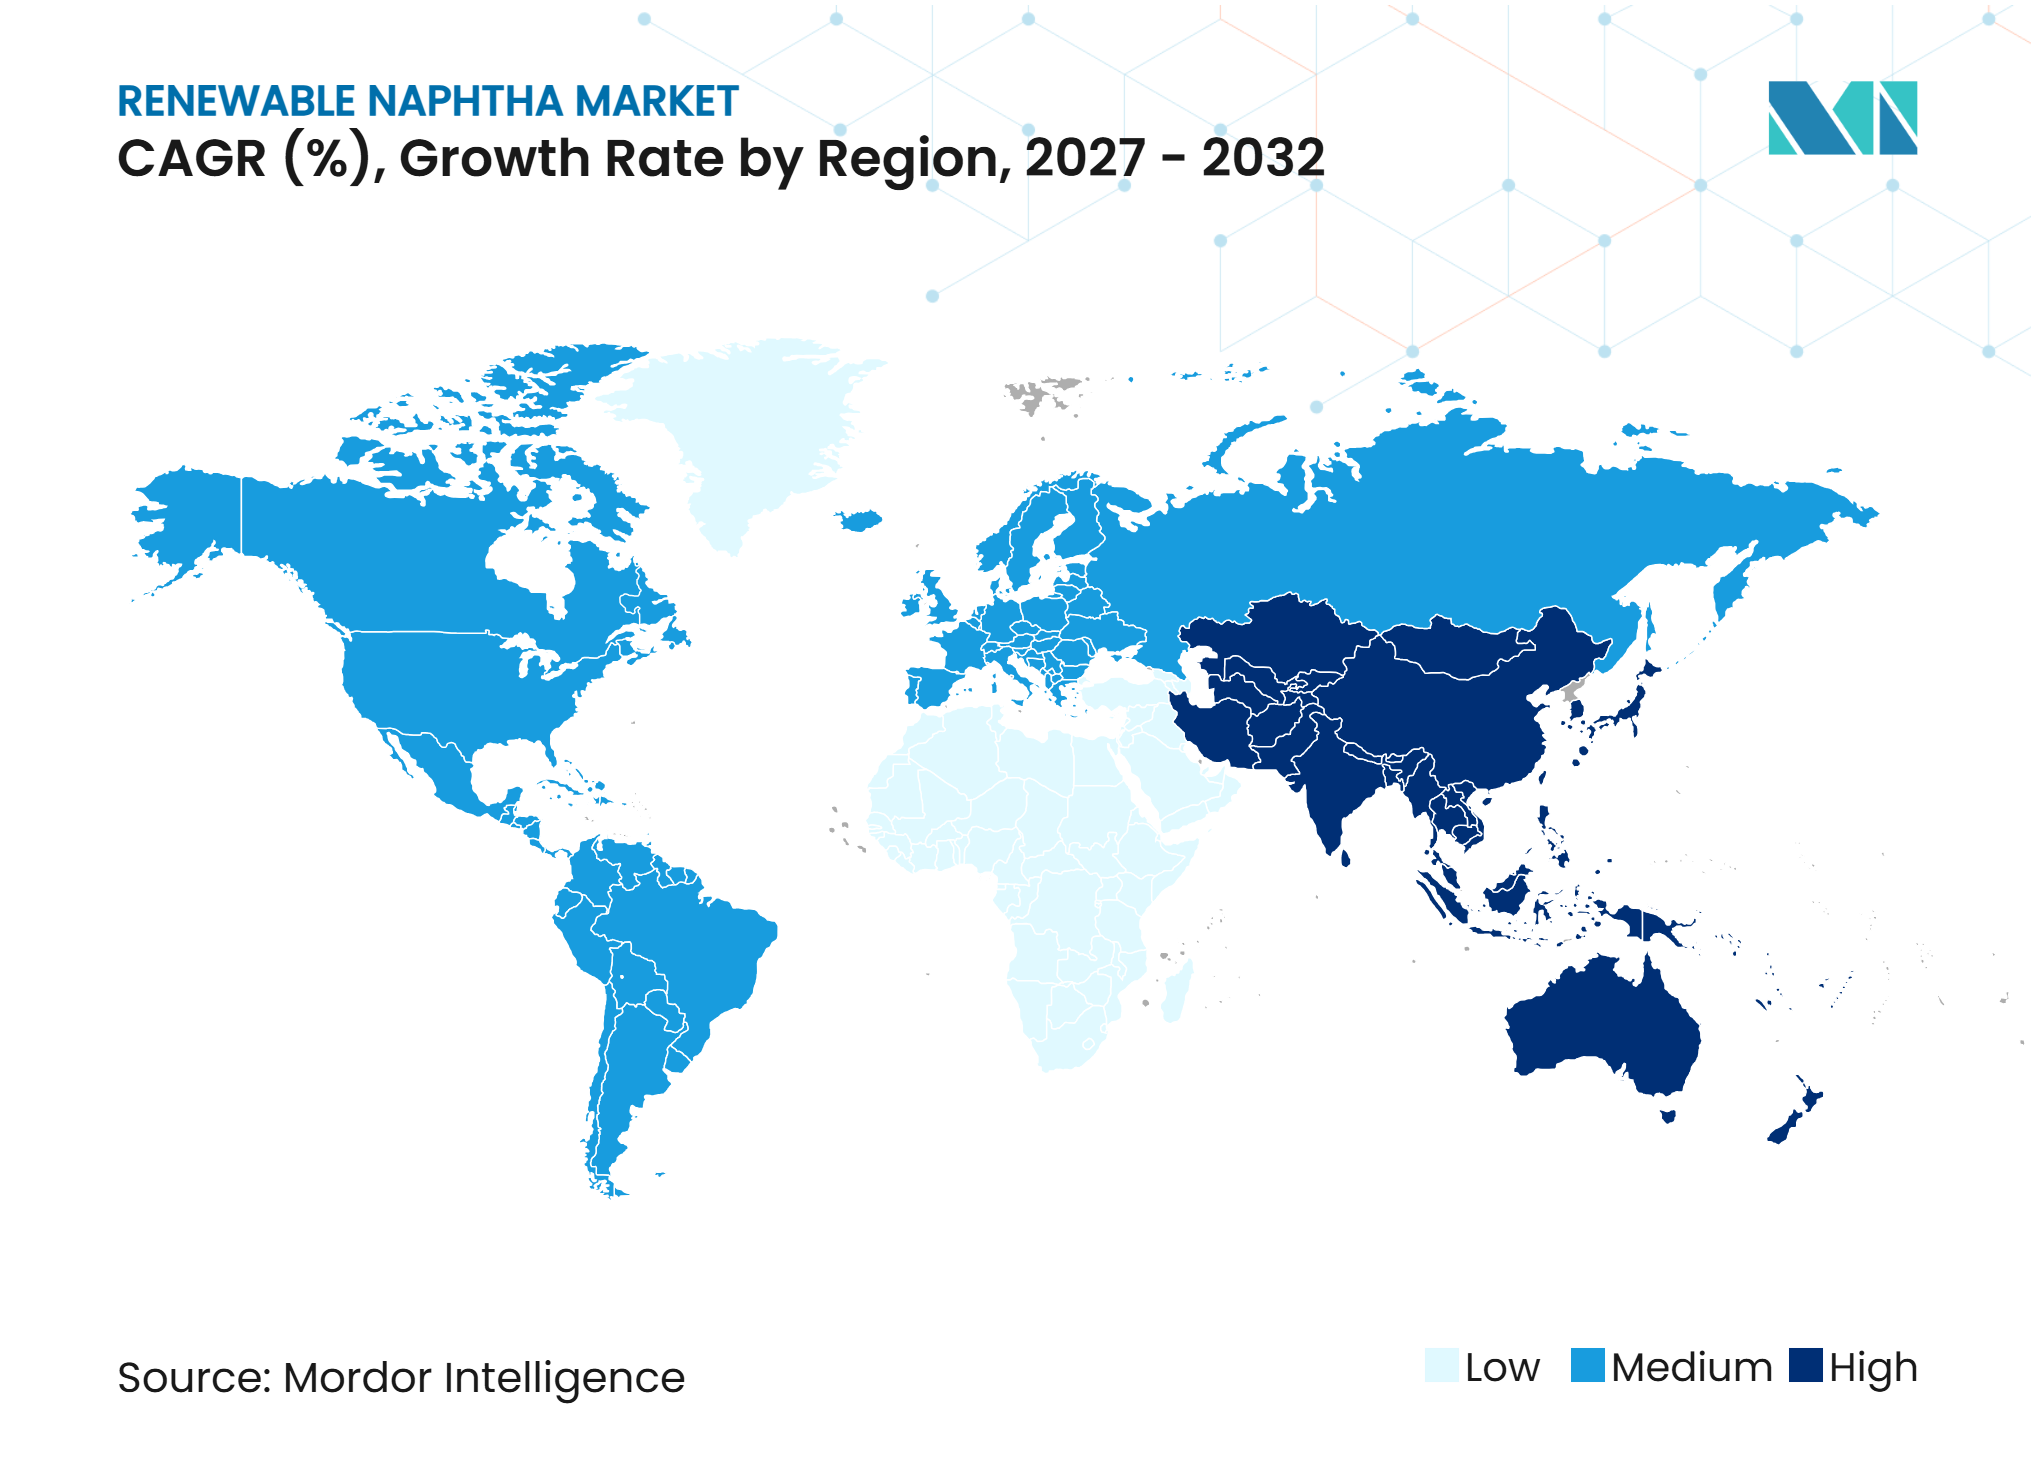
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse fr erneuerbares Naphtha von Mordor Intelligence
Die Marktgröße für erneuerbares Naphtha wurde 2026 auf 0,86 Milliarden USD geschätzt und soll von 0,94 Milliarden USD im Jahr 2027 auf 1,51 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,84 % während des Prognosezeitraums (2027–2032). Regulatorische Anforderungen an erneuerbare Inhalte und kohlenstoffärmere Materialien verlagern biobasiertes Naphtha von einem optionalen Einsatzstoff zu einer strategischen Beschaffungsoption, insbesondere in Europa und Nordamerika. Die überarbeitete EU-Richtlinie zur Förderung erneuerbarer Energien legt ein verbindliches Ziel von 42,5 % erneuerbarer Energie für 2030 fest, während der US-amerikanische Renewable Fuel Standard qualifizierte erneuerbare Kraftstoffpfade unterstützt. Das Angebot an erneuerbarem Naphtha steigt auch parallel zur Kapazität für hydriertes Pflanzenöl und nachhaltigen Flugkraftstoff, da es ein Koprodukt dieser Produktionswege ist. Diese Beziehung schafft eine Möglichkeit für Chemieproduzenten, zertifizierte Materialien in bestehende Lieferketten zu integrieren, obwohl der Wettbewerb um Abfallfette und tierische Fette den Rohstoffzugang weiterhin unter Druck setzt. Der Markt für erneuerbares Naphtha wird durch regulatorische Compliance, Raffineriekapazität, Zertifizierungssysteme und die Zahlungsbereitschaft der Käufer für verifizierten erneuerbaren Inhalt geprägt.
Wichtigste Erkenntnisse des Berichts
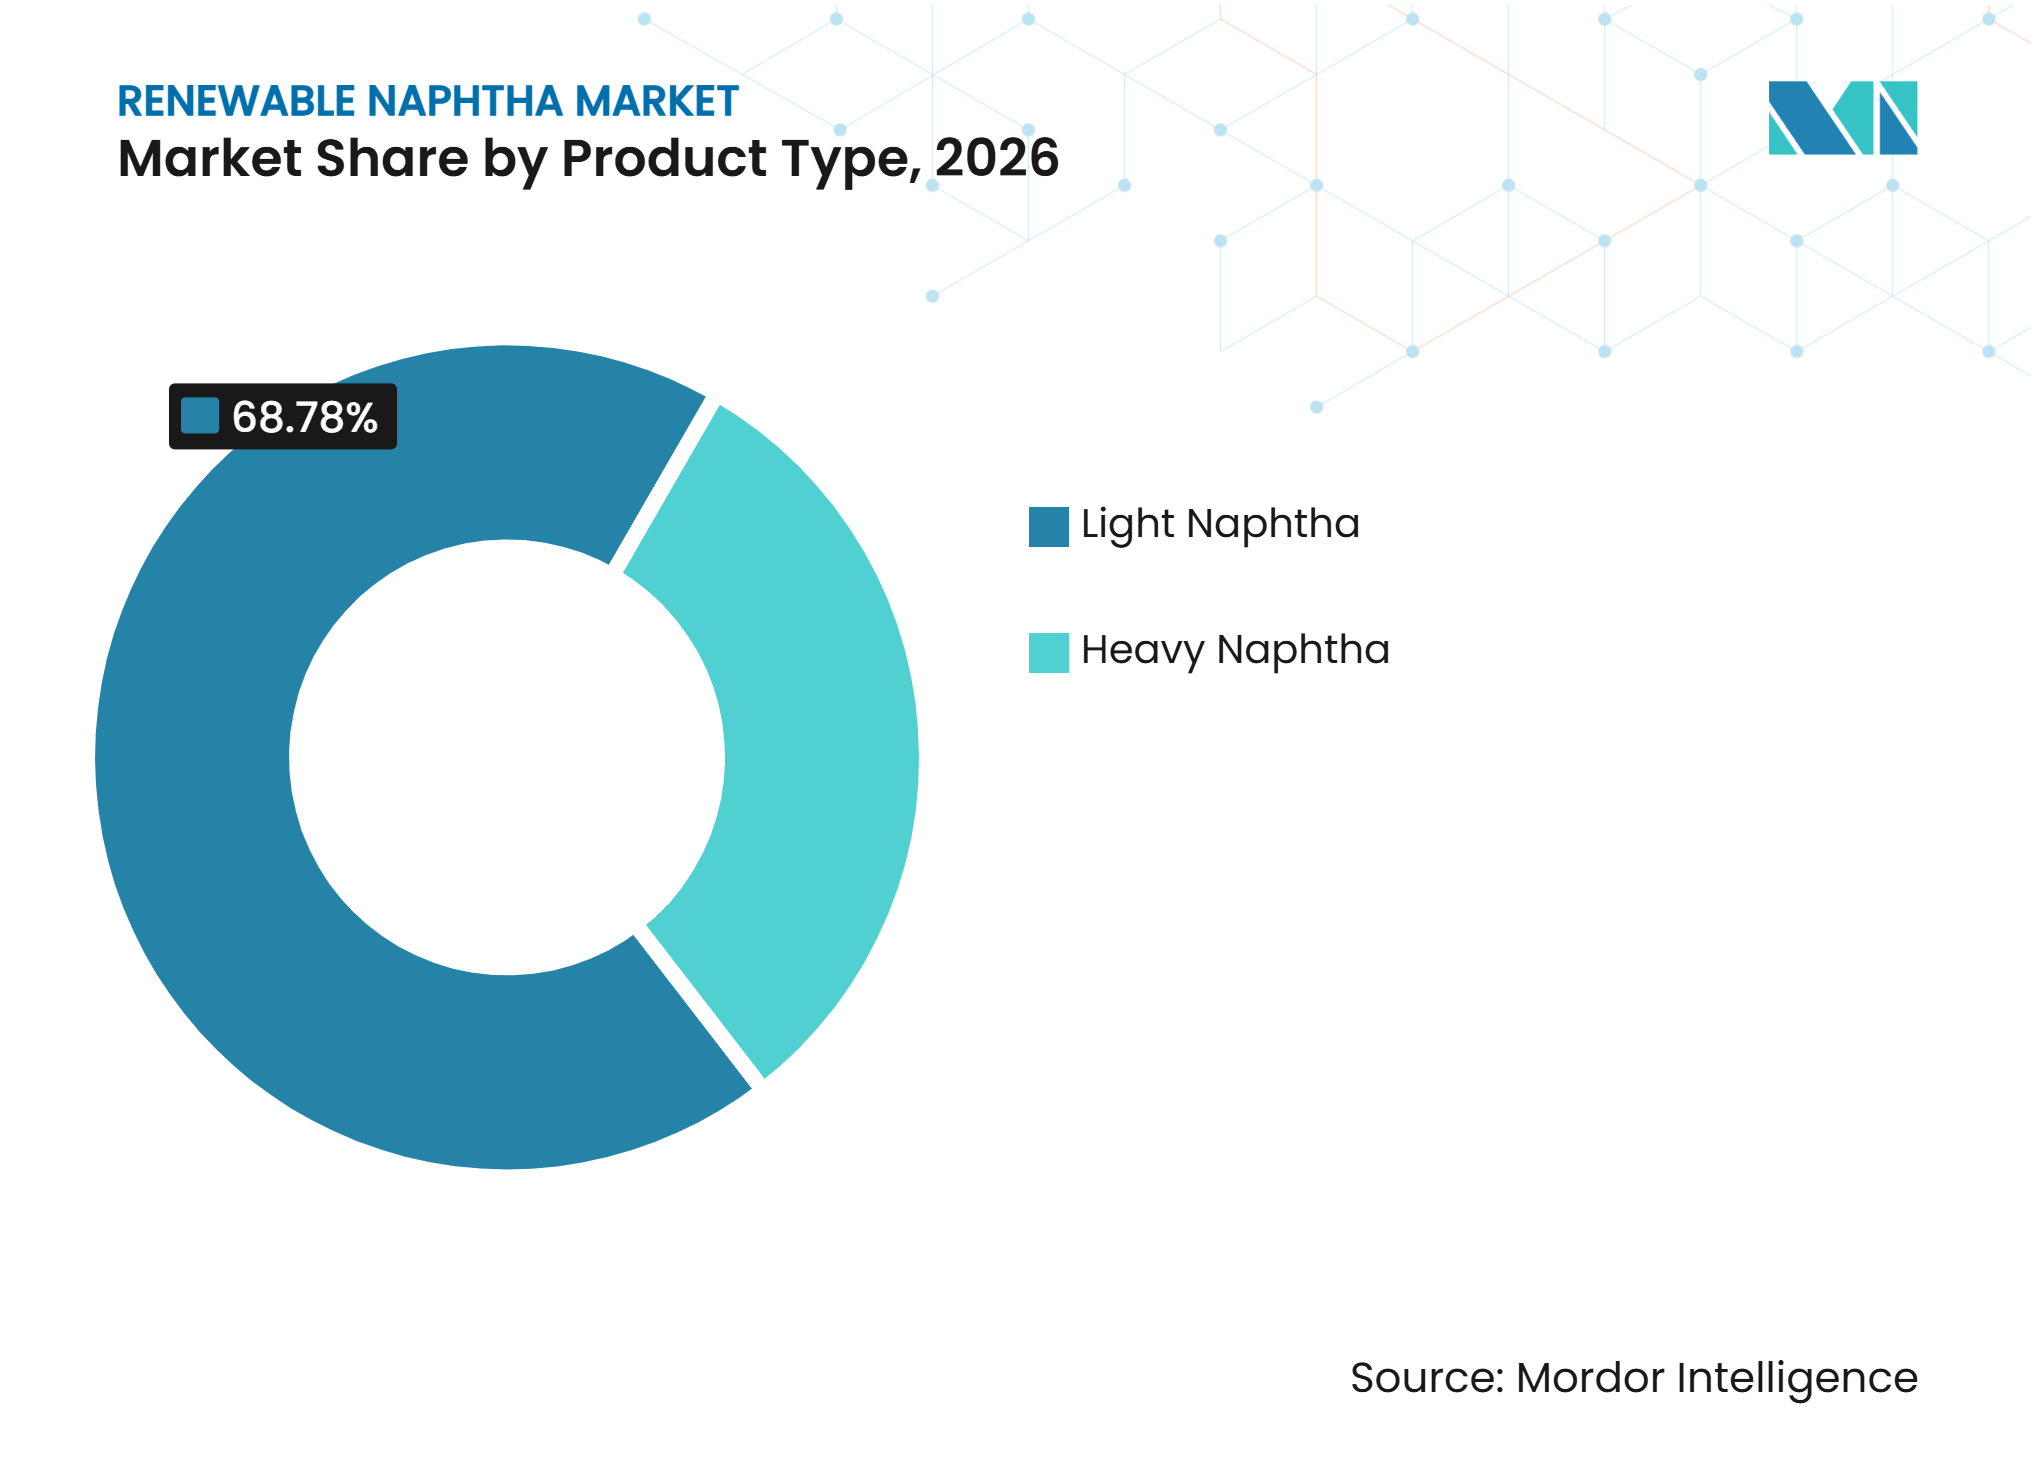
- Nach Produkttyp hielt leichtes Naphtha im Jahr 2026 einen Anteil von 68,78 % am globalen Umsatz, während schweres Naphtha bis 2032 voraussichtlich mit einer CAGR von 11,47 % wachsen wird.
- Nach Anwendung entfiel auf die Kraftstoffmischung im Jahr 2026 ein Anteil von 33,62 % am globalen Umsatz, während petrochemische Rohstoffe bis 2032 voraussichtlich mit einer CAGR von 12,64 % wachsen werden.
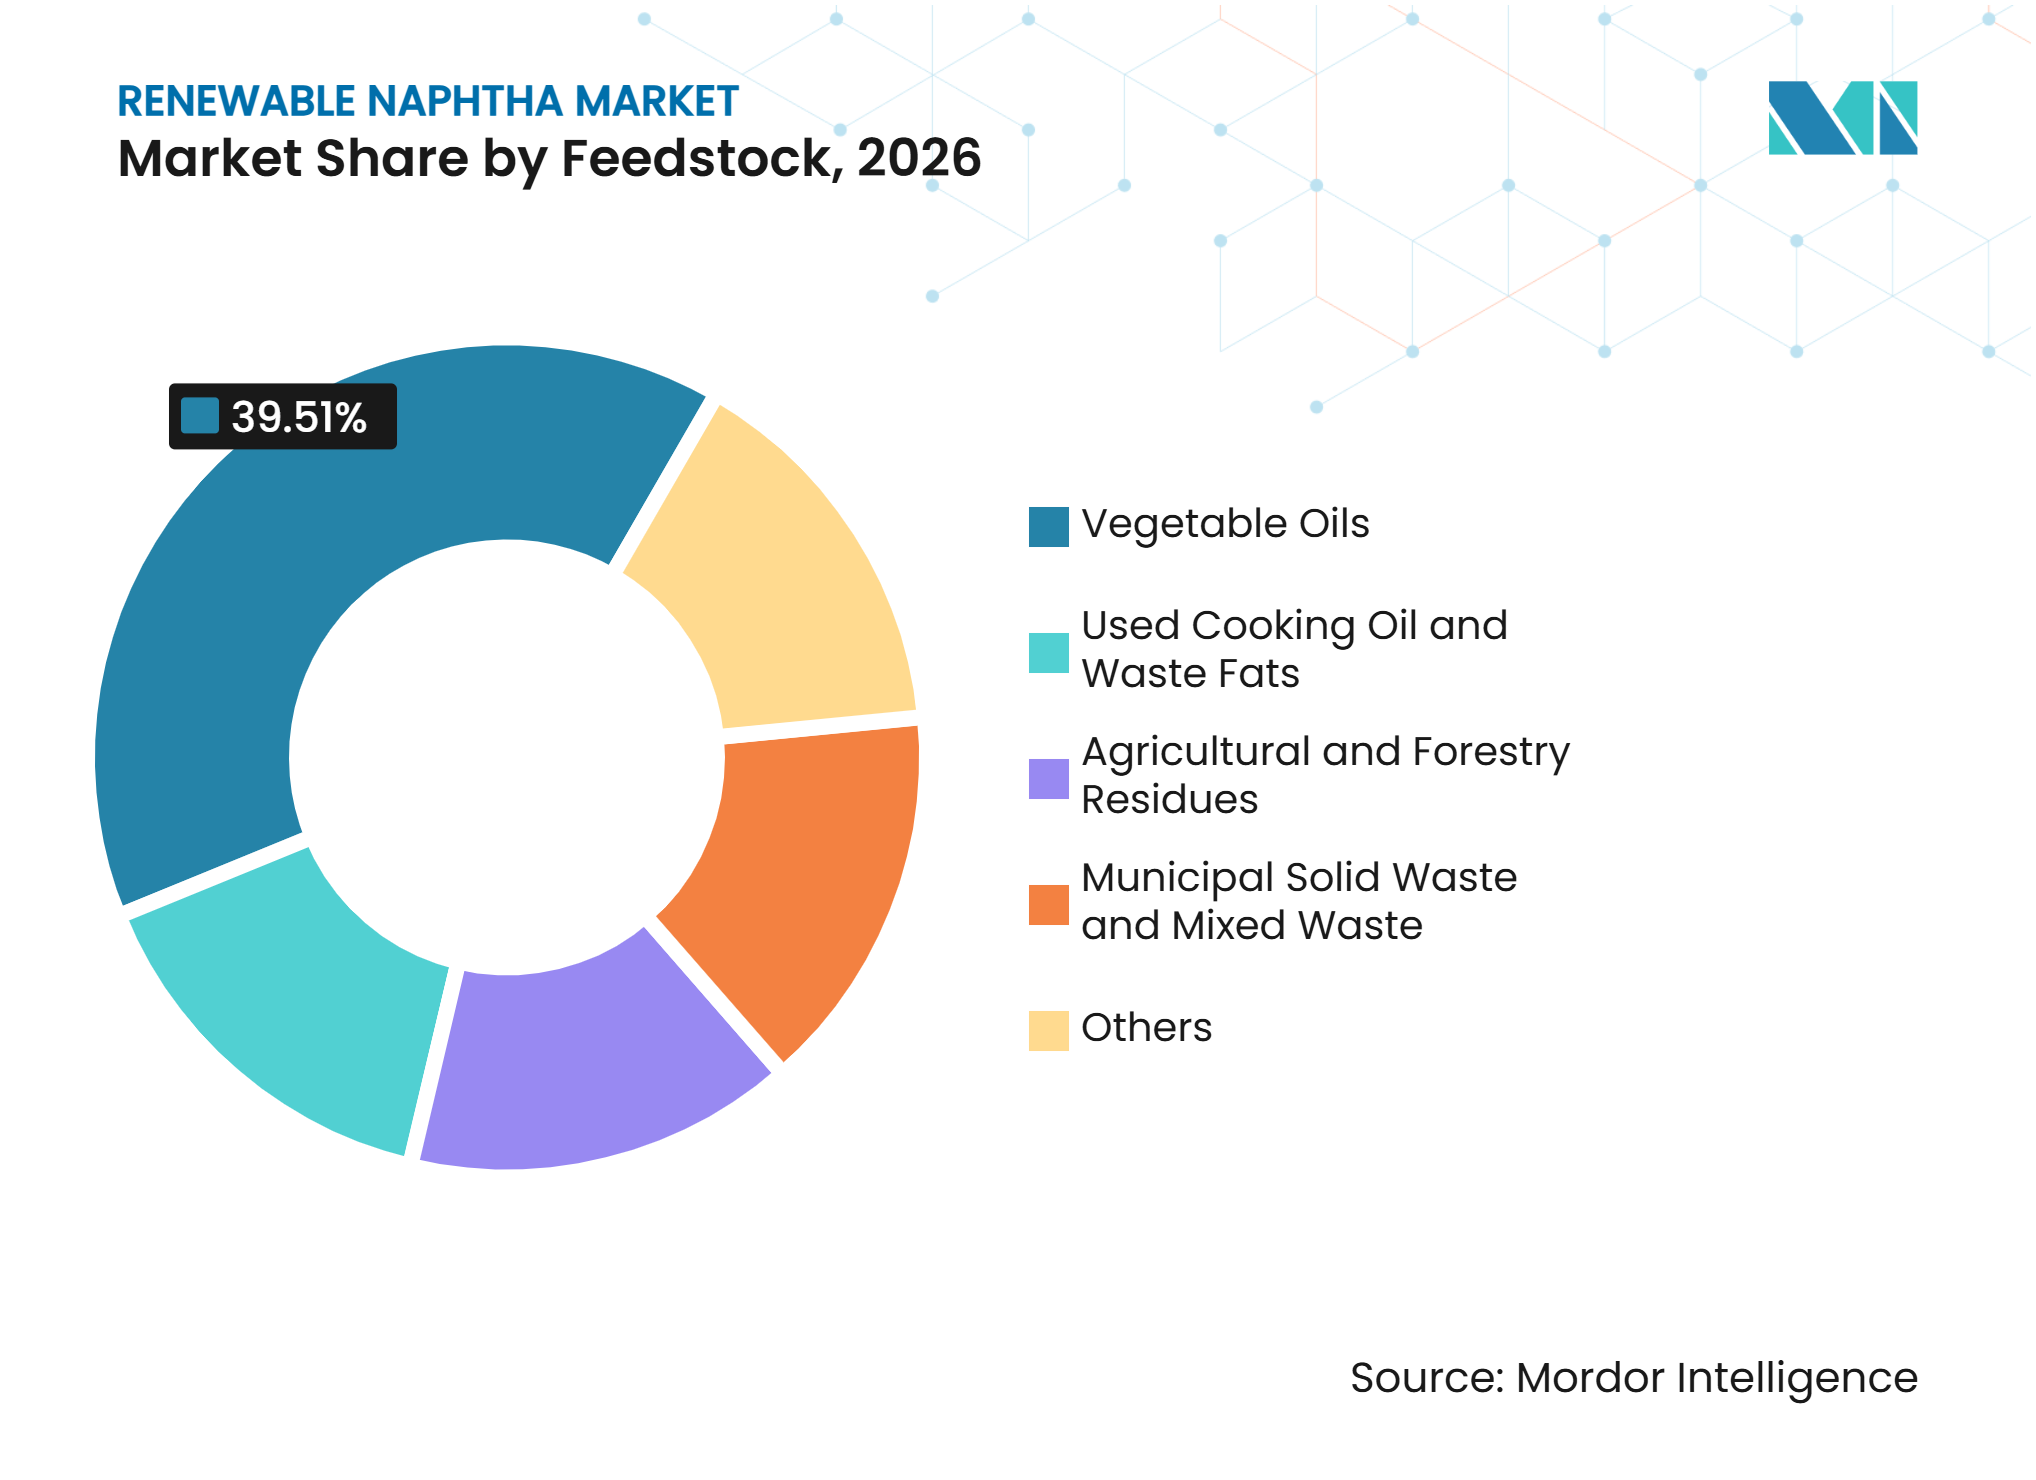
- Nach Rohstoff hielten Pflanzenöle im Jahr 2026 einen Anteil von 39,51 % am globalen Umsatz, während gebrauchtes Speiseöl und Abfallfette bis 2032 voraussichtlich mit einer CAGR von 12,89 % wachsen werden.
- Nach Geografie entfiel auf Europa im Jahr 2026 ein Anteil von 43,45 % am globalen Umsatz, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 11,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Nachfrage nach kohlenstoffarmen petrochemischen Rohstoffen | +3.2% | Global, mit frühen Gewinnen in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Drop-in-Kompatibilität mit bestehenden Steamcrackern | +1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Kapazitäten für hydriertes Pflanzenöl (HVO) und nachhaltigen Flugkraftstoff (SAF) | +2.3% | Nordamerika und EU, Ausstrahlungseffekte auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Massenbilanz-Nachfrage von Verpackungs- und Konsumgütermarken | +1.4% | Global, mit Schwerpunkt in der EU und Ostasien | Mittelfristig (2–4 Jahre) |
| Verwertung von Abfallfetten und Tallöl | +1.1% | Europa als Kernmarkt, Ausstrahlungseffekte auf den Asien-Pazifik-Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Nachfrage nach kohlenstoffarmen petrochemischen Rohstoffen
Petrochemische Produzenten in Europa und Nordamerika sehen sich strengeren Anforderungen gegenüber, kohlenstoffärmere Rohstoffe in Steamcracker-Betrieben einzusetzen. Die überarbeitete EU-Richtlinie zur Förderung erneuerbarer Energien bietet den politischen Rahmen für die Bilanzierung erneuerbarer Inhalte und den Einsatz zertifizierter biobasierter Einsatzstoffe in nachgelagerten Wertschöpfungsketten. Die Internationale Nachhaltigkeits- und Kohlenstoffzertifizierung (ISCC) unterstützt Rückverfolgbarkeits- und Massenbilanznachweise, die erneuerbares Naphtha mit Polymer- und Chemiekäufern verbinden. Die EPA-Regeln zum Renewable Fuel Standard für 2026 und 2027 erkennen definierte Kraftstoffpfade an und legen den übergeordneten politischen Rahmen für erneuerbare Kraftstoffgutschriften fest. Kohlenstoffbezogene Anforderungen, die importierte Waren betreffen, erhöhen den Druck auf chemische Lieferketten, Materialeinsätze zu dokumentieren. Zusammengenommen machen diese Faktoren erneuerbares Naphtha für Beschaffungsentscheidungen relevanter, bei denen Käufer zertifizierten erneuerbaren Inhalt oder geringere Lebenszyklusemissionen fordern.
Drop-in-Kompatibilität mit bestehenden Steamcrackern
Erneuerbares Naphtha, das aus hydriertem Pflanzenöl (HVO) gewonnen wird, weist eine paraffinische Zusammensetzung auf, die der von konventionellem Erdölnaphtha ähnelt. Es kann in bestehenden Steamcrackern und Raffinerieeinheiten verarbeitet werden, ohne die Kapitalmodifikationen zu erfordern, die für einige alternative kohlenstoffarme Rohstoffe notwendig sind. Diese Kompatibilität verringert den Implementierungsaufwand für Chemieproduzenten, die naphthabasierte Anlagen betreiben. Der niedrige Aromaten- und Schwefelgehalt des Materials kann zudem die Ethylen- und Propylenausbeute im Vergleich zu einigen konventionellen Qualitäten unterstützen. Die technische Entwicklung in diesem Bereich ist weiterhin aktiv, da Produzenten die Produktqualität verbessern und die Rohstoffflexibilität erweitern wollen. Der praktische Wert dieses Pfades besteht darin, dass Käufer zertifiziertes erneuerbares Material einsetzen können, während sie ihre bestehende Verarbeitungsinfrastruktur beibehalten.
Ausbau der Kapazitäten für hydriertes Pflanzenöl (HVO) und nachhaltigen Flugkraftstoff (SAF)
Der Markt für erneuerbares Naphtha profitiert von Erweiterungen der Kapazitäten für hydriertes Pflanzenöl (HVO) und nachhaltigen Flugkraftstoff (SAF), da beide Pfade erneuerbares Naphtha als Koprodukt erzeugen. Die Rotterdamer Erweiterung von Neste soll die globale Produktionskapazität für erneuerbare Energieträger bis 2027 von 5,5 Millionen Tonnen auf 6,8 Millionen Tonnen pro Jahr steigern. Galps Projekt in Sines kombiniert Investitionen in erneuerbaren Wasserstoff und Biokraftstoffe, einschließlich Produktionssystemen, die Bio-Naphtha und Bio-Propan erzeugen. SAF-fokussierte Anlagen können in bestimmten Zeiträumen eine Menge an erneuerbarem Naphtha erzeugen, die die unmittelbare Nachfrage aus dem Chemiesektor übersteigt. Dies kann die Materialverfügbarkeit für qualifizierte Käufer verbessern, bedeutet aber auch, dass die Wirtschaftlichkeit von erneuerbarem Naphtha weiterhin mit der Gesamtperformance von erneuerbarem Diesel und SAF-Anlagen verknüpft bleibt. Die Angebotsreaktion im Markt für erneuerbares Naphtha wird daher ebenso stark durch die Luftfahrt- und Dieselpolitik wie durch die petrochemische Nachfrage bestimmt.
Massenbilanz-Nachfrage und Verwertung von Abfallfetten
Verpackungs- und Konsumgüterunternehmen bauen zertifizierte Massenbilanzketten für erneuerbare und recycelte Polymere auf. ISCC PLUS führte 2025 eigenständige Systemdokumente ein und aktualisierte die Massenbilanzvorgaben, wodurch der Rahmen für Teilnehmer dieser Ketten präzisiert wurde[1]. Erneuerbares Naphtha ist ein vorgelagerter Einsatzstoff für diese Polymerketten, und Markenverpflichtungen können längerfristige Beschaffungsvereinbarungen unterstützen. Abfallfette, gebrauchtes Speiseöl und Tallöl bieten zusätzliche Wege zur Nutzung kohlenstoffärmerer Rohstoffe. UPM verwendet rohes Tallöl aus der Zellstoffproduktion in seiner Bioraffinerie in Lappeenranta und demonstriert damit einen kommerziellen Weg außerhalb von Jungfernpflanzenölen. Langfristige Verträge für zertifiziertes erneuerbares Naphtha können die Spotmarktverfügbarkeit verringern und zertifiziertes Angebot von nicht zertifiziertem Angebot differenzieren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffwettbewerb und variable Rohstoffqualität | -2.0% | Global, mit Auswirkungen auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Preisaufschlag erneuerbarer Energieträger gegenüber fossilem Naphtha | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Variable Rohstoffqualität und Naphtha-Spezifikationen | -0.8% | Asien-Pazifik als Kernmarkt, globale Auswirkungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffwettbewerb und variable Rohstoffqualität
Erneuerbares Naphtha, erneuerbarer Diesel und nachhaltiger Flugkraftstoff greifen auf viele der gleichen Abfallströme zurück, darunter gebrauchtes Speiseöl und tierische Fette. Die Internationale Energieagentur berichtete, dass die Nachfrage den Druck auf Pflanzenöl- und Abfallfettvorräte erhöhte, da die Biokraftstoffproduktion zunahm. Eine 2026 veröffentlichte, begutachtete Studie identifizierte die begrenzte Verfügbarkeit von Fetten, Ölen und Fettabfällen als wesentliche Einschränkung für konkurrierende kohlenstoffarme Kraftstoffpfade. Produzenten von nachhaltigem Flugkraftstoff können möglicherweise höhere Rohstoffpreise tragen, da politische Anforderungen ihre Produktion direkt unterstützen. Variable Rohstoffqualität stellt zudem Herausforderungen für die Produktionskonsistenz und die Einhaltung von Naphtha-Spezifikationen dar, insbesondere dort, wo Sammelsysteme weniger entwickelt sind. Diese Bedingungen können die Kosten im Markt für erneuerbares Naphtha erhöhen und erfordern von den Produzenten den Aufbau flexiblerer Rohstoffbeschaffungs- und Verarbeitungssysteme.
Preisaufschlag erneuerbarer Energieträger gegenüber fossilem Naphtha
Zertifiziertes erneuerbares Naphtha weist gegenüber konventionellem fossilem Naphtha einen Preisaufschlag auf, der die Akzeptanz bei kostensensiblen Chemiekäufern einschränken kann. Der Aufschlag ist am schwierigsten zu absorbieren, wenn Kunden keine Anforderungen an erneuerbare Inhalte haben oder wenn keine Käufer bereit sind, für zertifizierte bio-zirkuläre Produkte zu zahlen. Die Koproduktökonomie bedeutet zudem, dass erneuerbares Naphtha einen Anteil der Kapital- und Rohstoffkosten der gesamten Anlage für hydriertes Pflanzenöl trägt. Infolgedessen schließt eine höhere Produktionskapazität die Preislücke zu fossilem Naphtha nicht automatisch. Die Nachfrage im Markt für erneuerbares Naphtha wird dort eher wachsen, wo Compliance-Verpflichtungen, Kundenverpflichtungen oder Produktzertifizierungen einen Mehrwert über den direkten Rohstoffpreis hinaus schaffen. Produzenten müssen daher ihre Produktion auf Käufer ausrichten, die verifizierten erneuerbaren Inhalt in ihrer eigenen kommerziellen Positionierung nutzen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Leichtes Naphtha führt nach Marktanteil, schwere Fraktion verzeichnet schnelleres WachstumLeichtes Naphtha entfiel 2026 auf 68,78 % des globalen Umsatzes. Die C5-C9-Fraktion entspricht dem Siedebereich und den Paraffinspezifikationen, die von vielen Steamcrackern in Europa und Nordamerika verwendet werden. Diese Eignung macht leichtes Naphtha zu einem häufigen Einstiegspunkt für Massenbilanzketten im Chemiesektor. Der Pfad über hydriertes Pflanzenöl neigt ebenfalls dazu, erhebliche leichte Fraktionen zu erzeugen, wenn Anlagen für die nachgelagerte Olefinproduktion konfiguriert sind. Dieses Produktionsmuster entspricht den Anforderungen integrierter petrochemischer Käufer. Die Bioraffinerie von UPM in Lappeenranta verwendet rohes Tallöl zur Herstellung erneuerbarer Kraftstoffe und Naphtha, die Verpackungs-, Textil- und Automobil-Polymerwertschöpfungsketten unter Zertifizierungssystemen beliefern.
Schweres Naphtha soll zwischen 2027 und 2032 mit einer CAGR von 11,47 % wachsen. Dieses Wachstum spiegelt die Nachfrage von Crackern wider, die für schwerere C10+-Einsatzstoffe konfiguriert sind, sowie von Reformern, die aromatische Vorläufer produzieren. Die Wertaussichten für schweres Naphtha werden durch das Interesse an einem breiteren Spektrum bio-attributierter chemischer Einsatzstoffe gestützt. Auf der 33. Europäischen Biomasse-Konferenz vorgestellte Forschungsergebnisse untersuchten die Rolle, die Fischer-Tropsch-Naphtha bei der Deckung des europäischen Chemiebedarfs durch biogene Kohlenstoffpfade spielen könnte. Solches Material könnte die durch HVO-Routen erzeugte leichte Fraktion ergänzen. ISCC PLUS-Anforderungen erstrecken sich auch auf Spezialchemikalien- und Aromaten-Lieferketten, was die verfügbare Anwendungsbasis für schwerere erneuerbare Fraktionen erweitern kann.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Kraftstoffmischung führt, petrochemischer Rohstoff definiert Wachstum neuDie Kraftstoffmischung hielt 2026 einen Anteil von 33,62 % am globalen Umsatz. Erneuerbare Kraftstoffpolitiken erlauben es biobasierten Mischkomponenten, zu Kraftstoffdekarbonisierungszielen beizutragen, sofern sie die relevanten Pfad- und Nachhaltigkeitsanforderungen erfüllen. Die Kraftstoffmischung bietet einen klaren ersten Absatzweg, da erneuerbares Naphtha Komponenten des konventionellen Benzinpools ergänzen kann. Lösungsmittelproduktion und Kunststoffrohstoffe nehmen kleinere Positionen ein, entwickeln sich jedoch, da Spezialchemielieferanten zertifizierte Produktansprüche anstreben. Shell hat Upgrades seiner Betriebe im Raum Sarnia beschrieben, einschließlich Plänen zur Verarbeitung erneuerbarer Rohstoffe. Diese Verwendungen verknüpfen die Nachfrage sowohl mit der Kraftstoffpolitik als auch mit dem kommerziellen Wert kohlenstoffärmerer chemischer Produkte.
Petrochemische Rohstoffe sollen von 2027 bis 2032 mit einer CAGR von 12,64 % wachsen. Das Gemeinschaftsunternehmen von LG Chem und Eni entwickelt eine Anlage für hydriertes Pflanzenöl mit einer Kapazität von 300.000 Tonnen pro Jahr in Seosan, Südkorea, die die Produktion biobasierter Materialien unterstützen soll. Das Projekt verbindet die Versorgung mit erneuerbaren Rohstoffen mit der nachgelagerten Produktion von ISCC PLUS-zertifiziertem Acrylnitril-Butadien-Styrol (ABS), Superabsorbierendem Polymer (SAP) und Ethylen-Vinylacetat (EVA)-Polymeren. Dieser Ansatz macht erneuerbares Naphtha zu einem Kerneinsatzstoff für ausgewählte Polymerportfolios und nicht zu einem ergänzenden Kauf. Der Markt kann dort profitieren, wo Chemieunternehmen die Rohstoffbeschaffung mit Zertifizierung und Produktvermarktung integrieren. Dieses Modell reduziert auch die Abhängigkeit von kurzfristigen Spotkäufen, indem das Angebot an interne oder vertraglich gebundene nachgelagerte Nachfrage geknüpft wird.
Nach Rohstoff:
Pflanzenöle dominieren, abfallbasierte Ströme wachsen am schnellstenPflanzenöle hielten 2026 einen Anteil von 39,51 % am globalen Umsatz. Raps-, Palm-, Canola- und Sojaöle werden durch eine etablierte Verarbeitungsinfrastruktur in HVO-Raffinerien unterstützt. Galps Entwicklung in Sines veranschaulicht die Integration von erneuerbarem Wasserstoff und Biokraftstoffkapazität in einem Raffinerieumfeld. Pflanzenölsysteme sind etabliert, stehen jedoch hinsichtlich Nachhaltigkeit und Wettbewerb durch die Kraftstoffnutzung unter Beobachtung. Landwirtschaftliche und forstwirtschaftliche Rückstände bieten einen separaten Weg für den Markt für erneuerbares Naphtha. UPMs BioVerno-Produkte verwenden rohes Tallöl und veranschaulichen einen forstwirtschaftlichen Rückstandspfad für Verpackungen, Textilien und Automobilkomponenten.
Gebrauchtes Speiseöl und Abfallfette sollen von 2027 bis 2032 mit einer CAGR von 12,89 % wachsen. Ihre Attraktivität ergibt sich aus geringeren Lebenszyklusemissionen und ihrer Rolle in genehmigten abfallbasierten erneuerbaren Kraftstoffpfaden. Die überarbeitete Richtlinie zur Förderung erneuerbarer Energien (RED) legt Regeln für erneuerbare Kraftstoffe im Verkehr und deren Rohstoffbehandlung fest. Repsol und Bunge kündigten 2025 eine Initiative zur Entwicklung von Zwischenfrüchten wie Leindotter und Saflor als erneuerbare Kraftstoffrohstoffe an. OMV Petrom baut eine Anlage für nachhaltige Kraftstoffe in Petrobrazi, die darauf ausgelegt ist, ihren Produktmix um nachhaltigen Flugkraftstoff, hydriertes Pflanzenöl, Bio-Naphtha und Bio-Flüssiggas (Bio-LPG) zu erweitern. Rohstoffflexibilität ist wichtig, da sie Produzenten ermöglicht, auf die Verfügbarkeit von Einsatzstoffen und Änderungen der Produktnachfrage zu reagieren. Siedlungsabfall- und Mischfallrouten bleiben frühere Optionen für die Erweiterung des Angebots über einen längeren Zeitraum. Erneuerbares Naphtha weist gegenüber konventionellem fossilem Naphtha einen Preisaufschlag auf, der die Akzeptanz bei kostensensiblen Chemiekäufern einschränken kann. Der Aufschlag ist am schwierigsten zu absorbieren, wenn Kunden keine Anforderungen an erneuerbare Inhalte haben oder wenn keine Käufer bereit sind, für zertifizierte bio-zirkuläre Produkte zu zahlen. Die Koproduktökonomie bedeutet zudem, dass erneuerbares Naphtha einen Anteil der Kapital- und Rohstoffkosten der gesamten HVO-Anlage trägt. Infolgedessen beseitigt eine höhere Produktionskapazität die Lücke zu fossilem Naphtha nicht automatisch. Der Markt wird dort eher eine steigende Nachfrage verzeichnen, wenn Compliance-Verpflichtungen, Kundenverpflichtungen oder Produktzertifizierungen einen Mehrwert über den direkten Rohstoffpreis hinaus schaffen. Produzenten sollten ihre Produktion auf Käufer ausrichten, die verifizierten erneuerbaren Inhalt in ihrer eigenen kommerziellen Positionierung nutzen können.

Geografische Analyse
Europa
Europa hielt 2026 einen Anteil von 43,45 % am globalen Umsatz. Die Region kombiniert eine große Basis an HVO- und SAF-Raffinerien mit einem entwickelten ISCC PLUS-Zertifizierungssystem. Politische Rahmenbedingungen, die kohlenstoffärmere Rohstoffe mit Chemie- und Verpackungswertschöpfungsketten verknüpfen, unterstützen den Markt für erneuerbares Naphtha. Deutschland, Frankreich, das Vereinigte Königreich und die nordischen Länder sind aktive Zentren für Beschaffung und Produktion. VARO schloss im März 2025 die Übernahme von Preem ab und schuf damit VAROPreem, was die erneuerbare Kraftstoffproduktion in Europa skaliert[2]. Nestes Rotterdamer Erweiterung fügt eine weitere wichtige Versorgungsquelle für die Region hinzu. Der regulatorische Einfluss durch RED III, Zertifizierungsanforderungen und kohlenstoffbezogene Handelsregeln unterstützt die Nachfrage nach zertifiziertem Material. Der Wettbewerbsvorteil der Region im Markt für erneuerbares Naphtha liegt in der engen Verbindung zwischen Produzenten, zertifizierten Polymerketten und Kunden, die dokumentierten erneuerbaren Inhalt suchen.
Asien-Pazifik
Asien-Pazifik soll von 2027 bis 2032 mit einer CAGR von 11,91 % wachsen. Südkorea entwickelt erneuerbare Kraftstoffkapazitäten, um die Bioraffinerie-Produktion mit der lokalen Chemieanforderung zu verbinden. LG Chem und Eni begannen im August 2025 mit dem Bau ihres Gemeinschaftsunternehmens in Seosan. Das Projekt soll Material für ISCC PLUS-zertifizierte Spezialpolymere liefern, darunter ABS, SAP und EVA. Japan treibt politische Maßnahmen im Zusammenhang mit Biomasse-Kraftstoffinvestitionen voran, da sein petrochemischer Sektor weiterhin auf importiertes Naphtha angewiesen ist. Malaysia entwickelt sich ebenfalls zu einem regionalen Produktionsstandort durch das Bioraffinerie-Projekt von PETRONAS, Enilive und Euglena in Pengerang. Das Projekt wendet Ecofining- und erneuerbare Wasserstofftechnologien an und ist für den kommerziellen Betrieb in der zweiten Hälfte des Jahres 2028 vorgesehen. Diese Investitionen könnten die regionalen Versorgungsoptionen für Chemieproduzenten stärken, die zertifizierte erneuerbare Einsatzstoffe benötigen.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika verfügt über eine etablierte Produktionsbasis für erneuerbaren Diesel, die erneuerbares Naphtha als Koprodukt liefert. Die US-amerikanische Energieinformationsbehörde hat Erweiterungen der Kapazitäten für nachhaltigen Flugkraftstoff gemeldet, was die breitere Expansion der erneuerbaren Kraftstoffinfrastruktur unterstreicht. Die US-amerikanische Politik bleibt einflussreich, da qualifizierende Pfade im Rahmen des Renewable Fuel Standard die Generierung erneuerbarer Kraftstoffgutschriften unterstützen können. Südamerika verfügt über ein erhebliches Angebot an Pflanzenöl und tierischen Fetten, aber die Nachfrage nach zertifiziertem erneuerbarem Naphtha und die Massenbilanzsinfrastruktur sind weniger entwickelt. Dies schafft Potenzial für exportorientiertes Angebot an europäische Käufer, die verifizierten erneuerbaren Inhalt schätzen. Der Nahe Osten und Afrika befinden sich in einem früheren Stadium, wobei geplante Anlagen für nachhaltigen Flugkraftstoff und hydriertes Pflanzenöl auf eine potenzielle Verlagerung hin zur regionalen Produktion hindeuten. Die regionale Wertaussicht wird von der Einführung von Zertifizierungen, der Rohstofflogistik und der kommerziellen Reife neuer Bioraffinerieprojekte abhängen. Der Weg jeder Region unterscheidet sich, wird jedoch durch die Verfügbarkeit geeigneter Rohstoffe und den Zugang zu Exportmärkten beeinflusst.
Wettbewerbslandschaft
Marktkonzentration
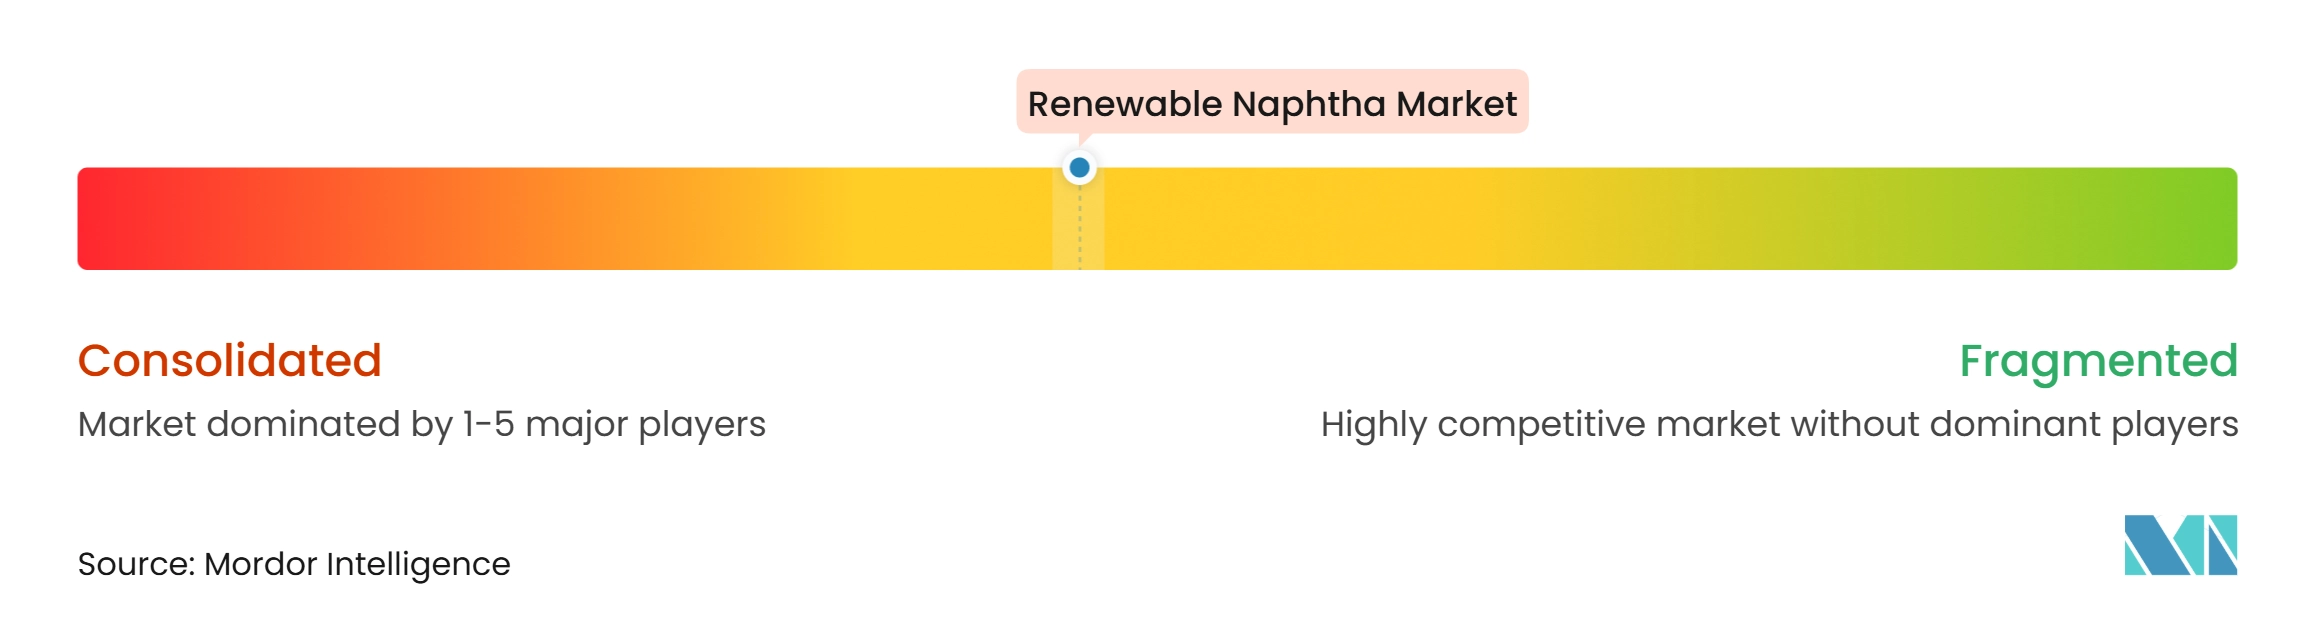
Der Markt für erneuerbares Naphtha ist mäßig konsolidiert. Neste, TotalEnergies, Enilive und das Gemeinschaftsunternehmen Valero-Darling Diamond Green Diesel gehören zu den integrierten Produzenten, die im kommerziellen Angebot von erneuerbarem Naphtha aktiv sind. Ihre Position spiegelt die erforderliche Größenordnung für den Betrieb von HVO- und SAF-Anlagen wider, bei denen erneuerbares Naphtha ein Koprodukt ist. Neste erweiterte seine Rotterdamer Raffinerie bis 2027 auf eine globale Produktionskapazität für erneuerbare Energieträger von 6,8 Millionen Tonnen. Enilive sicherte sich im Juli 2025 eine Finanzierungsvereinbarung über 500 Millionen EUR zur Umrüstung seiner Raffinerie in Livorno zu einer Bioraffinerie. Diese Investitionen stärken die Rolle großer integrierter Produzenten im Markt für erneuerbares Naphtha.
Große Produzenten positionieren erneuerbares Naphtha in der Regel als Koprodukt, das die Wirtschaftlichkeit von Anlagen für erneuerbaren Diesel und nachhaltigen Flugkraftstoff unterstützt. Dieses Modell erhöht die Markteintrittsbarrieren, da eine bedeutende Produktion Investitionen in vollständige Hydroprocessing-Anlagen erfordert. Shells Entscheidung vom September 2025, den Bau seiner Rotterdamer Biokraftstoffanlage nicht wieder aufzunehmen, zeigte, dass große Projekte weiterhin auf den Zugang zu geeigneten Rohstoffen und kommerzielle Sicherheit angewiesen sind. Enis Ecofining-Technologie wird durch internationale Partnerschaften eingesetzt, darunter Projekte in Südkorea und Malaysia. Dieser Ansatz ermöglicht es Technologie und Betriebspraktiken, über Gemeinschaftsunternehmen in neue Märkte einzutreten und die Versorgung mit erneuerbarem Naphtha mit der Expansion breiterer erneuerbarer Kraftstoffnetzwerke zu verknüpfen.
Rohstoffpfade entwickeln sich zu einem klaren Punkt der Wettbewerbsdifferenzierung. Tallöl, Siedlungsabfall, landwirtschaftliche Rückstände und Zwischenfrüchte könnten die Abhängigkeit von Vorräten an gebrauchtem Speiseöl und tierischen Fetten verringern. Repsols und Bunges Initiative für Zwischenfrüchte veranschaulicht Bemühungen zur Diversifizierung der erneuerbaren Rohstoffbasis. Repsol hat auch weiterhin die erneuerbare Kraftstoffproduktion in Spanien und Portugal entwickelt. OMVs flexible Petrobrazi-Einheit bietet ein weiteres Beispiel für eine Raffinerie, die darauf ausgelegt ist, die Produktion in Abhängigkeit von der Rohstoffverfügbarkeit und der Produktnachfrage anzupassen. Der Wettbewerb im Markt wird weiterhin auf zuverlässigen Rohstoffzugang, Verarbeitungsflexibilität und die Fähigkeit zur Lieferung zertifizierten Materials an Chemiekäufer ausgerichtet sein.
Branchenführer im Markt für erneuerbares Naphtha
-
Neste Oil Corporation
-
TotalEnergies
-
Shell plc
-
Eni S.p.A.
-
UPM
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbares Naphtha Unternehmen in diesem Bericht
- Chevron Corporation
- Darling Ingredients
- Diamond Green Diesel LLC
- Eni S.p.A.
- Galp
- Marathon Petroleum Corporation
- Neste Oil Corporation
- OMV Aktiengesellschaft
- Phillips 66 Company
- Repsol
- Shell plc
- TotalEnergies
- UPM
- Valero
- VAROPreem Sverige AB
Neueste Industrielle Entwicklungen in Markt für erneuerbares Naphtha
- August 2026: Die US-amerikanische Umweltschutzbehörde (EPA) genehmigte einen anlagenspezifischen Kraftstoffpfad für Chevrons Werk in Geismar, Louisiana (ehemals Renewable Energy Group), der es ermöglicht, dass aus CoverCress-Öl – einem winterlichen Zwischenfrucht-Ölsaaten – produziertes erneuerbares Naphtha fortschrittliche Biokraftstoff-RINs (D5) im Rahmen des Renewable Fuel Standard (RFS) generiert. Dies erweiterte die inländische Ölsaaten-Rohstoffbasis für erneuerbares Naphtha, das für regulatorische Kreditanreize in Frage kommt, und schaffte kommerzielle Sicherheit für Erzeuger vor CoverCress' erstem kommerziellen Verarbeitungsbeginn Anfang 2027.
- Juli 2026: Das Gemeinschaftsunternehmen Diamond Green Diesel von Valero Energy meldete für das zweite Quartal 2026 ein Betriebsergebnis im Segment erneuerbarer Diesel von 717 Millionen USD und kehrte damit einen Betriebsverlust von 79 Millionen USD im zweiten Quartal 2025 um. Verbesserte regulatorische Kreditwerte und eine höhere Produktion von erneuerbarem Naphtha und Diesel als Koprodukte in den kombinierten Anlagen von DGD mit einer Kapazität von 1,595 Milliarden Gallonen pro Jahr trieben diese Erholung an.
Berichtsumfang des globalen Marktes für erneuerbares Naphtha
Erneuerbares Naphtha ist eine nachhaltige Kohlenwasserstoffflüssigkeit, die als Koprodukt oder Alternative zu erdölbasiertem Naphtha bei der Herstellung von erneuerbarem Diesel oder nachhaltigem Flugkraftstoff (SAF) oder durch Pyrolyse von Kunststoffabfällen und CO2-Hydrierung produziert wird.
Der Markt für erneuerbares Naphtha ist nach Produkttyp, Anwendung, Rohstoff und Geografie segmentiert. Nach Produkttyp ist der Markt in leichtes Naphtha und schweres Naphtha unterteilt. Nach Anwendung ist der Markt in Kraftstoffmischung, petrochemischer Rohstoff, Lösungsmittelproduktion, Kunststoff- und Polymerrohstoff sowie Sonstige unterteilt. Nach Rohstoff ist der Markt in gebrauchtes Speiseöl und Abfallfette, Pflanzenöle, landwirtschaftliche und forstwirtschaftliche Rückstände, Siedlungsabfall und Mischabfall sowie Sonstige unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für erneuerbares Naphtha in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Leichtes Naphtha |
| Schweres Naphtha |
| Kraftstoffmischung |
| Petrochemischer Rohstoff |
| Lösungsmittelproduktion |
| Kunststoff- und Polymerrohstoff |
| Sonstige |
| Gebrauchtes Speiseöl und Abfallfette |
| Pflanzenöle |
| Landwirtschaftliche und forstwirtschaftliche Rückstände |
| Siedlungsabfall und Mischabfall |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Leichtes Naphtha | |
| Schweres Naphtha | ||
| Nach Anwendung | Kraftstoffmischung | |
| Petrochemischer Rohstoff | ||
| Lösungsmittelproduktion | ||
| Kunststoff- und Polymerrohstoff | ||
| Sonstige | ||
| Nach Rohstoff | Gebrauchtes Speiseöl und Abfallfette | |
| Pflanzenöle | ||
| Landwirtschaftliche und forstwirtschaftliche Rückstände | ||
| Siedlungsabfall und Mischabfall | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für erneuerbares Naphtha?
Die Marktgröße für erneuerbares Naphtha wurde 2026 auf 0,86 Milliarden USD geschätzt und soll von 0,94 Milliarden USD im Jahr 2027 auf 1,51 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,84 % während des Prognosezeitraums (2027–2032).
Welche Anwendung soll am schnellsten wachsen?
Petrochemische Rohstoffe sollen bis 2032 mit einer CAGR von 12,64 % wachsen, da Chemieproduzenten zertifizierte erneuerbare Einsatzstoffe hinzufügen.
Welche Rohstoffkategorie wächst am schnellsten?
Gebrauchtes Speiseöl und Abfallfette sollen bis 2032 mit einer CAGR von 12,89 % wachsen, unterstützt durch ihr Emissionsprofil und genehmigte Pfade.
Welche Region führt die Nachfrage nach erneuerbarem Naphtha an?
Europa führt mit einem Anteil von 43,45 % im Jahr 2026, unterstützt durch Raffineriekapazität, Zertifizierungsinfrastruktur und regulatorische Nachfrage.