
Tamaño y Participación del Mercado de Nafta Renovable
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
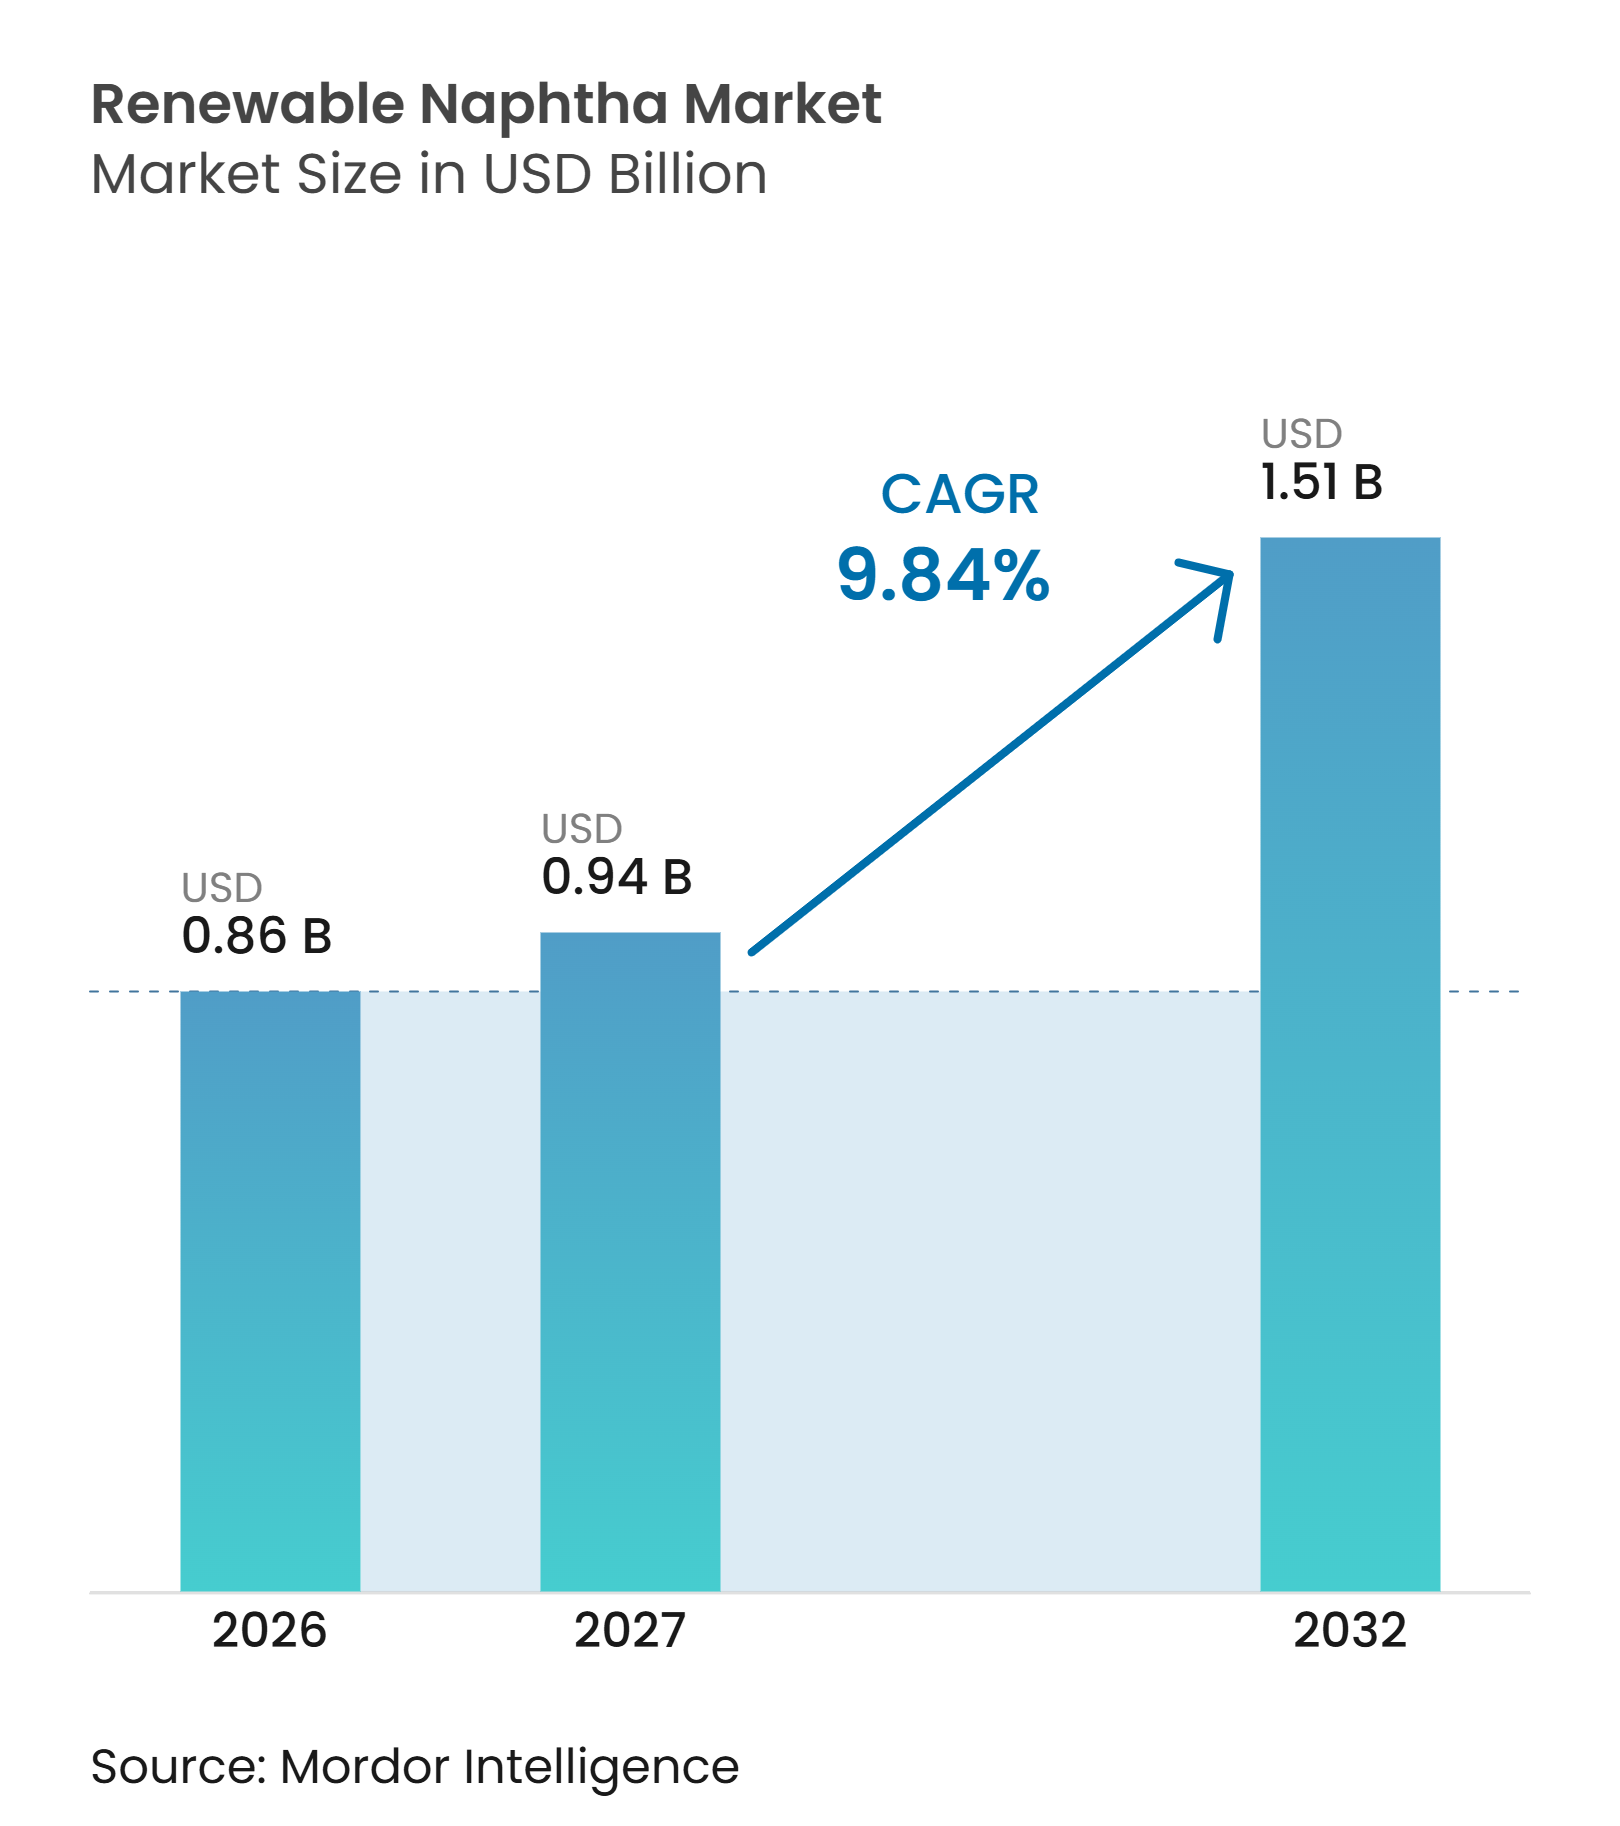
| Tamaño del Mercado (2027) | 0.94 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.51 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.84 % |
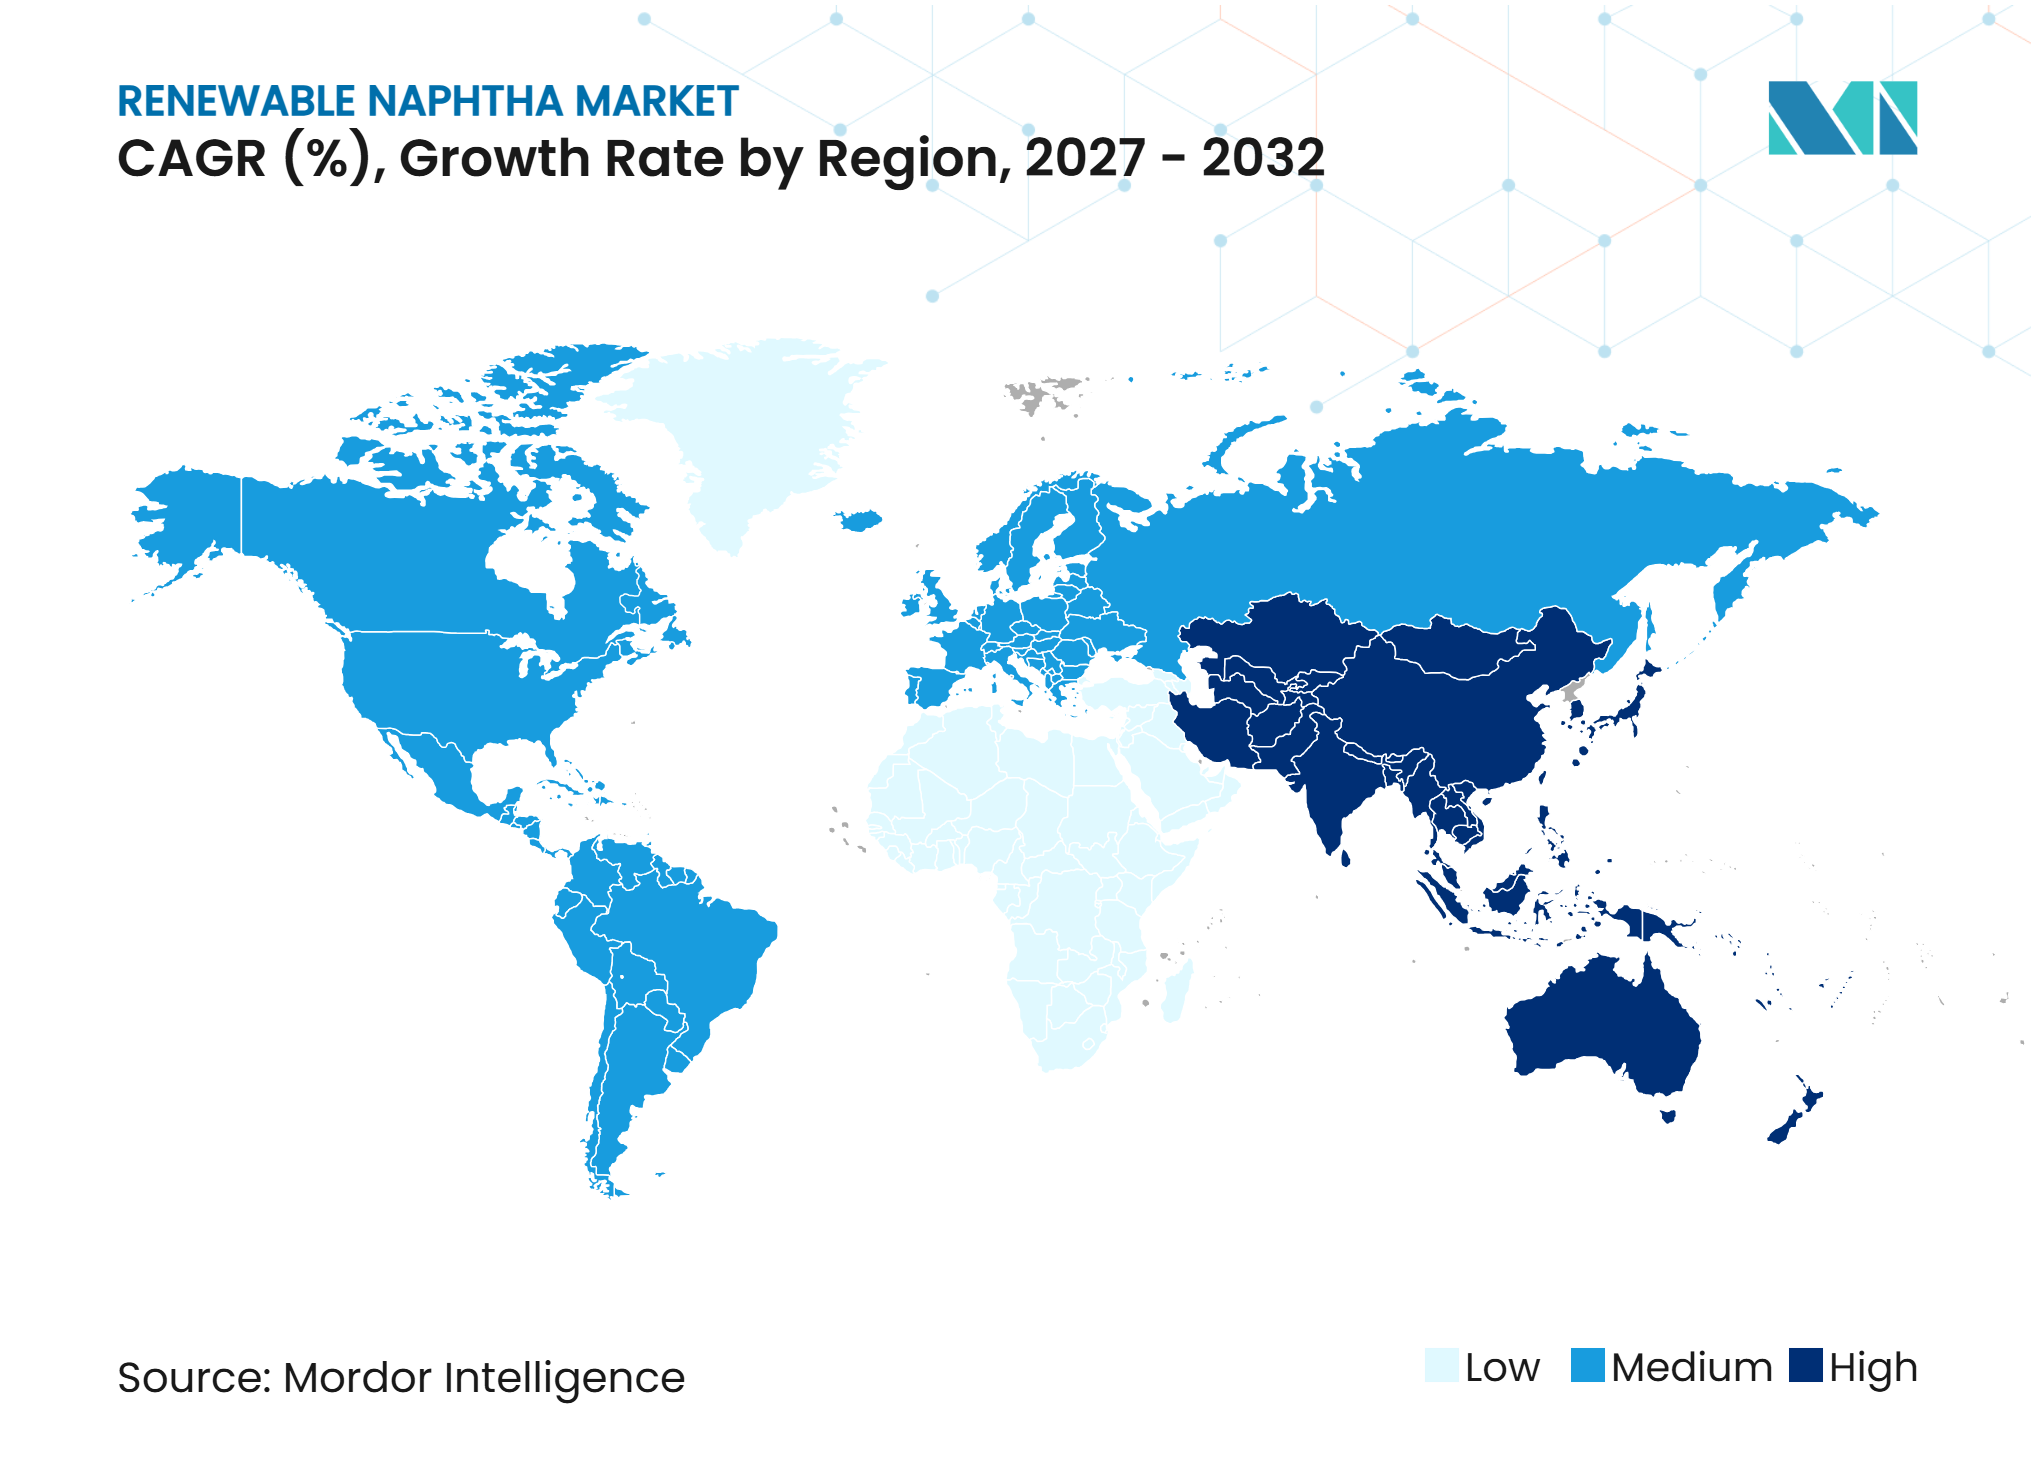
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Nafta Renovable por Mordor Intelligence
El tamaño del mercado de nafta renovable fue valorado en 0,86 mil millones de USD en 2026 y se estima que crecerá desde 0,94 mil millones de USD en 2027 hasta alcanzar 1,51 mil millones de USD para 2032, a una CAGR del 9,84% durante el período de pronóstico (2027-2032). Los requisitos regulatorios de contenido renovable y materiales con menor huella de carbono están transformando la nafta de base biológica de un insumo discrecional a una opción estratégica de aprovisionamiento, particularmente en Europa y América del Norte. La Directiva de Energías Renovables revisada de la UE establece un objetivo vinculante del 42,5% de energía renovable para 2030, mientras que el Estándar de Combustibles Renovables de EE. UU. respalda las rutas de combustibles renovables calificadas. El suministro de nafta renovable también aumenta junto con la capacidad de aceite vegetal hidrotratado y combustible de aviación sostenible, ya que es un coproducto de esas rutas de producción. Esta relación crea una oportunidad para que los productores químicos integren materiales certificados en las cadenas de suministro existentes, aunque la competencia por aceites residuales y grasas animales continúa presionando la disponibilidad de materias primas. El mercado de nafta renovable está moldeado por el cumplimiento normativo, la capacidad de refinería, los sistemas de certificación y la disposición de los compradores a pagar una prima por el contenido renovable verificado.
Conclusiones Clave del Informe
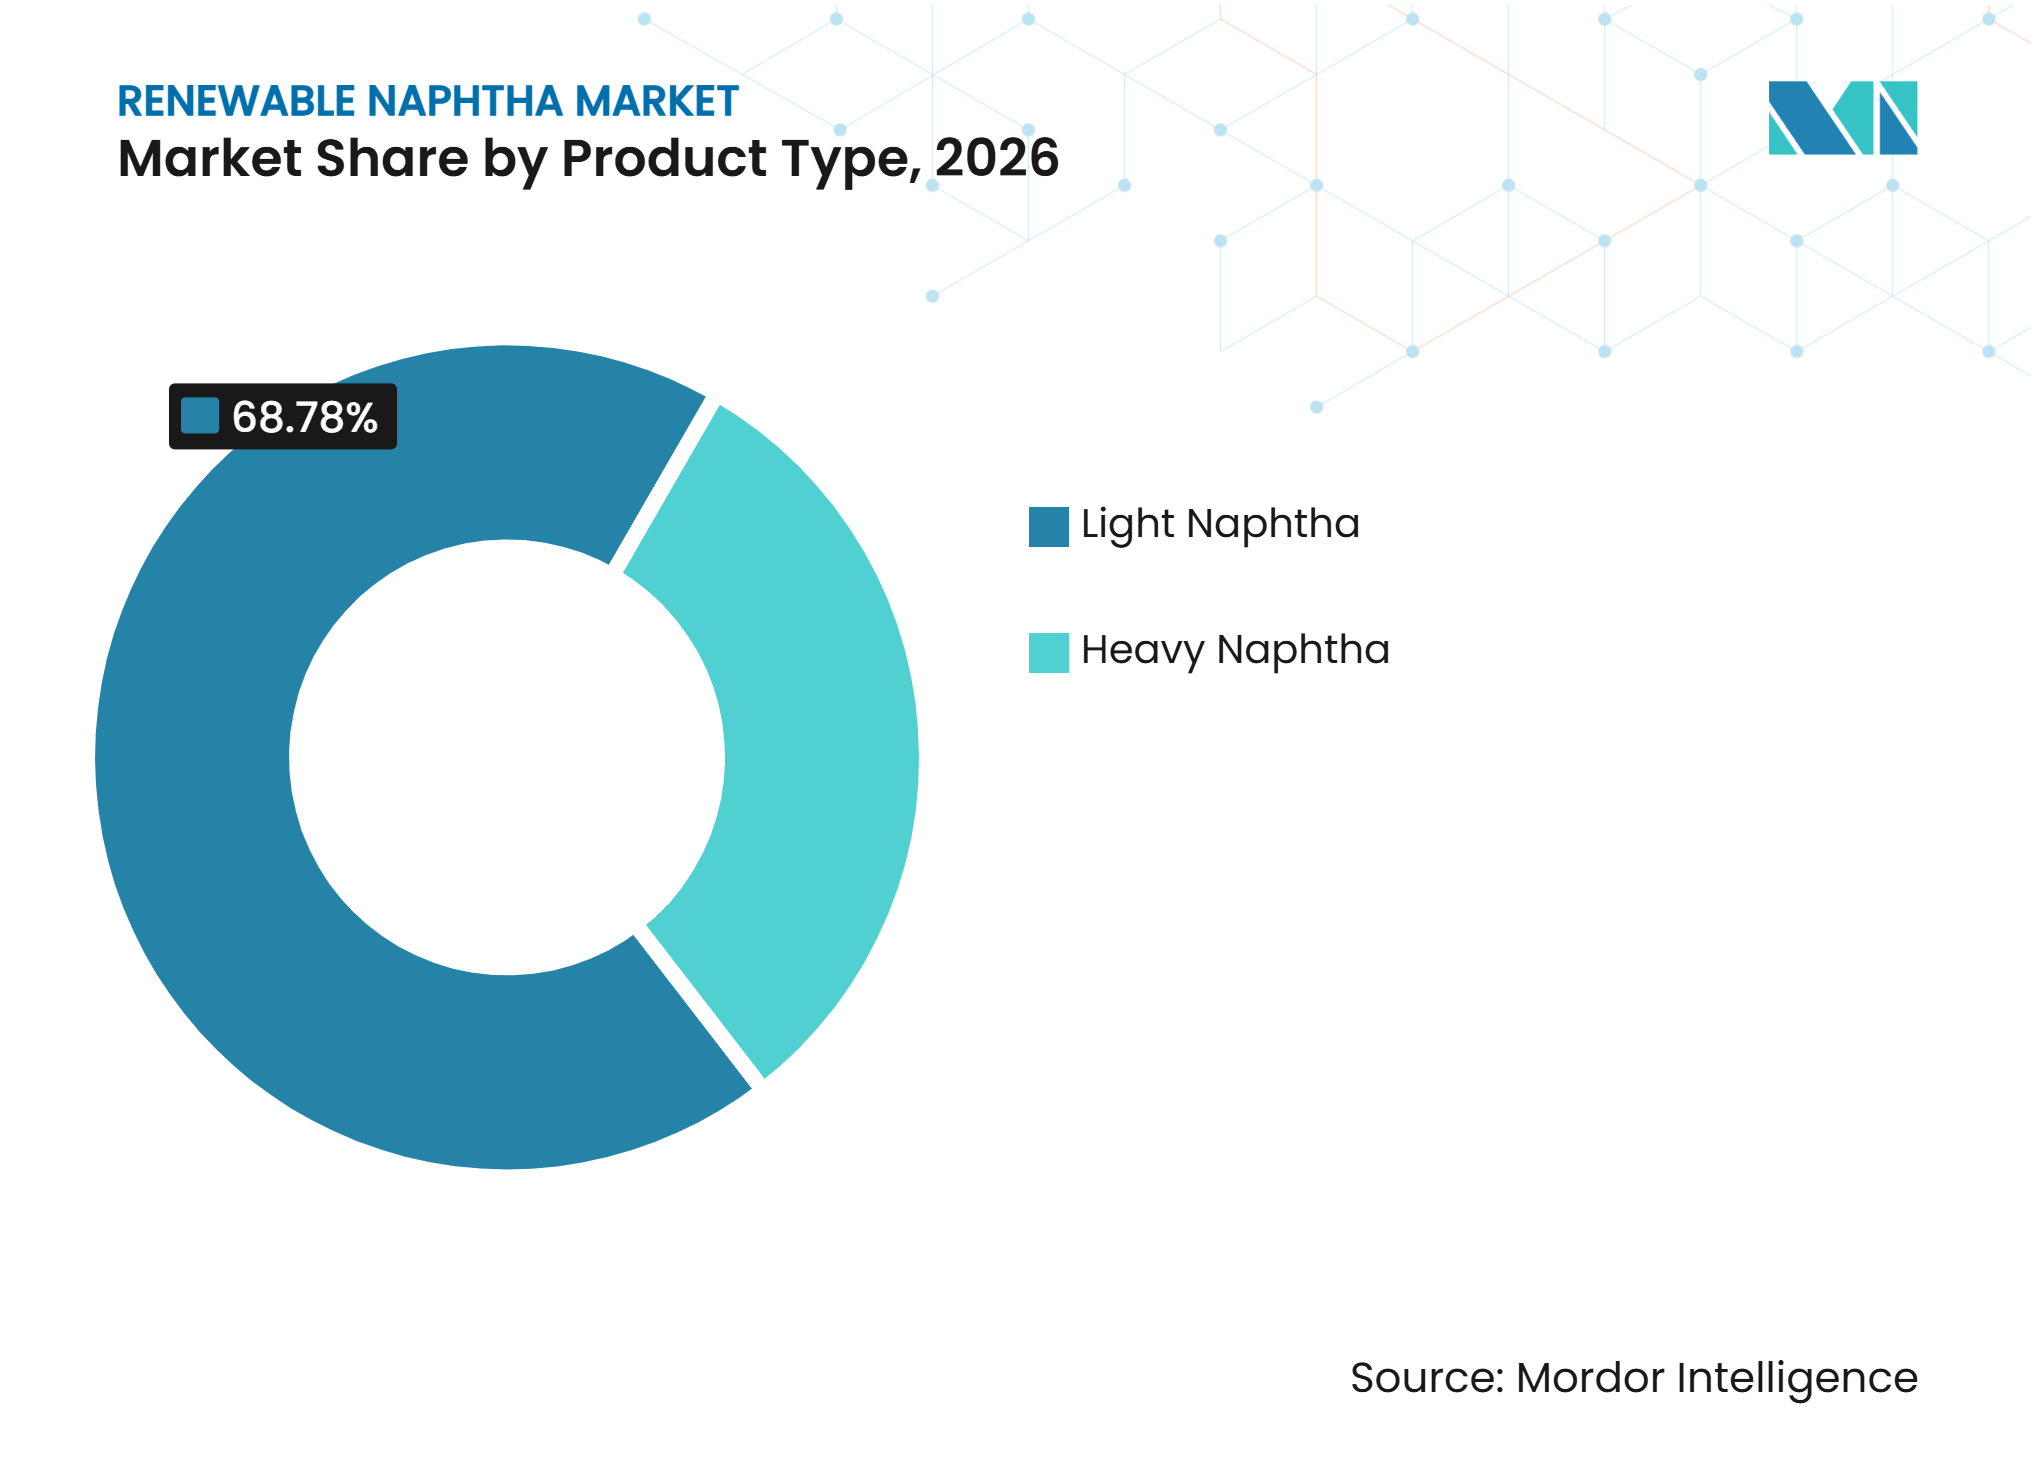
- Por tipo de producto, la nafta ligera representó el 68,78% de los ingresos globales en 2026, mientras que se proyecta que la nafta pesada crezca a una CAGR del 11,47% hasta 2032.
- Por aplicación, la mezcla de combustibles representó el 33,62% de los ingresos globales en 2026, mientras que se prevé que la materia prima petroquímica se expanda a una CAGR del 12,64% hasta 2032.
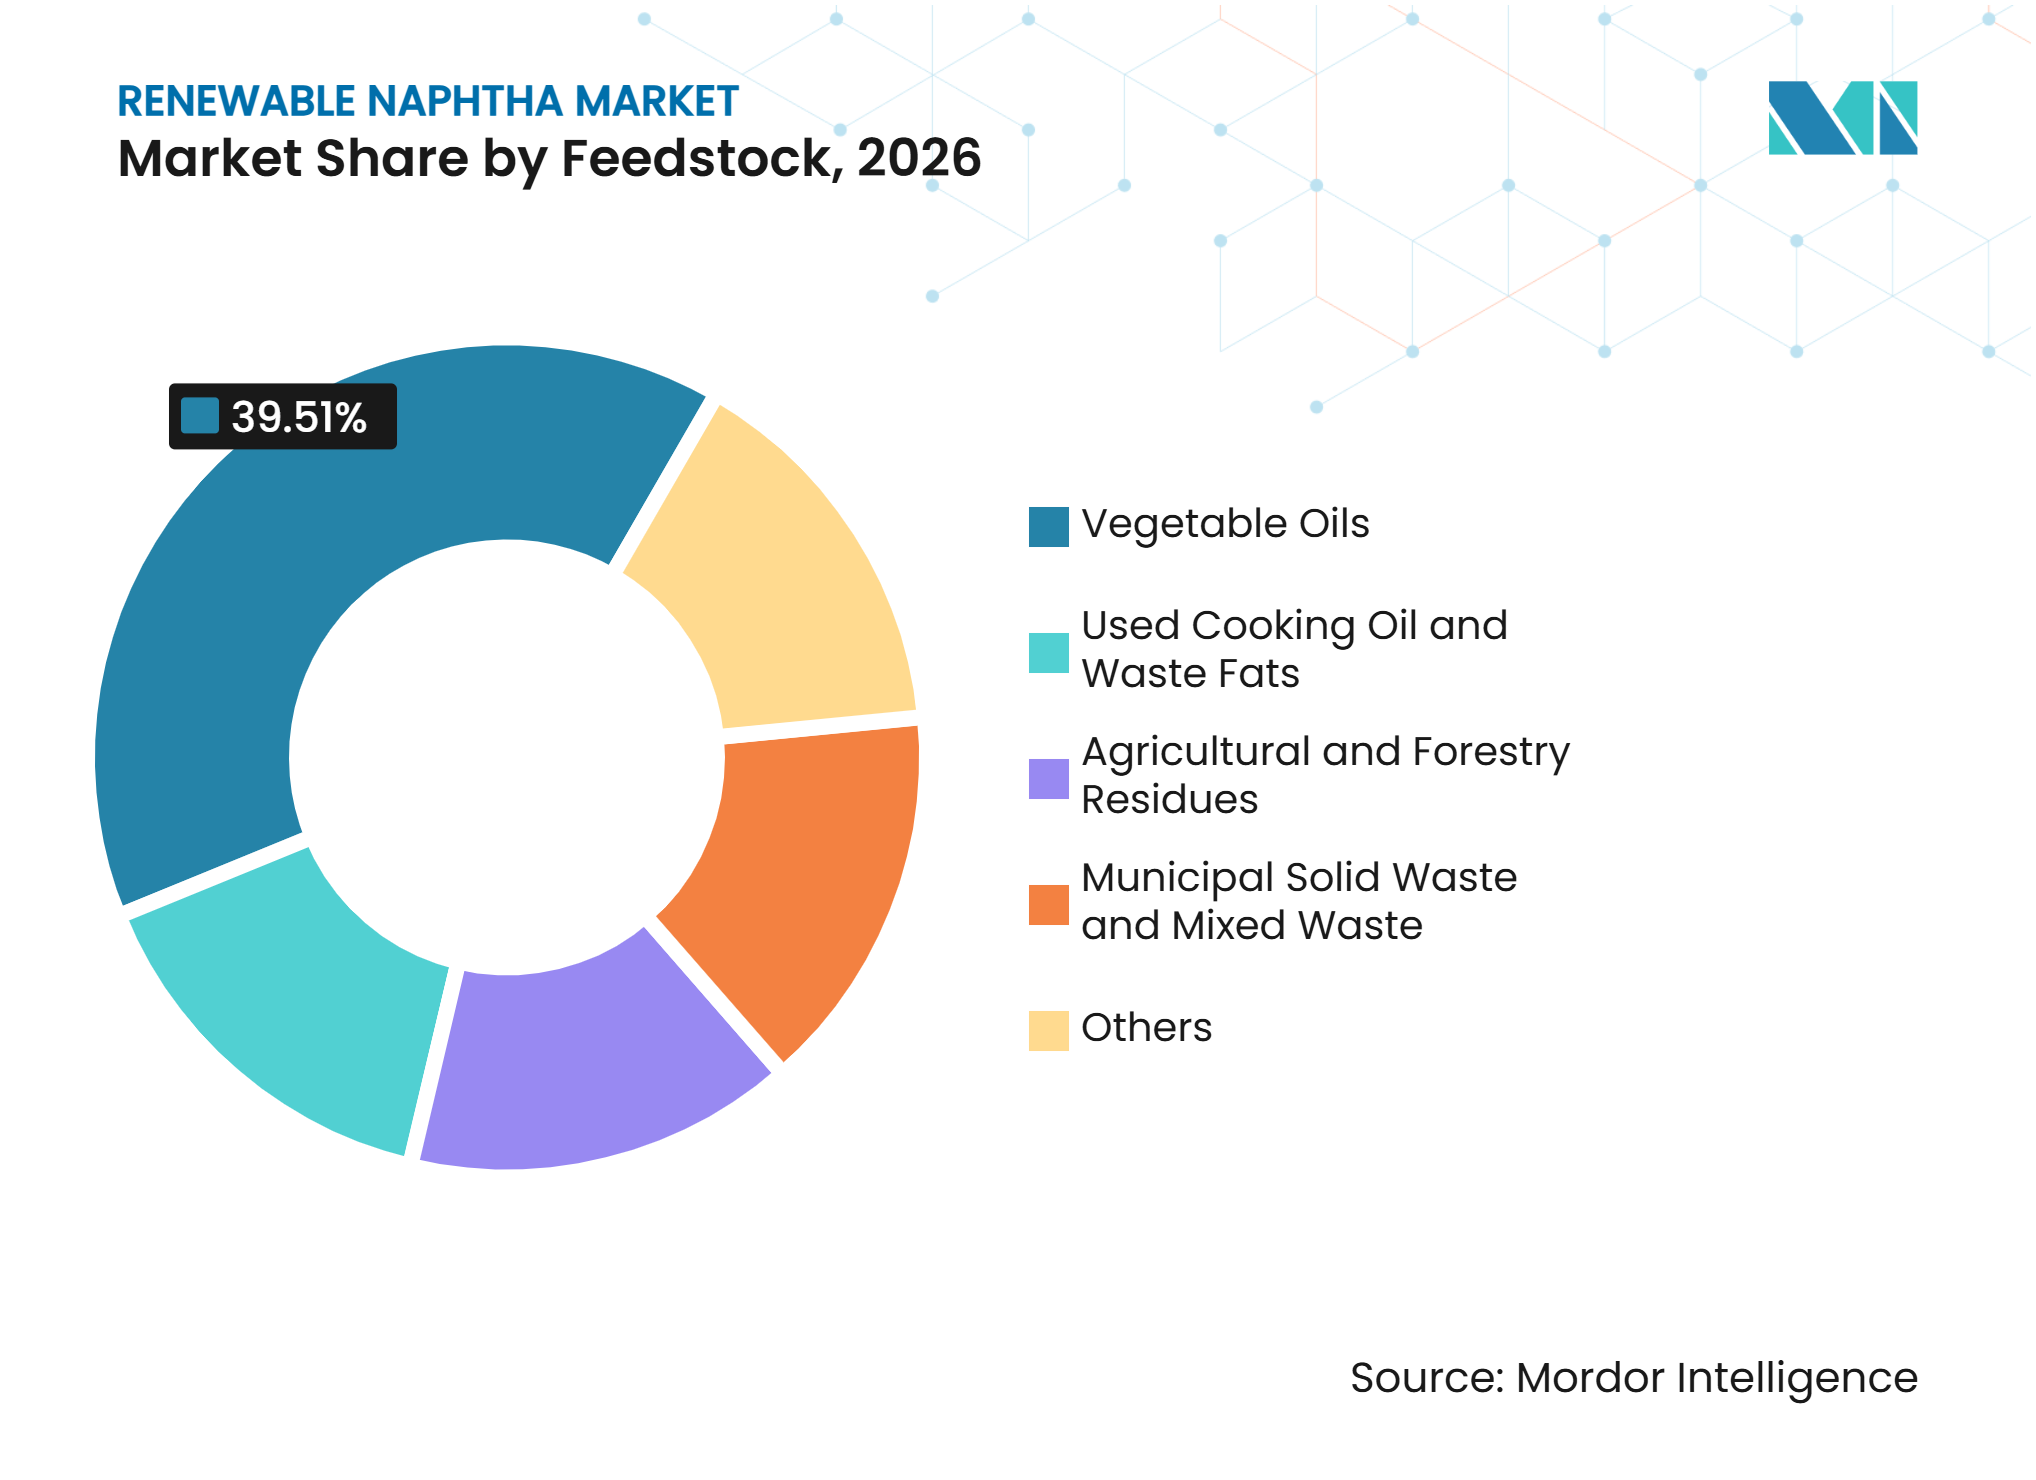
- Por materia prima, los aceites vegetales representaron el 39,51% de los ingresos globales en 2026, mientras que se proyecta que el aceite de cocina usado y las grasas residuales avancen a una CAGR del 12,89% hasta 2032.
- Por geografía, Europa representó el 43,45% de los ingresos globales en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 11,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Regulatoria de Materias Primas Petroquímicas Bajas en Carbono | +3.2% | Global, con ganancias tempranas en la UE y América del Norte | Mediano plazo (2-4 años) |
| Compatibilidad Directa con los Crackers de Vapor Existentes | +1.6% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de Aceite Vegetal Hidrotratado y Combustible de Aviación Sostenible | +2.3% | América del Norte y UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Demanda de Balance de Masa de Marcas de Envases y Bienes de Consumo | +1.4% | Global, con mayor intensidad en la UE y Asia Oriental | Mediano plazo (2-4 años) |
| Valorización de Grasas Residuales y Tall Oil | +1.1% | Europa como núcleo, con expansión hacia APAC y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Regulatoria de Materias Primas Petroquímicas Bajas en Carbono
Los productores petroquímicos en Europa y América del Norte enfrentan requisitos más estrictos para utilizar materias primas con menor huella de carbono en las operaciones de crackers de vapor. La Directiva de Energías Renovables revisada de la UE proporciona el marco de política para contabilizar el contenido renovable e implementar insumos de base biológica certificados en las cadenas de valor aguas abajo. La Certificación Internacional de Sostenibilidad y Carbono (ISCC) respalda las reclamaciones de cadena de custodia y balance de masa que conectan la nafta renovable con los compradores de polímeros y productos químicos. Las normas del Estándar de Combustibles Renovables de la EPA para 2026 y 2027 reconocen rutas de combustibles definidas y establecen el marco de política más amplio para los créditos de combustibles renovables. Los requisitos relacionados con el carbono que afectan a los bienes importados añaden presión sobre las cadenas de suministro químico para documentar los insumos de materiales. En conjunto, estos factores hacen que la nafta renovable sea más relevante para las decisiones de aprovisionamiento donde los compradores requieren contenido renovable certificado o menores emisiones durante el ciclo de vida.
Compatibilidad Directa con los Crackers de Vapor Existentes
La nafta renovable derivada del aceite vegetal hidrotratado tiene una composición parafínica similar a la de la nafta de petróleo convencional. Puede procesarse en los crackers de vapor y unidades de refinería existentes sin las modificaciones de capital requeridas para algunas materias primas alternativas bajas en carbono. Esta compatibilidad reduce la carga de implementación para los productores químicos que operan activos basados en nafta. El bajo contenido aromático y de azufre del material también puede favorecer el rendimiento de etileno y propileno en comparación con algunos grados convencionales. El desarrollo técnico sigue siendo activo en esta área a medida que los productores buscan mejorar la calidad del producto y ampliar la flexibilidad de las materias primas. El valor práctico de esta ruta es que los compradores pueden incorporar material renovable certificado manteniendo su infraestructura de procesamiento existente.
Expansión de la Capacidad de Aceite Vegetal Hidrotratado y Combustible de Aviación Sostenible
El mercado de nafta renovable se beneficia de las adiciones a la capacidad de aceite vegetal hidrotratado y combustible de aviación sostenible, ya que ambas rutas producen nafta renovable como coproducto. Se espera que la expansión de Neste en Róterdam aumente la capacidad de producción global de energías renovables de 5,5 millones de toneladas a 6,8 millones de toneladas por año para 2027. El proyecto de Galp en Sines combina inversiones en hidrógeno renovable y biocombustibles, incluidos sistemas de producción que generan bio-nafta y bio-propano. Las instalaciones orientadas al combustible de aviación sostenible pueden generar una producción de nafta renovable que supere la demanda inmediata del sector químico en algunos períodos. Esto puede mejorar la disponibilidad del material para los compradores calificados, pero también significa que la economía de la nafta renovable sigue vinculada al desempeño más amplio de los activos de diésel renovable y combustible de aviación sostenible. La respuesta de la oferta en el mercado de nafta renovable está, por tanto, impulsada tanto por la política de aviación y diésel como por la demanda petroquímica.
Demanda de Balance de Masa y Valorización de Grasas Residuales
Las empresas de envases y bienes de consumo están construyendo cadenas de balance de masa certificadas para polímeros renovables y reciclados. ISCC PLUS introdujo documentos de sistema independientes y orientaciones actualizadas sobre balance de masa en 2025, aclarando el marco que utilizan los participantes en estas cadenas[1]. La nafta renovable es un insumo aguas arriba para estas cadenas de polímeros, y los compromisos de marca pueden respaldar acuerdos de aprovisionamiento a más largo plazo. Las grasas residuales, el aceite de cocina usado y el tall oil ofrecen rutas adicionales hacia el uso de materias primas con menor huella de carbono. UPM utiliza tall oil crudo de la producción de pulpa en su biorrefinería de Lappeenranta, demostrando una ruta comercial fuera de los aceites vegetales vírgenes. Los contratos a largo plazo para nafta renovable certificada pueden reducir la disponibilidad en el mercado spot y diferenciar el suministro certificado del no certificado.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia por Materias Primas y Calidad Variable de las Mismas | -2.0% | Global, con implicaciones para APAC | Corto plazo (≤ 2 años) |
| Prima de Precio Renovable frente a la Nafta Fósil | -1.5% | Global | Mediano plazo (2-4 años) |
| Calidad Variable de las Materias Primas y Especificaciones de la Nafta | -0.8% | APAC como núcleo, con implicaciones globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia por Materias Primas y Calidad Variable de las Mismas
La nafta renovable, el diésel renovable y el combustible de aviación sostenible se nutren de muchas de las mismas corrientes de residuos, incluidos el aceite de cocina usado y las grasas animales. La Agencia Internacional de Energía informó que la demanda estaba aumentando la presión sobre los suministros de aceite vegetal y aceite residual a medida que se expandía la producción de biocombustibles. Un estudio revisado por pares de 2026 identificó la disponibilidad finita de grasas, aceites y sebos como una restricción clave en las rutas de combustibles bajos en carbono en competencia. Los productores de combustible de aviación sostenible pueden ser capaces de sostener precios más altos de materias primas porque los requisitos de política respaldan directamente su producción. La calidad variable de las materias primas también plantea desafíos para la consistencia de la producción y para cumplir con las especificaciones de la nafta, particularmente donde los sistemas de recolección están menos desarrollados. Estas condiciones pueden elevar los costos en el mercado de nafta renovable y requerir que los productores construyan sistemas de aprovisionamiento y procesamiento de materias primas más flexibles.
Prima de Precio Renovable frente a la Nafta Fósil
La nafta renovable certificada tiene una prima de precio sobre la nafta fósil convencional, lo que puede limitar su adopción entre los compradores químicos sensibles a los costos. La prima es más difícil de absorber cuando los clientes no enfrentan requisitos de contenido renovable o cuando no hay compradores dispuestos a pagar por productos bio-circulares certificados. La economía de coproductos también significa que la nafta renovable lleva una parte de los costos de capital y materias primas de la instalación más amplia de aceite vegetal hidrotratado. Como resultado, una mayor capacidad de producción no cierra automáticamente la brecha de precios con la nafta fósil. Es más probable que la demanda en el mercado de nafta renovable crezca donde las obligaciones de cumplimiento, los compromisos de los clientes o la certificación de productos creen valor más allá del precio directo de la materia prima. Por tanto, los productores deben alinear su producción con compradores que puedan utilizar el contenido renovable verificado en su propio posicionamiento comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Nafta Ligera Lidera en Participación, la Fracción Pesada Registra un Crecimiento más RápidoLa nafta ligera representó el 68,78% de los ingresos globales en 2026. La fracción C5-C9 coincide con el rango de ebullición y las especificaciones de parafina utilizadas por muchos crackers de vapor en Europa y América del Norte. Esta compatibilidad convierte a la nafta ligera en un punto de entrada común para las cadenas de suministro de balance de masa del sector químico. La ruta del aceite vegetal hidrotratado también tiende a producir fracciones ligeras significativas cuando las instalaciones están configuradas para la producción de olefinas aguas abajo. Este patrón de producción se alinea con los requisitos de los compradores petroquímicos integrados. La biorrefinería de Lappeenranta de UPM utiliza tall oil crudo para producir combustibles renovables y nafta que abastecen cadenas de valor de polímeros para envases, textiles y automoción bajo sistemas de certificación.
Se proyecta que la nafta pesada crezca a una CAGR del 11,47% entre 2027 y 2032. Este crecimiento refleja la demanda de crackers configurados para cargas más pesadas de C10+ y de reformadores que producen precursores aromáticos. Las perspectivas de valor para la nafta pesada están respaldadas por el interés en una gama más amplia de insumos químicos de atribución biológica. La investigación presentada en la 33.ª Conferencia Europea de Biomasa examinó el papel que la nafta de Fischer-Tropsch podría desempeñar para satisfacer la demanda química europea a través de rutas de carbono biogénico. Dicho material podría complementar la fracción ligera producida a través de rutas de aceite vegetal hidrotratado. Los requisitos de ISCC PLUS también se están extendiendo a través de las cadenas de suministro de productos químicos especiales y aromáticos, lo que puede ampliar la base de aplicaciones disponibles para las fracciones renovables más pesadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Mezcla de Combustibles Lidera, la Materia Prima Petroquímica Redefine el CrecimientoLa mezcla de combustibles representó el 33,62% de los ingresos globales en 2026. Las políticas de combustibles renovables permiten que los componentes de mezcla de base biológica contribuyan a los objetivos de descarbonización de combustibles cuando cumplen con los requisitos de ruta y sostenibilidad pertinentes. La mezcla de combustibles ofrece una salida inicial clara, ya que la nafta renovable puede complementar los componentes del conjunto de gasolina convencional. La producción de solventes y las materias primas para plásticos ocupan posiciones menores, pero se están desarrollando a medida que los proveedores de productos químicos especiales buscan reclamaciones de productos certificados. Shell ha descrito mejoras en sus operaciones en el área de Sarnia, incluidos planes para el procesamiento de materias primas renovables. Estos usos vinculan la demanda tanto a la política de combustibles como al valor comercial de los productos químicos con menor huella de carbono.
Se prevé que la materia prima petroquímica se expanda a una CAGR del 12,64% de 2027 a 2032. La empresa conjunta de LG Chem con Eni está desarrollando una instalación de aceite vegetal hidrotratado de 300.000 toneladas por año en Seosan, Corea del Sur, diseñada para apoyar la producción de materiales de base biológica. El proyecto conecta el suministro de materias primas renovables con la producción aguas abajo de polímeros Acrilonitrilo Butadieno Estireno (ABS), Polímero Superabsorbente (SAP) y Acetato de Vinilo y Etileno (EVA) certificados por ISCC PLUS. Este enfoque convierte a la nafta renovable en un insumo central para carteras de polímeros seleccionadas en lugar de una compra complementaria. El mercado puede beneficiarse cuando las empresas químicas integran el aprovisionamiento de materias primas con la certificación y la comercialización de productos. Este modelo también reduce la exposición a compras spot a corto plazo al vincular el suministro a la demanda interna o contratada aguas abajo.
Por Materia Prima:
Los Aceites Vegetales Dominan, las Corrientes de Base Residual Crecen más RápidoLos aceites vegetales representaron el 39,51% de los ingresos globales en 2026. Los aceites de colza, palma, canola y soja están respaldados por una infraestructura de procesamiento establecida en las refinerías de aceite vegetal hidrotratado. El desarrollo de Sines de Galp ilustra la integración de la capacidad de hidrógeno renovable y biocombustibles dentro de un entorno de refinería. Los sistemas de aceite vegetal están establecidos, pero enfrentan escrutinio en cuanto a sostenibilidad y competencia por el uso como combustible. Los residuos agrícolas y forestales ofrecen una ruta separada para el mercado de nafta renovable. Los productos BioVerno de UPM utilizan tall oil crudo y ejemplifican una ruta de residuos forestales para envases, textiles y componentes de automoción.
Se espera que el aceite de cocina usado y las grasas residuales crezcan a una CAGR del 12,89% de 2027 a 2032. Su atractivo proviene de las menores emisiones durante el ciclo de vida y su papel en las rutas de combustibles renovables de base residual aprobadas. La Directiva de Energías Renovables revisada (RED) define las normas para los combustibles de transporte renovables y su tratamiento como materia prima. Repsol y Bunge anunciaron una iniciativa en 2025 para desarrollar cultivos intermedios, como camelina y cártamo, como materias primas para combustibles renovables. OMV Petrom está construyendo una unidad de combustibles sostenibles en Petrobrazi, diseñada para ajustar su mezcla de productos para incluir combustible de aviación sostenible, aceite vegetal hidrotratado, bio-nafta y gas licuado de petróleo biológico (bio-GLP). La flexibilidad de las materias primas es importante porque permite a los productores responder a la disponibilidad de insumos y a los cambios en la demanda de productos. Las rutas de residuos sólidos urbanos y residuos mixtos siguen siendo opciones en etapas más tempranas para añadir suministro durante un período más largo. La nafta renovable tiene una prima de precio sobre la nafta fósil convencional, lo que puede limitar su adopción entre los compradores químicos sensibles a los costos. La prima es más difícil de absorber cuando los clientes no enfrentan requisitos de contenido renovable o cuando ningún comprador está dispuesto a pagar por productos bio-circulares certificados. La economía de coproductos también significa que la nafta renovable lleva una parte de los costos de capital y materias primas de la instalación más amplia de aceite vegetal hidrotratado. Como resultado, una mayor capacidad de producción no elimina automáticamente la brecha con la nafta fósil. Es más probable que el mercado vea un aumento de la demanda cuando las obligaciones de cumplimiento, los compromisos de los clientes o la certificación de productos creen valor más allá del precio directo de la materia prima. Los productores deben alinear su producción con compradores que puedan utilizar el contenido renovable verificado en su propio posicionamiento comercial.

Análisis Geográfico
Europa
Europa representó el 43,45% de los ingresos globales en 2026. La región combina una gran base de refinerías de aceite vegetal hidrotratado y combustible de aviación sostenible con un sistema de certificación ISCC PLUS desarrollado. Los marcos de política que vinculan las materias primas con menor huella de carbono a las cadenas de valor químicas y de envases respaldan el mercado de nafta renovable. Alemania, Francia, el Reino Unido y los países nórdicos son centros activos de aprovisionamiento y producción. VARO completó su adquisición de Preem en marzo de 2025, creando VAROPreem y añadiendo escala a la producción de combustibles renovables en Europa[2]. La expansión de Neste en Róterdam añade otra fuente de suministro importante para la región. La influencia regulatoria a través de RED III, los requisitos de certificación y las normas comerciales relacionadas con el carbono respaldan la demanda de material certificado. La ventaja del mercado de nafta renovable de la región radica en la estrecha conexión entre productores, cadenas de polímeros certificados y clientes que buscan contenido renovable documentado.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,91% de 2027 a 2032. Corea del Sur está desarrollando capacidad de combustibles renovables para conectar la producción de biorrefinerías con la demanda química local. LG Chem y Eni iniciaron la construcción de su empresa conjunta en Seosan en agosto de 2025. El proyecto está destinado a suministrar material para polímeros especiales certificados por ISCC PLUS, incluidos ABS, SAP y EVA. Japón está avanzando en medidas de política relacionadas con la inversión en combustibles de biomasa, ya que su sector petroquímico sigue siendo dependiente de la nafta importada. Malasia también está emergiendo como una ubicación de producción regional a través del proyecto de biorrefinería de PETRONAS, Enilive y Euglena en Pengerang. El proyecto aplica tecnologías de Ecofining e hidrógeno renovable y tiene como objetivo las operaciones comerciales en la segunda mitad de 2028. Estas inversiones pueden fortalecer las opciones de suministro regional para los productores químicos que requieren insumos renovables certificados.
América del Norte, América del Sur y Oriente Medio y África
América del Norte cuenta con una base establecida de producción de diésel renovable que proporciona nafta renovable como coproducto. La Administración de Información Energética de EE. UU. ha informado sobre adiciones a la capacidad de combustible de aviación sostenible, reforzando la expansión más amplia de la infraestructura de combustibles renovables. La política de EE. UU. sigue siendo influyente porque las rutas calificadas bajo el Estándar de Combustibles Renovables pueden respaldar la generación de créditos de combustibles renovables. América del Sur tiene una disponibilidad sustancial de aceite vegetal y grasa animal, pero la demanda de nafta renovable certificada y la infraestructura de balance de masa siguen siendo menos desarrolladas. Esto crea potencial para un suministro orientado a la exportación hacia compradores europeos que valoran el contenido renovable verificado. Oriente Medio y África se encuentran en una etapa más temprana, con instalaciones planificadas para combustible de aviación sostenible y aceite vegetal hidrotratado que indican un posible cambio hacia la producción regional. Las perspectivas de valor regional dependerán de la adopción de certificaciones, la logística de materias primas y la madurez comercial de los nuevos proyectos de biorrefinería. El camino de cada región es diferente, pero está influenciado por la disponibilidad de materias primas adecuadas y el acceso a los mercados de exportación.
Panorama Competitivo
Concentración del Mercado
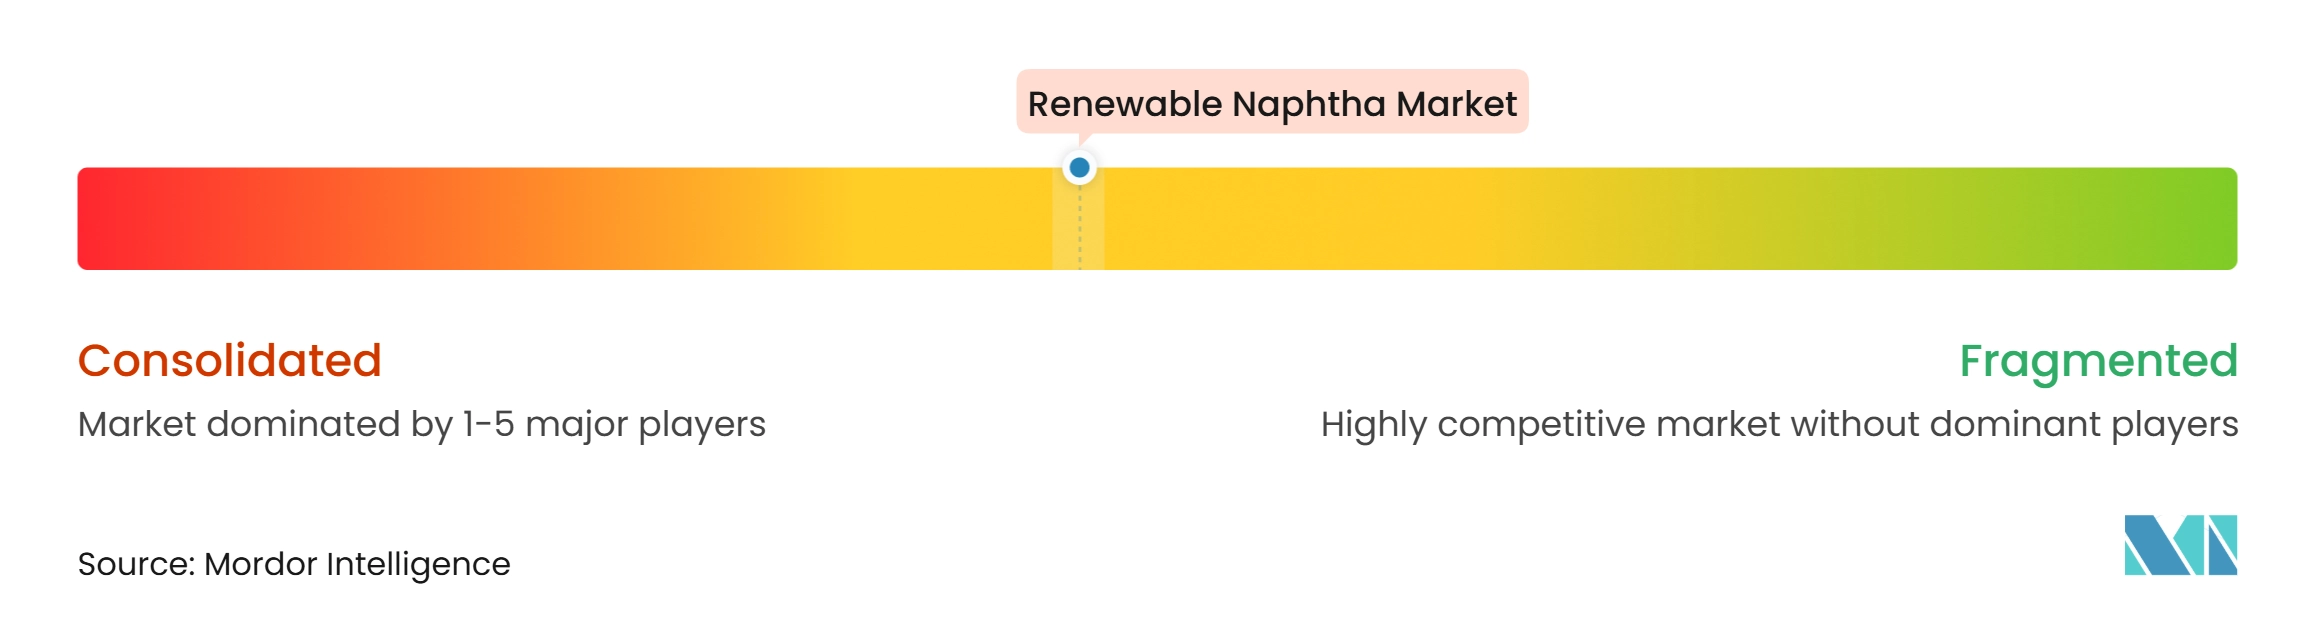
El mercado de nafta renovable está moderadamente consolidado. Neste, TotalEnergies, Enilive y la empresa conjunta Valero-Darling Diamond Green Diesel se encuentran entre los productores integrados activos en el suministro comercial de nafta renovable. Su posición refleja la escala necesaria para operar activos de aceite vegetal hidrotratado y combustible de aviación sostenible, donde la nafta renovable es un coproducto. Neste amplió su refinería de Róterdam a 6,8 millones de toneladas de capacidad global de producción de energías renovables para 2027. Enilive aseguró un acuerdo de financiación de 500 millones de EUR en julio de 2025 para convertir su refinería de Livorno en una biorrefinería. Estas inversiones refuerzan el papel de los grandes productores integrados en el mercado de nafta renovable.
Los grandes productores generalmente posicionan la nafta renovable como un coproducto que respalda la economía de las plantas de diésel renovable y combustible de aviación sostenible. Este modelo eleva las barreras de entrada porque una producción significativa requiere inversión en instalaciones de hidroprocesamiento a escala completa. La decisión de Shell en septiembre de 2025 de no reiniciar la construcción de su planta de biocombustibles en Róterdam demostró que los grandes proyectos siguen dependiendo del acceso a materias primas viables y a la certeza comercial. La tecnología Ecofining de Eni se está implementando a través de asociaciones internacionales, incluidos proyectos en Corea del Sur y Malasia. Este enfoque permite que la tecnología y las prácticas operativas entren en nuevos mercados a través de empresas conjuntas, vinculando el suministro de nafta renovable a la expansión de redes de combustibles renovables más amplias.
Las rutas de materias primas están emergiendo como un punto claro de diferenciación competitiva. El tall oil, los residuos sólidos urbanos, los residuos agrícolas y los cultivos intermedios podrían reducir la dependencia de los suministros de aceite de cocina usado y grasa animal. La iniciativa de cultivos intermedios de Repsol y Bunge ilustra los esfuerzos por diversificar la base de materias primas renovables. Repsol también ha continuado desarrollando la producción de combustibles renovables en España y Portugal. La unidad flexible Petrobrazi de OMV Petrom ofrece otro ejemplo de una refinería diseñada para ajustar la producción en respuesta a la disponibilidad de materias primas y la demanda de productos. La competencia en el mercado seguirá centrada en el acceso confiable a las materias primas, la flexibilidad de procesamiento y la capacidad de suministrar material certificado a los compradores químicos.
Líderes de la Industria de Nafta Renovable
-
Neste Oil Corporation
-
TotalEnergies
-
Shell plc
-
Eni S.p.A.
-
UPM
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Nafta Renovable Empresas cubiertas en este informe
- Chevron Corporation
- Darling Ingredients
- Diamond Green Diesel LLC
- Eni S.p.A.
- Galp
- Marathon Petroleum Corporation
- Neste Oil Corporation
- OMV Aktiengesellschaft
- Phillips 66 Company
- Repsol
- Shell plc
- TotalEnergies
- UPM
- Valero
- VAROPreem Sverige AB
Desarrollos recientes de la industria en Mercado de Nafta Renovable
- Agosto de 2026: La EPA de EE. UU. aprobó una ruta de combustible específica para la planta de Chevron en Geismar, Luisiana (anteriormente Renewable Energy Group), permitiendo que la nafta renovable producida a partir de aceite de CoverCress, una oleaginosa de cultivo de cobertura invernal, genere RINs de biocombustible avanzado (D5) bajo el Estándar de Combustibles Renovables (RFS). Esto amplió la base de oleaginosas domésticas para la nafta renovable elegible para incentivos de crédito regulatorio y proporcionó certeza comercial para los agricultores antes de la primera trituración comercial de CoverCress a principios de 2027.
- Julio de 2026: La empresa conjunta Diamond Green Diesel de Valero Energy reportó un ingreso operativo del segmento de diésel renovable de 717 millones de USD para el segundo trimestre de 2026, revirtiendo una pérdida operativa del segundo trimestre de 2025 de 79 millones de USD. La mejora en los valores de créditos regulatorios y una mayor producción de nafta renovable y coproducción de diésel en las instalaciones combinadas de DGD, con una capacidad de 1.595 millones de galones por año, impulsaron esta recuperación.
Alcance del Informe Global del Mercado de Nafta Renovable
La nafta renovable es un líquido de hidrocarburo sostenible producido como coproducto o alternativa a la nafta de base petrolífera durante la producción de diésel renovable o combustible de aviación sostenible (SAF), o a través de la pirólisis de plásticos residuales y la hidrogenación de CO2.
El mercado de nafta renovable está segmentado por tipo de producto, aplicación, materia prima y geografía. Por tipo de producto, el mercado está segmentado en nafta ligera y nafta pesada. Por aplicación, el mercado está segmentado en mezcla de combustibles, materia prima petroquímica, producción de solventes, materia prima para plásticos y polímeros, y otros. Por materia prima, el mercado está segmentado en aceite de cocina usado y grasas residuales, aceites vegetales, residuos agrícolas y forestales, residuos sólidos urbanos y residuos mixtos, y otros. El informe también cubre los tamaños de mercado y los pronósticos para la nafta renovable en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Nafta Ligera |
| Nafta Pesada |
| Mezcla de Combustibles |
| Materia Prima Petroquímica |
| Producción de Solventes |
| Materia Prima para Plásticos y Polímeros |
| Otros |
| Aceite de Cocina Usado y Grasas Residuales |
| Aceites Vegetales |
| Residuos Agrícolas y Forestales |
| Residuos Sólidos Urbanos y Residuos Mixtos |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Nafta Ligera | |
| Nafta Pesada | ||
| Por Aplicación | Mezcla de Combustibles | |
| Materia Prima Petroquímica | ||
| Producción de Solventes | ||
| Materia Prima para Plásticos y Polímeros | ||
| Otros | ||
| Por Materia Prima | Aceite de Cocina Usado y Grasas Residuales | |
| Aceites Vegetales | ||
| Residuos Agrícolas y Forestales | ||
| Residuos Sólidos Urbanos y Residuos Mixtos | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Nafta Renovable?
El tamaño del mercado de nafta renovable fue valorado en 0,86 mil millones de USD en 2026 y se estima que crecerá desde 0,94 mil millones de USD en 2027 hasta alcanzar 1,51 mil millones de USD para 2032, a una CAGR del 9,84% durante el período de pronóstico (2027-2032).
¿Qué aplicación se espera que crezca más rápido?
Se prevé que la materia prima petroquímica crezca a una CAGR del 12,64% hasta 2032, a medida que los productores químicos añaden insumos renovables certificados.
¿Qué categoría de materia prima crece más rápido?
Se proyecta que el aceite de cocina usado y las grasas residuales crezcan a una CAGR del 12,89% hasta 2032, respaldados por su perfil de emisiones y las rutas aprobadas.
¿Qué región lidera la demanda de nafta renovable?
Europa lidera con una participación del 43,45% en 2026, respaldada por la capacidad de refinería, la infraestructura de certificación y la demanda regulatoria.