
リサイクルテレフタル酸(rTPA)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.58 十億米ドル |
| 市場規模 (2032) | 3.22 十億米ドル |
| 成長率 (2027 - 2032) | 4.56 % |
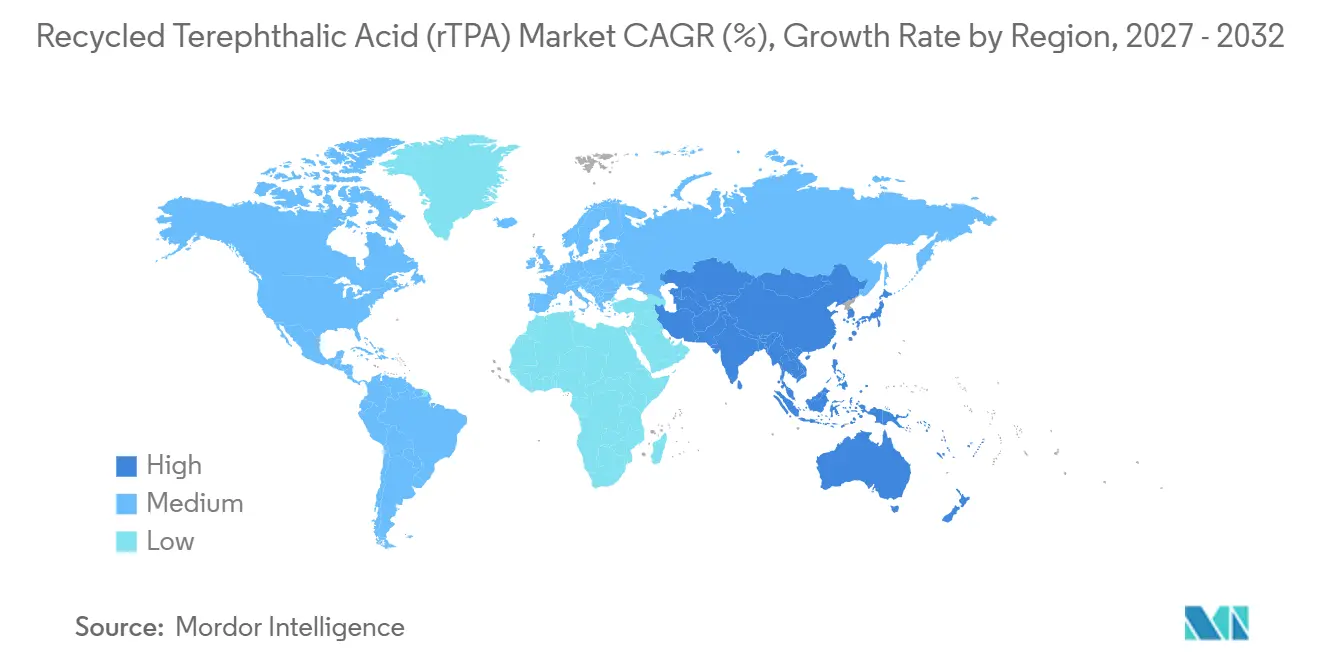
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
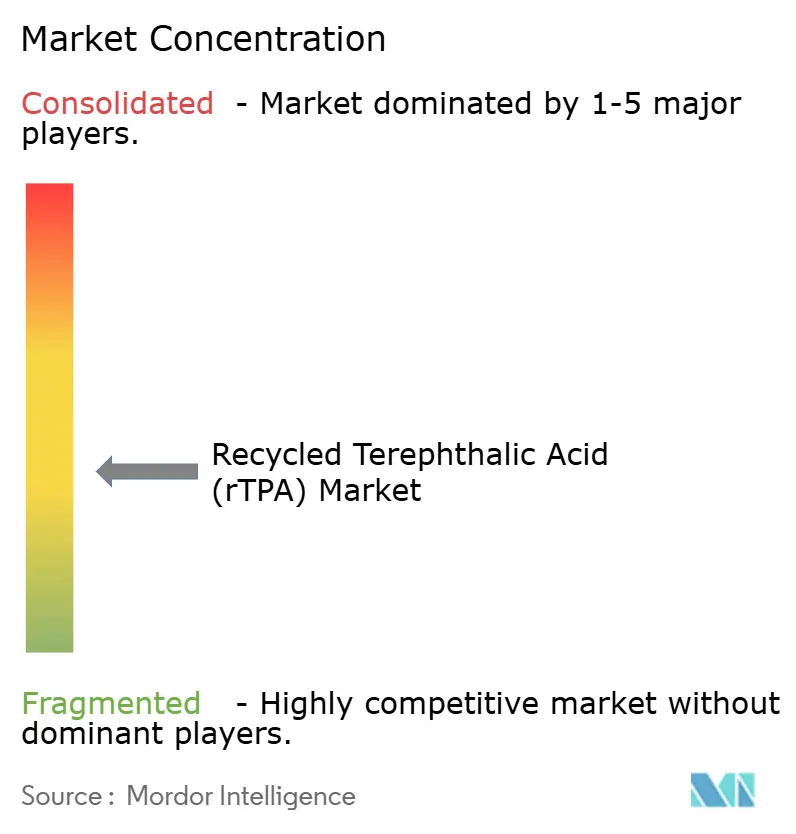
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
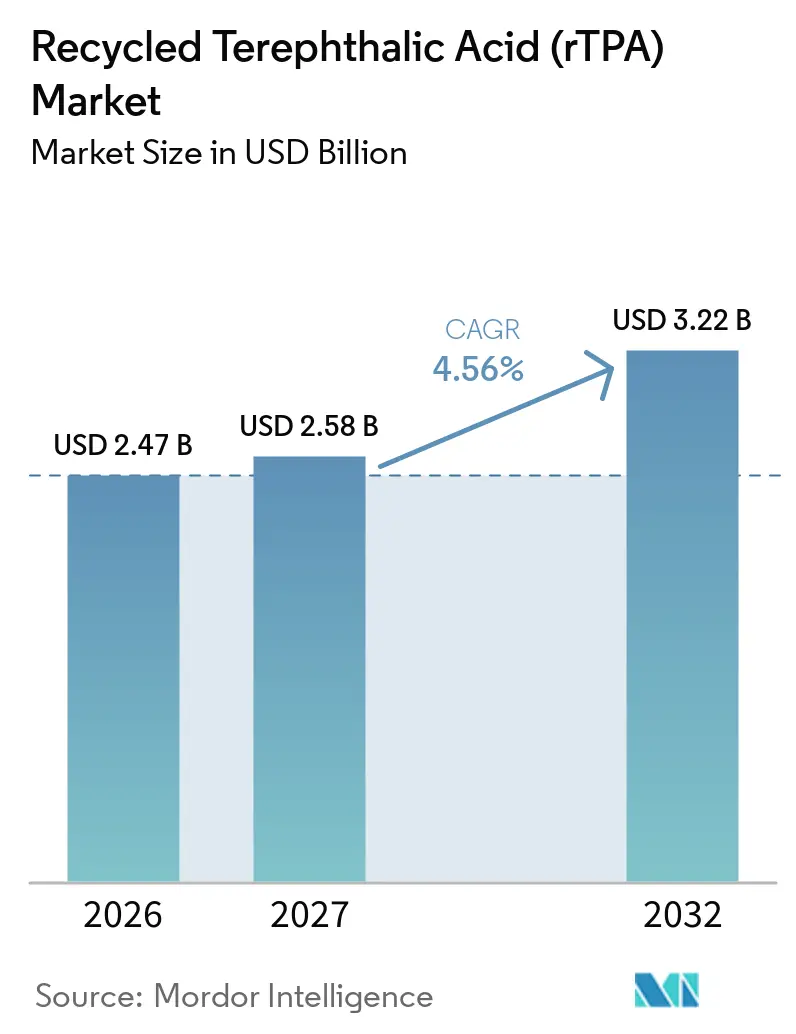
Mordor Intelligenceによるリサイクルテレフタル酸(rTPA)市場分析
リサイクルテレフタル酸市場規模は2026年に2.47 ビリオン 米ドルと評価され、2027年の2.58 ビリオン 米ドルから2032年には3.22 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 4.56%で成長すると推定されています。リサイクルテレフタル酸市場は、リサイクル含有量要件、企業の素材コミットメント、使用済みポリエチレンテレフタレート(PET)からモノマーを回収するケミカルリサイクル手法によって支えられています。これらの状況は、品質とトレーサビリティ基準を満たす安定供給を求めるバイヤーの調達意思決定に影響を与えています。原料調達力、実証済みの精製手法、長期顧客契約を組み合わせた生産者は、設備能力の拡大に伴いより有利な立場に置かれています。また、リサイクル施設がエネルギー消費を削減し、商業規模で一貫した素材品質を達成できるかどうかにも市場は依存しています。バージン精製テレフタル酸(PTA)および機械的リサイクルPETからの価格圧力は、リサイクル含有量規制が一貫して施行されていない市場において引き続き重要な要因となっています。
レポートの主要ポイント
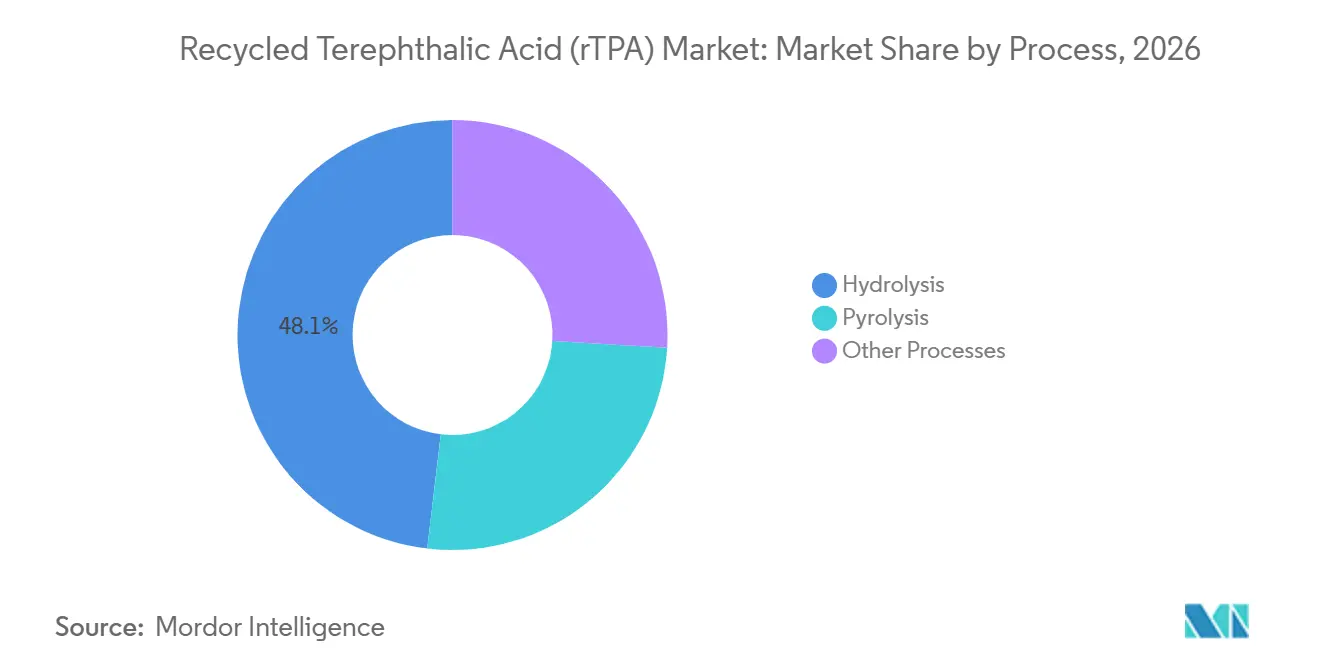
- プロセス別では、加水分解が2026年のリサイクルテレフタル酸市場シェアの48.12%を占め、熱分解は2032年までCAGR 5.05%で拡大すると予測されています。
- 用途別では、繊維が2026年のセグメント収益の43.64%を占め、2032年までCAGR 5.17%で拡大すると予測されています。
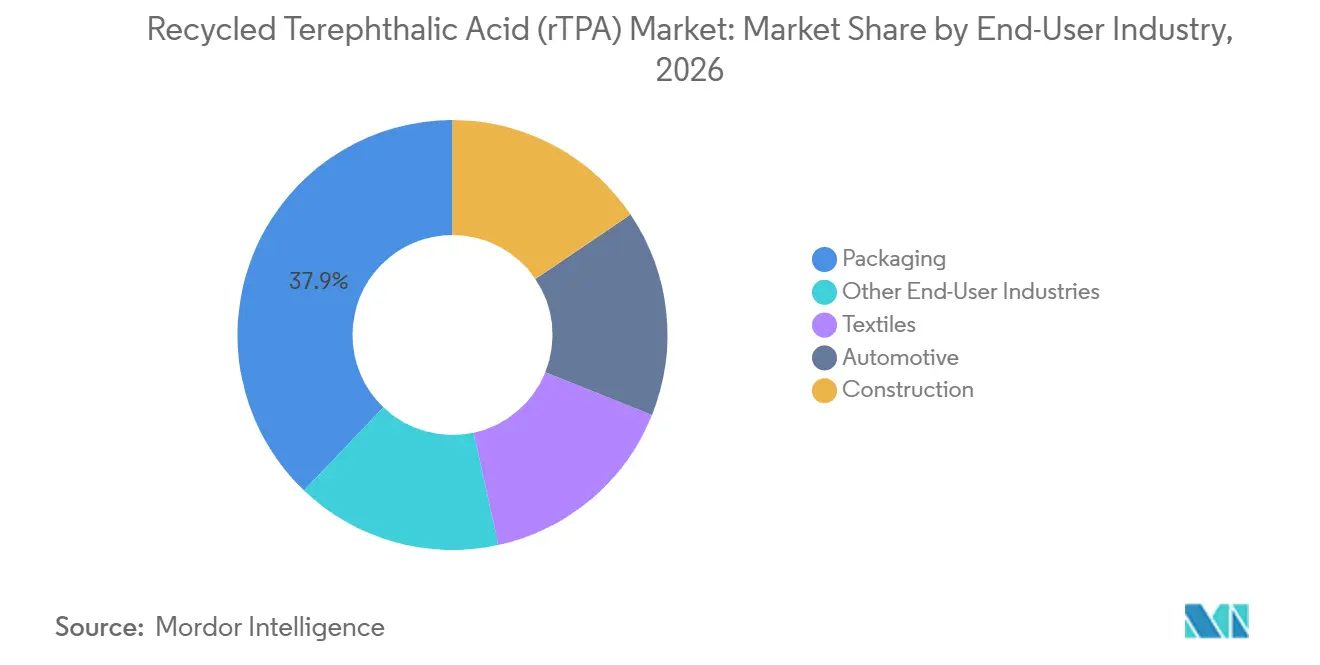
- エンドユーザー産業別では、包装が2026年のリサイクルテレフタル酸市場シェアの37.87%を占め、2032年までCAGR 5.71%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の44.51%を占め、2032年までCAGR 5.62%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リサイクル含有量義務化と拡大生産者責任 | +1.3% | EUと北米を主要施行地域とするグローバル | 短期(2年以内) |
| 循環型ポリエステルおよび包装に対するブランドコミットメント | +1.0% | 北米、欧州、東アジアに集中するグローバル | 中期(2~4年) |
| バージン品質相当のリサイクルポリエステル原料への需要 | +0.8% | アジア太平洋を中心に、北米・欧州への波及を伴うグローバル | 中期(2~4年) |
| リサイクル困難なポリエステル廃棄物のテキスタイル・トゥ・テキスタイルリサイクル | +0.6% | アジア太平洋を中心に、北米・欧州での早期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リサイクル含有量義務化と拡大生産者責任
法定リサイクル含有量要件が自発的な購買目標を計画的な調達へと転換する場合、リサイクルテレフタル酸市場は恩恵を受けます。規則(EU)2025/40は2025年1月に発効し、プラスチック包装のリサイクル含有量目標を2030年までに30%、2040年までに65%に引き上げるとともに、2030年からリサイクル可能な設計を義務付けています。この規則により、包装バイヤーは文書化された原産地と検証済みの性能を持つリサイクル素材を選択するための明確な根拠を得ることができます。2025年7月、欧州委員会は使い捨てプラスチック指令に基づき、ポリエチレンテレフタレート(PET)飲料ボトルにおけるケミカルリサイクル含有量の算定・検証規則について協議を行いました。エネルギー回収に使用された素材はリサイクル含有量の主張に算入されないという燃料使用除外アプローチは、マテリアルリカバリー経路への需要を支えています。生産者がトレーサブルな素材を供給し、ブランドが2030年の期限に先立って供給を確保する場合、リサイクルテレフタル酸市場はこれらの規則から恩恵を受けることができます。
循環型ポリエステルおよび包装に対するブランドコミットメント
ブランドコミットメントは、ケミカルリサイクル業者に対してより明確な需要シグナルを与え、パイロット活動を契約供給へと転換する助けとなっています。2025年6月、LululemonとSamsara Ecoはリサイクルポリエステルおよびナイロンに関する10年間の契約を発表し、その素材がLululemonの全繊維ポートフォリオの最大20%を供給する可能性があります。Gap Inc.もSyreのローンチパートナーとして参加し、年間10,000メートルトンのテキスタイル・トゥ・テキスタイル循環型ポリエステルの使用を約束しました。H&Mグループは2025年6月、全ポリエステル使用量がリサイクルコンテンツ基準の下でリサイクル認証を取得したと報告しました。PUMAとRE&UPは2025年3月、テキスタイル廃棄物をリサイクルポリエステルチップに転換する循環型テキスタイルソリューションを推進するための複数年にわたる基本合意書に署名しました。これらのコミットメントにより、サプライヤーは特定可能なバイヤーと合意された数量経路を持つことになるため、短期的なバージン精製テレフタル酸(PTA)価格変動へのエクスポージャーが低減され、リサイクルテレフタル酸市場は恩恵を受けます。
バージン品質相当のリサイクルポリエステル原料への需要
食品接触包装、技術繊維、自動車部品などの高仕様用途では、一貫した品質を持つリサイクル原料が必要とされます。2025年のPET加水分解に関するレビューでは、温度、圧力、触媒条件を慎重に制御することで、90%を超える効率で高純度モノマー回収が可能であることが示されました。この品質プロファイルにより、繰り返しの機械的リサイクルでは必要な分子特性を維持できい場合に、ケミカル解重合が有効となります。日本の産業技術総合研究所は2025年7月、炭酸ジメチルを使用してテレフタル酸の直接前駆体であるジメチルテレフタレートを回収する室温法を発表しました[1]。このプロセスは従来の高温リサイクルのエネルギー負荷を低減できる経路を示していますが、商業規模への拡大は依然として必要です。したがって、リサイクルテレフタル酸市場は、バージン素材と同等の性能を持ち、厳格なコンプライアンス要件を満たすリサイクル原料を求めるバイヤーにとって機会を提供しています。
リサイクル困難なポリエステル廃棄物のテキスタイル・トゥ・テキスタイルリサイクル
リサイクルテレフタル酸市場は、混紡生地、染色糸、複雑な衣料品が機械的リサイクルに適さないため、テキスタイル廃棄物に重要な原料機会を有しています。2025年の学術レビューでは、ポリエステルテキスタイル繊維の0.1%未満しか新しいテキスタイルへのクローズドループでリサイクルされていないことが明らかになりました。ケミカル解重合は、従来の選別・機械的プロセスでは処理が困難な素材からモノマーを分離・回収することができます。2025年9月、Ester Loop Infinite Technologiesはグジャラート州ダヘジにポリエステルテキスタイル廃棄物向けのInfinite Loopケミカルリサイクル施設用の土地を取得しました。計画中の施設は年間70,000メートルトンの初期能力を持つことが意図されており、2027年末までに稼働開始が見込まれています。原料収集、選別、トレーサビリティは実践的かつ競争上の要件であり、施設が安定的に操業できるかどうかを左右します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ケミカルリサイクルの高い資本・エネルギー集約性 | -1.2% | 政策支援融資のない市場で最も深刻なグローバル | 短期(2年以内) |
| バージン精製テレフタル酸(PTA)および機械的リサイクルポリエチレンテレフタレート(PET)との競合 | -0.9% | バージンPETの供給過剰が続くアジア太平洋で最も顕著なグローバル | 短期(2年以内) |
| 混紡テキスタイル廃棄物における原料品質とトレーサビリティの不一致 | -0.5% | アジア太平洋を中心に、南アジア、中東・アフリカへの波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ケミカルリサイクルの高い資本・エネルギー集約性
ケミカルリサイクルプラントには特殊なリアクター、精製設備、蒸留システム、プロセス制御が必要であり、資本要件が増大します。Carbiosは、計画中のLonglavilleの酵素的PETバイオリサイクルプラントの建設費用が推定2億3,000万ユーロ(約2億5,821万米ドル)であり、4,250万ユーロ(約4,771万米ドル)の公的資金が確定していると報告しました。同社の資金調達構造は、プロジェクト開発が公的支援、顧客コミットメント、民間資本に依存していることを示しています。高温加水分解では200℃以上の操業条件が必要となる場合があり、エネルギー需要と運営コストが増加します。Eastmanはテキサス州のメタノリシス施設を計画しており、2026年第4四半期の着工と2028年の機械的完成を目標としており、大規模施設に必要な複数年にわたるコミットメントを反映しています。これらの要件は資金力のある企業に有利に働き、リサイクルテレフタル酸市場において小規模事業者をパートナーシップ、ライセンス契約、またはパイロットプロジェクトに限定する可能性があります。
バージンPTAおよび機械的リサイクルPETとの競合
バージンPTAおよび機械的リサイクルPETは依然として低コストの代替品であり、バイヤーはケミカルリサイクル原料の使用を義務付けられていません。この圧力は、食品接触承認、高純度、または繊維性能が必須でない価格感応度の高い用途で最も強く現れます。機械的リサイクルPETは、素材特性がケミカル回収モノマーよりも変動する可能性があるにもかかわらず、一部の非食品包装および繊維要件をより低い変換コストで満たすことができます。原料の不一致も別の制約となっており、混紡テキスタイルや不十分に選別された廃棄物は、処理前に追加の選別、前処理、検証が必要です。国際持続可能性・カーボン認証(ISCC)PLUSマスバランス認証および規則(EU)2022/1616を含む食品接触フレームワークは、素材トレーサビリティとプロセス管理の基準を引き上げています[2]。リサイクルテレフタル酸市場は、バージン素材の価格と、収集システムが清潔で文書化された原料を提供するペースに対して引き続き敏感です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロセス別:
加水分解が最大シェアを保持し、熱分解が原料オプションを拡大加水分解は2026年の収益の48.12%を占め、リサイクルテレフタル酸市場において最大のプロセスセグメントとなっています。このプロセスは、特に食品接触包装や要求の厳しい繊維用途において、高いモノマー純度が重要な場合に好まれます。加水分解は、温度、圧力、触媒選択を調整することで収率と製品品質を向上させるよう最適化できます。2025年のPET加水分解に関するレビューでは、解重合が進むにつれてカルボキシル末端基が反応を加速させる自己触媒挙動が説明されました。酵素的経路は、従来の経路では使用が困難な着色・汚染PETを処理することで、利用可能な原料プールを拡大します。CarbiosとSamsara Ecoは、酵素的解重合の商業的応用を開発している企業の一つです。このプロセスは、制御された純度を必要とする製品を可能にすることで、リサイクルテレフタル酸市場において重要な役割を果たしています。その性能は、信頼性の高い原料調製と必要な設備の運転コストに依存しています。
熱分解は2027年から2032年にかけてCAGR 5.05%で成長すると予測されており、プロセス経路の中で最も高い成長率となっています。多くの加水分解プロセスでは広範な選別が必要となる混合・汚染PETストリームを受け入れることができます。この柔軟性により、混合廃棄物収集システムを持つ地域での使用済み素材の利用可能な供給量を増加させることができます。ただし熱環境により複雑な出力ストリームが生成される可能性があり、モノマー相当の純度を達成するためにはさらなるアップグレードが必要です。2025年のポリエステル含有テキスタイルリサイクルに関する学術レビューでは、従来のリサイクル経路では効果的に処理できない素材に対してケミカルリサイクルが有効であることが確認されました。グリコリシスはポリエステル再重合のためのビス(2-ヒドロキシエチル)テレフタレート(BHET)を生成し、メタノリシスは高純度素材経路に使用できるジメチルテレフタレートを生成します。したがって、熱分解はすべての最終用途において加水分解の直接的な代替品というよりも、困難な原料に対する補完的なオプションです。リサイクルテレフタル酸市場における進展は、触媒、アップグレード手法、および不均一廃棄物処理の経済性に依存します。

用途別:
繊維が最大の収益基盤と最高成長率を兼ね備える繊維は2026年のセグメント収益の43.64%を占め、2032年までCAGR 5.17%で成長すると予測されています。この地位は、アパレルセクターがボトル由来のリサイクルポリエステルからテキスタイル・トゥ・テキスタイルリサイクルへとシフトしていることを反映しています。ケミカル解重合は、ポリエステル廃棄物を新しい繊維生産に適したモノマーに転換できるため、有効な手法となっています。リサイクルテレフタル酸市場は、循環型ポリエステルの供給関係を構築するブランドによって支えられています。Gap Inc.がSyreと締結した年間10,000メートルトンのコミットメントは、新しい処理能力の建設を支える長期的な需要取り決めの典型例を示しています。H&Mグループの認証リサイクルポリエステル使用の報告も、検証済みリサイクル素材への確立された需要を示しています。ポリエステルテキスタイルのクローズドループリサイクル率が非常に低いことは、新しい収集・処理システムの余地が大きいことを示しています。繊維生産者は品質仕様を一貫して満たす原料を必要としており、これは制御されたケミカルプロセスの使用を促進します。
フィルムおよびシートは、高純度リサイクル素材が食品接触製品に適している可能性がある隣接用途です。規則(EU)2022/1616は、食品と接触することを意図したリサイクルプラスチック素材および製品のフレームワークを定めています。樹脂は、寸法安定性と耐薬品性が主要な素材要件となる自動車および電子機器用途に使用されます。その他の用途には、包装用ストラップ、産業用テキスタイル、特殊コーティングが含まれます。これらの用途は異なる性能プロファイルを持つ素材を吸収し、施設が出力を適切な販路に振り向けるのに役立ちます。繊維は、アパレルブランドがリサイクル素材の使用を公的な循環型コミットメントに直接結びつけているため、依然として際立っています。繊維用途がバージン品質相当のリサイクル原料への安定した需要を生み出す場合、リサイクルテレフタル酸市場は恩恵を受けることができます。フィルム、シート、樹脂の拡大は収益を多様化し、単一の顧客グループへの依存を低減することができます。
エンドユーザー産業別:
包装が現在の需要をリードし、テキスタイルリサイクルが機会を拡大包装は2026年のセグメント需要の37.87%を占め、2032年までCAGR 5.71%で成長すると予測されています。包装需要は、ブランドオーナーに将来のコンプライアンスマイルストーンを設定するリサイクル含有量要件と連動しています。規則(EU)2025/40はプラスチック包装のリサイクル含有量目標を定め、バイヤーが素材調達を計画するための政策的根拠を提供しています。使い捨てプラスチック指令も、2025年までにPET飲料ボトルに25%、2030年までに全プラスチックボトルに30%のリサイクル含有量を義務付けています。リサイクルテレフタル酸市場は、食品接触、品質、トレーサビリティの期待を満たすことができる包装顧客を必要としています。Indorama Venturesは2025年8月に1,500億本のPETボトルをリサイクルしたと報告しており、そのPET収集・リサイクル事業の規模を示しています。同社の2025年検証声明では、837,000メートルトンの世界設置済みリサイクルPET(rPET)ベール投入能力と458,500メートルトンの処理量も記録されています。
テキスタイルは第2位のエンドユーザーセグメントであり、収集、選別、処理のための専用システムが必要なため、より長い開発サイクルを持っています。リサイクルテレフタル酸市場は、モノマー回収が機械的手法ではリサイクルが困難な染色・混紡・汚染素材に対応できるため、テキスタイルに関連しています。自動車需要は、リサイクルポリエステルがシート張り、内装トリム、エンジンルーム下部品に使用されるにつれて成長しています。ジオテキスタイル、断熱材、ボンデッドファイバーを含む建設用途は、食品接触品質を必要としない素材の販路を提供することができます。これらの異なる最終用途により、処理業者は純度と性能要件に応じて出力を振り向けることができます。グローバルリサイクル基準(GRS)およびISCC PLUSの認証は、リサイクル含有量とサプライチェーン管理慣行を文書化することで、テキスタイルおよび包装における購買決定に影響を与えることができます。これらの要件を管理できる生産者は、顧客にコンプライアンスのより明確な記録を提供することができます。包装が近期の規制需要を牽引し、テキスタイルリサイクルが将来の成長を支えるために必要な原料と需要システムを構築します。
地域分析
アジア太平洋リサイクルテレフタル酸(rTPA)市場
アジア太平洋地域は2026年の地域収益の44.51%を占め、2032年にかけて5.62%のCAGRで成長すると予測されている。同地域のリサイクルテレフタル酸市場は、PET生産、ポリエステル繊維製造、および中国、インド、日本、東南アジア全域におけるリサイクル能力の開発を包含している。インドでは、グジャラート州に計画されているELITe施設が、2027年末の稼働開始後、年間70,000メトリックトンのペースでポリエステル繊維廃棄物をバージン品質のリサイクル素材に処理することを目的としている。この動向は、繊維廃棄物が単なる廃棄問題にとまらず、組織化されたフィードストック源になりつつあることを示している。日本でも化学リサイクルにおける企業間連携が活発であり、2025年には花王が主導する非食品用PETのリサイクルを飲料用ボトルグレードへ拡大する取り組みが始まっている。中国の大規模なPTAベースは、特にバージン素材が容易に入手できる場合に、リサイクル素材に対する価格競争を生み出す可能性がある。このため、フィードストックの安定確保、低エネルギープロセス、およびコンプライアンス主導の需要が地域における重要な要因となっている。
ヨーロッパリサイクルテレフタル酸(rTPA)市場
ヨーロッパは第2位の地域市場であり、需要に対して比較的安定した政策基盤を有している。EU規則2025/40は、プラスチック包装に含まれる消費後リサイクル素材の量を段階的に増加させることを義務付けており、2030年には30%の目標値に達する。同地域にはまた、化学リサイクル素材のトレーサビリティを重要とする食品接触規制および算定方法が存在する。これらの基準は、素材の原産地、加工、および配分に関する詳細な録を維持する生産者に有利に働く可能性がある。ドイツおよび北欧諸国のデポジット返却制度は、高品質リサイクルの有用な投入物として機能するクリーンなPETベールを提供している。フランスでも、CarbiosのLonglaville施設計画などのプロジェクトを通じて化学リサイクル能力の開発が進んでいる。ヨーロッパの成長機会は、規制の一貫した実施と、生産者が商業プラントへの資金調達を行う能力にかかっている。
南北アメリカおよびMEAリサイクルテレフタル酸(rTPA)市場
北米は、州および連邦レベルの生産者責任フレームワークの整備が続く中、着実な成長が見込まれている。Eastmanがテキサス州に計画しているメタノリシス施設は、地域のプロジェクトパイプラインへの重要な追加であり、2026年第4四半期の着工と2028年の完成を目標としている。LululemonとSamsara Ecoの契約が示すように、同地域のブランド契約も化学リサイクルポリエステルへの需要を支える可能性がある。南米、中東、アフリカは、これらの地域では回収システムおよび正式なリサイクルインフラの整備が遅れているため、より小さな市場ポジションにとどまっている。ブラジルとメキシコは、それぞれの地域内では比較的確立された回収・リサイクルシステムを有している。サウジアラビアと南アフリカは、生産者責任フレームワークの整備においてより初期段階にある。これらの地域のリサイクルテレフタル酸市場は、回収、フィードストック品質、およびコンプライアンス体制が改善されることで、より大きく成長するだろう。
競合環境
リサイクルテレフタル酸市場は適度に分散しており、技術重視のケミカルリサイクル業者と統合ポリエチレンテレフタレート(PET)・石油化学生産者が含まれています。Carbios、Loop Industries、DePoly、JEPLANは解重合技術に注力し、Indorama Ventures、Eastman Chemical、Far Eastern New Centuryは樹脂、顧客関係、流通において確立された能力を持っています。純粋なプレイ企業は特殊な酵素的または触媒的手法を開発できますが、商業施設の建設には外部資金調達と顧客コミットメントに依存することが多いです。統合型企業は既存の運営ネットワークを活用できますが、機械的リサイクルからケミカルリサイクルへの資本再配分においてより慎重に動く可能性があります。Loop IndustriesとEster IndustriesはELITeを設立し、Infinite Loop技術とインドにおける地元製造・原料アクセスを組み合わせました。このモデルは、技術プロバイダーがバリューチェーンの各部分を独自に構築するのではなく、地元の産業パートナーと協力できることを示しています。競合ポジションは、テキスタイル収集、前処理、素材トレーサビリティへのアクセスによっても形成されており、テキスタイル・トゥ・テキスタイル生産が拡大するにつれてこれらの能力はより重要になる可能性があります。
企業は、新しいケミカルリサイクル能力に関する不確実性を低減するために、オフテイク契約とプロジェクトを活用しています。LululemonとSamsara Ecoの10年間の契約は、大手アパレル企業の繊維ポートフォリオ内でリサイクルポリエステルおよびナイロンの経路を生み出しています。Gap Inc.のSyreへの年間コミットメントは、テキスタイル・トゥ・テキスタイル供給開発を支える顧客関係のもう一つの例を提供しています。日本における花王の業界横断的な協力は、食品PETボトル以外へのケミカルリサイクル原料の使用を拡大しています。これらの取り決めは、需要、原料、技術検証を含むリサイクルテレフタル酸市場のさまざまな部分に対応しています。国際持続可能性・カーボン認証(ISCC)PLUS認証と食品接触コンプライアンスは、リサイクル含有量の主張を行う企業にとって必要な商業要件になりつつあります。プロセスが技術的に優れていても、素材の原産地と配分を文書化できない企業は商業的障壁に直面する可能性があります。
生産は複数の開発業者と確立されたグループに分散しており、大手包装・繊維バイヤーが契約数量の相当なシェアを占める可能性があります。このダイナミクスは主要バイヤーに商業交渉における影響力を与え、リサイクル業者にとって顧客の多様化を重要にしています。公的資金調達、長期オフテイク契約、原料への安定したアクセスを持つ企業は、パイロット操業からより大規模なプラントへの移行においてより有利な立場にあります。コスト削減は引き続き重要であり、リサイクルテレフタル酸市場はバージン素材と機械的リサイクルの両方と競合しなければなりません。産業技術総合研究所(AIST)の室温研究のようなエネルギー使用を削減する開発は、研究規模の結果を超えて進展すれば経済性を改善できます。商業的実行、規制コンプライアンス、品質原料へのアクセスは、技術的な主張だけよりも市場の発展にとってより重要となるでしょう。
リサイクルテレフタル酸(rTPA)産業リーダー
-
Indorama Ventures Public Company Limited
-
Eastman Chemical Company
-
Alpek S.A.B. de C.V.
-
Far Eastern New Century Corporation
-
INEOS
- 注:主要企業の掲載順は順位を示すものではありません。
リサイクルテレフタル酸(rTPA)市場 このレポートでカバーされる企業
- Alpek S.A.B. de C.V.
- ALPLA
- Biffa
- Carbios
- DePoly
- Eastman Chemical Company
- Far Eastern New Century Corporation
- Indorama Ventures Public Company Limited
- INEOS
- JEPLAN, INC.
- Loop Industries
- Lotte Chemical Corporation
- Plastipak Holdings, Inc.
- Reliance Industries Limited
- SABIC
- SUEZ
最近の産業開発事情 リサイクルテレフタル酸(rTPA)市場
- 2025年9月:Ester IndustriesとLoop Industriesの50:50合弁会社であるEster Loop Infinite Technologies(ELITe)は、インド初のInfinite Loopケミカルリサイクル施設のためにグジャラート州ダヘジで90エーカーの土地を取得する契約を締結しました。プロジェクトは年間70,000メートルトンの初期能力を目標とし、2027年末までの稼働開始が見込まれています。
- 2025年6月:LululemonとSamsara Ecoは、酵素的リサイクルポリエステルおよびナイロンに関する10年間の契約を発表しました。契約の下、Samsara Ecoの素材はLululemonの全繊維ポートフォリオの20%を供給できる可能性があります。
グローバルリサイクルテレフタル酸(rTPA)市場レポートの調査範囲
リサイクルテレフタル酸rTPA)は、プラスチックボトルや廃棄テキスタイルなどの使用済みまたは産業後ポリエチレンテレフタレート(PET)廃棄物のケミカルリサイクルを通じて回収される化学化合物です。リサイクルプロセスでは、PET廃棄物をrTPAおよびエチレングリコールを含むコア化学成分に分解し、それらを新しいPETまたはその他の化学製品を製造するための原料として使用します。
リサイクルテレフタル酸(rTPA)市場は、プロセス別、用途別、エンドユーザー産業別、地域別にセグメント化されています。プロセス別では、市場は加水分解、熱分解、その他のプロセスにセグメント化されています。用途別では、市場は繊維、フィルム・シート、樹脂、その他の用途にセグメント化されています。エンドユーザー産業別では、市場は包装、繊維、自動車、建設、その他のエンドユーザー産業にセグメント化されています。レポートは主要地域の15カ国にわたるグローバルリサイクルテレフタル酸(rTPA)の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 加水分解 |
| 熱分解 |
| その他のプロセス |
| 繊維 |
| フィルムおよびシート |
| 樹脂 |
| その他の用途 |
| 包装 |
| 繊維 |
| 自動車 |
| 建設 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| プロセス別 | 加水分解 | |
| 熱分解 | ||
| その他のプロセス | ||
| 用途別 | 繊維 | |
| フィルムおよびシート | ||
| 樹脂 | ||
| その他の用途 | ||
| エンドユーザー産業別 | 包装 | |
| 繊維 | ||
| 自動車 | ||
| 建設 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
リサイクルテレフタル酸(rTPA)市場の現在の市場規模は?
リサイクルテレフタル酸市場規模は2026年に2.47 ビリオン 米ドルと評価され、2027年の2.58 ビリオン 米ドルから2032年には3.22 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 4.56%で成長すると推定されています。
包装がrTPA需要にとって重要な理由は?
包装は2026年の需要の37.87%を占め、リサイクル含有量要件に支えられてエンドユーザーCAGRが5.71%と最も高くなっています。
リサイクルテレフタル酸需要をリードする地域はどこですか?
アジア太平洋が2026年の収益の44.51%でリードしており、2032年までCAGR 5.62%で成長すると予測されています。
ケミカルリサイクルテレフタル酸の普及を制限する要因は何ですか?
高い資本・エネルギー要件、バージン精製テレフタル酸(PTA)および機械的リサイクルPETとの競合、テキスタイル原料品質の不一致が、より広範な普及を制限しています。