
Taille et part du marché de l'acide téréphtalique recyclé (rTPA)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.58 Milliards de dollars |
| Taille du Marché (2032) | 3.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.56 % |
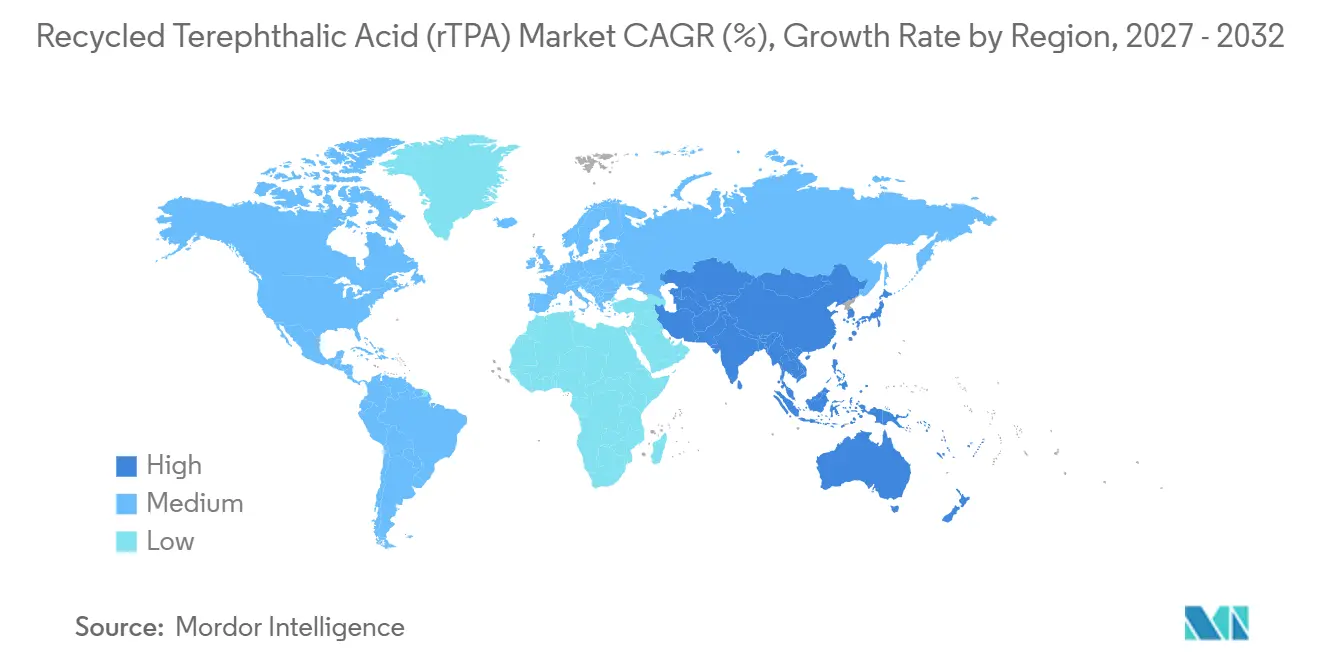
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
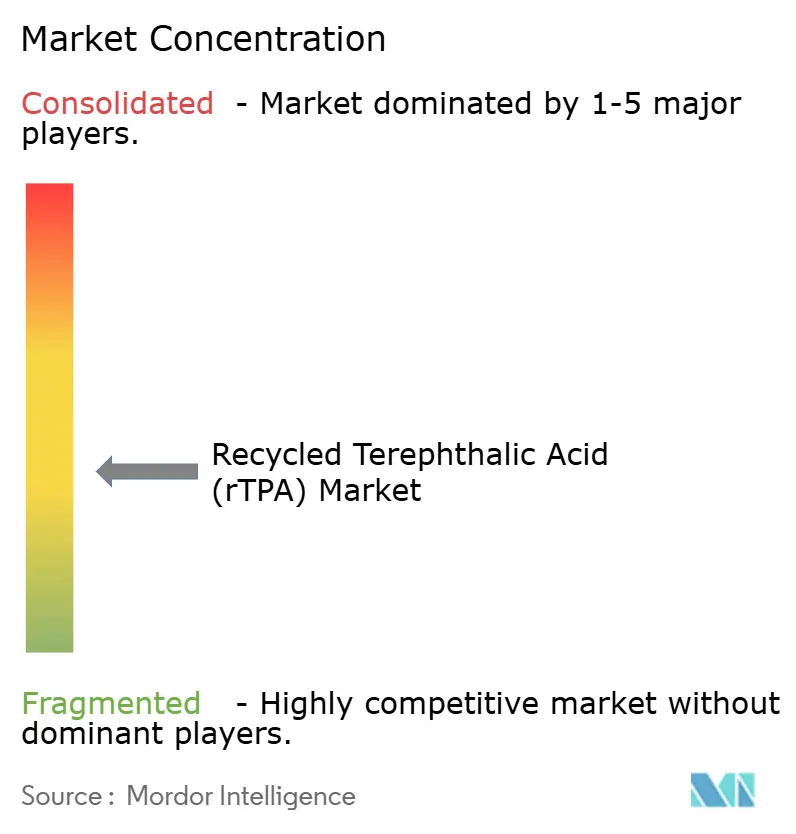
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acide téréphtalique recyclé (rTPA) par Mordor Intelligence
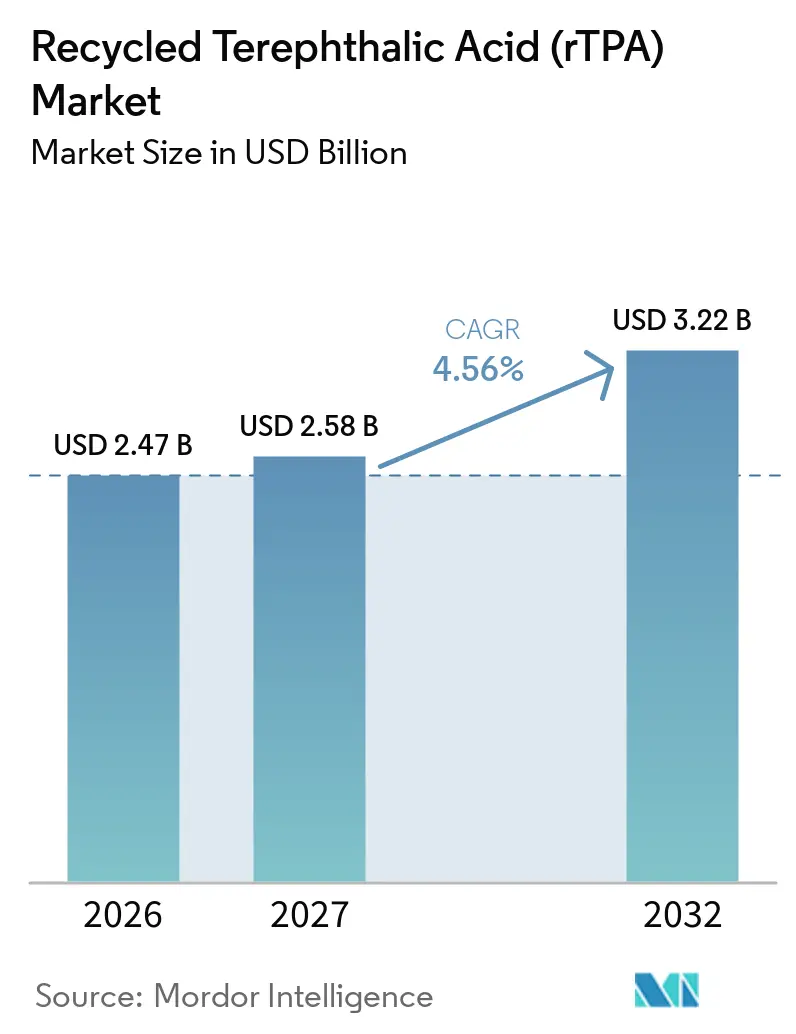
La taille du marché de l'acide téréphtalique recyclé a été évaluée à 2,47 milliards USD en 2026 et devrait croître de 2,58 milliards USD en 2027 à 3,22 milliards USD d'ici 2032, à un CAGR de 4,56 % au cours de la période de prévision (2027-2032). Le marché de l'acide téréphtalique recyclé est soutenu par les exigences en matière de contenu recyclé, les engagements des entreprises en matière de matériaux et les méthodes de recyclage chimique qui récupèrent les monomères à partir du polytéréphtalate d'éthylène (PET) post-consommation. Ces conditions influencent les décisions d'approvisionnement, les acheteurs exigeant une offre fiable répondant aux normes de qualité et de traçabilité. Les producteurs qui combinent l'accès aux matières premières, des méthodes de purification éprouvées et des accords clients à long terme sont mieux positionnés à mesure que les capacités se développent. Le marché dépend également de la capacité des installations de recyclage à réduire la consommation d'énergie et à atteindre une qualité de matériau constante à l'échelle commerciale. La pression sur les prix exercée par l'acide téréphtalique purifié (PTA) vierge et le PET recyclé mécaniquement reste un facteur clé sur les marchés où les règles relatives au contenu recyclé ne sont pas appliquées de manière cohérente.
Principaux enseignements du rapport
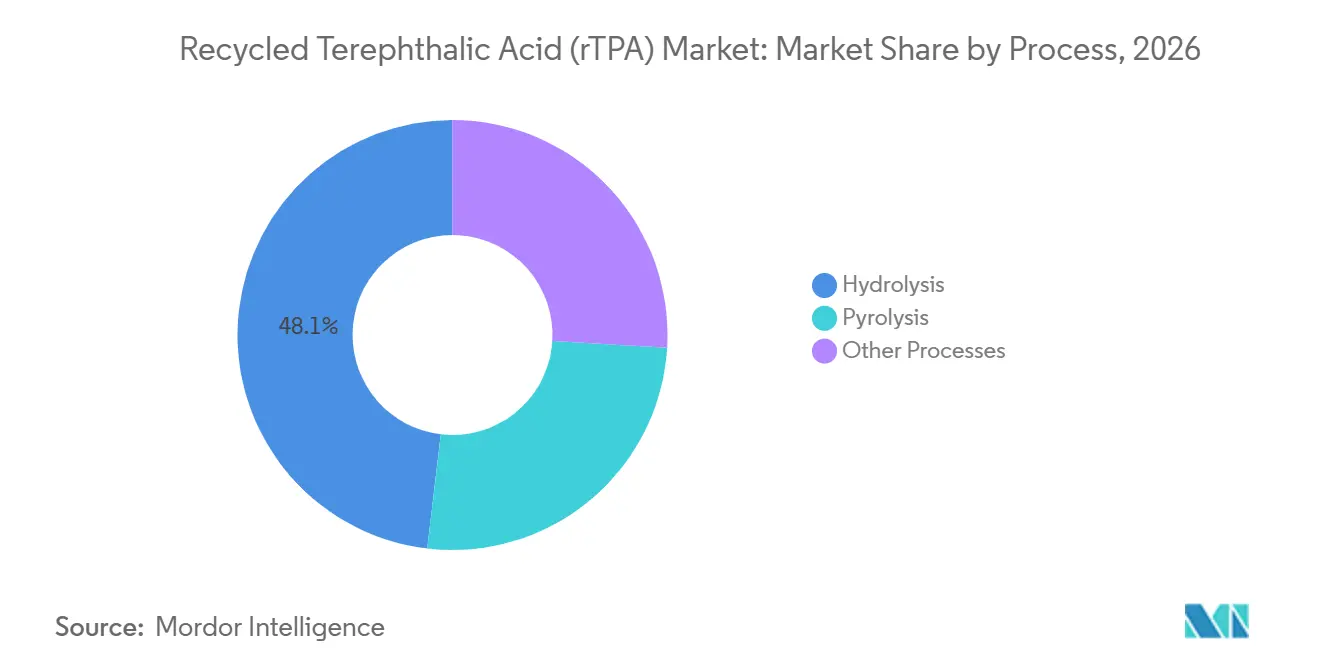
- Par procédé, l'hydrolyse détenait 48,12 % de la part du marché de l'acide téréphtalique recyclé en 2026, tandis que la pyrolyse devrait se développer à un CAGR de 5,05 % jusqu'en 2032.
- Par application, les fibres représentaient 43,64 % du chiffre d'affaires du segment en 2026 et devraient se développer à un CAGR de 5,17 % jusqu'en 2032.
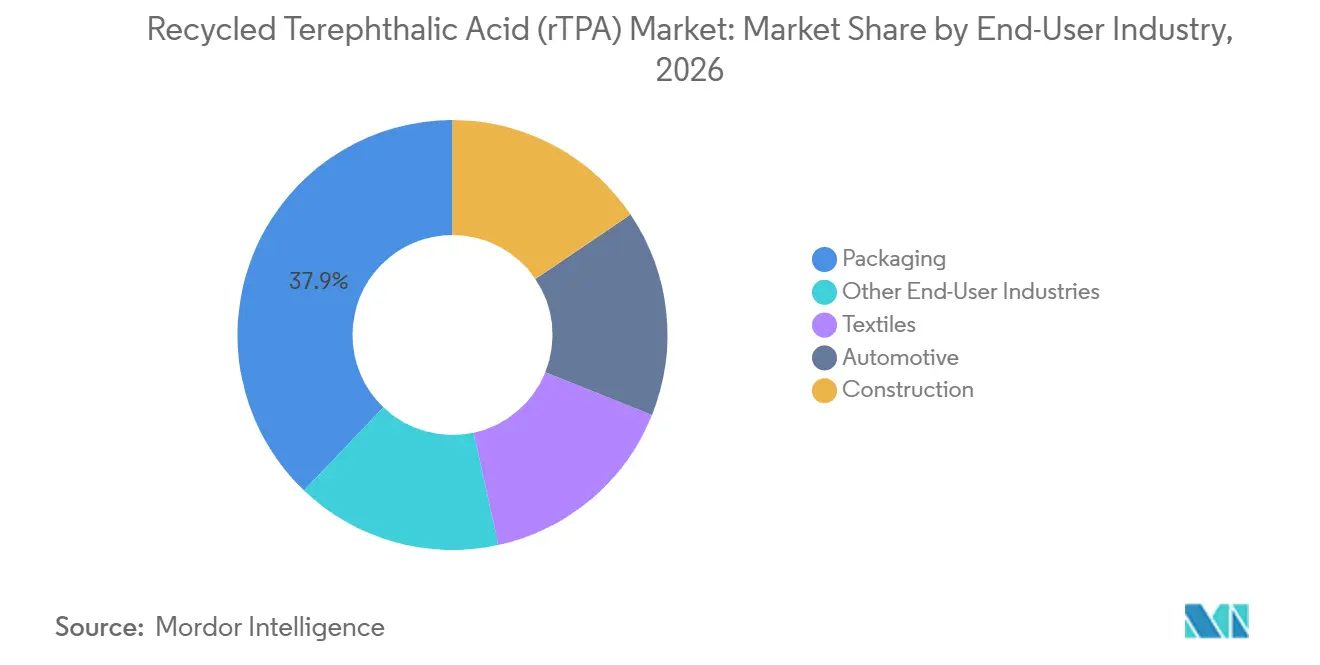
- Par secteur d'utilisation finale, l'emballage représentait 37,87 % de la part du marché de l'acide téréphtalique recyclé en 2026 et devrait se développer à un CAGR de 5,71 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 44,51 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 5,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de contenu recyclé et responsabilité élargie des producteurs | +1.3% | Mondial, avec l'UE et l'Amérique du Nord comme principales régions d'application | Court terme (≤ 2 ans) |
| Engagements des marques en faveur du polyester circulaire et de l'emballage | +1.0% | Mondial, concentré en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Demande d'intrants en polyester recyclé équivalents au vierge | +0.8% | Mondial, avec l'Asie-Pacifique au cœur et des retombées vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Recyclage textile à textile des déchets de polyester difficiles à recycler | +0.6% | Asie-Pacifique au cœur, avec une adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats de contenu recyclé et responsabilité élargie des producteurs
Le marché de l'acide téréphtalique recyclé bénéficie lorsque les exigences légales en matière de contenu recyclé convertissent les objectifs d'achat volontaires en approvisionnement planifié. Le règlement (UE) 2025/40 est entré en vigueur en janvier 2025 et fixe des objectifs de contenu recyclé pour les emballages plastiques qui atteignent 30 % d'ici 2030 et 65 % d'ici 2040, tout en exigeant que les emballages soient conçus pour être recyclables à partir de 2030. Le règlement donne aux acheteurs d'emballages une base plus claire pour sélectionner des matériaux recyclés avec une origine documentée et des performances vérifiées. En juillet 2025, la Commission européenne a consulté sur les règles de calcul et de vérification du contenu chimiquement recyclé dans les bouteilles en polytéréphtalate d'éthylène (PET) pour boissons dans le cadre de la directive sur les plastiques à usage unique. Son approche excluant l'utilisation comme combustible signifie que le matériau utilisé pour la valorisation énergétique ne compte pas dans les déclarations de contenu recyclé, ce qui soutient la demande pour les voies de récupération des matériaux. Le marché de l'acide téréphtalique recyclé est susceptible de bénéficier de ces règles lorsque les producteurs fournissent des matériaux traçables et que les marques sécurisent leur approvisionnement avant les échéances de 2030.
Engagements des marques en faveur du polyester circulaire et de l'emballage
Les engagements des marques donnent aux recycleurs chimiques des signaux de demande plus clairs et contribuent à convertir les activités pilotes en approvisionnement sous contrat. En juin 2025, Lululemon et Samsara Eco ont annoncé un accord de 10 ans pour le polyester et le nylon recyclés, les matériaux pouvant potentiellement approvisionner 20 % du portefeuille global de fibres de Lululemon. Gap Inc. a également rejoint Syre en tant que partenaire de lancement, s'engageant à utiliser 10 000 tonnes métriques de polyester circulaire textile à textile par an. H&M Group a rapporté en juin 2025 que l'ensemble de son utilisation de polyester était certifiée comme recyclée selon la norme de contenu recyclé. PUMA et RE&UP ont signé une lettre d'intention pluriannuelle en mars 2025 pour développer une solution textile circulaire qui convertit les déchets textiles en chips de polyester recyclé. Le marché de l'acide téréphtalique recyclé bénéficie lorsque ces engagements réduisent l'exposition aux mouvements de prix à court terme de l'acide téréphtalique purifié (PTA) vierge, car les fournisseurs ont des acheteurs identifiables et des voies de quantité convenues.
Demande d'intrants en polyester recyclé équivalents au vierge
Les applications à haute spécification dans les emballages en contact avec les aliments, les fibres techniques et les composants automobiles nécessitent des intrants recyclés de qualité constante. Une revue de 2025 sur l'hydrolyse du PET a révélé que des conditions soigneusement contrôlées de température, de pression et de catalyseur peuvent permettre une récupération de monomères de haute pureté avec des rendements supérieurs à 90 %. Ce profil de qualité rend la dépolymérisation chimique pertinente là où le recyclage mécanique répété ne peut pas maintenir les propriétés moléculaires requises. L'Institut national des sciences et technologies industrielles avancées du Japon a décrit en juillet 2025 une méthode à température ambiante utilisant le carbonate de diméthyle pour récupérer le téréphtalate de diméthyle, un précurseur direct de l'acide téréphtalique[1]. Le procédé indique une voie qui pourrait réduire la charge énergétique du recyclage conventionnel à haute température, bien que la mise à l'échelle commerciale reste nécessaire. Le marché de l'acide téréphtalique recyclé présente donc une opportunité pour les acheteurs recherchant des matières premières recyclées dont les performances sont comparables aux matériaux vierges et qui répondent à des exigences de conformité strictes.
Recyclage textile à textile des déchets de polyester difficiles à recycler
Le marché de l'acide téréphtalique recyclé dispose d'une opportunité significative en matière de matières premières dans les déchets textiles, car les tissus mélangés, les fils teints et les vêtements complexes sont difficiles à recycler mécaniquement. Une revue académique de 2025 a révélé que moins de 0,1 % des fibres textiles en polyester sont recyclées en boucle fermée en nouveaux textiles. La dépolymérisation chimique peut séparer et récupérer les monomères de matériaux que les procédés conventionnels de tri et mécaniques peinent à traiter. En septembre 2025, Ester Loop Infinite Technologies a acquis des terrains à Dahej, Gujarat, pour une installation de recyclage chimique Infinite Loop conçue pour les déchets textiles en polyester. L'installation prévue est destinée à avoir une capacité initiale de 70 000 tonnes métriques par an et devrait être mise en service d'ici fin 2027. La collecte, le tri et la traçabilité des matières premières sont des exigences pratiques et concurrentielles, car ils déterminent si les installations peuvent fonctionner de manière fiable.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité capitalistique et énergétique élevée du recyclage chimique | -1.2% | Mondial, le plus aigu sur les marchés sans financement soutenu par des politiques | Court terme (≤ 2 ans) |
| Concurrence de l'acide téréphtalique purifié (PTA) vierge et du polytéréphtalate d'éthylène (PET) recyclé mécaniquement | -0.9% | Mondial, le plus prononcé en Asie-Pacifique face à la suroffre de PET vierge | Court terme (≤ 2 ans) |
| Qualité incohérente des matières premières et traçabilité dans les déchets textiles mélangés | -0.5% | Asie-Pacifique au cœur, Asie du Sud, avec des retombées vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique et énergétique élevée du recyclage chimique
Les usines de recyclage chimique nécessitent des réacteurs spécialisés, des équipements de purification, des systèmes de distillation et des contrôles de procédés, ce qui augmente les besoins en capital. Carbios a rapporté que son usine de biorecyclage enzymatique du PET prévue à Longlaville impliquait des coûts de construction estimés à 230 millions EUR (~258,21 millions USD), avec 42,5 millions EUR (~47,71 millions USD) de financement public confirmé. La structure de financement de l'entreprise illustre comment le développement de projets dépend du soutien public, des engagements des clients et du capital privé. L'hydrolyse à haute température peut nécessiter des conditions d'exploitation de 200 °C ou plus, augmentant la demande en énergie et les coûts d'exploitation. Eastman a planifié une installation de méthanolysis au Texas avec une première pelletée de terre ciblée pour le quatrième trimestre 2026 et un achèvement mécanique en 2028, reflétant l'engagement pluriannuel requis pour les grandes installations. Ces exigences favorisent les entreprises bien financées et peuvent limiter les opérateurs plus petits à des partenariats, des accords de licence ou des projets pilotes sur le marché de l'acide téréphtalique recyclé.
Concurrence du PTA vierge et du PET recyclé mécaniquement
Le PTA vierge et le PET recyclé mécaniquement restent des alternatives moins coûteuses, les acheteurs n'étant pas tenus d'utiliser des intrants chimiquement recyclés. Cette pression est la plus forte dans les applications sensibles aux prix où l'approbation pour le contact alimentaire, la haute pureté ou les performances des fibres ne sont pas essentielles. Le PET recyclé mécaniquement peut répondre à certaines exigences d'emballage non alimentaire et de fibres à un coût de conversion inférieur, même si ses propriétés matérielles peuvent varier davantage que les monomères récupérés chimiquement. L'incohérence des matières premières constitue une autre limitation, car les textiles mélangés et les déchets mal triés nécessitent un tri, un prétraitement et une vérification supplémentaires avant le traitement. La certification de bilan massique International Sustainability and Carbon Certification (ISCC) PLUS et les cadres de contact alimentaire, notamment le règlement (UE) 2022/1616, élèvent le niveau de traçabilité des matériaux et de contrôle des procédés[2]. Le marché de l'acide téréphtalique recyclé reste sensible aux prix des matériaux vierges et au rythme auquel les systèmes de collecte fournissent des matières premières propres et documentées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par procédé :
l'hydrolyse occupe la position la plus importante tandis que la pyrolyse élargit les options de matières premièresL'hydrolyse détenait 48,12 % du chiffre d'affaires en 2026, ce qui en fait le plus grand segment de procédé sur le marché de l'acide téréphtalique recyclé. Le procédé est privilégié lorsque la pureté élevée des monomères est importante, notamment pour les emballages en contact avec les aliments et les applications de fibres exigeantes. L'hydrolyse peut être optimisée en ajustant la température, la pression et la sélection du catalyseur pour améliorer les rendements et la qualité des produits. Une revue de 2025 sur l'hydrolyse du PET a décrit un comportement autocatalytique, dans lequel les groupes carboxyle terminaux peuvent accélérer la réaction à mesure que la dépolymérisation progresse. Les voies enzymatiques élargissent le pool de matières premières disponibles en traitant le PET coloré et contaminé qui est difficile à utiliser dans les voies conventionnelles. Carbios et Samsara Eco font partie des entreprises développant des applications commerciales pour la dépolymérisation enzymatique. Le procédé joue un rôle significatif sur le marché de l'acide téréphtalique recyclé en permettant la production de produits nécessitant une pureté contrôlée. Ses performances dépendent d'une préparation fiable des matières premières et du coût d'exploitation des équipements requis.
La pyrolyse devrait croître à un CAGR de 5,05 % de 2027 à 2032, le taux le plus élevé parmi les voies de procédé. Elle peut accepter des flux de PET mélangés et contaminés qui nécessiteraient un tri approfondi avant de nombreux procédés d'hydrolyse. Cette flexibilité peut augmenter l'offre utilisable de matériaux post-consommation dans les endroits disposant de systèmes de collecte de déchets mélangés. Cependant, l'environnement thermique peut produire des flux de sortie complexes nécessitant une mise à niveau supplémentaire avant d'atteindre une pureté équivalente aux monomères. Une revue de 2025 sur le recyclage des textiles contenant du polyester a identifié le recyclage chimique comme pertinent pour les matériaux qui ne peuvent pas être efficacement traités par les voies de recyclage conventionnelles. La glycolyse produit du bis(2-hydroxyéthyl) téréphtalate (BHET) pour la repolymérisation du polyester, tandis que la méthanolysis produit du téréphtalate de diméthyle pouvant être utilisé dans des voies de matériaux de haute pureté. La pyrolyse est donc une option complémentaire pour les matières premières difficiles plutôt qu'un remplacement direct de l'hydrolyse pour toutes les utilisations finales. Sa progression sur le marché de l'acide téréphtalique recyclé dépendra des catalyseurs, des méthodes de mise à niveau et de l'économie du traitement des déchets hétérogènes.

Par application :
les fibres combinent la plus grande base de chiffre d'affaires avec le taux de croissance le plus élevéLes fibres représentaient 43,64 % du chiffre d'affaires du segment en 2026 et devraient croître à un CAGR de 5,17 % jusqu'en 2032. Cette position reflète le passage du secteur de l'habillement du polyester recyclé dérivé des bouteilles vers le recyclage textile à textile. La dépolymérisation chimique est pertinente car elle peut convertir les déchets de polyester en monomères adaptés à la production de nouvelles fibres. Le marché de l'acide téréphtalique recyclé est soutenu par les marques qui établissent des relations d'approvisionnement pour le polyester circulaire. L'engagement annuel déclaré de Gap Inc. de 10 000 tonnes métriques avec Syre illustre le type d'accord de demande à long terme qui soutient la construction de nouvelles capacités de traitement. L'utilisation rapportée par H&M Group de polyester recyclé certifié indique également une demande établie pour des matériaux recyclés vérifiés. Le très faible taux de recyclage en boucle fermée des textiles en polyester laisse une marge substantielle pour de nouveaux systèmes de collecte et de traitement. Les producteurs de fibres nécessitent des matières premières répondant constamment aux spécifications de qualité, ce qui favorise l'utilisation de procédés chimiques contrôlés.
Les films et feuilles constituent une application adjacente où des matériaux recyclés de haute pureté peuvent être adaptés aux produits en contact avec les aliments. Le règlement (UE) 2022/1616 établit le cadre pour les matériaux et articles en plastique recyclé destinés à entrer en contact avec des denrées alimentaires. Les résines servent aux applications automobiles et électroniques où la stabilité dimensionnelle et la résistance chimique sont des exigences matérielles clés. Les autres utilisations comprennent les sangles d'emballage, les textiles industriels et les revêtements spéciaux. Ces utilisations peuvent absorber des matériaux avec différents profils de performance et aider les installations à orienter les sorties vers des débouchés appropriés. Les fibres restent distinctes car les marques d'habillement lient directement l'utilisation de matériaux recyclés à des engagements publics en matière de circularité. Le marché de l'acide téréphtalique recyclé peut bénéficier lorsque les applications de fibres créent une demande stable pour des intrants recyclés équivalents au vierge. L'expansion dans les films, feuilles et résines peut diversifier les revenus et réduire la dépendance à un seul groupe de clients.
Par secteur d'utilisation finale :
l'emballage domine la demande actuelle et le recyclage textile étend l'opportunitéL'emballage représentait 37,87 % de la demande du segment en 2026 et devrait croître à un CAGR de 5,71 % jusqu'en 2032. La demande d'emballage est liée aux exigences de contenu recyclé qui fixent de futures échéances de conformité pour les propriétaires de marques. Le règlement (UE) 2025/40 établit des objectifs de contenu recyclé pour les emballages plastiques, fournissant une base politique aux acheteurs pour planifier l'approvisionnement en matériaux. La directive sur les plastiques à usage unique exige également 25 % de contenu recyclé dans les bouteilles en PET pour boissons d'ici 2025 et 30 % dans toutes les bouteilles en plastique d'ici 2030. Le marché de l'acide téréphtalique recyclé nécessite des clients d'emballage capables de répondre aux attentes en matière de contact alimentaire, de qualité et de traçabilité. Indorama Ventures a rapporté avoir recyclé 150 milliards de bouteilles en PET en août 2025, soulignant l'ampleur de ses opérations de collecte et de recyclage du PET. Sa déclaration de vérification 2025 a également documenté 837 000 tonnes métriques de capacité mondiale installée d'intrants en balles de PET recyclé (rPET) et 458 500 tonnes métriques traitées.
Les textiles constituent le deuxième segment d'utilisation finale le plus important et ont un cycle de développement plus long car ils nécessitent des systèmes dédiés de collecte, de tri et de traitement. Le marché de l'acide téréphtalique recyclé est pertinent pour les textiles car la récupération des monomères peut traiter les matériaux teints, mélangés et contaminés que les méthodes mécaniques peinent à recycler. La demande automobile est en croissance car le polyester recyclé est utilisé dans la sellerie, la garniture intérieure et les composants sous le capot. Les utilisations dans la construction, notamment les géotextiles, le rembourrage isolant et les fibres liées, peuvent fournir des débouchés pour les matériaux ne nécessitant pas une qualité de contact alimentaire. Ces différentes utilisations finales permettent aux transformateurs d'orienter la production en fonction des exigences de pureté et de performance. La certification Global Recycled Standard (GRS) et ISCC PLUS peut influencer les décisions d'achat dans les textiles et l'emballage en documentant le contenu recyclé et les pratiques de chaîne de traçabilité. Les producteurs qui gèrent ces exigences peuvent offrir aux clients un dossier de conformité plus clair. L'emballage stimule la demande réglementaire à court terme, tandis que le recyclage textile construit les systèmes de matières premières et de demande nécessaires pour soutenir la croissance future.
Analyse géographique
Marché de l'acide téréphtalique recyclé (rTPA) en Asie-Pacifique
L'Asie-Pacifique a représenté 44,51 % des revenus régionaux en 2026 et devrait croître à un CAGR de 5,62 % jusqu'en 2032. Le marché de l'acide téréphtalique recyclé dans la région englobe la production de PET, la fabrication de textiles en polyester et le développement des capacités de recyclage en Chine, en Inde, au Japon et en Asie du Sud-Est. En Inde, l'installation ELITe prévue au Gujarat est destinée à traiter les déchets textiles en polyester en matériau recyclé de qualité vierge à raison de 70 000 tonnes métriques par an après sa mise en service d'ici fin 2027. Cette évolution indique que les déchets textiles deviennent une source de matière première organisée plutôt qu'un simple problème d'élimination. Le Japon dispose également d'une collaboration active entre entreprises dans le domaine du recyclage chimique, notamment une initiative de 2025 menée par Kao visant à étendre le recyclage du PET non alimentaire vers des bouteilles de qualité pour boissons. La grande base de PTA de la Chine peut créer une concurrence par les prix pour les matériaux recyclés, en particulier lorsque les matériaux vierges sont facilement disponibles. Cela fait de la sécurité des matières premières, des procédés à faible consommation d'énergie et de la demande axée sur la conformité des facteurs régionaux importants.
Marché de l'acide téréphtalique recyclé (rTPA) en Europe
L'Europe est le deuxième marché régional en importance et dispose d'une base politique relativement stable pour la demande. Le règlement (UE) 2025/40 exige que les emballages plastiques contiennent des quantités croissantes de contenu recyclé post-consommation, avec des objectifs atteignant 30 % en 2030. La région dispose également de règles relatives au contact alimentaire et de méthodes de calcul qui rendent la traçabilité importante pour les matériaux chimiquement recyclés. Ces normes peuvent favoriser les producteurs qui tiennent des registres détaillés de l'origine des matériaux, du traitement et de l'allocation. Les systèmes de consigne en Allemagne et dans les pays nordiques fournissent des balles de PET propres qui servent d'intrants utiles pour un recyclage de haute qualité. La France développe également des capacités de recyclage chimique à travers des projets tels que l'installation prévue de Carbios à Longlaville. L'opportunité de croissance de l'Europe dépend de la mise en œuvre cohérente des réglementations et de la capacité des producteurs à financer des installations commerciales.
Marché de l'acide téréphtalique recyclé (rTPA) dans les Amériques et au MEA
L'Amérique du Nord est positionnée pour une croissance régulière à mesure que les cadres de responsabilité des producteurs au niveau des États et au niveau fédéral continuent de se développer. L'installation de méthanolysis prévue par Eastman au Texas constitue un ajout significatif au pipeline de projets régionaux, avec un lancement des travaux ciblé pour le quatrième trimestre 2026 et une finalisation ciblée en 2028. Les accords de marques dans la région peuvent également soutenir la demande de polyester chimiquement recyclé, comme le démontre l'accord entre Lululemon et Samsara Eco. L'Amérique du Sud, le Moyen-Orient et l'Afrique occupent des positions de marché plus modestes, car les systèmes de collecte et les infrastructures formelles de recyclage sont moins développés dans ces régions. Le Brésil et le Mexique disposent de systèmes de collecte et de recyclage relativement plus établis au sein de leurs régions respectives. L'Arabie saoudite et l'Afrique du Sud en sont à un stade plus précoce dans le développement de cadres de responsabilité des producteurs. Le marché de l'acide téréphtalique recyclé dans ces régions connaîtra une croissance plus substantielle lorsque les systèmes de collecte, de qualité des matières premières et de conformité s'amélioreront.
Paysage concurrentiel
Le marché de l'acide téréphtalique recyclé est modérément fragmenté et comprend des recycleurs chimiques axés sur la technologie ainsi que des producteurs intégrés de polytéréphtalate d'éthylène (PET) et de produits pétrochimiques. Carbios, Loop Industries, DePoly et JEPLAN se concentrent sur les technologies de dépolymérisation, tandis qu'Indorama Ventures, Eastman Chemical et Far Eastern New Century disposent de capacités établies dans les résines, les relations clients et la distribution. Les entreprises spécialisées peuvent développer des méthodes enzymatiques ou catalytiques spécialisées, mais dépendent souvent de financements externes et d'engagements clients pour construire des installations commerciales. Les entreprises intégrées peuvent tirer parti de leurs réseaux opérationnels existants, mais peuvent se déplacer plus lentement dans la réallocation du capital du recyclage mécanique au recyclage chimique. Loop Industries et Ester Industries ont formé ELITe pour combiner la technologie Infinite Loop avec la fabrication locale et l'accès aux matières premières en Inde. Ce modèle démontre comment les fournisseurs de technologie peuvent travailler avec des partenaires industriels locaux plutôt que de construire chaque partie de la chaîne de valeur de manière indépendante. Les positions concurrentielles sont également façonnées par l'accès à la collecte de textiles, au prétraitement et à la traçabilité des matériaux, et ces capacités pourraient devenir plus importantes à mesure que la production textile à textile se développe.
Les entreprises utilisent des accords d'achat ferme et des projets pour réduire l'incertitude autour des nouvelles capacités de recyclage chimique. L'accord de 10 ans de Lululemon avec Samsara Eco crée une voie pour le polyester et le nylon recyclés au sein du portefeuille de fibres d'une grande entreprise d'habillement. L'engagement annuel de Gap Inc. envers Syre fournit un autre exemple de relation client qui soutient le développement de l'approvisionnement textile à textile. La collaboration intersectorielle de Kao au Japon étend l'utilisation des matières premières de recyclage chimique au-delà des bouteilles en PET alimentaire. Ces arrangements traitent différentes parties du marché de l'acide téréphtalique recyclé, notamment la demande, les matières premières et la validation technologique. La certification International Sustainability and Carbon Certification (ISCC) PLUS et la conformité au contact alimentaire deviennent des exigences commerciales nécessaires pour les entreprises formulant des déclarations de contenu recyclé. Les entreprises qui ne peuvent pas documenter l'origine et l'allocation des matériaux peuvent faire face à des obstacles commerciaux, même si leurs procédés fonctionnent bien techniquement.
La production est dispersée entre plusieurs développeurs et groupes établis, tandis que les grands acheteurs d'emballages et de fibres peuvent représenter une part substantielle des quantités sous contrat. Cette dynamique donne aux grands acheteurs un levier dans les négociations commerciales et rend la diversification des clients importante pour les recycleurs. Les entreprises disposant de financements publics, d'accords d'achat ferme à long terme et d'un accès fiable aux matières premières sont mieux positionnées pour passer des opérations pilotes à des usines à plus grande échelle. La réduction des coûts reste importante, car le marché de l'acide téréphtalique recyclé doit concurrencer à la fois les matériaux vierges et le recyclage mécanique. Les développements qui réduisent la consommation d'énergie, tels que les recherches à température ambiante de l'Institut national des sciences et technologies industrielles avancées (AIST), peuvent améliorer l'économie s'ils progressent au-delà des résultats à l'échelle de la recherche. L'exécution commerciale, la conformité réglementaire et l'accès à des matières premières de qualité seront plus importants pour le développement du marché que les seules affirmations technologiques.
Leaders du secteur de l'acide téréphtalique recyclé (rTPA)
-
Indorama Ventures Public Company Limited
-
Eastman Chemical Company
-
Alpek S.A.B. de C.V.
-
Far Eastern New Century Corporation
-
INEOS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acide téréphtalique recyclé (rTPA) Entreprises couvertes dans ce rapport
- Alpek S.A.B. de C.V.
- ALPLA
- Biffa
- Carbios
- DePoly
- Eastman Chemical Company
- Far Eastern New Century Corporation
- Indorama Ventures Public Company Limited
- INEOS
- JEPLAN, INC.
- Loop Industries
- Lotte Chemical Corporation
- Plastipak Holdings, Inc.
- Reliance Industries Limited
- SABIC
- SUEZ
Développements industriels récents dans Marché de l'acide téréphtalique recyclé (rTPA)
- Septembre 2025 : Ester Loop Infinite Technologies (ELITe), une coentreprise 50:50 entre Ester Industries et Loop Industries, a conclu un accord pour acquérir 90 acres de terrain à Dahej, Gujarat, pour la première installation de recyclage chimique Infinite Loop en Inde. Le projet visait une capacité initiale de 70 000 tonnes métriques par an, avec une mise en service prévue d'ici fin 2027.
- Juin 2025 : Lululemon et Samsara Eco ont annoncé un accord de 10 ans pour le polyester et le nylon recyclés enzymatiquement. Dans le cadre de l'accord, les matériaux de Samsara Eco pourraient approvisionner 20 % du portefeuille total de fibres de Lululemon.
Périmètre du rapport sur le marché mondial de l'acide téréphtalique recyclé (rTPA)
L'acide téréphtalique recyclé (rTPA) est un composé chimique récupéré par le recyclage chimique des déchets de polytéréphtalate d'éthylène (PET) post-consommation ou post-industriels, tels que les bouteilles en plastique et les textiles mis au rebut. Le procédé de recyclage consiste à décomposer les déchets de PET en leurs composants chimiques de base, notamment le rTPA et l'éthylène glycol, qui sont ensuite utilisés comme matières premières pour produire du nouveau PET ou d'autres produits chimiques.
Le marché de l'acide téréphtalique recyclé (rTPA) est segmenté par procédé, application, secteur d'utilisation finale et géographie. Par procédé, le marché est segmenté en hydrolyse, pyrolyse et autres procédés. Par application, le marché est segmenté en fibres, films et feuilles, résines et autres applications. Par secteur d'utilisation finale, le marché est segmenté en emballage, textiles, automobile, construction et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour l'acide téréphtalique recyclé (rTPA) mondial dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Hydrolyse |
| Pyrolyse |
| Autres procédés |
| Fibres |
| Films et feuilles |
| Résines |
| Autres applications |
| Emballage |
| Textiles |
| Automobile |
| Construction |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par procédé | Hydrolyse | |
| Pyrolyse | ||
| Autres procédés | ||
| Par application | Fibres | |
| Films et feuilles | ||
| Résines | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Emballage | |
| Textiles | ||
| Automobile | ||
| Construction | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'acide téréphtalique recyclé (rTPA) ?
La taille du marché de l'acide téréphtalique recyclé a été évaluée à 2,47 milliards USD en 2026 et devrait croître de 2,58 milliards USD en 2027 à 3,22 milliards USD d'ici 2032, à un CAGR de 4,56 % au cours de la période de prévision (2027-2032).
Pourquoi l'emballage est-il important pour la demande de rTPA ?
L'emballage représente 37,87 % de la demande en 2026 et affiche le CAGR d'utilisation finale le plus élevé à 5,71 %, soutenu par les exigences de contenu recyclé.
Quelle région est en tête de la demande d'acide téréphtalique recyclé ?
L'Asie-Pacifique est en tête avec 44,51 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 5,62 % jusqu'en 2032.
Qu'est-ce qui limite l'adoption de l'acide téréphtalique chimiquement recyclé ?
Les exigences élevées en capital et en énergie, la concurrence de l'acide téréphtalique purifié (PTA) vierge et du PET recyclé mécaniquement, ainsi que la qualité incohérente des matières premières textiles limitent une adoption plus large.