
Marktgröße und Marktanteil für Recycled Terephthalic Acid (rTPA)
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.58 Milliarden US-Dollar |
| Marktgröße (2032) | 3.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.56 % |
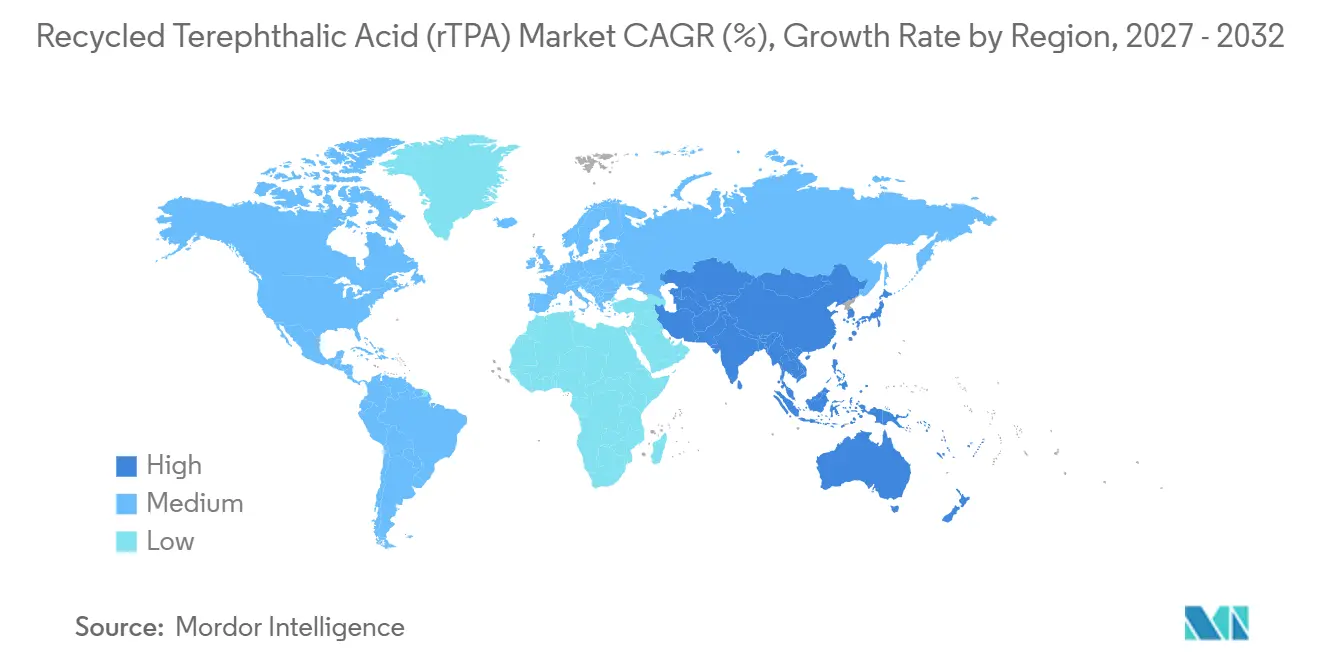
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
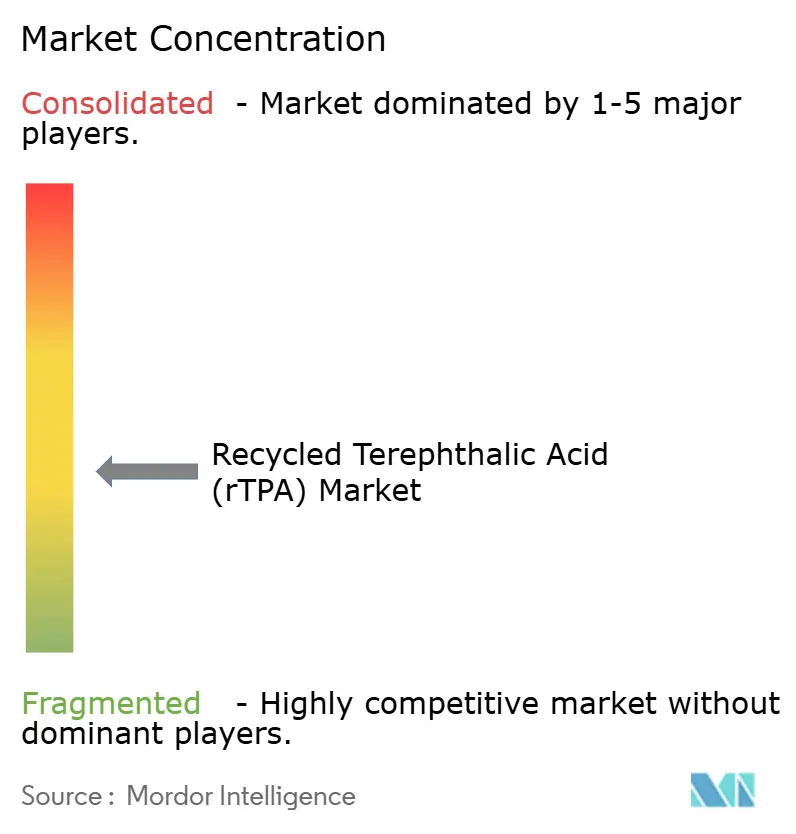
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Recycled Terephthalic Acid (rTPA) von Mordor Intelligence
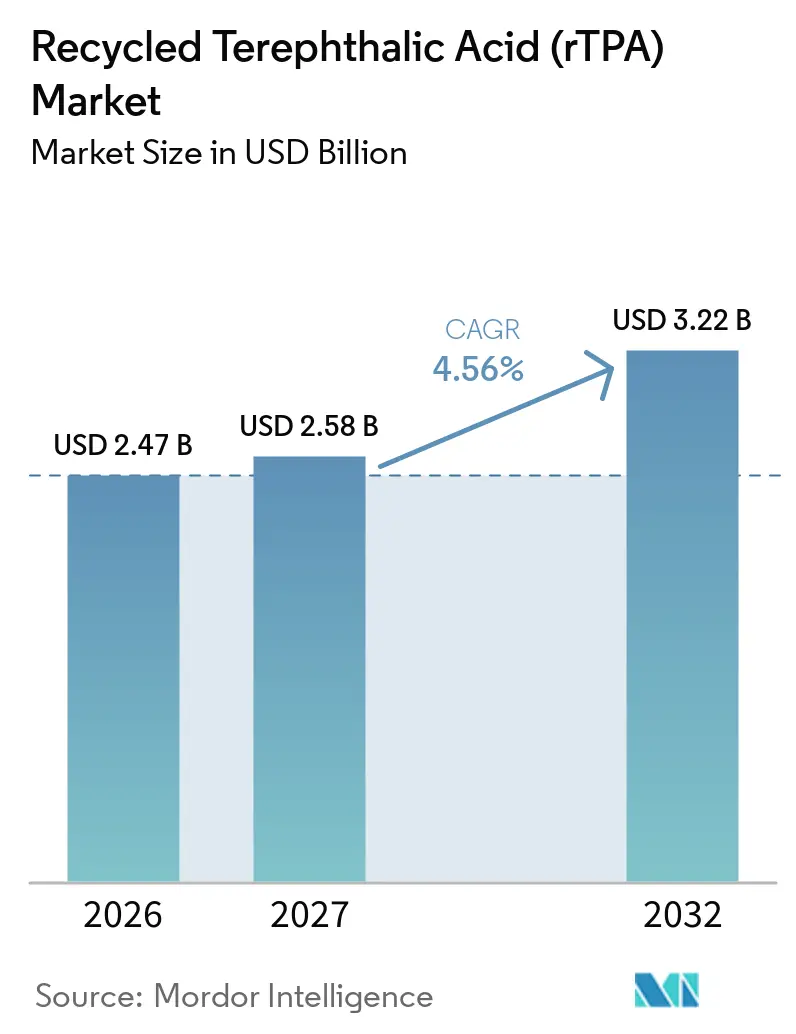
Die Marktgröße für Recycled Terephthalic Acid wurde im Jahr 2026 auf 2,47 Milliarden USD geschätzt und soll von 2,58 Milliarden USD im Jahr 2027 auf 3,22 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,56 % während des Prognosezeitraums (2027–2032). Der Markt für Recycled Terephthalic Acid wird durch Anforderungen an den Recyclinganteil, unternehmerische Materialverpflichtungen und chemische Recyclingmethoden gestützt, die Monomere aus post-konsumiertem Polyethylenterephthalat (PET) zurückgewinnen. Diese Rahmenbedingungen beeinflussen Beschaffungsentscheidungen, da Käufer eine zuverlässige Versorgung benötigen, die Qualitäts- und Rückverfolgbarkeitsstandards erfüllt. Hersteller, die Rohstoffzugang, bewährte Reinigungsverfahren und langfristige Kundenvereinbarungen kombinieren, sind besser positioniert, wenn die Kapazitäten ausgebaut werden. Der Markt hängt auch davon ab, ob Recyclinganlagen den Energieverbrauch senken und eine gleichbleibende Materialqualität im kommerziellen Maßstab erreichen können. Der Preisdruck durch jungfräuliche gereinigte Terephthalsäure (PTA) und mechanisch recyceltes PET bleibt ein wesentlicher Faktor in Märkten, in denen Recyclinganteilsvorschriften nicht konsequent durchgesetzt werden.
Wichtigste Erkenntnisse des Berichts
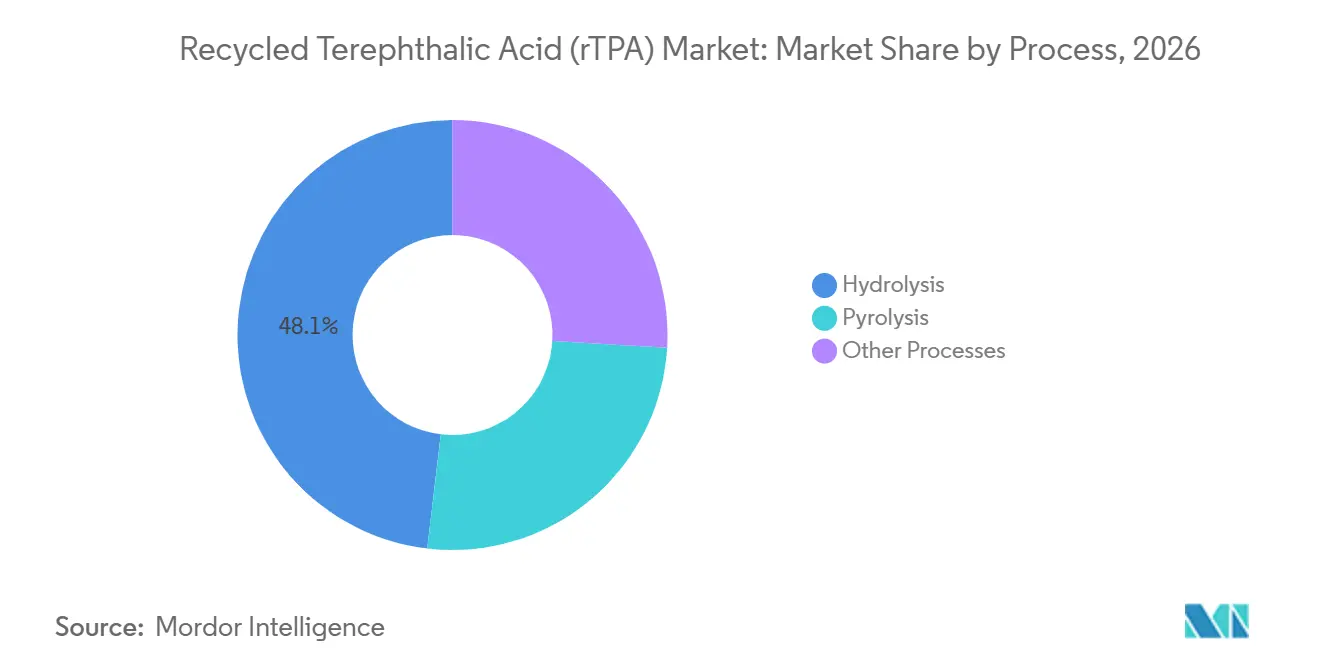
- Nach Prozess hielt Hydrolyse im Jahr 2026 einen Marktanteil von 48,12 % am Markt für Recycled Terephthalic Acid, während Pyrolyse bis 2032 voraussichtlich mit einer CAGR von 5,05 % wachsen wird.
- Nach Anwendung entfielen auf Fasern im Jahr 2026 43,64 % des Segmentumsatzes, und es wird prognostiziert, dass sie bis 2032 mit einer CAGR von 5,17 % wachsen werden.
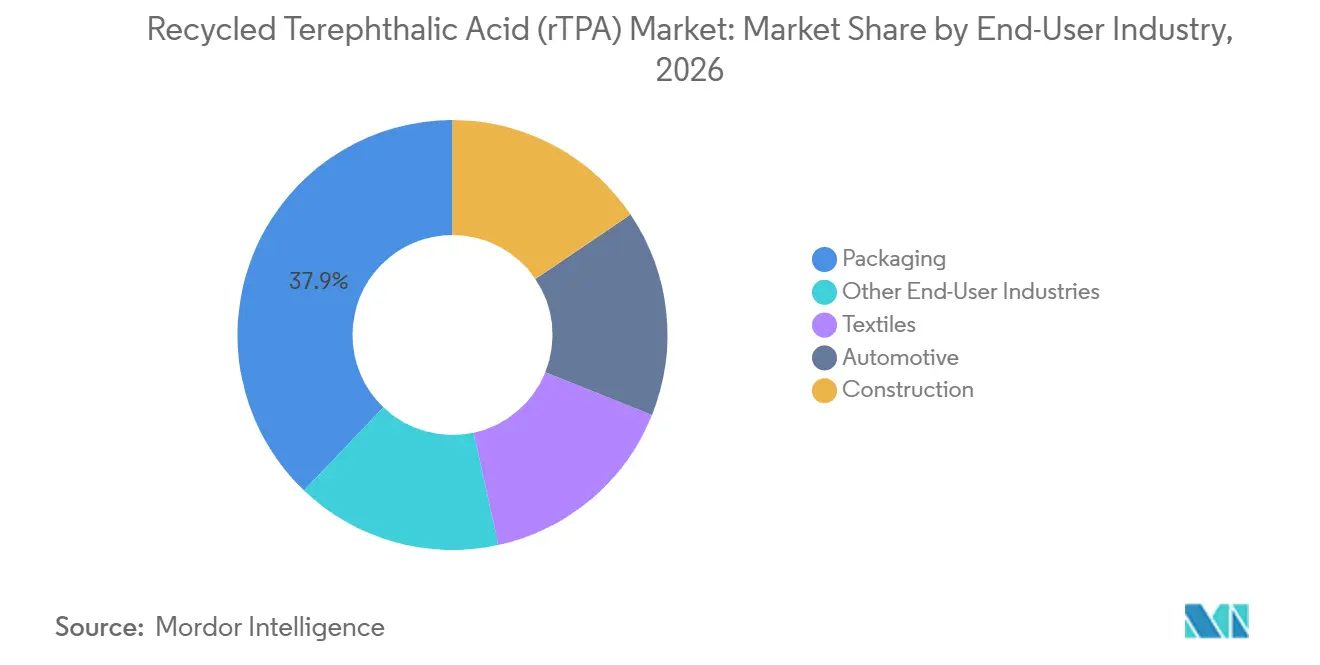
- Nach Endverbraucherbranche entfiel auf Verpackung im Jahr 2026 ein Marktanteil von 37,87 % am Markt für Recycled Terephthalic Acid, und es wird prognostiziert, dass sie bis 2032 mit einer CAGR von 5,71 % wachsen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Umsatzanteil von 44,51 %, und es wird ein Wachstum mit einer CAGR von 5,62 % bis 2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorschriften zum Recyclinganteil und erweiterte Herstellerverantwortung | +1.3% | Global, mit der EU und Nordamerika als primären Durchsetzungsregionen | Kurzfristig (≤ 2 Jahre) |
| Markenverpflichtungen zu zirkulärem Polyester und Verpackungen | +1.0% | Global, konzentriert in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach recycelten Polyestereinsatzstoffen in Jungfaserqualität | +0.8% | Global, mit Asien-Pazifik als Kern und Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Textil-zu-Textil-Recycling schwer recycelbarer Polyesterabfälle | +0.6% | Asien-Pazifik als Kern, mit früher Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorschriften zum Recyclinganteil und erweiterte Herstellerverantwortung
Der Markt für Recycled Terephthalic Acid profitiert, wenn gesetzliche Anforderungen an den Recyclinganteil freiwillige Einkaufsziele in geplante Beschaffung umwandeln. Die Verordnung (EU) 2025/40 trat im Januar 2025 in Kraft und legt Recyclinganteilsziele für Kunststoffverpackungen fest, die bis 2030 auf 30 % und bis 2040 auf 65 % steigen, während Verpackungen ab 2030 recyclinggerecht gestaltet sein müssen. Die Verordnung gibt Verpackungskäufern eine klarere Grundlage für die Auswahl von Recyclingmaterial mit dokumentierter Herkunft und nachgewiesener Leistung. Im Juli 2025 konsultierte die Europäische Kommission zu Berechnungs- und Verifizierungsregeln für chemisch recycelten Anteil in Polyethylenterephthalat (PET)-Getränkeflaschen im Rahmen der Einwegkunststoffrichtlinie. Der Ansatz, der die Verwendung als Brennstoff ausschließt, bedeutet, dass Material, das zur Energierückgewinnung verwendet wird, nicht auf Recyclinganteilsansprüche angerechnet wird, was die Nachfrage nach Materialrückgewinnungswegen stützt. Der Markt für Recycled Terephthalic Acid kann von diesen Vorschriften profitieren, wenn Hersteller rückverfolgbares Material liefern und Marken die Versorgung vor den Fristen von 2030 sichern.
Markenverpflichtungen zu zirkulärem Polyester und Verpackungen
Markenverpflichtungen geben chemischen Recyclingunternehmen klarere Nachfragesignale und helfen dabei, Pilotaktivitäten in vertraglich vereinbarte Lieferungen umzuwandeln. Im Juni 2025 gaben Lululemon und Samsara Eco eine 10-Jahres-Vereinbarung für recyceltes Polyester und Nylon bekannt, wobei die Materialien potenziell 20 % von Lululemons gesamtem Faserportfolio versorgen könnten. Gap Inc. trat ebenfalls als Gründungspartner von Syre bei und verpflichtete sich, jährlich 10.000 Tonnen Textil-zu-Textil-Kreislaufpolyester zu verwenden. H&M Group berichtete im Juni 2025, dass der gesamte Polyestereinsatz nach dem Recycled Content Standard als recycelt zertifiziert war. PUMA und RE&UP unterzeichneten im März 2025 eine mehrjährige Absichtserklärung zur Entwicklung einer zirkulären Textillösung, die Textilabfälle in recycelte Polyesterchips umwandelt. Der Markt für Recycled Terephthalic Acid profitiert, wenn diese Verpflichtungen die Anfälligkeit gegenüber kurzfristigen Preisbewegungen bei jungfräulicher gereinigter Terephthalsäure (PTA) verringern, da Lieferanten identifizierbare Käufer und vereinbarte Mengenkorridore haben.
Nachfrage nach recycelten Polyestereinsatzstoffen in Jungfaserqualität
Hochspezifikationsanwendungen in lebensmittelkontaktierenden Verpackungen, technischen Fasern und Automobilkomponenten erfordern recycelte Einsatzstoffe mit gleichbleibender Qualität. Eine Überprüfung der PET-Hydrolyse aus dem Jahr 2025 ergab, dass sorgfältig kontrollierte Temperatur-, Druck- und Katalysatorbedingungen eine hochreine Monomerrückgewinnung mit Effizienzen von über 90 % unterstützen können. Dieses Qualitätsprofil macht die chemische Depolymerisation relevant, wo wiederholtes mechanisches Recycling die erforderlichen molekularen Eigenschaften nicht aufrechterhalten kann. Das Nationale Institut für Fortgeschrittene Industriewissenschaft und Technologie Japans beschrieb im Juli 2025 eine Methode bei Raumtemperatur, die Dimethylcarbonat verwendet, um Dimethylterephthalat zurückzugewinnen, einen direkten Vorläufer der Terephthalsäure[1]. Das Verfahren zeigt einen Weg auf, der die Energiebelastung des konventionellen Hochtemperaturrecyclings reduzieren könnte, obwohl eine kommerzielle Skalierung noch erforderlich ist. Der Markt für Recycled Terephthalic Acid bietet daher eine Chance für Käufer, die recycelte Rohstoffe suchen, die mit Jungfasermaterial vergleichbar sind und anspruchsvolle Compliance-Anforderungen erfüllen.
Textil-zu-Textil-Recycling schwer recycelbarer Polyesterabfälle
Der Markt für Recycled Terephthalic Acid hat eine bedeutende Rohstoffchance in Textilabfällen, da Mischgewebe, gefärbte Garne und komplexe Kleidungsstücke mechanisch schwer zu recyceln sind. Eine akademische Überprüfung aus dem Jahr 2025 ergab, dass weniger als 0,1 % der Polyestertextilfasern in einem geschlossenen Kreislauf zu neuen Textilien recycelt werden. Die chemische Depolymerisation kann Monomere aus Material trennen und zurückgewinnen, das konventionelle Sortier- und mechanische Prozesse nur schwer verarbeiten können. Im September 2025 erwarb Ester Loop Infinite Technologies Land in Dahej, Gujarat, für eine Infinite Loop-Anlage für chemisches Recycling, die für Polyestertextilabfälle ausgelegt ist. Die geplante Anlage soll eine anfängliche Kapazität von 70.000 Tonnen pro Jahr haben und bis Ende 2027 in Betrieb genommen werden. Rohstoffsammlung, Sortierung und Rückverfolgbarkeit sind praktische, wettbewerbsrelevante Anforderungen, da sie bestimmen, ob Anlagen zuverlässig betrieben werden können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Kapital- und Energieaufwand des chemischen Recyclings | -1.2% | Global, am stärksten ausgeprägt in Märkten ohne politisch gestützte Finanzierung | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch jungfräuliche gereinigte Terephthalsäure (PTA) und mechanisch recyceltes Polyethylenterephthalat (PET) | -0.9% | Global, am stärksten ausgeprägt in Asien-Pazifik angesichts des Überangebots an jungfräulichem PET | Kurzfristig (≤ 2 Jahre) |
| Inkonsistente Rohstoffqualität und Rückverfolgbarkeit bei gemischten Textilabfällen | -0.5% | Asien-Pazifik als Kern, Südasien, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Kapital- und Energieaufwand des chemischen Recyclings
Chemische Recyclinganlagen erfordern spezialisierte Reaktoren, Reinigungsanlagen, Destillationssysteme und Prozesssteuerungen, was den Kapitalbedarf erhöht. Carbios berichtete, dass die geplante enzymatische PET-Biorecyclinganlage in Longlaville geschätzte Baukosten von 230 Millionen EUR (~258,21 Millionen USD) umfasste, mit 42,5 Millionen EUR (~47,71 Millionen USD) an bestätigter öffentlicher Förderung. Die Finanzierungsstruktur des Unternehmens veranschaulicht, wie die Projektentwicklung von öffentlicher Unterstützung, Kundenverpflichtungen und privatem Kapital abhängt. Hochtemperaturhydrolyse kann Betriebsbedingungen von 200 °C oder höher erfordern, was den Energiebedarf und die Betriebskosten erhöht. Eastman hat eine Methanolysanlage in Texas geplant, mit einem Spatenstich im vierten Quartal 2026 und mechanischer Fertigstellung im Jahr 2028, was das mehrjährige Engagement widerspiegelt, das für große Anlagen erforderlich ist. Diese Anforderungen begünstigen gut finanzierte Unternehmen und können kleinere Betreiber auf Partnerschaften, Lizenzvereinbarungen oder Pilotprojekte im Markt für Recycled Terephthalic Acid beschränken.
Wettbewerb durch jungfräuliche PTA und mechanisch recyceltes PET
Jungfräuliche PTA und mechanisch recyceltes PET bleiben kostengünstigere Alternativen, da Käufer nicht verpflichtet sind, chemisch recycelte Einsatzstoffe zu verwenden. Dieser Druck ist am stärksten in preissensiblen Anwendungen, bei denen Lebensmittelkontaktzulassung, hohe Reinheit oder Faserleistung nicht wesentlich sind. Mechanisch recyceltes PET kann einige Anforderungen an Nicht-Lebensmittelverpackungen und Fasern zu geringeren Umwandlungskosten erfüllen, auch wenn seine Materialeigenschaften stärker variieren können als chemisch zurückgewonnene Monomere. Rohstoffinkonsistenz stellt eine weitere Einschränkung dar, da gemischte Textilien und schlecht sortierte Abfälle vor der Verarbeitung zusätzliche Sortierung, Vorbehandlung und Verifizierung erfordern. Die International Sustainability and Carbon Certification (ISCC) PLUS-Massenbilanz-Zertifizierung und Lebensmittelkontaktrahmen, einschließlich der Verordnung (EU) 2022/1616, erhöhen den Standard für Materialrückverfolgbarkeit und Prozesskontrolle[2]. Der Markt für Recycled Terephthalic Acid bleibt empfindlich gegenüber den Preisen für Jungfasermaterial und dem Tempo, mit dem Sammelsysteme saubere, dokumentierte Rohstoffe bereitstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prozess:
Hydrolyse hält die größte Position, während Pyrolyse die Rohstoffoptionen erweitertHydrolyse hielt im Jahr 2026 einen Umsatzanteil von 48,12 % und ist damit das größte Prozesssegment im Markt für Recycled Terephthalic Acid. Das Verfahren wird bevorzugt, wo hohe Monomerreinheit wichtig ist, insbesondere für lebensmittelkontaktierende Verpackungen und anspruchsvolle Faseranwendungen. Hydrolyse kann durch Anpassung von Temperatur, Druck und Katalysatorauswahl optimiert werden, um Ausbeuten und Produktqualität zu verbessern. Eine Überprüfung der PET-Hydrolyse aus dem Jahr 2025 beschrieb autokatalytisches Verhalten, bei dem Carboxylendgruppen die Reaktion beschleunigen können, wenn die Depolymerisation fortschreitet. Enzymatische Verfahren erweitern den verfügbaren Rohstoffpool, indem sie gefärbtes und kontaminiertes PET verarbeiten, das in konventionellen Verfahren schwer zu verwenden ist. Carbios und Samsara Eco gehören zu den Unternehmen, die kommerzielle Anwendungen für die enzymatische Depolymerisation entwickeln. Das Verfahren spielt eine bedeutende Rolle im Markt für Recycled Terephthalic Acid, indem es Produkte ermöglicht, die kontrollierte Reinheit erfordern. Seine Leistung hängt von einer zuverlässigen Rohstoffaufbereitung und den Kosten für den Betrieb der erforderlichen Anlagen ab.
Pyrolyse soll von 2027 bis 2032 mit einer CAGR von 5,05 % wachsen, der höchsten Rate unter den Prozessrouten. Sie kann gemischte und kontaminierte PET-Ströme verarbeiten, die vor vielen Hydrolyseprozessen eine umfangreiche Sortierung erfordern würden. Diese Flexibilität kann das nutzbare Angebot an post-konsumiertem Material an Standorten mit gemischten Abfallsammelsystemen erhöhen. Die thermische Umgebung kann jedoch komplexe Ausgangsströme erzeugen, die vor dem Erreichen einer monomeräquivalenten Reinheit weiterer Aufbereitung bedürfen. Eine Überprüfung des Recyclings polyesterhaltiger Textilien aus dem Jahr 2025 identifizierte chemisches Recycling als relevant für Materialien, die nicht effektiv durch konventionelle Recyclingwege verarbeitet werden können. Glykolyse produziert Bis(2-hydroxyethyl)terephthalat (BHET) für die Polyesterrepolymerisation, während Methanolysis Dimethylterephthalat produziert, das in hochwertigen Materialwegen verwendet werden kann. Pyrolyse ist daher eine ergänzende Option für schwierige Rohstoffe und kein direkter Ersatz für Hydrolyse bei allen Endanwendungen. Ihr Fortschritt im Markt für Recycled Terephthalic Acid wird von Katalysatoren, Aufbereitungsmethoden und der Wirtschaftlichkeit der Behandlung heterogener Abfälle abhängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Fasern vereinen die größte Umsatzbasis mit der höchsten WachstumsrateFasern entfielen im Jahr 2026 auf 43,64 % des Segmentumsatzes und sollen bis 2032 mit einer CAGR von 5,17 % wachsen. Diese Position spiegelt den Wandel des Bekleidungssektors von flaschenbasiertem recyceltem Polyester hin zum Textil-zu-Textil-Recycling wider. Chemische Depolymerisation ist relevant, da sie Polyesterabfälle in Monomere umwandeln kann, die für die neue Faserproduktion geeignet sind. Der Markt für Recycled Terephthalic Acid wird durch Marken gestützt, die Lieferbeziehungen für Kreislaufpolyester aufbauen. Gap Inc.'s erklärte jährliche Verpflichtung von 10.000 Tonnen mit Syre veranschaulicht die Art langfristiger Nachfragevereinbarungen, die den Bau neuer Verarbeitungskapazitäten unterstützen. Der berichtete Einsatz von zertifiziertem recyceltem Polyester durch H&M Group weist ebenfalls auf eine etablierte Nachfrage nach verifizierten Recyclingmaterialien hin. Die sehr niedrige Kreislaufrecyclingrate für Polyestertextilien lässt erheblichen Spielraum für neue Sammel- und Verarbeitungssysteme. Faserhersteller benötigen Rohstoffe, die konsistent Qualitätsspezifikationen erfüllen, was den Einsatz kontrollierter chemischer Prozesse begünstigt.
Folien und Platten sind eine angrenzende Anwendung, bei der hochreines Recyclingmaterial für lebensmittelkontaktierende Produkte geeignet sein kann. Die Verordnung (EU) 2022/1616 legt den Rahmen für recycelte Kunststoffmaterialien und -gegenstände fest, die dazu bestimmt sind, mit Lebensmitteln in Berührung zu kommen. Harze dienen Automobil- und Elektroniканwendungen, bei denen Dimensionsstabilität und chemische Beständigkeit wesentliche Materialanforderungen sind. Weitere Verwendungen umfassen Verpackungsumreifungen, Industrietextilien und Spezialbeschichtungen. Diese Verwendungen können Materialien mit unterschiedlichen Leistungsprofilen aufnehmen und Anlagen dabei helfen, Ausgaben an geeignete Abnehmer zu leiten. Fasern bleiben besonders, weil Bekleidungsmarken den Einsatz von Recyclingmaterialien direkt mit öffentlichen Kreislaufverpflichtungen verknüpfen. Der Markt für Recycled Terephthalic Acid kann profitieren, wenn Faseranwendungen eine stabile Nachfrage nach recycelten Einsatzstoffen in Jungfaserqualität schaffen. Die Expansion bei Folien, Platten und Harzen kann die Einnahmen diversifizieren und die Abhängigkeit von einer einzelnen Kundengruppe verringern.
Nach Endverbraucherbranche:
Verpackung führt die aktuelle Nachfrage an, und Textilrecycling erweitert die ChanceVerpackung entfiel im Jahr 2026 auf 37,87 % der Segmentnachfrage und soll bis 2032 mit einer CAGR von 5,71 % wachsen. Die Verpackungsnachfrage ist mit Anforderungen an den Recyclinganteil verknüpft, die zukünftige Compliance-Meilensteine für Markeninhaber festlegen. Die Verordnung (EU) 2025/40 legt Recyclinganteilsziele für Kunststoffverpackungen fest und bietet eine politische Grundlage für Käufer zur Planung der Materialbeschaffung. Die Einwegkunststoffrichtlinie verlangt außerdem 25 % Recyclinganteil in PET-Getränkeflaschen bis 2025 und 30 % in allen Kunststoffflaschen bis 2030. Der Markt für Recycled Terephthalic Acid erfordert Verpackungskunden, die Lebensmittelkontakt-, Qualitäts- und Rückverfolgbarkeitserwartungen erfüllen können. Indorama Ventures berichtete im August 2025, 150 Milliarden PET-Flaschen recycelt zu haben, was den Umfang seiner PET-Sammel- und Recyclingoperationen unterstreicht. Die Verifizierungserklärung von 2025 dokumentierte außerdem 837.000 Tonnen installierte globale Kapazität für recyceltes PET (rPET)-Balleneingang und 458.500 verarbeitete Tonnen.
Textilien sind das zweitgrößte Endverbrauchersegment und haben einen längeren Entwicklungszyklus, da sie dedizierte Systeme für Sammlung, Sortierung und Verarbeitung erfordern. Der Markt für Recycled Terephthalic Acid ist für Textilien relevant, da die Monomerrückgewinnung gefärbtes, gemischtes und kontaminiertes Material ansprechen kann, das mechanische Methoden nur schwer recyceln können. Die Automobilnachfrage wächst, da recyceltes Polyester in Sitzpolsterungen, Innenverkleidungen und Motorraumbauteilen eingesetzt wird. Bauanwendungen, einschließlich Geotextilien, Dämmvliesen und Verbundfasern, können Abnehmer für Material bieten, das keine Lebensmittelkontaktqualität erfordert. Diese verschiedenen Endanwendungen ermöglichen es Verarbeitern, die Ausgabe entsprechend den Reinheits- und Leistungsanforderungen zu steuern. Die Zertifizierung nach dem Global Recycled Standard (GRS) und ISCC PLUS kann Kaufentscheidungen in Textilien und Verpackungen beeinflussen, indem sie Recyclinganteil und Rückverfolgungspraktiken dokumentiert. Hersteller, die diese Anforderungen verwalten, können Kunden einen klareren Compliance-Nachweis bieten. Verpackung treibt die kurzfristige regulatorische Nachfrage an, während Textilrecycling die Rohstoff- und Nachfragesysteme aufbaut, die für zukünftiges Wachstum erforderlich sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für recycelte Terephthalsäure (rTPA)
Der asiatisch-pazifische Raum entfiel 2026 auf 44,51 % der regionalen Umsätze und wird voraussichtlich bis 2032 mit einem CAGR von 5,62 % wachsen. Der Markt für recycelte Terephthalsäure in der Region umfasst die PET-Produktion, die Herstellung von Polyestertextilien sowie den Ausbau von Recyclingkapazitäten in China, Indien, Japan und Südostasien. In Indien soll die geplante ELITe-Anlage in Gujarat nach der Inbetriebnahme bis Ende 2027 Polyestertextilabfälle mit einer Kapazität von 70.000 Tonnen pro Jahr zu recyceltem Material in Jungfaserqualität verarbeiten. Diese Entwicklung zeigt, dass Textilabfälle zunehmend zu einer organisierten Rohstoffquelle werden und nicht mehr ausschließlich ein Entsorgungsproblem darstellen. Auch in Japan gibt es aktive Unternehmenskooperationen im Bereich des chemischen Recyclings, darunter eine 2025 von Kao initiierte Initiative zur Ausweitung des Non-Food-PET-Recyclings auf Flaschen in Getränkequalität. Chinas große PTA-Basis kann zu einem Preiswettbewerb bei Recyclingmaterialien führen, insbesondere wenn Neumaterialien leicht verfügbar sind. Dies macht Rohstoffsicherheit, energiearme Prozesse und compliance-getriebene Nachfrage zu wichtigen regionalen Faktoren.
Europäischer Markt für recycelte Terephthalsäure (rTPA)
Europa ist der zweitgrößte regionale Markt und verfügt über eine relativ stabile politische Grundlage für die Nachfrage. Die Verordnung (EU) 2025/40 schreibt vor, dass Kunststoffverpackungen zunehmend höhere Anteile an post-consumer Recyclingmaterial enthalten müssen, mit Zielvorgaben von 30 % bis 2030. Die Region verfügt zudem über Lebensmittelkontaktvorschriften und Berechnungsmethoden, die die Rückverfolgbarkeit chemisch recycelter Materialien wichtig machen. Diese Standards können Herstellern zugutekommen, die detaillierte Aufzeichnungen über Materialherkunft, Verarbeitung und Zuordnung führen. Pfandsysteme in Deutschland und den nordischen Ländern liefern saubere PET-Ballen, die als nützliche Einsatzstoffe für hochwertiges Recycling dienen. Frankreich baut ebenfalls chemische Recyclingkapazitäten auf, unter anderem durch Projekte wie die geplante Anlage von Carbios in Longlaville. Die Wachstumschancen Europas hängen von der konsequenten Umsetzung der Vorschriften und der Fähigkeit der Hersteller ab, kommerzielle Anlagen zu finanzieren.
Markt für recycelte Terephthalsäure (rTPA) in Amerika und MEA
Nordamerika ist auf ein stetiges Wachstum ausgerichtet, da staatliche und bundesweite Rahmenbedingungen zur Herstellerverantwortung weiter entwickelt werden. Eastmans geplante Methanolysanlage in Texas stellt eine bedeutende Ergänzung der regionalen Projektpipeline dar, wobei der erste Spatenstich für das vierte Quartal 2026 und die Fertigstellung für 2028 angestrebt werden. Markenvereinbarungen in der Region können ebenfalls die Nachfrage nach chemisch recyceltem Polyester stützen, wie die Vereinbarung zwischen Lululemon und Samsara Eco zeigt. Südamerika, der Nahe Osten und Afrika nehmen kleinere Marktpositionen ein, da Sammelsysteme und formelle Recyclinginfrastrukturen in diesen Regionen weniger entwickelt sind. Brasilien und Mexiko verfügen innerhalb ihrer jeweiligen Regionen über vergleichsweise etabliertere Sammel- und Recyclingsysteme. Saudi-Arabien und Südafrika befinden sich in einem früheren Stadium der Entwicklung von Rahmenbedingungen zur Herstellerverantwortung. Der Markt für recycelte Terephthalsäure in diesen Regionen wird deutlich stärker wachsen, wenn Sammlung, Rohstoffqualität und Compliance-Systeme verbessert werden.
Wettbewerbslandschaft
Der Markt für Recycled Terephthalic Acid ist mäßig fragmentiert und umfasst technologieorientierte chemische Recyclingunternehmen sowie integrierte Polyethylenterephthalat (PET)- und Petrochemiehersteller. Carbios, Loop Industries, DePoly und JEPLAN konzentrieren sich auf Depolymerisationstechnologien, während Indorama Ventures, Eastman Chemical und Far Eastern New Century über etablierte Fähigkeiten in Harzen, Kundenbeziehungen und Vertrieb verfügen. Unternehmen mit reinem Fokus können spezialisierte enzymatische oder katalytische Methoden entwickeln, sind jedoch häufig auf externe Finanzierung und Kundenverpflichtungen angewiesen, um kommerzielle Anlagen zu bauen. Integrierte Unternehmen können bestehende Betriebsnetzwerke nutzen, können jedoch langsamer bei der Umverteilung von Kapital vom mechanischen zum chemischen Recycling sein. Loop Industries und Ester Industries gründeten ELITe, um die Infinite Loop-Technologie mit lokaler Fertigung und Zugang zu Rohstoffen in Indien zu kombinieren. Dieses Modell zeigt, wie Technologieanbieter mit lokalen Industriepartnern zusammenarbeiten können, anstatt jeden Teil der Wertschöpfungskette unabhängig aufzubauen. Wettbewerbspositionen werden auch durch den Zugang zu Textilsammlung, Vorverarbeitung und Materialrückverfolgbarkeit geprägt, und diese Fähigkeiten können wichtiger werden, wenn die Textil-zu-Textil-Produktion expandiert.
Unternehmen nutzen Abnahmevereinbarungen und Projekte, um die Unsicherheit rund um neue chemische Recyclingkapazitäten zu reduzieren. Lululemons 10-Jahres-Vereinbarung mit Samsara Eco schafft einen Weg für recyceltes Polyester und Nylon im Faserportfolio eines großen Bekleidungsunternehmens. Gap Inc.'s jährliche Verpflichtung gegenüber Syre ist ein weiteres Beispiel für eine Kundenbeziehung, die die Entwicklung der Textil-zu-Textil-Versorgung unterstützt. Kaos branchenübergreifende Zusammenarbeit in Japan erweitert die Verwendung chemischer Recyclingrohstoffe über Lebensmittel-PET-Flaschen hinaus. Diese Vereinbarungen betreffen verschiedene Teile des Marktes für Recycled Terephthalic Acid, einschließlich Nachfrage, Rohstoffe und Technologievalidierung. Die International Sustainability and Carbon Certification (ISCC) PLUS-Zertifizierung und die Einhaltung von Lebensmittelkontaktvorschriften werden zu notwendigen kommerziellen Anforderungen für Unternehmen, die Recyclinganteilsansprüche geltend machen. Unternehmen, die die Herkunft und Zuweisung von Materialien nicht dokumentieren können, können auf kommerzielle Hindernisse stoßen, selbst wenn ihre Prozesse technisch gut funktionieren.
Die Produktion ist auf mehrere Entwickler und etablierte Gruppen verteilt, während größere Verpackungs- und Faserkäufer einen erheblichen Anteil der vertraglich vereinbarten Mengen ausmachen können. Diese Dynamik gibt großen Käufern Einfluss bei kommerziellen Verhandlungen und macht die Kundendiversifizierung für Recyclingunternehmen wichtig. Unternehmen mit öffentlicher Finanzierung, langfristigen Abnahmevereinbarungen und zuverlässigem Zugang zu Rohstoffen sind besser positioniert, um von Pilotbetrieben zu größeren Anlagen überzugehen. Kostensenkung bleibt wichtig, da der Markt für Recycled Terephthalic Acid sowohl mit Jungfasermaterial als auch mit mechanischem Recycling konkurrieren muss. Entwicklungen, die den Energieverbrauch reduzieren, wie die Raumtemperaturforschung des Nationalen Instituts für Fortgeschrittene Industriewissenschaft und Technologie (AIST), können die Wirtschaftlichkeit verbessern, wenn sie über Forschungsergebnisse hinausgehen. Kommerzielle Umsetzung, regulatorische Compliance und Zugang zu qualitativ hochwertigen Rohstoffen werden für die Marktentwicklung wichtiger sein als bloße Technologieversprechen.
Branchenführer im Markt für Recycled Terephthalic Acid (rTPA)
-
Indorama Ventures Public Company Limited
-
Eastman Chemical Company
-
Alpek S.A.B. de C.V.
-
Far Eastern New Century Corporation
-
INEOS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für recycelte Terephthalsäure (rTPA) Unternehmen in diesem Bericht
- Alpek S.A.B. de C.V.
- ALPLA
- Biffa
- Carbios
- DePoly
- Eastman Chemical Company
- Far Eastern New Century Corporation
- Indorama Ventures Public Company Limited
- INEOS
- JEPLAN, INC.
- Loop Industries
- Lotte Chemical Corporation
- Plastipak Holdings, Inc.
- Reliance Industries Limited
- SABIC
- SUEZ
Neueste Industrielle Entwicklungen in Markt für recycelte Terephthalsäure (rTPA)
- September 2025: Ester Loop Infinite Technologies (ELITe), ein 50:50-Gemeinschaftsunternehmen zwischen Ester Industries und Loop Industries, schloss eine Vereinbarung zum Erwerb von 90 Acres Land in Dahej, Gujarat, für Indiens erste Infinite Loop-Anlage für chemisches Recycling. Das Projekt zielte auf eine anfängliche Kapazität von 70.000 Tonnen pro Jahr ab, mit einer erwarteten Inbetriebnahme bis Ende 2027.
- Juni 2025: Lululemon und Samsara Eco gaben eine 10-Jahres-Vereinbarung für enzymatisch recyceltes Polyester und Nylon bekannt. Im Rahmen der Vereinbarung könnten die Materialien von Samsara Eco 20 % von Lululemons gesamtem Faserportfolio versorgen.
Globaler Berichtsumfang für den Markt für Recycled Terephthalic Acid (rTPA)
Recycled Terephthalic Acid (rTPA) ist eine chemische Verbindung, die durch chemisches Recycling von post-konsumiertem oder post-industriellem Polyethylenterephthalat (PET)-Abfall, wie Kunststoffflaschen und Alttextilien, zurückgewonnen wird. Der Recyclingprozess umfasst die Zerlegung von PET-Abfall in seine chemischen Kernkomponenten, einschließlich rTPA und Ethylenglykol, die dann als Rohstoffe zur Herstellung von neuem PET oder anderen chemischen Produkten verwendet werden.
Der Markt für Recycled Terephthalic Acid (rTPA) ist nach Prozess, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Prozess ist der Markt in Hydrolyse, Pyrolyse und andere Prozesse segmentiert. Nach Anwendung ist der Markt in Fasern, Folien und Platten, Harze und andere Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Verpackung, Textilien, Automobil, Bauwesen und andere Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den globalen Markt für Recycled Terephthalic Acid (rTPA) in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hydrolyse |
| Pyrolyse |
| Andere Prozesse |
| Fasern |
| Folien und Platten |
| Harze |
| Andere Anwendungen |
| Verpackung |
| Textilien |
| Automobil |
| Bauwesen |
| Andere Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Prozess | Hydrolyse | |
| Pyrolyse | ||
| Andere Prozesse | ||
| Nach Anwendung | Fasern | |
| Folien und Platten | ||
| Harze | ||
| Andere Anwendungen | ||
| Nach Endverbraucherbranche | Verpackung | |
| Textilien | ||
| Automobil | ||
| Bauwesen | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Recycled Terephthalic Acid (rTPA)?
Die Marktgröße für Recycled Terephthalic Acid wurde im Jahr 2026 auf 2,47 Milliarden USD geschätzt und soll von 2,58 Milliarden USD im Jahr 2027 auf 3,22 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,56 % während des Prognosezeitraums (2027–2032).
Warum ist Verpackung für die rTPA-Nachfrage wichtig?
Verpackung entfällt im Jahr 2026 auf 37,87 % der Nachfrage und weist mit 5,71 % die höchste CAGR unter den Endverbrauchern auf, gestützt durch Anforderungen an den Recyclinganteil.
Welche Region führt die Nachfrage nach Recycled Terephthalic Acid an?
Asien-Pazifik führt mit einem Umsatzanteil von 44,51 % im Jahr 2026 und soll bis 2032 mit einer CAGR von 5,62 % wachsen.
Was schränkt die Einführung von chemisch recycelter Terephthalsäure ein?
Hoher Kapital- und Energiebedarf, Wettbewerb durch jungfräuliche gereinigte Terephthalsäure (PTA) und mechanisch recyceltes PET sowie inkonsistente Textilrohstoffqualität schränken eine breitere Einführung ein.