
Tamaño y Participación del Mercado de Ácido Tereftálico Reciclado (rTPA)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
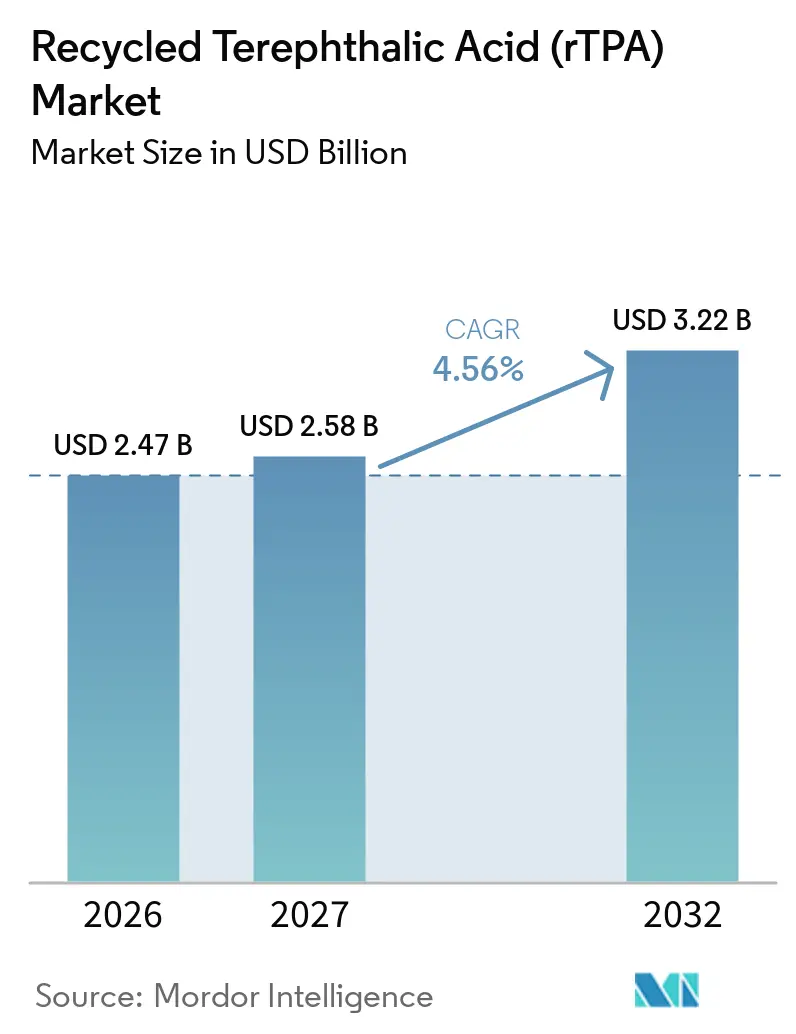
| Tamaño del Mercado (2027) | 2.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
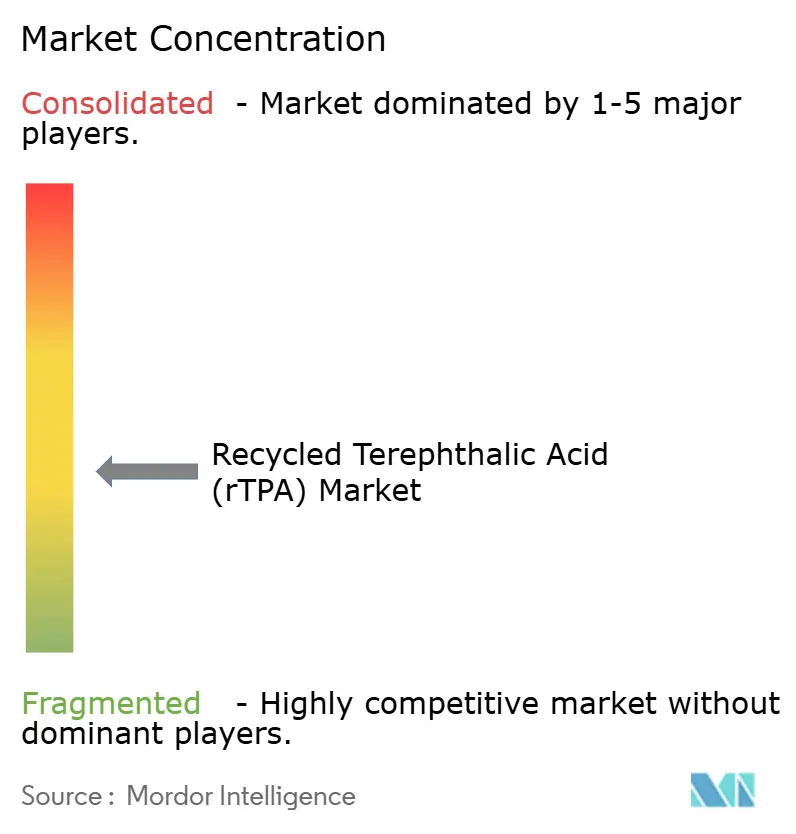
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ácido Tereftálico Reciclado (rTPA) por Mordor Intelligence
El tamaño del mercado de ácido tereftálico reciclado fue valorado en 2,47 mil millones de USD en 2026 y se estima que crecerá desde 2,58 mil millones de USD en 2027 hasta 3,22 mil millones de USD para 2032, a una CAGR del 4,56% durante el período de pronóstico (2027-2032). El mercado de ácido tereftálico reciclado está respaldado por requisitos de contenido reciclado, compromisos corporativos de materiales y métodos de reciclaje químico que recuperan monómeros del tereftalato de polietileno (PET) posconsumo. Estas condiciones están influyendo en las decisiones de adquisición, ya que los compradores requieren un suministro confiable que cumpla con los estándares de calidad y trazabilidad. Los productores que combinan acceso a materias primas, métodos de purificación probados y acuerdos a largo plazo con clientes están mejor posicionados a medida que la capacidad se expande. El mercado también depende de si las instalaciones de reciclaje pueden reducir el consumo de energía y lograr una calidad de material consistente a escala comercial. La presión de precios del ácido tereftálico purificado (PTA) virgen y del PET reciclado mecánicamente sigue siendo un factor clave en los mercados donde las normas de contenido reciclado no se aplican de manera consistente.
Conclusiones Clave del Informe
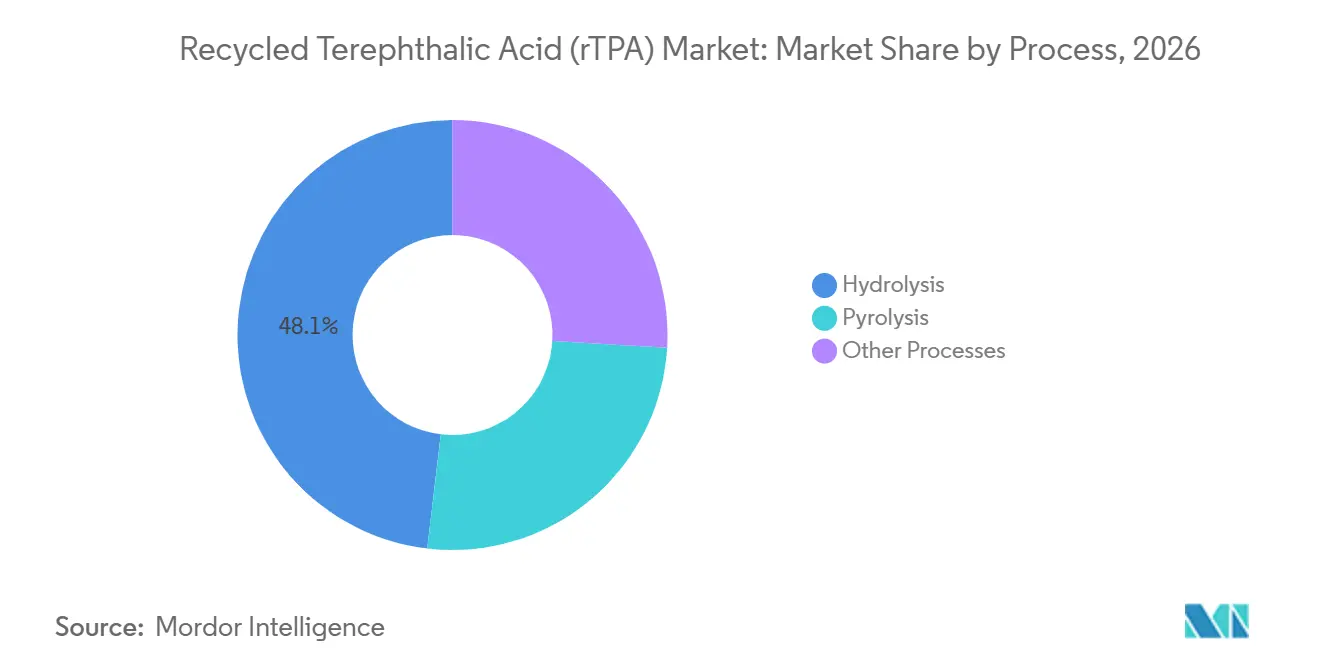
- Por proceso, la hidrólisis representó el 48,12% de la participación del mercado de ácido tereftálico reciclado en 2026, mientras que se prevé que la pirólisis se expanda a una CAGR del 5,05% hasta 2032.
- Por aplicación, las fibras representaron el 43,64% de los ingresos del segmento en 2026 y se prevé que se expandan a una CAGR del 5,17% hasta 2032.
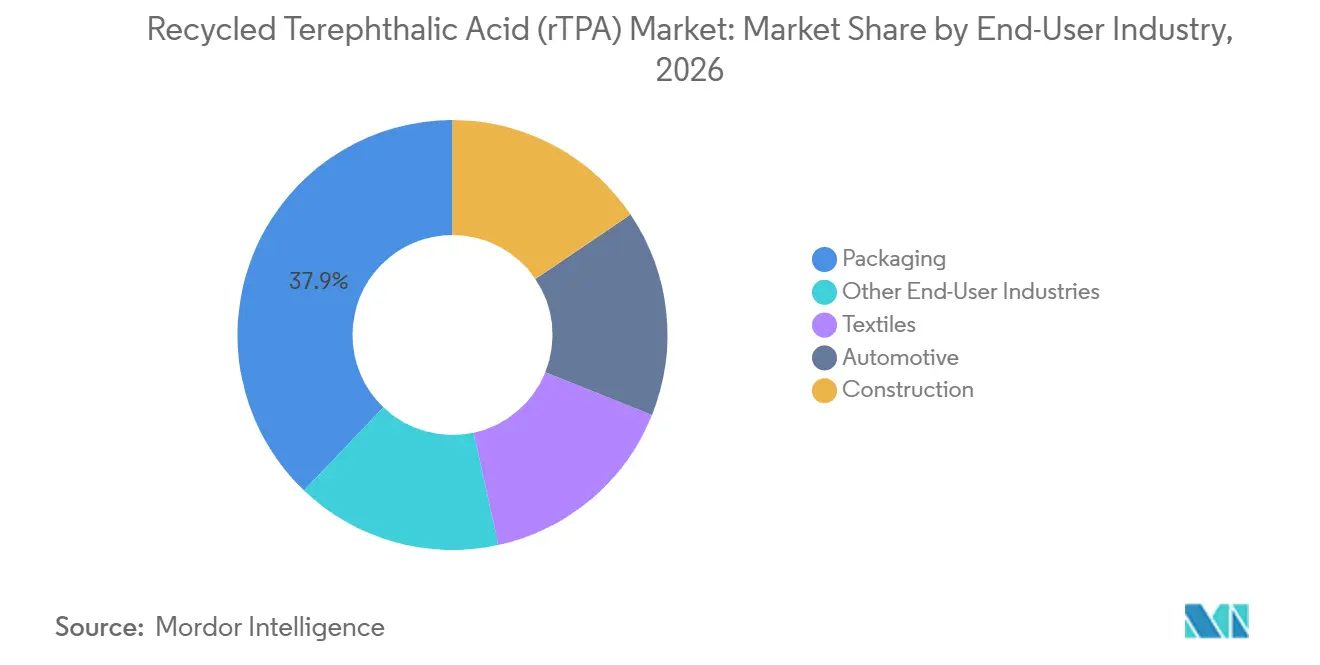
- Por industria de usuario final, los envases representaron el 37,87% de la participación del mercado de ácido tereftálico reciclado en 2026 y se prevé que se expandan a una CAGR del 5,71% hasta 2032.
- Por geografía, Asia-Pacífico representó el 44,51% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 5,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Contenido Reciclado y Responsabilidad Extendida del Productor | +1.3% | Global, con la UE y América del Norte como principales regiones de aplicación | Corto plazo (≤ 2 años) |
| Compromisos de Marca hacia el Poliéster Circular y los Envases | +1.0% | Global, concentrado en América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Demanda de Insumos de Poliéster Reciclado Equivalente al Virgen | +0.8% | Global, con Asia-Pacífico como núcleo y expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Reciclaje Textil a Textil de Residuos de Poliéster Difíciles de Reciclar | +0.6% | Asia-Pacífico como núcleo, con adopción temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Contenido Reciclado y Responsabilidad Extendida del Productor
El mercado de ácido tereftálico reciclado se beneficia cuando los requisitos legales de contenido reciclado convierten los objetivos de compra voluntarios en adquisiciones planificadas. El Reglamento (UE) 2025/40 entró en vigor en enero de 2025 y establece objetivos de contenido reciclado para envases plásticos que aumentan al 30% para 2030 y al 65% para 2040, al tiempo que exige que los envases estén diseñados para su reciclabilidad a partir de 2030. El reglamento ofrece a los compradores de envases una base más clara para seleccionar material reciclado con origen documentado y rendimiento verificado. En julio de 2025, la Comisión Europea consultó sobre las normas de cálculo y verificación del contenido reciclado químicamente en botellas de tereftalato de polietileno (PET) para bebidas en el marco de la Directiva sobre Plásticos de Un Solo Uso. Su enfoque de exclusión del uso como combustible significa que el material utilizado para la recuperación energética no cuenta para las declaraciones de contenido reciclado, lo que respalda la demanda de rutas de recuperación de materiales. El mercado de ácido tereftálico reciclado puede beneficiarse de estas normas cuando los productores suministran material trazable y las marcas aseguran el suministro antes de los plazos de 2030.
Compromisos de Marca hacia el Poliéster Circular y los Envases
Los compromisos de marca están dando a los recicladores químicos señales de demanda más claras y ayudando a convertir la actividad piloto en suministro contratado. En junio de 2025, Lululemon y Samsara Eco anunciaron un acuerdo de 10 años para poliéster y nailon reciclados, con los materiales potencialmente suministrando el 20% de la cartera total de fibras de Lululemon. Gap Inc. también se unió a Syre como socio de lanzamiento, comprometiéndose a utilizar 10.000 toneladas métricas de poliéster circular textil a textil anualmente. H&M Group informó en junio de 2025 que todo su uso de poliéster estaba certificado como reciclado bajo el Estándar de Contenido Reciclado. PUMA y RE&UP firmaron una carta de intención plurianual en marzo de 2025 para avanzar en una solución textil circular que convierte residuos textiles en chips de poliéster reciclado. El mercado de ácido tereftálico reciclado se beneficia cuando estos compromisos reducen la exposición a los movimientos de precios a corto plazo del ácido tereftálico purificado (PTA) virgen, ya que los proveedores tienen compradores identificables y vías de cantidad acordadas.
Demanda de Insumos de Poliéster Reciclado Equivalente al Virgen
Las aplicaciones de alta especificación en envases de contacto con alimentos, fibras técnicas y componentes automotrices requieren insumos reciclados con calidad consistente. Una revisión de 2025 sobre la hidrólisis de PET encontró que condiciones cuidadosamente controladas de temperatura, presión y catalizador pueden respaldar la recuperación de monómeros de alta pureza con eficiencias superiores al 90%. Ese perfil de calidad hace que la despolimerización química sea relevante donde el reciclaje mecánico repetido no puede mantener las propiedades moleculares requeridas. El Instituto Nacional de Ciencia y Tecnología Industrial Avanzada de Japón describió en julio de 2025 un método a temperatura ambiente que utiliza carbonato de dimetilo para recuperar tereftalato de dimetilo, un precursor directo del ácido tereftálico[1]. El proceso indica una ruta que podría reducir la carga energética del reciclaje convencional a alta temperatura, aunque el escalado comercial sigue siendo necesario. El mercado de ácido tereftálico reciclado presenta, por tanto, una oportunidad para los compradores que buscan materias primas recicladas con un rendimiento comparable al material virgen y que cumplan con exigentes requisitos de cumplimiento normativo.
Reciclaje Textil a Textil de Residuos de Poliéster Difíciles de Reciclar
El mercado de ácido tereftálico reciclado tiene una oportunidad significativa de materias primas en los residuos textiles, ya que las telas mezcladas, los hilos teñidos y las prendas complejas son difíciles de reciclar mecánicamente. Una revisión académica de 2025 encontró que menos del 0,1% de las fibras textiles de poliéster se reciclan en un circuito cerrado para producir nuevos textiles. La despolimerización química puede separar y recuperar monómeros de material que los procesos convencionales de clasificación y mecánicos tienen dificultades para manejar. En septiembre de 2025, Ester Loop Infinite Technologies adquirió terrenos en Dahej, Gujarat, para una instalación de reciclaje químico Infinite Loop diseñada para residuos textiles de poliéster. La instalación planificada tiene prevista una capacidad inicial de 70.000 toneladas métricas por año y se espera que entre en funcionamiento a finales de 2027. La recolección, clasificación y trazabilidad de las materias primas son requisitos prácticos y competitivos, ya que determinan si las instalaciones pueden operar de manera confiable.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital y Energía del Reciclaje Químico | -1.2% | Global, más agudo en mercados sin financiamiento respaldado por políticas | Corto plazo (≤ 2 años) |
| Competencia del Ácido Tereftálico Purificado (PTA) Virgen y del Tereftalato de Polietileno (PET) Reciclado Mecánicamente | -0.9% | Global, más pronunciado en Asia-Pacífico ante el exceso de oferta de PET virgen | Corto plazo (≤ 2 años) |
| Calidad Inconsistente de Materias Primas y Trazabilidad en Residuos Textiles Mezclados | -0.5% | Asia-Pacífico como núcleo, Asia Meridional, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Energía del Reciclaje Químico
Las plantas de reciclaje químico requieren reactores especializados, equipos de purificación, sistemas de destilación y controles de proceso, lo que incrementa los requisitos de capital. Carbios informó que su planta de bioreciclaje enzimático de PET en Longlaville, planificada, implicaba costos de construcción estimados de 230 millones de EUR (~258,21 millones de USD), con 42,5 millones de EUR (~47,71 millones de USD) en financiamiento público confirmado. La estructura de financiamiento de la empresa ilustra cómo el desarrollo de proyectos depende del apoyo público, los compromisos de los clientes y el capital privado. La hidrólisis a alta temperatura puede requerir condiciones de operación de 200 °C o más, lo que aumenta la demanda de energía y los costos operativos. Eastman ha planificado una instalación de metanólisis en Texas con el inicio de obras previsto para el cuarto trimestre de 2026 y la finalización mecánica en 2028, lo que refleja el compromiso plurianual requerido para grandes instalaciones. Estos requisitos favorecen a las empresas bien financiadas y pueden limitar a los operadores más pequeños a asociaciones, acuerdos de licencia o proyectos piloto en el mercado de ácido tereftálico reciclado.
Competencia del PTA Virgen y del PET Reciclado Mecánicamente
El PTA virgen y el PET reciclado mecánicamente siguen siendo alternativas de menor costo, sin que los compradores estén obligados a utilizar insumos reciclados químicamente. Esta presión es más fuerte en aplicaciones sensibles al precio donde la aprobación de contacto con alimentos, la alta pureza o el rendimiento de las fibras no son esenciales. El PET reciclado mecánicamente puede satisfacer algunos requisitos de envases no alimentarios y fibras a un costo de conversión menor, aunque sus propiedades materiales pueden variar más que los monómeros recuperados químicamente. La inconsistencia de las materias primas representa otra limitación, ya que los textiles mezclados y los residuos mal clasificados requieren clasificación adicional, pretratamiento y verificación antes del procesamiento. La certificación de balance de masa de la Certificación Internacional de Sostenibilidad y Carbono (ISCC) PLUS y los marcos de contacto con alimentos, incluido el Reglamento (UE) 2022/1616, elevan el estándar para la trazabilidad de materiales y el control de procesos[2]. El mercado de ácido tereftálico reciclado sigue siendo sensible a los precios de los materiales vírgenes y al ritmo al que los sistemas de recolección proporcionan materias primas limpias y documentadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso:
La Hidrólisis Ocupa la Mayor Posición Mientras que la Pirólisis Amplía las Opciones de Materias PrimasLa hidrólisis representó el 48,12% de los ingresos en 2026, convirtiéndola en el segmento de proceso más grande del mercado de ácido tereftálico reciclado. El proceso es preferido donde la alta pureza de los monómeros es importante, particularmente para envases de contacto con alimentos y aplicaciones de fibras exigentes. La hidrólisis puede optimizarse ajustando la temperatura, la presión y la selección del catalizador para mejorar los rendimientos y la calidad del producto. Una revisión de 2025 sobre la hidrólisis de PET describió un comportamiento autocatalítico, en el que los grupos carboxilo terminales pueden acelerar la reacción a medida que avanza la despolimerización. Las rutas enzimáticas amplían el grupo de materias primas disponibles al procesar PET coloreado y contaminado que es difícil de utilizar en rutas convencionales. Carbios y Samsara Eco se encuentran entre las empresas que desarrollan aplicaciones comerciales para la despolimerización enzimática. El proceso desempeña un papel significativo en el mercado de ácido tereftálico reciclado al permitir productos que requieren pureza controlada. Su rendimiento depende de la preparación confiable de materias primas y del costo de operar el equipo requerido.
Se prevé que la pirólisis crezca a una CAGR del 5,05% de 2027 a 2032, la tasa más alta entre las rutas de proceso. Puede aceptar corrientes de PET mezclado y contaminado que requerirían una clasificación exhaustiva antes de muchos procesos de hidrólisis. Esta flexibilidad puede aumentar el suministro utilizable de material posconsumo en ubicaciones con sistemas de recolección de residuos mixtos. Sin embargo, el entorno térmico puede producir corrientes de salida complejas que requieren mayor mejora antes de alcanzar una pureza equivalente a la de los monómeros. Una revisión de 2025 sobre el reciclaje de textiles que contienen poliéster identificó el reciclaje químico como relevante para materiales que no pueden procesarse eficazmente a través de rutas de reciclaje convencionales. La glicólisis produce bis(2-hidroxietil) tereftalato (BHET) para la repolimerización de poliéster, mientras que la metanólisis produce tereftalato de dimetilo que puede utilizarse en vías de materiales de alta pureza. La pirólisis es, por tanto, una opción complementaria para materias primas difíciles en lugar de un reemplazo directo de la hidrólisis en todos los usos finales. Su progreso en el mercado de ácido tereftálico reciclado dependerá de los catalizadores, los métodos de mejora y la economía del tratamiento de residuos heterogéneos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Las Fibras Combinan la Mayor Base de Ingresos con la Tasa de Crecimiento Más AltaLas fibras representaron el 43,64% de los ingresos del segmento en 2026 y se prevé que crezcan a una CAGR del 5,17% hasta 2032. Esta posición refleja el cambio del sector de la confección desde el poliéster reciclado derivado de botellas hacia el reciclaje textil a textil. La despolimerización química es relevante porque puede convertir residuos de poliéster en monómeros adecuados para la producción de nuevas fibras. El mercado de ácido tereftálico reciclado está respaldado por marcas que establecen relaciones de suministro para el poliéster circular. El compromiso anual declarado de Gap Inc. de 10.000 toneladas métricas con Syre ilustra el tipo de acuerdo de demanda a largo plazo que respalda la construcción de nueva capacidad de procesamiento. El uso reportado por H&M Group de poliéster reciclado certificado también apunta a una demanda establecida de materiales reciclados verificados. La tasa de reciclaje en circuito cerrado muy baja para los textiles de poliéster deja un margen sustancial para nuevos sistemas de recolección y procesamiento. Los productores de fibras requieren materias primas que cumplan consistentemente con las especificaciones de calidad, lo que favorece el uso de procesos químicos controlados.
Las películas y láminas son una aplicación adyacente donde el material reciclado de alta pureza puede ser adecuado para productos de contacto con alimentos. El Reglamento (UE) 2022/1616 establece el marco para los materiales y artículos de plástico reciclado destinados a entrar en contacto con alimentos. Las resinas sirven para aplicaciones automotrices y electrónicas donde la estabilidad dimensional y la resistencia química son requisitos clave del material. Otros usos incluyen flejes de embalaje, textiles industriales y recubrimientos especiales. Estos usos pueden absorber materiales con diferentes perfiles de rendimiento y ayudar a las instalaciones a dirigir los productos a los canales apropiados. Las fibras siguen siendo distintas porque las marcas de confección están vinculando directamente el uso de materiales reciclados a compromisos públicos de circularidad. El mercado de ácido tereftálico reciclado puede beneficiarse cuando las aplicaciones de fibras crean una demanda estable de insumos reciclados equivalentes al virgen. La expansión en películas, láminas y resinas puede diversificar los ingresos y reducir la dependencia de un único grupo de clientes.
Por Industria de Usuario Final:
Los Envases Lideran la Demanda Actual y el Reciclaje Textil Amplía la OportunidadLos envases representaron el 37,87% de la demanda del segmento en 2026 y se proyecta que crezcan a una CAGR del 5,71% hasta 2032. La demanda de envases está vinculada a los requisitos de contenido reciclado que establecen hitos futuros de cumplimiento para los propietarios de marcas. El Reglamento (UE) 2025/40 establece objetivos de contenido reciclado para envases plásticos, proporcionando una base normativa para que los compradores planifiquen la adquisición de materiales. La Directiva sobre Plásticos de Un Solo Uso también exige un 25% de contenido reciclado en botellas de PET para bebidas para 2025 y un 30% en todas las botellas de plástico para 2030. El mercado de ácido tereftálico reciclado requiere clientes de envases que puedan cumplir con las expectativas de contacto con alimentos, calidad y trazabilidad. Indorama Ventures informó haber reciclado 150 mil millones de botellas de PET en agosto de 2025, lo que subraya la escala de sus operaciones de recolección y reciclaje de PET. Su declaración de verificación de 2025 también documentó 837.000 toneladas métricas de capacidad instalada global de entrada de balas de PET reciclado (rPET) y 458.500 toneladas métricas procesadas.
Los textiles son el segundo segmento de usuario final más grande y tienen un ciclo de desarrollo más largo porque requieren sistemas dedicados de recolección, clasificación y procesamiento. El mercado de ácido tereftálico reciclado es relevante para los textiles porque la recuperación de monómeros puede abordar material teñido, mezclado y contaminado que los métodos mecánicos tienen dificultades para reciclar. La demanda automotriz está creciendo a medida que el poliéster reciclado se utiliza en tapicería de asientos, revestimientos interiores y componentes bajo el capó. Los usos en construcción, incluidos los geotextiles, el aislamiento y las fibras unidas, pueden proporcionar salidas para material que no requiere calidad de contacto con alimentos. Estos diferentes usos finales permiten a los procesadores dirigir la producción según los requisitos de pureza y rendimiento. La certificación del Estándar Global de Reciclado (GRS) e ISCC PLUS puede influir en las decisiones de compra en textiles y envases al documentar el contenido reciclado y las prácticas de cadena de custodia. Los productores que gestionan estos requisitos pueden ofrecer a los clientes un registro más claro de cumplimiento. Los envases impulsan la demanda regulatoria a corto plazo, mientras que el reciclaje textil construye los sistemas de materias primas y demanda necesarios para respaldar el crecimiento futuro.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Ácido Tereftálico Reciclado (rTPA) en Asia-Pacífico
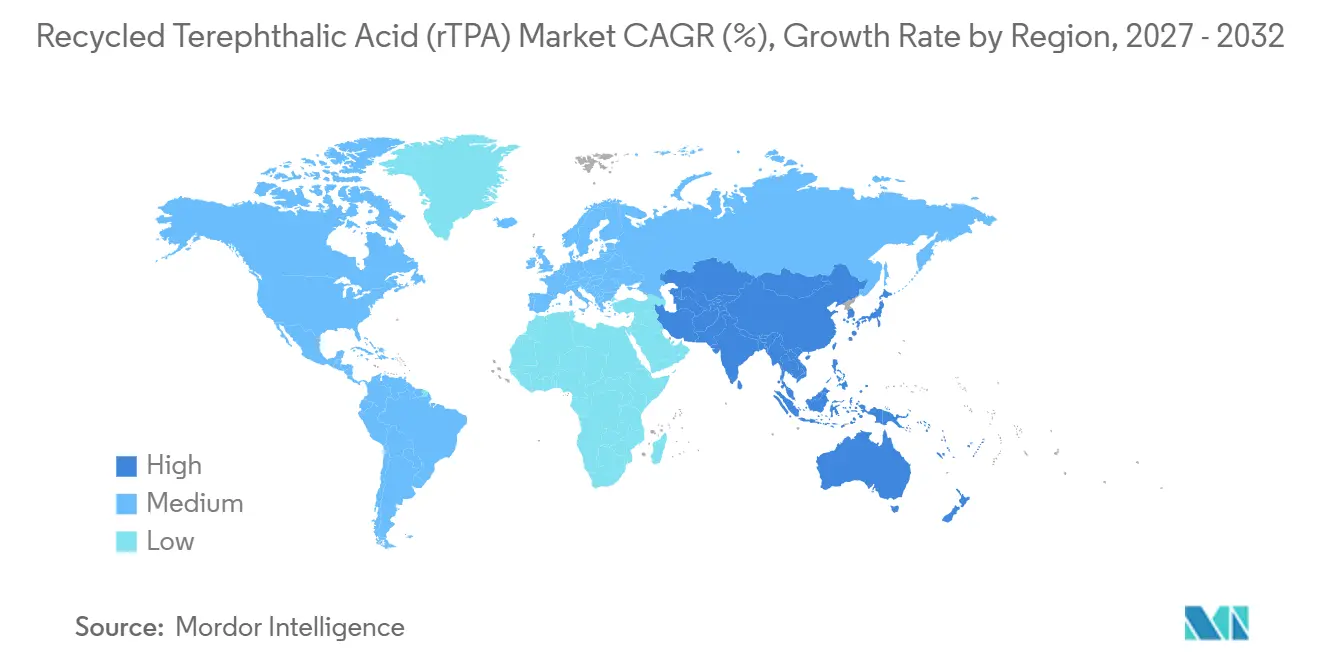
Asia-Pacífico representó el 44,51% de los ingresos regionales en 2026 y se proyecta que crecerá a una CAGR del 5,62% hasta 2032. El mercado de ácido tereftálico reciclado en la región abarca la producción de PET, la fabricación de textiles de poliéster y el desarrollo de capacidad de reciclaje en China, India, Japón y el Sudeste Asiático. En India, la instalación ELITe planificada en Gujarat tiene como objetivo procesar residuos textiles de poliéster en material reciclado de calidad virgen a 70.000 toneladas métricas por año tras su puesta en marcha a finales de 2027. Este desarrollo indica que los residuos textiles se están convirtiendo en una fuente organizada de materia prima en lugar de ser únicamente un problema de eliminación. Japón también cuenta con una colaboración empresarial activa en el reciclaje químico, incluida una iniciativa de 2025 liderada por Kao para ampliar el reciclaje de PET no alimentario en botellas de grado para bebidas. La amplia base de PTA de China puede generar competencia de precios para los materiales reciclados, especialmente cuando los materiales vírgenes están fácilmente disponibles. Esto hace que la seguridad de la materia prima, los procesos de bajo consumo energético y la demanda impulsada por el cumplimiento normativo sean factores regionales importantes.
Mercado de Ácido Tereftálico Reciclado (rTPA) en Europa
Europa es el segundo mercado regional más grande y cuenta con una base de políticas relativamente estable para la demanda. El Reglamento (UE) 2025/40 exige que los envases plásticos contengan cantidades crecientes de contenido reciclado posconsumo, con objetivos que alcanzan el 30% en 2030. La región también cuenta con normas de contacto con alimentos y métodos de cálculo que hacen que la trazabilidad sea importante para los materiales reciclados químicamente. Estas normas pueden favorecer a los productores que mantienen registros detallados del origen del material, el procesamiento y la asignación. Los sistemas de depósito y devolución en Alemania y los países nórdicos proporcionan pacas de PET limpias que sirven como insumos útiles para el reciclaje de alta calidad. Francia también está desarrollando capacidad de reciclaje químico a través de proyectos como la instalación planificada de Carbios en Longlaville. La oportunidad de crecimiento de Europa depende de la implementación coherente de las regulaciones y de la capacidad de los productores para financiar plantas comerciales.
Mercado de Ácido Tereftálico Reciclado (rTPA) en las Américas y MEA
América del Norte está posicionada para un crecimiento sostenido a medida que los marcos de responsabilidad del productor a nivel estatal y federal continúan desarrollándose. La instalación de metanólisis planificada por Eastman en Texas es una adición significativa al pipeline de proyectos regional, con el inicio de obras previsto para el cuarto trimestre de 2026 y la finalización prevista para 2028. Los acuerdos con marcas en la región también pueden respaldar la demanda de poliéster reciclado químicamente, como lo demuestra el acuerdo entre Lululemon y Samsara Eco. América del Sur, Oriente Medio y África ocupan posiciones de mercado más pequeñas, ya que los sistemas de recolección y la infraestructura formal de reciclaje están menos desarrollados en estas regiones. Brasil y México cuentan con sistemas de recolección y reciclaje relativamente más consolidados dentro de sus respectivas regiones. Arabia Saudita y Sudáfrica se encuentran en una etapa más temprana en el desarrollo de marcos de responsabilidad del productor. El mercado de ácido tereftálico reciclado en estas regiones crecerá de manera más sustancial cuando mejoren los sistemas de recolección, la calidad de la materia prima y el cumplimiento normativo.
Panorama Competitivo
El mercado de ácido tereftálico reciclado está moderadamente fragmentado e incluye recicladores químicos centrados en tecnología, así como productores integrados de tereftalato de polietileno (PET) y petroquímicos. Carbios, Loop Industries, DePoly y JEPLAN se centran en tecnologías de despolimerización, mientras que Indorama Ventures, Eastman Chemical y Far Eastern New Century tienen capacidades establecidas en resinas, relaciones con clientes y distribución. Las empresas de actividad exclusiva pueden desarrollar métodos enzimáticos o catalíticos especializados, pero a menudo dependen de financiamiento externo y compromisos de clientes para construir instalaciones comerciales. Las empresas integradas pueden aprovechar las redes operativas existentes, pero pueden moverse más lentamente en la reasignación de capital del reciclaje mecánico al químico. Loop Industries y Ester Industries formaron ELITe para combinar la tecnología Infinite Loop con la fabricación local y el acceso a materias primas en India. Este modelo demuestra cómo los proveedores de tecnología pueden trabajar con socios industriales locales en lugar de construir cada parte de la cadena de valor de forma independiente. Las posiciones competitivas también están determinadas por el acceso a la recolección de textiles, el preprocesamiento y la trazabilidad de materiales, y estas capacidades pueden volverse más importantes a medida que se expanda la producción textil a textil.
Las empresas están utilizando acuerdos de compra anticipada y proyectos para reducir la incertidumbre en torno a la nueva capacidad de reciclaje químico. El acuerdo de 10 años de Lululemon con Samsara Eco crea una vía para el poliéster y el nailon reciclados dentro de la cartera de fibras de una importante empresa de confección. El compromiso anual de Gap Inc. con Syre proporciona otro ejemplo de una relación con el cliente que respalda el desarrollo del suministro textil a textil. La colaboración intersectorial de Kao en Japón amplía el uso de materias primas de reciclaje químico más allá de las botellas de PET alimentario. Estos acuerdos abordan diferentes partes del mercado de ácido tereftálico reciclado, incluida la demanda, las materias primas y la validación tecnológica. La certificación ISCC PLUS y el cumplimiento de las normas de contacto con alimentos se están convirtiendo en requisitos comerciales necesarios para las empresas que realizan declaraciones de contenido reciclado. Las empresas que no pueden documentar el origen y la asignación de materiales pueden enfrentar barreras comerciales, incluso si sus procesos funcionan bien técnicamente.
La producción está dispersa entre varios desarrolladores y grupos establecidos, mientras que los grandes compradores de envases y fibras pueden representar una parte sustancial de las cantidades contratadas. Esta dinámica otorga a los principales compradores influencia en las negociaciones comerciales y hace que la diversificación de clientes sea importante para los recicladores. Las empresas con financiamiento público, acuerdos de compra anticipada a largo plazo y acceso confiable a materias primas están mejor posicionadas para pasar de operaciones piloto a plantas de mayor escala. La reducción de costos sigue siendo importante, ya que el mercado de ácido tereftálico reciclado debe competir tanto con el material virgen como con el reciclaje mecánico. Los desarrollos que reducen el consumo de energía, como la investigación a temperatura ambiente del Instituto Nacional de Ciencia y Tecnología Industrial Avanzada (AIST), pueden mejorar la economía si avanzan más allá de los resultados a escala de investigación. La ejecución comercial, el cumplimiento normativo y el acceso a materias primas de calidad serán más importantes para el desarrollo del mercado que las afirmaciones tecnológicas por sí solas.
Líderes de la Industria de Ácido Tereftálico Reciclado (rTPA)
-
Indorama Ventures Public Company Limited
-
Eastman Chemical Company
-
Alpek S.A.B. de C.V.
-
Far Eastern New Century Corporation
-
INEOS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ácido Tereftálico Reciclado (rTPA) Empresas cubiertas en este informe
- Alpek S.A.B. de C.V.
- ALPLA
- Biffa
- Carbios
- DePoly
- Eastman Chemical Company
- Far Eastern New Century Corporation
- Indorama Ventures Public Company Limited
- INEOS
- JEPLAN, INC.
- Loop Industries
- Lotte Chemical Corporation
- Plastipak Holdings, Inc.
- Reliance Industries Limited
- SABIC
- SUEZ
Desarrollos recientes de la industria en Mercado de Ácido Tereftálico Reciclado (rTPA)
- Septiembre de 2025: Ester Loop Infinite Technologies (ELITe), una empresa conjunta al 50:50 entre Ester Industries y Loop Industries, celebró un acuerdo para adquirir 90 acres de terreno en Dahej, Gujarat, para la primera instalación de reciclaje químico Infinite Loop de India. El proyecto tenía como objetivo una capacidad inicial de 70.000 toneladas métricas por año, con la puesta en marcha prevista para finales de 2027.
- Junio de 2025: Lululemon y Samsara Eco anunciaron un acuerdo de 10 años para poliéster y nailon reciclados enzimáticamente. En virtud del acuerdo, los materiales de Samsara Eco podrían suministrar el 20% de la cartera total de fibras de Lululemon.
Alcance del Informe del Mercado Global de Ácido Tereftálico Reciclado (rTPA)
El Ácido Tereftálico Reciclado (rTPA) es un compuesto químico recuperado mediante el reciclaje químico de residuos de tereftalato de polietileno (PET) posconsumo o posindustrial, como botellas de plástico y textiles desechados. El proceso de reciclaje implica descomponer los residuos de PET en sus componentes químicos fundamentales, incluidos el rTPA y el etilenglicol, que luego se utilizan como materias primas para producir nuevo PET u otros productos químicos.
El mercado de ácido tereftálico reciclado (rTPA) está segmentado por proceso, aplicación, industria de usuario final y geografía. Por proceso, el mercado está segmentado en hidrólisis, pirólisis y otros procesos. Por aplicación, el mercado está segmentado en fibras, películas y láminas, resinas y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en envases, textiles, automotriz, construcción y otras industrias de usuario final. El informe también cubre los tamaños de mercado y los pronósticos para el ácido tereftálico reciclado (rTPA) global en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Hidrólisis |
| Pirólisis |
| Otros Procesos |
| Fibras |
| Películas y Láminas |
| Resinas |
| Otras Aplicaciones |
| Envases |
| Textiles |
| Automotriz |
| Construcción |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Proceso | Hidrólisis | |
| Pirólisis | ||
| Otros Procesos | ||
| Por Aplicación | Fibras | |
| Películas y Láminas | ||
| Resinas | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Envases | |
| Textiles | ||
| Automotriz | ||
| Construcción | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Ácido Tereftálico Reciclado (rTPA)?
El tamaño del mercado de ácido tereftálico reciclado fue valorado en 2,47 mil millones de USD en 2026 y se estima que crecerá desde 2,58 mil millones de USD en 2027 hasta 3,22 mil millones de USD para 2032, a una CAGR del 4,56% durante el período de pronóstico (2027-2032).
¿Por qué son importantes los envases para la demanda de rTPA?
Los envases representan el 37,87% de la demanda en 2026 y tienen la CAGR de usuario final más alta con un 5,71%, respaldada por los requisitos de contenido reciclado.
¿Qué región lidera la demanda de ácido tereftálico reciclado?
Asia-Pacífico lidera con el 44,51% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 5,62% hasta 2032.
¿Qué limita la adopción del ácido tereftálico reciclado químicamente?
Los altos requisitos de capital y energía, la competencia del ácido tereftálico purificado (PTA) virgen y del PET reciclado mecánicamente, y la calidad inconsistente de las materias primas textiles limitan una adopción más amplia.