
即飲みアルコル市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 市場規模 (2027) | 4.85 十億米ドル |
| 市場規模 (2032) | 9.38 十億米ドル |
| 成長率 (2027 - 2032) | 14.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる即飲みアルコール市場分析
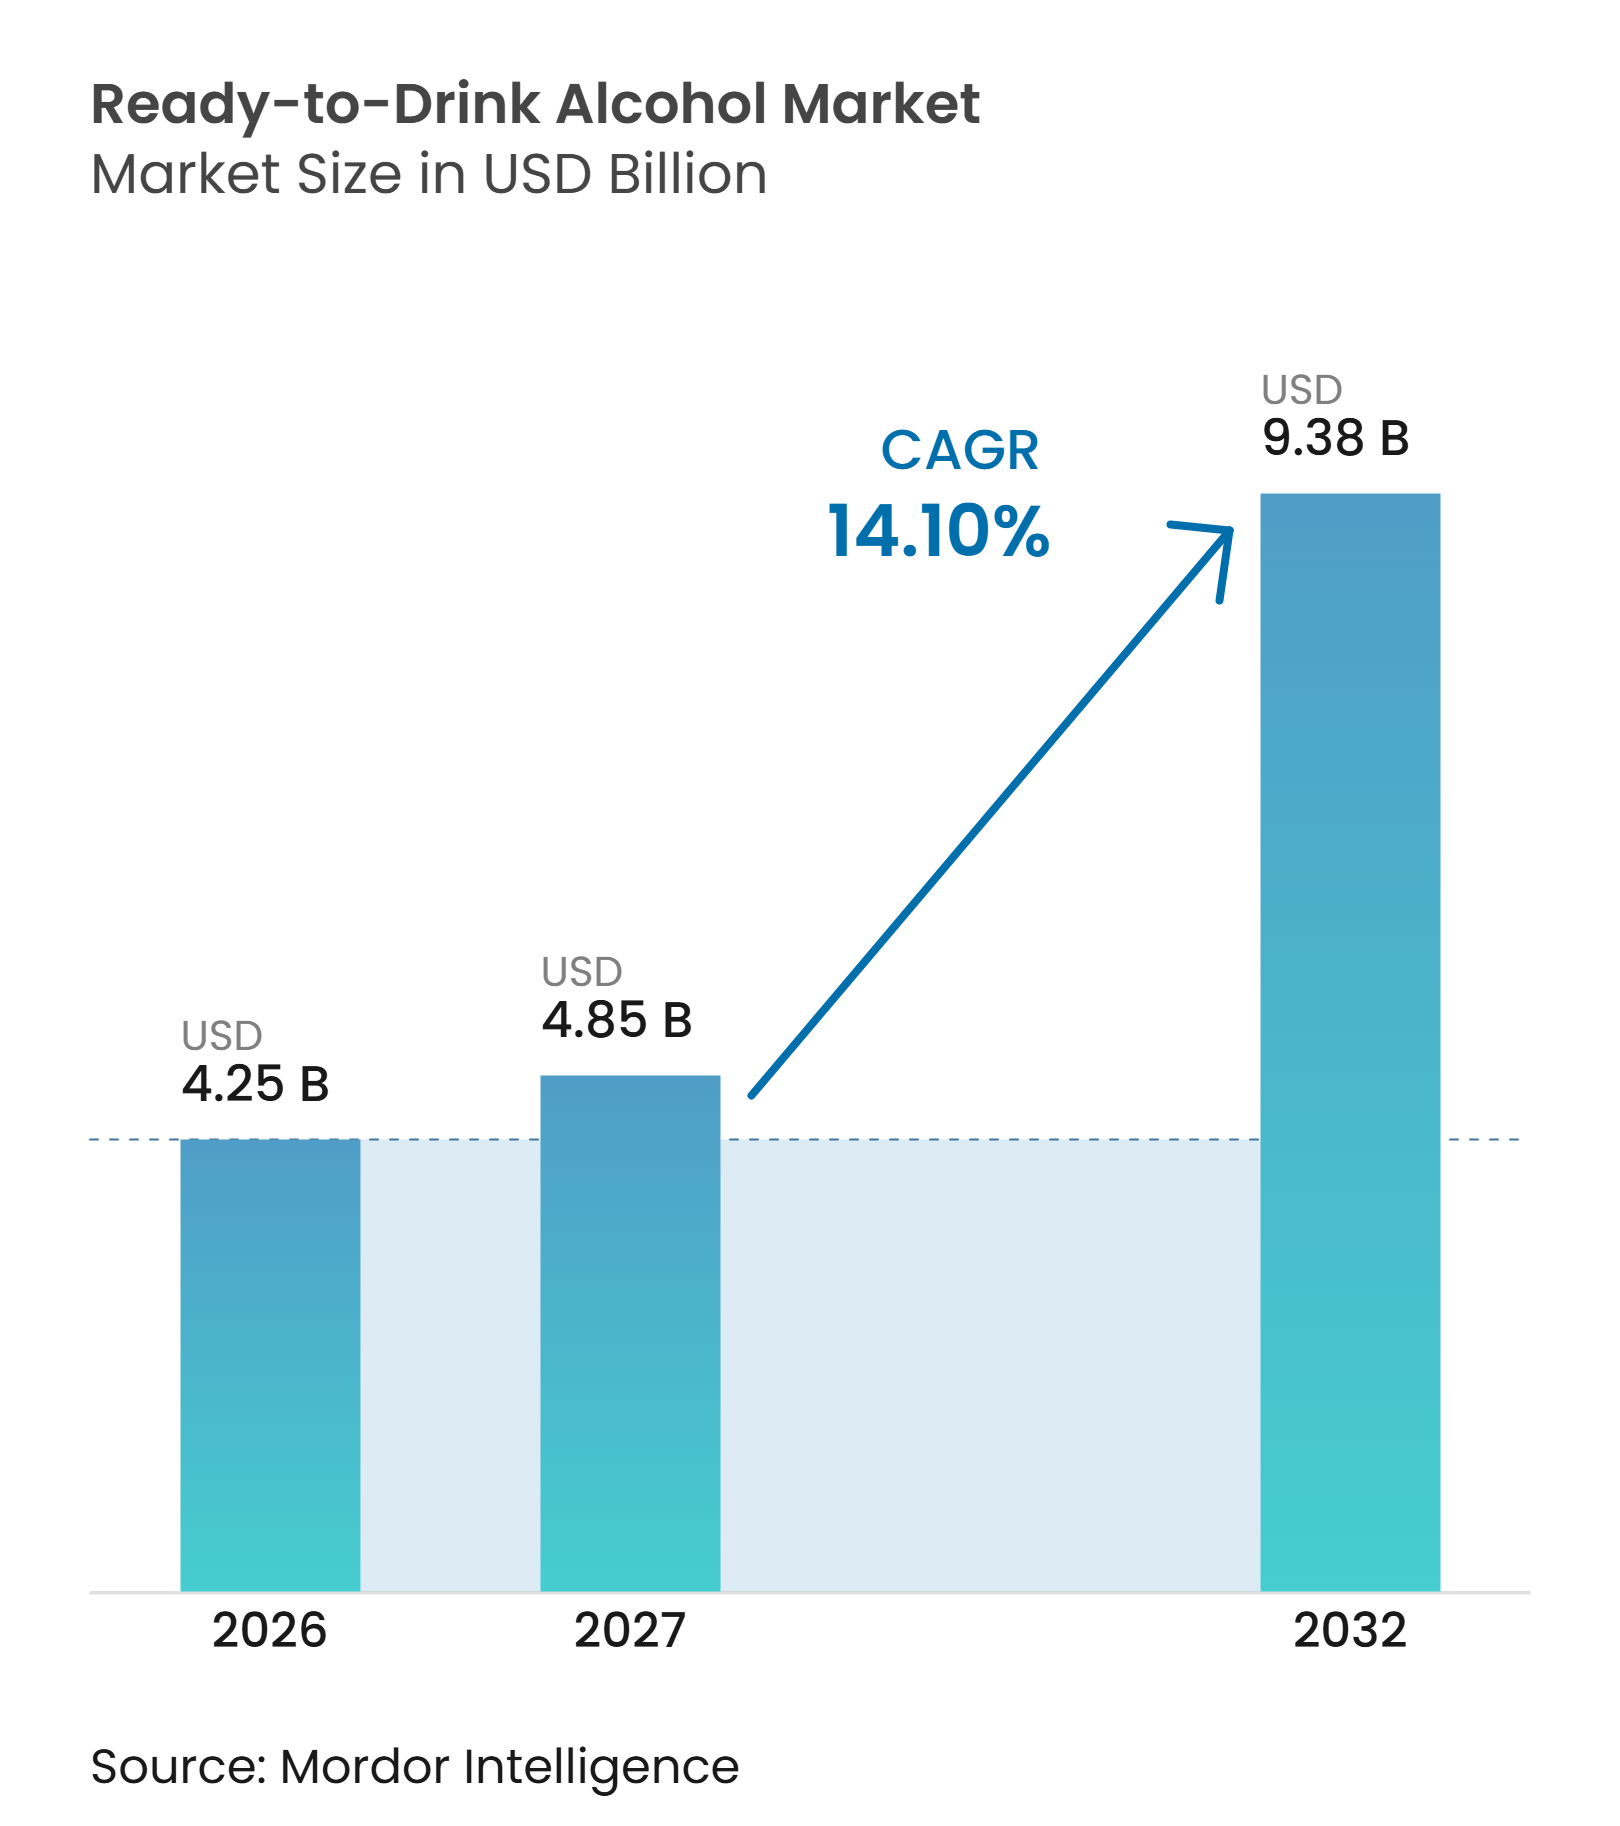
即飲み(RTD)アルコール市場規模は、2026年の4.25 ビリオン 米ドルから2027年には4.85 ビリオン 米ドルに増加し、2032年までに9.38 ビリオン 米ドルに達する見込みで、2027年~2032年にかけてCAGR 14.10%で成長すると予測されます。成長は、便利ですぐに飲めるアルコール飲料に対する消費者の嗜好の高まりと、プレミアム、クラフト志向、フレーバードRTD製品の人気拡大によって支えられています。モルトベース飲料は引き続き市場を牽引しており、スピリッツベースの製品は革新的なカクテル提案とプレミアム製品の発売を通じて勢いを増しています。フルーティーフレーバーとスタンダードアルコール含有量の製品は引き続き重要な需要カテゴリーであり、ハーバル・ボタニカルフレーバーと低アルコールバリアントは製品差別化の機会を生み出しています。缶入りカクテル、携帯可能なシングルサーブパッケージング、小売・Eコマース流通の拡大により、製品へのアクセスがさらに向上しています。ただし、厳格なアルコールマーケティング規制、高い酒税、従来のアルコール飲料および非アルコール代替品との競争が市場拡大を制約する可能性があります。地理的には、欧州が最大の市場シェアを占めており、アジア太平洋地域は消費者嗜好の変化と革新的なアルコール飲料フォーマットへの需要拡大に支えられ、最も速い成長を記録すると予測されています。したがって、成長は製品イノベーションを強化し、差別化されたフレーバーおよびアルコールベースのポートフォリオを開発し、多様な規制・税制環境に対応しながら流通を拡大できるメーカーに有利に働きます。
レポートの主要ポイント
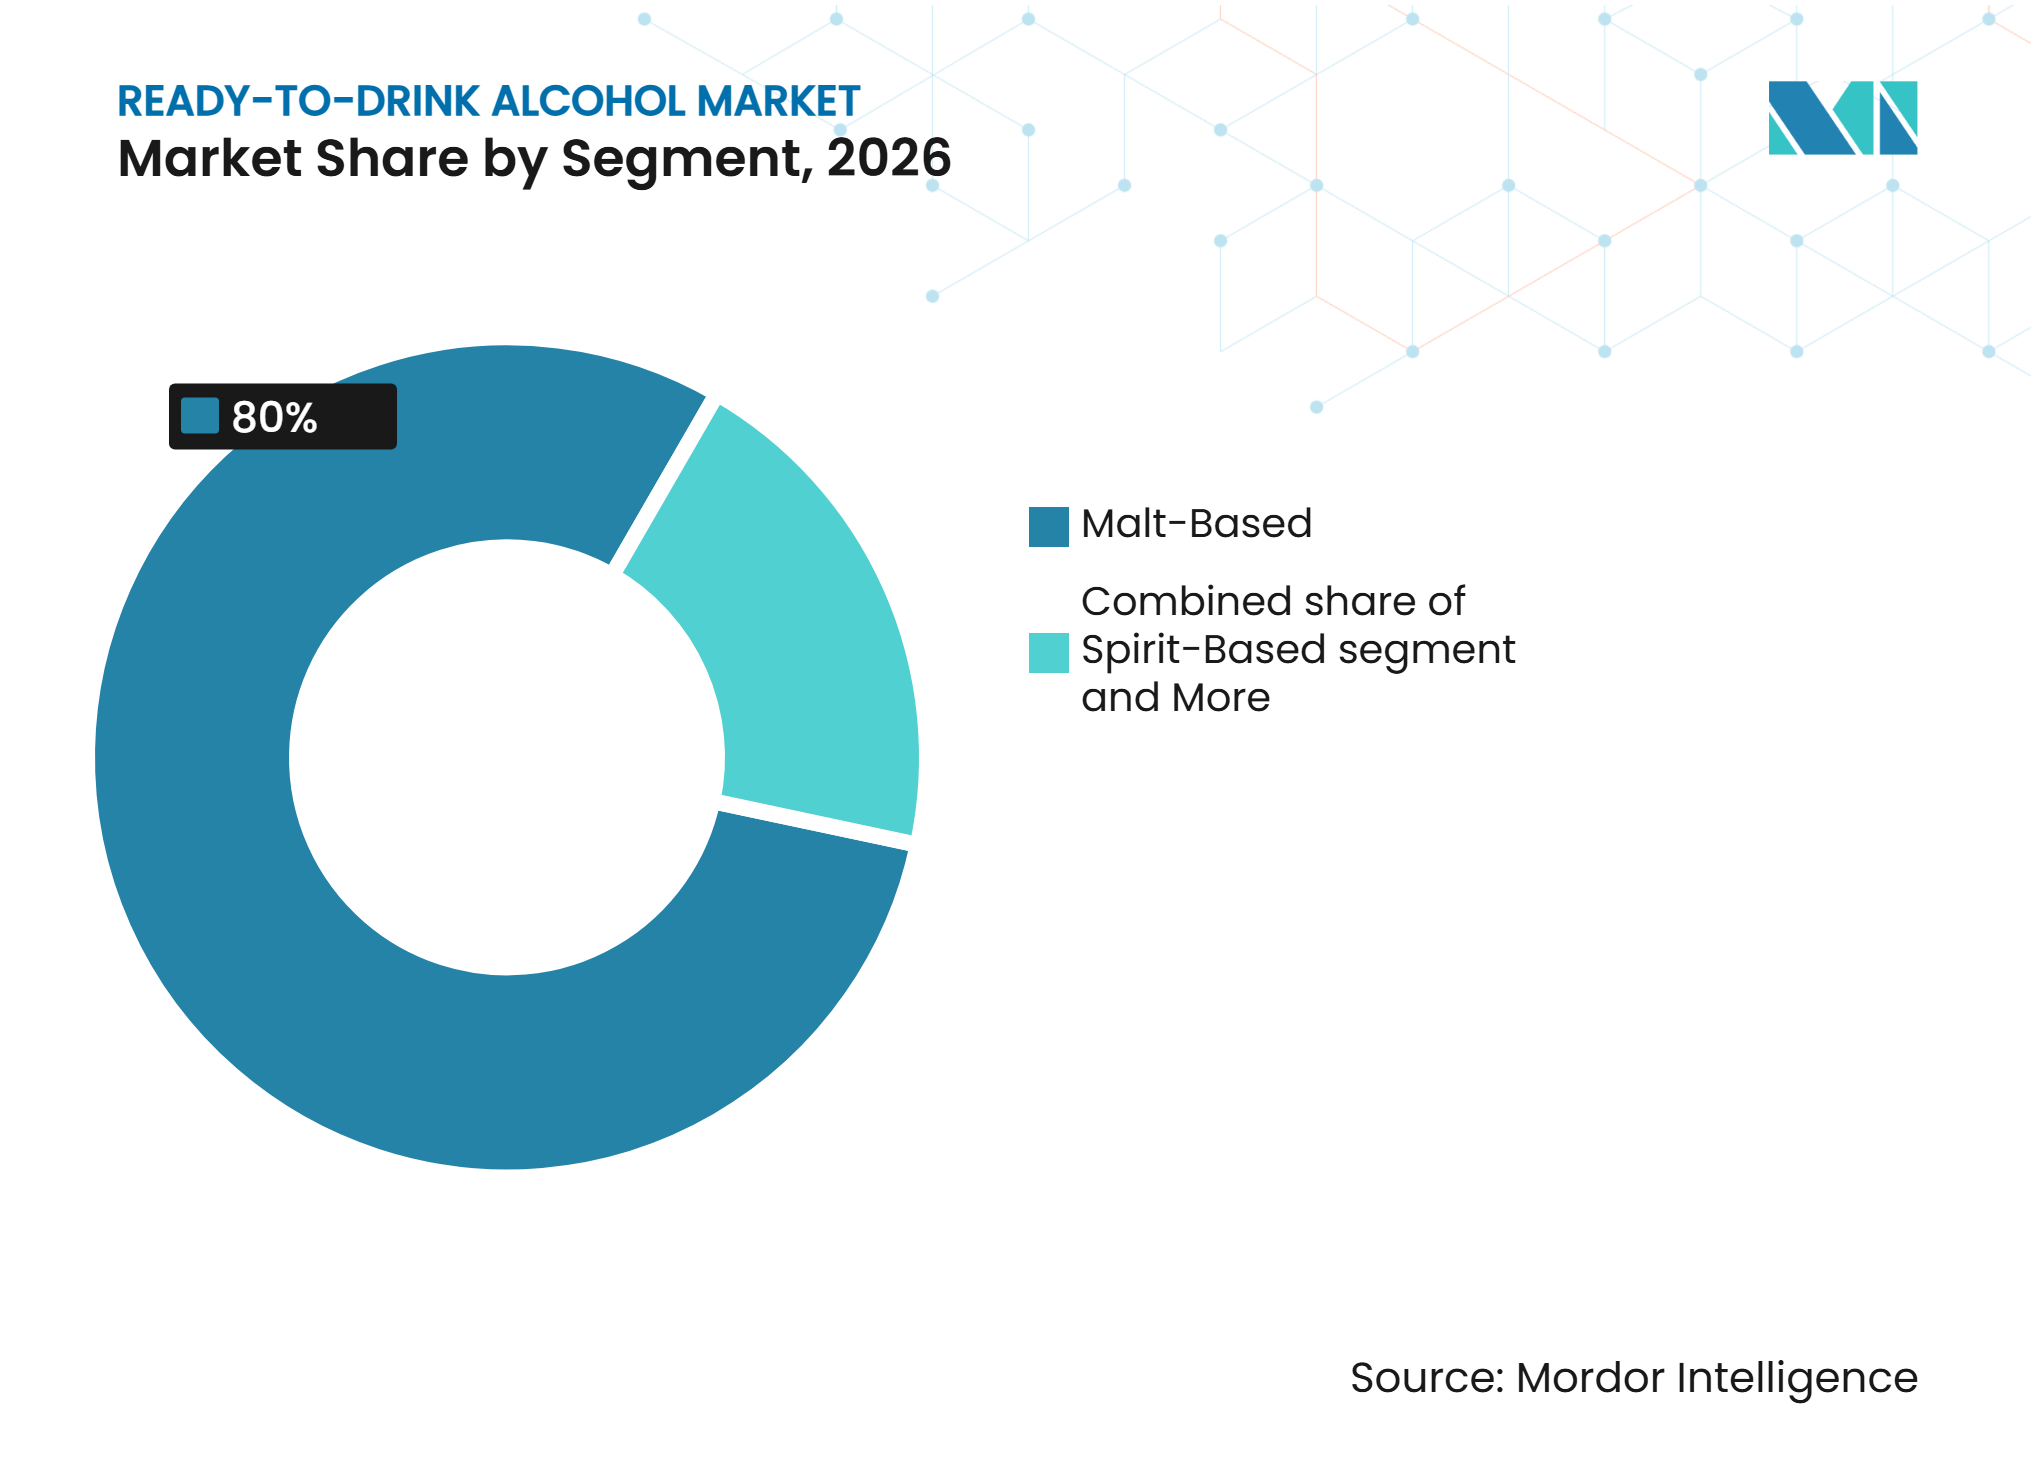
- アルコールベース別では、モルトベース飲料が2026年の即飲みアルコール市場において80.00%の最大シェアを占め、スピリッツベース飲料は2027年~2032年にかけてCAGR 19.00%で最も速く成長すると予測されています。
- アルコール含有量(ABV)別では、スタンダード/ミディアムアルコール飲料が2026年に72.00%の市場シェアで首位を占め、低アルコール飲料は2027年~2032年にかけてCAGR 16.50%で最も速く成長すると予測されています。
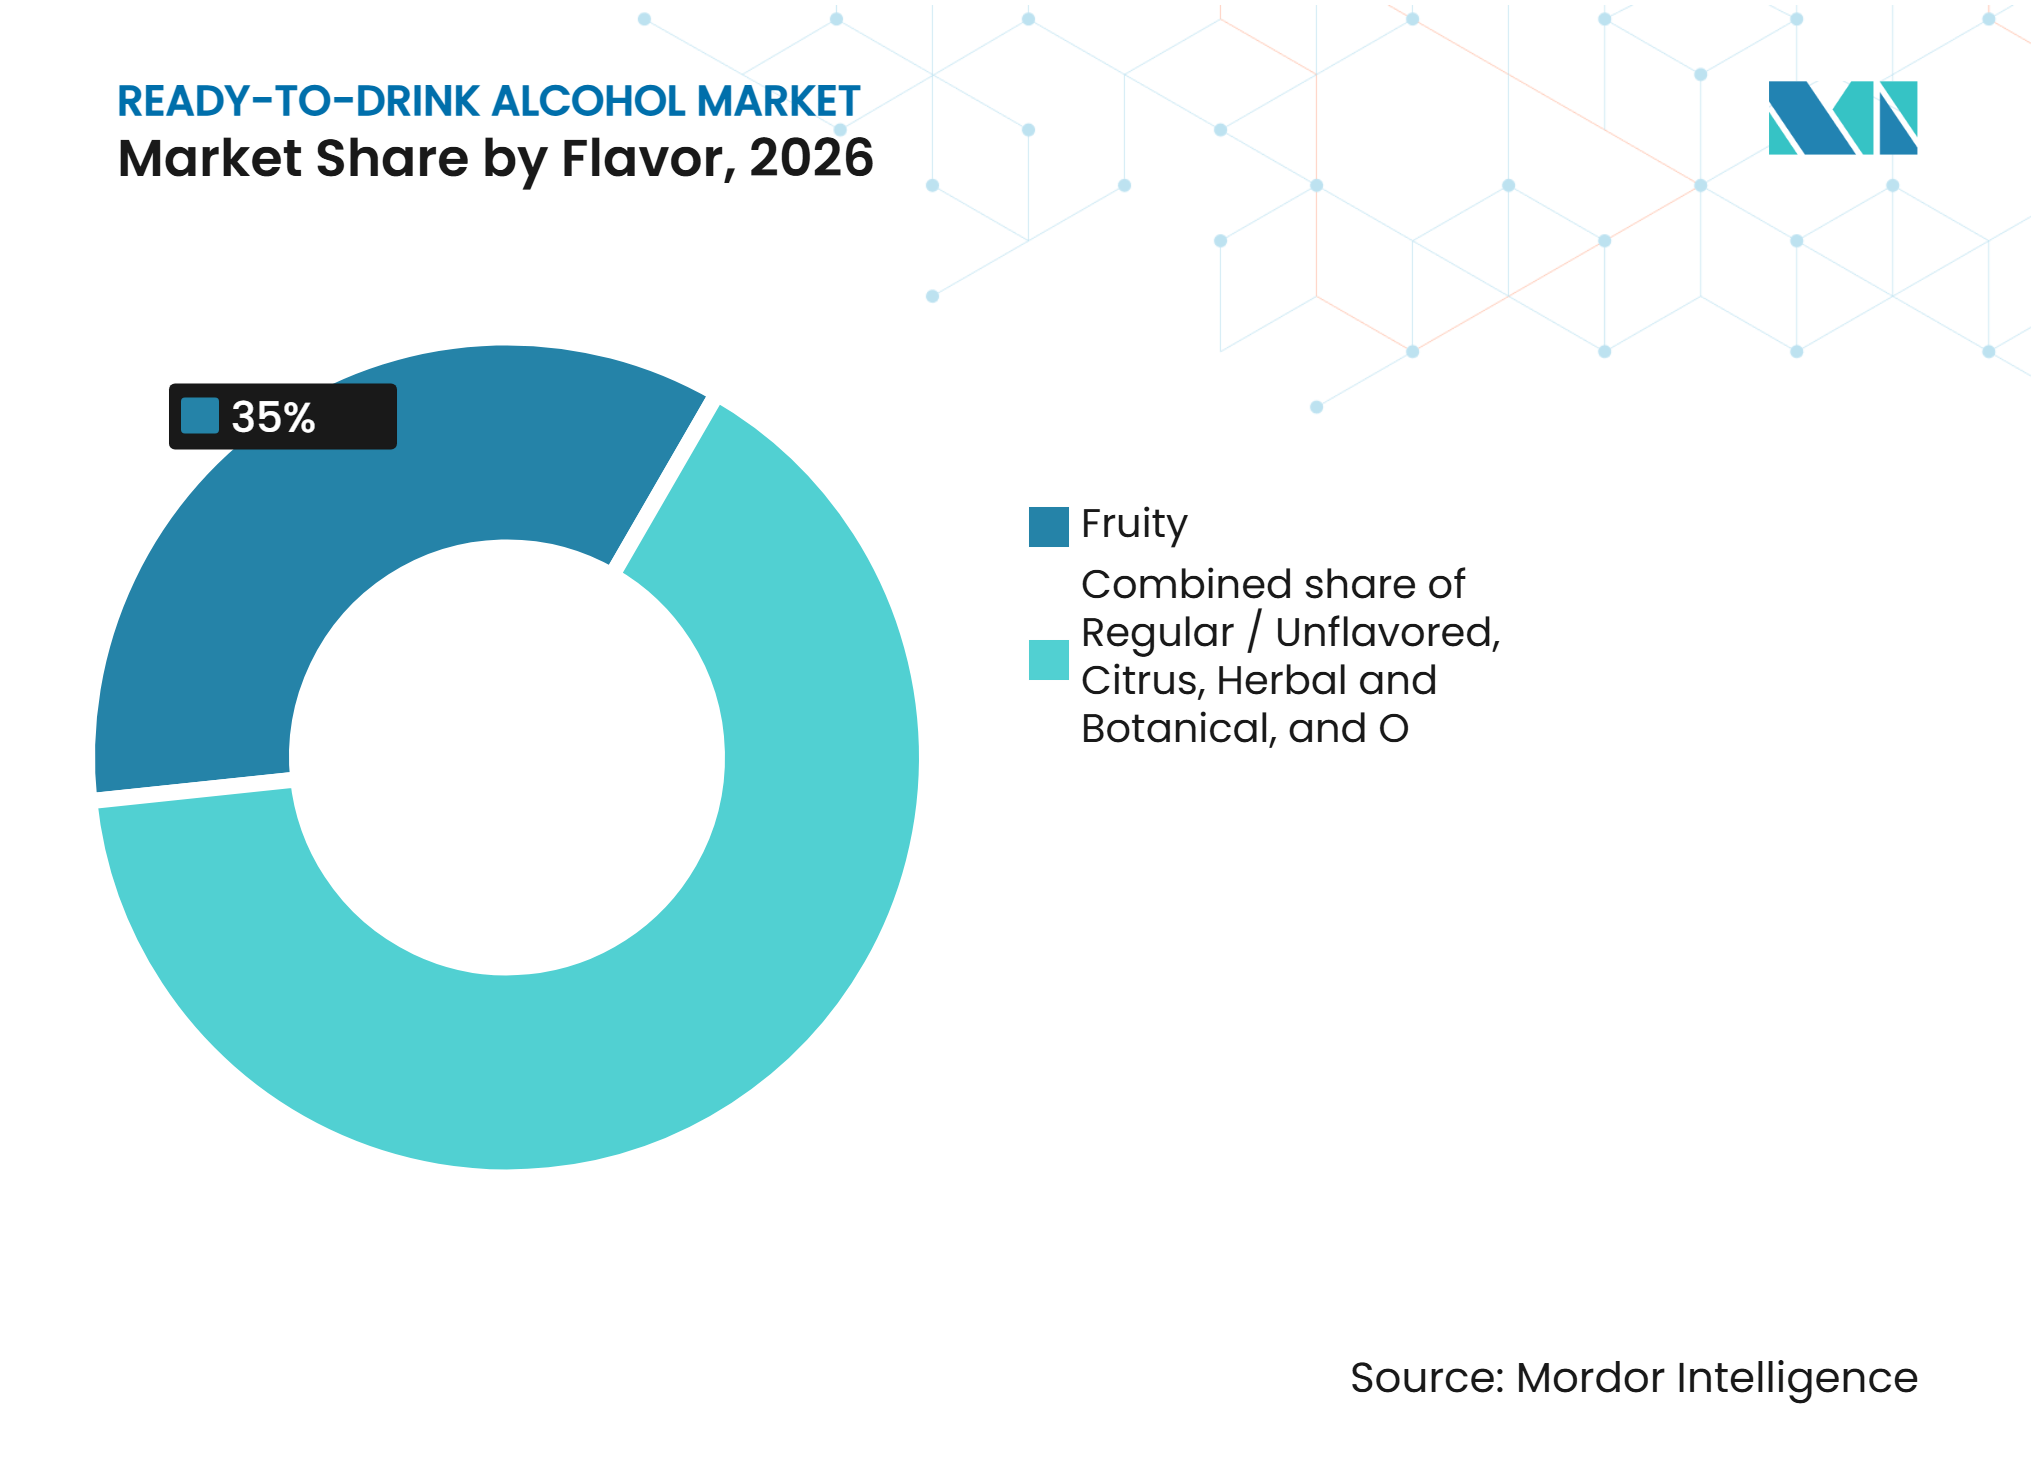
- フレーバー別では、フルーティー飲料が2026年の即飲みアルコール市場において35.00%のシェアで首位を占め、ハーバル・ボタニカルフレーバーは2027年~2032年にかけてCAGR 16.50%で最も速く成長すると予測されています。
- 価格帯別では、マスマーケット/スタンダード製品が2026年に54.00%の最大シェアを占め、プレミアム製品は2027年~2032年にかけてCAGR 16.00%で最も速く成長すると予測されています。
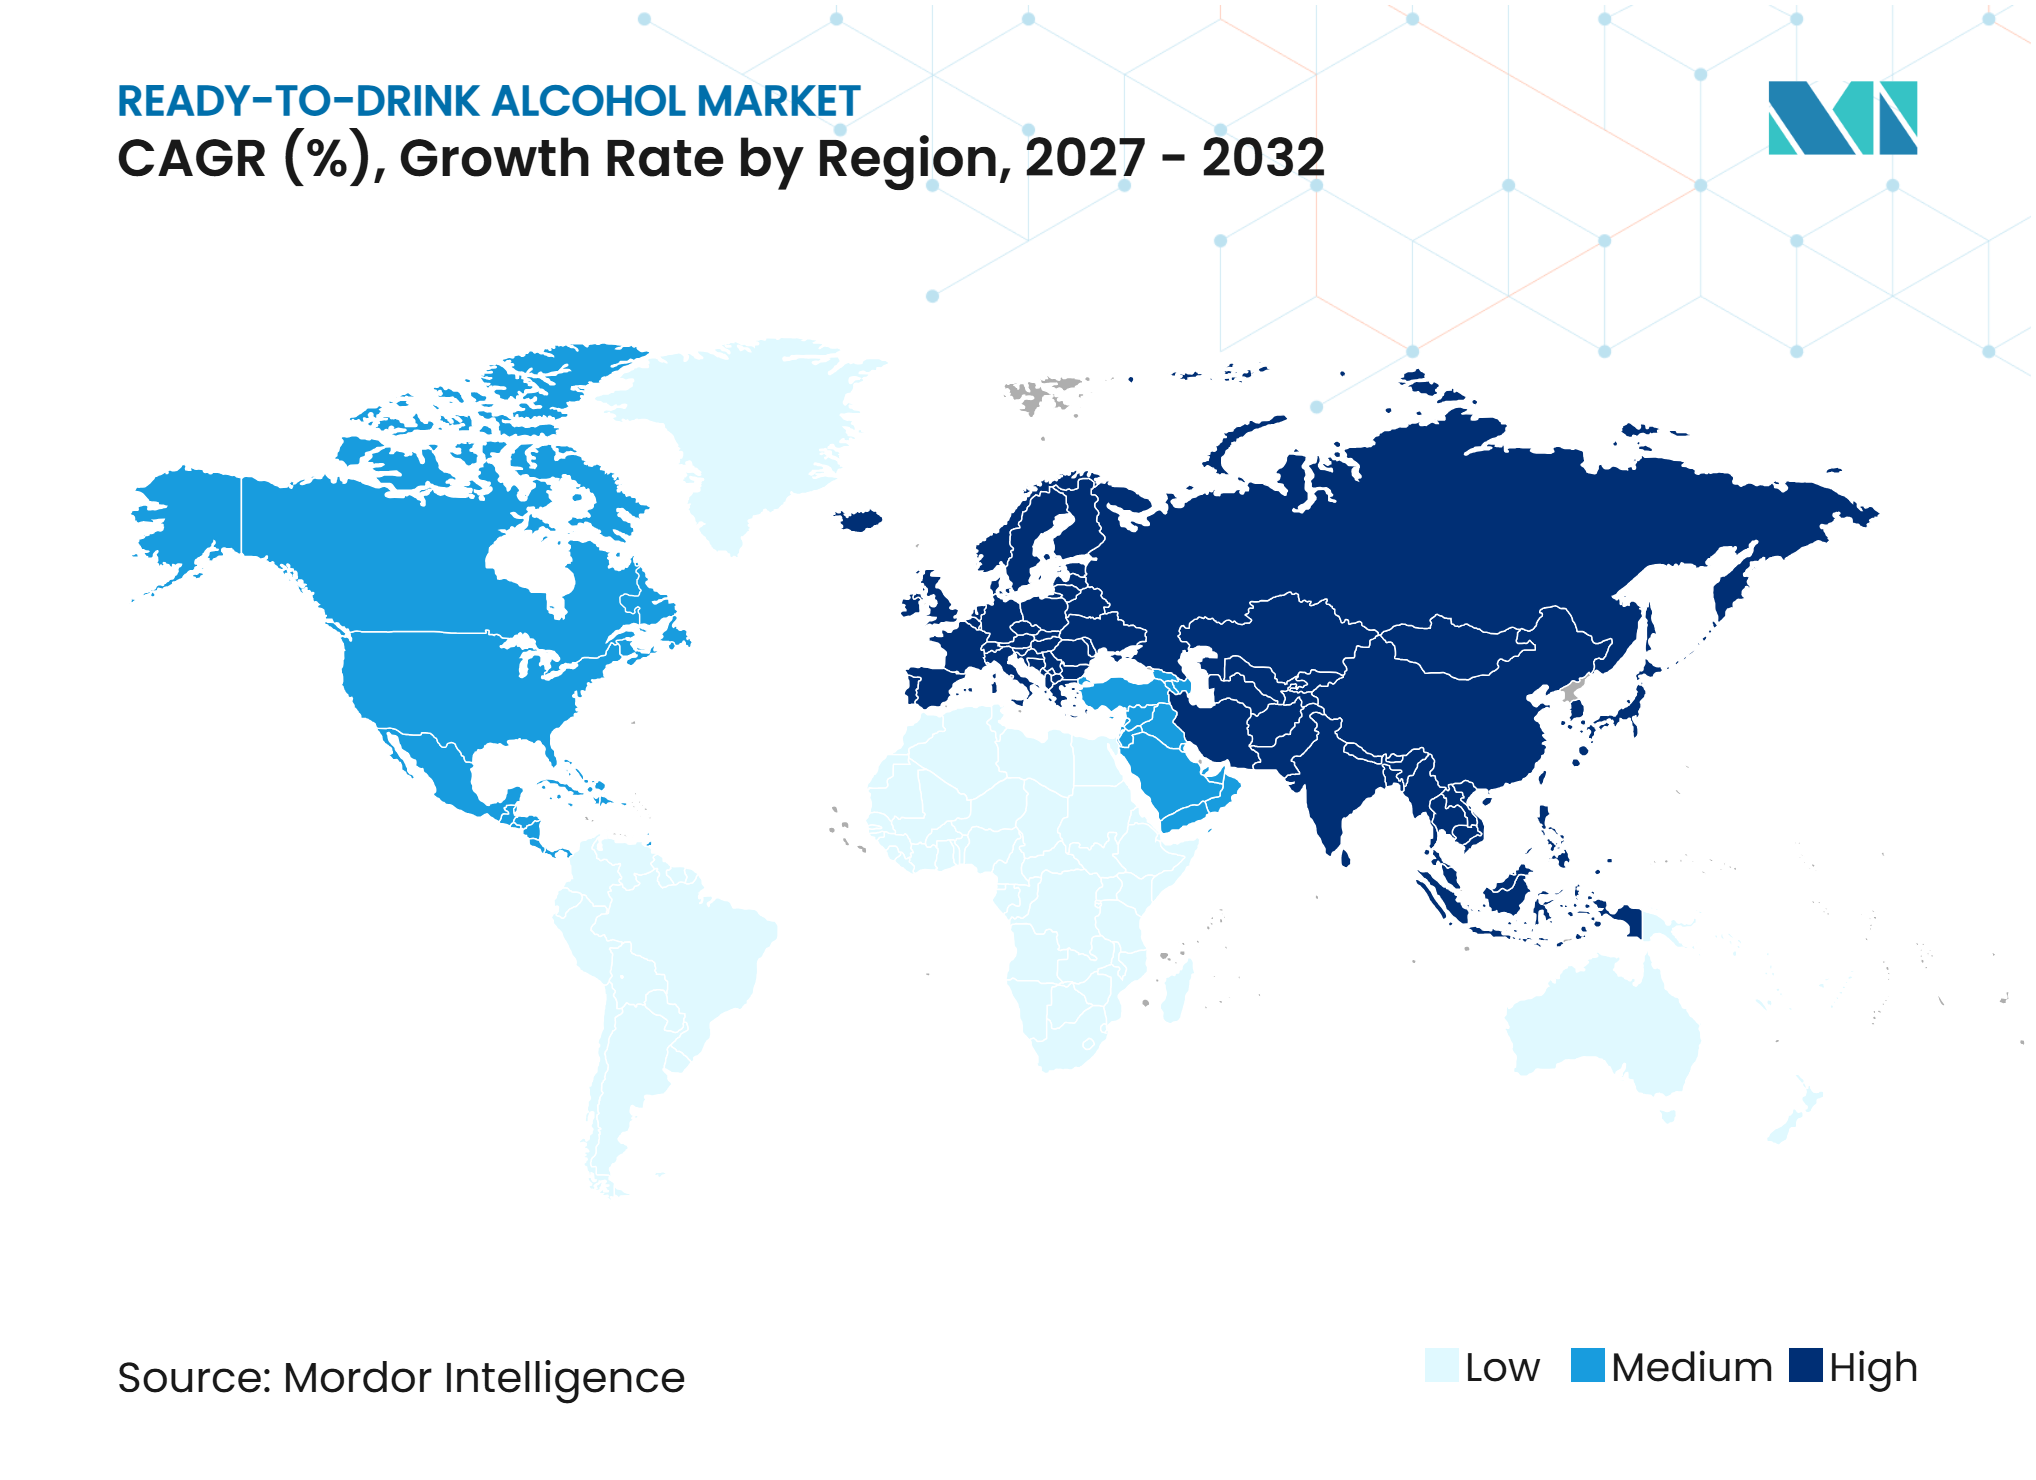
- 地域別では、欧州が2026年の即飲みアルコール市場において32.00%のシェアで首位を占め、アジア太平洋地域は2027年~2032年にかけてCAGR 17.00%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
成長要因*
| 成長要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 便利ですぐに飲めるアルコール飲料に対する消費者の嗜好の高まり | +1.0% | グローバル、特に北米と欧州(確立されたRTD消費パターンが便利な飲料フォーマットへの需要を支えている) | 中期(2~4年) |
| プレミアムおよびクラフト志向のRTDアルコール飲料の人気拡大 | +0.8% | グローバル、特に北米と欧州(アジア太平洋全域でプレミアム化の機会が増加している) | 中期(2~4年) |
| 低アルコールおよびフレーバードアルコール飲料バリアントへの需要増加 | +0.7% | グローバル、特に欧州と北米(低アルコールおよび差別化された飲料オプションへの需要が拡大している) | 中期(2~4年) |
| 革新的なカクテルおよびスピリッツベースの製品を通じた製品ポートフォリオの拡大 | +0.6% | グローバル、特に北米、欧州、アジア太平洋(メーカーがスピリッツベースRTD製品を多様化している) | 長期(4年超) |
| 缶入りカクテルおよび携帯可能なシングルサーブパッケージングの採用拡大 | +0.5% | グローバル、特に北米と欧州(便利なパッケージングとオンザゴー消費への需要に支えられている) | 短期(2年未満) |
| RTDアルコール飲料の小売での入手可能性とEコマース流通の拡大 | +0.4% | グローバル、特にアジア太平洋と北米(組織化された小売とデジタル流通の拡大が製品へのアクセスを向上させている) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
便利ですぐに飲めるアルコール飲料に対する消費者嗜好の高まり
消費者ライフスタイルの変化と便利な飲料フォーマットへの需要増加が、即飲み(RTD)アルコール飲料の普及を支えています。消費者は、準備時間を短縮し、一貫した味と利便性を提供するプレミックスカクテル、缶入りアルコール飲料、シングルサーブ製品をますます求めるようになっています。モルトベース飲料、スピリッツベースカクテル、ワインベースRTD製品は、アクセスしやすい製品フォーマットを通じてさまざまな消費シーンに対応する機会をメーカーに提供しています。携帯可能なパッケージングの普及も、社交的な集まり、屋外イベント、カジュアルな場での消費を支えています。メーカーにとって、利便性主導の需要は、革新的な製品、多様なパックサイズ、飲みやすいアルコール飲料の提供を通じて製品ポートフォリオを拡大する機会を生み出しています。
プレミアムおよびクラフト志向のRTDアルコール飲料の人気拡大
プレミアムアルコール飲料への消費者の関心が高まり、メーカーは高品質な原材料、独自のフレーバープロファイル、カクテルにインスパイアされた製品を持つRTD製品を投入するようになっています。プレミアム化は、単に高価格の製品を求めるのではなく、差別化された飲酒体験を求める消費者とますます結びついています。国際ワイン・スピリッツ記録機関(IWSR)は、選択的プレミアム化を重要な飲料アルコールトレンドとして特定し、特にカクテル志向のカテゴリーにおける高品質製品と独自の消費体験への需要を強調しています[1]。このトレンドは、メーカーがプレミアムスピリッツベースRTD、クラフトにインスパイアされたモルト飲料、ワインベースカクテルを投入する機会を生み出しています。ブランドはまた、認知度の高いスピリッツラベル、洗練されたパッケージング、差別化された製品に投資してポジショニングを強化しています。その結果、プレミアムおよびクラフト志向の製品は、製品差別化を向上させ、従来の方法で準備されたカクテルの便利な代替品を求める消費者を獲得する機会を提供しています。
低アルコールおよびフレーバードアルコール飲料バリアントへの需要増加
アルコール摂取の節制への関心の高まりと異なる飲料プロファイルへの実験的な試みが、低アルコールおよびフレーバードRTD製品への需要を支えています。アルコール消費をより適切にコントロールしたい消費者は、味と飲酒体験を損なうことなく、さまざまなアルコール度数(ABV)レベルの製品を提供するメーカーに機会を生み出しています。イプソスは、節制、フレーバー探求、利便性を2026年のアルコール飲料業界を形成する重要な消費者トレンドとして特定しています[2]。フルーティー、シトラス、ハーバル、ボタニカルの製品は、従来のビールやスピリッツベース飲料の代替品を求める消費者にアピールする機会をメーカーに提供しています。アルコール強度とフレーバープロファイルにわたる製品多様化により、ブランドはさまざまな消費シーンと消費者の嗜好に対応することもできます。これにより、メーカーは低アルコール製品ラインを拡大し、差別化されたフレーバードRTD製品を開発する機会が生まれます。
革新的なカクテルおよびスピリッツベースの製品を通じた製品ポートフォリオの拡大
メーカーは、人気のバースタイル飲料を便利なフォーマットで再現するプレミックスカクテルとスピリッツベースの製品を通じて、RTDポートフォリオをますます拡大しています。マルガリータ、モヒート、ジントニック、ウォッカベースのミックスなど、確立されたカクテルにインスパイアされた製品により、消費者は個々の材料を購入したり自分で飲み物を準備したりすることなく、馴染みのある飲料体験にアクセスできます。IWSRは、カクテル文化、革新的な製品、独自の飲酒体験への需要を、プレミアム飲料アルコール製品の開発を支える重要な要因として特定しています。スピリッツベースRTDはまた、確立されたスピリッツ企業が認知度の高いブランドを新しい消費シーンと小売カテゴリーに拡張することを可能にします。スピリッツの種類、フレーバーの組み合わせ、アルコール強度にわたる製品の多様性の増加は、メーカーにポートフォリオを差別化する機会を提供します。これらの発展は、イノベーション主導の競争を支え、RTDアルコール市場内で利用可能な製品の範囲を拡大します。
缶入りカクテルおよび携帯可能なシングルサーブパッケージングの採用拡大
缶入りカクテルと携帯可能なパッケージングフォーマットの採用増加が、さまざまな消費シーンにわたる即飲みアルコール飲料のアクセシビリティを支えています。アルミ缶は、軽量で便利かつ携帯可能なパッケージングを提供し、追加の準備を不要にし、シングルサーブ消費を支えます。NielsenIQは、シングルサーブ缶がRTDのドル売上の30%以上を占めると報告しており、カテゴリー内での携帯可能なフォーマットの重要性を強調しいます。缶入りカクテルはまた、消費者が便利な飲料オプションを好む社交的な集まり、屋外活動、カジュアルな場での人気が高まっています。メーカーは、製品の利便性と棚での差別化を向上させるために、さまざまな缶サイズ、マルチパック、再封可能なパッケージングフォーマットを導入しています。その結果、パッケージングイノベーションは、小売での視認性を強化し、消費シーンを拡大し、持ち運びやすいアルコール飲料を求める消費者を引き付ける機会を提供します。
RTDアルコール飲料の小売での入手可能性とEコマース流通の拡大
小売流通チャネルの拡大により、スーパーマーケット、コンビニエンスストア、酒販店、許可されたオンライン小売プラットフォームを通じた即飲みアルコール飲料への消費者アクセスが向上しています。棚での入手可能性の向上により、メーカーは複数の購買機会を通じて消費者にリーチできる一方、コンビニエンスストアはアクセスしやすいシングルサーブフォーマットを通じた即時購入を支えています。NielsenIQは、RTDおよびプレミックスカクテルのオンライン販売が20.2%増加したと報告しており、これはアルコールEコマース全体の売上成長率3.3%と比較して、デジタル流通の重要性の高まりを示しています。Eコマースプラットフォームはまた、メーカーが製品の視認性を向上させ、フレーバーと原材料情報を伝達し、現地の規制が許可する場合にマルチパックを提供する機会を提供します。ただし、オンラインアルコール販売は年齢確認要件、ライセンス条件、国固有の流通規制の対象となります。物理的およびデジタル小売チャネルにわたる継続的な拡大は、市場浸透を支え、製品へのアクセスを向上させることができます。
抑制要因*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルコール飲料マーケティングに関する厳格な政府規制と制限 | −0.8% | グローバル、特に欧州と北米(アルコール広告、販促活動、製品マーケティングが厳格な規制要件の対象となっている) | 長期(4年超) |
| 国ごとの高い酒税と異なる課税政策 | −0.7% | グローバル、特に欧州とアジア太平洋(アルコール課税と酒税構造の違いが製品価格と手頃さに影響する) | 中期(2~4年) |
| 従来のアルコール飲料および非アルコール代替品との競争 | −0.5% | グローバル、特に北米と欧州(RTD製品が確立されたビール、ワイン、スピリッツ、および新興の非アルコール飲料カテゴリーと競合している) | 中期(2~4年) |
| 原材料、パッケージング、流通コストの変動 | −0.4% | グローバル、特に輸入スピリッツ、農業投入物、アルミパッケージング、国際流通ネットワークに依存する市場 | 短期(2年未満) |
| 情報源: Mordor Intelligence | |||
アルコール飲料マーケティングに関する厳格な政府規制と制限
RTDアルコール市場は高度に規制された環境の中で運営されており、アルコールの生産、流通、広告、販売を管理する政府の政策がメーカーの商業活動を制限する可能性があります。アルコールマーケティング、スポンサーシップ、販促キャンペーン、デジタル広告に関する規制は国によって異なり、ブランドが消費者とコミュニケーションする方法を制限する場合があります。未成年者向け広告の制限、義務的な健康警告、販促割引の制限は、製品マーケティングをさらに複雑にする可能性があります。[3] これらの要件は、特に複数の法域で事業を展開する企業にとって、メーカーと流通業者のコンプライアンス責任を増大させます。中小および新興のRTDブランドは、従来の販促チャネルへのアクセスが制限されている場合、ブランド認知度の確立においてさらなる課題に直面する可能性があります。その結果、規制の違いと進化するアルコール規制政策は、市場拡大を制限し、新製品の導入の複雑さを増大させる可能性があります。
国ごとの高い酒税と異なる課税政策
高い酒税とアルコール課税構造の違いは、即飲みアルコール飲料の小売価格を引き上げ、消費者の購買力に影響を与える可能性があります。税務上の取り扱いは、アルコール含有量、飲料の分類、製造方法、基礎となるアルコールベースによって異なる場合があり、モルトベース、スピリッツベース、ワインベース、サイダーベースのRTD製品に対して異なるコスト上の影響をもたらします。国際的に事業を展開するメーカーは、輸入関税、ライセンス料、その他の国固有の財政要件の違いにも対応する必要があります。高い課税は、追加の原材料および製造コストがすでに高い販売価格に寄与しているプレミアムおよびスピリッツベースのRTD製品にとって特に困難となる可能性があります。これらのコスト圧力は、価格に敏感な市場での消費を制限し、流通チャネル全体の価格戦略を複雑にする可能性があります。したがって、メーカーは競争力を維持するために、製造コスト、製品、市場固有の価格設定を最適化する必要があります。[4]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アルコールベース別:
モルトベース飲料が首位を占め、スピリッツベース製品がより速く拡大2026年、モルトベース飲料は即飲みアルコール市場の推定80.00%を占め、主要なアルコールベースセグメントとなっています。その優位性は、フレーバードモルト飲料やその他の便利なアルコールフォーマットを含むビールベースRTD製品に対する確立された消費者の親しみを反映しています。モルトベースの製品は、確立された醸造インフラ、広範な小売流通、比較的アクセスしやすい価格設定の恩恵を受けています。一方、スピリッツベース飲料は2032年までにCAGR推定19.00%で最も速く成長すると予測されています。ウォッカ、ラム、ジン、テキーラ、ウイスキーを使用したプレミックスカクテルにより、メーカーは便利なフォーマットでバーにインスパイアされた飲酒体験を提供できます。プレミアムカクテルの製品とイノベーティブなフレーバーの組み合わせが、このカゴリーの拡大をさらに支えています。
ワインベース飲料は、瓶入りおよび缶入りフォーマットを通じて従来のワイン消費の便利な代替品を消費者に提供する別の製品カテゴリーを提供しています。サイダーやその他の発酵アルコールベースのRTD製品も、フルーツ志向のフレーバーと代替発酵プロファイルを通じてカテゴリーの多様性に貢献しています。ただし、すべてのアルコールベースカテゴリーのメーカーは、製造および規制要件を管理しながら、一貫した味、製品品質、適切なアルコール含有量を維持する必要があります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
アルコール含有量(ABV)別:
スタンダード/ミディアムアルコールが首位を占め、低アルコール製品がより速く拡大2026年、スタンダード/ミディアムアルコール飲料は即飲みアルコール市場の推定72.00%を占め、主要なアルコール含有量セグメントとなっています。その地位は、プレミックス製品の利便性を提供しながら従来のアルコール飲酒体験を提供するRTD製品への確立された需要を反映しています。これらの製品は、モルトベース飲料、缶入りカクテル、ワインベース製品にわたって馴染みのあるアルコール強度を求める消費者にアピールします。一方、低アルコール飲料は2032年までにCAGR推定16.50%で最も速く成長すると予測されています。アルコール節制とコントロールされた消費への関心の高まりが、認識可能なフレーバーと便利なパッケージングを維持しながら軽い製品を導入するメーカーを促しています。
高アルコールRTD飲料は、特にスピリッツベースのカクテルフォーマット内で、より強いプレミックスオプションを求める消費者にサービスを提供します。その開発は、ブランドがアルコール強度と消費シーンにわたって差別化された製品を提供する機会を提供します。ただし、メーカーはABVカテゴリー全体の製品を開発する際に、アルコール濃度、フレーバーの安定性、規制上の分類、消費者の期待のバランスを取る必要があります。
フレーバー別:
フルーティー飲料が首位を占め、ハーバル・ボタニカルバリアントがより速く拡大2026年、フルーティー飲料は即飲みアルコール市場の推定35.00%を占め、主要なフレーバーセグメントとなっています。その地位は、フルーツフレーバーのアルコール飲料に対する幅広い消費者の親しみと、モルトベース飲料、スピリッツベースカクテル、ワインベース製品にわたるフルーツ原材料の汎用性を反映しています。ベリー、ピーチ、マンゴー、スイカ、トロピカルフルーツなどのフレーバーにより、メーカーは独自の味のプロファイルを持つ親しみやすい製品を開発できます。一方、ハーバル・ボタニカルフレーバーは2032年までにCAGR推定16.50%で最も速く成長すると予測されています。ミント、バジル、ローズマリー、その他のボタニカルエキスなどの原材料は、洗練されたカクテルにインスパイアされた飲料を開発し、プレミアムRTD品を差別化する機会を提供します。
シトラスフレーバー飲料も、レモン、ライム、オレンジ、グレープフルーツに関連する馴染みのあるプロファイルを通じてカテゴリー需要に貢献しています。レギュラー/無香料製品は従来のアルコール飲料の特性を好む消費者に引き続きサービスを提供し、その他のフレーバーは実験のための追加の機会を提供します。メーカーは、さまざまな製品にわたって消費者の受け入れを強化するために、フレーバーの一貫性を維持し、甘さ、酸味、アルコールの特性のバランスを取る必要があります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
価格帯別:
マスマーケット/スタンダード製品が首位を占め、プレミアム製品がより速く拡大2026年、マスマーケット/スタンダード製品は即飲みアルコール市場の推定54.00%を占め、主要な価格帯セグメントとなっています。その地位は、スーパーマーケット、コンビニエンスストア、酒販店、その他の流通チャネルにわたる手頃でアクセスしやすいアルコール飲料への需要を反映しています。スタンダード価格のモルトベース飲料とメインストリームのフレーバードアルコール飲料は、幅広い消費者リーチと確立されたブランドの入手可能性の恩恵を受けています。一方、プレミアム製品は2032年までにCAGR推定16.00%で最も速く成長すると予測されています。プレミアム化により、メーカーは差別化された飲酒体験を求める消費者にアピールするために、スピリッツベースカクテル、高品質な原材料、独自のフレーバーの組み合わせ、洗練されたパッケージングを導入するよう促されています。
クラフトおよびアルチザナル製品は専門的なカテゴリーを代表しており、中小の生産者と確立された飲料企業が限定版の製品と独自の製品コンセプトを導入しています。これらの製品は、独自の原材料、地元生産、革新的なカクテル体験に関心のある消費者を引き付けることができます。ただし、すべての価格帯のメーカーは、競争力と収益性を維持するために、原材料コスト、パッケージング投資、ブランドポジショニング、小売価格のバランスを取る必要があります。
地域分析
欧州の即飲みアルコール市場
欧州は2026年の即飲みアルコール市場の推定32.00%を占め、最大の地域市場となっています。この地域は、確立されたビール、ワイン、スピリッツ産業、強いブランド認知度、広範なアルコール飲料流通ネットワークの恩恵を受けています。英国、ドイツ、フランス、イタリア、スペインなどの国々は、メーカーがプレミックスカクテル、フレーバードモルト飲料、缶入りアルコール飲料を拡大する機会を提供しています。確立されたカクテル消費パターンと便利なプレミアム飲料フォーマットへの関心の高まりが、製品の多様化をさらに支えています。ただし、メーカーは国固有のアルコール広告制限、酒税、製品流通を管理する規制に対応する必要があります。
アジア太平洋の即飲みアルコール市場
アジア太平洋地域は2027年~2032年にかけてCAGR推定17.00%で最も速く成長する地域市場になると予測されています。都市化の進展、消費者嗜好の変化、国際的なアルコール飲料ブランドへの露出の増加が、中国、日本、インド、タイ、シンガポール、インドネシア、韓国、オーストラリアにわたるRTDメーカーに機会を生み出しています。この地域の確立されたビールおよびスピリッツ産業は、フレーバードモルト飲料、スピリッツベースカクテル、革新的なシングルサーブ製品を開発するための基盤を提供しています。プレミアムアルコール飲料と便利な消費フォーマットへの関心の高まりも、製品イノベーションを支えています。ただし、アルコール規制、課税、文化的嗜好、小売流通構造の違いにより、メーカーは個々の国市場に合わせてポートフォリオを適応させる必要があります。
北米、南米、中東・アフリカ
北米は、確立された飲料ブランドと小売ネットワークがカテゴリーの入手可能性を支えている米国とカナダを中心に、缶入りカクテル、フレーバードモルト飲料、スピリッツベースRTD製品の確立された市場を代表しています。南米は、ブラジル、アルゼンチン、コロンビア、ペルー、チリを中心とした確立されたビールとスピリッツの消費を通じて機会を提供しており、フレーバードおよびローカルポジションのアルコール飲料の機会も存在します。中東・アフリカでは、アルコール消費パターン、規制の枠組み、製品の入手可能性の違いにより、市場の発展は大きく異なります。南アフリカ、ナイジェリア、中東の一部の市場は、適用されるライセンスおよび流通要件の範囲内で事業を展開するメーカーに機会を提供しています。これらの地域全体で、企業は市場浸透を強化するために課税、規制コンプライアンス、流通コスト、現地消費者の嗜好を管理する必要があります。
競合環境
市場集中度
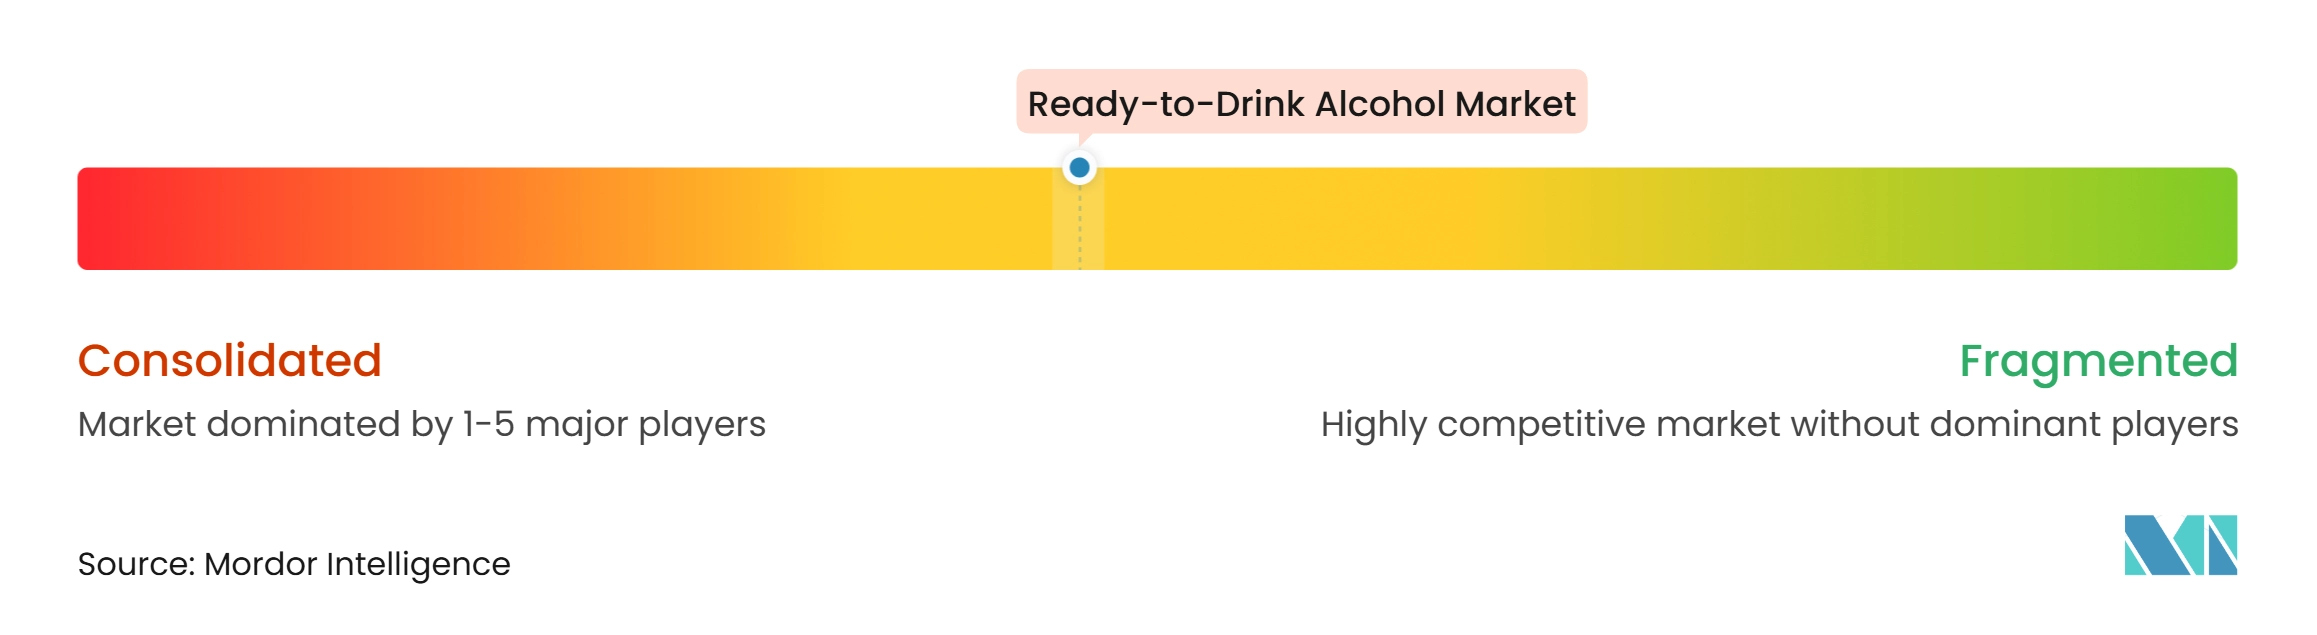
即飲みアルコール市場には、製品イノベーション、ブランドポジショニング、価格設定、流通リーチを通じて競争する多国籍飲料企業、確立されたビールおよびスピリッツメーカー、専門RTDブランド、地域のアルコール飲料生産者が含まれています。企業はモルトベース飲料、スピリッツベースカクテル、ワインベース飲料、その他の発酵アルコール飲料を通じて市場に参加しています。大手飲料グループは確立された製造能力、広範なブランドポートフォリオ、確立された小売ネットワークの恩恵を受けており、専門RTD生産者は差別化されたフレーバー、便利なパッケージング、プレミアム製品ポジショニングに注力しています。したがって、競合環境はアルコールベース、製品フォーマット、地域市場にわたるさまざまなレベルの参加を反映しています。
即飲みアルコール市場における競争戦略は、製品ポートフォリオの拡大、革新的なカクテル製品の導入、プレミアムおよびクラフト志向の製品の強化に焦点を当てています。例えば、DiageoはSmirnoff Iceやプレミックスカクテルポートフォリオなどのブランドを通じてスピリッツベースRTD製品を販売しており、Anheuser-Busch InBevはフレーバードモルト飲料と即飲み製品を通じて参加しています。Brown-FormanはJack Daniel'sブランドを即飲みカクテルに拡張し、The Boston Beer CompanyはTwisted Teaやその他のフレーバードアルコール飲料などの製品を通じて競争しています。これらの戦略により、メーカーは確立されたブランドを活用しながら、便利で、フレーバードで、差別化されたアルコール飲料フォーマットを求める消費者をターゲットにすることができます。アルコールベース、フレーバープロファイル、アルコール含有量にわたる製品イノベーションにより、企業はプレミアム化と変化する消費嗜好にも対応できます。
ブランド力、調達、規制コンプライアンス、流通能力は重要な競争上の考慮事項であり続けています。小売業者、バー、レストラン、Eコマースプラットフォームにわたって確立された関係を持つ企業は、製品の入手可能性と市場浸透を向上させることができ、地域の生産者は現地消費者の嗜好と確立された流通ネットワークを活用してポジションを強化することができます。ただし、さまざまな酒税、アルコール広告制限、ライセンス要件、パッケージングコスト、従来のアルコール飲料との競争が、市場全体の事業条件に影響を与える可能性があります。メーカーはまた、一貫した製品品質を維持し、アルコール含有量、ラベリング、マーケティングクレームを管理する国固有の要件に準拠する必要があります。これらの要因により、ポートフォリオの多様化、ブランド開発、規制コンプライアンス、効率的な流通が競争の重要な分野となっています。
即飲みアルコール産業のリーダー
-
Anheuser-Busch
-
Diageo plc
-
Pernod Ricard SA
-
Brown-Forman Corporation
-
Asahi Group Holdings Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
即飲みアルコール市場 このレポートでカバーされる企業
- Anheuser-Busch InBev SA/NV
- Diageo plc
- Brown-Forman Corporation
- Bacardi Limited
- Pernod Ricard SA
- Constellation Brands Inc.
- Mark Anthony Group Inc.
- The Boston Beer Company Inc.
- Molson Coors Beverage Company
- Heineken N.V.
- Asahi Group Holdings Ltd.
- Suntory Holdings Limited
- Campari Group
- Carlsberg A/S
- Kirin Holdings Company Limited
- E. & J. Gallo Winery
- BuzzBallz LLC
- Beam Suntory
- William Grant & Sons Ltd.
- Halewood Wines & Spirits
最近の産業開発事情 即飲みアルコール市場
- 2026年10月:Diageo Indiaはインドでスミノフ ICEを発売し、ゴア、ベンガルール、ムンバイにわたって即飲みレンジを導入しました。この発売では、スミノフ ICEとスミノフ ICE MAXの2つの表現が特徴で、インドのRTDアルコールカテゴリーにおけるランドのプレゼンスを拡大し、消費者に従来のアルコール飲料のフレーバードな代替品を提供しています。
- 2026年6月:Brown-Formanは米国全土でエル・ヒマドール テキーラ スプリッツを発売しました。100%ブランコテキーラで作られたこの缶入りRTDカクテルは、マンゴー、ライム、オレンジの3つのフレーバーで導入されました。この発売により、Brown-Formanのスピリッツベースのポートフォリオが拡大し、エル・ヒマドールブランドが成長する缶入りカクテルセグメントに進出しました。
- 2026年2月:Surfsideは、ブルーベリーレモネードとハーフ&ハーフバラエティパックを含む4つの新製品でスピリッツベースのRTDポートフォリオを拡大しました。ウォッカ、本格醸造ティー、レモネードで作られたこれらの追加製品は、ブランドのフレーバードカクテル缶のレンジを拡大し、即飲みアイスティーとレモネードカテゴリーでのプレゼンスを強化しました。
- 2026年5月:Suntory Global Spiritsが所有するOn The Rocks Premium Cocktailsは、確立されたボトル入りRTD製品を超えて拡大し、初の缶入りカクテルレンジを導入しました。このコレクションは、スパークリングライムマルガリータ、マンゴー&ミントモヒート、キュウリ&レモングラスミュールの3つのバリエーションでデビューしました。プレミアムスピリッツで作られたこれらの炭酸カクテルは、ブランドのポートフォリオを便利なシングルサーブフォーマットに拡大しました。
グローバル即飲みアルコール市場レポートの範囲
本調査では、即飲み(RTD)アルコール市場は、プレミックスされ、パッケージングされ、すぐに飲める形式で販売される商業的に生産されたアルコール飲料の販売金額として定義されています。市場は、モルトベース、スピリッツベース、ワインベース、サイダー、その他の発酵アルコールベース飲料をカバーし、アルコール含有量別に低アルコール、スタンダード/ミディアムアルコール、高アルコール製品に、フレーバー別にレギュラー/無香料、フルーティー、シトラス、ハーバル・ボタニカル、その他のフレーバーに、価格帯別にマスマーケット/スタンダード、プレミアム、クラフト/アルチザナル製品にセグメント化されています。市場には、缶入りカクテル、フレーバードモルト飲料、プレミックススピリッツ飲料、その他の即飲みアルコール製品などのパッケージングされたアルコール飲料が含まれます。市場は北米、欧州、アジア太平洋、南米、中東・アフリカにわたって分析され、レポートに指定された国レベルのカバレッジが含まれます。市場規模と予測は、定義されたセグメントと地域にわたって金額ベース(米ドル)で提示されます。
セグメンテーション概要
| モルトベース | スピリッツベース |
| ワインベース | |
| サイダーおよびその他の発酵アルコールベース |
| 低アルコール | スタンダード/ミディアムアルコール |
| 高アルコール |
| レギュラー/無香料 | フルーティー |
| シトラス | |
| ハーバル・ボタニカル | |
| その他のフレーバー |
| マスマーケット/スタンダード | プレミアム |
| クラフト/アルチザナル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシ | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| アルコールベース別 | モルトベース | スピリッツベース |
| ワインベース | ||
| サイダーおよびその他の発酵アルコールベース | ||
| アルコール含有量(ABV)別 | 低アルコール | スタンダード/ミディアムアルコール |
| 高アルコール | ||
| フレーバー別 | レギュラー/無香料 | フルーティー |
| シトラス | ||
| ハーバル・ボタニカル | ||
| その他のフレーバー | ||
| 価格帯別 | マスマーケット/スタンダード | プレミアム |
| クラフト/アルチザナル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシ | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
即飲み(RTD)アルコール市場の予測規模はどのくらいですか?
即飲み(RTD)アルコール市場は2026年に4.25 ビリオン 米ドルと推定され、2032年までに9.38 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 14.10%で成長します。
即飲みアルコール市場で最大のシェアを持つセグメントはどれですか?
モルトベース飲料が即飲みアルコール市場の最大シェアを占め、2026年に80.00%を占めています。確立された消費者基盤と小売チャネル全体での広範な入手可能性が、その首位の地位を支えています。
即飲みアルコール市場で最も速く成長すると予測されているセグメントはどれですか?
スピリッツベース飲料は最も速く成長するアルコールベースセグメントになると予測されており、2027年~2032年にかけてCAGR 19.00%を記録します。プレミックスカクテルとプレミアムスピリッツベース製品のイノベーションがこの成長見通しを支えています。
即飲みアルコール市場で最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は最も速く成長する地域市場になると予測されており、2027年~2032年にかけてCAGR 17.00%を記録します。消費者嗜好の変化、革新的なアルコール飲料への需要増加、RTD製品の入手可能性の拡大がこの地域の成長を支えています。