
Marktgröße und Marktanteil für alkoholische Fertiggetränke
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
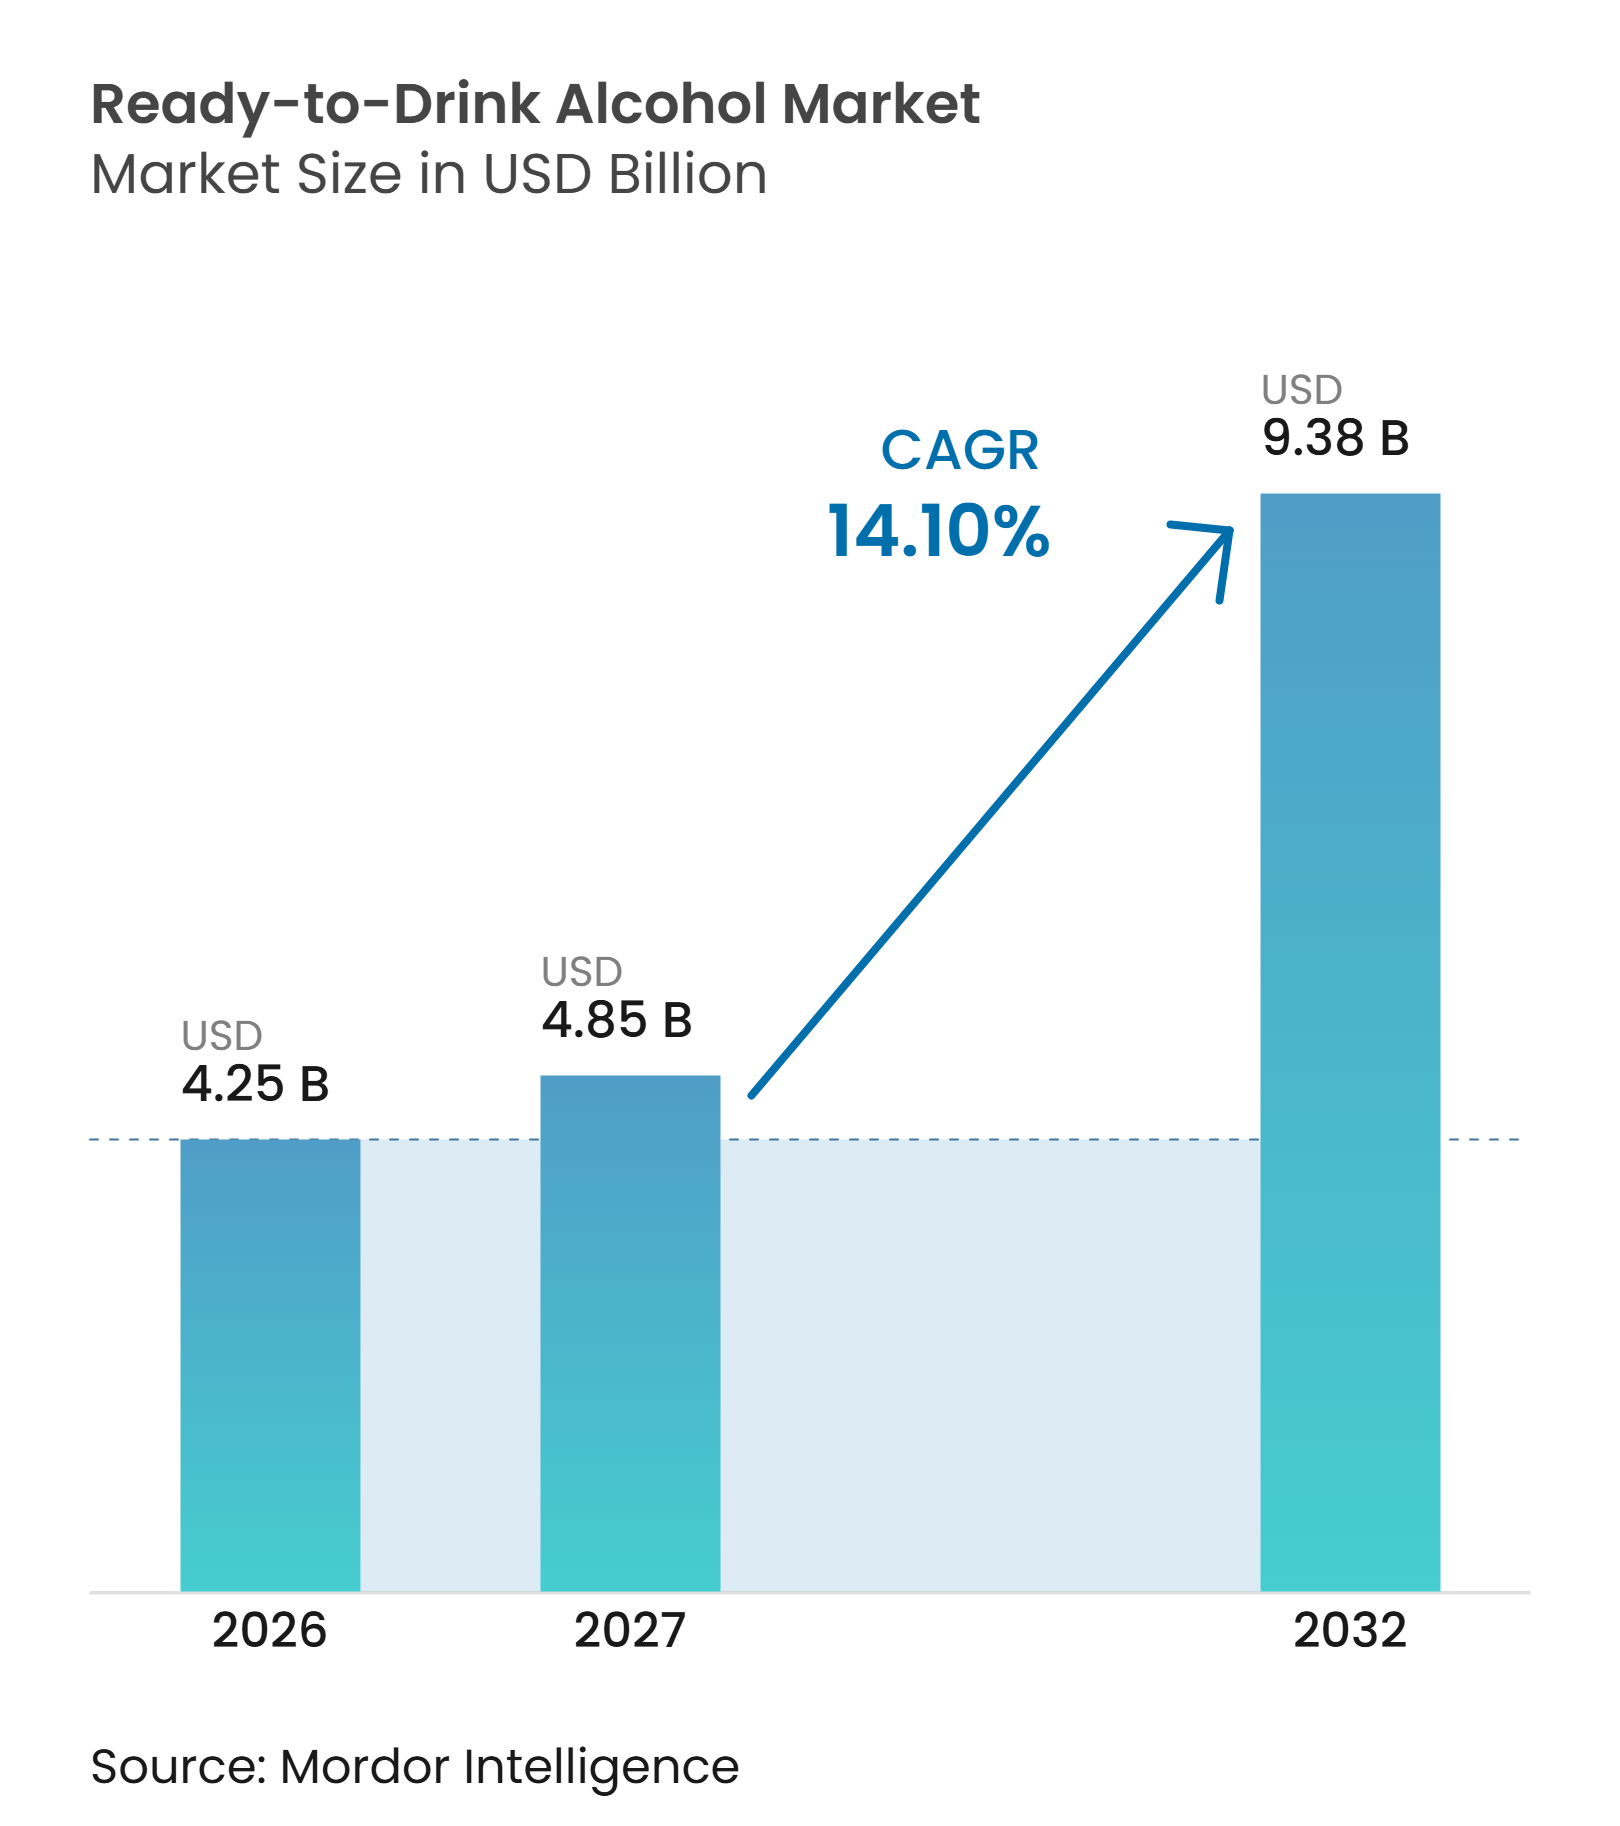
| Marktgröße (2027) | 4.85 Milliarden US-Dollar |
| Marktgröße (2032) | 9.38 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.10 % |
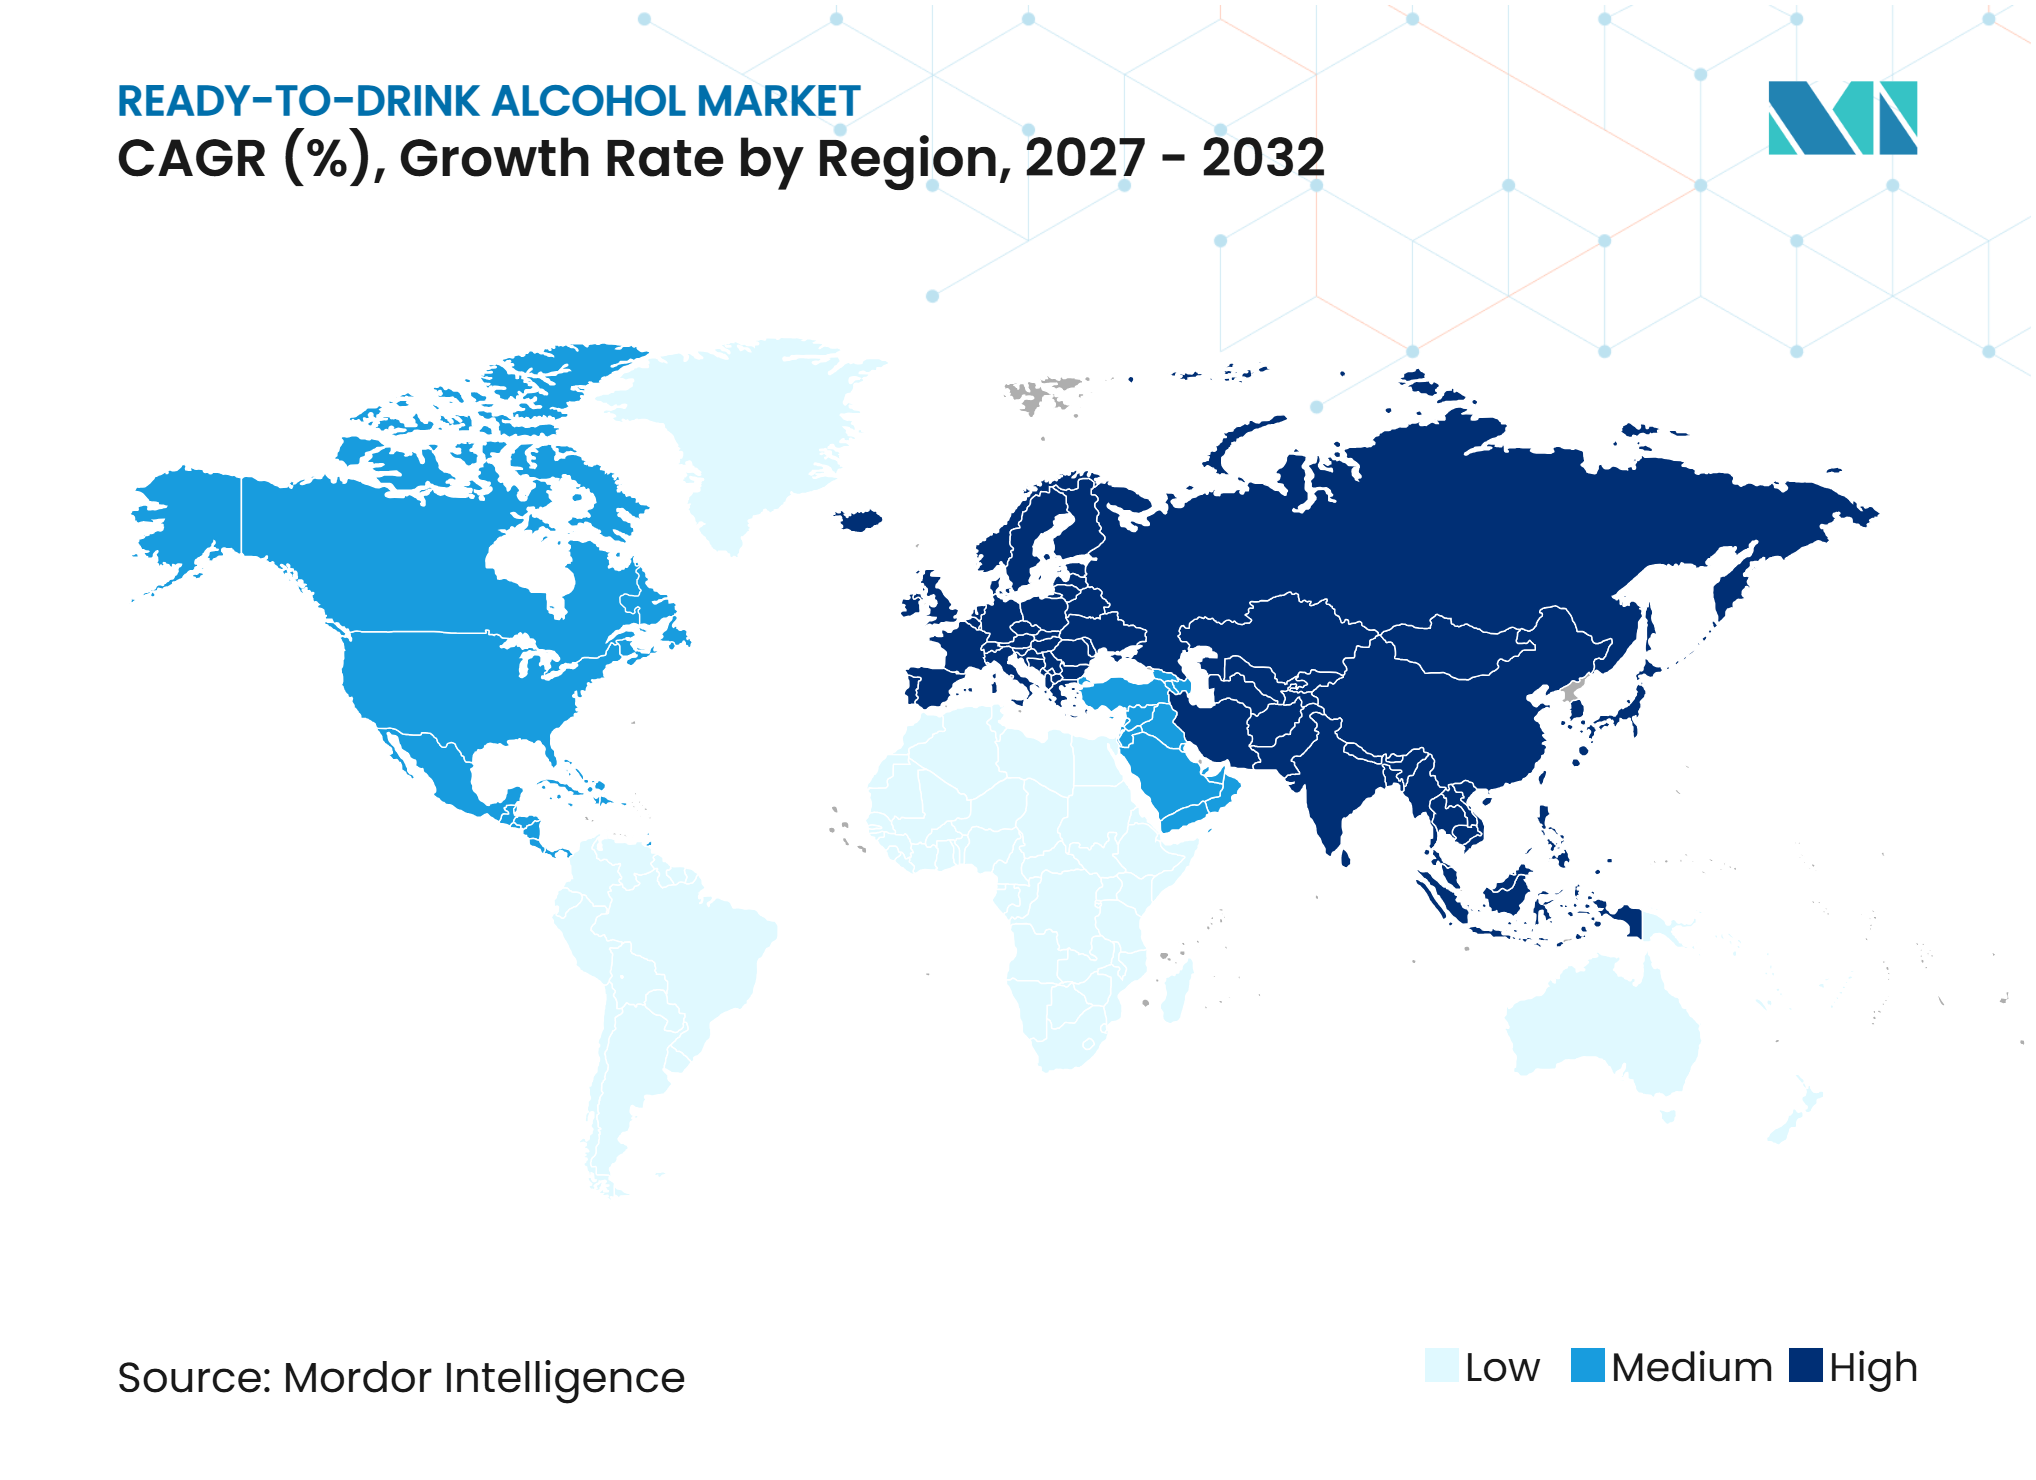
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für alkoholische Fertiggetränke von Mordor Intelligence
Die Marktgröße für alkoholische Fertiggetränke wird voraussichtlich von 4,25 Milliarden USD im Jahr 2026 auf 4,85 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 9,38 Milliarden USD erreichen, mit einem CAGR von 14,10 % über den Zeitraum 2027–2032. Das Wachstum wird durch die steigende Verbraucherpräferenz für praktische, sofort konsumierbare alkoholische Getränke sowie die zunehmende Beliebtheit von Premium-, handwerklich orientierten und aromatisierten Fertiggetränkeprodukten unterstützt. Malzbasierte Getränke dominieren weiterhin den Markt, während spirituosenbasierte Formulierungen durch innovative Cocktailangebote und Premium-Produkteinführungen an Dynamik gewinnen. Fruchtige Aromen und Produkte mit standardmäßigem Alkoholgehalt bleiben wichtige Nachfragekategorien, während Kräuter- und Botanik-Aromen sowie alkoholarme Varianten Möglichkeiten zur Produktdifferenzierung schaffen. Die Ausweitung von Dosencocktails, tragbaren Einzelportionsverpackungen sowie dem Einzel- und E-Commerce-Vertrieb verbessert die Produktzugänglichkeit weiter. Strenge Vorschriften für die Alkoholvermarktung, hohe Verbrauchsteuern und der Wettbewerb durch traditionelle alkoholische Getränke und alkoholfreie Alternativen können die Marktexpansion jedoch einschränken. Geografisch gesehen hält Europa den größten Marktanteil, während Asien-Pazifik voraussichtlich das stärkste Wachstum verzeichnen wird, unterstützt durch sich wandelnde Verbraucherpräferenzen und eine steigende Nachfrage nach innovativen alkoholischen Getränkeformaten. Das Wachstum begünstigt daher Hersteller, die Produktinnovationen stärken, differenzierte Geschmacks- und Alkoholbasis-Portfolios entwickeln und den Vertrieb ausbauen können, während sie unterschiedliche regulatorische und steuerliche Rahmenbedingungen navigieren.
Wichtigste Erkenntnisse des Berichts
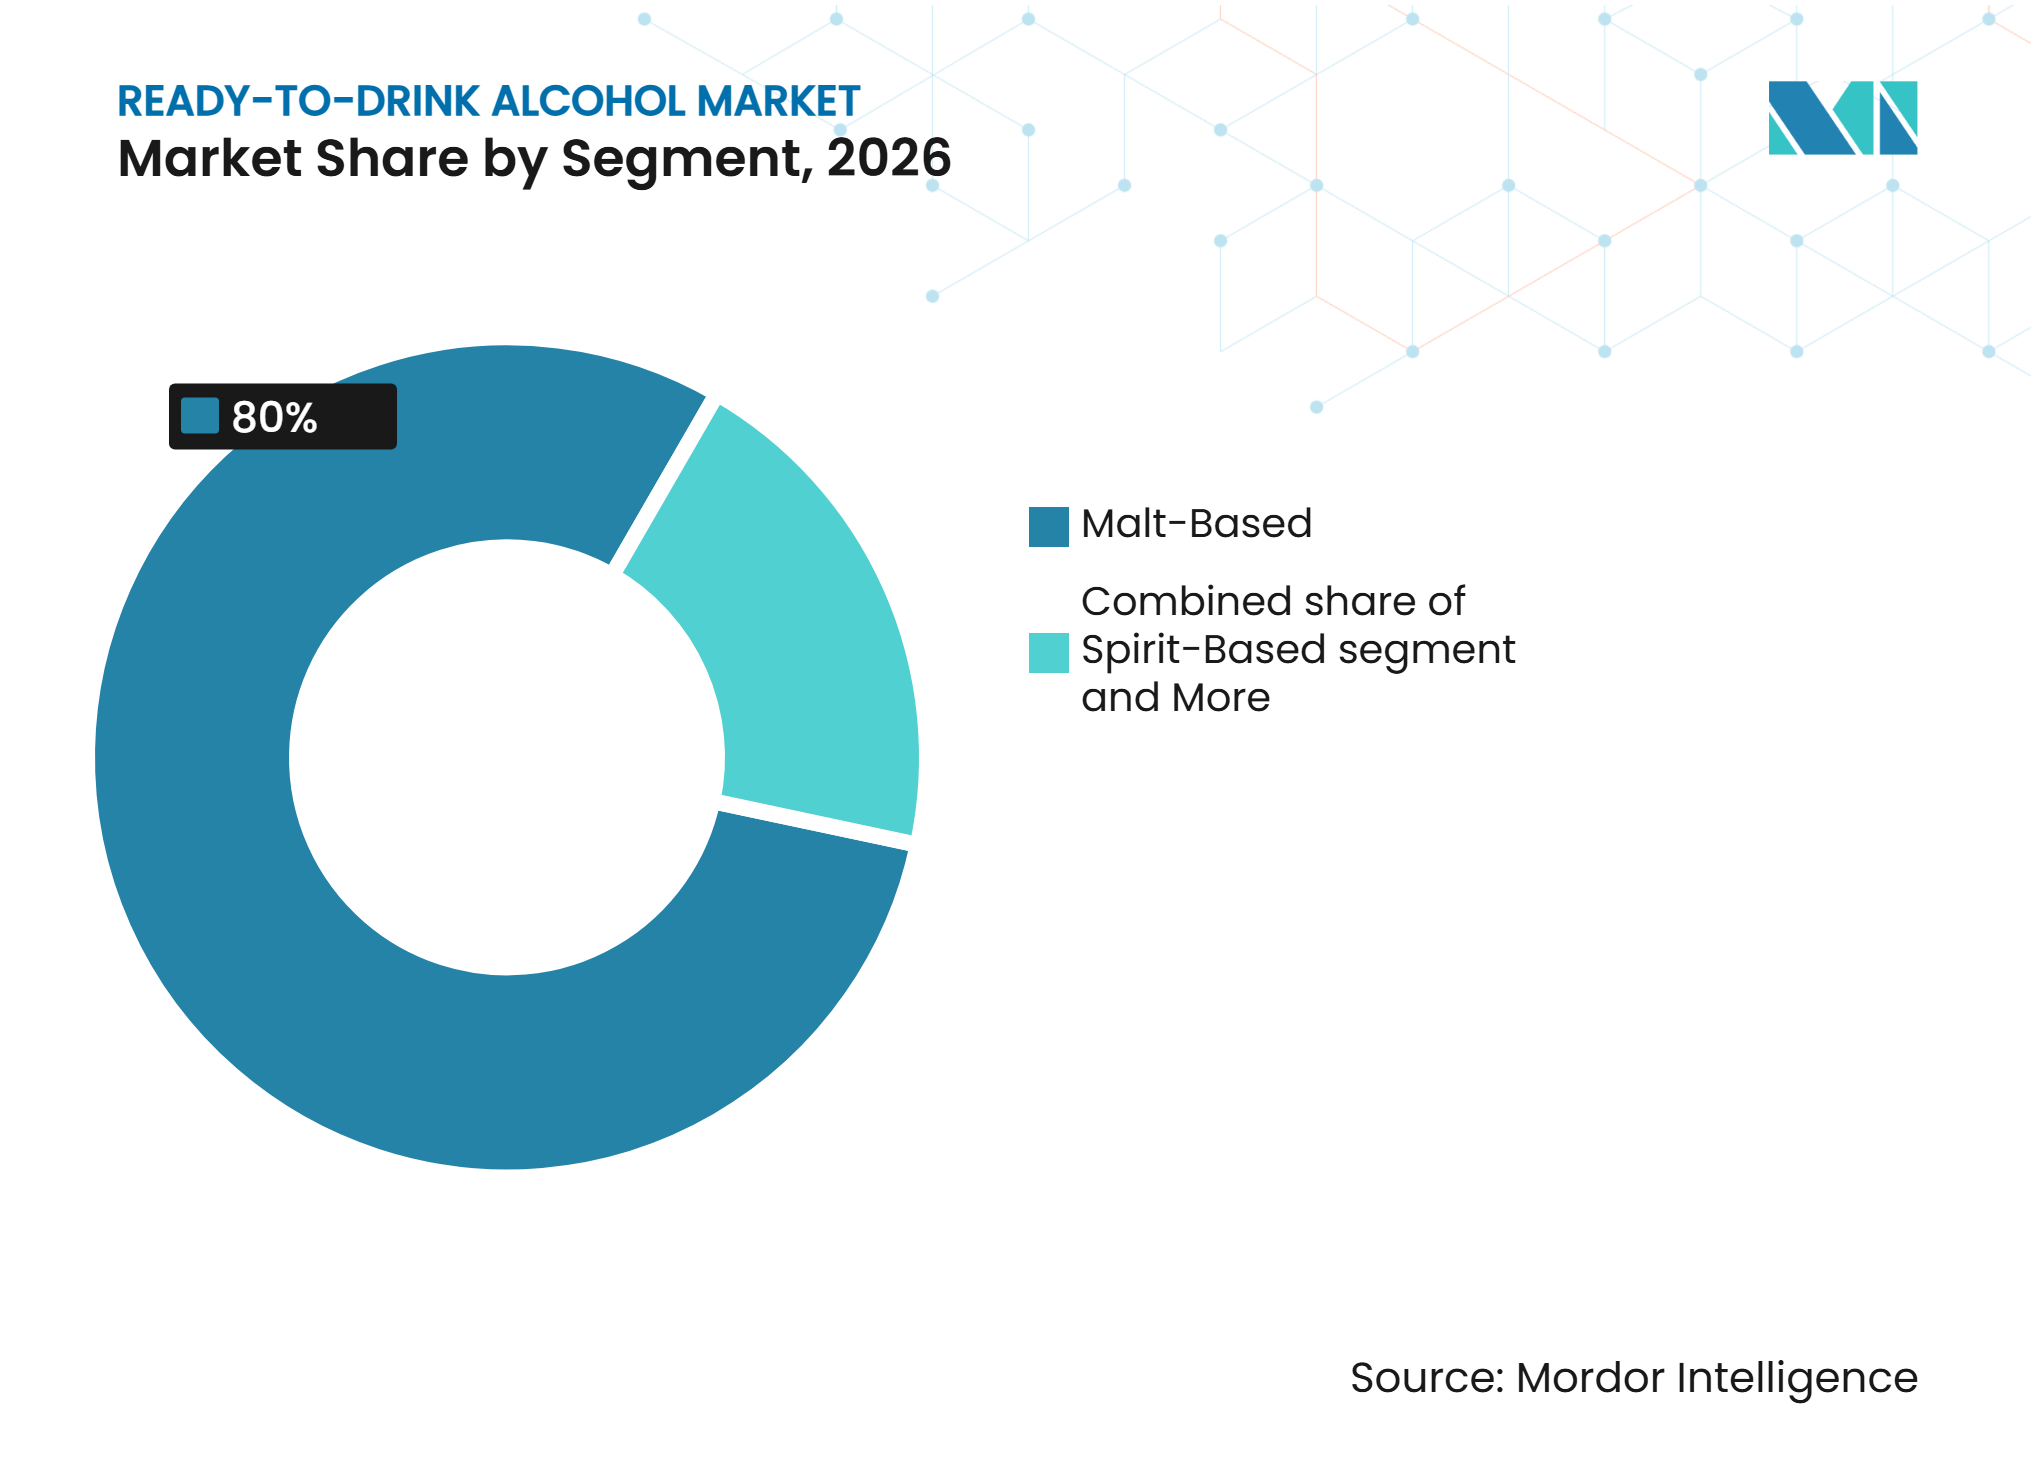
- Nach Alkoholbasis entfielen malzbasierte Getränke im Jahr 2026 mit 80,00 % auf den größten Anteil am Markt für alkoholische Fertiggetränke, während spirituosenbasierte Getränke mit einem CAGR von 19,00 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Nach Alkoholgehalt (ABV) dominierten Standard- / Mittelalkohol-Getränke mit einem Marktanteil von 72,00 % im Jahr 2026, während alkoholarme Getränke mit einem CAGR von 16,50 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
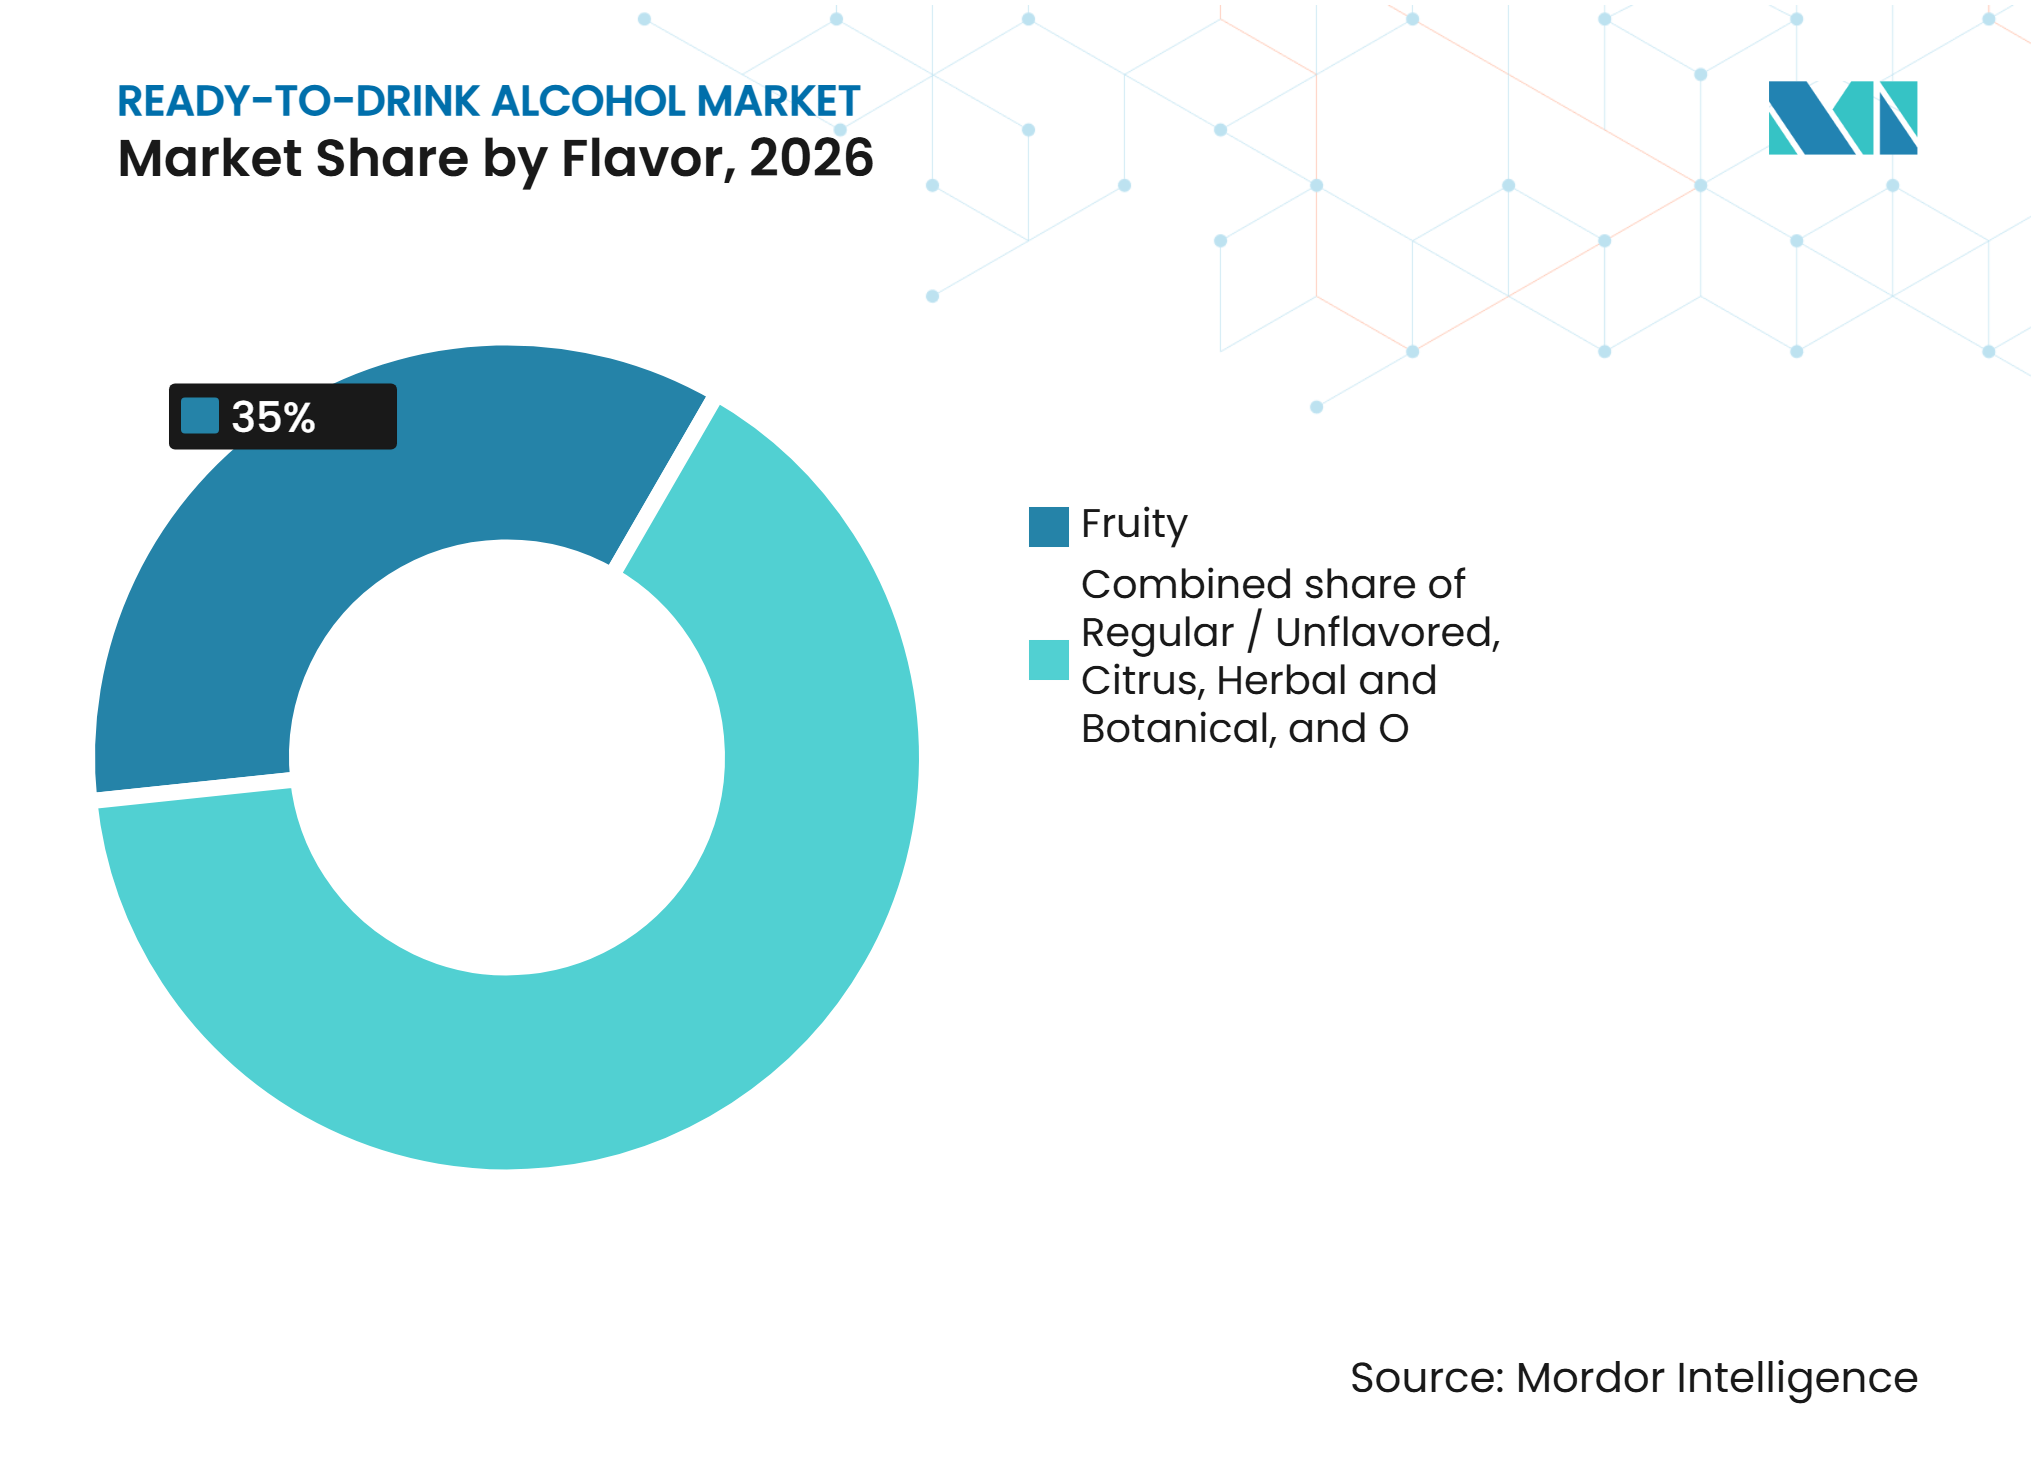
- Nach Geschmack führten fruchtige Getränke mit einem Anteil von 35,00 % am Markt für alkoholische Fertiggetränke im Jahr 2026, während Kräuter- und Botanik-Aromen mit einem CAGR von 16,50 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Nach Preissegment entfielen Massenmarkt- / Standardprodukte im Jahr 2026 mit 54,00 % auf den größten Anteil, während Premiumprodukte mit einem CAGR von 16,00 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Unter den Regionen führte Europa im Jahr 2026 mit einem Anteil von 32,00 % am Markt für alkoholische Fertiggetränke, während Asien-Pazifik mit einem CAGR von 17,00 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbraucherpräferenz für praktische und sofort konsumierbare alkoholische Getränke | +1.0% | Global, insbesondere Nordamerika und Europa, wo etablierte Konsummuster für alkoholische Fertiggetränke die Nachfrage nach praktischen Getränkeformaten unterstützen | Mittelfristig (2–4 Jahre) |
| Wachsende Beliebtheit von Premium- und handwerklich orientierten alkoholischen Fertiggetränken | +0.8% | Global, insbesondere Nordamerika und Europa, mit zunehmenden Premiumisierungsmöglichkeiten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach alkoholarmen und aromatisierten alkoholischen Getränkevarianten | +0.7% | Global, insbesondere Europa und Nordamerika, wo die Nachfrage nach alkoholarmen und differenzierten Getränkeoptionen zunimmt | Mittelfristig (2–4 Jahre) |
| Erweiterung der Produktportfolios durch innovative Cocktail- und spirituosenbasierte Formulierungen | +0.6% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, wo Hersteller spirituosenbasierte Fertiggetränkeangebote diversifizieren | Langfristig (Mehr als 4 Jahre) |
| Wachsende Verbreitung von Dosencocktails und tragbaren Einzelportionsverpackungen | +0.5% | Global, insbesondere Nordamerika und Europa, unterstützt durch die Nachfrage nach praktischen Verpackungen und dem Konsum unterwegs | Kurzfristig (Weniger als 2 Jahre) |
| Ausweitung der Einzelhandelsverfügbarkeit und des E-Commerce-Vertriebs für alkoholische Fertiggetränke | +0.4% | Global, insbesondere Asien-Pazifik und Nordamerika, wo der Ausbau des organisierten Einzelhandels und des digitalen Vertriebs die Produktzugänglichkeit verbessert | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbraucherpräferenz für praktische und sofort konsumierbare alkoholische Getränke
Veränderte Verbraucherlebensstile und eine steigende Nachfrage nach praktischen Getränkeformaten unterstützen die Verbreitung von alkoholischen Fertiggetränken. Verbraucher suchen zunehmend nach vorgemischten Cocktails, alkoholischen Dosengetränken und Einzelportionsprodukten, die die Zubereitungszeit reduzieren und einen gleichbleibenden Geschmack sowie Komfort bieten. Malzbasierte Getränke, spirituosenbasierte Cocktails und weinbasierte Fertiggetränkeprodukte bieten Herstellern Möglichkeiten, verschiedene Konsumgelegenheiten durch zugängliche Produktformate zu bedienen. Die wachsende Verfügbarkeit tragbarer Verpackungen unterstützt auch den Konsum bei gesellschaftlichen Zusammenkünften, Outdoor-Veranstaltungen und informellen Anlässen. Für Hersteller schafft die komfortgetriebene Nachfrage Möglichkeiten zur Erweiterung von Produktportfolios durch innovative Formulierungen, verschiedene Packungsgrößen und leicht konsumierbare alkoholische Getränkeangebote.
Wachsende Beliebtheit von Premium- und handwerklich orientierten alkoholischen Fertiggetränken
Das Verbraucherinteresse an Premium-Alkoholgetränken veranlasst Hersteller, Fertiggetränkeprodukte mit hochwertigeren Zutaten, unverwechselbaren Geschmacksprofilen und cocktailinspirierten Formulierungen einzuführen. Premiumisierung wird zunehmend mit Verbrauchern assoziiert, die differenzierte Trinkerlebnisse suchen, anstatt einfach nur höherpreisige Produkte. Das International Wine and Spirits Record (IWSR) identifiziert selektive Premiumisierung als einen wichtigen Trend bei alkoholischen Getränken und hebt die Nachfrage nach qualitativ hochwertigeren Produkten und einzigartigen Konsumerlebnissen hervor, insbesondere in cocktailorientierten Kategorien Inside the IWSR Global Trends Report: Key Drivers for Beverage Alcohol in 1, 8. Juni 2025, theiwsr.com.">[1]. Dieser Trend schafft Möglichkeiten für Hersteller, Premium-spirituosenbasierte Fertiggetränke, handwerklich inspirierte Malzgetränke und weinbasierte Cocktails einzuführen. Marken investieren auch in erkennbare Spirituosenmarken, anspruchsvolle Verpackungen und differenzierte Formulierungen, um ihre Positionierung zu stärken. Folglich bieten Premium- und handwerklich orientierte Angebote Möglichkeiten zur Verbesserung der Produktdifferenzierung und zur Gewinnung von Verbrauchern, die praktische Alternativen zu traditionell zubereiteten Cocktails suchen.
Steigende Nachfrage nach alkoholarmen und aromatisierten alkoholischen Getränkevarianten
Das wachsende Interesse an Alkoholmäßigung und der Experimentierfreude mit verschiedenen Getränkeprofilen unterstützt die Nachfrage nach alkoholarmen und aromatisierten Fertiggetränkeprodukten. Verbraucher, die eine bessere Kontrolle über ihren Alkoholkonsum anstreben, schaffen Möglichkeiten für Hersteller, Produkte mit unterschiedlichen Alkohol-nach-Volumen-Werten (ABV) anzubieten, ohne Geschmack und Trinkerlebnis zu beeinträchtigen. Ipsos identifiziert Mäßigung, Geschmackserkundung und Komfort als wichtige Verbrauchertrends, die die alkoholische Getränkeindustrie im Jahr 2026 prägen [2]. Fruchtige, Zitrus-, Kräuter- und Botanik-Formulierungen ermöglichen es Herstellern, Verbraucher anzusprechen, die Alternativen zu herkömmlichen Bier- und spirituosenbasierten Getränken suchen. Die Produktdiversifizierung über Alkoholstärken und Geschmacksprofile hinweg ermöglicht es Marken auch, verschiedene Konsumgelegenheiten und Verbraucherpräferenzen anzusprechen. Dies schafft Möglichkeiten für Hersteller, alkoholarme Produktlinien zu erweitern und differenzierte aromatisierte Fertiggetränkeangebote zu entwickeln.
Erweiterung der Produktportfolios durch innovative Cocktail- und spirituosenbasierte Formulierungen
Hersteller erweitern ihre Fertiggetränkeportfolios zunehmend durch vorgemischte Cocktails und spirituosenbasierte Formulierungen, die beliebte Bar-Getränke in praktischen Formaten nachbilden. Produkte, die von etablierten Cocktails inspiriert sind, darunter Margaritas, Mojitos, Gin Tonic und Wodka-Mischungen, ermöglichen es Verbrauchern, vertraute Getränkeerlebnisse zu genießen, ohne einzelne Zutaten kaufen oder Getränke selbst zubereiten zu müssen. Das IWSR identifiziert Cocktailkultur, innovative Angebote und die Nachfrage nach einzigartigen Trinkerlebnissen als wichtige Faktoren, die die Entwicklung von Premium-Alkoholgetränkeprodukten unterstützen. Spirituosenbasierte Fertiggetränke ermöglichen es etablierten Spirituosenunternehmen auch, erkennbare Marken auf neue Konsumgelegenheiten und Einzelhandelskategorien auszuweiten. Die zunehmende Produktvielfalt über Spirituosentypen, Geschmackskombinationen und Alkoholstärken hinweg bietet Herstellern Möglichkeiten zur Differenzierung ihrer Portfolios. Diese Entwicklungen unterstützen den innovationsgetriebenen Wettbewerb und erweitern das Angebot an Produkten im Markt für alkoholische Fertiggetränke.
Wachsende Verbreitung von Dosencocktails und tragbaren Einzelportionsverpackungen
Die zunehmende Verbreitung von Dosencocktails und tragbaren Verpackungsformaten unterstützt die Zugänglichkeit von alkoholischen Fertiggetränken bei verschiedenen Konsumgelegenheiten. Aluminiumdosen bieten leichte, praktische und tragbare Verpackungen, die keine zusätzliche Zubereitung erfordern und den Einzelportionskonsum unterstützen. NielsenIQ berichtet, dass Einzelportionsdosen mehr als 30 % des Umsatzes mit Fertiggetränken in Dollar ausmachen, was die Bedeutung tragbarer Formate innerhalb der Kategorie unterstreicht. Dosencocktails gewinnen auch bei gesellschaftlichen Zusammenkünften, Outdoor-Aktivitäten und informellen Anlässen an Beliebtheit, bei denen Verbraucher praktische Getränkeoptionen bevorzugen. Hersteller führen verschiedene Dosengrößen, Multipacks und wiederverschließbare Verpackungsformate ein, um den Produktkomfort und die Regalunterscheidung zu verbessern. Folglich bietet Verpackungsinnovation Möglichkeiten zur Stärkung der Einzelhandelssichtbarkeit, zur Erweiterung von Konsumgelegenheiten und zur Gewinnung von Verbrauchern, die leicht zu transportierende alkoholische Getränke suchen.
Ausweitung der Einzelhandelsverfügbarkeit und des E-Commerce-Vertriebs für alkoholische Fertiggetränke
Die Ausweitung der Einzelhandelsvertriebskanäle verbessert den Verbraucherzugang zu alkoholischen Fertiggetränken in Supermärkten, Convenience-Stores, Spirituosengeschäften und zugelassenen Online-Einzelhandelsplattformen. Eine größere Regalverfügbarkeit ermöglicht es Herstellern, Verbraucher über mehrere Kaufgelegenheiten zu erreichen, während Convenience-Stores unmittelbare Käufe durch zugängliche Einzelportionsformate unterstützen. NielsenIQ berichtete, dass der Online-Umsatz mit Fertiggetränken und vorbereiteten Cocktails um 20,2 % gestiegen ist, verglichen mit einem Wachstum von 3,3 % für den gesamten E-Commerce-Umsatz mit Alkohol, was die wachsende Bedeutung des digitalen Vertriebs unterstreicht. E-Commerce-Plattformen bieten Herstellern auch Möglichkeiten, die Produktsichtbarkeit zu verbessern, Geschmacks- und Zutatinformationen zu kommunizieren und Multipacks anzubieten, wo es die lokalen Vorschriften erlauben. Der Online-Alkoholverkauf unterliegt jedoch weiterhin Altersverifizierungsanforderungen, Lizenzbedingungen und länderspezifischen Vertriebsvorschriften. Die weitere Ausweitung über physische und digitale Einzelhandelskanäle kann daher die Marktdurchdringung unterstützen und die Produktzugänglichkeit verbessern.
Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge staatliche Vorschriften und Einschränkungen für die Vermarktung alkoholischer Getränke | −0.8% | Global, insbesondere Europa und Nordamerika, wo Alkoholwerbung, Werbeaktivitäten und Produktvermarktung strengen regulatorischen Anforderungen unterliegen | Langfristig (Mehr als 4 Jahre) |
| Hohe Verbrauchsteuern und unterschiedliche Steuerpolitiken in verschiedenen Ländern | −0.7% | Global, insbesondere Europa und Asien-Pazifik, wo Unterschiede in der Alkoholbesteuerung und den Verbrauchsteuerstrukturen die Produktpreisgestaltung und Erschwinglichkeit beeinflussen | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch traditionelle alkoholische Getränke und alkoholfreie Alternativen | −0.5% | Global, insbesondere Nordamerika und Europa, wo Fertiggetränkeprodukte mit etablierten Bier-, Wein-, Spirituosen- und aufkommenden alkoholfreien Getränkekategorien konkurrieren | Mittelfristig (2–4 Jahre) |
| Schwankungen bei den Kosten für Rohstoffe, Verpackung und Vertrieb | −0.4% | Global, insbesondere Märkte, die von importierten Spirituosen, landwirtschaftlichen Inputs, Aluminiumverpackungen und internationalen Vertriebsnetzen abhängig sind | Kurzfristig (Weniger als 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge staatliche Vorschriften und Einschränkungen für die Vermarktung alkoholischer Getränke
Der Markt für alkoholische Fertiggetränke operiert in einem stark regulierten Umfeld, in dem staatliche Richtlinien zur Alkoholproduktion, zum Vertrieb, zur Werbung und zum Verkauf die kommerziellen Aktivitäten der Hersteller einschränken können. Vorschriften zur Alkoholvermarktung, Sponsoring, Werbekampagnen und digitaler Werbung variieren von Land zu Land und können einschränken, wie Marken mit Verbrauchern kommunizieren. Einschränkungen bei der Werbung für Minderjährige, obligatorische Gesundheitswarnungen und Beschränkungen bei Rabattaktionen können die Produktvermarktung weiter erschweren.The SAFER Technical Package, who.int; Weltgesundheitsorganisation, Restricting Digital Marketing in the Context of Tobacco, Alcohol, Food and Beverages, and Breast-Milk Substitutes,
3, who.int.">[3] Diese Anforderungen erhöhen die Compliance-Verantwortlichkeiten für Hersteller und Händler, insbesondere für Unternehmen, die in mehreren Rechtsordnungen tätig sind. Kleinere und aufstrebende Fertiggetränkemarken können zusätzliche Herausforderungen beim Aufbau von Markenbekanntheit haben, wenn der Zugang zu herkömmlichen Werbekanälen eingeschränkt ist. Folglich können regulatorische Unterschiede und sich entwickelnde Alkoholkontrollpolitiken die Marktexpansion einschränken und die Komplexität der Einführung neuer Produkte erhöhen.
Hohe Verbrauchsteuern und unterschiedliche Steuerpolitiken in verschiedenen Ländern
Hohe Verbrauchsteuern und Unterschiede in den Alkoholsteuerstrukturen können die Einzelhandelspreise für alkoholische Fertiggetränke erhöhen und die Erschwinglichkeit für Verbraucher beeinträchtigen. Die steuerliche Behandlung kann je nach Alkoholgehalt, Getränkeklassifizierung, Produktionsmethode und der zugrunde liegenden Alkoholbasis variieren, was unterschiedliche Kostenimplikationen für malzbasierte, spirituosenbasierte, weinbasierte und cidrebasierte Fertiggetränkeprodukte schafft. Hersteller, die international tätig sind, müssen auch Unterschiede bei Einfuhrzöllen, Lizenzgebühren und anderen länderspezifischen steuerlichen Anforderungen navigieren. Eine höhere Besteuerung kann besonders herausfordernd für Premium- und spirituosenbasierte Fertiggetränkeprodukte sein, bei denen zusätzliche Zutaten- und Produktionskosten bereits zu erhöhten Verkaufspreisen beitragen. Dieser Kostendruck kann den Konsum in preissensiblen Märkten einschränken und Preisstrategien über Vertriebskanäle hinweg erschweren. Hersteller müssen daher Produktionskosten, Produktformulierungen und marktspezifische Preisgestaltung optimieren, um wettbewerbsfähig zu bleiben.Global Report on the Use of Alcohol Taxes, 4, 2026, who.int; Weltgesundheitsorganisation, Global Prices and Taxes on Alcoholic Beverages,
who.int.">[4]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Alkoholbasis:
Malzbasierte Getränke führen, während spirituosenbasierte Produkte schneller wachsenIm Jahr 2026 entfielen malzbasierte Getränke auf einen geschätzten Anteil von 80,00 % am Markt für alkoholische Fertiggetränke und machten sie zum führenden Alkoholbasis-Segment. Ihre Dominanz spiegelt die etablierte Vertrautheit der Verbraucher mit bierbasierenden Fertiggetränkeprodukten wider, einschließlich aromatisierter Malzgetränke und anderer praktischer alkoholischer Formate. Malzbasierte Angebote profitieren von etablierter Brauinfrastruktur, breitem Einzelhandelsvertrieb und relativ zugänglicher Preispositionierung. Unterdessen sollen spirituosenbasierte Getränke das stärkste Wachstum verzeichnen, mit einem geschätzten CAGR von 19,00 % bis 2032. Vorgemischte Cocktails mit Wodka, Rum, Gin, Tequila und Whiskey ermöglichen es Herstellern, barinspirierte Trinkerlebnisse in praktischen Formaten anzubieten. Premium-Cocktailformulierungen und innovative Geschmackskombinationen unterstützen die Expansion dieser Kategorie weiter.
Weinbasierte Getränke bieten eine weitere Produktkategorie und bieten Verbrauchern praktische Alternativen zum traditionellen Weinkonsum durch Flaschen- und Dosenformate. Cidre und andere fermentierte alkoholbasierte Fertiggetränkeprodukte tragen ebenfalls zur Kategorienvielfalt durch fruchtorientierte Aromen und alternative Fermentationsprofile bei. Hersteller in allen Alkoholbasis-Kategorien müssen jedoch einen gleichbleibenden Geschmack, Produktqualität und angemessenen Alkoholgehalt aufrechterhalten und gleichzeitig Produktions- und regulatorische Anforderungen managen.



Nach Alkoholgehalt (ABV):
Standard- / Mittelalkohol dominiert, während alkoholarme Produkte schneller wachsenIm Jahr 2026 entfielen Standard- / Mittelalkohol-Getränke auf einen geschätzten Anteil von 72,00 % am Markt für alkoholische Fertiggetränke und machten sie zum führenden Alkoholgehalt-Segment. Ihre Position spiegelt die etablierte Nachfrage nach Fertiggetränkeprodukten wider, die ein konventionelles alkoholisches Trinkerlebnis bieten und gleichzeitig den Komfort vorgemischter Formulierungen bieten. Diese Produkte sprechen Verbraucher an, die vertraute Alkoholstärken bei malzbasierten Getränken, Dosencocktails und weinbasierten Angeboten suchen. Unterdessen sollen alkoholarme Getränke das stärkste Wachstum verzeichnen, mit einem geschätzten CAGR von 16,50 % bis 2032. Das zunehmende Interesse an Alkoholmäßigung und kontrolliertem Konsum ermutigt Hersteller, leichtere Formulierungen einzuführen, die erkennbare Aromen und praktische Verpackungen beibehalten.
Hochalkoholische Fertiggetränke bedienen Verbraucher, die stärkere vorgemischte Optionen suchen, insbesondere in spirituosenbasierten Cocktailformaten. Ihre Entwicklung bietet Marken Möglichkeiten, differenzierte Produkte über Alkoholstärken und Konsumgelegenheiten hinweg anzubieten. Hersteller müssen jedoch Alkoholkonzentration, Geschmacksstabilität, regulatorische Klassifizierung und Verbrauchererwartungen bei der Entwicklung von Produkten über ABV-Kategorien hinweg ausbalancieren.
Nach Geschmack:
Fruchtige Getränke führen, während Kräuter- und Botanik-Varianten schneller wachsenIm Jahr 2026 entfielen fruchtige Getränke auf einen geschätzten Anteil von 35,00 % am Markt für alkoholische Fertiggetränke und machten sie zum führenden Geschmackssegment. Ihre Position spiegelt die breite Vertrautheit der Verbraucher mit fruchtaromatisierten alkoholischen Getränken und die Vielseitigkeit von Fruchtzutaten bei malzbasierten Getränken, spirituosenbasierten Cocktails und weinbasierten Formulierungen wider. Aromen wie Beere, Pfirsich, Mango, Wassermelone und tropische Früchte ermöglichen es Herstellern, zugängliche Produkte mit unverwechselbaren Geschmacksprofilen zu entwickeln. Unterdessen sollen Kräuter- und Botanik-Aromen das stärkste Wachstum verzeichnen, mit einem geschätzten CAGR von 16,50 % bis 2032. Zutaten wie Minze, Basilikum, Rosmarin und andere botanische Extrakte bieten Möglichkeiten zur Entwicklung anspruchsvoller cocktailinspirerter Getränke und zur Differenzierung von Premium-Fertiggetränkeangeboten.
Zitrusaromatisierte Getränke tragen ebenfalls zur Kategoriennachfrage durch vertraute Profile bei, die mit Zitrone, Limette, Orange und Grapefruit assoziiert werden. Regular- / Ungesüßte Produkte bedienen weiterhin Verbraucher, die konventionelle alkoholische Getränkeeigenschaften bevorzugen, während andere Aromen zusätzliche Möglichkeiten zur Experimentierfreude bieten. Hersteller müssen die Geschmackskonsistenz aufrechterhalten und Süße, Säure und Alkoholeigenschaften ausbalancieren, um die Verbraucherakzeptanz über verschiedene Formulierungen hinweg zu stärken.

Nach Preissegment:
Massenmarkt- / Standardprodukte führen, während Premium-Angebote schneller wachsenIm Jahr 2026 entfielen Massenmarkt- / Standardprodukte auf einen geschätzten Anteil von 54,00 % am Markt für alkoholische Fertiggetränke und machten sie zum führenden Preissegment. Ihre Position spiegelt die Nachfrage nach erschwinglichen und zugänglichen alkoholischen Getränken in Supermärkten, Convenience-Stores, Spirituosenhändlern und anderen Vertriebskanälen wider. Standardpreisige malzbasierte Getränke und Mainstream-aromatisierte alkoholische Getränke profitieren von breiter Verbraucherreichweite und etablierter Markenverfügbarkeit. Unterdessen sollen Premiumprodukte das stärkste Wachstum verzeichnen, mit einem geschätzten CAGR von 16,00 % bis 2032. Premiumisierung ermutigt Hersteller, spirituosenbasierte Cocktails, hochwertigere Zutaten, unverwechselbare Geschmackskombinationen und anspruchsvolle Verpackungen einzuführen, um Verbraucher anzusprechen, die differenzierte Trinkerlebnisse suchen.
Craft- und handwerkliche Produkte stellen eine spezialisierte Kategorie dar, bei der kleinere Produzenten und etablierte Getränkeunternehmen limitierte Formulierungen und unverwechselbare Produktkonzepte einführen. Diese Angebote können Verbraucher ansprechen, die an einzigartigen Zutaten, lokaler Produktion und innovativen Cocktailerlebnissen interessiert sind. Hersteller in allen Preissegmenten müssen jedoch Zutatenkosten, Verpackungsinvestitionen, Markenpositionierung und Einzelhandelspreisgestaltung ausbalancieren, um Wettbewerbsfähigkeit und Rentabilität aufrechtzuerhalten.
Geografische Analyse
Europäischer Markt für alkoholische Fertiggetränke
Europa entfiel im Jahr 2026 auf einen geschätzten Anteil von 32,00 % am Markt für alkoholische Fertiggetränke und war damit der größte regionale Markt. Die Region profitiert von etablierten Bier-, Wein- und Spirituosenindustrien, starker Markenbekanntheit und umfangreichen Vertriebsnetzen für alkoholische Getränke. Länder wie das Vereinigte Königreich, Deutschland, Frankreich, Italien und Spanien bieten Herstellern Möglichkeiten zur Ausweitung von vorgemischten Cocktails, aromatisierten Malzgetränken und alkoholischen Dosengetränken. Etablierte Cocktailkonsummuster und wachsendes Interesse an praktischen Premium-Getränkeformaten unterstützen die Produktdiversifizierung weiter. Hersteller müssen jedoch länderspezifische Alkoholwerbebeschränkungen, Verbrauchsteuern und Vorschriften für den Produktvertrieb navigieren.
Asien-Pazifik-Markt für alkoholische Fertiggetränke
Asien-Pazifik soll der am schnellsten wachsende regionale Markt sein, mit einem geschätzten CAGR von 17,00 % über 2027–2032. Steigende Urbanisierung, sich wandelnde Verbraucherpräferenzen und zunehmende Exposition gegenüber internationalen Alkoholgetränkemarken schaffen Möglichkeiten für Fertiggetränkehersteller in China, Japan, Indien, Thailand, Singapur, Indonesien, Südkorea und Australien. Die etablierten Bier- und Spirituosenindustrien der Region bieten eine Grundlage für die Entwicklung von aromatisierten Malzgetränken, spirituosenbasierten Cocktails und innovativen Einzelportionsprodukten. Das wachsende Interesse an Premium-Alkoholgetränken und praktischen Konsumformaten unterstützt auch die Produktinnovation. Unterschiede in Alkoholvorschriften, Besteuerung, kulturellen Präferenzen und Einzelhandelsvertriebsstrukturen erfordern jedoch, dass Hersteller ihre Portfolios an einzelne Ländermärkte anpassen.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika stellt einen etablierten Markt für Dosencocktails, aromatisierte Malzgetränke und spirituosenbasierte Fertiggetränkeprodukte dar, insbesondere in den Vereinigten Staaten und Kanada, wo etablierte Getränkemarken und Einzelhandelsnetzwerke die Kategorieverfügbarkeit unterstützen. Südamerika bietet Möglichkeiten durch etablierten Bier- und Spirituosenkonsum, insbesondere in Brasilien, Argentinien, Kolumbien, Peru und Chile, neben Möglichkeiten für aromatisierte und lokal positionierte alkoholische Getränke. Im Nahen Osten und Afrika variiert die Marktentwicklung erheblich aufgrund von Unterschieden in Alkoholkonsummustern, regulatorischen Rahmenbedingungen und Produktverfügbarkeit. Südafrika, Nigeria und ausgewählte Märkte im Nahen Osten bieten Möglichkeiten für Hersteller, die innerhalb der geltenden Lizenz- und Vertriebsanforderungen tätig sind. In diesen Regionen müssen Unternehmen Besteuerung, regulatorische Compliance, Vertriebskosten und lokale Verbraucherpräferenzen managen, um die Marktdurchdringung zu stärken.
Wettbewerbslandschaft
Marktkonzentration
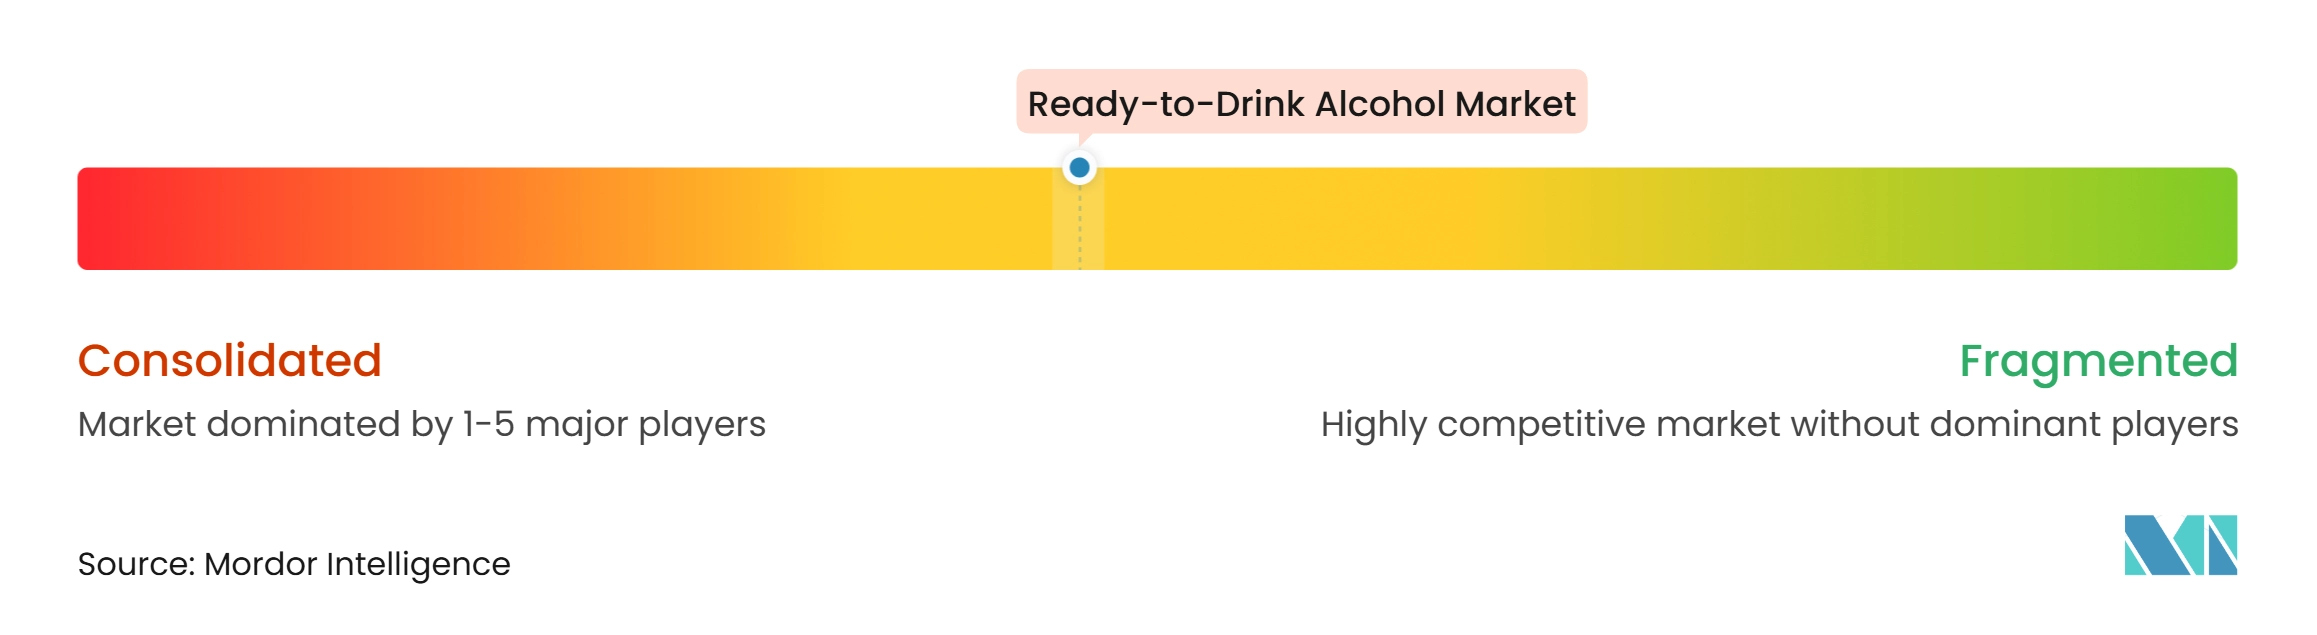
Der Markt für alkoholische Fertiggetränke umfasst multinationale Getränkeunternehmen, etablierte Bier- und Spirituosenhersteller, spezialisierte Fertiggetränkemarken und regionale Alkoholgetränkeproduzenten, die durch Produktinnovation, Markenpositionierung, Preisgestaltung und Vertriebsreichweite konkurrieren. Unternehmen nehmen am Markt durch malzbasierte Getränke, spirituosenbasierte Cocktails, weinbasierte Getränke und andere fermentierte alkoholische Getränke teil. Große Getränkegruppen profitieren von etablierten Produktionskapazitäten, umfangreichen Markenportfolios und etablierten Einzelhandelsnetzwerken, während spezialisierte Fertiggetränkeproduzenten sich auf differenzierte Aromen, praktische Verpackungen und Premium-Produktpositionierung konzentrieren. Die Wettbewerbslandschaft spiegelt daher unterschiedliche Beteiligungsniveaus über Alkoholbasen, Produktformate und regionale Märkte hinweg wider.
Wettbewerbsstrategien im Markt für alkoholische Fertiggetränke konzentrieren sich auf die Erweiterung von Produktportfolios, die Einführung innovativer Cocktailformulierungen und die Stärkung von Premium- und handwerklich orientierten Angeboten. Beispielsweise vermarktet Diageo spirituosenbasierte Fertiggetränkeprodukte über Marken wie Smirnoff Ice und sein vorgemischtes Cocktailportfolio, während Anheuser-Busch InBev durch aromatisierte Malzgetränke und Fertiggetränkeangebote teilnimmt. Brown-Forman erweitert seine Jack Daniel's-Marke auf Fertiggetränke-Cocktails, während The Boston Beer Company durch Produkte wie Twisted Tea und andere aromatisierte alkoholische Getränke konkurriert. Diese Strategien ermöglichen es Herstellern, etablierte Marken zu nutzen und gleichzeitig Verbraucher anzusprechen, die praktische, aromatisierte und differenzierte alkoholische Getränkeformate suchen. Produktinnovation über Alkoholbasen, Geschmacksprofile und Alkoholgehalt hinweg ermöglicht es Unternehmen auch, Premiumisierung und sich ändernde Konsumpräferenzen anzusprechen.
Markenstärke, Beschaffung, regulatorische Compliance und Vertriebskapazitäten bleiben wichtige Wettbewerbsüberlegungen. Unternehmen mit etablierten Beziehungen zu Einzelhändlern, Bars, Restaurants und E-Commerce-Plattformen können die Produktverfügbarkeit und Marktdurchdringung verbessern, während regionale Produzenten lokale Verbraucherpräferenzen und etablierte Vertriebsnetze nutzen können, um ihre Positionen zu stärken. Unterschiedliche Verbrauchsteuern, Alkoholwerbebeschränkungen, Lizenzanforderungen, Verpackungskosten und der Wettbewerb durch traditionelle alkoholische Getränke können jedoch die Betriebsbedingungen in verschiedenen Märkten beeinflussen. Hersteller müssen auch eine gleichbleibende Produktqualität aufrechterhalten und länderspezifische Anforderungen bezüglich Alkoholgehalt, Kennzeichnung und Marketingaussagen einhalten. Diese Faktoren machen Portfoliodiversifizierung, Markenentwicklung, regulatorische Compliance und effizienten Vertrieb zu wichtigen Wettbewerbsbereichen.
Branchenführer im Markt für alkoholische Fertiggetränke
-
Anheuser-Busch
-
Diageo plc
-
Pernod Ricard SA
-
Brown-Forman Corporation
-
Asahi Group Holdings Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für alkoholische Fertiggetränke Unternehmen in diesem Bericht
- Anheuser-Busch InBev SA/NV
- Diageo plc
- Brown-Forman Corporation
- Bacardi Limited
- Pernod Ricard SA
- Constellation Brands Inc.
- Mark Anthony Group Inc.
- The Boston Beer Company Inc.
- Molson Coors Beverage Company
- Heineken N.V.
- Asahi Group Holdings Ltd.
- Suntory Holdings Limited
- Campari Group
- Carlsberg A/S
- Kirin Holdings Company Limited
- E. & J. Gallo Winery
- BuzzBallz LLC
- Beam Suntory
- William Grant & Sons Ltd.
- Halewood Wines & Spirits
Neueste Industrielle Entwicklungen in Markt für alkoholische Fertiggetränke
- Oktober 2026: Diageo India führte Smirnoff ICE in Indien ein und brachte die Fertiggetränke-Reihe in Goa, Bengaluru und Mumbai auf den Markt. Die Einführung umfasst zwei Varianten, Smirnoff ICE und Smirnoff ICE MAX, und erweitert die Präsenz der Marke in der indischen Kategorie für alkoholische Fertiggetränke und bietet Verbrauchern aromatisierte Alternativen zu traditionellen alkoholischen Getränken.
- Juni 2026: Brown-Forman führte el Jimador Tequila Spritz landesweit in den Vereinigten Staaten ein. Der aus 100 % Blanco Tequila hergestellte Dosencocktail wurde in drei Aromen eingeführt: Mango, Limette und Orange. Die Einführung erweiterte das spirituosenbasierte Fertiggetränkeportfolio von Brown-Forman und dehnte die Marke el Jimador auf das wachsende Dosencocktail-Segment aus.
- Februar 2026: Surfside erweiterte sein spirituosenbasiertes Fertiggetränkeportfolio um vier neue Angebote, darunter Blueberry Lemonade und ein Half & Half Variety Pack. Die aus Wodka, echtem gebrühtem Tee und Limonade hergestellten Ergänzungen erweiterten die aromatisierte Dosencocktail-Reihe der Marke und stärkten ihre Präsenz in der Kategorie für alkoholische Fertiggetränke mit Eistee und Limonade.
- Mai 2026: On The Rocks Premium Cocktails, im Besitz von Suntory Global Spirits, führte seine erste Dosencocktail-Reihe ein und erweiterte damit sein etabliertes Angebot an abgefüllten Fertiggetränken. Die Kollektion debütierte in drei Varianten: Sparkling Lime Margarita, Mango and Mint Mojito und Cucumber and Lemongrass Mule. Die aus Premium-Spirituosen hergestellten kohlensäurehaltigen Cocktails erweiterten das Portfolio der Marke um praktische Einzelportionsformate.
Globaler Berichtsumfang für den Markt für alkoholische Fertiggetränke
Für diese Studie ist der Markt für alkoholische Fertiggetränke definiert als der Umsatzwert von kommerziell hergestellten alkoholischen Getränken, die vorgemischt, verpackt und in sofort konsumierbaren Formaten verkauft werden. Der Markt umfasst malzbasierte, spirituosenbasierte, weinbasierte, Cidre- und andere fermentierte alkoholbasierte Getränke, segmentiert nach Alkoholgehalt in alkoholarme, Standard- / Mittelalkohol- und hochalkoholische Produkte; nach Geschmack in Regular / Ohne Geschmack, fruchtig, Zitrus, Kräuter und Botanik sowie andere Aromen; und nach Preissegment in Massenmarkt / Standard, Premium und Craft / Handwerklich. Der Markt umfasst verpackte alkoholische Getränke wie Dosencocktails, aromatisierte Malzgetränke, vorgemischte Spirituosengetränke und andere alkoholische Fertiggetränkeformulierungen. Der Markt wird über Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika analysiert, mit länderspezifischer Abdeckung wie im Bericht angegeben. Marktgrößen und Prognosen werden in Wertangaben (USD) über die definierten Segmente und Geografien präsentiert.
Segmentierungsübersicht
| Malzbasiert | Spirituosenbasiert |
| Weinbasiert | |
| Cidre und andere fermentierte Alkoholbasen |
| Alkoholarm | Standard / Mittelalkohol |
| Hochalkoholisch |
| Regular / Ohne Geschmack | Fruchtig |
| Zitrus | |
| Kräuter und Botanik | |
| Andere Aromen |
| Massenmarkt / Standard | Premium |
| Craft / Handwerklich |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Alkoholbasis | Malzbasiert | Spirituosenbasiert |
| Weinbasiert | ||
| Cidre und andere fermentierte Alkoholbasen | ||
| Nach Alkoholgehalt (ABV) | Alkoholarm | Standard / Mittelalkohol |
| Hochalkoholisch | ||
| Nach Geschmack | Regular / Ohne Geschmack | Fruchtig |
| Zitrus | ||
| Kräuter und Botanik | ||
| Andere Aromen | ||
| Nach Preissegment | Massenmarkt / Standard | Premium |
| Craft / Handwerklich | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für alkoholische Fertiggetränke?
Der Markt für alkoholische Fertiggetränke wird im Jahr 2026 auf 4,25 Milliarden USD geschätzt und soll bis 2032 einen Wert von 9,38 Milliarden USD erreichen, mit einem CAGR von 14,10 % über 2027–2032.
Welches Segment hält den größten Anteil am Markt für alkoholische Fertiggetränke?
Malzbasierte Getränke halten den größten Anteil am Markt für alkoholische Fertiggetränke und entfielen im Jahr 2026 auf 80,00 %. Ihre etablierte Verbraucherbasis und breite Verfügbarkeit in Einzelhandelskanälen unterstützen ihre führende Position.
Welches Segment soll im Markt für alkoholische Fertiggetränke am schnellsten wachsen?
Spirituosenbasierte Getränke sollen das am schnellsten wachsende Alkoholbasis-Segment sein und einen CAGR von 19,00 % über 2027–2032 verzeichnen. Innovation bei vorgemischten Cocktails und Premium-spirituosenbasierten Angeboten unterstützt diesen Wachstumsausblick.
Welche Region soll im Markt für alkoholische Fertiggetränke am schnellsten wachsen?
Asien-Pazifik soll der am schnellsten wachsende regionale Markt sein und einen CAGR von 17,00 % über 2027–2032 verzeichnen. Sich wandelnde Verbraucherpräferenzen, steigende Nachfrage nach innovativen alkoholischen Getränken und die zunehmende Verfügbarkeit von Fertiggetränkeprodukten unterstützen das Wachstum der Region.