
Tamaño y Participación del Mercado de Alcohol Listo para Beber
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.38 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.10 % |
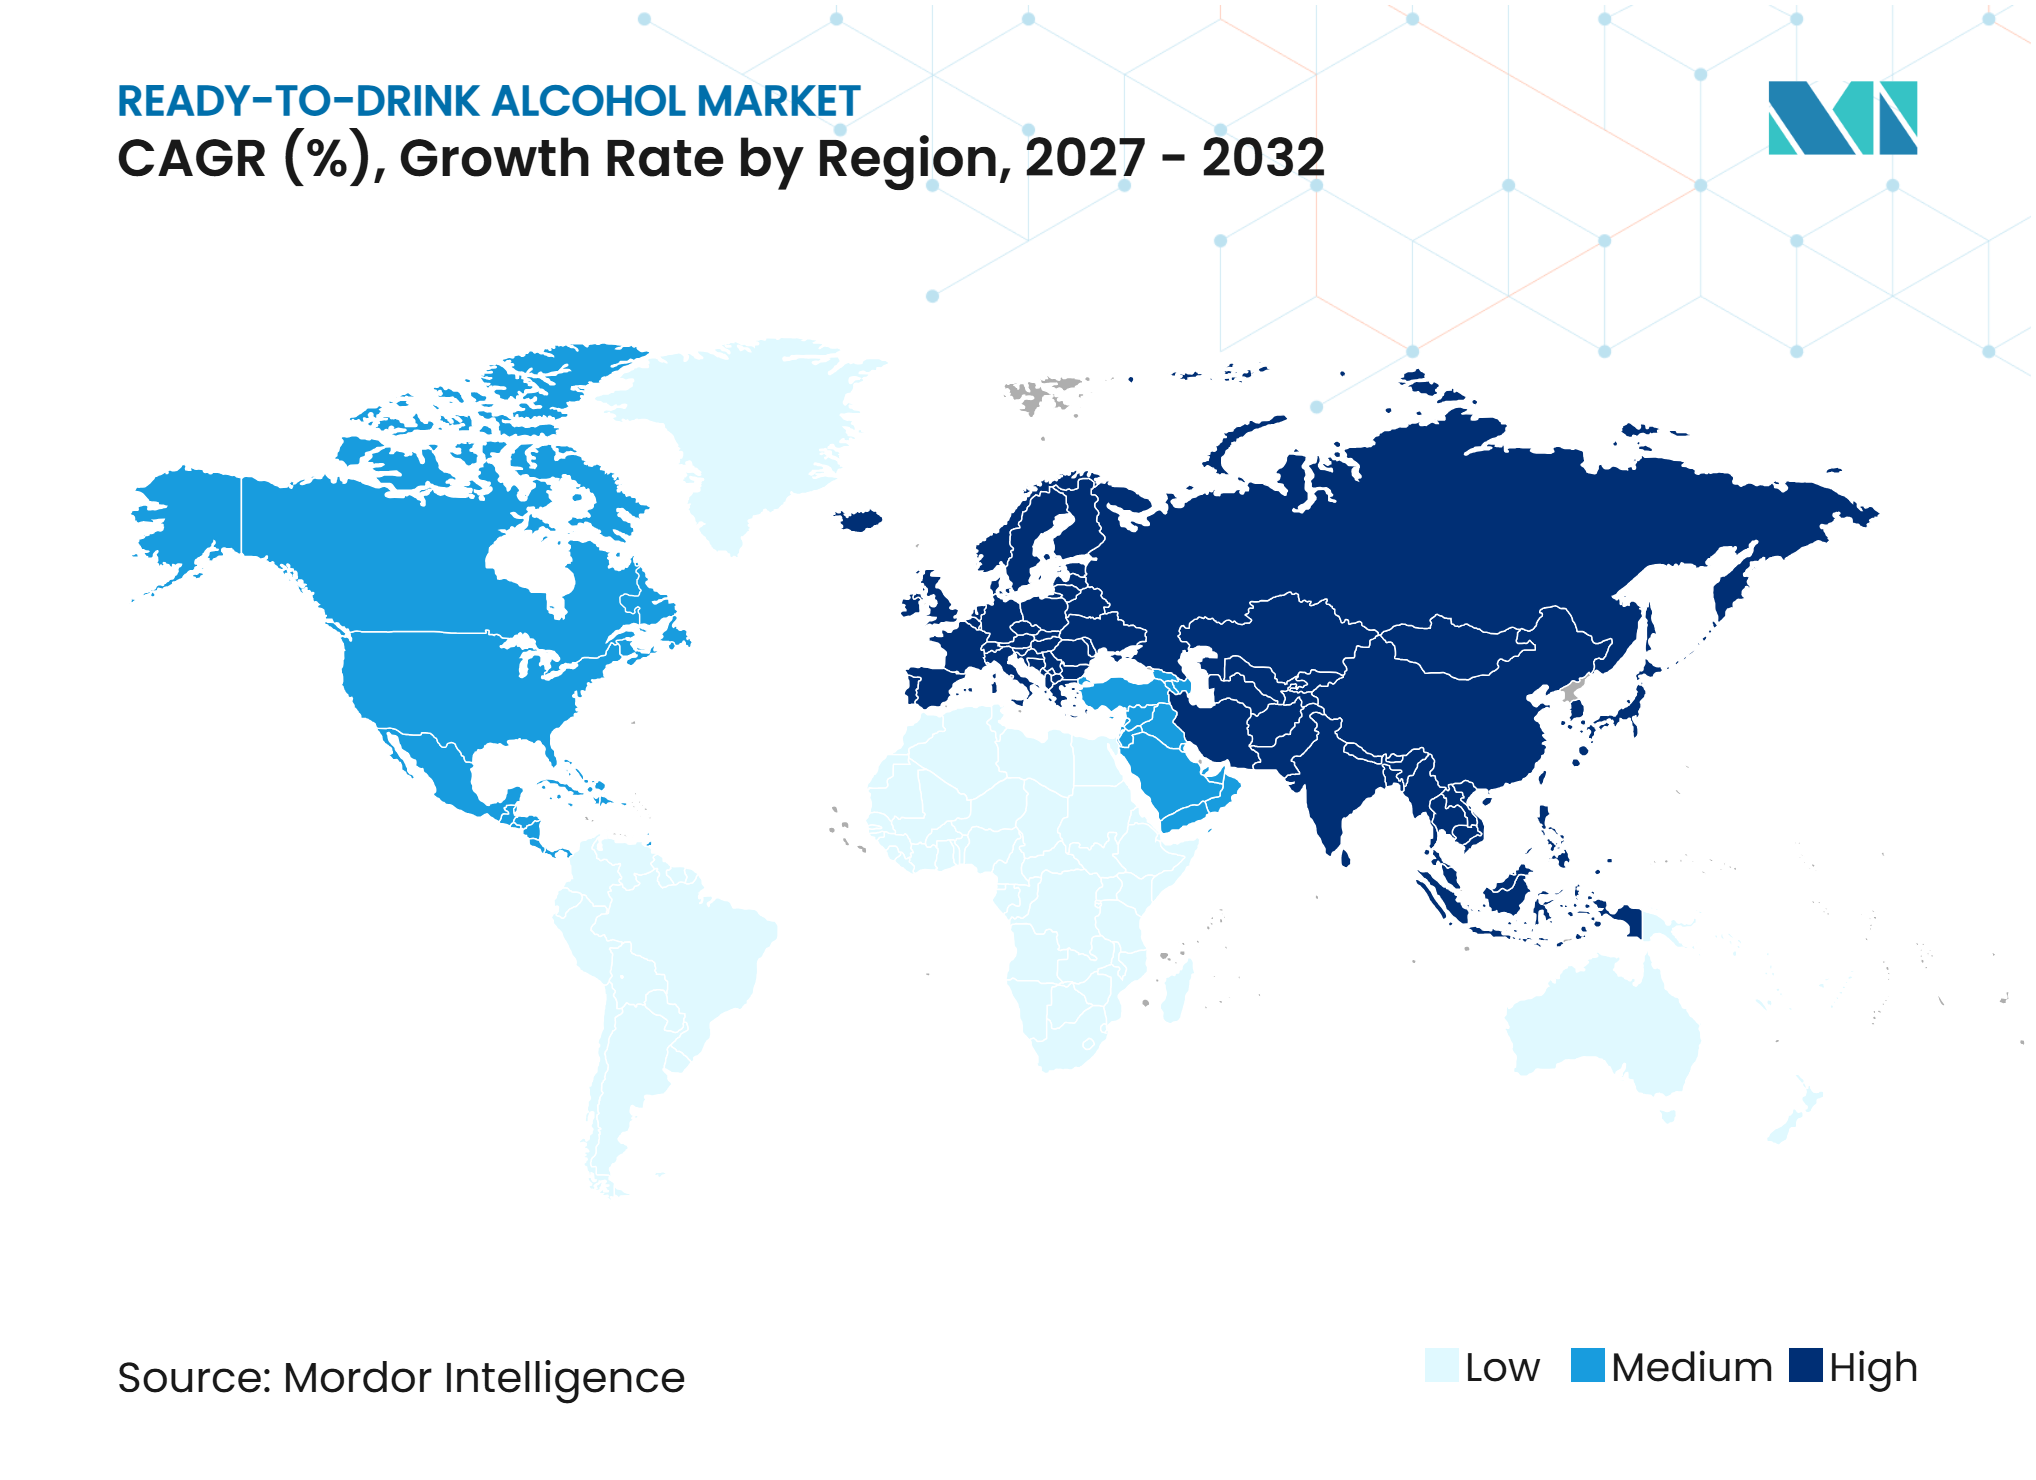
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alcohol Listo para Beber por Mordor Intelligence
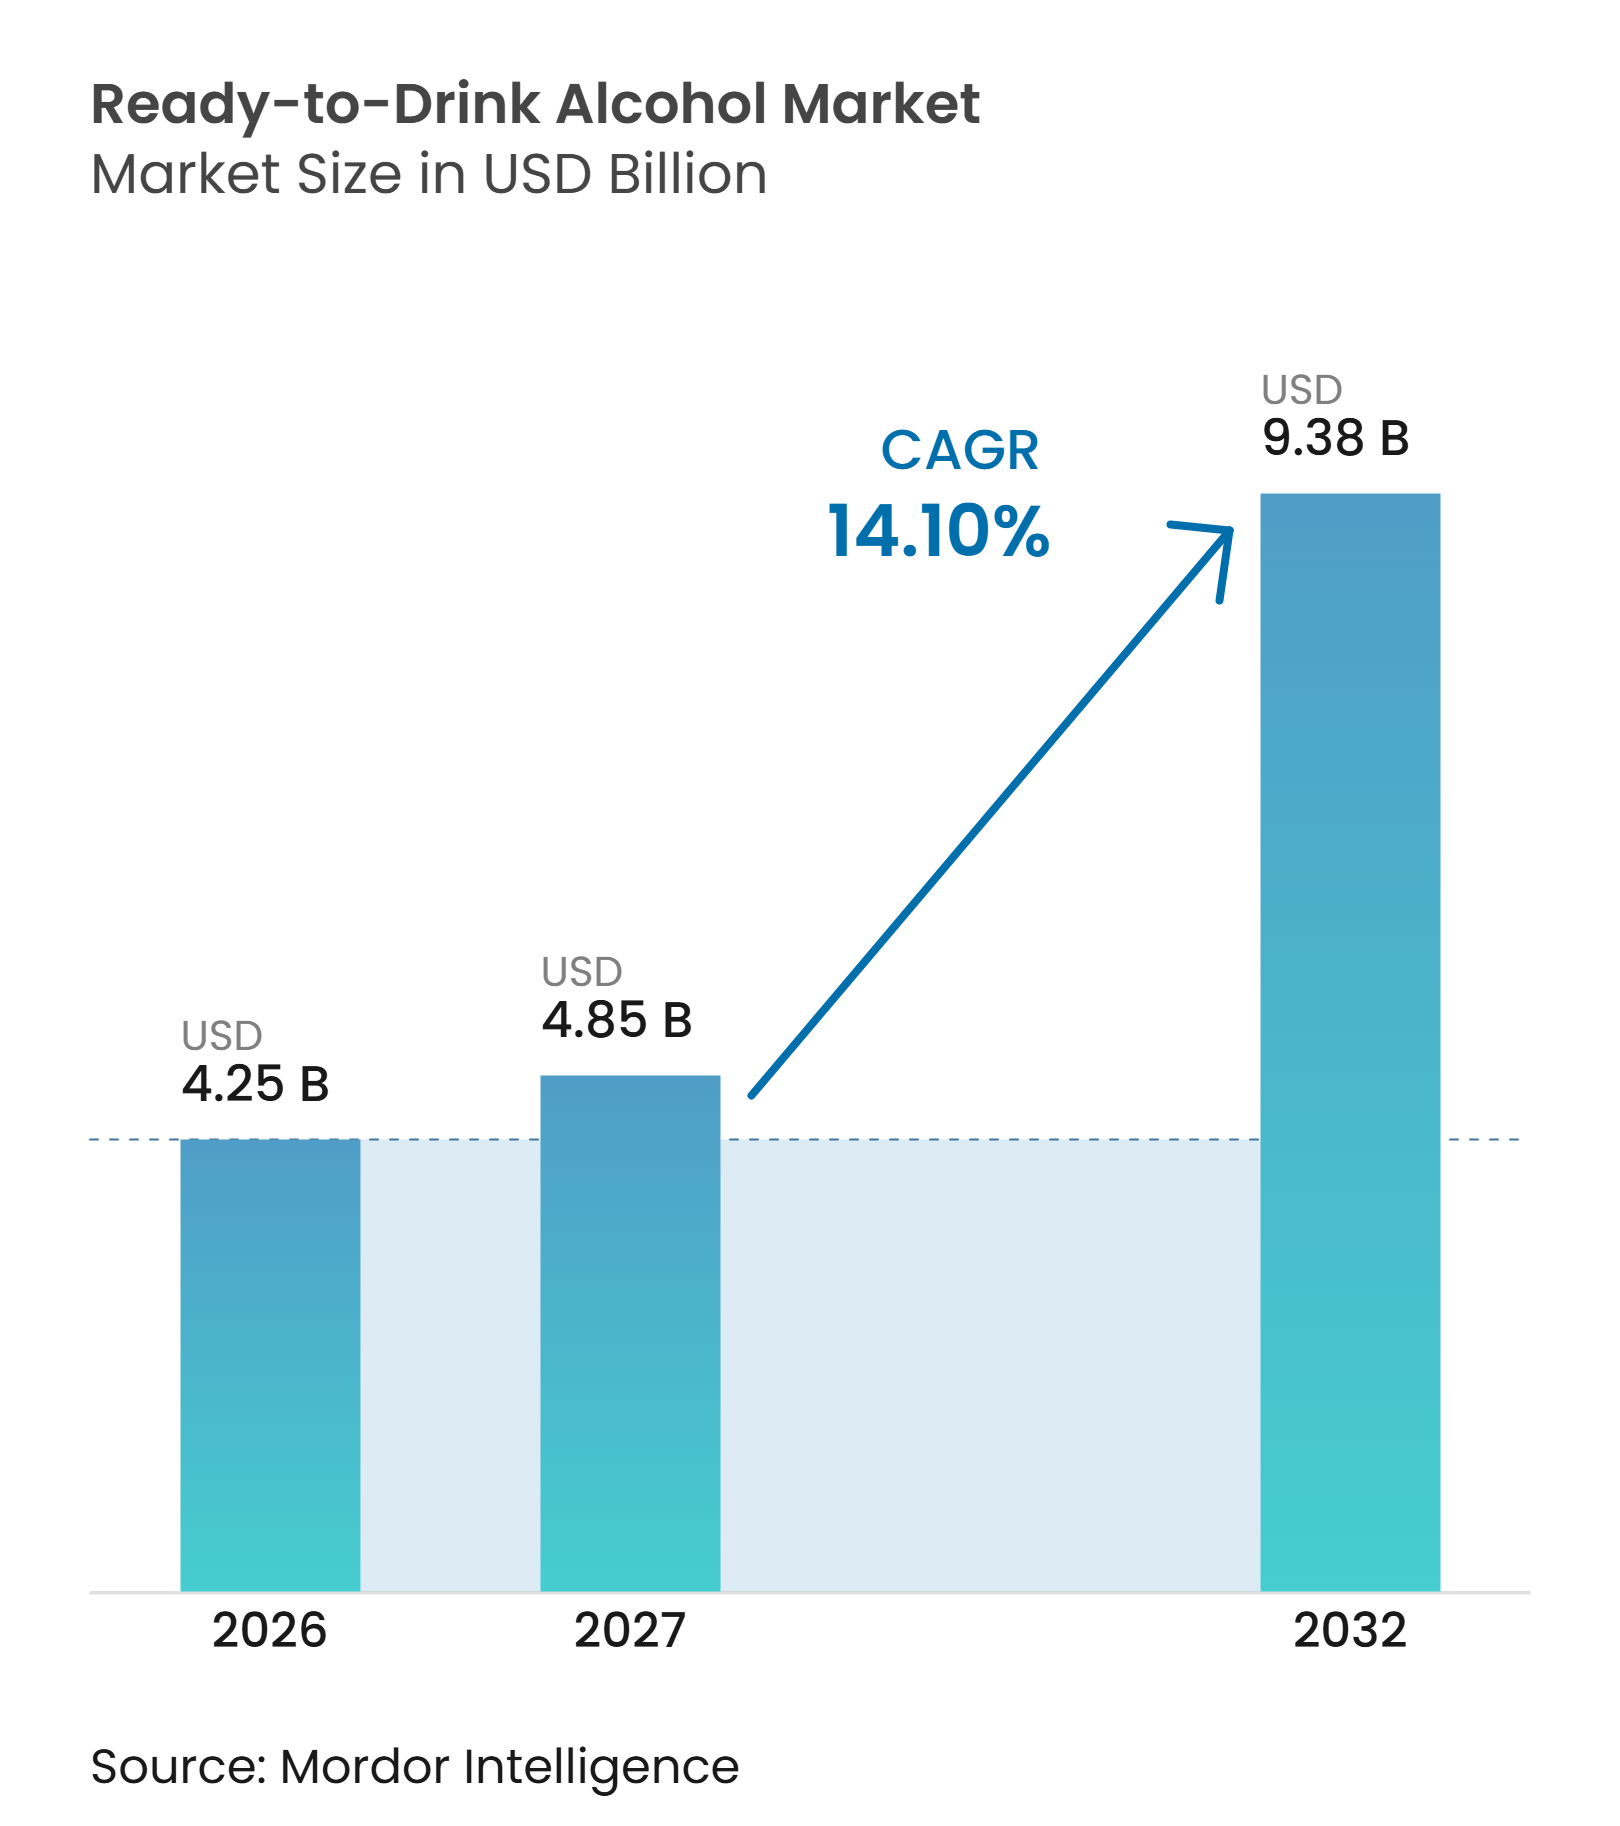
Se espera que el tamaño del Mercado de Alcohol Listo para Beber (RTD) aumente de 4,25 mil millones de USD en 2026 a 4,85 mil millones de USD en 2027 y alcance los 9,38 mil millones de USD para 2032, creciendo a un CAGR del 14,10% durante 2027–2032. El crecimiento está respaldado por la creciente preferencia de los consumidores por bebidas alcohólicas convenientes y listas para consumir, y la creciente popularidad de los productos RTD premium, orientados a lo artesanal y con sabores. Las bebidas a base de malta continúan dominando el mercado, mientras que las formulaciones a base de destilados están ganando impulso a través de ofertas innovadoras de cócteles y lanzamientos de productos premium. Los sabores afrutados y los productos con contenido de alcohol estándar siguen siendo categorías de demanda importantes, mientras que los sabores herbales y botánicos y las variantes de bajo contenido alcohólico crean oportunidades para la diferenciación de productos. La expansión de los cócteles enlatados, el envasado portátil de una sola porción y la distribución minorista y de comercio electrónico mejoran aún más la accesibilidad del producto. Sin embargo, las estrictas regulaciones de marketing de alcohol, los altos impuestos especiales y la competencia de las bebidas alcohólicas tradicionales y las alternativas sin alcohol pueden limitar la expansión del mercado. Geográficamente, Europa tiene la mayor participación de mercado, mientras que se espera que Asia-Pacífico registre el crecimiento más rápido, respaldado por la evolución de las preferencias de los consumidores y la creciente demanda de formatos innovadores de bebidas alcohólicas. Por lo tanto, el crecimiento favorece a los fabricantes que pueden fortalecer la innovación de productos, desarrollar carteras diferenciadas de sabores y bases alcohólicas, y expandir la distribución mientras navegan por entornos regulatorios y fiscales variables.
Conclusiones Clave del Informe
- Por base alcohólica, las bebidas a base de malta representaron la mayor participación del mercado de alcohol listo para beber con un 80,00% en 2026, mientras que se prevé que las bebidas a base de destilados crezcan más rápido con un CAGR del 19,00% durante 2027–2032.
- Por contenido de alcohol (ABV), las bebidas de alcohol estándar / medio dominaron con una participación de mercado del 72,00% en 2026, mientras que se proyecta que las bebidas de bajo contenido alcohólico registren el crecimiento más rápido con un CAGR del 16,50% durante 2027–2032.
- Por sabor, las bebidas afrutadas lideraron con una participación del 35,00% del mercado de alcohol listo para beber en 2026, mientras que se espera que los sabores herbales y botánicos crezcan más rápido con un CAGR del 16,50% durante 2027–2032.
- Por nivel de precio, los productos de mercado masivo / estándar representaron la mayor participación con un 54,00% en 2026, mientras que se prevé que los productos premium crezcan más rápido con un CAGR del 16,00% durante 2027–2032.
- Entre las geografías, Europa lideró con una participación del 32,00% del mercado de alcohol listo para beber en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido con un CAGR del 17,00% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por bebidas alcohólicas convenientes y listas para consumir | +1.0% | Global, particularmente en América del Norte y Europa, donde los patrones establecidos de consumo de RTD respaldan la demanda de formatos de bebidas convenientes | Mediano plazo (2–4 años) |
| Creciente popularidad de las bebidas alcohólicas RTD premium y orientadas a lo artesanal | +0.8% | Global, particularmente en América del Norte y Europa, con crecientes oportunidades de premiumización en Asia-Pacífico | Mediano plazo (2–4 años) |
| Aumento de la demanda de variantes de bebidas alcohólicas de bajo contenido alcohólico y con sabores | +0.7% | Global, particularmente en Europa y América del Norte, donde se está expandiendo la demanda de opciones de bebidas con menor contenido alcohólico y diferenciadas | Mediano plazo (2–4 años) |
| Expansión de carteras de productos a través de formulaciones innovadoras de cócteles y a base de destilados | +0.6% | Global, particularmente en América del Norte, Europa y Asia-Pacífico, donde los fabricantes están diversificando las ofertas de RTD a base de destilados | Largo plazo (Más de 4 años) |
| Creciente adopción de cócteles enlatados y envases portátiles de una sola porción | +0.5% | Global, particularmente en América del Norte y Europa, respaldado por la demanda de envases convenientes y el consumo en movimiento | Corto plazo (Menos de 2 años) |
| Expansión de la disponibilidad minorista y la distribución por comercio electrónico de bebidas alcohólicas RTD | +0.4% | Global, particularmente en Asia-Pacífico y América del Norte, donde la expansión del comercio minorista organizado y la distribución digital mejoran la accesibilidad del producto | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia de los Consumidores por Bebidas Alcohólicas Convenientes y Listas para Consumir
Los cambios en los estilos de vida de los consumidores y la creciente demanda de formatos de bebidas convenientes están respaldando la adopción de bebidas alcohólicas listas para beber (RTD). Los consumidores buscan cada vez más cócteles premezclados, bebidas alcohólicas enlatadas y productos de una sola porción que reducen el tiempo de preparación y ofrecen un sabor y una comodidad consistentes. Las bebidas a base de malta, los cócteles a base de destilados y los productos RTD a base de vino brindan a los fabricantes oportunidades para atender diferentes ocasiones de consumo a través de formatos de productos accesibles. La creciente disponibilidad de envases portátiles también respalda el consumo en reuniones sociales, eventos al aire libre y ocasiones informales. Para los fabricantes, la demanda impulsada por la conveniencia crea oportunidades para expandir las carteras de productos a través de formulaciones innovadoras, tamaños de envase variados y ofertas de bebidas alcohólicas fáciles de consumir.
Creciente Popularidad de las Bebidas Alcohólicas RTD Premium y Orientadas a lo Artesanal
El interés de los consumidores en las bebidas alcohólicas premium está animando a los fabricantes a introducir productos RTD con ingredientes de mayor calidad, perfiles de sabor distintivos y formulaciones inspiradas en cócteles. La premiumización está cada vez más asociada con consumidores que buscan experiencias de consumo diferenciadas en lugar de simplemente productos de mayor precio. El Registro Internacional de Vinos y Destilados (IWSR) identifica la premiumización selectiva como una tendencia importante en las bebidas alcohólicas, destacando la demanda de productos de mayor calidad y experiencias de consumo únicas, particularmente dentro de las categorías orientadas a los cócteles Dentro del Informe de Tendencias Globales del IWSR: Principales Impulsores de las Bebidas Alcohólicas en 1, 8 de junio de 2025, theiwsr.com.">[1]. Esta tendencia crea oportunidades para que los fabricantes introduzcan RTD premium a base de destilados, bebidas a base de malta de inspiración artesanal y cócteles a base de vino. Las marcas también están invirtiendo en etiquetas de destilados reconocibles, envases sofisticados y formulaciones diferenciadas para fortalecer su posicionamiento. En consecuencia, las ofertas premium y orientadas a lo artesanal brindan oportunidades para mejorar la diferenciación de productos y captar a los consumidores que buscan alternativas convenientes a los cócteles preparados de forma tradicional.
Aumento de la Demanda de Variantes de Bebidas Alcohólicas de Bajo Contenido Alcohólico y con Sabores
El creciente interés en la moderación del consumo de alcohol y la experimentación con diferentes perfiles de bebidas está respaldando la demanda de productos RTD de bajo contenido alcohólico y con sabores. Los consumidores que buscan un mayor control sobre el consumo de alcohol están creando oportunidades para que los fabricantes ofrezcan productos con diferentes niveles de alcohol por volumen (ABV) sin comprometer el sabor y la experiencia de consumo. Ipsos identifica la moderación, la exploración de sabores y la conveniencia como tendencias importantes de los consumidores que dan forma a la industria de bebidas alcohólicas en 2026 [2]. Las formulaciones afrutadas, cítricas, herbales y botánicas permiten a los fabricantes atraer a los consumidores que buscan alternativas a la cerveza convencional y las bebidas a base de destilados. La diversificación de productos en cuanto a graduaciones alcohólicas y perfiles de sabor también permite a las marcas abordar diferentes ocasiones de consumo y preferencias de los consumidores. Esto crea oportunidades para que los fabricantes amplíen las líneas de productos de bajo contenido alcohólico y desarrollen ofertas RTD con sabores diferenciados.
Expansión de Carteras de Productos a Través de Formulaciones Innovadoras de Cócteles y a Base de Destilados
Los fabricantes están expandiendo cada vez más sus carteras de RTD a través de cócteles premezclados y formulaciones a base de destilados que replican bebidas populares de estilo bar en formatos convenientes. Los productos inspirados en cócteles establecidos, incluidos margaritas, mojitos, gin tonics y mezclas a base de vodka, permiten a los consumidores acceder a experiencias de bebidas familiares sin comprar ingredientes individuales ni preparar las bebidas ellos mismos. El IWSR identifica la cultura de los cócteles, las ofertas innovadoras y la demanda de experiencias de consumo únicas como factores importantes que respaldan el desarrollo de productos de bebidas alcohólicas premium. Los RTD a base de destilados también permiten a las empresas de destilados establecidas extender marcas reconocibles a nuevas ocasiones de consumo y categorías minoristas. La creciente variedad de productos en cuanto a tipos de destilados, combinaciones de sabores y graduaciones alcohólicas brinda a los fabricantes oportunidades para diferenciar sus carteras. Estos desarrollos respaldan la competencia impulsada por la innovación y amplían la gama de productos disponibles dentro del mercado de alcohol RTD.
Creciente Adopción de Cócteles Enlatados y Envases Portátiles de Una Sola Porción
La creciente adopción de cócteles enlatados y formatos de envase portátiles está respaldando la accesibilidad de las bebidas alcohólicas listas para beber en diferentes ocasiones de consumo. Las latas de aluminio ofrecen un envase ligero, conveniente y portátil que elimina la necesidad de preparación adicional y respalda el consumo de una sola porción. NielsenIQ informa que las latas de una sola porción representan más del 30% de las ventas en dólares de RTD, lo que destaca la importancia de los formatos portátiles dentro de la categoría. Los cócteles enlatados también están ganando popularidad en reuniones sociales, actividades al aire libre y ocasiones informales donde los consumidores prefieren opciones de bebidas convenientes. Los fabricantes están introduciendo diferentes tamaños de lata, paquetes múltiples y formatos de envase resellables para mejorar la comodidad del producto y la diferenciación en los estantes. En consecuencia, la innovación en envases brinda oportunidades para fortalecer la visibilidad minorista, ampliar las ocasiones de consumo y atraer a los consumidores que buscan bebidas alcohólicas fáciles de transportar.
Expansión de la Disponibilidad Minorista y la Distribución por Comercio Electrónico de Bebidas Alcohólicas RTD
La expansión de los canales de distribución minorista está mejorando el acceso de los consumidores a las bebidas alcohólicas listas para beber en supermercados, tiendas de conveniencia, licorerías y plataformas de venta minorista en línea autorizadas. Una mayor disponibilidad en los estantes permite a los fabricantes llegar a los consumidores a través de múltiples ocasiones de compra, mientras que las tiendas de conveniencia respaldan las compras inmediatas a través de formatos de una sola porción accesibles. NielsenIQ informó que las ventas en línea de RTD y cócteles preparados aumentaron un 20,2%, en comparación con un crecimiento del 3,3% para las ventas totales de alcohol en comercio electrónico, lo que destaca la creciente importancia de la distribución digital. Las plataformas de comercio electrónico también brindan oportunidades para que los fabricantes mejoren la visibilidad del producto, comuniquen información sobre sabores e ingredientes y ofrezcan paquetes múltiples donde las regulaciones locales lo permitan. Sin embargo, las ventas de alcohol en línea siguen sujetas a requisitos de verificación de edad, condiciones de licencia y regulaciones de distribución específicas de cada país. La expansión continua a través de canales minoristas físicos y digitales puede, por lo tanto, respaldar la penetración del mercado y mejorar la accesibilidad del producto.
Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictas regulaciones gubernamentales y restricciones sobre el marketing de bebidas alcohólicas | −0.8% | Global, particularmente en Europa y América del Norte, donde la publicidad de alcohol, las actividades promocionales y el marketing de productos están sujetos a estrictos requisitos regulatorios | Largo plazo (Más de 4 años) |
| Altos impuestos especiales y políticas fiscales variables entre países | −0.7% | Global, particularmente en Europa y Asia-Pacífico, donde las diferencias en la fiscalidad del alcohol y las estructuras de impuestos especiales influyen en los precios de los productos y la asequibilidad | Mediano plazo (2–4 años) |
| Competencia de las bebidas alcohólicas tradicionales y las alternativas sin alcohol | −0.5% | Global, particularmente en América del Norte y Europa, donde los productos RTD compiten con las categorías establecidas de cerveza, vino, destilados y las emergentes categorías de bebidas sin alcohol | Mediano plazo (2–4 años) |
| Fluctuaciones en los costos de materias primas, envases y distribución | −0.4% | Global, particularmente en mercados dependientes de destilados importados, insumos agrícolas, envases de aluminio y redes de distribución internacionales | Corto plazo (Menos de 2 años) |
| Fuente: Mordor Intelligence | |||
Estrictas Regulaciones Gubernamentales y Restricciones sobre el Marketing de Bebidas Alcohólicas
El mercado de alcohol RTD opera dentro de un entorno altamente regulado, donde las políticas gubernamentales que rigen la producción, distribución, publicidad y ventas de alcohol pueden restringir las actividades comerciales de los fabricantes. Las regulaciones sobre marketing de alcohol, patrocinios, campañas promocionales y publicidad digital varían entre países y pueden limitar la forma en que las marcas se comunican con los consumidores. Las restricciones sobre la publicidad dirigida a menores de edad, las advertencias sanitarias obligatorias y las limitaciones sobre los descuentos promocionales pueden complicar aún más el marketing de productos.El Paquete Técnico SAFER, who.int; Organización Mundial de la Salud, Restricción del Marketing Digital en el Contexto del Tabaco, el Alcohol, los Alimentos y las Bebidas, y los Sucedáneos de la Leche Materna,
3, who.int.">[3] Estos requisitos aumentan las responsabilidades de cumplimiento para los fabricantes y distribuidores, en particular para las empresas que operan en múltiples jurisdicciones. Las marcas RTD más pequeñas y emergentes pueden enfrentar desafíos adicionales para establecer el reconocimiento de marca cuando el acceso a los canales promocionales convencionales está restringido. En consecuencia, las diferencias regulatorias y las políticas de control de alcohol en evolución pueden limitar la expansión del mercado y aumentar la complejidad de la introducción de nuevos productos.
Altos Impuestos Especiales y Políticas Fiscales Variables entre Países
Los altos impuestos especiales y las diferencias en las estructuras de fiscalidad del alcohol pueden aumentar los precios minoristas de las bebidas alcohólicas listas para beber y afectar la asequibilidad para los consumidores. El tratamiento fiscal puede variar según el contenido de alcohol, la clasificación de la bebida, el método de producción y la base alcohólica subyacente, lo que crea diferentes implicaciones de costos para los productos RTD a base de malta, destilados, vino y sidra. Los fabricantes que operan a nivel internacional también deben navegar por las diferencias en los derechos de importación, los cargos de licencia y otros requisitos fiscales específicos de cada país. Una mayor tributación puede ser particularmente desafiante para los productos RTD premium y a base de destilados, donde los costos adicionales de ingredientes y producción ya contribuyen a precios de venta elevados. Estas presiones de costos pueden restringir el consumo en mercados sensibles al precio y complicar las estrategias de precios en los canales de distribución. Por lo tanto, los fabricantes necesitan optimizar los costos de producción, las formulaciones de productos y los precios específicos de cada mercado para seguir siendo competitivos.Informe Global sobre el Uso de Impuestos al Alcohol, 4, 2026, who.int; Organización Mundial de la Salud, Precios e Impuestos Globales sobre Bebidas Alcohólicas,
who.int.">[4]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Base Alcohólica:
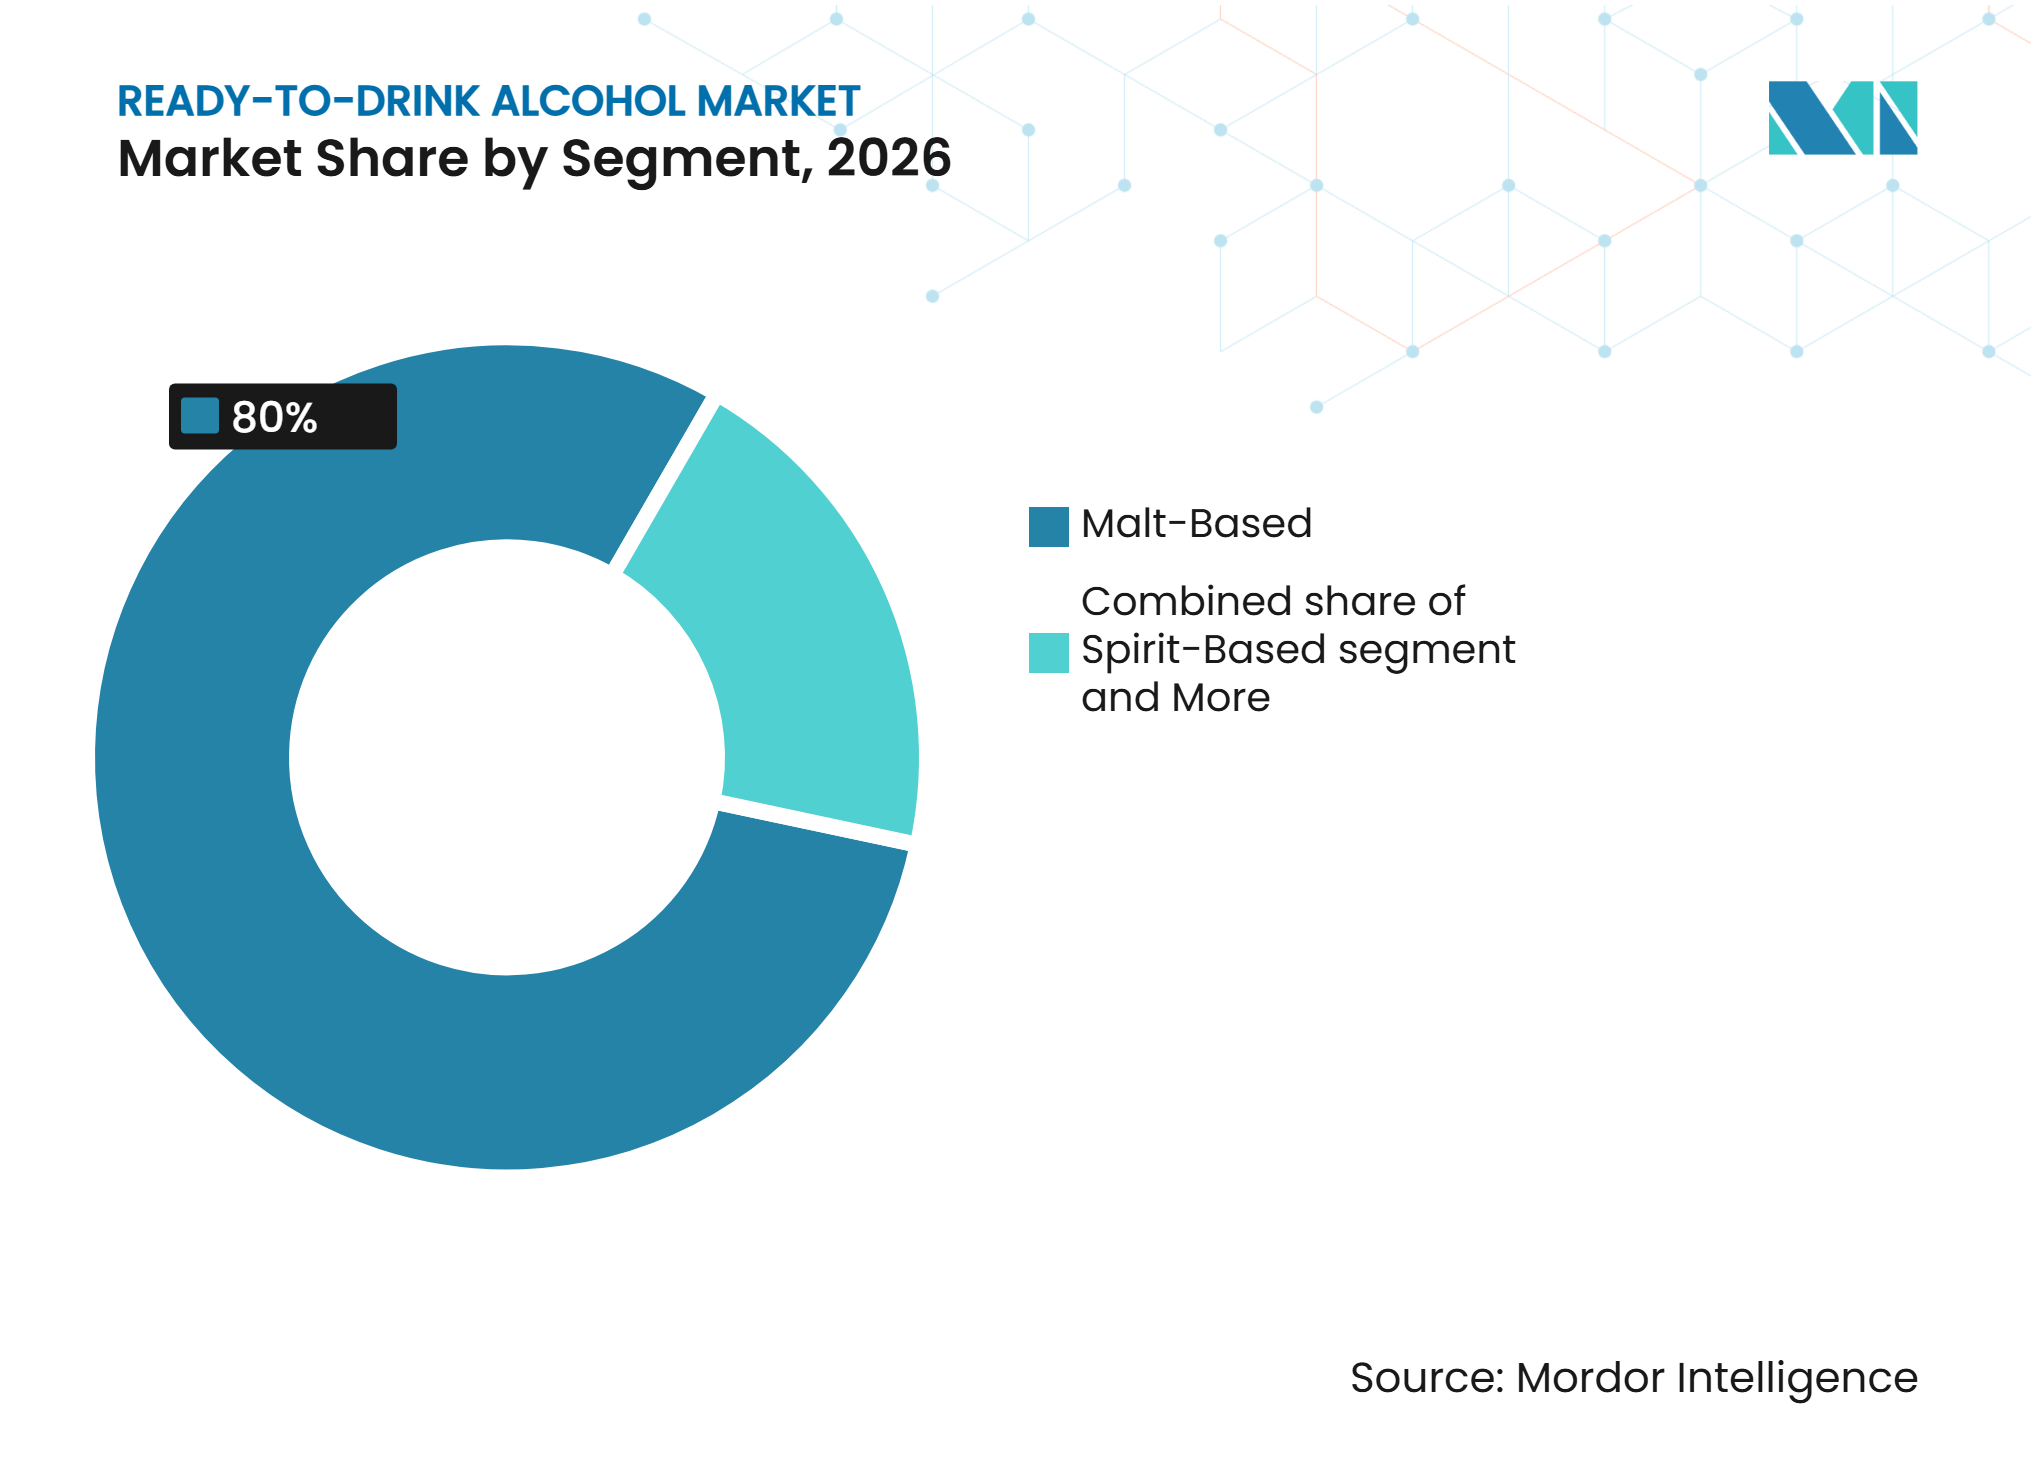
Las Bebidas a Base de Malta Lideran Mientras los Productos a Base de Destilados se Expanden Más RápidoEn 2026, las bebidas a base de malta representaron un estimado del 80,00% del Mercado de Alcohol Listo para Beber, convirtiéndolas en el segmento de base alcohólica líder. Su dominio refleja la familiaridad establecida de los consumidores con los productos RTD a base de cerveza, incluidas las bebidas de malta con sabor y otros formatos alcohólicos convenientes. Las ofertas a base de malta se benefician de la infraestructura de elaboración establecida, la amplia distribución minorista y un posicionamiento de precios relativamente accesible. Mientras tanto, se proyecta que las bebidas a base de destilados registren el crecimiento más rápido, con un CAGR estimado del 19,00% hasta 2032. Los cócteles premezclados elaborados con vodka, ron, ginebra, tequila y whisky permiten a los fabricantes ofrecer experiencias de consumo inspiradas en bares en formatos convenientes. Las formulaciones de cócteles premium y las combinaciones de sabores innovadoras respaldan aún más la expansión de esta categoría.
Las bebidas a base de vino proporcionan otra categoría de productos, ofreciendo a los consumidores alternativas convenientes al consumo tradicional de vino a través de formatos embotellados y enlatados. La sidra y otros productos RTD a base de alcohol fermentado también contribuyen a la diversidad de la categoría a través de sabores orientados a la fruta y perfiles de fermentación alternativos. Sin embargo, los fabricantes en todas las categorías de base alcohólica necesitan mantener un sabor consistente, calidad del producto y contenido de alcohol apropiado mientras gestionan los requisitos de producción y regulatorios.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Contenido de Alcohol (ABV):
El Alcohol Estándar / Medio Domina Mientras los Productos de Bajo Contenido Alcohólico se Expanden Más RápidoEn 2026, las bebidas de alcohol estándar / medio representaron un estimado del 72,00% del Mercado de Alcohol Listo para Beber, convirtiéndolas en el segmento de contenido de alcohol líder. Su posición refleja la demanda establecida de productos RTD que ofrecen una experiencia de consumo alcohólico convencional mientras ofrecen la comodidad de las formulaciones premezcladas. Estos productos atraen a los consumidores que buscan graduaciones alcohólicas familiares en bebidas a base de malta, cócteles enlatados y ofertas a base de vino. Mientras tanto, se proyecta que las bebidas de bajo contenido alcohólico registren el crecimiento más rápido, con un CAGR estimado del 16,50% hasta 2032. El creciente interés en la moderación del consumo de alcohol y el consumo controlado está animando a los fabricantes a introducir formulaciones más ligeras que conserven sabores reconocibles y envases convenientes.
Las bebidas RTD de alto contenido alcohólico sirven a los consumidores que buscan opciones premezcladas más fuertes, particularmente dentro de los formatos de cócteles a base de destilados. Su desarrollo brinda oportunidades para que las marcas ofrezcan productos diferenciados en cuanto a graduaciones alcohólicas y ocasiones de consumo. Sin embargo, los fabricantes necesitan equilibrar la concentración de alcohol, la estabilidad del sabor, la clasificación regulatoria y las expectativas de los consumidores al desarrollar productos en las categorías de ABV.
Por Sabor:
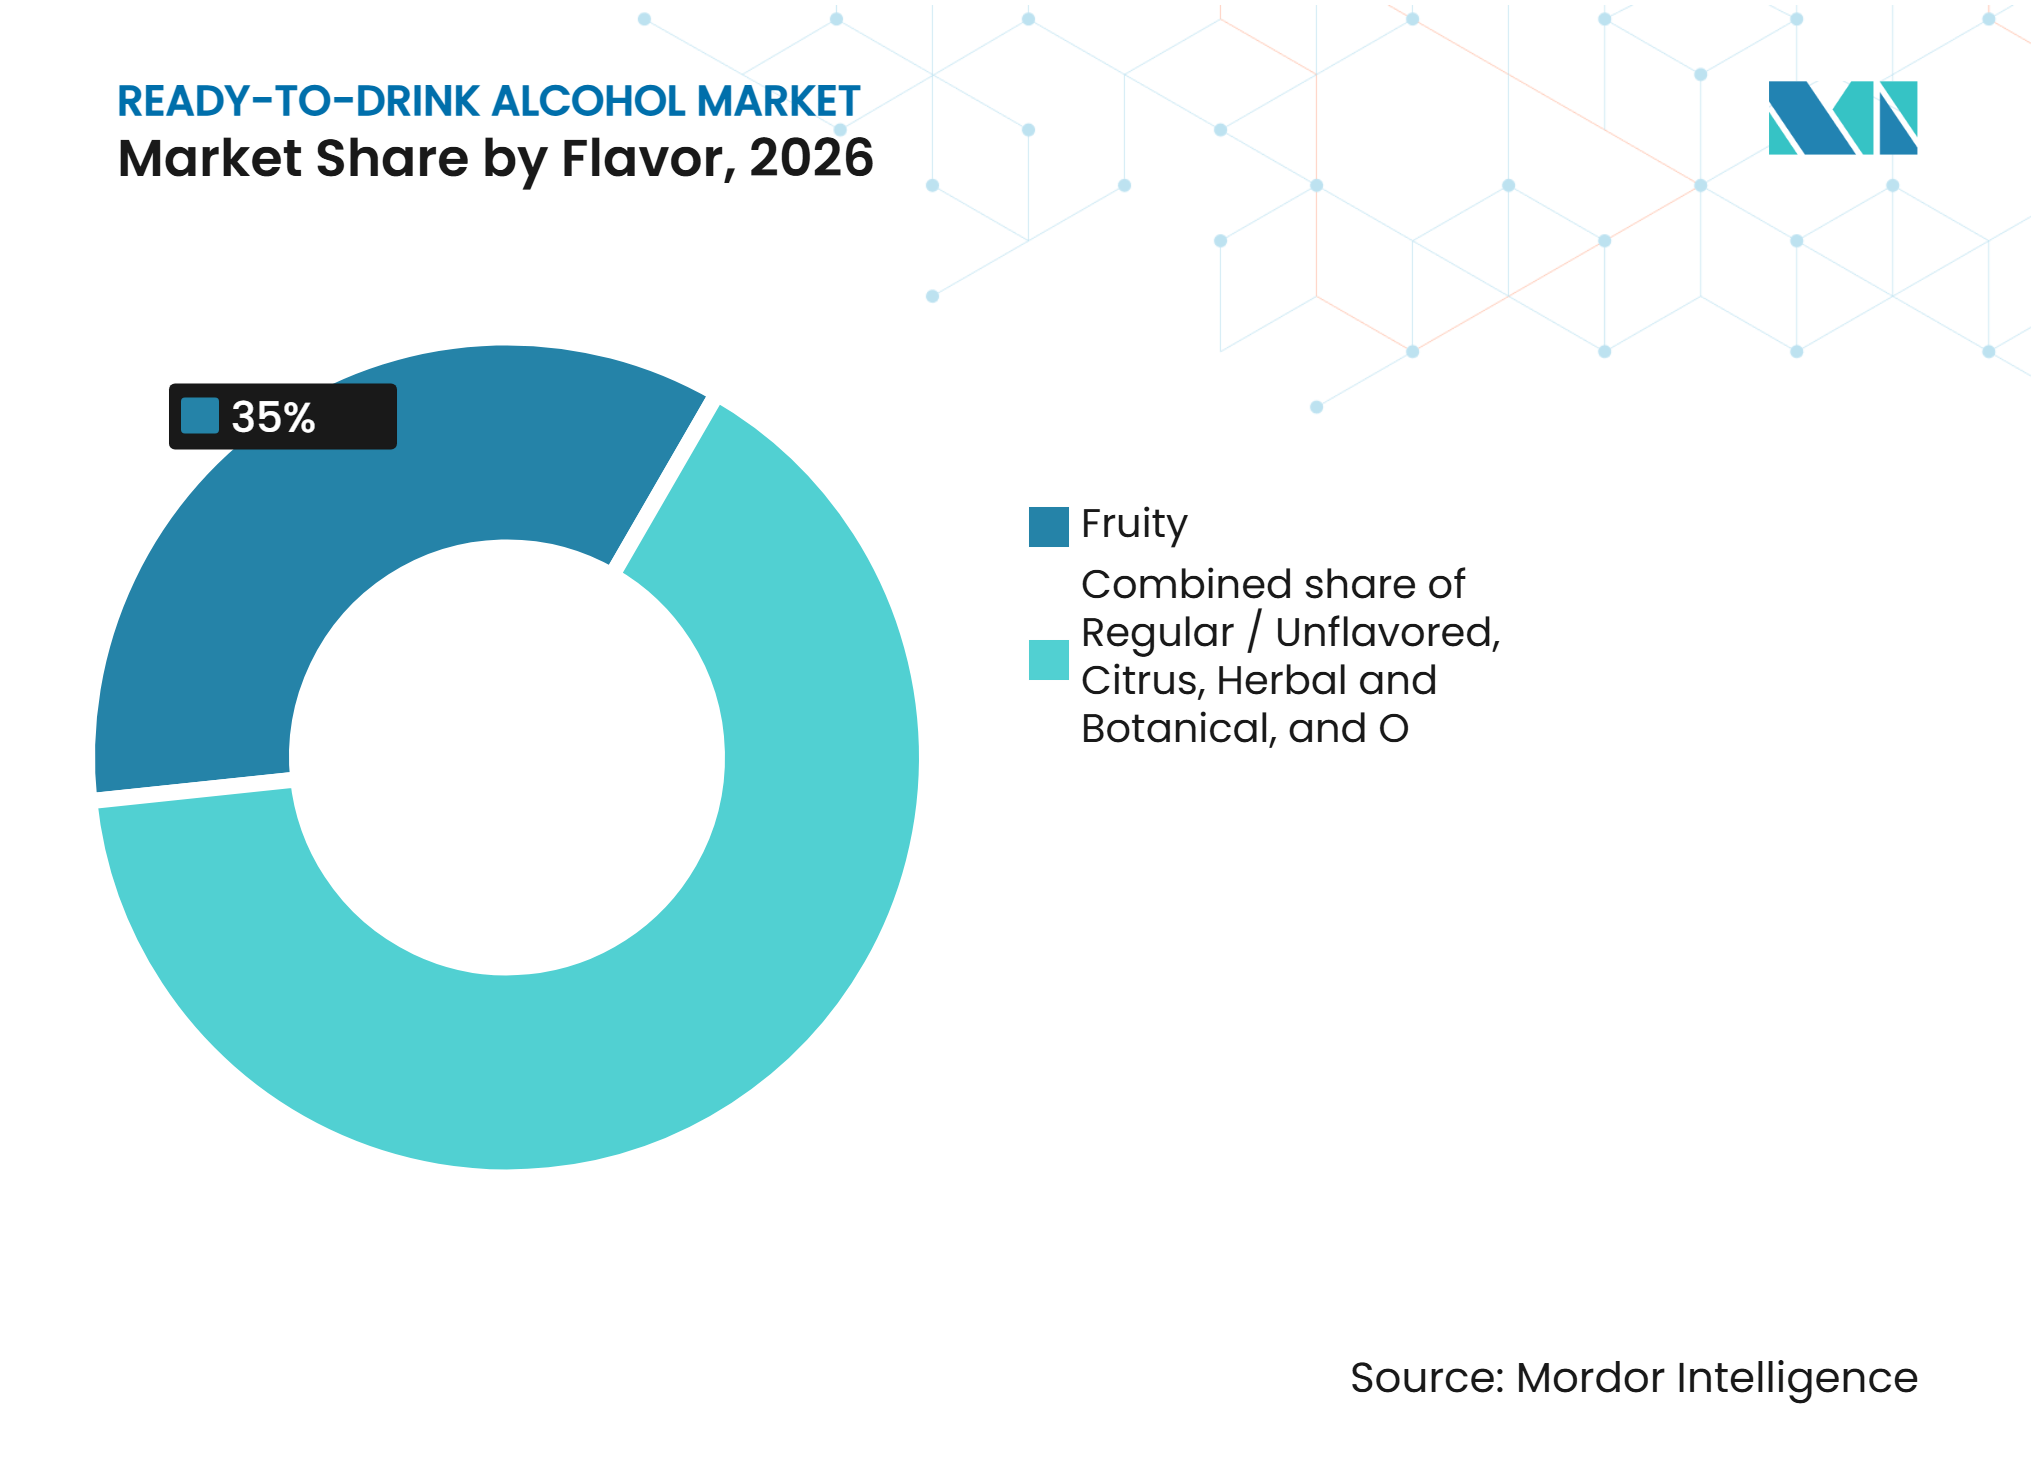
Las Bebidas Afrutadas Lideran Mientras las Variantes Herbales y Botánicas se Expanden Más RápidoEn 2026, las bebidas afrutadas representaron un estimado del 35,00% del Mercado de Alcohol Listo para Beber, convirtiéndolas en el segmento de sabor líder. Su posición refleja la amplia familiaridad de los consumidores con las bebidas alcohólicas con sabor a fruta y la versatilidad de los ingredientes de fruta en bebidas a base de malta, cócteles a base de destilados y formulaciones a base de vino. Sabores como bayas, melocotón, mango, sandía y frutas tropicales permiten a los fabricantes desarrollar productos accesibles con perfiles de sabor distintivos. Mientras tanto, se proyecta que los sabores herbales y botánicos registren el crecimiento más rápido, con un CAGR estimado del 16,50% hasta 2032. Ingredientes como la menta, la albahaca, el romero y otros extractos botánicos brindan oportunidades para desarrollar bebidas sofisticadas inspiradas en cócteles y diferenciar las ofertas RTD premium.
Las bebidas con sabor cítrico también contribuyen a la demanda de la categoría a través de perfiles familiares asociados con el limón, la lima, la naranja y el pomelo. Los productos regulares / sin sabor continúan sirviendo a los consumidores que prefieren las características convencionales de las bebidas alcohólicas, mientras que otros sabores brindan oportunidades adicionales para la experimentación. Los fabricantes necesitan mantener la consistencia del sabor y equilibrar la dulzura, la acidez y las características del alcohol para fortalecer la aceptación de los consumidores en diferentes formulaciones.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Nivel de Precio:
Los Productos de Mercado Masivo / Estándar Lideran Mientras las Ofertas Premium se Expanden Más RápidoEn 2026, los productos de mercado masivo / estándar representaron un estimado del 54,00% del Mercado de Alcohol Listo para Beber, convirtiéndolos en el segmento de nivel de precio líder. Su posición refleja la demanda de bebidas alcohólicas asequibles y accesibles en supermercados, tiendas de conveniencia, minoristas de licores y otros canales de distribución. Las bebidas a base de malta de precio estándar y las bebidas alcohólicas con sabor convencionales se benefician de un amplio alcance entre los consumidores y una disponibilidad de marca establecida. Mientras tanto, se proyecta que los productos premium registren el crecimiento más rápido, con un CAGR estimado del 16,00% hasta 2032. La premiumización está animando a los fabricantes a introducir cócteles a base de destilados, ingredientes de mayor calidad, combinaciones de sabores distintivas y envases sofisticados para atraer a los consumidores que buscan experiencias de consumo diferenciadas.
Los productos artesanales representan una categoría especializada, con productores más pequeños y empresas de bebidas establecidas que introducen formulaciones de edición limitada y conceptos de productos distintivos. Estas ofertas pueden atraer a los consumidores interesados en ingredientes únicos, producción local y experiencias de cócteles innovadoras. Sin embargo, los fabricantes en todos los niveles de precio necesitan equilibrar los costos de ingredientes, las inversiones en envases, el posicionamiento de la marca y los precios minoristas para mantener la competitividad y la rentabilidad.
Análisis Geográfico
Mercado de Alcohol Listo para Beber en Europa
Europa representó un estimado del 32,00% del Mercado de Alcohol Listo para Beber en 2026, convirtiéndola en el mayor mercado regional. La región se beneficia de industrias establecidas de cerveza, vino y destilados, un fuerte reconocimiento de marca y extensas redes de distribución de bebidas alcohólicas. Países como el Reino Unido, Alemania, Francia, Italia y España brindan oportunidades para que los fabricantes expandan los cócteles premezclados, las bebidas de malta con sabor y las bebidas alcohólicas enlatadas. Los patrones establecidos de consumo de cócteles y el creciente interés en formatos de bebidas premium convenientes respaldan aún más la diversificación de productos. Sin embargo, los fabricantes deben navegar por las restricciones de publicidad de alcohol específicas de cada país, los impuestos especiales y las regulaciones que rigen la distribución de productos.
Mercado de Alcohol Listo para Beber en Asia-Pacífico
Se proyecta que Asia-Pacífico sea el mercado regional de más rápido crecimiento, con un CAGR estimado del 17,00% durante 2027–2032. La creciente urbanización, la evolución de las preferencias de los consumidores y la mayor exposición a marcas internacionales de bebidas alcohólicas están creando oportunidades para los fabricantes de RTD en China, Japón, India, Tailandia, Singapur, Indonesia, Corea del Sur y Australia. Las industrias establecidas de cerveza y destilados de la región proporcionan una base para el desarrollo de bebidas de malta con sabor, cócteles a base de destilados y productos innovadores de una sola porción. El creciente interés en las bebidas alcohólicas premium y los formatos de consumo convenientes también respalda la innovación de productos. Sin embargo, las diferencias en las regulaciones de alcohol, la fiscalidad, las preferencias culturales y las estructuras de distribución minorista requieren que los fabricantes adapten sus carteras a los mercados de cada país.
América del Norte, América del Sur y Oriente Medio y África
América del Norte representa un mercado establecido para cócteles enlatados, bebidas de malta con sabor y productos RTD a base de destilados, particularmente en los Estados Unidos y Canadá, donde las marcas de bebidas establecidas y las redes minoristas respaldan la disponibilidad de la categoría. América del Sur ofrece oportunidades a través del consumo establecido de cerveza y destilados, particularmente en Brasil, Argentina, Colombia, Perú y Chile, junto con oportunidades para bebidas alcohólicas con sabor y posicionadas localmente. En Oriente Medio y África, el desarrollo del mercado varía considerablemente debido a las diferencias en los patrones de consumo de alcohol, los marcos regulatorios y la disponibilidad de productos. Sudáfrica, Nigeria y mercados seleccionados en Oriente Medio brindan oportunidades para los fabricantes que operan dentro de los requisitos de licencia y distribución aplicables. En todas estas regiones, las empresas necesitan gestionar la fiscalidad, el cumplimiento regulatorio, los costos de distribución y las preferencias de los consumidores locales para fortalecer la penetración del mercado.
Panorama Competitivo
Concentración del Mercado
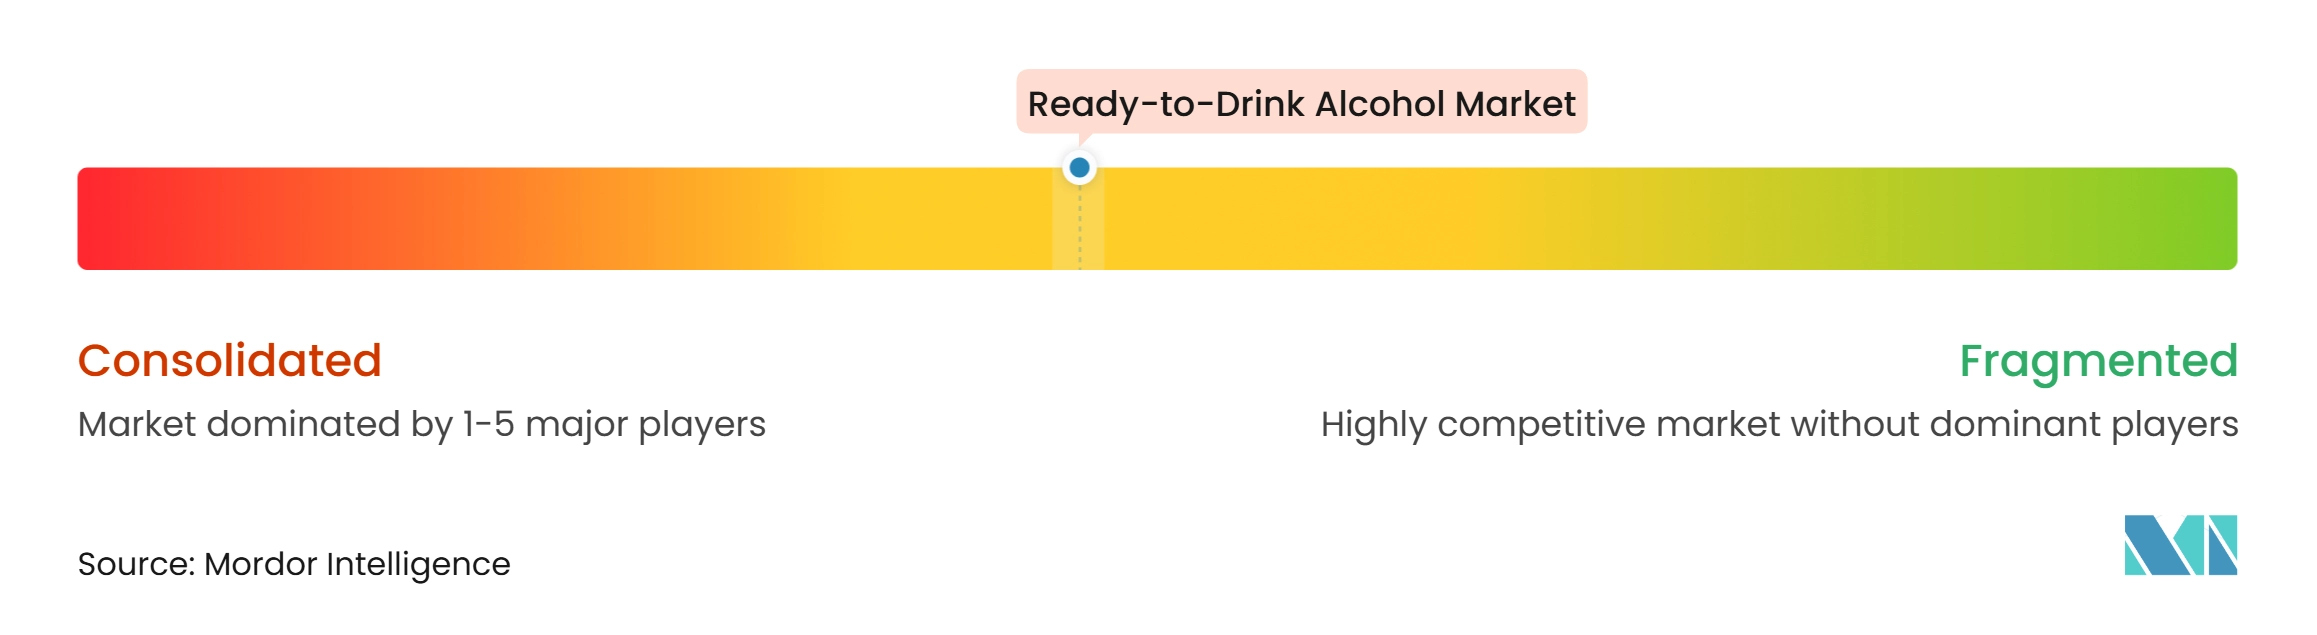
El Mercado de Alcohol Listo para Beber incluye empresas multinacionales de bebidas, fabricantes establecidos de cerveza y destilados, marcas RTD especializadas y productores regionales de bebidas alcohólicas que compiten a través de la innovación de productos, el posicionamiento de marca, los precios y el alcance de distribución. Las empresas participan en el mercado a través de bebidas a base de malta, cócteles a base de destilados, bebidas a base de vino y otras bebidas alcohólicas fermentadas. Los grandes grupos de bebidas se benefician de capacidades de fabricación establecidas, amplias carteras de marcas y redes minoristas establecidas, mientras que los productores de RTD especializados se centran en sabores diferenciados, envases convenientes y posicionamiento de productos premium. El panorama competitivo refleja, por lo tanto, diferentes niveles de participación en cuanto a bases alcohólicas, formatos de productos y mercados regionales.
Las estrategias competitivas en el Mercado de Alcohol Listo para Beber se centran en la expansión de las carteras de productos, la introducción de formulaciones innovadoras de cócteles y el fortalecimiento de las ofertas premium y orientadas a lo artesanal. Por ejemplo, Diageo comercializa productos RTD a base de destilados a través de marcas como Smirnoff Ice y su cartera de cócteles premezclados, mientras que Anheuser-Busch InBev participa a través de bebidas de malta con sabor y ofertas listas para beber. Brown-Forman extiende su marca Jack Daniel's a los cócteles listos para beber, mientras que The Boston Beer Company compite a través de productos como Twisted Tea y otras bebidas alcohólicas con sabor. Estas estrategias permiten a los fabricantes aprovechar las marcas establecidas mientras se dirigen a los consumidores que buscan formatos de bebidas alcohólicas convenientes, con sabor y diferenciados. La innovación de productos en cuanto a bases alcohólicas, perfiles de sabor y contenido de alcohol también permite a las empresas abordar la premiumización y las cambiantes preferencias de consumo.
La fortaleza de la marca, el abastecimiento, el cumplimiento regulatorio y las capacidades de distribución siguen siendo consideraciones competitivas importantes. Las empresas con relaciones establecidas en minoristas, bares, restaurantes y plataformas de comercio electrónico pueden mejorar la disponibilidad del producto y la penetración del mercado, mientras que los productores regionales pueden utilizar las preferencias de los consumidores locales y las redes de distribución establecidas para fortalecer sus posiciones. Sin embargo, los diferentes impuestos especiales, las restricciones de publicidad de alcohol, los requisitos de licencia, los costos de envase y la competencia de las bebidas alcohólicas tradicionales pueden afectar las condiciones operativas en los mercados. Los fabricantes también deben mantener una calidad de producto consistente y cumplir con los requisitos específicos de cada país que rigen el contenido de alcohol, el etiquetado y las declaraciones de marketing. Estos factores hacen que la diversificación de la cartera, el desarrollo de la marca, el cumplimiento regulatorio y la distribución eficiente sean áreas importantes de competencia.
Líderes de la Industria de Alcohol Listo para Beber
-
Anheuser-Busch
-
Diageo plc
-
Pernod Ricard SA
-
Brown-Forman Corporation
-
Asahi Group Holdings Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alcohol Listo para Beber Empresas cubiertas en este informe
- Anheuser-Busch InBev SA/NV
- Diageo plc
- Brown-Forman Corporation
- Bacardi Limited
- Pernod Ricard SA
- Constellation Brands Inc.
- Mark Anthony Group Inc.
- The Boston Beer Company Inc.
- Molson Coors Beverage Company
- Heineken N.V.
- Asahi Group Holdings Ltd.
- Suntory Holdings Limited
- Campari Group
- Carlsberg A/S
- Kirin Holdings Company Limited
- E. & J. Gallo Winery
- BuzzBallz LLC
- Beam Suntory
- William Grant & Sons Ltd.
- Halewood Wines & Spirits
Desarrollos recientes de la industria en Mercado de Alcohol Listo para Beber
- Octubre de 2026: Diageo India lanzó Smirnoff ICE en India, introduciendo la gama lista para beber en Goa, Bengaluru y Bombay. El lanzamiento presenta dos expresiones, Smirnoff ICE y Smirnoff ICE MAX, expandiendo la presencia de la marca en la categoría de alcohol RTD de India y ofreciendo a los consumidores alternativas con sabor a las bebidas alcohólicas tradicionales.
- Junio de 2026: Brown-Forman lanzó el Jimador Tequila Spritz a nivel nacional en los Estados Unidos. Elaborado con 100% Tequila Blanco, el cóctel RTD enlatado se introdujo en tres sabores: Mango, Lima y Naranja. El lanzamiento amplió la cartera de RTD a base de destilados de Brown-Forman y extendió la marca el Jimador al creciente segmento de cócteles enlatados.
- Febrero de 2026: Surfside amplió su cartera de RTD a base de destilados con cuatro nuevas ofertas, incluidas Limonada de Arándano y un paquete variado Half & Half. Elaboradas con vodka, té elaborado real y limonada, las adiciones extendieron la gama de cócteles enlatados con sabor de la marca y fortalecieron su presencia en la categoría de té helado y limonada listos para beber.
- Mayo de 2026: On The Rocks Premium Cocktails, propiedad de Suntory Global Spirits, introdujo su primera gama de cócteles enlatados, expandiéndose más allá de sus ofertas RTD embotelladas establecidas. La colección debutó en tres variedades: Margarita de Lima con Gas, Mojito de Mango y Menta, y Mule de Pepino y Hierba de Limón. Elaborados con destilados premium, los cócteles carbonatados extendieron la cartera de la marca a formatos convenientes de una sola porción.
Alcance del Informe del Mercado Global de Alcohol Listo para Beber
Para este estudio, el Mercado de Alcohol Listo para Beber (RTD) se define como el valor de ventas de bebidas alcohólicas producidas comercialmente que están premezcladas, envasadas y vendidas en formatos listos para consumir. El mercado cubre bebidas a base de malta, destilados, vino, sidra y otras bebidas alcohólicas fermentadas, segmentadas por contenido de alcohol en productos de bajo contenido alcohólico, alcohol estándar / medio y alto contenido alcohólico; por sabor en regular / sin sabor, afrutado, cítrico, herbal y botánico, y otros sabores; y por nivel de precio en mercado masivo / estándar, premium y artesanal. El mercado incluye bebidas alcohólicas envasadas como cócteles enlatados, bebidas de malta con sabor, bebidas de destilados premezcladas y otras formulaciones alcohólicas listas para beber. El mercado se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país según se especifica en el informe. El tamaño del mercado y los pronósticos se presentan en términos de valor (USD) en los segmentos y geografías definidos.
Resumen de la segmentación
| A Base de Malta | A Base de Destilados |
| A Base de Vino | |
| Sidra y Otras Bases de Alcohol Fermentado |
| Bajo Contenido Alcohólico | Alcohol Estándar / Medio |
| Alto Contenido Alcohólico |
| Regular / Sin Sabor | Afrutado |
| Cítrico | |
| Herbal y Botánico | |
| Otros Sabores |
| Mercado Masivo / Estándar | Premium |
| Artesanal |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Base Alcohólica | A Base de Malta | A Base de Destilados |
| A Base de Vino | ||
| Sidra y Otras Bases de Alcohol Fermentado | ||
| Por Contenido de Alcohol (ABV) | Bajo Contenido Alcohólico | Alcohol Estándar / Medio |
| Alto Contenido Alcohólico | ||
| Por Sabor | Regular / Sin Sabor | Afrutado |
| Cítrico | ||
| Herbal y Botánico | ||
| Otros Sabores | ||
| Por Nivel de Precio | Mercado Masivo / Estándar | Premium |
| Artesanal | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del Mercado de Alcohol Listo para Beber (RTD)?
El Mercado de Alcohol Listo para Beber (RTD) se estima en 4,25 mil millones de USD en 2026 y se proyecta que alcance los 9,38 mil millones de USD para 2032, creciendo a un CAGR del 14,10% durante 2027–2032.
¿Qué segmento tiene la mayor participación del Mercado de Alcohol Listo para Beber?
Las bebidas a base de malta tienen la mayor participación del Mercado de Alcohol Listo para Beber, representando el 80,00% en 2026. Su base de consumidores establecida y su amplia disponibilidad en los canales minoristas respaldan su posición de liderazgo.
¿Qué segmento se espera que crezca más rápido en el Mercado de Alcohol Listo para Beber?
Se proyecta que las bebidas a base de destilados sean el segmento de base alcohólica de más rápido crecimiento, registrando un CAGR del 19,00% durante 2027–2032. La innovación en cócteles premezclados y las ofertas premium a base de destilados respaldan esta perspectiva de crecimiento.
¿Qué región se espera que crezca más rápido en el Mercado de Alcohol Listo para Beber?
Se proyecta que Asia-Pacífico sea el mercado regional de más rápido crecimiento, registrando un CAGR del 17,00% durante 2027–2032. La evolución de las preferencias de los consumidores, la creciente demanda de bebidas alcohólicas innovadoras y la expansión de la disponibilidad de productos RTD respaldan el crecimiento de la región.