
Taille et part du marché des boissons alcoolisées prêtes à boire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.85 Milliards de dollars |
| Taille du Marché (2032) | 9.38 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des boissons alcoolisées prêtes à boire par Mordor Intelligence
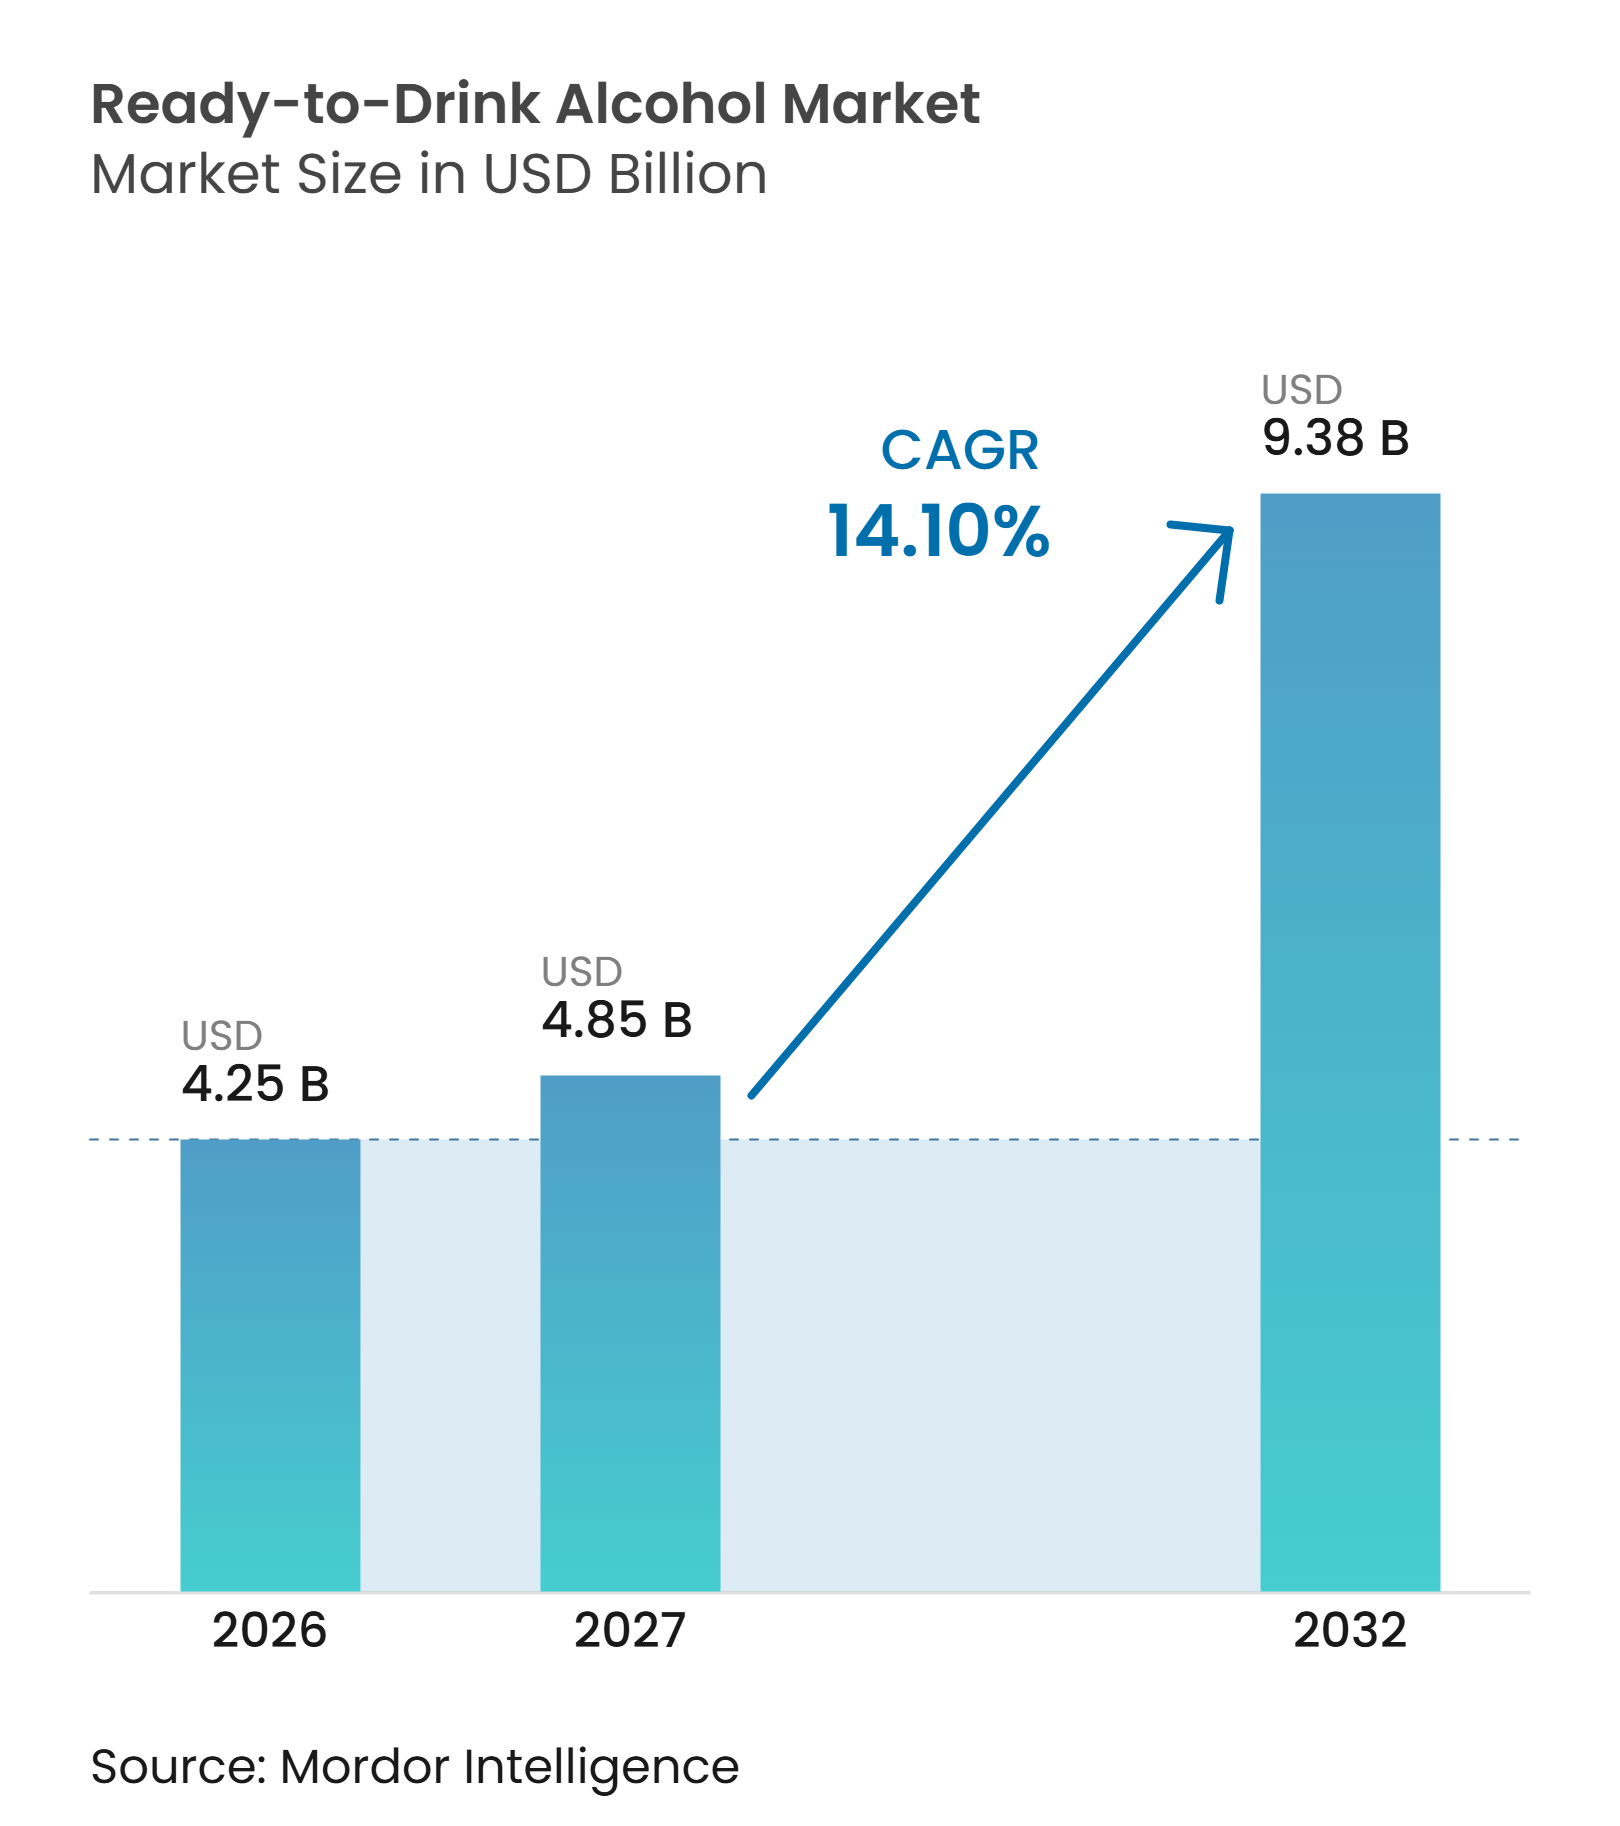
La taille du marché des boissons alcoolisées prêtes à boire (RTD) devrait augmenter de 4,25 milliards USD en 2026 à 4,85 milliards USD en 2027 et atteindre 9,38 milliards USD d'ici 2032, avec un CAGR de 14,10 % sur la période 2027–2032. La croissance est soutenue par la préférence croissante des consommateurs pour des boissons alcoolisées pratiques et prêtes à consommer, ainsi que par la popularité grandissante des produits RTD premium, artisanaux et aromatisés. Les boissons à base de malt continuent de dominer le marché, tandis que les formulations à base de spiritueux gagnent en dynamisme grâce à des offres de cocktails innovantes et des lancements de produits premium. Les saveurs fruitées et les produits à teneur en alcool standard restent des catégories de demande importantes, tandis que les saveurs herbacées et botaniques ainsi que les variantes à faible teneur en alcool créent des opportunités de différenciation produit. L'expansion des cocktails en canette, des emballages portables en portion individuelle, ainsi que la distribution en commerce de détail et en ligne améliorent davantage l'accessibilité des produits. Cependant, la réglementation stricte du marketing des boissons alcoolisées, les droits d'accise élevés et la concurrence des boissons alcoolisées traditionnelles et des alternatives sans alcool pourraient freiner l'expansion du marché. Sur le plan géographique, l'Europe détient la plus grande part de marché, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide, soutenue par l'évolution des préférences des consommateurs et la demande croissante de formats de boissons alcoolisées innovants. La croissance favorise donc les fabricants capables de renforcer l'innovation produit, de développer des portefeuilles différenciés en termes de saveurs et de bases alcooliques, et d'élargir leur distribution tout en naviguant dans des environnements réglementaires et fiscaux variés.
Principaux enseignements du rapport
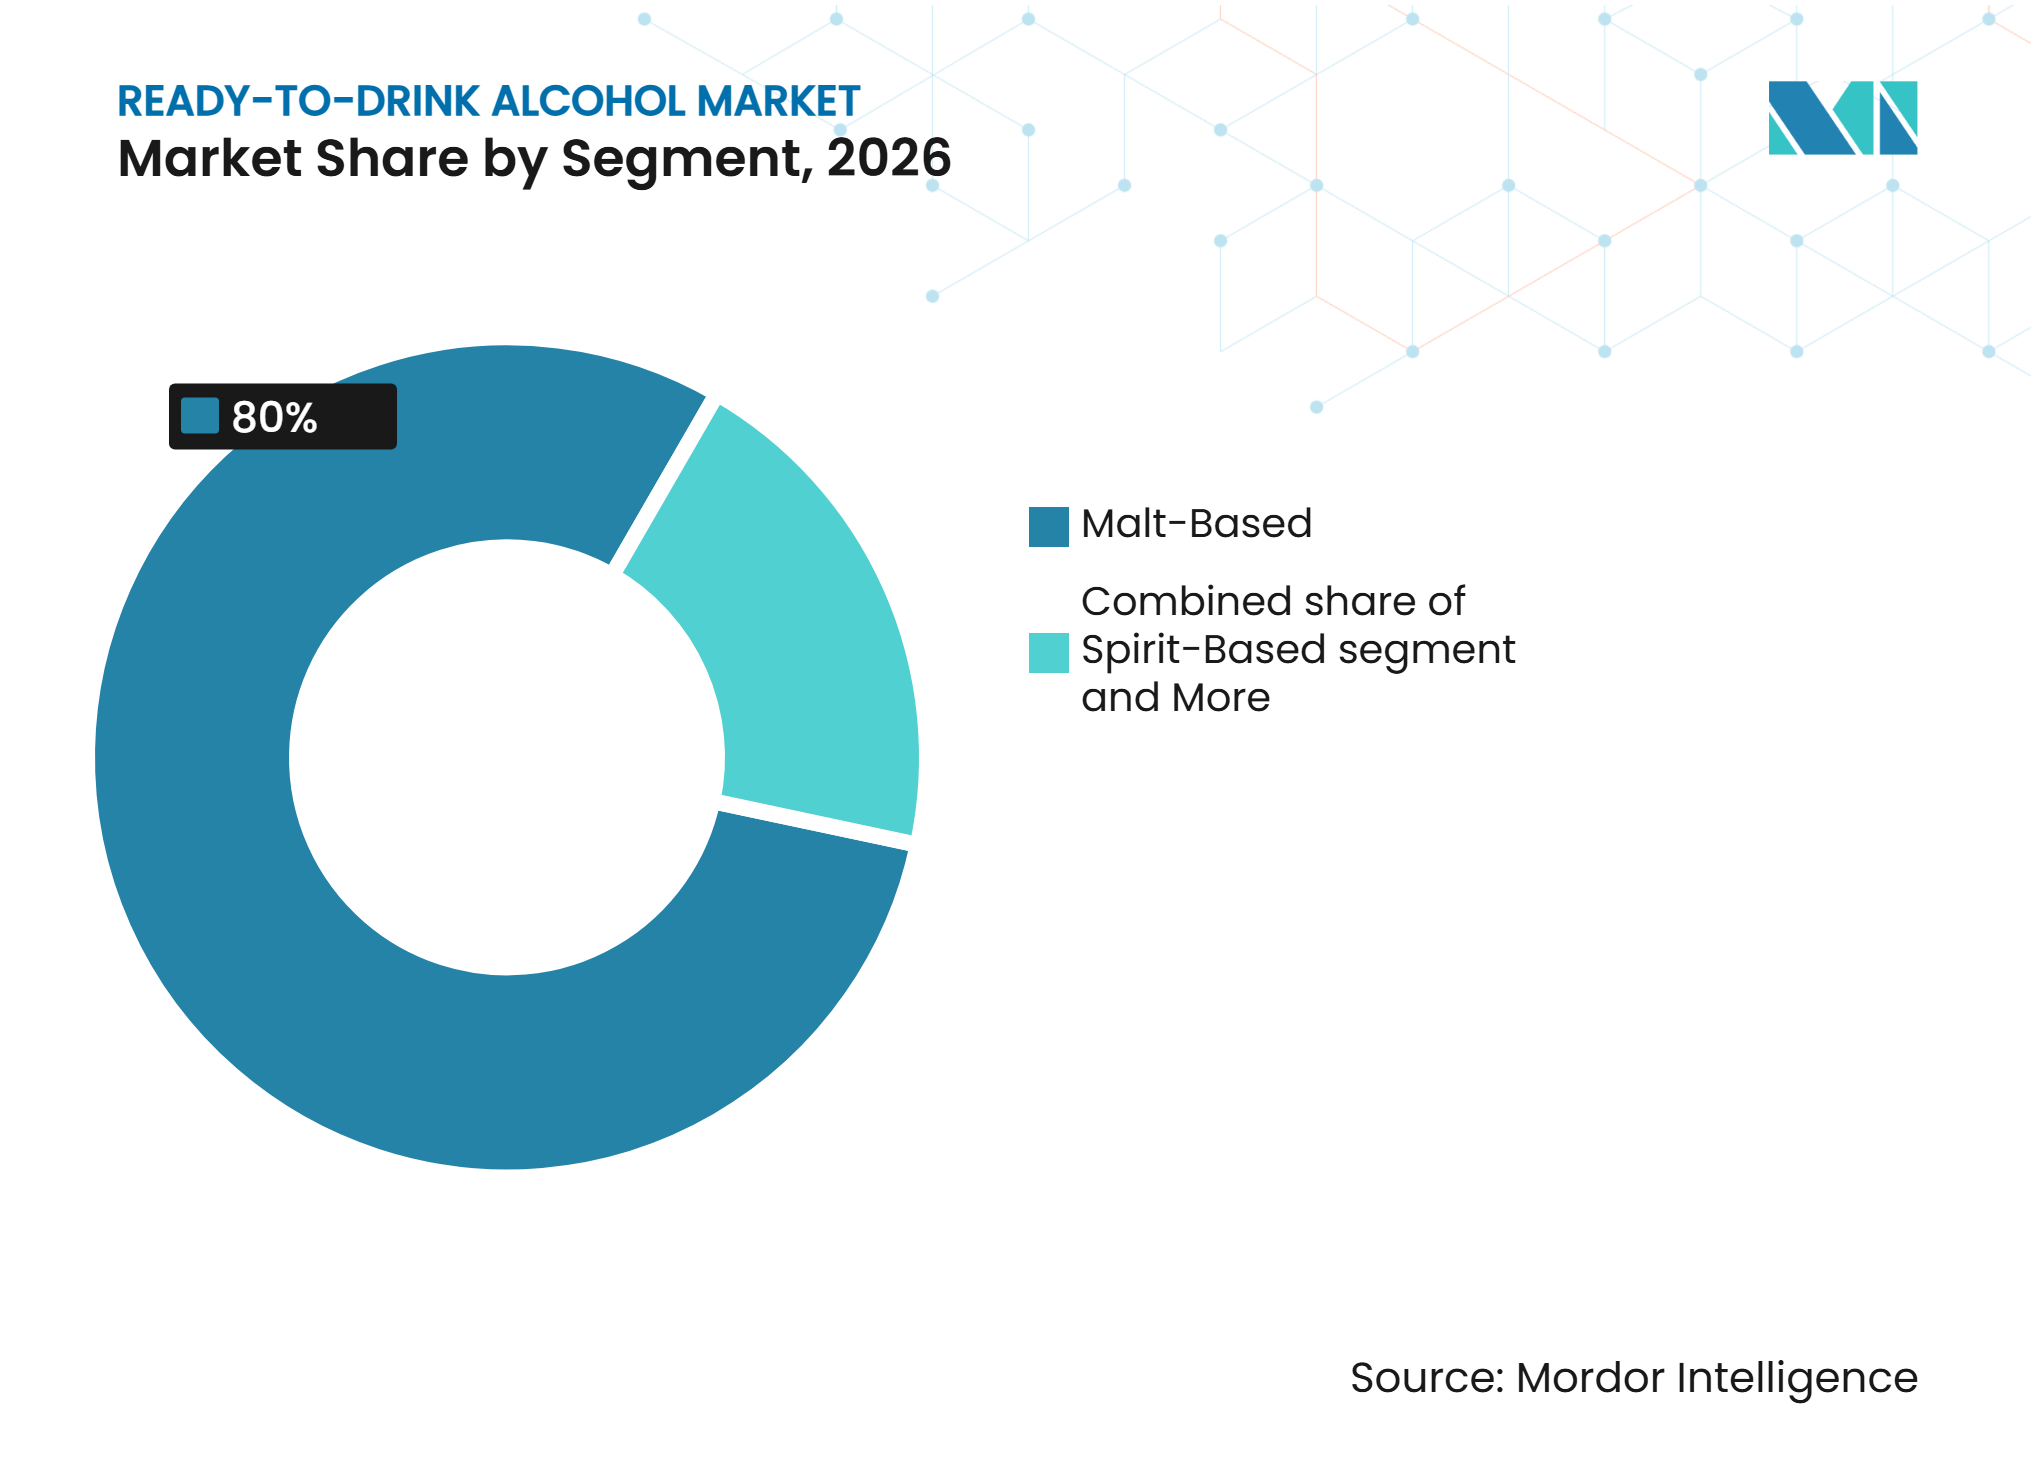
- Par base alcoolique, les boissons à base de malt représentaient la plus grande part du marché des boissons alcoolisées prêtes à boire, soit 80,00 % en 2026, tandis que les boissons à base de spiritueux devraient connaître la croissance la plus rapide, avec un CAGR de 19,00 % sur la période 2027–2032.
- Par teneur en alcool (ABV), les boissons à teneur en alcool standard / moyenne dominaient avec une part de marché de 72,00 % en 2026, tandis que les boissons à faible teneur en alcool devraient enregistrer la croissance la plus rapide, avec un CAGR de 16,50 % sur la période 2027–2032.
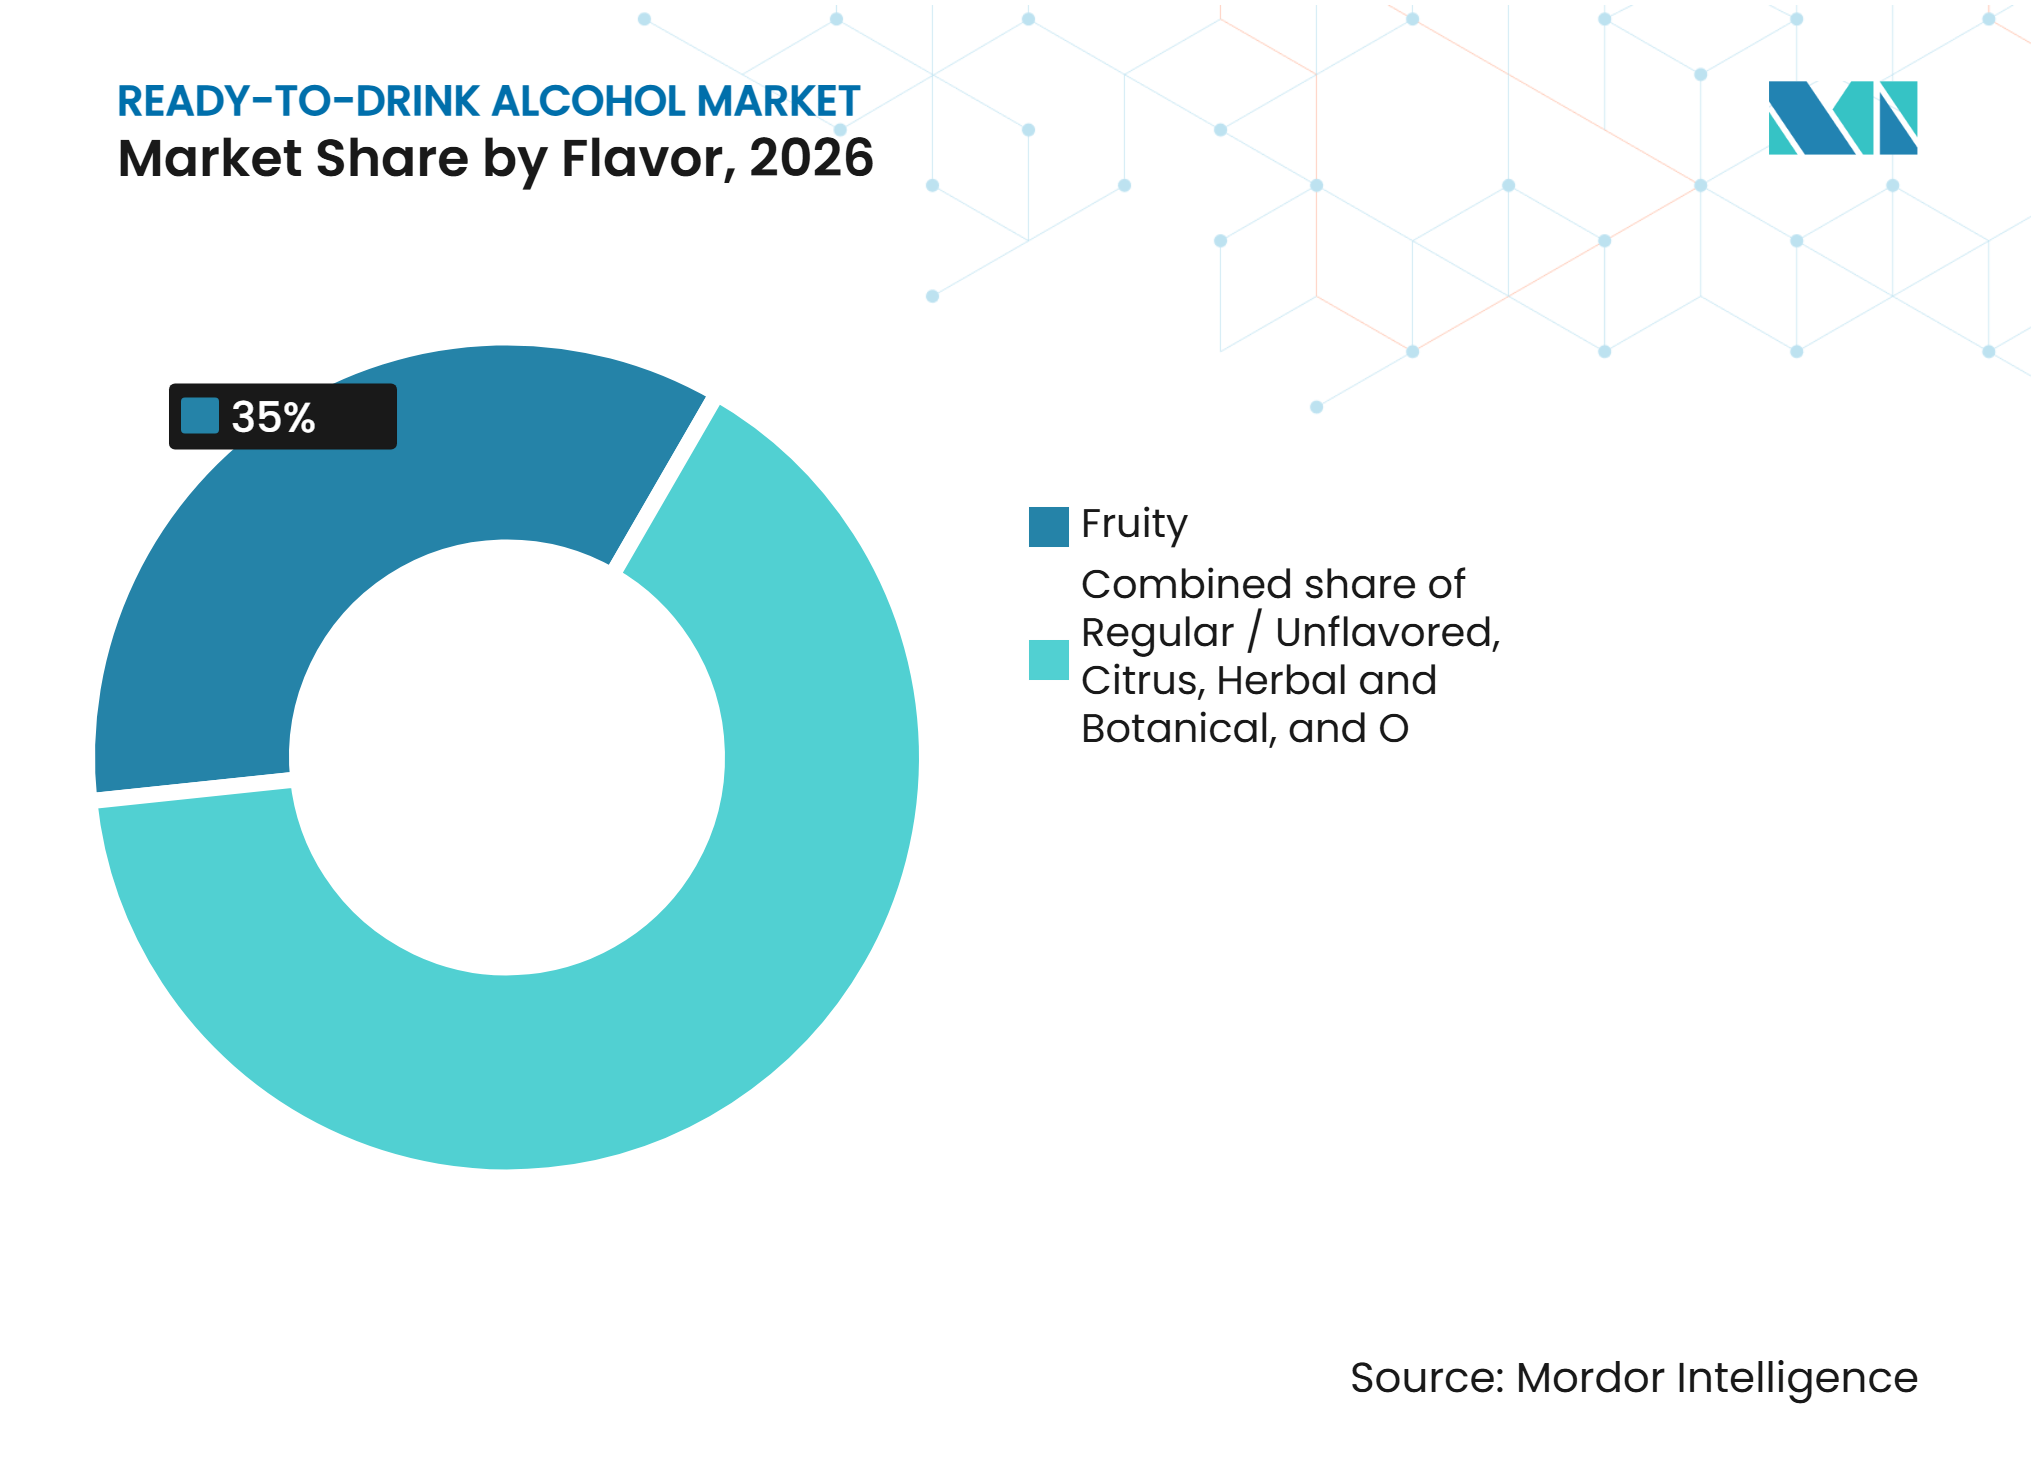
- Par saveur, les boissons fruitées étaient en tête avec une part de 35,00 % du marché des boissons alcoolisées prêtes à boire en 2026, tandis que les saveurs herbacées et botaniques devraient connaître la croissance la plus rapide, avec un CAGR de 16,50 % sur la période 2027–2032.
- Par niveau de prix, les produits grand public / standard représentaient la plus grande part, soit 54,00 % en 2026, tandis que les produits premium devraient connaître la croissance la plus rapide, avec un CAGR de 16,00 % sur la période 2027–2032.
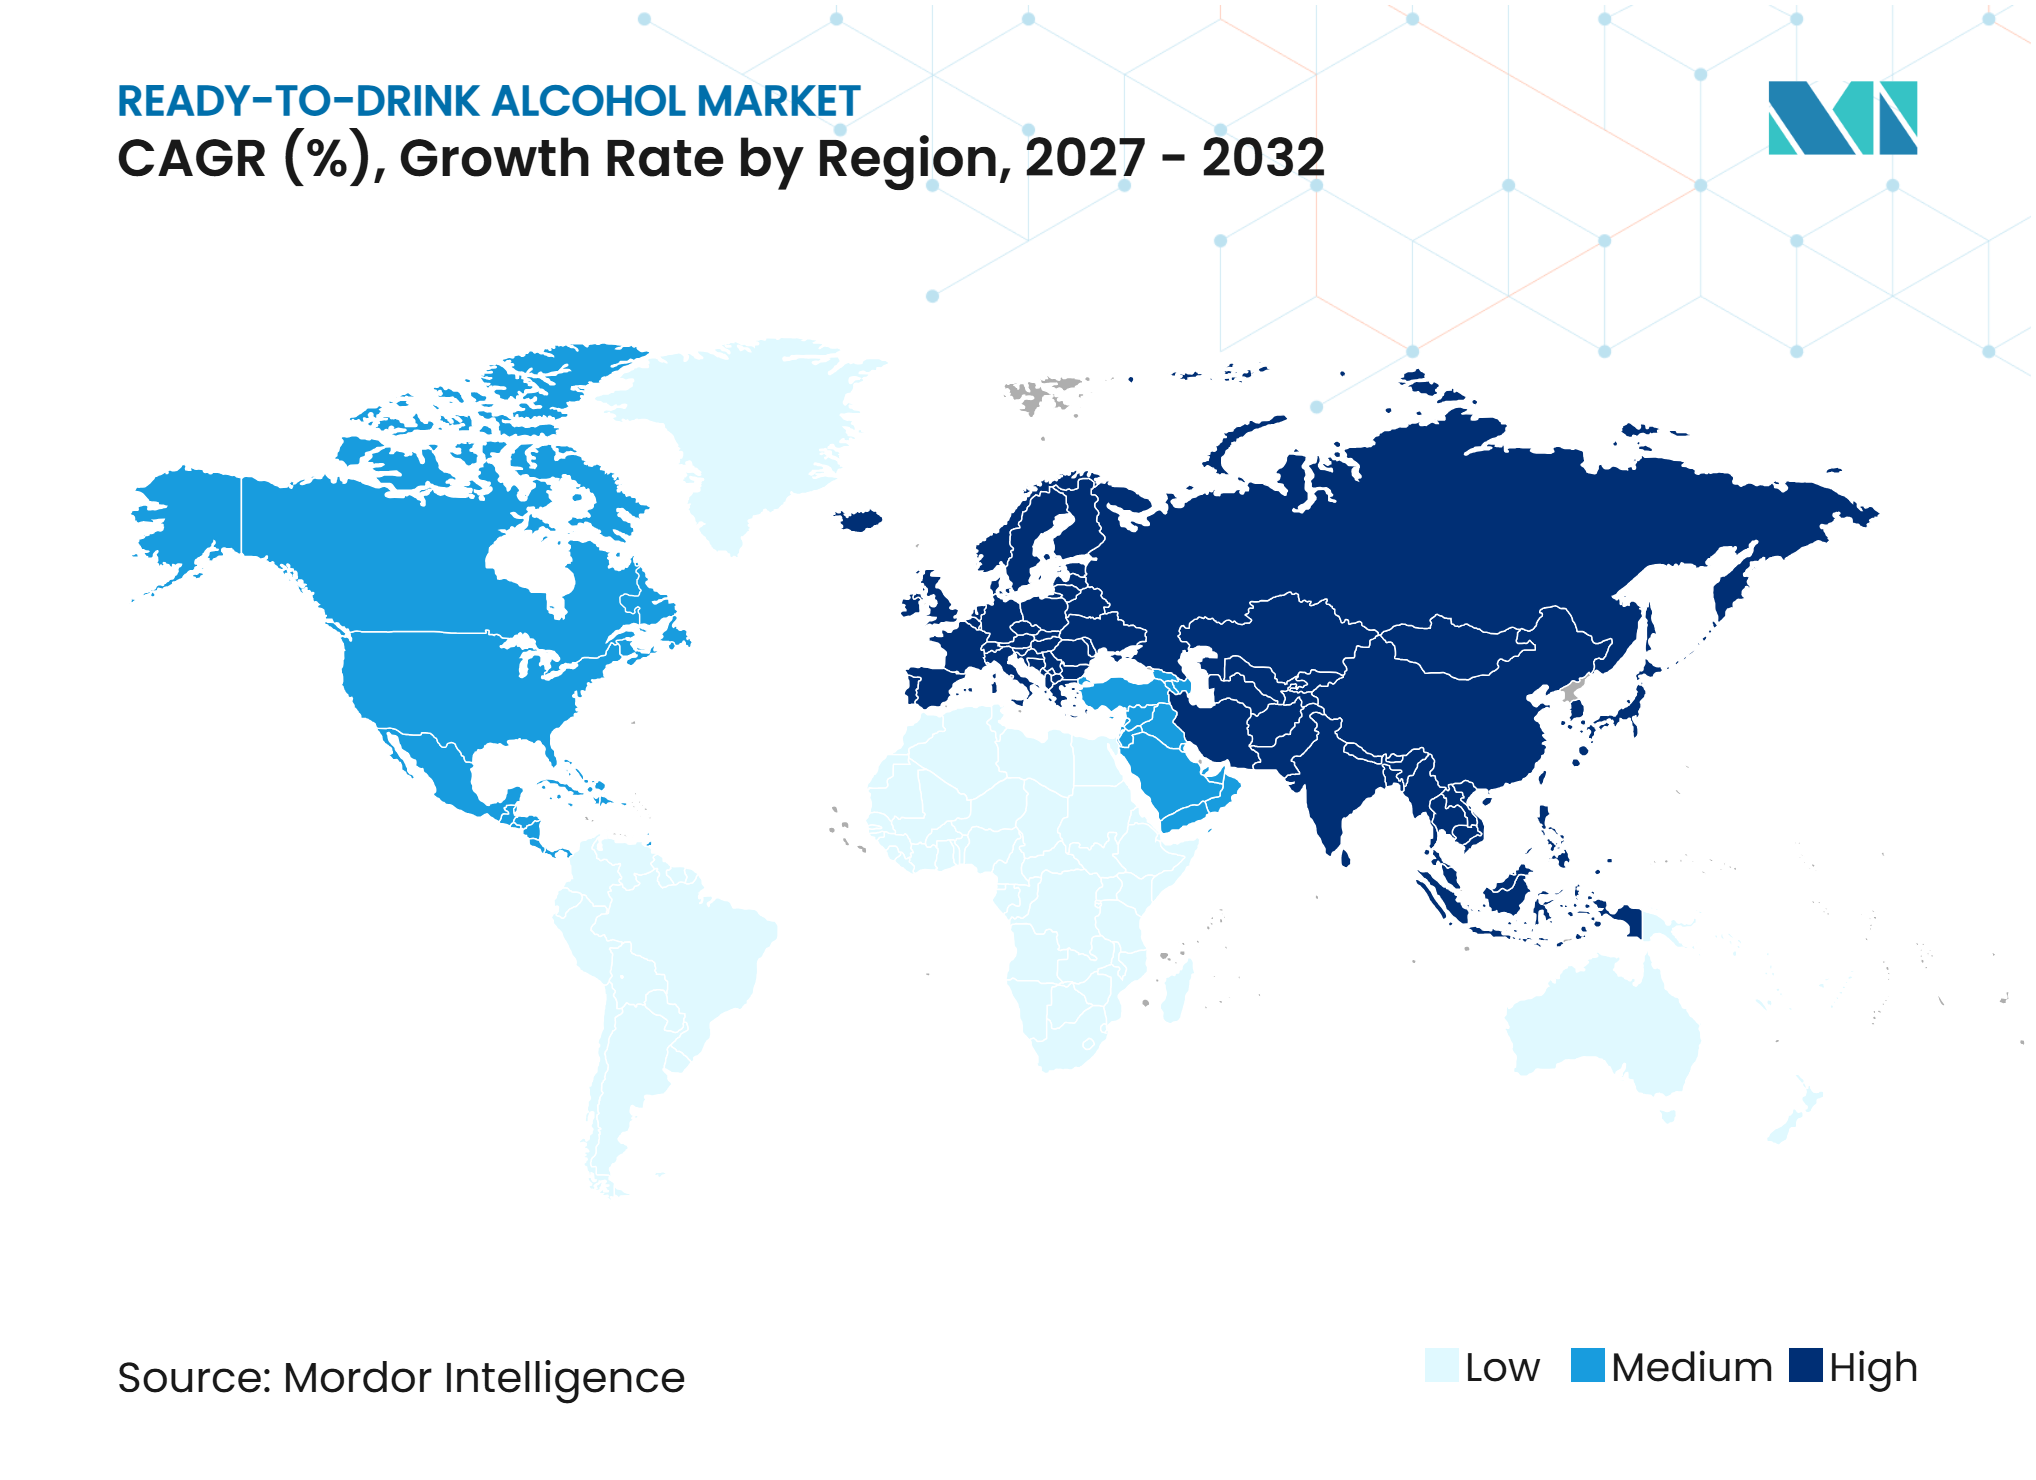
- Parmi les zones géographiques, l'Europe était en tête avec une part de 32,00 % du marché des boissons alcoolisées prêtes à boire en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide, avec un CAGR de 17,00 % sur la période 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour des boissons alcoolisées pratiques et prêtes à consommer | +1.0% | Mondial, en particulier en Amérique du Nord et en Europe, où les habitudes de consommation RTD établies soutiennent la demande de formats de boissons pratiques | Moyen terme (2 à 4 ans) |
| Popularité grandissante des boissons alcoolisées RTD premium et artisanales | +0.8% | Mondial, en particulier en Amérique du Nord et en Europe, avec des opportunités de premiumisation croissantes en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande croissante de variantes de boissons alcoolisées à faible teneur en alcool et aromatisées | +0.7% | Mondial, en particulier en Europe et en Amérique du Nord, où la demande de boissons à teneur en alcool réduite et différenciées est en expansion | Moyen terme (2 à 4 ans) |
| Expansion des portefeuilles de produits grâce à des formulations innovantes de cocktails et à base de spiritueux | +0.6% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, où les fabricants diversifient leurs offres RTD à base de spiritueux | Long terme (plus de 4 ans) |
| Adoption croissante des cocktails en canette et des emballages portables en portion individuelle | +0.5% | Mondial, en particulier en Amérique du Nord et en Europe, soutenu par la demande d'emballages pratiques et de consommation nomade | Court terme (moins de 2 ans) |
| Disponibilité croissante en commerce de détail et distribution en ligne des boissons alcoolisées RTD | +0.4% | Mondial, en particulier en Asie-Pacifique et en Amérique du Nord, où l'expansion du commerce de détail organisé et de la distribution numérique améliore l'accessibilité des produits | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour des boissons alcoolisées pratiques et prêtes à consommer
L'évolution des modes de vie des consommateurs et la demande croissante de formats de boissons pratiques soutiennent l'adoption des boissons alcoolisées prêtes à boire (RTD). Les consommateurs recherchent de plus en plus des cocktails prémélangés, des boissons alcoolisées en canette et des produits en portion individuelle qui réduisent le temps de préparation et offrent un goût constant et une commodité d'utilisation. Les boissons à base de malt, les cocktails à base de spiritueux et les produits RTD à base de vin offrent aux fabricants des opportunités de servir différentes occasions de consommation grâce à des formats de produits accessibles. La disponibilité croissante d'emballages portables soutient également la consommation lors de rassemblements sociaux, d'événements en plein air et d'occasions informelles. Pour les fabricants, la demande axée sur la commodité crée des opportunités d'élargir les portefeuilles de produits grâce à des formulations innovantes, des tailles d'emballage variées et des offres de boissons alcoolisées faciles à consommer.
Popularité grandissante des boissons alcoolisées RTD premium et artisanales
L'intérêt des consommateurs pour les boissons alcoolisées premium encourage les fabricants à introduire des produits RTD avec des ingrédients de meilleure qualité, des profils de saveurs distinctifs et des formulations inspirées des cocktails. La premiumisation est de plus en plus associée à des consommateurs recherchant des expériences de dégustation différenciées plutôt que simplement des produits à prix plus élevé. L'International Wine and Spirits Record (IWSR) identifie la premiumisation sélective comme une tendance importante dans les boissons alcoolisées, soulignant la demande de produits de meilleure qualité et d'expériences de consommation uniques, notamment dans les catégories orientées cocktails Inside the IWSR Global Trends Report: Key Drivers for Beverage Alcohol in 1, 8 juin 2025, theiwsr.com.">[1]. Cette tendance crée des opportunités pour les fabricants d'introduire des RTD premium à base de spiritueux, des boissons maltées d'inspiration artisanale et des cocktails à base de vin. Les marques investissent également dans des étiquettes de spiritueux reconnaissables, des emballages sophistiqués et des formulations différenciées pour renforcer leur positionnement. Par conséquent, les offres premium et artisanales offrent des opportunités d'améliorer la différenciation des produits et de capter les consommateurs recherchant des alternatives pratiques aux cocktails préparés de manière traditionnelle.
Demande croissante de variantes de boissons alcoolisées à faible teneur en alcool et aromatisées
L'intérêt croissant pour la modération de la consommation d'alcool et l'expérimentation de différents profils de boissons soutient la demande de produits RTD à faible teneur en alcool et aromatisés. Les consommateurs souhaitant mieux contrôler leur consommation d'alcool créent des opportunités pour les fabricants d'offrir des produits avec des niveaux variables de teneur en alcool par volume (ABV) sans compromettre le goût et l'expérience de dégustation. Ipsos identifie la modération, l'exploration des saveurs et la commodité comme des tendances de consommation importantes qui façonnent le secteur des boissons alcoolisées en 2026 [2]. Les formulations fruitées, aux agrumes, herbacées et botaniques permettent aux fabricants de séduire les consommateurs recherchant des alternatives aux bières et boissons à base de spiritueux conventionnelles. La diversification des produits selon les teneurs en alcool et les profils de saveurs permet également aux marques de répondre à différentes occasions de consommation et préférences des consommateurs. Cela crée des opportunités pour les fabricants d'élargir leurs gammes de produits à faible teneur en alcool et de développer des offres RTD aromatisées différenciées.
Expansion des portefeuilles de produits grâce à des formulations innovantes de cocktails et à base de spiritueux
Les fabricants élargissent de plus en plus leurs portefeuilles RTD grâce à des cocktails prémélangés et des formulations à base de spiritueux qui reproduisent les boissons populaires de style bar dans des formats pratiques. Les produits inspirés de cocktails établis, notamment les margaritas, les mojitos, les gin tonics et les mélanges à base de vodka, permettent aux consommateurs d'accéder à des expériences de boissons familières sans acheter d'ingrédients individuels ni préparer eux-mêmes leurs boissons. L'IWSR identifie la culture du cocktail, les offres innovantes et la demande d'expériences de dégustation uniques comme des facteurs importants soutenant le développement de produits alcoolisés premium. Les RTD à base de spiritueux permettent également aux entreprises de spiritueux établies d'étendre leurs marques reconnues vers de nouvelles occasions de consommation et catégories de vente au détail. La variété croissante des produits selon les types de spiritueux, les combinaisons de saveurs et les teneurs en alcool offre aux fabricants des opportunités de différencier leurs portefeuilles. Ces développements soutiennent une concurrence axée sur l'innovation et élargissent la gamme de produits disponibles sur le marché des boissons alcoolisées RTD.
Adoption croissante des cocktails en canette et des emballages portables en portion individuelle
L'adoption croissante des cocktails en canette et des formats d'emballage portables soutient l'accessibilité des boissons alcoolisées prêtes à boire dans différentes occasions de consommation. Les canettes en aluminium offrent un emballage léger, pratique et portable qui élimine le besoin de préparation supplémentaire et favorise la consommation en portion individuelle. NielsenIQ rapporte que les canettes en portion individuelle représentent plus de 30 % des ventes en valeur des RTD, soulignant l'importance des formats portables au sein de cette catégorie. Les cocktails en canette gagnent également en popularité lors de rassemblements sociaux, d'activités de plein air et d'occasions informelles où les consommateurs préfèrent des options de boissons pratiques. Les fabricants introduisent différentes tailles de canettes, des multipacks et des formats d'emballage refermables pour améliorer la commodité des produits et la différenciation en rayon. Par conséquent, l'innovation en matière d'emballage offre des opportunités de renforcer la visibilité en commerce de détail, d'élargir les occasions de consommation et d'attirer les consommateurs recherchant des boissons alcoolisées faciles à transporter.
Disponibilité croissante en commerce de détail et distribution en ligne des boissons alcoolisées RTD
L'expansion des canaux de distribution au détail améliore l'accès des consommateurs aux boissons alcoolisées prêtes à boire dans les supermarchés, les épiceries de proximité, les cavistes et les plateformes de vente en ligne autorisées. Une plus grande disponibilité en rayon permet aux fabricants d'atteindre les consommateurs lors de multiples occasions d'achat, tandis que les épiceries de proximité soutiennent les achats immédiats grâce à des formats en portion individuelle accessibles. NielsenIQ a rapporté que les ventes en ligne de RTD et de cocktails préparés ont augmenté de 20,2 %, contre une croissance de 3,3 % pour l'ensemble des ventes d'alcool en ligne, soulignant l'importance croissante de la distribution numérique. Les plateformes de commerce en ligne offrent également aux fabricants des opportunités d'améliorer la visibilité des produits, de communiquer des informations sur les saveurs et les ingrédients, et de proposer des multipacks là où la réglementation locale le permet. Cependant, les ventes d'alcool en ligne restent soumises aux exigences de vérification de l'âge, aux conditions de licence et aux réglementations de distribution propres à chaque pays. La poursuite de l'expansion sur les canaux de vente physiques et numériques peut donc soutenir la pénétration du marché et améliorer l'accessibilité des produits.
Freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Réglementations gouvernementales strictes et restrictions sur le marketing des boissons alcoolisées | −0.8% | Mondial, en particulier en Europe et en Amérique du Nord, où la publicité pour l'alcool, les activités promotionnelles et le marketing des produits sont soumis à des exigences réglementaires strictes | Long terme (plus de 4 ans) |
| Droits d'accise élevés et politiques fiscales variables selon les pays | −0.7% | Mondial, en particulier en Europe et en Asie-Pacifique, où les différences de fiscalité sur l'alcool et de structures d'accise influencent les prix des produits et leur accessibilité financière | Moyen terme (2 à 4 ans) |
| Concurrence des boissons alcoolisées traditionnelles et des alternatives sans alcool | −0.5% | Mondial, en particulier en Amérique du Nord et en Europe, où les produits RTD sont en concurrence avec les catégories établies de bière, de vin, de spiritueux et les catégories émergentes de boissons sans alcool | Moyen terme (2 à 4 ans) |
| Fluctuations des coûts des matières premières, des emballages et de la distribution | −0.4% | Mondial, en particulier les marchés dépendant des spiritueux importés, des intrants agricoles, des emballages en aluminium et des réseaux de distribution internationaux | Court terme (moins de 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations gouvernementales strictes et restrictions sur le marketing des boissons alcoolisées
Le marché des boissons alcoolisées RTD évolue dans un environnement très réglementé, où les politiques gouvernementales régissant la production, la distribution, la publicité et la vente d'alcool peuvent restreindre les activités commerciales des fabricants. Les réglementations sur le marketing de l'alcool, les parrainages, les campagnes promotionnelles et la publicité numérique varient selon les pays et peuvent limiter la façon dont les marques communiquent avec les consommateurs. Les restrictions sur la publicité ciblant les mineurs, les avertissements sanitaires obligatoires et les limitations sur les remises promotionnelles peuvent compliquer davantage le marketing des produits.The SAFER Technical Package, who.int ; Organisation mondiale de la Santé, Restricting Digital Marketing in the Context of Tobacco, Alcohol, Food and Beverages, and Breast-Milk Substitutes,
3, who.int.">[3] Ces exigences augmentent les responsabilités de conformité pour les fabricants et les distributeurs, en particulier pour les entreprises opérant dans plusieurs juridictions. Les marques RTD plus petites et émergentes peuvent faire face à des défis supplémentaires pour établir leur notoriété lorsque l'accès aux canaux promotionnels conventionnels est restreint. Par conséquent, les différences réglementaires et l'évolution des politiques de contrôle de l'alcool peuvent limiter l'expansion du marché et accroître la complexité de l'introduction de nouveaux produits.
Droits d'accise élevés et politiques fiscales variables selon les pays
Des droits d'accise élevés et des différences dans les structures de taxation de l'alcool peuvent augmenter les prix de vente au détail des boissons alcoolisées prêtes à boire et affecter l'accessibilité financière pour les consommateurs. Le traitement fiscal peut varier en fonction de la teneur en alcool, de la classification de la boisson, de la méthode de production et de la base alcoolique sous-jacente, créant des implications de coûts différentes pour les produits RTD à base de malt, de spiritueux, de vin et de cidre. Les fabricants opérant à l'international doivent également naviguer dans les différences de droits d'importation, de frais de licence et d'autres exigences fiscales propres à chaque pays. Une fiscalité plus élevée peut être particulièrement difficile pour les produits RTD premium et à base de spiritueux, où les coûts supplémentaires d'ingrédients et de production contribuent déjà à des prix de vente élevés. Ces pressions sur les coûts peuvent restreindre la consommation sur les marchés sensibles aux prix et compliquer les stratégies de tarification sur les canaux de distribution. Les fabricants doivent donc optimiser les coûts de production, les formulations des produits et la tarification spécifique à chaque marché pour rester compétitifs.Global Report on the Use of Alcohol Taxes, 4, 2026, who.int ; Organisation mondiale de la Santé, Global Prices and Taxes on Alcoholic Beverages,
who.int.">[4]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par base alcoolique :
les boissons à base de malt dominent tandis que les produits à base de spiritueux se développent plus rapidementEn 2026, les boissons à base de malt représentaient environ 80,00 % du marché des boissons alcoolisées prêtes à boire, ce qui en fait le segment de base alcoolique dominant. Leur domination reflète la familiarité établie des consommateurs avec les produits RTD à base de bière, notamment les boissons maltées aromatisées et d'autres formats alcoolisés pratiques. Les offres à base de malt bénéficient d'une infrastructure brassicole établie, d'une large distribution au détail et d'un positionnement tarifaire relativement accessible. Parallèlement, les boissons à base de spiritueux devraient enregistrer la croissance la plus rapide, avec un CAGR estimé à 19,00 % jusqu'en 2032. Les cocktails prémélangés à base de vodka, de rhum, de gin, de tequila et de whisky permettent aux fabricants d'offrir des expériences de dégustation inspirées des bars dans des formats pratiques. Les formulations de cocktails premium et les combinaisons de saveurs innovantes soutiennent davantage l'expansion de cette catégorie.
Les boissons à base de vin constituent une autre catégorie de produits, offrant aux consommateurs des alternatives pratiques à la consommation traditionnelle de vin sous forme de bouteilles et de canettes. Les produits RTD à base de cidre et d'autres alcools fermentés contribuent également à la diversité de la catégorie grâce à des saveurs orientées vers les fruits et des profils de fermentation alternatifs. Cependant, les fabricants de toutes les catégories de bases alcooliques doivent maintenir un goût constant, une qualité de produit et une teneur en alcool appropriée tout en gérant les exigences de production et réglementaires.



Par teneur en alcool (ABV) :
l'alcool standard / moyen domine tandis que les produits à faible teneur en alcool se développent plus rapidementEn 2026, les boissons à teneur en alcool standard / moyenne représentaient environ 72,00 % du marché des boissons alcoolisées prêtes à boire, ce qui en fait le segment de teneur en alcool dominant. Leur position reflète la demande établie pour des produits RTD offrant une expérience alcoolisée conventionnelle tout en proposant la commodité des formulations prémélangées. Ces produits séduisent les consommateurs recherchant des teneurs en alcool familières dans les boissons à base de malt, les cocktails en canette et les offres à base de vin. Parallèlement, les boissons à faible teneur en alcool devraient enregistrer la croissance la plus rapide, avec un CAGR estimé à 16,50 % jusqu'en 2032. L'intérêt croissant pour la modération de la consommation d'alcool et la consommation contrôlée encourage les fabricants à introduire des formulations plus légères qui conservent des saveurs reconnaissables et des emballages pratiques.
Les boissons RTD à forte teneur en alcool servent les consommateurs recherchant des options prémélangées plus fortes, notamment dans les formats de cocktails à base de spiritueux. Leur développement offre aux marques des opportunités de proposer des produits différenciés selon les teneurs en alcool et les occasions de consommation. Cependant, les fabricants doivent équilibrer la concentration en alcool, la stabilité des saveurs, la classification réglementaire et les attentes des consommateurs lors du développement de produits dans les différentes catégories d'ABV.
Par saveur :
les boissons fruitées dominent tandis que les variantes herbacées et botaniques se développent plus rapidementEn 2026, les boissons fruitées représentaient environ 35,00 % du marché des boissons alcoolisées prêtes à boire, ce qui en fait le segment de saveur dominant. Leur position reflète la large familiarité des consommateurs avec les boissons alcoolisées aux saveurs fruitées et la polyvalence des ingrédients fruités dans les boissons à base de malt, les cocktails à base de spiritueux et les formulations à base de vin. Des saveurs telles que la baie, la pêche, la mangue, la pastèque et les fruits tropicaux permettent aux fabricants de développer des produits accessibles avec des profils gustatifs distinctifs. Parallèlement, les saveurs herbacées et botaniques devraient enregistrer la croissance la plus rapide, avec un CAGR estimé à 16,50 % jusqu'en 2032. Des ingrédients tels que la menthe, le basilic, le romarin et d'autres extraits botaniques offrent des opportunités de développer des boissons sophistiquées inspirées des cocktails et de différencier les offres RTD premium.
Les boissons aux saveurs d'agrumes contribuent également à la demande de la catégorie grâce à des profils familiers associés au citron, au citron vert, à l'orange et au pamplemousse. Les produits réguliers / non aromatisés continuent de servir les consommateurs qui préfèrent les caractéristiques conventionnelles des boissons alcoolisées, tandis que d'autres saveurs offrent des opportunités supplémentaires d'expérimentation. Les fabricants doivent maintenir la cohérence des saveurs et équilibrer la douceur, l'acidité et les caractéristiques alcooliques pour renforcer l'acceptation des consommateurs dans les différentes formulations.

Par niveau de prix :
les produits grand public / standard dominent tandis que les offres premium se développent plus rapidementEn 2026, les produits grand public / standard représentaient environ 54,00 % du marché des boissons alcoolisées prêtes à boire, ce qui en fait le segment de niveau de prix dominant. Leur position reflète la demande de boissons alcoolisées abordables et accessibles dans les supermarchés, les épiceries de proximité, les cavistes et autres canaux de distribution. Les boissons maltées à prix standard et les boissons alcoolisées aromatisées grand public bénéficient d'une large portée auprès des consommateurs et d'une disponibilité de marque établie. Parallèlement, les produits premium devraient enregistrer la croissance la plus rapide, avec un CAGR estimé à 16,00 % jusqu'en 2032. La premiumisation encourage les fabricants à introduire des cocktails à base de spiritueux, des ingrédients de meilleure qualité, des combinaisons de saveurs distinctives et des emballages sophistiqués pour séduire les consommateurs recherchant des expériences de dégustation différenciées.
Les produits artisanaux représentent une catégorie spécialisée, avec des producteurs plus petits et des entreprises de boissons établies qui introduisent des formulations en édition limitée et des concepts de produits distinctifs. Ces offres peuvent attirer les consommateurs intéressés par des ingrédients uniques, la production locale et des expériences de cocktails innovantes. Cependant, les fabricants de tous les niveaux de prix doivent équilibrer les coûts des ingrédients, les investissements en emballage, le positionnement de la marque et les prix de vente au détail pour maintenir leur compétitivité et leur rentabilité.
Analyse géographique
Marché européen des boissons alcoolisées prêtes à boire
L'Europe représentait environ 32,00 % du marché des boissons alcoolisées prêtes à boire en 2026, ce qui en fait le plus grand marché régional. La région bénéficie de secteurs établis de la bière, du vin et des spiritueux, d'une forte notoriété des marques et de réseaux de distribution de boissons alcoolisées étendus. Des pays tels que le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne offrent aux fabricants des opportunités d'élargir les cocktails prémélangés, les boissons maltées aromatisées et les boissons alcoolisées en canette. Les habitudes de consommation de cocktails établies et l'intérêt croissant pour les formats de boissons premium pratiques soutiennent davantage la diversification des produits. Cependant, les fabricants doivent naviguer dans les restrictions publicitaires sur l'alcool propres à chaque pays, les droits d'accise et les réglementations régissant la distribution des produits.
Marché des boissons alcoolisées prêtes à boire en Asie-Pacifique
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un CAGR estimé à 17,00 % sur la période 2027–2032. L'urbanisation croissante, l'évolution des préférences des consommateurs et l'exposition accrue aux marques internationales de boissons alcoolisées créent des opportunités pour les fabricants de RTD en Chine, au Japon, en Inde, en Thaïlande, à Singapour, en Indonésie, en Corée du Sud et en Australie. Les secteurs établis de la bière et des spiritueux de la région constituent une base pour le développement de boissons maltées aromatisées, de cocktails à base de spiritueux et de produits innovants en portion individuelle. L'intérêt croissant pour les boissons alcoolisées premium et les formats de consommation pratiques soutient également l'innovation produit. Cependant, les différences en matière de réglementations sur l'alcool, de fiscalité, de préférences culturelles et de structures de distribution au détail exigent que les fabricants adaptent leurs portefeuilles aux marchés nationaux individuels.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord représente un marché établi pour les cocktails en canette, les boissons maltées aromatisées et les produits RTD à base de spiritueux, notamment aux États-Unis et au Canada, où les marques de boissons établies et les réseaux de vente au détail soutiennent la disponibilité de la catégorie. L'Amérique du Sud offre des opportunités grâce à la consommation établie de bière et de spiritueux, notamment au Brésil, en Argentine, en Colombie, au Pérou et au Chili, ainsi que des opportunités pour des boissons alcoolisées aromatisées et positionnées localement. Au Moyen-Orient et en Afrique, le développement du marché varie considérablement en raison des différences dans les habitudes de consommation d'alcool, les cadres réglementaires et la disponibilité des produits. L'Afrique du Sud, le Nigéria et certains marchés du Moyen-Orient offrent des opportunités aux fabricants opérant dans le cadre des exigences de licence et de distribution applicables. Dans ces régions, les entreprises doivent gérer la fiscalité, la conformité réglementaire, les coûts de distribution et les préférences des consommateurs locaux pour renforcer la pénétration du marché.
Paysage concurrentiel
Concentration du Marché
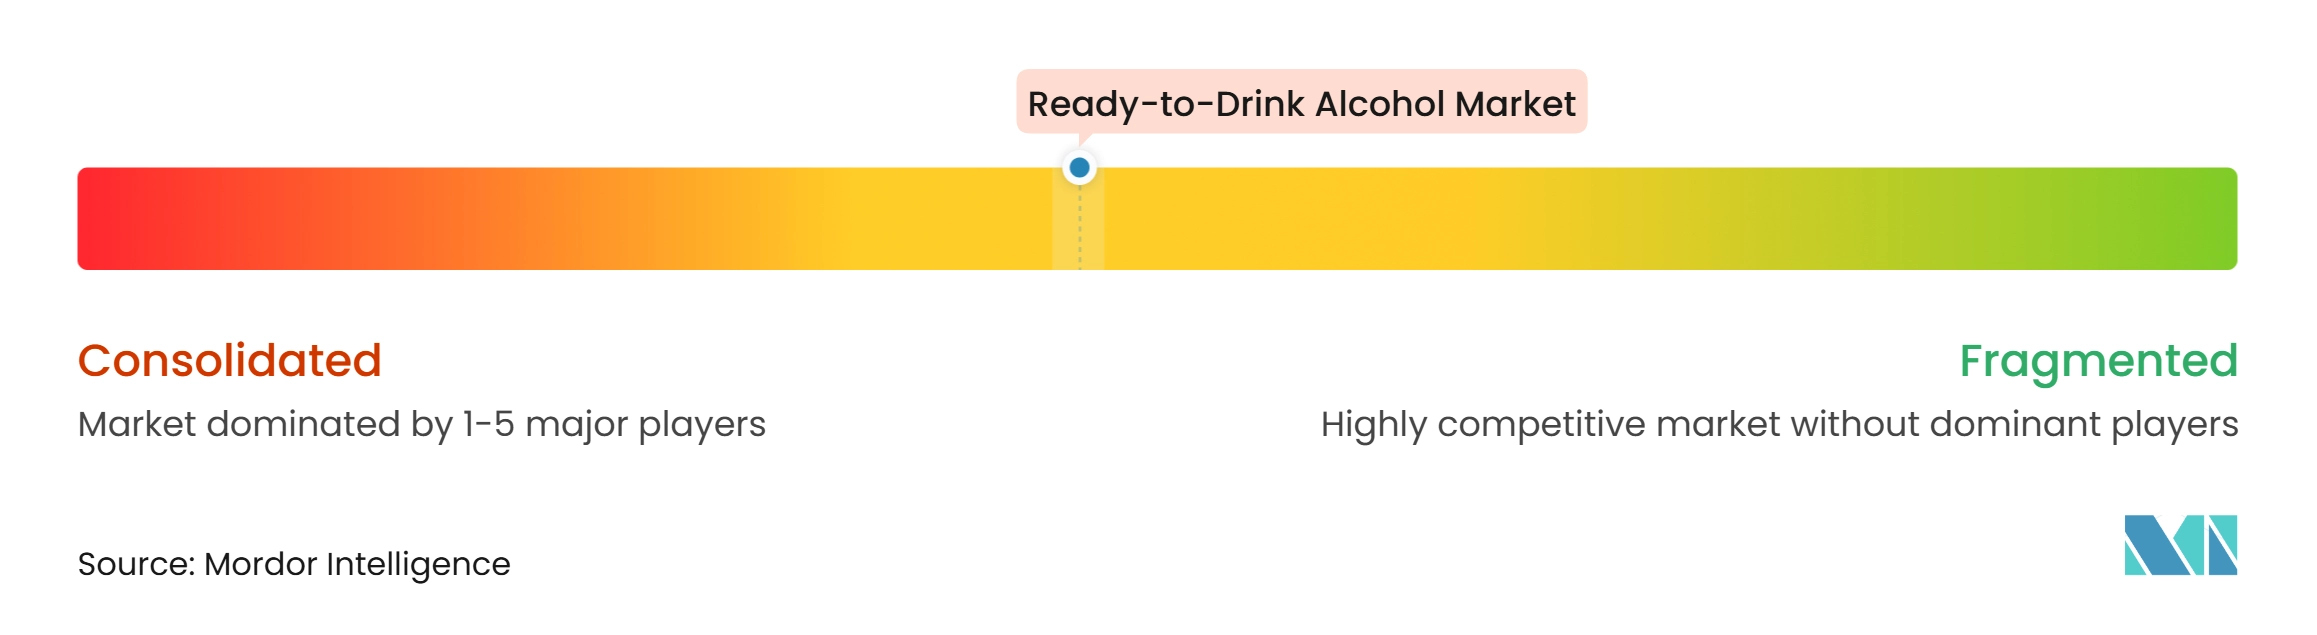
Le marché des boissons alcoolisées prêtes à boire comprend des entreprises de boissons multinationales, des fabricants établis de bière et de spiritueux, des marques RTD spécialisées et des producteurs régionaux de boissons alcoolisées qui se font concurrence par l'innovation produit, le positionnement de marque, la tarification et la portée de distribution. Les entreprises participent au marché à travers des boissons à base de malt, des cocktails à base de spiritueux, des boissons à base de vin et d'autres boissons alcoolisées fermentées. Les grands groupes de boissons bénéficient de capacités de fabrication établies, de vastes portefeuilles de marques et de réseaux de vente au détail établis, tandis que les producteurs RTD spécialisés se concentrent sur des saveurs différenciées, des emballages pratiques et un positionnement de produits premium. Le paysage concurrentiel reflète donc des niveaux de participation variables selon les bases alcooliques, les formats de produits et les marchés régionaux.
Les stratégies concurrentielles sur le marché des boissons alcoolisées prêtes à boire se concentrent sur l'expansion des portefeuilles de produits, l'introduction de formulations de cocktails innovantes et le renforcement des offres premium et artisanales. Par exemple, Diageo commercialise des produits RTD à base de spiritueux à travers des marques telles que Smirnoff Ice et son portefeuille de cocktails prémélangés, tandis qu'Anheuser-Busch InBev participe à travers des boissons maltées aromatisées et des offres prêtes à boire. Brown-Forman étend sa marque Jack Daniel's aux cocktails prêts à boire, tandis que The Boston Beer Company se distingue par des produits tels que Twisted Tea et d'autres boissons alcoolisées aromatisées. Ces stratégies permettent aux fabricants de tirer parti de marques établies tout en ciblant les consommateurs recherchant des formats de boissons alcoolisées pratiques, aromatisées et différenciées. L'innovation produit selon les bases alcooliques, les profils de saveurs et les teneurs en alcool permet également aux entreprises de répondre à la premiumisation et à l'évolution des préférences de consommation.
La force de la marque, l'approvisionnement, la conformité réglementaire et les capacités de distribution restent des considérations concurrentielles importantes. Les entreprises ayant des relations établies avec les détaillants, les bars, les restaurants et les plateformes de commerce en ligne peuvent améliorer la disponibilité des produits et la pénétration du marché, tandis que les producteurs régionaux peuvent utiliser les préférences des consommateurs locaux et les réseaux de distribution établis pour renforcer leurs positions. Cependant, les droits d'accise variables, les restrictions publicitaires sur l'alcool, les exigences de licence, les coûts d'emballage et la concurrence des boissons alcoolisées traditionnelles peuvent affecter les conditions d'exploitation sur les marchés. Les fabricants doivent également maintenir une qualité de produit constante et se conformer aux exigences propres à chaque pays régissant la teneur en alcool, l'étiquetage et les allégations marketing. Ces facteurs font de la diversification du portefeuille, du développement de la marque, de la conformité réglementaire et d'une distribution efficace des domaines de concurrence importants.
Leaders du secteur des boissons alcoolisées prêtes à boire
-
Anheuser-Busch
-
Diageo plc
-
Pernod Ricard SA
-
Brown-Forman Corporation
-
Asahi Group Holdings Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des boissons alcoolisées prêtes à boire Entreprises couvertes dans ce rapport
- Anheuser-Busch InBev SA/NV
- Diageo plc
- Brown-Forman Corporation
- Bacardi Limited
- Pernod Ricard SA
- Constellation Brands Inc.
- Mark Anthony Group Inc.
- The Boston Beer Company Inc.
- Molson Coors Beverage Company
- Heineken N.V.
- Asahi Group Holdings Ltd.
- Suntory Holdings Limited
- Campari Group
- Carlsberg A/S
- Kirin Holdings Company Limited
- E. & J. Gallo Winery
- BuzzBallz LLC
- Beam Suntory
- William Grant & Sons Ltd.
- Halewood Wines & Spirits
Développements industriels récents dans Marché des boissons alcoolisées prêtes à boire
- Octobre 2026 : Diageo India a lancé Smirnoff ICE en Inde, introduisant la gamme prête à boire à Goa, Bengaluru et Mumbai. Le lancement présente deux expressions, Smirnoff ICE et Smirnoff ICE MAX, élargissant la présence de la marque dans la catégorie des boissons alcoolisées RTD en Inde et offrant aux consommateurs des alternatives aromatisées aux boissons alcoolisées traditionnelles.
- Juin 2026 : Brown-Forman a lancé el Jimador Tequila Spritz à l'échelle nationale aux États-Unis. Fabriqué avec 100 % de Tequila Blanco, le cocktail RTD en canette a été introduit en trois saveurs : Mangue, Citron vert et Orange. Le lancement a élargi le portefeuille RTD à base de spiritueux de Brown-Forman et a étendu la marque el Jimador dans le segment des cocktails en canette en pleine croissance.
- Février 2026 : Surfside a élargi son portefeuille RTD à base de spiritueux avec quatre nouvelles offres, dont une Limonade aux myrtilles et un pack varié Half & Half. Fabriquées avec de la vodka, du thé brassé naturel et de la limonade, ces additions ont étendu la gamme de cocktails en canette aromatisés de la marque et renforcé sa présence dans la catégorie des thés glacés et limonades prêts à boire.
- Mai 2026 : On The Rocks Premium Cocktails, appartenant à Suntory Global Spirits, a introduit sa première gamme de cocktails en canette, s'étendant au-delà de ses offres RTD en bouteille établies. La collection a fait ses débuts en trois variétés : Margarita Pétillante au Citron vert, Mojito Mangue et Menthe, et Mule Concombre et Citronnelle. Fabriqués avec des spiritueux premium, les cocktails gazéifiés ont étendu le portefeuille de la marque vers des formats pratiques en portion individuelle.
Périmètre du rapport mondial sur le marché des boissons alcoolisées prêtes à boire
Pour cette étude, le marché des boissons alcoolisées prêtes à boire (RTD) est défini comme la valeur des ventes de boissons alcoolisées produites commercialement, prémélangées, conditionnées et vendues dans des formats prêts à consommer. Le marché couvre les boissons à base de malt, de spiritueux, de vin, de cidre et d'autres alcools fermentés, segmentées par teneur en alcool en produits à faible teneur en alcool, à teneur en alcool standard / moyenne et à forte teneur en alcool ; par saveur en produits réguliers / non aromatisés, fruités, aux agrumes, herbacés et botaniques, et autres saveurs ; et par niveau de prix en produits grand public / standard, premium et artisanaux. Le marché comprend les boissons alcoolisées conditionnées telles que les cocktails en canette, les boissons maltées aromatisées, les boissons spiritueuses prémélangées et d'autres formulations alcoolisées prêtes à boire. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique, avec une couverture au niveau des pays telle que spécifiée dans le rapport. Les estimations de taille de marché et les prévisions sont présentées en termes de valeur (USD) pour les segments et zones géographiques définis.
Aperçu de la segmentation
| À base de malt | À base de spiritueux |
| À base de vin | |
| Cidre et autres bases alcooliques fermentées |
| Faible teneur en alcool | Teneur en alcool standard / moyenne |
| Forte teneur en alcool |
| Régulier / non aromatisé | Fruité |
| Agrumes | |
| Herbacé et botanique | |
| Autres saveurs |
| Grand public / standard | Premium |
| Artisanal |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par base alcoolique | À base de malt | À base de spiritueux |
| À base de vin | ||
| Cidre et autres bases alcooliques fermentées | ||
| Par teneur en alcool (ABV) | Faible teneur en alcool | Teneur en alcool standard / moyenne |
| Forte teneur en alcool | ||
| Par saveur | Régulier / non aromatisé | Fruité |
| Agrumes | ||
| Herbacé et botanique | ||
| Autres saveurs | ||
| Par niveau de prix | Grand public / standard | Premium |
| Artisanal | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des boissons alcoolisées prêtes à boire (RTD) ?
Le marché des boissons alcoolisées prêtes à boire (RTD) est estimé à 4,25 milliards USD en 2026 et devrait atteindre 9,38 milliards USD d'ici 2032, avec un CAGR de 14,10 % sur la période 2027–2032.
Quel segment détient la plus grande part du marché des boissons alcoolisées prêtes à boire ?
Les boissons à base de malt détiennent la plus grande part du marché des boissons alcoolisées prêtes à boire, représentant 80,00 % en 2026. Leur base de consommateurs établie et leur large disponibilité dans les canaux de vente au détail soutiennent leur position dominante.
Quel segment devrait connaître la croissance la plus rapide sur le marché des boissons alcoolisées prêtes à boire ?
Les boissons à base de spiritueux devraient être le segment de base alcoolique à la croissance la plus rapide, enregistrant un CAGR de 19,00 % sur la période 2027–2032. L'innovation dans les cocktails prémélangés et les offres premium à base de spiritueux soutient ces perspectives de croissance.
Quelle région devrait connaître la croissance la plus rapide sur le marché des boissons alcoolisées prêtes à boire ?
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, enregistrant un CAGR de 17,00 % sur la période 2027–2032. L'évolution des préférences des consommateurs, la demande croissante de boissons alcoolisées innovantes et la disponibilité croissante des produits RTD soutiennent la croissance de la région.