
橈骨頭切除インプラント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 602.84 百万米ドル |
| 市場規模 (2032) | 816.29 百万米ドル |
| 成長率 (2027 - 2032) | 6.25 % |
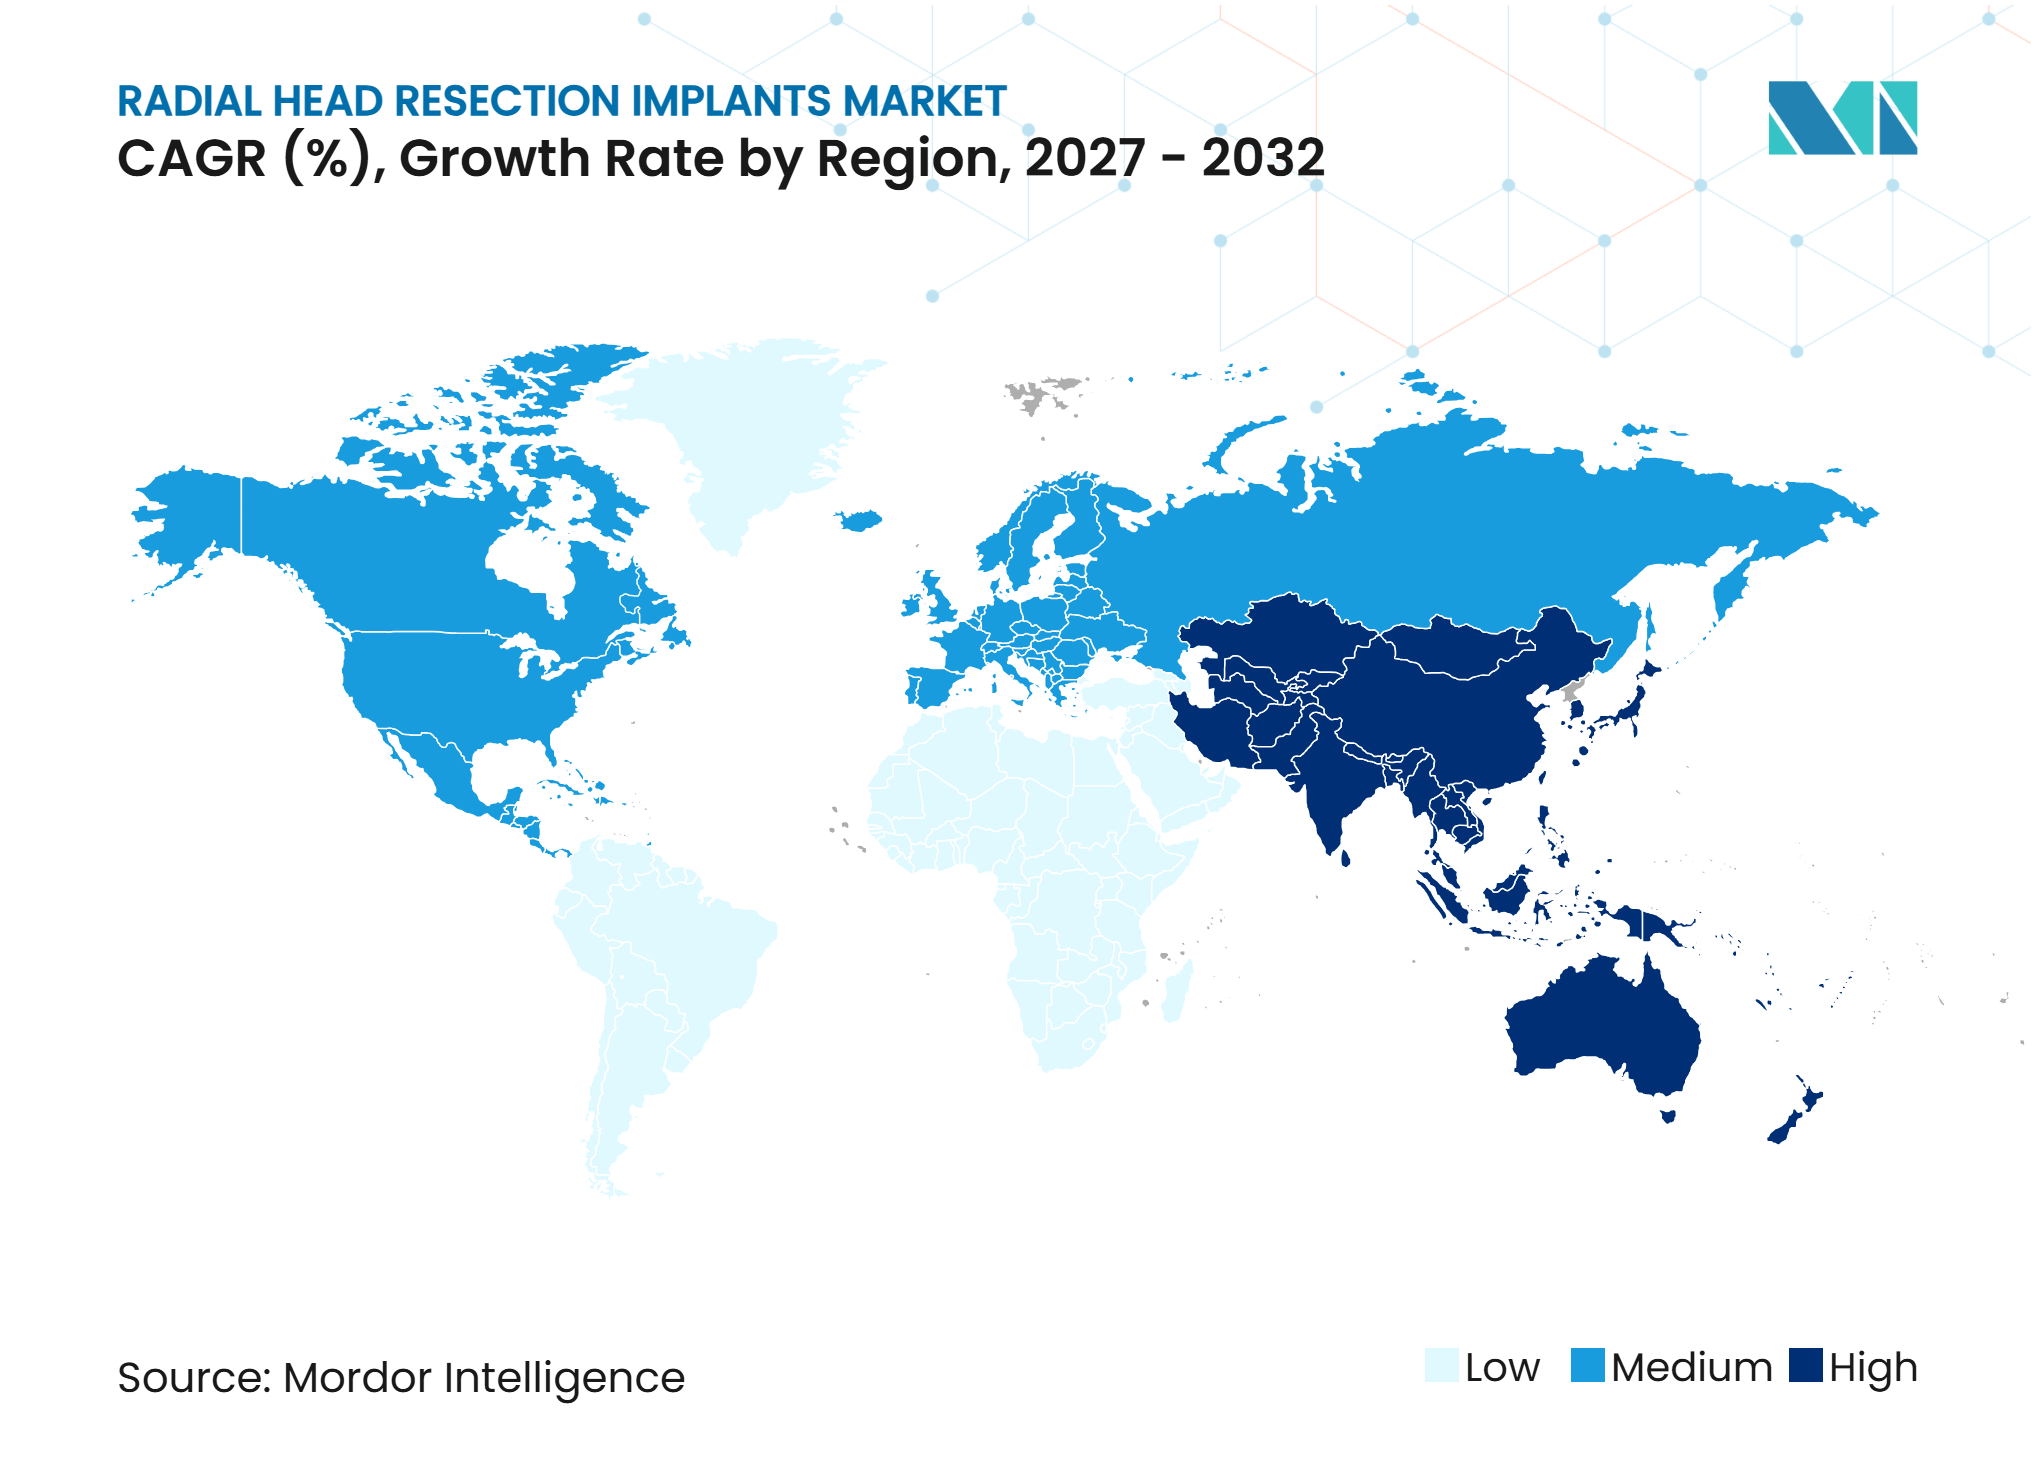
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる橈骨頭切除インプラント市場分析
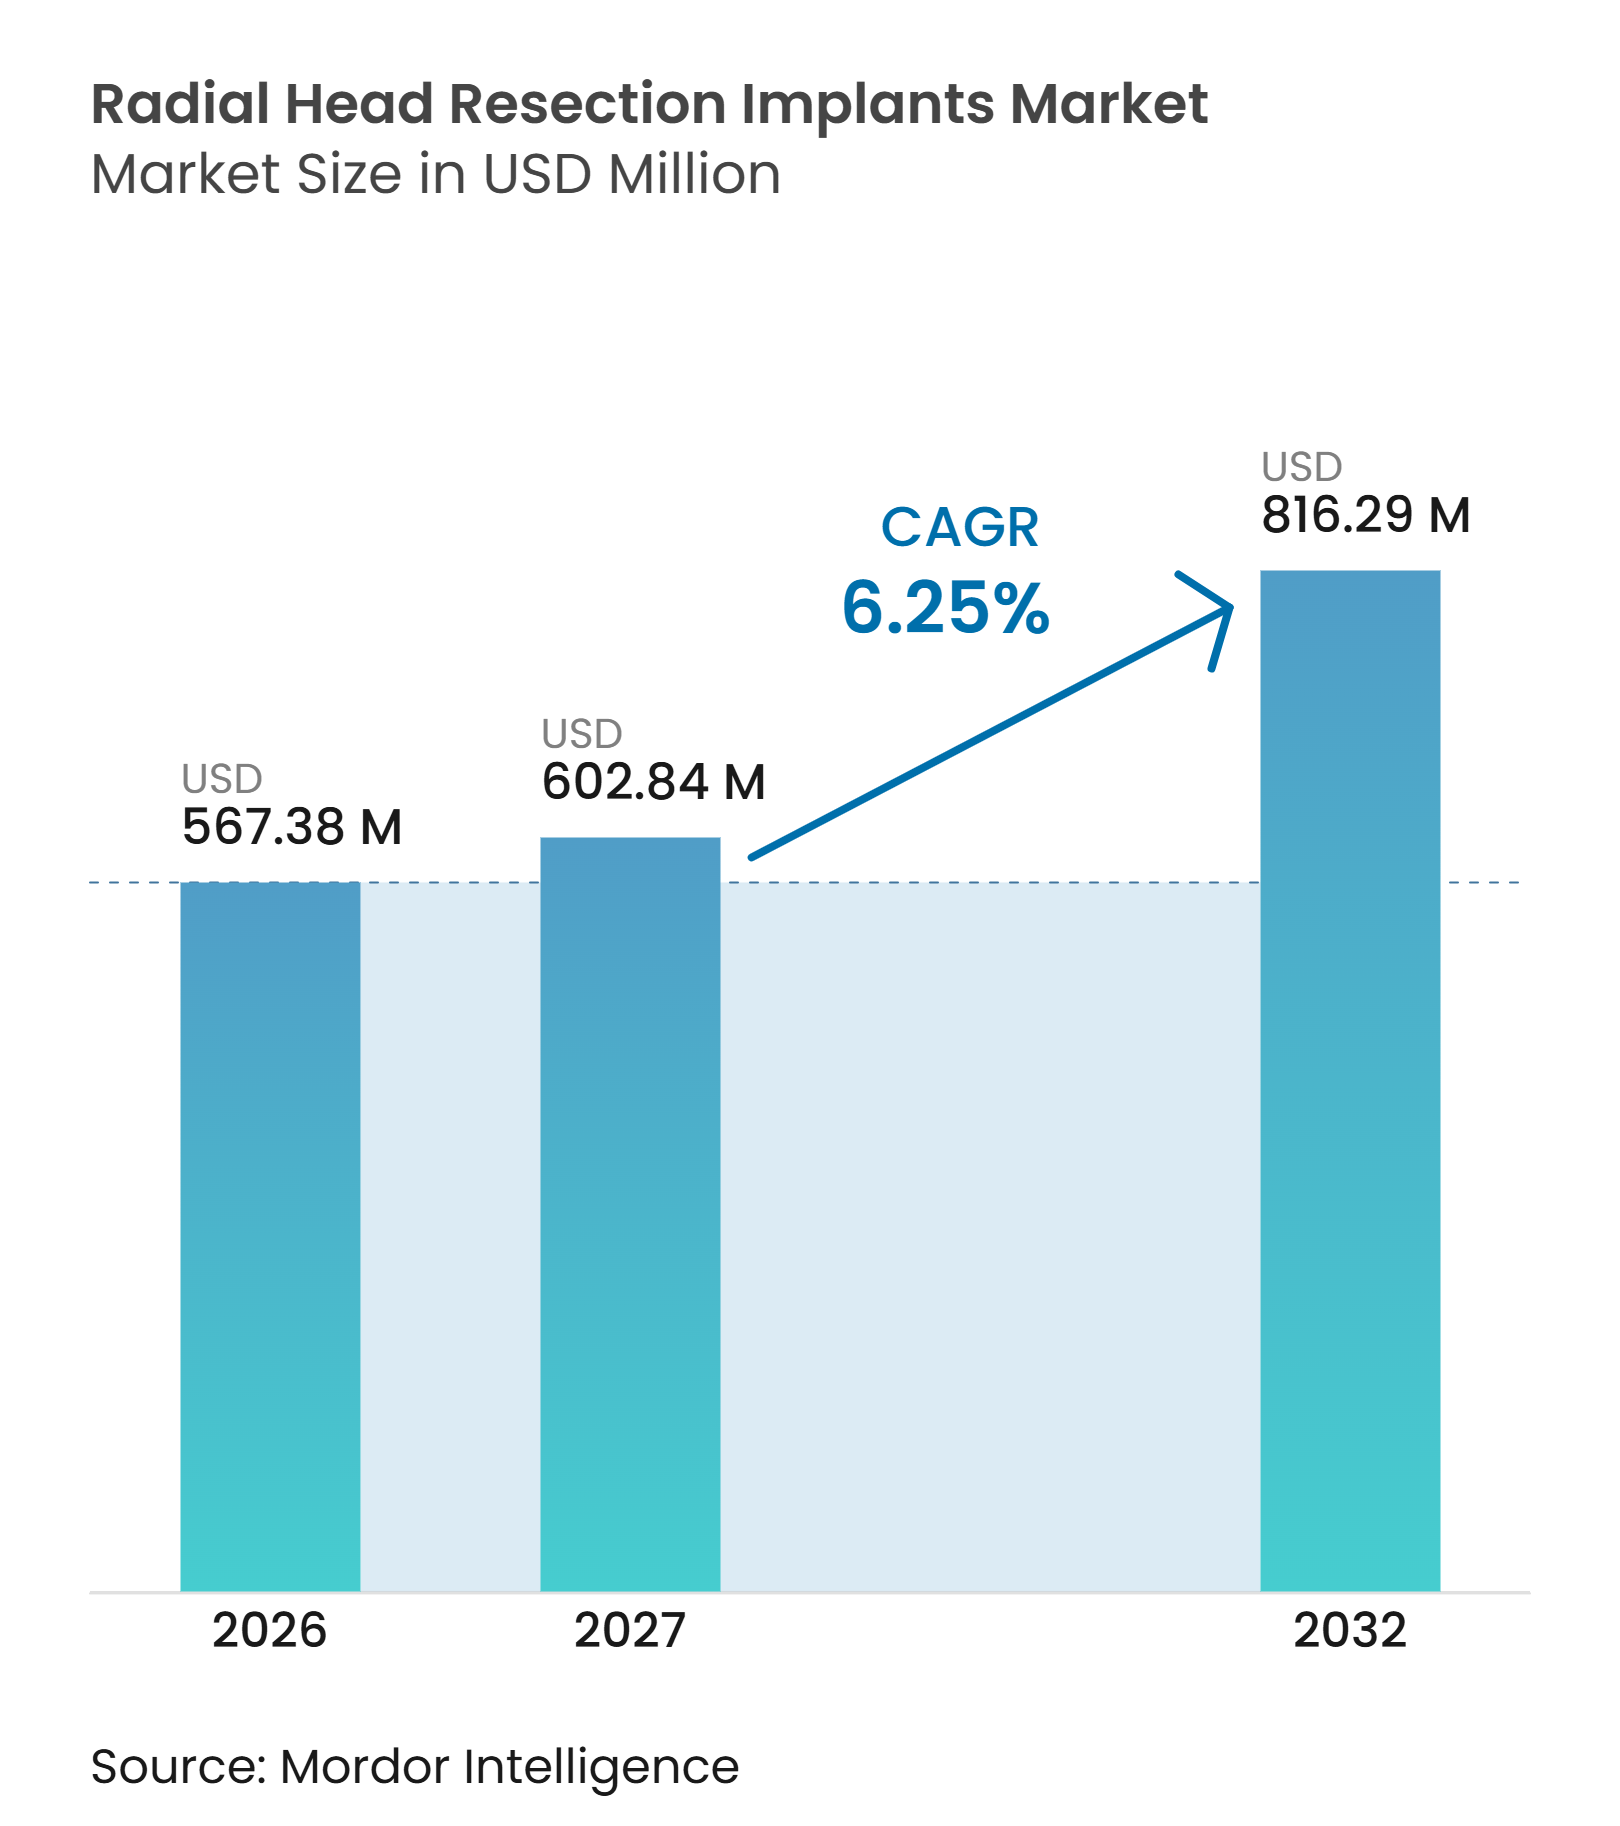
橈骨頭切除インプラント市場規模は、2026年の567.38 ミリオン 米ドルから2027年には602.84 ミリオン 米ドルに成長し、2027年〜2032年の6.25% CAGRで2032年までに816.29 ミリオン 米ドルに達すると予測されています。
修復不可能なメイソンIII型およびIV型骨折は、固定よりも置換が必要となることが多いため、引き続き手術需要を支えています。橈骨頭関節形成術は、ABOS試験受験者の症例数において固定術を上回っており、複雑骨折における置換術へのシフトが継続していることを裏付けています。メーカーは、様々な解剖学的構造や再置換ニーズに対応できるモジュラーシステム、代替ベアリングサーフェス、および固定オプションを提供することで対応しています。橈骨頭切除インプラント市場は、再置換リスク、専門医へのアクセスの不均一さ、および病院が確立されたシステムを優先する傾向を促すエビデンスの不足といった制約にも直面しています。
主要レポートのポイント
- 製品アーキテクチャ別では、モジュラーインプラントが2026年の収益の52.3%を占め、モノブロックインプラントは2032年にかけて8.5%のCAGRで成長すると予測されています。
- インプラント極性別では、単極インプラントが2026年の市場の58.8%を占め、双極インプラントは2032年にかけて8.8%のCAGRで成長すると予測されています。
- 材料別では、コバルトクロム合金が2026年の市場の32.7%を占め、パイロカーボンは2032年にかけて9.1%のCAGRで成長すると予測されています。
- インプラントサイズ別では、20〜25mmの範囲が2026年の市場の55.7%を占め、2032年にかけて9.8%のCAGRで成長すると予測されています。
- 用途別では、一次橈骨頭置換が2026年の市場の38.8%を占め、再置換橈骨頭置換は2032年にかけて9.7%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年の市場の62.5%を占め、整形外科専門クリニックは2032年にかけて9.5%のCAGRで成長すると予測されています。
- 地域別では、北が2026年の市場の42.6%を占め、アジア太平洋地域は2032年にかけて7.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 修復不可能な粉砕橈骨頭骨折の発生率の上昇 | 1.70% | グローバル、北米およびアジア太平洋に集中 | 短期(2年以内) |
| 複雑な肘関節不安定性における橈骨頭関節形成術の利用増加 | 1.30% | 北米および欧州連合 | 中期(2〜4年) |
| 解剖学的・モジュラーインプラントシステムへのシフト | 1.40% | グローバル | 中期(2〜4年) |
| 軟骨保護型および多孔性固定技術への需要 | 0.80% | 北米、欧州連合、アジア太平洋コア | 長期(4年以上) |
| 術中サイジングおよびアライメント技術の利用増加 | 0.60% | 北米、欧州連合 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
修復不可能な粉砕橈骨頭骨折の発生率の上昇
橈骨頭骨折は、粉砕損傷が常に確実に再建できるわけではないため、橈骨頭切除インプラント市場に明確な臨床的基盤を生み出しています。2025年のレジストリ研究では、橈骨頭骨折症例の25.9%に肘関節脱臼が併発しており、関節安定性を回復させる手術の必要性が高まっていることが報告されています[1]。複雑な損傷パターンは、骨折単独の治療ではなく、靭帯の完全性、前腕の安定性、および近位橈骨移動のリスクを考慮することを外科医に求めます。これは、固定術によって安定した機能的な橈骨頭関節関係を維持できない場合に関節形成術が選択されることを支持します。同様の損傷負荷は、成熟した外傷システムおよび拡大する整形外科センター全体での需要を支えています。また、時間的制約のある外傷手術中に選択できる製品の入手可能性、外科的トレーニング、およびインプラントオプションの重要性を高めています。
複雑な肘関節不安定性における橈骨頭関節形成術の利用増加
橈骨頭関節形成術は、恐ろしい三徴候損傷またはエセックス・ロプレスティ病変において橈骨頭が前腕の安定性に与する必要がある場合に、ますます使用されるようになっています。3,159例の外科的症例を対象とした2026年の集団ベースコホート研究では、関節形成術は10年累積再手術発生率が10.4%であり、観血的整復内固定術の15.8%と比較して低いことが示されました[2]。この臨床結果は、骨折固定術が持続的な安定性を提供できない可能性が高い症例における置換術の役割を強化しています。橈骨頭切除インプラント市場は、臨床的意思決定において長期的な再手術リスクがより重視されることで恩恵を受けます。重篤な損傷に対して関節形成術を受ける若年患者は、より長期間にわたるフォローアップが必要となる場合もあり、製品ライフサイクルに関連した再置換計画が重要になります。したがって、商業的機会は一次外傷手術を超えて、困難な再置換手術を支援するシステムにまで広がります。
解剖学的・モジュラー・アライメント技術へのシフト
モジュラーインプラントは、外科医がヘッドとステムを個別に選択できるため、解剖学的構造や骨折パターンに応じた術中調整が可能です。橈骨頭切除インプラント市場は、特に重篤な骨折脱臼を管理する三次外傷センターにおいて、この柔軟性の必要性によって形成されています。2025年の長期研究では、ルーズフィットモジュラーインプラントの生存率が100%であったのに対し、プレスフィットモジュラーシステムでは14.5年時点で92.1%であったことが報告されています。Arthrexは2026年7月に、プレスフィットおよびフリーフローティングステムオプションを備えたモジュラー固定軸コバルトクロムモリブデン橈骨頭置換システムのFDA認可を取得しました。患者固有の器具も、2025年の研究において全肘関節形成術での臨床転帰の改善を示しており、肘関節再建における計画・アライメントツールのより広範な使用を支持しています。これらの進展は、様々な解剖学的構造を管理する外科医のオプションを維持しながら、サイジング決定を簡素化するシステムを支持しています。
軟骨保護型および多孔性固定技術への需要
代替材料および固定コンセプトは、硬いインプラント表面と剛性ステムが固有の上腕骨小頭および周囲の骨に影響を与える可能性があるという懸念に対処しています。パイロカーボンの弾性率は17〜21 GPaであり、提供された臨床エビデンスで皮質骨に引用されている15〜25 GPaの範囲に近い値です。2025年の330例のパイロカーボン橈骨頭関節形成術の系統的レビューでは、インプラント関連の再置換率が6.4%、症候性弛緩が1.5%の症例で報告されました。2025年の研究では、相互連結多孔性橈骨頭ステム周囲の骨吸収が低いことも報告されており、多孔性構造が固定戦略において果たす役割を示しています。合成軟骨およびポリマー設計は、固有軟骨との硬い表面接触を減らすことを目指しており、従来の金属製再建における臨床的懸念に対処しています。したがって、橈骨頭切除インプラト市場は、不必要な手術的複雑さを加えることなく軟骨接触と固定に対処する設計を評価する可能性が高いです。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 弛緩、硬直、および上腕骨小頭侵食による再置換リスク | -0.9% | グローバル | 短期(2年以内) |
| インプラント設計全体にわたる長期比較エビデンスの不足 | -0.7% | グローバル | 中期(2〜4年) |
| インプラントの入手可能性と習熟度への外科医の依存 | -0.5% | グローバル、特に非三次医療施設 | 中期(2〜4年) |
| 新興市場における限られた償還と専門医へのアクセス | -0.8% | アジア太平洋(中国・日本を除く)、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
弛緩、硬直、および上腕骨小頭侵食による再置換リスク
再置換リスクは、転帰がステム選択、インプラントサイズ、外科的手技、および患者の解剖学的構造に依存するため、実際的な制約として残っています。4,467肘を対象とした2026年のメタ分析では、フォローアップ期間調整前の再置換率はルーズフィットステムで3.4%、プレスフィットステムで8.0%であることが報告されました[3]。同じエビデンスは、フォローアップ期間を考慮した後に見かけ上の生存優位性が消失したことを示しており、単純な設計上の主張に対して注意を促しています。硬直、疼痛、弛緩、および軟骨摩耗は、特にサイジングやアライメントが適切でない場合に追加手術を必要とする可能性があります。この臨床的感受性は、肘関節再建を定期的に行うセンター以外での使用を制限する可能性があります。また、過剰充填や不安定な再建を回避するためのトライアルシステム、教育、および設計機能への需要を支持しています。
エビデンス、外科医の習熟度、償還、および専門医アクセスの制約
長期比較エビデンスが限られているため、外科医や病院の購買担当者は、慣れ親しんだシステムから新しい設計に移行する明確な理由をほとんど持てません。2025年のメタ分析では、設計が異なるにもかかわらず、単極インプラントと双極インプラントの間で再置換率や機能的転帰に有意差は認められませんでした。したがって、病院は、より高い価格の新しいシステムに明確に優れた長期エビデンスがない場合、既存製品を標準化することができます。外科医の習熟度も重要であり、低ボリュームの施設では、複雑な再置換症例に必要なインプラント在庫や技術的経験を維持できない場合があります。償還の制約と不完全な専門医アクセスは、いくつかの新興市場での治療の利用可能性を狭めています。これらの要因により、橈骨頭切除インプラント市場において、材料の新規性と同様に、臨床エビデンス、販売代理店のサポート、および使いやすい器具が重要になっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品アーキテクチャ別:
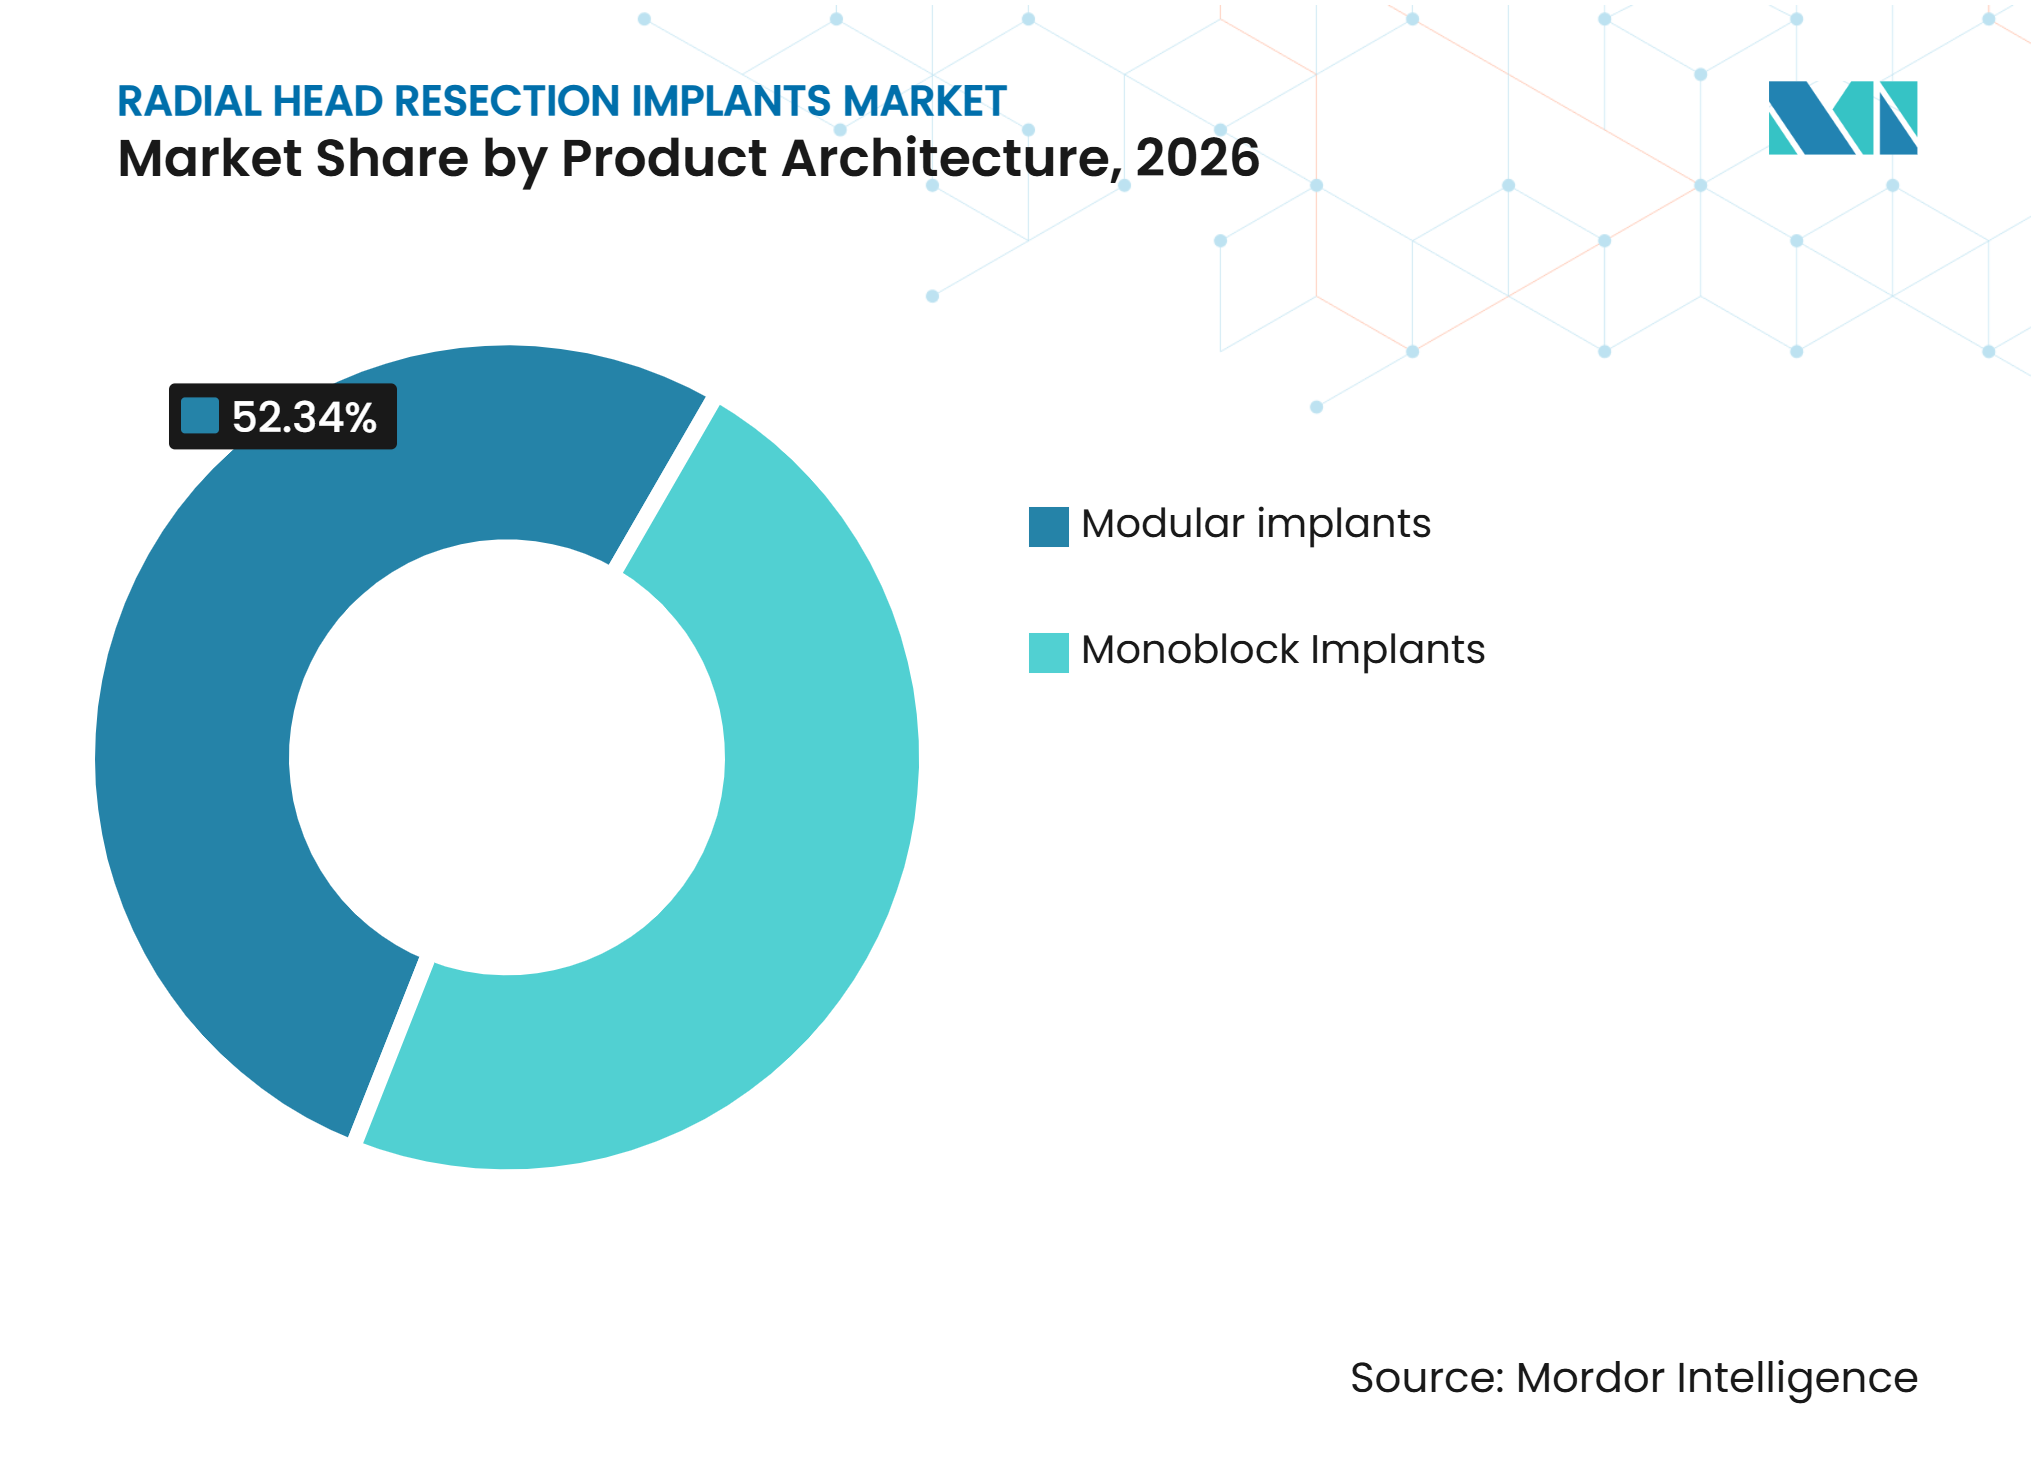
モジュラー設計がリード、モノブロックが加速モジュラーインプラントは2026年の収益の52.3%を占め、橈骨頭切除インプラント市場シェアにおいてリーディングポジションを確立しいます。ヘッドとステムのコンポーネントを個別に選択できるため、外科医は手術中に骨折した解剖学的構造の不確実性に対応しながら、フィットを調整し、長さを回復させることができます。この機能は、ランドマークが破壊され、元の骨頭が直接ガイドとして有用でない可能性がある粉砕骨折において特に重要です。幅広いモジュラーポートフォリオはまた、各症例の中核的な外科的ワークフローやトレーニング経路を変更することなく、様々な外傷症例に対応するための病院管理を支援します。AcumedのAnatomic Radial Head Solutions 2は924種類のヘッドとステムの組み合わせを提供し、StrykerのEvolve Prolineは324種類の組み合わせを提供しており、広範なサイズと構成の選択肢に置かれる価値を示しています。
モノブロックインプラントは2032年にかけて8.5%のCAGRで成長すると予測されています。一体型構造はモジュラー接合部をなくし、使用中のフレッティングやコンポーネント解離に関する懸念を軽減する可能性があります。この設計はまた、手術に必要なトレイ、器具、および組み立て手順の数を減らすことができ、時間的制約のある外傷ケアにおいて重要となる場合があります。DePuy Synthesのモノブロックルーズフィットシステムを使用した19例の患者を対象とした2026年の研究では、平均14.9ヶ月のフォローアップ時点でメイヨー肘関節機能スコアが90点、再置換なしであることが報告されました。提供された臨床レビューはまた、選択された患者においてルーズフィットアプローチが剛性ステム固定に関する懸念が少ないことと関連付けています。橈骨頭切除インプラント産業において、モノブロックシステムは、低い器具要求、アクセスしやすい価格設定、および直接的なワークフローが最も重要な場合に支持されています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
インプラント極性別:
単極が優位、双極が複雑な不安定性で増加単極インプラントは2026年の収益の58.8%を占め、最大の極性カテゴリーとなっています。確立された臨床歴とより簡単な植込みアプローチが、単純な急性メイソンIII型骨折症例での継続的な使用を支持しています。809例の患者を対象とした2025年のメタ分析では、単極システムと双極システムのメイヨー肘関節機能スコアはそれぞれ86.7点と87.4点と同様であることが報告されました。また、単極デバイスの再置換率4.1%と双極デバイスの6.6%は統計的に同様であることも報告されました。これらの知見は、外科医が橈骨頭切除インプラント市場において、慣れ親しんだ器具、公表された臨床経験、予測可能な手術室での手順、および確立された外傷購買チャネルを通じた直接的な入手可能性を備えた従来の固定軸再建を好む場合の単極製品の継続的な役割を支持しています。
双極インプラントは2032年にかけて8.8%のCAGRで成長すると予測されています。その関節運動は、恐しい三徴候損傷やエセックス・ロプレスティ病変を含む複雑な不安定性症例において前腕の回転に対応できます。この機能的な区別は、損傷の重篤度が計画された再建において回転への対応を特に重要にする場合に、双極システムに位置を与えます。64例の双極橈骨頭関節形成術患者を対象とした2025年の研究では、平均オックスフォード肘関節スコアが88点、患者満足度が高いことが報告されました。セメント固定双極ジュデ人工関節の別の2025年長期研究では、患者満足度90%、平均メイヨー肘関節機能スコア89点が報告されました。このエビデンスは、橈骨頭切除インプラント市場において、外科医が回転への対応、安定性評価、および多構造損傷パターンに適した構造を優先する可能性がある複雑な肘関節不安定性を治療するセンターで双極製品が検討されるようになっている理由を説明するのに役立っています。
材料別:
コバルトクロムがリード、パイロカーボンが最速成長コバルトクロム合金は2026年の収益の32.7%を占め、確立された製造プロセスと主要なインプラントプラットフォーム全体での使用によって支持されています。この材料は、メーカーと外科医がその機械的特性と器具の互換性について長い経験を持っているため、橈骨頭関節面において一般的なままです。Arthrexの2026年FDA認可システムは、2種類のステム選択肢を備えたコバルトクロムモリブデンコンポーネントを使用しています。チタンは、その低い弾性率が応力遮蔽を軽減する取り組みを支援できるため、ステム構造において重要な役割を維持しています。ステンレス鋼は低価格の外傷システムにおいて引き続き関連性がありますが、橈骨頭切除インプラント市場のサプライヤーが器具の互換性、材料のポジショニング、およびより広範なインプラント構成へのアクセスを強調するプレミアム関節形成術アプリケーションではその重要性は低くなっています。
パイロカーボンは2032年にかけて9.1%のCAGRで成長すると予測されており、提供された推定値の中で最も高い材料成長率です。その材料特性は、インプラントと周囲の骨との不一致を軽減することを目的とした設計に関連性をもたらしています。提供されたエビデンスベースはまた、固有軟骨との有害な相互作用を制限するインプラント表面への臨床的関心を特定しています。合成軟骨およびポリマー設計は、インプラントの安定性を損なうことなく固有軟骨に対する接触面を変えることを目指しているため、新興の代替手段を表しています。多孔性チタンステムは、メーカーが過度に剛性の高い荷重伝達なしに固定を求めるため、橈骨頭切除インプラント市場のもう一つの材料経路を形成しています。
インプラントサイズ別:
20〜25mmがボリュームを確保し成長をリード20〜25mmの範囲は2026年の収益の55.7%を占め、2032年にかけて9.8%のCAGRで成長すると予測されています。この組み合わせにより、20〜25mmの範囲は提供されたセグメンテーションにおいて最大かつ最速成長のインプラントサイズカテゴリーとなっています。この範囲は一般的に必要とされる成人サイジングと一致しており、病院および専門施設で治療される日常的な外傷症例の広い部分に対応しています。2025年のレジストリ研究では、骨折パターンが不安定性と合併損傷を頻繁に伴うことが示されており、再建中の正確なサイジングの価値が高まっています術中トライアルおよびX線透過性サイジングツールは、最終的な設置前に直接評価を可能にすることで、この中間範囲カテゴリーの使用を強化する可能性があります。
20mm未満のインプラントは、より小さな成人患者および臨床需要の限られた小児部分に対応しています。25mmを超えるインプラントは、より大きな解剖学的構造および選択された変性または外傷後の適応症に引き続き必要です。提供された臨床記録では、より大きな直径が高い再置換リスクと関連する可能性があることが指摘されており、一次手術および再置換手術中の慎重なサイジングが継続的な臨床的優先事項となっています。過剰充填を避けることへのこの重点は、最終インプラントの狭い選択肢ではなく、複数のトライアルサイズを提供するシステムへの注目を促しています。したがって、橈骨頭切除インプラント市場は、広い直径カバレッジと明確な術中意思決定サポート、アクセスしやすいトライアルコンポーネント、信頼性の高い在庫の入手可能性、および不必要なコンポーネント変更なしに安定した再建を選択するための実践的なガイダンスを組み合わせた在庫戦略から恩恵を受けます。
用途別:
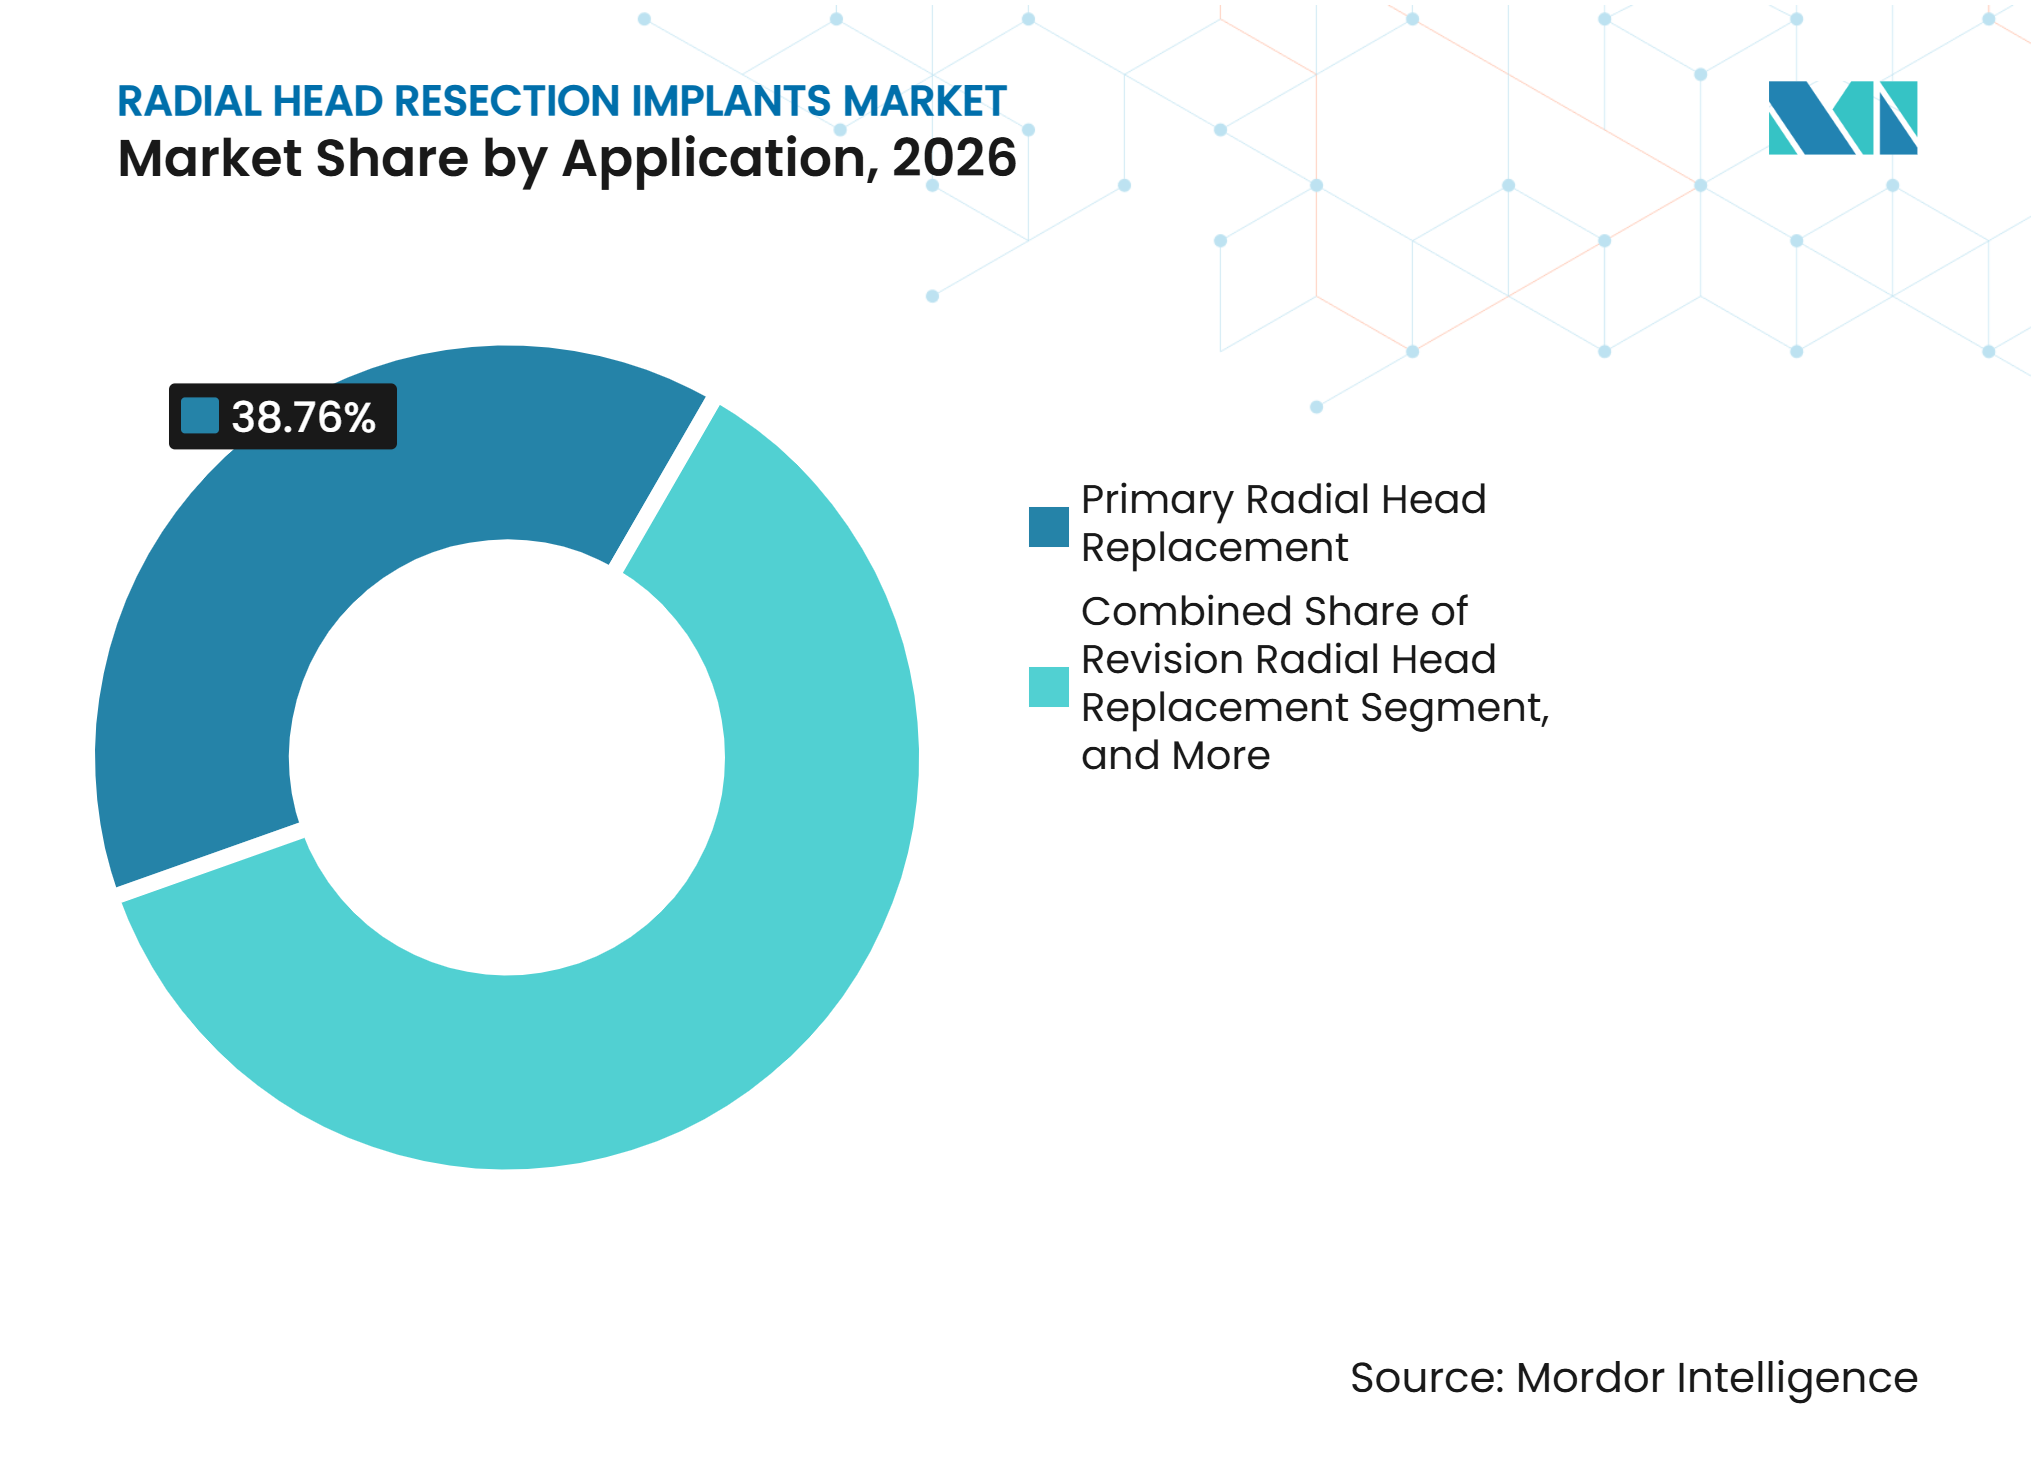
一次置換が最大、再置換が最速成長一次橈骨頭置換は2026年の収益の38.8%を占め、最大の用途として残っています。これは、再建不可能なメイソンIII型またはIV型骨折が固定ではなく安定した置換を必要とする場合に最も頻繁に使用されます。この経路は、外傷および上肢の施設における確立された外科医の習熟度、ならびに固有の骨頭を修復できない場合に安定性を回復させる広く理解されたニーズによって支持されています。2025年の観察研究では、ABOS試験受験者の間で関節形成術が外科的固定術を上回ったことが示されました。この臨床的シフトは、橈骨頭切除インプラント市場における一次置換の持続的な役割を支持しています。
再置換橈骨頭置換は2032年にかけて9.7%のCAGRで成長すると予測されています。再置換手術は、以前の手術や弛緩によって骨量が損なわれている場合に、より長いステム、より広いサイズ範囲、およびより高い柔軟性を必要とすることが多いです。集団ベースの2026年研究は、その再手術の知見が複雑な症例における関節形成術と固定術を区別したため、長期転帰へのこの焦点を支持しています。既存の上腕骨小頭病変や以前の固定術の失敗は、これらの症例を技術的に困難にし、インプラント選択を複雑にする可能性があります。再置換専用の在庫、専門的な器具、外科医教育、および損傷した骨量に対する明確なオプションを提供するサプライヤーは、最初の外傷手術を超えて競争し、橈骨頭切除インプラント市場を特徴付ける長期フォローアップニーズを支援することができます。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院がリード、専門クリニックが台頭病院は2026年の収益の62.5%を占め、多くの一次橈骨頭関節形成術手術の急性外傷プロファイルを反映しています。病院は、不安定な骨折脱臼または重大な関連損傷を持つ患者のための手術室、画像診断、麻酔、および多職種サポートを備えています。大規模な病院購買グループはまた、チーム間のばらつきを減らすことができる契約、在庫管理、および標準化された外科セットを通じてインプラント選択に影響を与えます。このチャネルは、複数のインプラントサイズ、トライアルデバイス、および再置換コンポーネントへの即時アクセスを必要とする複雑な症例において中心的な役割を維持しています。緊急症例および三次紹介がこれらの施設に集中し続けているため、病院はリーディングロールを維持しています。
整形外科専門クリニックは2032年にかけて9.5%のCAGRで成長すると予測されています。これらの施設は、より少ない手術と紹介ネットワークを中心に上肢外科医、専任スタッフ、およびインプラント在庫を集中させることができます。2025年のASES会員調査では、施設のインプラント償還が米国における整形外科アクセスへの最も地域的に変動する障壁であることが示されました。報告されたギャップは、南部の州が北東部より30パーセントポイント高かったです。クリニックの成長は、償還、紹介経路、適切な在庫へのアクセス、および患者アクセスを弱めることなく複雑な症例を管理する能力に依存しており、これらの要因が異なる医療システム全体で橈骨頭切除インプラント市場のチャネルミックスを変える可能性があります。
地域分析
北米
北米は2026年の収益の42.6%を占め、橈骨頭切除インプラント市場シェアにおいてリーディングポジションを確立しています。この地域は、高い手術ボリューム、密な整形外科専門医カバレッジ、および成熟した支払者環境を組み合わせています。米国は、外傷および上肢外科医が確立された病院および外来ネットワークを通じて専門デバイスを採用するため、新しいシステムの主要な発売場所として残っています。Arthrexは2026年7月に橈骨頭置換システムのFDA 510(k)認可を取得し、米国向けの継続的な製品開発を示しています。Medartisは2025年3月にAvenger Radial Head Systemを取得し、即座に米国での販売を開始し、肘関節外傷のオファリングを拡大しました。
アジア太平洋
アジア太平洋は2032年にかけて7.5%のCAGRで成長すると予測されており、報告された地域の中で最も高い成長率です。成長は、中国、インド、および韓国における病院容量の拡大、外傷性損傷の増加、および保険カバレッジの拡大と関連しています。インドの保険拡大は外科的ケアのより大きな潜在的支払者基盤を支持していますが、提供されたソースは橈骨頭固有のカバレッジ指標を提供していません。中国の調達環境はインプラント価格に圧力をかける一方で、外科的治療へのアクセスを増加させる可能性があります。橈骨頭切除インプラント市場は、アジア太平洋の医療システム全体の実質的な違いを反映した価格設定、トレーニング、および流通モデルを必要とするでしょう。
欧州、中東・アフリカ、および南米
欧州は重要な手術基盤として残っており、ドイツ、英国、およびフランスが地域の整形外科活動の多くを支えています。欧州の規制上の影響は、適格なデバイスの適合性評価とCEマーキングを要求する医療機器規則2017/745から来ています。ドイツの償還構造は、2025年にBVASKが報告したように、病院が高額インプラントに対してバンドル支払いと限られた回収に直面する場合に確立されたシステムを優先する可能性があります。中東・アフリカのボリュームは民間病院ネットワークと拡大する専門センターに集中しており、南米は複雑な整形外科ケアへのアクセスが拡大するにつれて段階的な機会を提供しています。
競合環境
市場集中度
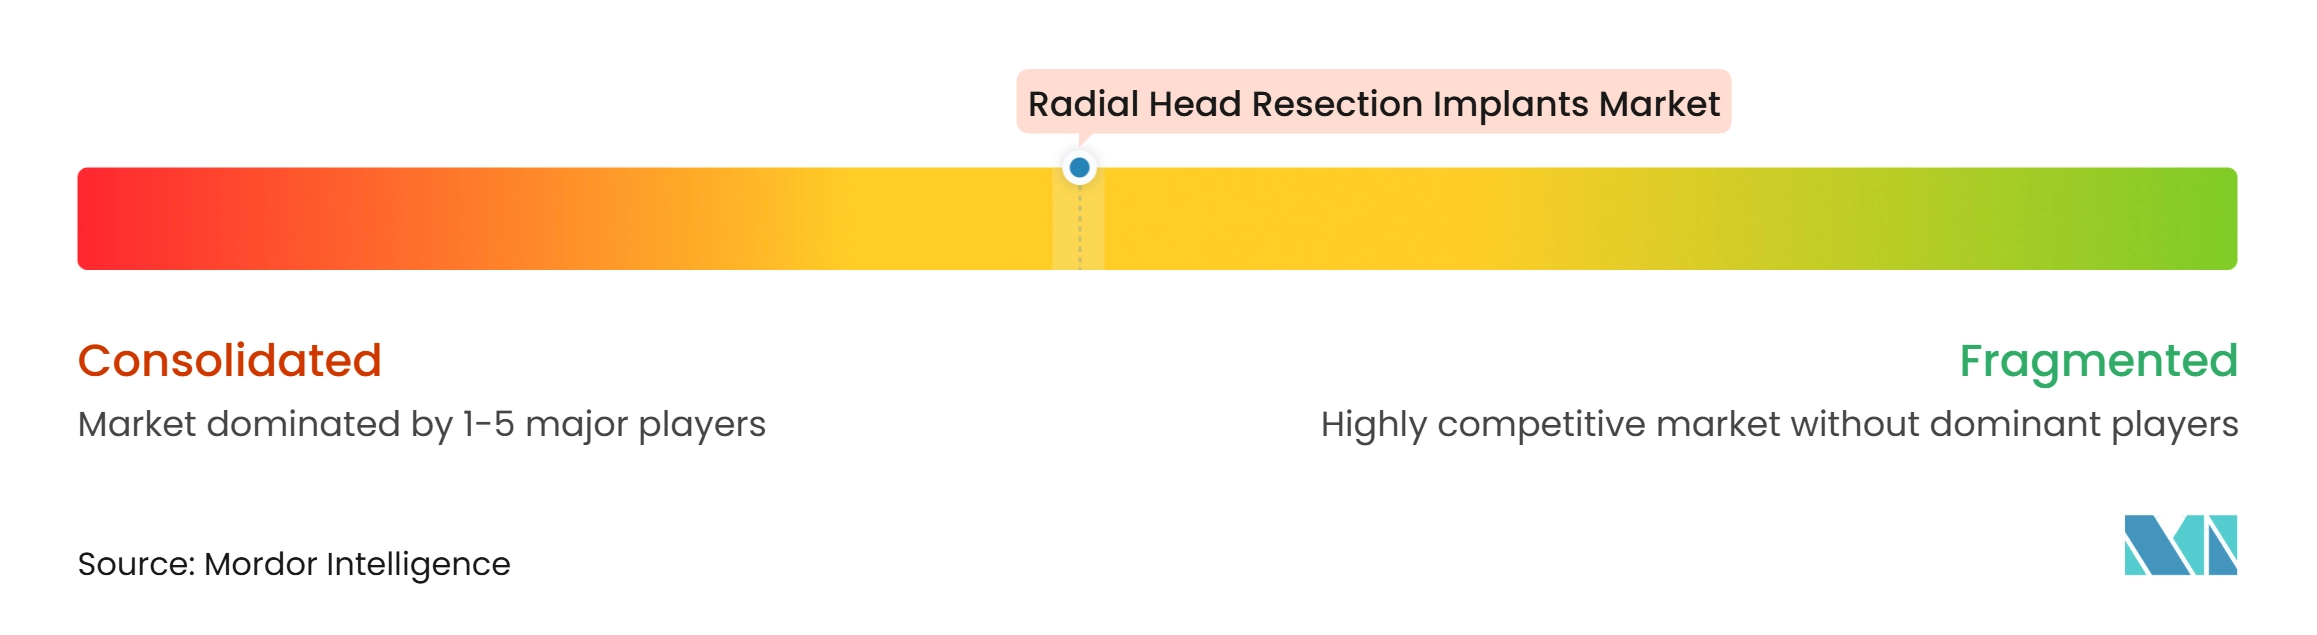
橈骨頭切除インプラント市場は中〜高度の集中度を示しています。Stryker、Acumed、Zimmer Biomet、DePuy Synthes、およびSmith & Nephewは、幅広いポートフォリオと確立された病院との関係を通じて商業収益の大部分を占めています。確立されたシステムは、複数のヘッドとステムの選択肢、外科医教育、およびより広範な外傷契約内での配置を提供できます。これらの機能は、すでに企業の器具と手術室の手順を使用している病院にとってスイッチングコストを生み出します。
Medartis、BioPoly、Adler Ortho、implantcast GmbH、およびその他の専門サプライヤーは、材料の差別化、器具設計、および地域価格設定を通じて競争しています。Medartisは2025年3月にIn2Bones GlobalからAvenger Radial Head Systemを取得し、肘関節外傷ポートフォリオに関節形成術とプレート固定オプションを追加しました。Arthrexは2026年7月にモジュラー固定軸システムのFDA認可を取得してこのカテゴリーに参入しました。この認可は、単一の製品プラットフォームにプレスフィットとフリーフローティングステムの選択肢を導入しました。企業は、インプラント材料のみで競争するのではなく、選択、サイジング、および器具において外科医を支援することで差別化を図ることができます。
橈骨頭切除インプラント市場は、再置換システム、多孔性ステム、およびデジタル計画ツールにおいてオープンな機会を持っています。2025年の多孔性ステム研究は、固定設計が製品開発の実行可能な領域として残っていることを示しています。患者固有の器具研究もまた、肘関節再建におけるより良い計画とアライメントの役割を支持しています。メーカーはFDA要件、欧州連合医療機器規則要件、およびアジア太平洋の国固有の規則を満たす必要があるため、規制要件がグローバル参入を遅らせる可能性があります。堅牢な臨床エビデンスと信頼性の高いサービスを持つサプライヤーは、病院が再置換リスクを軽減しようとする中で優位性を持つ可能性があります。
橈骨頭切除インプラント産業のリーダー
-
Johnson & Johnson MedTech
-
Stryker
-
Zimmer Biomet
-
Acumed
-
Smith & Nephew
- 注:主要企業の掲載順は順位を示すものではありません。
橈骨頭切除インプラント市場 このレポートでカバーされる企業
- Acumed
- Adler Ortho
- Arthrex
- Aston Medical
- Auxein Medical
- Beznoska
- BioPoly LLC
- ChM sp. z o.o.
- In2Bones Global, Inc.
- implantcast GmbH
- Integra LifeSciences
- Johnson & Johnson MedTech
- Medartis
- Siora Surgicals
- Skeletal Dynamics
- Smiths Group
- Stryker
- XLO Orthopaedic
- Zimmer Biomet
最近の産業開発事情 橈骨頭切除インプラント市場
- 2026年7月:Arthrex, Inc.は、デュアルステムオプションを備えたモジュラー固定軸コバルトクロムモリブデン人工関節である橈骨頭置換システムのFDA 510(k)認可(K260624)を取得しました。
- 2026年1月:Smith & Nephewは、Integrity Orthopaedicsの買収を2億2,500万 米ドルの前払いに加え、最大2億2,500万 米ドルの業績連動型支払いで完了しました。この取引は肩関節回旋筋腱板修復に焦点を当てており、より広範な上肢ポートフォリオへの投資を反映しています。
- 2025年3月:Medartis AGは、CONMED Corporationの完全子会社であるIn2Bones Global, Inc.からAvenger Radial Head Systemを取得し、即座に米国での商業販売を開始しました。
グローバル橈骨頭切除インプラント市場レポートの範囲
レポートの範囲によると、橈骨頭切除インプラントは、損傷または疾患により橈骨頭が除去された後に肘関節の橈骨頭を置換するために使用されるデバイスです。これらは肘関節の安定性を維持し、前腕と肘関節間の動作と荷重伝達を支援します。
橈骨頭切除インプラント市場は、製品アーキテクチャ、インプラント極性、材料、インプラントサイズ、用途、エンドユーザー、および地域にセグメント化されています。製品アーキテクチャ別では、市場はモジュラーインプラントとモノブロックインプラントにセグメント化されています。モジュラーインプラントセグメントはさらに、標準モジュラーインプラント、解剖学的モジュラーインプラント、および再置換モジュラーインプラントに二分されています。インプラント極性別では、市場は単極インプラントと双極インプラントにセグメント化されています。材料別では、市場はコバルトクロム合金、チタン合金、ステンレス鋼、熱分解炭素、および合成軟骨・ポリマーベース材料にセグメント化されています。インプラントサイズ別では、市場は20mm未満、20〜25mm、および25mm超にセグメント化されています。用途別では、市場は一次橈骨頭置換、再置換橈骨頭置換、橈骨頭切除後の置換、および変性または外傷後障害に対する置換にセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、および整形外科専門クリニックにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、グローバルの主要地域全体の17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| モジュラーインプラント | 標準モジュラーインプラント |
| 解剖学的モジュラーインプラント | |
| 再置換モジュラーインプラント | |
| モノブロックインプラント |
| 単極インプラント |
| 双極インプラント |
| コバルトクロム合金 |
| チタン合金 |
| ステンレス鋼 |
| パイロカーボン |
| 合成軟骨・ポリマーベース材料 |
| 20mm未満 |
| 20〜25mm |
| 25mm超 |
| 一次橈骨頭置換 |
| 再置換橈骨頭置換 |
| 橈骨頭切除後の置換 |
| 変性または外傷後障害に対する置換 |
| 病院 |
| 外来手術センター |
| 整形外科専門クリニック |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品アーキテクチャ別 | モジュラーインプラント | 標準モジュラーインプラント |
| 解剖学的モジュラーインプラント | ||
| 再置換モジュラーインプラント | ||
| モノブロックインプラント | ||
| インプラント極性別 | 単極インプラント | |
| 双極インプラント | ||
| 材料別 | コバルトクロム合金 | |
| チタン合金 | ||
| ステンレス鋼 | ||
| パイロカーボン | ||
| 合成軟骨・ポリマーベース材料 | ||
| インプラントサイズ別 | 20mm未満 | |
| 20〜25mm | ||
| 25mm超 | ||
| 用途別 | 一次橈骨頭置換 | |
| 再置換橈骨頭置換 | ||
| 橈骨頭切除後の置換 | ||
| 変性または外傷後障害に対する置換 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 整形外科専門クリニック | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年における橈骨頭切除インプラントの予測値はいくらですか?
橈骨頭切除インプラント市場は、2027年の602.8 ミリオン 米ドルから2032年までに816.3 ミリオン 米ドルに達すると予測されており、6.2%のCAGRです。この推定は、複雑な外傷ケアでの継続的な使用、再置換対応システムへの高まるニーズ、および重篤で不安定な肘関節損傷において固定術だけでは再建できない解剖学的構造を外科医が管理できる設計への需要を反映しています。
橈骨頭切除インプラントの最大シェアを持つ製品アーキテクチャはどれですか?
モジュラーインプラントは2026年の収益の52.3%をリードしており、外科医が手術中にヘッドとステムを個別に選択できるためです。その構成範囲はまた、様々な解剖学的構造、複雑な骨折パターン、再置換計画、および時間的制約のある手術室での手術中のヘッドとステムの組み合わせの実用的な選択をサポートしています。
複雑な骨折に対する橈骨頭関節形成術手術が増加しているのはなぜですか?
関節形成術は再建が安定性を回復できない場合にますます選択されており、2026年のコホート研究では固定術よりも10年再手術発生率が低いことが示されました(Journal of Shoulder and Elbow Surgery)。これは、橈骨頭が前腕サポートに寄与し、外科医が骨再建、靭帯管理、安定性、および多くの患者の長い術後期間にわたる予想される機能回復のバランスを取る必要がある複雑な不安定性損傷において特に重要です。
橈骨頭インプラントで最も速く成長すると予想される材料はどれですか?
パイロカーボンは2032年にかけて9.1%のCAGRで成長すると予測されており、軟骨接触と荷重伝達をより良対処できる可能性のある材料への関心によって支持されています。多孔性チタンおよび合成軟骨コンセプトもまた、固有軟骨との固定と接触に対処することを目的としたアプローチを含む、従来の硬い表面設計に対する代替手段をサプライヤーが模索していることを示しています。
2032年にかけて最も速く成長すると予想される地域はどこですか?
アジア太平洋は7.5%のCAGRで最も高い地域成長を記録すると予測されており、病院容量の拡大と整形外科ケアへのより広いアクセスによって支持されています。地域の調達、償還、トレーニング、および規制経路が需要が手術ボリュームに転換する速度を決定し、サプライヤーのサービスモデルは地域全体の病院能力の大きな違いを考慮する必要があります。
橈骨頭インプラントを使用するサプライヤーと病院の主要なリスクは何ですか?
再置換リスク、限られた長期比較エビデンス、不均一な専門医アクセス、および償還の制約が新しいシステムの採用を遅らせる可能性があります。慎重なサイジング、適切な固定、実践的な外科医トレーニング、および信頼性の高い在庫管理は、特に複雑な損傷が高ボリュームの三次整形外科センター以外で管理される場合に、重要なリスク管理措置として残っています。