
Taille et Part du Marché des Implants de Résection de la Tête Radiale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 602.84 Millions de dollars américains |
| Taille du Marché (2032) | 816.29 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.25 % |
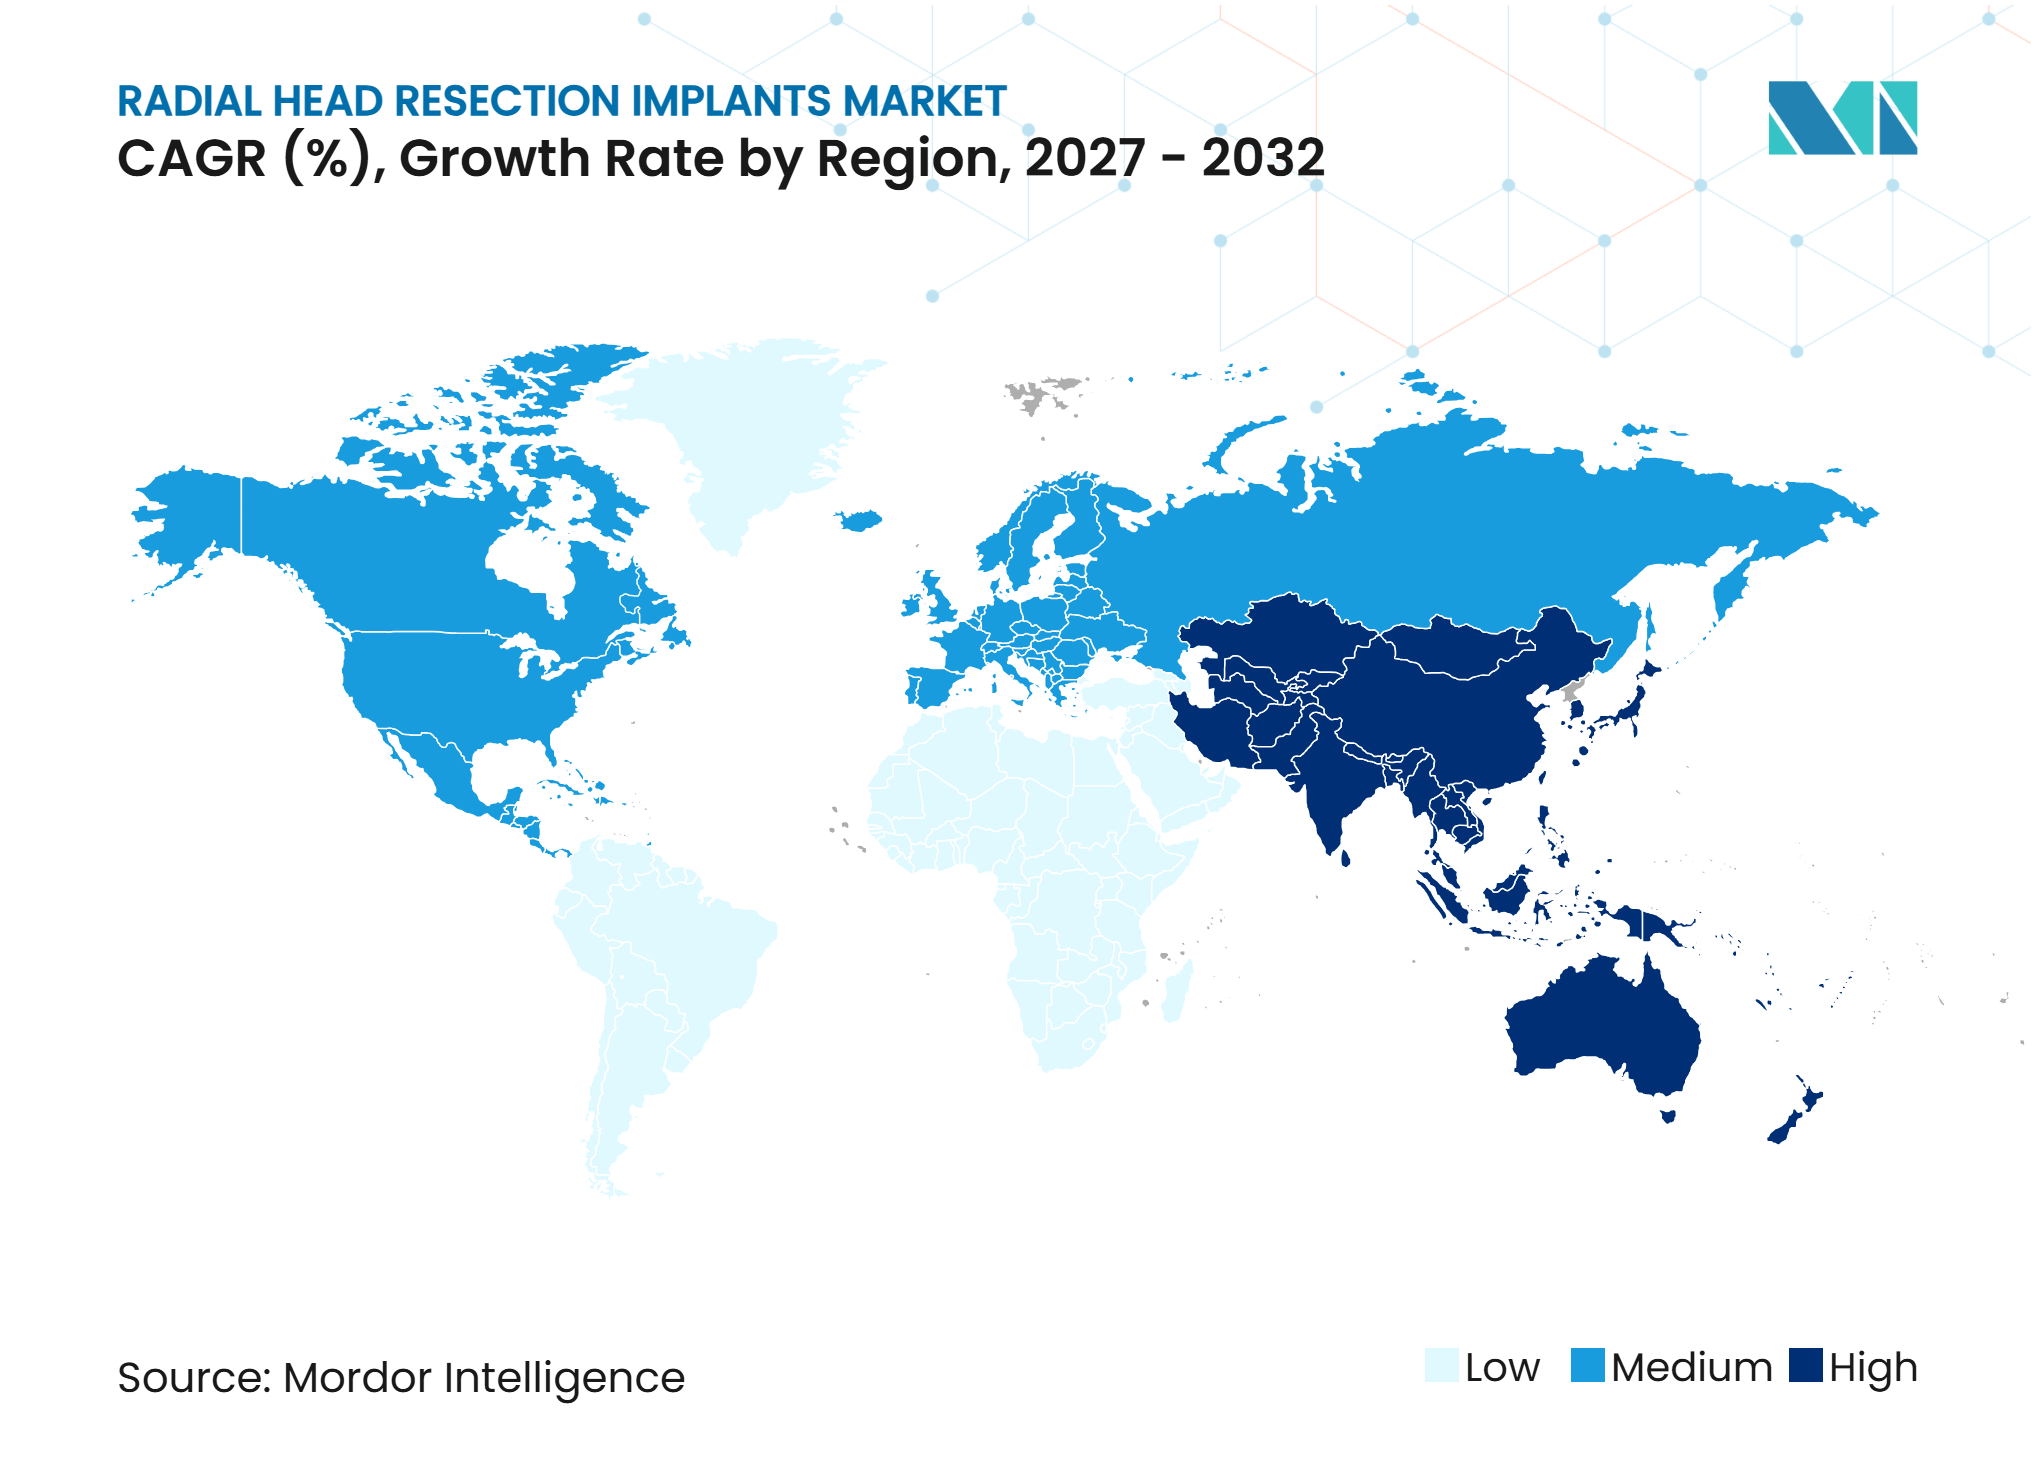
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Implants de Résection de la Tête Radiale par Mordor Intelligence
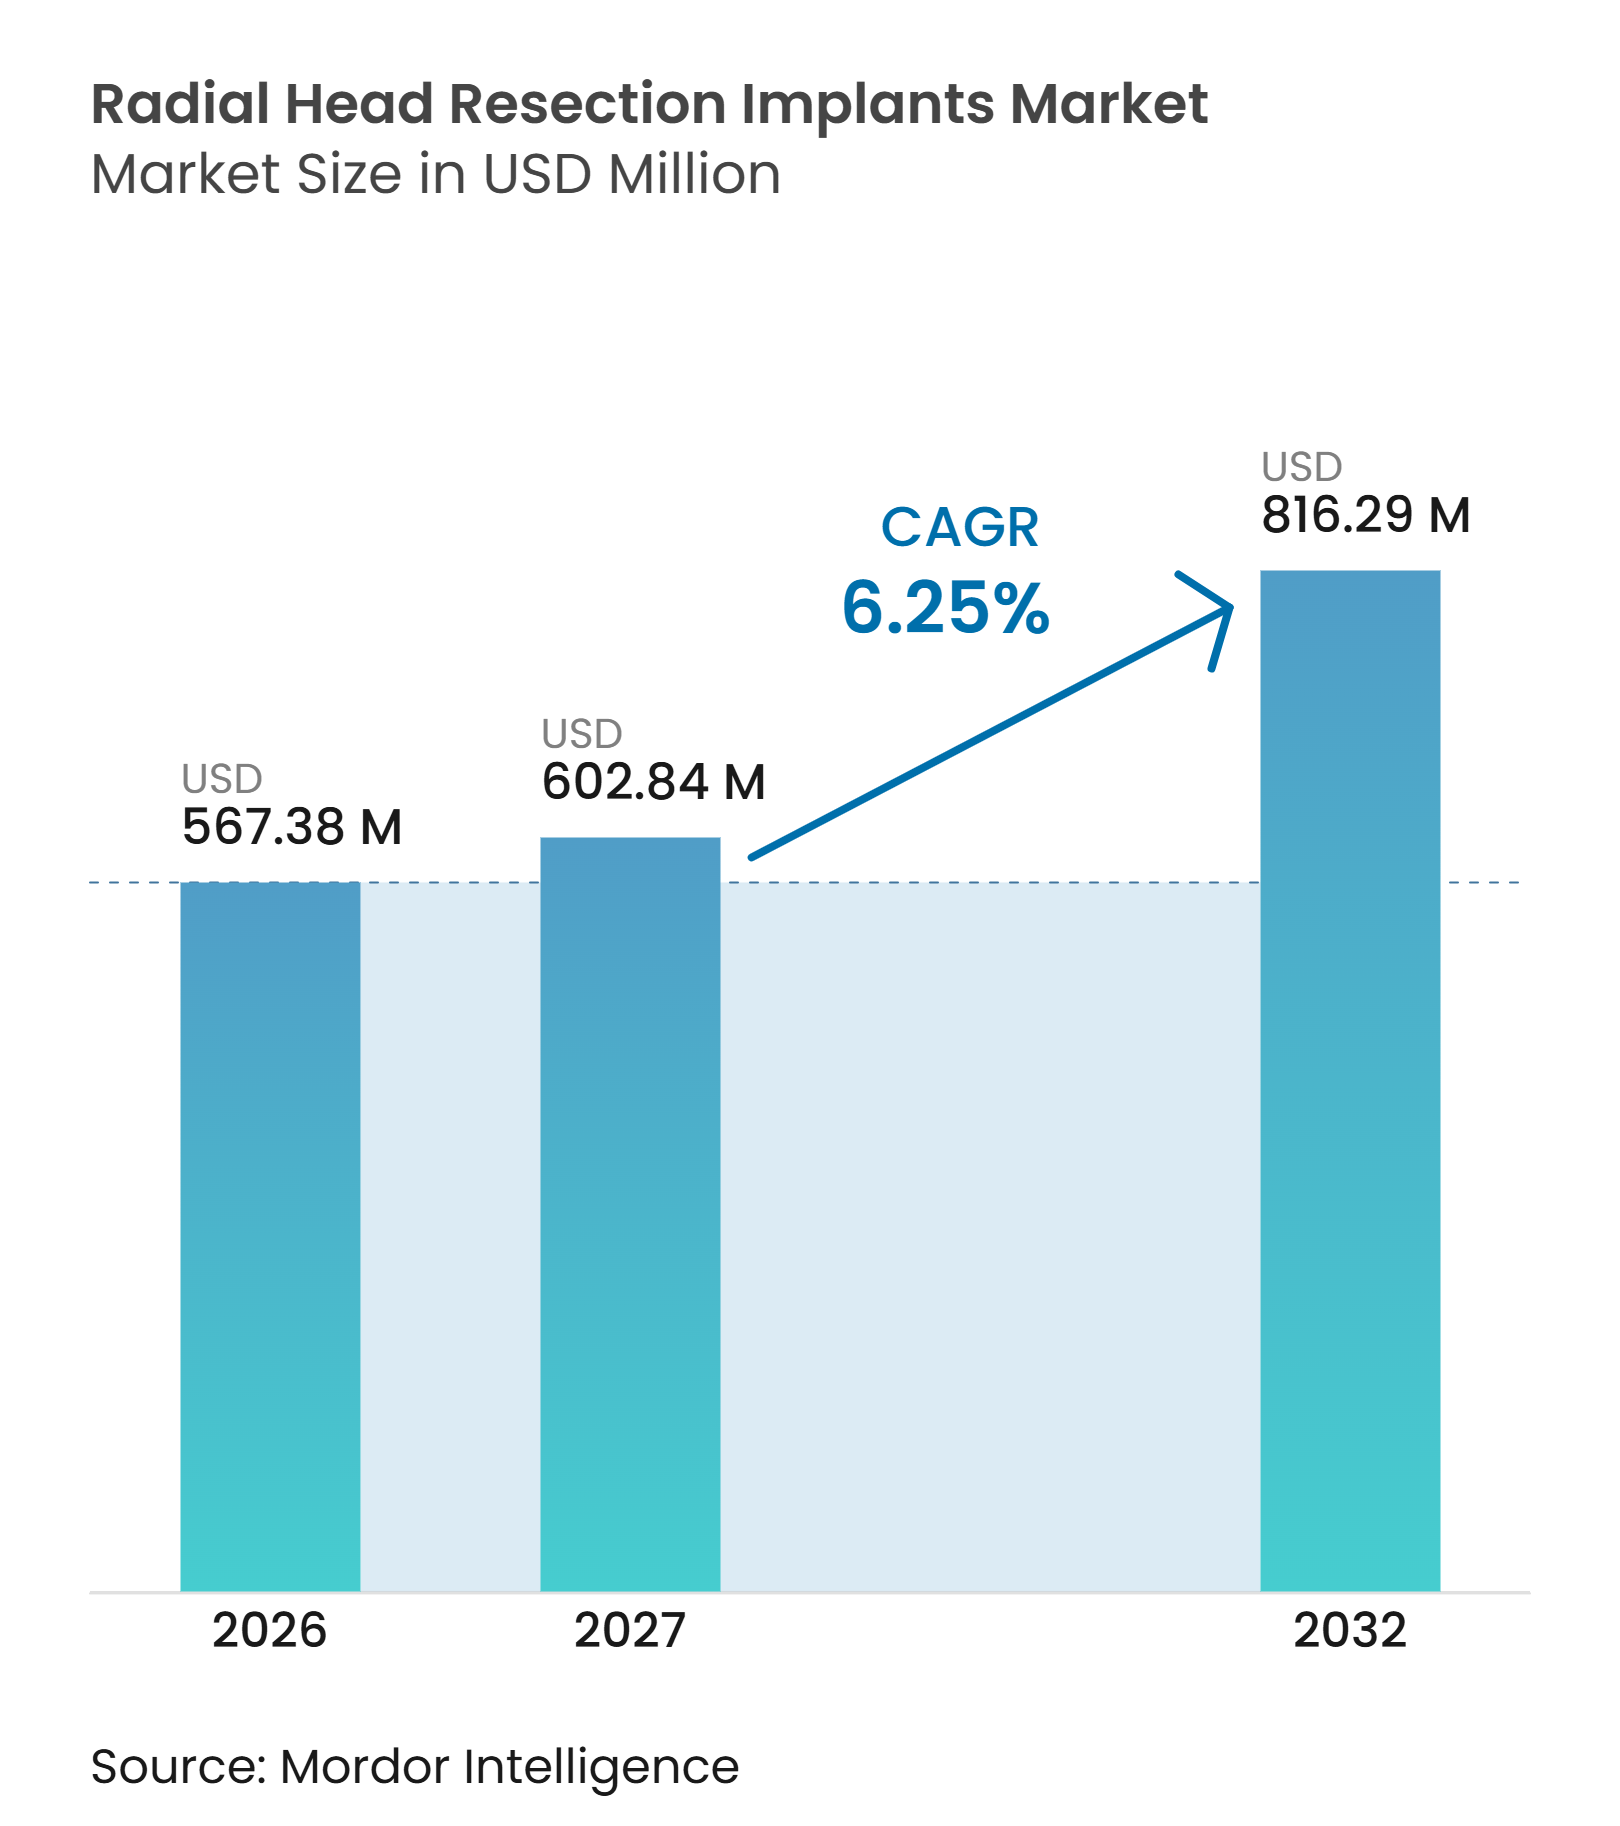
La taille du Marché des Implants de Résection de la Tête Radiale devrait croître de 567,38 millions USD en 2026 à 602,84 millions USD en 2027 et devrait atteindre 816,29 millions USD d'ici 2032 à un CAGR de 6,25 % sur la période 2027-2032.
Les fractures irréparables de type Mason III et IV continuent de soutenir la demande de procédures car elles nécessitent souvent un remplacement plutôt qu'une fixation. L'arthroplastie de la tête radiale a dépassé la fixation en volume de cas parmi les candidats à l'examen de l'ABOS, ce qui soutient le glissement continu vers le remplacement dans les fractures complexes. Les fabricants répondent avec des systèmes modulaires, des surfaces d'appui alternatives et des options de fixation pouvant s'adapter à des anatomies variées et aux besoins de révision. Le marché des implants de résection de la tête radiale est également confronté à des limites liées au risque de révision, à l'accès inégal aux spécialistes et aux lacunes de preuves qui incitent les hôpitaux à privilégier les systèmes établis.
Points Clés du Rapport
- Par architecture de produit, les implants modulaires détenaient 52,3 % du chiffre d'affaires en 2026, tandis que les implants monoblocs devraient croître à un CAGR de 8,5 % jusqu'en 2032.
- Par polarité d'implant, les implants monopolaires détenaient 58,8 % du marché en 2026, tandis que les implants bipolaires devraient croître à un CAGR de 8,8 % jusqu'en 2032.
- Par matériau, les alliages cobalt-chrome détenaient 32,7 % du marché en 2026, tandis que le pyrocarbone devrait croître à un CAGR de 9,1 % jusqu'en 2032.
- Par taille d'implant, la gamme 20-25 mm détenait 55,7 % du marché en 2026 et devrait croître à un CAGR de 9,8 % jusqu'en 2032.
- Par application, le remplacement primaire de la tête radiale détenait 38,8 % du marché en 2026, tandis que le remplacement de révision de la tête radiale devrait croître à un CAGR de 9,7 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 62,5 % du marché en 2026, tandis que les cliniques orthopédiques spécialisées devraient croître à un CAGR de 9,5 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 42,6 % du marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse de l'Incidence des Fractures Irréparables et Comminutives de la Tête Radiale | 1.70% | Mondial, concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Utilisation Croissante de l'Arthroplastie de la Tête Radiale dans les Instabilités Complexes du Coude | 1.30% | Amérique du Nord et Union Européenne | Moyen terme (2–4 ans) |
| Transition vers des Systèmes d'Implants Anatomiques et Modulaires | 1.40% | Mondial | Moyen terme (2–4 ans) |
| Demande de Technologies de Préservation du Cartilage et de Fixation Poreuse | 0.80% | Amérique du Nord, Union Européenne, cœur de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Utilisation Croissante des Technologies de Dimensionnement et d'Alignement Peropératoires | 0.60% | Amérique du Nord, Union Européenne | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'Incidence des Fractures Irréparables et Comminutives de la Tête Radiale
Les fractures de la tête radiale constituent une base clinique définie pour le marché des implants de résection de la tête radiale, car les lésions comminutives ne peuvent pas toujours être reconstruites de manière fiable. Une étude de registre de 2025 a rapporté qu'une luxation concomitante du coude est survenue dans 25,9 % des cas de fracture de la tête radiale, augmentant le besoin de procédures qui restaurent la stabilité articulaire[1]. Les schémas de lésions complexes obligent les chirurgiens à prendre en compte l'intégrité ligamentaire, la stabilité de l'avant-bras et le risque de migration radiale proximale plutôt que de traiter la fracture seule. Cela favorise l'arthroplastie lorsque la fixation ne peut pas préserver une relation radiocapitellaire stable et fonctionnelle. La même charge lésionnelle soutient la demande dans les systèmes de traumatologie matures et les centres orthopédiques en expansion. Elle accorde également une plus grande importance à la disponibilité des produits, à la formation chirurgicale et aux options d'implants pouvant être sélectionnés lors d'une procédure traumatologique urgente.
Utilisation Croissante de l'Arthroplastie de la Tête Radiale dans les Instabilités Complexes du Coude
L'arthroplastie de la tête radiale est de plus en plus utilisée lorsque des lésions de type « terrible triad » ou des lésions d'Essex-Lopresti nécessitent que la tête radiale contribue à la stabilité de l'avant-bras. Une étude de cohorte en population de 2026 portant sur 3 159 cas chirurgicaux a associé l'arthroplastie à une incidence cumulée de réopération à 10 ans de 10,4 %, contre 15,8 % pour la réduction ouverte et la fixation interne[2]. Ce résultat clinique renforce le rôle du remplacement dans les cas où la fixation de la fracture est peu susceptible de fournir une stabilité durable. Le marché des implants de résection de la tête radiale bénéficie lorsque la prise de décision clinique accorde plus de poids au risque de réopération à long terme. Les patients plus jeunes bénéficiant d'une arthroplastie pour des lésions graves peuvent également nécessiter un suivi sur une période plus longue, rendant la planification de la révision pertinente pour le cycle de vie du produit. L'opportunité commerciale s'étend donc au-delà des procédures traumatologiques primaires aux systèmes qui soutiennent la chirurgie de révision complexe.
Transition vers des Technologies Anatomiques, Modulaires et d'Alignement
Les implants modulaires permettent au chirurgien de sélectionner séparément la tête et la tige, ce qui facilite l'ajustement peropératoire en fonction de l'anatomie et du schéma de fracture. Le marché des implants de résection de la tête radiale est façonné par ce besoin de flexibilité, notamment dans les centres de traumatologie tertiaires qui gèrent les fractures-luxations sévères. Une étude à long terme de 2025 a rapporté un taux de survie de 100 % pour les implants modulaires à ajustement libre, contre 92,1 % pour les systèmes modulaires à ajustement serré à 14,5 ans. Arthrex a reçu l'autorisation de la FDA en juillet 2026 pour un système de remplacement de la tête radiale modulaire à axe fixe en cobalt-chrome-molybdène avec des options de tige à ajustement serré et à flottement libre. L'instrumentation spécifique au patient a également montré de meilleurs résultats cliniques dans l'arthroplastie totale du coude dans une étude de 2025, soutenant l'utilisation plus large des outils de planification et d'alignement dans la reconstruction du coude. Ces développements favorisent les systèmes qui simplifient les décisions de dimensionnement tout en conservant des options pour les chirurgiens gérant une anatomie variable.
Demande de Technologies de Préservation du Cartilage et de Fixation Poreuse
Les matériaux alternatifs et les concepts de fixation répondent aux préoccupations selon lesquelles les surfaces d'implants dures et les tiges rigides peuvent affecter le capitellum natif et l'os environnant. Le pyrocarbone a un module d'élasticité de 17-21 GPa, proche de la plage de 15-25 GPa citée pour l'os cortical dans les preuves cliniques fournies. Une revue systématique de 2025 portant sur 330 arthroplasties de la tête radiale en pyrocarbone a rapporté un taux de révision lié à l'implant de 6,4 % et un descellement symptomatique dans 1,5 % des cas. Une étude de 2025 a également rapporté une faible résorption osseuse autour d'une tige de tête radiale à porosité interconnectée, montrant le rôle que les structures poreuses peuvent jouer dans la stratégie de fixation. Les conceptions en cartilage synthétique et en polymère cherchent à réduire le contact de surface dure avec le cartilage natif, ce qui répond à une préoccupation clinique dans la reconstruction métallique conventionnelle. Le marché des implants de résection de la tête radiale est donc susceptible de récompenser les conceptions qui traitent le contact cartilagineux et la fixation sans ajouter une complexité procédurale inutile.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Risque de Révision lié au Descellement, à la Raideur et à l'Érosion du Capitellum | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Preuves Comparatives à Long Terme Limitées entre les Conceptions d'Implants | -0.7% | Mondial | Moyen terme (2–4 ans) |
| Dépendance des Chirurgiens à la Disponibilité et à la Familiarité des Implants | -0.5% | Mondial, notamment dans les établissements non tertiaires | Moyen terme (2–4 ans) |
| Remboursement Limité et Accès aux Spécialistes dans les Marchés Émergents | -0.8% | Asie-Pacifique (hors Chine/Japon), MEA, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque de Révision lié au Descellement, à la Raideur et à l'Érosion du Capitellum
Le risque de révision demeure une contrainte pratique car les résultats dépendent du choix de la tige, de la taille de l'implant, de la technique chirurgicale et de l'anatomie du patient. Une méta-analyse de 2026 portant sur 4 467 coudes a rapporté des taux de révision de 3,4 % pour les tiges à ajustement libre et de 8,0 % pour les tiges à ajustement serré avant ajustement pour la durée de suivi[3]. Les mêmes preuves ont montré que l'avantage apparent de survie disparaissait après prise en compte de la durée de suivi, ce qui met en garde contre les affirmations simples sur la conception. La raideur, la douleur, le descellement et l'usure du cartilage peuvent nécessiter une nouvelle intervention chirurgicale, notamment lorsque le dimensionnement ou l'alignement n'est pas approprié. Cette sensibilité clinique peut limiter l'utilisation en dehors des centres qui pratiquent régulièrement la reconstruction du coude. Elle soutient également la demande de systèmes d'essai, de formation et de caractéristiques de conception qui aident à éviter le surdimensionnement et la reconstruction instable.
Contraintes liées aux Preuves, à la Familiarité des Chirurgiens, au Remboursement et à l'Accès aux Spécialistes
Le manque de preuves comparatives à long terme laisse les chirurgiens et les acheteurs hospitaliers avec peu de raisons définitives de passer des systèmes familiers aux nouvelles conceptions. Une méta-analyse de 2025 n'a trouvé aucune différence significative dans les taux de révision ou les résultats fonctionnels entre les implants monopolaires et bipolaires, malgré leurs conceptions différentes. Les hôpitaux peuvent donc standardiser sur des produits existants lorsqu'un système plus récent a un prix plus élevé sans preuves à long terme clairement supérieures. La familiarité des chirurgiens est également importante car les établissements à faible volume peuvent ne pas maintenir l'inventaire d'implants ou l'expérience technique nécessaires pour les cas de révision complexes. Les contraintes de remboursement et l'accès incomplet aux spécialistes réduisent la disponibilité des traitements dans plusieurs marchés émergents. Ces facteurs rendent les preuves cliniques, le soutien des distributeurs et l'instrumentation utilisable aussi importants que la nouveauté des matériaux pour le marché des implants de résection de la tête radiale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Architecture de Produit :
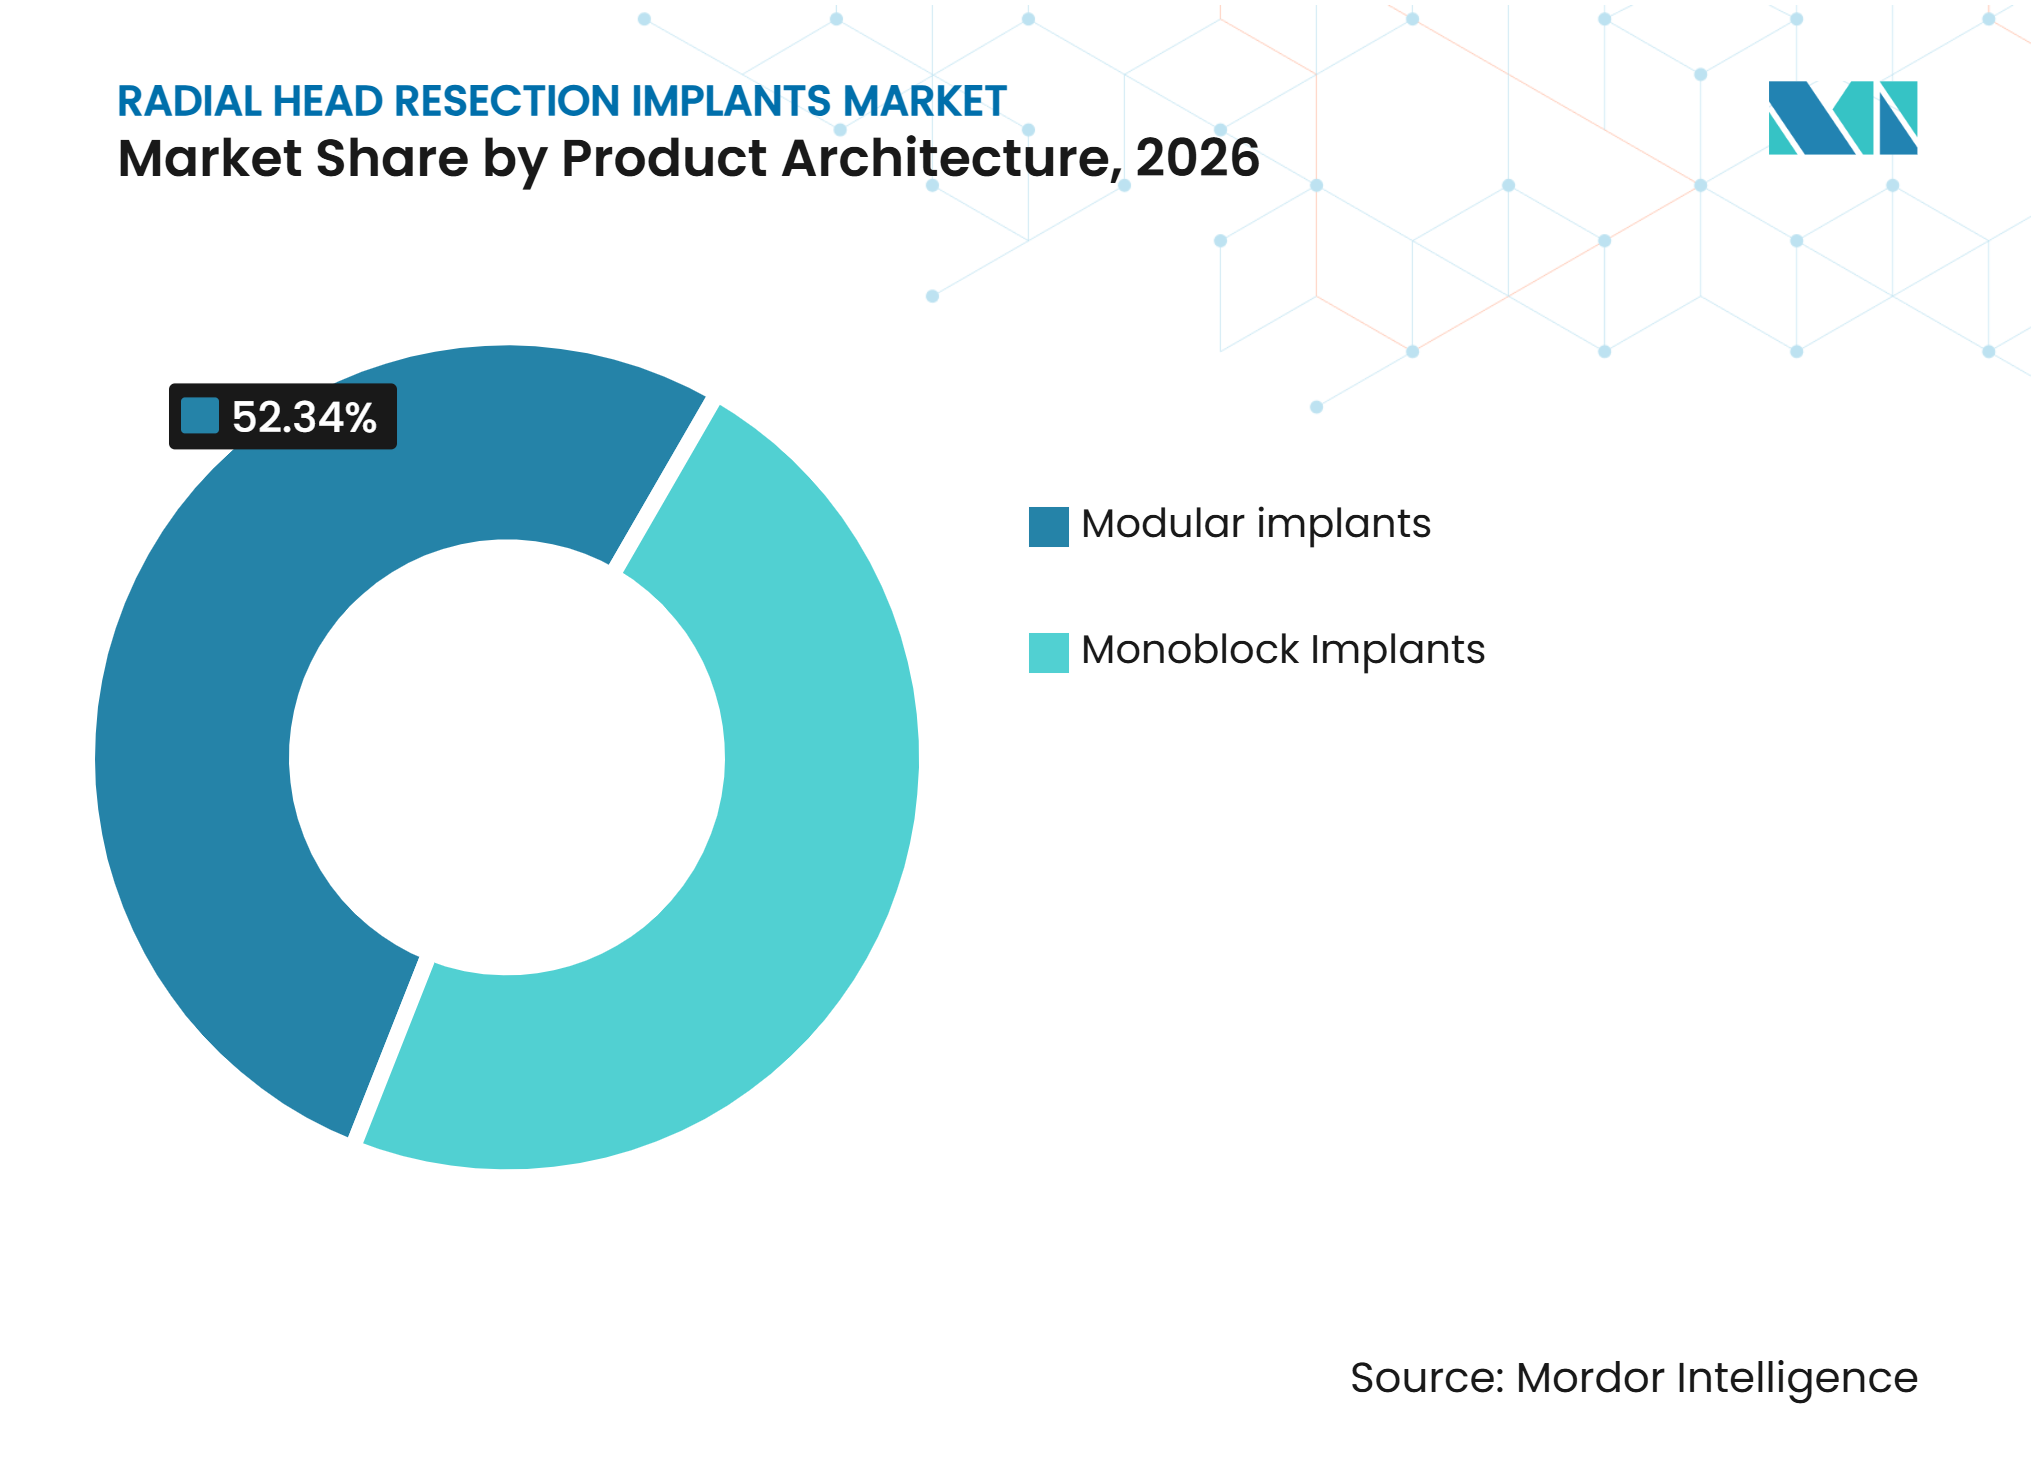
la Conception Modulaire en Tête, le Monobloc s'AccélèreLes implants modulaires détenaient 52,3 % du chiffre d'affaires en 2026, leur conférant la position de leader dans la part de marché des implants de résection de la tête radiale. Leurs composants de tête et de tige séparés permettent aux chirurgiens d'affiner l'ajustement, de restaurer la longueur et de répondre à l'incertitude dans l'anatomie fracturée pendant la chirurgie. Cette caractéristique est pertinente dans les fractures comminutives, où les repères sont perturbés et la tête d'origine peut ne pas être utile comme guide direct. Les larges gammes modulaires aident également les hôpitaux à gérer des présentations traumatologiques variées sans modifier le flux de travail chirurgical de base ou le parcours de formation pour chaque cas. Les Solutions Anatomiques de Tête Radiale 2 d'Acumed offrent 924 combinaisons tête-tige, tandis que l'Evolve Proline de Stryker offre 324 combinaisons, démontrant la valeur accordée à un choix étendu de tailles et de configurations.
Les implants monoblocs devraient croître à un CAGR de 8,5 % jusqu'en 2032. Leur construction monopièce supprime la jonction modulaire et peut réduire les préoccupations concernant le frettage ou la dissociation des composants pendant l'utilisation. Cette conception peut également réduire le nombre de plateaux, d'instruments et d'étapes d'assemblage nécessaires pour une procédure, ce qui peut être pertinent dans les soins traumatologiques urgents. Une étude de 2026 portant sur 19 patients utilisant un système monobloc à ajustement libre DePuy Synthes a rapporté un score de performance du coude Mayo de 90 et aucune révision à un suivi moyen de 14,9 mois. La revue clinique fournie associe également les approches à ajustement libre à moins de préoccupations concernant la fixation rigide de la tige chez certains patients. Dans le secteur des implants de résection de la tête radiale, les systèmes monoblocs sont attrayants là où les exigences d'instrumentation réduites, la tarification accessible et le flux de travail direct sont les plus importants.



Par Polarité d'Implant :
le Monopolaire Domine, le Bipolaire Progresse dans les Instabilités ComplexesLes implants monopolaires représentaient 58,8 % du chiffre d'affaires en 2026, ce qui en fait la plus grande catégorie de polarité. Leur historique clinique établi et leur approche d'implantation plus simple soutiennent leur utilisation continue dans les cas simples de fracture aiguë de type Mason III. La méta-analyse de 2025 portant sur 809 patients a rapporté des scores de performance du coude Mayo similaires pour les systèmes monopolaires et bipolaires, respectivement 86,7 et 87,4. Elle a également rapporté des taux de révision statistiquement similaires de 4,1 % pour les dispositifs monopolaires et de 6,6 % pour les dispositifs bipolaires. Ces résultats soutiennent le rôle continu des produits monopolaires lorsque les chirurgiens préfèrent une reconstruction à axe fixe conventionnelle avec une instrumentation familière, une expérience clinique publiée, des étapes de salle d'opération prévisibles et une disponibilité simple via les canaux d'achat de traumatologie établis dans le marché des implants de résection de la tête radiale.
Les implants bipolaires devraient croître à un CAGR de 8,8 % jusqu'en 2032. Leur articulation peut accommoder la rotation de l'avant-bras dans les cas d'instabilité complexe, y compris les lésions de type « terrible triad » et les lésions d'Essex-Lopresti. Cette distinction fonctionnelle donne aux systèmes bipolaires une place lorsque la gravité de la lésion rend l'accommodation rotationnelle particulièrement importante pour la reconstruction planifiée. Une étude de 2025 portant sur 64 patients ayant subi une arthroplastie bipolaire de la tête radiale a rapporté un score Oxford du coude moyen de 88 et une satisfaction élevée des patients. Une étude à long terme distincte de 2025 portant sur des prothèses bipolaires cimentées de Judet a rapporté une satisfaction des patients de 90 % et un score de performance du coude Mayo moyen de 89. Les preuves aident à expliquer pourquoi les produits bipolaires gagnent en considération dans les centres traitant les instabilités complexes du coude, où les chirurgiens peuvent prioriser l'accommodation rotationnelle, l'évaluation de la stabilité et une construction adaptée aux schémas de lésions multi-structures dans le marché des implants de résection de la tête radiale.
Par Matériau :
le Cobalt-Chrome en Tête, le Pyrocarbone Croît le Plus ViteLes alliages cobalt-chrome détenaient 32,7 % du chiffre d'affaires en 2026, soutenus par des processus de fabrication établis et une utilisation sur les principales plateformes d'implants. Le matériau reste courant dans les surfaces articulaires de la tête radiale car les fabricants et les chirurgiens ont une longue expérience de ses propriétés mécaniques et de sa compatibilité avec les instruments. Le système autorisé par la FDA en 2026 d'Arthrex utilise des composants en cobalt-chrome-molybdène avec deux choix de tige. Le titane conserve un rôle important dans la construction des tiges car son module d'élasticité plus faible peut soutenir les efforts visant à réduire le blindage des contraintes. L'acier inoxydable reste pertinent dans les systèmes de traumatologie à prix plus bas, bien qu'il ait moins d'importance dans les applications d'arthroplastie haut de gamme où les fournisseurs du marché des implants de résection de la tête radiale mettent l'accent sur la compatibilité des instruments, le positionnement des matériaux et l'accès à une gamme plus large de configurations d'implants.
Le pyrocarbone devrait croître à un CAGR de 9,1 % jusqu'en 2032, le taux de croissance des matériaux le plus élevé dans les estimations fournies. Ses propriétés matérielles l'ont rendu pertinent pour les conceptions destinées à réduire l'inadéquation entre un implant et l'os environnant. La base de preuves fournie identifie également un intérêt clinique pour les surfaces d'implants qui limitent l'interaction indésirable avec le cartilage natif. Les conceptions en cartilage synthétique et en polymère représentent une alternative émergente car elles cherchent à modifier la surface de contact contre le cartilage natif sans abandonner la stabilité de l'implant. Les tiges en titane poreux constituent une autre voie matérielle pour le marché des implants de résection de la tête radiale, les fabricants recherchant une fixation sans transfert de charge excessivement rigide.
Par Taille d'Implant :
la Gamme 20-25 mm Ancre le Volume et Mène la CroissanceLa gamme 20-25 mm détenait 55,7 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 9,8 % jusqu'en 2032. Cette combinaison fait de la gamme 20-25 mm la catégorie de taille d'implant la plus grande et à la croissance la plus rapide dans la segmentation fournie. La gamme correspond aux tailles adultes couramment requises et sert une large partie des cas traumatologiques de routine traités dans les établissements hospitaliers et spécialisés. Une étude de registre de 2025 montre que les schémas de fractures impliquent fréquemment une instabilité et des co-lésions, ce qui augmente la valeur d'un dimensionnement précis lors de la reconstruction. Les essais peropératoires et les outils de dimensionnement radiotransparents peuvent renforcer l'utilisation de cette catégorie de taille intermédiaire en permettant une évaluation directe avant la mise en place finale.
Les implants inférieurs à 20 mm s'adressent aux patients adultes de petite taille et à la partie pédiatrique limitée de la demande clinique. Les implants supérieurs à 25 mm restent nécessaires pour les anatomies plus grandes et certaines indications dégénératives ou post-traumatiques. Le dossier clinique fourni note que les diamètres plus grands peuvent être associés à un risque de révision plus élevé, faisant du dimensionnement soigneux une priorité clinique continue lors de la chirurgie primaire et de révision. Cet accent sur l'évitement du surdimensionnement attire l'attention sur les systèmes qui offrent plusieurs tailles d'essai plutôt qu'une sélection étroite d'implants définitifs. Le marché des implants de résection de la tête radiale bénéficie donc de stratégies d'inventaire qui combinent une large couverture de diamètre avec un soutien décisionnel peropératoire clair, des composants d'essai accessibles, une disponibilité fiable des stocks et des conseils pratiques pour sélectionner une reconstruction stable sans changements de composants inutiles.
Par Application :
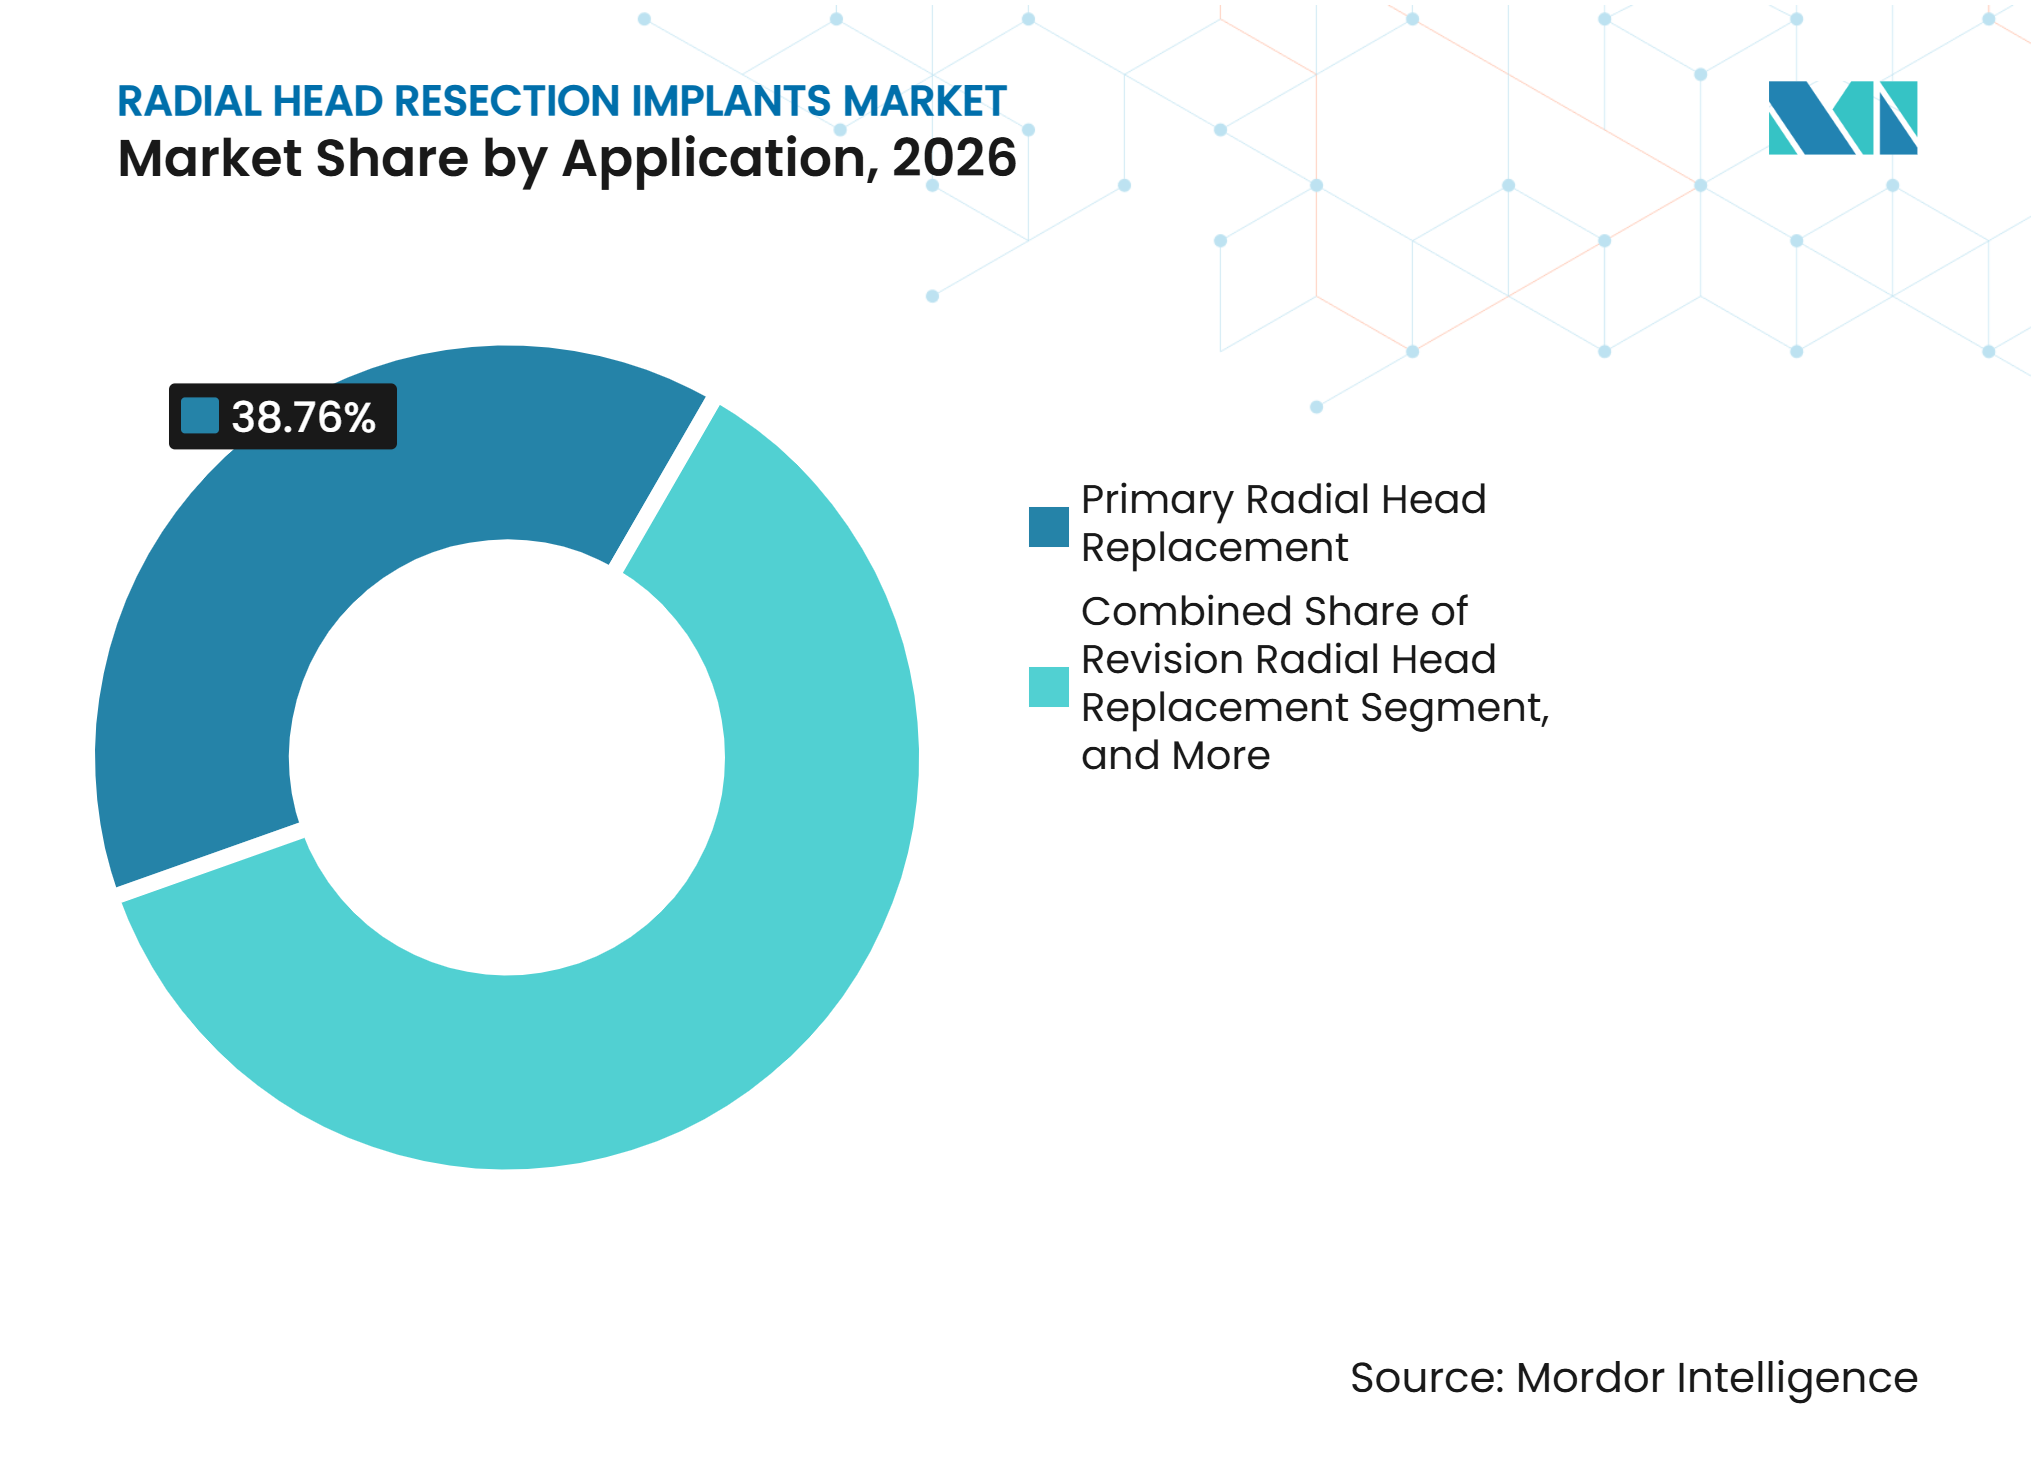
le Remplacement Primaire le Plus Grand, la Révision à la Croissance la Plus RapideLe remplacement primaire de la tête radiale détenait 38,8 % du chiffre d'affaires en 2026 et reste la plus grande application. Il est le plus souvent utilisé lorsqu'une fracture de type Mason III ou IV non reconstructible nécessite un remplacement stable plutôt qu'une fixation. La voie est soutenue par la familiarité établie des chirurgiens dans les contextes de traumatologie et des membres supérieurs, ainsi que par un besoin largement compris de restaurer la stabilité lorsque la tête native ne peut pas être réparée. Une étude observationnelle de 2025 a constaté que l'arthroplastie avait dépassé la fixation chirurgicale parmi les candidats à l'examen de l'ABOS. Le glissement clinique soutient un rôle durable pour le remplacement primaire dans le marché des implants de résection de la tête radiale.
Le remplacement de révision de la tête radiale devrait croître à un CAGR de 9,7 % jusqu'en 2032. Les procédures de révision nécessitent souvent des tiges plus longues, des gammes de tailles plus larges et plus de flexibilité lorsque le stock osseux a été compromis par une chirurgie antérieure ou un descellement. Une étude en population de 2026 soutient cette focalisation sur les résultats à long terme car ses résultats de réopération ont différencié l'arthroplastie de la fixation dans les cas complexes. Les lésions capitellaires préexistantes et les fixations antérieures échouées peuvent rendre ces cas techniquement exigeants et compliquer la sélection des implants. Les fournisseurs qui proposent des inventaires spécifiques à la révision, des instruments spécialisés, une formation des chirurgiens et des options claires pour le stock osseux compromis peuvent donc concurrencer au-delà de la procédure traumatologique initiale et soutenir les besoins de suivi à plus long terme qui distinguent le marché des implants de résection de la tête radiale.

Par Utilisateur Final :
les Hôpitaux en Tête, les Cliniques Spécialisées ÉmergentLes hôpitaux détenaient 62,5 % du chiffre d'affaires en 2026, reflétant le profil de traumatologie aiguë de nombreuses procédures primaires d'arthroplastie de la tête radiale. Ils disposent de salles d'opération, d'imagerie, d'anesthésie et d'un soutien multidisciplinaire pour les patients présentant des fractures-luxations instables ou des lésions associées significatives. Les grands groupes d'achat hospitaliers influencent également la sélection des implants par le biais de contrats, de la gestion des stocks et de sets chirurgicaux standardisés qui peuvent réduire la variation entre les équipes. Ce canal reste central pour les cas complexes qui nécessitent un accès immédiat à plusieurs tailles d'implants, des dispositifs d'essai et des composants de révision. Les hôpitaux conservent un rôle de premier plan car les présentations d'urgence et les références tertiaires continuent de se concentrer dans ces établissements.
Les cliniques orthopédiques spécialisées devraient croître à un CAGR de 9,5 % jusqu'en 2032. Ces sites peuvent concentrer des chirurgiens des membres supérieurs, du personnel dédié et un inventaire d'implants autour d'un ensemble plus restreint de procédures et de réseaux de référence. Une enquête auprès des membres de l'ASES en 2025 a révélé que le remboursement des implants par les établissements était la barrière la plus variable régionalement à l'accès orthopédique aux États-Unis. L'écart signalé était de 30 points de pourcentage plus élevé dans les États du sud que dans le Nord-Est. La croissance des cliniques dépendra du remboursement, des voies de référence, de l'accès à un inventaire approprié et de la capacité à gérer des cas complexes sans affaiblir l'accès des patients, des facteurs qui peuvent modifier la répartition des canaux pour le marché des implants de résection de la tête radiale dans différents systèmes de santé.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 42,6 % du chiffre d'affaires en 2026, lui conférant la position de leader dans la part de marché des implants de résection de la tête radiale. La région combine des volumes de procédures élevés, une couverture dense en sous-spécialités orthopédiques et un environnement de remboursement mature. Les États-Unis restent le principal cadre de lancement pour les nouveaux systèmes car leurs chirurgiens en traumatologie et en membres supérieurs adoptent des dispositifs spécialisés via des réseaux hospitaliers et ambulatoires établis. Arthrex a reçu l'autorisation FDA 510(k) en juillet 2026 pour son système de remplacement de la tête radiale, montrant le développement continu de produits pour les États-Unis. Medartis a acquis le Système de Tête Radiale Avenger en mars 2025 et a immédiatement commencé la distribution aux États-Unis, élargissant son offre en traumatologie du coude.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,5 % jusqu'en 2032, le taux le plus élevé parmi les régions rapportées. La croissance est liée à l'expansion de la capacité hospitalière, à la hausse des blessures traumatiques et à une couverture d'assurance plus large en Chine, en Inde et en Corée du Sud. L'expansion de l'assurance en Inde soutient une base de remboursement potentielle plus large pour les soins chirurgicaux, bien que la source fournie ne fournisse pas de mesure de couverture spécifique à la tête radiale. L'environnement d'approvisionnement en Chine peut exercer une pression sur les prix des implants tout en augmentant l'accès au traitement chirurgical. Le Marché des Implants de Résection de la Tête Radiale nécessitera des modèles de tarification, de formation et de distribution qui reflètent les différences substantielles entre les systèmes de santé d'Asie-Pacifique.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe reste une base procédurale importante, avec l'Allemagne, le Royaume-Uni et la France soutenant une grande partie de l'activité orthopédique de la région. L'influence réglementaire de l'Europe provient du Règlement sur les Dispositifs Médicaux 2017/745, qui exige une évaluation de la conformité et le marquage CE pour les dispositifs éligibles. La structure de remboursement de l'Allemagne peut favoriser les systèmes établis lorsque les hôpitaux font face à des paiements groupés et à une récupération limitée pour les implants de haute valeur, comme rapporté par la BVASK en 2025. Les volumes au Moyen-Orient et en Afrique restent concentrés dans les réseaux d'hôpitaux privés et les centres spécialisés en expansion, tandis que l'Amérique du Sud offre une opportunité progressive à mesure que l'accès aux soins orthopédiques complexes s'élargit.
Paysage Concurrentiel
Concentration du Marché
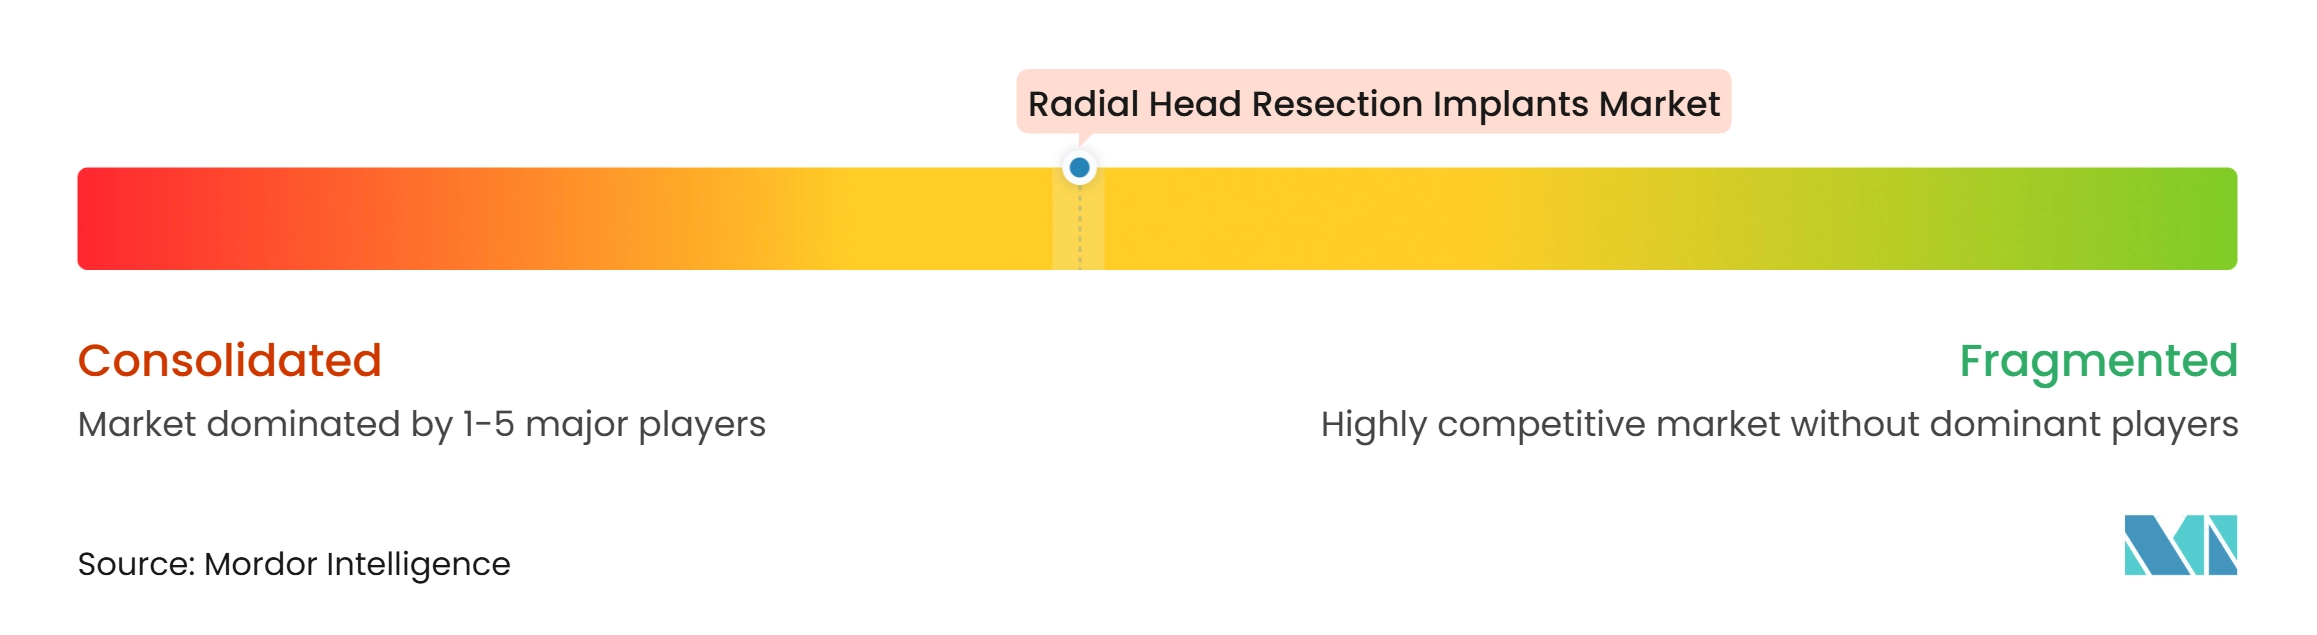
Le marché des implants de résection de la tête radiale présente une concentration modérée à élevée. Stryker, Acumed, Zimmer Biomet, DePuy Synthes et Smith & Nephew représentent la majeure partie du chiffre d'affaires commercial grâce à de larges portefeuilles et à des relations hospitalières établies. Leurs systèmes établis peuvent offrir plusieurs choix de têtes et de tiges, une formation des chirurgiens et une intégration dans des contrats de traumatologie plus larges. Ces caractéristiques créent des coûts de changement pour les hôpitaux qui utilisent déjà les instruments et les procédures de salle d'opération d'une entreprise.
Medartis, BioPoly, Adler Ortho, implantcast GmbH et d'autres fournisseurs spécialisés se différencient par la différenciation des matériaux, la conception des instruments et la tarification régionale. Medartis a acquis le Système de Tête Radiale Avenger auprès de In2Bones Global en mars 2025, ajoutant des options d'arthroplastie et de fixation par plaque à son portefeuille de traumatologie du coude. Arthrex est entré dans la catégorie avec l'autorisation FDA pour un système modulaire à axe fixe en juillet 2026. Cette autorisation a introduit des choix de tige à ajustement serré et à flottement libre dans une seule plateforme de produit. Les entreprises peuvent se différencier en aidant les chirurgiens dans la sélection, le dimensionnement et l'instrumentation plutôt qu'en concurrençant uniquement sur les matériaux des implants.
Le marché des implants de résection de la tête radiale présente des opportunités ouvertes dans les systèmes de révision, les tiges poreuses et les outils de planification numérique. L'étude sur les tiges poreuses de 2025 indique que la conception de la fixation reste un domaine viable pour le développement de produits. La recherche sur l'instrumentation spécifique au patient soutient également un rôle pour une meilleure planification et un meilleur alignement dans la reconstruction du coude. Les exigences réglementaires peuvent ralentir l'entrée mondiale car les fabricants doivent satisfaire aux exigences de la FDA, aux exigences du Règlement européen sur les Dispositifs Médicaux et aux règles spécifiques aux pays en Asie-Pacifique. Les fournisseurs disposant de preuves cliniques solides et d'un service fiable peuvent avoir un avantage car les hôpitaux cherchent à réduire leur exposition aux révisions.
Leaders du Secteur des Implants de Résection de la Tête Radiale
-
Johnson & Johnson MedTech
-
Stryker
-
Zimmer Biomet
-
Acumed
-
Smith & Nephew
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Implants de Résection de la Tête Radiale Entreprises couvertes dans ce rapport
- Acumed
- Adler Ortho
- Arthrex
- Aston Medical
- Auxein Medical
- Beznoska
- BioPoly LLC
- ChM sp. z o.o.
- In2Bones Global, Inc.
- implantcast GmbH
- Integra LifeSciences
- Johnson & Johnson MedTech
- Medartis
- Siora Surgicals
- Skeletal Dynamics
- Smiths Group
- Stryker
- XLO Orthopaedic
- Zimmer Biomet
Développements industriels récents dans Marché des Implants de Résection de la Tête Radiale
- Juillet 2026 : Arthrex, Inc. a reçu l'autorisation FDA 510(k), K260624, pour son Système de Remplacement de la Tête Radiale, une prothèse modulaire à axe fixe en cobalt-chrome-molybdène avec deux options de tige.
- Janvier 2026 : Smith & Nephew a finalisé l'acquisition d'Integrity Orthopaedics pour 225 millions USD à l'avance, plus jusqu'à 225 millions USD en paiements basés sur la performance. La transaction était axée sur la réparation de la coiffe des rotateurs de l'épaule et reflète un investissement plus large dans le portefeuille des membres supérieurs.
- Mars 2025 : Medartis AG a acquis le Système de Tête Radiale Avenger auprès de In2Bones Global, Inc., une filiale en propriété exclusive de CONMED Corporation, et a lancé immédiatement la distribution commerciale aux États-Unis.
Portée du Rapport Mondial sur le Marché des Implants de Résection de la Tête Radiale
Selon la portée du rapport, les implants de résection de la tête radiale sont des dispositifs utilisés pour remplacer la tête radiale au niveau du coude après son retrait en raison d'une blessure ou d'une maladie. Ils contribuent à maintenir la stabilité du coude et à soutenir le mouvement et le transfert de charge entre l'avant-bras et le coude.
Le marché des implants de résection de la tête radiale est segmenté par architecture de produit, polarité d'implant, matériau, taille d'implant, application, utilisateur final et géographie. Par architecture de produit, le marché est segmenté en implants modulaires et implants monoblocs. Le segment des implants modulaires est subdivisé en implants modulaires standard, implants modulaires anatomiques et implants modulaires de révision. Par polarité d'implant, le marché est segmenté en implants monopolaires et implants bipolaires. Par matériau, le marché est segmenté en alliages cobalt-chrome, alliages de titane, acier inoxydable, carbone pyrolytique, et matériaux à base de cartilage synthétique et de polymère. Par taille d'implant, le marché est segmenté en inférieur à 20 mm, 20-25 mm et supérieur à 25 mm. Par application, le marché est segmenté en remplacement primaire de la tête radiale, remplacement de révision de la tête radiale, remplacement après résection de la tête radiale et remplacement pour incapacité dégénérative ou post-traumatique. Par utilisateur final, le marché est segmenté en hôpitaux, centres chirurgicaux ambulatoires et cliniques orthopédiques spécialisées. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Implants Modulaires | Implants Modulaires Standard |
| Implants Modulaires Anatomiques | |
| Implants Modulaires de Révision | |
| Implants Monoblocs |
| Implants Monopolaires |
| Implants Bipolaires |
| Alliages Cobalt-Chrome |
| Alliages de Titane |
| Acier Inoxydable |
| Pyrocarbone |
| Matériaux à Base de Cartilage Synthétique et de Polymère |
| Inférieur à 20 mm |
| 20-25 mm |
| Supérieur à 25 mm |
| Remplacement Primaire de la Tête Radiale |
| Remplacement de Révision de la Tête Radiale |
| Remplacement après Résection de la Tête Radiale |
| Remplacement pour Incapacité Dégénérative ou Post-Traumatique |
| Hôpitaux |
| Centres Chirurgicaux Ambulatoires |
| Cliniques Orthopédiques Spécialisées |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Architecture de Produit | Implants Modulaires | Implants Modulaires Standard |
| Implants Modulaires Anatomiques | ||
| Implants Modulaires de Révision | ||
| Implants Monoblocs | ||
| Par Polarité d'Implant | Implants Monopolaires | |
| Implants Bipolaires | ||
| Par Matériau | Alliages Cobalt-Chrome | |
| Alliages de Titane | ||
| Acier Inoxydable | ||
| Pyrocarbone | ||
| Matériaux à Base de Cartilage Synthétique et de Polymère | ||
| Par Taille d'Implant | Inférieur à 20 mm | |
| 20-25 mm | ||
| Supérieur à 25 mm | ||
| Par Application | Remplacement Primaire de la Tête Radiale | |
| Remplacement de Révision de la Tête Radiale | ||
| Remplacement après Résection de la Tête Radiale | ||
| Remplacement pour Incapacité Dégénérative ou Post-Traumatique | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres Chirurgicaux Ambulatoires | ||
| Cliniques Orthopédiques Spécialisées | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des implants de résection de la tête radiale d'ici 2032 ?
Le Marché des Implants de Résection de la Tête Radiale devrait atteindre 816,3 millions USD d'ici 2032, contre 602,8 millions USD en 2027, avec un CAGR de 6,2 %. L'estimation reflète l'utilisation continue dans les soins traumatologiques complexes, un besoin croissant de systèmes capables de révision et une demande de conceptions permettant aux chirurgiens de gérer une anatomie qui ne peut pas être reconstruite par fixation seule dans les lésions sévères et instables du coude.
Quelle architecture de produit détient la plus grande part des implants de résection de la tête radiale ?
Les implants modulaires sont en tête avec 52,3 % du chiffre d'affaires en 2026 car les chirurgiens peuvent sélectionner séparément les têtes et les tiges pendant la chirurgie. Leur gamme de configurations soutient également l'anatomie variée, les schémas de fractures complexes, la planification de la révision et un choix pratique de combinaisons de têtes et de tiges lors d'une procédure en salle d'opération urgente.
Pourquoi les procédures d'arthroplastie de la tête radiale augmentent-elles pour les fractures complexes ?
L'arthroplastie est de plus en plus sélectionnée lorsque la reconstruction ne peut pas restaurer la stabilité, et une étude de cohorte de 2026 l'a associée à une incidence de réopération à 10 ans plus faible que la fixation dans le JOURNAL OF SHOULDER AND ELBOW SURGERY. Cela est particulièrement pertinent dans les lésions d'instabilité complexe où la tête radiale contribue au soutien de l'avant-bras et où les chirurgiens doivent équilibrer la reconstruction osseuse, la gestion ligamentaire, la stabilité et la récupération fonctionnelle attendue sur une longue période postopératoire pour de nombreux patients traités dans des contextes spécialisés de traumatologie et de reconstruction.
Quel matériau devrait croître le plus rapidement pour les implants de la tête radiale ?
Le pyrocarbone devrait croître à un CAGR de 9,1 % jusqu'en 2032, soutenu par l'intérêt pour les matériaux susceptibles de mieux traiter le contact cartilagineux et le transfert de charge. Le titane poreux et les concepts de cartilage synthétique montrent également comment les fournisseurs explorent des alternatives aux conceptions conventionnelles à surface dure, y compris des approches destinées à traiter la fixation et le contact avec le cartilage natif.
Quelle région devrait croître le plus rapidement jusqu'en 2032 ?
L'Asie-Pacifique devrait enregistrer la croissance régionale la plus élevée à un CAGR de 7,5 %, soutenue par l'expansion de la capacité hospitalière et un accès plus large aux soins orthopédiques. Les voies d'approvisionnement local, de remboursement, de formation et de réglementation détermineront la rapidité avec laquelle la demande se convertit en volume de procédures, tandis que les modèles de service des fournisseurs doivent tenir compte des grandes différences de capacité hospitalière dans la région.
Quels sont les principaux risques pour les fournisseurs et les hôpitaux utilisant des implants de la tête radiale ?
Le risque de révision, le manque de preuves comparatives à long terme, l'accès inégal aux spécialistes et les contraintes de remboursement peuvent ralentir l'adoption de nouveaux systèmes. Un dimensionnement soigneux, une fixation appropriée, une formation pratique des chirurgiens et une gestion fiable des stocks restent des mesures importantes de contrôle des risques, notamment là où les lésions complexes sont gérées en dehors des centres orthopédiques tertiaires à volume élevé.