
Tamaño y Participación del Mercado de Implantes de Resección de Cabeza Radial
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 602.84 Millones de dólares |
| Tamaño del Mercado (2032) | 816.29 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.25 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Implantes de Resección de Cabeza Radial por Mordor Intelligence
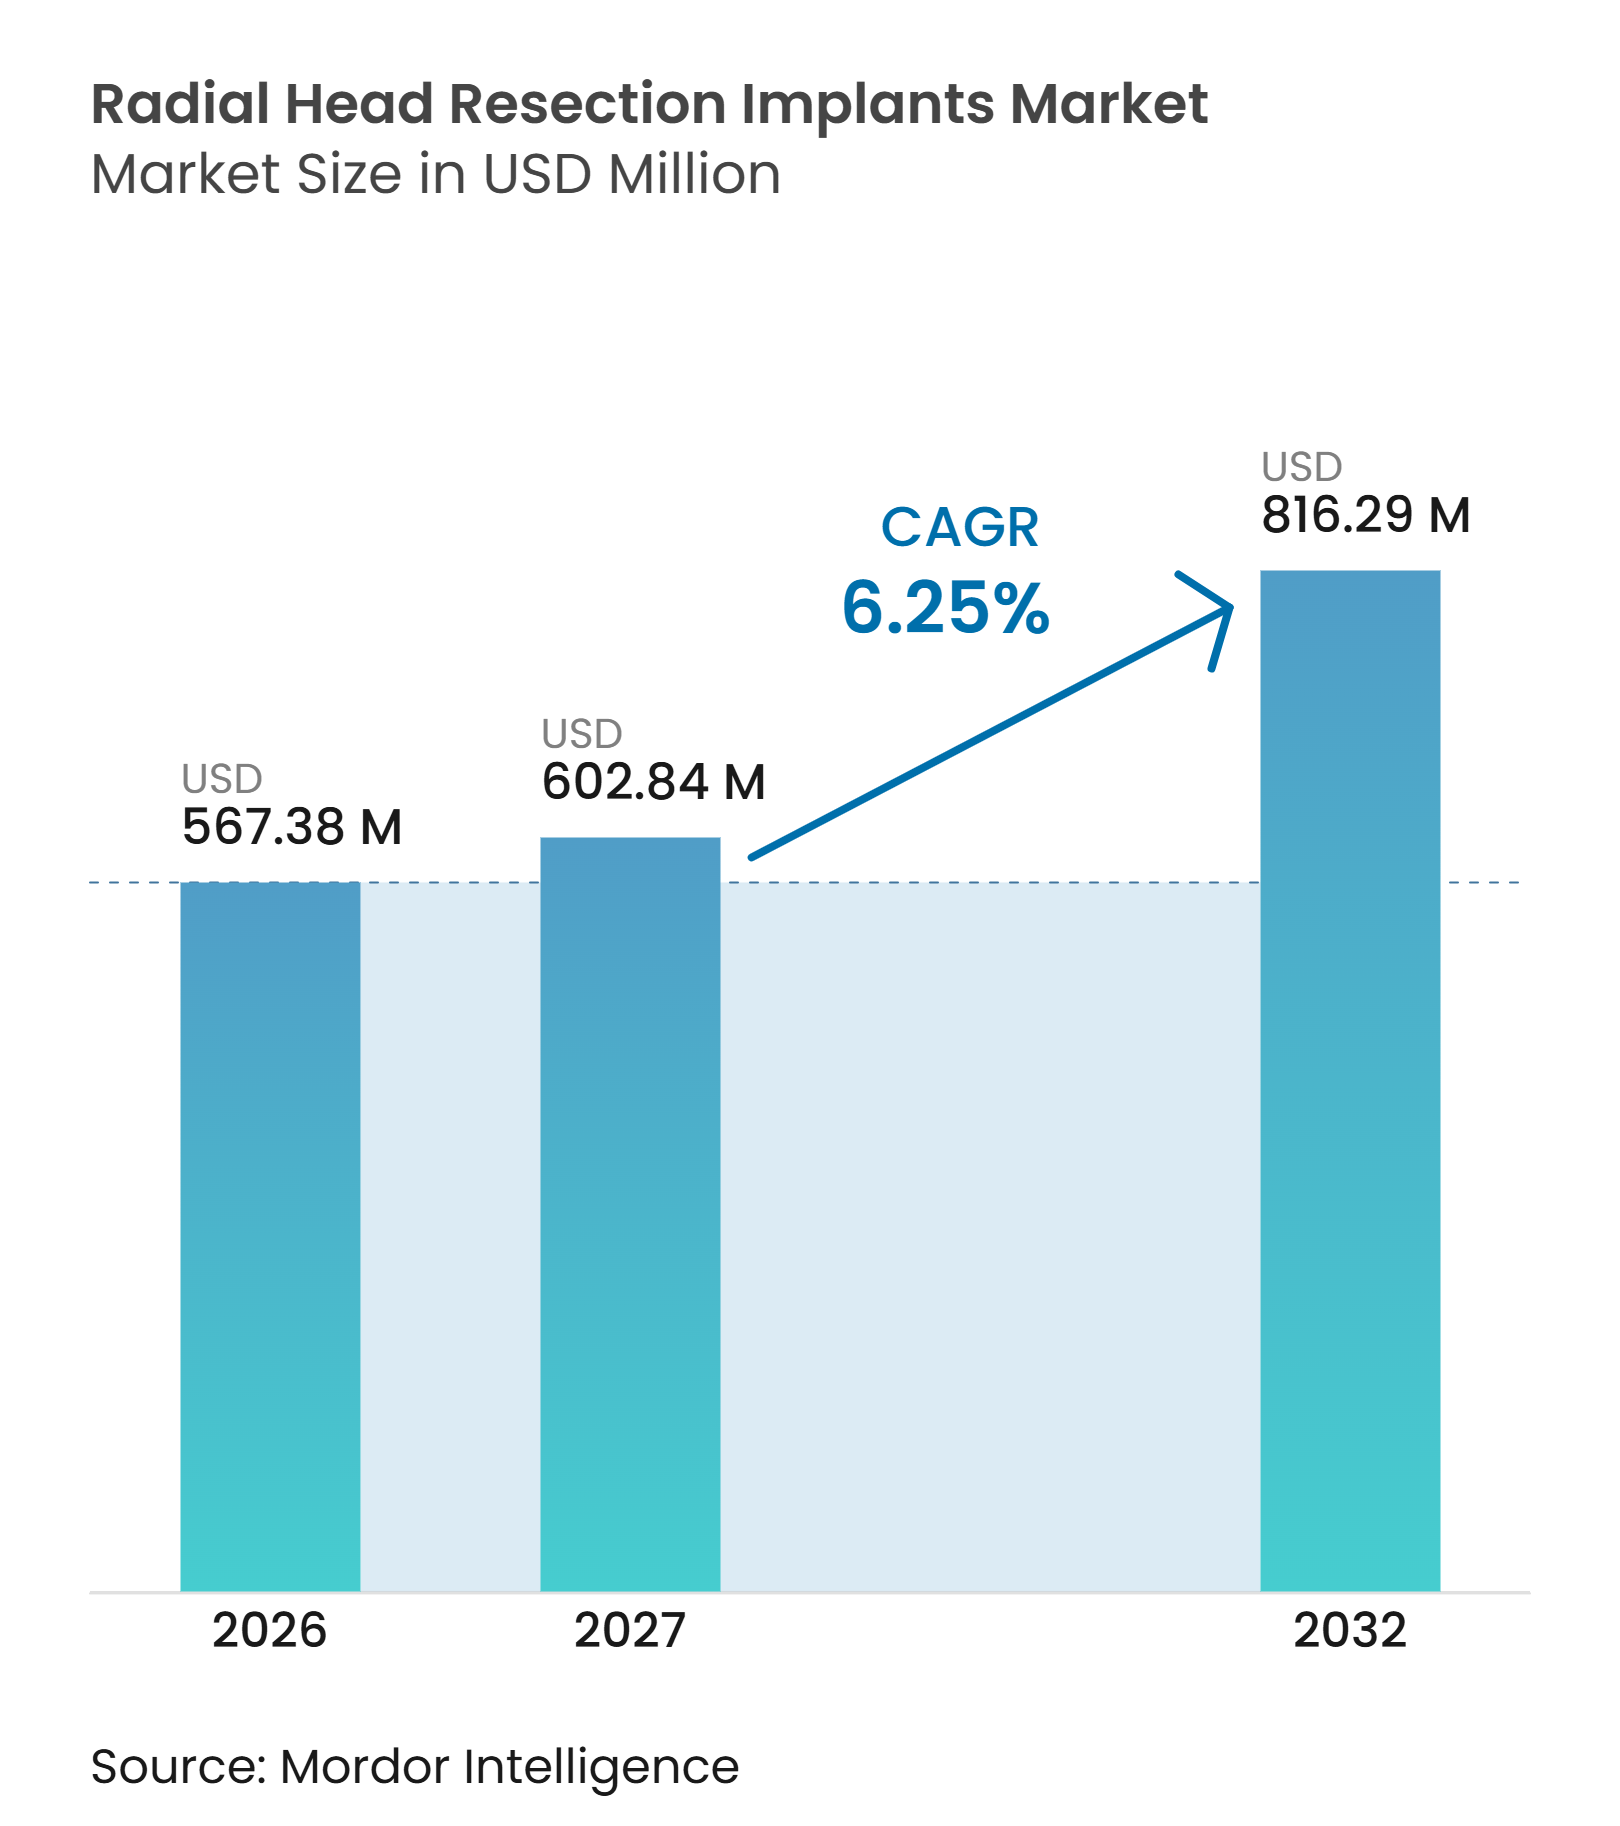
Se espera que el tamaño del Mercado de Implantes de Resección de Cabeza Radial crezca de 567,38 millones de USD en 2026 a 602,84 millones de USD en 2027 y se prevé que alcance los 816,29 millones de USD para 2032 a una CAGR del 6,25% durante el período 2027-2032.
Las fracturas irreparables de tipo Mason III y IV continúan sustentando la demanda de procedimientos porque a menudo requieren reemplazo en lugar de fijación. La artroplastia de cabeza radial ha superado a la fijación en volumen de casos entre los candidatos al examen de la ABOS, lo que respalda el cambio continuo hacia el reemplazo en fracturas complejas. Los fabricantes están respondiendo con sistemas modulares, superficies de apoyo alternativas y opciones de fijación que pueden adaptarse a la anatomía variable y a las necesidades de revisión. El mercado de implantes de resección de cabeza radial también enfrenta limitaciones derivadas del riesgo de revisión, el acceso desigual a especialistas y las brechas de evidencia que llevan a los hospitales a preferir los sistemas establecidos.
Conclusiones Clave del Informe
- Por arquitectura de producto, los implantes modulares representaron el 52,3% de los ingresos en 2026, mientras que se prevé que los implantes monobloque crezcan a una CAGR del 8,5% hasta 2032.
- Por polaridad del implante, los implantes monopolares representaron el 58,8% del mercado en 2026, mientras que se prevé que los implantes bipolares crezcan a una CAGR del 8,8% hasta 2032.
- Por material, las aleaciones de cobalto-cromo representaron el 32,7% del mercado en 2026, mientras que se prevé que el pirocarbono crezca a una CAGR del 9,1% hasta 2032.
- Por tamaño del implante, el rango de 20-25 mm representó el 55,7% del mercado en 2026 y se prevé que crezca a una CAGR del 9,8% hasta 2032.
- Por aplicación, el reemplazo primario de cabeza radial representó el 38,8% del mercado en 2026, mientras que se prevé que el reemplazo de revisión de cabeza radial crezca a una CAGR del 9,7% hasta 2032.
- Por usuario final, los hospitales representaron el 62,5% del mercado en 2026, mientras que se prevé que las clínicas ortopédicas especializadas crezcan a una CAGR del 9,5% hasta 2032.
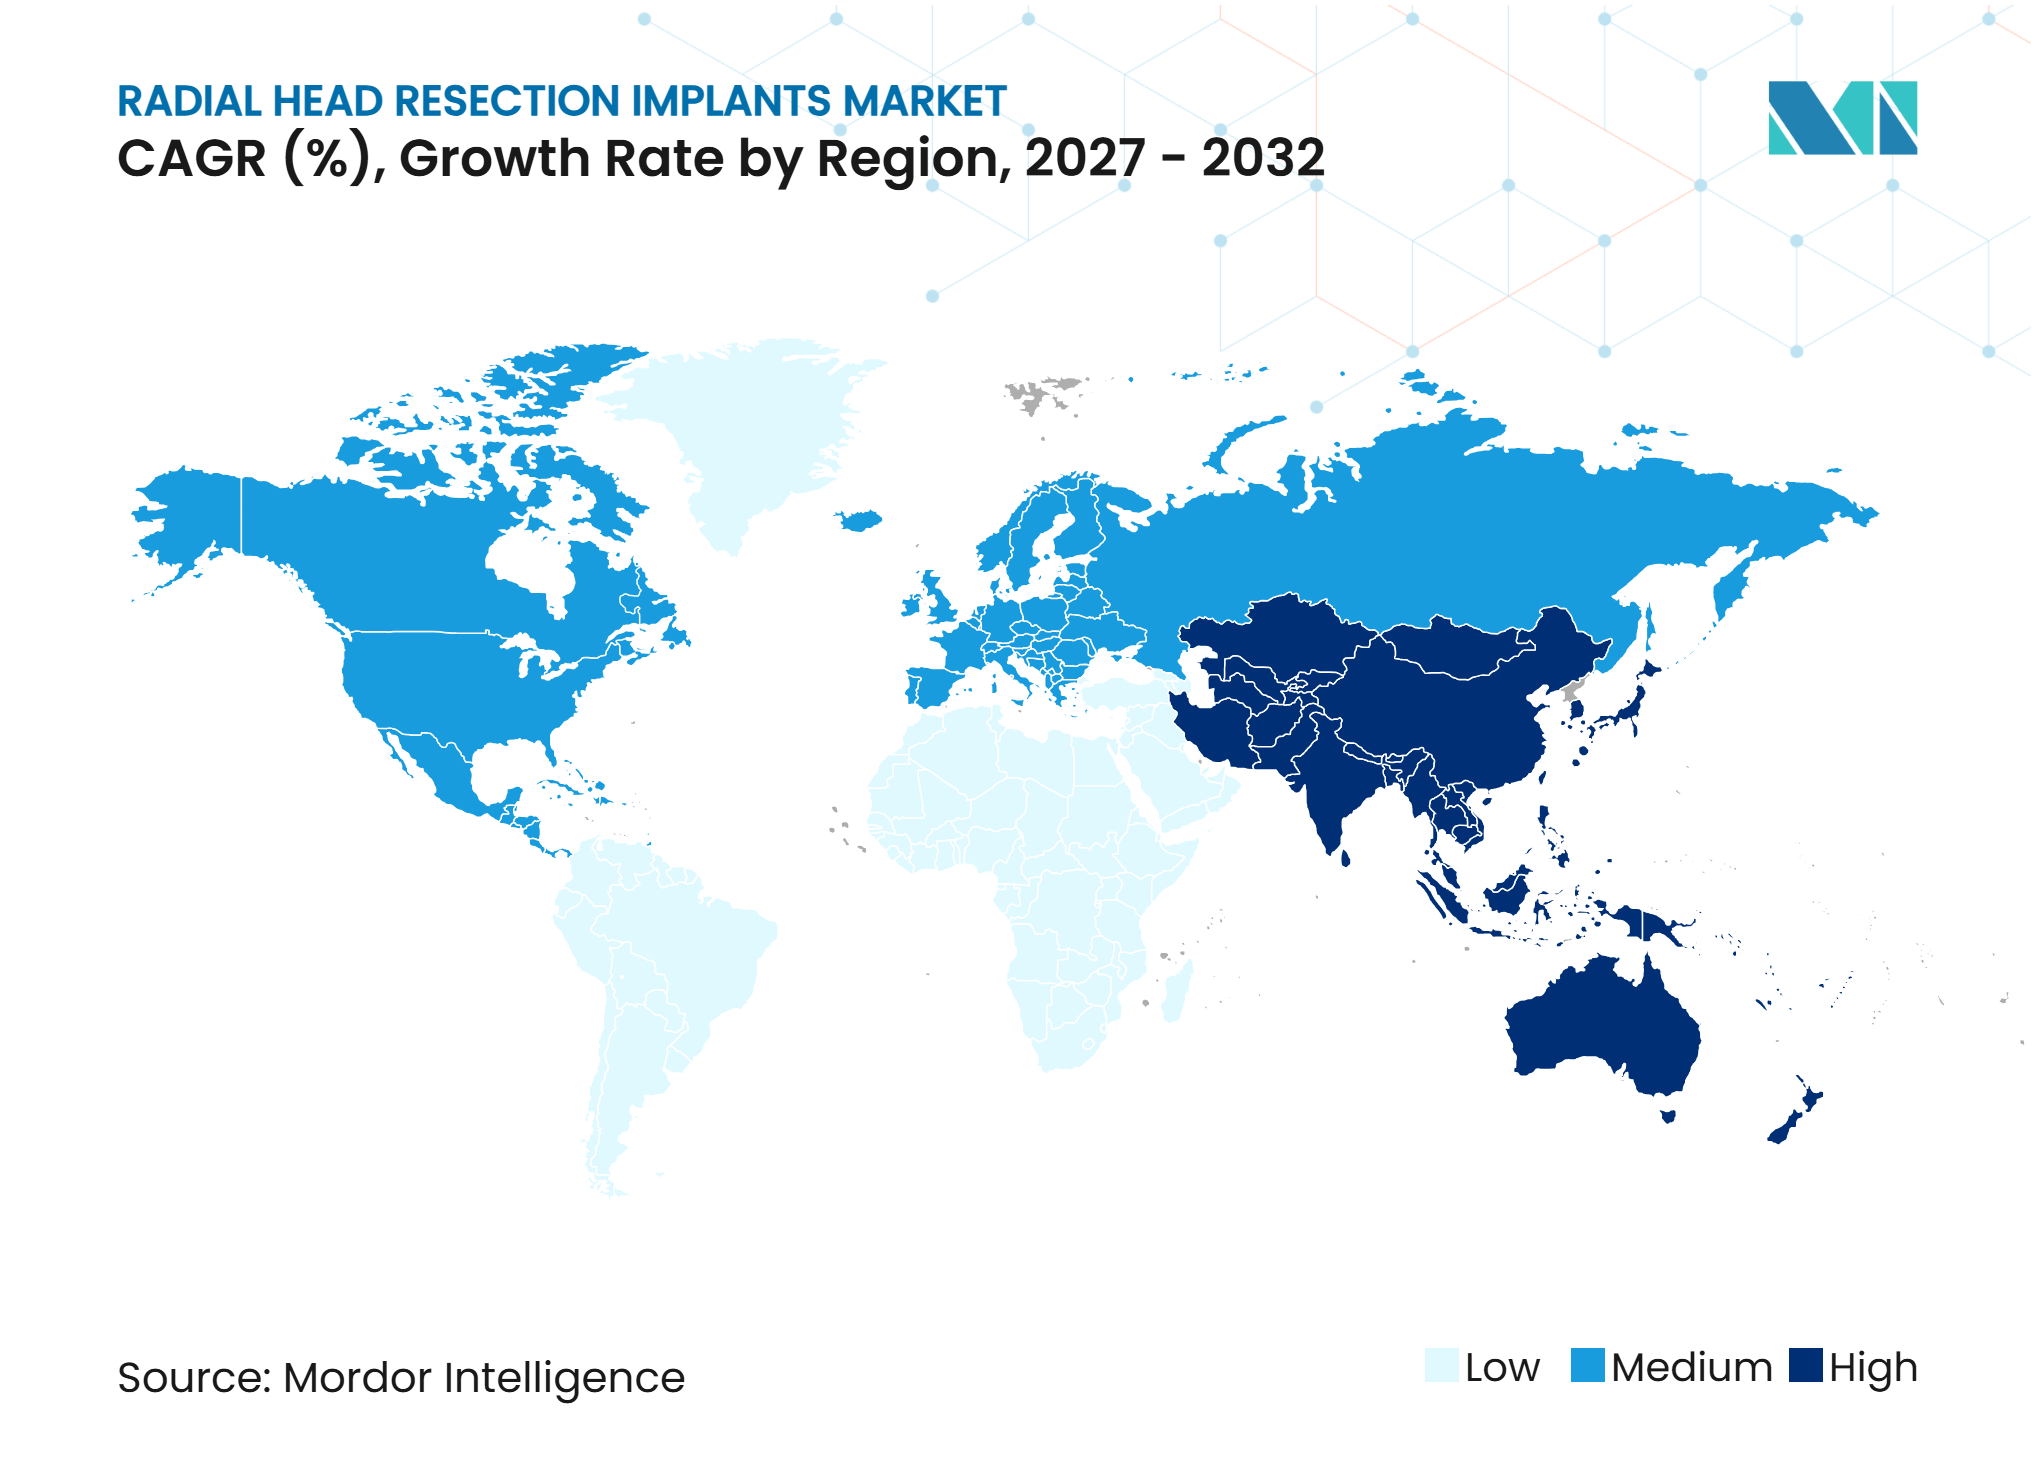
- Por geografía, América del Norte representó el 42,6% del mercado en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Incidencia de Fracturas Irreparables y Conminutas de la Cabeza Radial | 1.70% | Global, concentración en América del Norte y APAC | Corto plazo (≤ 2 años) |
| Uso Creciente de la Artroplastia de Cabeza Radial en la Inestabilidad Compleja del Codo | 1.30% | América del Norte y UE | Mediano plazo (2–4 años) |
| Cambio hacia Sistemas de Implantes Anatómicos y Modulares | 1.40% | Global | Mediano plazo (2–4 años) |
| Demanda de Tecnologías de Preservación del Cartílago y Fijación Porosa | 0.80% | América del Norte, UE, núcleo de APAC | Largo plazo (≥ 4 años) |
| Uso Creciente de Tecnologías de Dimensionamiento y Alineación Intraoperatoria | 0.60% | América del Norte, UE | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Incidencia de Fracturas Irreparables y Conminutas de la Cabeza Radial
Las fracturas de cabeza radial crean una base clínica definida para el mercado de implantes de resección de cabeza radial, ya que las lesiones conminutas no siempre pueden reconstruirse de manera confiable. Un estudio de registro de 2025 informó que la luxación concurrente del codo ocurrió en el 25,9% de los casos de fractura de cabeza radial, lo que aumenta la necesidad de procedimientos que restauren la estabilidad articular[1]. Los patrones de lesión complejos requieren que los cirujanos consideren la integridad ligamentosa, la estabilidad del antebrazo y el riesgo de migración radial proximal, en lugar de tratar únicamente la fractura. Esto favorece la artroplastia cuando la fijación no puede preservar una relación radiocapitelar estable y funcional. La misma carga de lesiones sustenta la demanda en los sistemas de trauma maduros y en los centros ortopédicos en expansión. También otorga mayor importancia a la disponibilidad de productos, la formación quirúrgica y las opciones de implantes que pueden seleccionarse durante un procedimiento de trauma con limitaciones de tiempo.
Uso Creciente de la Artroplastia de Cabeza Radial en la Inestabilidad Compleja del Codo
La artroplastia de cabeza radial se utiliza cada vez más cuando las lesiones de tríada terrible o las lesiones de Essex-Lopresti requieren que la cabeza radial contribuya a la estabilidad del antebrazo. Un estudio de cohorte poblacional de 2026 con 3.159 casos quirúrgicos asoció la artroplastia con una incidencia acumulada de reoperación a 10 años del 10,4%, en comparación con el 15,8% para la reducción abierta y fijación interna[2]. Ese resultado clínico refuerza el papel del reemplazo en los casos en que la fijación de la fractura es poco probable que proporcione una estabilidad duradera. El mercado de implantes de resección de cabeza radial se beneficia cuando la toma de decisiones clínicas otorga mayor peso al riesgo de reoperación a largo plazo. Los pacientes más jóvenes que reciben artroplastia por lesiones graves también pueden requerir seguimiento durante un período más prolongado, lo que hace que la planificación de la revisión sea relevante para el ciclo de vida del producto. La oportunidad comercial se extiende, por tanto, más allá de los procedimientos de trauma primario hacia sistemas que respalden la cirugía de revisión compleja.
Cambio hacia Tecnologías Anatómicas, Modulares y de Alineación
Los implantes modulares permiten al cirujano seleccionar la cabeza y el vástago por separado, lo que facilita el ajuste intraoperatorio según la anatomía y el patrón de fractura. El mercado de implantes de resección de cabeza radial está condicionado por esta necesidad de flexibilidad, especialmente en los centros de trauma terciarios que gestionan fracturas-luxaciones graves. Un estudio a largo plazo de 2025 reportó una supervivencia del 100% para los implantes modulares de ajuste libre, en comparación con el 92,1% para los sistemas modulares de ajuste a presión a los 14,5 años. Arthrex recibió la autorización de la FDA en julio de 2026 para un sistema modular de reemplazo de cabeza radial de eje fijo en cobalto-cromo-molibdeno con opciones de vástago de ajuste a presión y flotante libre. La instrumentación específica para el paciente también mostró mejores resultados clínicos en la artroplastia total de codo en un estudio de 2025, lo que respalda el uso más amplio de herramientas de planificación y alineación en la reconstrucción del codo. Estos avances favorecen los sistemas que simplifican las decisiones de dimensionamiento y al mismo tiempo conservan opciones para los cirujanos que gestionan anatomías variables.
Demanda de Tecnologías de Preservación del Cartílago y Fijación Porosa
Los materiales alternativos y los conceptos de fijación abordan las preocupaciones de que las superficies duras de los implantes y los vástagos rígidos pueden afectar al capítulo nativo y al hueso circundante. El pirocarbono tiene un módulo elástico de 17-21 GPa, cercano al rango de 15-25 GPa citado para el hueso cortical en la evidencia clínica aportada. Una revisión sistemática de 2025 de 330 artroplastias de cabeza radial con pirocarbono reportó una tasa de revisión relacionada con el implante del 6,4% y aflojamiento sintomático en el 1,5% de los casos. Un estudio de 2025 también reportó baja resorción ósea alrededor de un vástago de cabeza radial con porosidad interconectada, lo que demuestra el papel que las estructuras porosas pueden desempeñar en la estrategia de fijación. Los diseños de cartílago sintético y polímero buscan reducir el contacto de superficie dura con el cartílago nativo, lo que aborda una preocupación clínica en la reconstrucción metálica convencional. Por tanto, es probable que el mercado de implantes de resección de cabeza radial recompense los diseños que aborden el contacto con el cartílago y la fijación sin añadir una complejidad procedimental innecesaria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Revisión por Aflojamiento, Rigidez y Erosión del Capítulo | -0.9% | Global | Corto plazo (≤ 2 años) |
| Evidencia Comparativa a Largo Plazo Limitada entre Diseños de Implantes | -0.7% | Global | Mediano plazo (2–4 años) |
| Dependencia del Cirujano de la Disponibilidad y Familiaridad con el Implante | -0.5% | Global, especialmente en entornos no terciarios | Mediano plazo (2–4 años) |
| Reembolso Limitado y Acceso a Especialistas en Mercados Emergentes | -0.8% | APAC (excl. China/Japón), MEA, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Revisión por Aflojamiento, Rigidez y Erosión del Capítulo
El riesgo de revisión sigue siendo una restricción práctica porque los resultados dependen de la selección del vástago, el tamaño del implante, la técnica quirúrgica y la anatomía del paciente. Un metaanálisis de 2026 que abarcó 4.467 codos reportó tasas de revisión del 3,4% para vástagos de ajuste libre y del 8,0% para vástagos de ajuste a presión antes del ajuste por tiempo de seguimiento[3]. La misma evidencia encontró que la aparente ventaja de supervivencia desapareció tras tener en cuenta la duración del seguimiento, lo que advierte contra las afirmaciones simplistas sobre el diseño. La rigidez, el dolor, el aflojamiento y el desgaste del cartílago pueden requerir cirugía adicional, especialmente cuando el dimensionamiento o la alineación no son adecuados. Esta sensibilidad clínica puede limitar el uso fuera de los centros que realizan reconstrucción de codo de forma regular. También sustenta la demanda de sistemas de prueba, formación y características de diseño que ayuden a evitar el sobredimensionamiento y la reconstrucción inestable.
Restricciones de Evidencia, Familiaridad del Cirujano, Reembolso y Acceso a Especialistas
La evidencia comparativa a largo plazo limitada deja a los cirujanos y a los compradores hospitalarios con pocas razones definitivas para cambiar de sistemas conocidos a diseños más nuevos. Un metaanálisis de 2025 no encontró diferencias significativas en las tasas de revisión ni en los resultados funcionales entre los implantes monopolares y bipolares, a pesar de sus diferentes diseños. Los hospitales pueden, por tanto, estandarizar en productos heredados cuando un sistema más nuevo tiene un precio más alto sin evidencia a largo plazo claramente superior. La familiaridad del cirujano también importa porque los entornos de bajo volumen pueden no mantener el inventario de implantes ni la experiencia técnica necesaria para casos de revisión complejos. Las restricciones de reembolso y el acceso incompleto a especialistas limitan la disponibilidad del tratamiento en varios mercados emergentes. Estos factores hacen que la evidencia clínica, el soporte del distribuidor y la instrumentación utilizable sean tan importantes como la novedad del material para el mercado de implantes de resección de cabeza radial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Arquitectura de Producto:
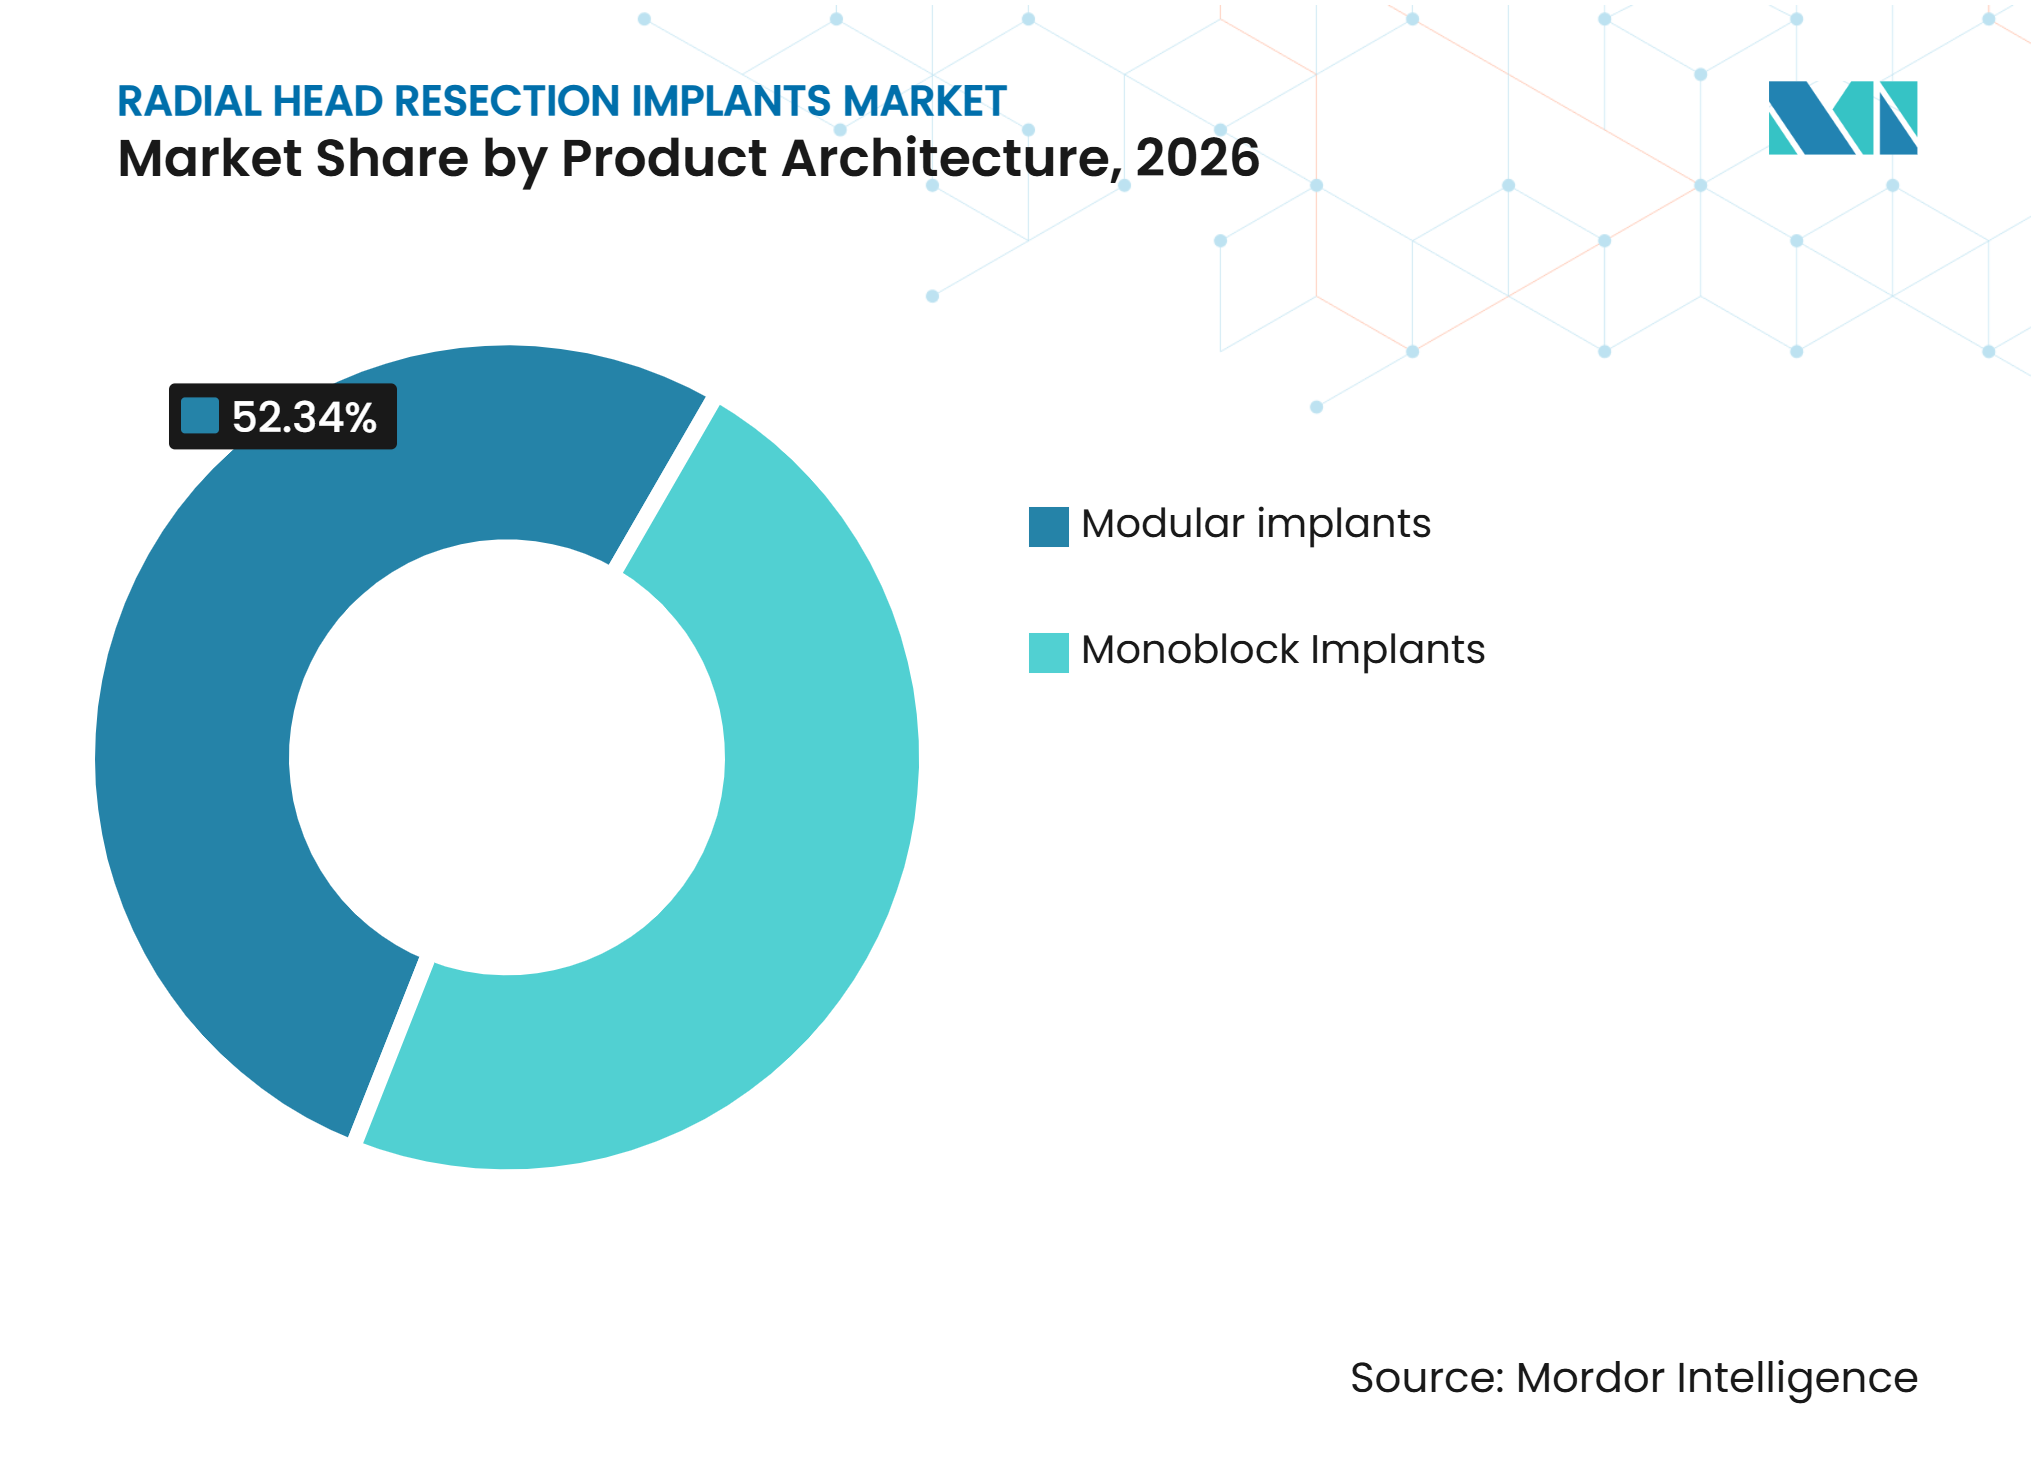
El Diseño Modular Lidera, el Monobloque AceleraLos implantes modulares representaron el 52,3% de los ingresos en 2026, otorgándoles la posición de liderazgo en la participación del mercado de implantes de resección de cabeza radial. Sus componentes separados de cabeza y vástago permiten a los cirujanos refinar el ajuste, restaurar la longitud y responder a la incertidumbre en la anatomía fracturada durante la cirugía. Esta característica es relevante en las fracturas conminutas, donde los puntos de referencia están alterados y la cabeza original puede no ser útil como guía directa. Los amplios portafolios modulares también ayudan a los hospitales a gestionar presentaciones de trauma variadas sin cambiar el flujo de trabajo quirúrgico central ni la vía de formación para cada caso. Las Soluciones Anatómicas de Cabeza Radial 2 de Acumed ofrecen 924 combinaciones de cabeza y vástago, mientras que el Evolve Proline de Stryker ofrece 324 combinaciones, lo que demuestra el valor otorgado a una amplia elección de tamaños y configuraciones.
Se prevé que los implantes monobloque crezcan a una CAGR del 8,5% hasta 2032. Su construcción de una sola pieza elimina la unión modular y puede reducir las preocupaciones sobre el desgaste por rozamiento o la disociación de componentes durante el uso. Este diseño también puede reducir el número de bandejas, instrumentos y pasos de ensamblaje necesarios para un procedimiento, lo que puede ser relevante en la atención de trauma con limitaciones de tiempo. Un estudio de 2026 con 19 pacientes que utilizaron un sistema monobloque de ajuste libre de DePuy Synthes reportó una Puntuación de Rendimiento del Codo de Mayo de 90 y ninguna revisión en un seguimiento medio de 14,9 meses. La revisión clínica aportada también vincula los enfoques de ajuste libre con menos preocupaciones sobre la fijación rígida del vástago en pacientes seleccionados. En la industria de implantes de resección de cabeza radial, los sistemas monobloque resultan atractivos donde las menores exigencias de instrumentación, los precios accesibles y el flujo de trabajo directo son más importantes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Polaridad del Implante:
El Monopolar Domina, el Bipolar Gana en Inestabilidad ComplejaLos implantes monopolares representaron el 58,8% de los ingresos en 2026, convirtiéndolos en la mayor categoría de polaridad. Su historial clínico establecido y su enfoque de implantación más sencillo respaldan el uso continuado en casos directos de fractura aguda de tipo Mason III. El metaanálisis de 2025 con 809 pacientes reportó Puntuaciones de Rendimiento del Codo de Mayo similares para los sistemas monopolares y bipolares, de 86,7 y 87,4, respectivamente. También reportó tasas de revisión estadísticamente similares del 4,1% para los dispositivos monopolares y del 6,6% para los dispositivos bipolares. Estos hallazgos respaldan el papel continuo de los productos monopolares cuando los cirujanos prefieren una reconstrucción convencional de eje fijo con instrumentación familiar, experiencia clínica publicada, pasos predecibles en quirófano y disponibilidad directa a través de los canales de adquisición de trauma establecidos en el mercado de implantes de resección de cabeza radial.
Se prevé que los implantes bipolares crezcan a una CAGR del 8,8% hasta 2032. Su articulación puede acomodar la rotación del antebrazo en casos de inestabilidad compleja, incluidas las lesiones de tríada terrible y las lesiones de Essex-Lopresti. Esta distinción funcional otorga a los sistemas bipolares un lugar cuando la gravedad de la lesión hace que la acomodación rotacional sea particularmente importante para la reconstrucción planificada. Un estudio de 2025 con 64 pacientes de artroplastia bipolar de cabeza radial reportó una Puntuación Media del Codo de Oxford de 88 y alta satisfacción del paciente. Un estudio a largo plazo separado de 2025 sobre prótesis de Judet bipolares cementadas reportó un 90% de satisfacción del paciente y una Puntuación Media de Rendimiento del Codo de Mayo de 89. La evidencia ayuda a explicar por qué los productos bipolares están ganando consideración en los centros que tratan la inestabilidad compleja del codo, donde los cirujanos pueden priorizar la acomodación rotacional, la evaluación de la estabilidad y una construcción adecuada para los patrones de lesión multiestructural en el mercado de implantes de resección de cabeza radial.
Por Material:
El Cobalto-Cromo Lidera, el Pirocarbono Crece Más RápidoLas aleaciones de cobalto-cromo representaron el 32,7% de los ingresos en 2026, respaldadas por procesos de fabricación establecidos y su uso en las principales plataformas de implantes. El material sigue siendo común en las superficies articulares de la cabeza radial porque los fabricantes y los cirujanos tienen una larga experiencia con sus propiedades mecánicas y compatibilidad con los instrumentos. El sistema autorizado por la FDA de Arthrex en 2026 utiliza componentes de cobalto-cromo-molibdeno con dos opciones de vástago. El titanio conserva un papel importante en la construcción del vástago porque su menor módulo elástico puede contribuir a reducir el blindaje de tensiones. El acero inoxidable sigue siendo relevante en los sistemas de trauma de menor precio, aunque tiene menos importancia en las aplicaciones de artroplastia premium donde los proveedores en el mercado de implantes de resección de cabeza radial enfatizan la compatibilidad con los instrumentos, el posicionamiento del material y el acceso a una gama más amplia de configuraciones de implantes.
Se prevé que el pirocarbono crezca a una CAGR del 9,1% hasta 2032, la mayor tasa de crecimiento de materiales en las estimaciones aportadas. Sus propiedades materiales lo han hecho relevante para los diseños destinados a reducir la discrepancia entre un implante y el hueso circundante. La base de evidencia aportada también identifica interés clínico en superficies de implantes que limiten la interacción adversa con el cartílago nativo. Los diseños de cartílago sintético y polímero representan una alternativa emergente porque buscan cambiar la superficie de contacto contra el cartílago nativo sin abandonar la estabilidad del implante. Los vástagos de titanio poroso forman otra vía de material para el mercado de implantes de resección de cabeza radial, ya que los fabricantes buscan fijación sin una transferencia de carga excesivamente rígida.
Por Tamaño del Implante:
El Rango de 20-25 mm Ancla el Volumen y Lidera el CrecimientoEl rango de 20-25 mm representó el 55,7% de los ingresos en 2026 y se prevé que crezca a una CAGR del 9,8% hasta 2032. Esta combinación convierte al rango de 20-25 mm en la categoría de tamaño de implante más grande y de mayor crecimiento en la segmentación aportada. El rango se alinea con los tamaños adultos comúnmente requeridos y atiende a una amplia porción de los casos de trauma rutinarios tratados en entornos hospitalarios y especializados. Un estudio de registro de 2025 muestra que los patrones de fractura frecuentemente implican inestabilidad y colesión, lo que aumenta el valor del dimensionamiento preciso durante la reconstrucción. Los ensayos intraoperatorios y las herramientas de dimensionamiento radiolúcidas pueden fortalecer el uso de esta categoría de rango medio al permitir una evaluación directa antes de la colocación final.
Los implantes por debajo de 20 mm atienden a pacientes adultos de menor tamaño y a la limitada porción pediátrica de la demanda clínica. Los implantes por encima de 25 mm siguen siendo necesarios para anatomías más grandes e indicaciones degenerativas o postraumáticas seleccionadas. El registro clínico aportado señala que los diámetros más grandes pueden asociarse con un mayor riesgo de revisión, lo que hace del dimensionamiento cuidadoso una prioridad clínica continua durante la cirugía primaria y de revisión. Este énfasis en evitar el sobredimensionamiento dirige la atención hacia los sistemas que ofrecen múltiples tamaños de prueba en lugar de una selección reducida de implantes definitivos. El mercado de implantes de resección de cabeza radial se beneficia, por tanto, de estrategias de inventario que combinen una amplia cobertura de diámetros con un soporte de decisión intraoperatoria claro, componentes de prueba accesibles, disponibilidad de stock confiable y orientación práctica para seleccionar una reconstrucción estable sin cambios de componentes innecesarios.
Por Aplicación:
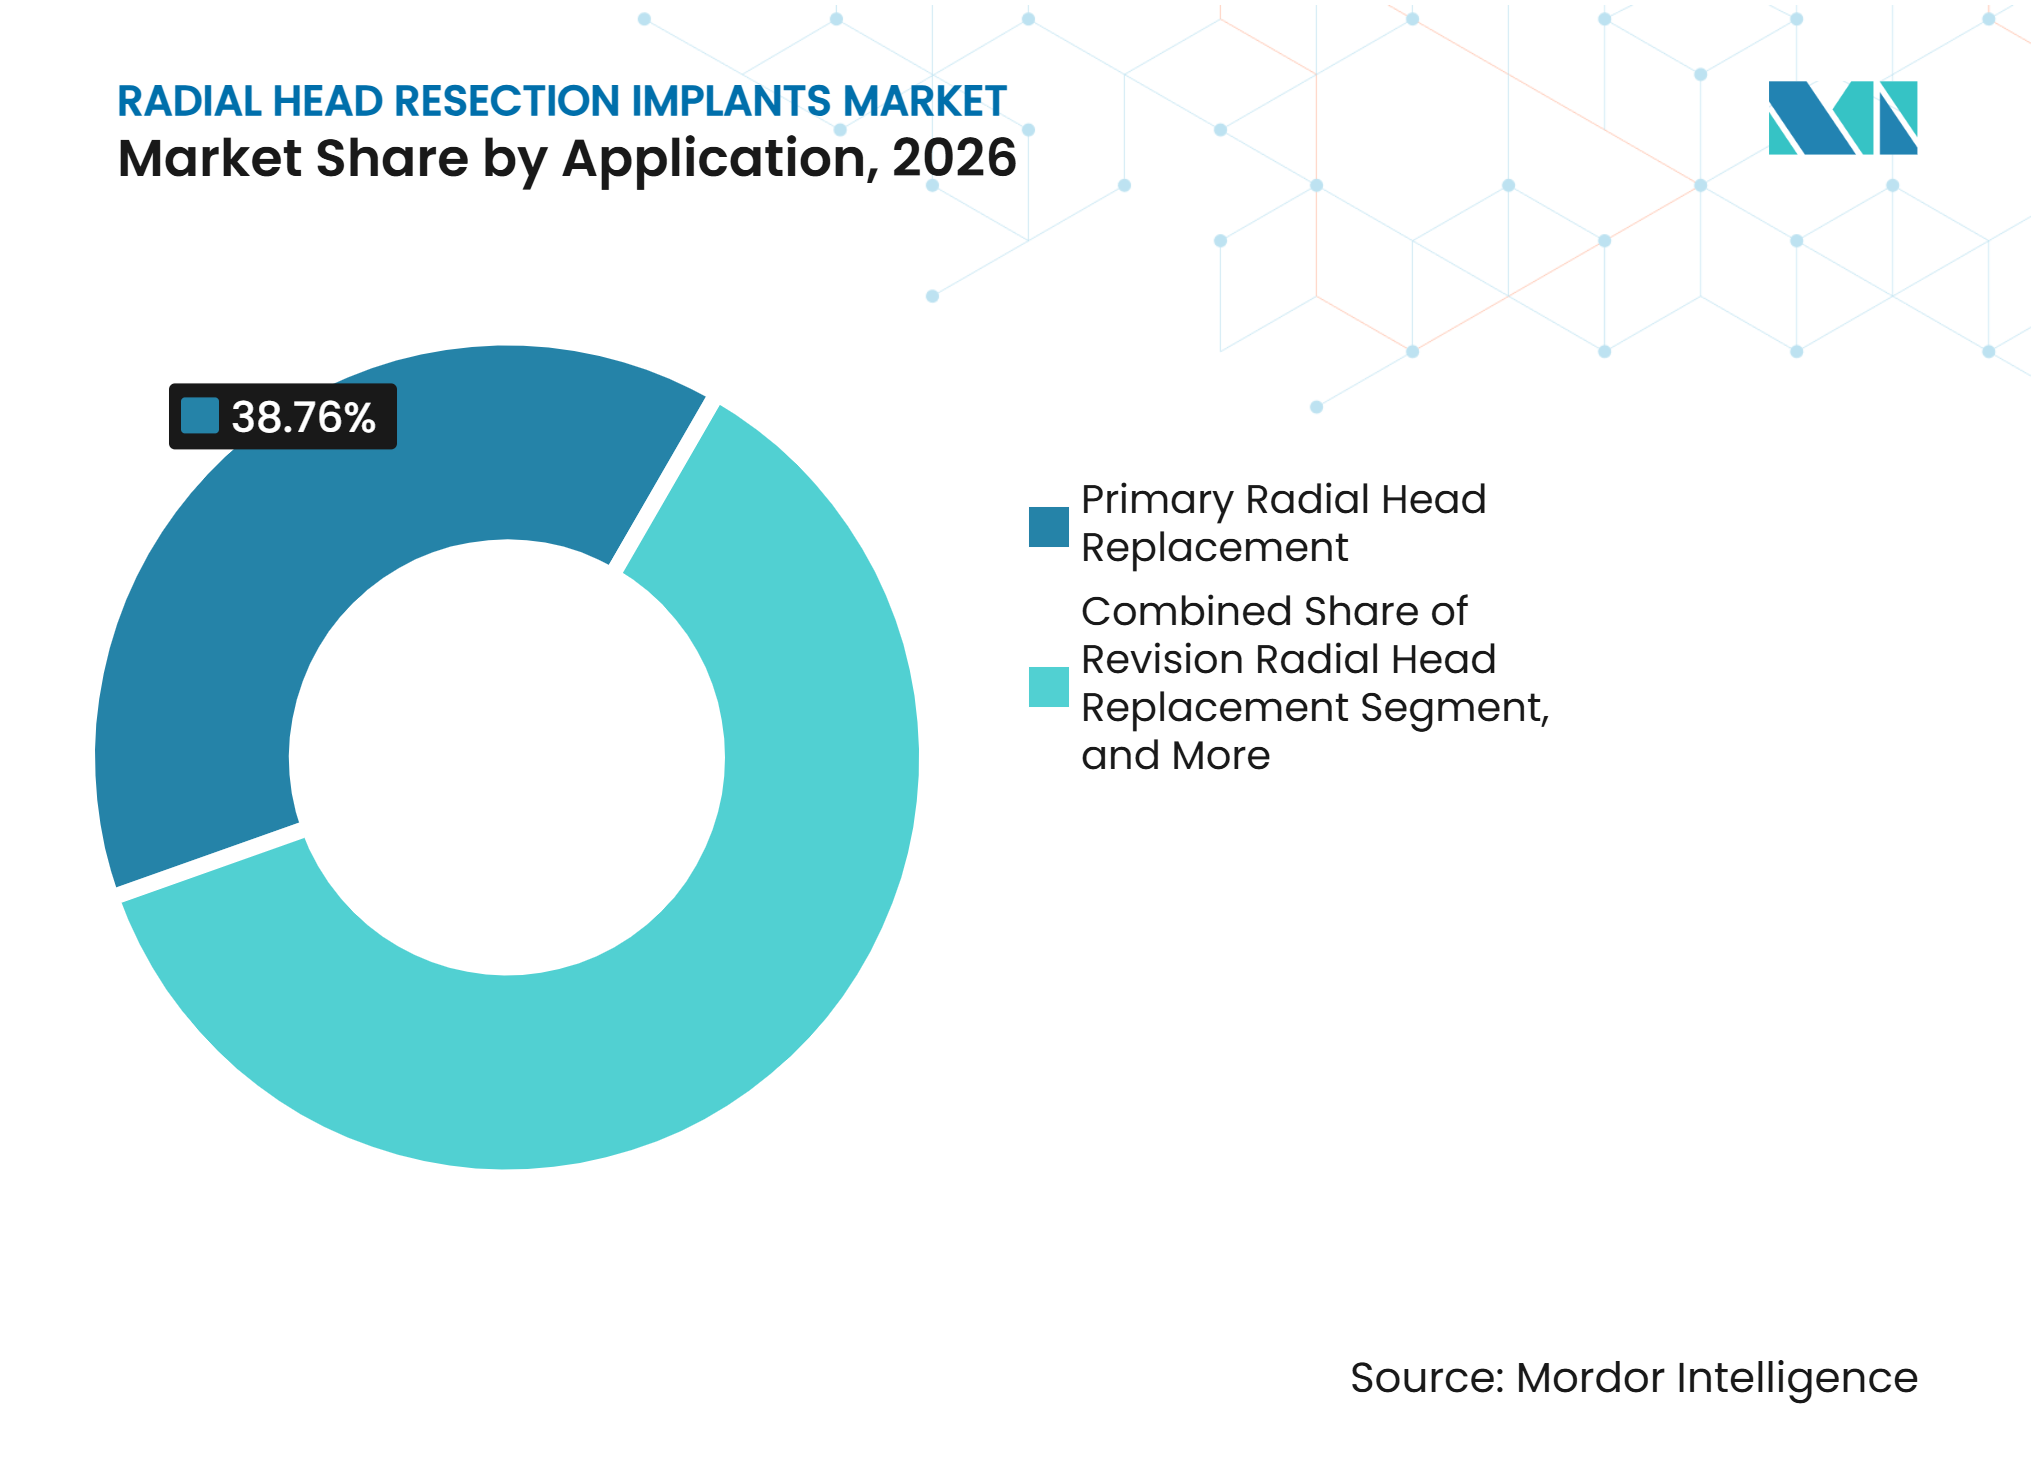
El Reemplazo Primario es el Más Grande, el de Revisión es el de Mayor CrecimientoEl reemplazo primario de cabeza radial representó el 38,8% de los ingresos en 2026 y sigue siendo la aplicación más grande. Se utiliza con mayor frecuencia cuando una fractura de tipo Mason III o IV no reconstruible requiere un reemplazo estable en lugar de fijación. La vía está respaldada por la familiaridad establecida del cirujano en entornos de trauma y de extremidades superiores, así como por una necesidad ampliamente reconocida de restaurar la estabilidad cuando la cabeza nativa no puede repararse. Un estudio observacional de 2025 encontró que la artroplastia había superado a la fijación quirúrgica entre los candidatos al examen de la ABOS. El cambio clínico respalda un papel duradero para el reemplazo primario en el mercado de implantes de resección de cabeza radial.
Se prevé que el reemplazo de revisión de cabeza radial crezca a una CAGR del 9,7% hasta 2032. Los procedimientos de revisión a menudo requieren vástagos más largos, rangos de tamaño más amplios y mayor flexibilidad cuando el stock óseo se ha visto comprometido por una cirugía previa o por aflojamiento. Un estudio poblacional de 2026 respalda este enfoque en los resultados a largo plazo porque sus hallazgos de reoperación diferenciaron la artroplastia de la fijación en casos complejos. Las lesiones capitelares preexistentes y la fijación previa fallida pueden hacer que estos casos sean técnicamente exigentes y pueden complicar la selección del implante. Los proveedores que ofrecen inventarios específicos para revisión, instrumentos especializados, formación de cirujanos y opciones claras para el stock óseo comprometido pueden, por tanto, competir más allá del procedimiento de trauma inicial y respaldar las necesidades de seguimiento prolongado que distinguen al mercado de implantes de resección de cabeza radial.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Lideran, las Clínicas Especializadas EmergenLos hospitales representaron el 62,5% de los ingresos en 2026, lo que refleja el perfil de trauma agudo de muchos procedimientos primarios de artroplastia de cabeza radial. Cuentan con quirófanos, diagnóstico por imagen, anestesia y soporte multidisciplinario para pacientes con fracturas-luxaciones inestables o lesiones asociadas significativas. Los grandes grupos de compras hospitalarias también influyen en la selección de implantes a través de contratos, gestión de stock y conjuntos quirúrgicos estandarizados que pueden reducir la variación entre equipos. Este canal sigue siendo central para los casos complejos que requieren acceso inmediato a múltiples tamaños de implantes, dispositivos de prueba y componentes de revisión. Los hospitales mantienen un papel de liderazgo porque las presentaciones de urgencia y las derivaciones terciarias continúan concentrándose en estos entornos.
Se prevé que las clínicas ortopédicas especializadas crezcan a una CAGR del 9,5% hasta 2032. Estos centros pueden concentrar cirujanos de extremidades superiores, personal dedicado e inventario de implantes en torno a un conjunto más reducido de procedimientos y redes de derivación. Una encuesta de membresía de la ASES de 2025 encontró que el reembolso de implantes por parte de las instalaciones era la barrera de acceso ortopédico con mayor variación regional en los Estados Unidos. La brecha reportada fue 30 puntos porcentuales mayor en los estados del sur que en el noreste. El crecimiento de las clínicas dependerá del reembolso, las vías de derivación, el acceso al inventario adecuado y la capacidad de gestionar casos complejos sin debilitar el acceso del paciente, factores que pueden alterar la combinación de canales para el mercado de implantes de resección de cabeza radial en los diferentes sistemas de salud.
Análisis Geográfico
América del Norte
América del Norte representó el 42,6% de los ingresos en 2026, otorgándole la posición de liderazgo en la participación del mercado de implantes de resección de cabeza radial. La región combina altos volúmenes de procedimientos, una densa cobertura de subespecialidades ortopédicas y un entorno de pagadores maduro. Los Estados Unidos siguen siendo el principal entorno de lanzamiento para los nuevos sistemas porque sus cirujanos de trauma y de extremidades superiores adoptan dispositivos especializados a través de redes hospitalarias y ambulatorias establecidas. Arthrex recibió la autorización 510(k) de la FDA en julio de 2026 para su sistema de reemplazo de cabeza radial, lo que demuestra el desarrollo continuo de productos para los Estados Unidos. Medartis adquirió el Sistema de Cabeza Radial Avenger en marzo de 2025 y comenzó la distribución inmediata en los Estados Unidos, ampliando su oferta de trauma de codo.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 7,5% hasta 2032, la tasa más alta entre las regiones reportadas. El crecimiento está vinculado a la expansión de la capacidad hospitalaria, el aumento de las lesiones traumáticas y una cobertura de seguro más amplia en China, India y Corea del Sur. La expansión del seguro en India respalda una base de pagadores potencial más amplia para la atención quirúrgica, aunque la fuente aportada no proporciona una medida de cobertura específica para la cabeza radial. El entorno de adquisiciones de China puede ejercer presión sobre los precios de los implantes al tiempo que aumenta el acceso al tratamiento quirúrgico. El Mercado de Implantes de Resección de Cabeza Radial requerirá modelos de precios, formación y distribución que reflejen las diferencias sustanciales entre los sistemas de salud de Asia-Pacífico.
Europa, Oriente Medio y África, y América del Sur
Europa sigue siendo una base procedimental importante, con Alemania, el Reino Unido y Francia respaldando gran parte de la actividad ortopédica de la región. La influencia regulatoria de Europa proviene del Reglamento de Dispositivos Médicos 2017/745, que exige la evaluación de conformidad y el marcado CE para los dispositivos elegibles. La estructura de reembolso de Alemania puede favorecer los sistemas establecidos cuando los hospitales se enfrentan a pagos agrupados y una recuperación limitada para los implantes de alto valor, según lo informado por la BVASK en 2025. Los volúmenes de Oriente Medio y África siguen concentrados en redes de hospitales privados y centros especializados en expansión, mientras que América del Sur ofrece una oportunidad gradual a medida que se amplía el acceso a la atención ortopédica compleja.
Panorama Competitivo
Concentración del Mercado
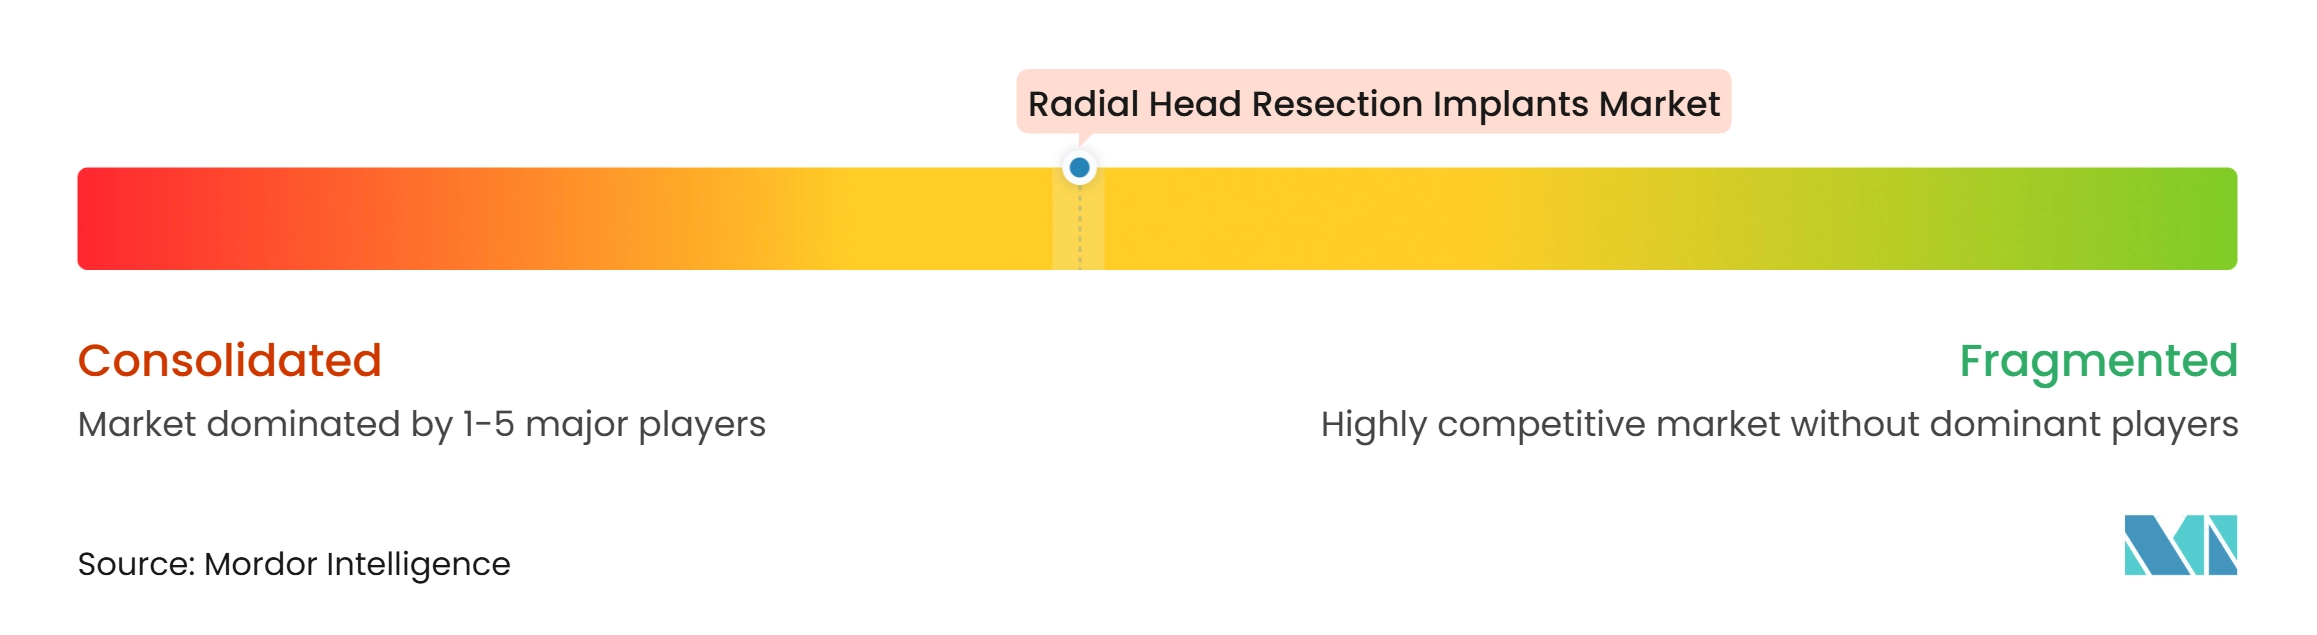
El mercado de implantes de resección de cabeza radial tiene una concentración de moderada a alta. Stryker, Acumed, Zimmer Biomet, DePuy Synthes y Smith & Nephew representan la mayor parte de los ingresos comerciales a través de amplios portafolios y relaciones hospitalarias establecidas. Sus sistemas establecidos pueden ofrecer múltiples opciones de cabeza y vástago, formación de cirujanos y posicionamiento dentro de contratos de trauma más amplios. Estas características crean costes de cambio para los hospitales que ya utilizan los instrumentos y los procedimientos de quirófano de una empresa.
Medartis, BioPoly, Adler Ortho, implantcast GmbH y otros proveedores especializados compiten a través de la diferenciación de materiales, el diseño de instrumentos y los precios regionales. Medartis adquirió el Sistema de Cabeza Radial Avenger de In2Bones Global en marzo de 2025, añadiendo opciones de artroplastia y fijación con placas a su portafolio de trauma de codo. Arthrex entró en la categoría con la autorización de la FDA para un sistema modular de eje fijo en julio de 2026. Esta autorización introdujo opciones de vástago de ajuste a presión y flotante libre en una única plataforma de producto. Las empresas pueden diferenciarse ayudando a los cirujanos con la selección, el dimensionamiento y la instrumentación en lugar de competir únicamente en materiales de implantes.
El mercado de implantes de resección de cabeza radial tiene oportunidades abiertas en sistemas de revisión, vástagos porosos y herramientas de planificación digital. El estudio de vástago poroso de 2025 indica que el diseño de fijación sigue siendo un área viable para el desarrollo de productos. La investigación sobre instrumentación específica para el paciente también respalda un papel para una mejor planificación y alineación en la reconstrucción del codo. Los requisitos regulatorios pueden ralentizar la entrada global porque los fabricantes deben cumplir los requisitos de la FDA, los requisitos del Reglamento de Dispositivos Médicos de la UE y las normas específicas de cada país en Asia-Pacífico. Los proveedores con evidencia clínica sólida y un servicio confiable pueden tener ventaja a medida que los hospitales buscan reducir la exposición a revisiones.
Líderes de la Industria de Implantes de Resección de Cabeza Radial
-
Johnson & Johnson MedTech
-
Stryker
-
Zimmer Biomet
-
Acumed
-
Smith & Nephew
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Implantes de Resección de Cabeza Radial Empresas cubiertas en este informe
- Acumed
- Adler Ortho
- Arthrex
- Aston Medical
- Auxein Medical
- Beznoska
- BioPoly LLC
- ChM sp. z o.o.
- In2Bones Global, Inc.
- implantcast GmbH
- Integra LifeSciences
- Johnson & Johnson MedTech
- Medartis
- Siora Surgicals
- Skeletal Dynamics
- Smiths Group
- Stryker
- XLO Orthopaedic
- Zimmer Biomet
Desarrollos recientes de la industria en Mercado de Implantes de Resección de Cabeza Radial
- Julio de 2026: Arthrex, Inc. recibió la autorización 510(k) de la FDA, K260624, para su Sistema de Reemplazo de Cabeza Radial, una prótesis modular de eje fijo de cobalto-cromo-molibdeno con dos opciones de vástago.
- Enero de 2026: Smith & Nephew completó la adquisición de Integrity Orthopaedics por 225 millones de USD por adelantado, más hasta 225 millones de USD en pagos basados en el rendimiento. La transacción se centró en la reparación del manguito rotador del hombro y refleja una inversión más amplia en el portafolio de extremidades superiores.
- Marzo de 2025: Medartis AG adquirió el Sistema de Cabeza Radial Avenger de In2Bones Global, Inc., una filial de propiedad total de CONMED Corporation, y lanzó la distribución comercial inmediata en los Estados Unidos.
Alcance del Informe Global del Mercado de Implantes de Resección de Cabeza Radial
Según el alcance del informe, los implantes de resección de cabeza radial son dispositivos utilizados para reemplazar la cabeza radial en el codo después de que ha sido extirpada debido a una lesión o enfermedad. Ayudan a mantener la estabilidad del codo y a sostener el movimiento y la transferencia de carga entre el antebrazo y el codo.
El mercado de implantes de resección de cabeza radial está segmentado por arquitectura de producto, polaridad del implante, material, tamaño del implante, aplicación, usuario final y geografía. Por arquitectura de producto, el mercado está segmentado en implantes modulares e implantes monobloque. El segmento de implantes modulares se subdivide a su vez en implantes modulares estándar, implantes modulares anatómicos e implantes modulares de revisión. Por polaridad del implante, el mercado está segmentado en implantes monopolares e implantes bipolares. Por material, el mercado está segmentado en aleaciones de cobalto-cromo, aleaciones de titanio, acero inoxidable, carbono pirolítico y materiales de cartílago sintético y base polimérica. Por tamaño del implante, el mercado está segmentado en por debajo de 20 mm, 20-25 mm y por encima de 25 mm. Por aplicación, el mercado está segmentado en reemplazo primario de cabeza radial, reemplazo de revisión de cabeza radial, reemplazo tras resección de cabeza radial y reemplazo por discapacidad degenerativa o postraumática. Por usuario final, el mercado está segmentado en hospitales, centros quirúrgicos ambulatorios y clínicas ortopédicas especializadas. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Implantes Modulares | Implantes Modulares Estándar |
| Implantes Modulares Anatómicos | |
| Implantes Modulares de Revisión | |
| Implantes Monobloque |
| Implantes Monopolares |
| Implantes Bipolares |
| Aleaciones de Cobalto-Cromo |
| Aleaciones de Titanio |
| Acero Inoxidable |
| Pirocarbono |
| Materiales de Cartílago Sintético y Base Polimérica |
| Por Debajo de 20 mm |
| 20-25 mm |
| Por Encima de 25 mm |
| Reemplazo Primario de Cabeza Radial |
| Reemplazo de Revisión de Cabeza Radial |
| Reemplazo tras Resección de Cabeza Radial |
| Reemplazo por Discapacidad Degenerativa o Postraumática |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Ortopédicas Especializadas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Arquitectura de Producto | Implantes Modulares | Implantes Modulares Estándar |
| Implantes Modulares Anatómicos | ||
| Implantes Modulares de Revisión | ||
| Implantes Monobloque | ||
| Por Polaridad del Implante | Implantes Monopolares | |
| Implantes Bipolares | ||
| Por Material | Aleaciones de Cobalto-Cromo | |
| Aleaciones de Titanio | ||
| Acero Inoxidable | ||
| Pirocarbono | ||
| Materiales de Cartílago Sintético y Base Polimérica | ||
| Por Tamaño del Implante | Por Debajo de 20 mm | |
| 20-25 mm | ||
| Por Encima de 25 mm | ||
| Por Aplicación | Reemplazo Primario de Cabeza Radial | |
| Reemplazo de Revisión de Cabeza Radial | ||
| Reemplazo tras Resección de Cabeza Radial | ||
| Reemplazo por Discapacidad Degenerativa o Postraumática | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Ortopédicas Especializadas | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los implantes de resección de cabeza radial para 2032?
Se prevé que el Mercado de Implantes de Resección de Cabeza Radial alcance los 816,3 millones de USD para 2032, desde los 602,8 millones de USD en 2027, con una CAGR del 6,2%. La estimación refleja el uso continuado en la atención de trauma complejo, una creciente necesidad de sistemas con capacidad de revisión y la demanda de diseños que permitan a los cirujanos gestionar anatomías que no pueden reconstruirse con fijación únicamente en lesiones de codo graves e inestables.
¿Qué arquitectura de producto tiene la mayor participación en los implantes de resección de cabeza radial?
Los implantes modulares lideran con el 52,3% de los ingresos en 2026 porque los cirujanos pueden seleccionar cabezas y vástagos por separado durante la cirugía. Su rango de configuración también admite anatomías variadas, patrones de fractura complejos, planificación de revisiones y una elección práctica de combinaciones de cabeza y vástago durante un procedimiento de quirófano con limitaciones de tiempo.
¿Por qué están aumentando los procedimientos de artroplastia de cabeza radial para fracturas complejas?
La artroplastia se selecciona cada vez más cuando la reconstrucción no puede restaurar la estabilidad, y un estudio de cohorte de 2026 la vinculó con una menor incidencia de reoperación a 10 años que la fijación en el JOURNAL OF SHOULDER AND ELBOW SURGERY. Esto es especialmente relevante en las lesiones de inestabilidad compleja donde la cabeza radial contribuye al soporte del antebrazo y donde los cirujanos deben equilibrar la reconstrucción ósea, el manejo ligamentoso, la estabilidad y la recuperación funcional esperada durante un largo período postoperatorio para muchos pacientes tratados en entornos especializados de trauma y reconstrucción.
¿Qué material se espera que crezca más rápido para los implantes de cabeza radial?
Se prevé que el pirocarbono crezca a una CAGR del 9,1% hasta 2032, respaldado por el interés en materiales que pueden abordar mejor el contacto con el cartílago y la transferencia de carga. Los conceptos de titanio poroso y cartílago sintético también muestran cómo los proveedores están explorando alternativas a los diseños convencionales de superficie dura, incluidos los enfoques destinados a abordar la fijación y el contacto con el cartílago nativo.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que Asia-Pacífico registre el mayor crecimiento regional con una CAGR del 7,5%, respaldado por la expansión de la capacidad hospitalaria y un mayor acceso a la atención ortopédica. Las vías de adquisición local, reembolso, formación y regulación determinarán la rapidez con que la demanda se convierta en volumen de procedimientos, mientras que los modelos de servicio de los proveedores deben tener en cuenta las amplias diferencias en la capacidad hospitalaria en toda la región.
¿Cuáles son los principales riesgos para los proveedores y los hospitales que utilizan implantes de cabeza radial?
El riesgo de revisión, la evidencia comparativa a largo plazo limitada, el acceso desigual a especialistas y las restricciones de reembolso pueden ralentizar la adopción de sistemas más nuevos. El dimensionamiento cuidadoso, la fijación adecuada, la formación práctica del cirujano y la gestión confiable del inventario siguen siendo medidas importantes de control de riesgos, especialmente donde las lesiones complejas se gestionan fuera de los centros ortopédicos terciarios de alto volumen.