
Marktgröße und Marktanteil für Radiuskopf-Resektionsimplantate
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 602.84 Millionen US-Dollar |
| Marktgröße (2032) | 816.29 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Radiuskopf-Resektionsimplantate von Mordor Intelligence
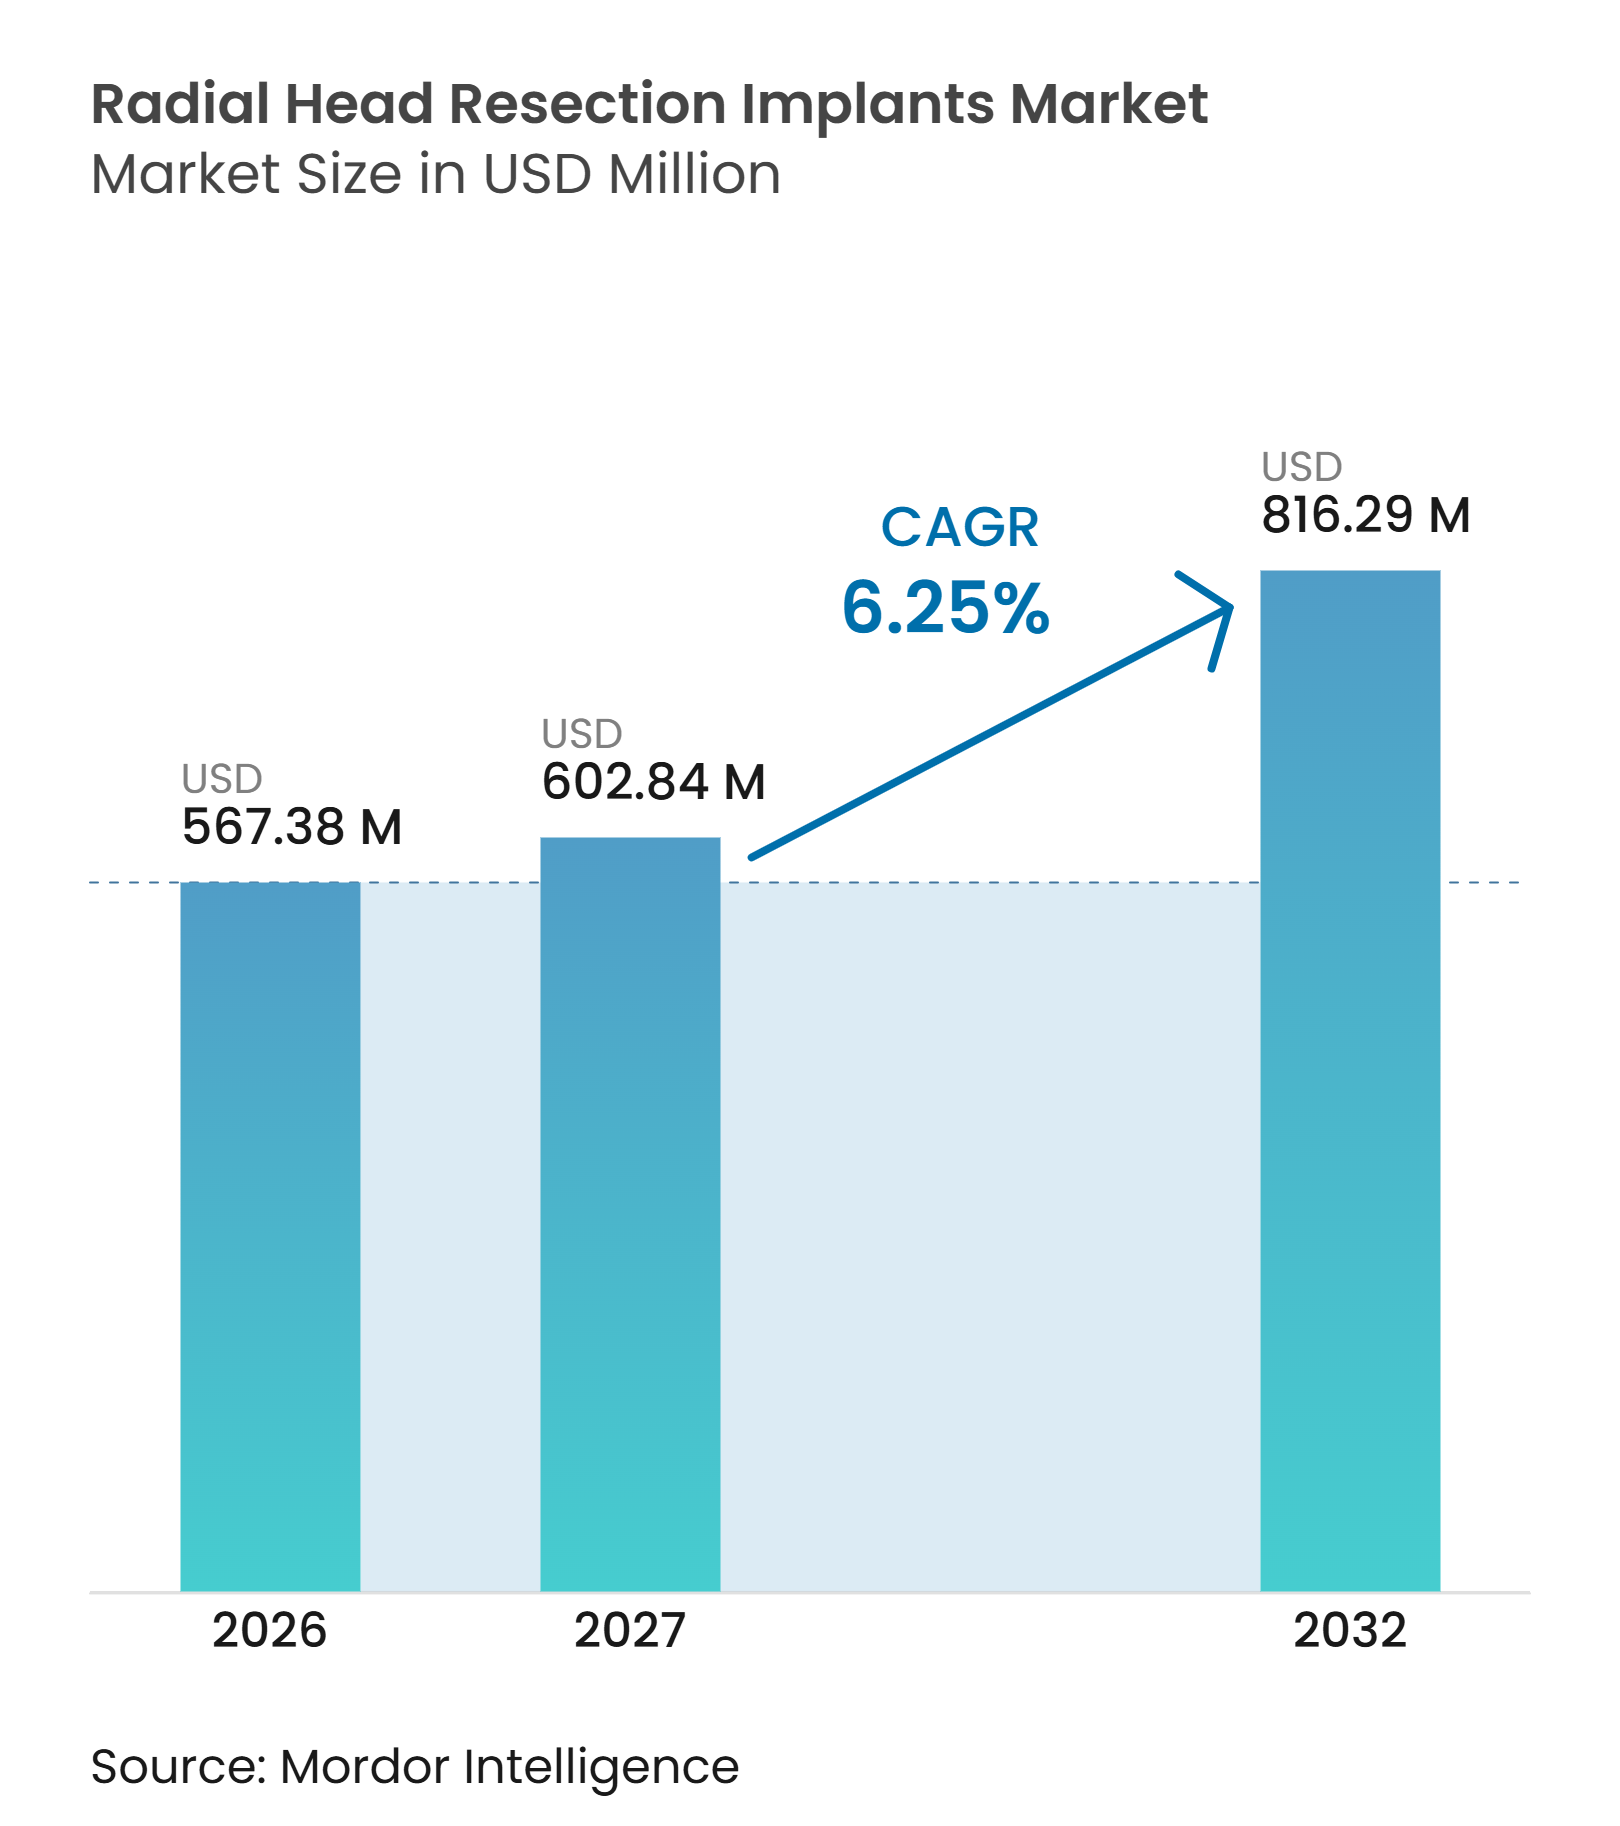
Die Marktgröße für Radiuskopf-Resektionsimplantate soll von 567,38 Millionen USD im Jahr 2026 auf 602,84 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 816,29 Millionen USD bei einem CAGR von 6,25 % über den Zeitraum 2027–2032 erreichen.
Irreparable Mason-Typ-III- und -IV-Frakturen stützen die Verfahrensnachfrage weiterhin, da sie häufig einen Ersatz statt einer Fixierung erfordern. Die Radiuskopfarthroplastik hat bei ABOS-Prüfungskandidaten die Fixierung in der Fallzahl übertroffen, was den anhaltenden Wandel hin zum Ersatz bei komplexen Frakturen unterstützt. Die Hersteller reagieren mit modularen Systemen, alternativen Lagerflächen und Fixierungsoptionen, die unterschiedliche Anatomien und Revisionsanforderungen berücksichtigen können. Der Markt für Radiuskopf-Resektionsimplantate ist zudem durch Revisionsrisiken, ungleichmäßigen Zugang zu Spezialisten und Evidenzlücken begrenzt, die Krankenhäuser dazu veranlassen, etablierten Systemen den Vorzug zu geben.
Wichtigste Erkenntnisse des Berichts
- Nach Produktarchitektur hielten modulare Implantate im Jahr 2026 einen Umsatzanteil von 52,3 %, während für monoblockförmige Implantate bis 2032 ein CAGR von 8,5 % prognostiziert wird.
- Nach Implantatpolarität hielten monopolare Implantate im Jahr 2026 einen Marktanteil von 58,8 %, während für bipolare Implantate bis 2032 ein CAGR von 8,8 % prognostiziert wird.
- Nach Material hielten Kobalt-Chrom-Legierungen im Jahr 2026 einen Marktanteil von 32,7 %, während für Pyrokohlenstoff bis 2032 ein CAGR von 9,1 % prognostiziert wird.
- Nach Implantatgröße hielt der Bereich 20–25 mm im Jahr 2026 einen Marktanteil von 55,7 % und soll bis 2032 mit einem CAGR von 9,8 % wachsen.
- Nach Anwendung hielt der primäre Radiuskopfersatz im Jahr 2026 einen Marktanteil von 38,8 %, während für den Revisions-Radiuskopfersatz bis 2032 ein CAGR von 9,7 % prognostiziert wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 62,5 %, während für orthopädische Fachkliniken bis 2032 ein CAGR von 9,5 % prognostiziert wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 42,6 %, während für den Asien-Pazifik-Raum bis 2032 ein CAGR von 7,5 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz irreparabler und mehrfragmentärer Radiuskopffrakturen | 1.70% | Global, Schwerpunkt in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz der Radiuskopfarthroplastik bei komplexer Ellenbogeninstabilität | 1.30% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Wandel hin zu anatomischen und modularen Implantatsystemen | 1.40% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach knorpelerhaltenden und porösen Fixierungstechnologien | 0.80% | Nordamerika, EU, Kernregionen Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmender Einsatz intraoperativer Größenbestimmungs- und Ausrichttechnologien | 0.60% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz irreparabler und mehrfragmentärer Radiuskopffrakturen
Radiuskopffrakturen schaffen eine definierte klinische Basis für den Markt für Radiuskopf-Resektionsimplantate, da mehrfragmentäre Verletzungen nicht immer zuverlässig rekonstruiert werden können. Eine Registerstudie aus dem Jahr 2025 berichtete, dass in 25,9 % der Radiuskopffraktur-Fälle eine gleichzeitige Ellenbogenluxation auftrat, was den Bedarf an Verfahren zur Wiederherstellung der Gelenkstabilität erhöht[1]. Komplexe Verletzungsmuster erfordern, dass Chirurgen die Bandintegrität, die Unterarmstabilität und das Risiko einer proximalen Radiusmigration berücksichtigen, anstatt die Fraktur allein zu behandeln. Dies begünstigt die Arthroplastik, wenn eine Fixierung keine stabile und funktionelle Radiokapitellarverbindung erhalten kann. Die gleiche Verletzungslast stützt die Nachfrage in reifen Traumasystemen und expandierenden orthopädischen Zentren. Sie unterstreicht auch die Bedeutung von Produktverfügbarkeit, chirurgischer Ausbildung und Implantatoptionen, die während eines zeitkritischen Traumaeingriffs ausgewählt werden können.
Zunehmender Einsatz der Radiuskopfarthroplastik bei komplexer Ellenbogeninstabilität
Die Radiuskopfarthroplastik wird zunehmend eingesetzt, wenn Terrible-Triad-Verletzungen oder Essex-Lopresti-Läsionen erfordern, dass der Radiuskopf zur Unterarmstabilität beiträgt. Eine populationsbasierte Kohortenstudie aus dem Jahr 2026 mit 3.159 chirurgischen Fällen verknüpfte die Arthroplastik mit einer kumulativen 10-Jahres-Reoperation-Inzidenz von 10,4 %, verglichen mit 15,8 % für die offene Reposition und interne Fixierung[2]. Dieses klinische Ergebnis stärkt die Rolle des Ersatzes in Fällen, in denen eine Frakturfixierung wahrscheinlich keine dauerhafte Stabilität bieten kann. Der Markt für Radiuskopf-Resektionsimplantate profitiert, wenn die klinische Entscheidungsfindung dem langfristigen Reoperationsrisiko mehr Gewicht beimisst. Jüngere Patienten, die bei schweren Verletzungen eine Arthroplastik erhalten, benötigen möglicherweise auch eine längere Nachsorge, was die Revisionsplanung für den Produktlebenszyklus relevant macht. Die kommerzielle Chance erstreckt sich daher über primäre Traumaeingriffe hinaus auf Systeme, die schwierige Revisionsoperationen unterstützen.
Wandel hin zu anatomischen, modularen und Ausrichttechnologien
Modulare Implantate ermöglichen es dem Chirurgen, Kopf und Schaft separat auszuwählen, was eine intraoperative Anpassung an Anatomie und Frakturmuster unterstützt. Der Markt für Radiuskopf-Resektionsimplantate wird durch diesen Bedarf an Flexibilität geprägt, insbesondere in tertiären Traumazentren, die schwere Fraktur-Luxationen behandeln. Eine Langzeitstudie aus dem Jahr 2025 berichtete eine 100%ige Überlebensrate für Implantate mit lockerem Sitz im Vergleich zu 92,1 % für Press-Fit-Modulsysteme nach 14,5 Jahren. Arthrex erhielt im Juli 2026 die FDA-Zulassung für ein modulares Radiuskopfersatzsystem mit fester Achse aus Kobalt-Chrom-Molybdän mit Press-Fit- und freischwimmenden Schaftoptionen. Patientenspezifische Instrumente zeigten in einer Studie aus dem Jahr 2025 auch verbesserte klinische Ergebnisse bei der totalen Ellenbogenarthroplastik, was den breiteren Einsatz von Planungs- und Ausrichtwerkzeugen bei der Ellenbogenrekonstruktion unterstützt. Diese Entwicklungen begünstigen Systeme, die Größenentscheidungen vereinfachen und gleichzeitig Optionen für Chirurgen erhalten, die mit variabler Anatomie umgehen.
Nachfrage nach knorpelerhaltenden und porösen Fixierungstechnologien
Alternative Materialien und Fixierungskonzepte adressieren Bedenken, dass harte Implantatoberflächen und starre Schäfte das native Capitellum und den umgebenden Knochen beeinträchtigen können. Pyrokohlenstoff hat einen Elastizitätsmodul von 17–21 GPa, nahe dem in der bereitgestellten klinischen Evidenz für kortikalen Knochen angegebenen Bereich von 15–25 GPa. Ein systematischer Review aus dem Jahr 2025 mit 330 Pyrokohlenstoff-Radiuskopfarthroplastiken berichtete eine implantatbedingte Revisionsrate von 6,4 % und symptomatische Lockerung in 1,5 % der Fälle. Eine Studie aus dem Jahr 2025 berichtete auch eine geringe Knochenresorption um einen Radiuskopfschaft mit vernetzter Porosität und zeigte die Rolle, die poröse Strukturen in der Fixierungsstrategie spielen können. Synthetische Knorpel- und Polymerdesigns zielen darauf ab, den Hartoberflächenkontakt mit nativem Knorpel zu reduzieren, was ein klinisches Anliegen bei der konventionellen metallischen Rekonstruktion adressiert. Der Markt für Radiuskopf-Resektionsimplantate wird daher wahrscheinlich Designs belohnen, die Knorpelkontakt und Fixierung ansprechen, ohne unnötige prozedurale Komplexität hinzuzufügen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Revisionsrisiko durch Lockerung, Steifigkeit und Capitellum-Erosion | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte langfristige Vergleichsevidenz über Implantatdesigns hinweg | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Abhängigkeit der Chirurgen von Implantatverfügbarkeit und -vertrautheit | -0.5% | Global, insbesondere in nicht-tertiären Einrichtungen | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattung und eingeschränkter Zugang zu Spezialisten in Schwellenmärkten | -0.8% | Asien-Pazifik (ohne China/Japan), Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Revisionsrisiko durch Lockerung, Steifigkeit und Capitellum-Erosion
Das Revisionsrisiko bleibt ein praktisches Hemmnis, da die Ergebnisse von der Schaftauswahl, der Implantatgröße, der Operationstechnik und der Patientenanatomie abhängen. Eine Meta-Analyse aus dem Jahr 2026 mit 4.467 Ellenbogen berichtete Revisionsraten von 3,4 % für Schäfte mit lockerem Sitz und 8,0 % für Press-Fit-Schäfte vor Anpassung an die Nachbeobachtungszeit[3]. Dieselbe Evidenz ergab, dass der scheinbare Überlebensvorteil nach Berücksichtigung der Nachbeobachtungsdauer verschwand, was vor einfachen Designaussagen warnt. Steifigkeit, Schmerzen, Lockerung und Knorpelverschleiß können weitere Eingriffe erfordern, insbesondere wenn Größe oder Ausrichtung nicht angemessen sind. Diese klinische Sensitivität kann die Nutzung außerhalb von Zentren einschränken, die regelmäßig Ellenbogenrekonstruktionen durchführen. Sie unterstützt auch die Nachfrage nach Probensystemen, Schulungen und Designmerkmalen, die helfen, Überfüllung und instabile Rekonstruktionen zu vermeiden.
Einschränkungen durch Evidenz, Chirurgenvertrautheit, Erstattung und Zugang zu Spezialisten
Begrenzte langfristige Vergleichsevidenz lässt Chirurgen und Krankenhauseinkäufer ohne eindeutige Gründe, von vertrauten Systemen zu neueren Designs zu wechseln. Eine Meta-Analyse aus dem Jahr 2025 fand keinen signifikanten Unterschied in Revisionsraten oder funktionellen Ergebnissen zwischen monopolaren und bipolaren Implantaten trotz ihrer unterschiedlichen Designs. Krankenhäuser können daher auf Altprodukte standardisieren, wenn ein neueres System einen höheren Preis ohne klar überlegene langfristige Evidenz aufweist. Die Vertrautheit der Chirurgen spielt ebenfalls eine Rolle, da Einrichtungen mit geringem Volumen möglicherweise nicht das Implantatinventar oder die technische Erfahrung für komplexe Revisionsfälle aufrechterhalten. Erstattungsbeschränkungen und unvollständiger Zugang zu Spezialisten schränken die Behandlungsverfügbarkeit in mehreren Schwellenmärkten ein. Diese Faktoren machen klinische Evidenz, Händlerunterstützung und nutzbare Instrumente für den Markt für Radiuskopf-Resektionsimplantate ebenso wichtig wie materielle Neuheit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktarchitektur:
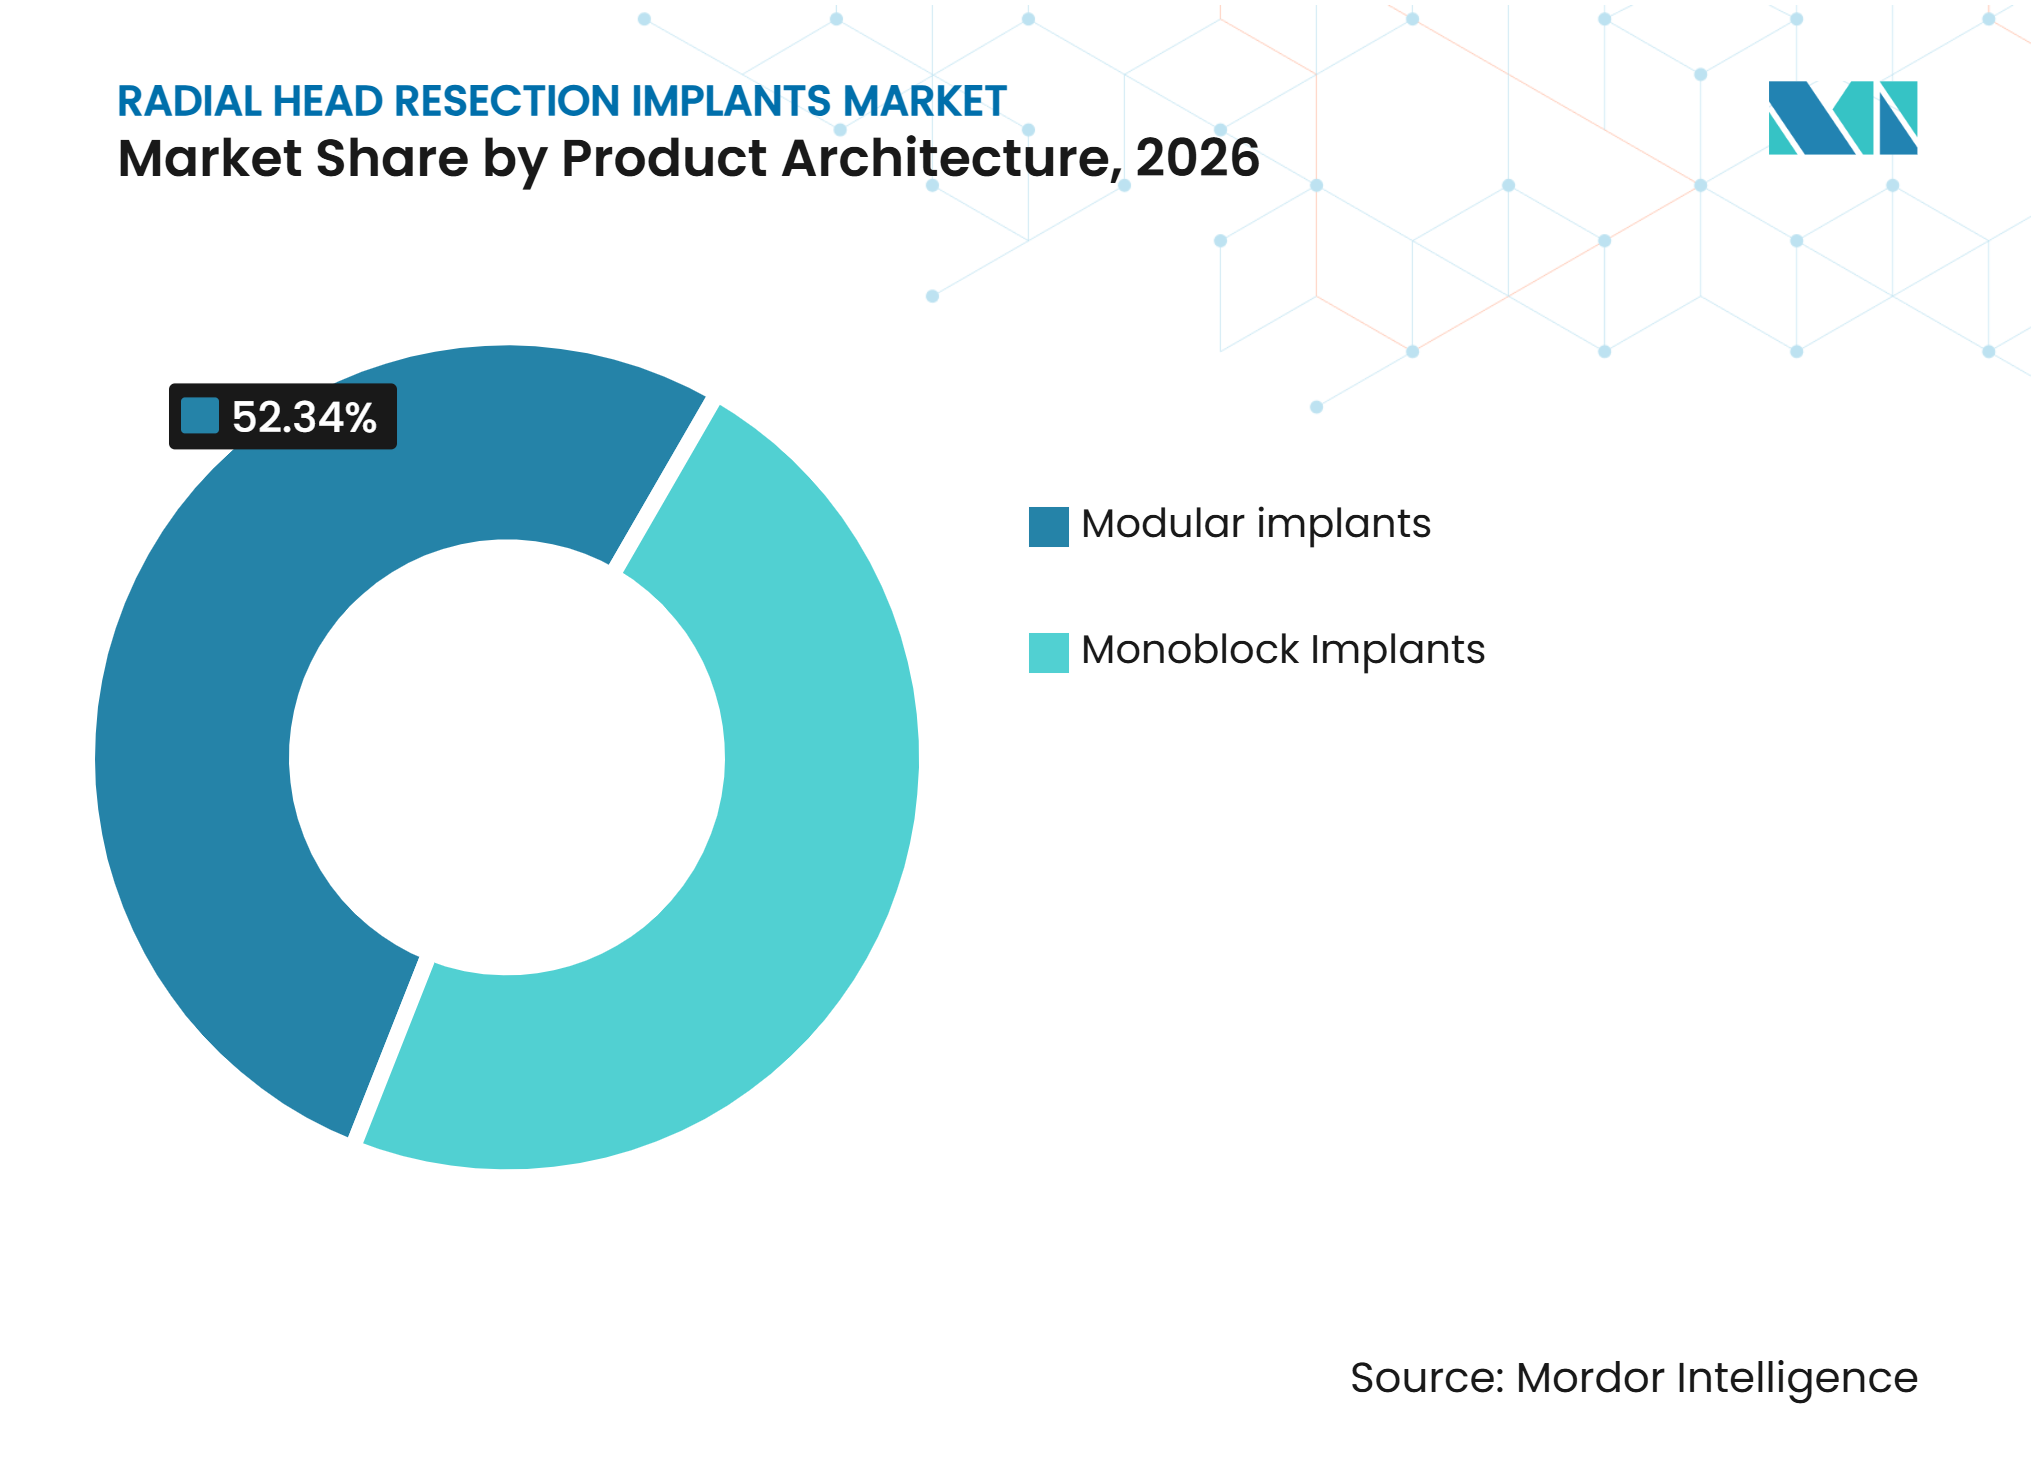
Modulares Design führt, Monoblock beschleunigtModulare Implantate hielten im Jahr 2026 einen Umsatzanteil von 52,3 % und nahmen damit die führende Position im Marktanteil für Radiuskopf-Resektionsimplantate ein. Ihre separaten Kopf- und Schaftkomponenten ermöglichen es Chirurgen, die Passform zu verfeinern, die Länge wiederherzustellen und auf Unsicherheiten in der frakturierten Anatomie während der Operation zu reagieren. Diese Eigenschaft ist bei mehrfragmentären Frakturen relevant, bei denen Landmarken gestört sind und der ursprüngliche Kopf möglicherweise nicht als direkter Leitfaden nützlich ist. Breite modulare Portfolios helfen Krankenhäusern auch dabei, unterschiedliche Traumapräsentationen zu bewältigen, ohne den chirurgischen Kernworkflow oder den Schulungsweg für jeden Fall zu ändern. Acumeds Anatomic Radial Head Solutions 2 bietet 924 Kopf-Schaft-Kombinationen, während Strykers Evolve Proline 324 Kombinationen bietet, was den Wert einer umfangreichen Größen- und Konfigurationsauswahl verdeutlicht.
Monoblockförmige Implantate sollen bis 2032 mit einem CAGR von 8,5 % wachsen. Ihre einteilige Konstruktion eliminiert die modulare Verbindung und kann Bedenken hinsichtlich Reibkorrosion oder Komponentendissoziation während der Nutzung reduzieren. Dieses Design kann auch die Anzahl der Tabletts, Instrumente und Montageschritte für einen Eingriff reduzieren, was bei zeitkritischer Traumaversorgung relevant sein kann. Eine Studie aus dem Jahr 2026 mit 19 Patienten, die ein DePuy Synthes Monoblock-Lockerungssitz-System verwendeten, berichtete einen Mayo Elbow Performance Score von 90 und keine Revisionen bei einer mittleren Nachbeobachtungszeit von 14,9 Monaten. Der bereitgestellte klinische Review verknüpft Lockerungssitz-Ansätze auch mit weniger Bedenken hinsichtlich starrer Schaftfixierung bei ausgewählten Patienten. In der Branche der Radiuskopf-Resektionsimplantate sprechen monoblockförmige Systeme dort an, wo geringere Instrumentierungsanforderungen, zugängliche Preisgestaltung und direkter Workflow am wichtigsten sind.



Nach Implantatpolarität:
Monopolar dominiert, Bipolar gewinnt bei komplexer InstabilitätMonopolare Implantate erzielten im Jahr 2026 einen Umsatzanteil von 58,8 % und waren damit die größte Polaritätskategorie. Ihre etablierte klinische Geschichte und ihr einfacherer Implantationsansatz unterstützen die weitere Nutzung bei unkomplizierten akuten Mason-Typ-III-Fraktur-Fällen. Die Meta-Analyse aus dem Jahr 2025 mit 809 Patienten berichtete ähnliche Mayo Elbow Performance Scores für monopolare und bipolare Systeme, mit 86,7 bzw. 87,4. Sie berichtete auch statistisch ähnliche Revisionsraten von 4,1 % für monopolare Geräte und 6,6 % für bipolare Geräte. Diese Ergebnisse unterstützen die anhaltende Rolle monopolarer Produkte, wenn Chirurgen eine konventionelle Rekonstruktion mit fester Achse mit vertrauter Instrumentierung, veröffentlichter klinischer Erfahrung, vorhersehbaren Operationsschritten und unkomplizierter Verfügbarkeit über etablierte Traumaeinkaufskanäle im Markt für Radiuskopf-Resektionsimplantate bevorzugen.
Bipolare Implantate sollen bis 2032 mit einem CAGR von 8,8 % wachsen. Ihre Artikulation kann die Unterarmrotation bei komplexen Instabilitätsfällen, einschließlich Terrible-Triad-Verletzungen und Essex-Lopresti-Läsionen, aufnehmen. Diese funktionale Unterscheidung gibt bipolaren Systemen einen Platz, wenn der Verletzungsschweregrad die Rotationsaufnahme für die geplante Rekonstruktion besonders wichtig macht. Eine Studie aus dem Jahr 2025 mit 64 bipolaren Radiuskopfarthroplastik-Patienten berichtete einen mittleren Oxford Elbow Score von 88 und eine hohe Patientenzufriedenheit. Eine separate Langzeitstudie aus dem Jahr 2025 mit zementierten bipolaren Judet-Prothesen berichtete eine Patientenzufriedenheit von 90 % und einen mittleren Mayo Elbow Performance Score von 89. Die Evidenz hilft zu erklären, warum bipolare Produkte in Zentren, die komplexe Ellenbogeninstabilität behandeln, zunehmend in Betracht gezogen werden, wo Chirurgen möglicherweise Rotationsaufnahme, Stabilitätsbewertung und eine für Mehrstruktur-Verletzungsmuster geeignete Konstruktion im Markt für Radiuskopf-Resektionsimplantate priorisieren.
Nach Material:
Kobalt-Chrom führt, Pyrokohlenstoff wächst am schnellstenKobalt-Chrom-Legierungen hielten im Jahr 2026 einen Umsatzanteil von 32,7 %, gestützt durch etablierte Fertigungsprozesse und den Einsatz auf großen Implantatplattformen. Das Material bleibt bei Radiuskopf-Gelenkflächen verbreitet, da Hersteller und Chirurgen langjährige Erfahrung mit seinen mechanischen Eigenschaften und der Instrumentenkompatibilität haben. Das im Jahr 2026 von der FDA zugelassene System von Arthrex verwendet Kobalt-Chrom-Molybdän-Komponenten mit zwei Schaftoptionen. Titan behält eine wichtige Rolle im Schaftbau, da sein niedrigerer Elastizitätsmodul Bemühungen zur Reduzierung von Stress-Shielding unterstützen kann. Edelstahl bleibt in günstigeren Traumasystemen relevant, hat jedoch weniger Bedeutung in Premium-Arthroplastik-Anwendungen, wo Lieferanten im Markt für Radiuskopf-Resektionsimplantate Instrumentenkompatibilität, Materialpositionierung und Zugang zu einer breiteren Palette von Implantatkonfigurationen betonen.
Pyrokohlenstoff soll bis 2032 mit einem CAGR von 9,1 % wachsen, der höchsten Materialwachstumsrate in den bereitgestellten Schätzungen. Seine Materialeigenschaften haben ihn für Designs relevant gemacht, die darauf abzielen, den Unterschied zwischen einem Implantat und dem umgebenden Knochen zu reduzieren. Die bereitgestellte Evidenzbasis identifiziert auch klinisches Interesse an Implantatoberflächen, die nachteilige Wechselwirkungen mit nativem Knorpel begrenzen. Synthetische Knorpel- und Polymerdesigns stellen eine aufkommende Alternative dar, da sie die Kontaktfläche gegen nativen Knorpel verändern wollen, ohne die Implantatstabilität aufzugeben. Poröse Titanschäfte bilden einen weiteren Materialweg für den Markt für Radiuskopf-Resektionsimplantate, da Hersteller eine Fixierung ohne übermäßig starre Lastübertragung anstreben.
Nach Implantatgröße:
20–25 mm verankert das Volumen und führt das Wachstum anDer Bereich 20–25 mm hielt im Jahr 2026 einen Umsatzanteil von 55,7 % und soll bis 2032 mit einem CAGR von 9,8 % wachsen. Diese Kombination macht den Bereich 20–25 mm zur größten und am schnellsten wachsenden Implantatgrößenkategorie in der bereitgestellten Segmentierung. Der Bereich entspricht häufig benötigten Erwachsenengrößen und bedient einen breiten Teil der routinemäßigen Traumafälle, die in Krankenhaus- und Facheinrichtungen behandelt werden. Eine Registerstudie aus dem Jahr 2025 zeigt, dass Frakturmuster häufig Instabilität und Begleitverletzungen beinhalten, was den Wert einer genauen Größenbestimmung während der Rekonstruktion erhöht. Intraoperative Proben und röntgentransparente Größenbestimmungswerkzeuge können die Nutzung dieser mittleren Kategorie stärken, indem sie eine direkte Beurteilung vor der endgültigen Platzierung ermöglichen.
Implantate unter 20 mm adressieren kleinere erwachsene Patienten und den begrenzten pädiatrischen Anteil der klinischen Nachfrage. Implantate über 25 mm bleiben für größere Anatomien und ausgewählte degenerative oder posttraumatische Indikationen notwendig. Die bereitgestellte klinische Dokumentation weist darauf hin, dass größere Durchmesser mit einem höheren Revisionsrisiko verbunden sein können, was eine sorgfältige Größenbestimmung zu einer anhaltenden klinischen Priorität bei primären und Revisionsoperationen macht. Diese Betonung der Vermeidung von Überfüllung lenkt die Aufmerksamkeit auf Systeme, die mehrere Probengrößen anbieten, anstatt eine enge Auswahl an endgültigen Implantaten. Der Markt für Radiuskopf-Resektionsimplantate profitiert daher von Bestandsstrategien, die eine breite Durchmesserabdeckung mit klarer intraoperativer Entscheidungsunterstützung, zugänglichen Probenkomponenten, zuverlässiger Lagerverfügbarkeit und praktischer Anleitung zur Auswahl einer stabilen Rekonstruktion ohne unnötige Komponentenwechsel kombinieren.
Nach Anwendung:
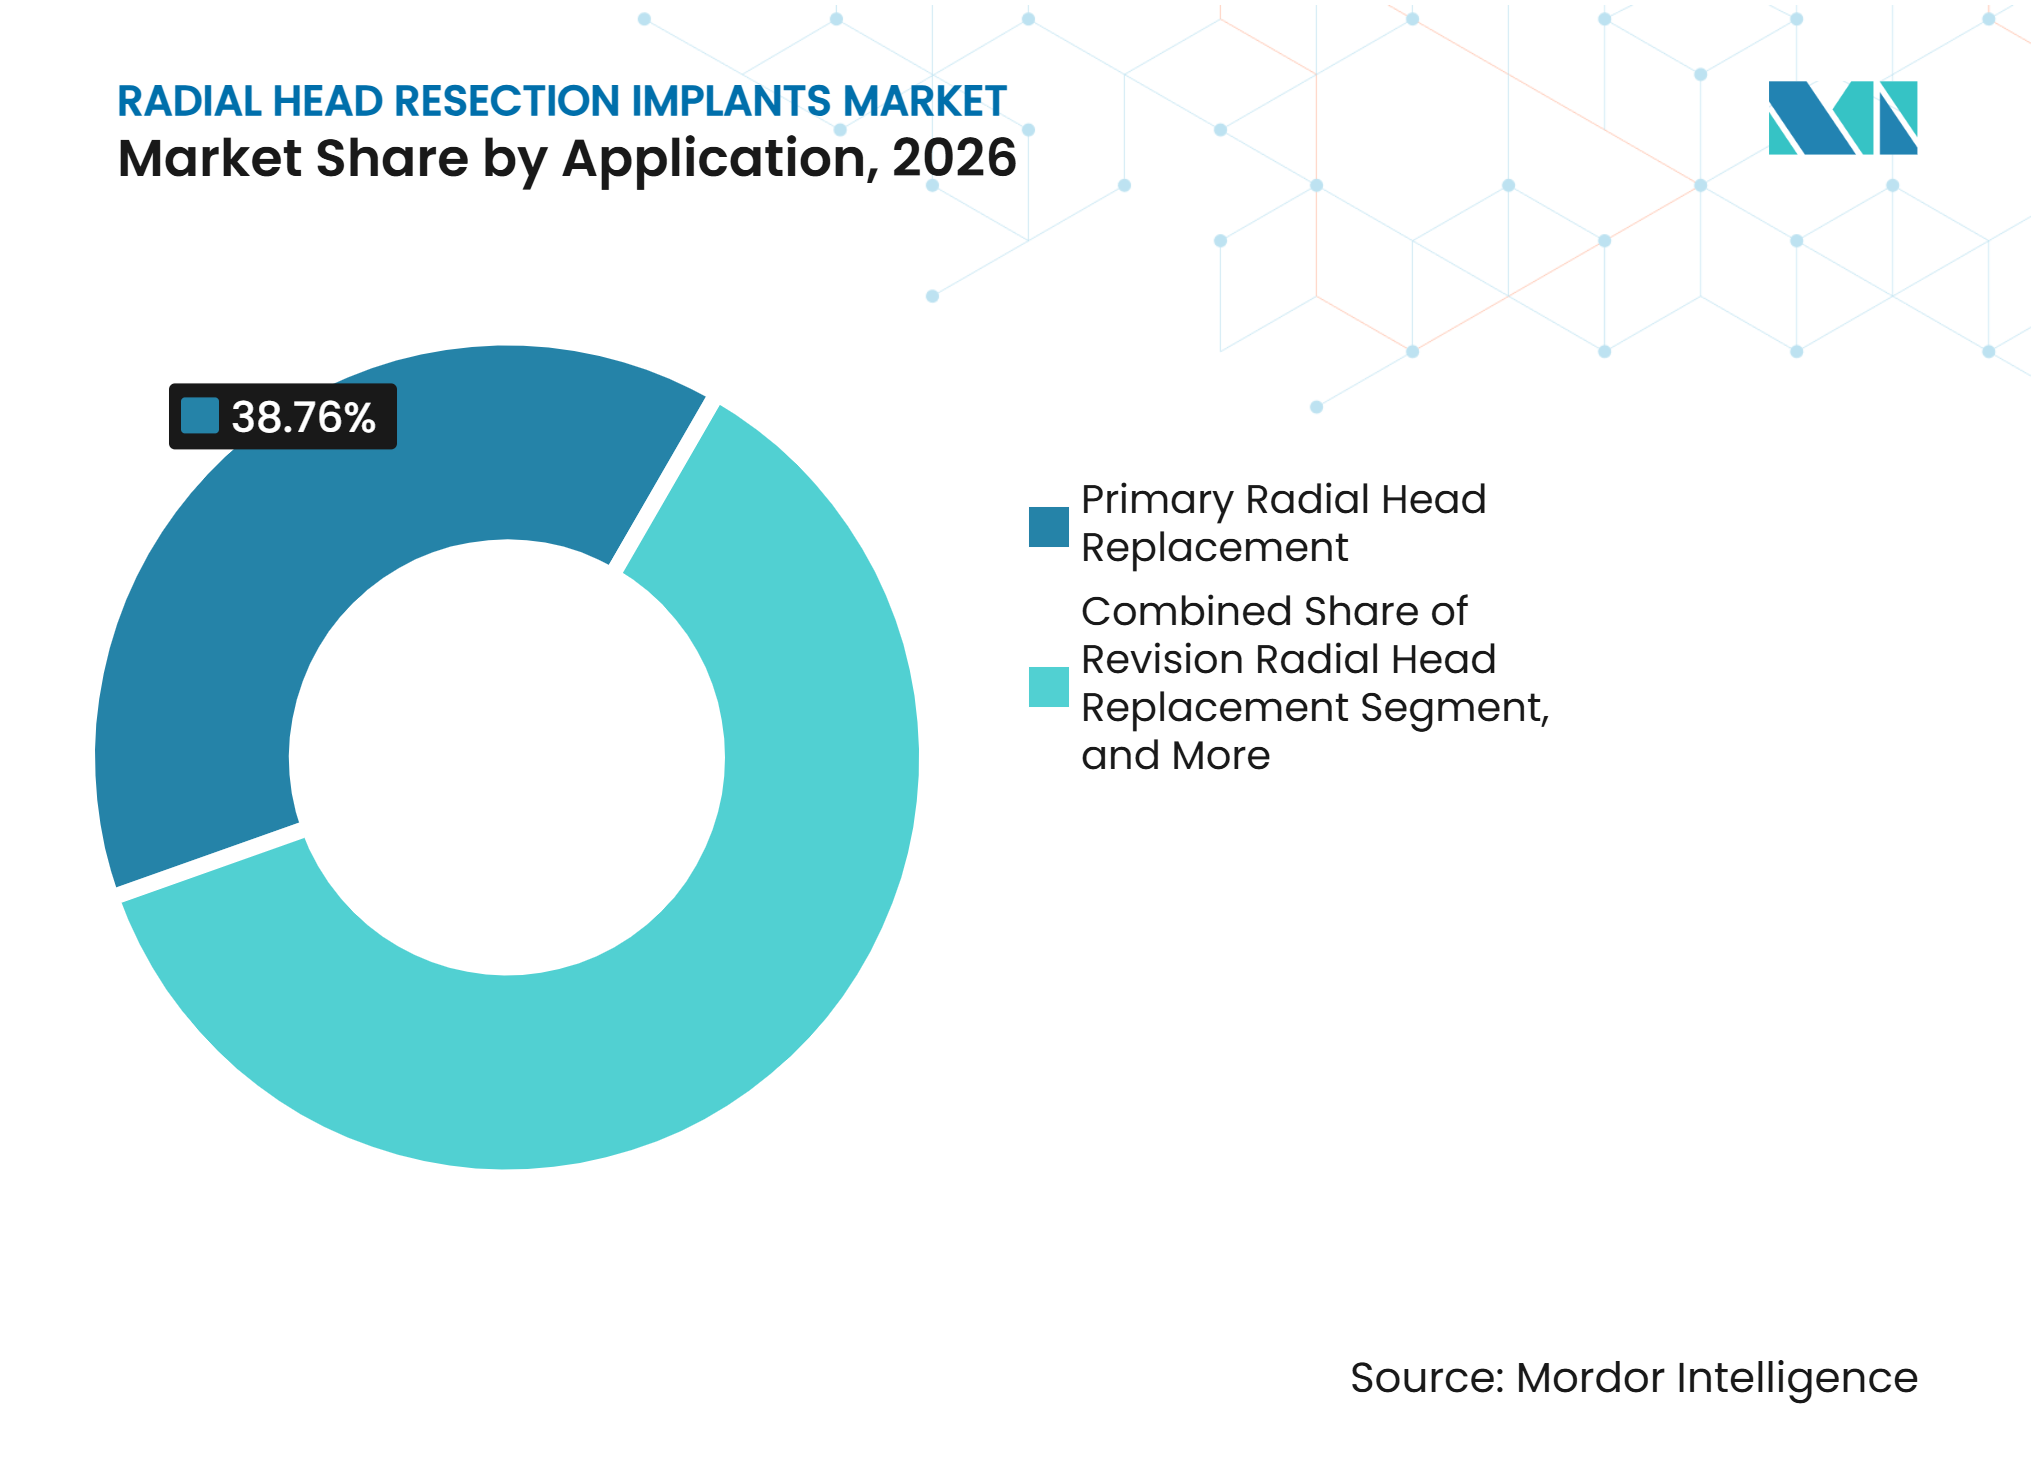
Primärer Ersatz am größten, Revision am schnellsten wachsendDer primäre Radiuskopfersatz hielt im Jahr 2026 einen Umsatzanteil von 38,8 % und bleibt die größte Anwendung. Er wird am häufigsten eingesetzt, wenn eine nicht rekonstruierbare Mason-Typ-III- oder -IV-Fraktur einen stabilen Ersatz statt einer Fixierung erfordert. Der Weg wird durch die etablierte Chirurgenvertrautheit in Trauma- und Oberextremitäteneinrichtungen sowie durch ein weithin verstandenes Bedürfnis unterstützt, die Stabilität wiederherzustellen, wenn der native Kopf nicht repariert werden kann. Eine Beobachtungsstudie aus dem Jahr 2025 ergab, dass die Arthroplastik die chirurgische Fixierung bei ABOS-Prüfungskandidaten übertroffen hatte. Der klinische Wandel unterstützt eine dauerhafte Rolle für den primären Ersatz im Markt für Radiuskopf-Resektionsimplantate.
Der Revisions-Radiuskopfersatz soll bis 2032 mit einem CAGR von 9,7 % wachsen. Revisionseingriffe erfordern häufig längere Schäfte, breitere Größenbereiche und mehr Flexibilität, wenn der Knochenbestand durch frühere Operationen oder Lockerung beeinträchtigt wurde. Eine populationsbasierte Studie aus dem Jahr 2026 unterstützt diesen Fokus auf Langzeitergebnisse, da ihre Reoperationsergebnisse die Arthroplastik von der Fixierung in komplexen Fällen unterschieden. Vorbestehende Capitellum-Läsionen und frühere fehlgeschlagene Fixierungen können diese Fälle technisch anspruchsvoll machen und die Implantatauswahl erschweren. Lieferanten, die revisionsspezifische Inventare, spezialisierte Instrumente, Chirurgenschulungen und klare Optionen für kompromittierten Knochenbestand bereitstellen, können daher über den initialen Traumaeingriff hinaus konkurrieren und die längeren Nachsorgebedürfnisse unterstützen, die den Markt für Radiuskopf-Resektionsimplantate auszeichnen.

Nach Endnutzer:
Krankenhäuser führen, Fachkliniken entstehenKrankenhäuser hielten im Jahr 2026 einen Umsatzanteil von 62,5 %, was das akute Traumaprofil vieler primärer Radiuskopfarthroplastik-Eingriffe widerspiegelt. Sie verfügen über Operationssäle, Bildgebung, Anästhesie und multidisziplinäre Unterstützung für Patienten mit instabilen Fraktur-Luxationen oder erheblichen Begleitverletzungen. Große Krankenhauseinkaufsgruppen beeinflussen auch die Implantatauswahl durch Verträge, Bestandsmanagement und standardisierte chirurgische Sets, die Variationen zwischen Teams reduzieren können. Dieser Kanal bleibt für komplexe Fälle zentral, die sofortigen Zugang zu mehreren Implantatgrößen, Probengeräten und Revisionskomponenten erfordern. Krankenhäuser behalten eine führende Rolle, da Notfallpräsentationen und tertiäre Überweisungen weiterhin in diesen Einrichtungen konzentriert sind.
Orthopädische Fachkliniken sollen bis 2032 mit einem CAGR von 9,5 % wachsen. Diese Standorte können Chirurgen für die obere Extremität, dediziertes Personal und Implantatinventar um eine kleinere Gruppe von Eingriffen und berweisungsnetzwerken konzentrieren. Eine ASES-Mitgliedschaftsumfrage aus dem Jahr 2025 ergab, dass die Erstattung von Einrichtungsimplantaten die regional variabelste Barriere für den orthopädischen Zugang in den Vereinigten Staaten war. Die gemeldete Lücke war in den südlichen Bundesstaaten 30 Prozentpunkte höher als im Nordosten. Das Klinikwachstum wird von Erstattung, Überweisungswegen, Zugang zu geeignetem Inventar und der Fähigkeit abhängen, komplexe Fälle zu bewältigen, ohne den Patientenzugang zu schwächen – Faktoren, die den Kanalmix für den Markt für Radiuskopf-Resektionsimplantate in verschiedenen Gesundheitssystemen verändern können.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 42,6 % und nahm damit die führende Position im Marktanteil für Radiuskopf-Resektionsimplantate ein. Die Region kombiniert hohe Eingriffszahlen, dichte orthopädische Subspezialitätsabdeckung und ein reifes Kostenträgerumfeld. Die Vereinigten Staaten bleiben der wichtigste Einführungsmarkt für neue Systeme, da ihre Trauma- und Oberextremitätenchirurgen spezialisierte Geräte über etablierte Krankenhaus- und ambulante Netzwerke einsetzen. Arthrex erhielt im Juli 2026 die FDA-510(k)-Zulassung für sein Radiuskopfersatzsystem, was die anhaltende Produktentwicklung für die Vereinigten Staaten zeigt. Medartis erwarb das Avenger Radial Head System im März 2025 und begann sofort mit dem Vertrieb in den Vereinigten Staaten, was sein Ellenbogentrauma-Angebot erweiterte.
Asien-Pazifik
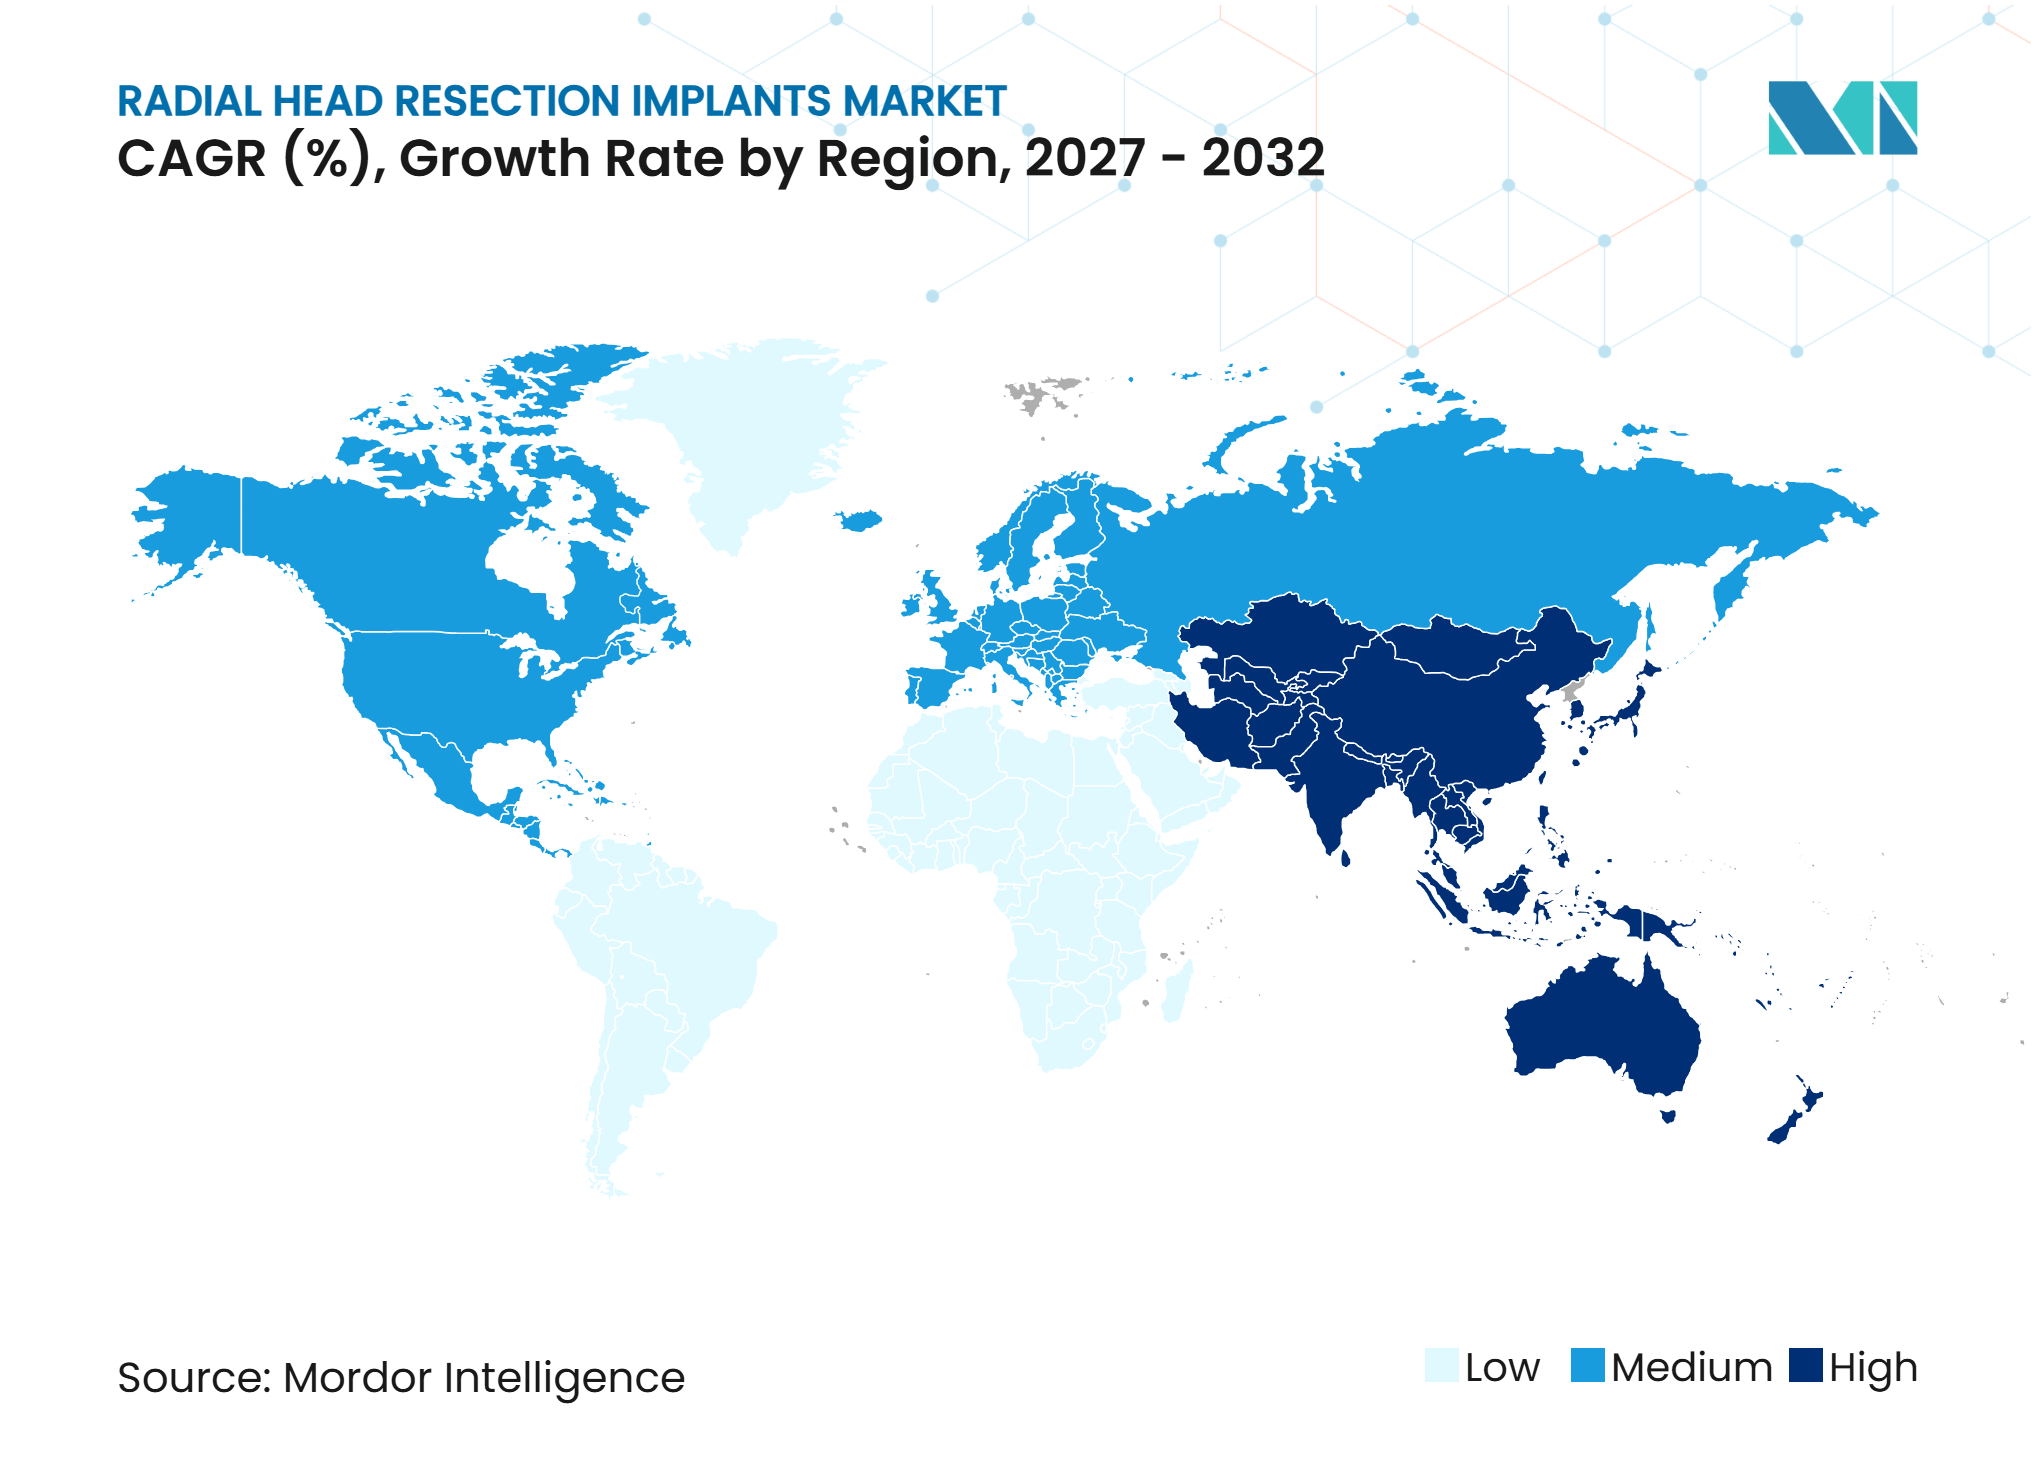
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,5 % wachsen, der höchsten Rate unter den berichteten Regionen. Das Wachstum ist mit der Expansion der Krankenhauskapazität, steigenden traumatischen Verletzungen und einer breiteren Versicherungsabdeckung in China, Indien und Südkorea verbunden. Indiens Versicherungsexpansion unterstützt eine größere potenzielle Kostenträgerbasis für chirurgische Versorgung, obwohl die bereitgestellte Quelle kein radiuskopfspezifisches Deckungsmaß liefert. Chinas Beschaffungsumfeld kann Druck auf Implantatpreise ausüben und gleichzeitig den Zugang zur chirurgischen Behandlung erhöhen. Der Markt für Radiuskopf-Resektionsimplantate wird Preis-, Schulungs- und Vertriebsmodelle erfordern, die erhebliche Unterschiede in den Gesundheitssystemen des Asien-Pazifik-Raums widerspiegeln.
Europa, Naher Osten und Afrika sowie Südamerika
Europa bleibt eine wichtige prozedurale Basis, wobei Deutschland, das Vereinigte Königreich und Frankreich einen Großteil der orthopädischen Aktivitäten der Region unterstützen. Europas regulatorischer Einfluss ergibt sich aus der Medizinprodukteverordnung 2017/745, die eine Konformitätsbewertung und CE-Kennzeichnung für geeignete Geräte erfordert. Deutschlands Erstattungsstruktur kann etablierte Systeme begünstigen, wenn Krankenhäuser mit Pauschalzahlungen und begrenzter Erstattung für hochwertige Implantate konfrontiert sind, wie von BVASK im Jahr 2025 berichtet. Die Volumina im Nahen Osten und Afrika konzentrieren sich weiterhin auf private Krankenhausnetzwerke und expandierende Fachzentren, während Südamerika eine schrittweise Chance bietet, da der Zugang zu komplexer orthopädischer Versorgung zunimmt.
Wettbewerbslandschaft
Marktkonzentration
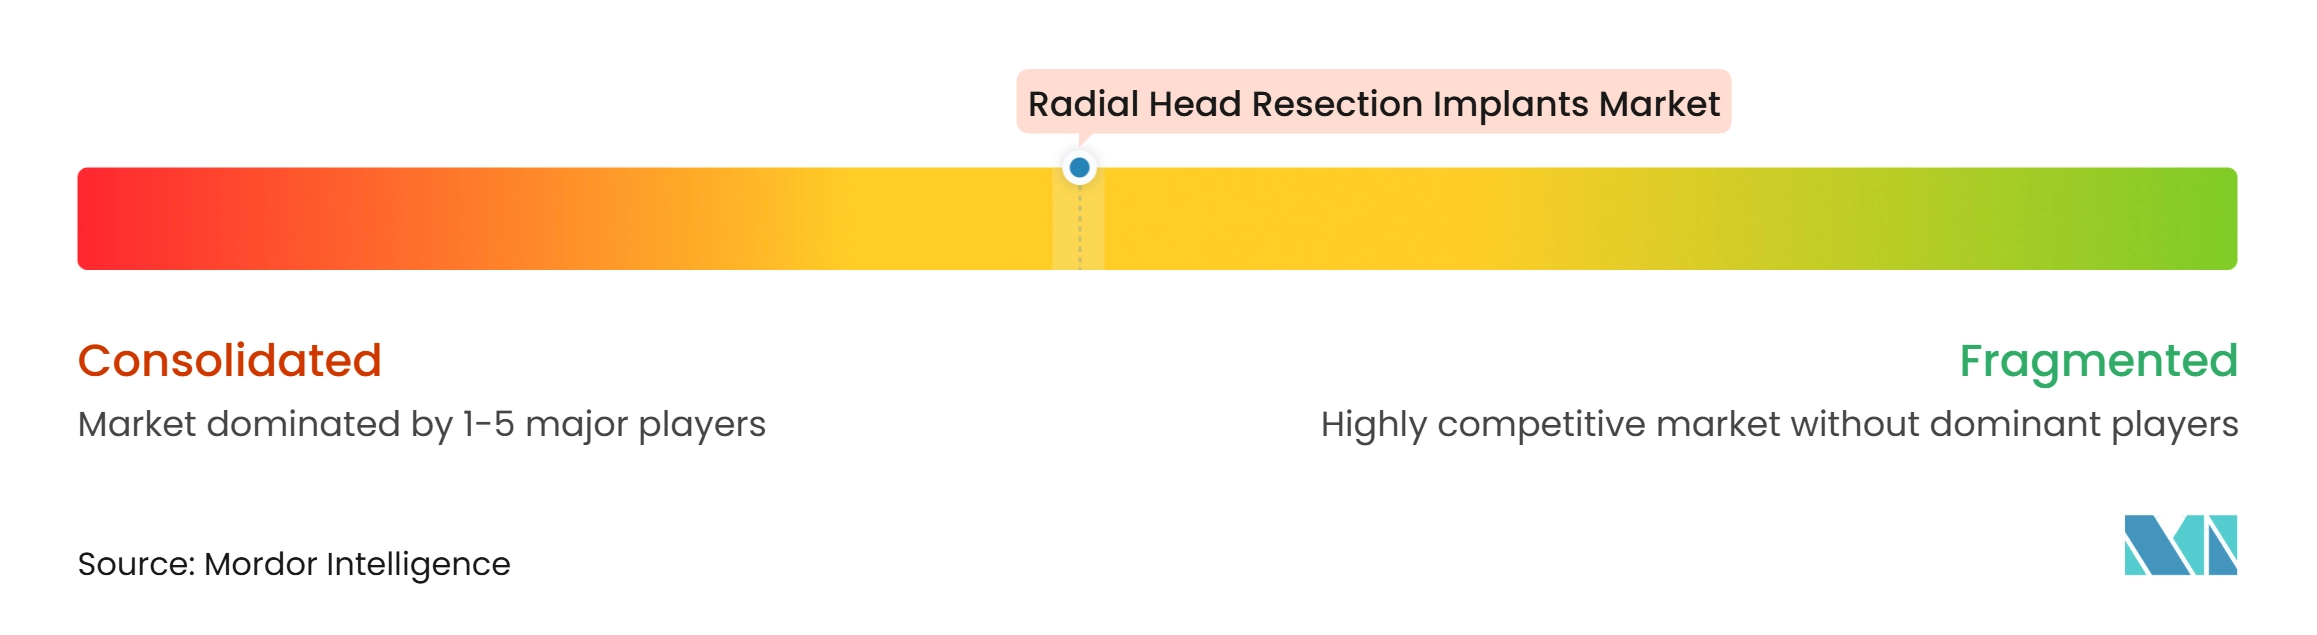
Der Markt für Radiuskopf-Resektionsimplantate weist eine moderate bis hohe Konzentration auf. Stryker, Acumed, Zimmer Biomet, DePuy Synthes und Smith & Nephew machen den Großteil des kommerziellen Umsatzes durch breite Portfolios und etablierte Krankenhausbeziehungen aus. Ihre etablierten Systeme können mehrere Kopf- und Schaftoptionen, Chirurgenschulungen und die Einbindung in umfassendere Traumaverträge bieten. Diese Merkmale schaffen Wechselkosten für Krankenhäuser, die bereits die Instrumente und Operationsraumverfahren eines Unternehmens nutzen.
Medartis, BioPoly, Adler Ortho, implantcast GmbH und andere fokussierte Lieferanten konkurrieren durch Materialdifferenzierung, Instrumentendesign und regionale Preisgestaltung. Medartis erwarb das Avenger Radial Head System von In2Bones Global im März 2025 und fügte seinem Ellenbogentrauma-Portfolio Arthroplastik- und Plattenosteosynthese-Optionen hinzu. Arthrex trat im Juli 2026 mit der FDA-Zulassung für ein modulares System mit fester Achse in die Kategorie ein. Diese Zulassung führte Press-Fit- und freischwimmende Schaftoptionen in einer einzigen Produktplattform ein. Unternehmen können sich differenzieren, indem sie Chirurgen bei Auswahl, Größenbestimmung und Instrumentierung unterstützen, anstatt nur bei Implantatmaterialien zu konkurrieren.
Der Markt für Radiuskopf-Resektionsimplantate bietet offene Möglichkeiten in Revisionssystemen, porösen Schäften und digitalen Planungswerkzeugen. Die Porous-Stem-Studie aus dem Jahr 2025 zeigt, dass das Fixierungsdesign ein tragfähiger Bereich für die Produktentwicklung bleibt. Die Forschung zu patientenspezifischen Instrumenten unterstützt auch eine Rolle für bessere Planung und Ausrichtung bei der Ellenbogenrekonstruktion. Regulatorische Anforderungen können den globalen Markteintritt verlangsamen, da Hersteller FDA-Anforderungen, EU-Medizinprodukteverordnungsanforderungen und länderspezifische Vorschriften im Asien-Pazifik-Raum erfüllen müssen. Lieferanten mit robusten klinischen Nachweisen und zuverlässigem Service können einen Vorteil haben, da Krankenhäuser versuchen, das Revisionsrisiko zu reduzieren.
Marktführer in der Branche der Radiuskopf-Resektionsimplantate
-
Johnson & Johnson MedTech
-
Stryker
-
Zimmer Biomet
-
Acumed
-
Smith & Nephew
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Radiuskopf-Resektionsimplantate Unternehmen in diesem Bericht
- Acumed
- Adler Ortho
- Arthrex
- Aston Medical
- Auxein Medical
- Beznoska
- BioPoly LLC
- ChM sp. z o.o.
- In2Bones Global, Inc.
- implantcast GmbH
- Integra LifeSciences
- Johnson & Johnson MedTech
- Medartis
- Siora Surgicals
- Skeletal Dynamics
- Smiths Group
- Stryker
- XLO Orthopaedic
- Zimmer Biomet
Neueste Industrielle Entwicklungen in Markt für Radiuskopf-Resektionsimplantate
- Juli 2026: Arthrex, Inc. erhielt die FDA-510(k)-Zulassung K260624 für sein Radiuskopfersatzsystem, eine modulare Kobalt-Chrom-Molybdän-Prothese mit fester Achse und zwei Schaftoptionen.
- Januar 2026: Smith & Nephew schloss die Übernahme von Integrity Orthopaedics für 225 Millionen USD im Voraus zuzüglich bis zu 225 Millionen USD in leistungsbasierten Zahlungen ab. Die Transaktion konzentrierte sich auf die Schulter-Rotatorenmanschettenreparatur und spiegelt eine breitere Investition in das Portfolio der oberen Extremitäten wider.
- März 2025: Medartis AG erwarb das Avenger Radial Head System von In2Bones Global, Inc., einer hundertprozentigen Tochtergesellschaft der CONMED Corporation, und startete sofort den kommerziellen Vertrieb in den Vereinigten Staaten.
Globaler Berichtsumfang für den Markt für Radiuskopf-Resektionsimplantate
Gemäß dem Berichtsumfang sind Radiuskopf-Resektionsimplantate Geräte, die verwendet werden, um den Radiuskopf am Ellenbogen zu ersetzen, nachdem er aufgrund einer Verletzung oder Erkrankung entfernt wurde. Sie helfen, die Ellenbogenstabilität aufrechtzuerhalten und unterstützen die Bewegung und Lastübertragung zwischen Unterarm und Ellenbogen.
Der Markt für Radiuskopf-Resektionsimplantate ist nach Produktarchitektur, Implantatpolarität, Material, Implantatgröße, Anwendung, Endnutzer und Geografie segmentiert. Nach Produktarchitektur ist der Markt in modulare Implantate und monoblockförmige Implantate segmentiert. Das Segment der modularen Implantate ist weiter in Standard-Modulimplantate, anatomische Modulimplantate und Revisions-Modulimplantate unterteilt. Nach Implantatpolarität ist der Markt in monopolare Implantate und bipolare Implantate segmentiert. Nach Material ist der Markt in Kobalt-Chrom-Legierungen, Titanlegierungen, Edelstahl, pyrolytischen Kohlenstoff sowie synthetische Knorpel- und polymerbasierte Materialien segmentiert. Nach Implantatgröße ist der Markt in unter 20 mm, 20–25 mm und über 25 mm segmentiert. Nach Anwendung ist der Markt in primären Radiuskopfersatz, Revisions-Radiuskopfersatz, Ersatz nach Radiuskopfresektion und Ersatz bei degenerativer oder posttraumatischer Behinderung segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante chirurgische Zentren und orthopädische Fachkliniken segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Modulare Implantate | Standard-Modulimplantate |
| Anatomische Modulimplantate | |
| Revisions-Modulimplantate | |
| Monoblockförmige Implantate |
| Monopolare Implantate |
| Bipolare Implantate |
| Kobalt-Chrom-Legierungen |
| Titanlegierungen |
| Edelstahl |
| Pyrokohlenstoff |
| Synthetische Knorpel- und polymerbasierte Materialien |
| Unter 20 mm |
| 20–25 mm |
| Über 25 mm |
| Primärer Radiuskopfersatz |
| Revisions-Radiuskopfersatz |
| Ersatz nach Radiuskopfresektion |
| Ersatz bei degenerativer oder posttraumatischer Behinderung |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Orthopädische Fachkliniken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produktarchitektur | Modulare Implantate | Standard-Modulimplantate |
| Anatomische Modulimplantate | ||
| Revisions-Modulimplantate | ||
| Monoblockförmige Implantate | ||
| Nach Implantatpolarität | Monopolare Implantate | |
| Bipolare Implantate | ||
| Nach Material | Kobalt-Chrom-Legierungen | |
| Titanlegierungen | ||
| Edelstahl | ||
| Pyrokohlenstoff | ||
| Synthetische Knorpel- und polymerbasierte Materialien | ||
| Nach Implantatgröße | Unter 20 mm | |
| 20–25 mm | ||
| Über 25 mm | ||
| Nach Anwendung | Primärer Radiuskopfersatz | |
| Revisions-Radiuskopfersatz | ||
| Ersatz nach Radiuskopfresektion | ||
| Ersatz bei degenerativer oder posttraumatischer Behinderung | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Orthopädische Fachkliniken | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Radiuskopf-Resektionsimplantate bis 2032 erreichen?
Der Markt für Radiuskopf-Resektionsimplantate soll bis 2032 einen Wert von 816,3 Millionen USD erreichen, ausgehend von 602,8 Millionen USD im Jahr 2027, mit einem CAGR von 6,2 %. Die Schätzung spiegelt den anhaltenden Einsatz in der komplexen Traumaversorgung, einen wachsenden Bedarf an revisionsfähigen Systemen und die Nachfrage nach Designs wider, die es Chirurgen ermöglichen, Anatomien zu bewältigen, die bei schweren und instabilen Ellenbogenverletzungen nicht allein durch Fixierung rekonstruiert werden können.
Welche Produktarchitektur hat den größten Anteil an Radiuskopf-Resektionsimplantaten?
Modulare Implantate führen mit einem Umsatzanteil von 52,3 % im Jahr 2026, da Chirurgen Köpfe und Schäfte während der Operation separat auswählen können. Ihr Konfigurationsbereich unterstützt auch unterschiedliche Anatomien, komplexe Frakturmuster, Revisionsplanung und eine praktische Auswahl an Kopf- und Schaftkombinationen während eines zeitkritischen Operationsraumeingriffs.
Warum nehmen Radiuskopfarthroplastik-Eingriffe bei komplexen Frakturen zu?
Die Arthroplastik wird zunehmend gewählt, wenn die Rekonstruktion die Stabilität nicht wiederherstellen kann, und eine Kohortenstudie aus dem Jahr 2026 verknüpfte sie mit einer niedrigeren 10-Jahres-Reoperationsinzidenz als die Fixierung im JOURNAL OF SHOULDER AND ELBOW SURGERY. Dies ist besonders relevant bei komplexen Instabilitätsverletzungen, bei denen der Radiuskopf zur Unterarmunterstützung beiträgt und Chirurgen Knochenrekonstruktion, Bandmanagement, Stabilität und erwartete funktionelle Erholung über einen langen postoperativen Zeitraum für viele Patienten in spezialisierten Trauma- und Rekonstruktionseinrichtungen abwägen müssen.
Welches Material soll für Radiuskopfimplantate am schnellsten wachsen?
Pyrokohlenstoff soll bis 2032 mit einem CAGR von 9,1 % wachsen, unterstützt durch das Interesse an Materialien, die Knorpelkontakt und Lastübertragung möglicherweise besser adressieren. Poröse Titan- und synthetische Knorpelkonzepte zeigen auch, wie Lieferanten Alternativen zu konventionellen Hartoberflächendesigns erkunden, einschließlich Ansätzen zur Adressierung von Fixierung und Kontakt mit nativem Knorpel.
Welche Region soll bis 2032 am schnellsten wachsen?
Asien-Pazifik soll mit einem CAGR von 7,5 % das höchste regionale Wachstum verzeichnen, unterstützt durch die Expansion der Krankenhauskapazität und einen breiteren Zugang zur orthopädischen Versorgung. Lokale Beschaffung, Erstattung, Schulung und regulatorische Wege werden bestimmen, wie schnell die Nachfrage in Eingriffszahlen umgewandelt wird, während Lieferanten-Servicemodelle die großen Unterschiede in der Krankenhauskapazität in der gesamten Region berücksichtigen müssen.
Was sind die führenden Risiken für Lieferanten und Krankenhäuser, die Radiuskopfimplantate verwenden?
Revisionsrisiko, begrenzte langfristige Vergleichsevidenz, ungleichmäßiger Zugang zu Spezialisten und Erstattungsbeschränkungen können die Einführung neuerer Systeme verlangsamen. Sorgfältige Größenbestimmung, geeignete Fixierung, praktische Chirurgenschulung und zuverlässiges Bestandsmanagement bleiben wichtige Risikokontrollmaßnahmen, insbesondere dort, wo komplexe Verletzungen außerhalb von hochvolumigen tertiären orthopädischen Zentren behandelt werden.