
PVCリサイクル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
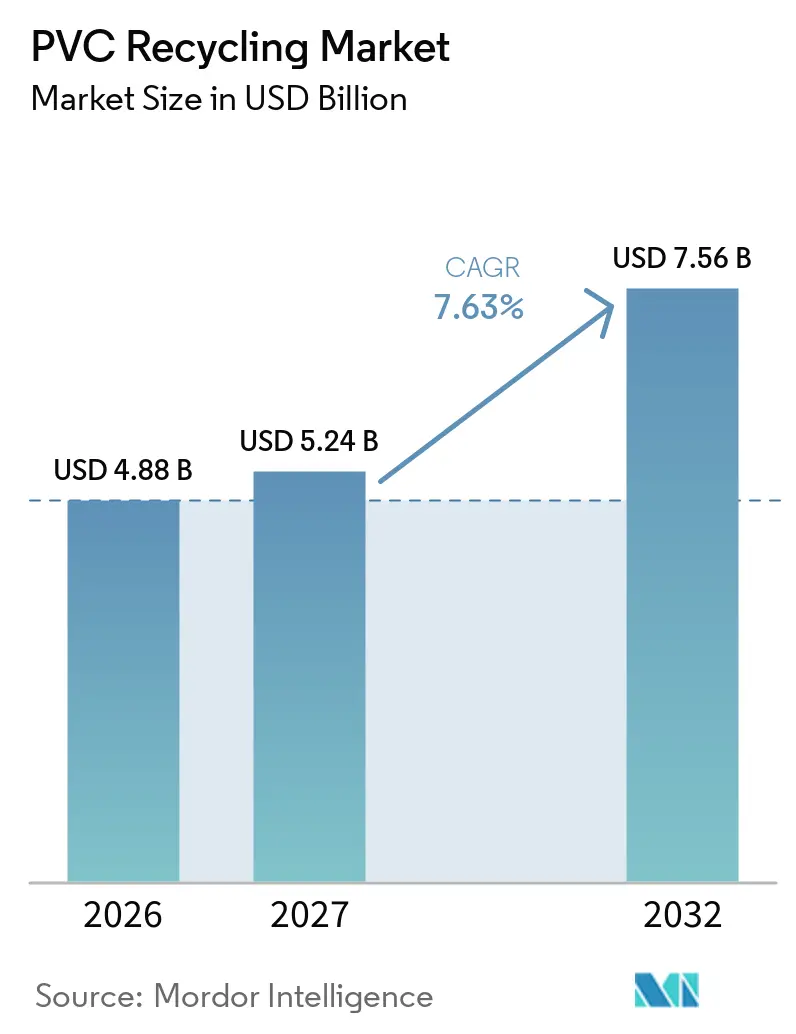
| 市場規模 (2027) | 5.24 十億米ドル |
| 市場規模 (2032) | 7.56 十億米ドル |
| 成長率 (2027 - 2032) | 7.63 % |
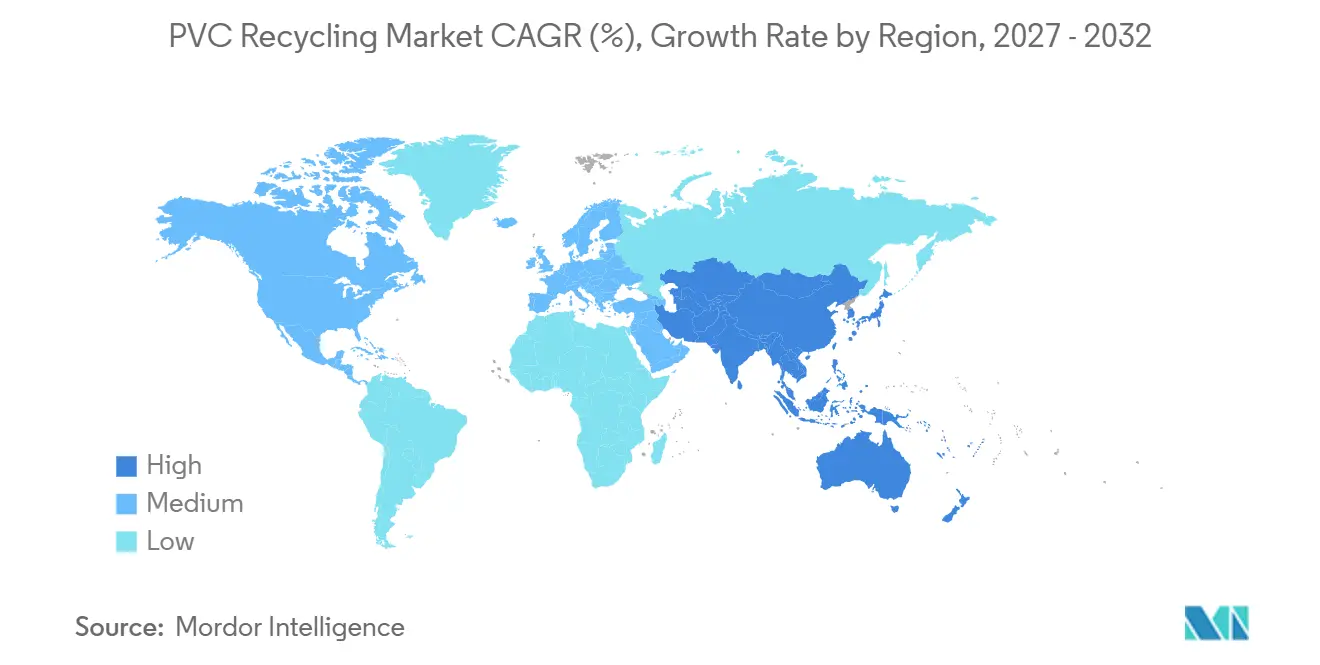
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
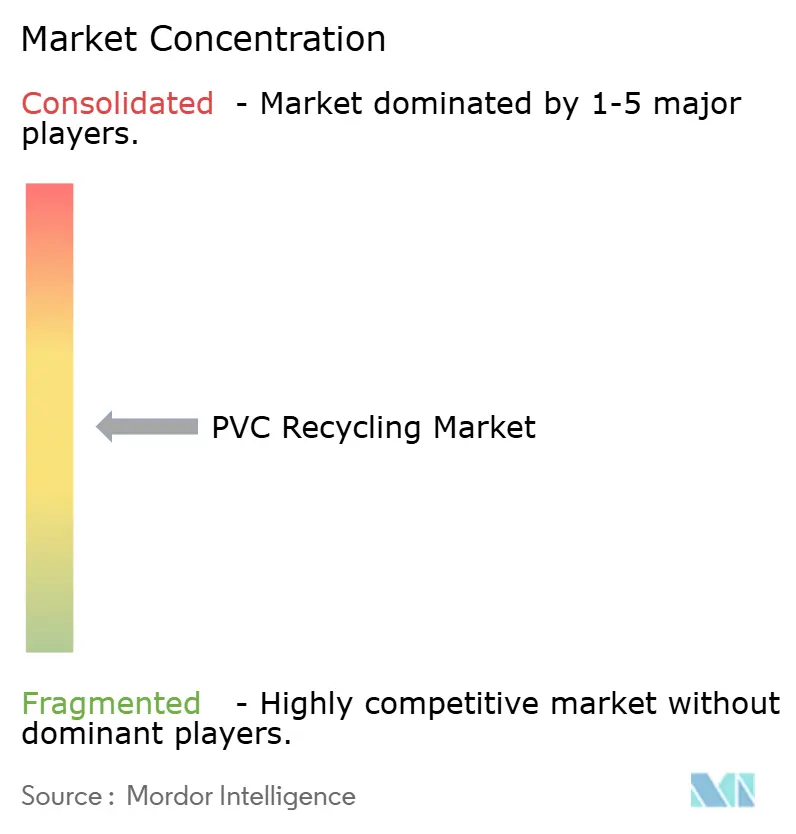
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるPVCリサイクル市場分析
PVCリサイクル市場規模は2026年に4.88 ビリオン 米ドルと評価され、2027年の5.24 ビリオン 米ドルから2032年には7.56 ビリオン 米ドルに達すると推定され、予測期間(2027年2032年)中のCAGRは7.63%となっています。ポリ塩化ビニル(PVC)リサイクル市場は、リサイクル含有量規制、拡大生産者責任プログラム、およびポストコンシューマー材料の利用可能性を高める選別システムの改善によって形成されています。建設リノベーションは、古い窓、パイプ、床材、ケーブル製品の利用可能な供給を拡大しており、調達規制はリサイクルコンパウンドに対するより明確な需要を生み出しています。欧州では、製品規格とトレーサビリティ要件が一貫した認証済み製品の価値を高めています。アジア太平洋地域では、都市開発および生産者責任プログラムとともに正式な回収システムが拡大しています。これらの状況は、原料を管理し、クローズドループシステムを運営し、または混合材料を安全に処理できる企業に対して異なる機会を生み出しています。
レポートの主要ポイント
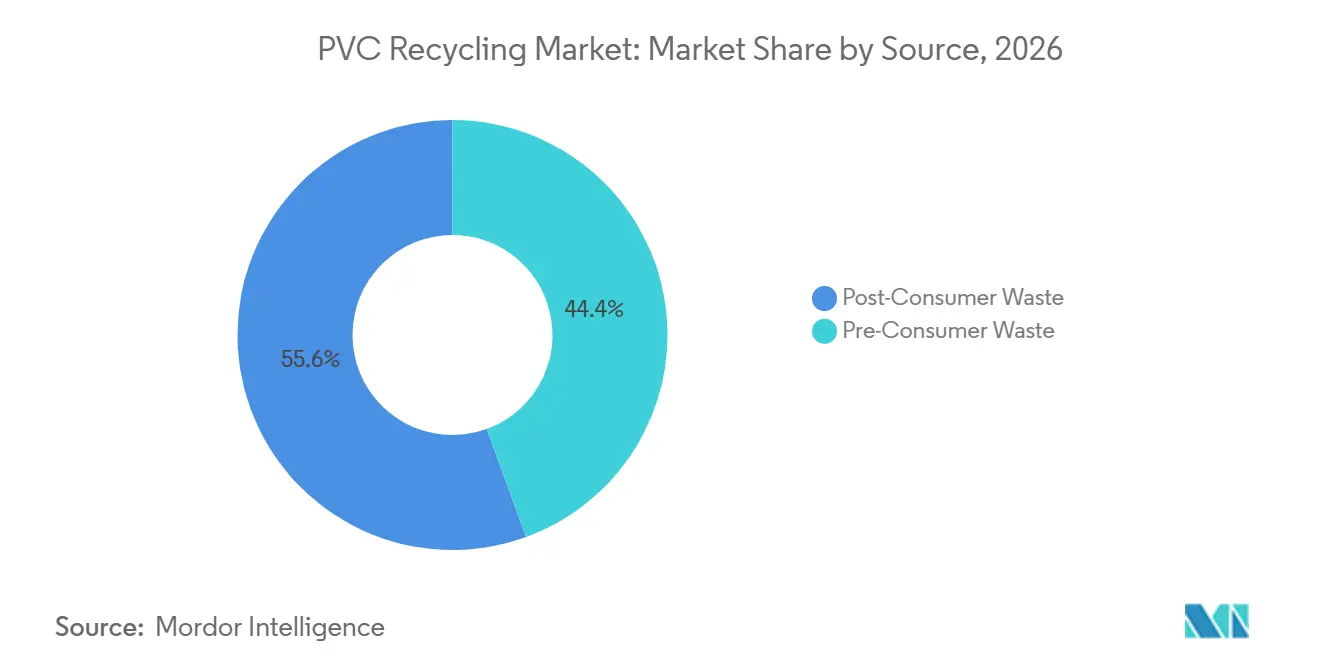
- 供給源別では、ポストコンシューマー廃棄物が2026年のPVCリサイクル市場シェアの55.57%を占め、2032年までに8.12%のCAGRで成長すると予測されています。
- タイプ別では、硬質PVCが2026年のPVCリサイクル市場シェアの62.04%を占め、軟質PVCは2032年までに8.34%のCAGRで成長すると予測されています。
- プロセス別では、機械的リサイクルが2026年のPVCリサイクル市場シェアの83.19%を占め、化学的リサイクルは2032年までに8.51%のCAGRで成長すると予測されています。
- 用途別では、パイプ・継手が2026年のPVCリサイクル市場シェアの28.22%を占め、窓プロファイル・ドアは2032年までに9.05%のCAGRで成長すると予測されています。
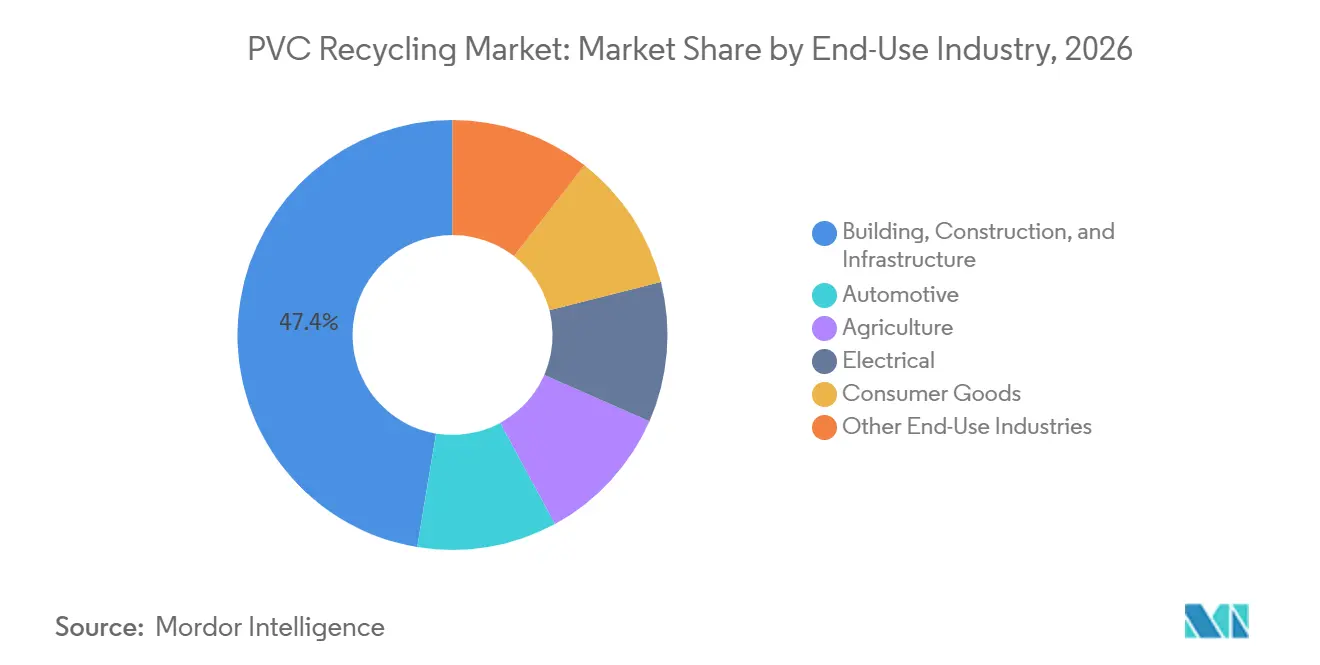
- 最終用途産業別では、建築・建設・インフラが2026年のPVCリサイクル市場シェアの47.38%を占め、自動車は2032年までに9.32%のCAGRで成長すると予測されています。
- 地域別では、欧州が2026年のPVCリサイクル市場シェアの38.45%を占め、アジア太平洋は2032年までに8.87%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| リサイクル含有量義務と拡大生産者責任 | +1.8% | グローバル、特にEUと北米で顕著 | 短期(2年以内) |
| 建設・解体廃棄物の転換 | +1.2% | 欧州、APACコア、北米への波及 | 中期(2~4年) |
| 窓・パイプ・床材メーカーによるクローズドループ調達 | +0.9% | 欧州、北米 | 中期(2~4年) |
| センサーベースの選別とデジタルトレーサビリティ | +0.6% | グローバル、EUと東アジアが先行採用 | 中期(2~4年) |
| 自動車の軽量化と持続可能な内装材 | +0.5% | グローバル、EUとAPACに重点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リサイクル含有量義務と拡大生産者責任
規則(EU)2025/40は2025年2月11日に発効し、2026年8月から適用されます。同規則は、プラスチック包装のリサイクル含有量目標を2030年までに10%~30%、2040年までに50%~65%に設定するとともに、EU加盟国全体で拡大生産者責任の手数料体系を調和させます[1]。同規則は、包装隣接用途における需要に対してPVCリサイクル市場により予測可能な基盤を与えます。手数料の変調は、リサイクル可能性とリサイクル含有量を生産者のコストに結びつけており、回収・検証可能な材料選択を支援します。ドイツの2025年最低基準は、包装のリサイクル可能性評価を認定された設計・回収要件に結びつけています。これらの規則はまた、窓・パイプ・床材メーカーにとって文書化、材料選択、およびサプライチェーン記録をより重要なものにしています。
建設・解体廃棄物の転換
建設・解体活動は、特に古い建物のリノベーションから、より大きなライフエンドPVCの流れを生み出しています。Recovinylは2025年にリサイクルされた窓プロファイル416,889メートルトンを記録し、続いて床材119,873メートルトン、ケーブル廃棄物104,633メートルトンを記録しました。これらの流れは、混合都市廃棄物よりも大きく均一な荷量で回収できるため、PVCリサイクル市場を強化します。解体前の監査と発生源分別規則は、材料が他の建設廃棄物と混合される前に処理業者が材料を特定するのに役立ちます。建物のエネルギー性能向上を要求するリノベーション規則も、古い窓枠を回収システムに取り込む可能性があります。請負業者や製造業者との関係を持つリサイクル業者は、より低い取り扱いコストでこの原料を確保するのに有利な立場にあります。
窓・パイプ・床材メーカーによるクローズドループ調達
クローズドループ調達は、オープンマーケットのリサイクル材価格の変動へのエクスポージャーを低減します。REHAU Industries SE & Co. KGは、合計年間能力70,000メートルトンのVinylPlus認定リサイクル工場を3か所運営し、EcoPulsプロファイルシステムに60%以上のリサイクル含有量を使用しています。VEKA Umwelttechnik GmbHは、年間能力100,000メートルトンの専用PVC窓リサイクル施設と2,300社以上のパートナー製造業者のネットワークを運営しています。このモデルは、回収、選別、コンパウンディング、プロファイル生産を一つのチェーンで結びつけることにより、PVCリサイクル市場を支援します。内製供給により、バージン樹脂価格が下落した際にもメーカーはリサイクル含有量製品を維持できます。また、新規参入者が迅速に再現できない供給上の優位性を既存企業に与えます。
センサーベースの選別とデジタルトレーサビリティ
近赤外線およびX線蛍光システムは、ポリマーの種類と添加剤プロファイルを識別することにより、混合PVC廃棄物の分離を改善できます。PreZero Kunststoffrecycling GmbH & Co. KGは、2025年7月にオーストリアのゾレナウに人工知能対応の軽量包装選別施設を開設し、年間能力100,000メートルトン、35台の近赤外線ソーターを備えています。より良い選別は、レガシー添加剤と材料の履歴がリサイクル材の用途に影響するため、PVCリサイクル市場のより高品質な製品をサポートします。REHAU Industries SE & Co. KGのWindow.IDアプローチは、樹脂、安定剤、色情報を含む文書化された材料識別を個々のプロファイルに付与します。トレーサビリティは、保守的なブレンドの必要性を低減し、処理業者が顧客に対して材料品質を文書化するのに役立ちます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| バージンPVC価格競争 | -1.6% | グローバル | 短期(2年以内) |
| レガシー添加剤と汚染物質管理 | -1.1% | 欧州、北米 | 中期(2~4年) |
| 化学的リサイクルの高い資本集約性 | -0.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バージンPVC価格競争
リサイクルPVCは多くの用途でバージンPVCとの安定したコストパリティに達していません。2024年および2025年にナフサとジクロロエタン価格が下落した際、生産者責任手数料の差異にもかかわらず、バージンコンパウンド価格がリサイクルコンパウンドを下回ることがありました。これは、多くの川下バイヤーが依然としてバージン樹脂価格を購買基準として使用しているため、PVCリサイクル市場の成長を制限します。内製需要を持たないリサイクル業者は、変動する原料コストに直面しながら、販売価格が制約されたままとなります。この圧力は、混合廃棄物を取り扱い、選別・洗浄により多くのコストをかけなければならない処理業者にとって最も大きくなります。明確な政策シグナルと長期供給契約は、この価格差の影響を低減できます。
レガシー添加剤と汚染物質管理
欧州の古いPVC建築製品には、ライフエンド廃棄物に残存する鉛・カドミウム系熱安定剤が含まれている場合があります。これらの材料はREACHの下で段階的に廃止されましたが、回収製品が規制用途向けに意図される場合、試験と管理された取り扱いが必要です。この問題は、PVCリサイクル市場を異なる品質レベルと販売価値を持つ流れに分割します。食品接触製品、子供向け製品、医療用途は、使用できる材料に対してより厳しい制限があります。2025年の研究では、レガシー添加剤を含むPVCの処理に化学的再構成が可能な経路として特定されましたが、商業的な展開は長期的な見通しにとどまっています。入荷材料の試験、文書化、および責任管理も、小規模処理業者の運営コストを増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源別:
ポストコンシューマー廃棄物が構造的な原料バランスを変えるポストコンシューマー廃棄物は2026年のPVCリサイクル市場シェアの55.57%を占め、2032年までに8.12%のCAGRで成長すると予測されています。その地位は、解体された建物、リノベーション工事、および生産者責任回収システムからより多くの材料が利用可能になっていることを反映しています。この変化は、古い窓、パイプ、床材、ケーブル製品が回収システムにより多くの材料を提供するようになったため、原料バランスを変えます。ポストコンシューマー回収は、荷量を識別・輸送・選別しなければならないため、工場の端材回収よりも複雑です。その結果生じる地域回収ネットワークの必要性は、解体請負業者、設置業者、および自治体プログラムとすでに協力している企業に有利に働きます。
プレコンシューマー廃棄物は、材料の一貫性と低い汚染という点で優位性を保持しています。管理された製造プロセスから生じるため、その組成は文書化・処理が容易です。その供給は生産量によって制限され、リノベーションや解体活動とともに増加しません。ポストコンシューマー回収は、古い建物が改修または撤去されるにつれて拡大でき、PVCリサイクル市場の将来の材料の中心的な供給源となります。規則(EU)2025/40は、生産者責任システムをリサイクル可能性とリサイクル含有量の成果に結びつけることにより、回収投資を強化します。この変化は分散した回収のための資本を必要としますが、より広く耐久性のある供給基盤を生み出すことができます。
タイプ別:
硬質PVCが収益を支え、軟質PVCが成長プレミアムを獲得硬質PVCは2026年の市場シェアの62.04%を占めました。窓プロファイル、パイプ、ドア、クラッディングは、機械的リサイクルに適した大規模で比較的均一な硬質流れを生み出します。Recovinylは2025年にリサイクルされた窓プロファイル416,889メートルトンを記録し、欧州供給における中心的な役割を確認しました。EN 18066:2025は、建設に使用される非可塑化PVC(PVC-U)プロファイルのリサイクル設計原則を定め、仕様主導の回収の根拠を強化します。硬質材料は多くの場合、洗浄・粉砕・コンパウンディングされ、プロファイル生産に戻すことができます。塩素化PVCは追加処理が必要なため、リサイクル流れとしては小規模にとどまっています。
軟質PVCは2032年までに8.34%のCAGRで成長すると予測されています。その成長は、文書化された品質と安定した性能を持つ柔軟な材料を必要とする自動車および電気用途に関連しています。自動車のリサイクル含有量規制は、内装およびケーブルシステムに使用される材料に対してより明確な需要シグナルを生み出します。軟質製品は他のポリマー、繊維、添加剤と混合されているため、回収が依然として困難です。VEKA Umwelttechnik GmbHは2025年6月に、71%のポストコンシューマー材料を含む35%のリサイクル材料を組み込んだプロファイルに対してRecyClass認証を取得しました。これは、認証がプロファイル生産に適用されるものであり、すべての軟質PVC用途に適用されるものではありませんが、より高い価値用途に到達するために必要な材料管理のレベルを示しています。
プロセス別:
機械的リサイクルがリードし、化学的リサイクルが急速に加速機械的リサイクルは2026年の市場シェアの83.19%を占めました。このプロセスは、確立された回収システム、低い資本需要、および均質な工場廃棄物またはクリーンなライフエンドプロファイルとの良好な性能から恩恵を受けています。ポリマー構造を保持し、多くの用途の性能要件を満たすコンパウンドを生産できます。REHAU Industries SE & Co. KG、VEKA Umwelttechnik GmbH、およびEurocellは、窓プロファイルシステムおよび関連製品に機械的リサイクル材料を使用しています。機械的経路は、汚染が最終用途を制限する可能性があるため、信頼性の高い選別に依存します。ポストコンシューマー供給が増加するにつれて、処理業者は添加剤、色、および混合ポリマーのより良いスクリーニングを必要とするでしょう。
化学的リサイクルは2032年までに8.51%のCAGRで成長すると予測されています。機械的プロセスが拒否する可能性のある混合・汚染・レガシー添加剤含有流れに対応できます。PVCリサイクル市場は、材料の洗浄コストが回収コンパウンドの価値を超える場合に化学的経路を使用する可能性があります。Freepoint Eco-Systemsのオハイオ施設でのPlastic Backパイロットは、バイニルインスティテュートの支援を受けて2026年第1四半期の試運転を目標としていました。商業的な進展は、プラント経済性、原料契約、許認可、および安全な塩素管理に依存します。
用途別:
パイプ・継手が収益をリードし、窓プロファイル・ドアが急速に拡大パイプ・継手は2026年の市場シェアの28.22%を占めました。その地位は、建設需要と大規模インフラプロジェクトから取り出された材料の比較的一貫した組成によって支えられています。より大きなパイプ荷量は、分離する材料の種類が少ないため、回収・処理の経済性を改善できます。PVCリサイクル市場はまた、公共工事請負業者が解体時にパイプを分別し、混合建設廃棄物に送らない場合にも恩恵を受けます。床材は重要な用途であり続け、2025年にVinylPlusフレームワークを通じて119,873メートルトンがリサイクルされました。Paprec PlastiquesのトレマンティーヌS施設は年間25,000メートルトンのPVCを処理しており、床材関連材料の商業規模の能力を示しています。
窓プロファイル・ドアは2032年までに9.05%のCAGRで成長すると予測されています。リノベーション活動は使用済みプロファイルのアクセス可能な流れを生み出し、新しい設計要件は将来の回収の可能性を改善します。EN 18066:2025は、建設プロファイルの材料選択、リサイクル可能性評価、およびリサイクルPVC-U含有量の指針を提供します。窓システムは、製造業者、設置業者、リサイクル業者が定義された回収ネットワーク内で協力できるため、クローズドループ経路をサポートできます。米国国立標準技術研究所(NIST)は2025年に、PVC屋根膜のクローズドループリサイクルが廃棄経路と比較して内包炭素を低減できることを発見しました[2]。同様のライフサイクルエビデンスは、調達チームがリサイクル含有量建築製品を正当化するのに役立ちます。
最終用途産業別:
建築・建設・インフラがシェアを支配し、自動車が成長の変曲点をもたらす建築・建設・インフラは2026年の市場シェアの47.38%を占めました。パイプ、プロファイル、コンジット、屋根膜、クラッディングは、使用後に回収に入ることができる大規模な設置済み材料基盤を提供します。この最終用途セクターはまた、製品メーカー、製造業者、設置業者、解体会社の間に確立された関係を持っています。これらの関係は、一般的な都市廃棄物よりも管理された回収経路をサポートします。PVCリサイクル市場は、建物性能基準がアップグレードを要求する際に古い製品のより大きな流れが利用可能になるため、リノベーションサイクルと密接に関連しています。長いサービス寿命は供給を遅らせますが、交換が始まると大量の材料を提供します。
自動車は2032年までに9.32%のCAGRで成長すると予測されています。このカテゴリーは、新車へのリサイクルプラスチック含有量に向けたEUの方向性によって支えられており、検証済みリサイクルポリマーの価値を高めます。軟質PVCはダッシュボード、ドアパネル、シートトリム、ケーブルハーネスに使用されていますが、これらの製品には分離が必要な複数の材料が含まれている場合があります。電気用途、特にケーブル絶縁とシースは、依然として大きな機会です。VinylPlusは2025年にリサイクルされたケーブルPVC 104,633メートルトンを記録しました。ケーブル材料を安全に分離できる回収・処理システムは、電気および自動車用途の両方の成長にとって重要です。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
欧州
欧州は2026年の市場シェアの38.45%を占めました。この地域は、VinylPlusを通じた自主的な生産者行動と循環設計を支援する規制を含む、数十年にわたる回収・処理インフラを持っています。Recovinylは2025年にリサイクルされたPVC廃棄物765,972メートルトンを記録し、2024年から5.7%増加しました。ドイツの連邦環境庁(ウムヴェルトブンデスアムト)は包装リサイクル可能性に関する2025年最低基準を発行し、EN 18066:2025はPVC-U建設プロファイルのリサイクル設計フレームワークを提供します。欧州はレガシー添加剤を含む古い建築材料を依然として管理しなければなりません。VinylPlusは、これらの流れを区別するために近赤外線およびX線蛍光選別アプローチをテストしています。したがって、欧州のPVCリサイクル市場は、材料、記録、最終用途品質のより高い管理に向けて移行しています。
アジア太平洋
アジア太平洋は2032年までに8.87%のCAGRで成長すると予測されています。中国は国内の循環経済能力を強化しており、インドはプラスチック廃棄物管理規則の施行を通じてプラスチック廃棄物回収を正式化しています。これらの変化は、大都市圏でのポストコンシューマー材料の潜在的な供給を増加させます。経済協力開発機構(OECD)は、韓国が都市プラスチック廃棄物の機械的リサイクル率を18%から25%に引き上げることを目指していると報告しました。2035年までの効果的なプラスチック再利用という日本の目標は、回収・処理投資のためのより長い計画期間を提供します。日本と韓国における車両循環要件は、より高品質なリサイクルプラスチックへの需要を高める可能性があります。この地域の中心的な課題は、能力が拡大するにつれて選別と品質保証を改善することです。その移行により、PVCリサイクル市場は量的回収を超えて、より要求の高い建設、電気、車両用途に移行できます。
新興市場と地域差別化
北米、南米、中東・アフリカはそれぞれ異なる拡大経路を提供しています。北米では、カリフォルニア州、コロラド州、メイン州の州レベルの生産者責任法が回収・リサイクルシステムへの投資を促進しています。バイニルインスティテュートは2025年6月時点でVIABILITYプログラムを通じて270万米ドルを拠出し、PVCリサイクルプロジェクトへの支援を含んでいます。オハイオ州のFreepoint Eco-SystemsにおけるPlastic Backのパイロットは、PVC特有の回収のために設計された化学的経路を実証しています。ブラジルとアルゼンチンは、都市廃棄物システムが発展するにつれてポストコンシューマー原料を追加できますが、正式な回収は依然として初期段階にあります。サウジアラビアのビジョン2030インフラプログラムは、長期的な建設材料回収の機会を示しています。これらの地域は、PVCリサイクル市場が一貫してスケールアップする前に、安定した回収経済性、処理基準、および地域バイヤーを必要とするでしょう。
競合環境
PVCリサイクル市場は中程度に集中しており、上位5社にはVeolia、SUEZ、VEKA Umwelttechnik GmbH、REHAU Industries SE & Co. KG、Dekura GmbHが含まれます。欧州のメーカーはクローズドループ回収、認証済みコンパウンド、共押出能力を通じて強固な地位を築いており、北米とアジア太平洋にはより専門的なリサイクル業者と廃棄物管理業者がいます。VEKA Umwelttechnik GmbHは2,300社以上の欧州製造業者と協力しており、大規模な回収ネットワークへのアクセスを持っています。REHAU Industries SE & Co. KGは1,200社以上のパートナーとのEcoPuls引き取りシステムを運営し、3か所のリサイクル工場を所有しています。これらのネットワークは原料供給をより安定させ、スポット購入への依存を低減します。Veoliaは広範な廃棄物集約を通じて競争し、2025年7月にシュロップシャーのプラスチックリサイクル施設に7,000万英ポンドの投資を発表しました。この施設は年間80,000メートルトンの混合プラスチックを選別することが期待されています。
規模だけがこの分野での成功を決定するわけではありません。廃棄物管理業者は大量の入荷量を確保できますが、プロファイルメーカーは材料を定義された製品に戻すためのより強力な経路を持っている場合があります。回収品質、選別能力、顧客仕様が一致している場合、両方の立場が効果的です。商業的な結果は、企業が回収した材料を顧客が繰り返し購入するグレードに変換できるかどうかにかかっています。
競合差別化は、原料アクセス、選別精度、製品認証、およびリサイクル含有量を文書化する能力にますます依存しています。PreZero Kunststoffrecycling GmbH & Co. KGのゾレナウ工場は、高スループット処理と近赤外線選別能力を組み合わせており、大規模廃棄物管理業者が複数のポリマー流れにわたって製品品質を改善できる方法を示しています。Eurocellは2025年にPVC廃棄物36,500メートルトンをリサイクルし、そのうちポストコンシューマー材料は28,100メートルトンで、イルケストンで英国のリサイクル事業を統合していました。この投資は、回収をプロファイル生産と統合することの優位性を反映しています。Paprec Groupは、Paprec Plastiquesを通じてPVC処理能力を運営し、2025年7月のフランスにおけるValcopIAの開設により選別ポジションを拡大しました。ValcopIAは年間能力68,000メートルトン、21台の光学ソーター、13台の人工知能監視ガントリーを備えています。このような投資は回収可能な材料へのアクセスを改善できますが、混合プラスチック選別はPVC特有のリサイクルとは異なります。
PVCリサイクル産業リーダー
-
Veolia
-
SUEZ
-
VEKA Umwelttechnik GmbH
-
REHAU Industries SE & Co. KG
-
Dekura GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
PVCリサイクル市場 このレポートでカバーされる企業
- Adamas Plastic Inc.
- Dekura GmbH
- DS Smith
- Eurocell
- Morris Recycling Ltd
- Morssinkhof Rymoplast
- Paprec Group
- PreZero Kunststoffrecycling GmbH & Co. KG
- Reclaim Plastics
- REHAU Industries SE & Co. KG
- Simplas PVC Recycling
- SUEZ
- VEKA Umwelttechnik GmbH
- Veolia
- WRC Recycling
最近の産業開発事情 PVCリサイクル市場
- 2026年10月:Paprec Groupは、チェコ共和国とスロバキアにおけるデンマークの廃棄物管理会社Marius Pedersen A/Sの事業を買収する契約を締結し、中央欧州でのプレゼンスを強化しました。完了後、この買収によりPaprec のネットワークは15か国600施設に拡大し、廃棄物回収、リサイクル、回収能力を支援します。
- 2026年8月:バージニア工科大学の研究者が、リサイクルが困難なPVC廃棄物をポリアルファオレフィン(PAO)に変換する化学プロセスを開発しました。PAOは合成工業用潤滑剤とエンジンオイルの主要成分です。この開発は、処理が困難なPVC廃棄物を高性能工業製品に変換する付加価値の高い化学的リサイクル経路を導入することにより、PVCリサイクル市場を支援します。
グローバルPVCリサイクル市場レポートの範囲
PVCリサイクルは、再利用可能なポリマーを回収するために廃棄されたポリ塩化ビニル材料の回収、選別、処理を含みます。回収された材料は新しい製品に再処理でき、プラスチック廃棄物とバージンPVCへの依存を低減するのに役立ちます。
PVCリサイクル市場は、供給源、タイプ、プロセス、用途、最終用途産業、および地域別にセグメント化されています。供給源別では、市場はプレコンシューマー廃棄物とポストコンシューマー廃棄物にセグメント化されています。タイプ別では、市場は硬質PVC、軟質PVC、塩素化PVCにセグメント化されています。プロセス別では、市場は機械的リサイクル、化学的リサイクル、その他のプロセスにセグメント化されています。用途別では、市場はパイプ・継手、窓プロファイル・ドア、床材、自動車内装、その他の用途にセグメント化されています。最終用途産業別では、市場は建築・建設・インフラ、電気、自動車、消費財、農業、その他の最終用途産業にセグメント化されています。レポートはまた、15か国のPVCリサイクルの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| プレコンシューマー廃棄物 |
| ポストコンシューマー廃棄物 |
| 硬質PVC |
| 軟質PVC |
| 塩素化PVC |
| 機械的リサイクル |
| 化学的リサイクル |
| その他のプロセス |
| パイプ・継手 |
| 窓プロファイル・ドア |
| 床材 |
| 自動車内装 |
| その他の用途 |
| 建築・建設・インフラ |
| 電気 |
| 自動車 |
| 消費財 |
| 農業 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 供給源別 | プレコンシューマー廃棄物 | |
| ポストコンシューマー廃棄物 | ||
| タイプ別 | 硬質PVC | |
| 軟質PVC | ||
| 塩素化PVC | ||
| プロセス別 | 機械的リサイクル | |
| 化学的リサイクル | ||
| その他のプロセス | ||
| 用途別 | パイプ・継手 | |
| 窓プロファイル・ドア | ||
| 床材 | ||
| 自動車内装 | ||
| その他の用途 | ||
| 最終用途産業別 | 建築・建設・インフラ | |
| 電気 | ||
| 自動車 | ||
| 消費財 | ||
| 農業 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
PVCリサイクル市場の規模はどのくらいですか?
PVCリサイクル市場規模は2026年に4.88 ビリオン 米ドルと評価され、2027年の5.24 ビリオン 米ドルから2032年には7.56 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは7.63%となっています。
PVCリサイクル需要を牽引しているものは何ですか?
リサイクル含有量要件、拡大生産者責任プログラム、建設リノベーション、および改善された選別がリサイクルPVCへの需要を強化しています。
2026年に最大のシェアを保持した供給源はどれですか?
ポストコンシューマー廃棄物は2026年の市場シェアの55.57%を占め、リノベーションおよびライフエンド回収システムによって支えられています。
2032年まで最も速く成長すると予測されているプロセスはどれですか?
化学的リサイクルは、一部の混合・汚染流れを処理できるため、2032年までに8.51%のCAGRで成長すると予測されています。